
Taille et part du marché de la toiture commerciale au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.04 Milliards de dollars |
| Taille du Marché (2027) | 3.25 Milliards de dollars |
| Taille du Marché (2032) | 4.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.00 % |
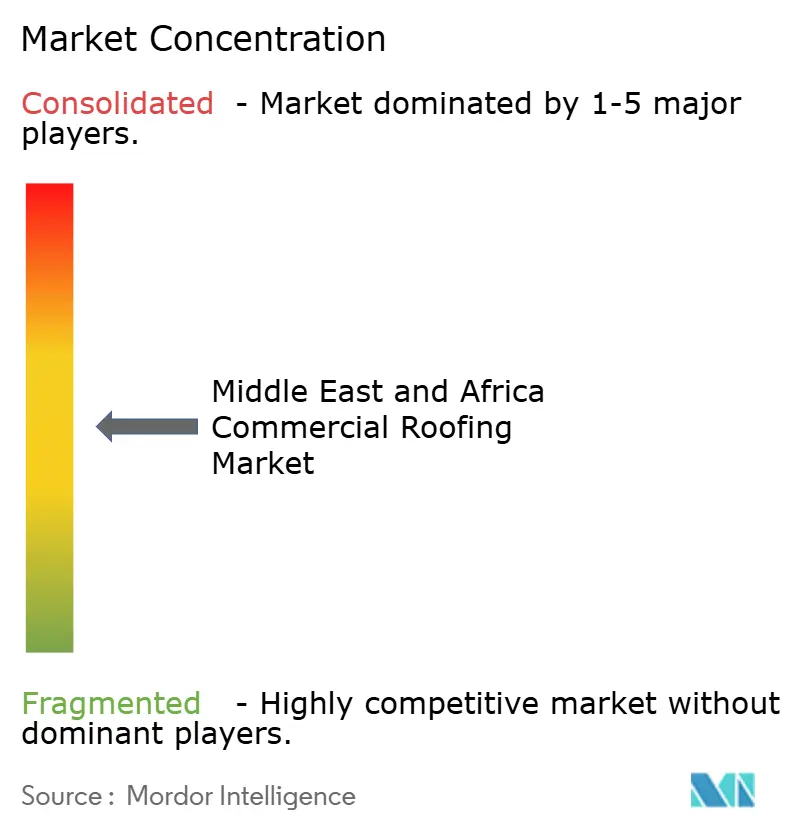
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale au Moyen-Orient et en Afrique par Mordor Intelligence
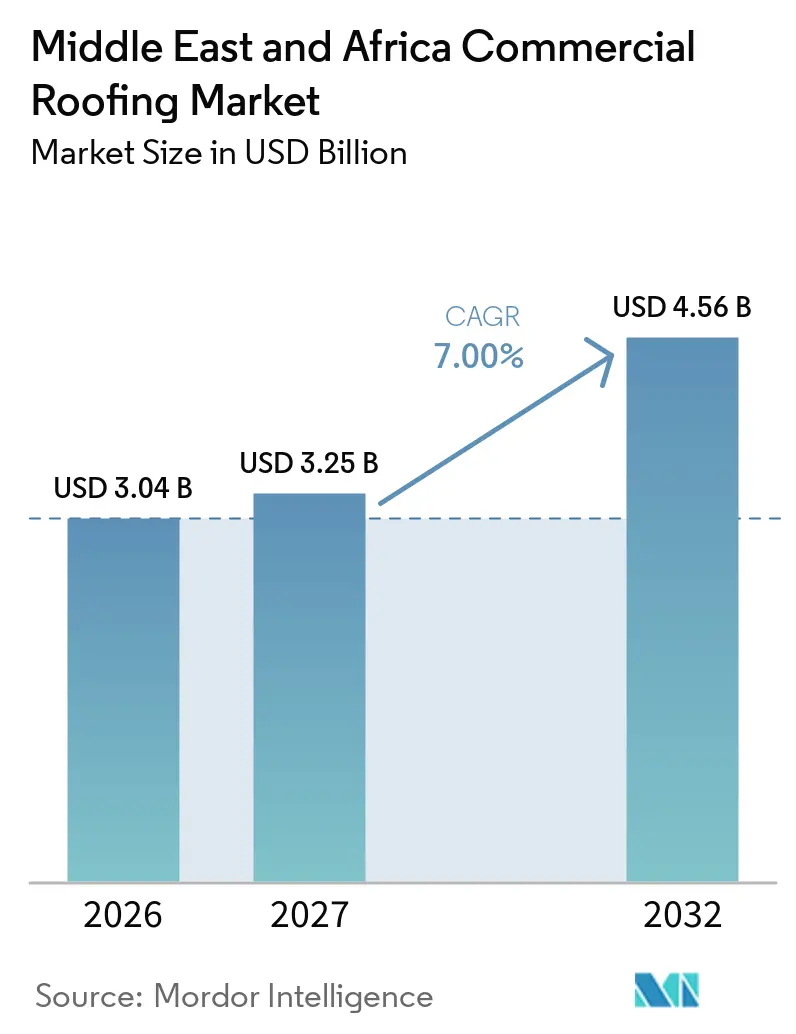
La taille du marché de la toiture commerciale au Moyen-Orient et en Afrique devrait augmenter de 3,04 milliards USD en 2026 à 3,25 milliards USD en 2027 et atteindre 4,56 milliards USD d'ici 2032, avec un CAGR de 7 % sur la période 2027-2032.
L'investissement public dans les aéroports, les ports, les zones économiques spéciales et les parcs logistiques élargit le pipeline de grands systèmes de toiture dans toute la région. Ces développements intègrent les décisions en matière de toiture plus tôt dans la conception des projets, car les structures à grande portée nécessitent des choix coordonnés en matière de drainage, d'isolation, d'imperméabilisation, d'accès et de maintenance. Les réglementations énergétiques font également évoluer les spécifications des projets vers des ensembles de toiture isolés, réfléchissants et imperméables, plutôt que vers des produits de remplacement basiques. Les fabricants disposant d'un soutien technique local, d'installateurs certifiés, d'une production régionale et d'une administration pratique des garanties sont mieux placés pour servir des projets complexes et gérer le processus de transfert. Le marché de la toiture commerciale au Moyen-Orient et en Afrique bénéficie donc d'un mélange de volumes de nouvelles constructions, de travaux de remplacement à plus haute valeur ajoutée et d'un besoin croissant de documentation sur les performances dans les zones urbaines établies.
Points clés du rapport
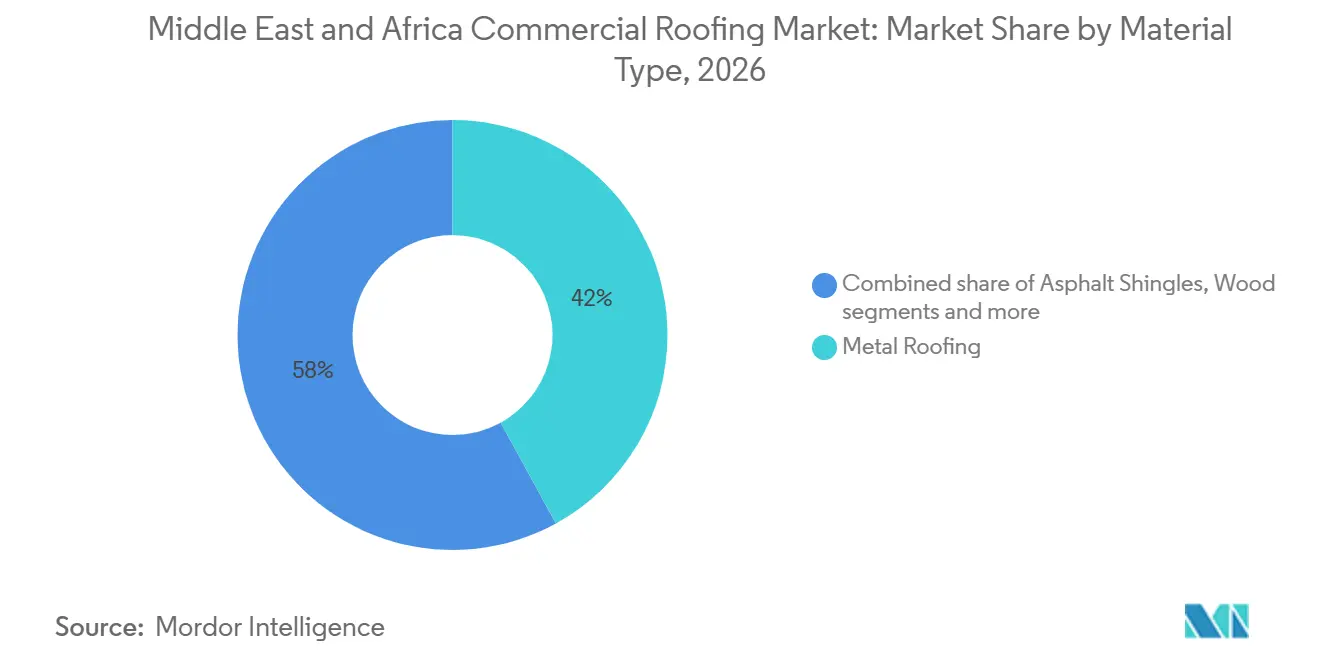
- Par type de matériau, la toiture métallique détenait 42,00 % de la part du marché de la toiture commerciale au Moyen-Orient et en Afrique en 2026, tandis que les membranes monocouches devraient croître à un CAGR de 7,50 % jusqu'en 2032.
- Par type de construction, la nouvelle construction détenait 78,00 % de la part du marché de la toiture commerciale au Moyen-Orient et en Afrique en 2026 et devrait croître à un CAGR de 7,60 % jusqu'en 2032.
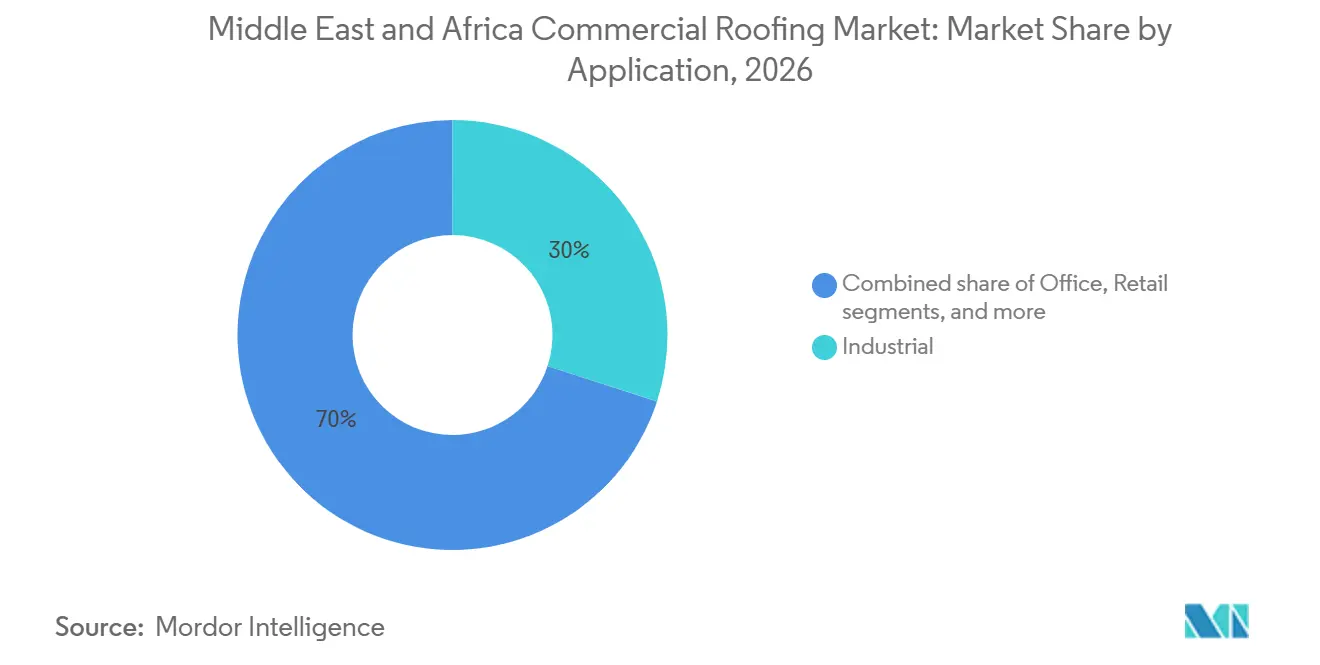
- Par application, le secteur industriel représentait 30,00 % de la taille du marché de la toiture commerciale au Moyen-Orient et en Afrique en 2026 et devrait croître à un CAGR de 7,80 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite détenait 28,00 % de la part du marché de la toiture commerciale au Moyen-Orient et en Afrique en 2026, tandis que les Émirats arabes unis devraient croître à un CAGR de 8,00 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction d'aéroports, de zones franches et de hubs logistiques | +2% | Arabie saoudite, Émirats arabes unis, Turquie, Égypte | Court terme (≤ 2 ans) |
| Demande de toitures réfléchissantes et isolées dans les climats chauds | +1.5% | Arabie saoudite, Émirats arabes unis, Afrique du Nord | Moyen terme (2-4 ans) |
| Diversification industrielle et zones économiques spéciales | +1.2% | Arabie saoudite, Émirats arabes unis, Égypte, Afrique du Sud | Moyen terme (2-4 ans) |
| Exigences en matière de construction écologique dans les nouveaux quartiers urbains | +1% | Émirats arabes unis, Arabie saoudite, Turquie | Long terme (≥ 4 ans) |
| Développement des ports, entrepôts et centres de données | +0.8% | Arabie saoudite, Émirats arabes unis, Égypte, Nigéria | Court terme (≤ 2 ans) |
| Systèmes de toiture légère pour les installations à construction rapide | +0.6% | Pays du GCC et MEA élargie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La construction d'aéroports, de zones franches et de hubs logistiques soutient la demande à court terme
La construction d'aéroports, de zones franches et de hubs logistiques crée un pipeline de projets régulier pour le marché de la toiture commerciale au Moyen-Orient et en Afrique. L'Arabie saoudite et les Émirats arabes unis continuent de placer la capacité logistique au cœur de leurs programmes de diversification plus larges. Les grandes installations nécessitent des systèmes de toiture à grande portée, isolés et imperméables, pouvant être installés sur de vastes emprises d'entrepôts et de terminaux. Cette exigence favorise les fournisseurs capables d'apporter un soutien technique, une documentation produit et une formation des installateurs en complément des matériaux. La concentration des bâtiments dans les zones aéroportuaires et portuaires peut également améliorer la visibilité des achats, car plusieurs installations sont planifiées dans la même zone de développement. Ces regroupements de projets créent une demande récurrente de systèmes de toiture à travers les phases de construction, d'aménagement et de maintenance ultérieure.
La demande de toitures réfléchissantes et isolées modifie les exigences en matière de matériaux
Les températures élevées accroissent la demande de systèmes de toiture combinant isolation, imperméabilisation et surfaces réfléchissantes. Le marché de la toiture commerciale au Moyen-Orient et en Afrique est soumis à des réglementations qui lient la performance des toitures aux résultats énergétiques des bâtiments. Les exigences saoudiennes et émiriennes encouragent des choix de matériaux réduisant les apports de chaleur solaire et soutenant les objectifs d'efficacité des bâtiments. Ras Al Khaimah a publié le règlement de construction écologique Barjeel 13 en juillet 2025, étendant les exigences de construction écologique aux juridictions locales concernées[1]. Les promoteurs sont donc plus enclins à sélectionner des ensembles de toiture complets plutôt que d'appliquer uniquement un revêtement de surface. Cette préférence accroît l'importance de la compatibilité des systèmes entre membranes, isolation, couches de contrôle de la vapeur et finitions de toiture.
La diversification industrielle et les zones économiques spéciales élargissent les nouvelles constructions
La diversification industrielle soutient des projets d'usines, d'assemblage, de stockage et de transformation dans plusieurs pays du Moyen-Orient et d'Afrique. Le marché de la toiture commerciale au Moyen-Orient et en Afrique bénéficie de projets nécessitant des systèmes de toiture durables pour les installations de fabrication et de logistique. Les zones économiques spéciales peuvent attirer des occupants internationaux qui recherchent des normes de construction uniformes dans leurs opérations régionales. Ces occupants ont souvent besoin de panneaux isolés ou de membranes répondant à des exigences documentées en matière de performance thermique, de résistance au feu et d'imperméabilisation. Les nouveaux projets industriels encouragent également les entrepreneurs locaux à développer des compétences dans les ensembles de toiture de plus grande taille et les méthodes d'installation plus spécialisées. La base d'entrepreneurs ainsi constituée peut soutenir les futurs travaux de remplacement après la fin de la phase initiale de développement.
Les exigences en matière de construction écologique façonnent les spécifications à long terme
Les exigences en matière de construction écologique font évoluer les spécifications des toitures commerciales vers des performances thermiques et de réflectance mesurables. Le marché de la toiture commerciale au Moyen-Orient et en Afrique est exposé à ce changement, car les ensembles de toiture jouent un rôle direct dans la demande de climatisation et la performance de l'enveloppe du bâtiment. La Municipalité d'Abou Dhabi a indiqué en janvier 2025 que 304 projets en phase de conception et 81 projets en phase de construction avaient satisfait aux normes de certification Estidama Pearl Rating, montrant que la conformité aux exigences de construction écologique est intégrée dans la livraison des projets[2]. Le changement réglementaire est le plus significatif lorsqu'il se reflète dans les approbations de planification, les documents d'appel d'offres et les garanties de projet. Les fournisseurs disposant d'équipes techniques locales peuvent aider les promoteurs à interpréter ces exigences et à spécifier des systèmes adaptés. Ce rôle peut améliorer l'accès des fournisseurs aux décisions de conception en phase précoce, plutôt que de les limiter à la fourniture de matériaux basée sur le prix. À terme, des exigences de performance communes pourraient également encourager l'investissement dans la fabrication régionale et les capacités de certification.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Chaleur extrême et contraintes de stockage des matériaux | -0.8% | Arabie saoudite, Émirats arabes unis, Afrique du Nord | Court terme (≤ 2 ans) |
| Production locale limitée de membranes spécialisées | -0.6% | Pays du GCC et Afrique subsaharienne | Moyen terme (2-4 ans) |
| Pénurie d'eau limitant les applications de toitures végétalisées | -0.5% | Péninsule arabique et Afrique du Nord | Long terme (≥ 4 ans) |
| Concentration des promoteurs et volatilité des appels d'offres | -0.4% | Arabie saoudite, Émirats arabes unis, Égypte | Moyen terme (2-4 ans) |
| Pénurie d'applicateurs certifiés hors des principales villes | -0.3% | Afrique et villes secondaires du GCC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La chaleur extrême, les contraintes en eau et les contraintes d'installation réduisent la productivité
Les températures estivales extrêmes réduisent la période d'installation praticable pour plusieurs matériaux de toiture et méthodes d'application. Sur le marché de la toiture commerciale au Moyen-Orient et en Afrique, les températures élevées peuvent affecter la polymérisation des adhésifs, le stockage des matériaux et le calendrier des travaux à chaud. Les entrepreneurs ont besoin d'une planification de chantier plus rigoureuse et d'un stockage protégé pour maintenir les matériaux sensibles à la chaleur dans les limites des exigences produit. La pénurie d'eau limite également l'utilisation pratique des systèmes de toitures végétalisées dans la péninsule arabique et en Afrique du Nord, même lorsque ces systèmes pourraient soutenir des objectifs plus larges en matière de bâtiment. Ces conditions favorisent les entrepreneurs disposant de procédures établies de gestion de la chaleur, d'une logistique fiable et d'une expérience des règles de chantier locales. Elles peuvent également ralentir l'adoption de nouveaux systèmes dont les plages de température d'application sont étroites.
La dépendance à l'approvisionnement, la volatilité des appels d'offres et les lacunes en matière d'installateurs contraignent la livraison
La production locale limitée de membranes spécialisées laisse de nombreux projets dépendants de systèmes importés en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle. Cette exposition peut ajouter des risques liés au fret, aux devises et aux délais d'approvisionnement sur le marché de la toiture commerciale au Moyen-Orient et en Afrique. La volatilité des appels d'offres peut aggraver ce risque lorsque le calendrier des projets et les désignations d'entrepreneurs changent après que les matériaux ont été spécifiés. Une pénurie d'applicateurs certifiés hors des principales villes peut en outre limiter l'utilisation de systèmes haut de gamme dans les zones en développement. La collaboration de Pleko avec Protan en 2025 montre comment la distribution locale et le soutien technique peuvent partiellement remédier à l'accès aux systèmes spécialisés[3]. Une fabrication locale plus large et une formation des installateurs réduiraient ces contraintes, bien que les deux nécessitent des volumes de projets soutenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la toiture métallique domine la demande industrielle tandis que les membranes monocouches progressentLa toiture métallique détenait 42,00 % de la taille du marché de la toiture commerciale au Moyen-Orient et en Afrique en 2026. Sa position reflète la demande des entrepôts, des structures aéroportuaires, des usines et des installations de zones économiques spéciales qui nécessitent de grandes portées de toiture et une installation rapide. Les systèmes à joint debout et les panneaux sandwich isolés sont adaptés à ces types de bâtiments, car ils combinent protection contre les intempéries et performance thermique. Leur base d'entrepreneurs établie soutient également une utilisation cohérente dans les grands projets de nouvelles constructions. En Turquie, la construction de toitures industrielles continue de fournir une base matérielle qui s'aligne sur la demande des projets logistiques et de fabrication du Golfe. La similitude des besoins en matière de bâtiment dans ces zones soutient l'utilisation continue des systèmes métalliques dans les travaux commerciaux régionaux.
Les membranes monocouches devraient croître à un CAGR de 7,50 % jusqu'en 2032, ce qui en fait le groupe de matériaux à la croissance la plus rapide. Les membranes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle sont pertinentes pour les toits plats nécessitant des performances de réflectance et d'imperméabilisation. Leur compatibilité avec les systèmes de montage de panneaux solaires photovoltaïques en toiture soutient également leur utilisation dans les nouvelles installations logistiques et commerciales. Les membranes bitumineuses et en bitume modifié restent pertinentes dans les projets de toits plats conventionnels, notamment lorsque la familiarité des installateurs et l'approvisionnement local sont importants. Les bardeaux d'asphalte, les tuiles en argile et en béton, et le bois restent des choix plus limités pour les zones patrimoniales, les projets de villas et les applications de toits en pente. La mousse de polyuréthane projetée et les revêtements appliqués en phase liquide conservent également un rôle là où l'accès pour la rertoiture ou les opérations du bâtiment rendent le remplacement complet difficile.

Par type de construction :
la nouvelle construction domine tandis que les travaux de remplacement augmentent la valeurLa nouvelle construction détenait 78,00 % de la taille du marché de la toiture commerciale au Moyen-Orient et en Afrique en 2026 et devrait croître à un CAGR de 7,60 % jusqu'en 2032. Cette position reflète la poursuite du développement des infrastructures, des zones industrielles, des aéroports et des entrepôts dans les pays du GCC, en Turquie et dans certaines parties de l'Afrique. Les nouveaux projets permettent aux promoteurs d'intégrer l'isolation, les membranes, les détails prêts pour le solaire et le drainage dans la conception originale. Ils donnent également aux fournisseurs de systèmes l'occasion d'influencer les spécifications avant le début des appels d'offres des entrepreneurs. Cette implication précoce peut accroître la valeur du soutien technique et des offres de garantie. Elle peut également réduire l'accent mis sur la tarification des matériaux individuels lorsque les projets impliquent des exigences plus complexes en matière d'enveloppe du bâtiment.
La rertoiture et le remplacement représentent une part plus faible du volume, mais peuvent avoir une valeur matérielle plus élevée par mètre carré. Les bâtiments commerciaux plus anciens nécessitent souvent des rénovations complètes lorsque les feuilles de bitume existantes ou les premiers systèmes métalliques atteignent la fin de leur durée de vie. Les projets de remplacement peuvent nécessiter que l'isolation, le contrôle de la vapeur, la réflectance et l'imperméabilisation soient traités ensemble pour répondre aux attentes actuelles en matière de bâtiment. En Afrique du Sud, les propriétés logistiques et commerciales matures constituent une base pour la demande de remplacement, les propriétaires cherchant à réduire les coûts de climatisation et à améliorer la durabilité. L'activité de reconstruction et de rénovation en Turquie soutient également les travaux de systèmes de toiture là où la performance des bâtiments et la certification font partie de programmes de mise à niveau plus larges. Ces conditions donnent au secteur de la toiture commerciale au Moyen-Orient et en Afrique une source récurrente de demande aux côtés de la base plus large de nouvelles constructions.
Par application :
le secteur industriel donne le rythme de la croissanceLe secteur industriel représentait 30,00 % de la taille du marché de la toiture commerciale au Moyen-Orient et en Afrique en 2026. Ce groupe d'applications devrait croître à un CAGR de 7,80 % jusqu'en 2032, ce qui constitue le taux de croissance le plus élevé parmi les applications répertoriées dans la recherche fournie. Les entrepôts nécessitent de grandes surfaces de toiture continues qui protègent les stocks, gèrent la chaleur et soutiennent des opérations internes efficaces. La croissance du stockage côté port, des zones logistiques aéroportuaires et des installations de zones franches crée donc un besoin direct d'ensembles de toiture isolés et imperméabilisés. La planification de l'énergie solaire en toiture peut ajouter une autre considération de conception, car les surfaces de toiture nécessitent des chemins de charge appropriés et une compatibilité des systèmes. Ces exigences soutiennent la demande de produits conçus comme des ensembles intégrés plutôt que comme des couches individuelles.
Les propriétés commerciales continuent d'utiliser des membranes et des systèmes appliqués en phase liquide sur des dalles plates, notamment lorsque les propriétaires gèrent les exigences de climatisation et la maintenance programmée. La construction de bureaux à Riyad et à Abou Dhabi peut créer une demande de systèmes soutenant les objectifs de construction écologique et la documentation formelle des projets. Les actifs de santé, d'hôtellerie et d'éducation constituent le groupe d'applications restant et ont leurs propres besoins de performance liés à la continuité des opérations et au confort du bâtiment. Ces installations peuvent nécessiter une planification minutieuse de l'installation, car les toitures doivent être rénovées avec une perturbation minimale pour les occupants. Les systèmes haut de gamme peuvent être attractifs lorsque des garanties plus longues et des besoins de maintenance réduits sont importants pour les propriétaires. Le marché de la toiture commerciale au Moyen-Orient et en Afrique peut donc servir des applications variées, même si les installations logistiques restent le principal domaine de croissance.
Analyse géographique
L'Arabie saoudite détenait 28,00 % de la part du marché de la toiture commerciale au Moyen-Orient et en Afrique en 2026. Sa position de leader reflète les constructions à grande échelle liées à la diversification industrielle, aux installations logistiques et aux plans d'infrastructure nationaux. Les projets d'entrepôts, d'aéroports et de villes industrielles favorisent les panneaux métalliques isolés et les systèmes de membranes techniques. Les exigences thermiques nationales et les objectifs de construction écologique accroissent également l'importance de la performance des toitures dans la conception des projets commerciaux. Sika a acquis Gulf Seal, un fabricant de membranes d'imperméabilisation bitumineuses basé à Riyad, en novembre 2025. Cette acquisition montre que les fournisseurs internationaux considèrent la fabrication locale et la distribution établie comme importantes en Arabie saoudite.
Les Émirats arabes unis devraient croître à un CAGR de 8,00 % jusqu'en 2032, le taux le plus rapide parmi les géographies de la recherche fournie. Le développement aéroportuaire et logistique de Dubaï, ainsi que l'arrière-pays du port de Jebel Ali, soutiennent la demande de larges systèmes de toiture commerciale. Le processus de planification d'Abou Dhabi intègre également des exigences de construction écologique dans les projets concernés. La Municipalité d'Abou Dhabi a indiqué en janvier 2025 que 304 projets en phase de conception et 81 projets en phase de construction avaient satisfait aux normes de certification Estidama Pearl Rating. Ce contexte favorise les fournisseurs capables de démontrer leur performance thermique, la qualité de l'installation et le soutien en matière de garantie.
La Turquie joue un rôle important à la fois comme centre de demande en toiture commerciale et comme base d'approvisionnement potentielle pour la région élargie. La toiture métallique est largement utilisée dans la construction industrielle du pays, ce qui s'aligne sur les schémas de demande des projets logistiques et de fabrication du GCC. L'Afrique du Sud dispose d'une base de bâtiments commerciaux plus mature et offre des opportunités de remplacement dans les propriétés logistiques et commerciales. Les programmes de développement de l'Égypte et les installations logistiques du Nigéria ajoutent de la demande, mais la capacité des installateurs peut limiter l'adoption de membranes haut de gamme dans certains endroits. Le Qatar, Oman, le Koweït et Bahreïn fournissent un volume supplémentaire grâce aux programmes de maintenance et aux grands projets sélectifs. Le marché de la toiture commerciale au Moyen-Orient et en Afrique reste régionalement diversifié, de sorte que les fournisseurs ont besoin d'approches différentes en matière de produits, de distribution et de soutien technique selon les pays.
Paysage concurrentiel
Le marché de la toiture commerciale au Moyen-Orient et en Afrique présente une structure concurrentielle mixte, avec des fournisseurs de systèmes mondiaux en concurrence aux côtés de fabricants régionaux et de fabricants locaux. La concurrence repose sur la conception des systèmes, le service régional, les réseaux d'installateurs, les garanties certifiées et la disponibilité des matériaux, ainsi que sur le prix. Sika, Kingspan, Saint-Gobain, Soprema et Carlisle figurent parmi les entreprises mondiales pertinentes pour les projets axés sur les spécifications dans la recherche fournie. Les grands appels d'offres commerciaux tendent à favoriser les entreprises capables de soutenir les équipes de conception et de documenter les performances des produits. Les fabricants locaux restent importants car ils comprennent les procédures d'appel d'offres et les relations avec les entrepreneurs. Cela crée de la place pour les marques internationales et les acteurs régionaux.
Sika a renforcé son implantation en Arabie saoudite grâce à l'acquisition de Gulf Seal en novembre 2025. En mars 2026, Sika a finalisé l'acquisition d'Akkim, élargissant sa portée en matière d'adhésifs et de produits d'étanchéité en Turquie et sur les marchés régionaux connexes. Ces mouvements soutiennent une stratégie plus large de développement de capacités locales de produits et de distribution à proximité des principales zones de croissance. Pleko a également conclu une collaboration stratégique avec Protan en juillet 2025 pour distribuer des systèmes de toiture et d'imperméabilisation en PVC et en TPO au Moyen-Orient. Cet accord combine un soutien disponible localement avec la technologie européenne de membranes monocouches. De tels partenariats peuvent améliorer l'accès aux produits spécialisés là où la fabrication locale reste limitée.
La technologie et la qualité de service deviennent des moyens de différenciation plus clairs sur le marché de la toiture commerciale au Moyen-Orient et en Afrique. Les fournisseurs proposant des surfaces compatibles avec le solaire, des dossiers de garantie numériques et une documentation de modélisation des informations du bâtiment peuvent être plus pertinents pour les projets complexes. Les entreprises disposant d'équipes techniques dans les villes secondaires du GCC et sur les marchés africains peuvent trouver des opportunités là où la couverture directe des marques mondiales est moins étendue. La production régionale peut également aider les fournisseurs à répondre aux préoccupations liées aux délais d'approvisionnement et au fret qui affectent les membranes importées. Cependant, les produits haut de gamme dépendent toujours d'une installation certifiée et d'une supervision cohérente des projets. Les positions concurrentielles les plus solides sont donc susceptibles de combiner des matériaux éprouvés avec une capacité d'exécution locale.
Leaders du secteur de la toiture commerciale au Moyen-Orient et en Afrique
-
Holcim
-
Saint-Gobain
-
Sika AG
-
Kingspan Group plc
-
Soprema Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture commerciale au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Soprema Group
- Etex Group
- BlueScope Steel
- TechnoNICOL Corporation
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Développements industriels récents dans Marché de la toiture commerciale au Moyen-Orient et en Afrique
- Juillet 2026 : Mawani, l'Autorité portuaire saoudienne, a signé 7 accords de centres logistiques d'une valeur de 267 millions USD au port islamique de Jeddah et dans la zone d'Al Khumrah. JD Logistics s'est engagé à hauteur de 187 millions USD pour une installation côté port de 93 000 mètres carrés avec des entrepôts réfrigérés et secs, créant une demande à court terme pour des toitures commerciales isolées à grande portée.
- Juin 2026 : Dubai Aviation Engineering Projects a fait avancer le projet d'aéroport international Al Maktoum d'une valeur de 18,5 milliards USD pour une mise en service en 2032. Des lots de façades et de toitures couvrant 1,5 million de mètres carrés figuraient parmi les contrats en cours de préparation pour attribution.
- Mars 2026 : Sika AG a finalisé l'acquisition d'Akkim, un fabricant d'adhésifs et de produits d'étanchéité basé en Turquie, renforçant sa portée de distribution en Europe de l'Est, en Asie centrale, au Moyen-Orient et en Afrique du Nord, et élargissant son portefeuille de produits adjacents à la toiture commerciale en MEA.
Périmètre du rapport sur le marché de la toiture commerciale au Moyen-Orient et en Afrique
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / en bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Rertoiture et remplacement |
| Commerce de détail |
| Bureaux |
| Industriel |
| Autres |
| Arabie saoudite |
| Émirats arabes unis |
| Turquie |
| Afrique du Sud |
| Nigéria |
| Égypte |
| Reste du Moyen-Orient |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / en bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Rertoiture et remplacement | |
| Par application | Commerce de détail |
| Bureaux | |
| Industriel | |
| Autres | |
| Par pays | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient |
Questions clés auxquelles le rapport répond
Quelle est la valeur de la demande en toiture commerciale au Moyen-Orient et en Afrique ?
Elle est évaluée à 3,04 milliards USD en 2026, 3,25 milliards USD en 2027, et devrait atteindre 4,56 milliards USD d'ici 2032 à un CAGR de 7,00 %. Les infrastructures publiques, les installations logistiques, les règles de performance énergétique et les projets de remplacement soutiennent ces perspectives.
Quel matériau détient la plus grande part dans la toiture commerciale au Moyen-Orient et en Afrique ?
La toiture métallique est en tête avec une part de 42,00 % en 2026, soutenue par la construction d'entrepôts, d'aéroports et d'installations industrielles. Les grandes portées, la rapidité d'installation et la performance thermique la rendent adaptée à de nombreuses grandes structures commerciales.
Quel matériau de toiture connaît la croissance la plus rapide dans la région ?
Les membranes monocouches devraient croître à un CAGR de 7,50 % jusqu'en 2032, car elles soutiennent les toitures réfléchissantes et les systèmes solaires photovoltaïques en toiture. La catégorie comprend les systèmes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle.
Pourquoi les installations logistiques sont-elles importantes pour les fournisseurs de toitures commerciales ?
Les installations industrielles et logistiques représentaient 30,00 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 7,80 % jusqu'en 2032. Ces bâtiments nécessitent de larges surfaces de toiture continues avec isolation, imperméabilisation, drainage et caractéristiques prêtes pour le solaire.
Quel pays est en tête de la demande en toiture commerciale dans la région ?
L'Arabie saoudite est en tête avec une part de 28,00 % en 2026, soutenue par le développement industriel, logistique et infrastructurel. Sa base de projets accroît également la demande de fabrication régionale, de soutien technique et de capacité d'installation établie.
Quelle géographie devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les Émirats arabes unis devraient croître à un CAGR de 8,00 %, soutenus par l'activité aéroportuaire, logistique et de construction écologique. Les fournisseurs capables de démontrer leur performance thermique et un soutien fiable en matière de garantie sont bien positionnés pour les projets axés sur les spécifications.