
Tamaño y Participación del Mercado de Techado Comercial en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.04 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.00 % |
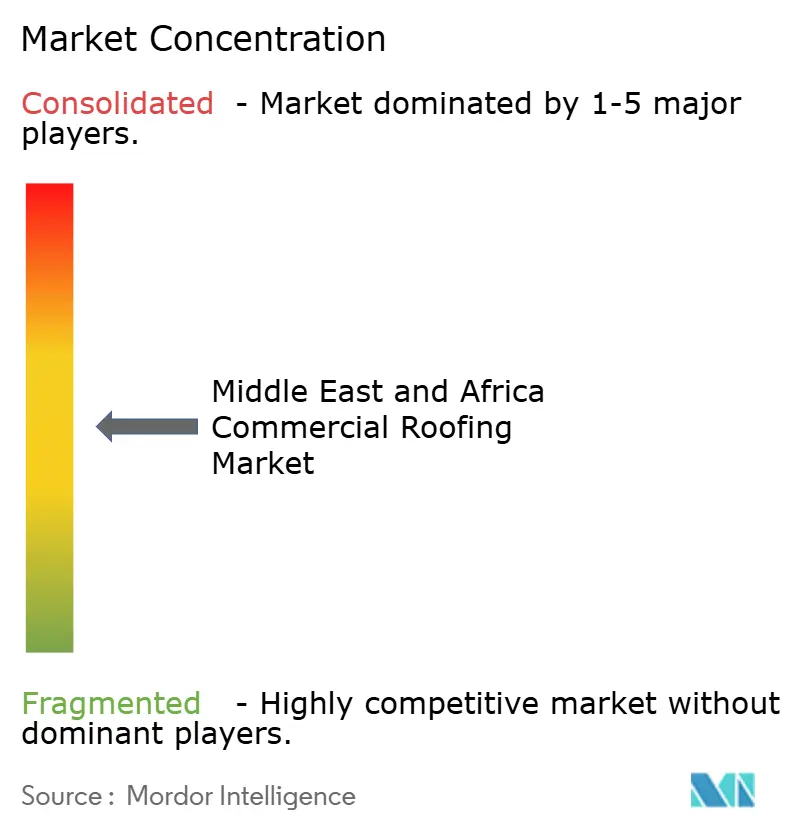
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techado Comercial en Oriente Medio y África por Mordor Intelligence
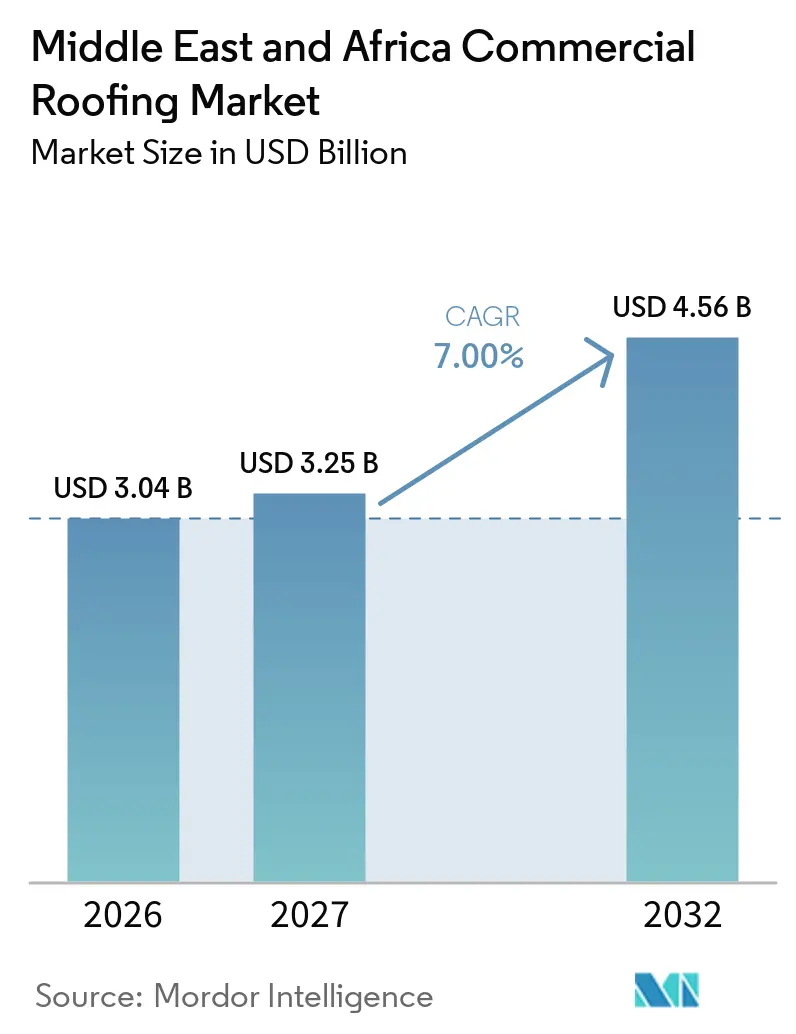
Se espera que el tamaño del Mercado de Techado Comercial en Oriente Medio y África aumente de 3,04 mil millones de USD en 2026 a 3,25 mil millones de USD en 2027 y alcance los 4,56 mil millones de USD en 2032, creciendo a una CAGR del 7% durante el período 2027-2032.
La inversión pública en aeropuertos, puertos, zonas económicas especiales y parques logísticos está ampliando la cartera de proyectos para grandes sistemas de cubierta en toda la región. Estos desarrollos incorporan las decisiones de techado en etapas más tempranas del diseño del proyecto, ya que las estructuras de gran luz requieren decisiones coordinadas sobre drenaje, aislamiento, impermeabilización, acceso y mantenimiento. Las normativas energéticas también están orientando las especificaciones de los proyectos hacia conjuntos de cubierta aislados, reflectantes e impermeables, en lugar de productos básicos de reemplazo. Los fabricantes con soporte técnico local, instaladores certificados, producción regional y una gestión práctica de garantías están mejor posicionados para atender proyectos complejos y gestionar el proceso de entrega. El mercado de techado comercial en Oriente Medio y África se beneficia, por tanto, de una combinación de volumen de nueva construcción, trabajos de reemplazo de mayor valor y una creciente necesidad de documentación de rendimiento en áreas urbanas consolidadas.
Conclusiones Clave del Informe
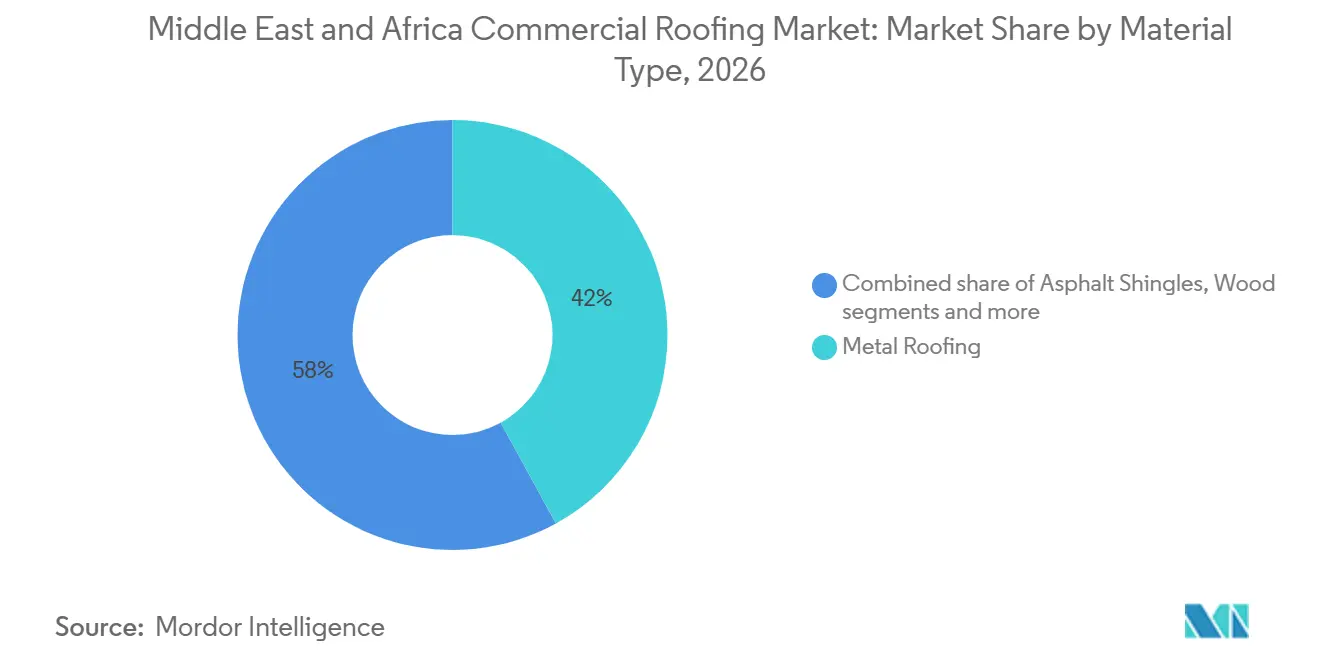
- Por tipo de material, el techado metálico representó el 42,00% de la participación del mercado de techado comercial en Oriente Medio y África en 2026, mientras que se prevé que las membranas monocapa crezcan a una CAGR del 7,50% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 78,00% de la participación del mercado de techado comercial en Oriente Medio y África en 2026 y se prevé que crezca a una CAGR del 7,60% hasta 2032.
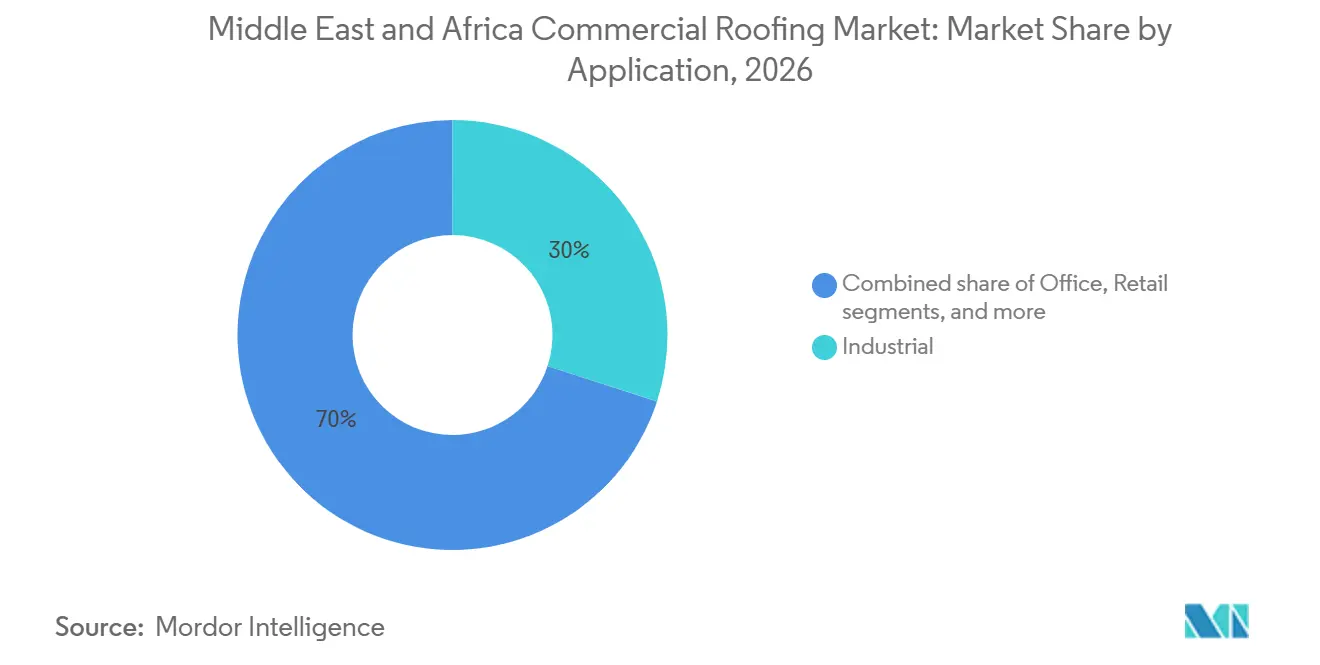
- Por aplicación, el sector industrial representó el 30,00% del tamaño del mercado de techado comercial en Oriente Medio y África en 2026 y se prevé que crezca a una CAGR del 7,80% hasta 2032.
- Por geografía, Arabia Saudita representó el 28,00% de la participación del mercado de techado comercial en Oriente Medio y África en 2026, mientras que se prevé que los Emiratos Árabes Unidos crezcan a una CAGR del 8,00% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcción de Aeropuertos, Zonas Francas y Centros Logísticos | +2% | Arabia Saudita, EAU, Turquía, Egipto | Corto plazo (≤ 2 años) |
| Demanda de Cubiertas Reflectantes y Aisladas en Climas Cálidos | +1.5% | Arabia Saudita, EAU, Norte de África | Mediano plazo (2-4 años) |
| Diversificación Industrial y Zonas Económicas Especiales | +1.2% | Arabia Saudita, EAU, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Requisitos de Construcción Sostenible en Nuevos Distritos Urbanos | +1% | EAU, Arabia Saudita, Turquía | Largo plazo (≥ 4 años) |
| Desarrollo de Puertos, Almacenes y Centros de Datos | +0.8% | Arabia Saudita, EAU, Egipto, Nigeria | Corto plazo (≤ 2 años) |
| Sistemas de Cubierta Ligeros para Instalaciones de Construcción Rápida | +0.6% | Países del GCC y el resto de Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Construcción de Aeropuertos, Zonas Francas y Centros Logísticos Impulsa la Demanda a Corto Plazo
La construcción de aeropuertos, zonas francas y centros logísticos genera una cartera de proyectos constante para el mercado de techado comercial en Oriente Medio y África. Arabia Saudita y los EAU continúan situando la capacidad logística en el centro de sus programas de diversificación. Las grandes instalaciones requieren sistemas de cubierta de gran luz, aislados e impermeables que puedan instalarse sobre amplias superficies de almacenes y terminales. Este requisito favorece a los proveedores que pueden ofrecer soporte de ingeniería, documentación de productos y formación de instaladores junto con los materiales. La concentración de edificios dentro de los distritos aeroportuarios y portuarios también puede mejorar la visibilidad de la contratación, ya que varias instalaciones se planifican dentro de la misma área de desarrollo. Estos grupos de proyectos generan demanda recurrente de sistemas de cubierta a través de la construcción, el equipamiento y los trabajos de mantenimiento posteriores.
La Demanda de Cubiertas Reflectantes y Aisladas Modifica los Requisitos de Materiales
Las altas temperaturas están incrementando la demanda de sistemas de techado que combinan aislamiento, impermeabilización y superficies reflectantes. El mercado de techado comercial en Oriente Medio y África se ve afectado por normativas que vinculan el rendimiento de la cubierta con los resultados energéticos del edificio. Los requisitos de Arabia Saudita y los EAU fomentan la elección de materiales que reduzcan la ganancia de calor solar y apoyen los objetivos de eficiencia energética de los edificios. Ras Al Khaimah emitió el Reglamento de Construcción Sostenible Barjeel 13 en julio de 2025, extendiendo los requisitos de construcción sostenible a las jurisdicciones locales pertinentes[1]. Por tanto, es más probable que los promotores seleccionen conjuntos completos de cubierta en lugar de aplicar únicamente un revestimiento superficial. Esta preferencia aumenta la importancia de la compatibilidad del sistema entre membranas, aislamiento, capas de control de vapor y acabados de cubierta.
La Diversificación Industrial y las Zonas Económicas Especiales Amplían la Nueva Construcción
La diversificación industrial está impulsando proyectos de fábricas, ensamblaje, almacenamiento y procesamiento en varios países de Oriente Medio y África. El mercado de techado comercial en Oriente Medio y África se beneficia de proyectos que requieren sistemas de cubierta duraderos para instalaciones de fabricación y logística. Las zonas económicas especiales pueden atraer a ocupantes internacionales que buscan estándares de construcción uniformes en sus operaciones regionales. Estos ocupantes a menudo necesitan paneles aislados o membranas que cumplan con los requisitos documentados de rendimiento térmico, contra incendios e impermeabilización. Los nuevos proyectos industriales también incentivan a los contratistas locales a desarrollar capacidades en conjuntos de cubierta de mayor tamaño y métodos de instalación más especializados. La base de contratistas resultante puede apoyar futuros trabajos de reemplazo una vez finalizada la fase inicial de desarrollo.
Los Requisitos de Construcción Sostenible Definen las Especificaciones a Largo Plazo
Los requisitos de construcción sostenible están orientando las especificaciones de cubiertas comerciales hacia un rendimiento térmico y de reflectancia medible. El mercado de techado comercial en Oriente Medio y África está expuesto a este cambio porque los conjuntos de cubierta tienen un papel directo en la demanda de refrigeración y el rendimiento de la envolvente del edificio. El Municipio de la Ciudad de Abu Dabi informó en enero de 2025 que 304 proyectos en diseño y 81 proyectos en construcción habían cumplido con los estándares de Calificación Pearl de Estidama, lo que demuestra que el cumplimiento de la construcción sostenible está integrado en la ejecución de proyectos[2]. El cambio regulatorio es más significativo cuando se refleja en la aprobación de planificación, los documentos de contratación y las garantías del proyecto. Los proveedores con equipos técnicos locales pueden ayudar a los promotores a interpretar estos requisitos y especificar los sistemas adecuados. Esta función puede mejorar el acceso del proveedor a las decisiones de diseño en etapas tempranas, en lugar de limitarlo al suministro de materiales basado en el precio. Con el tiempo, los requisitos de rendimiento comunes también pueden fomentar la inversión en capacidad de fabricación y certificación regional.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Calor Extremo y Restricciones de Almacenamiento de Materiales | -0.8% | Arabia Saudita, EAU, Norte de África | Corto plazo (≤ 2 años) |
| Producción Local Limitada de Membranas Especiales | -0.6% | Países del GCC y África Subsahariana | Mediano plazo (2-4 años) |
| Escasez de Agua que Limita las Aplicaciones de Cubiertas Verdes | -0.5% | Península Arábiga y Norte de África | Largo plazo (≥ 4 años) |
| Concentración de Promotores y Volatilidad en la Licitación | -0.4% | Arabia Saudita, EAU, Egipto | Mediano plazo (2-4 años) |
| Escasez de Aplicadores Certificados Fuera de las Principales Ciudades | -0.3% | África y ciudades secundarias del GCC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Calor Extremo, la Escasez de Agua y las Restricciones de Instalación Reducen la Productividad
Las temperaturas extremas de verano reducen el período de instalación viable para varios materiales de techado y métodos de aplicación. En el mercado de techado comercial en Oriente Medio y África, las altas temperaturas pueden afectar el curado de adhesivos, el almacenamiento de materiales y la programación de actividades con trabajo en caliente. Los contratistas necesitan una planificación de obra más rigurosa y almacenamiento protegido para mantener los materiales sensibles al calor dentro de los requisitos del producto. La escasez de agua también limita el uso práctico de sistemas de cubiertas verdes en la Península Arábiga y el Norte de África, incluso donde estos sistemas podrían apoyar objetivos más amplios del edificio. Estas condiciones favorecen a los contratistas con procedimientos establecidos de gestión del calor, logística confiable y experiencia con las normativas locales de obra. También pueden ralentizar la adopción de sistemas más nuevos que tienen rangos de temperatura de aplicación estrechos.
La Dependencia del Suministro, la Volatilidad en la Licitación y las Brechas de Instaladores Limitan la Entrega
La producción local limitada de membranas especiales deja a muchos proyectos dependientes de sistemas importados de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo. Esta exposición puede añadir riesgos de flete, divisas y plazos de entrega al mercado de techado comercial en Oriente Medio y África. La volatilidad en la licitación puede agravar este riesgo cuando el calendario del proyecto y los nombramientos de contratistas cambian después de que los materiales han sido especificados. La escasez de aplicadores certificados fuera de las principales ciudades puede limitar aún más el uso de sistemas premium en ubicaciones en desarrollo. La colaboración de Pleko con Protan en 2025 muestra cómo la distribución local y el soporte técnico pueden abordar parcialmente el acceso a sistemas especiales[3]. Una fabricación local más amplia y la formación de instaladores reduciría estas restricciones, aunque ambas requieren volúmenes de proyectos sostenidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Techado Metálico Lidera la Demanda Industrial Mientras las Membranas Monocapa AvanzanEl techado metálico representó el 42,00% del tamaño del mercado de techado comercial en Oriente Medio y África en 2026. Su posición refleja la demanda de almacenes, estructuras aeroportuarias, fábricas e instalaciones de zonas económicas especiales que necesitan grandes luces de cubierta e instalación rápida. Los sistemas de costura alzada y los paneles sándwich aislados son adecuados para estos tipos de edificios porque combinan protección frente a la intemperie con rendimiento térmico. Su base de contratistas consolidada también apoya un uso consistente en los principales proyectos de nueva construcción. En Turquía, la construcción de cubiertas industriales continúa proporcionando una base de materiales que se alinea con la demanda de proyectos logísticos y de fabricación del Golfo. La similitud en las necesidades de construcción en estas áreas apoya el uso continuado de sistemas metálicos en el trabajo comercial regional.
Se prevé que las membranas monocapa crezcan a una CAGR del 7,50% hasta 2032, convirtiéndolas en el grupo de materiales de mayor crecimiento. Las membranas de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo son relevantes para cubiertas planas que requieren rendimiento de reflectancia e impermeabilización. Su compatibilidad con los sistemas de montaje de paneles solares fotovoltaicos en cubierta también apoya su uso en nuevas instalaciones logísticas y comerciales. Las membranas bituminosas y de betún modificado siguen siendo relevantes en proyectos convencionales de cubierta plana, especialmente donde la familiaridad del instalador y el suministro local son importantes. Las tejas asfálticas, las tejas de arcilla y hormigón, y la madera siguen siendo opciones más limitadas para áreas patrimoniales, proyectos de villas y aplicaciones de cubierta inclinada. La espuma de poliuretano proyectado y los revestimientos aplicados en líquido también conservan un papel donde el acceso para el retechado o las operaciones del edificio dificultan el reemplazo completo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Nueva Construcción Domina Mientras los Trabajos de Reemplazo Aumentan el ValorLa nueva construcción representó el 78,00% del tamaño del mercado de techado comercial en Oriente Medio y África en 2026 y se prevé que crezca a una CAGR del 7,60% hasta 2032. Esta posición refleja el continuo desarrollo de infraestructuras, distritos industriales, aeropuertos y almacenes en el GCC, Turquía y partes de África. Los nuevos proyectos permiten a los promotores integrar aislamiento, membranas, detalles preparados para energía solar y drenaje en el diseño original. También ofrecen a los proveedores de sistemas la oportunidad de influir en las especificaciones antes de que comience la licitación de contratistas. Esta participación temprana puede aumentar el valor del soporte técnico y las ofertas de garantía. También puede reducir el énfasis en el precio unitario de los materiales cuando los proyectos implican requisitos más complejos de envolvente del edificio.
El retechado y el reemplazo representan una menor proporción del volumen, pero pueden tener un mayor valor de material por metro cuadrado. Los edificios comerciales más antiguos a menudo necesitan renovaciones completas cuando las láminas de betún existentes o los sistemas metálicos tempranos llegan al final de su vida útil. Los proyectos de reemplazo pueden requerir que el aislamiento, el control de vapor, la reflectancia y la impermeabilización se aborden conjuntamente para cumplir con las expectativas actuales de construcción. En Sudáfrica, las propiedades logísticas y minoristas maduras proporcionan una base para la demanda de reemplazo a medida que los propietarios buscan menores costos de refrigeración y mayor durabilidad. La actividad de reconstrucción y rehabilitación de Turquía también apoya el trabajo en sistemas de cubierta donde el rendimiento del edificio y la certificación forman parte de programas de actualización más amplios. Estas condiciones proporcionan a la industria de techado comercial en Oriente Medio y África una fuente recurrente de demanda junto con la mayor base de nueva construcción.
Por Aplicación:
El Sector Industrial Marca el Ritmo del CrecimientoEl sector industrial representó el 30,00% del tamaño del mercado de techado comercial en Oriente Medio y África en 2026. Se prevé que este grupo de aplicaciones crezca a una CAGR del 7,80% hasta 2032, que es la tasa de crecimiento más alta entre las aplicaciones enumeradas en la investigación suministrada. Los almacenes necesitan grandes superficies de cubierta continuas que protejan el inventario, gestionen el calor y apoyen operaciones internas eficientes. El crecimiento del almacenamiento portuario, las zonas logísticas aeroportuarias y las instalaciones de zonas francas crea, por tanto, una necesidad directa de conjuntos de cubierta aislados e impermeabilizados. La planificación de energía solar en cubierta puede añadir otra consideración de diseño, ya que las superficies de cubierta necesitan rutas de carga adecuadas y compatibilidad del sistema. Estos requisitos apoyan la demanda de productos diseñados como conjuntos integrados en lugar de capas individuales.
Las propiedades minoristas continúan utilizando membranas y sistemas aplicados en líquido en cubiertas planas, especialmente donde los propietarios gestionan los requisitos de refrigeración y el mantenimiento programado. La construcción de oficinas en Riad y Abu Dabi puede generar demanda de sistemas que apoyen los objetivos de construcción sostenible y la documentación formal del proyecto. Los activos de salud, hostelería y educación forman el grupo de aplicaciones restante y tienen sus propias necesidades de rendimiento relacionadas con la continuidad de las operaciones y el confort del edificio. Estas instalaciones pueden requerir una programación cuidadosa de la instalación porque las cubiertas deben actualizarse con una interrupción mínima para los ocupantes. Los sistemas premium pueden ser atractivos donde las garantías más largas y las menores necesidades de mantenimiento son importantes para los propietarios de inmuebles. El mercado de techado comercial en Oriente Medio y África puede, por tanto, atender aplicaciones variadas, aunque las instalaciones logísticas siguen siendo la principal área de crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Arabia Saudita representó el 28,00% de la participación del mercado de techado comercial en Oriente Medio y África en 2026. Su posición de liderazgo refleja la construcción a gran escala vinculada a la diversificación industrial, las instalaciones logísticas y los planes de infraestructura nacional. Los proyectos de almacenes, aeropuertos y ciudades industriales favorecen los paneles metálicos aislados y los sistemas de membrana de ingeniería. Los requisitos térmicos nacionales y los objetivos de construcción sostenible también aumentan la importancia del rendimiento de la cubierta en el diseño de proyectos comerciales. Sika adquirió Gulf Seal, un productor de membranas de impermeabilización bituminosa con sede en Riad, en noviembre de 2025. La adquisición demuestra que los proveedores internacionales consideran la fabricación local y la distribución establecida como elementos importantes en Arabia Saudita.
Se prevé que los EAU crezcan a una CAGR del 8,00% hasta 2032, la tasa más rápida entre las geografías de la investigación suministrada. El desarrollo aeroportuario y logístico de Dubái, junto con el hinterland del Puerto de Jebel Ali, apoya la demanda de amplios sistemas de cubierta comercial. El proceso de planificación de Abu Dabi también incorpora expectativas de construcción sostenible en los proyectos pertinentes. El Municipio de la Ciudad de Abu Dabi informó en enero de 2025 que 304 proyectos en diseño y 81 proyectos en construcción habían cumplido con los estándares de Calificación Pearl de Estidama. Este entorno favorece a los proveedores que pueden demostrar rendimiento térmico, calidad de instalación y soporte de garantía.
Turquía tiene un papel importante tanto como centro de demanda de techado comercial como posible base de suministro para la región en general. El techado metálico se utiliza ampliamente en la construcción industrial del país, lo que se alinea con los patrones de demanda en los proyectos logísticos y de fabricación del GCC. Sudáfrica tiene una base de edificios comerciales más madura y ofrece oportunidades de reemplazo en propiedades logísticas y minoristas. Los programas de desarrollo de Egipto y las instalaciones logísticas de Nigeria añaden demanda, pero la capacidad de los instaladores puede limitar la adopción de membranas premium en algunas ubicaciones. Catar, Omán, Kuwait y Baréin proporcionan volumen adicional a partir de programas de mantenimiento y proyectos grandes selectivos. El mercado de techado comercial en Oriente Medio y África sigue siendo regionalmente diverso, por lo que los proveedores necesitan diferentes enfoques de producto, distribución y soporte técnico según el país.
Panorama Competitivo
El mercado de techado comercial en Oriente Medio y África tiene una estructura competitiva mixta, con proveedores de sistemas globales compitiendo junto a fabricantes regionales y fabricantes locales. La competencia se basa en el diseño del sistema, el servicio regional, las redes de instaladores, las garantías certificadas y la disponibilidad de materiales, así como en el precio. Sika, Kingspan, Saint-Gobain, Soprema y Carlisle se encuentran entre las empresas globales relevantes para proyectos liderados por especificaciones en la investigación suministrada. Las grandes licitaciones comerciales tienden a favorecer a las empresas que pueden apoyar a los equipos de diseño y documentar el rendimiento del producto. Los fabricantes locales siguen siendo importantes porque comprenden los procedimientos de licitación y las relaciones con los contratistas. Esto crea espacio tanto para marcas internacionales como para participantes regionales.
Sika reforzó su presencia en Arabia Saudita mediante la adquisición de Gulf Seal en noviembre de 2025. En marzo de 2026, Sika cerró la adquisición de Akkim, ampliando su alcance en adhesivos y sellantes en Turquía y los mercados regionales relacionados. Estos movimientos apoyan una estrategia más amplia de construir capacidad local de producto y distribución cerca de las principales áreas de crecimiento. Pleko también inició una colaboración estratégica con Protan en julio de 2025 para distribuir sistemas de techado e impermeabilización de PVC y TPO en Oriente Medio. Este acuerdo combina soporte disponible localmente con tecnología europea de membrana monocapa. Dichas asociaciones pueden mejorar el acceso a productos especiales donde la fabricación local sigue siendo limitada.
La tecnología y la calidad del servicio se están convirtiendo en formas más claras de diferenciación en el mercado de techado comercial en Oriente Medio y África. Los proveedores que ofrecen superficies compatibles con energía solar, registros digitales de garantía y documentación de modelado de información de construcción pueden ser más relevantes en proyectos complejos. Las empresas con equipos técnicos en ciudades secundarias del GCC y mercados africanos pueden encontrar oportunidades donde la cobertura directa de las marcas globales es menos extensa. La producción regional también puede ayudar a los proveedores a responder a las preocupaciones sobre plazos de entrega y flete que afectan a las membranas importadas. Sin embargo, los productos premium siguen dependiendo de una instalación certificada y una supervisión constante del proyecto. Las posiciones competitivas más sólidas, por tanto, probablemente combinen materiales probados con capacidad de ejecución local.
Líderes de la Industria de Techado Comercial en Oriente Medio y África
-
Holcim
-
Saint-Gobain
-
Sika AG
-
Kingspan Group plc
-
Soprema Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Techado Comercial en Oriente Medio y África Empresas cubiertas en este informe
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Soprema Group
- Etex Group
- BlueScope Steel
- TechnoNICOL Corporation
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Desarrollos recientes de la industria en Mercado de Techado Comercial en Oriente Medio y África
- Julio de 2026: Mawani, la Autoridad Portuaria Saudita, firmó 7 acuerdos de centros logísticos por valor de 267 millones de USD en el Puerto Islámico de Yeda y la zona de Al Khumrah. JD Logistics se comprometió con 187 millones de USD para una instalación portuaria de 93.000 metros cuadrados con almacenes refrigerados y secos, creando demanda a corto plazo de techado comercial aislado de gran luz.
- Junio de 2026: Dubai Aviation Engineering Projects avanzó en el Aeropuerto Internacional Al Maktoum de 18.500 millones de USD para operaciones en 2032. Entre los contratos que se preparaban para su adjudicación se encontraban paquetes de fachada y techado que cubrían 1,5 millones de metros cuadrados.
- Marzo de 2026: Sika AG cerró su adquisición de Akkim, un fabricante de adhesivos y sellantes con sede en Turquía, reforzando su alcance de distribución en Europa del Este, Asia Central, Oriente Medio y Norte de África y ampliando su cartera de productos adyacentes al techado comercial en Oriente Medio y África.
Alcance del Informe del Mercado de Techado Comercial en Oriente Medio y África
Resumen de la segmentación
| Tejas Asfálticas |
| Tejas de Arcilla y Hormigón |
| Techado Metálico |
| Membranas Bituminosas / de Betún Modificado |
| Membranas Monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva Construcción |
| Retechado y Reemplazo |
| Comercio Minorista |
| Oficinas |
| Industrial |
| Otros |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Turquía |
| Sudáfrica |
| Nigeria |
| Egipto |
| Resto de Oriente Medio |
| Por Tipo de Material | Tejas Asfálticas |
| Tejas de Arcilla y Hormigón | |
| Techado Metálico | |
| Membranas Bituminosas / de Betún Modificado | |
| Membranas Monocapa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por Tipo de Construcción | Nueva Construcción |
| Retechado y Reemplazo | |
| Por Aplicación | Comercio Minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Por Países | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de la demanda de techado comercial en Oriente Medio y África?
Se valora en 3,04 mil millones de USD en 2026, 3,25 mil millones de USD en 2027, y se proyecta que alcance los 4,56 mil millones de USD en 2032 a una CAGR del 7,00%. La infraestructura pública, las instalaciones logísticas, las normativas de rendimiento energético y los proyectos de reemplazo respaldan estas perspectivas.
¿Qué material tiene la mayor participación en el techado comercial en Oriente Medio y África?
El techado metálico lidera con una participación del 42,00% en 2026, respaldado por la construcción de almacenes, aeropuertos e instalaciones industriales. Las grandes luces, la instalación rápida y el rendimiento térmico lo hacen adecuado para muchas grandes estructuras comerciales.
¿Qué material de cubierta crece más rápido en la región?
Se prevé que las membranas monocapa crezcan a una CAGR del 7,50% hasta 2032 porque apoyan cubiertas reflectantes y sistemas de paneles solares fotovoltaicos en cubierta. La categoría incluye sistemas de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo.
¿Por qué son importantes las instalaciones logísticas para los proveedores de cubiertas comerciales?
Las instalaciones industriales y logísticas representaron el 30,00% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 7,80% hasta 2032. Estos edificios requieren amplias superficies de cubierta continuas con aislamiento, impermeabilización, drenaje y características preparadas para energía solar.
¿Qué país lidera la demanda de techado comercial en la región?
Arabia Saudita lidera con una participación del 28,00% en 2026, respaldada por el desarrollo industrial, logístico y de infraestructuras. Su base de proyectos también incrementa la demanda de fabricación regional, soporte técnico y capacidad de instalación establecida.
¿Qué geografía se espera que crezca más rápido hasta 2032?
Se prevé que los Emiratos Árabes Unidos crezcan a una CAGR del 8,00%, respaldados por la actividad aeroportuaria, logística y de construcción sostenible. Los proveedores que pueden demostrar rendimiento térmico y soporte de garantía confiable están bien posicionados para proyectos impulsados por especificaciones.