
中東・アフリカ商業用屋根葺き市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.04 十億米ドル |
| 市場規模 (2027) | 3.25 十億米ドル |
| 市場規模 (2032) | 4.56 十億米ドル |
| 成長率 (2027 - 2032) | 7.00 % |
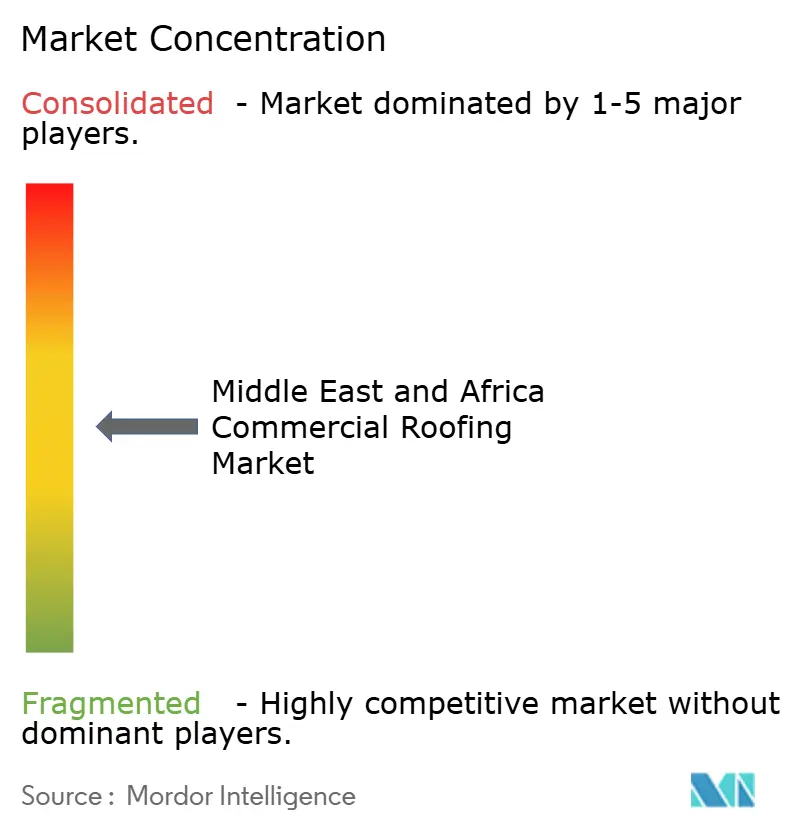
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ商業用屋根葺き市場分析
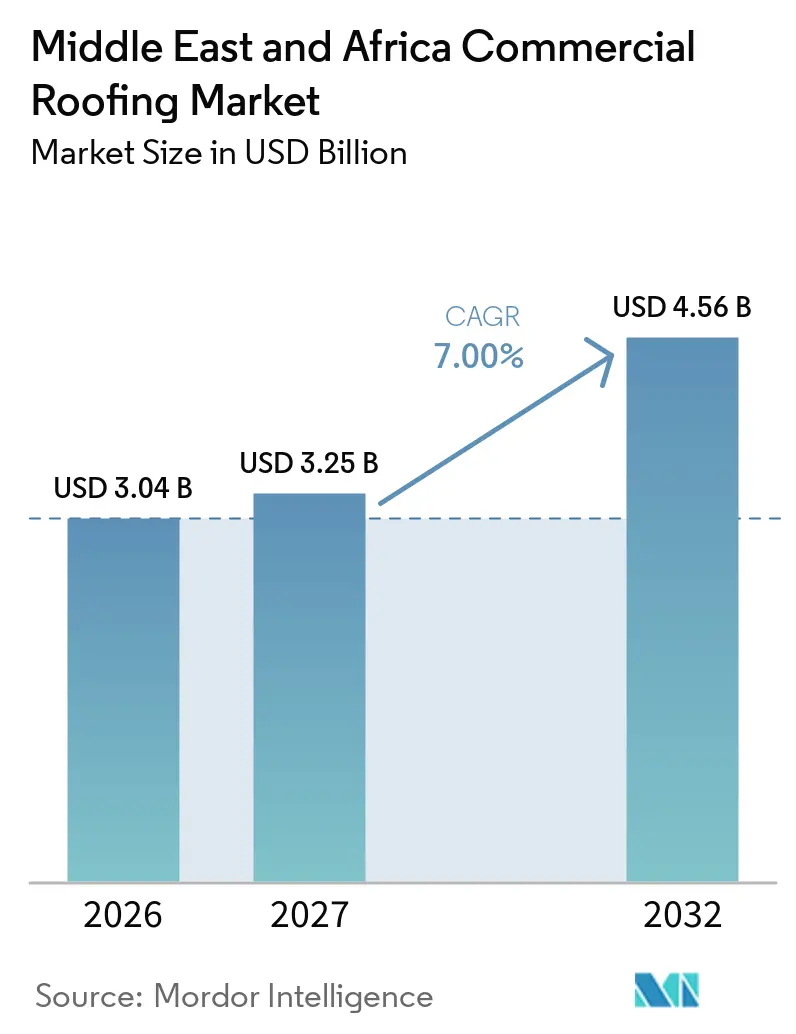
中東・アフリカ商業用屋根葺き市場規模は、2026年の3.04 ビリオン 米ドルから2027年には3.25 ビリオン 米ドルに増加し、2032年までに4.56 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて7%のCAGRで成長します。
空港、港湾、特別経済区、物流パークへの公共投資が、地域全体における大型屋根システムのプロジェクトパイプラインを拡大しています。これらの開発は、長スパン構造物が排水、断熱、防水、アクセス、メンテナンスに関する調整された選択を必要とするため、屋根葺きに関する意思決定をプロジェクト設計の早期段階に組み込んでいます。エネルギー規制もまた、プロジェクト仕様を基本的な交換製品ではなく、断熱・反射・防水性能を備えた屋根アセンブリへと移行させています。地域の技術サポート、認定施工業者、地域生産、および実用的な保証管理を備えたメーカーは、複雑なプロジェクトへの対応と引き渡しプセスの管理においてより有利な立場にあります。したがって、中東・アフリカ商業用屋根葺き市場は、新規建設量、高付加価値の葺き替え工事、および既成市街地における性能文書化の高まるニーズの組み合わせから恩恵を受けています。
レポートの主要ポイント
- 材料タイプ別では、金属屋根葺きが2026年の中東・アフリカ商業用屋根葺き市場シェアの42.00%を占め、シングルプライ膜は2032年までに7.50%のCAGRで成長すると予測されています。
- 建設タイプ別では、新規建設が2026年の中東・アフリカ商業用屋根葺き市場シェアの78.00%を占め、2032年までに7.60%のCAGRで成長すると予測されています。
- 用途別では、産業用が2026年の中東・アフリカ商業用屋根葺き市場規模の30.00%を占め、2032年までに7.80%のCAGRで成長すると予測されています。
- 地域別では、サウジアラビアが2026年の中東・アフリカ商業用屋根葺き市場シェアの28.00%を占め、アラブ首長国連邦は2032年までに8.00%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 空港、フリーゾーン、 物流ハブの建設 | +2% | サウジアラビア、UAE、トルコ、エジプト | 短期(2年以内) |
| 高温気候における反射・断熱屋根 の需要 | +1.5% | サウジアラビア、UAE、北アフリカ | 中期(2〜4年) |
| 産業多様化と 特別経済区 | +1.2% | サウジアラビア、UAE、エジプト、南 アフリカ | 中期(2〜4年) |
| 新興都市地区における グリーンビルディング要件 | +1% | UAE、サウジアラビア、トルコ | 長期(4年以上) |
| 港湾、倉庫、データセンター の開発 | +0.8% | サウジアラビア、UAE、エジプト、ナイジェリア | 短期(2年以内) |
| 急速建設施設向けの 軽量屋根システム | +0.6% | GCC諸国および広域MEA | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
空港・フリーゾーン・物流ハブの建設が近期需要を支援
空港、フリーゾーン、物流ハブの建設は、中東・アフリカ商業用屋根葺き市場に安定したプロジェクトパイプラインをもたらしています。サウジアラビアとUAEは、より広範な多様化プログラムの中心に物流能力を引き続き位置づけています。大型施設は、広大な倉庫およびターミナルの床面積にわたって施工可能な、長スパン・断熱・防水性能を備えた屋根システムを必要とします。この要件は、材料とともにエンジニアリングサポート、製品文書、施工業者トレーニングを提供できるサプライヤーを優遇します。空港・港湾地区内の建物の集中は、複数の施設が同一開発エリア内で計画されるため、調達の可視性を高める可能性もあります。これらのプロジェクトクラスターは、建設、内装工事、その後のメンテナンス作業を通じて屋根システムへの反復需要を生み出します。
反射・断熱屋根の需要が材料要件を変化させる
高温が、断熱、防水、反射面を組み合わせた屋根システムへの需要を高めています。中東・アフリカ商業用屋根葺き市場は、屋根性能と建物エネルギー成果を結びつける規制の影響を受けています。サウジアラビアおよびUAEの要件は、太陽熱得を低減し建物効率目標を支援する材料選択を促進しています。ラアス・アル=ハイマは2025年7月にバルジール13グリーンビルディング規制を発行し、グリーンビルディング要件を関連する地方管轄区域に拡大しました[1]。したがって、開発業者は表面コーティングのみを施すのではなく、完全な屋根アセンブリを選択する可能性が高くなっています。この傾向は、膜材、断熱材、蒸気制御層、屋根仕上げ材間のシステム適合性の重要性を高めています。
産業多様化と特別経済区が新規建設を拡大
産業多様化が、中東・アフリカの複数の国々において工場、組立、保管、加工プロジェクトを支援しています。中東・アフリカ商業用屋根葺き市場は、製造・物流施設に耐久性のある屋根システムを必要とするプロジェクトから恩恵を受けています。特別経済区は、地域事業全体で統一された建設基準を求める国際的な入居者を引き付けることができます。これらの入居者は、文書化された熱性能、防火、防水要件を満たす断熱パネルまたは膜材を必要とすることが多いです。新規産業プロジェクトはまた、地域の請負業者が大型屋根アセンブリおよびより専門的な施工方法における能力を開発することを促進します。その結果として形成される請負業者基盤は、開発の初期段階が終了した後の将来の葺き替え工事を支援することができます。
グリーンビルディング要件が長期仕様を形成
グリーンビルディング要件は、商業用屋根の仕様を測定可能な熱性能および反射率性能へと移行させています。中東・アフリカ商業用屋根葺き市場は、屋根アセンブリが冷房需要および建物外皮性能に直接的な役割を果たすため、この変化にさらされています。アブダビ市役所は2025年1月に、設計中の304プロジェクトおよび建設中の81プロジェクトがエスティダマ・パール評価基準を満たしたと報告し、グリーンビルディングへの適合がプロジェクト実施に組み込まれていることを示しました[2]。規制の変化は、計画承認、調達文書、プロジェクト保証に反映されるときに最も意味を持ちます。地域の技術チームを持つサプライヤーは、開発業者がこれらの要件を解釈し適切なシステムを仕様化するのを支援することができます。この役割は、サプライヤーが価格ベースの材料供給に限定されるのではなく、設計初期段階の意思決定へのアクセスを改善することができます。長期的には、共通の性能要件が地域の製造・認証能力への投資を促進する可能性もあります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極端な高温と材料保管 上の制約 | -0.8% | サウジアラビア、UAE北アフリカ | 短期(2年以内) |
| 特殊膜材の地域生産の 限界 | -0.6% | GCC諸国およびサブサハラ アフリカ | 中期(2〜4年) |
| グリーン屋根適用を制限する 水不足 | -0.5% | アラビア半島および北 アフリカ | 長期(4年以上) |
| 開発業者の集中と 入札の変動性 | -0.4% | サウジアラビア、UAE、エジプト | 中期(2〜4年) |
| 主要都市以外における認定施工業者の 不足 | -0.3% | アフリカおよびGCC二次都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
極端な高温、水の制限、施工上の制約が生産性を低下させる
夏季の極端な高温は、複数の屋根葺き材料および施工方法における作業可能な施工期間を短縮します。中東・アフリカ商業用屋根葺き市場では、高温が接着剤の硬化、材料保管、および熱作業の実施タイミングに影響を与える可能性があります。請負業者は、熱に敏感な材料を製品要件の範囲内に保つために、より強固な現場計画と保護された保管設備を必要とします。水不足はまた、アラビア半島および北アフリカにおけるグリーン屋根システムの実用的な使用を制限しており、これらのシステムがより広範な建物目標を支援できる場合でも同様です。これらの条件は、確立された高温管理手順、信頼性の高い物流、および地域の現場規則に関する経験を持つ請負業者を優遇します。また、適用温度範囲が狭い新しいシステムの採用を遅らせる可能性もあります。
供給依存、入札の変動性、施工業者のギャップが納品を制約
特殊膜材の地域生産の限界により、多くのプロジェクトが輸入された熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、およびポリ塩化ビニルシステムに依存しています。この依存は、中東・アフリカ商業用屋根葺き市場にフレート、為替、リードタイムのリスクを加える可能性があります。入札の変動性は、材料が仕様化された後にプロジェクトのタイミングや請負業者の任命が変更される場合、このリスクを複合させる可能性があります。主要都市以外における認定施工業者の不足は、開発途上地域でのプレミアムシステムの使用をさらに制限する可能性があります。Plekoの2025年のProtan社との協業は、地域の流通と技術サポートが特殊システムへのアクセスを部分的に解決できることを示しています[3]。より広範な地域製造と施工業者トレーニングはこれらの制約を軽減しますが、いずれも持続的なプロジェクト量を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
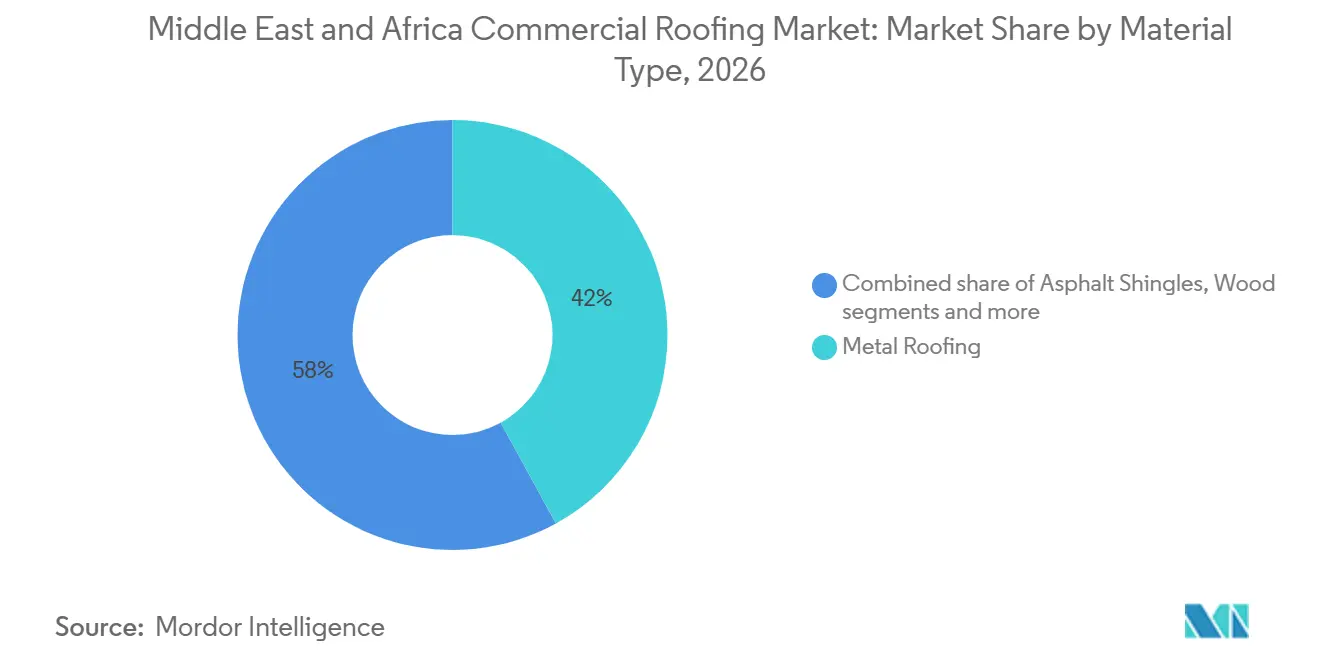
金属屋根葺きが産業需要をリードし、シングルプライ膜が前進金属屋根葺きは2026年の中東・アフリカ商業用屋根葺き市場規模の42.00%を占めました。その地位は、広い屋根スパンと迅速な施工を必要とする倉庫、空港構造物、工場、特別経済区施設からの需要を反映しています。立はぜシステムと断熱サンドイッチパネルは、気象保護と熱性能を組み合わせているため、これらの建物タイプに適しています。その確立された請負業者基盤もまた、主要な新築プロジェクト全体での一貫した使用を支援しています。トルコでは、産業用屋根建設が引き続き、岸の物流・製造プロジェクトからの需要と一致する材料基盤を提供しています。これらの地域における建物ニーズの類似性は、地域の商業工事における金属システムの継続的な使用を支援しています。
シングルプライ膜は2032年までに7.50%のCAGRで成長すると予測されており、最も成長の速い材料グループとなっています。熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、およびポリ塩化ビニル膜は、反射率と防水性能を必要とする陸屋根に適しています。屋上太陽光発電架台システムとの適合性もまた、新しい物流・商業施設での使用を支援しています。ビチューメンおよび改質ビチューメン膜は、特に施工業者の習熟度と地域供給が重要な場合、従来の陸屋根プロジェクトで引き続き重要です。アスファルトシングル、粘土・コンクリートタイル、木材は、歴史的地区、ヴィラプロジェクト、および勾配屋根用途においてより限定的な選択肢にとどまっています。スプレーポリウレタンフォームおよび液体塗布コーティングもまた、屋根の葺き替えアクセスや建物運営が完全な交換を困難にする場合に役割を保持しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
建設タイプ別:
新規建設が支配し、葺き替え工事が価値を高める新規建設は2026年の中東・アフリカ商業用屋根葺き市場規模の78.00%を占め、2032年までに7.60%のCAGRで成長すると予測されています。この地位は、GCC、トルコ、アフリカの一部にわたるインフラ、産業地区、空港、倉庫の継続的な建設を反映しています。新規プロジェクトにより、開発業者は断熱材、膜材、太陽光発電対応の納まり、排水を元の設計に統合することができます。また、請負業者の入札が始まる前に仕様に影響を与える機会をシステムサプライヤーに提供します。この早期関与は、技術サポートと保証提供の価値を高めることができます。また、プロジェクトがより複雑な建物外皮要件を含む場合、単独の材料価格への重点を軽減することもできます。
屋根の葺き替えと交換は量のシェアが小さいですが、平方メートルあたりの材料価値が高い場合があります。既存のビチューメンシートや初期の金属システムが耐用年数に達すると、古い商業ビルは完全なアップグレードを必要とすることが多いです。交換プロジェクトでは、現在の建物要件を満たすために断熱、蒸気制御、反射率、防水を一緒に対処する必要がある場合があります。南アフリカでは、成熟した物流・小売物件が、オーナーが冷房コストの削減と耐久性の向上を求める中で葺き替え需要の基盤を提供しています。トルコの再建・改修活動もまた、建物性能と認証がより広範なアップグレードプログラムの一部である場合、屋根システム工事を支援しています。これらの条件は、中東・アフリカ商業用屋根葺き産業に、より大きな新規建設基盤と並んで反復的な需要源を与えています。
用途別:
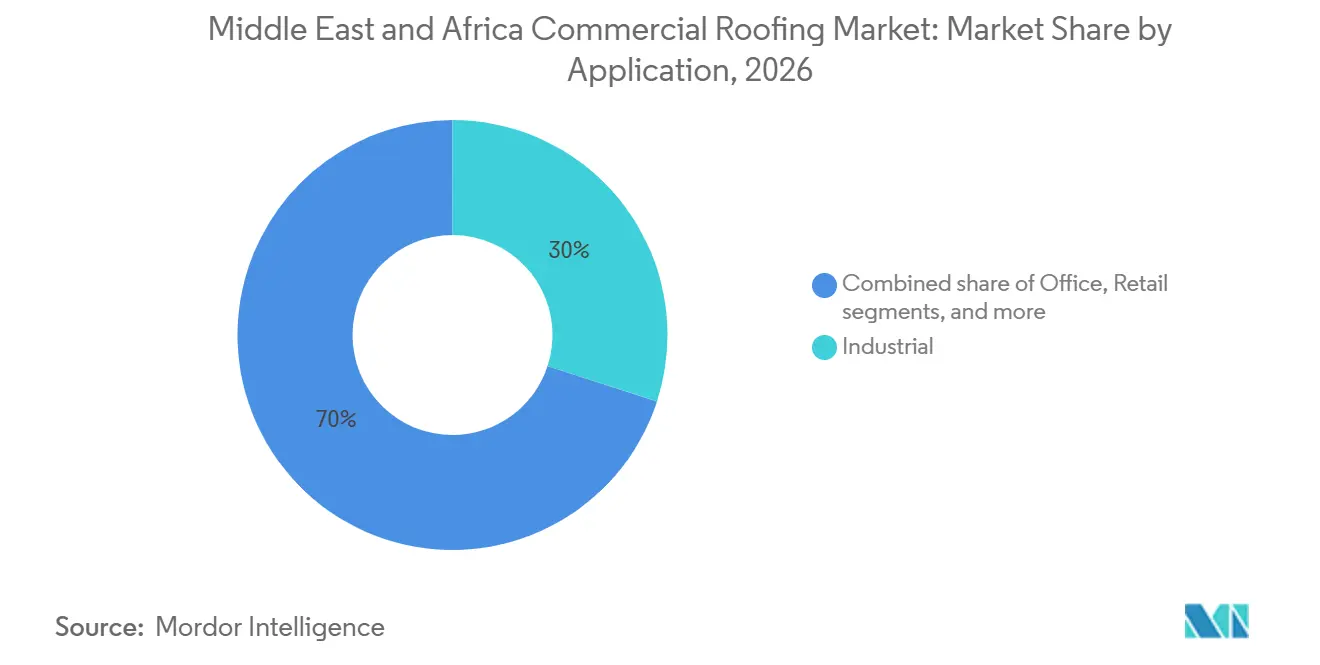
産業用が成のペースを設定産業用は2026年の中東・アフリカ商業用屋根葺き市場規模の30.00%を占めました。この用途グループは2032年までに7.80%のCAGRで成長すると予測されており、提供された調査に記載された用途の中で最も高い成長率です。倉庫は、在庫を保護し、熱を管理し、効率的な内部運営を支援する大型の連続した屋根面を必要とします。港湾側保管、空港物流ゾーン、フリーゾーン施設の成長は、したがって断熱・防水屋根アセンブリへの直接的な需要を生み出します。屋上太陽光発電計画は、屋根面が適切な荷重経路とシステム適合性を必要とするため、別の設計上の考慮事項を加える可能性があります。これらの要件は、個別の層としてではなく統合されたアセンブリとして設計された製品への需要を支援します。
小売物件は、特にオーナーが冷房要件と定期メンテナンスを管理している場合、陸屋根デッキに膜材と液体塗布システムを引き続き使用しています。リヤドとアブダビのオフィス建設は、グリーンビルディング目標と正式なプロジェクト文書化を支援するシステムへの需要を生み出すことができます。医療、ホスピタリティ、教育資産は残りの用途グループを形成し、業務継続性と建物快適性に関連する独自の性能ニーズを持っています。これらの施設は、屋根を入居者への影響を最小限に抑えてアップグレードする必要があるため、慎重な施工スケジューリングを必要とする場合があります。より長い保証と低いメンテナンスニーズが物件オーナーにとって重要な場合、プレミアムシステムは魅力的です。したがって、中東・アフリカ商業用屋根葺き市場は、物流施設が主な成長分野であり続けるものの、多様な用途に対応することができます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
サウジアラビアは2026年の中東・アフリカ商業用屋根葺き市場シェアの28.00%を占めました。その主導的地位は、産業多様化、物流施設、国家インフラ計画に関連した大規模建設を反映しています。倉庫、空港、産業都市プロジェクトは断熱金属パネルとエンジニアリング膜システムを優遇します。国家の熱要件とグリーンビルディング目標もまた、商業プロジェクト設計における屋根性能の重要性を高めています。Sika AGは2025年11月に、ビチューメン防水膜のリヤド拠点メーカーであるGulf Sealを買収しました。この買収は、国際的なサプライヤーがサウジアラビアにおいて地域製造と確立された流通を重要視していることを示しています。
UAEは2032年までに8.00%のCAGRで成長すると予測されており、提供された調査の地域の中で最も速い成長率です。ドバイの空港・物流開発と、ジェベル・アリ港の後背地は、広範な商業用屋根システムへの需要を支援しています。アブダビの計画プロセスもまた、関連プロジェクトにグリーンビルディングへの期待を組み込んでいます。アブダビ市役所は2025年1月に、設計中の304プロジェクトおよび建設中の81プロジェクトがエスティマ・パール評価基準を満たしたと報告しました。この環境は、熱性能、施工品質、保証サポートを実証できるサプライヤーを優遇します。
トルコは、商業用屋根葺きの需要センターとしても、より広い地域への潜在的な供給基盤としても重要な役割を果たしています。金属屋根葺きは同国の産業建設で広く使用されており、GCCの物流・製造プロジェクトにおける需要パターンと一致しています。南アフリカはより成熟した商業建物基盤を持ち、物流・小売物件における葺き替え機会を提供しています。エジプトの開発プログラムとナイジェリアの物流施設が需要を加えていますが、施工業者の能力が一部の地域でのプレミアム膜材の採用を制限する可能性があります。カタール、オマーン、クウェート、バーレーンは、メンテナンスプログラムと選択的な大型プロジェクトから追加の量を提供しています。中東・アフリカ商業用屋根葺き市場は地域的に多様であるため、サプライヤーは国ごとに異なる製品、流通、技術サポートのアプローチを必要とします。
競合ランドスケープ
中東・アフリカ商業用屋根葺き市場は混合した競合構造を持ち、グローバルなシステムサプライヤーが地域メーカーおよび地元の製造業者と競合しています。競争は、価格だけでなく、システム設計、地域サービス、施工業者ネットワーク、認定保証、材料の入手可能性に基づいています。Sika AG、Kingspan、Saint-Gobain、Soprema、Carlisleは、提供された調査において仕様主導プロジェクトに関連するグローバル企業の中に含まれています。大型商業入札は、設計チームをサポートし製品性能を文書化できる企業を優遇する傾向があります。地元の製造業者は入札手続きと請負業者との関係を理解しているため引き続き重要です。これにより、国際ブランドと地域参加者の両方に余地が生まれます。
Sika AGは2025年11月のGulf Seal買収を通じてサウジアラビアでの足場を強化しました。2026年3月、Sika AGはAkkimの買収を完了し、トルコおよび関連する地域市場全体での接着剤・シーラントの展開を拡大しました。これらの動きは、主要な成長エリア近くに地域の製品・流通能力を構築するという広範な戦略を支援しています。Plekoもまた2025年7月にProtanとの戦略的協業を締結し、中東においてPVCおよびTPO屋根葺き・防水システムを流通させることになりました。この取り決めは、地域で利用可能なサポートとヨーロッパのシングルプライ膜技術を組み合わせています。このようなパートナーシップは、地域製造が限られている場合に特殊製品へのアクセスを改善することができます。
技術とサービス品質は、中東・アフリカ商業用屋根葺き市場において差別化のより明確な手段となっています。太陽光発電対応面、デジタル保証記録、建物情報モデリング文書を提供するサプライヤーは、複雑なプロジェクトでより関連性が高くなる可能性があります。GCC二次都市やアフリカ市場に技術チームを持つ企業は、グローバルブランドによる直接カバレッジが少ない地域で機会を見つけることができます。地域生産はまた、輸入膜材に影響するリードタイムとフレートの懸念にサプライヤーが対応するのを助けることができます。しかし、プレミアム製品は依然として認定施工と一貫したプロジェクト監督に依存しています。したがって、最も強い競合ポジションは、実証済みの材料と地域の実行能力を組み合わせたものになる可能性が高いです
中東・アフリカ商業用屋根葺き産業リーダー
-
Holcim
-
Saint-Gobain
-
Sika AG
-
Kingspan Group plc
-
Soprema Group
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ商業用屋根葺き市場 このレポートでカバーされる企業
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Soprema Group
- Etex Group
- BlueScope Steel
- TechnoNICOL Corporation
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
最近の産業開発事情 中東・アフリカ商業用屋根葺き市場
- 2026年7月:サウジ港湾局マワニは、ジェッダ・イスラミック港およびアル・フムラゾーンにおいて総額2億6,700万米ドル相当の7件の物流センター協定に署名しました。JDロジスティクスは、冷蔵・乾燥倉庫を備えた93,000平方メートルの港湾側施設に1億8,700万米ドルを投資することを約束し、大スパン断熱商業用屋根葺きへの近期需要を生み出しています。
- 2026年6月:ドバイ航空エンジニアリングプロジェクトは、2032年の運用に向けて185億米ドル規模のアル・マクトゥーム国際空港を推進しました。150万平方メートルをカバーするファサードおよび屋根葺きパッケージが発注準備中の契約に含まれていました。
- 2026年3月:Sika AGはトルコを拠点とする接着剤・シーラントメーカーAkkimの買収を完了し、東ヨーロッパ、中央アジア、中東、北アフリカ全体での流通展開を強化し、MEA商業用屋根葺き隣接製品ポートフォリオを拡大しました。
中東・アフリカ商業用屋根葺き市場レポートの範囲
セグメンテーション概要
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根葺き |
| ビチューメン・改質ビチューメン膜 |
| シングルプライ膜(TPO、EPDM、PVC) |
| 木材 |
| その他 |
| 新規建設 |
| 屋根の葺き替えと交換 |
| 小売 |
| オフィス |
| 産業用 |
| その他 |
| サウジアラビア |
| アラブ首長国連邦 |
| トルコ |
| 南アフリカ |
| ナイジェリア |
| エジプト |
| 中東その他地域 |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根葺き | |
| ビチューメン・改質ビチューメン膜 | |
| シングルプライ膜(TPO、EPDM、PVC) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新規建設 |
| 屋根の葺き替えと交換 | |
| 用途別 | 小売 |
| オフィス | |
| 産業用 | |
| その他 | |
| 国別 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東その他地域 |
レポートで回答される主要な質問
中東・アフリカにおける商業用屋根葺き需要の価値はいくらですか?
2026年に30.4億米ドル、2027年に32.5億米ドルと評価されており、2032年までに45.6億米ドルに達すると予測されています(CAGR 7.00%)。公共インフラ、物流施設、エネルギー性能規制、および葺き替えプロジェクトがこの見通しを支援しています。
中東・アフリカの商業用屋根葺きで最大のシェアを持つ材料はどれですか?
金属屋根葺きが2026年に42.00%のシェアでリードしており、倉庫、空港、産業建設に支えられています。長スパン、迅速な施工、熱性能が多くの大型商業構造物に適しています。
地域全体で最も速く成長している屋根材料はどれですか?
シングルプライ膜は、反射屋根と屋上太陽光発電システムを支援するため、2032年までに7.50%のCAGRで成長すると予測されています。このカテゴリーには熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニルシステムが含まれます。
物流施設が商業用屋根葺きサプライヤーにとって重要な理由は何ですか?
産業・物流施設は2026年の収益の30.00%を占め、2032年までに7.80%のCAGRで成長すると予測されています。これらの建物は、断熱、防水、排水、太陽光発電対応機能を備えた広大な連続した屋根面を必要とします。
地域における商業用屋根葺きの需要をリードしている国はどこですか?
サウジアラビアが2026年に28.00%のシェアでリードしており、産業、物流、インフラ開発に支えられています。そのプロジェクト基盤はまた、地域製造、技術サポート、確立された施工能力への需要を高めています。
2032年までに最も速く成長すると予想される地域はどこですか?
アラブ首長国連邦は8.00%のCAGRで成長すると予測されており、空港、物流、グリーンビルディング活動に支えられています。熱性能と信頼性の高い保証サポートを実証できるサプライヤーは、仕様主導プロジェクトに向けて有利な立場にあります。