
Marktgröße und Marktanteil für gewerbliche Dachdeckung im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
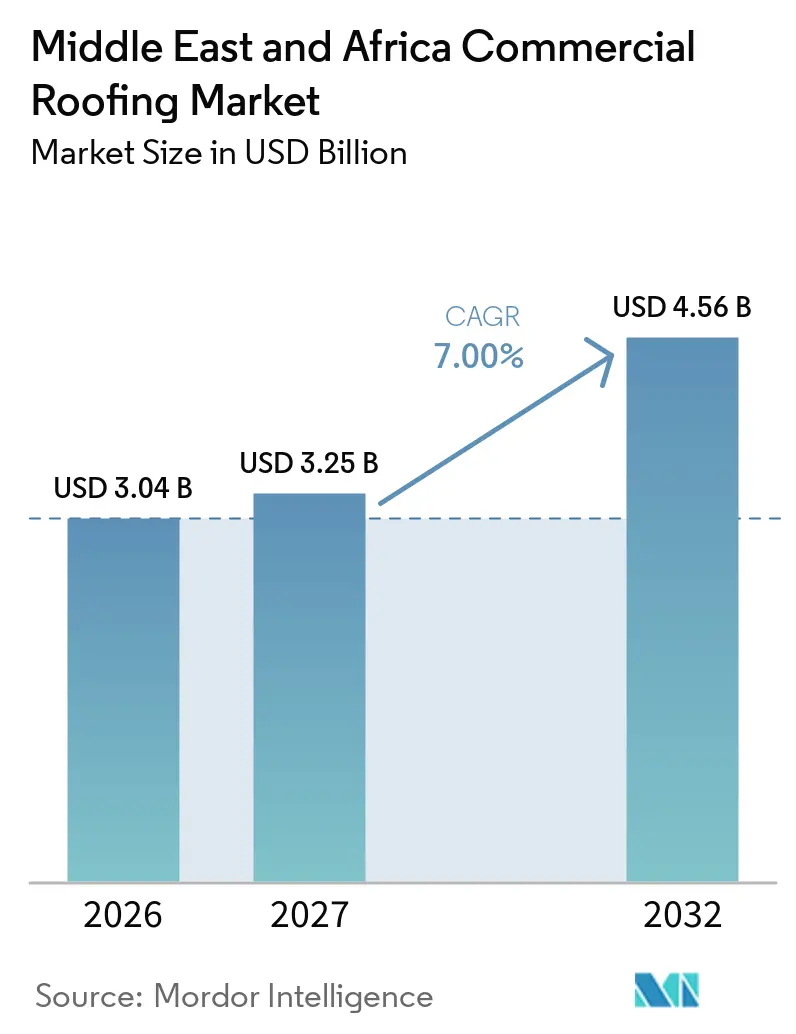
| Marktgröße im Basisjahr (2026) | 3.04 Milliarden US-Dollar |
| Marktgröße (2027) | 3.25 Milliarden US-Dollar |
| Marktgröße (2032) | 4.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.00 % |
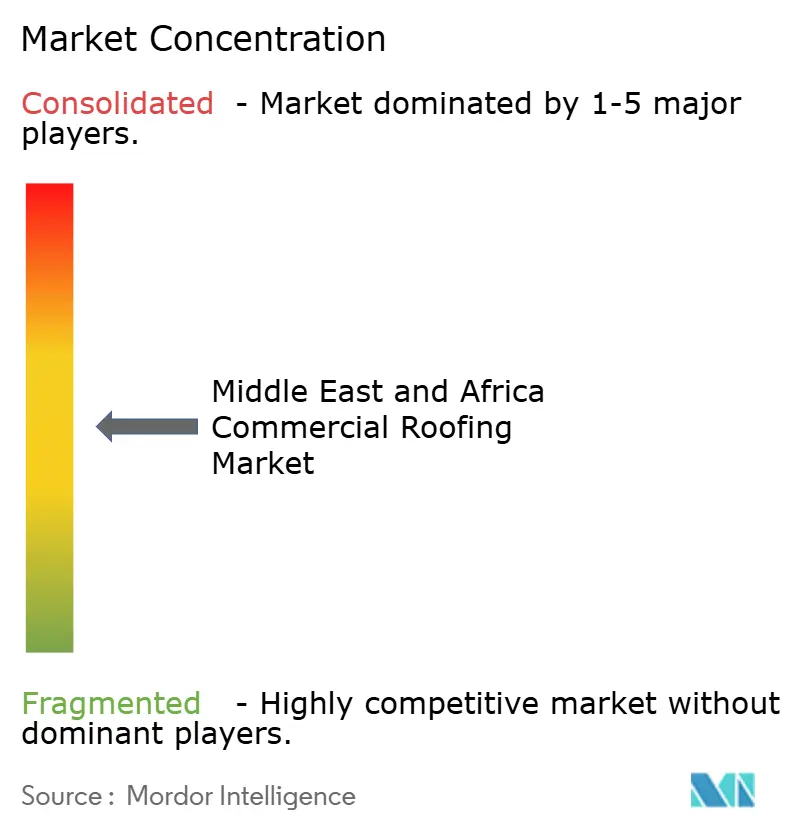
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Dachdeckung im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für gewerbliche Dachdeckung im Nahen Osten und Afrika wird voraussichtlich von 3,04 Milliarden USD im Jahr 2026 auf 3,25 Milliarden USD im Jahr 2027 steigen und bis 2032 4,56 Milliarden USD erreichen, was einem CAGR von 7 % über den Zeitraum 2027–2032 entspricht.
Öffentliche Investitionen in Flughäfen, Häfen, Sonderwirtschaftszonen und Logistikparks erweitern die Projektpipeline für große Dachsysteme in der gesamten Region. Diese Entwicklungen bringen Dachentscheidungen früher in den Projektentwurf ein, da weitgespannte Konstruktionen koordinierte Entscheidungen zu Entwässerung, Dämmung, Abdichtung, Zugänglichkeit und Wartung erfordern. Energievorschriften verlagern Projektspezifikationen ebenfalls hin zu gedämmten, reflektierenden und wasserdichten Dachabdichtungssystemen anstelle einfacher Ersatzprodukte. Hersteller mit lokalem technischen Support, zertifizierten Installateuren, regionaler Produktion und praktischer Garantieverwaltung sind besser positioniert, um komplexe Projekte zu bedienen und den Übergabeprozess zu managen. Der Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika profitiert daher von einer Kombination aus neuem Bauvolumen, höherwertigem Sanierungsgeschäft und einem wachsenden Bedarf an Leistungsdokumentation in etablierten städtischen Gebieten.
Wichtigste Erkenntnisse des Berichts
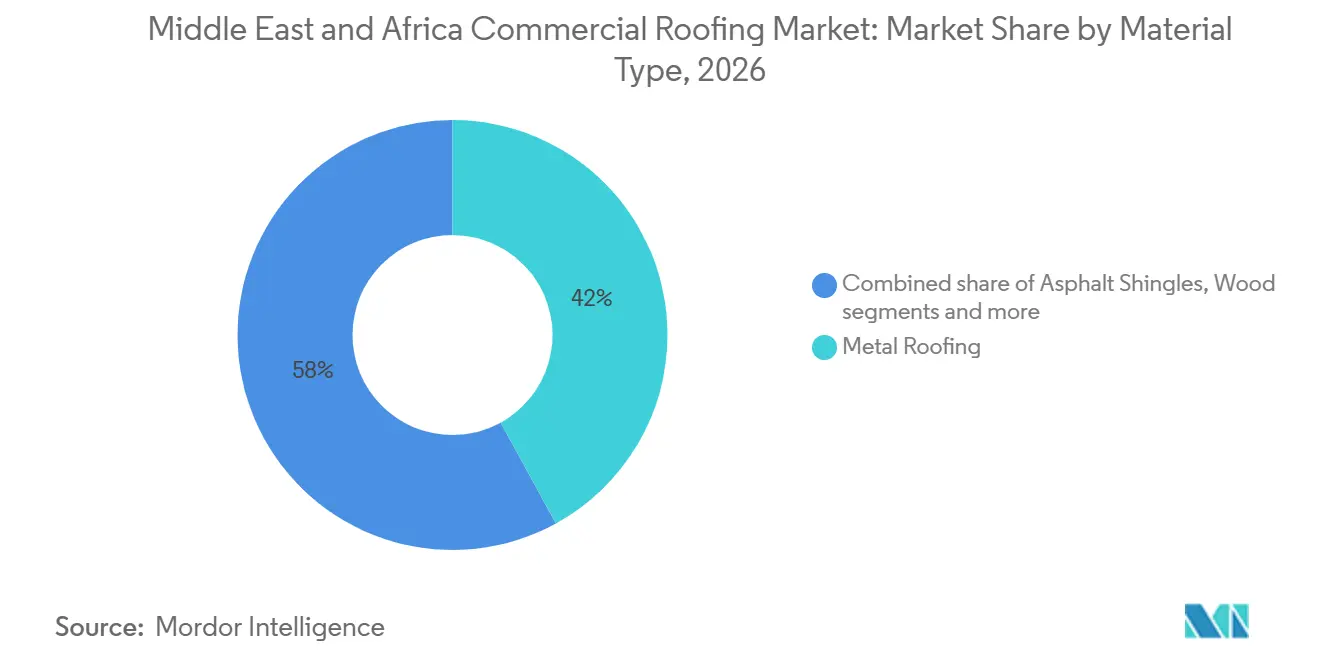
- Nach Materialtyp hielt Metalldachdeckung im Jahr 2026 einen Anteil von 42,00 % am Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika, während Einschichtmembranen bis 2032 voraussichtlich mit einem CAGR von 7,50 % wachsen werden.
- Nach Bautyp hielt Neubau im Jahr 2026 einen Anteil von 78,00 % am Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einem CAGR von 7,60 % wachsen.
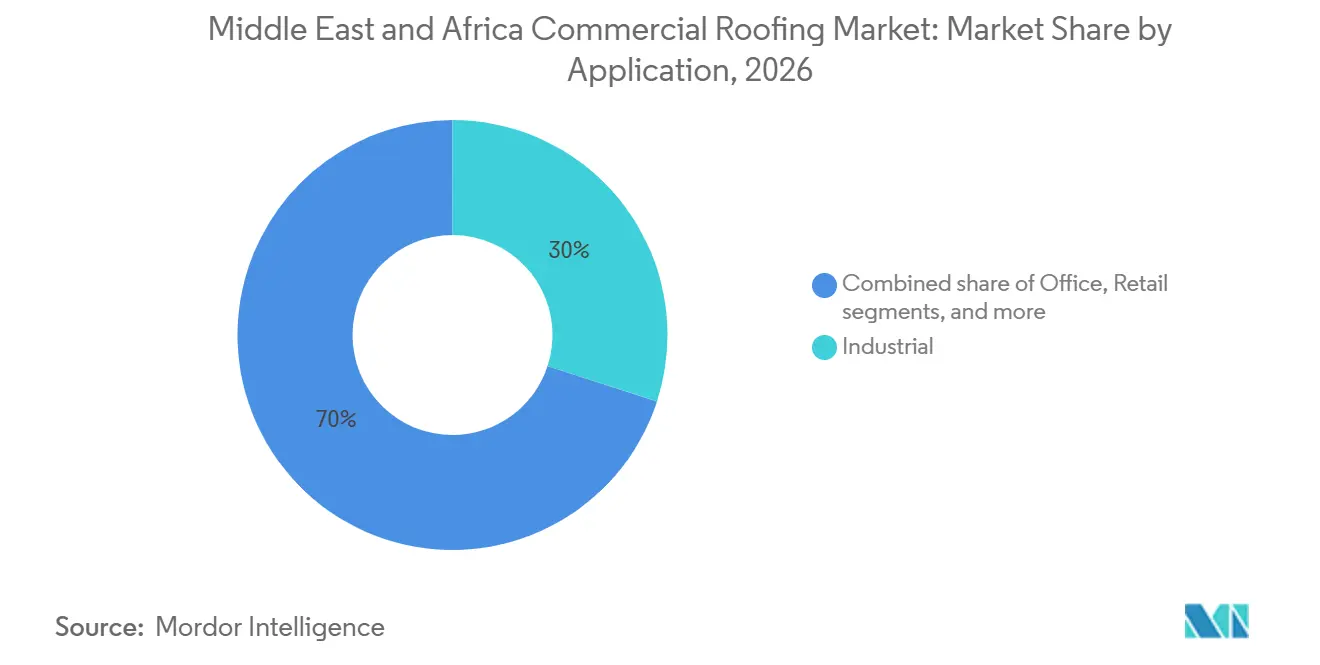
- Nach Anwendung entfiel auf den Industriebereich im Jahr 2026 ein Anteil von 30,00 % an der Marktgröße für gewerbliche Dachdeckung im Nahen Osten und Afrika, und er wird bis 2032 voraussichtlich mit einem CAGR von 7,80 % wachsen.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 28,00 % am Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika, während die Vereinigten Arabischen Emirate bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bau von Flughäfen, Freizonen und Logistikzentren | +2% | Saudi-Arabien, VAE, Türkei, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach reflektierenden und gedämmten Dächern in heißen Klimazonen | +1.5% | Saudi-Arabien, VAE, Nordafrika | Mittelfristig (2–4 Jahre) |
| Industrielle Diversifizierung und Sonderwirtschaftszonen | +1.2% | Saudi-Arabien, VAE, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an nachhaltiges Bauen in neuen Stadtvierteln | +1% | VAE, Saudi-Arabien, Türkei | Langfristig (≥ 4 Jahre) |
| Entwicklung von Häfen, Lagerhäusern und Rechenzentren | +0.8% | Saudi-Arabien, VAE, Ägypten, Nigeria | Kurzfristig (≤ 2 Jahre) |
| Leichtdachsysteme für schnell errichtete Gebäude | +0.6% | GCC-Länder und weiteres MEA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bau von Flughäfen, Freizonen und Logistikzentren stützt die kurzfristige Nachfrage
Der Bau von Flughäfen, Freizonen und Logistikzentren schafft eine stetige Projektpipeline für den Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika. Saudi-Arabien und die VAE stellen Logistikkapazitäten weiterhin in den Mittelpunkt ihrer umfassenderen Diversifizierungsprogramme. Große Anlagen erfordern weitgespannte, gedämmte und wasserdichte Dachsysteme, die über breite Lager- und Terminalflächen installiert werden können. Diese Anforderung begünstigt Lieferanten, die neben Materialien auch Ingenieurunterstützung, Produktdokumentation und Installationsschulungen anbieten können. Die Konzentration von Gebäuden in Flughafen- und Hafengebieten kann auch die Beschaffungstransparenz verbessern, da mehrere Anlagen innerhalb desselben Entwicklungsgebiets geplant werden. Diese Projektcluster erzeugen durch Bau, Ausbau und spätere Wartungsarbeiten eine wiederkehrende Nachfrage nach Dachsystemen.
Nachfrage nach reflektierenden und gedämmten Dächern verändert Materialanforderungen
Hohe Temperaturen steigern die Nachfrage nach Dachsystemen, die Dämmung, Abdichtung und reflektierende Oberflächen kombinieren. Der Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika ist von Vorschriften betroffen, die die Dachleistung mit dem Energieverbrauch von Gebäuden verknüpfen. Saudische und VAE-Anforderungen fördern Materialentscheidungen, die den solaren Wärmeeintrag reduzieren und die Energieeffizienz von Gebäuden unterstützen. Ras Al Khaimah erließ im Juli 2025 die Barjeel 13 Green Building Regulations und erweiterte damit die Anforderungen an nachhaltiges Bauen auf relevante lokale Zuständigkeitsbereiche[1]. Bauträger werden daher eher vollständige Dachabdichtungssysteme wählen, anstatt lediglich eine Oberflächenbeschichtung aufzutragen. Diese Präferenz erhöht die Bedeutung der Systemkompatibilität zwischen Membranen, Dämmung, Dampfsperren und Dachoberflächen.
Industrielle Diversifizierung und Sonderwirtschaftszonen erweitern den Neubau
Die industrielle Diversifizierung unterstützt Fabrik-, Montage-, Lager- und Verarbeitungsprojekte in mehreren Ländern des Nahen Ostens und Afrikas. Der Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika profitiert von Projekten, die langlebige Dachsysteme für Fertigungs- und Logistikanlagen erfordern. Sonderwirtschaftszonen können internationale Nutzer anziehen, die einheitliche Baustandards für ihre regionalen Betriebe suchen. Diese Nutzer benötigen häufig gedämmte Paneele oder Membranen, die dokumentierte thermische, brandschutztechnische und abdichtungstechnische Anforderungen erfüllen. Neue Industrieprojekte fördern auch lokale Auftragnehmer dabei, Kompetenzen in größeren Dachabdichtungssystemen und spezialisierten Installationsmethoden zu entwickeln. Die daraus resultierende Auftragnehmerstruktur kann künftige Sanierungsarbeiten nach Abschluss der ersten Entwicklungsphase unterstützen.
Anforderungen an nachhaltiges Bauen prägen langfristige Spezifikationen
Anforderungen an nachhaltiges Bauen verlagern gewerbliche Dachspezifikationen hin zu messbarer thermischer Leistung und Reflexionsvermögen. Der Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika ist von dieser Veränderung betroffen, da Dachabdichtungssysteme eine direkte Rolle beim Kühlbedarf und der Gebäudehüllenleistung spielen. Die Abu Dhabi City Municipality berichtete im Januar 2025, dass 304 Projekte in der Planungsphase und 81 Projekte in der Bauphase die Estidama Pearl Rating-Standards erfüllt hatten, was zeigt, dass die Einhaltung der Anforderungen an nachhaltiges Bauen in der Projektabwicklung verankert ist[2]. Regulatorische Änderungen sind am bedeutsamsten, wenn sie in Baugenehmigungen, Beschaffungsdokumenten und Projektgarantien widergespiegelt werden. Lieferanten mit lokalen technischen Teams können Bauträgern helfen, diese Anforderungen zu interpretieren und geeignete Systeme zu spezifizieren. Diese Rolle kann den Lieferantenzugang zu frühen Designentscheidungen verbessern, anstatt sie auf eine preisbasierte Materiallieferung zu beschränken. Langfristig können gemeinsame Leistungsanforderungen auch Investitionen in regionale Fertigungs- und Zertifizierungskapazitäten fördern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extreme Hitze und Einschränkungen bei der Materiallagerung | -0.8% | Saudi-Arabien, VAE, Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte lokale Produktion von Spezialmembranen | -0.6% | GCC-Länder und subsaharisches Afrika | Mittelfristig (2–4 Jahre) |
| Wasserknappheit begrenzt Gründach-Anwendungen | -0.5% | Arabische Halbinsel und Nordafrika | Langfristig (≥ 4 Jahre) |
| Konzentration von Bauträgern und Ausschreibungsvolatilität | -0.4% | Saudi-Arabien, VAE, Ägypten | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Installateuren außerhalb der Hauptstädte | -0.3% | Afrika und sekundäre GCC-Städte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Hitze, Wasserknappheit und Installationseinschränkungen verringern die Produktivität
Extreme Sommertemperaturen verkürzen den nutzbaren Installationszeitraum für mehrere Dachmaterialien und Applikationsmethoden. Im Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika können hohe Temperaturen die Aushärtung von Klebstoffen, die Materiallagerung und den Zeitplan für Heißarbeiten beeinträchtigen. Auftragnehmer benötigen eine stärkere Standortplanung und geschützte Lagerung, um wärmeempfindliche Materialien innerhalb der Produktanforderungen zu halten. Wasserknappheit schränkt auch den praktischen Einsatz von Gründachsystemen auf der Arabischen Halbinsel und in Nordafrika ein, selbst dort, wo diese Systeme übergeordnete Gebäudeziele unterstützen könnten. Diese Bedingungen begünstigen Auftragnehmer mit etablierten Wärmemanagementverfahren, zuverlässiger Logistik und Erfahrung mit lokalen Standortvorschriften. Sie können auch die Einführung neuerer Systeme verlangsamen, die enge Applikationstemperaturbereiche aufweisen.
Lieferabhängigkeit, Ausschreibungsvolatilität und Installationslücken schränken die Lieferfähigkeit ein
Die begrenzte lokale Produktion von Spezialmembranen macht viele Projekte abhängig von importierten Systemen aus thermoplastischem Polyolefin, Ethylen-Propylen-Dien-Monomer und Polyvinylchlorid. Diese Abhängigkeit kann dem Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika zusätzliche Fracht-, Währungs- und Vorlaufzeitrisiken hinzufügen. Ausschreibungsvolatilität kann dieses Risiko verstärken, wenn sich Projektzeitpläne und Auftragnehmerbeauftragungen nach der Materialspezifikation ändern. Ein Mangel an zertifizierten Installateuren außerhalb der Hauptstädte kann die Verwendung von Premiumprodukten an Entwicklungsstandorten weiter einschränken. Die Zusammenarbeit von Pleko mit Protan im Jahr 2025 zeigt, wie lokaler Vertrieb und technischer Support den Zugang zu Spezialsystemen teilweise verbessern können[3]. Eine breitere lokale Fertigung und Installationsschulung würde diese Einschränkungen verringern, obwohl beides nachhaltige Projektvolumina erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Metalldachdeckung führt die Industrienachfrage an, während Einschichtmembranen vorrückenMetalldachdeckung hielt im Jahr 2026 einen Anteil von 42,00 % an der Marktgröße für gewerbliche Dachdeckung im Nahen Osten und Afrika. Ihre Position spiegelt die Nachfrage aus Lagerhäusern, Flughafenstrukturen, Fabriken und Anlagen in Sonderwirtschaftszonen wider, die breite Dachspannweiten und eine schnelle Installation benötigen. Stehfalzsysteme und gedämmte Sandwichpaneele sind für diese Gebäudetypen geeignet, da sie Witterungsschutz mit thermischer Leistung verbinden. Ihre etablierte Auftragnehmerstruktur unterstützt auch den konsistenten Einsatz bei großen Neubauprojekten. In der Türkei bietet der industrielle Dachbau weiterhin eine Materialbasis, die mit der Nachfrage aus Golf-Logistik- und Fertigungsprojekten übereinstimmt. Die Ähnlichkeit des Gebäudebedarfs in diesen Bereichen unterstützt den weiteren Einsatz von Metallsystemen in regionalen gewerblichen Projekten.
Einschichtmembranen werden bis 2032 voraussichtlich mit einem CAGR von 7,50 % wachsen und sind damit die am schnellsten wachsende Materialgruppe. Membranen aus thermoplastischem Polyolefin, Ethylen-Propylen-Dien-Monomer und Polyvinylchlorid sind für Flachdächer relevant, die Reflexions- und Abdichtungsleistung erfordern. Ihre Kompatibilität mit Montagesystemen für Photovoltaikanlagen auf Dächern unterstützt auch ihren Einsatz bei neuen Logistik- und Gewerbegebäuden. Bituminöse und modifizierte Bitumenmembranen bleiben bei konventionellen Flachdachprojekten relevant, insbesondere dort, wo Installationsvertrautheit und lokale Versorgung wichtig sind. Asphaltschindeln, Ton- und Betonziegel sowie Holz bleiben begrenztere Optionen für Denkmalschutzbereiche, Villaprojekte und Anwendungen mit geneigten Dächern. Sprühpolyurethanschaum und flüssig aufgetragene Beschichtungen behalten ebenfalls eine Rolle, wo der Zugang zur Dachsanierung oder der Gebäudebetrieb einen vollständigen Ersatz erschweren.

Nach Bautyp:
Neubau dominiert, während Sanierungsarbeiten den Wert steigernNeubau hielt im Jahr 2026 einen Anteil von 78,00 % an der Marktgröße für gewerbliche Dachdeckung im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einem CAGR von 7,60 % wachsen. Diese Position spiegelt den anhaltenden Ausbau von Infrastruktur, Industriegebieten, Flughäfen und Lagerhäusern in den GCC-Ländern, der Türkei und Teilen Afrikas wider. Neue Projekte ermöglichen es Bauträgern, Dämmung, Membranen, solarfertige Details und Entwässerung in das ursprüngliche Design zu integrieren. Sie geben Systemlieferanten auch die Möglichkeit, Spezifikationen zu beeinflussen, bevor die Ausschreibung durch Auftragnehmer beginnt. Diese frühe Einbindung kann den Wert von technischem Support und Garantieangeboten steigern. Sie kann auch die Betonung auf eigenständige Materialpreise verringern, wenn Projekte komplexere Anforderungen an die Gebäudehülle beinhalten.
Dachsanierung und -ersatz machen einen kleineren Volumenanteil aus, können aber einen höheren Materialwert pro Quadratmeter aufweisen. Ältere Gewerbegebäude benötigen häufig vollständige Modernisierungen, wenn vorhandene Bitumenbahnen oder frühe Metallsysteme das Ende ihrer Nutzungsdauer erreichen. Sanierungsprojekte können erfordern, dass Dämmung, Dampfsperre, Reflexionsvermögen und Abdichtung gemeinsam angegangen werden, um aktuelle Gebäudeerwartungen zu erfüllen. In Südafrika bieten ausgereifte Logistik- und Einzelhandelsimmobilien eine Basis für Sanierungsnachfrage, da Eigentümer nach niedrigeren Kühlkosten und verbesserter Langlebigkeit suchen. Die Sanierungs- und Modernisierungsaktivitäten in der Türkei unterstützen ebenfalls Dachsystemarbeiten, bei denen Gebäudeleistung und Zertifizierung Teil umfassenderer Modernisierungsprogramme sind. Diese Bedingungen geben der Branche für gewerbliche Dachdeckung im Nahen Osten und Afrika eine wiederkehrende Nachfragequelle neben der größeren Neubaubasis.
Nach Anwendung:
Industrie gibt das Wachstumstempo vorDer Industriebereich entfiel im Jahr 2026 auf 30,00 % der Marktgröße für gewerbliche Dachdeckung im Nahen Osten und Afrika. Diese Anwendungsgruppe wird bis 2032 voraussichtlich mit einem CAGR von 7,80 % wachsen, was die höchste Wachstumsrate unter den in der vorliegenden Forschung aufgeführten Anwendungen ist. Lagerhäuser benötigen große, durchgehende Dachflächen, die Inventar schützen, Wärme regulieren und einen effizienten internen Betrieb unterstützen. Das Wachstum von hafenseitigen Lagern, Flughafenlogistikzonen und Freizoneneinrichtungen schafft daher einen direkten Bedarf an gedämmten und abgedichteten Dachabdichtungssystemen. Die Planung von Photovoltaikanlagen auf Dächern kann eine weitere Designüberlegung hinzufügen, da Dachflächen geeignete Lastpfade und Systemkompatibilität benötigen. Diese Anforderungen unterstützen die Nachfrage nach Produkten, die als integrierte Systeme und nicht als einzelne Schichten konzipiert sind.
Einzelhandelsimmobilien verwenden weiterhin Membranen und flüssig aufgetragene Systeme auf Flachdächern, insbesondere dort, wo Eigentümer Kühlanforderungen und geplante Wartung verwalten. Bürobau in Riad und Abu Dhabi kann Nachfrage nach Systemen schaffen, die Ziele des nachhaltigen Bauens und eine formale Projektdokumentation unterstützen. Gesundheits-, Gastgewerbe- und Bildungseinrichtungen bilden die verbleibende Anwendungsgruppe und haben eigene Leistungsanforderungen in Bezug auf Betriebskontinuität und Gebäudekomfort. Bei diesen Einrichtungen kann eine sorgfältige Installationsplanung erforderlich sein, da Dächer mit minimaler Störung der Nutzer modernisiert werden müssen. Premiumprodukten können dort attraktiv sein, wo längere Garantien und geringere Wartungsanforderungen für Immobilieneigentümer wichtig sind. Der Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika kann daher vielfältige Anwendungen bedienen, auch wenn Logistikanlagen das wichtigste Wachstumsfeld bleiben.
Geografische Analyse
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 28,00 % am Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika. Seine führende Position spiegelt den großangelegten Bau im Zusammenhang mit industrieller Diversifizierung, Logistikanlagen und nationalen Infrastrukturplänen wider. Lager-, Flughafen- und Industriestadtprojekte bevorzugen gedämmte Metallpaneele und technisch entwickelte Membransysteme. Nationale thermische Anforderungen und Ziele des nachhaltigen Bauens erhöhen auch die Bedeutung der Dachleistung im gewerblichen Projektdesign. Sika AG erwarb Gulf Seal, einen in Riad ansässigen Hersteller von bituminösen Abdichtungsmembranen, im November 2025. Die Übernahme zeigt, dass internationale Lieferanten lokale Fertigung und etablierten Vertrieb in Saudi-Arabien als wichtig erachten.
Die VAE werden bis 2032 voraussichtlich mit einem CAGR von 8,00 % wachsen, der schnellsten Rate unter den in der vorliegenden Forschung aufgeführten Geografien. Dubais Flughafen- und Logistikentwicklung sowie das Hinterland des Jebel Ali Ports unterstützen die Nachfrage nach breiten gewerblichen Dachsystemen. Abu Dhabis Planungsprozess verankert auch Erwartungen an nachhaltiges Bauen in relevanten Projekten. Die Abu Dhabi City Municipality berichtete im Januar 2025, dass 304 Projekte in der Planungsphase und 81 Projekte in der Bauphase die Estidama Pearl Rating-Standards erfüllt hatten. Dieses Umfeld begünstigt Lieferanten, die thermische Leistung, Installationsqualität und Garantieunterstützung nachweisen können.
Die Türkei spielt eine wichtige Rolle sowohl als Nachfragezentrum für gewerbliche Dachdeckung als auch als potenzieller Versorgungsstandort für die weitere Region. Metalldachdeckung wird im industriellen Bau des Landes weit verbreitet eingesetzt, was mit den Nachfragemustern in GCC-Logistik- und Fertigungsprojekten übereinstimmt. Südafrika verfügt über eine reifere gewerbliche Gebäudebasis und bietet Sanierungsmöglichkeiten in Logistik- und Einzelhandelsimmobilien. Ägyptens Entwicklungsprogramme und Nigerias Logistikanlagen schaffen Nachfrage, aber die Installateurkapazität kann die Einführung von Premium-Membranen an einigen Standorten einschränken. Katar, Oman, Kuwait und Bahrain liefern zusätzliches Volumen aus Wartungsprogrammen und selektiven Großprojekten. Der Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika bleibt regional vielfältig, sodass Lieferanten unterschiedliche Produkt-, Vertriebs- und technische Supportansätze je nach Land benötigen.
Wettbewerbslandschaft
Der Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika weist eine gemischte Wettbewerbsstruktur auf, bei der globale Systemlieferanten neben regionalen Herstellern und lokalen Fertigern konkurrieren. Der Wettbewerb basiert auf Systemdesign, regionalem Service, Installateurnetzwerken, zertifizierten Garantien und Materialverfügbarkeit sowie dem Preis. Sika AG, Kingspan Group plc, Saint-Gobain, Soprema Group und Carlisle Companies Incorporated gehören zu den globalen Unternehmen, die für spezifikationsgetriebene Projekte in der vorliegenden Forschung relevant sind. Große gewerbliche Ausschreibungen tendieren dazu, Unternehmen zu bevorzugen, die Designteams unterstützen und Produktleistung dokumentieren können. Lokale Fertiger bleiben wichtig, da sie Ausschreibungsverfahren und Auftragnehmerbeziehungen verstehen. Dies schafft Raum für sowohl internationale Marken als auch regionale Teilnehmer.
Sika AG stärkte seinen Fußabdruck in Saudi-Arabien durch die Übernahme von Gulf Seal im November 2025. Im März 2026 schloss Sika AG die Übernahme von Akkim ab und erweiterte damit seine Reichweite bei Klebstoffen und Dichtstoffen in der Türkei und verwandten regionalen Märkten. Diese Schritte unterstützen eine umfassendere Strategie zum Aufbau lokaler Produkt- und Vertriebskapazitäten in der Nähe wichtiger Wachstumsgebiete. Pleko schloss im Juli 2025 auch eine strategische Zusammenarbeit mit Protan ab, um PVC- und TPO-Dach- und Abdichtungssysteme im Nahen Osten zu vertreiben. Diese Vereinbarung kombiniert lokal verfügbaren Support mit europäischer Einschichtmembrantechnologie. Solche Partnerschaften können den Zugang zu Spezialprodukten verbessern, wo die lokale Fertigung begrenzt bleibt.
Technologie und Servicequalität werden zu immer deutlicheren Differenzierungsmerkmalen im Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika. Lieferanten, die solarkompatible Oberflächen, digitale Garantieunterlagen und Building Information Modeling-Dokumentation anbieten, können bei komplexen Projekten relevanter sein. Unternehmen mit technischen Teams in sekundären GCC-Städten und afrikanischen Märkten können Möglichkeiten finden, wo die direkte Abdeckung durch globale Marken weniger umfangreich ist. Regionale Produktion kann Lieferanten auch dabei helfen, auf Vorlaufzeit- und Frachtbedenken zu reagieren, die importierte Membranen betreffen. Premiumprodukte sind jedoch weiterhin auf zertifizierte Installation und konsistente Projektüberwachung angewiesen. Die stärksten Wettbewerbspositionen werden daher wahrscheinlich bewährte Materialien mit lokaler Ausführungskompetenz kombinieren.
Marktführer in der Branche für gewerbliche Dachdeckung im Nahen Osten und Afrika
-
Holcim
-
Saint-Gobain
-
Sika AG
-
Kingspan Group plc
-
Soprema Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Soprema Group
- Etex Group
- BlueScope Steel
- TechnoNICOL Corporation
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Neueste Industrielle Entwicklungen in Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika
- Juli 2026: Mawani, die Saudi-Arabische Hafenbehörde, unterzeichnete 7 Logistikzentrumsvereinbarungen im Wert von 267 Millionen USD am Islamischen Hafen Dschidda und der Al-Khumrah-Zone. JD Logistics verpflichtete sich zu 187 Millionen USD für eine 93.000 Quadratmeter große hafenseitige Anlage mit Kühl- und Trockenlagern, was kurzfristige Nachfrage nach weitgespannter gedämmter gewerblicher Dachdeckung schafft.
- Juni 2026: Dubai Aviation Engineering Projects trieb den 18,5 Milliarden USD teuren Al Maktoum International Airport für den Betrieb im Jahr 2032 voran. Fassaden- und Dachpakete, die 1,5 Millionen Quadratmeter abdecken, gehörten zu den Verträgen, die zur Vergabe vorbereitet wurden.
- März 2026: Sika AG schloss die Übernahme von Akkim ab, einem in der Türkei ansässigen Hersteller von Klebstoffen und Dichtstoffen, und stärkte damit seine Vertriebsreichweite in Osteuropa, Zentralasien, dem Nahen Osten und Nordafrika sowie sein an die gewerbliche Dachdeckung angrenzendes Produktportfolio in MEA.
Berichtsumfang für den Markt für gewerbliche Dachdeckung im Nahen Osten und Afrika
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldachdeckung |
| Bituminöse / modifizierte Bitumenmembranen |
| Einschichtmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dachsanierung und -ersatz |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstige |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Türkei |
| Südafrika |
| Nigeria |
| Ägypten |
| Rest des Nahen Ostens |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldachdeckung | |
| Bituminöse / modifizierte Bitumenmembranen | |
| Einschichtmembranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Dachsanierung und -ersatz | |
| Nach Anwendung | Einzelhandel |
| Büro | |
| Industrie | |
| Sonstige | |
| Nach Ländern | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Rest des Nahen Ostens |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Nachfrage nach gewerblicher Dachdeckung im Nahen Osten und Afrika?
Er wird im Jahr 2026 auf 3,04 Milliarden USD, im Jahr 2027 auf 3,25 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 7,00 % 4,56 Milliarden USD erreichen. Öffentliche Infrastruktur, Logistikanlagen, Energieleistungsvorschriften und Sanierungsprojekte unterstützen diesen Ausblick.
Welches Material hat den größten Anteil an der gewerblichen Dachdeckung im Nahen Osten und Afrika?
Metalldachdeckung führt mit einem Anteil von 42,00 % im Jahr 2026, unterstützt durch Lager-, Flughafen- und Industriebau. Große Spannweiten, schnelle Installation und thermische Leistung machen sie für viele große Gewerbegebäude geeignet.
Welches Dachmaterial wächst in der Region am schnellsten?
Einschichtmembranen werden bis 2032 voraussichtlich mit einem CAGR von 7,50 % wachsen, da sie reflektierende Dächer und Photovoltaikanlagen auf Dächern unterstützen. Die Kategorie umfasst Systeme aus thermoplastischem Polyolefin, Ethylen-Propylen-Dien-Monomer und Polyvinylchlorid.
Warum sind Logistikanlagen für Lieferanten gewerblicher Dachdeckung wichtig?
Industrie- und Logistikanlagen hielten im Jahr 2026 einen Umsatzanteil von 30,00 % und werden bis 2032 voraussichtlich mit einem CAGR von 7,80 % wachsen. Diese Gebäude erfordern breite, durchgehende Dachflächen mit Dämmung, Abdichtung, Entwässerung und solarfertigen Merkmalen.
Welches Land führt die Nachfrage nach gewerblicher Dachdeckung in der Region an?
Saudi-Arabien führt mit einem Anteil von 28,00 % im Jahr 2026, unterstützt durch industrielle, logistische und infrastrukturelle Entwicklung. Seine Projektbasis steigert auch die Nachfrage nach regionaler Fertigung, technischem Support und etablierter Installationskapazität.
Welche Geografie wird bis 2032 voraussichtlich am schnellsten wachsen?
Die Vereinigten Arabischen Emirate werden voraussichtlich mit einem CAGR von 8,00 % wachsen, unterstützt durch Flughafen-, Logistik- und Aktivitäten im Bereich nachhaltiges Bauen. Lieferanten, die thermische Leistung und zuverlässigen Garantieservice nachweisen können, sind für spezifikationsgetriebene Projekte gut positioniert.