
Tamanho e Participação do Mercado de Seguros de Carga do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.38 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.9 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.80 % |
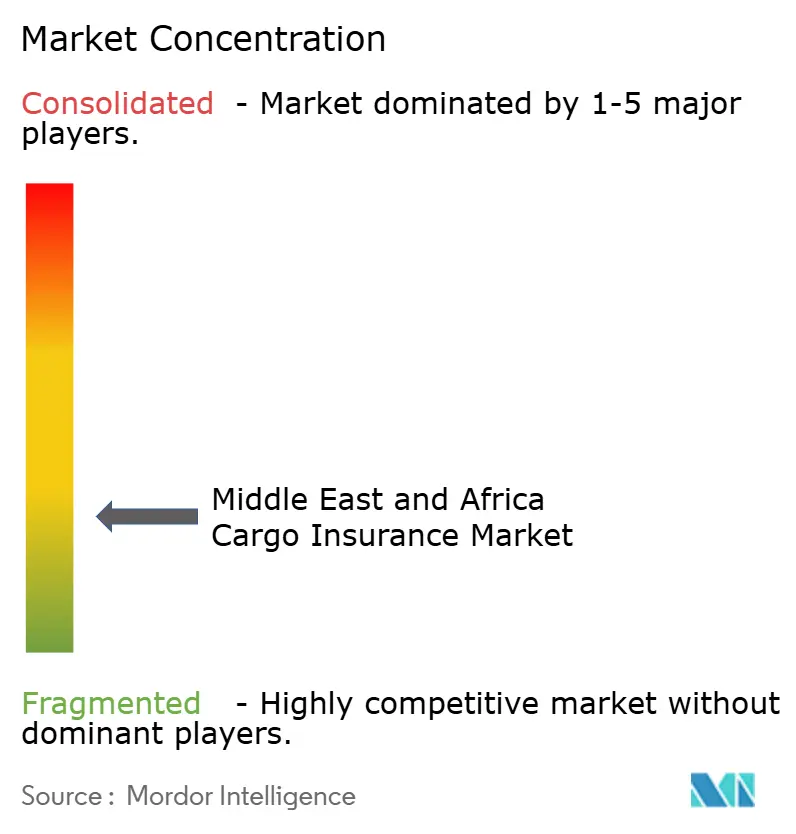
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Carga do Oriente Médio e África por Mordor Intelligence
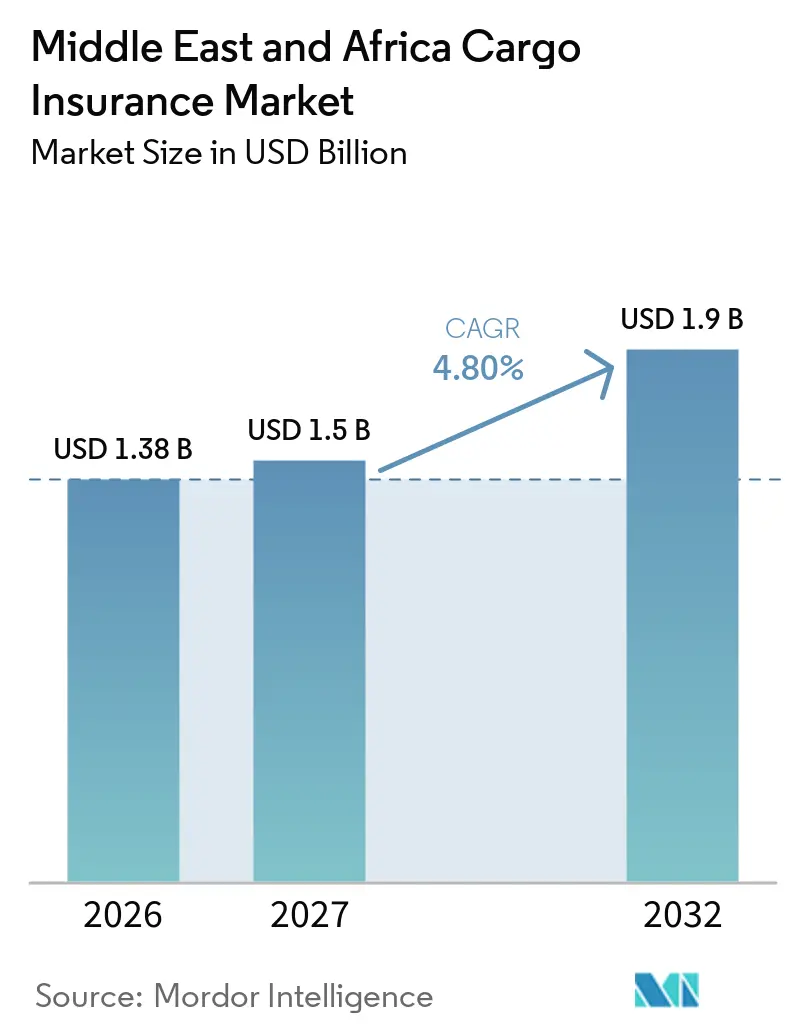
O tamanho do Mercado de Seguros de Carga do Oriente Médio e África deve aumentar de 1,38 bilhões de USD em 2026 para 1,5 bilhões de USD em 2027 e atingir 1,9 bilhões de USD até 2032, crescendo a um CAGR de 4,80% no período 2027-2032.
O crescimento reflete uma tendência mais ampla em direção à cobertura formal de seguros para frete que anteriormente não estava segurado. Os requisitos regulatórios no Quênia e as regras de colocação local na Arábia Saudita estão incorporando mais remessas em pools de prêmios formais. A IUMI reportou prêmios globais de carga marítima de 24,2 bilhões de USD em 2025, um aumento de 6,9%, enquanto o Oriente Médio respondeu por 3,53% dos prêmios marítimos globais e os Emirados Árabes Unidos contribuíram com 2,8% dos prêmios globais de carga. As estratégias competitivas concentram-se cada vez mais em cobertura especializada de risco de guerra, acesso digital para exportadores menores e designs de produtos que cobrem transporte marítimo, armazenagem e trânsito terrestre em uma única apólice. O mercado de seguros de carga do Oriente Médio e África também enfrenta condições de risco desiguais, pois a perturbação geopolítica aumenta a demanda por cobertura ao mesmo tempo que eleva o custo do seguro para os embarcadores.
Principais Conclusões do Relatório
- Por modo de transporte, a carga marítima capturou 67,6% da participação do mercado de seguros de carga do Oriente Médio e África em 2026, enquanto a carga aérea deve crescer a um CAGR de 7,5% até 2032.
- Por perfil de carga, a carga conteinerizada deteve uma participação de 40,2% do tamanho do mercado de seguros de carga do Oriente Médio e África em 2026, enquanto a carga de projetos, de içamento pesado e fora de bitola deve crescer a um CAGR de 7,8% até 2032.
- Por escopo comercial, o seguro de importação, exportação e entreposto transfronteiriço respondeu por 80,3% da participação do mercado de seguros de carga do Oriente Médio e África em 2026, enquanto o trânsito doméstico terrestre deve crescer a um CAGR de 6,8% até 2032.
- Por canal de distribuição, corretores e agentes capturaram 62,1% da participação do mercado de seguros de carga do Oriente Médio e África em 2026, enquanto plataformas online e digitais devem crescer a um CAGR de 11,7% até 2032.
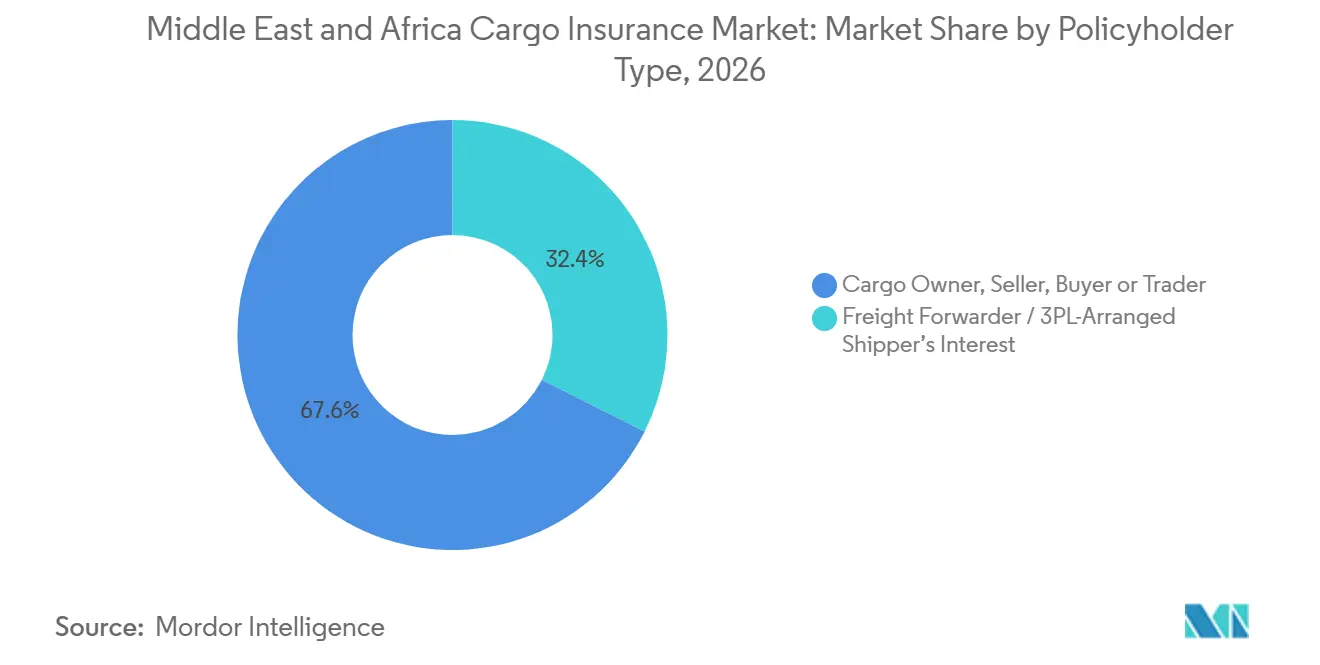
- Por tipo de segurado, a cobertura contratada pelo proprietário de carga, vendedor, comprador ou comerciante respondeu por 67,6% da participação do mercado de seguros de carga do Oriente Médio e África em 2026, enquanto o interesse do embarcador contratado por transitários e operadores logísticos terceirizados deve crescer a um CAGR de 7,5% até 2032.
- Por setor de usuário final, energia e commodities a granel capturaram 25,8% da participação do mercado de seguros de carga do Oriente Médio e África em 2026, enquanto eletrônicos e bens manufaturados de alto valor devem crescer a um CAGR de 8,5% até 2032.
- Por geografia, os Emirados Árabes Unidos detiveram 45,4% da participação do mercado de seguros de carga do Oriente Médio e África em 2026, enquanto a Arábia Saudita deve crescer a um CAGR de 7,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Comércio Internacional, Reexportações e Hubs Logísticos | +1.5% | Global, com efeito desproporcional nos Emirados Árabes Unidos e na Arábia Saudita | Médio prazo (2-4 anos) |
| Investimento em Infraestrutura, Energia, Mineração e Carga de Projetos Industriais | +1.0% | Arábia Saudita, Emirados Árabes Unidos, Nigéria e África do Sul | Longo prazo (≥ 4 anos) |
| Perturbação Geopolítica, Redirecionamento Marítimo e Demanda por Cobertura de Risco de Guerra | +0.7% | Núcleo do Oriente Médio e África, com repercussão nos mercados globais de resseguro | Curto prazo (≤ 2 anos) |
| Comércio Eletrônico, Remessas Transfronteiriças e Carga de Alto Valor | +0.8% | Emirados Árabes Unidos, Arábia Saudita e Nigéria | Médio prazo (2-4 anos) |
| Seguro Local de Carga Marítima e Requisitos de Financiamento ao Comércio | +0.6% | Quênia, com ganhos iniciais em Mombaça, Nairóbi e Riade | Médio prazo (2-4 anos) |
| Porto, Zona Franca, Armazenagem e Infraestrutura de Cadeia de Suprimentos | +0.5% | Arábia Saudita, Emirados Árabes Unidos e o Restante do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Internacional, Reexportações e Hubs Logísticos Regionais
A expansão do comércio regional e da infraestrutura logística multimodal está sustentando a demanda por seguros de carga em todo o Oriente Médio e África. Em maio de 2025, a Zona Franca de Jebel Ali (Jafza) reportou um recorde de 190 bilhões de USD em comércio nos 12 meses anteriores, representando um crescimento de 15% em relação ao ano anterior. Sua integração com o Porto de Jebel Ali e o acesso a rotas de transporte marítimo, aéreo e terrestre reforçam o papel de Dubai como hub de redistribuição de mercadorias entre a Ásia, a África, a Europa e o Oriente Médio. Os portos da Arábia Saudita movimentaram aproximadamente 8,32 milhões de unidades equivalentes a vinte pés (TEUs) em 2025, um aumento de 10,58% em relação ao ano anterior, incluindo 1,93 milhão de TEUs de transbordo[1]. Esses fluxos comerciais aumentam a exposição potencial de mercadorias seguradas a perdas ou danos durante o trânsito internacional, transbordo, manuseio portuário e transporte terrestre subsequente.
Perturbações Geopolíticas, Redirecionamento Marítimo e Demanda por Cobertura de Risco de Guerra
As tensões geopolíticas que afetam o Golfo Árabe, o Mar Vermelho e os corredores de navegação adjacentes estão aumentando a importância do seguro especializado de risco de guerra no mercado de seguros de carga do Oriente Médio e África. Em junho de 2025, os prêmios de risco de guerra para remessas ao Golfo do Oriente Médio subiram para aproximadamente 0,5% do valor segurado do navio, ante 0,2%–0,3% na semana anterior, refletindo a escalada das tensões entre Irã e Israel e as preocupações com a segurança marítima. Em maio de 2026, a DP World lançou uma solução de seguro de risco de guerra de carga de ponta a ponta, cobrindo trânsito oceânico ou aéreo, armazenagem portuária e entrega terrestre, com limites de até 400 milhões de USD por remessa e 1 milhão de USD por movimentação terrestre[2]. Essas soluções abordam potenciais lacunas entre apólices de trânsito separadas e sustentam a demanda por cobertura mais ampla à medida que embarcadores e seguradores reavaliaram rotas, exposições acumuladas, exclusões e condições de apólice.
Expansão do Comércio Eletrônico, Remessas Transfronteiriças e Carga de Alto Valor
O crescimento do comércio eletrônico e do atendimento transfronteiriço está expandindo o volume de mercadorias que circulam pelas redes logísticas regionais e criando oportunidades para seguradores de carga. O mercado de comércio eletrônico dos Emirados Árabes Unidos atingiu AED 42,2 bilhões (11,5 bilhões de USD) em 2025, aumentando de AED 17,6 bilhões (4,8 bilhões de USD) em 2020 e registrando uma taxa de crescimento anual médio de 19% ao longo do período de cinco anos[3]. Separadamente, a Alfândega de Dubai processou aproximadamente 18,2 milhões de transações aduaneiras de carga aérea no primeiro semestre de 2026, um aumento de quase 53% em relação ao mesmo período de 2025, enquanto o peso das remessas aumentou aproximadamente 47% para 1,3 milhão de toneladas[4]. Esses indicadores demonstram o crescimento do comércio digital e do processamento de carga aérea. O maior movimento de eletrônicos, bens de consumo e outras mercadorias valiosas cria demanda potencial por cobertura contra roubo, danos físicos, perdas no manuseio e perturbações no trânsito. Os seguradores podem responder por meio de limites específicos por remessa, cláusulas de avaliação adequadas e cobertura adaptada às cadeias de distribuição de armazém ao cliente.
Expansão de Infraestrutura, Energia, Mineração e Carga de Projetos Industriais
O desenvolvimento de infraestrutura e os investimentos em logística estão criando oportunidades de seguros de carga associadas ao transporte de materiais de construção, maquinário industrial, equipamentos de energia e outras cargas de projetos em todo o Oriente Médio e África. O programa de desenvolvimento logístico da Arábia Saudita tem como meta 59 centros logísticos cobrindo mais de 100 milhões de metros quadrados até 2030, com instalações destinadas a apoiar a distribuição doméstica, as exportações e o comércio eletrônico. O Reino também tem como meta uma capacidade anual de frete aéreo de 4,5 milhões de toneladas como parte de suas ambições mais amplas de aviação e logística. O transporte de maquinário de grande porte, componentes de infraestrutura energética e equipamentos industriais pode exigir cobertura especializada para carregamento, descarregamento, operações de içamento pesado, trânsito terrestre e armazenagem temporária. Esses requisitos criam oportunidades para seguradores capazes de avaliar consignações de alto valor, riscos específicos de rota, procedimentos de manuseio e cronogramas de projetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmios Elevados de Risco de Guerra e Rotas Marítimas Voláteis | -0.5% | Núcleo do Oriente Médio e África, com repercussão no mercado global de resseguro | Curto prazo (≤ 2 anos) |
| Roubo de Carga, Fraude e Infraestrutura Limitada de Prevenção de Perdas | -0.3% | Nigéria, África do Sul e o Restante da África | Médio prazo (2-4 anos) |
| Regulamentação Fragmentada de Seguros e Requisitos de Colocação Local Admitida | -0.4% | Nacional, com desafios específicos no Quênia, na Nigéria e na Arábia Saudita | Médio prazo (2-4 anos) |
| Baixa Penetração de Seguros e Sub-seguro entre Importadores Menores | -0.4% | África, incluindo Nigéria, África do Sul e o Restante do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmios Elevados de Risco de Guerra e Rotas Marítimas Voláteis
As tensões geopolíticas e as perturbações nas rotas marítimas estão aumentando os custos de seguros e complicando a subscrição em todo o mercado de seguros de carga do Oriente Médio e África. Em março de 2026, a Howden Re reportou que os prêmios de risco de guerra para cascos marítimos de navios em trânsito pelo Estreito de Ormuz haviam subido de aproximadamente 0,25% do valor segurado do navio antes do conflito para até 3% para navios vinculados aos Estados Unidos, ao Reino Unido ou a Israel. Os seguradores também podem revisar os termos de cobertura ou emitir avisos de cancelamento à medida que as condições de segurança se deterioram. Em agosto de 2026, a seguradora marítima Gard emitiu um aviso de cancelamento de risco de guerra afetando coberturas específicas no Oceano Índico, no Golfo de Áden e no Mar Vermelho, na sequência de ação de seus resseguradores. Os desvios ao redor do Cabo da Boa Esperança podem prolongar os tempos de trânsito, aumentar os custos de frete e prolongar a exposição da carga a perdas ou danos, potencialmente reduzindo a acessibilidade do seguro para comerciantes sensíveis a custos.
Roubo de Carga, Fraude e Infraestrutura Limitada de Prevenção de Perdas
O roubo de carga, os esquemas fraudulentos de coleta e as vulnerabilidades de segurança ao longo dos corredores de transporte terrestre criam desafios de subscrição e gestão de sinistros em partes da África. Um relatório sobre roubo de carga publicado em abril de 2026 pelo TT Club e pela BSI Consulting identificou a África do Sul entre os países que registraram altos níveis de roubo de carga em 2025, com incidentes envolvendo sequestro de caminhões, fraude e atividade criminosa organizada. Na Nigéria, uma operação de fiscalização realizada em maio de 2026 pelo Conselho Presidencial para a Melhoria do Ambiente de Negócios visou postos de controle ilegais e extorsão ao longo do corredor do porto de Apapa, destacando os desafios operacionais que afetam a movimentação de carga em torno de Lagos. Esses riscos podem aumentar a demanda por cobertura específica contra roubo, maior diligência na seleção de transportadoras, rastreamento de remessas, estacionamento seguro e investigação eficaz de sinistros. A visibilidade limitada das remessas e os controles de risco inconsistentes podem tornar a frequência e a gravidade das perdas mais difíceis de avaliar, influenciando prêmios, franquias, condições de apólice e capacidade de subscrição disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte:
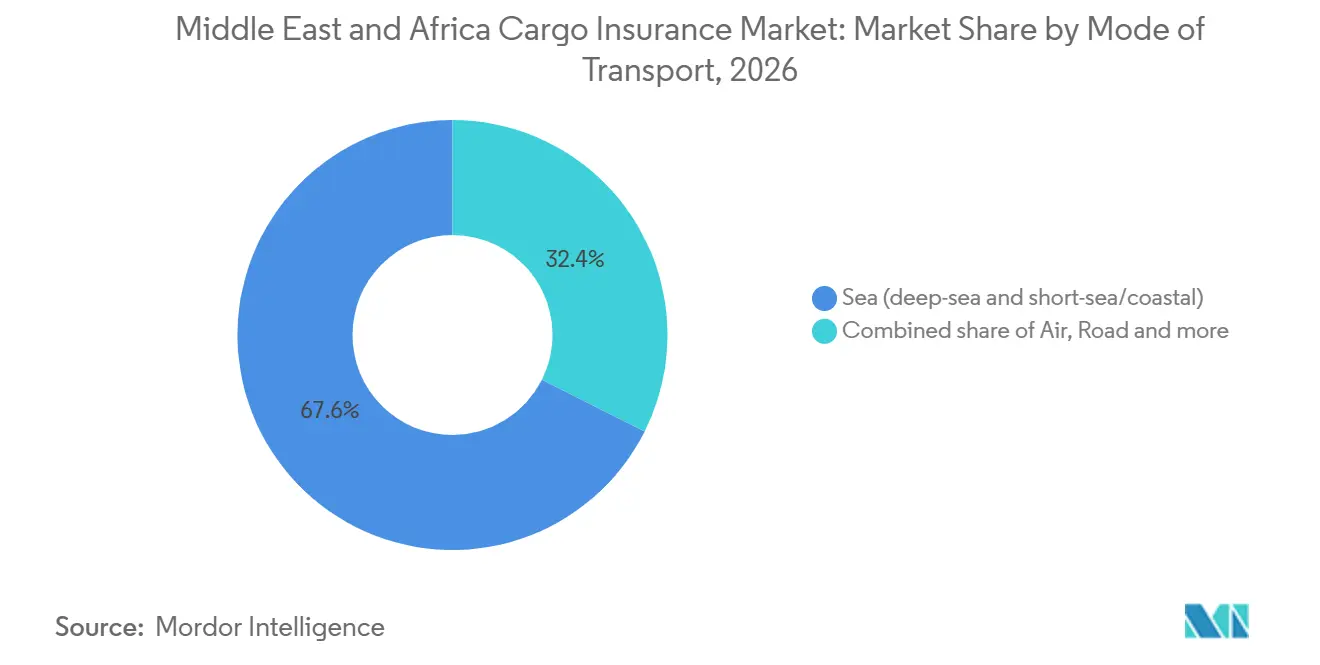
O Frete Marítimo Mantém a Primazia enquanto os Canais Aéreos AceleramA carga marítima capturou 67,6% da participação do mercado de seguros de carga do Oriente Médio e África em 2026. Principais portos marítimos como Jebel Ali, o Porto Islâmico de Jeddah e o Porto de Salalah apoiam o comércio conteinerizado, a granel e de transbordo em rotas de navegação regionais e internacionais. As remessas oceânicas podem envolver valores segurados substanciais, longos períodos de trânsito, múltiplos pontos de manuseio e exposição a riscos marítimos. Os preços de risco de guerra e os requisitos adicionais de cobertura também podem influenciar os custos de seguros marítimos durante períodos de perturbação geopolítica.
A carga aérea deve crescer a um CAGR de 7,5% até 2032. A Alfândega de Dubai processou aproximadamente 18,2 milhões de transações aduaneiras de carga aérea no primeiro semestre de 2026, enquanto o peso das remessas atingiu 1,3 milhão de toneladas, um aumento de aproximadamente 47% em relação ao ano anterior. O transporte rodoviário apoia a distribuição regional e os movimentos transfronteiriços, enquanto a Arábia Saudita está desenvolvendo sua rede ferroviária para superar 8.000 km. As remessas multimodais exigem que os seguradores avaliem os riscos associados a cada trecho de transporte, incluindo transferências entre navios, aeronaves, caminhões e serviços ferroviários.
Por Perfil de Carga:
A Carga Conteinerizada Lidera enquanto a Carga de Projetos Comanda Tarifas PremiumA carga conteinerizada deteve 40,2% do mercado de seguros de carga do Oriente Médio e África em 2026. As remessas conteinerizadas apoiam importações, exportações e reexportações regionais de bens manufaturados, produtos de consumo, maquinário e outras mercadorias comerciais. Os requisitos de seguro dependem do valor da carga, embalagem, condições de trânsito, exclusões e redação da apólice. Sob as regras Incoterms da Câmara de Comércio Internacional, as obrigações de seguro variam conforme o termo comercial. Sob o CIF, o vendedor geralmente contrata o seguro mínimo sob as Cláusulas de Instituto de Carga (C), enquanto o CIP exige cobertura mínima mais ampla sob as Cláusulas de Instituto de Carga (A), sujeito às regras aplicáveis e ao acordo.
A carga de projetos, de içamento pesado e fora de bitola deve crescer a um CAGR de 7,8% até 2032. Os programas de infraestrutura e desenvolvimento industrial da Arábia Saudita criam demanda potencial por cobertura especializada envolvendo maquinário, equipamentos de energia, içamento pesado, levantamentos de rotas e armazenagem temporária. A carga a granel seca e líquida permanece importante devido ao comércio de commodities da região, enquanto as importações e exportações de veículos sustentam a demanda por seguro de carga automotiva. A DP World reportou que seus terminais em Dubai movimentaram aproximadamente 1,5 milhão de veículos em 2025, um aumento de mais de 18% em relação ao ano anterior.
Por Escopo Comercial:
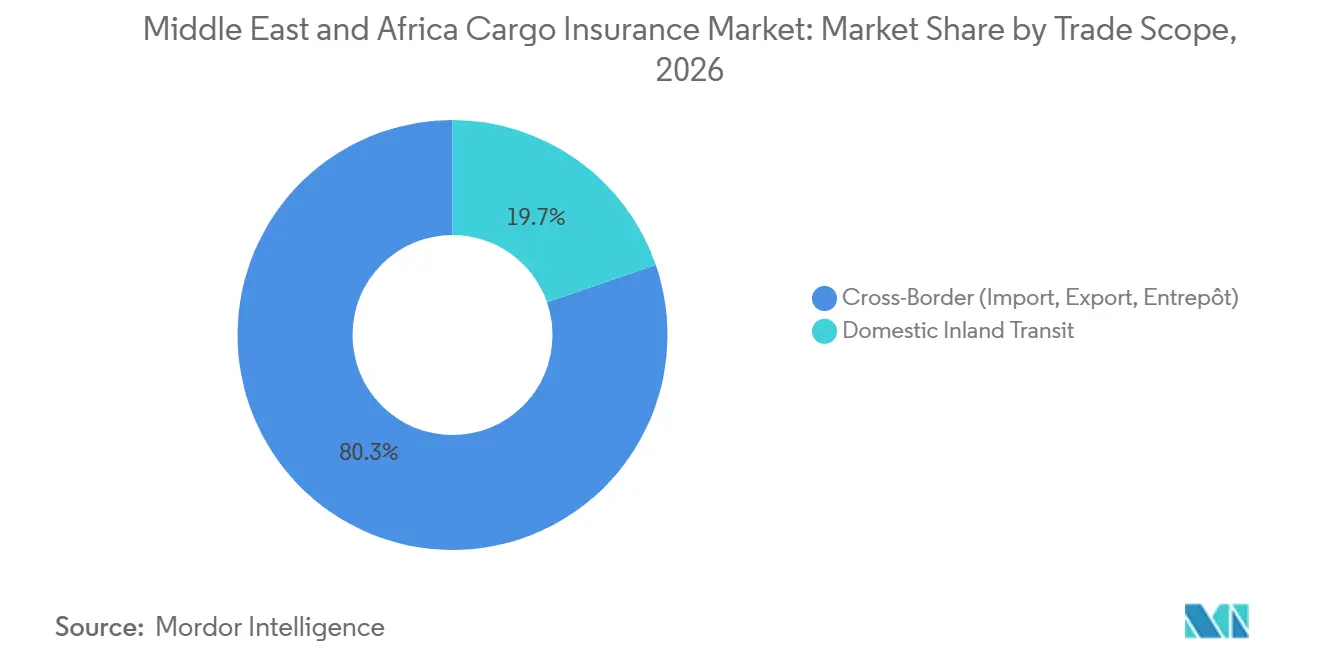
Os Fluxos Transfronteiriços Dominam enquanto o Trânsito Doméstico se FormalizaO seguro de importação, exportação e entreposto transfronteiriço respondeu por uma participação de 80,3% em 2026. O comércio internacional e a atividade de reexportação geram exposições de carga em múltiplas jurisdições, portos e modos de transporte. As mercadorias que transitam pelos Emirados Árabes Unidos podem ser transferidas entre redes marítimas, aéreas e rodoviárias antes de chegar aos seus mercados finais, criando diferentes requisitos de seguro ao longo da cadeia de suprimentos. A cobertura pode ser contratada por meio de uma única apólice ou apólices separadas, dependendo do programa do segurado e da redação da apólice.
O trânsito doméstico terrestre deve crescer a um CAGR de 6,8% até 2032. O procedimento digital de seguro de carga marítima do Quênia conecta a aquisição de seguro para consignações importadas com os processos aduaneiros, apoiando a administração digital da cobertura de carga marítima. O desenvolvimento logístico da Arábia Saudita e a infraestrutura de distribuição regional também criam demanda potencial por proteção de trânsito terrestre. Uma integração comercial regional mais ampla pode aumentar a necessidade de seguro para movimentações de armazém a armazém e de porto a interior.
Por Canal de Distribuição:
A Primazia dos Corretores se Mantém enquanto as Plataformas Digitais Reformulam o AcessoCorretores e agentes capturaram uma participação de 62,1% em 2026. Os corretores apoiam as colocações de seguros de carga envolvendo cadeias de suprimentos multinacionais, remessas complexas de projetos, endossos de risco de guerra e requisitos de cobertura especializada. Eles ajudam os clientes a comparar os termos das apólices, avaliar exclusões, coordenar arranjos de seguros locais e acessar capacidade de subscrição internacional quando apropriado. Esses serviços permanecem importantes para riscos comerciais complexos que exigem subscrição e negociação individuais.
As plataformas online e digitais devem crescer a um CAGR de 11,7% até 2032. Os sistemas conectados por interface de programação de aplicativos podem agilizar cotações, emissão de apólices, gestão de certificados e renovações para remessas padrão. O processo digital de seguro de carga marítima do Quênia ilustra como os sistemas online podem conectar a emissão de seguros com os procedimentos aduaneiros. A distribuição digital pode melhorar o acesso para importadores e exportadores menores, reduzindo os encargos administrativos.
Por Tipo de Segurado:
Os Proprietários de Carga Lideram enquanto a Cobertura Contratada por Operadores Logísticos Terceirizados Ganha ImpulsoA cobertura contratada pelo proprietário de carga, vendedor, comprador ou comerciante respondeu por uma participação de 67,6% em 2026. Os proprietários de carga, vendedores, compradores e comerciantes contratam seguros de acordo com suas responsabilidades contratuais, interesses de propriedade, requisitos de financiamento e exposição a perdas no trânsito. Sob o CIF, o vendedor geralmente contrata o seguro mínimo de carga, enquanto sob outros termos comerciais o comprador pode precisar contratar cobertura de forma independente. Os bancos também podem exigir comprovante de seguro quando especificado por acordos de financiamento ou condições de crédito documentário.
O interesse do embarcador contratado por transitários e operadores logísticos terceirizados deve crescer a um CAGR de 7,5% até 2032. Os provedores de logística podem facilitar o seguro de carga por meio de serviços integrados de gestão de frete e remessa, embora o segurado e o beneficiário dependam da estrutura da apólice. Na Arábia Saudita, a Tawuniya e o TT Club estabeleceram uma parceria apoiando um produto especializado de seguro de responsabilidade civil para operadores de transporte e logística.
Por Setor de Usuário Final:
A Energia Ancora o Mercado enquanto os Eletrônicos Aceleram Mais RapidamenteEnergia e commodities a granel capturaram uma participação de 25,8% em 2026. O comércio de petróleo, gás, petroquímicos e commodities da região gera demanda por seguros que cobrem mercadorias em movimento entre instalações de produção, terminais de armazenagem, portos e compradores internacionais. Essas remessas podem envolver valores segurados substanciais e exposição a danos no manuseio, incêndio, vazamento, contaminação e perturbações no trânsito. As condições de risco de guerra podem influenciar ainda mais a disponibilidade e o custo da cobertura para carga que transita por corredores marítimos expostos.
Eletrônicos e bens manufaturados de alto valor devem crescer a um CAGR de 8,5% até 2032. Eletrônicos de consumo, semicondutores e outros produtos manufaturados valiosos que transitam pelos hubs logísticos de Dubai criam demanda potencial por cobertura contra roubo, danos físicos e perdas no manuseio. Alimentos e produtos agrícolas podem exigir proteção de trânsito sensível à temperatura, enquanto produtos químicos e farmacêuticos podem exigir disposições especializadas de manuseio e termos de apólice específicos para o produto. Bens automotivos, mercadorias de varejo, maquinário e materiais de construção também contribuem para a demanda por seguros de carga em toda a região.
Análise Geográfica
Os Emirados Árabes Unidos detiveram uma participação de 45,4% em 2026. Sua posição reflete a atividade comercial multimodal, as reexportações e a concentração de serviços de seguros e financeiros regionais, incluindo o Centro Financeiro Internacional de Dubai. O setor de comércio eletrônico dos Emirados Árabes Unidos atingiu AED 42,2 bilhões (11,5 bilhões de USD) em 2025, segundo a Forbes Middle East. No entanto, o volume de contêineres de Jebel Ali caiu para aproximadamente 3,145 milhões de TEUs no primeiro semestre de 2026, uma queda de 59,5% em relação ao ano anterior, refletindo uma perturbação significativa nas operações. Em julho de 2026, a DP World anunciou planos para desenvolver dois terminais em Fujairah sob uma concessão de 50 anos. O terminal de contêineres e multipropósito Al Rugaylat foi projetado para movimentar até 2,5 milhões de TEUs anualmente, enquanto o terminal de Dibba adicionará capacidade de carga geral.
A Arábia Saudita deve crescer a um CAGR de 7,5% até 2032. O programa de desenvolvimento logístico do Reino e os investimentos portuários estão expandindo a movimentação de materiais de construção, equipamentos industriais, carga relacionada à energia e bens de consumo. A estratégia logística da Arábia Saudita tem como meta receitas de 57 bilhões de USD no setor logístico até 2030, enquanto o desenvolvimento de infraestrutura portuária e logística sustenta a demanda por seguros marítimos e de trânsito terrestre. Os requisitos locais de resseguro também influenciam a forma como os seguradores de carga alocam riscos e adquirem capacidade de resseguro.
A África do Sul, a Nigéria e o Restante do Oriente Médio e África formam uma base menor, mas estrategicamente importante para o mercado de seguros de carga do Oriente Médio e África. Os proprietários de carga sul-africanos enfrentam exposição a congestionamentos portuários, perturbações no trânsito terrestre e roubo de carga, criando demanda potencial por proteção integrada de trânsito e cobertura de estoque em trânsito. Na Nigéria, o governo e o Programa das Nações Unidas para o Desenvolvimento lançaram um corredor intra-africano de carga aérea com a Uganda Airlines em maio de 2025, conectando exportadores nigerianos a mercados como Uganda, Quênia e África do Sul. A iniciativa reduziu as tarifas de frete em até 50% em alguns casos, com reduções adicionais de até 50%–75% reportadas para remessas consolidadas elegíveis. As companhias aéreas africanas registraram um crescimento de 10,1% na demanda por carga aérea em relação ao ano anterior em dezembro de 2025 e um crescimento de 6,0% para o ano completo, segundo a Associação Internacional de Transporte Aéreo. Omã, Qatar, Bahrein, Kuwait e as economias da África Oriental também contribuem por meio do comércio marítimo, da distribuição regional e dos investimentos em infraestrutura logística.
Cenário Competitivo
O mercado de seguros de carga do Oriente Médio e África é fragmentado, com seguradores internacionais, transportadoras regionais, companhias de seguros locais e subscritores especializados competindo em carga marítima e riscos de trânsito relacionados. Allianz Commercial, AIG, AXA XL, Chubb e Zurich competem por contas multinacionais e riscos comerciais complexos por meio de redes internacionais de subscrição e hubs regionais de seguros. GIG Gulf, Orient Insurance, Abu Dhabi National Insurance Company e Qatar Insurance Company atendem clientes regionais por meio de suas respectivas ofertas de seguros marítimos e comerciais. Os participantes do mercado se diferenciam por meio de expertise em subscrição, alcance geográfico, relacionamentos com corretores, gestão de sinistros e acesso à capacidade de resseguro.
A concorrência concentra-se cada vez mais no design especializado de apólices, na distribuição digital e na capacidade de gerenciar riscos marítimos em evolução. Em maio de 2026, a DP World introduziu uma solução de seguro de risco de guerra de carga de ponta a ponta, cobrindo trânsito oceânico ou aéreo, armazenagem portuária e entrega terrestre sob uma única apólice. Na Arábia Saudita, o TT Club e a Tawuniya desenvolveram uma solução especializada de seguro de responsabilidade civil para transporte e logística para atender às necessidades dos operadores logísticos. Esses desenvolvimentos ilustram como os provedores estão expandindo ofertas especializadas em vez de competir exclusivamente com base nas taxas de prêmio.
O mercado de seguros de carga do Oriente Médio e África também apresenta oportunidades em apólices digitais por consignação, cobertura para exportadores de pequeno e médio porte e proteção especializada para mercadorias sensíveis à temperatura e perturbações no trânsito. As plataformas digitais podem simplificar a emissão de apólices e a gestão de certificados, enquanto os seguradores especializados podem desenvolver cobertura personalizada para roubo de carga, remessas de alto valor e exposição geopolítica. As transportadoras estabelecidas mantêm vantagens em experiência de subscrição, redes de corretores, capacidades de sinistros e acesso a resseguro, mas os provedores regionais e especializados continuam a competir por contas individuais e riscos não atendidos. As diferenças em regulamentação, infraestrutura de transporte, condições de segurança e composição de carga em todo o Oriente Médio e África limitam a capacidade de um pequeno número de seguradores de dominar todos os segmentos de mercado. No geral, a concorrência permanece fragmentada, com diferenciação impulsionada pelo acesso ao mercado local, expertise técnica, flexibilidade de produtos e capacidade de gerenciar riscos específicos de rota.
Líderes do Setor de Seguros de Carga do Oriente Médio e África
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
AXA XL
-
Zurich Insurance Group Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Carga do Oriente Médio e África Empresas cobertas neste relatório
- American International Group, Inc. (AIG)
- Allianz Commercial
- AXA XL
- Chubb Limited
- Zurich Insurance Group
- Tokio Marine HCC
- Assicurazioni Generali S.p.A.
- HDI Global SE
- QBE Insurance Group Limited
- Liberty Specialty Markets
- Starr Insurance Companies
- Berkshire Hathaway Specialty Insurance
- Sompo International
- GIG Gulf
- Sukoon Insurance
- Abu Dhabi National Insurance Company PJSC (ADNIC)
- Orient Insurance PJSC
- Qatar Insurance Company Q.P.S.C. (QIC)
- Santam Limited
Desenvolvimentos industriais recentes em Mercado de Seguros de Carga do Oriente Médio e África
- Julho de 2026: A Autoridade Portuária Saudita (Mawani) assinou sete acordos com empresas nacionais e internacionais para estabelecer e expandir centros logísticos no Porto Islâmico de Jeddah e em Al Khomrah, com investimentos próximos a 267 milhões de USD. Segundo o GCC Business News, os acordos elevaram o número acumulado de centros logísticos desenvolvidos pela Mawani para 34, com investimentos totais superiores a 3,73 bilhões de USD. A expansão visa fortalecer a capacidade de armazenagem, consolidação de carga, reexportação e logística vinculada ao porto.
- Maio de 2026: A DP World lançou uma solução de seguro de risco de guerra de carga de ponta a ponta para as rotas comerciais do Oriente Médio, proporcionando cobertura contínua para trânsito oceânico ou aéreo, armazenagem portuária e entrega terrestre. A solução oferece limites de até 400 milhões de USD por remessa e 1 milhão de USD por movimentação terrestre, com franquia zero em sinistros válidos. Foi projetada para preencher lacunas em apólices convencionais que podem cobrir apenas trechos individuais de trânsito.
- Março de 2026: A Chubb delineou a estrutura da Facilidade de Seguro Marítimo do Golfo de 20 bilhões de USD estabelecida em parceria com a Corporação de Finanças para o Desenvolvimento Internacional dos Estados Unidos (DFC). A Chubb foi nomeada subscritora líder da facilidade, que fornece seguro de risco de guerra cobrindo cascos de navios, responsabilidades de proteção e indenização, e carga para navios elegíveis em trânsito pelo Estreito de Ormuz. A DFC anunciou o papel de subscritora líder da Chubb em 11 de março de 2026.
- Outubro de 2025: A DP World reportou que o Porto de Jebel Ali movimentou um recorde de 630.000 toneladas de carga fracionada em outubro de 2025, seu maior volume mensal em quase duas décadas. O aumento das importações de ferro e aço para projetos como a Linha Azul do Metrô de Dubai e a expansão do Aeroporto Dubai World Central, juntamente com o aumento das exportações de açúcar, contribuíram para o recorde.
Escopo do Relatório do Mercado de Seguros de Carga do Oriente Médio e África
Visão geral da segmentação
| Marítimo (Navegação de Longo Curso e Costeira / Cabotagem) |
| Hidrovias Interiores |
| Rodoviário |
| Ferroviário |
| Aéreo |
| Carga Conteinerizada |
| Carga a Granel Seca |
| Carga a Granel Líquida |
| Carga Fracionada e Geral |
| Projetos, Içamento Pesado e Fora de Bitola |
| Carga Rolante / Ro-Ro |
| Transfronteiriço (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Terrestre |
| Corretores e Agentes |
| Seguradores Diretos |
| Plataformas Online e Digitais |
| Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Contratado por Transitário / Operador Logístico Terceirizado |
| Alimentos, Bebidas e Commodities Agrícolas |
| Energia e Commodities a Granel |
| Produtos Químicos e Farmacêuticos |
| Automotivo e Equipamentos Industriais |
| Eletrônicos e Bens Manufaturados de Alto Valor |
| Varejo, Bens de Consumo e Comércio Eletrônico |
| Proprietários de Projetos de Construção e Infraestrutura |
| Outros |
| Emirados Árabes Unidos |
| Arábia Saudita |
| África do Sul |
| Nigéria |
| Restante do Oriente Médio e África |
| Por Modo de Transporte | Marítimo (Navegação de Longo Curso e Costeira / Cabotagem) |
| Hidrovias Interiores | |
| Rodoviário | |
| Ferroviário | |
| Aéreo | |
| Por Perfil de Carga | Carga Conteinerizada |
| Carga a Granel Seca | |
| Carga a Granel Líquida | |
| Carga Fracionada e Geral | |
| Projetos, Içamento Pesado e Fora de Bitola | |
| Carga Rolante / Ro-Ro | |
| Por Escopo Comercial | Transfronteiriço (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Terrestre | |
| Por Canal de Distribuição | Corretores e Agentes |
| Seguradores Diretos | |
| Plataformas Online e Digitais | |
| Por Tipo de Segurado | Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Contratado por Transitário / Operador Logístico Terceirizado | |
| Por Setor de Usuário Final | Alimentos, Bebidas e Commodities Agrícolas |
| Energia e Commodities a Granel | |
| Produtos Químicos e Farmacêuticos | |
| Automotivo e Equipamentos Industriais | |
| Eletrônicos e Bens Manufaturados de Alto Valor | |
| Varejo, Bens de Consumo e Comércio Eletrônico | |
| Proprietários de Projetos de Construção e Infraestrutura | |
| Outros | |
| Por País | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do seguro de carga no Oriente Médio e África até 2032?
O mercado de seguros de carga do Oriente Médio e África deve atingir 1,90 bilhões de USD até 2032, ante 1,50 bilhões de USD em 2027.
Qual modo de transporte tem a maior participação na região?
A carga marítima lidera com uma participação de 67,6% em 2026, pois os portos marítimos apoiam o comércio a granel, conteinerizado e de hidrocarbonetos.
Qual canal deve crescer mais rapidamente?
As plataformas online e digitais devem crescer a um CAGR de 11,7% até 2032, à medida que os sistemas de certificados digitais e os portais ampliam o acesso à cobertura padrão.
Por que a Arábia Saudita é uma área de crescimento importante?
A Arábia Saudita deve crescer a um CAGR de 7,5% até 2032, sustentada pela atividade portuária, investimentos em logística e requisitos locais de seguros.
Quais riscos afetam a precificação do seguro de carga na região?
Prêmios de risco de guerra, perturbações de rotas, roubo, fraude e lacunas no rastreamento ou na segurança portuária podem elevar os custos e limitar o uso de seguros.
Qual grupo de usuários finais está crescendo mais rapidamente?
Eletrônicos e bens manufaturados de alto valor devem crescer a um CAGR de 8,5% até 2032, pois esses bens exigem proteção especializada contra todos os riscos.