
Marktgröße und Marktanteile der Cargo-Versicherung im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.38 Milliarden US-Dollar |
| Marktgröße (2027) | 1.5 Milliarden US-Dollar |
| Marktgröße (2032) | 1.9 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.80 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Cargo-Versicherung im Nahen Osten und Afrika von Mordor Intelligence
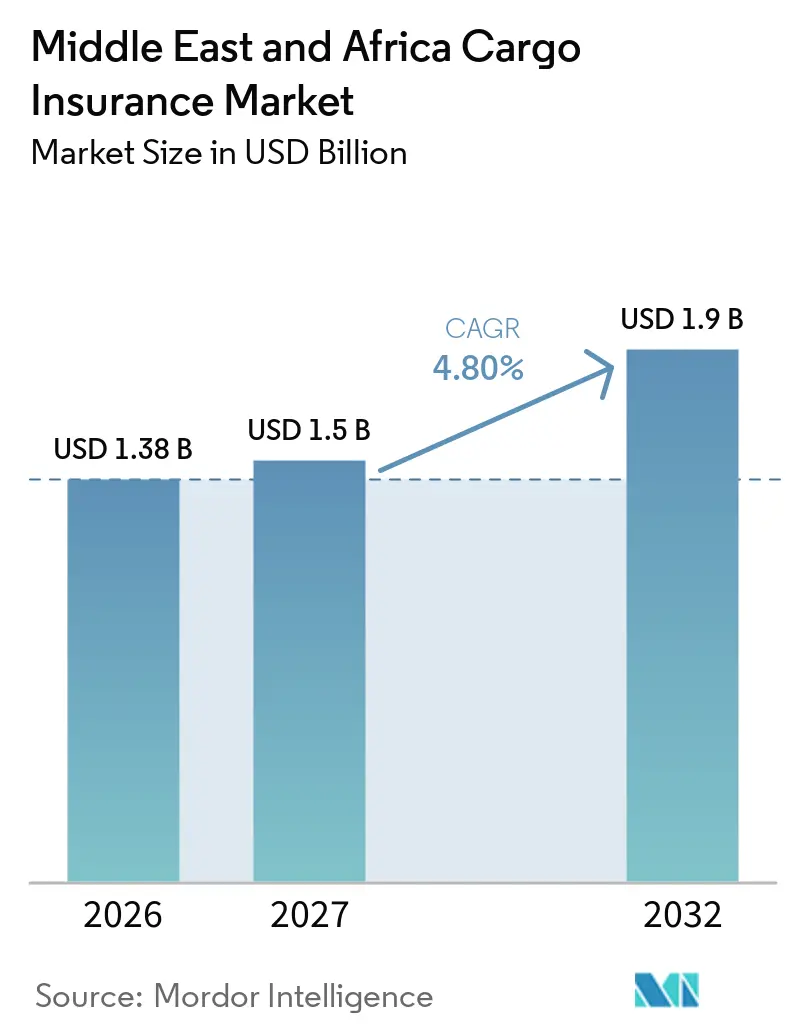
Die Marktgröße der Cargo-Versicherung im Nahen Osten und Afrika wird voraussichtlich von 1,38 Milliarden USD im Jahr 2026 auf 1,5 Milliarden USD im Jahr 2027 steigen und bis 2032 1,9 Milliarden USD erreichen, mit einem CAGR von 4,80 % über den Zeitraum 2027–2032.
Das Wachstum spiegelt eine breitere Entwicklung hin zu formalem Versicherungsschutz für Fracht wider, die zuvor unversichert war. Regulatorische Anforderungen in Kenia und lokale Platzierungsvorschriften in Saudi-Arabien bringen mehr Sendungen in formale Prämienbestände. IUMI meldete für 2025 globale Seefrachtprämien von 24,2 Milliarden USD, ein Anstieg von 6,9 %, während der Nahe Osten 3,53 % der globalen Seeversicherungsprämien ausmachte und die Vereinigten Arabischen Emirate 2,8 % der globalen Cargo-Prämien beisteuerten. Wettbewerbsstrategien konzentrieren sich zunehmend auf spezialisierte Kriegsrisikodeckung, digitalen Zugang für kleinere Exporteure und Produktdesigns, die See-, Lager- und Binnentransit in einer Police abdecken. Der Markt für Cargo-Versicherungen im Nahen Osten und Afrika sieht sich auch ungleichen Risikobedingungen gegenüber, da geopolitische Störungen die Nachfrage nach Versicherungsschutz erhöhen und gleichzeitig die Versicherungskosten für Verlader steigern.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus entfiel auf die Seefracht im Jahr 2026 ein Marktanteil von 67,6 % am Markt für Cargo-Versicherungen im Nahen Osten und Afrika, während die Luftfracht bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
- Nach Cargo-Profil hielt containerisierte Ladung im Jahr 2026 einen Anteil von 40,2 % an der Marktgröße der Cargo-Versicherung im Nahen Osten und Afrika, während Projekt-, Schwerlast- und Übergaußmaß-Ladung bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen wird.
- Nach Handelsumfang entfielen grenzüberschreitende Import-, Export- und Entrepôt-Versicherungen im Jahr 2026 auf einen Marktanteil von 80,3 % am Markt für Cargo-Versicherungen im Nahen Osten und Afrika, während der inländische Binnentransit bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen wird.
- Nach Vertriebskanal entfielen auf Makler und Agenten im Jahr 2026 62,1 % des Marktanteils der Cargo-Versicherung im Nahen Osten und Afrika, während Online- und digitale Plattformen bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen werden.
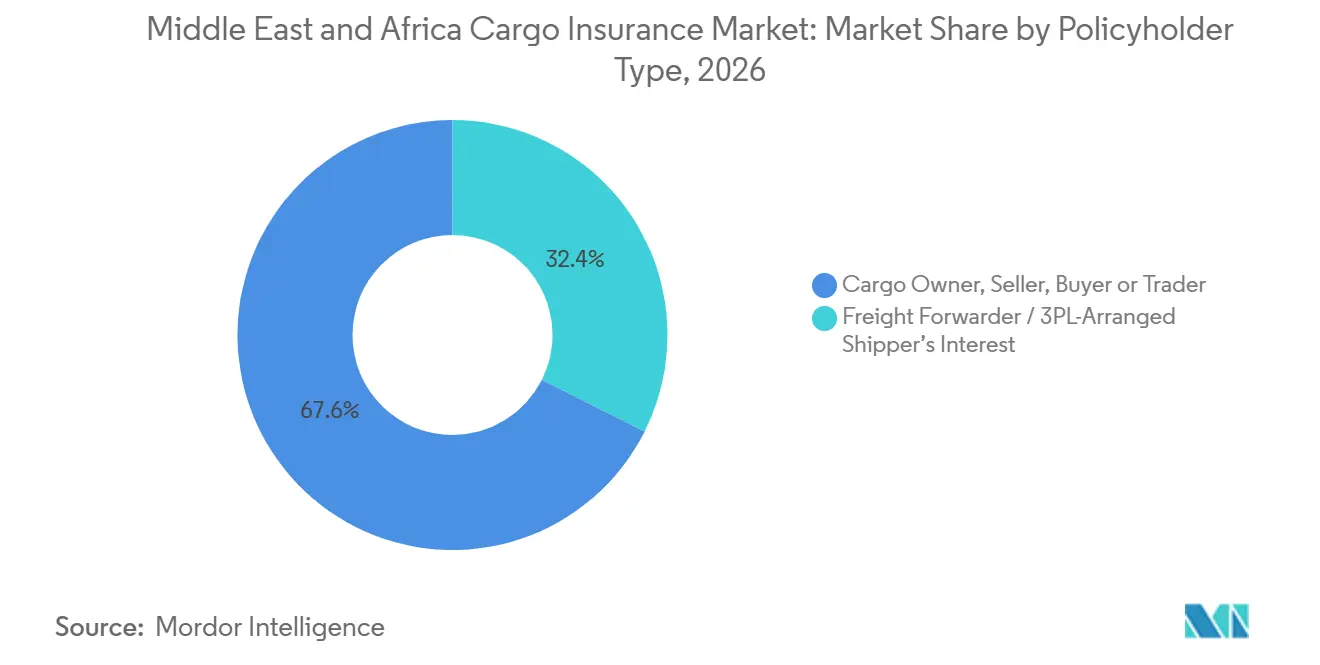
- Nach Versicherungsnehmertyp entfiel auf Ladungseigentümer, Verkäufer, Käufer oder händlerseitig arrangierte Deckungen im Jahr 2026 ein Marktanteil von 67,6 % am Markt für Cargo-Versicherungen im Nahen Osten und Afrika, während das durch Spediteure und 3PL-Anbieter arrangierte Versicherungsnehmerinteresse bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
- Nach Endverbraucherbranche entfielen auf Energie und Massengüter im Jahr 2026 25,8 % des Marktanteils der Cargo-Versicherung im Nahen Osten und Afrika, während Elektronik und hochwertige Fertigwaren bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
- Nach Geografie hielten die Vereinigten Arabischen Emirate im Jahr 2026 einen Marktanteil von 45,4 % am Markt für Cargo-Versicherungen im Nahen Osten und Afrika, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Internationaler Handel, Re-Exporte und Logistikzentren | +1.5% | Global, mit überproportionalem Effekt in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Infrastruktur-, Energie-, Bergbau- und Industrieprojekt-Cargo-Investitionen | +1.0% | Saudi-Arabien, Vereinigte Arabische Emirate, Nigeria und Südafrika | Langfristig (≥ 4 Jahre) |
| Geopolitische Störungen, maritime Umleitung und Kriegsrisikonachfrage | +0.7% | Kernregion Naher Osten und Afrika, mit Ausstrahlungseffekten auf globale Rückversicherungsmärkte | Kurzfristig (≤ 2 Jahre) |
| E-Commerce, grenzüberschreitende Sendungen und hochwertige Ladung | +0.8% | Vereinigte Arabische Emirate, Saudi-Arabien und Nigeria | Mittelfristig (2–4 Jahre) |
| Lokale Seefrachtversicherung und Handelsfinanzierungsanforderungen | +0.6% | Kenia, mit frühen Gewinnen in Mombasa, Nairobi und Riad | Mittelfristig (2–4 Jahre) |
| Hafen-, Freizone-, Lager- und Lieferketteninfrastruktur | +0.5% | Saudi-Arabien, Vereinigte Arabische Emirate und der Rest von MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im internationalen Handel, bei Re-Exporten und regionalen Logistikzentren
Die Expansion des regionalen Handels und der multimodalen Logistikinfrastruktur unterstützt die Nachfrage nach Cargo-Versicherungen im Nahen Osten und Afrika. Im Mai 2025 meldete die Jebel Ali Free Zone (Jafza) einen Rekordhandel von 190 Milliarden USD in den vorangegangenen 12 Monaten, was einem Wachstum von 15 % gegenüber dem Vorjahr entspricht. Ihre Integration mit dem Hafen Jebel Ali und der Zugang zu See-, Luft- und Landtransportrouten stärken Dubais Rolle als Umschlagzentrum für Waren, die zwischen Asien, Afrika, Europa und dem Nahen Osten bewegt werden. Die Häfen Saudi-Arabiens verarbeiteten im Jahr 2025 rund 8,32 Millionen Zwanzig-Fuß-Äquivalenteinheiten (TEU), ein Anstieg von 10,58 % gegenüber dem Vorjahr, darunter 1,93 Millionen Umschlag-TEU[1]. Diese Handelsströme erhöhen das potenzielle Schadenexposure versicherter Waren durch Verlust oder Beschädigung während des internationalen Transits, Umschlags, der Hafenabfertigung und des anschließenden Binnentransports.
Geopolitische Störungen, maritime Umleitung und Nachfrage nach Kriegsrisikodeckung
Geopolitische Spannungen, die den Arabischen Golf, das Rote Meer und die umliegenden Schifffahrtskorridore betreffen, erhöhen die Bedeutung spezialisierter Kriegsrisikoversicherungen im MEA-Markt für Cargo-Versicherungen. Im Juni 2025 stiegen die Kriegsrisikoprämien für Sendungen in den Nahen Osten Berichten zufolge auf rund 0,5 % des versicherten Schiffswerts, gegenüber 0,2 %–0,3 % eine Woche zuvor, was die eskalierenden Iran-Israel-Spannungen und Bedenken hinsichtlich der maritimen Sicherheit widerspiegelt. Im Mai 2026 lancierte DP World eine End-to-End-Cargo-Kriegsrisikoversicherungslösung, die See- oder Lufttransit, Hafenlagerung und Inlandslieferung abdeckt, mit Limits von bis zu 400 Millionen USD pro Sendung und 1 Million USD pro Inlandsbewegung[2]. Solche Lösungen schließen potenzielle Lücken zwischen separaten Transitpolicen und unterstützen die Nachfrage nach umfassenderem Versicherungsschutz, da Verlader und Versicherer Routen, Kumulationsexposures, Ausschlüsse und Policenbedingungen neu bewerten.
Expansion des E-Commerce, grenzüberschreitender Sendungen und hochwertiger Ladung
Das Wachstum des E-Commerce und der grenzüberschreitenden Auftragsabwicklung erweitert das Volumen der durch regionale Logistiknetzwerke bewegten Waren und schafft Chancen für Cargo-Versicherer. Der E-Commerce-Markt der Vereinigten Arabischen Emirate erreichte im Jahr 2025 42,2 Milliarden AED (11,5 Milliarden USD), gegenüber 17,6 Milliarden AED (4,8 Milliarden USD) im Jahr 2020, mit einer durchschnittlichen jährlichen Wachstumsrate von 19 % über den Fünfjahreszeitraum[3]. Separat verarbeitete der Zoll Dubai in der ersten Hälfte des Jahres 2026 rund 18,2 Millionen Transaktionen über seine Luftfrachtzentren, ein Anstieg von fast 53 % gegenüber dem gleichen Zeitraum im Jahr 2025, während das Sendungsgewicht um rund 47 % auf 1,3 Millionen Tonnen zunahm[4]. Diese Indikatoren belegen das Wachstum im digitalen Handel und in der Luftfrachtabwicklung. Die verstärkte Bewegung von Elektronik, Konsumgütern und anderen wertvollen Waren schafft potenzielle Nachfrage nach Deckung gegen Diebstahl, physische Beschädigung, Handhabungsverluste und Transitunterbrechungen. Versicherer können durch sendungsspezifische Limits, angemessene Bewertungsklauseln und auf Lager-zu-Kunde-Vertriebsketten zugeschnittene Deckungen reagieren.
Expansion der Infrastruktur-, Energie-, Bergbau- und Industrieprojekt-Ladung
Infrastrukturentwicklung und Logistikinvestitionen schaffen Cargo-Versicherungsmöglichkeiten im Zusammenhang mit dem Transport von Baumaterialien, Industriemaschinen, Energieanlagen und anderen Projektladungen im Nahen Osten und Afrika. Das Logistikentwicklungsprogramm Saudi-Arabiens zielt bis 2030 auf 59 Logistikzentren mit einer Fläche von mehr als 100 Millionen Quadratmetern ab, mit Einrichtungen zur Unterstützung der inländischen Distribution, von Exporten und des E-Commerce. Das Königreich strebt außerdem eine jährliche Luftfrachtkapazität von 4,5 Millionen Tonnen als Teil seiner umfassenderen Luftfahrt- und Logistikambitionen an. Die Bewegung von Übermaßmaschinen, Energieinfrastrukturkomponenten und Industrieanlagen kann spezialisierte Deckung für Be- und Entladevorgänge, Schwerlastoperationen, Binnentransit und vorübergehende Lagerung erfordern. Diese Anforderungen schaffen Chancen für Versicherer, die in der Lage sind, hochwertige Sendungen, routenspezifische Gefahren, Handhabungsverfahren und Projektzeitpläne zu bewerten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Kriegsrisikoprämien und volatile maritime Handelsrouten | -0.5% | Kernregion Naher Osten und Afrika, mit Ausstrahlungseffekten auf den globalen Rückversicherungsmarkt | Kurzfristig (≤ 2 Jahre) |
| Cargo-Diebstahl, Betrug und begrenzte Schadenpräventionstruktur | -0.3% | Nigeria, Südafrika und der Rest Afrikas | Mittelfristig (2–4 Jahre) |
| Fragmentierte Versicherungsregulierung und lokale Zulassungsanforderungen für die Platzierung | -0.4% | National, mit spezifischen Herausforderungen in Kenia, Nigeria und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Geringe Versicherungsdurchdringung und Unterversicherung bei kleineren Importeuren | -0.4% | Afrika, einschließlich Nigeria, Südafrika und dem Rest von MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Kriegsrisikoprämien und volatile maritime Handelsrouten
Geopolitische Spannungen und Störungen maritimer Routen erhöhen die Versicherungskosten und erschweren das Underwriting im Markt für Cargo-Versicherungen im Nahen Osten und Afrika. Im März 2026 berichtete Howden Re, dass die Kriegsrisikoprämien für Schiffsrümpfe für Schiffe, die die Straße von Hormus durchqueren, von rund 0,25 % des versicherten Schiffswerts vor dem Konflikt auf bis zu 3 % für Schiffe mit Bezug zu den Vereinigten Staaten, dem Vereinigten Königreich oder Israel gestiegen seien. Versicherer können auch Deckungsbedingungen überarbeiten oder Kündigungshinweise ausgeben, wenn sich die Sicherheitslage verschlechtert. Im August 2026 gab der Seeversicherer Gard einen Kriegsrisiko-Kündigungshinweis heraus, der bestimmte Deckungen im Indischen Ozean, im Golf von Aden und im Roten Meer betraf, nachdem seine Rückversicherer entsprechend gehandelt hatten. Umleitungen um das Kap der Guten Hoffnung können die Transitzeiten verlängern, die Frachtkosten erhöhen und die Cargo-Exposition gegenüber Verlust oder Beschädigung verlängern, was die Versicherbarkeit für kostensensible Händler potenziell verringert.
Cargo-Diebstahl, Betrug und begrenzte Schadenpräventionstruktur
Cargo-Diebstahl, betrügerische Abholvereinbarungen und Sicherheitsschwächen entlang der Binnentransportkorridore schaffen Underwriting- und Schadenmanagement-Herausforderungen in Teilen Afrikas. Ein im April 2026 von TT Club und BSI Consulting veröffentlichter Cargo-Diebstahlbericht identifizierte Südafrika als eines der Länder mit hohem Cargo-Diebstahlniveau im Jahr 2025, mit Vorfällen, die LKW-Entführungen, Täuschung und organisierte kriminelle Aktivitäten umfassen. In Nigeria zielte eine Durchsetzungsoperation des Präsidialrats für ein förderliches Geschäftsumfeld im Mai 2026 auf illegale Kontrollpunkte und Erpressung entlang des Apapa-Hafenkorridors ab und verdeutlichte die operativen Herausforderungen, die die Cargo-Bewegung rund um Lagos beeinträchtigen. Diese Risiken können die Nachfrage nach diebstahlspezifischer Deckung, stärkerer Sorgfaltspflicht gegenüber Frachtführern, Sendungsverfolgung, sicheren Parkplätzen und effektiver Schadenermittlung erhöhen. Begrenzte Sendungstransparenz und inkonsistente Risikokontrollen können es schwieriger machen, Schadenhäufigkeit und -schwere zu beurteilen, was Prämien, Selbstbehalte, Policenbedingungen und verfügbare Underwriting-Kapazität beeinflusst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
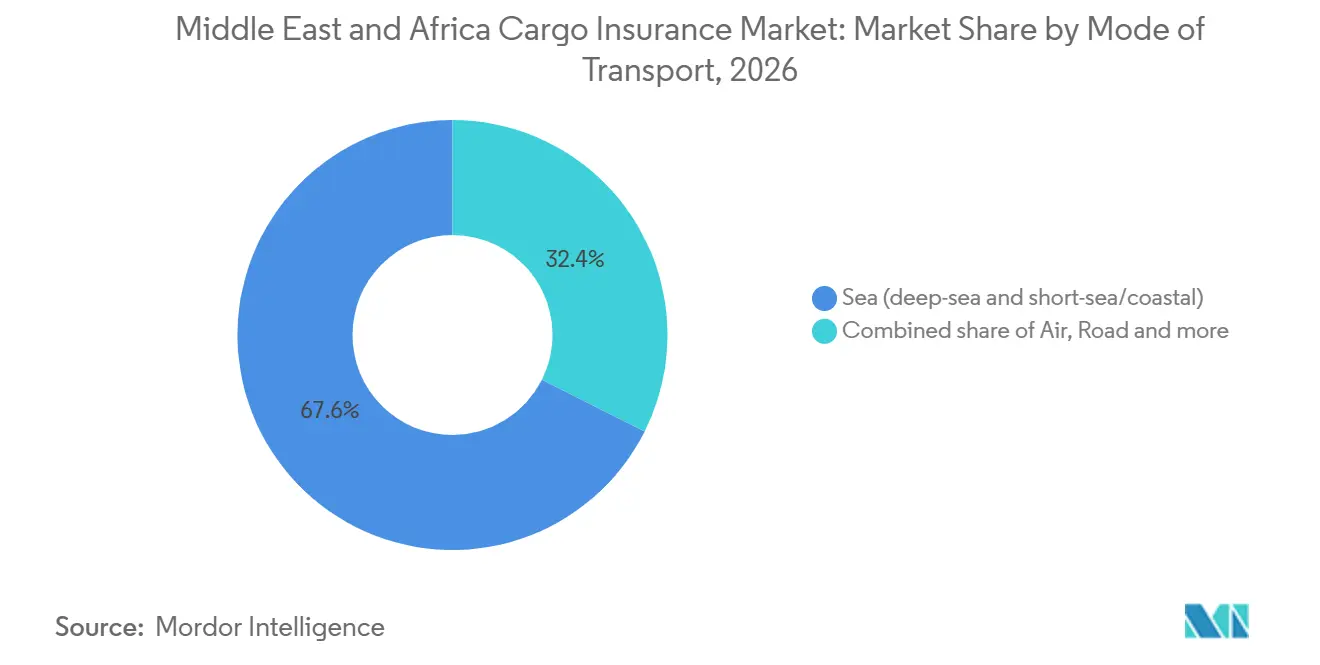
Seefracht behält Vorrang, während Luftfrachtkanäle sich beschleunigenSeefracht entfiel im Jahr 2026 auf 67,6 % des Marktanteils der Cargo-Versicherung im Nahen Osten und Afrika. Wichtige maritime Zugangspunkte wie Jebel Ali, der Islamische Hafen Dschidda und der Hafen von Salalah unterstützen den containerisierten, Massen- und Umschlagshandel auf regionalen und internationalen Schifffahrtsrouten. Seesendungen können erhebliche versicherte Werte, verlängerte Transitzeiten, mehrere Handhabungspunkte und Exposition gegenüber maritimen Gefahren umfassen. Kriegsrisikopreise und zusätzliche Deckungsanforderungen können die Seeversicherungskosten auch in Zeiten geopolitischer Störungen beeinflussen.
Luftfracht wird bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen. Der Zoll Dubai verarbeitete in der ersten Hälfte des Jahres 2026 rund 18,2 Millionen Luftfrachtzolltransaktionen, während das Sendungsgewicht 1,3 Millionen Tonnen erreichte, ein Anstieg von rund 47 % gegenüber dem Vorjahr. Der Straßentransport unterstützt die regionale Distribution und grenzüberschreitende Bewegungen, während Saudi-Arabien sein Eisenbahnnetz auf über 8.000 km ausbaut. Multimodale Sendungen erfordern von Versicherern die Bewertung der mit jedem Transportabschnitt verbundenen Risiken, einschließlich Umladungen zwischen Schiffen, Flugzeugen, LKW und Schienenverkehr.
Nach Cargo-Profil:
Containerisierte Ladung führt, während Projektladung Premiumpreise erzieltContainerisierte Ladung hielt im Jahr 2026 40,2 % des Marktes für Cargo-Versicherungen im Nahen Osten und Afrika. Containerisierte Sendungen unterstützen regionale Importe, Exporte und Re-Exporte von Fertigwaren, Konsumgütern, Maschinen und anderen kommerziellen Waren. Versicherungsanforderungen hängen von Ladungswert, Verpackung, Transitbedingungen, Ausschlüssen und Policenformulierung ab. Gemäß den Incoterms-Regeln der Internationalen Handelskammer variieren die Versicherungspflichten je nach Handelsklausel. Unter CIF arrangiert der Verkäufer in der Regel eine Mindestversicherung gemäß den Institute Cargo Clauses (C), während CIP eine breitere Mindestdeckung gemäß den Institute Cargo Clauses (A) erfordert, vorbehaltlich der anwendbaren Regeln und Vereinbarungen.
Projekt-, Schwerlast- und Übergaußmaß-Ladung wird bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Die Infrastruktur- und Industrieentwicklungsprogramme Saudi-Arabiens schaffen potenzielle Nachfrage nach spezialisierter Deckung für Maschinen, Energieanlagen, Schwerlastoperationen, Routenuntersuchungen und vorübergehende Lagerung. Trockene und flüssige Massengüter bleiben aufgrund des Rohstoffhandels der Region wichtig, während Fahrzeugimporte und -exporte die Nachfrage nach Kfz-Cargo-Versicherungen unterstützen. DP World berichtete, dass seine Dubai-Terminals im Jahr 2025 rund 1,5 Millionen Fahrzeuge abfertigten, ein Anstieg von mehr als 18 % gegenüber dem Vorjahr.
Nach Handelsumfang:
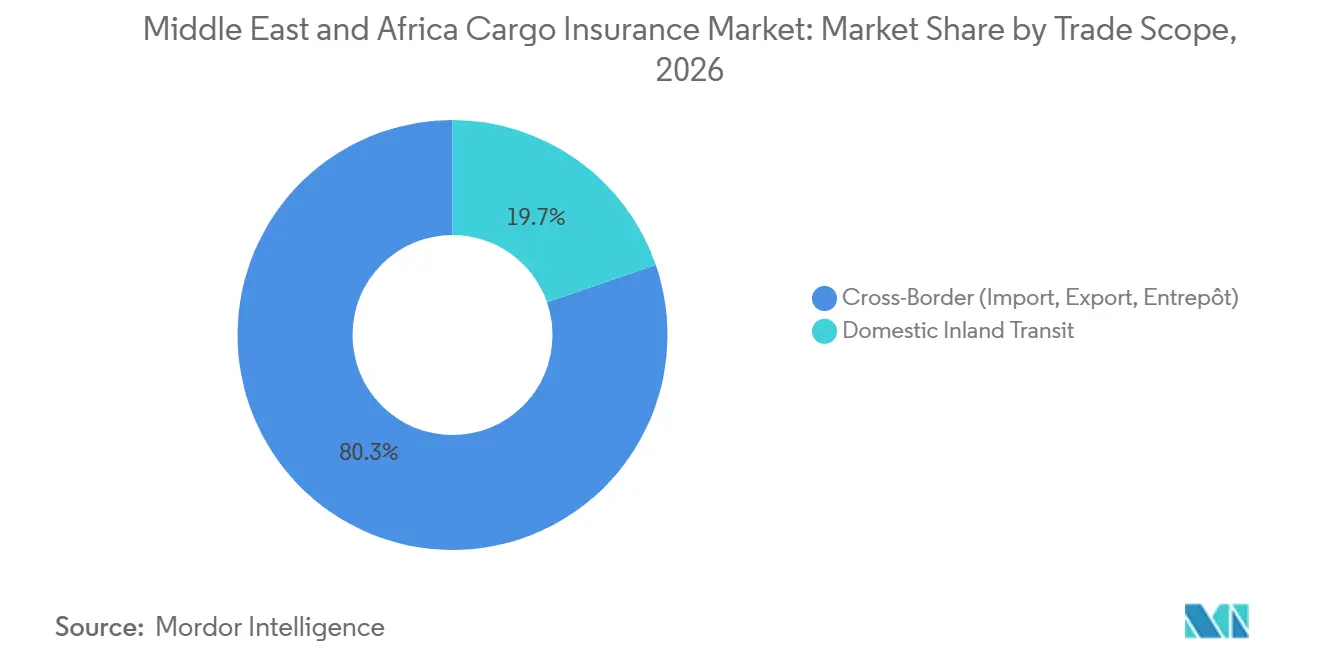
Grenzüberschreitende Ströme dominieren, während der inländische Transit formalisiert wirdGrenzüberschreitende Import-, Export- und Entrepôt-Deckung entfiel im Jahr 2026 auf einen Anteil von 80,3 %. Internationaler Handel und Re-Export-Aktivitäten erzeugen Cargo-Exposures über mehrere Jurisdiktionen, Häfen und Transportmodi hinweg. Waren, die durch die Vereinigten Arabischen Emirate bewegt werden, können zwischen maritimen, Luft- und Straßennetzen wechseln, bevor sie ihre Endmärkte erreichen, was unterschiedliche Versicherungsanforderungen entlang der Lieferkette schafft. Die Deckung kann durch eine einzige Police oder separate Policen arrangiert werden, abhängig vom Programm des Versicherten und der Policenformulierung.
Der inländische Binnentransit wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen. Das digitale Seefrachtversicherungsverfahren Kenias verbindet den Versicherungserwerb für importierte Sendungen mit zollbezogenen Prozessen und unterstützt die digitale Verwaltung von Seefrachtversicherungen. Die Logistikentwicklung Saudi-Arabiens und die regionale Distributionsinfrastruktur schaffen ebenfalls potenzielle Nachfrage nach Binnentransitschutz. Eine breitere regionale Handelsintegration kann den Bedarf an Versicherungen für Lager-zu-Lager- und Hafen-zu-Inland-Bewegungen erhöhen.
Nach Vertriebskanal:
Maklervorrang bleibt bestehen, während digitale Plattformen den Zugang neu gestaltenMakler und Agenten entfielen im Jahr 2026 auf einen Anteil von 62,1 %. Makler unterstützen Cargo-Versicherungsplatzierungen, die multinationale Lieferketten, komplexe Projektsendungen, Kriegsrisikoendorsements und spezialisierte Deckungsanforderungen umfassen. Sie helfen Kunden beim Vergleich von Policenbedingungen, der Bewertung von Ausschlüssen, der Koordination lokaler Versicherungsvereinbarungen und dem Zugang zu internationaler Underwriting-Kapazität, wo angemessen. Diese Dienstleistungen bleiben für komplexe kommerzielle Risiken wichtig, die individuelles Underwriting und Verhandlungen erfordern.
Online- und digitale Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen. Über Programmierschnittstellen verbundene Systeme können Angebote, Policenausstellung, Zertifikatsverwaltung und Verlängerungen für Standardsendungen rationalisieren. Das digitale Seefrachtversicherungsverfahren Kenias veranschaulicht, wie Online-Systeme die Versicherungsausstellung mit zollbezogenen Verfahren verbinden können. Der digitale Vertrieb kann den Zugang für kleinere Importeure und Exporteure verbessern, indem er den Verwaltungsaufwand reduziert.
Nach Versicherungsnehmertyp:
Ladungseigentümer führen, während 3PL-arrangierte Deckung an Dynamik gewinntDurch Ladungseigentümer, Verkäufer, Käufer oder Händler arrangierte Deckungen entfielen im Jahr 2026 auf einen Anteil von 67,6 %. Ladungseigentümer, Verkäufer, Käufer und Händler arrangieren Versicherungen entsprechend ihren vertraglichen Verpflichtungen, Eigentumsinteressen, Finanzierungsanforderungen und dem Exposure gegenüber Transitverlusten. Unter CIF arrangiert der Verkäufer in der Regel eine Mindest-Cargo-Versicherung, während unter anderen Handelsklauseln der Käufer möglicherweise unabhängig eine Deckung arrangieren muss. Banken können auch Versicherungsnachweise verlangen, wenn dies durch Finanzierungsvereinbarungen oder Dokumentenakkreditivbedingungen vorgeschrieben ist.
Das durch Spediteure und 3PL-Anbieter arrangierte Versicherungsnehmerinteresse wird bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen. Logistikdienstleister können Cargo-Versicherungen durch integrierte Frachtmanagement- und Sendungsdienstleistungen erleichtern, obwohl der Versicherte und der Begünstigte von der Policenstruktur abhängen. In Saudi-Arabien gründeten Tawuniya und TT Club eine Partnerschaft zur Unterstützung eines spezialisierten Haftpflichtversicherungsprodukts für Transport- und Logistikbetreiber.
Nach Endverbraucherbranche:
Energie verankert den Markt, während Elektronik am schnellsten wächstEnergie und Massengüter entfielen im Jahr 2026 auf einen Anteil von 25,8 %. Der Öl-, Gas-, Petrochemie- und Rohstoffhandel der Region erzeugt Nachfrage nach Versicherungen für Waren, die zwischen Produktionsanlagen, Lagerterminals, Häfen und internationalen Käufern bewegt werden. Diese Sendungen können erhebliche versicherte Werte und Exposition gegenüber Handhabungsschäden, Feuer, Leckagen, Kontamination und Transitunterbrechungen umfassen. Kriegsrisikobedingungen können die Verfügbarkeit und die Kosten der Deckung für Cargo, die durch exponierte maritime Korridore bewegt wird, weiter beeinflussen.
Elektronik und hochwertige Fertigwaren werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen. Unterhaltungselektronik, Halbleiter und andere wertvolle Fertigprodukte, die durch Dubais Logistikzentren bewegt werden, schaffen potenzielle Nachfrage nach Deckung gegen Diebstahl, physische Beschädigung und Handhabungsverluste. Lebensmittel- und Agrarprodukte können temperatursensitiven Transitschutz erfordern, während Chemikalien und Pharmazeutika spezialisierte Handhabungsbestimmungen und produktspezifische Policenbedingungen erfordern können. Automobilgüter, Einzelhandelswaren, Maschinen und Baumaterialien tragen ebenfalls zur Nachfrage nach Cargo-Versicherungen in der gesamten Region bei.
Geografische Analyse
Die Vereinigten Arabischen Emirate hielten im Jahr 2026 einen Anteil von 45,4 %. Ihre Position spiegelt multimodale Handelsaktivitäten, Re-Exporte und die Konzentration regionaler Versicherungs- und Finanzdienstleistungen wider, einschließlich des Dubai International Financial Centre. Der E-Commerce-Sektor der Vereinigten Arabischen Emirate erreichte laut Forbes Middle East im Jahr 2025 42,2 Milliarden AED (11,5 Milliarden USD). Allerdings sank der Containerdurchsatz von Jebel Ali in der ersten Hälfte des Jahres 2026 auf rund 3,145 Millionen TEU, ein Rückgang von 59,5 % gegenüber dem Vorjahr, was erhebliche Betriebsstörungen widerspiegelt. Im Juli 2026 kündigte DP World Pläne zur Entwicklung von zwei Terminals in Fudschaira im Rahmen einer 50-jährigen Konzession an. Das Container- und Mehrzweckterminal Al Rugaylat ist für eine jährliche Kapazität von bis zu 2,5 Millionen TEU ausgelegt, während das Terminal Dibba allgemeine Frachtkapazität hinzufügen wird.
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen. Das Logistikentwicklungsprogramm des Königreichs und Hafeninvestitionen erweitern die Bewegung von Baumaterialien, Industrieanlagen, energiebezogener Ladung und Konsumgütern. Die Logistikstrategie Saudi-Arabiens zielt bis 2030 auf Einnahmen im Logistiksektor von 57 Milliarden USD ab, während die Entwicklung von Hafen- und Logistikinfrastruktur die Nachfrage nach See- und Binnentransitversicherungen unterstützt. Lokale Rückversicherungsanforderungen beeinflussen auch, wie Cargo-Versicherer Risiken zuweisen und Rückversicherungskapazität einkaufen.
Südafrika, Nigeria und der Rest von MEA bilden eine kleinere, aber strategisch wichtige Basis für den Markt für Cargo-Versicherungen im Nahen Osten und Afrika. Südafrikanische Ladungseigentümer sind Hafenstaus, Binnentransitunterbrechungen und Cargo-Diebstahl ausgesetzt, was potenzielle Nachfrage nach integriertem Transit- und Lagerbestandsschutz schafft. In Nigeria lancierten die Regierung und das Entwicklungsprogramm der Vereinten Nationen im Mai 2025 einen innerafrikanischen Luftfrachtkorridors mit Uganda Airlines, der nigerianische Exporteure mit Märkten wie Uganda, Kenia und Südafrika verbindet. Die Initiative senkte die Frachtpreise in einigen Fällen um bis zu 50 %, mit weiteren Senkungen von bis zu 50 %–75 % für berechtigte konsolidierte Sendungen. Afrikanische Fluggesellschaften verzeichneten im Dezember 2025 ein Luftfrachtnachfragewachstum von 10,1 % gegenüber dem Vorjahr und ein Wachstum von 6,0 % für das Gesamtjahr, laut der Internationalen Lufttransportvereinigung. Oman, Katar, Bahrain, Kuwait und ostafrikanische Volkswirtschaften tragen ebenfalls durch maritimen Handel, regionale Distribution und Investitionen in Logistikinfrastruktur bei.
Wettbewerbslandschaft
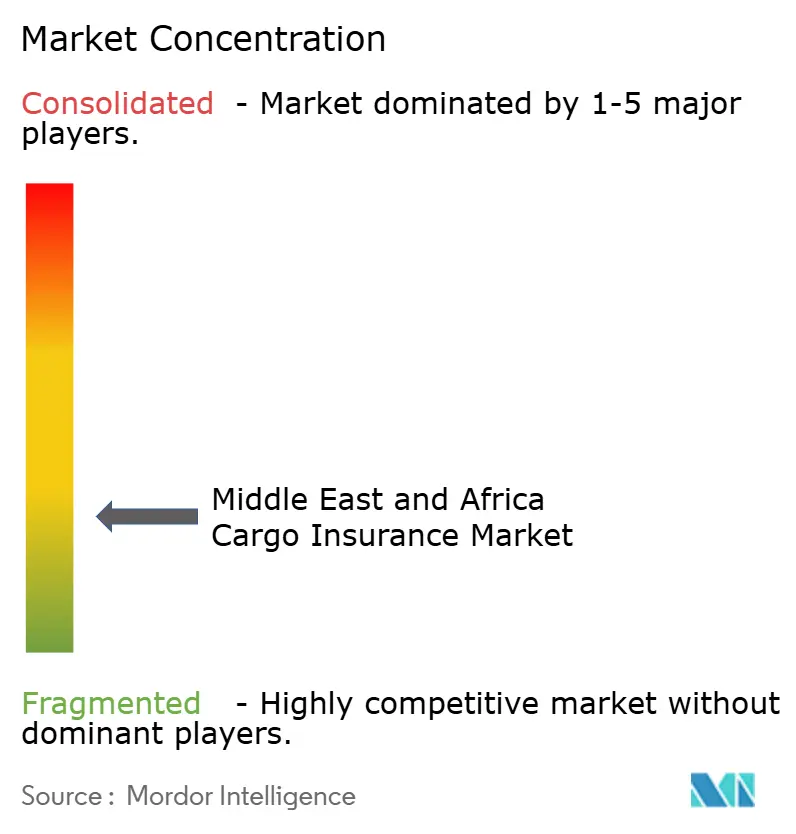
Der Markt für Cargo-Versicherungen im Nahen Osten und Afrika ist fragmentiert, mit internationalen Versicherern, regionalen Trägern, lokalen Versicherungsgesellschaften und spezialisierten Underwritern, die um Seefrachtversicherungen und verwandte Transitrisiken konkurrieren. Allianz Commercial, AIG, AXA XL, Chubb und Zurich konkurrieren um multinationale Konten und komplexe kommerzielle Risiken durch internationale Underwriting-Netzwerke und regionale Versicherungszentren. GIG Gulf, Orient Insurance, Abu Dhabi National Insurance Company und Qatar Insurance Company bedienen regionale Kunden durch ihre jeweiligen See- und Gewerbeversicherungsangebote. Marktteilnehmer differenzieren sich durch Underwriting-Expertise, geografische Reichweite, Maklerbeziehungen, Schadenmanagement und Zugang zu Rückversicherungskapazität.
Der Wettbewerb konzentriert sich zunehmend auf spezialisiertes Policendesign, digitalen Vertrieb und die Fähigkeit, sich verändernde maritime Risiken zu managen. Im Mai 2026 führte DP World eine End-to-End-Cargo-Kriegsrisikoversicherungslösung ein, die See- oder Lufttransit, Hafenlagerung und Inlandslieferung unter einer einzigen Police abdeckt. In Saudi-Arabien entwickelten TT Club und Tawuniya eine spezialisierte Transport- und Logistikhaftpflichtversicherungslösung, um den Bedürfnissen von Logistikbetreibern gerecht zu werden. Diese Entwicklungen veranschaulichen, wie Anbieter spezialisierte Angebote ausbauen, anstatt ausschließlich über Prämienpreise zu konkurrieren.
Der Markt für Cargo-Versicherungen im Nahen Osten und Afrika bietet auch Chancen bei digitalen Policen pro Sendung, Deckungen für kleine und mittlere Exporteure sowie spezialisiertem Schutz für temperatursensitive Waren und Transitunterbrechungen. Digitale Plattformen können die Policenausstellung und das Zertifikatsmanagement vereinfachen, während spezialisierte Versicherer maßgeschneiderte Deckungen für Cargo-Diebstahl, hochwertige Sendungen und geopolitisches Exposure entwickeln können. Etablierte Träger behalten Vorteile in Underwriting-Erfahrung, Maklernetzwerken, Schadenfähigkeiten und Rückversicherungszugang, aber regionale und spezialisierte Anbieter konkurrieren weiterhin um einzelne Konten und unterversorgte Risiken. Unterschiede in Regulierung, Transportinfrastruktur, Sicherheitsbedingungen und Cargo-Zusammensetzung im Nahen Osten und Afrika begrenzen die Fähigkeit einer kleinen Anzahl von Versicherern, jedes Marktsegment zu dominieren. Insgesamt bleibt der Wettbewerb fragmentiert, mit Differenzierung durch lokalen Marktzugang, technische Expertise, Produktflexibilität und die Fähigkeit, routenspezifische Risiken zu managen.
Branchenführer der Cargo-Versicherung im Nahen Osten und Afrika
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
AXA XL
-
Zurich Insurance Group Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cargo-Versicherungen im Nahen Osten und Afrika Unternehmen in diesem Bericht
- American International Group, Inc. (AIG)
- Allianz Commercial
- AXA XL
- Chubb Limited
- Zurich Insurance Group
- Tokio Marine HCC
- Assicurazioni Generali S.p.A.
- HDI Global SE
- QBE Insurance Group Limited
- Liberty Specialty Markets
- Starr Insurance Companies
- Berkshire Hathaway Specialty Insurance
- Sompo International
- GIG Gulf
- Sukoon Insurance
- Abu Dhabi National Insurance Company PJSC (ADNIC)
- Orient Insurance PJSC
- Qatar Insurance Company Q.P.S.C. (QIC)
- Santam Limited
Neueste Industrielle Entwicklungen in Markt für Cargo-Versicherungen im Nahen Osten und Afrika
- Juli 2026: Die Saudi-Arabische Hafenbehörde (Mawani) unterzeichnete sieben Vereinbarungen mit nationalen und internationalen Unternehmen zur Einrichtung und Erweiterung von Logistikzentren am Islamischen Hafen Dschidda und in Al Khomrah, mit Investitionen von annähernd 267 Millionen USD. Laut GCC Business News brachten die Vereinbarungen die kumulative Anzahl der von Mawani entwickelten Logistikzentren auf 34, mit Gesamtinvestitionen von über 3,73 Milliarden USD. Die Expansion soll die Lager-, Cargo-Konsolidierungs-, Re-Export- und hafengebundene Logistikkapazität stärken.
- Mai 2026: DP World lancierte eine End-to-End-Cargo-Kriegsrisikoversicherungslösung für Nahost-Handelsrouten, die eine kontinuierliche Deckung über See- oder Lufttransit, Hafenlagerung und Inlandslieferung bietet. Die Lösung bietet Limits von bis zu 400 Millionen USD pro Sendung und 1 Million USD pro Inlandsbewegung, mit null Selbstbehalt bei berechtigten Ansprüchen. Sie ist darauf ausgelegt, Lücken in konventionellen Policen zu schließen, die möglicherweise nur einzelne Transitabschnitte abdecken.
- März 2026: Chubb skizzierte die Struktur der in Partnerschaft mit der United States International Development Finance Corporation (DFC) gegründeten Golf-Seeversicherungsfazilität im Wert von 20 Milliarden USD. Chubb wurde als federführender Underwriter für die Fazilität benannt, die Kriegsrisikoversicherungen für Schiffsrümpfe, Schutz- und Entschädigungsverbindlichkeiten sowie Cargo für berechtigte Schiffe, die die Straße von Hormus durchqueren, bereitstellt. DFC gab Chubbs Rolle als federführender Underwriter am 11. März 2026 bekannt.
- Oktober 2025: DP World berichtete, dass der Hafen Jebel Ali im Oktober 2025 einen Rekord von 630.000 Tonnen Stückgut abfertigte, sein höchstes monatliches Volumen seit fast zwei Jahrzehnten. Höhere Importe von Eisen und Stahl für Projekte wie die Dubai Metro Blue Line und die Erweiterung des Dubai World Central Airport sowie steigende Zuckerexporte trugen zum Rekord bei.
Berichtsumfang des Marktes für Cargo-Versicherungen im Nahen Osten und Afrika
Segmentierungsübersicht
| See (Hochsee und Küstenschifffahrt) |
| Binnenwasserstraße |
| Straße |
| Schiene |
| Luft |
| Containerisierte Ladung |
| Trockene Massengüter |
| Flüssige Massengüter |
| Stückgut und allgemeine Ladung |
| Projekt-, Schwerlast- und Übergaußmaß-Ladung |
| Rollende Ladung / Ro-Ro |
| Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit |
| Makler und Agenten |
| Direktversicherer |
| Online- und digitale Plattformen |
| Ladungseigentümer, Verkäufer, Käufer oder Händler |
| Durch Spediteur / 3PL-Anbieter arrangiertes Versicherungsnehmerinteresse |
| Lebensmittel, Getränke und Agrar-Rohstoffe |
| Energie und Massengüter |
| Chemikalien und Pharmazeutika |
| Automobil und Industrieanlagen |
| Elektronik und hochwertige Fertigwaren |
| Einzelhandel, Konsumgüter und E-Commerce |
| Bau- und Infrastrukturprojektbetreiber |
| Sonstige |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Nigeria |
| Rest des Nahen Ostens und Afrikas |
| Nach Transportmodus | See (Hochsee und Küstenschifffahrt) |
| Binnenwasserstraße | |
| Straße | |
| Schiene | |
| Luft | |
| Nach Cargo-Profil | Containerisierte Ladung |
| Trockene Massengüter | |
| Flüssige Massengüter | |
| Stückgut und allgemeine Ladung | |
| Projekt-, Schwerlast- und Übergaußmaß-Ladung | |
| Rollende Ladung / Ro-Ro | |
| Nach Handelsumfang | Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit | |
| Nach Vertriebskanal | Makler und Agenten |
| Direktversicherer | |
| Online- und digitale Plattformen | |
| Nach Versicherungsnehmertyp | Ladungseigentümer, Verkäufer, Käufer oder Händler |
| Durch Spediteur / 3PL-Anbieter arrangiertes Versicherungsnehmerinteresse | |
| Nach Endverbraucherbranche | Lebensmittel, Getränke und Agrar-Rohstoffe |
| Energie und Massengüter | |
| Chemikalien und Pharmazeutika | |
| Automobil und Industrieanlagen | |
| Elektronik und hochwertige Fertigwaren | |
| Einzelhandel, Konsumgüter und E-Commerce | |
| Bau- und Infrastrukturprojektbetreiber | |
| Sonstige | |
| Nach Land | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Cargo-Versicherung im Nahen Osten und Afrika bis 2032 erreichen?
Der Markt für Cargo-Versicherungen im Nahen Osten und Afrika wird bis 2032 voraussichtlich 1,90 Milliarden USD erreichen, ausgehend von 1,50 Milliarden USD im Jahr 2027.
Welcher Transportmodus hat den größten Anteil in der Region?
Seefracht führt mit einem Anteil von 67,6 % im Jahr 2026, da maritime Zugangspunkte den Massen-, containerisierten und Kohlenwasserstoffhandel unterstützen.
Welcher Kanal wird voraussichtlich am schnellsten wachsen?
Online- und digitale Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 11,7 % wachsen, da digitale Zertifikatssysteme und Portale den Zugang zu Standarddeckungen erweitern.
Warum ist Saudi-Arabien ein wichtiges Wachstumsgebiet?
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen, unterstützt durch Hafenaktivitäten, Logistikinvestitionen und lokale Versicherungsanforderungen.
Welche Risiken beeinflussen die Cargo-Versicherungspreise in der Region?
Kriegsrisikoprämien, Routenstörungen, Diebstahl, Betrug und Lücken in der Sendungsverfolgung oder Hafensicherheit können die Kosten erhöhen und die Versicherungsnutzung einschränken.
Welche Endverbrauchergruppe wächst am schnellsten?
Elektronik und hochwertige Fertigwaren werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen, da diese Waren spezialisierte Allrisk-Deckung erfordern.