
Taille et Part du Marché de l'Assurance Cargo au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.38 Milliards de dollars |
| Taille du Marché (2027) | 1.5 Milliards de dollars |
| Taille du Marché (2032) | 1.9 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.80 % |
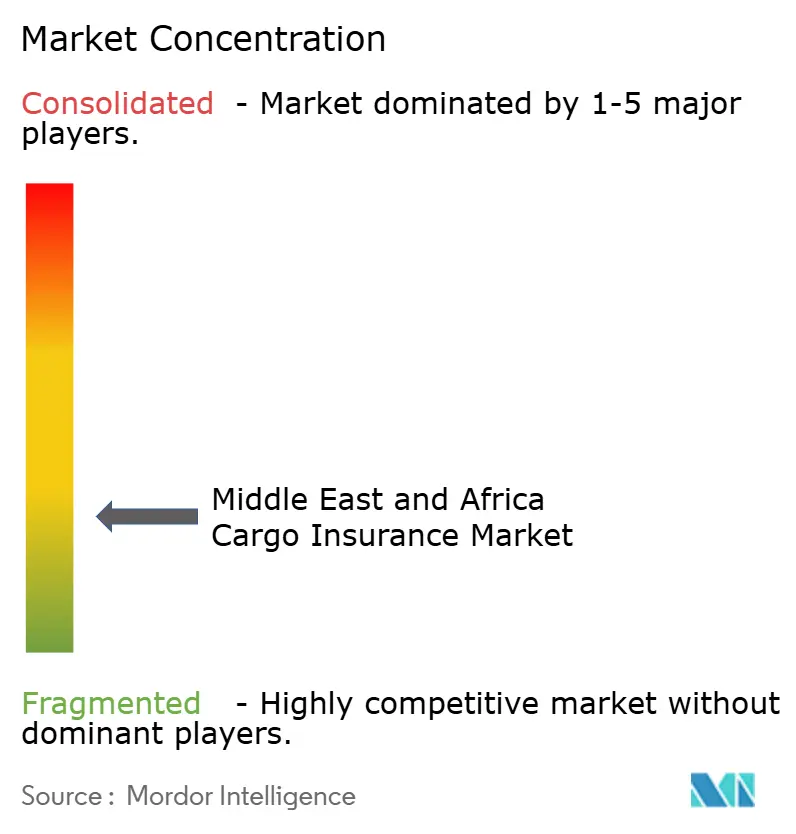
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Assurance Cargo au Moyen-Orient et en Afrique par Mordor Intelligence
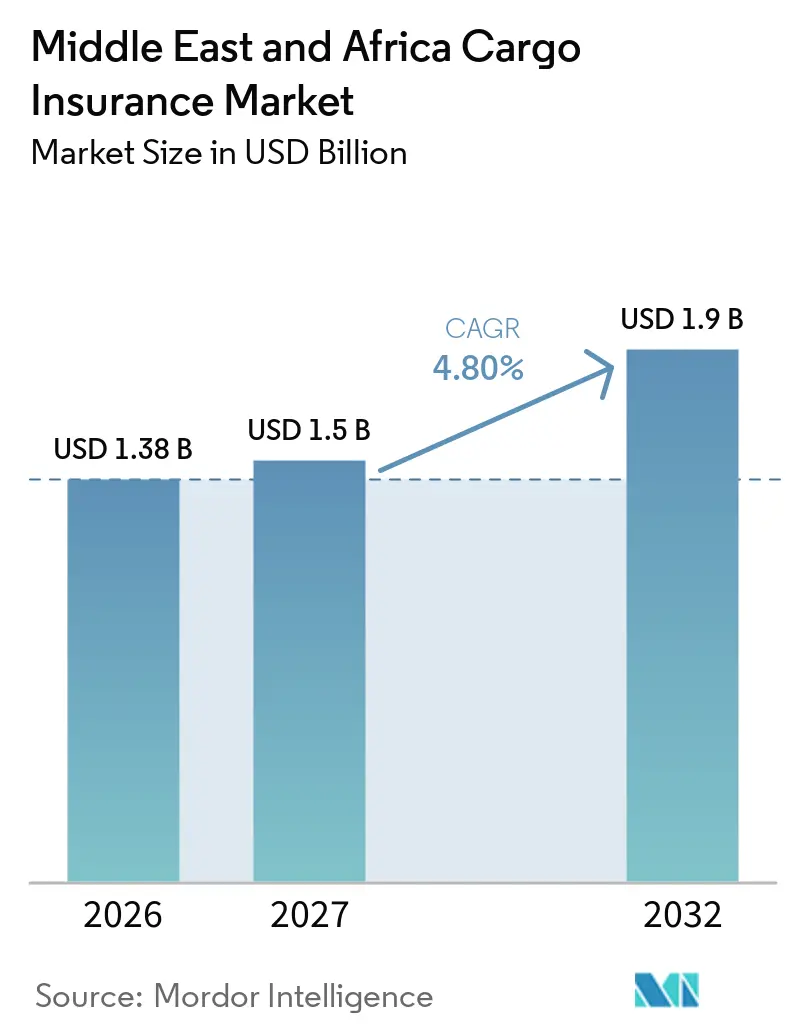
La taille du Marché de l'Assurance Cargo au Moyen-Orient et en Afrique devrait augmenter de 1,38 milliard USD en 2026 à 1,5 milliard USD en 2027 et atteindre 1,9 milliard USD d'ici 2032, avec un CAGR de 4,80 % sur la période 2027-2032.
La croissance reflète une évolution plus large vers une couverture d'assurance formelle pour le fret qui était auparavant non assuré. Les exigences réglementaires au Kenya et les règles de placement local en Arabie Saoudite intègrent davantage d'expéditions dans les pools de primes formels. L'IUMI a signalé des primes mondiales d'assurance cargo maritime de 24,2 milliards USD en 2025, soit une augmentation de 6,9 %, tandis que le Moyen-Orient représentait 3,53 % des primes maritimes mondiales et les Émirats Arabes Unis contribuaient à hauteur de 2,8 % des primes mondiales d'assurance cargo. Les stratégies concurrentielles se concentrent de plus en plus sur la couverture spécialisée des risques de guerre, l'accès numérique pour les petits exportateurs, et les conceptions de produits couvrant le transport maritime, le stockage et le transit intérieur dans une seule police. Le marché de l'assurance cargo au Moyen-Orient et en Afrique est également confronté à des conditions de risque inégales, car les perturbations géopolitiques augmentent la demande de couverture tout en accroissant le coût de l'assurance pour les expéditeurs.
Points Clés du Rapport
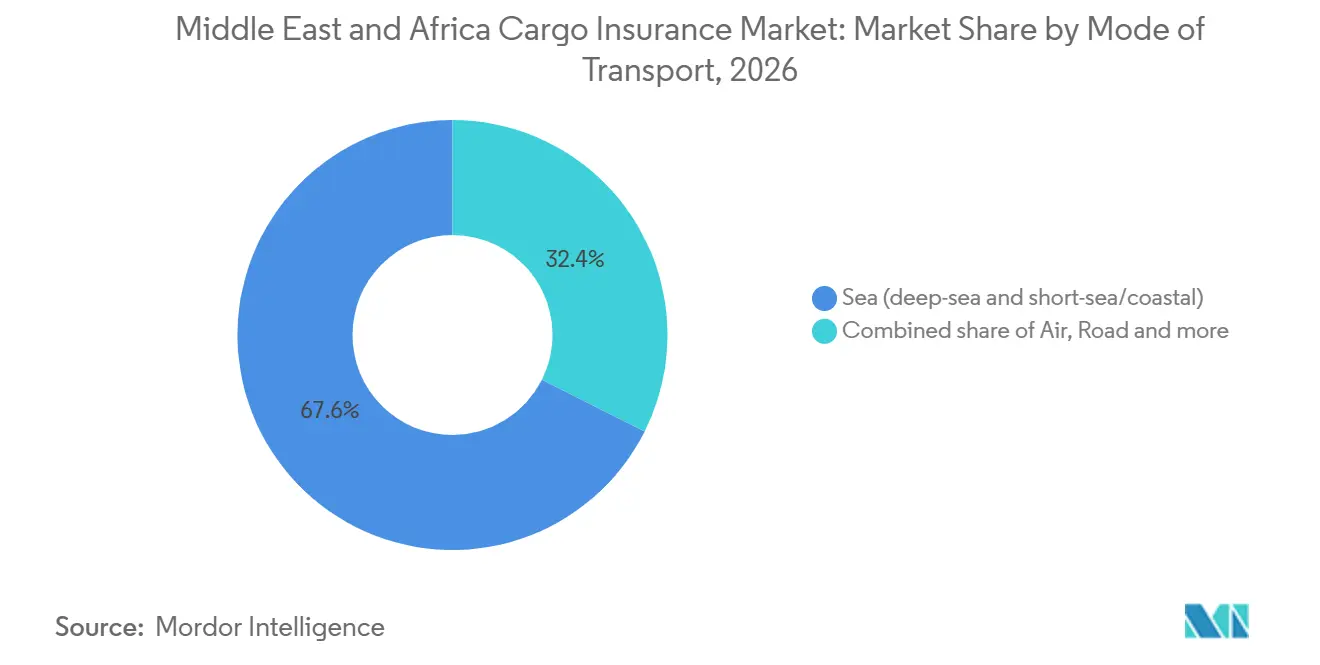
- Par mode de transport, le cargo maritime a capturé 67,6 % de la part du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026, tandis que le cargo aérien devrait croître à un CAGR de 7,5 % jusqu'en 2032.
- Par profil de cargaison, la cargaison conteneurisée détenait une part de 40,2 % de la taille du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026, tandis que la cargaison de projet, de levage lourd et hors gabarit devrait croître à un CAGR de 7,8 % jusqu'en 2032.
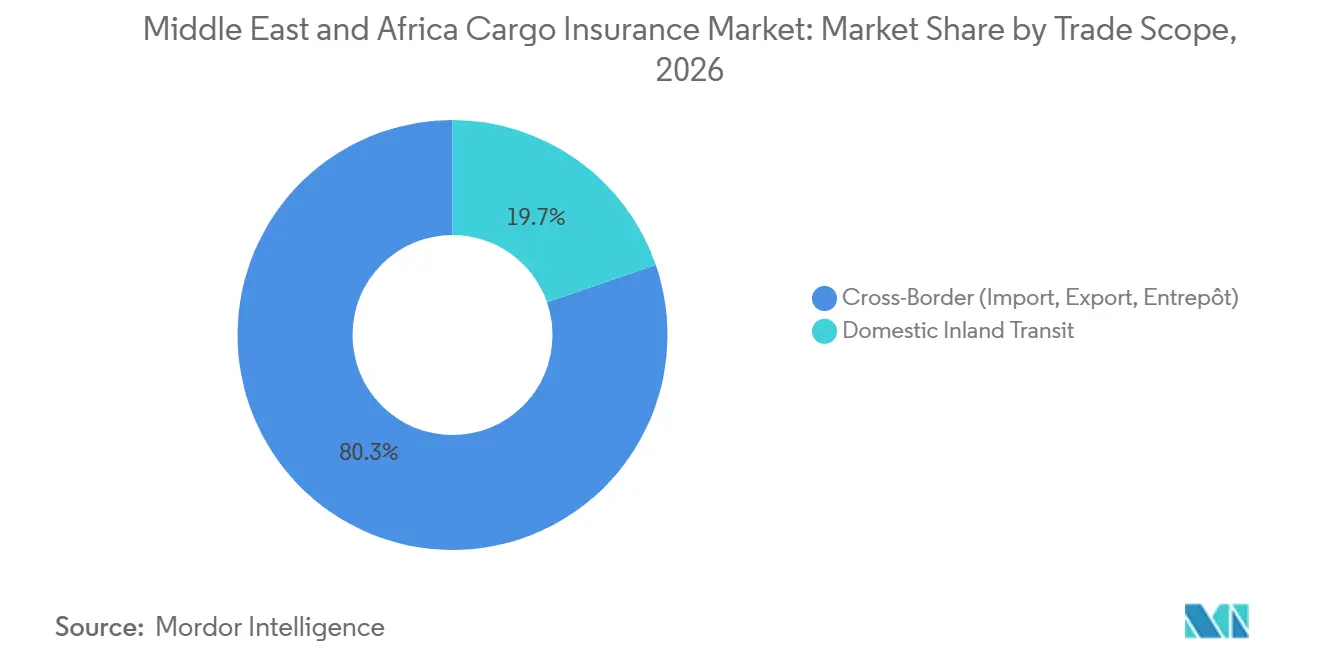
- Par portée commerciale, l'assurance d'importation, d'exportation et d'entrepôt transfrontalière représentait 80,3 % de la part du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026, tandis que le transit intérieur domestique devrait croître à un CAGR de 6,8 % jusqu'en 2032.
- Par canal de distribution, les courtiers et agents ont capturé 62,1 % de la part du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026, tandis que les plateformes en ligne et numériques devraient croître à un CAGR de 11,7 % jusqu'en 2032.
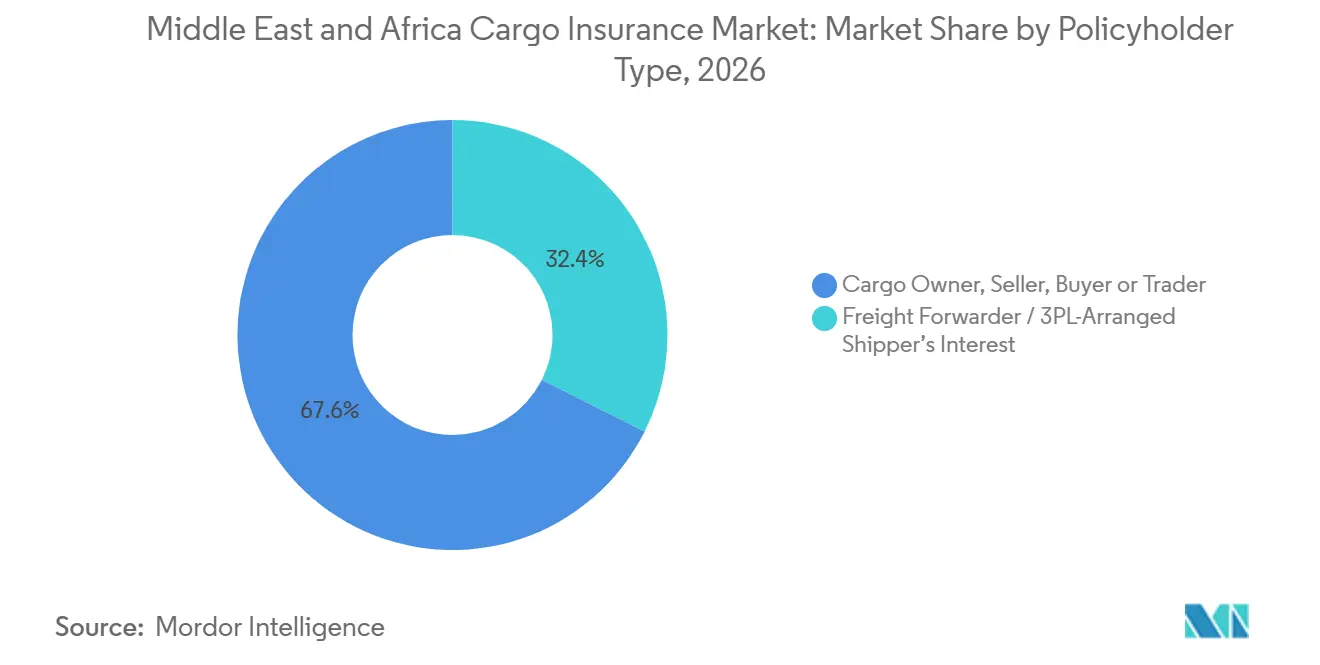
- Par type de souscripteur, la couverture arrangée par le propriétaire de cargaison, le vendeur, l'acheteur ou le négociant représentait 67,6 % de la part du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026, tandis que l'intérêt de l'expéditeur arrangé par le transitaire et le prestataire logistique tiers devrait croître à un CAGR de 7,5 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'énergie et les matières premières en vrac ont capturé 25,8 % de la part du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026, tandis que l'électronique et les produits manufacturés à haute valeur ajoutée devraient croître à un CAGR de 8,5 % jusqu'en 2032.
- Par géographie, les Émirats Arabes Unis détenaient 45,4 % de la part du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026, tandis que l'Arabie Saoudite devrait croître à un CAGR de 7,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Commerce International, Réexportations et Plateformes Logistiques | +1.5% | Mondial, avec un effet disproportionné aux Émirats Arabes Unis et en Arabie Saoudite | Moyen terme (2-4 ans) |
| Investissements dans les Infrastructures, l'Énergie, les Mines et la Cargaison de Projets Industriels | +1.0% | Arabie Saoudite, Émirats Arabes Unis, Nigeria et Afrique du Sud | Long terme (≥ 4 ans) |
| Perturbations Géopolitiques, Reroutage Maritime et Demande de Couverture des Risques de Guerre | +0.7% | Cœur du Moyen-Orient et de l'Afrique, avec des répercussions sur les marchés mondiaux de la réassurance | Court terme (≤ 2 ans) |
| Commerce Électronique, Expéditions Transfrontalières et Cargaison à Haute Valeur Ajoutée | +0.8% | Émirats Arabes Unis, Arabie Saoudite et Nigeria | Moyen terme (2-4 ans) |
| Assurance Cargo Maritime Locale et Exigences de Financement du Commerce | +0.6% | Kenya, avec des gains précoces à Mombasa, Nairobi et Riyad | Moyen terme (2-4 ans) |
| Infrastructures Portuaires, de Zones Franches, d'Entreposage et de Chaîne d'Approvisionnement | +0.5% | Arabie Saoudite, Émirats Arabes Unis et le Reste du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce International, des Réexportations et des Plateformes Logistiques Régionales
L'expansion du commerce régional et des infrastructures logistiques multimodales soutient la demande d'assurance cargo au Moyen-Orient et en Afrique. En mai 2025, la Zone Franche de Jebel Ali (Jafza) a enregistré un record de 190 milliards USD d'échanges commerciaux au cours des 12 mois précédents, représentant une croissance annuelle de 15 %. Son intégration avec le Port de Jebel Ali et l'accès aux voies de transport maritime, aérien et terrestre renforcent le rôle de Dubaï en tant que plaque tournante de redistribution des marchandises entre l'Asie, l'Afrique, l'Europe et le Moyen-Orient. Les ports d'Arabie Saoudite ont traité environ 8,32 millions d'équivalents vingt pieds (EVP) en 2025, en hausse de 10,58 % en glissement annuel, dont 1,93 million d'EVP de transbordement[1]. Ces flux commerciaux augmentent l'exposition potentielle des marchandises assurées aux pertes ou dommages lors du transit international, du transbordement, de la manutention portuaire et du transport intérieur ultérieur.
Perturbations Géopolitiques, Reroutage Maritime et Demande de Couverture des Risques de Guerre
Les tensions géopolitiques affectant le Golfe Arabique, la Mer Rouge et les couloirs maritimes environnants accroissent l'importance de l'assurance spécialisée contre les risques de guerre sur le marché de l'assurance cargo au Moyen-Orient et en Afrique. En juin 2025, les primes de risque de guerre pour les expéditions vers le Golfe du Moyen-Orient auraient augmenté à environ 0,5 % de la valeur assurée du navire, contre 0,2 %–0,3 % la semaine précédente, reflétant l'escalade des tensions entre l'Iran et Israël et les préoccupations concernant la sécurité maritime. En mai 2026, DP World a lancé une solution d'assurance cargo contre les risques de guerre de bout en bout couvrant le transit océanique ou aérien, le stockage portuaire et la livraison intérieure, avec des limites allant jusqu'à 400 millions USD par expédition et 1 million USD par mouvement intérieur[2]. Ces solutions comblent les lacunes potentielles entre les polices de transit distinctes et soutiennent la demande d'une couverture plus large, alors que les expéditeurs et les assureurs réévaluent les itinéraires, les expositions cumulées, les exclusions et les conditions des polices.
Expansion du Commerce Électronique, des Expéditions Transfrontalières et de la Cargaison à Haute Valeur Ajoutée
La croissance du commerce électronique et de l'exécution transfrontalière des commandes élargit le volume de marchandises transitant par les réseaux logistiques régionaux et crée des opportunités pour les assureurs cargo. Le marché du commerce électronique des Émirats Arabes Unis a atteint 42,2 milliards AED (11,5 milliards USD) en 2025, en hausse par rapport à 17,6 milliards AED (4,8 milliards USD) en 2020, enregistrant un taux de croissance annuel moyen de 19 % sur la période de cinq ans[3]. Par ailleurs, les Douanes de Dubaï ont traité environ 18,2 millions de transactions douanières de cargo aérien au cours du premier semestre 2026, en hausse de près de 53 % par rapport à la même période en 2025, tandis que le poids des expéditions a augmenté d'environ 47 % pour atteindre 1,3 million de tonnes[4]. Ces indicateurs témoignent de la croissance du commerce numérique et du traitement du cargo aérien. Le mouvement accru d'électronique, de biens de consommation et d'autres marchandises de valeur crée une demande potentielle de couverture contre le vol, les dommages physiques, les pertes de manutention et les perturbations de transit. Les assureurs peuvent répondre par des limites spécifiques aux expéditions, des clauses d'évaluation appropriées et une couverture adaptée aux chaînes de distribution de l'entrepôt au client.
Expansion des Infrastructures, de l'Énergie, des Mines et de la Cargaison de Projets Industriels
Le développement des infrastructures et les investissements logistiques créent des opportunités d'assurance cargo liées au transport de matériaux de construction, de machines industrielles, d'équipements électriques et d'autres cargaisons de projet au Moyen-Orient et en Afrique. Le programme de développement logistique de l'Arabie Saoudite vise 59 centres logistiques couvrant plus de 100 millions de mètres carrés d'ici 2030, avec des installations destinées à soutenir la distribution intérieure, les exportations et le commerce électronique. Le Royaume vise également une capacité annuelle de fret aérien de 4,5 millions de tonnes dans le cadre de ses ambitions plus larges en matière d'aviation et de logistique. Le déplacement de machines surdimensionnées, de composants d'infrastructure énergétique et d'équipements industriels peut nécessiter une couverture spécialisée pour le chargement, le déchargement, les opérations de levage lourd, le transit intérieur et le stockage temporaire. Ces exigences créent des opportunités pour les assureurs capables d'évaluer les consignations à haute valeur ajoutée, les risques spécifiques aux itinéraires, les procédures de manutention et les calendriers de projet.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Primes de Risque de Guerre Élevées et Voies Commerciales Maritimes Volatiles | -0.5% | Cœur du Moyen-Orient et de l'Afrique, avec des répercussions sur le marché mondial de la réassurance | Court terme (≤ 2 ans) |
| Vol de Cargaison, Fraude et Infrastructures Limitées de Prévention des Pertes | -0.3% | Nigeria, Afrique du Sud et le Reste de l'Afrique | Moyen terme (2-4 ans) |
| Réglementation Fragmentée de l'Assurance et Exigences de Placement Local Admis | -0.4% | National, avec des défis spécifiques au Kenya, au Nigeria et en Arabie Saoudite | Moyen terme (2-4 ans) |
| Faible Pénétration de l'Assurance et Sous-Assurance parmi les Petits Importateurs | -0.4% | Afrique, dont le Nigeria, l'Afrique du Sud et le Reste du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Primes de Risque de Guerre Élevées et Voies Commerciales Maritimes Volatiles
Les tensions géopolitiques et les perturbations des routes maritimes augmentent les coûts d'assurance et compliquent la souscription sur le marché de l'assurance cargo au Moyen-Orient et en Afrique. En mars 2026, Howden Re a signalé que les primes de risque de guerre pour les coques de navires transitant par le Détroit d'Ormuz avaient augmenté d'environ 0,25 % de la valeur assurée du navire avant le conflit à jusqu'à 3 % pour les navires liés aux États-Unis, au Royaume-Uni ou à Israël. Les assureurs peuvent également réviser les conditions de couverture ou émettre des avis d'annulation à mesure que les conditions de sécurité se détériorent. En août 2026, l'assureur maritime Gard a émis un avis d'annulation de risque de guerre affectant des couvertures spécifiées dans l'Océan Indien, le Golfe d'Aden et la Mer Rouge à la suite d'une action de ses réassureurs. Les détournements autour du Cap de Bonne-Espérance peuvent prolonger les délais de transit, augmenter les coûts de fret et prolonger l'exposition de la cargaison aux pertes ou dommages, réduisant potentiellement l'accessibilité de l'assurance pour les négociants sensibles aux coûts.
Vol de Cargaison, Fraude et Infrastructures Limitées de Prévention des Pertes
Le vol de cargaison, les arrangements de collecte frauduleux et les failles de sécurité le long des corridors de transport intérieur créent des défis en matière de souscription et de gestion des sinistres dans certaines parties de l'Afrique. Un rapport sur le vol de cargaison publié en avril 2026 par TT Club et BSI Consulting a identifié l'Afrique du Sud parmi les pays connaissant des niveaux élevés de vol de cargaison en 2025, avec des incidents impliquant le détournement de camions, la tromperie et des activités criminelles organisées. Au Nigeria, une opération d'application de la loi menée en mai 2026 par le Conseil présidentiel pour l'amélioration de l'environnement des affaires a ciblé les points de contrôle illégaux et l'extorsion le long du corridor portuaire d'Apapa, mettant en évidence les défis opérationnels affectant le mouvement des cargaisons autour de Lagos. Ces risques peuvent accroître la demande de couverture spécifique au vol, de diligence raisonnable renforcée des transporteurs, de suivi des expéditions, de stationnement sécurisé et d'enquêtes efficaces sur les sinistres. La visibilité limitée des expéditions et les contrôles des risques incohérents peuvent rendre la fréquence et la gravité des pertes plus difficiles à évaluer, influençant les primes, les franchises, les conditions des polices et la capacité de souscription disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Mode de Transport :
Le Fret Maritime Conserve sa Primauté tandis que les Voies Aériennes s'AccélèrentLe cargo maritime a capturé 67,6 % de la part du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026. Les principales portes d'entrée maritimes telles que Jebel Ali, le Port Islamique de Jeddah et le Port de Salalah soutiennent le commerce conteneurisé, en vrac et de transbordement sur les routes maritimes régionales et internationales. Les expéditions océaniques peuvent impliquer des valeurs assurées substantielles, des périodes de transit prolongées, de multiples points de manutention et une exposition aux risques maritimes. La tarification des risques de guerre et les exigences de couverture supplémentaires peuvent également influencer les coûts de l'assurance maritime pendant les périodes de perturbation géopolitique.
Le cargo aérien devrait croître à un CAGR de 7,5 % jusqu'en 2032. Les Douanes de Dubaï ont traité environ 18,2 millions de transactions douanières de cargo aérien au cours du premier semestre 2026, tandis que le poids des expéditions a atteint 1,3 million de tonnes, soit une augmentation d'environ 47 % en glissement annuel. Le transport routier soutient la distribution régionale et les mouvements transfrontaliers, tandis que l'Arabie Saoudite développe son réseau ferroviaire pour dépasser 8 000 km. Les expéditions multimodales exigent des assureurs qu'ils évaluent les risques associés à chaque tronçon de transport, y compris les transferts entre navires, aéronefs, camions et services ferroviaires.
Par Profil de Cargaison :
La Cargaison Conteneurisée est en Tête tandis que la Cargaison de Projet Commande des Tarifs PremiumLa cargaison conteneurisée détenait 40,2 % du marché de l'assurance cargo au Moyen-Orient et en Afrique en 2026. Les expéditions conteneurisées soutiennent les importations, exportations et réexportations régionales de produits manufacturés, de biens de consommation, de machines et d'autres marchandises commerciales. Les exigences d'assurance dépendent de la valeur de la cargaison, de l'emballage, des conditions de transit, des exclusions et du libellé de la police. En vertu des règles Incoterms de la Chambre de Commerce Internationale, les obligations d'assurance varient selon le terme commercial. Dans le cadre du CIF, le vendeur arrange généralement une assurance minimale en vertu des Clauses Cargo de l'Institut (C), tandis que le CIP exige une couverture minimale plus large en vertu des Clauses Cargo de l'Institut (A), sous réserve des règles applicables et de l'accord.
La cargaison de projet, de levage lourd et hors gabarit devrait croître à un CAGR de 7,8 % jusqu'en 2032. Les programmes de développement des infrastructures et de l'industrie de l'Arabie Saoudite créent une demande potentielle de couverture spécialisée impliquant des machines, des équipements électriques, des opérations de levage lourd, des études d'itinéraires et un stockage temporaire. Les cargaisons sèches et liquides en vrac restent importantes en raison du commerce de matières premières de la région, tandis que les importations et exportations de véhicules soutiennent la demande d'assurance cargo automobile. DP World a signalé que ses terminaux de Dubaï ont traité environ 1,5 million de véhicules en 2025, soit une augmentation de plus de 18 % en glissement annuel.
Par Portée Commerciale :
Les Flux Transfrontaliers Dominent tandis que le Transit Intérieur se FormaliseLa couverture d'importation, d'exportation et d'entrepôt transfrontalière représentait une part de 80,3 % en 2026. Le commerce international et l'activité de réexportation génèrent des expositions cargo dans de multiples juridictions, ports et modes de transport. Les marchandises transitant par les Émirats Arabes Unis peuvent être transférées entre les réseaux maritimes, aériens et routiers avant d'atteindre leurs marchés finaux, créant différentes exigences d'assurance tout au long de la chaîne d'approvisionnement. La couverture peut être arrangée par une seule police ou des polices distinctes, selon le programme de l'assuré et le libellé de la police.
Le transit intérieur domestique devrait croître à un CAGR de 6,8 % jusqu'en 2032. La procédure d'assurance cargo maritime numérique du Kenya relie l'acquisition d'assurance pour les consignations importées aux processus liés aux douanes, soutenant l'administration numérique de la couverture cargo maritime. Le développement logistique de l'Arabie Saoudite et les infrastructures de distribution régionale créent également une demande potentielle de protection du transit intérieur. Une intégration commerciale régionale plus large peut accroître le besoin d'assurance pour les mouvements d'entrepôt à entrepôt et de port vers l'intérieur des terres.
Par Canal de Distribution :
La Primauté des Courtiers se Maintient tandis que les Plateformes Numériques Reconfigurent l'AccèsLes courtiers et agents ont capturé une part de 62,1 % en 2026. Les courtiers soutiennent les placements d'assurance cargo impliquant des chaînes d'approvisionnement multinationales, des expéditions de projets complexes, des avenants de risque de guerre et des exigences de couverture spécialisées. Ils aident les clients à comparer les conditions des polices, à évaluer les exclusions, à coordonner les arrangements d'assurance locaux et à accéder à la capacité de souscription internationale le cas échéant. Ces services restent importants pour les risques commerciaux complexes qui nécessitent une souscription et une négociation individuelles.
Les plateformes en ligne et numériques devraient croître à un CAGR de 11,7 % jusqu'en 2032. Les systèmes connectés par interface de programmation d'application peuvent rationaliser les devis, l'émission de polices, la gestion des certificats et les renouvellements pour les expéditions standard. Le processus d'assurance cargo maritime numérique du Kenya illustre comment les systèmes en ligne peuvent connecter l'émission d'assurance aux procédures liées aux douanes. La distribution numérique peut améliorer l'accès pour les petits importateurs et exportateurs en réduisant les charges administratives.
Par Type de Souscripteur :
Les Propriétaires de Cargaison sont en Tête tandis que la Couverture Arrangée par les Prestataires Logistiques Tiers Prend de l'ÉlanLa couverture arrangée par le propriétaire de cargaison, le vendeur, l'acheteur ou le négociant représentait une part de 67,6 % en 2026. Les propriétaires de cargaison, les vendeurs, les acheteurs et les négociants arrangent l'assurance en fonction de leurs responsabilités contractuelles, de leurs intérêts de propriété, de leurs exigences de financement et de leur exposition aux pertes de transit. Dans le cadre du CIF, le vendeur arrange généralement une assurance cargo minimale, tandis que dans le cadre d'autres termes commerciaux, l'acheteur peut avoir besoin d'arranger une couverture de manière indépendante. Les banques peuvent également exiger une preuve d'assurance lorsque cela est spécifié par les accords de financement ou les conditions de crédit documentaire.
L'intérêt de l'expéditeur arrangé par le transitaire et le prestataire logistique tiers devrait croître à un CAGR de 7,5 % jusqu'en 2032. Les prestataires logistiques peuvent faciliter l'assurance cargo par le biais de services intégrés de gestion du fret et d'expédition, bien que la partie assurée et le bénéficiaire dépendent de la structure de la police. En Arabie Saoudite, Tawuniya et TT Club ont établi un partenariat soutenant un produit d'assurance responsabilité civile spécialisé pour les opérateurs de transport et de logistique.
Par Secteur d'Activité des Utilisateurs Finaux :
L'Énergie Ancre le Marché tandis que l'Électronique Accélère le Plus RapidementL'énergie et les matières premières en vrac ont capturé une part de 25,8 % en 2026. Le commerce pétrolier, gazier, pétrochimique et de matières premières de la région génère une demande d'assurance couvrant les marchandises se déplaçant entre les installations de production, les terminaux de stockage, les ports et les acheteurs internationaux. Ces expéditions peuvent impliquer des valeurs assurées substantielles et une exposition aux dommages de manutention, aux incendies, aux fuites, à la contamination et aux perturbations de transit. Les conditions de risque de guerre peuvent en outre influencer la disponibilité et le coût de la couverture pour les cargaisons transitant par des corridors maritimes exposés.
L'électronique et les produits manufacturés à haute valeur ajoutée devraient croître à un CAGR de 8,5 % jusqu'en 2032. L'électronique grand public, les semi-conducteurs et d'autres produits manufacturés de valeur transitant par les plateformes logistiques de Dubaï créent une demande potentielle de couverture contre le vol, les dommages physiques et les pertes de manutention. Les produits alimentaires et agricoles peuvent nécessiter une protection de transit sensible à la température, tandis que les produits chimiques et pharmaceutiques peuvent nécessiter des dispositions de manutention spécialisées et des conditions de police spécifiques aux produits. Les biens automobiles, les marchandises de détail, les machines et les matériaux de construction contribuent également à la demande d'assurance cargo dans la région.
Analyse Géographique
Les Émirats Arabes Unis détenaient une part de 45,4 % en 2026. Leur position reflète l'activité commerciale multimodale, les réexportations et la concentration des services d'assurance et financiers régionaux, notamment le Centre Financier International de Dubaï. Le secteur du commerce électronique des Émirats Arabes Unis a atteint 42,2 milliards AED (11,5 milliards USD) en 2025, selon Forbes Middle East. Cependant, le débit de conteneurs de Jebel Ali est tombé à environ 3,145 millions d'EVP au cours du premier semestre 2026, en baisse de 59,5 % en glissement annuel, reflétant une perturbation significative des opérations. En juillet 2026, DP World a annoncé des plans pour développer deux terminaux à Fujairah dans le cadre d'une concession de 50 ans. Le terminal à conteneurs et polyvalent d'Al Rugaylat est conçu pour traiter jusqu'à 2,5 millions d'EVP par an, tandis que le terminal de Dibba ajoutera une capacité de cargaison générale.
L'Arabie Saoudite devrait croître à un CAGR de 7,5 % jusqu'en 2032. Le programme de développement logistique du Royaume et les investissements portuaires élargissent le mouvement de matériaux de construction, d'équipements industriels, de cargaisons liées à l'énergie et de biens de consommation. La stratégie logistique de l'Arabie Saoudite vise 57 milliards USD de revenus dans le secteur logistique d'ici 2030, tandis que le développement des infrastructures portuaires et logistiques soutient la demande d'assurance maritime et de transit intérieur. Les exigences locales de réassurance influencent également la manière dont les assureurs cargo allouent les risques et achètent la capacité de réassurance.
L'Afrique du Sud, le Nigeria et le Reste du Moyen-Orient et de l'Afrique constituent une base plus petite mais stratégiquement importante pour le marché de l'assurance cargo au Moyen-Orient et en Afrique. Les propriétaires de cargaison sud-africains sont exposés à la congestion portuaire, aux perturbations du transit intérieur et au vol de cargaison, créant une demande potentielle de protection intégrée de transit et de débit de stock. Au Nigeria, le gouvernement et le Programme des Nations Unies pour le Développement ont lancé un corridor de cargo aérien intra-africain avec Uganda Airlines en mai 2025, reliant les exportateurs nigérians à des marchés incluant l'Ouganda, le Kenya et l'Afrique du Sud. L'initiative a réduit les tarifs de fret jusqu'à 50 % dans certains cas, avec des réductions supplémentaires allant jusqu'à 50 %–75 % signalées pour les expéditions consolidées éligibles. Les compagnies aériennes africaines ont enregistré une croissance de la demande de cargo aérien de 10,1 % en glissement annuel en décembre 2025 et de 6,0 % pour l'année complète, selon l'Association Internationale du Transport Aérien. Oman, le Qatar, Bahreïn, le Koweït et les économies d'Afrique de l'Est contribuent également par le biais du commerce maritime, de la distribution régionale et des investissements dans les infrastructures logistiques.
Paysage Concurrentiel
Le marché de l'assurance cargo au Moyen-Orient et en Afrique est fragmenté, avec des assureurs internationaux, des transporteurs régionaux, des compagnies d'assurance locales et des souscripteurs spécialisés en concurrence sur les risques de cargo maritime et de transit connexes. Allianz Commercial, AIG, AXA XL, Chubb et Zurich se disputent les comptes multinationaux et les risques commerciaux complexes par le biais de réseaux de souscription internationaux et de plateformes d'assurance régionales. GIG Gulf, Orient Insurance, Abu Dhabi National Insurance Company et Qatar Insurance Company servent les clients régionaux par le biais de leurs offres respectives d'assurance maritime et commerciale. Les acteurs du marché se différencient par leur expertise en souscription, leur portée géographique, leurs relations avec les courtiers, leur gestion des sinistres et leur accès à la capacité de réassurance.
La concurrence se concentre de plus en plus sur la conception de polices spécialisées, la distribution numérique et la capacité à gérer l'évolution des risques maritimes. En mai 2026, DP World a introduit une solution d'assurance cargo contre les risques de guerre de bout en bout couvrant le transit océanique ou aérien, le stockage portuaire et la livraison intérieure dans le cadre d'une seule police. En Arabie Saoudite, TT Club et Tawuniya ont développé une solution d'assurance responsabilité civile spécialisée pour le transport et la logistique afin de répondre aux besoins des opérateurs logistiques. Ces développements illustrent comment les prestataires élargissent leurs offres spécialisées plutôt que de se concurrencer uniquement sur les taux de primes.
Le marché de l'assurance cargo au Moyen-Orient et en Afrique présente également des opportunités dans les polices numériques par consignation, la couverture pour les petits et moyens exportateurs, et la protection spécialisée pour les marchandises sensibles à la température et les perturbations de transit. Les plateformes numériques peuvent simplifier l'émission de polices et la gestion des certificats, tandis que les assureurs spécialisés peuvent développer des couvertures sur mesure pour le vol de cargaison, les expéditions à haute valeur ajoutée et l'exposition géopolitique. Les transporteurs établis conservent des avantages en matière d'expérience de souscription, de réseaux de courtiers, de capacités de gestion des sinistres et d'accès à la réassurance, mais les prestataires régionaux et spécialisés continuent de se concurrencer pour des comptes individuels et des risques non desservis. Les différences de réglementation, d'infrastructures de transport, de conditions de sécurité et de composition des cargaisons au Moyen-Orient et en Afrique limitent la capacité d'un petit nombre d'assureurs à dominer chaque segment de marché. Dans l'ensemble, la concurrence reste fragmentée, avec une différenciation portée par l'accès au marché local, l'expertise technique, la flexibilité des produits et la capacité à gérer les risques spécifiques aux itinéraires.
Leaders du Secteur de l'Assurance Cargo au Moyen-Orient et en Afrique
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
AXA XL
-
Zurich Insurance Group Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Assurance Cargo au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- American International Group, Inc. (AIG)
- Allianz Commercial
- AXA XL
- Chubb Limited
- Zurich Insurance Group
- Tokio Marine HCC
- Assicurazioni Generali S.p.A.
- HDI Global SE
- QBE Insurance Group Limited
- Liberty Specialty Markets
- Starr Insurance Companies
- Berkshire Hathaway Specialty Insurance
- Sompo International
- GIG Gulf
- Sukoon Insurance
- Abu Dhabi National Insurance Company PJSC (ADNIC)
- Orient Insurance PJSC
- Qatar Insurance Company Q.P.S.C. (QIC)
- Santam Limited
Développements industriels récents dans Marché de l'Assurance Cargo au Moyen-Orient et en Afrique
- Juillet 2026 : L'Autorité Portuaire Saoudienne (Mawani) a signé sept accords avec des entreprises nationales et internationales pour établir et développer des centres logistiques au Port Islamique de Jeddah et à Al Khomrah, avec des investissements approchant 267 millions USD. Selon GCC Business News, les accords ont porté le nombre cumulé de centres logistiques développés par Mawani à 34, avec des investissements totaux dépassant 3,73 milliards USD. L'expansion vise à renforcer les capacités d'entreposage, de consolidation de cargaison, de réexportation et de logistique liée aux ports.
- Mai 2026 : DP World a lancé une solution d'assurance cargo contre les risques de guerre de bout en bout pour les routes commerciales du Moyen-Orient, offrant une couverture continue sur le transit océanique ou aérien, le stockage portuaire et la livraison intérieure. La solution offre des limites allant jusqu'à 400 millions USD par expédition et 1 million USD par mouvement intérieur, avec des franchises nulles sur les sinistres valides. Elle est conçue pour combler les lacunes des polices conventionnelles qui peuvent ne couvrir que des tronçons de transit individuels.
- Mars 2026 : Chubb a présenté la structure de la Facilité d'Assurance Maritime du Golfe de 20 milliards USD établie en partenariat avec la Société Américaine de Financement du Développement International (DFC). Chubb a été désigné souscripteur principal de la facilité, qui fournit une assurance contre les risques de guerre couvrant les coques de navires, les responsabilités de protection et d'indemnisation, et la cargaison pour les navires éligibles transitant par le Détroit d'Ormuz. La DFC a annoncé le rôle de souscripteur principal de Chubb le 11 mars 2026.
- Octobre 2025 : DP World a signalé que le Port de Jebel Ali a traité un record de 630 000 tonnes de cargaison en pontée en octobre 2025, son volume mensuel le plus élevé depuis près de deux décennies. Des importations plus élevées de fer et d'acier pour des projets incluant la Ligne Bleue du Métro de Dubaï et l'expansion de l'Aéroport de Dubaï World Central, ainsi que la hausse des exportations de sucre, ont contribué au record.
Périmètre du Rapport sur le Marché de l'Assurance Cargo au Moyen-Orient et en Afrique
Aperçu de la segmentation
| Maritime (Haute Mer et Cabotage) |
| Voie Navigable Intérieure |
| Routier |
| Ferroviaire |
| Aérien |
| Cargaison Conteneurisée |
| Cargaison Sèche en Vrac |
| Cargaison Liquide en Vrac |
| Cargaison en Pontée et Cargaison Générale |
| Projet, Levage Lourd et Hors Gabarit |
| Cargaison Roulante / Ro-Ro |
| Transfrontalier (Importation, Exportation, Entrepôt) |
| Transit Intérieur Domestique |
| Courtiers et Agents |
| Assureurs Directs |
| Plateformes en Ligne et Numériques |
| Propriétaire de Cargaison, Vendeur, Acheteur ou Négociant |
| Intérêt de l'Expéditeur Arrangé par le Transitaire / Prestataire Logistique Tiers |
| Alimentation, Boissons et Matières Premières Agricoles |
| Énergie et Matières Premières en Vrac |
| Produits Chimiques et Pharmaceutiques |
| Équipements Automobiles et Industriels |
| Électronique et Produits Manufacturés à Haute Valeur Ajoutée |
| Commerce de Détail, Biens de Consommation et Commerce Électronique |
| Maîtres d'Ouvrage de Construction et de Projets d'Infrastructure |
| Autres |
| Émirats Arabes Unis |
| Arabie Saoudite |
| Afrique du Sud |
| Nigeria |
| Reste du Moyen-Orient et de l'Afrique |
| Par Mode de Transport | Maritime (Haute Mer et Cabotage) |
| Voie Navigable Intérieure | |
| Routier | |
| Ferroviaire | |
| Aérien | |
| Par Profil de Cargaison | Cargaison Conteneurisée |
| Cargaison Sèche en Vrac | |
| Cargaison Liquide en Vrac | |
| Cargaison en Pontée et Cargaison Générale | |
| Projet, Levage Lourd et Hors Gabarit | |
| Cargaison Roulante / Ro-Ro | |
| Par Portée Commerciale | Transfrontalier (Importation, Exportation, Entrepôt) |
| Transit Intérieur Domestique | |
| Par Canal de Distribution | Courtiers et Agents |
| Assureurs Directs | |
| Plateformes en Ligne et Numériques | |
| Par Type de Souscripteur | Propriétaire de Cargaison, Vendeur, Acheteur ou Négociant |
| Intérêt de l'Expéditeur Arrangé par le Transitaire / Prestataire Logistique Tiers | |
| Par Secteur d'Activité des Utilisateurs Finaux | Alimentation, Boissons et Matières Premières Agricoles |
| Énergie et Matières Premières en Vrac | |
| Produits Chimiques et Pharmaceutiques | |
| Équipements Automobiles et Industriels | |
| Électronique et Produits Manufacturés à Haute Valeur Ajoutée | |
| Commerce de Détail, Biens de Consommation et Commerce Électronique | |
| Maîtres d'Ouvrage de Construction et de Projets d'Infrastructure | |
| Autres | |
| Par Pays | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée de l'assurance cargo au Moyen-Orient et en Afrique d'ici 2032 ?
Le marché de l'assurance cargo au Moyen-Orient et en Afrique devrait atteindre 1,90 milliard USD d'ici 2032, contre 1,50 milliard USD en 2027.
Quel mode de transport détient la plus grande part dans la région ?
Le cargo maritime est en tête avec une part de 67,6 % en 2026, car les portes d'entrée maritimes soutiennent le commerce en vrac, conteneurisé et d'hydrocarbures.
Quel canal devrait connaître la croissance la plus rapide ?
Les plateformes en ligne et numériques devraient croître à un CAGR de 11,7 % jusqu'en 2032, à mesure que les systèmes de certificats numériques et les portails élargissent l'accès à la couverture standard.
Pourquoi l'Arabie Saoudite est-elle un domaine de croissance important ?
L'Arabie Saoudite devrait croître à un CAGR de 7,5 % jusqu'en 2032, soutenue par l'activité portuaire, les investissements logistiques et les exigences locales d'assurance.
Quels risques affectent la tarification de l'assurance cargo dans la région ?
Les primes de risque de guerre, les perturbations des itinéraires, le vol, la fraude et les lacunes en matière de suivi ou de sécurité portuaire peuvent augmenter les coûts et limiter le recours à l'assurance.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide ?
L'électronique et les produits manufacturés à haute valeur ajoutée devraient croître à un CAGR de 8,5 % jusqu'en 2032, car ces marchandises nécessitent une protection tous risques spécialisée.