
中東・アフリカ カーゴ保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.38 十億米ドル |
| 市場規模 (2027) | 1.5 十億米ドル |
| 市場規模 (2032) | 1.9 十億米ドル |
| 成長率 (2027 - 2032) | 4.80 % |
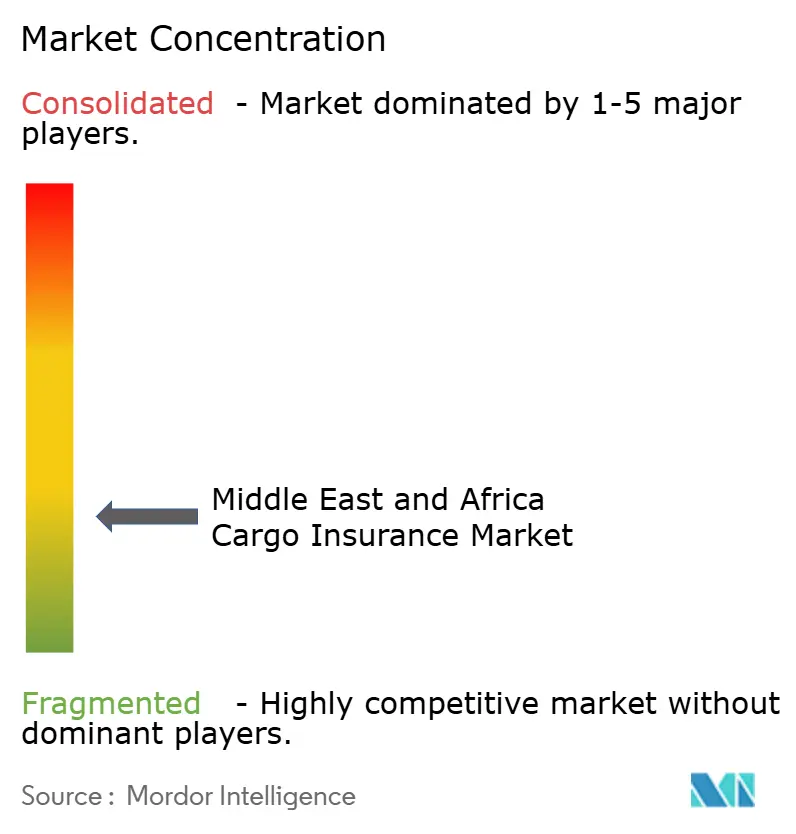
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ カーゴ保険市場分析
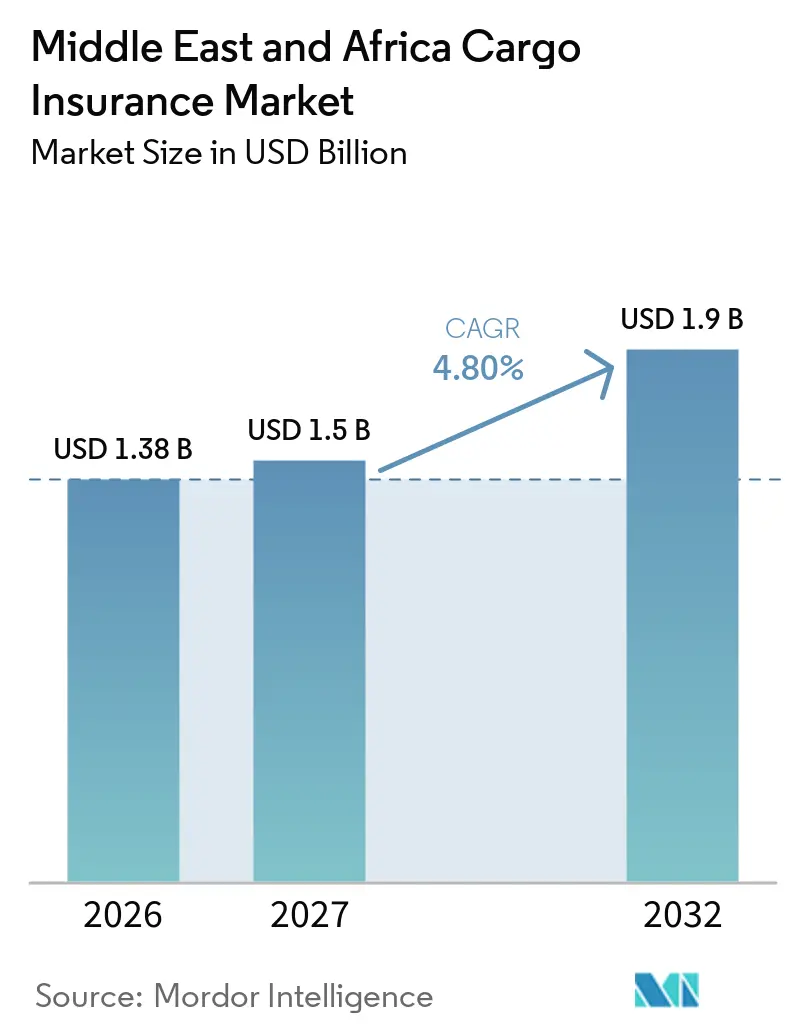
中東・アフリカ カーゴ保険市場規模は、2026年の1.38 ビリオン 米ドルから2027年には1.5 ビリオン 米ドルに増加し、2027年から2032年にかけて4.80%のCAGRで成長して2032年までに1.9 ビリオン 米ドルに達すると予測されています。
成長は、これまで未保険であったフレートに対する正式な保険カバーへの広範な移行を反映しています。ケニアにおける規制要件およびサウジアラビアにおける現地引受規則により、より多くの貨物輸送が正式な保険料プールに組み込まれています。IUMIは2025年の世界の海上カーゴ保険料が24.2 ビリオン 米ドルに達し、6.9%増加したと報告しており、中東は世界の海上保険料の3.53%を占め、アラブ首長国連邦は世界のカーゴ保険料の2.8%を占めています。競争戦略は、専門的な戦争リスクカバー、中小輸出業者向けのデジタルアクセス、および海上・保管・内陸輸送を一つのポリシーでカバーする商品設計にますます焦点を当てています。中東・アフリカ カーゴ保険市場は、地政学的混乱が保険需要を高める一方で荷主の保険コストを増加させるという不均一なリスク状況にも直面しています。
レポートの主要ポイント
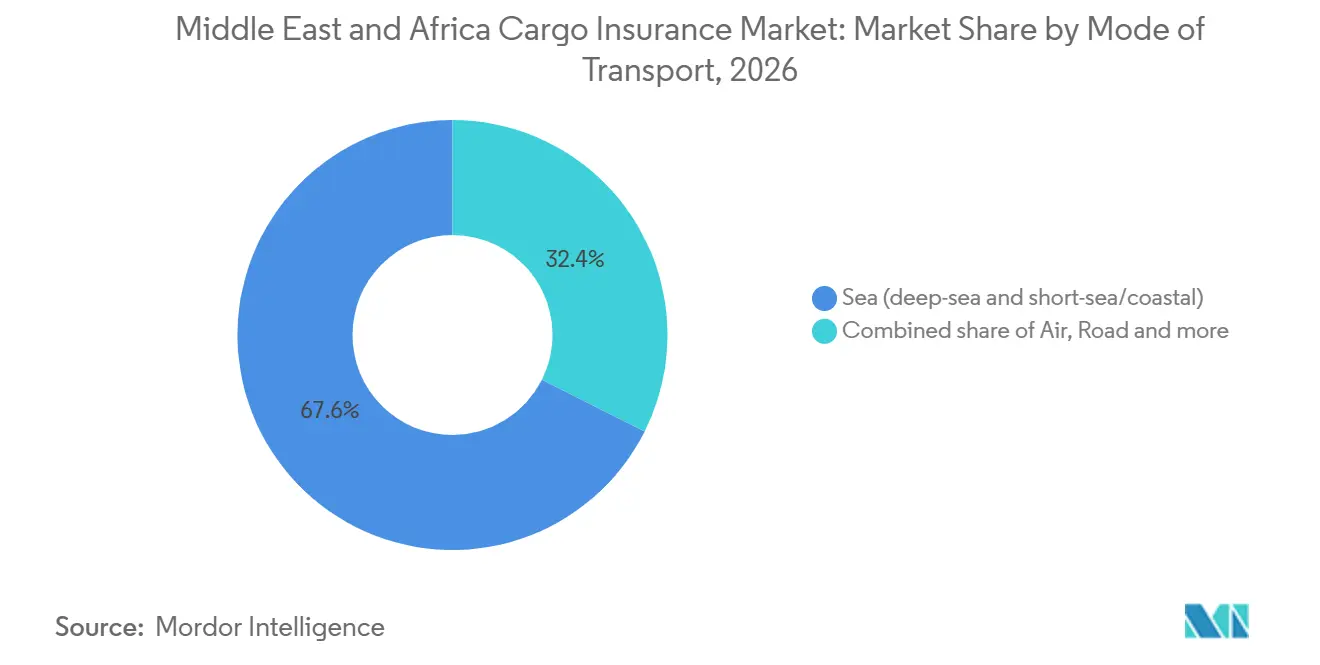
- 輸送モード別では、海上カーゴが2026年の中東・アフリカ カーゴ保険市場シェアの67.6%を占め、航空カーゴは2032年までに7.5%のCAGRで成長すると予測されています。
- カーゴプロファイル別では、コンテナ貨物が2026年の中東・アフリカ カーゴ保険市場規模の40.2%のシェアを保持し、プロジェクト・重量物・超過寸法貨物は2032年までに7.8%のCAGRで成長すると予測されています。
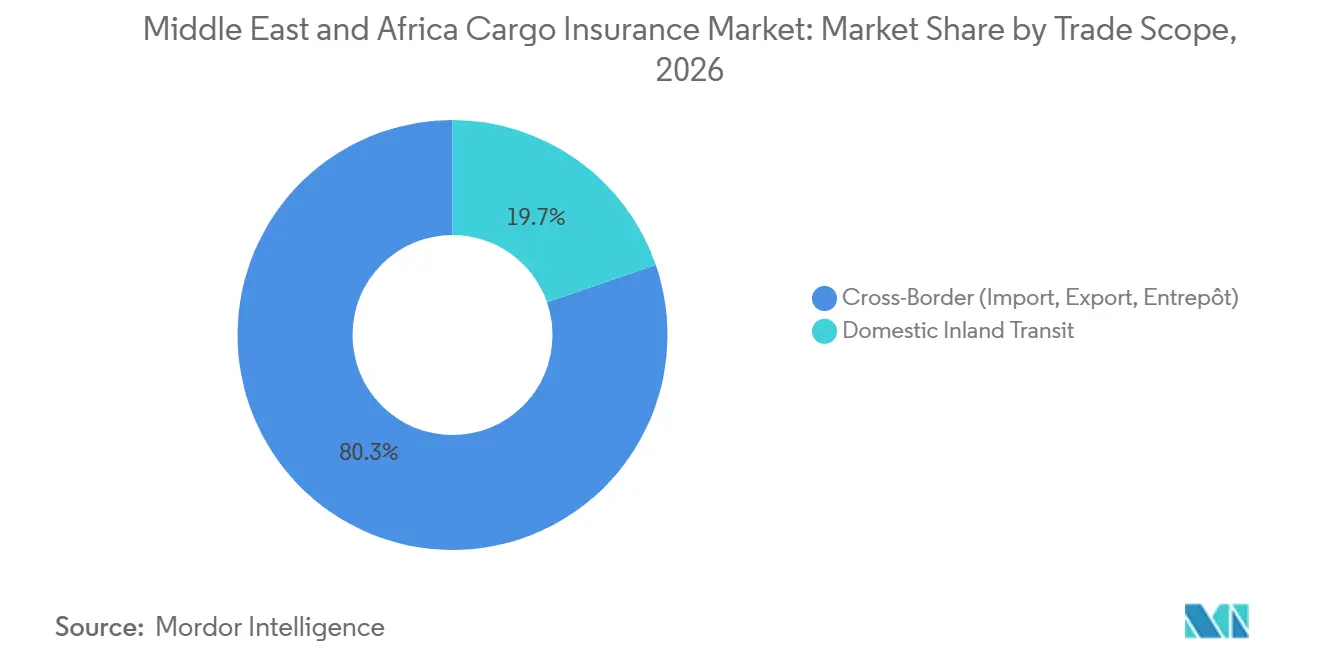
- 貿易範囲別では、越境輸入・輸出・中継貿易保険が2026年の中東・アフリカ カーゴ保険市場シェアの80.3%を占め、国内内陸輸送は2032年までに6.8%のCAGRで成長すると予測されています。
- 販売チャネル別では、ブローカーおよび代理店が2026年の中東・アフリカ カーゴ保険市場シェアの62.1%を占め、オンラインおよびデジタルプラットフォームは2032年までに11.7%のCAGRで成長すると予測されています。
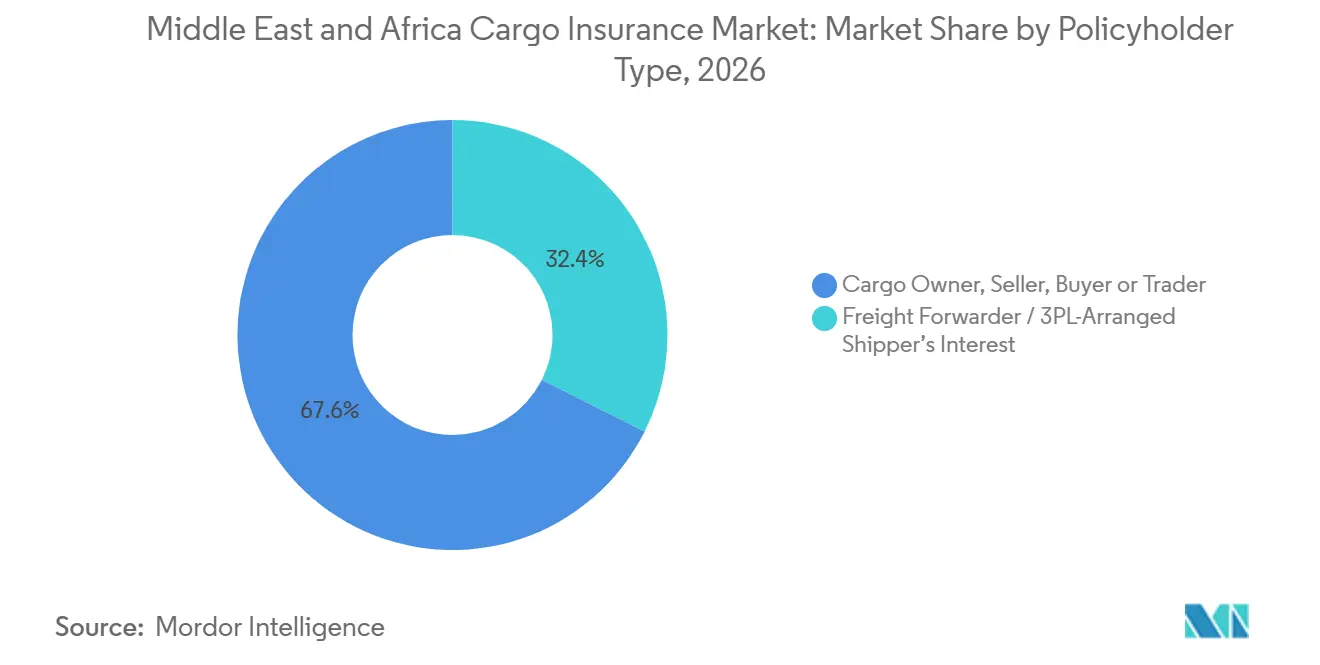
- 保険契約者タイプ別では、カーゴオーナー・売主・買主・またはトレーダーが手配するカバーが2026年の中東・アフリカ カーゴ保険市場シェアの67.6%を占め、フレートフォワーダーおよび3PLが手配する荷主利益保険は2032年までに7.5%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、エネルギーおよびバルク商品が2026年の中東・アフリカ カーゴ保険市場シェアの25.8%を占め、電子機器および高付加価値製造品は2032年までに8.5%のCAGRで成長すると予測されています。
- 地域別では、アラブ首長国連邦が2026年の中東・アフリカ カーゴ保険市場シェアの45.4%を保持し、サウジアラビアは2032年までに7.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国際 貿易、再輸出、および物流ブ | +1.5% | アラブ首長国連邦およびサウジアラビアに特に大きな影響を与えるグローバルな要因 | 中期 (2〜4年) |
| インフラ、 エネルギー、鉱業、および産業プロジェクトカーゴへの投資 | +1.0% | サウジアラビア、アラブ首長国連邦、ナイジェリア、および南アフリカ | 長期 (4年以上) |
| 地政学的 混乱、海上ルートの変更、および戦争リスク需要 | +0.7% | 中東・アフリカを中心とし、グローバル再保険市場への波及効果あり | 短期 (2年以内) |
| 電子商取引、 越境輸送、および高付加価値カーゴ | +0.8% | アラブ首長国連邦、サウジアラビア、およびナイジェリア | 中期 (2〜4年) |
| 現地 海上カーゴ保険および貿易金融要件 | +0.6% | ケニア(モンバサ、ナイロビ、およびリヤドでの初期利益を含む) | 中期 (2〜4年) |
| 港湾、 フリーゾーン、倉庫、およびサプライチェーンインフラ | +0.5% | サウジアラビア、アラブ首長国連邦、およびその他の中東・アフリカ地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
国際貿易、再輸出、および地域物流ハブの成長
地域貿易およびマルチモーダル物流インフラの拡大が、中東・アフリカ全域でのカーゴ保険需要を支えています。2025年5月、ジェベル・アリ・フリーゾーン(Jafza)は過去12ヶ月間の貿易額が190 ビリオン 米ドルの記録を達成し、前年比15%の成長を報告しました。ジェベル・アリ港との統合および海上・航空・陸上輸送ルートへのアクセスにより、アジア・アフリカ・ヨーロッパ・中東間を移動する物品の再配送ハブとしてのドバイの役割が強化されています。サウジアラビアの港湾は2025年に約832万TEU(20フィート換算ユニット)を取り扱い、前年比10.58%増加し、193万TEUの積み替えを含んでいます[1]。これらの貿易フローは、国際輸送・積み替え・港湾荷役・内陸輸送中の損失または損害に対する被保険物品の潜在的エクスポージャーを増大させます。
地政学的混乱、海上ルートの変更、および戦争リスクカバーの需要
アラビア湾、紅海、および周辺の海上輸送回廊に影響を与える地政学的緊張が、中東・アフリカ カーゴ保険市場における専門的な戦争リスク保険の重要性を高めています。2025年6月、中東湾岸向け輸送の戦争リスク保険料は、イランとイスラエルの緊張の高まりおよび海上安全保障への懸念を反映して、被保険船舶価値の約0.2%〜0.3%から約0.5%に上昇したと報告されています。2026年5月、DP Worldは海上または航空輸送・港湾保管・内陸配送をカバーするエンドツーエンドのカーゴ戦争リスク保険ソリューションを開始し、1回の輸送あたり最大4億米ドル、内陸移動あたり最大100万米ドルの補償限度額を提供しました[2]。このようなソリューションは、個別の輸送ポリシー間の在的なギャップに対処し、荷主と保険会社がルート・集積エクスポージャー・除外事項・ポリシー条件を再評価する中で、より広範なカバレッジへの需要を支えています。
電子商取引、越境輸送、および高付加価値カーゴの拡大
電子商取引および越境フルフィルメントの成長が、地域物流ネットワークを通じて移動する物品の量を拡大し、カーゴ保険会社に機会をもたらしています。アラブ首長国連邦の電子商取引市場は2025年に422億ディルハム(115億米ドル)に達し、2020年の176億ディルハム(48億米ドル)から増加し、5年間で平均年間成長率19%を記録しました[3]。別途、ドバイ税関は2026年上半期に航空カーゴセンターで約1,820万件の取引を処理し、2025年同期比で約53%増加し、輸送重量は約47%増加して130万トンに達しました[4]。これらの指標は、デジタルコマースおよび航空カーゴ処理の成長を示しています。電子機器・消費財・その他の高価な商品の移動増加は、盗難・物理的損傷・荷役損失・輸送中断に対するカバーの潜在的需要を生み出します。保険会社は、輸送固有の補償限度額、適切な評価条項、および倉庫から顧客への配送チェーンに合わせたカバレッジを通じて対応できます。
インフラ、エネルギー、鉱業、および産業プロジェクトカーゴの拡大
インフラ開発および物流投資が、中東・アフリカ全域での建設資材・産業機械・電力設備・その他のプロジェクトカーゴの輸送に関連するカーゴ保険の機会を生み出しています。サウジアラビアの物流開発プログラムは、2030年までに1億平方メートル以上をカバーする59の物流センターを目標とし、国内流通・輸出・電子商取引を支援する施設を整備することを目指しています。同国はまた、より広範な航空・物流の野心の一環として、年間航空フレート容量450万トンを目標としています。大型機械・エネルギーインフラコンポーネント・産業設備の移動には、積み込み・荷降ろし・重量物吊り上げ作業・内陸輸送・一時保管に対する専門的なカバーが必要となる場合があります。これらの要件は、高価値貨物・ルート固有のハザード・荷役手順・プロジェクトスケジュールを評価できる保険会社に機会をもたらします。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 戦争リスク保険料の上昇と 不安定な海上貿易ルート | -0.5% | 中東・アフリカを中心とし、グローバル再保険市場への波及効果あり | 短期 (2年以内) |
| カーゴ盗難、詐欺、および 限られた損失防止インフラ | -0.3% | ナイジェリア、南アフリカ、およびその他のアフリカ地域 | 中期 (2〜4年) |
| 断片化した保険規制と 現地引受配置要件 | -0.4% | ケニア・ナイジェリア・サウジアラビアに特有の課題を持つ各国 | 中期 (2〜4年) |
| 中小輸入業者における 低い保険普及率と過少保険 | -0.4% | アフリカ(ナイジェリア・南アフリカ・その他の中東・アフリカ地域を含む) | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
戦争リスク保険料の上昇と不安定な海上貿易ルート
地政学的緊張と海上ルートの混乱が、中東・アフリカ カーゴ保険市場全体で保険コストを増加させ、引受を複雑にしています。2026年3月、Howden Reは、ホルムズ海峡を通過する船舶の海上船体戦争リスク保険料が、紛争前の被保険船舶価値の約0.25%から、米国・英国・イスラエルに関連する船舶では最大3%に上昇したと報告しました。保険会社はまた、安全状況が悪化するにつれてカバレッジ条件を改定したり、解約通知を発行したりする場合があります。2026年8月、海上保険会社Gardは、再保険会社の行動を受けて、インド洋・アデン湾・紅海の特定のカバーに影響する戦争リスク解約通知を発行しました。喜望峰を迂回することで輸送時間が延長され、フレートコストが増加し、カーゴの損失または損傷へのエクスポージャーが長期化し、コストに敏感なトレーダーにとって保険の手頃さが低下する可能性があります。
カーゴ盗難、詐欺、および限られた損失防止インフラ
カーゴ盗難、不正な集荷手配、および内陸輸送回廊に沿ったセキュリティの脆弱性が、アフリカの一部地域で引受および保険金請求管理上の課題を生み出しています。2026年4月にTT ClubとBSI Consultingが発表したカーゴ盗難レポートは、2025年に高水準のカーゴ盗難を経験した国の中に南アフリカを挙げており、トラック強奪・詐欺・組織犯罪活動を伴う事件が報告されています。ナイジェリアでは、2026年5月に大統領ビジネス環境改善評議会による取締り作戦がアパパ港回廊沿いの違法検問所と恐喝を標的とし、ラゴス周辺のカーゴ移動に影響する運営上の課題を浮き彫りにしました。これらのリスクは、盗難特化型カバレッジ・より厳格な運送業者デューデリジェンス・輸送追跡・安全な駐車場・効果的な保険金請求調査への需要を高める可能性があります。限られた輸送可視性と一貫性のないリスク管理が、損失頻度と重大性の評価をより困難にし、保険料・免責額・ポリシー条件・利用可能な引受容量に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
海上フレートが優位を維持しながら航空チャネルが加速海上カーゴは2026年の中東・アフリカ カーゴ保険市場シェアの67.6%を占めました。ジェベル・アリ、ジェッダ・イスラミック・ポート、サラーラ港などの主要海上ゲートウェイが、地域および国際海上ルートにわたるコンテナ・バルク・積み替え貿易を支えています。海上輸送は、相当な被保険価値・長期の輸送期間・複数の荷役ポイント・海上ハザードへのエクスポージャーを伴う場合があります。戦争リスク価格設定および追加カバレッジ要件も、地政学的混乱の時期に海上保険コストに影響を与える可能性があります。
航空カーゴは2032年までに7.5%のCAGRで成長すると予測されています。ドバイ税関は2026年上半期に約1,820万件の航空カーゴ税関取引を処理し、輸送重量は130万トンに達し、前年比約47%増加しました。道路輸送は地域流通および越境移動を支え、サウジアラビアは8,000kmを超える鉄道ネットワークを開発しています。マルチモーダル輸送では、船舶・航空機・トラック・鉄道サービス間の乗り換えを含む各輸送区間に関連するリスクを保険会社が評価する必要があります。
カーゴプロファイル別:
コンテナ貨物がリードしながらプロジェクトカーゴがプレミアム料率を維持コンテナ貨物は2026年の中東・アフリカ カーゴ保険市場の40.2%を占めました。コンテナ輸送は、製造品・消費財・機械・その他の商業商品の地域輸入・輸出・再輸出を支えています。保険要件は、カーゴ価値・梱包・輸送条件・除外事項・ポリシー文言によって異なります。国際商業会議所のインコタームズ規則の下では、保険義務は貿易条件によって異なります。CIFの下では、売主は通常、協会貨物約款(C)に基づく最低限の保険を手配しますが、CIPでは、適用される規則および合意に従い、協会貨物約款(A)に基づくより広範な最低限のカバーが必要です。
プロジェクト・重量物・超過寸法貨物は2032年までに7.8%のCAGRで成長すると予測されています。サウジアラビアのインフラおよび産業開発プログラムは、機械・電力設備・重量物吊り上げ・ルート調査・一時保管を伴う専門的なカバレッジへの潜在的需要を生み出しています。乾燥および液体バルク貨物は地域の商品貿易のために引き続き重要であり、車両の輸入・輸出は自動車カーゴ保険への需要を支えています。DP Worldは、ドバイのターミナルが2025年に約150万台の車両を取り扱い、前年比18%以上増加したと報告しました。
貿易範囲別:
越境フローが優位を維持しながら国内輸送が正式化越境輸入・輸出・中継貿易カバーは2026年に80.3%のシェアを占めました。国際貿易および再輸出活動は、複数の管轄区域・港湾・輸送モードにわたるカーゴエクスポージャーを生み出します。アラブ首長国連邦を通じて移動する物品は、最終市場に到達する前に海上・航空・道路ネットワーク間で乗り換える場合があり、サプライチェーン全体で異なる保険要件が生じます。カバレッジは、被保険者のプログラムおよびポリシー文言に応じて、単一のポリシーまたは個別のポリシーを通じて手配できます。
国内内陸輸送は2032年までに6.8%のCAGRで成長すると予測されています。ケニアのデジタル海上カーゴ保険手続きは、輸入貨物の保険取得を税関関連プロセスと連携させ、海上カーゴカバーのデジタル管理を支援しています。サウジアラビアの物流開発および地域流通インフラも、内陸輸送保護への潜在的需要を生み出しています。より広範な地域貿易統合により、倉庫間および港湾から内陸への移動にわたる保険の必要性が高まる可能性があります。
販売チャネル別:
ブローカーの優位性が維持されながらデジタルプラットフォームがアクセスを再構築ブローカーおよび代理店は2026年に62.1%のシェアを占めました。ブローカーは、多国籍サプライチェーン・複雑なプロジェクト輸送・戦争リスク特約・専門的なカバレッジ要件を伴うカーゴ保険の引受を支援します。クライアントがポリシー条件を比較し、除外事項を評価し、現地保険手配を調整し、必要に応じて国際的な引受容量にアクセスするのを支援します。これらのサービスは、個別の引受と交渉を必要とする複雑な商業リスクにとって引き続き重要です。
オンラインおよびデジタルプラットフォームは2032年までに11.7%のCAGRで成長すると予測されています。アプリケーション・プログラミング・インターフェース接続システムは、標準的な輸送の見積もり・ポリシー発行・証明書管理・更新を効率化できます。ケニアのデジタル海上カーゴ保険プロセスは、オンラインシステムが保険発行を税関関連手続きと連携させる方法を示しています。デジタル流通は、管理上の負担を軽減することで中小輸入業者および輸出業者のアクセスを改善できます。
保険契約者タイプ別:
カーゴオーナーがリードしながら3PL手配カバレッジが勢いを増すカーゴオーナー・売主・買主・またはトレーダーが手配するカバーは2026年に67.6%のシェアを占めました。カーゴオーナー・売主・買主・トレーダーは、契約上の責任・所有権の利益・資金調達要件・輸送損失へのエクスポージャーに応じて保険を手配します。CIFの下では、売主は通常、最低限のカーゴ保険を手配しますが、他の貿易条件の下では買主が独自にカバーを手配する必要がある場合があります。銀行も、資金調達契約または荷為替信用状条件で指定されている場合、保険の証拠を要求することがあります。
フレートフォワーダーおよび3PLが手配する荷主利益保険は2032年までに7.5%のCAGRで成長すると予測されています。物流プロバイダーは、統合されたフレート管理および輸送サービスを通じてカーゴ保険を促進できますが、被保険者および受益者はポリシー構造によって異なります。サウジアラビアでは、TawuniyaとTT Clubが輸送・物流事業者向けの専門的な賠償責任保険商品を支援するパートナーシップを締結しました。
エンドユーザー産業別:
エネルギーが市場を支えながら電子機器が最速で加速エネルギーおよびバルク商品は2026年に25.8%のシェアを占めました。地域の石油・ガス・石油化学・商品貿易が、生産施設・保管ターミナル・港湾・国際バイヤー間を移動する物品をカバーする保険への需要を生み出しています。これらの輸送は、相当な被保険価値と荷役損傷・火災・漏洩・汚染・輸送中断へのエクスポージャーを伴う場合があります。戦争リスク状況は、露出した海上回廊を通じて移動するカーゴのカバーの利用可能性とコストにさらに影響を与える可能性があります。
電子機器および高付加価値製造品は2032年までに8.5%のCAGRで成長すると予測されています。ドバイの物流ハブを通じて移動する消費者向け電子機器・半導体・その他の高価な製造品が、盗難・物理的損傷・荷役損失に対するカバレッジへの潜在的需要を生み出しています。食品および農産物は温度管理輸送保護を必要とする場合があり、化学品および医薬品は専門的な取り扱い規定と商品固のポリシー条件を必要とする場合があります。自動車商品・小売商品・機械・建設資材も地域全体のカーゴ保険需要に貢献しています。
地域分析
アラブ首長国連邦は2026年に45.4%のシェアを保持しました。その地位は、マルチモーダル貿易活動・再輸出・ドバイ国際金融センターを含む地域保険・金融サービスの集積を反映しています。フォーブス・ミドル・イーストによると、アラブ首長国連邦の電子商取引セクターは2025年に422億ディルハム(115億米ドル)に達しました。しかし、ジェベル・アリのコンテナ取扱量は2026年上半期に約314万5,000TEUに落ち込み、前年比59.5%減少し、業務への大幅な混乱を反映しています。2026年7月、DP Worldは50年間の利権の下でフジャイラに2つのターミナルを開発する計画を発表しました。アル・ルガイラットコンテナ・多目的ターミナルは年間最大250万TEUを取り扱うよう設計されており、ディバターミナルは一般カーゴ容量を追加します。
サウジアラビアは2032年までに7.5%のCAGRで成長すると予測されています。同国の物流開発プログラムおよび港湾投資が、建設資材・産業設備・エネルギー関連カーゴ・消費財の移動を拡大しています。サウジアラビアの物流戦略は2030年までに57 ビリオン 米ドルの物流セクター収益を目標とし、港湾および物流インフラ開発が海上および内陸輸送保険への需要を支えています。現地再保険要件も、カーゴ保険会社がリスクを配分し再保険容量を購入する方法に影響を与えています。
南アフリカ・ナイジェリア・その他の中東・アフリカ地域は、中東・アフリカ カーゴ保険市場にとって規模は小さいながらも戦略的に重要な基盤を形成しています。南アフリカのカーゴオーナーは、港湾混雑・内陸輸送の混乱・カーゴ盗難へのエクスポージャーに直面しており、統合された輸送および在庫スループット保護への潜在的需要を生み出しています。ナイジェリアでは、政府と国連開発計画が2025年5月にウガンダ航空とのアフリカ内航空カーゴ回廊を開始し、ナイジェリアの輸出業者をウガンダ・ケニア・南アフリカを含む市場と結びつけました。この取り組みにより、一部の事例ではフレート料金が最大50%削減され、対象となる混載輸送では最大50%〜75%のさらなる削減が報告されました。国際航空運送協会によると、アフリカの航空会社は2025年12月に前年比10.1%の航空カーゴ需要成長を記録し、通年では6.0%の成長を達成しました。オマーン・カタール・バーレーン・クウェート・東アフリカ経済圏も、海上貿易・地域流通・物流インフラへの投資を通じて貢献しています。
競争環境
中東・アフリカ カーゴ保険市場は断片化しており、国際保険会社・地域保険会社・現地保険会社・専門引受業者が海上カーゴおよび関連輸送リスクにわたって競争しています。Allianz Commercial・AIG・AXA XL・Chubb・Zurichは、国際的な引受ネットワークおよび地域保険ハブを通じて多国籍アカウントおよび複雑な商業リスクを競っています。GIG Gulf・Orient Insurance・Abu Dhabi National Insurance Company・Qatar Insurance Companyは、それぞれの海上および商業保険サービスを通じて地域クライアントにサービスを提供しています。市場参加者は、引受専門知識・地理的リーチ・ブローカー関係・保険金請求管理・再保険容量へのアクセスを通じて差別化を図っています。
競争はますます専門的なポリシー設計・デジタル流通・変化する海上リスクを管理する能力に焦点を当てています。2026年5月、DP Worldは単一のポリシーで海上または航空輸送・港湾保管・内陸配送をカバーするエンドツーエンドのカーゴ戦争リスク保険ソリューションを導入しました。サウジアラビアでは、TT ClubとTawuniyaが物流事業者のニーズに対応するための専門的な輸送・物流賠償責任保険ソリューションを開発しました。これらの動向は、プロバイダーが保険料率のみで競争するのではなく、専門的なサービスを拡大していることを示しています。
中東・アフリカ カーゴ保険市場はまた、デジタルな個別輸送ポリシー・中小輸出業者向けカバレッジ・温度管理商品および輸送中断に対する専門的な保護においても機会を提供しています。デジタルプラットフォームはポリシー発行と証明書管理を簡素化でき、専門保険会社はカーゴ盗難・高価値輸送・地政学的エクスポージャーに対するカスタマイズされたカバレッジを開発できます。確立された保険会社は引受経験・ブローカーネットワーク・保険金請求能力・再保険アクセスにおいて優位性を保持していますが、地域および専門プロバイダーは個別アカウントおよびサービスが不十分なリスクに対して競争を続けています。中東・アフリカ全域の規制・輸送インフラ・安全状況・カーゴ構成の違いが、少数の保険会社がすべての市場セグメントを支配する能力を制限しています。全体として、競争は断片化したままであり、差別化は現地市場アクセス・技術的専門知識・商品の柔軟性・ルート固有のリスクを管理する能力によって推進されています。
中東・アフリカ カーゴ保険産業のリーダー企業
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
AXA XL
-
Zurich Insurance Group Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ カーゴ保険市場 このレポートでカバーされる企業
- American International Group, Inc. (AIG)
- Allianz Commercial
- AXA XL
- Chubb Limited
- Zurich Insurance Group
- Tokio Marine HCC
- Assicurazioni Generali S.p.A.
- HDI Global SE
- QBE Insurance Group Limited
- Liberty Specialty Markets
- Starr Insurance Companies
- Berkshire Hathaway Specialty Insurance
- Sompo International
- GIG Gulf
- Sukoon Insurance
- Abu Dhabi National Insurance Company PJSC (ADNIC)
- Orient Insurance PJSC
- Qatar Insurance Company Q.P.S.C. (QIC)
- Santam Limited
最近の産業開発事情 中東・アフリカ カーゴ保険市場
- 2026年7月:サウジアラビア港湾局(マワニ)は、ジェッダ・イスラミック・ポートおよびアル・コマラに物流センターを設立・拡張するために国内外の企業7社と協定を締結し、投資額は2億6,700万米ドルに近づいています。GCCビジネスニュースによると、この協定によりマワニが開発した物流センターの累計数は34に達し、総投資額は3.73 ビリオン 米ドルを超えました。この拡張は、倉庫・カーゴ集約・再輸出・港湾連携物流容量を強化することを目的としています。
- 2026年5月:DP Worldは中東貿易ルート向けのエンドツーエンドのカーゴ戦争リスク保険ソリューションを開始し、海上または航空輸送・港湾保管・内陸配送にわたる継続的なカバレッジを提供しました。このソリューションは、1回の輸送あたり最大4億米ドル、内陸移動あたり最大100万米ドルの補償限度額を提供し、有効な請求に対して免責額ゼロとなっています。個別の輸送区間のみをカバーする可能性がある従来のポリシーのギャップに対処するよう設計されています。
- 2026年3月:Chubbは、米国国際開発金融公社(DFC)との提携で設立された200億米ドルの湾岸海上保険ファシリティの構造を概説しました。Chubbはファシリティの主幹引受業者に指名され、ホルムズ海峡を通過する対象船舶の船体・保護補償・カーゴに対する戦争リスク保険を提供します。DFCは2026年3月11日にChubbの主幹引受業者としての役割を発表しました。
- 2025年10月:DP Worldは、ジェベル・アリ港2025年10月に約63万トンのブレークバルクカーゴを取り扱い、約20年間で最高の月間取扱量を記録したと報告しました。ドバイ・メトロ・ブルーラインおよびドバイ・ワールド・セントラル空港拡張を含むプロジェクト向けの鉄鋼輸入の増加と砂糖輸出の増加が記録達成に貢献しました。
中東・アフリカ カーゴ保険市場レポートの範囲
セグメンテーション概要
| 海上(外航および近海・沿岸) |
| 内陸水路 |
| 道路 |
| 鉄道 |
| 航空 |
| コンテナ貨物 |
| 乾燥バルク貨物 |
| 液体バルク貨物 |
| ブレークバルクおよび一般貨物 |
| プロジェクト・重量物・超過寸法貨物 |
| ローリングカーゴ / ロールオン・ロールオフ |
| 越境(輸入、輸出、中継貿易) |
| 国内内陸輸送 |
| ブローカーおよび代理店 |
| 直接保険会社 |
| オンラインおよびデジタルプラットフォーム |
| カーゴオーナー、売主、買主、またはトレーダー |
| フレートフォワーダー / 3PL手配の荷主利益保険 |
| 食品・飲料・農業商品 |
| エネルギーおよびバルク商品 |
| 化学品および医薬品 |
| 自動車および産業設備 |
| 電子機器および高付加価値製造品 |
| 小売・消費財・電子商取引 |
| 建設・インフラプロジェクトオーナー |
| その他 |
| アラブ首長国連邦 |
| サウジアラビア |
| 南アフリ |
| ナイジェリア |
| その他の中東・アフリカ地域 |
| 輸送モード別 | 海上(外航および近海・沿岸) |
| 内陸水路 | |
| 道路 | |
| 鉄道 | |
| 航空 | |
| カーゴプロファイル別 | コンテナ貨物 |
| 乾燥バルク貨物 | |
| 液体バルク貨物 | |
| ブレークバルクおよび一般貨物 | |
| プロジェクト・重量物・超過寸法貨物 | |
| ローリングカーゴ / ロールオン・ロールオフ | |
| 貿易範囲別 | 越境(輸入、輸出、中継貿易) |
| 国内内陸輸送 | |
| 販売チャネル別 | ブローカーおよび代理店 |
| 直接保険会社 | |
| オンラインおよびデジタルプラットフォーム | |
| 保険契約者タイプ別 | カーゴオーナー、売主、買主、またはトレーダー |
| フレートフォワーダー / 3PL手配の荷主利益保険 | |
| エンドユーザー産業別 | 食品・飲料・農業商品 |
| エネルギーおよびバルク商品 | |
| 化学品および医薬品 | |
| 自動車および産業設備 | |
| 電子機器および高付加価値製造品 | |
| 小売・消費財・電子商取引 | |
| 建設・インフラプロジェクトオーナー | |
| その他 | |
| 国別 | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリ | |
| ナイジェリア | |
| その他の中東・アフリカ地域 |
レポートで回答される主要な質問
2032年までの中東・アフリカのカーゴ保険の予測値は?
中東・アフリカ カーゴ保険市場は、2027年の1.50 ビリオン 米ドルから2032年までに1.90 ビリオン 米ドルに達すると予測されています。
この地域で最大のシェアを持つ輸送モードはどれですか?
海上カーゴは2026年に67.6%のシェアでリードしており、海上ゲートウェイがバルク・コンテナ・炭化水素貿易を支えているためです。
最も速く成長すると予測されるチャネルはどれですか?
オンラインおよびデジタルプラットフォームは、デジタル証明書システムとポータルが標準カバーへのアクセスを拡大するにつれて、2032年までに11.7%のCAGRで成長すると予測されています。
サウジアラビアが重要な成長エリアである理由は何ですか?
サウジアラビアは、港湾活動・物流投資・現地保険要件に支えられて、2032年までに7.5%のCAGRで成長すると予測されています。
この地域のカーゴ保険価格に影響するリスクは何ですか?
戦争リスク保険料・ルートの混乱・盗難・詐欺・追跡や港湾セキュリティのギャップがコストを引き上げ、保険の利用を制限する可能性があります。
最も速く成長しているエンドユーザーグループはどれですか?
電子機器および高付加価値製造品は、これらの商品が専門的な全リスク保護を必要とするため、2032年までに8.5%のCAGRで成長すると予測されています。