
Tamaño y Participación del Mercado de Seguros de Carga de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.38 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.9 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.80 % |
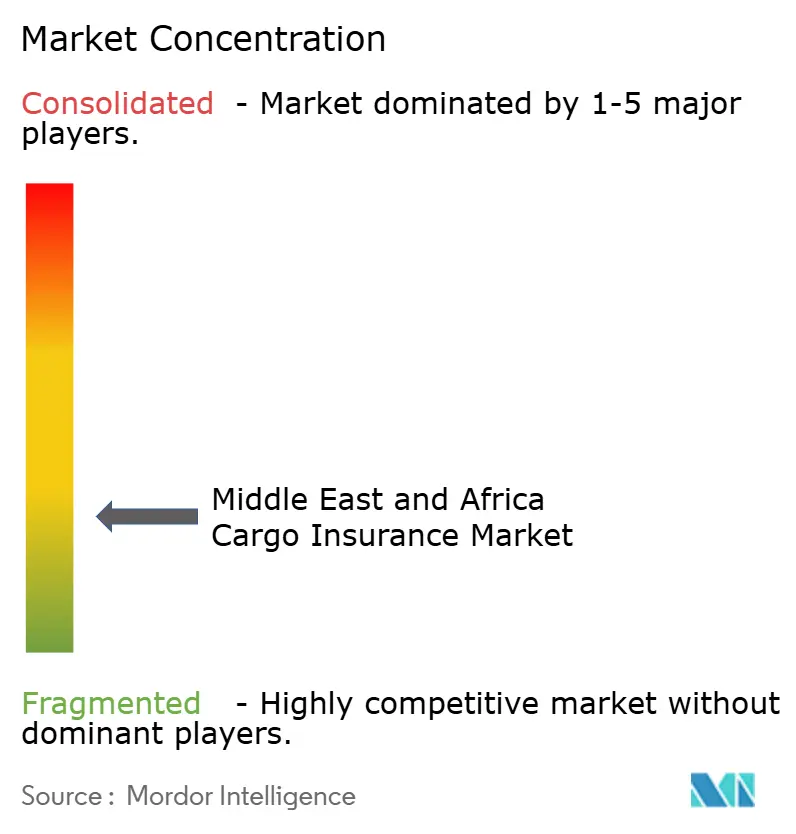
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Carga de Oriente Medio y África por Mordor Intelligence
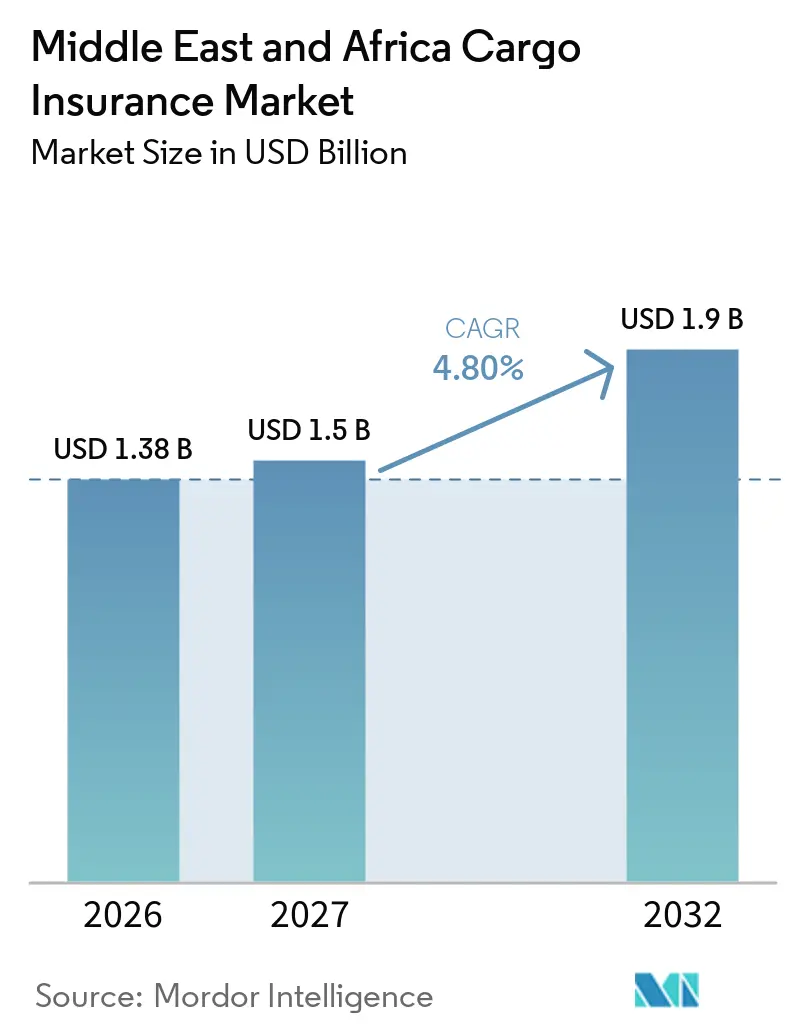
Se espera que el tamaño del Mercado de Seguros de Carga de Oriente Medio y África aumente de 1,38 mil millones de USD en 2026 a 1,5 mil millones de USD en 2027 y alcance los 1,9 mil millones de USD para 2032, creciendo a una CAGR del 4,80% durante 2027-2032.
El crecimiento refleja un movimiento más amplio hacia la cobertura formal de seguros para el flete que anteriormente no estaba asegurado. Los requisitos regulatorios en Kenia y las normas de colocación local en Arabia Saudita están incorporando más envíos a los fondos de primas formales. La IUMI reportó primas globales de carga marítima de 24,2 mil millones de USD en 2025, un aumento del 6,9%, mientras que Oriente Medio representó el 3,53% de las primas marítimas globales y los Emiratos Árabes Unidos contribuyeron con el 2,8% de las primas globales de carga. Las estrategias competitivas se centran cada vez más en la cobertura especializada de riesgo de guerra, el acceso digital para exportadores más pequeños y diseños de productos que cubren el transporte marítimo, el almacenamiento y el tránsito interior en una sola póliza. El mercado de seguros de carga de Oriente Medio y África también enfrenta condiciones de riesgo desiguales porque la perturbación geopolítica aumenta la demanda de cobertura al tiempo que incrementa el costo del seguro para los transportistas.
Conclusiones Clave del Informe
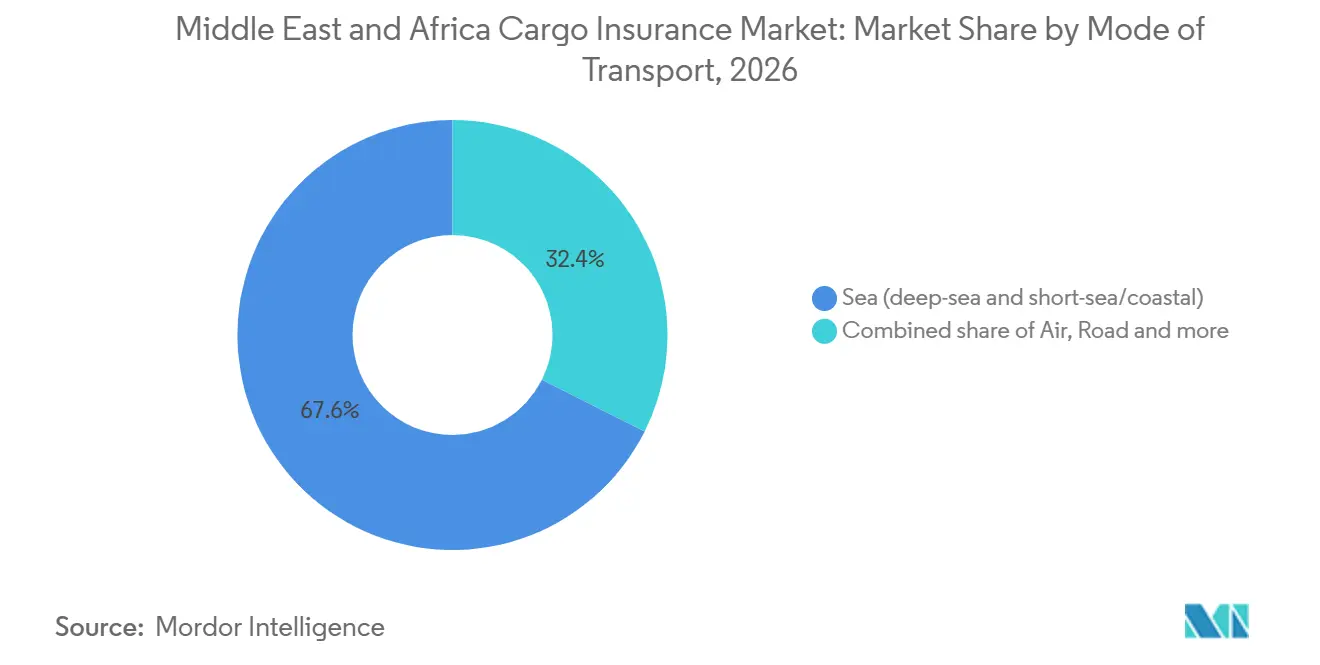
- Por modo de transporte, la carga marítima capturó el 67,6% de la participación del mercado de seguros de carga de Oriente Medio y África en 2026, mientras que se proyecta que la carga aérea crezca a una CAGR del 7,5% hasta 2032.
- Por perfil de carga, la carga contenerizada tuvo una participación del 40,2% del tamaño del mercado de seguros de carga de Oriente Medio y África en 2026, mientras que se prevé que la carga de proyectos, de elevación pesada y fuera de medida crezca a una CAGR del 7,8% hasta 2032.
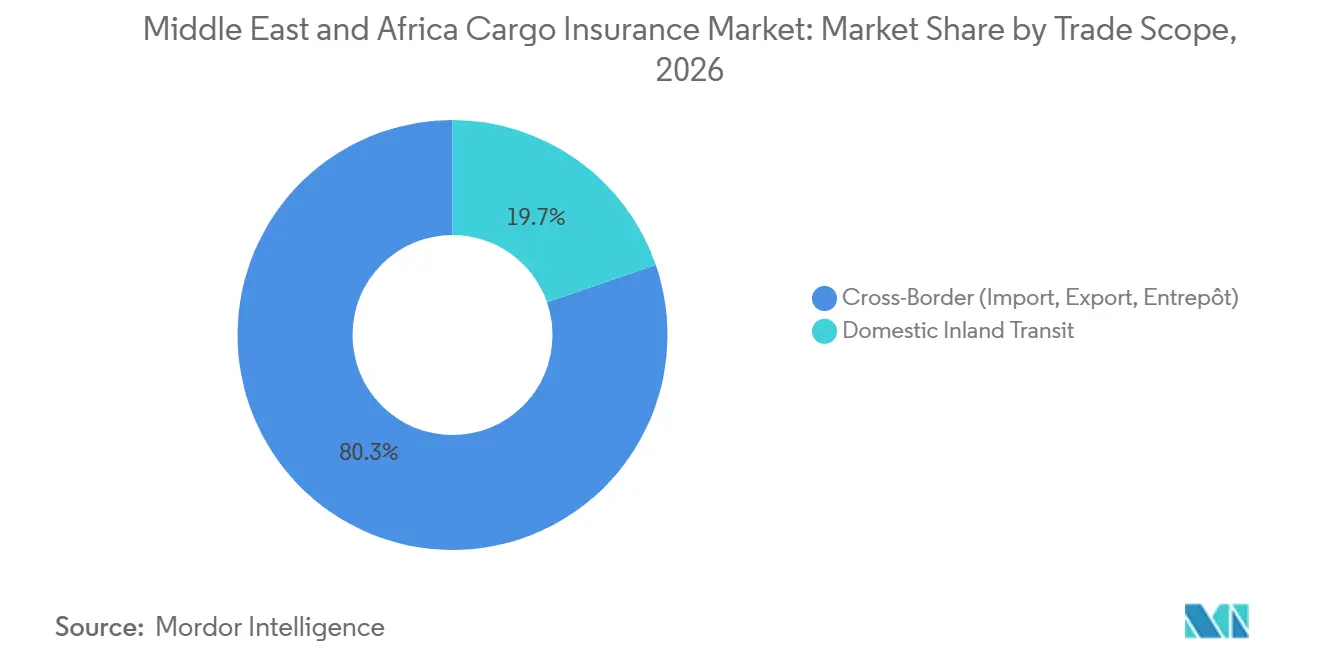
- Por alcance comercial, el seguro de importación, exportación y entrepôt transfronterizo representó el 80,3% de la participación del mercado de seguros de carga de Oriente Medio y África en 2026, mientras que se proyecta que el tránsito interior doméstico crezca a una CAGR del 6,8% hasta 2032.
- Por canal de distribución, los corredores y agentes capturaron el 62,1% de la participación del mercado de seguros de carga de Oriente Medio y África en 2026, mientras que se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 11,7% hasta 2032.
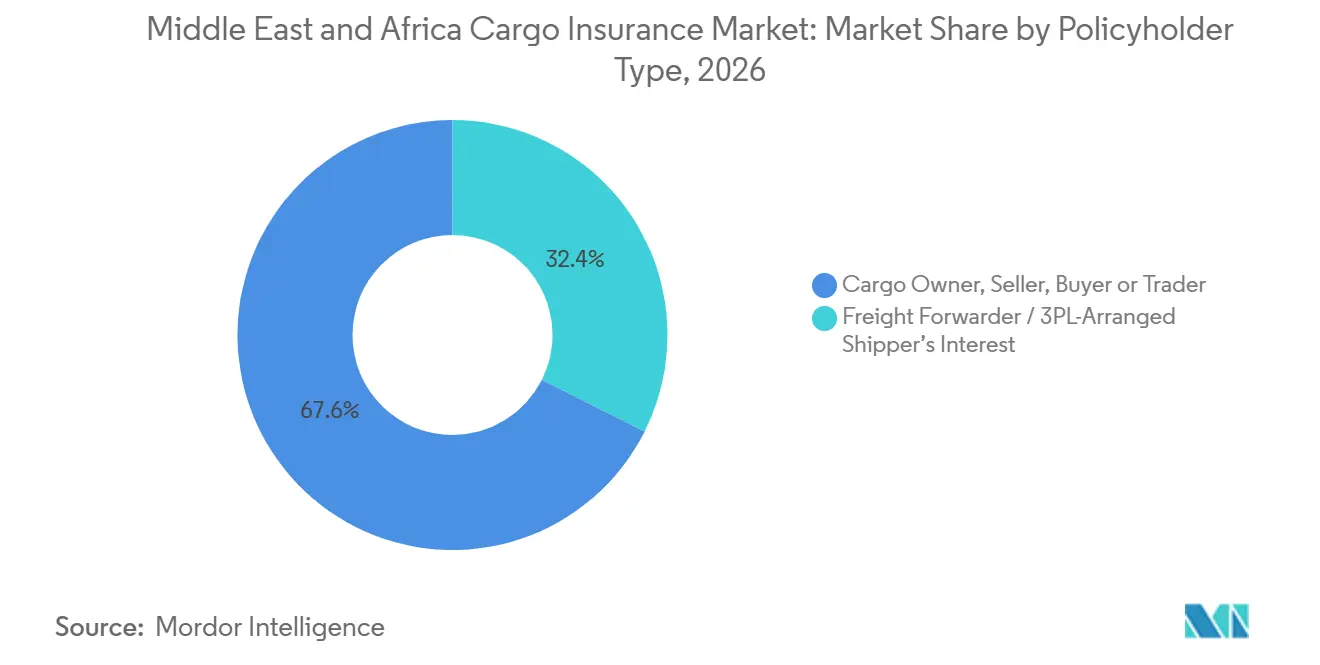
- Por tipo de tomador del seguro, la cobertura contratada por el propietario de la carga, el vendedor, el comprador o el comerciante representó el 67,6% de la participación del mercado de seguros de carga de Oriente Medio y África en 2026, mientras que se proyecta que el interés del cargador organizado por el transitario y el operador logístico tercero crezca a una CAGR del 7,5% hasta 2032.
- Por industria de usuario final, la energía y las materias primas a granel capturaron el 25,8% de la participación del mercado de seguros de carga de Oriente Medio y África en 2026, mientras que se proyecta que la electrónica y los bienes manufacturados de alto valor crezcan a una CAGR del 8,5% hasta 2032.
- Por geografía, los Emiratos Árabes Unidos tuvieron el 45,4% de la participación del mercado de seguros de carga de Oriente Medio y África en 2026, mientras que se proyecta que Arabia Saudita crezca a una CAGR del 7,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Comercio Internacional, Reexportaciones y Centros Logísticos | +1.5% | Global, con efecto desproporcionado en los Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Inversión en Infraestructura, Energía, Minería y Carga de Proyectos Industriales | +1.0% | Arabia Saudita, Emiratos Árabes Unidos, Nigeria y Sudáfrica | Largo plazo (≥ 4 años) |
| Perturbación Geopolítica, Reencaminamiento Marítimo y Demanda de Cobertura de Riesgo de Guerra | +0.7% | Núcleo de Oriente Medio y África, con repercusión en los mercados globales de reaseguro | Corto plazo (≤ 2 años) |
| Comercio Electrónico, Envíos Transfronterizos y Carga de Alto Valor | +0.8% | Emiratos Árabes Unidos, Arabia Saudita y Nigeria | Mediano plazo (2-4 años) |
| Seguro Local de Carga Marítima y Requisitos de Financiamiento Comercial | +0.6% | Kenia, con ganancias tempranas en Mombasa, Nairobi y Riad | Mediano plazo (2-4 años) |
| Infraestructura Portuaria, de Zonas Francas, Almacenamiento y Cadena de Suministro | +0.5% | Arabia Saudita, Emiratos Árabes Unidos y el Resto de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Internacional, las Reexportaciones y los Centros Logísticos Regionales
La expansión del comercio regional y la infraestructura logística multimodal está respaldando la demanda de seguros de carga en Oriente Medio y África. En mayo de 2025, la Zona Franca de Jebel Ali (Jafza) reportó un récord de 190 mil millones de USD en comercio durante los 12 meses anteriores, lo que representa un crecimiento interanual del 15%. Su integración con el Puerto de Jebel Ali y el acceso a rutas de transporte marítimo, aéreo y terrestre refuerzan el papel de Dubái como centro de redistribución de mercancías que se mueven entre Asia, África, Europa y Oriente Medio. Los puertos de Arabia Saudita manejaron aproximadamente 8,32 millones de unidades equivalentes a veinte pies (TEU) en 2025, un aumento del 10,58% interanual, incluidos 1,93 millones de TEU de transbordo[1]. Estos flujos comerciales aumentan la exposición potencial de los bienes asegurados a pérdidas o daños durante el tránsito internacional, el transbordo, la manipulación portuaria y el transporte interior posterior.
Perturbaciones Geopolíticas, Reencaminamiento Marítimo y Demanda de Cobertura de Riesgo de Guerra
Las tensiones geopolíticas que afectan al Golfo Arábigo, el Mar Rojo y los corredores marítimos circundantes están aumentando la importancia del seguro especializado de riesgo de guerra en el mercado de seguros de carga de Oriente Medio y África. En junio de 2025, las primas de riesgo de guerra para envíos al Golfo de Oriente Medio supuestamente aumentaron a aproximadamente el 0,5% del valor asegurado del buque desde el 0,2%–0,3% de la semana anterior, reflejando la escalada de las tensiones entre Irán e Israel y las preocupaciones sobre la seguridad marítima. En mayo de 2026, DP World lanzó una solución integral de seguro de riesgo de guerra para carga que cubre el tránsito oceánico o aéreo, el almacenamiento portuario y la entrega interior, con límites de hasta 400 millones de USD por envío y 1 millón de USD por movimiento interior[2]. Dichas soluciones abordan posibles brechas entre pólizas de tránsito separadas y respaldan la demanda de una cobertura más amplia a medida que los transportistas y aseguradores reevalúan las rutas, las exposiciones acumuladas, las exclusiones y los términos de las pólizas.
Expansión del Comercio Electrónico, los Envíos Transfronterizos y la Carga de Alto Valor
El crecimiento del comercio electrónico y el cumplimiento transfronterizo está ampliando el volumen de bienes que se mueven a través de las redes logísticas regionales y creando oportunidades para los aseguradores de carga. El mercado de comercio electrónico de los Emiratos Árabes Unidos alcanzó los 42,2 mil millones de AED (11,5 mil millones de USD) en 2025, aumentando desde los 17,6 mil millones de AED (4,8 mil millones de USD) en 2020 y registrando una tasa de crecimiento anual promedio del 19% durante el período de cinco años[3]. Por separado, la Aduana de Dubái procesó aproximadamente 18,2 millones de transacciones aduaneras de carga aérea en el primer semestre de 2026, un aumento de casi el 53% respecto al mismo período de 2025, mientras que el peso de los envíos aumentó aproximadamente un 47% hasta 1,3 millones de toneladas[4]. Estos indicadores demuestran el crecimiento del comercio digital y el procesamiento de carga aérea. El mayor movimiento de electrónica, bienes de consumo y otras mercancías valiosas crea una demanda potencial de cobertura contra robo, daño físico, pérdidas por manipulación y perturbación del tránsito. Los aseguradores pueden responder mediante límites específicos por envío, cláusulas de valoración apropiadas y cobertura adaptada a las cadenas de distribución de almacén a cliente.
Expansión de la Infraestructura, la Energía, la Minería y la Carga de Proyectos Industriales
El desarrollo de infraestructura y la inversión logística están creando oportunidades de seguros de carga asociadas con el transporte de materiales de construcción, maquinaria industrial, equipos de energía y otra carga de proyectos en Oriente Medio y África. El programa de desarrollo logístico de Arabia Saudita tiene como objetivo 59 centros logísticos que cubran más de 100 millones de metros cuadrados para 2030, con instalaciones destinadas a apoyar la distribución doméstica, las exportaciones y el comercio electrónico. El Reino también tiene como objetivo una capacidad anual de carga aérea de 4,5 millones de toneladas como parte de sus ambiciones más amplias en aviación y logística. El movimiento de maquinaria de gran tamaño, componentes de infraestructura energética y equipos industriales puede requerir cobertura especializada para carga, descarga, operaciones de elevación pesada, tránsito interior y almacenamiento temporal. Estos requisitos crean oportunidades para los aseguradores capaces de evaluar consignaciones de alto valor, riesgos específicos de ruta, procedimientos de manipulación y cronogramas de proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Primas Elevadas de Riesgo de Guerra y Rutas Marítimas Comerciales Volátiles | -0.5% | Núcleo de Oriente Medio y África, con repercusión en el mercado global de reaseguro | Corto plazo (≤ 2 años) |
| Robo de Carga, Fraude e Infraestructura Limitada de Prevención de Pérdidas | -0.3% | Nigeria, Sudáfrica y el Resto de África | Mediano plazo (2-4 años) |
| Regulación Fragmentada de Seguros y Requisitos de Colocación Local Admitida | -0.4% | Nacional, con desafíos específicos en Kenia, Nigeria y Arabia Saudita | Mediano plazo (2-4 años) |
| Baja Penetración del Seguro e Infraseguro entre los Importadores Más Pequeños | -0.4% | África, incluidos Nigeria, Sudáfrica y el Resto de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Primas Elevadas de Riesgo de Guerra y Rutas Marítimas Comerciales Volátiles
Las tensiones geopolíticas y las perturbaciones en las rutas marítimas están aumentando los costos de los seguros y complicando la suscripción en el mercado de seguros de carga de Oriente Medio y África. En marzo de 2026, Howden Re informó que las primas de riesgo de guerra para cascos de buques que transitan por el Estrecho de Ormuz habían aumentado de aproximadamente el 0,25% del valor asegurado del buque antes del conflicto a hasta el 3% para los buques vinculados a los Estados Unidos, el Reino Unido o Israel. Los aseguradores también pueden revisar los términos de cobertura o emitir avisos de cancelación a medida que las condiciones de seguridad se deterioran. En agosto de 2026, el asegurador marítimo Gard emitió un aviso de cancelación de riesgo de guerra que afectaba coberturas específicas en el Océano Índico, el Golfo de Adén y el Mar Rojo tras la acción de sus reaseguradores. Las desviaciones alrededor del Cabo de Buena Esperanza pueden extender los tiempos de tránsito, aumentar los costos de flete y prolongar la exposición de la carga a pérdidas o daños, lo que podría reducir la asequibilidad del seguro para los comerciantes sensibles a los costos.
Robo de Carga, Fraude e Infraestructura Limitada de Prevención de Pérdidas
El robo de carga, los acuerdos de cobro fraudulentos y las debilidades de seguridad a lo largo de los corredores de transporte interior crean desafíos de suscripción y gestión de siniestros en partes de África. Un informe sobre robo de carga publicado en abril de 2026 por TT Club y BSI Consulting identificó a Sudáfrica entre los países que experimentaron altos niveles de robo de carga en 2025, con incidentes que involucran secuestro de camiones, engaño y actividad criminal organizada. En Nigeria, una operación de aplicación de la ley de mayo de 2026 por parte del Consejo Presidencial para la Habilitación del Entorno Empresarial se dirigió a puntos de control ilegales y extorsión a lo largo del corredor del puerto de Apapa, destacando los desafíos operativos que afectan el movimiento de carga alrededor de Lagos. Estos riesgos pueden aumentar la demanda de cobertura específica contra robo, una mayor diligencia debida sobre los transportistas, el seguimiento de envíos, estacionamiento seguro e investigación efectiva de siniestros. La visibilidad limitada de los envíos y los controles de riesgo inconsistentes pueden dificultar la evaluación de la frecuencia y gravedad de las pérdidas, influyendo en las primas, los deducibles, las condiciones de las pólizas y la capacidad de suscripción disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
El Flete Marítimo Mantiene la Primacía mientras los Canales Aéreos se AceleranLa carga marítima capturó el 67,6% de la participación del mercado de seguros de carga de Oriente Medio y África en 2026. Las principales puertas de entrada marítimas como Jebel Ali, el Puerto Islámico de Yeda y el Puerto de Salalah apoyan el comercio contenerizado, a granel y de transbordo en rutas marítimas regionales e internacionales. Los envíos oceánicos pueden implicar valores asegurados sustanciales, períodos de tránsito prolongados, múltiples puntos de manipulación y exposición a riesgos marítimos. Los precios del riesgo de guerra y los requisitos de cobertura adicional también pueden influir en los costos del seguro marítimo durante períodos de perturbación geopolítica.
Se proyecta que la carga aérea crezca a una CAGR del 7,5% hasta 2032. La Aduana de Dubái procesó aproximadamente 18,2 millones de transacciones aduaneras de carga aérea en el primer semestre de 2026, mientras que el peso de los envíos alcanzó 1,3 millones de toneladas, un aumento de aproximadamente el 47% interanual. El transporte por carretera apoya la distribución regional y los movimientos transfronterizos, mientras que Arabia Saudita está desarrollando su red ferroviaria para superar los 8.000 km. Los envíos multimodales requieren que los aseguradores evalúen los riesgos asociados con cada tramo de transporte, incluidas las transferencias entre buques, aeronaves, camiones y servicios ferroviarios.
Por Perfil de Carga:
La Carga Contenerizada Lidera mientras la Carga de Proyectos Exige Tarifas PremiumLa carga contenerizada tuvo el 40,2% del mercado de seguros de carga de Oriente Medio y África en 2026. Los envíos contenerizados apoyan las importaciones, exportaciones y reexportaciones regionales de bienes manufacturados, productos de consumo, maquinaria y otras mercancías comerciales. Los requisitos de seguro dependen del valor de la carga, el embalaje, las condiciones de tránsito, las exclusiones y el texto de la póliza. Según las reglas Incoterms de la Cámara de Comercio Internacional, las obligaciones de seguro varían según el término comercial. Bajo CIF, el vendedor generalmente contrata un seguro mínimo bajo las Cláusulas de Carga del Instituto (C), mientras que CIP requiere una cobertura mínima más amplia bajo las Cláusulas de Carga del Instituto (A), sujeto a las reglas aplicables y el acuerdo.
Se proyecta que la carga de proyectos, de elevación pesada y fuera de medida crezca a una CAGR del 7,8% hasta 2032. Los programas de desarrollo de infraestructura e industrial de Arabia Saudita crean una demanda potencial de cobertura especializada que involucra maquinaria, equipos de energía, elevación pesada, estudios de ruta y almacenamiento temporal. La carga seca y líquida a granel sigue siendo importante debido al comercio de materias primas de la región, mientras que las importaciones y exportaciones de vehículos respaldan la demanda de seguros de carga automotriz. DP World informó que sus terminales de Dubái manejaron aproximadamente 1,5 millones de vehículos en 2025, un aumento de más del 18% interanual.
Por Alcance Comercial:
Los Flujos Transfronterizos Dominan mientras el Tránsito Doméstico se FormalizaLa cobertura de importación, exportación y entrepôt transfronteriza representó una participación del 80,3% en 2026. El comercio internacional y la actividad de reexportación generan exposiciones de carga en múltiples jurisdicciones, puertos y modos de transporte. Los bienes que se mueven a través de los Emiratos Árabes Unidos pueden transferirse entre redes marítimas, aéreas y terrestres antes de llegar a sus mercados finales, creando diferentes requisitos de seguro a lo largo de la cadena de suministro. La cobertura puede contratarse a través de una sola póliza o pólizas separadas, dependiendo del programa del asegurado y el texto de la póliza.
Se proyecta que el tránsito interior doméstico crezca a una CAGR del 6,8% hasta 2032. El procedimiento digital de seguro de carga marítima de Kenia conecta la adquisición de seguros para consignaciones importadas con los procesos relacionados con la aduana, apoyando la administración digital de la cobertura de carga marítima. El desarrollo logístico de Arabia Saudita y la infraestructura de distribución regional también crean una demanda potencial de protección para el tránsito interior. Una mayor integración del comercio regional puede aumentar la necesidad de seguros en los movimientos de almacén a almacén y de puerto a interior.
Por Canal de Distribución:
La Primacía de los Corredores se Mantiene mientras las Plataformas Digitales Reconfiguran el AccesoLos corredores y agentes capturaron una participación del 62,1% en 2026. Los corredores apoyan las colocaciones de seguros de carga que involucran cadenas de suministro multinacionales, envíos de proyectos complejos, endosos de riesgo de guerra y requisitos de cobertura especializada. Ayudan a los clientes a comparar los términos de las pólizas, evaluar las exclusiones, coordinar los acuerdos de seguros locales y acceder a la capacidad de suscripción internacional cuando corresponde. Estos servicios siguen siendo importantes para los riesgos comerciales complejos que requieren suscripción y negociación individuales.
Se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 11,7% hasta 2032. Los sistemas conectados mediante interfaz de programación de aplicaciones pueden agilizar las cotizaciones, la emisión de pólizas, la gestión de certificados y las renovaciones para envíos estándar. El proceso digital de seguro de carga marítima de Kenia ilustra cómo los sistemas en línea pueden conectar la emisión de seguros con los procedimientos relacionados con la aduana. La distribución digital puede mejorar el acceso para los importadores y exportadores más pequeños al reducir las cargas administrativas.
Por Tipo de Tomador del Seguro:
Los Propietarios de Carga Lideran mientras la Cobertura Organizada por Operadores Logísticos Terceros Gana ImpulsoLa cobertura contratada por el propietario de la carga, el vendedor, el comprador o el comerciante representó una participación del 67,6% en 2026. Los propietarios de carga, vendedores, compradores y comerciantes contratan seguros de acuerdo con sus responsabilidades contractuales, intereses de propiedad, requisitos de financiamiento y exposición a pérdidas en tránsito. Bajo CIF, el vendedor generalmente contrata un seguro de carga mínimo, mientras que bajo otros términos comerciales el comprador puede necesitar contratar cobertura de forma independiente. Los bancos también pueden requerir evidencia de seguro cuando así lo especifiquen los acuerdos de financiamiento o las condiciones del crédito documentario.
Se proyecta que el interés del cargador organizado por el transitario y el operador logístico tercero crezca a una CAGR del 7,5% hasta 2032. Los proveedores de logística pueden facilitar el seguro de carga a través de servicios integrados de gestión de flete y envíos, aunque la parte asegurada y el beneficiario dependen de la estructura de la póliza. En Arabia Saudita, Tawuniya y TT Club establecieron una asociación que respalda un producto especializado de seguro de responsabilidad civil para operadores de transporte y logística.
Por Industria de Usuario Final:
La Energía Ancla el Mercado mientras la Electrónica se Acelera más RápidoLa energía y las materias primas a granel capturaron una participación del 25,8% en 2026. El comercio de petróleo, gas, petroquímicos y materias primas de la región genera demanda de seguros que cubren bienes que se mueven entre instalaciones de producción, terminales de almacenamiento, puertos y compradores internacionales. Estos envíos pueden implicar valores asegurados sustanciales y exposición a daños por manipulación, incendio, fuga, contaminación y perturbación del tránsito. Las condiciones de riesgo de guerra pueden influir aún más en la disponibilidad y el costo de la cobertura para la carga que se mueve a través de corredores marítimos expuestos.
Se proyecta que la electrónica y los bienes manufacturados de alto valor crezcan a una CAGR del 8,5% hasta 2032. La electrónica de consumo, los semiconductores y otros productos manufacturados valiosos que se mueven a través de los centros logísticos de Dubái crean una demanda potencial de cobertura contra robo, daño físico y pérdidas por manipulación. Los productos alimenticios y agrícolas pueden requerir protección de tránsito sensible a la temperatura, mientras que los productos químicos y farmacéuticos pueden requerir disposiciones especializadas de manipulación y términos de póliza específicos del producto. Los bienes automotrices, la mercancía minorista, la maquinaria y los materiales de construcción también contribuyen a la demanda de seguros de carga en toda la región.
Análisis Geográfico
Los Emiratos Árabes Unidos tuvieron una participación del 45,4% en 2026. Su posición refleja la actividad comercial multimodal, las reexportaciones y la concentración de servicios de seguros y financieros regionales, incluido el Centro Financiero Internacional de Dubái. El sector de comercio electrónico de los Emiratos Árabes Unidos alcanzó los 42,2 mil millones de AED (11,5 mil millones de USD) en 2025, según Forbes Middle East. Sin embargo, el rendimiento de contenedores de Jebel Ali cayó a aproximadamente 3,145 millones de TEU en el primer semestre de 2026, una caída del 59,5% interanual, reflejando una perturbación significativa en las operaciones. En julio de 2026, DP World anunció planes para desarrollar dos terminales en Fujairah bajo una concesión de 50 años. La terminal de contenedores y multipropósito Al Rugaylat está diseñada para manejar hasta 2,5 millones de TEU anuales, mientras que la terminal de Dibba añadirá capacidad de carga general.
Se proyecta que Arabia Saudita crezca a una CAGR del 7,5% hasta 2032. El programa de desarrollo logístico del Reino y las inversiones portuarias están expandiendo el movimiento de materiales de construcción, equipos industriales, carga relacionada con la energía y bienes de consumo. La estrategia logística de Arabia Saudita tiene como objetivo ingresos del sector logístico de 57 mil millones de USD para 2030, mientras que el desarrollo de infraestructura portuaria y logística respalda la demanda de seguros marítimos y de tránsito interior. Los requisitos locales de reaseguro también influyen en cómo los aseguradores de carga asignan el riesgo y adquieren capacidad de reaseguro.
Sudáfrica, Nigeria y el Resto de Oriente Medio y África forman una base más pequeña pero estratégicamente importante para el mercado de seguros de carga de Oriente Medio y África. Los propietarios de carga sudafricanos enfrentan exposición a la congestión portuaria, la perturbación del tránsito interior y el robo de carga, creando una demanda potencial de protección integrada de tránsito y rendimiento de existencias. En Nigeria, el gobierno y el Programa de las Naciones Unidas para el Desarrollo lanzaron un corredor de carga aérea intraafricano con Uganda Airlines en mayo de 2025, conectando a los exportadores nigerianos con mercados que incluyen Uganda, Kenia y Sudáfrica. La iniciativa redujo las tarifas de flete hasta en un 50% en algunos casos, con reducciones adicionales de hasta el 50%–75% reportadas para envíos consolidados elegibles. Las aerolíneas africanas registraron un crecimiento de la demanda de carga aérea del 10,1% interanual en diciembre de 2025 y un crecimiento del 6,0% para el año completo, según la Asociación Internacional de Transporte Aéreo. Omán, Qatar, Baréin, Kuwait y las economías de África Oriental también contribuyen a través del comercio marítimo, la distribución regional y la inversión en infraestructura logística.
Panorama Competitivo
El mercado de seguros de carga de Oriente Medio y África está fragmentado, con aseguradores internacionales, transportistas regionales, compañías de seguros locales y suscriptores especializados compitiendo en carga marítima y riesgos de tránsito relacionados. Allianz Commercial, AIG, AXA XL, Chubb y Zurich compiten por cuentas multinacionales y riesgos comerciales complejos a través de redes internacionales de suscripción y centros de seguros regionales. GIG Gulf, Orient Insurance, Abu Dhabi National Insurance Company y Qatar Insurance Company atienden a clientes regionales a través de sus respectivas ofertas de seguros marítimos y comerciales. Los participantes del mercado se diferencian a través de la experiencia en suscripción, el alcance geográfico, las relaciones con corredores, la gestión de siniestros y el acceso a la capacidad de reaseguro.
La competencia se centra cada vez más en el diseño especializado de pólizas, la distribución digital y la capacidad de gestionar los cambiantes riesgos marítimos. En mayo de 2026, DP World introdujo una solución integral de seguro de riesgo de guerra para carga que cubre el tránsito oceánico o aéreo, el almacenamiento portuario y la entrega interior bajo una sola póliza. En Arabia Saudita, TT Club y Tawuniya desarrollaron una solución especializada de seguro de responsabilidad civil para transporte y logística para atender las necesidades de los operadores logísticos. Estos desarrollos ilustran cómo los proveedores están ampliando las ofertas especializadas en lugar de competir únicamente en las tarifas de primas.
El mercado de seguros de carga de Oriente Medio y África también presenta oportunidades en pólizas digitales por consignación, cobertura para exportadores pequeños y medianos, y protección especializada para bienes sensibles a la temperatura y perturbaciones del tránsito. Las plataformas digitales pueden simplificar la emisión de pólizas y la gestión de certificados, mientras que los aseguradores especializados pueden desarrollar cobertura personalizada para el robo de carga, envíos de alto valor y exposición geopolítica. Los transportistas establecidos retienen ventajas en experiencia de suscripción, redes de corredores, capacidades de siniestros y acceso a reaseguro, pero los proveedores regionales y especializados continúan compitiendo por cuentas individuales y riesgos desatendidos. Las diferencias en regulación, infraestructura de transporte, condiciones de seguridad y composición de la carga en Oriente Medio y África limitan la capacidad de un pequeño número de aseguradores para dominar cada segmento del mercado. En general, la competencia sigue siendo fragmentada, con diferenciación impulsada por el acceso al mercado local, la experiencia técnica, la flexibilidad del producto y la capacidad de gestionar riesgos específicos de ruta.
Líderes de la Industria de Seguros de Carga de Oriente Medio y África
-
American International Group, Inc.
-
Allianz SE
-
Chubb Limited
-
AXA XL
-
Zurich Insurance Group Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Carga de Oriente Medio y África Empresas cubiertas en este informe
- American International Group, Inc. (AIG)
- Allianz Commercial
- AXA XL
- Chubb Limited
- Zurich Insurance Group
- Tokio Marine HCC
- Assicurazioni Generali S.p.A.
- HDI Global SE
- QBE Insurance Group Limited
- Liberty Specialty Markets
- Starr Insurance Companies
- Berkshire Hathaway Specialty Insurance
- Sompo International
- GIG Gulf
- Sukoon Insurance
- Abu Dhabi National Insurance Company PJSC (ADNIC)
- Orient Insurance PJSC
- Qatar Insurance Company Q.P.S.C. (QIC)
- Santam Limited
Desarrollos recientes de la industria en Mercado de Seguros de Carga de Oriente Medio y África
- Julio de 2026: La Autoridad Portuaria Saudita (Mawani) firmó siete acuerdos con empresas nacionales e internacionales para establecer y ampliar centros logísticos en el Puerto Islámico de Yeda y Al Khomrah, con inversiones que se aproximan a los 267 millones de USD. Según GCC Business News, los acuerdos elevaron el número acumulado de centros logísticos desarrollados por Mawani a 34, con inversiones totales que superan los 3,73 mil millones de USD. La expansión tiene como objetivo fortalecer la capacidad de almacenamiento, consolidación de carga, reexportación y logística vinculada al puerto.
- Mayo de 2026: DP World lanzó una solución integral de seguro de riesgo de guerra para carga para las rutas comerciales de Oriente Medio, proporcionando cobertura continua en el tránsito oceánico o aéreo, el almacenamiento portuario y la entrega interior. La solución ofrece límites de hasta 400 millones de USD por envío y 1 millón de USD por movimiento interior, con deducibles cero en reclamaciones válidas. Está diseñada para abordar las brechas en las pólizas convencionales que pueden cubrir solo tramos de tránsito individuales.
- Marzo de 2026: Chubb describió la estructura de la Facilidad de Seguro Marítimo del Golfo de 20 mil millones de USD establecida en asociación con la Corporación de Finanzas para el Desarrollo Internacional de los Estados Unidos (DFC). Chubb fue nombrado suscriptor principal de la facilidad, que proporciona seguro de riesgo de guerra que cubre cascos de buques, responsabilidades de protección e indemnización, y carga para buques elegibles que transitan por el Estrecho de Ormuz. La DFC anunció el papel de suscriptor principal de Chubb el 11 de marzo de 2026.
- Octubre de 2025: DP World informó que el Puerto de Jebel Ali manejó un récord de 630.000 toneladas de carga fraccionada durante octubre de 2025, su mayor volumen mensual en casi dos décadas. Las mayores importaciones de hierro y acero para proyectos que incluyen la Línea Azul del Metro de Dubái y la expansión del Aeropuerto de Dubái World Central, junto con el aumento de las exportaciones de azúcar, contribuyeron al récord.
Alcance del Informe del Mercado de Seguros de Carga de Oriente Medio y África
Resumen de la segmentación
| Marítimo (de Altura y de Cabotaje / Costero) |
| Vía Fluvial Interior |
| Carretera |
| Ferroviario |
| Aéreo |
| Carga Contenerizada |
| Carga Seca a Granel |
| Carga Líquida a Granel |
| Carga Fraccionada y Carga General |
| Proyectos, Elevación Pesada y Fuera de Medida |
| Carga Rodante / Ro-Ro |
| Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Interior Doméstico |
| Corredores y Agentes |
| Aseguradores Directos |
| Plataformas en Línea y Digitales |
| Propietario de Carga, Vendedor, Comprador o Comerciante |
| Interés del Cargador Organizado por Transitario / Operador Logístico Tercero |
| Alimentos, Bebidas y Materias Primas Agrícolas |
| Energía y Materias Primas a Granel |
| Productos Químicos y Farmacéuticos |
| Equipos Automotrices e Industriales |
| Electrónica y Bienes Manufacturados de Alto Valor |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico |
| Propietarios de Proyectos de Construcción e Infraestructura |
| Otros |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Sudáfrica |
| Nigeria |
| Resto de Oriente Medio y África |
| Por Modo de Transporte | Marítimo (de Altura y de Cabotaje / Costero) |
| Vía Fluvial Interior | |
| Carretera | |
| Ferroviario | |
| Aéreo | |
| Por Perfil de Carga | Carga Contenerizada |
| Carga Seca a Granel | |
| Carga Líquida a Granel | |
| Carga Fraccionada y Carga General | |
| Proyectos, Elevación Pesada y Fuera de Medida | |
| Carga Rodante / Ro-Ro | |
| Por Alcance Comercial | Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Interior Doméstico | |
| Por Canal de Distribución | Corredores y Agentes |
| Aseguradores Directos | |
| Plataformas en Línea y Digitales | |
| Por Tipo de Tomador del Seguro | Propietario de Carga, Vendedor, Comprador o Comerciante |
| Interés del Cargador Organizado por Transitario / Operador Logístico Tercero | |
| Por Industria de Usuario Final | Alimentos, Bebidas y Materias Primas Agrícolas |
| Energía y Materias Primas a Granel | |
| Productos Químicos y Farmacéuticos | |
| Equipos Automotrices e Industriales | |
| Electrónica y Bienes Manufacturados de Alto Valor | |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico | |
| Propietarios de Proyectos de Construcción e Infraestructura | |
| Otros | |
| Por País | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del seguro de carga en Oriente Medio y África para 2032?
Se proyecta que el mercado de seguros de carga de Oriente Medio y África alcance los 1,90 mil millones de USD para 2032, desde los 1,50 mil millones de USD en 2027.
¿Qué modo de transporte tiene la mayor participación en la región?
La carga marítima lidera con una participación del 67,6% en 2026 porque las puertas de entrada marítimas apoyan el comercio a granel, contenerizado y de hidrocarburos.
¿Qué canal se espera que crezca más rápido?
Se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 11,7% hasta 2032 a medida que los sistemas de certificados digitales y los portales amplían el acceso a la cobertura estándar.
¿Por qué Arabia Saudita es un área de crecimiento importante?
Se proyecta que Arabia Saudita crezca a una CAGR del 7,5% hasta 2032, respaldada por la actividad portuaria, la inversión logística y los requisitos locales de seguros.
¿Qué riesgos afectan los precios del seguro de carga en la región?
Las primas de riesgo de guerra, la perturbación de rutas, el robo, el fraude y las deficiencias en el seguimiento o la seguridad portuaria pueden aumentar los costos y limitar el uso del seguro.
¿Qué grupo de usuarios finales está creciendo más rápido?
Se proyecta que la electrónica y los bienes manufacturados de alto valor crezcan a una CAGR del 8,5% hasta 2032 porque estos bienes requieren protección especializada de todo riesgo.