
Tamanho e Participação do Mercado de Residências para Alugar no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
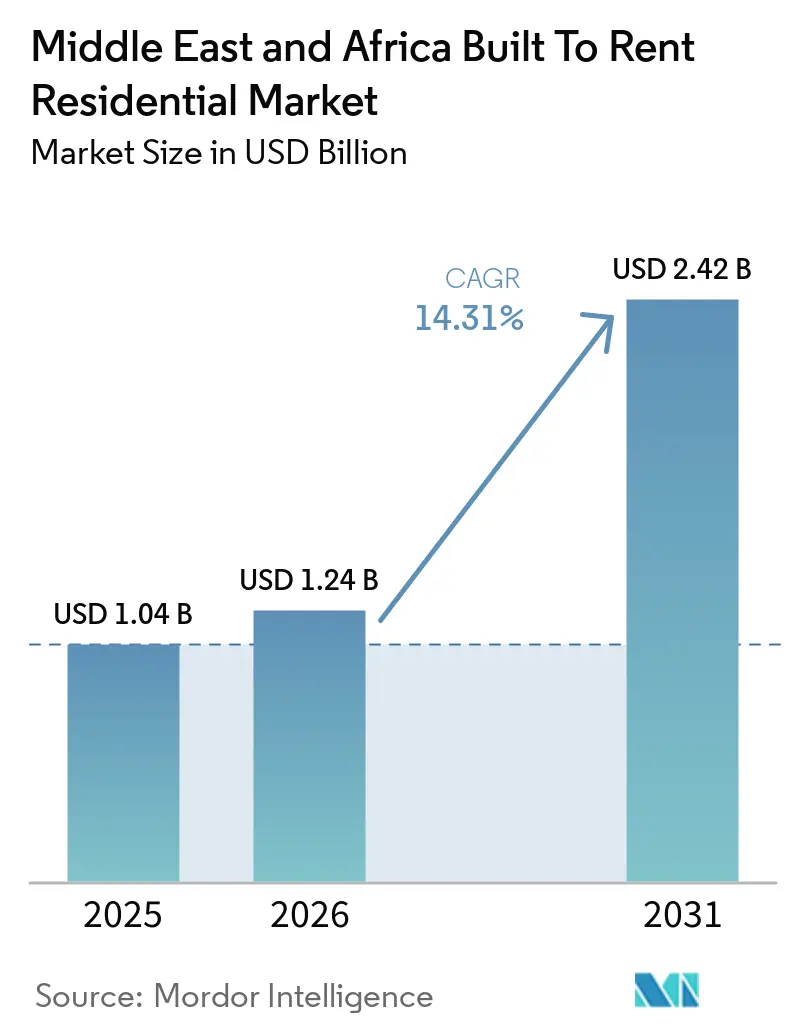
| Tamanho do mercado no ano base (2025) | 1.04 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.31 % |
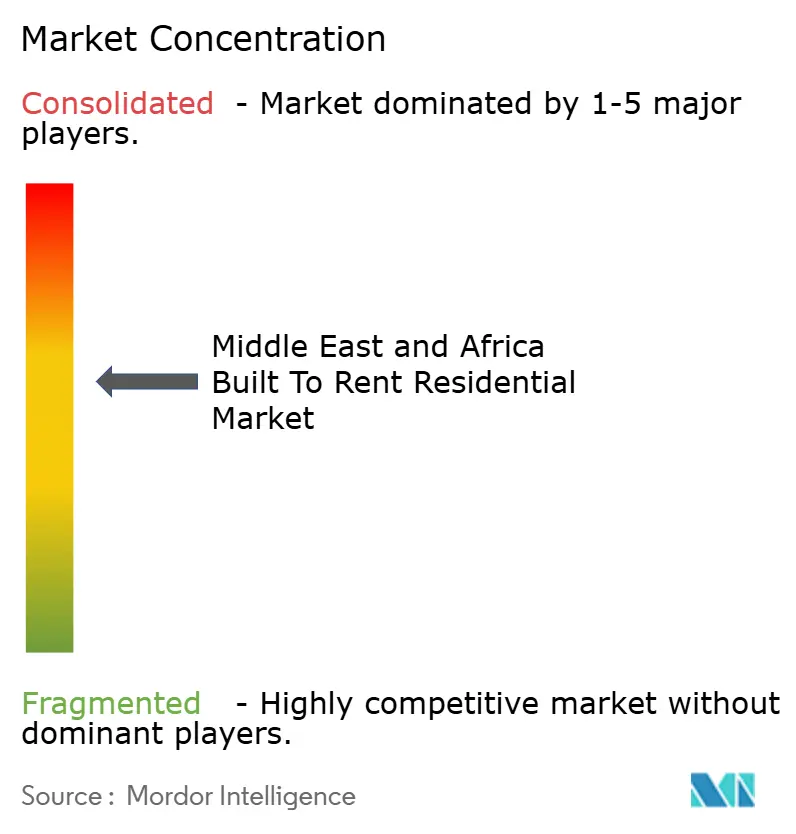
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Residências para Alugar no Oriente Médio e África por Mordor Intelligence
Espera-se que o tamanho do mercado de residências para alugar no Oriente Médio e África aumente de 1,04 bilhões de USD em 2025 para 1,24 bilhões de USD em 2026 e atinja 2,42 bilhões de USD até 2031, crescendo a um CAGR de 14,31% ao longo de 2026-2031.
O mercado de residências para alugar no Oriente Médio e África está sendo moldado pela oferta formal de aluguel, por famílias de profissionais móveis e por modelos de propriedade institucional. Proprietários listados em bolsa e vinculados ao governo estão ajudando a criar benchmarks operacionais e de divulgação em mercados onde proprietários individuais anteriormente detinham imóveis para aluguel. Isso favorece plataformas que podem gerenciar locação, manutenção e serviços aos residentes como uma única função operacional. As restrições de acessibilidade habitacional também sustentam a demanda por aluguel entre famílias que não podem ou não desejam comprar um imóvel. As regras regulatórias sobre aumentos de aluguel continuam sendo importantes porque a ocupação estável não compensa totalmente os limites ao crescimento da receita para proprietários de longo prazo.
Principais Conclusões do Relatório
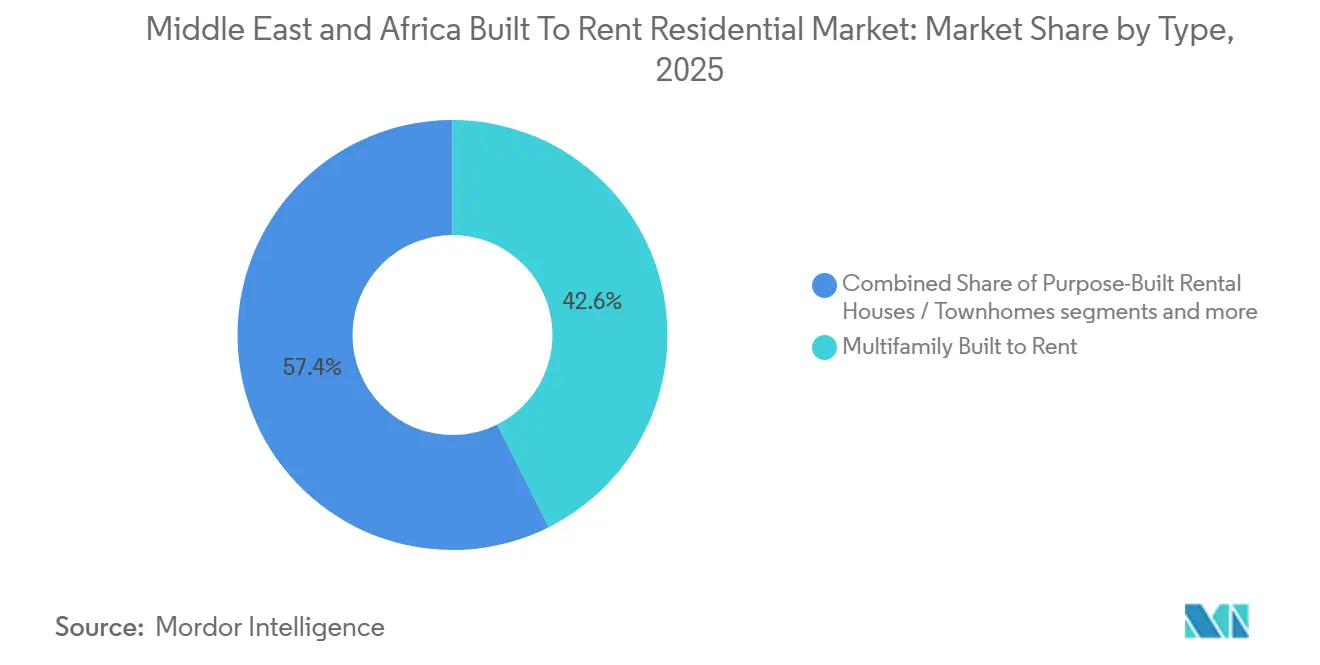
- Por tipo, as residências multifamiliares para alugar detinham 42,60% da participação do mercado de residências para alugar no Oriente Médio e África em 2025, enquanto as residências unifamiliares para alugar / comunidades para alugar têm projeção de crescimento a um CAGR de 16,80% até 2031.
- Por modelo de gestão, os operadores terceirizados detinham 51,80% da participação do mercado de residências para alugar no Oriente Médio e África em 2025, enquanto a gestão híbrida tem projeção de crescimento a um CAGR de 16,10% até 2031.
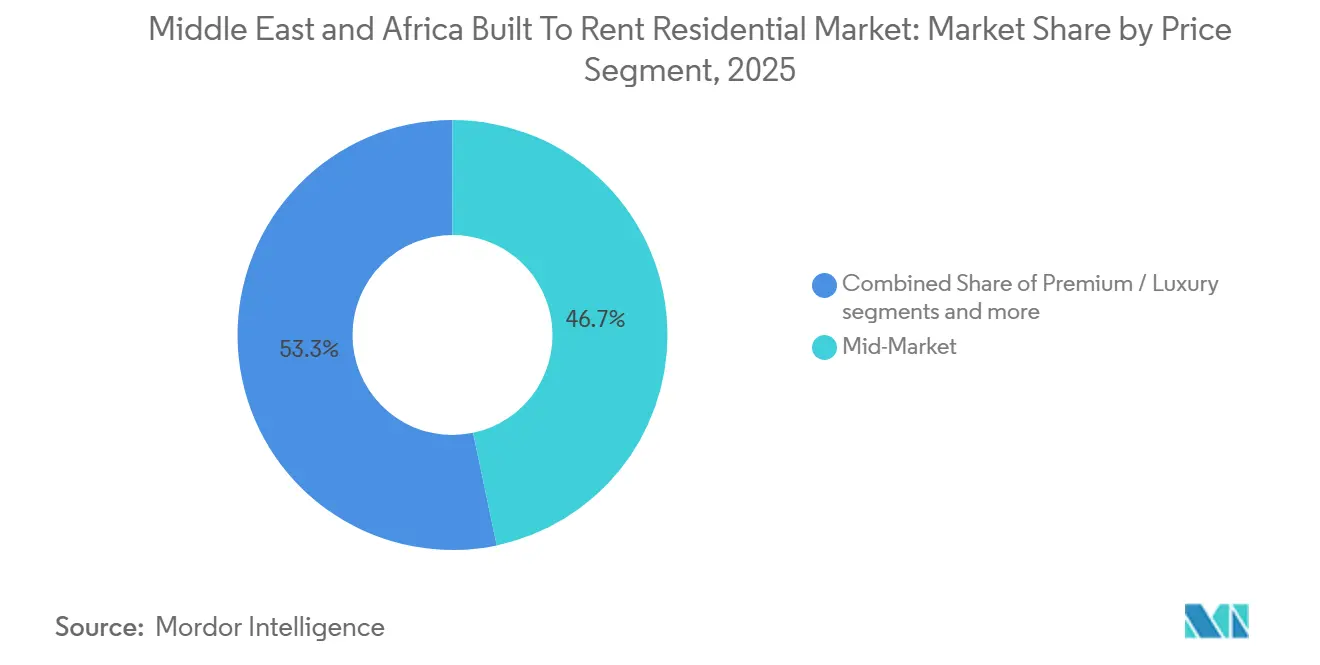
- Por segmento de preço, o mercado intermediário detinha 46,70% do tamanho do mercado de residências para alugar no Oriente Médio e África em 2025, enquanto a habitação acessível e para trabalhadores tem projeção de crescimento a um CAGR de 16,50% até 2031.
- Por país, os Emirados Árabes Unidos detinham 32,80% do tamanho do mercado de residências para alugar no Oriente Médio e África em 2025, enquanto a Arábia Saudita tem projeção de crescimento a um CAGR de 18,20% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Residências para Alugar no Oriente Médio e África
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Base de Expatriados e Profissionais Móveis em Expansão Impulsiona a Demanda por Aluguel | +3.5% | Emirados Árabes Unidos como núcleo, com transbordamento para a Arábia Saudita e o Egito | Curto prazo (≤ 2 anos) |
| A Institucionalização do Capital de Locação Residencial Apoia o Investimento em Residências para Alugar | +3.0% | Emirados Árabes Unidos e Arábia Saudita, com a África emergindo | Médio prazo (2-4 anos) |
| Lacunas de Acessibilidade Habitacional e Dificuldades com Financiamento Imobiliário Ampliam a Demanda por Aluguel | +2.8% | Arábia Saudita, África do Sul, Egito | Médio prazo (2-4 anos) |
| Megaprojetos e Mobilidade da Força de Trabalho Aumentam a Demanda por Aluguel de Propósito Específico | +2.4% | Arábia Saudita, Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Preferências por Moradia Flexível e Rica em Comodidades Impulsionam a Adoção de Residências para Alugar | +1.8% | Emirados Árabes Unidos, núcleos urbanos da África do Sul | Curto prazo (≤ 2 anos) |
| Locação Digital e Operações Unificadas de Propriedades Melhoram a Eficiência do Aluguel | +1.5% | Global, com ganhos iniciais nos Emirados Árabes Unidos e na Arábia Saudita | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Base de Expatriados e Profissionais Móveis em Expansão Impulsiona a Demanda por Aluguel
O mercado de residências para alugar no Oriente Médio e África beneficia-se de famílias que necessitam de flexibilidade habitacional próxima a centros de emprego. Dubai registrou 253.992 contratos de locação no valor de 8,77 bilhões de USD no primeiro trimestre de 2026, e os cancelamentos diminuíram 25%, de acordo com dados do Departamento de Terras de Dubai divulgados[1]Departamento de Terras de Dubai, "Dados de Contratos de Locação do Mercado de Aluguel de Dubai no 1º Trimestre de 2026," Agência de Notícias dos Emirados, wam.ae.. A queda nos cancelamentos indicou que mais inquilinos renovaram seus contratos em vez de deixar a cidade. Imóveis gerenciados profissionalmente podem simplificar as renovações porque os residentes lidam com um único operador para contratos, reparos e solicitações de serviço. Essa consistência é valiosa para investidores que exigem renda recorrente de um ativo residencial mantido por longo prazo. Também oferece aos operadores uma visão mais clara da ocupação e da retenção de inquilinos do que a propriedade fragmentada de senhorios proporciona, incluindo evidências recorrentes sobre comportamento de renovação, demanda por serviços e desempenho de comunidades individuais.
A Institucionalização do Capital de Locação Residencial Apoia o Investimento em Residências para Alugar
O mercado de residências para alugar no Oriente Médio e África está ganhando um ponto de referência institucional mais claro por meio de portfólios residenciais listados em bolsa. O Dubai Residential REIT reportou um lucro líquido de 349 milhões de USD em 2025 e uma ocupação média de 98,3%, de acordo com a Agência de Notícias dos Emirados. Esses resultados mostram como portfólios de aluguel estabilizados podem reportar desempenho operacional em um formato público consistente. A listagem do REIT também ampliou o argumento regional para ativos de locação residencial gerenciados como portfólios geradores de renda. A Dubai Holding declarou que o veículo foi o primeiro REIT listado do GCC com foco exclusivo em locação residencial quando estreou em maio de 2025[2]Dubai Holding, "Dubai Residential REIT Estreia na DFM como o Maior e Primeiro REIT Listado com Foco Exclusivo em Locação Residencial do GCC," Dubai Holding, dubaiholding.com.. Uma maior visibilidade pode ajudar proprietários domésticos a comparar operações de locação com outras classes de ativos imobiliários e avaliar se devem manter projetos para renda de aluguel, particularmente onde as vendas convencionais de unidades não proporcionam um fluxo de receita contínuo.
Lacunas de Acessibilidade Habitacional e Dificuldades com Financiamento Imobiliário Ampliam a Demanda por Aluguel
O mercado de residências para alugar no Oriente Médio e África atende a famílias para as quais a propriedade permanece difícil ou inadequada. O Banco Mundial relatou que o mercado hipotecário do Egito cresceu de 132 milhões de USD em 2014 para 2,2 bilhões de USD em 2026, mas também observou que as barreiras de acessibilidade continuam a limitar o acesso para famílias de baixa renda. Essa lacuna significa que a expansão hipotecária não elimina a necessidade de opções formais de aluguel. Imóveis para aluguel podem fornecer uma alternativa para trabalhadores com poupança limitada, que mudam de local de trabalho ou cuja renda é incerta. A necessidade é mais forte onde os residentes estão próximos a empregos, mas não conseguem absorver o custo de uma entrada e de uma dívida de longo prazo. Operadores que mantêm aluguéis, encargos de serviço e condições de locação claros podem alcançar um segmento mais amplo dessa base de demanda, ao mesmo tempo em que reduzem a incerteza para famílias que comparam imóveis formais para aluguel com alternativas informais.
Megaprojetos e Mobilidade da Força de Trabalho Aumentam a Demanda por Aluguel de Propósito Específico
Projetos de desenvolvimento em grande escala na Arábia Saudita estão aumentando a demanda por habitação para aluguel próxima a novos polos de emprego, com trabalhadores se deslocando entre locais de projeto e necessitando de imóveis flexíveis e bem gerenciados que possam suportar estadias de curto e longo prazo. À medida que a mobilidade da força de trabalho aumenta, comunidades de aluguel de propósito específico podem fornecer habitação com manutenção, acesso a transporte e serviços compartilhados em um único local, ajudando a atender às necessidades de acomodação criadas por grandes desenvolvimentos de construção e infraestrutura. Esse requisito crescente também está incentivando os incorporadores a manter ativos residenciais e operá-los como portfólios de aluguel de longo prazo, criando renda recorrente enquanto melhora a utilização dos ativos. Uma abordagem semelhante está emergindo em Abu Dhabi, onde uma parceria entre o Departamento de Municípios e Transportes e a Aldar abrange 9.000 unidades de aluguel na Cidade Mohamed Bin Zayed e em Baniyas até 2029[3]Escritório de Mídia de Abu Dhabi, "Aldar e Departamento de Municípios e Transportes Entregarão 9.000 Unidades de Aluguel em Abu Dhabi como Parte do Programa de Habitação de Valor," Escritório de Mídia de Abu Dhabi, mediaoffice.abudhabi., refletindo a mudança regional mais ampla em direção a comunidades de aluguel gerenciadas profissionalmente. Na Arábia Saudita, a atividade contínua de megaprojetos e a realocação da força de trabalho devem, portanto, fortalecer a demanda por habitação de aluguel de propósito específico próxima a centros de emprego emergentes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congelamentos de Aluguel e Incerteza Regulatória Reduzem a Flexibilidade de Investimento | -2.5% | Arábia Saudita, Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Dados Limitados de Transações e Operações Complicam a Avaliação Institucional | -1.8% | África Subsaariana, Egito | Médio prazo (2-4 anos) |
| Altos Custos Operacionais e Riscos de Prestação de Serviços Pressionam os Retornos de Residências para Alugar | -1.5% | Global, com concentração no Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Vendas na Planta e Propriedade Fragmentada Intensificam a Concorrência por Inquilinos | -1.0% | Emirados Árabes Unidos, Arábia Saudita | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congelamentos de Aluguel e Incerteza Regulatória Reduzem a Flexibilidade de Investimento
O mercado de residências para alugar no Oriente Médio e África deve equilibrar a proteção dos inquilinos com o crescimento previsível da renda. As disposições regulatórias da Arábia Saudita para Riade entraram em vigor em setembro de 2025 e regulam a relação entre proprietários e inquilinos por meio da plataforma Ejar. Um congelamento de aluguel de cinco anos pode apoiar a estabilidade dos inquilinos e reduzir mudanças repentinas. No entanto, limita o escalonamento do aluguel que os investidores podem ter incluído em suas previsões. Os proprietários precisam então dar maior peso à definição inicial do aluguel, ao controle de custos e à ocupação estável. Regras diferentes entre cidades também podem dificultar que uma plataforma regional aplique uma abordagem única de subscrição em todo o seu portfólio, mesmo quando os imóveis, as necessidades dos residentes e os processos operacionais básicos parecem semelhantes.
Dados Limitados de Transações e Operações Complicam a Avaliação Institucional
O mercado de residências para alugar no Oriente Médio e África tem dados comparáveis limitados em vários mercados africanos. Um estudo da Absa e do Centro de Financiamento de Habitação Acessível na África identificou a África do Sul como o mercado de aluguel multifamiliar mais desenvolvido da região, com atividade institucional relevante e uma base crescente de ativos gerenciados. Mesmo assim, os compradores institucionais precisam de informações confiáveis sobre aluguéis, custos operacionais, vacância e transações de portfólio antes de poderem aplicar métodos de avaliação padronizados. Dados limitados podem aumentar o capital próprio necessário para o desenvolvimento porque os credores têm menos evidências para avaliar o risco de renda. Isso pode atrasar projetos que de outra forma atenderiam à demanda dos locatários. Operadores que constroem registros operacionais confiáveis podem, portanto, ter uma vantagem ao buscar financiamento ou parcerias, uma vez que um desempenho bem documentado pode reduzir a incerteza para credores e provedores de capital de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Unidades Multifamiliares para Alugar Ancoram o Mercado enquanto as Residências Unifamiliares para Alugar / Comunidades para Alugar Escalam
As residências multifamiliares para alugar detinham 42,60% da participação do mercado de residências para alugar no Oriente Médio e África em 2025. Sua liderança reflete padrões de desenvolvimento urbano denso nas cidades do Golfo e nas principais metrópoles sul-africanas. Um imóvel multifamiliar permite que um único operador gerencie um número maior de residências em um único local. Comodidades compartilhadas, segurança, equipes de manutenção e equipe de locação podem reduzir o ônus operacional por unidade. Essa estrutura também é mais fácil de monitorar para um proprietário institucional porque as atividades de ocupação e manutenção estão concentradas em um único ativo. O Dubai Residential REIT fornece um exemplo regional, com 35.700 unidades em 21 comunidades e uma ocupação média de 98,3% em 2025. A escala desse portfólio mostra por que os formatos multifamiliares são bem adequados a um modelo de locação profissional. Também fornece uma referência operacional pública para outros proprietários que consideram manter imóveis residenciais de longo prazo.
As residências unifamiliares para alugar / comunidades para alugar têm previsão de crescimento a um CAGR de 16,80% até 2031. Esse formato é adequado para famílias que desejam mais espaço e comodidades de bairro sem assumir uma hipoteca. Projetos em escala comunitária podem combinar residências com escolas, comércio, parques e ligações de transporte. O modelo requer coordenação cuidadosa porque o proprietário deve gerenciar residências em uma área física maior do que em uma torre. Na Arábia Saudita, converter comunidades residenciais planejadas em oferta de aluguel gerenciada pode ampliar as opções para famílias que se realocam por motivos de trabalho. Os operadores precisarão de processos de manutenção duráveis e equipes de serviço local responsivas para reter residentes nessas comunidades. O formato também oferece aos incorporadores a opção de manter imóveis concluídos para renda recorrente em vez de depender apenas das vendas iniciais. Isso apoia uma combinação mais ampla de produtos de aluguel no mercado residencial para alugar do Oriente Médio e África.


Por Modelo de Gestão: Operadores Terceirizados Lideram a Participação de Mercado, enquanto a Gestão Híbrida Cresce Mais Rapidamente
Os operadores terceirizados detinham 51,80% da participação do mercado de residências para alugar no Oriente Médio e África em 2025. A posição reflete um modelo de incorporador para operador no qual os proprietários de imóveis utilizam empresas especializadas para locação e operações diárias do edifício. Isso permite que um incorporador mantenha o ativo enquanto acessa profissionais com experiência em serviços ao inquilino, gestão de instalações e processos de cobrança. O arranjo pode ser útil quando uma nova plataforma de aluguel ainda não possui uma equipe operacional interna completa. Também pode separar o risco de desenvolvimento das operações voltadas aos residentes. Para proprietários institucionais, acordos de serviço claros são importantes porque definem responsabilidades de ocupação, reparos, conformidade e relatórios. Um modelo terceirizado pode, portanto, ajudar portfólios iniciais a alcançar consistência operacional sem construir cada função internamente. Permanece relevante onde os incorporadores têm fortes habilidades de construção, mas experiência limitada em gestão de aluguel.
A gestão híbrida deve crescer a um CAGR de 16,10% até 2031. Essa abordagem mantém decisões centrais como precificação, controle de dados e estratégia de portfólio dentro da organização do proprietário. Em seguida, utiliza provedores externos para funções selecionadas, como gestão de instalações, suporte à locação ou aquisição de residentes. O modelo pode dar aos proprietários acesso mais direto aos dados dos inquilinos, evitando o custo de uma plataforma operacional totalmente interna. Também permite que uma plataforma mude de provedores à medida que um portfólio se expande ou as necessidades locais mudam. O mercado de residências para alugar no Oriente Médio e África pode favorecer esse modelo à medida que os operadores buscam controle e flexibilidade. Um arranjo híbrido só funciona quando as responsabilidades são claramente divididas e os dados de desempenho são compartilhados de forma consistente. Caso contrário, os residentes podem experimentar lacunas entre o proprietário, o agente de locação e o prestador de serviços.
Por Segmento de Preço: O Mercado Intermediário Lidera a Participação de Mercado, enquanto a Habitação Acessível e para Trabalhadores Cresce Mais Rapidamente
O mercado intermediário detinha 46,70% do tamanho do mercado de residências para alugar no Oriente Médio e África em 2025. Esse segmento atende a profissionais que precisam de imóveis bem gerenciados próximos a centros de emprego, mas não buscam produtos de luxo. Inclui trabalhadores em áreas como saúde, engenharia, educação e serviços corporativos. Esses locatários geralmente valorizam manutenção confiável, contratos transparentes e acesso prático a transporte e serviços diários. Em Abu Dhabi, o Departamento de Municípios e Transportes e a Aldar concordaram em desenvolver 9.000 unidades de aluguel de habitação de valor até 2029. O programa tem como alvo a faixa de habitação intermediária a acessível e demonstra como terras públicas e entrega privada podem trabalhar juntas. Os imóveis de aluguel premium permanecem importantes em locais selecionados, mas o mercado intermediário tem uma base potencial de inquilinos maior. Sua posição depende de os operadores manterem os aluguéis e a qualidade do serviço alinhados com os orçamentos das famílias.
A habitação acessível e para trabalhadores tem previsão de crescimento a um CAGR de 16,50% até 2031. A demanda é sustentada por trabalhadores que precisam de habitação próxima a empregos, mas têm capacidade limitada para comprar um imóvel. O Banco Mundial descreveu o contínuo desafio de acessibilidade no Egito e o papel do apoio habitacional para famílias de baixa renda. Esse segmento requer um modelo operacional disciplinado porque mesmo aumentos modestos de custos podem afetar a capacidade de pagamento dos residentes. Os incorporadores podem precisar de coordenação com o setor público, terrenos de menor custo ou apoio ao financiamento para manter aluguéis viáveis. O segmento pode criar demanda estável quando os imóveis estão próximos a locais de trabalho e rotas de transporte. Também dá aos proprietários de longo prazo um papel na redução da lacuna entre aluguéis informais e habitação formal gerenciada. Como resultado, a oferta para trabalhadores provavelmente permanecerá uma área central de expansão no mercado de residências para alugar no Oriente Médio e África.
Análise Geográfica
Os Emirados Árabes Unidos detinham 32,80% da participação do mercado de residências para alugar no Oriente Médio e África em 2025. Os 253.992 contratos de locação de Dubai no primeiro trimestre de 2026 indicam a escala da atividade formal de aluguel no país. O ecossistema de aluguel do país tem uma base de relatórios públicos mais sólida do que muitos pares regionais. Os resultados de 2025 do Dubai Residential REIT também forneceram aos investidores um registro claro de ocupação e lucro líquido de um portfólio de locação estabilizado. Os Emirados Árabes Unidos são, portanto, um importante campo de testes para veículos formais de locação residencial. A listagem do REIT pela Dubai Holding em 2025 mostrou que uma plataforma de locação residencial poderia acessar um mercado público no GCC. Em Abu Dhabi, o programa de habitação de valor com a Aldar adiciona uma fonte separada de oferta de aluguel focada na faixa intermediária a acessível. Em conjunto, esses desenvolvimentos apoiam uma gama mais ampla de imóveis de aluguel gerenciados profissionalmente.
A Arábia Saudita tem projeção de registrar o maior CAGR geográfico de 18,20% até 2031. O país tem uma necessidade significativa de habitação que acomode uma força de trabalho crescente e móvel. Suas disposições regulatórias em Riade têm como objetivo criar uma relação mais equilibrada entre proprietários e inquilinos. Essas regras podem apoiar a estabilidade da ocupação, mas os proprietários devem levar em conta as restrições aos aumentos de aluguel. O potencial da Arábia Saudita reside em sua escala, comunidades planejadas e mobilidade da força de trabalho. O principal desafio é converter essa demanda em imóveis que possam ser gerenciados de forma consistente por um longo período. Incorporadores que mantêm a propriedade após a conclusão podem ampliar a base formal de aluguel do país. Sua capacidade de alcançar retornos estáveis dependerá da localização, da disciplina operacional e da evolução das regras locais de locação.
A África do Sul continua sendo um importante mercado institucional de aluguel dentro da África, enquanto o Egito e o Quênia mostram a amplitude da oportunidade regional. Pesquisas da Absa e do Centro de Financiamento de Habitação Acessível na África identificaram uma base multifamiliar gerenciada significativa na África do Sul. Suas necessidades habitacionais sustentam a demanda por formatos de aluguel acessíveis com gestão profissional. O Egito tem uma necessidade crescente de oferta que funcione em conjunto com programas de hipoteca e subsídio. O apoio do Banco Mundial ao financiamento habitacional inclusivo mostra a atenção política sendo direcionada para famílias de menor renda. O Quênia está em um estágio mais inicial do ciclo de formalização, mas seu desenvolvimento pode ampliar a base regional de investidores ao longo do tempo. O mercado de residências para alugar no Oriente Médio e África não se desenvolverá no mesmo ritmo em todos os países porque os sistemas jurídicos, as opções de financiamento e os dados operacionais diferem amplamente.
Cenário Competitivo
O mercado de residências para alugar no Oriente Médio e África é moderadamente fragmentado. Incorporadores vinculados ao governo e grandes proprietários têm uma posição forte no Golfo, enquanto a África do Sul tem um grupo crescente de operadores especializados em aluguel. O Dubai Residential REIT estabeleceu um benchmark claro com resultados públicos mostrando 98,3% de ocupação média e 349 milhões de USD em lucro líquido em 2025. Sua listagem em maio de 2025 criou uma rota pública para um portfólio institucional de locação residencial no Conselho de Cooperação do Golfo (GCC). Grandes proprietários podem usar seus balanços patrimoniais, acesso a terrenos e plataformas operacionais para construir escala. Provedores menores podem competir focando no conhecimento local de locação, serviço ao inquilino e formatos acessíveis. A concorrência provavelmente se centrará na qualidade de execução tanto quanto no número de unidades entregues.
O acordo da Aldar com o Departamento de Municípios e Transportes de Abu Dhabi é um movimento estratégico importante no Oriente Médio e África, construído para aproveitar o mercado residencial. A parceria abrange 9.000 unidades de aluguel até 2029, com a Aldar responsável pelo desenvolvimento, locação e gestão. Esse modelo combina objetivos do setor público com as capacidades de entrega e operação de uma empresa privada. Permite que a empresa construa um portfólio de longo prazo enquanto atende a uma necessidade habitacional definida. A Dubai Holding fez outro movimento estratégico ao listar o Dubai Residential REIT como o primeiro REIT com foco exclusivo em locação residencial no Conselho de Cooperação do Golfo (GCC). Essas ações elevam o padrão de divulgação, gestão de portfólio e acesso a capital. Também podem encorajar outros incorporadores a manter ativos em vez de sair por meio de vendas de unidades.
Os operadores sul-africanos enfrentam um cenário competitivo diferente, mais dependente das condições locais de acessibilidade e financiamento. Pesquisas do Centro de Financiamento de Habitação Acessível na África apontam para uma base de aluguel gerenciada capaz de suportar participação institucional. Empresas que podem operar eficientemente com aluguéis acessíveis podem encontrar demanda duradoura, mas devem gerenciar manutenção e cobranças com cuidado. As aberturas mais atraentes permanecem em mercados onde a oferta formal de locação é escassa em relação ao número de famílias trabalhadoras. A qualidade dos dados distinguirá os operadores que podem se aproximar de credores e capital de longo prazo com previsões confiáveis. O mercado de residências para alugar no Oriente Médio e África também precisa de parcerias locais porque um modelo que funciona em Dubai não se adaptará automaticamente ao Cairo, Joanesburgo ou Nairóbi. O campo competitivo provavelmente permanecerá diverso em vez de dominado por um pequeno grupo em toda a região.
Líderes do Setor de Residências para Alugar no Oriente Médio e África
Dubai Residential REIT
Aldar Properties PJSC
National Housing Company
ROSHN Group
Emaar Properties PJSC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Dubai Holding Asset Management iniciou as obras do Lantana Hills no Dubai Science Park, nomeando a Group Amana como empreiteira principal sob um acordo de 185,2 milhões de USD, adicionando ao portfólio do Dubai Residential REIT, conforme a Dubai Holding.
- Abril de 2026: O DMT de Abu Dhabi e a Aldar Properties PJSC assinaram uma parceria para desenvolver 9.000 unidades de aluguel acessíveis na Cidade Mohamed Bin Zayed e em Baniyas até 2029, com um valor bruto de desenvolvimento de 762,4 milhões de USD, elevando o pipeline de desenvolvimento para manutenção da Aldar para 5,5 bilhões de USD, conforme o Escritório de Mídia de Abu Dhabi.
- Março de 2026: A ROSHN assinou um acordo estratégico de SAR 650 milhões (USD 177 milhões) com a Miskan para desenvolver unidades residenciais dentro da comunidade Warefa em Riade; a Miskan desenvolve mais de 68.000 m² de terreno, parte do modelo mais amplo de parceria com o setor privado da ROSHN para escalar a entrega residencial.


Escopo do Relatório do Mercado de Residências para Alugar no Oriente Médio e África
| Residências Multifamiliares para Alugar |
| Residências Unifamiliares para Alugar / Comunidades para Alugar |
| Apartamentos de Aluguel de Propósito Específico |
| Casas / Sobrados de Aluguel de Propósito Específico |
| Operador Interno |
| Operador Terceirizado |
| Gestão Híbrida |
| Premium / Luxo |
| Mercado Intermediário |
| Habitação Acessível e para Trabalhadores |
| Emirados Árabes Unidos |
| Arábia Saudita |
| África do Sul |
| Egito |
| Restante do Oriente Médio e África |
| Por Tipo | Residências Multifamiliares para Alugar |
| Residências Unifamiliares para Alugar / Comunidades para Alugar | |
| Apartamentos de Aluguel de Propósito Específico | |
| Casas / Sobrados de Aluguel de Propósito Específico | |
| Por Modelo de Gestão | Operador Interno |
| Operador Terceirizado | |
| Gestão Híbrida | |
| Por Segmento de Preço | Premium / Luxo |
| Mercado Intermediário | |
| Habitação Acessível e para Trabalhadores | |
| Por País | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de residências para alugar no Oriente Médio e África até 2031?
O mercado de residências para alugar no Oriente Médio e África tem projeção de atingir 2,42 bilhões de USD até 2031, após crescimento de 1,24 bilhões de USD em 2026 a um CAGR de 14,31%. A projeção reflete o papel crescente da oferta formal de aluguel gerenciada profissionalmente em diversos sistemas habitacionais nacionais e locais de emprego urbano.
Qual formato de residências para alugar teve a maior participação em 2025?
As residências multifamiliares para alugar lideraram com uma participação de 42,60% em 2025. O formato pode centralizar locação, manutenção, segurança e comodidades para residentes, o que o torna bem adequado a proprietários institucionais que buscam procedimentos operacionais consistentes, supervisão clara e serviços previsíveis aos residentes em um portfólio concentrado.
Qual modelo de gestão está crescendo mais rapidamente na região?
A gestão híbrida tem projeção de crescimento a um CAGR de 16,10% até 2031. Ela permite que um proprietário mantenha o controle sobre decisões-chave e dados dos inquilinos, enquanto delega funções selecionadas, como gestão de instalações ou suporte à locação, a provedores especializados com capacidade de entrega local.
Por que a habitação de aluguel para trabalhadores está crescendo rapidamente?
A habitação acessível e para trabalhadores tem projeção de crescimento a um CAGR de 16,50% porque muitos trabalhadores precisam de habitação formal próxima a áreas de emprego e continuam a enfrentar barreiras à aquisição de imóvel próprio. A entrega viável depende de disciplina de custos, serviços locais confiáveis, estruturas de financiamento adequadas e aluguéis que permaneçam acessíveis ao grupo de residentes pretendido.
Qual país deve crescer mais rapidamente até 2031?
A Arábia Saudita deve registrar o maior CAGR de 18,20% até 2031. Sua oportunidade está ligada à demanda habitacional, comunidades planejadas e mobilidade da força de trabalho. Ao mesmo tempo, os operadores devem continuar a levar em conta as regras locais que regem os contratos de locação residencial, a precificação e o momento da expansão do portfólio.
Qual é o principal risco regulatório para investidores em aluguel?
Os controles de aluguel podem melhorar a estabilidade dos inquilinos e apoiar a ocupação, mas também podem limitar o escalonamento do aluguel e tornar a previsão de renda mais difícil. Os investidores precisam avaliar o quadro regulatório local, os custos operacionais, a precificação inicial do contrato de locação e a capacidade prática de manter a qualidade do serviço antes de comprometer capital de longo prazo.
Página atualizada pela última vez em:



