
Marktgröße und Marktanteile des Built-to-Rent-Wohnimmobilienmarkts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.04 Milliarden US-Dollar |
| Marktgröße (2026) | 1.24 Milliarden US-Dollar |
| Marktgröße (2031) | 2.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.31 % |
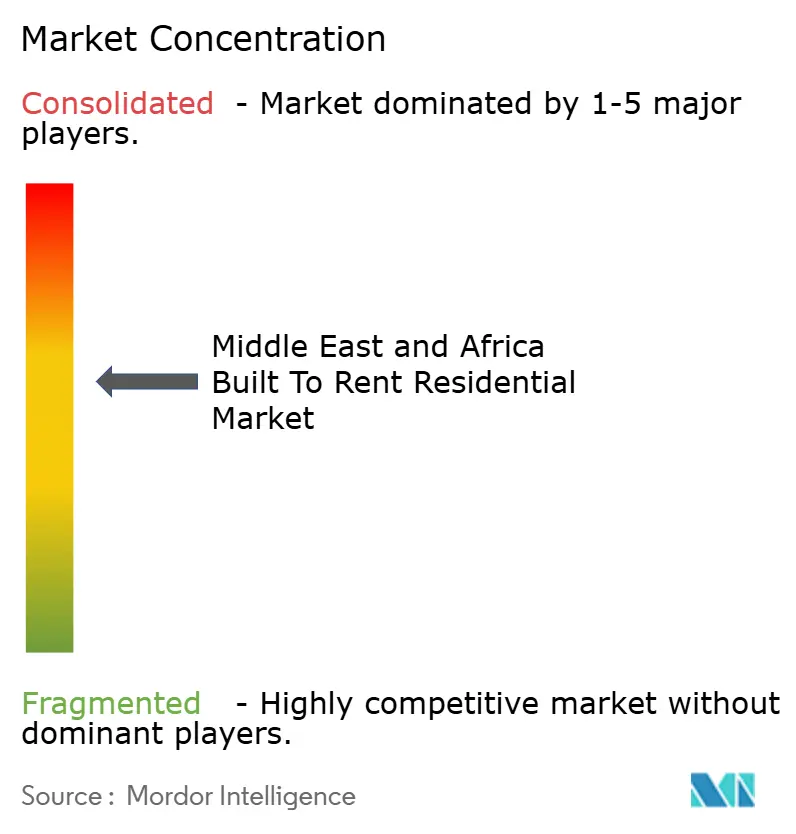
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Built-to-Rent-Wohnimmobilienmarkts im Nahen Osten und Afrika von Mordor Intelligence
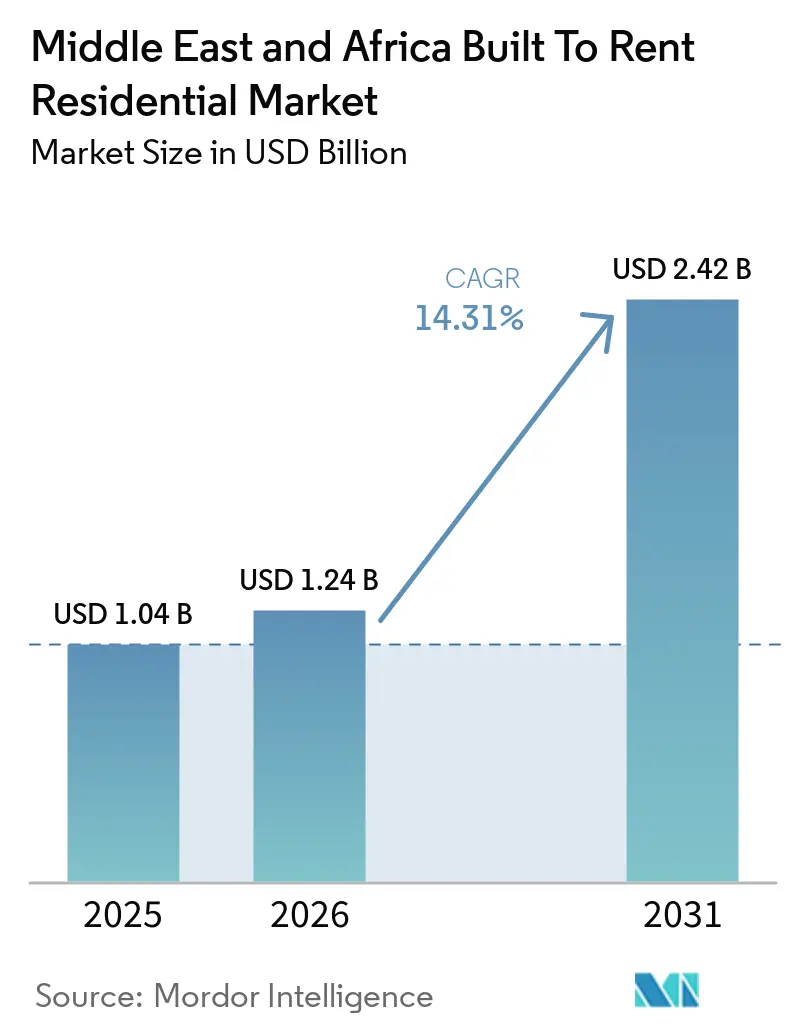
Die Marktgröße des Built-to-Rent-Wohnimmobilienmarkts im Nahen Osten und Afrika wird voraussichtlich von 1,04 Milliarden USD im Jahr 2025 auf 1,24 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,42 Milliarden USD erreichen, mit einer CAGR von 14,31 % über den Zeitraum 2026–2031.
Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika wird durch formelles Mietangebot, mobile Berufshaushalte und institutionelle Eigentumsmodelle geprägt. Börsennotierte und staatlich verbundene Eigentümer tragen dazu bei, Betriebs- und Offenlegungsstandards in Märkten zu schaffen, in denen zuvor einzelne Vermieter Mietwohnungen hielten. Dies begünstigt Plattformen, die Vermietung, Instandhaltung und Mieterservices als einheitliche Betriebsfunktion verwalten können. Einschränkungen bei der Wohnbezahlbarkeit stützen zudem die Mietnachfrage bei Haushalten, die kein Eigenheim erwerben können oder wollen. Regulatorische Vorschriften zu Mieterhöhungen bleiben wichtig, da eine stabile Belegung die Grenzen des Umsatzwachstums für langfristige Eigentümer nicht vollständig ausgleicht.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Mehrfamilien-Built-to-Rent im Jahr 2025 einen Anteil von 42,60 % am Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften bis 2031 voraussichtlich mit einer CAGR von 16,80 % wachsen werden.
- Nach Verwaltungsmodell hielten Drittanbieter-Betreiber im Jahr 2025 einen Anteil von 51,80 % am Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika, während hybrides Management bis 2031 voraussichtlich mit einer CAGR von 16,10 % wachsen wird.
- Nach Preissegment hielt das mittlere Marktsegment im Jahr 2025 einen Anteil von 46,70 % an der Marktgröße des Built-to-Rent-Wohnimmobilienmarkts im Nahen Osten und Afrika, während bezahlbarer Wohnraum & Arbeitnehmerwohnraum bis 2031 voraussichtlich mit einer CAGR von 16,50 % wachsen wird.
- Nach Land hielten die Vereinigten Arabischen Emirate im Jahr 2025 einen Anteil von 32,80 % an der Marktgröße des Built-to-Rent-Wohnimmobilienmarkts im Nahen Osten und Afrika, während Saudi-Arabien bis 2031 voraussichtlich mit einer CAGR von 18,20 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Built-to-Rent-Wohnimmobilienmarkts im Nahen Osten und Afrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Expatriate- und mobile Berufsmieterbasis treibt die Mietnachfrage an | +3.5% | Vereinigte Arabische Emirate als Kernmarkt, Ausstrahlungseffekte auf Saudi-Arabien und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Institutionalisierung von Wohnmietkapital stützt Built-to-Rent-Investitionen | +3.0% | Vereinigte Arabische Emirate und Saudi-Arabien, mit aufstrebendem Afrika | Mittelfristig (2–4 Jahre) |
| Wohnbezahlbarkeitslücken und Hypothekenhürden verlängern die Mietnachfrage | +2.8% | Saudi-Arabien, Südafrika, Ägypten | Mittelfristig (2–4 Jahre) |
| Megaprojekte und Arbeitnehmermobilität erhöhen die Nachfrage nach zweckgebautem Mietwohnraum | +2.4% | Saudi-Arabien, Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Flexible und ausstattungsreiche Wohnpräferenzen fördern die Akzeptanz von Built-to-Rent | +1.8% | Vereinigte Arabische Emirate, städtische Kerngebiete Südafrikas | Kurzfristig (≤ 2 Jahre) |
| Digitale Vermietung und einheitlicher Immobilienbetrieb verbessern die Mieteffizienz | +1.5% | Global, mit frühen Gewinnen in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Expatriate- und mobile Berufsmieterbasis treibt die Mietnachfrage an
Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika profitiert von Haushalten, die Wohnflexibilität in der Nähe von Beschäftigungszentren benötigen. Dubai verzeichnete im ersten Quartal 2026 253.992 Mietverträge im Wert von 8,77 Milliarden USD, und die Stornierungen gingen um 25 % zurück, wie aus Daten der Dubai Land Department berichtet wurde[1]Dubai Land Department, "Dubai Rental Market Q1 2026 Lease Contract Data," UAE News Agency, wam.ae.. Der Rückgang der Stornierungen zeigte, dass mehr Mieter ihre Mietverträge verlängerten, anstatt die Stadt zu verlassen. Professionell verwaltete Wohnungen können Verlängerungen vereinfachen, da die Bewohner für Verträge, Reparaturen und Serviceanfragen mit einem einzigen Betreiber zu tun haben. Diese Konsistenz ist für Investoren wertvoll, die wiederkehrende Einnahmen aus einem langfristig gehaltenen Wohnimmobilienvermögen benötigen. Sie gibt Betreibern auch einen klareren Überblick über Belegung und Mieterbindung als eine fragmentierte Vermieterstruktur, einschließlich wiederkehrender Erkenntnisse zu Verlängerungsverhalten, Servicenachfrage und der Leistung einzelner Gemeinschaften.
Institutionalisierung von Wohnmietkapital stützt Built-to-Rent-Investitionen
Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika gewinnt durch börsennotierte Wohnimmobilienportfolios einen klareren institutionellen Referenzpunkt. Dubai Residential REIT meldete für 2025 einen Nettogewinn von 349 Millionen USD und eine durchschnittliche Belegungsrate von 98,3 %, wie die Nachrichtenagentur der Emirate berichtete. Diese Ergebnisse zeigen, wie stabilisierte Mietportfolios ihre Betriebsleistung in einem einheitlichen öffentlichen Format berichten können. Die Börsennotierung des REITs hat auch den regionalen Fall für Wohnmietanlagen gestärkt, die als einkommenserzeugende Portfolios verwaltet werden. Dubai Holding erklärte, dass das Vehikel beim Debüt im Mai 2025 der erste börsennotierte reine Wohnmiet-REIT im GCC war[2]Dubai Holding, "Dubai Residential REIT Debuts on DFM as the GCC's Largest and First Listed Pure-Play Residential Leasing-Focused REIT," Dubai Holding, dubaiholding.com.. Größere Transparenz kann inländischen Eigentümern helfen, Mietbetriebe mit anderen Immobilienassetklassen zu vergleichen und zu beurteilen, ob Projekte für Mieteinnahmen gehalten werden sollen, insbesondere dort, wo konventionelle Einheitenverkäufe keinen kontinuierlichen Einnahmestrom bieten.
Wohnbezahlbarkeitslücken und Hypothekenhürden verlängern die Mietnachfrage
Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika bedient Haushalte, für die Wohneigentum schwierig oder ungeeignet bleibt. Die Weltbank berichtete, dass Ägyptens Hypothekenmarkt von 132 Millionen USD im Jahr 2014 auf 2,2 Milliarden USD im Jahr 2026 gewachsen ist, wies jedoch auch darauf hin, dass Bezahlbarkeitshürden den Zugang für einkommensschwache Haushalte weiterhin einschränken. Diese Lücke bedeutet, dass die Ausweitung des Hypothekenmarkts den Bedarf an formellen Mietoptionen nicht beseitigt. Mietwohnungen können eine Alternative für Arbeitnehmer mit begrenzten Ersparnissen bieten, die ihren Arbeitsort wechseln oder deren Einkommen unsicher ist. Der Bedarf ist am stärksten dort, wo Bewohner in der Nähe von Arbeitsplätzen sind, aber die Kosten einer Anzahlung und langfristiger Schulden nicht tragen können. Betreiber, die Mieten, Servicegebühren und Mietbedingungen transparent halten, können ein breiteres Segment dieser Nachfragebasis erreichen und gleichzeitig die Unsicherheit für Haushalte verringern, die formelle Mietwohnungen mit informellen Alternativen vergleichen.
Megaprojekte und Arbeitnehmermobilität erhöhen die Nachfrage nach zweckgebautem Mietwohnraum
Großangelegte Entwicklungsprojekte in Saudi-Arabien erhöhen die Nachfrage nach Mietwohnraum in der Nähe neuer Beschäftigungszentren, wobei Arbeitnehmer zwischen Projektstandorten wechseln und flexible, gut verwaltete Wohnungen benötigen, die kurz- und längerfristige Aufenthalte unterstützen können. Da die Arbeitnehmermobilität zunimmt, können zweckgebaute Mietgemeinschaften Wohnraum mit Instandhaltung, Verkehrsanbindung und gemeinsamen Dienstleistungen an einem Standort bieten und so den durch große Bau- und Infrastrukturentwicklungen entstehenden Unterkunftsbedarf decken. Dieser wachsende Bedarf ermutigt Entwickler auch dazu, Wohnimmobilien zu behalten und als langfristige Mietportfolios zu betreiben, was wiederkehrende Einnahmen schafft und gleichzeitig die Vermögensnutzung verbessert. Ein ähnlicher Ansatz entsteht in Abu Dhabi, wo eine Partnerschaft zwischen dem Ministerium für Gemeinden und Verkehr und Aldar bis 2029 9.000 Mieteinheiten in Mohamed Bin Zayed City und Baniyas umfasst[3]Abu Dhabi Media Office, "Aldar and Department of Municipalities and Transport to Deliver 9,000 Rental Units in Abu Dhabi as Part of Value Housing Programme," Abu Dhabi Media Office, mediaoffice.abudhabi., was den breiteren regionalen Wandel hin zu professionell verwalteten Mietgemeinschaften widerspiegelt. In Saudi-Arabien wird die anhaltende Megaprojektaktivität und Arbeitnehmerverlagerung daher voraussichtlich die Nachfrage nach zweckgebautem Mietwohnraum in der Nähe aufstrebender Beschäftigungszentren stärken.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mietpreisbindungen und regulatorische Unsicherheit verringern die Investitionsflexibilität | -2.5% | Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Transaktions- und Betriebsdaten erschweren die institutionelle Bewertung | -1.8% | Subsahara-Afrika, Ägypten | Mittelfristig (2–4 Jahre) |
| Hohe Betriebskosten und Risiken bei der Leistungserbringung belasten die Built-to-Rent-Renditen | -1.5% | Global, mit Schwerpunkt im Golf-Kooperationsrat | Mittelfristig (2–4 Jahre) |
| Off-Plan-Verkäufe und fragmentiertes Eigentum verschärfen den Wettbewerb um Mieter | -1.0% | Vereinigte Arabische Emirate, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mietpreisbindungen und regulatorische Unsicherheit verringern die Investitionsflexibilität
Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika muss Mieterschutz mit vorhersehbarem Einkommenswachstum in Einklang bringen. Die regulatorischen Bestimmungen Saudi-Arabiens für Riad traten im September 2025 in Kraft und regeln die Beziehung zwischen Vermietern und Mietern über die Ejar-Plattform. Ein fünfjähriger Mietpreisstopp kann die Mieterstabilität unterstützen und plötzliche Umzüge reduzieren. Er begrenzt jedoch die Mieterhöhungen, die Investoren möglicherweise in ihre Prognosen einbezogen haben. Eigentümer müssen dann der anfänglichen Mietfestsetzung, der Kostenkontrolle und einer stabilen Belegung größeres Gewicht beimessen. Unterschiedliche Vorschriften in verschiedenen Städten können es für eine regionale Plattform auch schwieriger machen, einen einheitlichen Zeichnungsansatz für ihr Portfolio anzuwenden, selbst wenn die Wohnungen, die Bedürfnisse der Bewohner und die grundlegenden Betriebsprozesse ähnlich erscheinen.
Begrenzte Transaktions- und Betriebsdaten erschweren die institutionelle Bewertung
Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika verfügt in mehreren afrikanischen Märkten über begrenzte Vergleichsdaten. Eine Studie von Absa und dem Centre for Affordable Housing Finance in Africa identifizierte Südafrika als den am weitesten entwickelten Mehrfamilien-Mietmarkt der Region, mit relevanter institutioneller Aktivität und einer wachsenden Basis verwalteter Vermögenswerte. Dennoch benötigen institutionelle Käufer zuverlässige Informationen zu Mieten, Betriebskosten, Leerstand und Portfoliotransaktionen, bevor sie standardisierte Bewertungsmethoden anwenden können. Begrenzte Daten können das für die Entwicklung erforderliche Eigenkapital erhöhen, da Kreditgeber weniger Belege zur Beurteilung des Einkommensrisikos haben. Dies kann Projekte verzögern, die andernfalls die Nachfrage der Mieter befriedigen würden. Betreiber, die glaubwürdige Betriebsaufzeichnungen aufbauen, können daher bei der Suche nach Finanzierung oder Partnerschaften im Vorteil sein, da gut dokumentierte Leistungen die Unsicherheit für Kreditgeber und langfristige Kapitalgeber verringern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mehrfamilien-Built-to-Rent-Einheiten verankern den Markt, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften skalieren
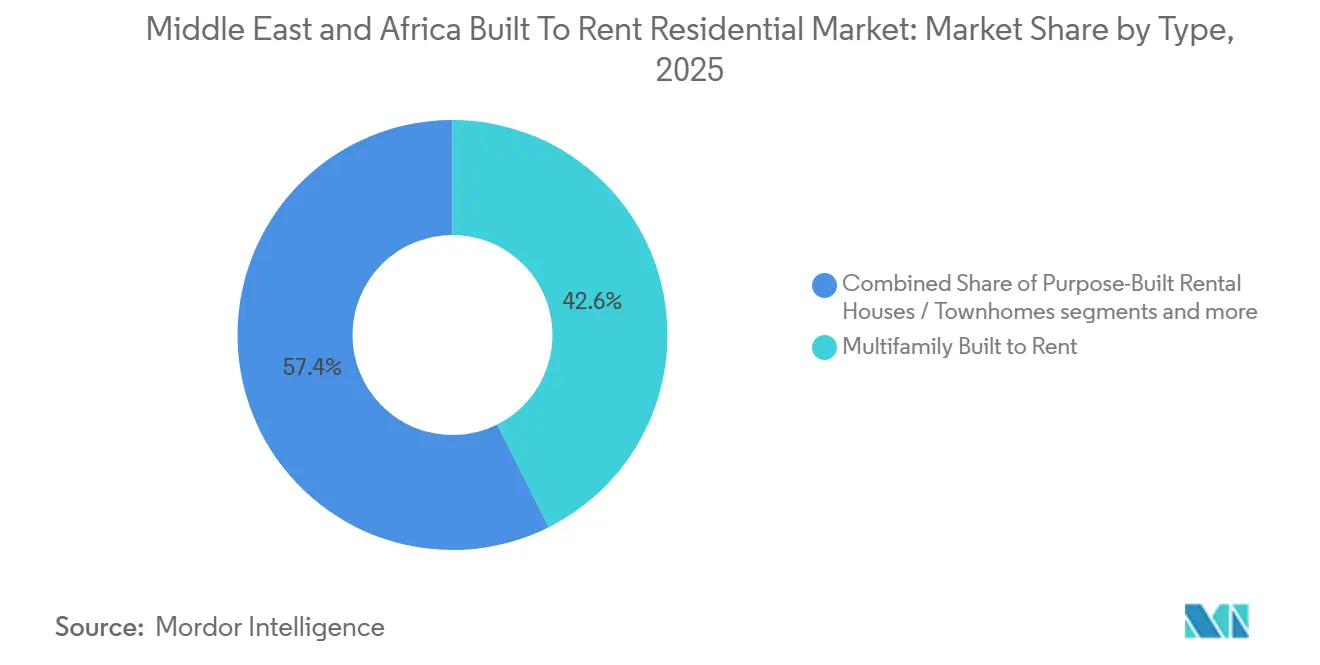
Mehrfamilien-Built-to-Rent hielt im Jahr 2025 einen Anteil von 42,60 % am Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika. Die Führungsposition spiegelt dichte städtische Entwicklungsmuster in Golfstädten und großen südafrikanischen Ballungsräumen wider. Eine Mehrfamilienimmobilie ermöglicht es einem einzigen Betreiber, eine größere Anzahl von Wohnungen an einem einzigen Standort zu verwalten. Gemeinsame Ausstattungen, Sicherheit, Wartungsteams und Vermietungspersonal können den Betriebsaufwand pro Einheit reduzieren. Diese Struktur ist auch für einen institutionellen Eigentümer leichter zu überwachen, da Belegungs- und Wartungsaktivitäten in einem einzigen Vermögenswert konzentriert sind. Dubai Residential REIT bietet ein regionales Beispiel mit 35.700 Einheiten in 21 Gemeinschaften und einer durchschnittlichen Belegungsrate von 98,3 % im Jahr 2025. Der Umfang dieses Portfolios zeigt, warum Mehrfamilienformate gut für ein professionelles Vermietungsmodell geeignet sind. Es bietet auch eine öffentliche Betriebsreferenz für andere Eigentümer, die langfristige Wohnimmobilienbestände in Betracht ziehen.
Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften werden bis 2031 voraussichtlich mit einer CAGR von 16,80 % wachsen. Dieses Format eignet sich für Familien, die mehr Platz und Gemeinschaftsausstattungen wünschen, ohne eine Hypothek aufzunehmen. Gemeinschaftsprojekte können Wohnungen mit Schulen, Einzelhandel, Parks und Verkehrsanbindungen kombinieren. Das Modell erfordert sorgfältige Koordination, da der Eigentümer Wohnungen über ein größeres physisches Gebiet als in einem Hochhaus verwalten muss. In Saudi-Arabien kann die Umwandlung geplanter Wohngemeinschaften in verwaltetes Mietangebot die Wahlmöglichkeiten für Haushalte erweitern, die für die Arbeit umziehen. Betreiber werden dauerhafte Wartungsprozesse und reaktionsschnelle lokale Serviceteams benötigen, um Bewohner in diesen Gemeinschaften zu halten. Das Format gibt Entwicklern auch die Möglichkeit, fertiggestellte Wohnungen für wiederkehrende Einnahmen zu halten, anstatt sich nur auf anfängliche Verkäufe zu verlassen. Dies unterstützt eine breitere Mischung von Mietprodukten im Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika.


Nach Verwaltungsmodell: Drittanbieter-Betreiber führen den Marktanteil an, während hybrides Management schneller wächst
Drittanbieter-Betreiber hielten im Jahr 2025 einen Anteil von 51,80 % am Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika. Die Position spiegelt ein Entwickler-zu-Betreiber-Modell wider, bei dem Immobilieneigentümer Spezialfirmen für Vermietung und den täglichen Gebäudebetrieb einsetzen. Dies ermöglicht es einem Entwickler, das Vermögen zu behalten und gleichzeitig auf Personal mit Erfahrung in Mieterservices, Facility Management und Inkassoprozessen zuzugreifen. Die Vereinbarung kann nützlich sein, wenn eine neue Mietplattform noch kein vollständiges internes Betriebsteam hat. Sie kann auch das Entwicklungsrisiko von den bewohnerseitigen Betriebsabläufen trennen. Für institutionelle Eigentümer sind klare Servicevereinbarungen wichtig, da sie die Verantwortlichkeiten für Belegung, Reparaturen, Compliance und Berichterstattung definieren. Ein Drittanbieter-Modell kann daher frühen Portfolios helfen, Betriebskonsistenz zu erreichen, ohne jede Funktion intern aufzubauen. Es bleibt relevant, wo Entwickler über starke Baukenntnisse, aber begrenzte Erfahrung im Mietverwaltungsbereich verfügen.
Hybrides Management wird bis 2031 voraussichtlich mit einer CAGR von 16,10 % wachsen. Dieser Ansatz hält Kernentscheidungen wie Preisgestaltung, Datenkontrolle und Portfoliostrategie innerhalb der Organisation des Eigentümers. Dann werden externe Anbieter für ausgewählte Funktionen wie Facility Management, Vermietungsunterstützung oder Mietergewinnung eingesetzt. Das Modell kann Eigentümern einen direkteren Zugang zu Mieterdaten verschaffen und gleichzeitig die Kosten einer vollständig internen Betriebsplattform vermeiden. Es ermöglicht einer Plattform auch, Anbieter zu wechseln, wenn ein Portfolio wächst oder sich lokale Bedürfnisse ändern. Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika könnte dieses Modell bevorzugen, da Betreiber sowohl Kontrolle als auch Flexibilität anstreben. Eine hybride Vereinbarung funktioniert nur, wenn die Verantwortlichkeiten klar aufgeteilt sind und Leistungsdaten konsistent geteilt werden. Andernfalls können Bewohner Lücken zwischen dem Eigentümer, dem Vermietungsagenten und dem Dienstleister erleben.
Nach Preissegment: Mittleres Marktsegment führt den Marktanteil an, während bezahlbarer Wohnraum & Arbeitnehmerwohnraum schneller wächst
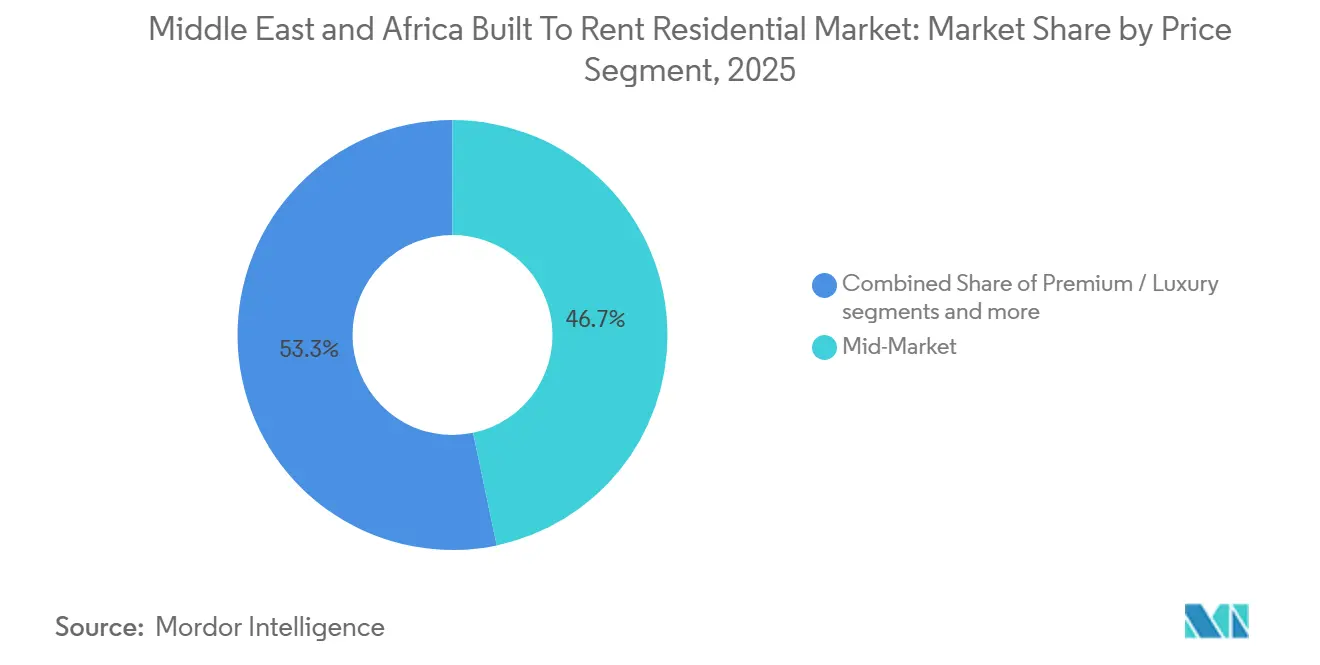
Das mittlere Marktsegment hielt im Jahr 2025 einen Anteil von 46,70 % an der Marktgröße des Built-to-Rent-Wohnimmobilienmarkts im Nahen Osten und Afrika. Dieses Segment bedient Berufstätige, die gut verwaltete Wohnungen in der Nähe von Beschäftigungszentren benötigen, aber keine Luxusprodukte suchen. Es umfasst Arbeitnehmer in Bereichen wie Gesundheitswesen, Ingenieurwesen, Bildung und Unternehmensdienstleistungen. Diese Mieter schätzen im Allgemeinen zuverlässige Instandhaltung, transparente Verträge und praktischen Zugang zu Verkehrsmitteln und täglichen Dienstleistungen. In Abu Dhabi vereinbarten das Ministerium für Gemeinden und Verkehr und Aldar, bis 2029 9.000 Mieteinheiten im Bereich Wohnraum zu erschwinglichen Preisen zu entwickeln. Das Programm zielt auf den mittleren bis erschwinglichen Wohnbereich ab und zeigt, wie öffentliches Land und private Lieferung zusammenarbeiten können. Premium-Mietwohnungen bleiben an ausgewählten Standorten wichtig, aber das mittlere Marktsegment hat eine größere potenzielle Mieterbasis. Seine Position hängt davon ab, dass Betreiber Mieten und Servicequalität an die Haushaltsbudgets anpassen.
Bezahlbarer Wohnraum & Arbeitnehmerwohnraum wird bis 2031 voraussichtlich mit einer CAGR von 16,50 % wachsen. Die Nachfrage wird von Arbeitnehmern gestützt, die Wohnraum in der Nähe von Arbeitsplätzen benötigen, aber nur begrenzte Möglichkeiten haben, ein Eigenheim zu erwerben. Die Weltbank hat die anhaltende Bezahlbarkeitsherausforderung in Ägypten und die Rolle der Wohnraumunterstützung für einkommensschwache Haushalte beschrieben. Dieses Segment erfordert ein diszipliniertes Betriebsmodell, da selbst moderate Kostensteigerungen die Zahlungsfähigkeit der Bewohner beeinträchtigen können. Entwickler benötigen möglicherweise öffentliche Koordination, kostengünstigeres Land oder Finanzierungsunterstützung, um tragfähige Mieten aufrechtzuerhalten. Das Segment kann eine stabile Nachfrage erzeugen, wenn Wohnungen in der Nähe von Arbeitsplätzen und Verkehrswegen liegen. Es gibt langfristigen Eigentümern auch eine Rolle bei der Verringerung der Lücke zwischen informellen Mietverhältnissen und formalem verwaltetem Wohnraum. Infolgedessen wird das Arbeitnehmerwohnraumangebot voraussichtlich ein zentraler Expansionsbereich im Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika bleiben.
Geografische Analyse
Die Vereinigten Arabischen Emirate hielten im Jahr 2025 einen Anteil von 32,80 % am Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika. Dubais 253.992 Mietverträge im ersten Quartal 2026 verdeutlichen das Ausmaß der formellen Mietaktivität im Land. Das Mietökosystem des Landes verfügt über eine stärkere öffentliche Berichtsbasis als viele regionale Mitbewerber. Die Ergebnisse von Dubai Residential REIT für 2025 lieferten Investoren auch eine klare Aufzeichnung von Belegung und Nettogewinn aus einem stabilisierten Mietportfolio. Die Vereinigten Arabischen Emirate sind daher ein wichtiges Testfeld für formelle Wohnmietvehikel. Die REIT-Notierung von Dubai Holding im Jahr 2025 zeigte, dass eine Wohnmietplattform im GCC Zugang zu einem öffentlichen Markt erhalten kann. In Abu Dhabi fügt das Wohnraumprogramm zu erschwinglichen Preisen mit Aldar eine separate Quelle des Mietangebots hinzu, die sich auf den mittleren bis erschwinglichen Bereich konzentriert. Zusammen unterstützen diese Entwicklungen eine breitere Palette professionell verwalteter Mietwohnungen.
Saudi-Arabien wird voraussichtlich die höchste geografische CAGR von 18,20 % bis 2031 verzeichnen. Das Land hat einen erheblichen Bedarf an Wohnraum, der eine wachsende, mobile Belegschaft aufnehmen kann. Seine regulatorischen Bestimmungen in Riad sollen eine ausgewogenere Vermieter-Mieter-Beziehung schaffen. Diese Regeln können die Belegungsstabilität unterstützen, aber Eigentümer müssen Beschränkungen bei Mieterhöhungen berücksichtigen. Saudi-Arabiens Potenzial liegt in seiner Größe, geplanten Gemeinschaften und Arbeitnehmermobilität. Die Hauptherausforderung besteht darin, diese Nachfrage in Wohnungen umzuwandeln, die über einen langen Zeitraum konsistent verwaltet werden können. Entwickler, die nach Fertigstellung das Eigentum behalten, können zur formellen Mietbasis des Landes beitragen. Ihre Fähigkeit, stabile Renditen zu erzielen, wird von Standort, Betriebsdisziplin und der Entwicklung lokaler Mietvorschriften abhängen.
Südafrika bleibt ein wichtiger institutioneller Mietmarkt innerhalb Afrikas, während Ägypten und Kenia die Breite der regionalen Möglichkeiten aufzeigen. Forschungen von Absa und dem Centre for Affordable Housing Finance in Africa identifizierten eine bedeutende verwaltete Mehrfamilienbasis in Südafrika. Sein Wohnungsbedarf stützt die Nachfrage nach erschwinglichen Mietformaten mit professioneller Verwaltung. Ägypten hat einen wachsenden Bedarf an Angebot, das neben Hypotheken- und Subventionsprogrammen funktioniert. Die Unterstützung der Weltbank für inklusive Wohnraumfinanzierung zeigt die politische Aufmerksamkeit, die auf einkommensschwache Haushalte gerichtet wird. Kenia befindet sich früher im Formalisierungszyklus, aber seine Entwicklung kann die regionale Investorenbasis im Laufe der Zeit erweitern. Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika wird sich nicht in jedem Land im gleichen Tempo entwickeln, da Rechtssysteme, Finanzierungsoptionen und Betriebsdaten stark variieren.
Wettbewerbslandschaft
Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika ist mäßig fragmentiert. Staatlich verbundene Entwickler und große Eigentümer haben eine starke Position im Golf, während Südafrika eine wachsende Gruppe spezialisierter Mietbetreiber hat. Dubai Residential REIT hat mit öffentlichen Ergebnissen, die eine durchschnittliche Belegungsrate von 98,3 % und einen Nettogewinn von 349 Millionen USD für 2025 zeigen, einen klaren Maßstab gesetzt. Die Notierung im Mai 2025 schuf einen öffentlichen Weg für ein institutionelles Wohnmietportfolio im Golf-Kooperationsrat (GCC). Große Eigentümer können ihre Bilanzen, Landzugänge und Betriebsplattformen nutzen, um Größe aufzubauen. Kleinere Anbieter können durch Fokus auf lokales Vermietungswissen, Mieterservice und erschwingliche Formate konkurrieren. Der Wettbewerb wird sich voraussichtlich ebenso sehr auf die Ausführungsqualität wie auf die Anzahl der gelieferten Einheiten konzentrieren.
Aldars Vereinbarung mit dem Ministerium für Gemeinden und Verkehr in Abu Dhabi ist ein wichtiger strategischer Schritt im Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika. Die Partnerschaft umfasst 9.000 Mieteinheiten bis 2029, wobei Aldar für Entwicklung, Vermietung und Verwaltung verantwortlich ist. Dieses Modell verbindet öffentliche Ziele mit den Liefer- und Betriebskapazitäten eines privaten Unternehmens. Es ermöglicht dem Unternehmen, ein langfristiges Portfolio aufzubauen und gleichzeitig einen definierten Wohnungsbedarf zu bedienen. Dubai Holding machte einen weiteren strategischen Schritt, indem es Dubai Residential REIT als den ersten reinen Wohnmiet-REIT im Golf-Kooperationsrat (GCC) an die Börse brachte. Diese Maßnahmen erhöhen den Standard für Offenlegung, Portfoliomanagement und Kapitalzugang. Sie können auch andere Entwickler dazu ermutigen, Vermögenswerte zu behalten, anstatt durch Einheitenverkäufe auszusteigen.
Südafrikanische Betreiber stehen vor einem anderen Wettbewerbsumfeld, das stärker von lokaler Bezahlbarkeit und Finanzierungsbedingungen abhängt. Forschungen des Centre for Affordable Housing Finance in Africa weisen auf eine verwaltete Mietbasis hin, die institutionelle Beteiligung unterstützen kann. Unternehmen, die effizient zu erreichbaren Mieten operieren können, finden möglicherweise dauerhafte Nachfrage, müssen aber Instandhaltung und Inkasso sorgfältig verwalten. Die attraktivsten Möglichkeiten bleiben in Märkten, wo formelles Mietangebot im Verhältnis zur Anzahl der erwerbstätigen Haushalte knapp ist. Datenqualität wird Betreiber unterscheiden, die Kreditgeber und langfristiges Kapital mit glaubwürdigen Prognosen ansprechen können. Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika benötigt auch lokale Partnerschaften, da ein Modell, das in Dubai funktioniert, nicht automatisch für Kairo, Johannesburg oder Nairobi geeignet ist. Das Wettbewerbsfeld wird voraussichtlich vielfältig bleiben, anstatt von einer kleinen Gruppe in der gesamten Region dominiert zu werden.
Marktführer im Built-to-Rent-Wohnimmobilienbereich im Nahen Osten und Afrika
Dubai Residential REIT
Aldar Properties PJSC
National Housing Company
ROSHN Group
Emaar Properties PJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Dubai Holding Asset Management begann mit dem Bau von Lantana Hills im Dubai Science Park und ernannte Group Amana zum Hauptauftragnehmer im Rahmen eines Vertrags über 185,2 Millionen USD, womit das Dubai Residential REIT-Portfolio erweitert wird, laut Dubai Holding.
- April 2026: Das Ministerium für Gemeinden und Verkehr in Abu Dhabi und Aldar Properties PJSC unterzeichneten eine Partnerschaft zur Entwicklung von 9.000 erschwinglichen Mieteinheiten in Mohamed Bin Zayed City und Baniyas bis 2029, mit einem Bruttoprojektentwicklungswert von 762,4 Millionen USD, wodurch Aldars Develop-to-Hold-Pipeline auf 5,5 Milliarden USD ansteigt, laut Abu Dhabi Media Office.
- März 2026: ROSHN unterzeichnete eine strategische Vereinbarung über 650 Millionen SAR (177 Millionen USD) mit Miskan zur Entwicklung von Wohneinheiten innerhalb der Warefa-Gemeinschaft in Riad; Miskan entwickelt über 68.000 qm Land als Teil von ROSHNs breiterem Privatsektor-Partnerschaftsmodell zur Skalierung der Wohnraumlieferung.


Berichtsumfang des Built-to-Rent-Wohnimmobilienmarkts im Nahen Osten und Afrika
| Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften |
| Zweckgebaute Mietwohnungen |
| Zweckgebaute Mieteinzel- und Reihenhäuser |
| Eigenbetrieb |
| Drittanbieter-Betreiber |
| Hybrides Management |
| Premium / Luxus |
| Mittleres Marktsegment |
| Bezahlbarer Wohnraum & Arbeitnehmerwohnraum |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Ägypten |
| Übriger Naher Osten und Afrika |
| Nach Typ | Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften | |
| Zweckgebaute Mietwohnungen | |
| Zweckgebaute Mieteinzel- und Reihenhäuser | |
| Nach Verwaltungsmodell | Eigenbetrieb |
| Drittanbieter-Betreiber | |
| Hybrides Management | |
| Nach Preissegment | Premium / Luxus |
| Mittleres Marktsegment | |
| Bezahlbarer Wohnraum & Arbeitnehmerwohnraum | |
| Nach Land | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika bis 2031 erreichen?
Der Built-to-Rent-Wohnimmobilienmarkt im Nahen Osten und Afrika wird bis 2031 voraussichtlich einen Wert von 2,42 Milliarden USD erreichen, ausgehend von einem Wachstum von 1,24 Milliarden USD im Jahr 2026 mit einer CAGR von 14,31 %. Die Prognose spiegelt die wachsende Rolle von formalem, professionell verwaltetem Mietangebot in verschiedenen nationalen Wohnungssystemen und städtischen Beschäftigungsstandorten wider.
Welches Built-to-Rent-Format hatte im Jahr 2025 den größten Marktanteil?
Mehrfamilien-Built-to-Rent führte im Jahr 2025 mit einem Anteil von 42,60 %. Das Format kann Vermietung, Instandhaltung, Sicherheit und Bewohnerausstattungen zentralisieren, was es für institutionelle Eigentümer gut geeignet macht, die konsistente Betriebsabläufe, klare Aufsicht und vorhersehbare Bewohnerservices in einem konzentrierten Portfolio anstreben.
Welches Verwaltungsmodell wächst in der Region am schnellsten?
Hybrides Management wird bis 2031 voraussichtlich mit einer CAGR von 16,10 % wachsen. Es ermöglicht einem Eigentümer, die Kontrolle über wichtige Entscheidungen und Mieterdaten zu behalten und gleichzeitig ausgewählte Funktionen wie Facility Management oder Vermietungsunterstützung an Spezialanbieter mit lokaler Lieferkapazität zu übertragen.
Warum wächst Arbeitnehmermietwohnraum schnell?
Bezahlbarer Wohnraum & Arbeitnehmerwohnraum wird voraussichtlich mit einer CAGR von 16,50 % wachsen, da viele Arbeitnehmer formellen Wohnraum in der Nähe von Beschäftigungsgebieten benötigen und weiterhin mit Hürden beim Wohneigentumserwerb konfrontiert sind. Eine tragfähige Lieferung hängt von Kostendisziplin, zuverlässigen lokalen Dienstleistungen, geeigneten Finanzierungsstrukturen und Mieten ab, die für die beabsichtigte Bewohnergruppe zugänglich bleiben.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Saudi-Arabien wird voraussichtlich die höchste CAGR von 18,20 % bis 2031 verzeichnen. Seine Möglichkeiten sind mit Wohnungsnachfrage, geplanten Gemeinschaften und Arbeitnehmermobilität verbunden. Gleichzeitig müssen Betreiber weiterhin lokale Vorschriften für Wohnmietverträge, Preisgestaltung und den Zeitpunkt der Portfolioexpansion berücksichtigen.
Was ist das wichtigste politische Risiko für Mietinvestoren?
Mietkontrollen können die Mieterstabilität verbessern und die Belegung unterstützen, können aber auch die Mieterhöhung einschränken und die Einkommensprognose erschweren. Investoren müssen den lokalen regulatorischen Rahmen, die Betriebskosten, die ursprüngliche Mietpreisgestaltung und die praktische Kapazität zur Aufrechterhaltung der Servicequalität bewerten, bevor sie langfristiges Kapital einsetzen.
Seite zuletzt aktualisiert am:



