
Tamaño y Participación del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
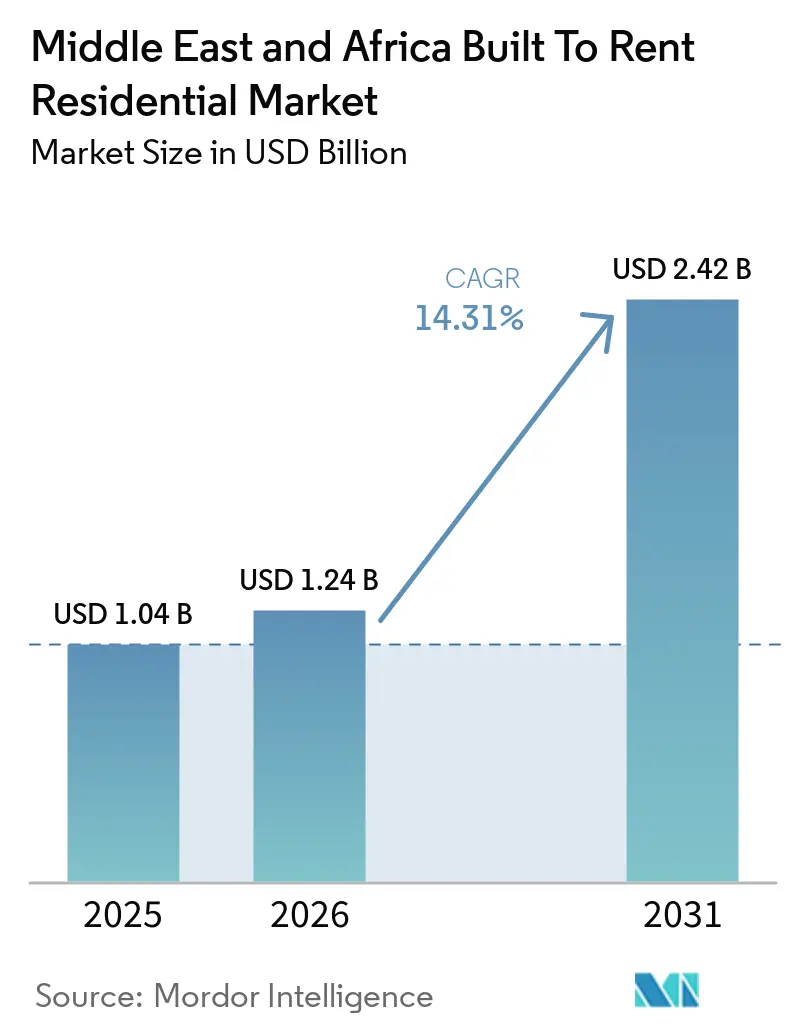
| Tamaño del mercado en el año base (2025) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.31 % |
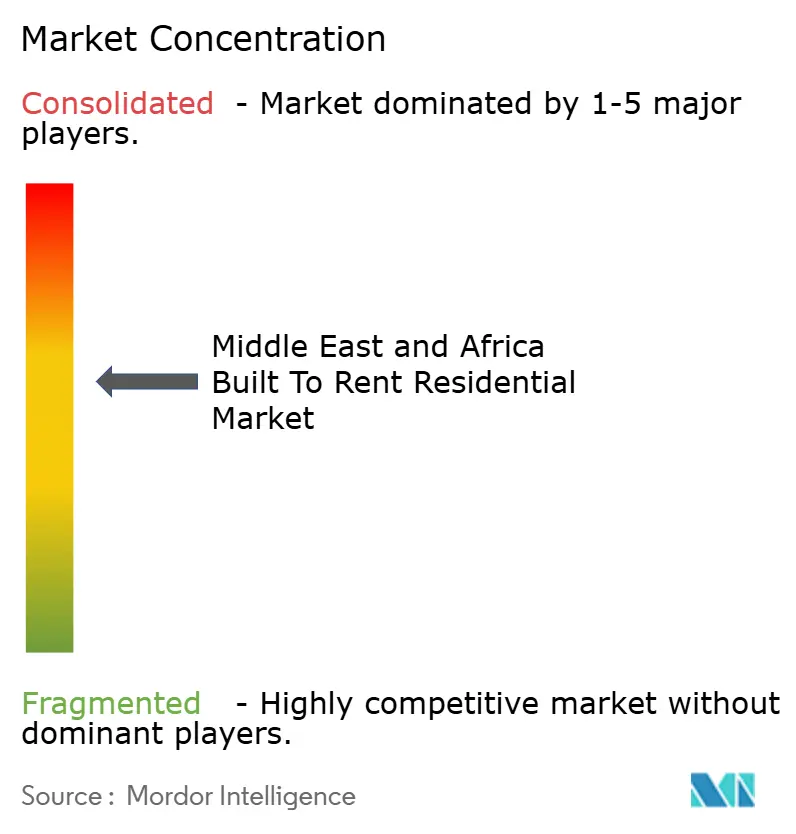
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Oriente Medio y África por Mordor Intelligence
Se espera que el tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África aumente de 1,04 mil millones de USD en 2025 a 1,24 mil millones de USD en 2026 y alcance los 2,42 mil millones de USD en 2031, creciendo a una CAGR del 14,31% durante 2026-2031.
El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África está siendo moldeado por la oferta formal de alquiler, los hogares de profesionales móviles y los modelos de propiedad institucional. Los propietarios cotizados y vinculados al gobierno están ayudando a crear referencias operativas y de divulgación en mercados donde anteriormente los propietarios individuales poseían viviendas en alquiler. Esto favorece a las plataformas que pueden gestionar el arrendamiento, el mantenimiento y los servicios a los residentes como una única función operativa. Las limitaciones de asequibilidad de la vivienda también sostienen la demanda de alquiler entre los hogares que no pueden o no desean comprar una vivienda. Las normas regulatorias sobre los aumentos de alquiler siguen siendo importantes porque la ocupación estable no compensa completamente los límites al crecimiento de los ingresos para los propietarios a largo plazo.
Conclusiones Clave del Informe
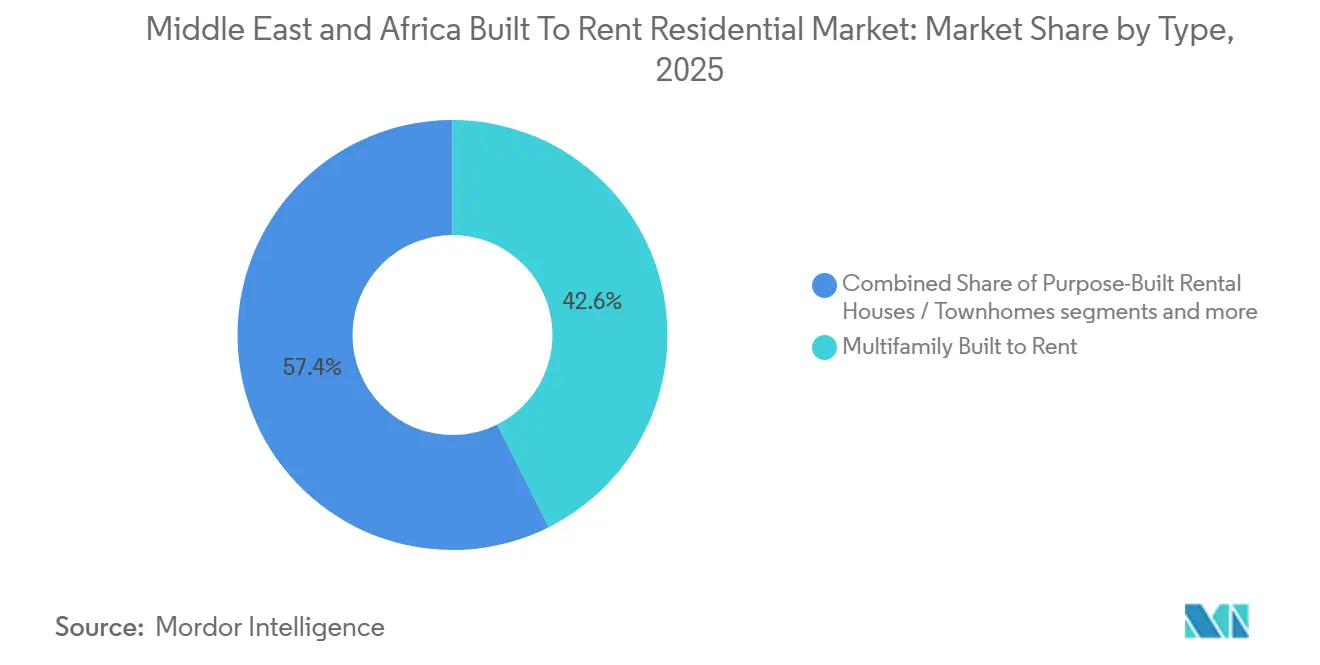
- Por tipo, el multifamiliar construido para alquiler representó el 42,60% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África en 2025, mientras que se proyecta que el unifamiliar construido para alquiler / comunidades construidas para alquiler crezca a una CAGR del 16,80% hasta 2031.
- Por modelo de gestión, los operadores externos representaron el 51,80% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África en 2025, mientras que se proyecta que la gestión híbrida crezca a una CAGR del 16,10% hasta 2031.
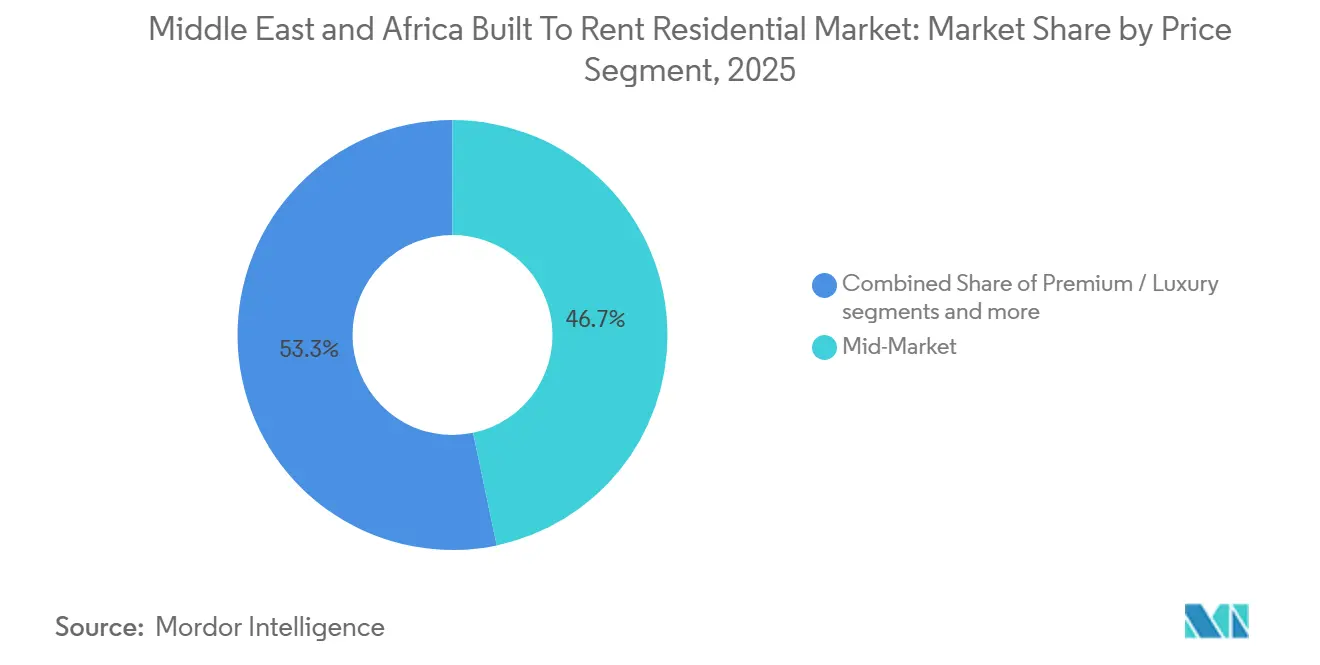
- Por segmento de precio, el mercado medio representó el 46,70% del tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África en 2025, mientras que se proyecta que la vivienda asequible y para la fuerza laboral crezca a una CAGR del 16,50% hasta 2031.
- Por país, los Emiratos Árabes Unidos representaron el 32,80% del tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África en 2025, mientras que se proyecta que Arabia Saudita crezca a una CAGR del 18,20% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Oriente Medio y África
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Expansión de la Base de Inquilinos Expatriados y Profesionales Móviles Impulsa la Demanda de Alquiler | +3.5% | Emiratos Árabes Unidos como núcleo, con efecto secundario en Arabia Saudita y Egipto | Corto plazo (≤ 2 años) |
| La Institucionalización del Capital de Arrendamiento Residencial Apoya la Inversión en Viviendas Construidas para Alquiler | +3.0% | Emiratos Árabes Unidos y Arabia Saudita, con África emergente | Mediano plazo (2-4 años) |
| Las Brechas de Asequibilidad de la Vivienda y la Fricción Hipotecaria Amplían la Demanda de Alquiler | +2.8% | Arabia Saudita, Sudáfrica, Egipto | Mediano plazo (2-4 años) |
| Los Megaproyectos y la Movilidad de la Fuerza Laboral Aumentan la Demanda de Alquiler Construido con Ese Fin | +2.4% | Arabia Saudita, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Las Preferencias de Vida Flexible y con Amenidades Enriquecidas Impulsan la Adopción de Viviendas Construidas para Alquiler | +1.8% | Emiratos Árabes Unidos, núcleos urbanos de Sudáfrica | Corto plazo (≤ 2 años) |
| El Arrendamiento Digital y las Operaciones Inmobiliarias Unificadas Mejoran la Eficiencia del Alquiler | +1.5% | Global, con ganancias tempranas en los Emiratos Árabes Unidos y Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Base de Inquilinos Expatriados y Profesionales Móviles Impulsa la Demanda de Alquiler
El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África se beneficia de los hogares que necesitan flexibilidad habitacional cerca de los centros de empleo. Dubái registró 253.992 contratos de arrendamiento por valor de 8,77 mil millones de USD en el primer trimestre de 2026, y las cancelaciones disminuyeron un 25%, según datos del Departamento de Tierras de Dubái reportados[1]Departamento de Tierras de Dubái, "Datos de Contratos de Arrendamiento del Mercado de Alquiler de Dubái T1 2026," Agencia de Noticias de los EAU, wam.ae.. La caída en las cancelaciones indicó que más inquilinos renovaron sus contratos en lugar de abandonar la ciudad. Las viviendas gestionadas profesionalmente pueden simplificar las renovaciones porque los residentes tratan con un único operador para contratos, reparaciones y solicitudes de servicio. Esa consistencia es valiosa para los inversores que requieren ingresos recurrentes de un activo residencial mantenido a largo plazo. También ofrece a los operadores una visión más clara de la ocupación y la retención de inquilinos que la que proporciona la propiedad fragmentada de arrendadores, incluida la evidencia recurrente sobre el comportamiento de renovación, la demanda de servicios y el rendimiento de las comunidades individuales.
La Institucionalización del Capital de Arrendamiento Residencial Apoya la Inversión en Viviendas Construidas para Alquiler
El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África está obteniendo un punto de referencia institucional más claro a través de carteras residenciales cotizadas. Dubai Residential REIT reportó un beneficio neto de 349 millones de USD para 2025 y una ocupación media del 98,3%, según la Agencia de Noticias de los Emiratos. Estos resultados muestran cómo las carteras de alquiler estabilizadas pueden reportar el rendimiento operativo en un formato público consistente. La cotización del REIT también amplió el argumento regional a favor de los activos de arrendamiento residencial gestionados como carteras generadoras de ingresos. Dubai Holding declaró que el vehículo fue el primer REIT del CCG centrado exclusivamente en el arrendamiento residencial cotizado cuando debutó en mayo de 2025[2]Dubai Holding, "Dubai Residential REIT Debuta en el DFM como el REIT de Arrendamiento Residencial Puro Cotizado más Grande y Primero del CCG," Dubai Holding, dubaiholding.com.. Una mayor visibilidad puede ayudar a los propietarios nacionales a comparar las operaciones de arrendamiento con otras clases de activos inmobiliarios y evaluar si retener proyectos para obtener ingresos por alquiler, especialmente cuando las ventas convencionales de unidades no proporcionan un flujo de ingresos continuo.
Las Brechas de Asequibilidad de la Vivienda y la Fricción Hipotecaria Amplían la Demanda de Alquiler
El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África atiende a hogares para quienes la propiedad sigue siendo difícil o inadecuada. El Banco Mundial informó que el mercado hipotecario de Egipto creció de 132 millones de USD en 2014 a 2,2 mil millones de USD en 2026, pero también señaló que las barreras de asequibilidad continúan limitando el acceso para los hogares de bajos ingresos. Esta brecha significa que la expansión hipotecaria no elimina la necesidad de opciones de alquiler formal. Las viviendas en alquiler pueden proporcionar una alternativa para los trabajadores con ahorros limitados, que cambian de ubicación laboral o cuyos ingresos son inciertos. La necesidad es más fuerte donde los residentes están cerca de los empleos pero no pueden absorber el costo de un pago inicial y una deuda a largo plazo. Los operadores que mantienen los alquileres, los cargos por servicios y los términos del contrato de arrendamiento claros pueden llegar a un segmento más amplio de esta base de demanda, al tiempo que reducen la incertidumbre para los hogares que comparan viviendas de alquiler formal con alternativas informales.
Los Megaproyectos y la Movilidad de la Fuerza Laboral Aumentan la Demanda de Alquiler Construido con Ese Fin
Los proyectos de desarrollo a gran escala en Arabia Saudita están aumentando la demanda de viviendas en alquiler cerca de los nuevos centros de empleo, con trabajadores que se desplazan entre ubicaciones de proyectos y que requieren viviendas flexibles y bien gestionadas que puedan apoyar estancias a corto y largo plazo. A medida que aumenta la movilidad de la fuerza laboral, las comunidades de alquiler construidas con ese fin pueden proporcionar viviendas con mantenimiento, acceso al transporte y servicios compartidos en un solo lugar, ayudando a satisfacer las necesidades de alojamiento creadas por los principales desarrollos de construcción e infraestructura. Este creciente requisito también está alentando a los promotores a retener los activos residenciales y operarlos como carteras de alquiler a largo plazo, creando ingresos recurrentes al tiempo que mejoran la utilización de los activos. Un enfoque similar está surgiendo en Abu Dabi, donde una asociación entre el Departamento de Municipios y Transporte y Aldar cubre 9.000 unidades de alquiler en la Ciudad Mohamed Bin Zayed y Baniyas para 2029[3]Oficina de Medios de Abu Dabi, "Aldar y el Departamento de Municipios y Transporte Entregarán 9.000 Unidades de Alquiler en Abu Dabi como Parte del Programa de Vivienda de Valor," Oficina de Medios de Abu Dabi, mediaoffice.abudhabi., lo que refleja el cambio regional más amplio hacia comunidades de alquiler gestionadas profesionalmente. En Arabia Saudita, la continua actividad de megaproyectos y la reubicación de la fuerza laboral se espera que fortalezcan la demanda de viviendas de alquiler construidas con ese fin cerca de los centros de empleo emergentes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congelaciones de Alquiler e Incertidumbre Regulatoria Reducen la Flexibilidad de Inversión | -2.5% | Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Datos Limitados de Transacciones y Operaciones Complican la Valoración Institucional | -1.8% | África Subsahariana, Egipto | Mediano plazo (2-4 años) |
| Altos Costos Operativos y Riesgos en la Prestación de Servicios Presionan los Rendimientos de las Viviendas Construidas para Alquiler | -1.5% | Global, con concentración en el Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Ventas sobre Plano y Propiedad Fragmentada Intensifican la Competencia por Inquilinos | -1.0% | Emiratos Árabes Unidos, Arabia Saudita | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congelaciones de Alquiler e Incertidumbre Regulatoria Reducen la Flexibilidad de Inversión
El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África debe equilibrar la protección del inquilino con un crecimiento de ingresos predecible. Las disposiciones regulatorias de Arabia Saudita para Riad entraron en vigor en septiembre de 2025 y regulan la relación entre propietarios e inquilinos a través de la plataforma Ejar. Una congelación de alquiler de cinco años puede apoyar la estabilidad del inquilino y reducir los traslados repentinos. Sin embargo, limita la escalada de alquiler que los inversores pueden haber incluido en sus previsiones. Los propietarios entonces necesitan dar mayor peso a la fijación inicial del alquiler, el control de costos y la ocupación constante. Las diferentes normas entre ciudades también pueden dificultar que una plataforma regional aplique un enfoque de suscripción uniforme en toda su cartera, incluso cuando las viviendas, las necesidades de los residentes y los procesos operativos básicos parecen similares.
Los Datos Limitados de Transacciones y Operaciones Complican la Valoración Institucional
El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África tiene datos comparables limitados en varios mercados africanos. Un estudio de Absa y el Centro de Financiamiento de Vivienda Asequible en África identificó a Sudáfrica como el mercado de alquiler multifamiliar más desarrollado de la región, con actividad institucional relevante y una base creciente de activos gestionados. Aun así, los compradores institucionales necesitan información confiable sobre alquileres, costos operativos, vacantes y transacciones de cartera antes de poder aplicar métodos de valoración estandarizados. Los datos limitados pueden aumentar el capital propio requerido para el desarrollo porque los prestamistas tienen menos evidencia para evaluar el riesgo de ingresos. Esto puede retrasar proyectos que de otro modo satisfarían la demanda de los inquilinos. Los operadores que construyen registros operativos creíbles pueden, por lo tanto, tener una ventaja cuando buscan financiamiento o asociaciones, ya que el rendimiento bien documentado puede reducir la incertidumbre para los prestamistas y los proveedores de capital a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Las Unidades Multifamiliares Construidas para Alquiler Anclan el Mercado mientras las Comunidades Unifamiliares Construidas para Alquiler Escalan
El multifamiliar construido para alquiler representó el 42,60% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África en 2025. Su liderazgo refleja los patrones de desarrollo urbano denso en las ciudades del Golfo y las principales áreas metropolitanas de Sudáfrica. Una propiedad multifamiliar permite a un único operador gestionar un mayor número de viviendas en una sola ubicación. Las amenidades compartidas, la seguridad, los equipos de mantenimiento y el personal de arrendamiento pueden reducir la carga operativa por unidad. Esta estructura también es más fácil de supervisar para un propietario institucional porque las actividades de ocupación y mantenimiento están concentradas en un único activo. Dubai Residential REIT proporciona un ejemplo regional, con 35.700 unidades en 21 comunidades y una ocupación media del 98,3% en 2025. La escala de esa cartera muestra por qué los formatos multifamiliares son muy adecuados para un modelo de arrendamiento profesional. También proporciona una referencia operativa pública para otros propietarios que consideran tenencias residenciales a largo plazo.
Se prevé que las comunidades unifamiliares construidas para alquiler crezcan a una CAGR del 16,80% hasta 2031. Este formato es adecuado para familias que desean más espacio y amenidades de barrio sin asumir una hipoteca. Los proyectos a escala comunitaria pueden combinar viviendas con escuelas, comercios, parques y conexiones de transporte. El modelo requiere una coordinación cuidadosa porque el propietario debe gestionar viviendas en un área física más grande que en una torre. En Arabia Saudita, la conversión de comunidades residenciales planificadas en oferta de alquiler gestionada puede ampliar las opciones para los hogares que se reubican por trabajo. Los operadores necesitarán procesos de mantenimiento duraderos y equipos de servicio local receptivos para retener a los residentes en estas comunidades. El formato también ofrece a los promotores la opción de mantener las viviendas terminadas para obtener ingresos recurrentes en lugar de depender únicamente de las ventas iniciales. Esto apoya una combinación más amplia de productos de alquiler dentro del mercado residencial de alquiler construido para ese fin en Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Gestión: Los Operadores Externos Lideran la Participación de Mercado, mientras la Gestión Híbrida Crece más Rápido
Los operadores externos representaron el 51,80% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África en 2025. La posición refleja un modelo de promotor a operador en el que los propietarios de inmuebles utilizan empresas especializadas para el arrendamiento y las operaciones diarias del edificio. Esto permite a un promotor retener el activo mientras accede a personal con experiencia en servicios a inquilinos, gestión de instalaciones y procesos de cobro. El acuerdo puede ser útil cuando una nueva plataforma de alquiler aún no cuenta con un equipo operativo interno completo. También puede separar el riesgo de desarrollo de las operaciones orientadas al residente. Para los propietarios institucionales, los acuerdos de servicio claros son importantes porque definen las responsabilidades de ocupación, reparaciones, cumplimiento e informes. Un modelo de operador externo puede, por lo tanto, ayudar a las carteras iniciales a alcanzar la consistencia operativa sin construir cada función internamente. Sigue siendo relevante donde los promotores tienen sólidas habilidades de construcción pero experiencia limitada en gestión de alquileres.
Se espera que la gestión híbrida crezca a una CAGR del 16,10% hasta 2031. Este enfoque mantiene las decisiones clave, como la fijación de precios, el control de datos y la estrategia de cartera, dentro de la organización del propietario. Luego utiliza proveedores externos para funciones seleccionadas, como la gestión de instalaciones, el apoyo al arrendamiento o la captación de residentes. El modelo puede dar a los propietarios un acceso más directo a los datos de los inquilinos, evitando al mismo tiempo el costo de una plataforma operativa totalmente interna. También permite a una plataforma cambiar de proveedores a medida que una cartera se expande o cambian las necesidades locales. El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África puede favorecer este modelo a medida que los operadores buscan tanto control como flexibilidad. Un acuerdo híbrido solo funciona cuando las responsabilidades están claramente divididas y los datos de rendimiento se comparten de manera consistente. De lo contrario, los residentes pueden experimentar brechas entre el propietario, el agente de arrendamiento y el proveedor de servicios.
Por Segmento de Precio: El Mercado Medio Lidera la Participación de Mercado, mientras la Vivienda Asequible y para la Fuerza Laboral Crece más Rápido
El mercado medio representó el 46,70% del tamaño del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África en 2025. Este segmento atiende a profesionales que necesitan viviendas bien gestionadas cerca de los centros de empleo pero que no buscan productos de lujo. Incluye a trabajadores en campos como la atención médica, la ingeniería, la educación y los servicios corporativos. Estos inquilinos generalmente valoran el mantenimiento confiable, los contratos transparentes y el acceso práctico al transporte y los servicios diarios. En Abu Dabi, el Departamento de Municipios y Transporte y Aldar acordaron desarrollar 9.000 unidades de alquiler de vivienda de valor para 2029. El programa se dirige al rango de vivienda de precio medio a asequible y demuestra cómo el suelo público y la entrega privada pueden trabajar juntos. Las viviendas de alquiler premium siguen siendo importantes en ubicaciones seleccionadas, pero el mercado medio tiene una base de inquilinos potenciales más amplia. Su posición depende de que los operadores mantengan los alquileres y la calidad del servicio alineados con los presupuestos de los hogares.
Se prevé que la vivienda asequible y para la fuerza laboral crezca a una CAGR del 16,50% hasta 2031. La demanda está respaldada por trabajadores que necesitan vivienda cerca de los empleos pero tienen capacidad limitada para comprar una vivienda. El Banco Mundial ha descrito el continuo desafío de asequibilidad en Egipto y el papel del apoyo a la vivienda para los hogares de bajos ingresos. Este segmento requiere un modelo operativo disciplinado porque incluso aumentos de costos modestos pueden afectar la capacidad de pago de los residentes. Los promotores pueden necesitar coordinación con el sector público, suelo de menor costo o apoyo financiero para mantener alquileres viables. El segmento puede crear una demanda estable cuando las viviendas están cerca de los lugares de trabajo y las rutas de transporte. También da a los propietarios a largo plazo un papel en la reducción de la brecha entre los alquileres informales y la vivienda formal gestionada. Como resultado, la oferta para la fuerza laboral probablemente seguirá siendo un área central de expansión en el mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Los Emiratos Árabes Unidos representaron el 32,80% de la participación del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África en 2025. Los 253.992 contratos de arrendamiento de Dubái en el primer trimestre de 2026 indican la escala de la actividad de alquiler formal en el país. El ecosistema de alquiler del país tiene una base de informes públicos más sólida que muchos de sus pares regionales. Los resultados de 2025 de Dubai Residential REIT también proporcionaron a los inversores un registro claro de ocupación y beneficio neto de una cartera de arrendamiento estabilizada. Los Emiratos Árabes Unidos son, por lo tanto, un importante campo de pruebas para los vehículos formales de arrendamiento residencial. La cotización del REIT de Dubai Holding en 2025 demostró que una plataforma de arrendamiento residencial podía acceder a un mercado público en el Consejo de Cooperación del Golfo. En Abu Dabi, el programa de vivienda de valor con Aldar añade una fuente separada de oferta de alquiler centrada en el rango de precio medio a asequible. En conjunto, estos desarrollos apoyan una gama más amplia de viviendas de alquiler gestionadas profesionalmente.
Se proyecta que Arabia Saudita registre la CAGR geográfica más alta del 18,20% hasta 2031. El país tiene una necesidad significativa de vivienda que acomode a una fuerza laboral creciente y móvil. Sus disposiciones regulatorias en Riad están destinadas a crear una relación más equilibrada entre propietarios e inquilinos. Estas normas pueden apoyar la estabilidad de la ocupación, pero los propietarios deben tener en cuenta las restricciones sobre los aumentos de alquiler. El potencial de Arabia Saudita radica en su escala, las comunidades planificadas y la movilidad de la fuerza laboral. El principal desafío es convertir esa demanda en viviendas que puedan gestionarse de manera consistente durante un largo período. Los promotores que mantienen la propiedad tras la finalización pueden añadir a la base de alquiler formal del país. Su capacidad para lograr rendimientos estables dependerá de la ubicación, la disciplina operativa y la evolución de las normas de arrendamiento locales.
Sudáfrica sigue siendo un importante mercado de alquiler institucional dentro de África, mientras que Egipto y Kenia muestran la amplitud de la oportunidad regional. La investigación de Absa y el Centro de Financiamiento de Vivienda Asequible en África identificó una base multifamiliar gestionada significativa en Sudáfrica. Sus necesidades de vivienda apoyan la demanda de formatos de alquiler asequibles con gestión profesional. Egipto tiene una creciente necesidad de oferta que funcione junto con los programas hipotecarios y de subsidios. El apoyo del Banco Mundial a las finanzas de vivienda inclusiva muestra la atención política que se dirige hacia los hogares de menores ingresos. Kenia está en una etapa más temprana del ciclo de formalización, pero su desarrollo puede ampliar la base de inversores regionales con el tiempo. El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África no se desarrollará al mismo ritmo en todos los países porque los sistemas legales, las opciones de financiamiento y los datos operativos difieren ampliamente.
Panorama Competitivo
El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África está moderadamente fragmentado. Los promotores vinculados al gobierno y los grandes propietarios tienen una posición sólida en el Golfo, mientras que Sudáfrica cuenta con un grupo en expansión de operadores de alquiler especializados. Dubai Residential REIT ha establecido un claro punto de referencia con resultados públicos que muestran una ocupación media del 98,3% y 349 millones de USD en beneficio neto para 2025. Su cotización en mayo de 2025 creó una vía pública para una cartera de arrendamiento residencial institucional en el Consejo de Cooperación del Golfo (CCG). Los grandes propietarios pueden utilizar sus balances, el acceso a suelo y las plataformas operativas para construir escala. Los proveedores más pequeños pueden competir centrándose en el conocimiento local del arrendamiento, el servicio al inquilino y los formatos asequibles. Es probable que la competencia se centre tanto en la calidad de ejecución como en el número de unidades entregadas.
El acuerdo de Aldar con el Departamento de Municipios y Transporte de Abu Dabi es un movimiento estratégico importante en Oriente Medio y África, diseñado para aprovechar el mercado residencial. La asociación cubre 9.000 unidades de alquiler para 2029, con Aldar responsable del desarrollo, el arrendamiento y la gestión. Este modelo combina los objetivos del sector público con las capacidades de entrega y operación de una empresa privada. Permite a la empresa construir una cartera a largo plazo mientras atiende una necesidad habitacional definida. Dubai Holding realizó otro movimiento estratégico al cotizar Dubai Residential REIT como el primer REIT de arrendamiento residencial puro en el Consejo de Cooperación del Golfo (CCG). Estas acciones elevan el estándar de divulgación, gestión de cartera y acceso al capital. También pueden alentar a otros promotores a retener activos en lugar de salir a través de ventas de unidades.
Los operadores sudafricanos se enfrentan a un entorno competitivo diferente, más dependiente de las condiciones locales de asequibilidad y financiamiento. La investigación del Centro de Financiamiento de Vivienda Asequible en África apunta a una base de alquiler gestionada capaz de apoyar la participación institucional. Las empresas que pueden operar eficientemente a alquileres alcanzables pueden encontrar una demanda duradera, pero deben gestionar cuidadosamente el mantenimiento y los cobros. Las oportunidades más atractivas permanecen en los mercados donde la oferta de arrendamiento formal es escasa en relación con el número de hogares trabajadores. La calidad de los datos distinguirá a los operadores que pueden acercarse a los prestamistas y al capital a largo plazo con previsiones creíbles. El mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África también necesita asociaciones locales porque un modelo que funciona en Dubái no se adaptará automáticamente a El Cairo, Johannesburgo o Nairobi. Es probable que el campo competitivo siga siendo diverso en lugar de estar dominado por un pequeño grupo en toda la región.
Líderes de la Industria de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Oriente Medio y África
Dubai Residential REIT
Aldar Properties PJSC
National Housing Company
ROSHN Group
Emaar Properties PJSC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Dubai Holding Asset Management inició las obras de Lantana Hills en el Parque Científico de Dubái, designando a Group Amana como contratista principal bajo un acuerdo de 185,2 millones de USD, añadiendo a la cartera de Dubai Residential REIT, según Dubai Holding.
- Abril de 2026: El Departamento de Municipios y Transporte de Abu Dabi y Aldar Properties PJSC firmaron una asociación para desarrollar 9.000 unidades de alquiler asequibles en la Ciudad Mohamed Bin Zayed y Baniyas para 2029, con un valor bruto de desarrollo de 762,4 millones de USD, llevando la cartera de desarrollo para retención de Aldar a 5,5 mil millones de USD, según la Oficina de Medios de Abu Dabi.
- Marzo de 2026: ROSHN firmó un acuerdo estratégico de 650 millones de SAR (177 millones de USD) con Miskan para desarrollar unidades residenciales dentro de la comunidad Warefa en Riad; Miskan desarrolla más de 68.000 m² de suelo, parte del modelo más amplio de asociación con el sector privado de ROSHN para escalar la entrega residencial.


Alcance del Informe del Mercado de Viviendas Residenciales en Alquiler Construidas para Ese Fin en Oriente Medio y África
| Multifamiliar Construido para Alquiler |
| Unifamiliar Construido para Alquiler / Comunidades Construidas para Alquiler |
| Apartamentos de Alquiler Construidos con Ese Fin |
| Casas / Viviendas Adosadas de Alquiler Construidas con Ese Fin |
| Operador Interno |
| Operador Externo |
| Gestión Híbrida |
| Premium / Lujo |
| Mercado Medio |
| Vivienda Asequible y para la Fuerza Laboral |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Sudáfrica |
| Egipto |
| Resto de Oriente Medio y África |
| Por Tipo | Multifamiliar Construido para Alquiler |
| Unifamiliar Construido para Alquiler / Comunidades Construidas para Alquiler | |
| Apartamentos de Alquiler Construidos con Ese Fin | |
| Casas / Viviendas Adosadas de Alquiler Construidas con Ese Fin | |
| Por Modelo de Gestión | Operador Interno |
| Operador Externo | |
| Gestión Híbrida | |
| Por Segmento de Precio | Premium / Lujo |
| Mercado Medio | |
| Vivienda Asequible y para la Fuerza Laboral | |
| Por País | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África para 2031?
Se proyecta que el mercado de viviendas residenciales en alquiler construidas para ese fin en Oriente Medio y África alcance los 2,42 mil millones de USD para 2031, tras un crecimiento desde los 1,24 mil millones de USD en 2026 a una CAGR del 14,31%. La proyección refleja el papel creciente de la oferta de alquiler formal y gestionada profesionalmente en los diversos sistemas de vivienda nacionales y ubicaciones de empleo urbano.
¿Qué formato de vivienda construida para alquiler tuvo la mayor participación en 2025?
El multifamiliar construido para alquiler lideró con una participación del 42,60% en 2025. El formato puede centralizar el arrendamiento, el mantenimiento, la seguridad y las amenidades para los residentes, lo que lo hace muy adecuado para los propietarios institucionales que buscan procedimientos operativos consistentes, supervisión clara y servicios predecibles para los residentes en una cartera concentrada.
¿Qué modelo de gestión está creciendo más rápido en la región?
Se proyecta que la gestión híbrida crezca a una CAGR del 16,10% hasta 2031. Permite a un propietario retener el control sobre las decisiones clave y los datos de los inquilinos, al tiempo que asigna funciones seleccionadas, como la gestión de instalaciones o el apoyo al arrendamiento, a proveedores especializados con capacidad de entrega local.
¿Por qué la vivienda de alquiler para la fuerza laboral está creciendo rápidamente?
Se proyecta que la vivienda asequible y para la fuerza laboral crezca a una CAGR del 16,50% porque muchos trabajadores necesitan vivienda formal cerca de las áreas de empleo y continúan enfrentando barreras para la propiedad de vivienda. La entrega viable depende de la disciplina de costos, los servicios locales confiables, las estructuras de financiamiento adecuadas y los alquileres que sigan siendo accesibles para el grupo de residentes previsto.
¿Qué país se espera que crezca más rápido hasta 2031?
Se espera que Arabia Saudita registre la CAGR más alta del 18,20% hasta 2031. Su oportunidad está vinculada a la demanda de vivienda, las comunidades planificadas y la movilidad de la fuerza laboral. Al mismo tiempo, los operadores deben seguir teniendo en cuenta las normas locales que rigen los arrendamientos residenciales, la fijación de precios y el momento de la expansión de la cartera.
¿Cuál es el principal riesgo de política para los inversores en alquiler?
Los controles de alquiler pueden mejorar la estabilidad del inquilino y apoyar la ocupación, pero también pueden limitar la escalada del alquiler y dificultar la previsión de ingresos. Los inversores deben evaluar el marco regulatorio local, los costos operativos, la fijación inicial del precio del arrendamiento y la capacidad práctica para mantener la calidad del servicio antes de comprometer capital a largo plazo.
Última actualización de la página el:



