
Taille et part du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
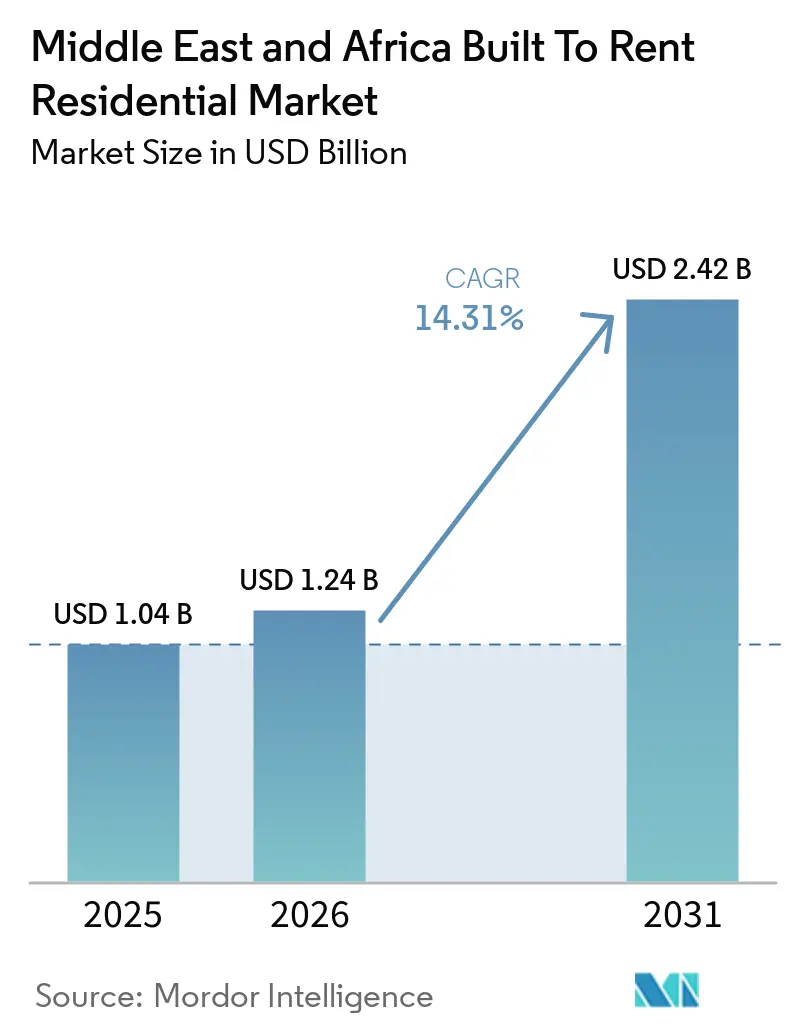
| Taille du marché de l'année de base (2025) | 1.04 Milliards de dollars |
| Taille du Marché (2026) | 1.24 Milliards de dollars |
| Taille du Marché (2031) | 2.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.31 % |
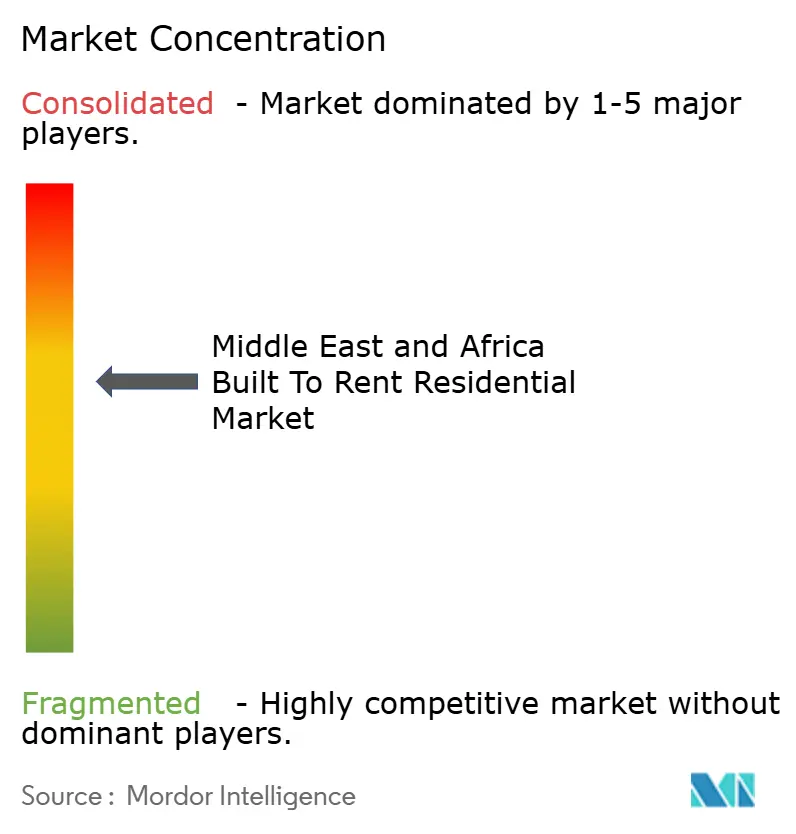
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique devrait augmenter de 1,04 milliard USD en 2025 à 1,24 milliard USD en 2026 et atteindre 2,42 milliards USD d'ici 2031, avec un CAGR de 14,31 % sur la période 2026-2031.
Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique est façonné par l'offre locative formelle, les ménages de professionnels mobiles et les modèles de propriété institutionnelle. Les propriétaires cotés en bourse et liés aux gouvernements contribuent à créer des références opérationnelles et de divulgation sur des marchés où des propriétaires individuels détenaient auparavant des logements locatifs. Cela favorise les plateformes capables de gérer la location, la maintenance et les services aux résidents comme une seule fonction opérationnelle. Les contraintes d'accessibilité au logement soutiennent également la demande locative parmi les ménages qui ne peuvent pas ou ne souhaitent pas acheter un logement. Les règles réglementaires sur les augmentations de loyer restent importantes car une occupation stable ne compense pas entièrement les limites imposées à la croissance des revenus pour les propriétaires à long terme.
Points clés du rapport
- Par type, le locatif institutionnel multifamilial détenait 42,60 % de la part du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique en 2025, tandis que le locatif institutionnel unifamilial / les communautés locatives institutionnelles devraient croître à un CAGR de 16,80 % jusqu'en 2031.
- Par modèle de gestion, les opérateurs tiers détenaient 51,80 % de la part du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique en 2025, tandis que la gestion hybride devrait croître à un CAGR de 16,10 % jusqu'en 2031.
- Par segment de prix, le marché intermédiaire détenait 46,70 % de la taille du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique en 2025, tandis que le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 16,50 % jusqu'en 2031.
- Par pays, les Émirats arabes unis détenaient 32,80 % de la taille du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique en 2025, tandis que l'Arabie saoudite devrait croître à un CAGR de 18,20 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'expansion de la base de locataires expatriés et de professionnels mobiles stimule la demande locative | +3.5% | Émirats arabes unis en cœur de marché, avec des retombées vers l'Arabie saoudite et l'Égypte | Court terme (≤ 2 ans) |
| L'institutionnalisation du capital de location résidentielle soutient l'investissement locatif institutionnel | +3.0% | Émirats arabes unis et Arabie saoudite, avec l'Afrique en émergence | Moyen terme (2-4 ans) |
| Les écarts d'accessibilité au logement et les obstacles hypothécaires prolongent la demande locative | +2.8% | Arabie saoudite, Afrique du Sud, Égypte | Moyen terme (2-4 ans) |
| Les mégaprojets et la mobilité de la main-d'œuvre accroissent la demande de logements locatifs à usage dédié | +2.4% | Arabie saoudite, Émirats arabes unis | Moyen terme (2-4 ans) |
| Les préférences pour des modes de vie flexibles et riches en équipements stimulent l'adoption du locatif institutionnel | +1.8% | Émirats arabes unis, centres urbains d'Afrique du Sud | Court terme (≤ 2 ans) |
| La location numérique et les opérations immobilières unifiées améliorent l'efficacité locative | +1.5% | Mondial, avec des gains précoces aux Émirats arabes unis et en Arabie saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la base de locataires expatriés et de professionnels mobiles stimule la demande locative
Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique bénéficie des ménages qui ont besoin de flexibilité en matière de logement à proximité des centres d'emploi. Dubaï a enregistré 253 992 contrats de location d'une valeur de 8,77 milliards USD au premier trimestre 2026, et les annulations ont diminué de 25 %, selon les données du Département foncier de Dubaï rapportées[1]Département foncier de Dubaï, « Données sur les contrats de location du marché locatif de Dubaï au T1 2026 », Agence de presse des Émirats arabes unis, wam.ae.. La baisse des annulations indique que davantage de locataires ont renouvelé leurs baux plutôt que de quitter la ville. Les logements gérés de manière professionnelle peuvent simplifier les renouvellements, car les résidents traitent avec un seul opérateur pour les contrats, les réparations et les demandes de service. Cette cohérence est précieuse pour les investisseurs qui exigent des revenus récurrents d'un actif résidentiel détenu à long terme. Elle donne également aux opérateurs une vision plus claire de l'occupation et de la fidélisation des locataires que ne le permet la propriété fragmentée entre propriétaires individuels, y compris des données récurrentes sur le comportement de renouvellement, la demande de services et la performance des communautés individuelles.
L'institutionnalisation du capital de location résidentielle soutient l'investissement locatif institutionnel
Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique acquiert un point de référence institutionnel plus clair grâce aux portefeuilles résidentiels cotés en bourse. Dubai Residential REIT a déclaré un bénéfice net de 349 millions USD pour 2025 et un taux d'occupation moyen de 98,3 %, selon l'Agence de presse des Émirats arabes unis. Ces résultats montrent comment des portefeuilles locatifs stabilisés peuvent rendre compte de leurs performances opérationnelles dans un format public cohérent. La cotation du REIT a également élargi le dossier régional en faveur des actifs de location résidentielle gérés comme des portefeuilles générateurs de revenus. Dubai Holding a déclaré que le véhicule était le premier REIT coté pur-play axé sur la location résidentielle du CCG lors de ses débuts en mai 2025[2]Dubai Holding, « Dubai Residential REIT fait ses débuts sur le DFM en tant que premier REIT coté pur-play axé sur la location résidentielle du CCG », Dubai Holding, dubaiholding.com.. Une plus grande visibilité peut aider les propriétaires nationaux à comparer les opérations de location avec d'autres classes d'actifs immobiliers et à évaluer s'il convient de conserver des projets pour des revenus locatifs, notamment lorsque les ventes d'unités conventionnelles ne fournissent pas de flux de revenus continus.
Les écarts d'accessibilité au logement et les obstacles hypothécaires prolongent la demande locative
Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique sert les ménages pour lesquels la propriété reste difficile ou inadaptée. La Banque mondiale a rapporté que le marché hypothécaire égyptien est passé de 132 millions USD en 2014 à 2,2 milliards USD en 2026, mais a également noté que les obstacles à l'accessibilité continuent de limiter l'accès des ménages à faibles revenus. Cet écart signifie que l'expansion hypothécaire ne supprime pas le besoin d'options locatives formelles. Les logements locatifs peuvent constituer une alternative pour les travailleurs disposant d'une épargne limitée, qui changent de lieu de travail ou dont les revenus sont incertains. Le besoin est le plus fort là où les résidents sont proches des emplois mais ne peuvent pas absorber le coût d'un apport initial et d'une dette à long terme. Les opérateurs qui maintiennent des loyers, des charges de service et des conditions de bail clairs peuvent atteindre un segment plus large de cette base de demande tout en réduisant l'incertitude pour les ménages comparant les logements locatifs formels aux alternatives informelles.
Les mégaprojets et la mobilité de la main-d'œuvre accroissent la demande de logements locatifs à usage dédié
Les projets de développement à grande échelle en Arabie saoudite accroissent la demande de logements locatifs à proximité des nouveaux pôles d'emploi, les travailleurs se déplaçant entre les sites de projet et ayant besoin de logements flexibles et bien gérés pouvant prendre en charge des séjours à court et à long terme. À mesure que la mobilité de la main-d'œuvre augmente, les communautés locatives à usage dédié peuvent fournir des logements avec maintenance, accès aux transports et services partagés en un seul endroit, contribuant à répondre aux besoins d'hébergement créés par les grands chantiers de construction et d'infrastructure. Cette exigence croissante encourage également les promoteurs à conserver les actifs résidentiels et à les exploiter comme des portefeuilles locatifs à long terme, créant des revenus récurrents tout en améliorant l'utilisation des actifs. Une approche similaire émerge à Abou Dhabi, où un partenariat entre le Département des municipalités et des transports et Aldar couvre 9 000 unités locatives dans la ville de Mohamed Bin Zayed et Baniyas d'ici 2029[3]Bureau des médias d'Abou Dhabi, « Aldar et le Département des municipalités et des transports livreront 9 000 unités locatives à Abou Dhabi dans le cadre du programme de logements abordables », Bureau des médias d'Abou Dhabi, mediaoffice.abudhabi., reflétant le virage régional plus large vers des communautés locatives gérées de manière professionnelle. En Arabie saoudite, la poursuite de l'activité des mégaprojets et les relocalisations de la main-d'œuvre devraient donc renforcer la demande de logements locatifs à usage dédié à proximité des centres d'emploi émergents.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le gel des loyers et l'incertitude réglementaire réduisent la flexibilité des investissements | -2.5% | Arabie saoudite, Émirats arabes unis | Court terme (≤ 2 ans) |
| Le manque de données transactionnelles et opérationnelles complique l'évaluation institutionnelle | -1.8% | Afrique subsaharienne, Égypte | Moyen terme (2-4 ans) |
| Des coûts d'exploitation élevés et des risques liés à la prestation de services pèsent sur les rendements locatifs institutionnels | -1.5% | Mondial, avec une concentration dans le Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Les ventes sur plan et la propriété fragmentée intensifient la concurrence pour les locataires | -1.0% | Émirats arabes unis, Arabie saoudite | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le gel des loyers et l'incertitude réglementaire réduisent la flexibilité des investissements
Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique doit trouver un équilibre entre la protection des locataires et une croissance prévisible des revenus. Les dispositions réglementaires saoudiennes pour Riyad sont entrées en vigueur en septembre 2025 et régissent la relation entre propriétaires et locataires via la plateforme Ejar. Un gel des loyers de cinq ans peut soutenir la stabilité des locataires et réduire les déménagements soudains. Cependant, il limite l'escalade des loyers que les investisseurs auraient pu inclure dans leurs prévisions. Les propriétaires doivent alors accorder plus d'importance à la fixation initiale des loyers, au contrôle des coûts et à une occupation stable. Des règles différentes selon les villes peuvent également rendre plus difficile pour une plateforme régionale l'application d'une approche de souscription uniforme à l'ensemble de son portefeuille, même lorsque les logements, les besoins des résidents et les processus opérationnels de base semblent similaires.
Le manque de données transactionnelles et opérationnelles complique l'évaluation institutionnelle
Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique dispose de données comparables limitées dans plusieurs marchés africains. Une étude d'Absa et du Centre pour le financement du logement abordable en Afrique a identifié l'Afrique du Sud comme le marché locatif multifamilial le plus développé de la région, avec une activité institutionnelle pertinente et une base croissante d'actifs gérés. Même ainsi, les acheteurs institutionnels ont besoin d'informations fiables sur les loyers, les coûts d'exploitation, les taux de vacance et les transactions de portefeuille avant de pouvoir appliquer des méthodes d'évaluation standardisées. Des données limitées peuvent augmenter les fonds propres requis pour le développement, car les prêteurs disposent de moins de preuves pour évaluer le risque de revenus. Cela peut retarder des projets qui répondraient autrement à la demande des locataires. Les opérateurs qui constituent des dossiers opérationnels crédibles peuvent donc avoir un avantage lorsqu'ils recherchent un financement ou des partenariats, car des performances bien documentées peuvent réduire l'incertitude pour les prêteurs et les fournisseurs de capitaux à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les unités locatives institutionnelles multifamiliales ancrent le marché tandis que le locatif institutionnel unifamilial / les communautés locatives institutionnelles montent en puissance
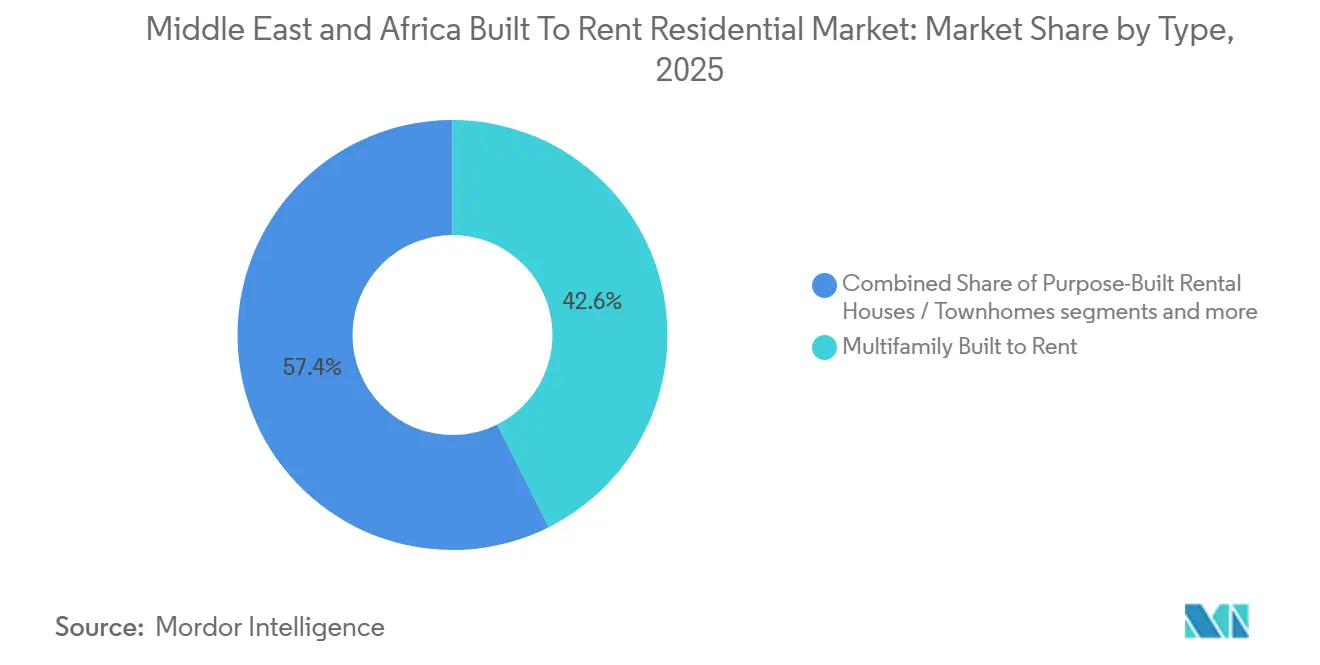
Le locatif institutionnel multifamilial détenait 42,60 % de la part du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique en 2025. Sa position de leader reflète les schémas de développement urbain dense dans les villes du Golfe et les grandes métropoles sud-africaines. Un bien multifamilial permet à un seul opérateur de gérer un plus grand nombre de logements en un seul endroit. Les équipements partagés, la sécurité, les équipes de maintenance et le personnel de location peuvent réduire la charge opérationnelle par unité. Cette structure est également plus facile à surveiller pour un propriétaire institutionnel, car les activités d'occupation et de maintenance sont concentrées dans un seul actif. Dubai Residential REIT fournit un exemple régional, avec 35 700 unités réparties dans 21 communautés et un taux d'occupation moyen de 98,3 % en 2025. L'échelle de ce portefeuille montre pourquoi les formats multifamiliaux sont bien adaptés à un modèle de location professionnelle. Il fournit également une référence opérationnelle publique pour d'autres propriétaires envisageant des participations résidentielles à long terme.
Le locatif institutionnel unifamilial / les communautés locatives institutionnelles devraient croître à un CAGR de 16,80 % jusqu'en 2031. Ce format convient aux familles qui souhaitent plus d'espace et des équipements de quartier sans contracter de prêt hypothécaire. Les projets à l'échelle communautaire peuvent combiner des logements avec des écoles, des commerces, des parcs et des liaisons de transport. Le modèle nécessite une coordination minutieuse car le propriétaire doit gérer des logements sur une superficie physique plus grande que dans une tour. En Arabie saoudite, la conversion de communautés résidentielles planifiées en offre locative gérée peut élargir les choix pour les ménages qui se relocalisent pour le travail. Les opérateurs auront besoin de processus de maintenance durables et d'équipes de service locales réactives pour fidéliser les résidents dans ces communautés. Le format offre également aux promoteurs la possibilité de conserver les logements achevés pour des revenus récurrents plutôt que de s'appuyer uniquement sur les ventes initiales. Cela soutient une gamme plus large de produits locatifs au sein du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique.


Par modèle de gestion : les opérateurs tiers dominent la part de marché, tandis que la gestion hybride croît plus rapidement
Les opérateurs tiers détenaient 51,80 % de la part du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique en 2025. Cette position reflète un modèle promoteur-opérateur dans lequel les propriétaires immobiliers font appel à des entreprises spécialisées pour la location et les opérations quotidiennes de l'immeuble. Cela permet à un promoteur de conserver l'actif tout en accédant à du personnel expérimenté dans les services aux locataires, la gestion des installations et les processus de recouvrement. Cet arrangement peut être utile lorsqu'une nouvelle plateforme locative ne dispose pas encore d'une équipe opérationnelle interne complète. Il peut également séparer le risque de développement des opérations orientées vers les résidents. Pour les propriétaires institutionnels, des accords de service clairs sont importants car ils définissent les responsabilités en matière d'occupation, de réparations, de conformité et de reporting. Un modèle tiers peut donc aider les premiers portefeuilles à atteindre une cohérence opérationnelle sans construire chaque fonction en interne. Il reste pertinent là où les promoteurs ont de solides compétences en construction mais une expérience limitée en gestion locative.
La gestion hybride devrait croître à un CAGR de 16,10 % jusqu'en 2031. Cette approche maintient les décisions clés telles que la tarification, le contrôle des données et la stratégie de portefeuille au sein de l'organisation du propriétaire. Elle fait ensuite appel à des prestataires extérieurs pour des fonctions sélectionnées telles que la gestion des installations, le soutien à la location ou l'acquisition de résidents. Le modèle peut donner aux propriétaires un accès plus direct aux données des locataires tout en évitant le coût d'une plateforme opérationnelle entièrement interne. Il permet également à une plateforme de changer de prestataires à mesure qu'un portefeuille s'étend ou que les besoins locaux évoluent. Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique pourrait favoriser ce modèle à mesure que les opérateurs recherchent à la fois contrôle et flexibilité. Un arrangement hybride ne fonctionne que lorsque les responsabilités sont clairement réparties et que les données de performance sont partagées de manière cohérente. Sinon, les résidents peuvent constater des lacunes entre le propriétaire, l'agent de location et le prestataire de services.
Par segment de prix : le marché intermédiaire domine la part de marché, tandis que le logement abordable et pour la main-d'œuvre croît plus rapidement
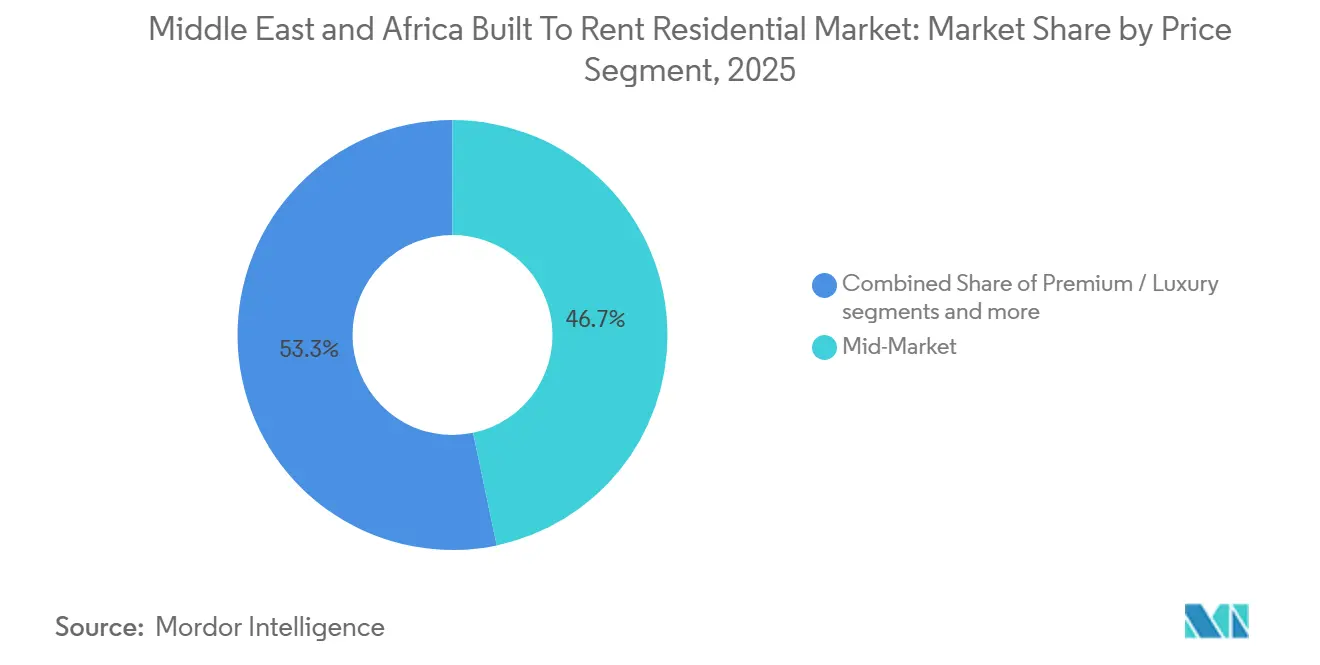
Le marché intermédiaire détenait 46,70 % de la taille du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique en 2025. Ce segment sert les professionnels qui ont besoin de logements bien gérés à proximité des centres d'emploi mais ne recherchent pas de produits de luxe. Il comprend les travailleurs dans des domaines tels que les soins de santé, l'ingénierie, l'éducation et les services aux entreprises. Ces locataires accordent généralement de la valeur à une maintenance fiable, à des contrats transparents et à un accès pratique aux transports et aux services quotidiens. À Abou Dhabi, le Département des municipalités et des transports et Aldar ont convenu de développer 9 000 unités locatives de logements abordables d'ici 2029. Le programme cible la gamme de logements intermédiaires à abordables et démontre comment les terrains publics et la livraison privée peuvent fonctionner ensemble. Les logements locatifs premium restent importants dans certains endroits, mais le marché intermédiaire dispose d'une base de locataires potentiels plus large. Sa position dépend de la capacité des opérateurs à maintenir les loyers et la qualité des services en adéquation avec les budgets des ménages.
Le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 16,50 % jusqu'en 2031. La demande est soutenue par les travailleurs qui ont besoin d'un logement proche de leur emploi mais dont la capacité à acheter un logement est limitée. La Banque mondiale a décrit le défi persistant de l'accessibilité en Égypte et le rôle du soutien au logement pour les ménages à faibles revenus. Ce segment nécessite un modèle opérationnel rigoureux car même de modestes augmentations de coûts peuvent affecter la capacité des résidents à payer. Les promoteurs peuvent avoir besoin d'une coordination avec le secteur public, de terrains à moindre coût ou d'un soutien au financement pour maintenir des loyers viables. Le segment peut créer une demande stable lorsque les logements sont proches des lieux de travail et des voies de transport. Il donne également aux propriétaires à long terme un rôle dans la réduction de l'écart entre les locations informelles et les logements gérés formellement. En conséquence, l'offre pour la main-d'œuvre devrait rester un domaine central d'expansion sur le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique.
Analyse géographique
Les Émirats arabes unis détenaient 32,80 % de la part du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique en 2025. Les 253 992 contrats de location de Dubaï au premier trimestre 2026 indiquent l'ampleur de l'activité locative formelle dans le pays. L'écosystème locatif du pays dispose d'une base de reporting public plus solide que beaucoup de ses homologues régionaux. Les résultats 2025 de Dubai Residential REIT ont également fourni aux investisseurs un bilan clair de l'occupation et du bénéfice net d'un portefeuille locatif stabilisé. Les Émirats arabes unis constituent donc un terrain d'essai important pour les véhicules formels de location résidentielle. La cotation du REIT de Dubai Holding en 2025 a montré qu'une plateforme de location résidentielle pouvait accéder à un marché public dans le CCG. À Abou Dhabi, le programme de logements abordables avec Aldar ajoute une source distincte d'offre locative axée sur la gamme intermédiaire à abordable. Ensemble, ces développements soutiennent une gamme plus large de logements locatifs gérés de manière professionnelle.
L'Arabie saoudite devrait enregistrer le CAGR géographique le plus élevé de 18,20 % jusqu'en 2031. Le pays a un besoin important de logements pouvant accueillir une main-d'œuvre croissante et mobile. Ses dispositions réglementaires à Riyad visent à créer une relation plus équilibrée entre propriétaires et locataires. Ces règles peuvent soutenir la stabilité de l'occupation, mais les propriétaires doivent tenir compte des restrictions sur les augmentations de loyer. Le potentiel de l'Arabie saoudite réside dans son échelle, ses communautés planifiées et la mobilité de sa main-d'œuvre. Le principal défi consiste à convertir cette demande en logements pouvant être gérés de manière cohérente sur une longue période. Les promoteurs qui conservent la propriété après l'achèvement peuvent contribuer à la base locative formelle du pays. Leur capacité à obtenir des rendements stables dépendra de l'emplacement, de la rigueur opérationnelle et de l'évolution des règles locales de location.
L'Afrique du Sud reste un marché locatif institutionnel important en Afrique, tandis que l'Égypte et le Kenya illustrent l'étendue de l'opportunité régionale. Des recherches d'Absa et du Centre pour le financement du logement abordable en Afrique ont identifié une base multifamiliale gérée significative en Afrique du Sud. Ses besoins en logement soutiennent la demande de formats locatifs abordables avec une gestion professionnelle. L'Égypte a un besoin croissant d'offre qui fonctionne en parallèle avec les programmes hypothécaires et de subventions. Le soutien de la Banque mondiale au financement inclusif du logement montre l'attention politique accordée aux ménages à faibles revenus. Le Kenya est plus tôt dans le cycle de formalisation, mais son développement peut élargir la base d'investisseurs régionaux au fil du temps. Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique ne se développera pas au même rythme dans chaque pays car les systèmes juridiques, les options de financement et les données opérationnelles diffèrent considérablement.
Paysage concurrentiel
Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique est modérément fragmenté. Les promoteurs liés aux gouvernements et les grands propriétaires ont une position solide dans le Golfe, tandis que l'Afrique du Sud dispose d'un groupe croissant d'opérateurs locatifs spécialisés. Dubai Residential REIT a établi une référence claire avec des résultats publics montrant un taux d'occupation moyen de 98,3 % et un bénéfice net de 349 millions USD pour 2025. Sa cotation en mai 2025 a créé une voie publique pour un portefeuille institutionnel de location résidentielle dans le Conseil de coopération du Golfe (CCG). Les grands propriétaires peuvent utiliser leurs bilans, leur accès aux terrains et leurs plateformes opérationnelles pour développer leur échelle. Les petits prestataires peuvent se démarquer en se concentrant sur la connaissance locale de la location, le service aux locataires et les formats abordables. La concurrence devrait se concentrer autant sur la qualité d'exécution que sur le nombre d'unités livrées.
L'accord d'Aldar avec le Département des municipalités et des transports d'Abou Dhabi est un mouvement stratégique majeur au Moyen-Orient et en Afrique, visant à exploiter le marché résidentiel. Le partenariat couvre 9 000 unités locatives d'ici 2029, Aldar étant responsable du développement, de la location et de la gestion. Ce modèle associe les objectifs du secteur public aux capacités de livraison et d'exploitation d'une entreprise privée. Il permet à l'entreprise de constituer un portefeuille à long terme tout en répondant à un besoin de logement défini. Dubai Holding a effectué un autre mouvement stratégique en cotant Dubai Residential REIT comme premier REIT pur-play axé sur la location résidentielle dans le Conseil de coopération du Golfe (CCG). Ces actions élèvent le niveau de divulgation, de gestion de portefeuille et d'accès aux capitaux. Elles peuvent également encourager d'autres promoteurs à conserver des actifs plutôt que de les céder par des ventes d'unités.
Les opérateurs sud-africains font face à un contexte concurrentiel différent, plus dépendant des conditions locales d'accessibilité et de financement. Les recherches du Centre pour le financement du logement abordable en Afrique indiquent une base locative gérée capable de soutenir la participation institutionnelle. Les entreprises capables d'opérer efficacement à des loyers accessibles peuvent trouver une demande durable, mais elles doivent gérer soigneusement la maintenance et les recouvrements. Les opportunités les plus attractives restent dans les marchés où l'offre locative formelle est rare par rapport au nombre de ménages actifs. La qualité des données distinguera les opérateurs capables d'approcher les prêteurs et les capitaux à long terme avec des prévisions crédibles. Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique a également besoin de partenariats locaux car un modèle qui fonctionne à Dubaï ne conviendra pas automatiquement au Caire, à Johannesburg ou à Nairobi. Le champ concurrentiel devrait rester diversifié plutôt que dominé par un petit groupe à l'échelle de l'ensemble de la région.
Leaders du secteur résidentiel locatif institutionnel au Moyen-Orient et en Afrique
Dubai Residential REIT
Aldar Properties PJSC
National Housing Company
ROSHN Group
Emaar Properties PJSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Dubai Holding Asset Management a posé la première pierre de Lantana Hills dans le parc scientifique de Dubaï, nommant Group Amana comme entrepreneur principal dans le cadre d'un accord de 185,2 millions USD, s'ajoutant au portefeuille de Dubai Residential REIT, selon Dubai Holding.
- Avril 2026 : Le DMT d'Abou Dhabi et Aldar Properties PJSC ont signé un partenariat pour développer 9 000 unités locatives abordables dans la ville de Mohamed Bin Zayed et Baniyas d'ici 2029, pour une valeur brute de développement de 762,4 millions USD, portant le pipeline de développement à conserver d'Aldar à 5,5 milliards USD, selon le Bureau des médias d'Abou Dhabi.
- Mars 2026 : ROSHN a signé un accord stratégique de 650 millions SAR (177 millions USD) avec Miskan pour développer des unités résidentielles au sein de la communauté Warefa à Riyad ; Miskan développe plus de 68 000 m² de terrain, dans le cadre du modèle plus large de partenariat avec le secteur privé de ROSHN pour développer la livraison résidentielle.


Périmètre du rapport sur le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique
| Locatif institutionnel multifamilial |
| Locatif institutionnel unifamilial / communautés locatives institutionnelles |
| Appartements locatifs à usage dédié |
| Maisons / maisons de ville locatives à usage dédié |
| Opérateur en interne |
| Opérateur tiers |
| Gestion hybride |
| Premium / Luxe |
| Marché intermédiaire |
| Logement abordable et pour la main-d'œuvre |
| Émirats arabes unis |
| Arabie saoudite |
| Afrique du Sud |
| Égypte |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Locatif institutionnel multifamilial |
| Locatif institutionnel unifamilial / communautés locatives institutionnelles | |
| Appartements locatifs à usage dédié | |
| Maisons / maisons de ville locatives à usage dédié | |
| Par modèle de gestion | Opérateur en interne |
| Opérateur tiers | |
| Gestion hybride | |
| Par segment de prix | Premium / Luxe |
| Marché intermédiaire | |
| Logement abordable et pour la main-d'œuvre | |
| Par pays | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique d'ici 2031 ?
Le marché résidentiel locatif institutionnel au Moyen-Orient et en Afrique devrait atteindre 2,42 milliards USD d'ici 2031, après une croissance de 1,24 milliard USD en 2026 à un CAGR de 14,31 %. La projection reflète le rôle croissant de l'offre locative formelle et gérée de manière professionnelle dans des systèmes de logement nationaux variés et des lieux d'emploi urbains.
Quel format locatif institutionnel détenait la plus grande part en 2025 ?
Le locatif institutionnel multifamilial était en tête avec une part de 42,60 % en 2025. Le format peut centraliser la location, la maintenance, la sécurité et les équipements pour les résidents, ce qui le rend bien adapté aux propriétaires institutionnels recherchant des procédures opérationnelles cohérentes, une supervision claire et des services prévisibles aux résidents dans un portefeuille concentré.
Quel modèle de gestion connaît la croissance la plus rapide dans la région ?
La gestion hybride devrait croître à un CAGR de 16,10 % jusqu'en 2031. Elle permet à un propriétaire de conserver le contrôle sur les décisions clés et les données des locataires tout en confiant des fonctions sélectionnées, telles que la gestion des installations ou le soutien à la location, à des prestataires spécialisés disposant d'une capacité de livraison locale.
Pourquoi le logement locatif pour la main-d'œuvre connaît-il une croissance rapide ?
Le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 16,50 % car de nombreux travailleurs ont besoin d'un logement formel à proximité des zones d'emploi et continuent de faire face à des obstacles à l'accession à la propriété. Une livraison viable dépend de la rigueur des coûts, de services locaux fiables, de structures de financement adaptées et de loyers restant accessibles au groupe de résidents ciblé.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Arabie saoudite devrait enregistrer le CAGR le plus élevé à 18,20 % jusqu'en 2031. Son opportunité est liée à la demande de logements, aux communautés planifiées et à la mobilité de la main-d'œuvre. Dans le même temps, les opérateurs doivent continuer à tenir compte des règles locales régissant les baux résidentiels, la tarification et le calendrier d'expansion du portefeuille.
Quel est le principal risque réglementaire pour les investisseurs locatifs ?
Les contrôles des loyers peuvent améliorer la stabilité des locataires et soutenir l'occupation, mais ils peuvent également limiter l'escalade des loyers et rendre les prévisions de revenus plus difficiles. Les investisseurs doivent évaluer le cadre réglementaire local, les coûts d'exploitation, la tarification initiale des baux et la capacité pratique à maintenir la qualité des services avant d'engager des capitaux à long terme.
Dernière mise à jour de la page le:



