
Tamanho e Participação do Mercado de Cargas de Microplásticos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.37 % |
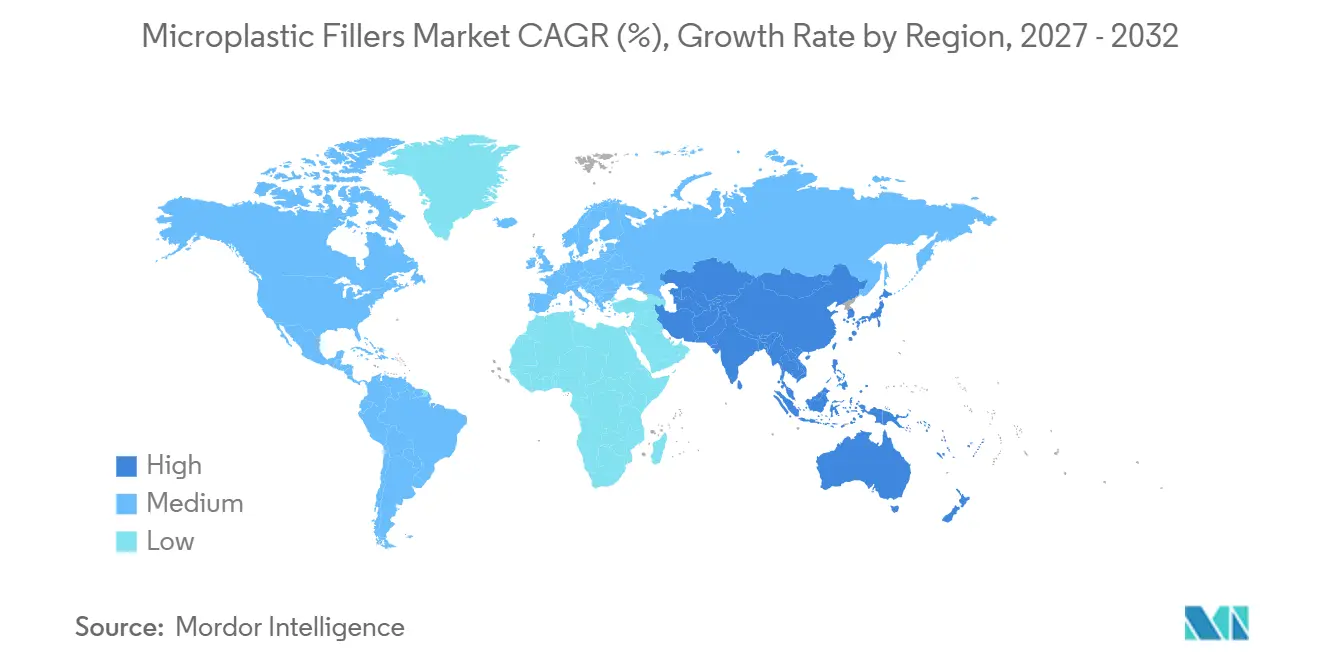
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
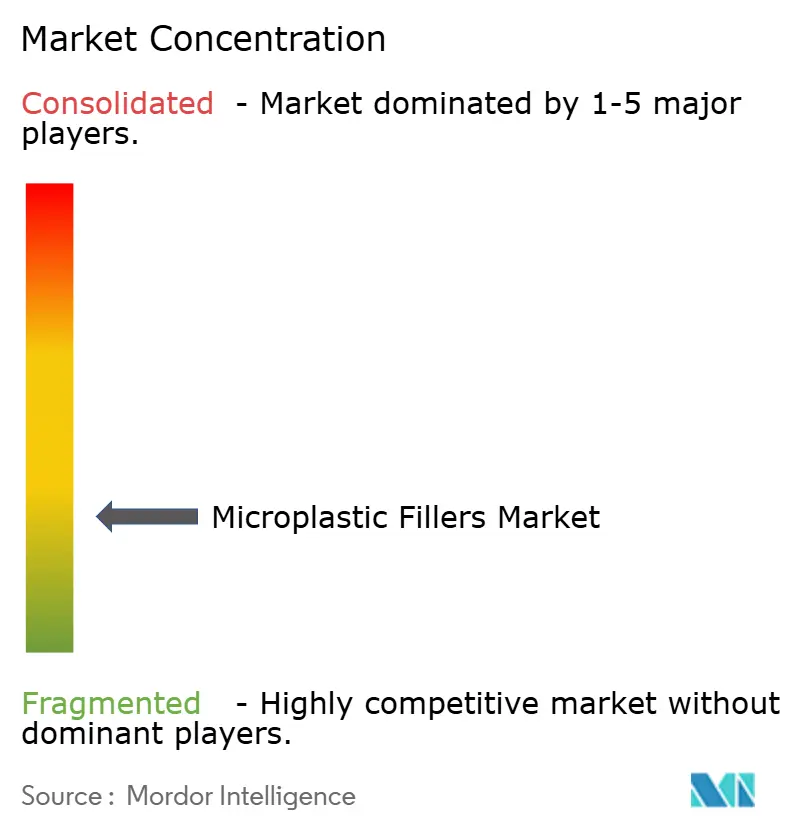
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cargas de Microplásticos por Mordor Intelligence
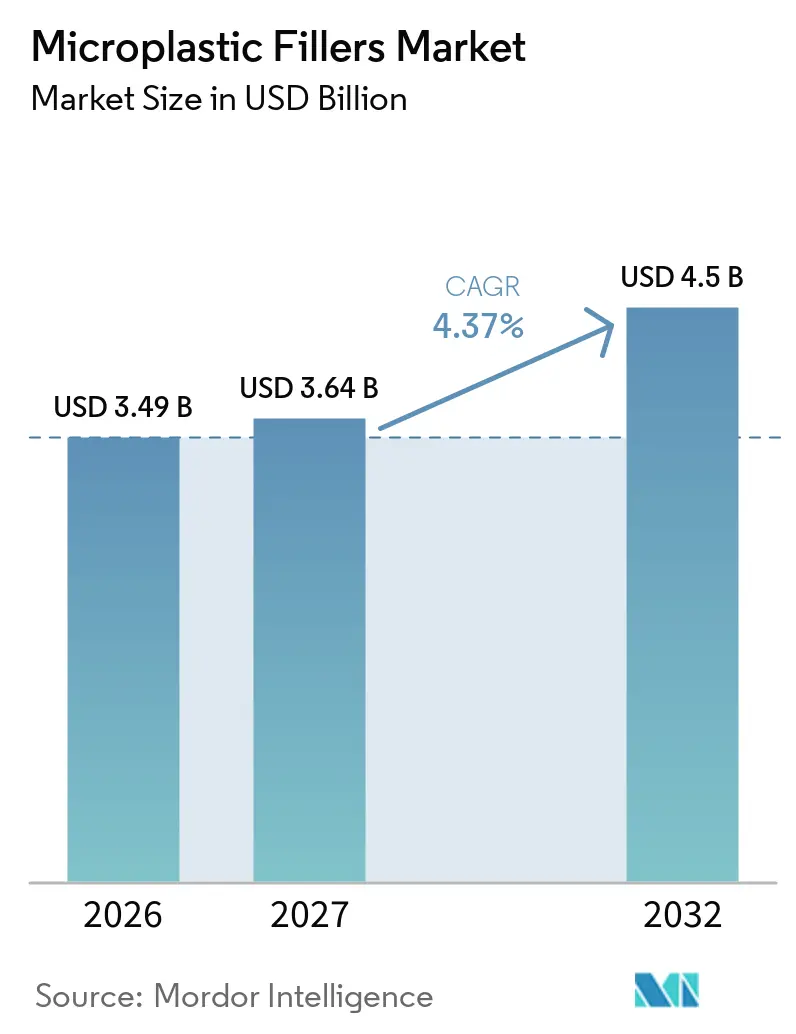
O tamanho do Mercado de Cargas de Microplásticos foi avaliado em 3,49 bilhões de USD em 2026 e estima-se que cresça de 3,64 bilhões de USD em 2027 para 4,50 bilhões de USD até 2032, a um CAGR de 4,37% durante o período de previsão (2027-2032). O mercado de cargas de microplásticos é sustentado pela demanda por componentes poliméricos mais leves, filmes de embalagem finos e materiais que permitem processamento previsível. Os graus de polietileno continuam relevantes devido à sua compatibilidade com equipamentos de composição estabelecidos e baixa absorção de umidade. Os produtores também estão respondendo à demanda por auxiliares de processamento isentos de substâncias per e polifluoroalquílicas (PFAS), aditivos para embalagens circulares e alternativas para aplicações cosméticas regulamentadas. As restrições regulatórias na Europa estão limitando o uso de partículas adicionadas intencionalmente, particularmente em produtos de cuidados pessoais. As flutuações nos preços das matérias-primas continuam a influenciar os custos, favorecendo fornecedores com acesso integrado a polímeros.
Principais Conclusões do Relatório
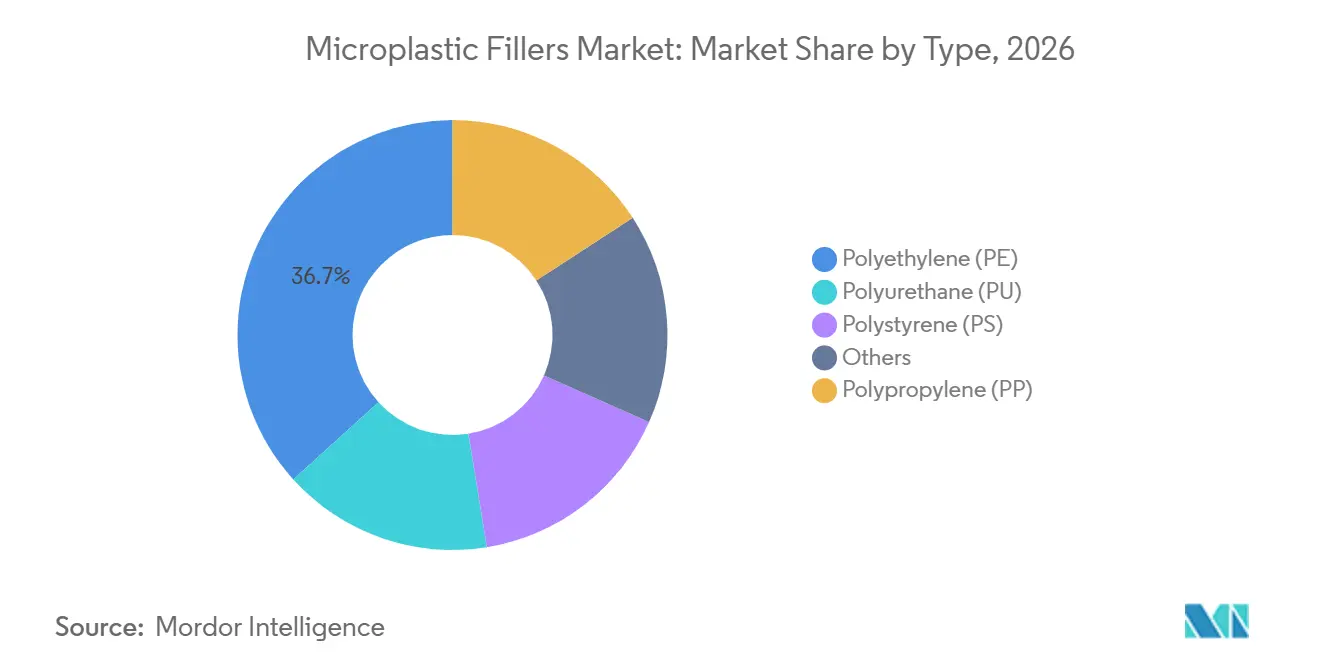
- Por tipo, o polietileno detinha 36,73% da participação de mercado em 2026 e prevê-se que cresça a um CAGR de 5,06% até 2032.
- Por forma, o pó representou 40,11% da participação de mercado em 2026 e projeta-se que se expanda a um CAGR de 5,21% até 2032.
- Por função, as cargas detinham 45,47% da participação de mercado em 2026, enquanto a modificação reológica tem previsão de registrar um CAGR de 5,47% até 2032.
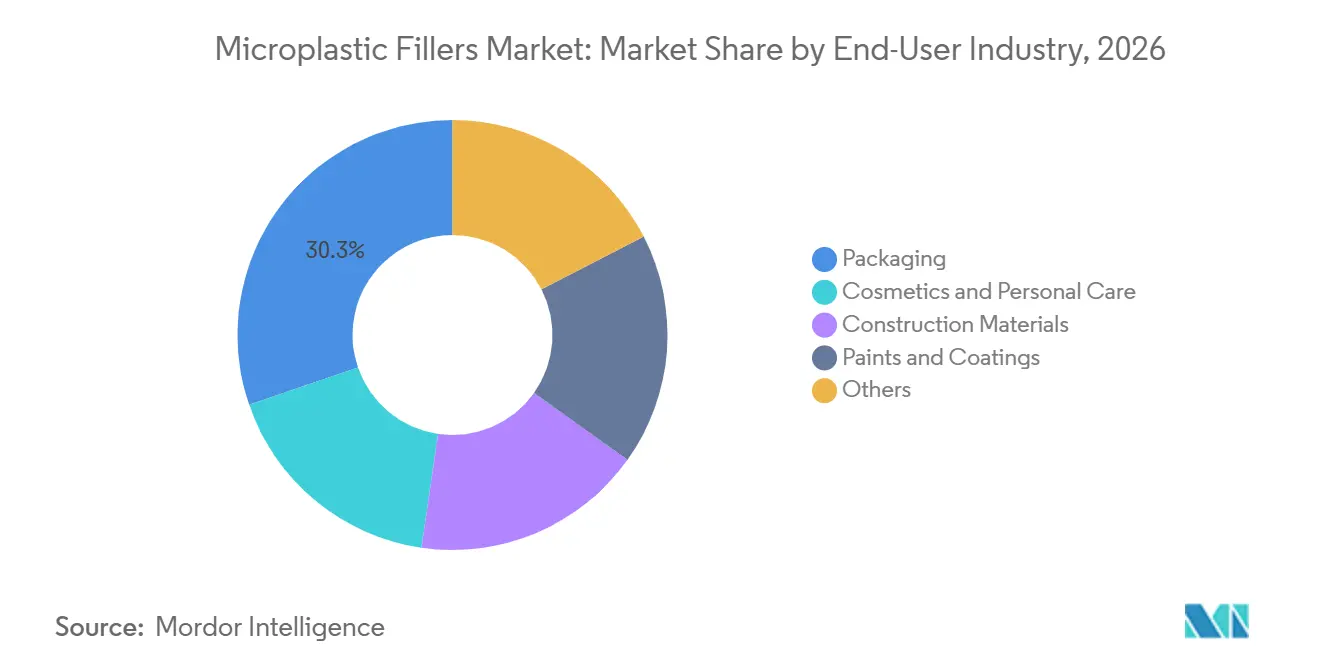
- Por indústria do usuário final, as embalagens representaram 30,26% da participação de mercado em 2026, enquanto cosméticos e cuidados pessoais têm previsão de crescer a um CAGR de 5,69% até 2032.
- Por geografia, a Ásia-Pacífico detinha 43,62% da participação de mercado em 2026 e projeta-se que cresça a um CAGR de 5,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso em Componentes Automotivos, de Veículos Elétricos (VE) e Industriais | +1.1% | Global, concentrado na Ásia-Pacífico, América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda de Embalagens por Desempenho de Barreira e Redução de Material | +1.0% | Global, com a Ásia-Pacífico como núcleo e expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Engenharia de Partículas Personalizável para Desempenho Específico por Aplicação | +0.6% | América do Norte e Europa, com adoção seletiva na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Eficiência de Custo e Processamento em Comparação com Cargas Convencionais | +0.8% | Global, mais forte na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Expansão de Revestimentos Especiais, Cosméticos e Formulações de Cuidados Pessoais | +0.5% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso em Componentes Automotivos, de Veículos Elétricos (VE) e Industriais
Cargas em pó de Polietileno de Alta Densidade (PEAD) e Polipropileno (PP) são cada vez mais utilizadas em componentes automotivos onde o menor peso deve ser equilibrado com a resistência ao impacto. As embalagens de baterias para veículos elétricos (VE), suportes estruturais e painéis inferiores de carroceria estão impulsionando a demanda por materiais que reduzam a massa dos componentes sem comprometer a integridade estrutural. Um estudo de 2025 constatou que o PEAD espumado contendo microesferas termicamente expansíveis alcançou uma redução de densidade de 5,75% enquanto mantinha a resistência à tração de 22,6 MPa sob condições otimizadas de moldagem por injeção. O mesmo estudo observou que uma redução de 10% no peso em ordem de marcha do veículo pode reduzir a distância de frenagem em 5%. Os programas de veículos definem as especificações de materiais no início do processo de design, o que confere aos fornecedores com suporte de engenharia de aplicação uma posição mais forte no Mercado de Cargas de Microplásticos. Essa demanda também se estende a equipamentos industriais e componentes moldados, onde o transporte e o uso de energia são considerações de custo de material.
Demanda de Embalagens por Desempenho de Barreira e Redução de Material
Os conversores de embalagens estão reduzindo a espessura dos filmes e adotando estruturas monomateriais, mantendo o desempenho de barreira contra oxigênio e umidade. Essas condições aumentam o valor dos graus de carga compatíveis com Polietileno (PE) que ajudam a preservar a rigidez em filmes mais finos. A Dow introduziu a resina INNATE TF 220 em junho de 2025 para filmes de polietileno com orientação bidirecional utilizados em embalagens flexíveis[1]. Este lançamento indica que as estruturas de embalagem à base de PE estão se tornando mais importantes para aplicações em alimentos e bens de consumo. O Mercado de Cargas de Microplásticos pode beneficiar os conversores que precisam de materiais que funcionem nas linhas de filmes de alta produção existentes. A demanda por embalagens é mais forte na Ásia-Pacífico, onde a atividade de comércio eletrônico e a produção doméstica de embalagens continuam a expandir a base de aplicações.
Engenharia de Partículas Personalizável para Desempenho Específico por Aplicação
A engenharia de partículas permite que os fornecedores ofereçam graus com distribuições de tamanho controladas, tratamentos de superfície e formatos de partículas. Microesferas ocas podem reduzir o peso em adesivos para construção, pós de polietileno (PE) com superfície modificada podem melhorar a molhabilidade em revestimentos à base de água, e graus de poliestireno (PS) de corte estreito podem suportar uma deposição de camadas mais uniforme em matérias-primas para manufatura aditiva. Uma pesquisa publicada em 2025 descreveu como o aprendizado de máquina pode encurtar o processo de triagem de aditivos plásticos com propriedades ambientais melhoradas. Uma triagem mais rápida pode reduzir o tempo necessário para validar graus de carga especializados para usos específicos. Isso favorece empresas que combinam produção de polímeros, engenharia de partículas e suporte de formulação.
Eficiência de Custo e Processamento em Comparação com Cargas Convencionais
As cargas de microplásticos, particularmente os pós de PE e PP, competem diretamente com cargas minerais como carbonato de cálcio, talco e wollastonita com base no custo entregue por unidade de desempenho. Elas continuam a ter vantagem em aplicações onde a sensibilidade à umidade, defeitos de superfície ou penalidades de densidade desqualificam as cargas minerais. Analistas petroquímicos da Nexant ECA observaram que os custos de poliolefinas derivadas de nafta caíram materialmente no primeiro semestre de 2025, à medida que o petróleo bruto recuou abaixo de 65 USD por barril, ampliando temporariamente a diferença de custo entre as cargas de microplásticos e as alternativas minerais nos mercados da Ásia-Pacífico sensíveis ao preço. A eficiência de processamento é uma consideração adicional: as micropartículas de PE se dispersam mais facilmente em sistemas de resina de baixa viscosidade e requerem mistura menos intensiva em energia do que as cargas minerais em forma de placa. Isso é diretamente relevante para linhas de composição eletrificadas onde o custo de energia é um fator de margem controlável.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições Regulatórias sobre Microplásticos Adicionados Intencionalmente | -1.2% | Europa, com expansão para a América do Norte, incluindo a Califórnia | Curto prazo (≤ 2 anos) |
| Persistência Ambiental e Liberação Durante o Uso e Descarte | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Volatilidade das Matérias-Primas Petrolíferas e Exposição da Cadeia de Suprimentos | -0.6% | Global, concentrado em produtores dependentes de importações na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Lacuna de Desempenho e Custo de Substitutos de Base Biológica e Biodegradáveis | -0.5% | Europa, América do Norte, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Regulatórias sobre Microplásticos Adicionados Intencionalmente
O Regulamento (UE) 2023/2055 é uma questão central de conformidade para os produtores de micropartículas de polímeros sintéticos adicionadas intencionalmente. A Comissão Europeia declara que a restrição introduz medidas graduais que abrangem vários grupos de produtos e usos. A Agência Europeia de Substâncias Químicas (ECHA) começou a aceitar relatórios sobre emissões de microplásticos em 2025, com as primeiras submissões anuais previstas para 31 de maio de 2026. Para cosméticos, as restrições se aplicam a produtos de enxágue a partir de outubro de 2027, produtos leave-on a partir de outubro de 2029 e produtos de maquiagem a partir de outubro de 2035. A Comissão Europeia estima que a restrição poderia evitar 500.000 toneladas de liberações de microplásticos ao longo de 20 anos, com um custo agregado de até 19 bilhões de EUR (~21,33 bilhões de USD). Esses requisitos reduzem o mercado europeu acessível de cuidados pessoais dentro do Mercado de Cargas de Microplásticos e aumentam as obrigações de relatório para fornecedores industriais.
Persistência Ambiental e Liberação Durante o Uso e Descarte
A persistência ambiental cria preocupações reputacionais e operacionais em cadeias de valor de polímeros voltadas ao consumidor. Um estudo de 2025 relatou que a identidade do polímero tem uma influência mais forte na fragmentação e na geração secundária de microplásticos do que as condições específicas de exposição à radiação UV. A pesquisa examinou o polipropileno (PP), o polietileno (PE) e o poliuretano termoplástico (TPU) e encontrou diferenças nas distribuições de tamanho de partícula sob intemperismo simulado. O Instituto Nacional de Estudos Ambientais do Japão relatou em 2025 que microplásticos derivados de pneus foram encontrados em 32 dos 36 locais de água doce e costeiros pesquisados em todo o país, com concentrações excedendo os níveis sem efeito previsto em 30 desses locais[2]. Embora as partículas derivadas de pneus não sejam cargas intencionais, essas descobertas aumentam o escrutínio sobre as emissões de partículas poliméricas e afetam a demanda por aplicações mais contidas e materiais substitutos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Polietileno Detém a Maior Participação e a Maior Taxa de CrescimentoO polietileno detinha 36,73% da participação do Mercado de Cargas de Microplásticos por tipo em 2026 e tem previsão de crescer a um CAGR de 5,06% até 2032. Isso reflete o uso do PE em vários formatos de produtos e usos finais. O PE é processado usando equipamentos padrão de processamento por fusão e tem baixa absorção de umidade. Os fornecedores oferecem graus de Polietileno de Baixa Densidade (PEBD), Polietileno Linear de Baixa Densidade (PELBD) e Polietileno de Alta Densidade (PEAD) para diferentes requisitos de rigidez, impacto e fluxo. Um estudo de PEAD de 2025 mostrou que o material modificado com microesferas poderia reduzir a densidade em mais de 5% enquanto mantinha a resistência à tração acima de 22 MPa.
O polipropileno é o próximo tipo significativo para aplicações de composição automotiva e industrial. O poliuretano é usado em formulações especiais de espuma e revestimento onde é necessária suavidade ou resistência à abrasão. O poliestireno e outros polímeros atendem a aplicações menores em eletrônicos de consumo, adesivos industriais e produtos moldados especializados. A Nouryon concluiu em 2025 uma expansão de capacidade para trietilalumínio em Jiaxing, China, dobrando a produção deste co-catalisador utilizado na polimerização de PE e PP. Este investimento apoia o foco contínuo a montante nas cadeias de suprimentos de poliolefinas e ajuda a manter a posição de custo do PE no Mercado de Cargas de Microplásticos.

Por Forma:
O Pó Lidera por Vantagens de Dispersão e ProcessamentoO pó representou 40,11% da participação do Mercado de Cargas de Microplásticos em 2026 e projeta-se que cresça a um CAGR de 5,21% até 2032. Sua maior relação superfície-volume favorece a dispersão da carga e a interação com a matriz. O pó pode ser utilizado em níveis de carregamento que mantêm o desempenho de processamento. Em operações de composição, os graus em pó podem reduzir a pressão na matriz e diminuir a fratura do fundido em comparação com alternativas peletizadas. Essas características são relevantes para linhas de filme soprado e moldagem por injeção que operam em alta produção.
As fibras servem como reforço estrutural em têxteis técnicos e não tecidos, onde a relação comprimento-diâmetro afeta o desempenho à tração. Outras formas incluem microesferas ocas e esferas porosas utilizadas em isolamento térmico, revestimentos especiais e aplicações de liberação controlada de fármacos. Os graus em pó historicamente proporcionaram deslizamento, opacidade e esfoliação em cosméticos e produtos de cuidados pessoais. As restrições europeias limitam algumas aplicações cosméticas, mas as aplicações de embalagens e industriais permanecem relevantes para o Mercado de Cargas de Microplásticos. Os requisitos de relatório e rotulagem podem adicionar custos administrativos em aplicações regulamentadas sem alterar o papel central do pó em aplicações de composição não regulamentadas.
Por Função:
As Cargas Lideraram a Demanda Enquanto a Modificação Reológica se ExpandeO segmento de função de cargas representou 45,47% da participação do Mercado de Cargas de Microplásticos em 2026. Possui a base de aplicação mais ampla, variando de compostos de construção focados em custo a peças automotivas que requerem desempenho mecânico. A modificação reológica tem previsão de crescer a um CAGR de 5,47% até 2032, a maior taxa entre as categorias funcionais. A demanda está ligada ao controle de fluxo em tintas à base de água, adesivos e revestimentos de alto teor de sólidos. Esses materiais são selecionados onde os espessantes convencionais causam névoa ou sensibilidade excessiva ao cisalhamento.
A Evonik lançou o TEGO Res 1100 em março de 2025, um copolímero de metacrilato que melhora a desintagem de filmes plásticos a 40°C. Esse tipo de aditivo reflete como os requisitos de circularidade e desempenho estão moldando o trabalho de formulação. As cargas de esfoliação estão sujeitas a restrições em produtos de cuidados pessoais de enxágue sob o marco regulatório da UE. Outras funções incluem encapsulamento de liberação controlada e compósitos de amortecimento de vibração em componentes automotivos. A diversidade funcional apoia uma mudança da extensão para aplicações que requerem um desempenho de material mais preciso.
Por Indústria do Usuário Final:
Embalagens Lideram Enquanto Cosméticos e Cuidados Pessoais Crescem Mais RápidoAs embalagens representaram 30,26% da participação do Mercado de Cargas de Microplásticos em 2026. As cargas de micropartículas de PE são utilizadas em filmes de barreira, embalagens flexíveis e recipientes rígidos em aplicações de consumo e industriais. Cosméticos e cuidados pessoais têm previsão de registrar um CAGR de 5,69% até 2032. O crescimento está concentrado na Ásia-Pacífico e no Oriente Médio, onde os prazos regulatórios diferem dos da Europa, e a demanda por produtos de beleza premium e cosméticos coloridos está se expandindo. Esse contraste entre a escala de embalagens e o crescimento da beleza dá aos fornecedores razões para manter graus distintos para usos regulamentados e não regulamentados.
Os materiais de construção fornecem uma demanda estável por polipropileno (PP) e poliuretano (PU) em selantes e compostos de isolamento. Tintas e revestimentos utilizam micropartículas para acabamentos texturizados, onde o tamanho das partículas pode afetar a rugosidade da superfície e a resistência à abrasão. Outros usos finais incluem encapsulantes para eletrônicos e matérias-primas para impressão 3D, que podem exigir distribuições de tamanho estreitas e alta esfericidade das partículas. A Daicel lançou o BELLOCEA BS7 em 2025 como um melhorador de textura cosmética biodegradável, refletindo a demanda por materiais alternativos em cuidados pessoais. O Mercado de Cargas de Microplásticos continua a depender da produção de embalagens, enquanto substitutos e reformulações moldam o desenvolvimento de produtos para aplicações de beleza.
Análise Geográfica
Mercado de Cargas de Microplásticos da APAC
A Ásia-Pacífico detinha 43,62% da participação no Mercado de Cargas de Microplásticos em 2026 e tem previsão de crescimento a um CAGR de 5,33% até 2032. A base de composição de polímeros da China no Delta do Rio Yangtze e no Delta do Rio das Pérolas sustenta a demanda nos setores de embalagens, automotivo e aplicações industriais. A OCDE relatou que o uso de plásticos na Ásia aumentou quase nove vezes desde o início dos anos 2000 e agora representa cerca de um terço do consumo global de plásticos. A Índia e o Sudeste Asiático contribuem para a demanda por meio da fabricação doméstica de embalagens. O Japão e a Coreia do Sul apoiam aplicações de precisão em eletrônicos e composição automotiva.
Mercado de Cargas de Microplásticos da América do Norte
A América do Norte é a segunda maior região no Mercado de Cargas de Microplásticos, impulsionada pelo uso de polímeros leves tanto em veículos convencionais quanto elétricos. A Covestro AG anunciou um investimento em 2026 para expandir a capacidade de composição de policarbonato em Hebron, Ohio, para aplicações automotivas, eletrônicas e de saúde. A LyondellBasell Industries Holdings B.V. aprovou uma expansão de 400.000 toneladas métricas por ano de propileno em Channelview, Texas, em 2025, com início de operação previsto para o final de 2028. Esses investimentos fortalecem a disponibilidade regional de materiais utilizados em composição especializada. A ação regulatória sobre microesferas cosméticas continua a direcionar o trabalho de formulação para alternativas conformes.
Mercado de Cargas de Microplásticos da EMEA e América do Sul
A Europa enfrenta a maior pressão regulatória no Mercado de Cargas de Microplásticos. O sistema de relatórios da Agência Europeia de Produtos Químicos (ECHA) exige submissões anuais de emissões de microplásticos a partir de 2026. O Parlamento Europeu e o Conselho chegaram a um acordo em abril de 2025 sobre medidas de perda de pellets, incluindo requisitos de certificação para operadores de maior porte. A Europa continua a sustentar a demanda por revestimentos especializados, composição médica e aplicações de interiores automotivos. A América do Sul, o Oriente Médio e a África representam mercados menores, apoiados pelos setores de embalagens e filmes agrícolas do Brasil, pela expansão de infraestrutura, pela demanda por bens de consumo e pelos polos de produção de poliolefinas do Golfo.
Cenário Competitivo
O mercado de cargas de microplásticos é fragmentado. Dow, LyondellBasell, ExxonMobil, BASF e INEOS detêm posições integradas na produção de PE e PP. Sua escala e acesso a matérias-primas proporcionam uma vantagem de custo para graus de alto volume. Evonik, Clariant e Honeywell competem por meio de formulação, auxiliares de processamento e suporte de aplicação. Como resultado, os grandes produtores focam na confiabilidade do fornecimento e na escala, enquanto as empresas especializadas enfatizam a diferenciação de desempenho para apoiar aplicações de maior valor.
A conformidade regulatória está se tornando central para as estratégias competitivas no mercado de cargas de microplásticos. Em setembro de 2025, a Dow lançou o DOWSIL 5-1050 Auxiliar de Processamento de Polímeros como alternativa aos auxiliares de processamento à base de fluoropolímeros para embalagens de filmes, declarando que atende aos requisitos do Código de Regulamentações Federais (CFR) 21 da FDA, seção 174.5, e aos requisitos de contato com alimentos da UE 10/2011. Em fevereiro de 2025, a Evonik introduziu a série Purocel para ajudar a preparar o óleo de pirólise de resíduos plásticos para uso em craqueadores a vapor. Também em 2025, a LyondellBasell investiu em seu Centro de Inovação de Frankfurt para desenvolver capacidades de triagem, descontaminação e composição de recicláveis de poliolefinas pós-consumo. Esses desenvolvimentos vinculam a inovação de produtos com a reciclabilidade e os requisitos de conformidade dos clientes.
Oportunidades permanecem na engenharia de partículas de precisão para manufatura aditiva, revestimentos especiais e compostos poliméricos avançados. A esfericidade controlada e as distribuições de tamanho estreitas podem diferenciar um grau onde as margens de composição padrão são limitadas. Os revestimentos à base de água da Ásia-Pacífico também apresentam demanda por modificadores reológicos de polímeros sintéticos que atendam aos requisitos locais de formulação e conformidade. O cenário competitivo permanece amplo porque os requisitos de uso final variam entre polímeros, formas de partículas e regiões. As micropartículas convencionais de PE e PP mantêm uma vantagem de custo em aplicações de grande escala, mesmo quando os fornecedores investem em alternativas de base biológica e biodegradáveis. O mercado de cargas de microplásticos combina fornecimento de commodities de alto volume com desenvolvimento de aplicações especializadas e recompensa os fornecedores que conseguem entregar fornecimento consistente de material e suporte de formulação direcionado.
Líderes da Indústria de Cargas de Microplásticos
-
CLARIANT
-
Dow
-
BASF
-
Eastman Chemical Company
-
Covestro AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cargas de Microplásticos Empresas cobertas neste relatório
- BASF
- CLARIANT
- Covestro AG
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Honeywell International Inc.
- Huntsman International LLC
- INEOS
- Lamberti S.p.A.
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- Nouryon
Desenvolvimentos industriais recentes em Mercado de Cargas de Microplásticos
- Outubro de 2025: A Nouryon concluiu uma expansão de capacidade para alquilas metálicas (trietilalumínio) em sua unidade de Jiaxing, China, dobrando sua capacidade de produção deste co-catalisador de polimerização de PE/PP utilizado na fabricação de cargas de microplásticos. A empresa também anunciou que a produção de metilaluminoxano modificado (MMAO) para elastômeros de poliolefinas terá início no mesmo local em 2027. Um centro de inovação em peróxidos orgânicos em Tianjin está programado para abrir em 2026 para atender clientes locais.
- Setembro de 2025: A LyondellBasell investiu em novas capacidades de P&D em seu Centro de Inovação de Frankfurt, instalando um classificador de flocos, sistemas de descontaminação, extrusão, desgaseificação a jusante e unidades de purificação. Essas adições têm como objetivo desenvolver tecnologias de triagem, descontaminação e composição para recicláveis de poliolefinas pós-consumo, incluindo cargas de microplásticos, em condições próximas às industriais.
Escopo do Relatório Global do Mercado de Cargas de Microplásticos
As cargas de microplásticos são pequenas partículas de polímeros sintéticos, engenheiradas ou fragmentadas (5 milímetros ou menores), adicionadas a formulações comerciais e industriais para modificar propriedades físicas como textura, fluxo, peso, viscosidade ou durabilidade. Essas partículas são utilizadas em uma variedade de indústrias, incluindo cuidados pessoais, tintas e revestimentos, plásticos, borracha e construção, onde desempenham funções funcionais como melhorar a consistência do produto, reduzir os custos de material e aprimorar o desempenho mecânico.
O mercado de cargas de microplásticos é segmentado por tipo, forma, função, indústria do usuário final e geografia. Por tipo, o mercado é segmentado em polietileno (PE), polipropileno (PP), poliuretano (PU), poliestireno (PS) e outros. Por forma, o mercado é segmentado em pó, fibras e outros. Por função, o mercado é segmentado em cargas, modificação reológica, esfoliação e outros. Por indústria do usuário final, o mercado é segmentado em embalagens, cosméticos e cuidados pessoais, materiais de construção, tintas e revestimentos e outros. O relatório também abrange tamanhos de mercado e previsões para as cargas de microplásticos globais em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Polietileno (PE) |
| Polipropileno (PP) |
| Poliuretano (PU) |
| Poliestireno (PS) |
| Outros |
| Pó |
| Fibras |
| Outros |
| Cargas |
| Modificação Reológica |
| Esfoliação |
| Outros |
| Embalagens |
| Cosméticos e Cuidados Pessoais |
| Materiais de Construção |
| Tintas e Revestimentos |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Polietileno (PE) | |
| Polipropileno (PP) | ||
| Poliuretano (PU) | ||
| Poliestireno (PS) | ||
| Outros | ||
| Por Forma | Pó | |
| Fibras | ||
| Outros | ||
| Por Função | Cargas | |
| Modificação Reológica | ||
| Esfoliação | ||
| Outros | ||
| Por Indústria do Usuário Final | Embalagens | |
| Cosméticos e Cuidados Pessoais | ||
| Materiais de Construção | ||
| Tintas e Revestimentos | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Cargas de Microplásticos?
O tamanho do Mercado de Cargas de Microplásticos foi avaliado em 3,49 bilhões de USD em 2026 e estima-se que cresça de 3,64 bilhões de USD em 2027 para 4,50 bilhões de USD até 2032, a um CAGR de 4,37% durante o período de previsão (2027-2032).
Por que o pó é a forma líder para cargas de microplásticos?
O pó detinha uma participação de 40,11% em 2026 porque favorece a dispersão e o processamento em linhas de composição de alta produção, filme soprado e moldagem por injeção.
Qual aplicação do usuário final tem a maior participação?
As embalagens detinham uma participação de 30,26% em 2026, sustentadas pelo uso em filmes de barreira, embalagens flexíveis e recipientes rígidos.
Qual região está crescendo mais rapidamente para cargas de microplásticos?
A Ásia-Pacífico detinha uma participação de 43,62% em 2026 e projeta-se que cresça a um CAGR de 5,33% até 2032.