
Taille et part du marché des charges microplastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.64 Milliards de dollars |
| Taille du Marché (2032) | 4.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.37 % |
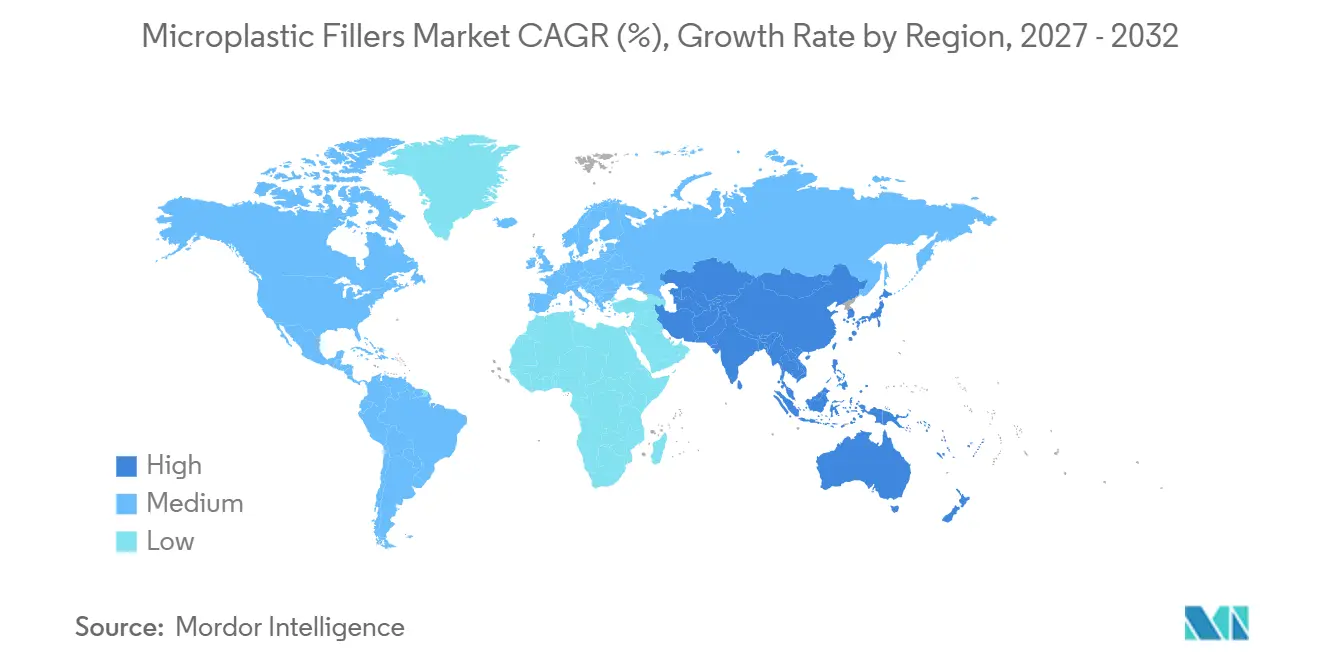
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
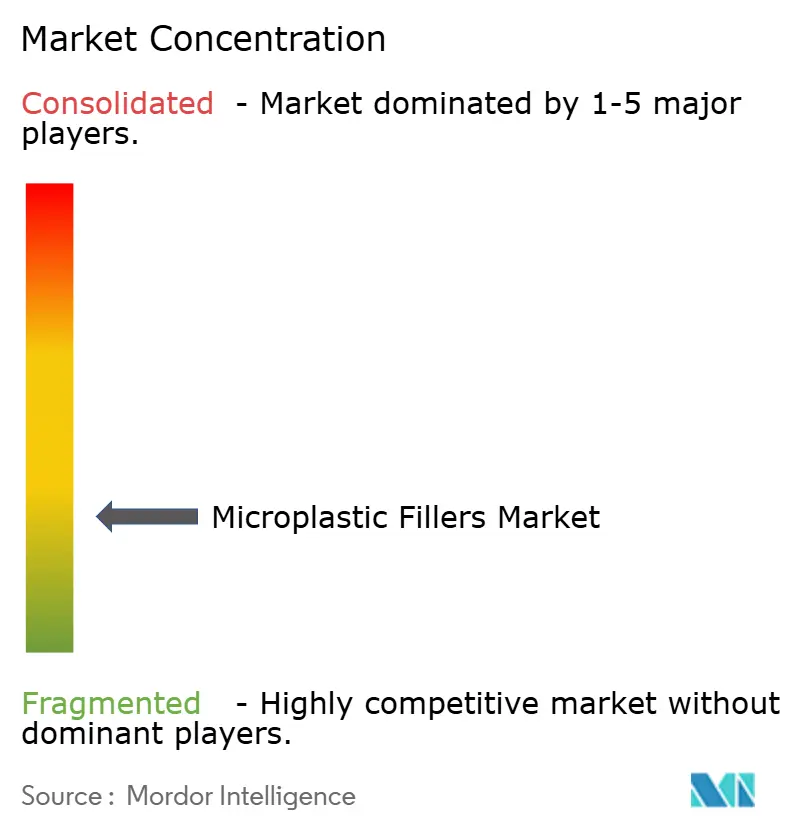
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des charges microplastiques par Mordor Intelligence
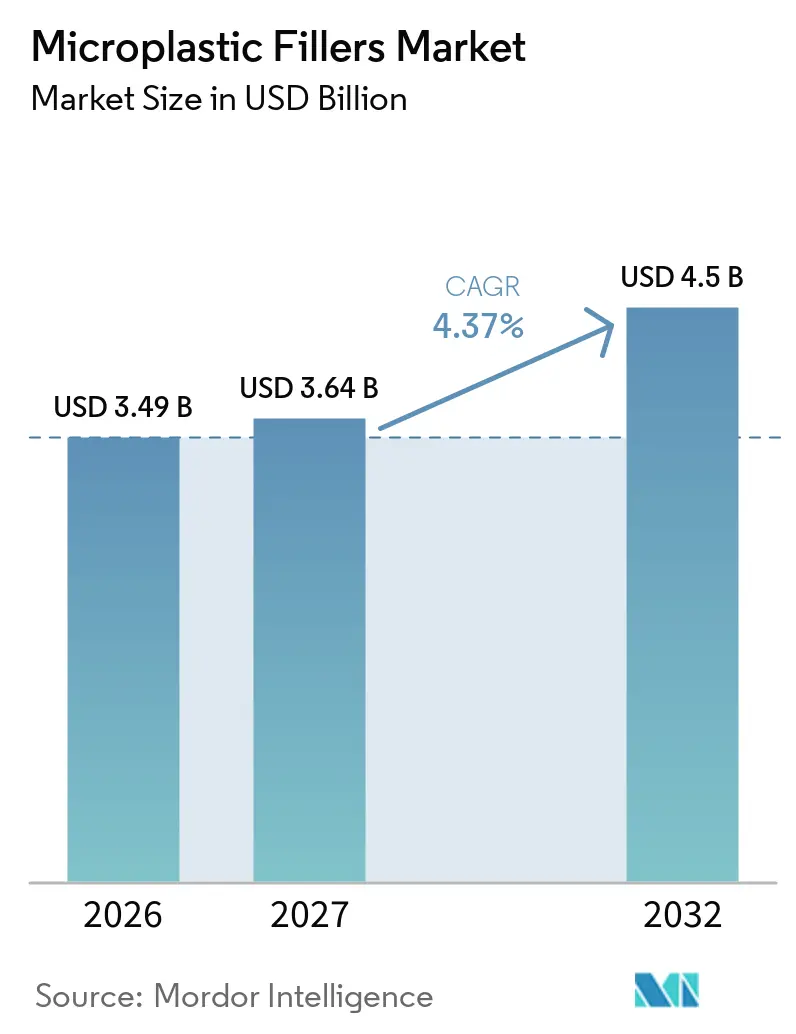
La taille du marché des charges microplastiques était évaluée à 3,49 milliards USD en 2026 et devrait croître de 3,64 milliards USD en 2027 à 4,50 milliards USD d'ici 2032, à un CAGR de 4,37 % au cours de la période de prévision (2027-2032). Le marché des charges microplastiques est soutenu par la demande de composants polymères plus légers, de films d'emballage minces et de matériaux permettant un traitement prévisible. Les grades de polyéthylène restent pertinents en raison de leur compatibilité avec les équipements de compoundage établis et de leur faible absorption d'humidité. Les producteurs répondent également à la demande d'auxiliaires de traitement sans substances per- et polyfluoroalkylées (PFAS), d'additifs d'emballage circulaires et d'alternatives pour les applications cosmétiques réglementées. Les restrictions réglementaires en Europe limitent l'utilisation de particules intentionnellement ajoutées, notamment dans les produits de soins personnels. Les fluctuations des prix des matières premières continuent d'influencer les coûts, favorisant les fournisseurs disposant d'un accès intégré aux polymères.
Points clés du rapport
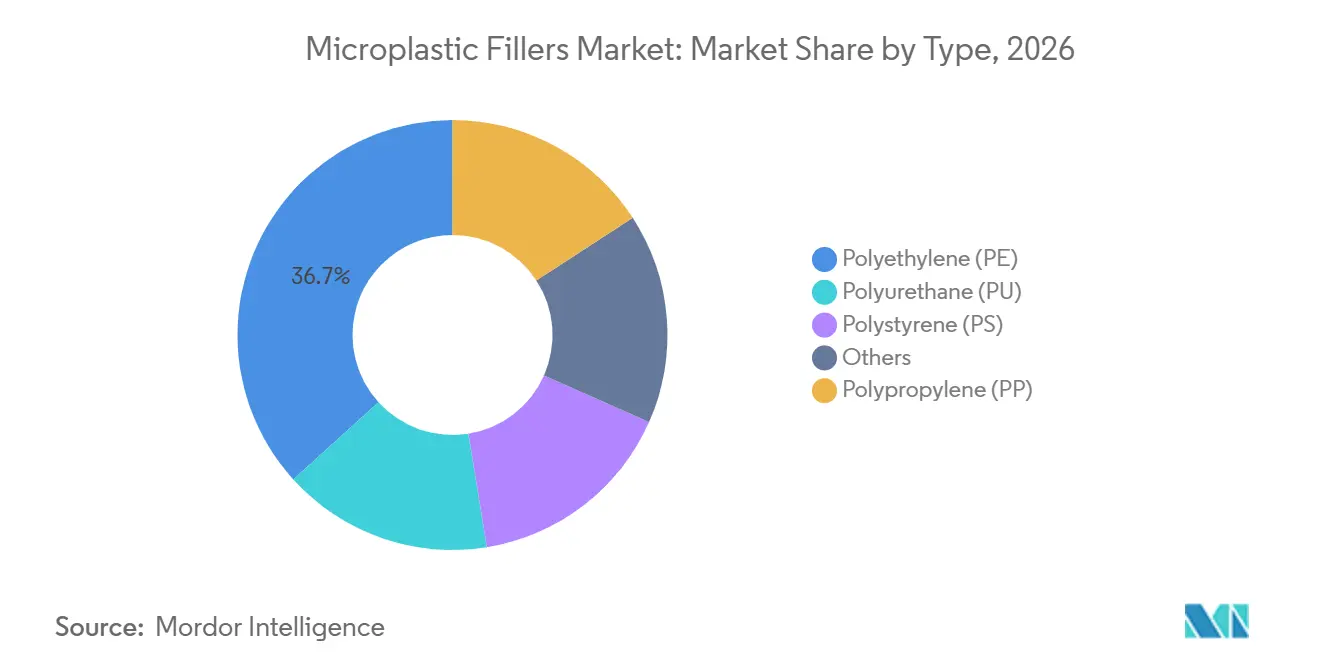
- Par type, le polyéthylène détenait 36,73 % de la part de marché en 2026 et devrait croître à un CAGR de 5,06 % jusqu'en 2032.
- Par forme, la poudre représentait 40,11 % de la part de marché en 2026 et devrait se développer à un CAGR de 5,21 % jusqu'en 2032.
- Par fonction, les charges détenaient 45,47 % de la part de marché en 2026, tandis que la modification rhéologique devrait enregistrer un CAGR de 5,47 % jusqu'en 2032.
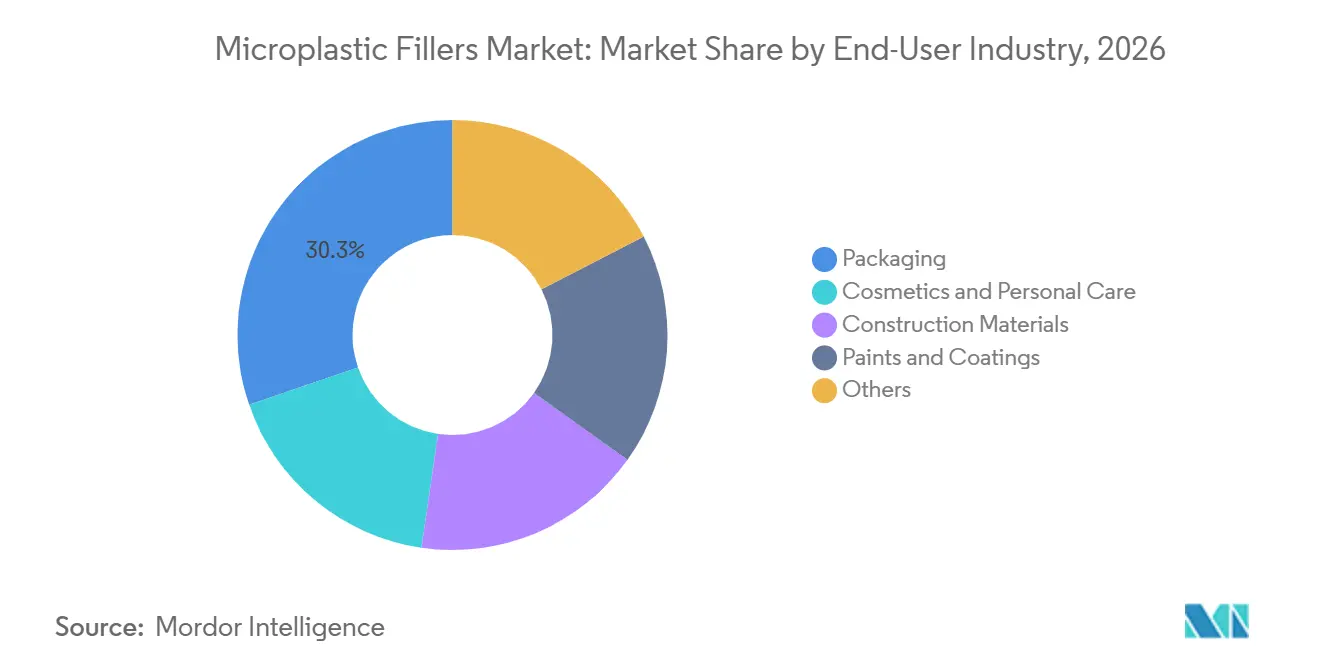
- Par secteur d'utilisation finale, l'emballage représentait 30,26 % de la part de marché en 2026, tandis que les cosmétiques et les soins personnels devraient croître à un CAGR de 5,69 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 43,62 % de la part de marché en 2026 et devrait croître à un CAGR de 5,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des composants automobiles, de véhicules électriques (VE) et industriels | +1.1% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande d'emballage pour les performances de barrière et la réduction des matériaux | +1.0% | Mondial, avec l'Asie-Pacifique comme cœur et des retombées vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Ingénierie de particules personnalisables pour des performances spécifiques aux applications | +0.6% | Amérique du Nord et Europe, avec une adoption sélective en Asie-Pacifique | Long terme (≥ 4 ans) |
| Efficacité des coûts et du traitement par rapport aux charges conventionnelles | +0.8% | Mondial, plus fort en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des revêtements de spécialité, des cosmétiques et des formulations de soins personnels | +0.5% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des composants automobiles, de véhicules électriques (VE) et industriels
Les charges en poudre de polyéthylène haute densité (PEHD) et de polypropylène (PP) sont de plus en plus utilisées dans les composants automobiles où un poids plus faible doit être équilibré avec la résistance aux chocs. L'emballage des batteries de véhicules électriques (VE), les supports structurels et les panneaux de soubassement stimulent la demande de matériaux qui réduisent la masse des composants sans compromettre l'intégrité structurelle. Une étude de 2025 a révélé que le PEHD expansé contenant des microsphères thermiquement expansibles a atteint une réduction de densité de 5,75 % tout en conservant une résistance à la traction de 22,6 MPa dans des conditions de moulage par injection optimisées. La même étude a noté qu'une réduction de 10 % du poids à vide d'un véhicule peut réduire la distance de freinage de 5 %. Les programmes de véhicules définissent les spécifications des matériaux tôt dans le processus de conception, ce qui confère aux fournisseurs disposant d'un support d'ingénierie d'application une position plus solide sur le marché des charges microplastiques. Cette demande s'étend également aux équipements industriels et aux composants moulés, où le transport et la consommation d'énergie sont des facteurs de coût des matériaux.
Demande d'emballage pour les performances de barrière et la réduction des matériaux
Les transformateurs d'emballages réduisent l'épaisseur des films et adoptent des structures mono-matériaux tout en maintenant les performances de barrière à l'oxygène et à l'humidité. Ces conditions augmentent la valeur des grades de charges compatibles avec le polyéthylène (PE) qui contribuent à préserver la rigidité dans les films plus minces. Dow a lancé la résine INNATE TF 220 en juin 2025 pour les films de polyéthylène à orientation biaxiale utilisés dans l'emballage flexible[1]. Ce lancement indique que les structures d'emballage à base de PE deviennent plus importantes pour les applications alimentaires et de biens de consommation. Le marché des charges microplastiques peut bénéficier aux transformateurs qui ont besoin de matériaux fonctionnant sur des lignes de films à haut rendement existantes. La demande d'emballage est la plus forte en Asie-Pacifique, où l'activité du commerce électronique et la production nationale d'emballages continuent d'élargir la base d'applications.
Ingénierie de particules personnalisables pour des performances spécifiques aux applications
L'ingénierie des particules permet aux fournisseurs de proposer des grades avec des distributions granulométriques contrôlées, des traitements de surface et des formes de particules. Les microsphères creuses peuvent réduire le poids dans les adhésifs de construction, les poudres de polyéthylène (PE) à surface modifiée peuvent améliorer le mouillage dans les revêtements à base d'eau, et les grades de polystyrène (PS) à coupe étroite peuvent favoriser un dépôt de couche plus uniforme dans les matières premières de fabrication additive. Des recherches publiées en 2025 ont décrit comment l'apprentissage automatique peut raccourcir le processus de criblage des additifs plastiques aux propriétés environnementales améliorées. Un criblage plus rapide peut réduire le temps nécessaire pour valider des grades de charges spécialisées pour des utilisations spécifiques. Cela favorise les entreprises qui combinent la production de polymères, l'ingénierie des particules et le support de formulation.
Efficacité des coûts et du traitement par rapport aux charges conventionnelles
Les charges microplastiques, notamment les poudres de PE et de PP, sont en concurrence directe avec les charges minérales telles que le carbonate de calcium, le talc et la wollastonite sur la base du coût livré par unité de performance. Elles continuent de présenter un avantage dans les applications où la sensibilité à l'humidité, les défauts de surface ou les pénalités de densité disqualifient les charges minérales. Les analystes pétrochimiques de Nexant ECA ont noté que les coûts des polyoléfines dérivées du naphta ont chuté de manière significative au premier semestre 2025, alors que le pétrole brut est retombé en dessous de 65 USD par baril, élargissant temporairement l'écart de coût entre les charges microplastiques et les alternatives minérales sur les marchés d'Asie-Pacifique sensibles aux prix. L'efficacité du traitement est une considération supplémentaire : les microparticules de PE se dispersent plus facilement dans les systèmes de résine à faible viscosité et nécessitent un mélange moins énergivore que les charges minérales en forme de plaquettes. Cela est directement pertinent pour les lignes de compoundage électrifiées où le coût de l'énergie est un facteur de marge contrôlable.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions réglementaires sur les microplastiques intentionnellement ajoutés | -1.2% | Europe, avec des retombées en Amérique du Nord, notamment en Californie | Court terme (≤ 2 ans) |
| Persistance environnementale et rejet lors de l'utilisation et de l'élimination | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Volatilité des matières premières pétrolières et exposition de la chaîne d'approvisionnement | -0.6% | Mondial, concentré chez les producteurs importateurs dépendants d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Écart de performance et de coût des substituts biosourcés et biodégradables | -0.5% | Europe, Amérique du Nord, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions réglementaires sur les microplastiques intentionnellement ajoutés
Le règlement (UE) 2023/2055 est un enjeu central de conformité pour les producteurs de microparticules polymères synthétiques intentionnellement ajoutées. La Commission européenne indique que la restriction introduit des mesures progressives couvrant plusieurs groupes de produits et utilisations. L'Agence européenne des produits chimiques (ECHA) a commencé à accepter les rapports sur les émissions de microplastiques en 2025, les premières soumissions annuelles étant dues avant le 31 mai 2026. Pour les cosmétiques, les restrictions s'appliquent aux produits à rincer à partir d'octobre 2027, aux produits sans rinçage à partir d'octobre 2029 et aux produits de maquillage à partir d'octobre 2035. La Commission européenne estime que la restriction pourrait prévenir 500 000 tonnes de rejets de microplastiques sur 20 ans, avec un coût global pouvant atteindre 19 milliards EUR (~21,33 milliards USD). Ces exigences réduisent le marché européen accessible des soins personnels au sein du marché des charges microplastiques et augmentent les obligations de déclaration pour les fournisseurs industriels.
Persistance environnementale et rejet lors de l'utilisation et de l'élimination
La persistance environnementale crée des préoccupations en matière de réputation et d'exploitation dans les chaînes de valeur des polymères orientées vers les consommateurs. Une étude de 2025 a rapporté que l'identité du polymère a une influence plus forte sur la fragmentation et la génération secondaire de microplastiques que les conditions spécifiques d'exposition aux UV. La recherche a examiné le polypropylène (PP), le polyéthylène (PE) et le polyuréthane thermoplastique (TPU) et a trouvé des différences dans les distributions granulométriques sous vieillissement simulé. L'Institut national des études environnementales du Japon a rapporté en 2025 que des microplastiques dérivés des pneus ont été trouvés dans 32 des 36 sites d'eau douce et côtiers étudiés à l'échelle nationale, avec des concentrations dépassant les niveaux sans effet prévisible dans 30 de ces sites[2]. Bien que les particules dérivées des pneus ne soient pas des charges intentionnelles, ces résultats accroissent le contrôle des émissions de particules polymères et affectent la demande pour des applications plus confinées et des matériaux de substitution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le polyéthylène détient la plus grande part et le taux de croissance le plus élevéLe polyéthylène détenait 36,73 % de la part du marché des charges microplastiques par type en 2026 et devrait croître à un CAGR de 5,06 % jusqu'en 2032. Cela reflète l'utilisation du PE dans plusieurs formats de produits et utilisations finales. Le PE est traité à l'aide d'équipements de traitement par fusion standard et présente une faible absorption d'humidité. Les fournisseurs proposent des grades de polyéthylène basse densité (PEBD), de polyéthylène basse densité linéaire (PEBDL) et de polyéthylène haute densité (PEHD) pour différentes exigences de rigidité, de résistance aux chocs et d'écoulement. Une étude PEHD de 2025 a montré que le matériau modifié par microsphères pouvait réduire la densité de plus de 5 % tout en maintenant une résistance à la traction supérieure à 22 MPa.
Le polypropylène est le type suivant le plus important pour les applications de compoundage automobile et industriel. Le polyuréthane est utilisé dans les formulations de mousses et de revêtements de spécialité où la douceur ou la résistance à l'abrasion est requise. Le polystyrène et d'autres polymères servent des applications plus restreintes dans l'électronique grand public, les adhésifs industriels et les produits moulés spécialisés. Nouryon a achevé en 2025 une expansion de capacité pour le triéthylaluminium à Jiaxing, en Chine, doublant la production de ce co-catalyseur utilisé dans la polymérisation du PE et du PP. Cet investissement soutient la concentration continue en amont sur les chaînes d'approvisionnement en polyoléfines et contribue à maintenir la position de coût du PE sur le marché des charges microplastiques.

Par forme :
la poudre est en tête grâce à ses avantages en matière de dispersion et de traitementLa poudre représentait 40,11 % de la part du marché des charges microplastiques en 2026 et devrait croître à un CAGR de 5,21 % jusqu'en 2032. Son rapport surface/volume plus élevé favorise la dispersion des charges et l'interaction avec la matrice. La poudre peut être utilisée à des niveaux de charge qui maintiennent les performances de traitement. Dans les opérations de compoundage, les grades en poudre peuvent réduire la pression en filière et diminuer la fracture du fondu par rapport aux alternatives sous forme de granulés. Ces caractéristiques sont pertinentes pour les lignes de films soufflés et de moulage par injection fonctionnant à haut rendement.
Les fibres servent de renforcement structurel dans les textiles techniques et les non-tissés, où le rapport longueur/diamètre affecte les performances en traction. Les autres formes comprennent les microsphères creuses et les billes poreuses utilisées dans l'isolation thermique, les revêtements de spécialité et les applications de délivrance de médicaments. Les grades en poudre ont historiquement fourni des propriétés de glissement, d'opacité et d'exfoliation dans les cosmétiques et les produits de soins personnels. Les restrictions européennes limitent certaines applications cosmétiques, mais les applications d'emballage et industrielles restent pertinentes pour le marché des charges microplastiques. Les exigences en matière de déclaration et d'étiquetage peuvent ajouter des coûts administratifs dans les applications réglementées sans modifier le rôle central de la poudre dans les applications de compoundage non réglementées.
Par fonction :
les charges ont dominé la demande tandis que la modification rhéologique se développeLe segment des charges représentait 45,47 % de la part du marché des charges microplastiques en 2026. Il dispose de la base d'applications la plus large, allant des composés de construction axés sur les coûts aux pièces automobiles nécessitant des performances mécaniques. La modification rhéologique devrait croître à un CAGR de 5,47 % jusqu'en 2032, le taux le plus élevé parmi les catégories fonctionnelles. La demande est liée au contrôle de l'écoulement dans les peintures à base d'eau, les adhésifs et les revêtements à haute teneur en solides. Ces matériaux sont sélectionnés lorsque les épaississants conventionnels provoquent un voile ou une sensibilité excessive au cisaillement.
Evonik a lancé TEGO Res 1100 en mars 2025, un copolymère méthacrylate qui améliore le désencrage des films plastiques à 40 °C. Ce type d'additif reflète la manière dont les exigences de circularité et de performance façonnent les travaux de formulation. Les charges d'exfoliation sont soumises à des restrictions dans les produits de soins personnels à rincer dans le cadre réglementaire de l'UE. Les autres fonctions comprennent l'encapsulation à libération contrôlée et les composites d'amortissement des vibrations dans les composants automobiles. La diversité fonctionnelle soutient un passage de l'extension vers des applications nécessitant des performances matérielles plus précises.
Par secteur d'utilisation finale :
l'emballage est en tête tandis que les cosmétiques et les soins personnels croissent plus viteL'emballage représentait 30,26 % de la part du marché des charges microplastiques en 2026. Les charges en microparticules de PE sont utilisées dans les films barrières, les pochettes souples et les contenants rigides pour les applications grand public et industrielles. Les cosmétiques et les soins personnels devraient enregistrer un CAGR de 5,69 % jusqu'en 2032. La croissance est concentrée en Asie-Pacifique et au Moyen-Orient, où les calendriers réglementaires diffèrent de ceux de l'Europe, et où la demande de soins de la peau haut de gamme et de cosmétiques de couleur est en expansion. Ce contraste entre l'échelle de l'emballage et la croissance de la beauté donne aux fournisseurs des raisons de maintenir des grades distincts pour les utilisations réglementées et non réglementées.
Les matériaux de construction fournissent une demande stable pour le polypropylène (PP) et le polyuréthane (PU) dans les mastics et les composés d'isolation. Les peintures et revêtements utilisent des microparticules pour les finitions texturées, où la taille des particules peut affecter la rugosité de surface et la résistance à l'abrasion. Les autres utilisations finales comprennent les encapsulants pour l'électronique et les matières premières pour l'impression 3D, qui peuvent nécessiter des distributions granulométriques étroites et une sphéricité élevée des particules. Daicel a lancé BELLOCEA BS7 en 2025 comme améliorateur de texture cosmétique biodégradable, reflétant la demande de matériaux alternatifs dans les soins personnels. Le marché des charges microplastiques continue de dépendre de la production d'emballages, tandis que les substituts et la reformulation façonnent le développement de produits pour les applications beauté.
Analyse géographique
Marché des charges de microplastiques en Asie-Pacifique
L'Asie-Pacifique détenait 43,62 % de la part du marché des charges de microplastiques en 2026 et devrait croître à un CAGR de 5,33 % jusqu'en 2032. La base de compoundage de polymères de la Chine dans le delta du fleuve Yangtze et le delta de la rivière des Perles soutient la demande dans les secteurs de l'emballage, de l'automobile et des applications industrielles. L'OCDE a rapporté que l'utilisation du plastique en Asie a été multipliée par près de neuf depuis le début des années 2000 et représente désormais près d'un tiers de la consommation mondiale de plastique. L'Inde et l'Asie du Sud-Est contribuent à la demande grâce à la fabrication nationale d'emballages. Le Japon et la Corée du Sud soutiennent les applications de précision dans l'électronique et le compoundage automobile.
Marché des charges de microplastiques en Amérique du Nord
L'Amérique du Nord est la deuxième région en importance sur le marché des charges de microplastiques, portée par l'utilisation de polymères légers dans les véhicules conventionnels et électriques. Covestro a annoncé un investissement en 2026 pour étendre sa capacité de compoundage de polycarbonate à Hebron, Ohio, pour les applications automobiles, électroniques et de santé. LyondellBasell a approuvé une expansion de la production de propylène de 400 000 tonnes métriques par an à Channelview, Texas, en 2025, avec un démarrage prévu fin 2028. Ces investissements renforcent la disponibilité régionale des matériaux utilisés dans le compoundage de spécialité. Les mesures réglementaires concernant les microbilles cosmétiques continuent d'orienter les travaux de formulation vers des alternatives conformes.
Marché des charges de microplastiques en EMEA et en Amérique du Sud
L'Europe fait face aux pressions réglementaires les plus fortes sur le marché des charges de microplastiques. Le système de déclaration de l'Agence européenne des produits chimiques (ECHA) exige des soumissions annuelles des émissions de microplastiques à partir de 2026. Le Parlement européen et le Conseil sont parvenus à un accord en avril 2025 sur des mesures relatives aux pertes de granulés, incluant des exigences de certification pour les grands opérateurs. L'Europe continue de soutenir la demande pour les revêtements de spécialité, le compoundage médical et les applications d'intérieur automobile. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des marchés plus modestes, soutenus par les secteurs brésilien de l'emballage et des films agricoles, l'expansion des infrastructures, la demande en biens de consommation et les pôles de production de polyoléfines du Golfe.
Paysage concurrentiel
Le marché des charges microplastiques est fragmenté. Dow, LyondellBasell, ExxonMobil, BASF et INEOS détiennent des positions intégrées dans la production de PE et de PP. Leur échelle et leur accès aux matières premières leur confèrent un avantage en termes de coûts pour les grades à grand volume. Evonik, Clariant et Honeywell se distinguent par la formulation, les auxiliaires de traitement et le support applicatif. En conséquence, les grands producteurs se concentrent sur la fiabilité de l'approvisionnement et l'échelle, tandis que les entreprises spécialisées mettent l'accent sur la différenciation des performances pour soutenir des applications à plus haute valeur ajoutée.
La conformité réglementaire devient centrale dans les stratégies concurrentielles sur le marché des charges microplastiques. En septembre 2025, Dow a lancé DOWSIL 5-1050 Auxiliaire de traitement des polymères (PPA) comme alternative aux auxiliaires de traitement à base de fluoropolymères pour l'emballage en film, indiquant qu'il répond aux exigences du Code of Federal Regulations (CFR) 21 de la FDA, article 174.5, et aux exigences de contact alimentaire de l'UE 10/2011. En février 2025, Evonik a introduit la série Purocel pour aider à préparer l'huile de pyrolyse des déchets plastiques pour une utilisation dans les vapocraqueurs. Également en 2025, LyondellBasell a investi dans son Centre d'innovation de Francfort pour développer des capacités de tri, de décontamination et de compoundage des recyclats de polyoléfines post-consommation. Ces développements relient l'innovation produit aux exigences de recyclabilité et de conformité des clients.
Des opportunités subsistent dans l'ingénierie de particules de précision pour la fabrication additive, les revêtements de spécialité et les composés polymères avancés. La sphéricité contrôlée et les distributions granulométriques étroites peuvent différencier un grade là où les marges de compoundage standard sont limitées. Les revêtements à base d'eau en Asie-Pacifique présentent également une demande de modificateurs rhéologiques en polymères synthétiques répondant aux exigences locales de formulation et de conformité. Le paysage concurrentiel reste large car les exigences des utilisations finales varient selon les polymères, les formes de particules et les régions. Les microparticules conventionnelles de PE et de PP conservent un avantage en termes de coûts dans les applications à grande échelle, même si les fournisseurs investissent dans des alternatives biosourcées et biodégradables. Le marché des charges microplastiques combine une offre de produits de base à grand volume avec un développement d'applications spécialisées et récompense les fournisseurs capables d'assurer un approvisionnement en matériaux constant et un support de formulation ciblé.
Leaders du secteur des charges microplastiques
-
CLARIANT
-
Dow
-
BASF
-
Eastman Chemical Company
-
Covestro AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des charges de microplastiques Entreprises couvertes dans ce rapport
- BASF
- CLARIANT
- Covestro AG
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Honeywell International Inc.
- Huntsman International LLC
- INEOS
- Lamberti S.p.A.
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- Nouryon
Développements industriels récents dans Marché des charges de microplastiques
- Octobre 2025 : Nouryon a achevé une expansion de capacité pour les alkyls métalliques (triéthylaluminium) dans son installation de Jiaxing, en Chine, doublant sa capacité de production de ce co-catalyseur de polymérisation PE/PP utilisé dans la fabrication de charges microplastiques. La société a également annoncé que la production de méthylaluminoxane modifié (MMAO) pour les élastomères polyoléfiniques débutera sur le même site en 2027. Un centre d'innovation pour les peroxydes organiques à Tianjin est prévu pour ouvrir en 2026 afin de soutenir les clients locaux.
- Septembre 2025 : LyondellBasell a investi dans de nouvelles capacités de R&D dans son Centre d'innovation de Francfort, en installant un trieur de flocons, des systèmes de décontamination, des unités d'extrusion, de dégazage en aval et de purification. Ces ajouts visent à développer des technologies de tri, de décontamination et de compoundage pour les recyclats de polyoléfines post-consommation, y compris les charges microplastiques, dans des conditions quasi industrielles.
Portée du rapport mondial sur le marché des charges microplastiques
Les charges microplastiques sont de petites particules polymères synthétiques, conçues ou fragmentées (5 millimètres ou moins), ajoutées aux formulations commerciales et industrielles pour modifier des propriétés physiques telles que la texture, l'écoulement, le poids, la viscosité ou la durabilité. Ces particules sont utilisées dans un large éventail de secteurs, notamment les soins personnels, les peintures et revêtements, les plastiques, le caoutchouc et la construction, où elles jouent des rôles fonctionnels tels que l'amélioration de la consistance des produits, la réduction des coûts des matériaux et l'amélioration des performances mécaniques.
Le marché des charges microplastiques est segmenté par type, forme, fonction, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en polyéthylène (PE), polypropylène (PP), polyuréthane (PU), polystyrène (PS) et autres. Par forme, le marché est segmenté en poudre, fibres et autres. Par fonction, le marché est segmenté en charges, modification rhéologique, exfoliation et autres. Par secteur d'utilisation finale, le marché est segmenté en emballage, cosmétiques et soins personnels, matériaux de construction, peintures et revêtements et autres. Le rapport couvre également les tailles de marché et les prévisions pour les charges microplastiques mondiales dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polyéthylène (PE) |
| Polypropylène (PP) |
| Polyuréthane (PU) |
| Polystyrène (PS) |
| Autres |
| Poudre |
| Fibres |
| Autres |
| Charges |
| Modification rhéologique |
| Exfoliation |
| Autres |
| Emballage |
| Cosmétiques et soins personnels |
| Matériaux de construction |
| Peintures et revêtements |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Polyéthylène (PE) | |
| Polypropylène (PP) | ||
| Polyuréthane (PU) | ||
| Polystyrène (PS) | ||
| Autres | ||
| Par forme | Poudre | |
| Fibres | ||
| Autres | ||
| Par fonction | Charges | |
| Modification rhéologique | ||
| Exfoliation | ||
| Autres | ||
| Par secteur d'utilisation finale | Emballage | |
| Cosmétiques et soins personnels | ||
| Matériaux de construction | ||
| Peintures et revêtements | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des charges microplastiques ?
La taille du marché des charges microplastiques était évaluée à 3,49 milliards USD en 2026 et devrait croître de 3,64 milliards USD en 2027 à 4,50 milliards USD d'ici 2032, à un CAGR de 4,37 % au cours de la période de prévision (2027-2032).
Pourquoi la poudre est-elle la forme dominante pour les charges microplastiques ?
La poudre détenait une part de 40,11 % en 2026 car elle favorise la dispersion et le traitement dans les opérations de compoundage à haut rendement, les lignes de films soufflés et de moulage par injection.
Quelle application d'utilisation finale détient la plus grande part ?
L'emballage détenait une part de 30,26 % en 2026, soutenu par son utilisation dans les films barrières, les pochettes souples et les contenants rigides.
Quelle région connaît la croissance la plus rapide pour les charges microplastiques ?
L'Asie-Pacifique détenait une part de 43,62 % en 2026 et devrait croître à un CAGR de 5,33 % jusqu'en 2032.