
マイクロプラスチックフィラー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.64 十億米ドル |
| 市場規模 (2032) | 4.5 十億米ドル |
| 成長率 (2027 - 2032) | 4.37 % |
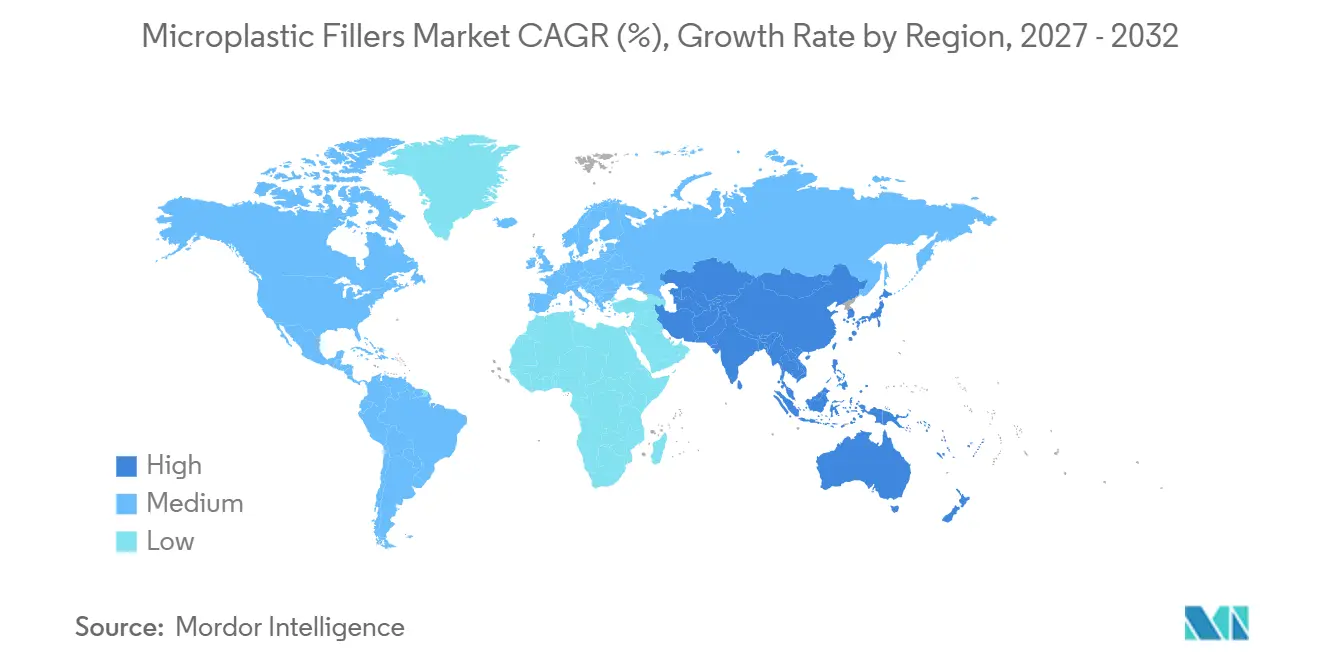
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
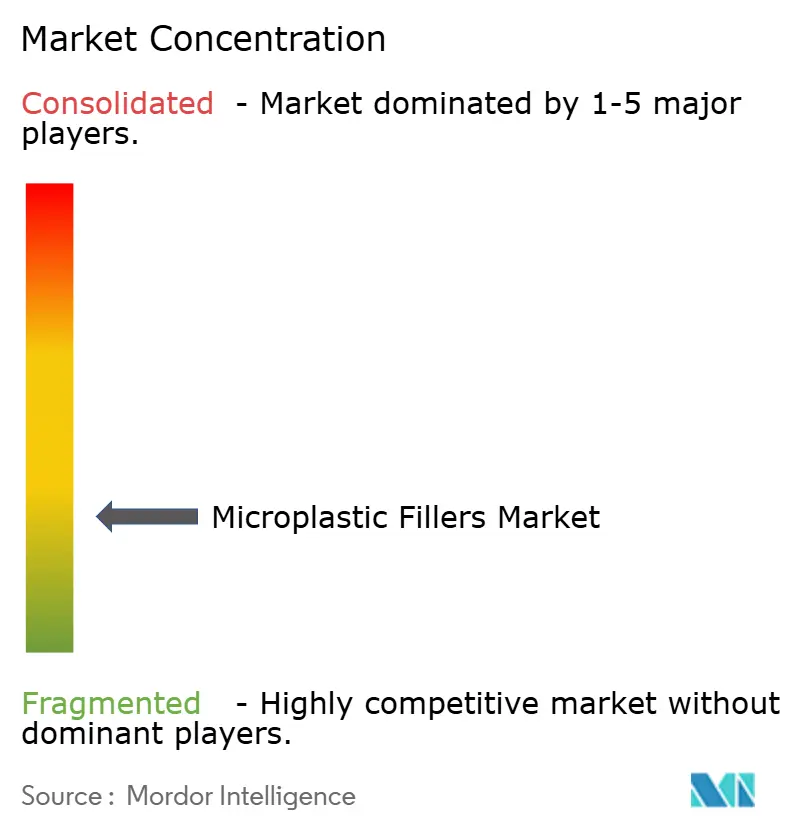
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロプラスチックフィラー市場分析
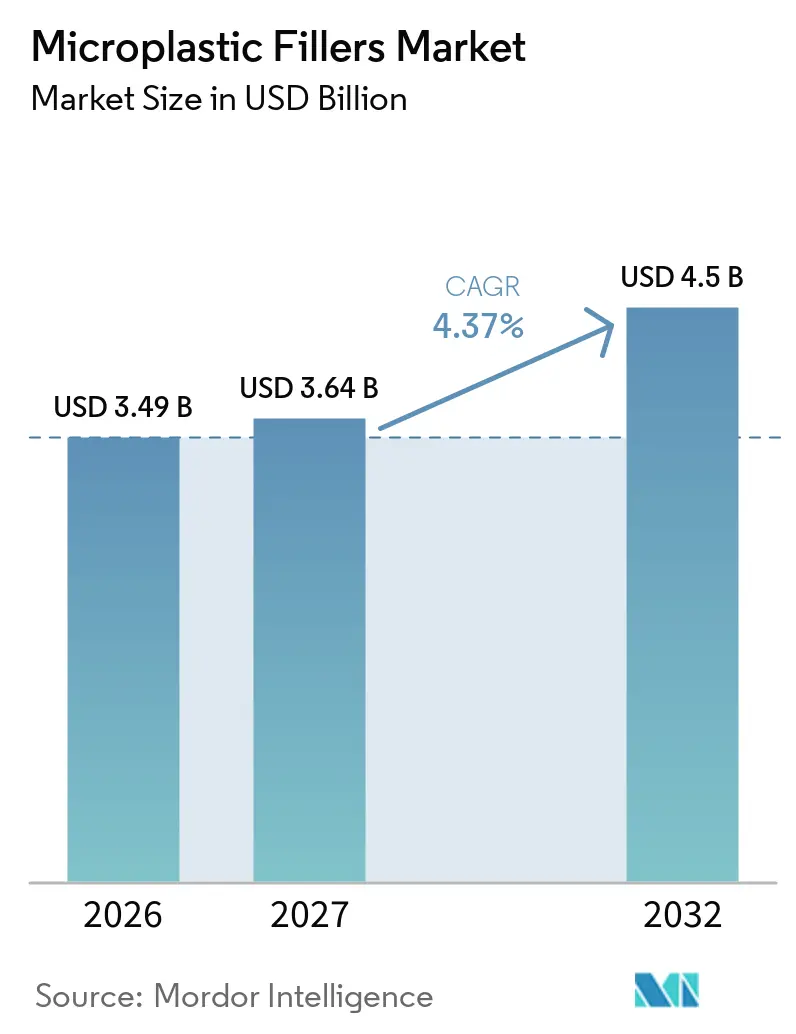
マイクロプラスチックフィラー市場規模は2026年に3.49 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 4.37%で、2027年の3.64 ビリオン 米ドルから2032年には4.50 ビリオン 米ドルへと成長すると推定されています。マイクロプラスチックフィラー市場は、軽量ポリマー部品、薄型包装フィルム、および予測可能な加工を可能にする材料への需要によって支えられています。ポリエチレングレードは、既存のコンパウンディング設備との適合性および低吸湿性により引き続き重要な位置を占めています。生産者はまた、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)フリーの加工助剤、循環型包装添加剤、および規制対象の化粧品用途向け代替品への需要にも対応しています。欧州における規制上の制限は、特にパーソナルケア製品において意図的に添加された粒子の使用を制限しています。原料価格の変動はコストに影響を与え続けており、ポリマーへの統合的なアクセスを持つサプライヤーが有利な立場にあります。
レポートの主要ポイント
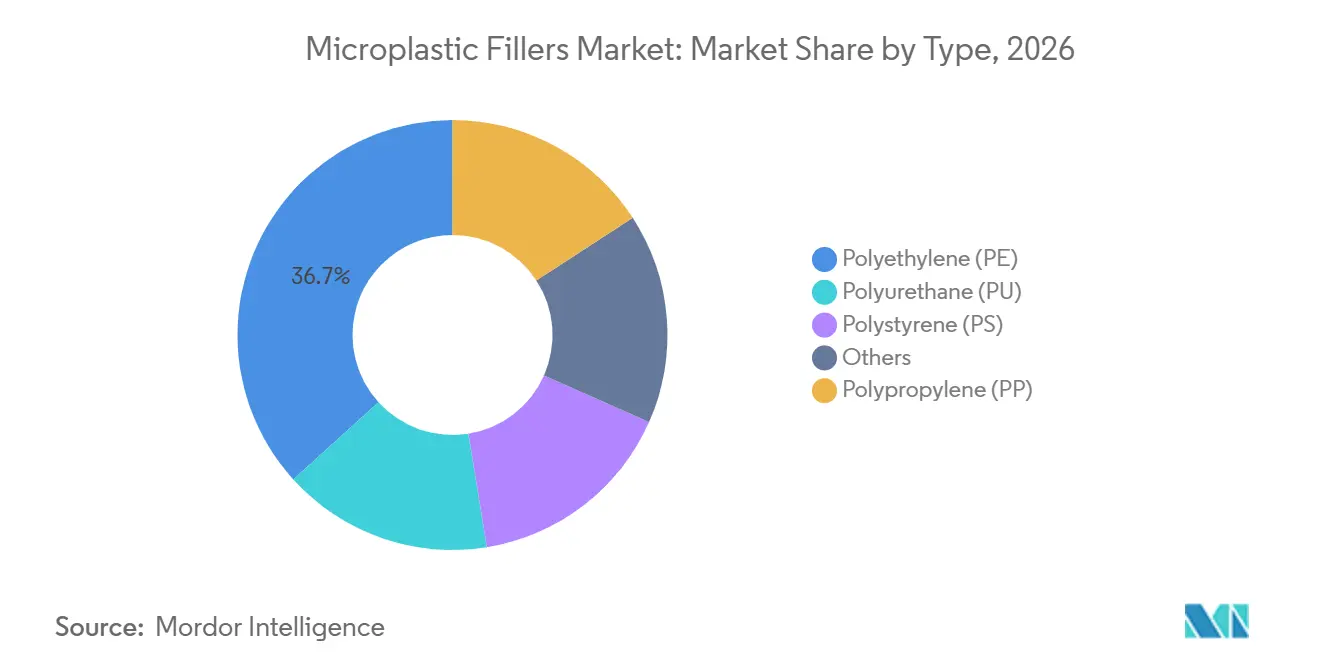
- タイプ別では、ポリエチレンが2026年に市場シェアの36.73%を占め、2032年までCAGR 5.06%で成長すると予測されています。
- 形態別では、パウダーが2026年に市場シェアの40.11%を占め、2032年までCAGR 5.21%で拡大すると予測されています。
- 機能別では、フィラーが2026年に市場シェアの45.47%を占め、レオロジー改質は2032年までCAGR 5.47%を記録すると予測されています。
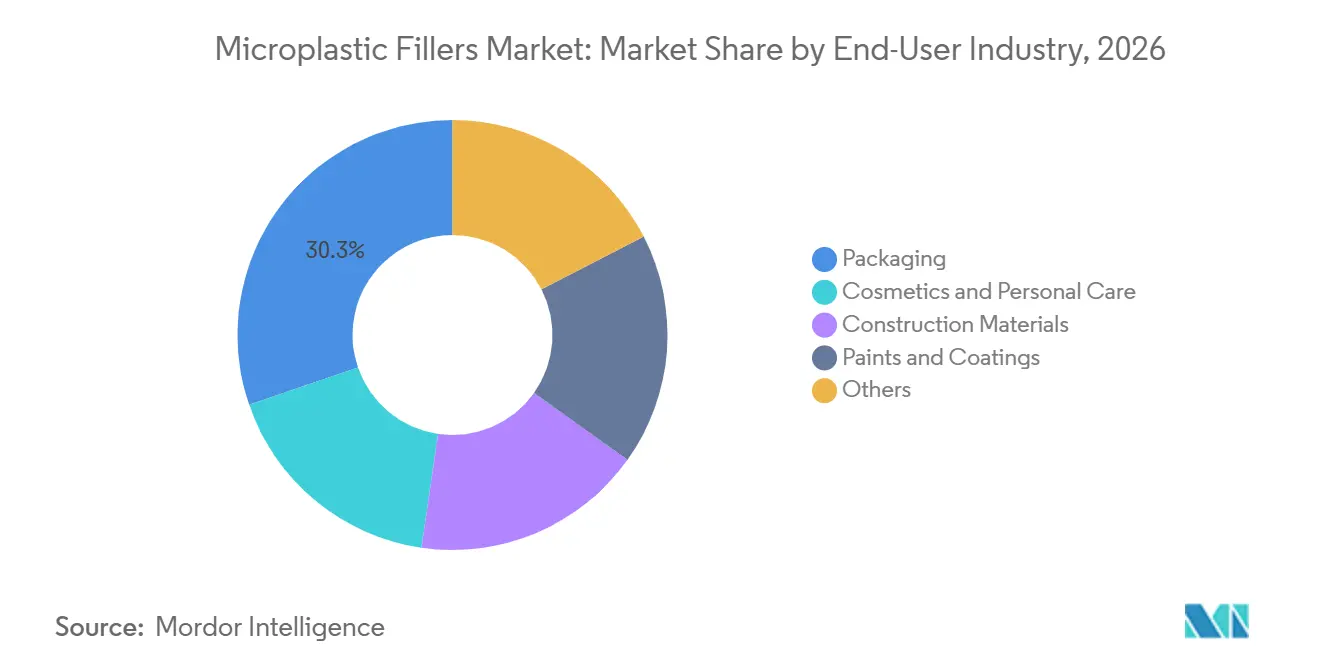
- エンドユーザー産業別では、包装が2026年に市場シェアの30.26%を占め、化粧品・パーソナルケアは2032年までCAGR 5.69%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に市場シェアの43.62%を占め、2032年までCAGR 5.33%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車・電気自動車(EV)・産業用部品の軽量化 | +1.1% | 世界全体、アジア太平洋・北米・欧州に集中 | 中期(2~4年) |
| バリア性能と材料削減に向けた包装需要 | +1.0% | 世界全体、アジア太平洋をコアとし中東・アフリカへ波及 | 短期(2年以内) |
| アプリケーション固有の性能に向けたカスタマイズ可能な粒子エンジニアリング | +0.6% | 北米および欧州、アジア太平洋での選択的採用 | 長期(4年以上) |
| 従来型フィラーに対するコストおよび加工効率 | +0.8% | 世界全体、アジア太平洋および南米で最も強い | 中期(2~4年) |
| 特殊コーティング・化粧品・パーソナルケア製剤の拡大 | +0.5% | アジア太平洋・欧州・北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車・電気自動車(EV)・産業用部の軽量化
高密度ポリエチレン(HDPE)およびポリプロピレン(PP)パウダーフィラーは、耐衝撃性とのバランスを保ちながら軽量化が求められる自動車部品においてますます使用されています。電気自動車(EV)のバッテリー包装、構造ブラケット、アンダーボディパネルは、構造的完全性を損なうことなく部品質量を低減する材料への需要を牽引しています。2025年の研究では、熱膨張性マイクロスフィアを含む発泡HDPEが、最適化された射出成形条件下で引張強度22.6 MPaを維持しながら5.75%の密度低減を達成したことが示されました。同研究では、車両の車両重量を10%削減することで制動距離を5%短縮できることも指摘されています。車両プログラムは設計プロセスの早期に材料仕様を設定するため、アプリケーションエンジニアリングサポートを持つサプライヤーがマイクロプラスチックフィラー市場においてより強固な立場を得ることができます。この需要は、輸送とエネルギー使用が材料コストの考慮事項となる産業機器や成形部品にも及んでいます。
バリア性能と材料削減に向けた包装需要
包装コンバーターはフィルム厚を削減し、酸素および水分バリア性能を維持しながらモノマテリアル構造を採用しています。これらの条件は、薄型フィルムの剛性維持に役立つポリエチレン(PE)対応フィラーグレードの価値を高めています。Dowは2025年6月、フレキシブル包装に使用される二軸延伸ポリエチレンフィルム向けにINNATE TF 220樹脂を発売しました[1]。この発売は、PEベースの包装構造が食品および消費財用途においてより重要になりつつあることを示しています。マイクロプラスチックフィラー市場は、既存の高出力フィルムラインで稼働できる材料を必要とするコンバーターに恩恵をもたらすことができます。包装需要はアジア太平洋で最も強く、電子商取引活動と国内包装生産がアプリケーションベースを拡大し続けています。
アプリケーション固有の性能に向けたカスタマイズ可能な粒子エンジニアリング
粒子エンジニアリングにより、サプライヤーは制御された粒度分布、表面処理、および粒子形状を持つグレードを提供できます。中空マイクロスフィアは建設用接着剤の重量を低減し、表面改質ポリエチレン(PE)パウダーは水性コーティングの濡れ性を向上させ、狭い粒度分布のポリスチレン(PS)グレードは積層造形フィードストックにおけるより均一な層堆積をサポートします。2025年に発表された研究では、機械学習が環境特性を改善したプラスチック添加剤のスクリーニングプロセスを短縮できることが示されました。スクリーニングの高速化により、特定用途向けの特殊フィラーグレードの検証に必要な時間が短縮される可能性があります。これは、ポリマー生産、粒子エンジニアリング、および製剤サポートを組み合わせた企業に有利に働きます。
従来型フィラーに対するコストおよび加工効率
マイクロプラスチックフィラー、特にPEおよびPPパウダーは、炭酸カルシウム、タルク、ウォラストナイトなどのミネラルフィラーと、納入コスト対性能単位ベースで直接競合しています。吸湿性、表面欠陥、または密度ペナルテがミネラルフィラーを不適格とするアプリケーションでは、引き続き優位性を保っています。Nexant ECAの石油化学アナリストは、2025年上半期に原油が1バレル65米ドルを下回ったことでナフサ由来ポリオレフィンコストが大幅に低下し、価格感応度の高いアジア太平洋市場においてマイクロプラスチックフィラーとミネラル代替品のコスト差が一時的に拡大したと指摘しています。加工効率も追加的な考慮事項です。PEマイクロ粒子は低粘度樹脂システムにより容易に分散し、板状ミネラルフィラーと比較してエネルギー集約的な混合を必要としません。これは、エネルギーコストが管理可能なマージン要因となる電動コンパウンディングラインに直接関連しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 意図的に添加されたマイクロプラスチックに対する規制上の制限 | -1.2% | 欧州、カリフォルニア州を含む北米へ波及 | 短期(2年以内) |
| 使用および廃棄時の環境残留性と放出 | -0.8% | 世界全体 | 長期(4年以上) |
| 石油原料の価格変動とサプライチェーンへのエクスポージャー | -0.6% | 世界全体、アジア太平洋の輸入依存生産者に集中 | 中期(2~4年) |
| バイオベースおよび生分解性代替品の性能・コスト格差 | -0.5% | 欧州・北米・日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
意図的に添加されたマイクロプラスチックに対する規制上の制限
規則(EU)2023/2055は、意図的に添加された合成ポリマーマイクロ粒子の生産者にとって中心的なコンプライアンス課題です。欧州委員会は、この制限が複数の製品グループおよび用途をカバーする段階的措置を導入すると述べています。欧州化学物質庁(ECHA)は2025年にマイクロプラスチック排出量の報告受付を開始し、最初の年次提出期限は2026年5月31日です。化粧品については、すすぎ落とし製品への制限が2027年10月から、留置型製品が2029年10月から、メイクアップ製品が2035年10月から適用されます。欧州委員会は、この制限により20年間で50万トンのマイクロプラスチック放出を防止でき、総コストは最大190億ユーロ(約213.3億米ドル)になると推定しています。これらの要件は、マイクロプラスチックフィラー市場においてアクセス可能な欧州パーソナルケア市場を縮小させ、産業サプライヤーの報告義務を増加させます。
使用および廃棄時の環境残留性と放出
環境残留性は、消費者向けポリマーバリューチェーン全体で評判上および運営上の懸念を生み出しています。2025年の研究では、ポリマーの種類が特定のUV曝露条件よりも断片化および二次マイクロプラスチック生成に強い影響を与えることが報告されました。この研究はポリプロピレン(PP)、ポリエチレン(PE)、熱可塑性ポリウレタン(TPU)を調査し、模擬風化条件下での粒度分布の違いを発見しました。日本の国立環境研究所は2025年に、タイヤ由来のマイクロプラスチックが全国で調査された36の淡水・沿岸サイトのうち32か所で検出され、そのうち30か所で予測無影響濃度を超える濃度が確認されたと報告しました[2]。タイヤ由来粒子は意図的なフィラーではありませんが、これらの知見はポリマー粒子排出への監視を強化し、より封じ込められたアプリケーションや代替材料への需要に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ポリエチレンが最大シェアおよび最高成長率を保持ポリエチレンは2026年のタイプ別マイクロプラスチックフィラー市場シェアの36.73%を占め、2032年までCAGR 5.06%で成長すると予測されています。これはPEが複数の製品形態およびエンドユースにわたって使用されていることを反映しています。PEは標準的な溶融加工設備を使用して加工され、低吸湿性を持ちます。サプライヤーは、異なる剛性・耐衝撃性・流動要件に対応するため、低密度ポリエチレン(LDPE)、線状低密度ポリエチレン(LLDPE)、高密度ポリエチレン(HDPE)グレードを提供しています。2025年のHDPE研究では、マイクロスフィア改質材料が引張強度22 MPa以上を維持しながら密度を5%以上低減できることが示されました。
ポリプロピレンは、自動車および産業用コンパウンディング用途において次に重要なタイプです。ポリウレタンは、柔軟性または耐摩耗性が求められる特殊フォームおよびコーティング製剤に使用されます。ポリスチレンおよびその他のポリマーは、民生用電子機器、産業用接着剤、および特殊成形製品における小規模用途に使用されます。Nouryon は2025年に中国・嘉興の施設でトリエチルアルミニウムの生産能力拡張を完了し、PEおよびPP重合に使用される共触媒の生産量を倍増させました。この投資は、ポリオレフィンサプライチェーンへの継続的な上流集中を支援し、マイクロプラスチックフィラー市場におけるPEのコスト競争力維持に貢献しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
形態別:
パウダーが分散性および加工上の優位性でリードパウダーは2026年のマイクロプラスチックフィラー市場シェアの40.11%を占め、2032年までCAGR 5.21%で成長すると予測されています。その高い比表面積はフィラーの分散とマトリックスとの相互作用を促進します。パウダーは加工性能を維持する充填量で使用できます。コンパウンディング操作において、パウダーグレードはペレット代替品と比較してダイ圧力を低下させ、メルトフラクチャーを低減できます。これらの特性は、高出力で稼働するブローンフィルムおよび射出成形ラインに関連しています。
ファイバーは、長さ対直径比が引張性能に影響する技術用テキスタイルおよび不織布において構造補強材として機能します。その他の形態には、断熱材、特殊コーティング、およびドラッグデリバリー用途に使用される中空マイクロスフィアおよび多孔質ビーズが含まれます。パウダーグレードは歴史的に化粧品およびパーソナルケア製品においてスリップ性、不透明性、および剥離効果を提供してきました。欧州の規制は一部の化粧品用途を制限していますが、包装および産業用途はマイクロプラスチックフラー市場において引き続き重要です。報告および表示要件は、規制対象用途において管理コストを増加させる可能性がありますが、非規制コンパウンディング用途におけるパウダーの中心的役割は変わりません。
機能別:
フィラーが需要をリードし、レオロジー改質が拡大フィラー機能セグメントは2026年のマイクロプラスチックフィラー市場シェアの45.47%を占めました。コスト重視の建設用コンパウンドから機械的性能が求められる自動車部品まで、最も広いアプリケーションベースを持ちます。レオロジー改質は2032年までCAGR 5.47%で成長すると予測されており、機能カテゴリーの中で最高の成長率です。需要は水性塗料、接着剤、高固形分コーティングにおけるフロー制御に関連しています。これらの材料は、従来の増粘剤がヘイズや過度のせん断感受性を引き起こす場合に選択されます。
Evonikは2025年3月にTEGO Res 1100を発売しました。これは40℃でのプラスチックフィルムの脱インクを改善するメタクリレートコポリマーです。このタイプの添加剤は、循環性と性能要件が製剤開発をどのように形成しているかを反映しています。剥離フィラーは、EUの枠組みの下ですすぎ落とし型パーソナルケア製品において制限の対象となっています。その他の機能には、自動車部品における制御放出カプセル化および振動減衰複合材が含まれます。機能の多様性は、単純な増量から、より精密な材料性能が求められる用途へのシフトを支援しています。
エンドユーザー産業別:
包装がリードし、化粧品・パーソナルケアがより速く成長包装は2026年のマイクロプラスチックフィラー市場シェアの30.26%を占めました。PEマイクロ粒子フィラーは、消費者および産業用途全体でバリアフィルム、フレキシブルパウチ、および硬質容器に使用されています。化粧品・パーソナルケアは2032年までCAGR 5.69%を記録すると予測されています。成長はアジア太平洋および中東に集中しており、欧州とは規制スケジュールが異なり、プレミアムスキンケアおよびカラーコスメティクスへの需要が拡大しています。包装の規模と美容の成長のこのコントラストは、サプライヤーが規制対象および非規制対象用途向けに異なるグレードを維持する理由を与えています。
建設材料は、シーラントおよび断熱コンパウンドにおけるポリプロピレン(PP)およびポリウレタン(PU)への安定した需要を提供しています。塗料およびコーティングは、粒子サイズが表面粗さおよび耐摩耗性に影響するテクスチャー仕上げにマイクロ粒子を使用しています。その他のエンドユースには、狭い粒度分布と高い粒子球形度を必要とする電子機器封止材および3Dプリンティングフィードストックが含まれます。Daicelは2025年にBELLOCEA BS7を生分解性化粧品テクスチャー改良剤として発売し、パーソナルケアにおける代替材料への需要を反映しています。マイクロプラスチックフィラー市場は引き続き包装生産に依存しており、代替品と製剤変更が美容用途の製品開発を形成しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域マイクロプラスチックフィラー市場
アジア太平洋地域は2026年のマイクロプラスチックフィラー市場シェアの43.62%を占め、2032年にかけて5.33%のCAGRで成長すると予測されている。長江デルタおよび珠江デルタにおける中国のポリマーコンパウンディング基盤は、包装、自動車、および産業用途にわたる需要を支えている。OECDは、アジアにおけるプラスチック使用量が2000年代初頭からほぼ9倍に増加し、現在では世界のプラスチック消費量の約3分の1を占めると報告している。インドおよび東南アジアは、国内包装製造を通じて需要に貢献している。日本および韓国は、電子機器および自動車コンパウンディングにおける精密グレードの用途を支えている。
北米マイクロプラスチックフィラー市場
北米はマイクロプラスチックフィラー市場において第2位の地域であり、従来型および電気自動車の両方における軽量ポリマーの使用によって牽引されている。Covestroは、自動車、電子機器、およびヘルスケア用途向けに、オハイオ州ヘブロンにおけるポリカーボネートコンパウンディング能力を拡張するための2026年投資を発表した。LyondellBasellは2025年に、テキサス州チャネルビューにおいて年間40万メトリックトンのプロピレン増産を承認し、2028年後半の稼働開始を計画している。これらの投資は、特殊コンパウンディングに使用される材料の地域的な供給を強化る。化粧品用マイクロビーズに関する規制措置は、適合代替品に向けた処方開発を引き続き促進している。
欧州・中東・アフリカおよび南米マイクロプラスチックフィラー市場
欧州はマイクロプラスチックフィラー市場において最も強い規制圧力に直面している。欧州化学物質庁(ECHA)の報告システムは、2026年以降のマイクロプラスチック排出量の年次報告提出を義務付けている。欧州議会および理事会は2025年4月に、大規模事業者向けの認証要件を含むペレット流出対策について合意に達した。欧州は特殊コーティング、医療用コンパウンディング、および自動車内装用途の需要を引き続き支えている。南米、中東、およびアフリカはより小規模な市場を形成しており、ブラジルの包装および農業用フィルムセクター、インフラ拡張、消費財需要、ならびに湾岸地域のポリオレフィン生産拠点によって支えられている。
市場ランドスケープ
マイクロプラスチックフィラー市場は断片化されています。Dow、LyondellBasell、ExxonMobil、BASF、およびINEOSはPEおよびPP生産において統合的なポジションを保持しています。その規模と原料へのアクセスは、大量グレードにおけるコスト優位性を提供しています。Evonik、Clariant、およびHoneywellは製剤、加工助剤、およびアプリケーションサポートを通じて競合しています。その結果、大規模生産者は供給の信頼性と規模に注力し、特殊企業は高付加価値用途をサポートするための性能差別化を重視しています。
規制コンプライアンスは、マイクロプラスチックフィラー市場における競争戦略の中心となりつあります。2025年9月、DowはDOWSIL 5-1050ポリマー加工助剤(PPA)を、フィルム包装向けフルオロポリマーベース加工助剤の代替品として発売し、FDA 21連邦規則集(CFR)174.5およびEU 10/2011食品接触要件を満たすと述べました。2025年2月、Evonikはプラスチック廃棄物の熱分解油をスチームクラッカーで使用するための準備を支援するPurocelシリーズを発表しました。また2025年には、LyondellBasellがフランクフルトイノベーションセンターに投資し、使用済みポリオレフィン再生材の選別、除染、コンパウンディング能力を開発しました。これらの開発は、製品イノベーションをリサイクル可能性および顧客のコンプライアンス要件と結びつけています。
積層造形、特殊コーティング、および高度なポリマーコンパウンドのための精密粒子エンジニアリングには機会が残っています。制御された球形度と狭い粒度分布は、標準的なコンパウンディングマージンが限られているグレードを差別化できます。アジア太平洋の水性コーティングも、地域の製剤およびコンプライアンス要件を満たす合成ポリマーレオロジー改質剤への需要を示しています。エンドユース要件がポリマー、粒子形態、および地域によって異なるため、競争環境は広範なままです。従来型PEおよびPPマイクロ粒子は、サプライヤーがバイオベースおよび生分解性代替品に投資する中でも、大規模用途においてコスト優位性を維持しています。マイクロプラスチックフィラー市場は、大量コモディティ供給と特殊アプリケーション開発を組み合わせており、一貫した材料供給と的を絞った製剤サポートを提供できるサプライヤーに報いています。
マイクロプラスチックフィラー産業のリーダー企業
-
CLARIANT
-
Dow
-
BASF
-
Eastman Chemical Company
-
Covestro AG
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロプラスチックフィラー市場 このレポートでカバーされる企業
- BASF
- CLARIANT
- Covestro AG
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Honeywell International Inc.
- Huntsman International LLC
- INEOS
- Lamberti S.p.A.
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- Nouryon
最近の産業開発事情 マイクロプラスチックフィラー市場
- 2025年10月:Nouryon は中国・嘉興の施設で金属アルキル(トリエチルアルミニウム)の生産能力拡張を完了し、マイクロプラスチックフィラー製造に使用されるPE/PP重合共触媒の生産能力を倍増させました。同社はまた、ポリオレフィンエラストマー向け変性メチルアルミノキサン(MMAO)の生産が同サイトで2027年に開始されることを発表しました。天津の有機過酸化物イノベーションセンターは、地域顧客をサポートするため2026年に開設予定です。
- 2025年9月:LyondellBasellはフランクフルトイノベーションセンターに新たな研究開発能力への投資を行い、フレークソーター、除染システム、押出機、下流脱ガスおよび精製ユニットを設置しました。これらの追加設備は、準産業条件下でマイクロプラスチックフィラーを含む使用済みポリオレフィン再生材の選別、除染、コンパウンディング技術を開発することを目的としています。
世界のマイクロプラスチックフィラー市場レポートの調査範囲
マイクロプラスチックフィラーとは、テクスチャー、流動性、重量、粘度、または耐久性などの物理的特性を改質するために商業・産業製剤に添加される、小型の工業的または断片化された合成ポリマー粒子(5ミリメートル以下)です。これらの粒子は、パーソナルケア、塗料・コーティング、プラスチック、ゴム、建設など幅広い産業で使用されており、製品の一貫性の向上、材料コストの削減、機械的性能の強化などの機能的役割を果たしています。
マイクロプラスチックフィラー市場は、タイプ、形態、機能、エンドユーザー産業、および地域によってセグメント化されています。タイプ別では、市場はポリエチレン(PE)、ポリプロピレン(PP)、ポリウレタン(PU)、ポリスチレン(PS)、およびその他にセグメント化されています。形態別では、市場はパウダー、ファイバー、およびその他にセグメント化されています。機能別では、市場はフィラー、レオロジー改質、剥離、およびその他にセグメント化されています。エンドユーザー産業別では、市場は包装、化粧品・パーソナルケア、建設材料、塗料・コーティング、およびその他にセグメント化されています。レポートはまた、主要地域の15か国における世界のマイクロプラスチックフィラーの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリエチレン(PE) |
| ポリプロピレン(PP) |
| ポリウレタン(PU) |
| ポリスチレン(PS) |
| その他 |
| パウダー |
| ファイバー |
| その他 |
| フィラー |
| レオロジー改質 |
| 剥離 |
| その他 |
| 包装 |
| 化粧品・パーソナルケア |
| 建設材料 |
| 塗料・コーティング |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | ポリエチレン(PE) | |
| ポリプロピレン(PP) | ||
| ポリウレタン(PU) | ||
| ポリスチレン(PS) | ||
| その他 | ||
| 形態別 | パウダー | |
| ファイバー | ||
| その他 | ||
| 機能別 | フィラー | |
| レオロジー改質 | ||
| 剥離 | ||
| その他 | ||
| エンドユーザー産業別 | 包装 | |
| 化粧品・パーソナルケア | ||
| 建設材料 | ||
| 塗料・コーティング | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
マイクロプラスチックフィラー市場の現在の市場規模は?
マイクロプラスチックフィラー市場規模は2026年に3.49 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 4.37%で、2027年の3.64 ビリオン 米ドルから2032年には4.50 ビリオン 米ドルへと成長すると推定されています。
なぜパウダーがマイクロプラスチックフィラーの主要な形態なのか?
パウダーは2026年に40.11%のシェアを占めました。これは、高出力コンパウンディング、ブローンフィルム、および射出成形ラインにおける分散性と加工性を支援するためです。
最大のシェアを持つエンドユーザー用途はどれか?
包装は2026年に30.26%のシェアを占め、バリアフィルム、フレキシブルパウチ、および硬質容器での使用によって支えられています。
マイクロプラスチックフィラーで最も成長が速い地域はどこか?
アジア太平洋は2026年に43.62%のシェアを占め、2032年までCAGR 5.33%で成長すると予測されています。