
Tamaño y Participación del Mercado de Cargas de Microplásticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cargas de Microplásticos por Mordor Intelligence
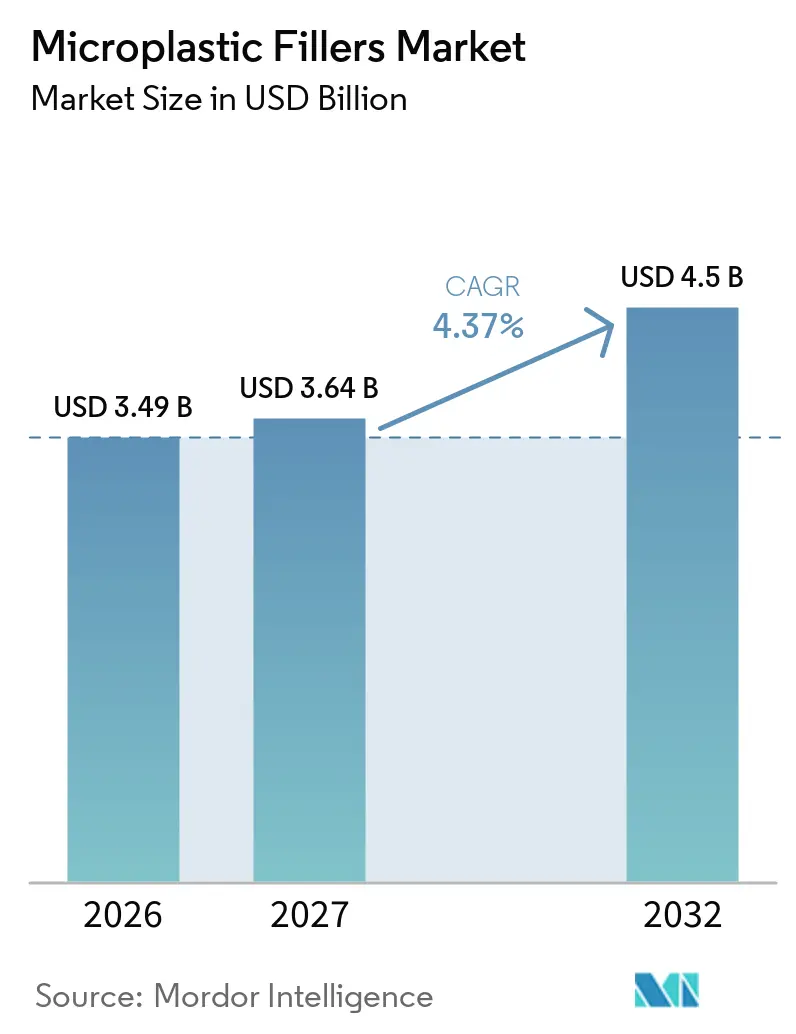
El tamaño del Mercado de Cargas de Microplásticos se valoró en 3,49 mil millones de USD en 2026 y se estima que crecerá desde 3,64 mil millones de USD en 2027 hasta 4,50 mil millones de USD para 2032, a una CAGR del 4,37% durante el período de pronóstico (2027-2032). El mercado de cargas de microplásticos está respaldado por la demanda de componentes poliméricos más ligeros, películas de envases delgadas y materiales que permiten un procesamiento predecible. Los grados de polietileno siguen siendo relevantes debido a su compatibilidad con los equipos de composición establecidos y su baja absorción de humedad. Los productores también están respondiendo a la demanda de auxiliares de procesamiento libres de sustancias per- y polifluoroalquílicas (PFAS), aditivos para envases circulares y alternativas para aplicaciones cosméticas reguladas. Las restricciones regulatorias en Europa están limitando el uso de partículas añadidas intencionalmente, particularmente en productos de cuidado personal. Las fluctuaciones en los precios de las materias primas continúan influyendo en los costos, favoreciendo a los proveedores con acceso integrado a polímeros.
Conclusiones Clave del Informe
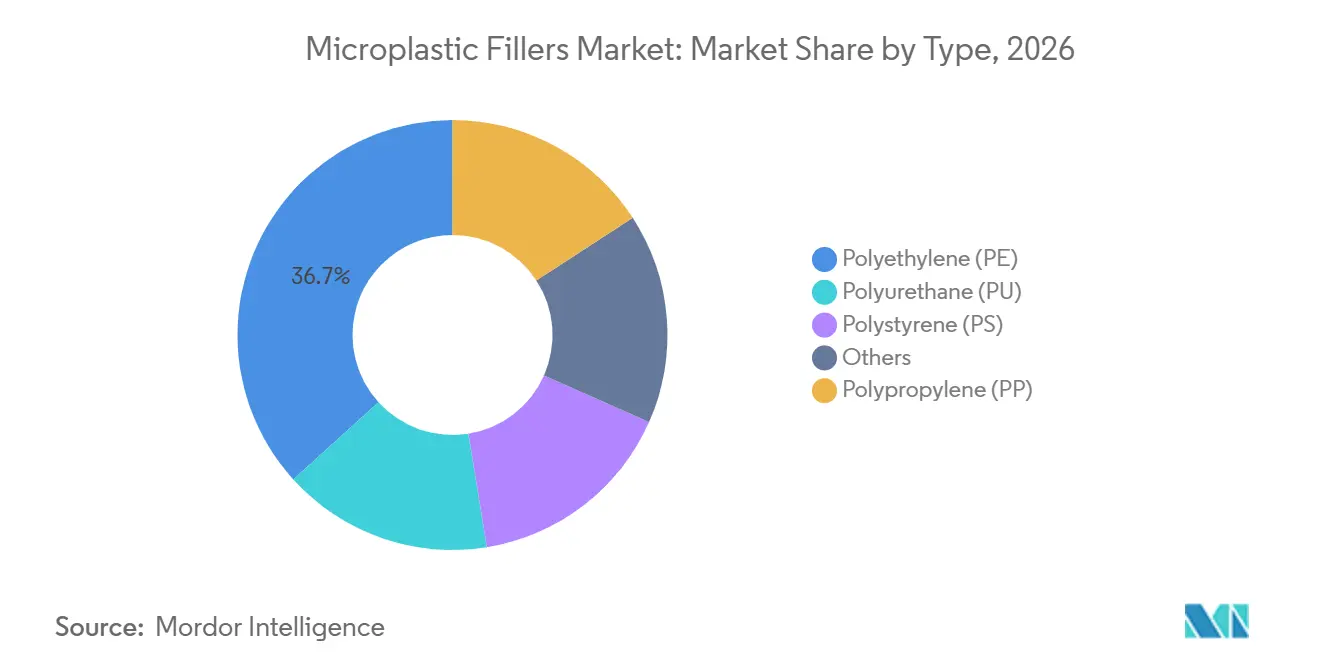
- Por tipo, el polietileno mantuvo el 36,73% de la participación de mercado en 2026 y se prevé que crezca a una CAGR del 5,06% hasta 2032.
- Por forma, el polvo representó el 40,11% de la participación de mercado en 2026 y se proyecta que se expanda a una CAGR del 5,21% hasta 2032.
- Por función, las cargas mantuvieron el 45,47% de la participación de mercado en 2026, mientras que se prevé que la modificación reológica registre una CAGR del 5,47% hasta 2032.
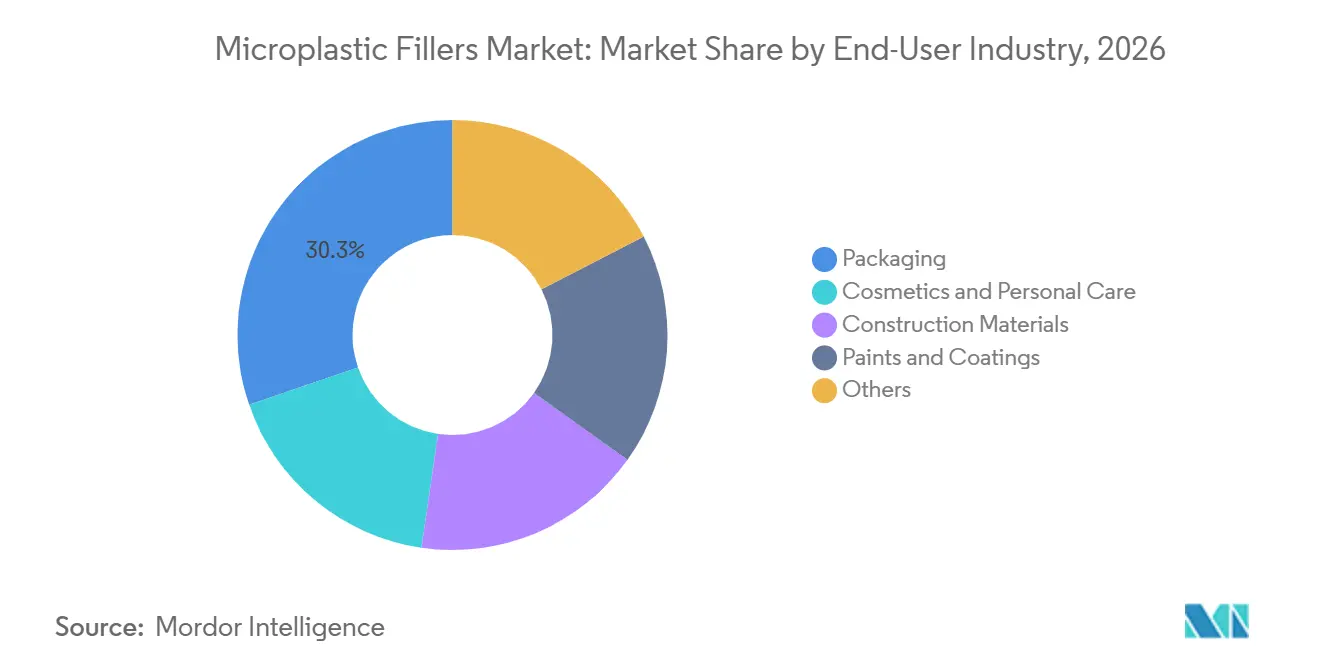
- Por industria de usuario final, los envases representaron el 30,26% de la participación de mercado en 2026, mientras que se prevé que los cosméticos y el cuidado personal crezcan a una CAGR del 5,69% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo el 43,62% de la participación de mercado en 2026 y se proyecta que crezca a una CAGR del 5,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Componentes Automotrices, de Vehículos Eléctricos (EV) e Industriales | +1.1% | Global, concentrado en Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de Envases para Rendimiento de Barrera y Reducción de Material | +1.0% | Global, con Asia-Pacífico como núcleo y expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Ingeniería de Partículas Personalizable para Rendimiento Específico según la Aplicación | +0.6% | América del Norte y Europa, con adopción selectiva en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Eficiencia de Costos y Procesamiento frente a Cargas Convencionales | +0.8% | Global, más fuerte en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Expansión de Recubrimientos Especiales, Cosméticos y Formulaciones de Cuidado Personal | +0.5% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso en Componentes Automotrices, de Vehículos Eléctricos (EV) e Industriales
Las cargas en polvo de Polietileno de Alta Densidad (HDPE) y Polipropileno (PP) se utilizan cada vez más en componentes automotrices donde el menor peso debe equilibrarse con la resistencia al impacto. El envasado de baterías para vehículos eléctricos (EV), los soportes estructurales y los paneles inferiores de carrocería están impulsando la demanda de materiales que reduzcan la masa de los componentes sin comprometer la integridad estructural. Un estudio de 2025 encontró que el HDPE espumado que contiene microesferas térmicamente expandibles logró una reducción de densidad del 5,75% mientras mantenía una resistencia a la tracción de 22,6 MPa bajo condiciones optimizadas de moldeo por inyección. El mismo estudio señaló que una reducción del 10% en el peso en vacío del vehículo puede reducir la distancia de frenado en un 5%. Los programas de vehículos establecen especificaciones de materiales en una etapa temprana del proceso de diseño, lo que otorga a los proveedores con soporte de ingeniería de aplicaciones una posición más sólida en el Mercado de Cargas de Microplásticos. Esta demanda también se extiende a equipos industriales y componentes moldeados, donde el transporte y el uso de energía son consideraciones de costo de materiales.
Demanda de Envases para Rendimiento de Barrera y Reducción de Material
Los convertidores de envases están reduciendo el espesor de las películas y adoptando estructuras de un solo material mientras mantienen el rendimiento de barrera contra el oxígeno y la humedad. Estas condiciones aumentan el valor de los grados de carga compatibles con el Polietileno (PE) que ayudan a preservar la rigidez en películas más delgadas. Dow introdujo la resina INNATE TF 220 en junio de 2025 para películas de polietileno de orientación biaxial utilizadas en envases flexibles[1]. Este lanzamiento indica que las estructuras de envases a base de PE están adquiriendo mayor importancia para aplicaciones de alimentos y bienes de consumo. El Mercado de Cargas de Microplásticos puede beneficiar a los convertidores que necesitan materiales que funcionen en las líneas de películas de alta producción existentes. La demanda de envases es más fuerte en Asia-Pacífico, donde la actividad del comercio electrónico y la producción doméstica de envases continúan expandiendo la base de aplicaciones.
Ingeniería de Partículas Personalizable para Rendimiento Específico según la Aplicación
La ingeniería de partículas permite a los proveedores ofrecer grados con distribuciones de tamaño controladas, tratamientos superficiales y formas de partículas. Las microesferas huecas pueden reducir el peso en adhesivos para construcción, los polvos de polietileno (PE) con superficie modificada pueden mejorar la humectación en recubrimientos a base de agua, y los grados de poliestireno (PS) de corte estrecho pueden favorecer una deposición de capas más uniforme en materias primas para fabricación aditiva. Una investigación publicada en 2025 describió cómo el aprendizaje automático puede acortar el proceso de selección de aditivos plásticos con mejores propiedades ambientales. Una selección más rápida puede reducir el tiempo necesario para validar grados de carga especializados para usos específicos. Esto favorece a las empresas que combinan producción de polímeros, ingeniería de partículas y soporte de formulación.
Eficiencia de Costos y Procesamiento frente a Cargas Convencionales
Las cargas de microplásticos, en particular los polvos de PE y PP, compiten directamente con las cargas minerales como el carbonato de calcio, el talco y la wollastonita en términos de costo entregado por unidad de rendimiento. Continúan manteniendo una ventaja en aplicaciones donde la sensibilidad a la humedad, los defectos superficiales o las penalizaciones de densidad descalifican a las cargas minerales. Los analistas petroquímicos de Nexant ECA señalaron que los costos de poliolefinas derivadas de nafta cayeron materialmente en el primer semestre de 2025 a medida que el petróleo crudo retrocedió por debajo de 65 USD por barril, ampliando temporalmente la brecha de costos entre las cargas de microplásticos y las alternativas minerales en los mercados de Asia-Pacífico sensibles al precio. La eficiencia de procesamiento es una consideración adicional: las micropartículas de PE se dispersan más fácilmente en sistemas de resina de baja viscosidad y requieren una mezcla menos intensiva en energía que las cargas minerales en forma de placa. Esto es directamente relevante para las líneas de composición electrificadas donde el costo de energía es un factor de margen controlable.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones Regulatorias sobre Microplásticos Añadidos Intencionalmente | -1.2% | Europa, con expansión hacia América del Norte, incluida California | Corto plazo (≤ 2 años) |
| Persistencia Ambiental y Liberación Durante el Uso y la Eliminación | -0.8% | Global | Largo plazo (≥ 4 años) |
| Volatilidad de las Materias Primas Petrolíferas y Exposición a la Cadena de Suministro | -0.6% | Global, concentrado en productores dependientes de importaciones en Asia-Pacífico | Mediano plazo (2-4 años) |
| Brecha de Rendimiento y Costo de los Sustitutos de Base Biológica y Biodegradables | -0.5% | Europa, América del Norte, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Regulatorias sobre Microplásticos Añadidos Intencionalmente
El Reglamento (UE) 2023/2055 es un problema central de cumplimiento para los productores de micropartículas de polímeros sintéticos añadidas intencionalmente. La Comisión Europea establece que la restricción introduce medidas escalonadas que abarcan varios grupos de productos y usos. La Agencia Europea de Sustancias y Mezclas Químicas (ECHA) comenzó a aceptar informes sobre emisiones de microplásticos en 2025, con las primeras presentaciones anuales previstas para el 31 de mayo de 2026. Para los cosméticos, las restricciones se aplican a los productos de aclarado a partir de octubre de 2027, a los productos sin aclarado a partir de octubre de 2029 y a los productos de maquillaje a partir de octubre de 2035. La Comisión Europea estima que la restricción podría prevenir 500.000 toneladas de liberaciones de microplásticos en 20 años, con un costo agregado de hasta 19 mil millones de EUR (~21,33 mil millones de USD). Estos requisitos reducen el mercado europeo accesible de cuidado personal dentro del Mercado de Cargas de Microplásticos y aumentan las obligaciones de presentación de informes para los proveedores industriales.
Persistencia Ambiental y Liberación Durante el Uso y la Eliminación
La persistencia ambiental genera preocupaciones reputacionales y operativas en las cadenas de valor de polímeros orientadas al consumidor. Un estudio de 2025 informó que la identidad del polímero tiene una influencia más fuerte en la fragmentación y la generación secundaria de microplásticos que las condiciones específicas de exposición a la radiación ultravioleta. La investigación examinó el polipropileno (PP), el polietileno (PE) y el poliuretano termoplástico (TPU) y encontró diferencias en las distribuciones de tamaño de partículas bajo condiciones de meteorización simulada. El Instituto Nacional de Estudios Ambientales de Japón informó en 2025 que los microplásticos derivados de neumáticos se encontraron en 32 de 36 sitios de agua dulce y costeros encuestados a nivel nacional, con concentraciones que superaban los niveles de efecto no previsto en 30 de esos sitios[2]. Aunque las partículas derivadas de neumáticos no son cargas intencionales, estos hallazgos aumentan el escrutinio sobre las emisiones de partículas de polímeros y afectan la demanda de aplicaciones más contenidas y materiales sustitutos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Polietileno Mantiene la Mayor Participación y la Tasa de Crecimiento Más AltaEl polietileno mantuvo el 36,73% de la participación del Mercado de Cargas de Microplásticos por tipo en 2026 y se prevé que crezca a una CAGR del 5,06% hasta 2032. Esto refleja el uso del PE en varios formatos de productos y usos finales. El PE se procesa utilizando equipos estándar de procesamiento en fundido y tiene baja absorción de humedad. Los proveedores ofrecen grados de Polietileno de Baja Densidad (LDPE), Polietileno Lineal de Baja Densidad (LLDPE) y Polietileno de Alta Densidad (HDPE) para diferentes requisitos de rigidez, impacto y flujo. Un estudio de HDPE de 2025 mostró que el material modificado con microesferas podría reducir la densidad en más de un 5% mientras mantiene la resistencia a la tracción por encima de 22 MPa.
El polipropileno es el siguiente tipo significativo para aplicaciones de composición automotriz e industrial. El poliuretano se utiliza en formulaciones especiales de espuma y recubrimientos donde se requiere suavidad o resistencia a la abrasión. El poliestireno y otros polímeros sirven para aplicaciones más pequeñas en electrónica de consumo, adhesivos industriales y productos moldeados especializados. Nouryon completó en 2025 una expansión de capacidad para trietilaluminio en Jiaxing, China, duplicando la producción de este cocatalizador utilizado en la polimerización de PE y PP. Esta inversión respalda el enfoque continuo en las cadenas de suministro de poliolefinas aguas arriba y ayuda a mantener la posición de costos del PE en el Mercado de Cargas de Microplásticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Polvo Lidera Gracias a las Ventajas de Dispersión y ProcesamientoEl polvo representó el 40,11% de la participación del Mercado de Cargas de Microplásticos en 2026 y se proyecta que crezca a una CAGR del 5,21% hasta 2032. Su mayor relación superficie-volumen favorece la dispersión de la carga y la interacción con la matriz. El polvo puede utilizarse a niveles de carga que mantienen el rendimiento de procesamiento. En operaciones de composición, los grados en polvo pueden reducir la presión en el cabezal y disminuir la fractura del fundido en comparación con las alternativas en pellets. Estas características son relevantes para las líneas de película soplada y moldeo por inyección que operan a alta producción.
Las fibras sirven como refuerzo estructural en textiles técnicos y no tejidos, donde la relación longitud-diámetro afecta el rendimiento a la tracción. Otras formas incluyen microesferas huecas y perlas porosas utilizadas en aislamiento térmico, recubrimientos especiales y aplicaciones de administración de fármacos. Los grados en polvo han proporcionado históricamente deslizamiento, opacidad y exfoliación en cosméticos y productos de cuidado personal. Las restricciones europeas limitan algunas aplicaciones cosméticas, pero los envases y las aplicaciones industriales siguen siendo relevantes para el Mercado de Cargas de Microplásticos. Los requisitos de presentación de informes y etiquetado pueden añadir costos administrativos en aplicaciones reguladas sin cambiar el papel central del polvo en las aplicaciones de composición no reguladas.
Por Función:
Las Cargas Lideraron la Demanda Mientras la Modificación Reológica se ExpandeEl segmento de función de cargas representó el 45,47% de la participación del Mercado de Cargas de Microplásticos en 2026. Tiene la base de aplicaciones más amplia, que va desde compuestos de construcción orientados al costo hasta piezas automotrices que requieren rendimiento mecánico. Se prevé que la modificación reológica crezca a una CAGR del 5,47% hasta 2032, la tasa más alta entre las categorías funcionales. La demanda está vinculada al control de flujo en pinturas a base de agua, adhesivos y recubrimientos de alto contenido en sólidos. Estos materiales se seleccionan donde los espesantes convencionales causan turbidez o sensibilidad excesiva al cizallamiento.
Evonik lanzó TEGO Res 1100 en marzo de 2025, un copolímero de metacrilato que mejora el destintado de películas plásticas a 40 °C. Este tipo de aditivo refleja cómo los requisitos de circularidad y rendimiento están dando forma al trabajo de formulación. Las cargas de exfoliación están sujetas a restricciones en los productos de cuidado personal de aclarado bajo el marco de la UE. Otras funciones incluyen la encapsulación de liberación controlada y los compuestos de amortiguación de vibraciones en componentes automotrices. La diversidad funcional respalda un cambio desde la extensión hacia aplicaciones que requieren un rendimiento de material más preciso.
Por Industria de Usuario Final:
Los Envases Lideran Mientras los Cosméticos y el Cuidado Personal Crecen Más RápidoLos envases representaron el 30,26% de la participación del Mercado de Cargas de Microplásticos en 2026. Las cargas de micropartículas de PE se utilizan en películas de barrera, bolsas flexibles y envases rígidos en aplicaciones de consumo e industriales. Se prevé que los cosméticos y el cuidado personal registren una CAGR del 5,69% hasta 2032. El crecimiento se concentra en Asia-Pacífico y Oriente Medio, donde los plazos regulatorios difieren de los de Europa y la demanda de cosméticos de lujo y cosméticos de color está en expansión. Este contraste entre la escala de los envases y el crecimiento del sector de belleza da a los proveedores razones para mantener grados distintos para usos regulados y no regulados.
Los materiales de construcción proporcionan una demanda estable de polipropileno (PP) y poliuretano (PU) en sellantes y compuestos de aislamiento. Las pinturas y recubrimientos utilizan micropartículas para acabados texturizados, donde el tamaño de partícula puede afectar la rugosidad superficial y la resistencia a la abrasión. Otros usos finales incluyen encapsulantes para electrónica y materias primas para impresión 3D, que pueden requerir distribuciones de tamaño estrechas y alta esfericidad de las partículas. Daicel lanzó BELLOCEA BS7 en 2025 como un mejorador de textura cosmética biodegradable, lo que refleja la demanda de materiales alternativos en el cuidado personal. El Mercado de Cargas de Microplásticos continúa dependiendo de la producción de envases, mientras que los sustitutos y la reformulación dan forma al desarrollo de productos para aplicaciones de belleza.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Rellenos de Microplásticos de Asia-Pacífico
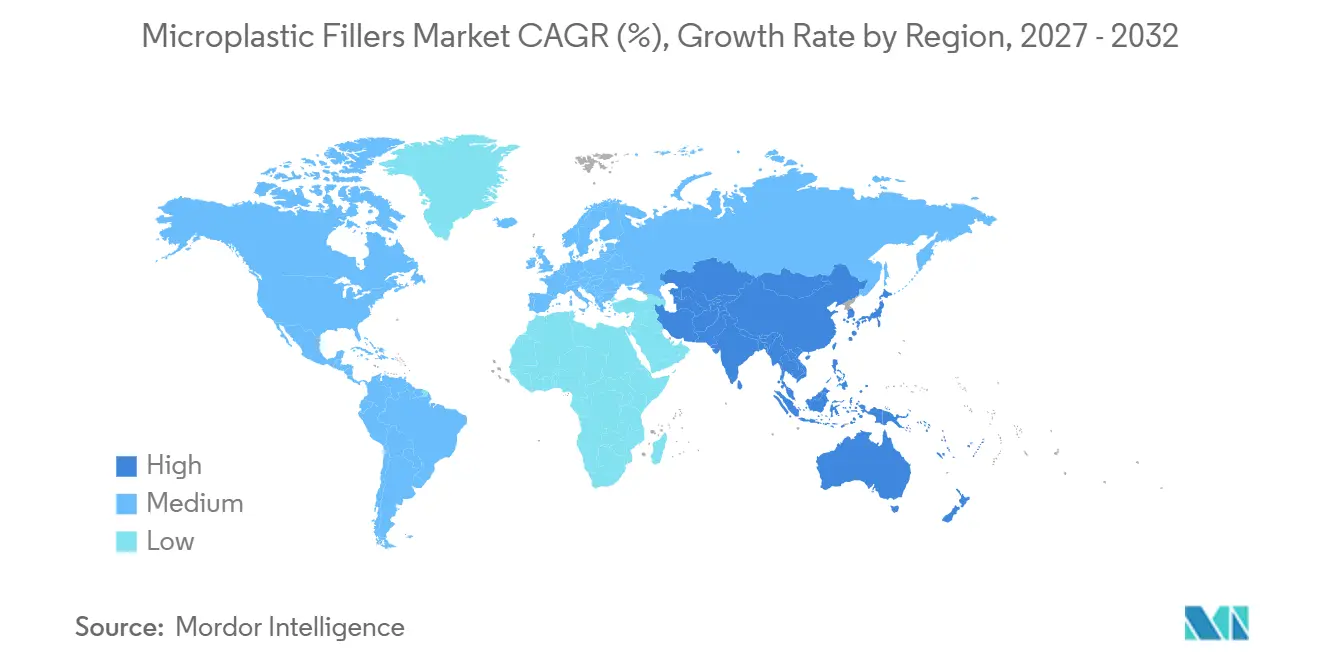
Asia-Pacífico concentró el 43,62% de la cuota del Mercado de Rellenos de Microplásticos en 2026 y se prevé que crezca a una CAGR del 5,33% hasta 2032. La base de composición de polímeros de China en el Delta del Río Yangtze y el Delta del Río de las Perlas impulsa la demanda en aplicaciones de embalaje, automoción e industriales. La OCDE informó que el uso de plásticos en Asia se ha multiplicado casi por nueve desde principios de la década de 2000 y representa actualmente cerca de un tercio del consumo mundial de plásticos. India y el Sudeste Asiático contribuyen a la demanda a través de la fabricación doméstica de embalajes. Japón y Corea del Sur respaldan aplicaciones de precisión en electrónica y composición automotriz.
Mercado de Rellenos de Microplásticos de América del Norte
América del Norte es la segunda región más grande en el Mercado de Rellenos de Microplásticos, impulsada por el uso de polímeros ligeros tanto en vehículos convencionales como eléctricos. Covestro anunció una inversión en 2026 para ampliar la capacidad de composición de policarbonato en Hebron, Ohio, para aplicaciones de automoción, electrónica y atención médica. LyondellBasell aprobó una expansión de propileno de 400.000 toneladas métricas por año en Channelview, Texas, en 2025, con inicio de operaciones previsto para finales de 2028. Estas inversiones refuerzan la disponibilidad regional de materiales utilizados en la composición especializada. Las medidas regulatorias sobre microesferas cosméticas continúan orientando el trabajo de formulación hacia alternativas conformes.
Mercado de Rellenos de Microplásticos de EMEA y América del Sur
Europa enfrenta la mayor presión regulatoria en el Mercado de Rellenos de Microplásticos. El sistema de notificación de la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) exige presentaciones anuales de emisiones de microplásticos a partir de 2026. El Parlamento Europeo y el Consejo alcanzaron un acuerdo en abril de 2025 sobre medidas de pérdida de pellets, incluidos requisitos de certificación para los operadores de mayor tamaño. Europa continúa respaldando la demanda de recubrimientos especializados, composición médica y aplicaciones de interiores de automóviles. América del Sur, Oriente Medio y África representan mercados más pequeños, sustentados por los sectores de embalaje y películas agrícolas de Brasil, la expansión de infraestructuras, la demanda de bienes de consumo y los centros de producción de poliolefinas del Golfo.
Panorama Competitivo
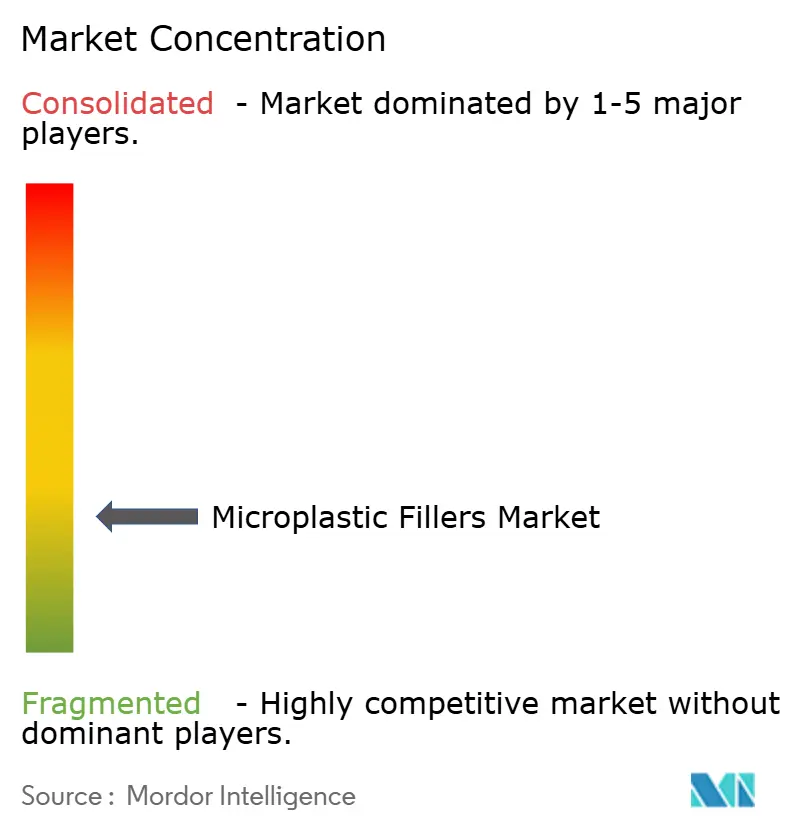
El mercado de cargas de microplásticos está fragmentado. Dow, LyondellBasell, ExxonMobil, BASF e INEOS mantienen posiciones integradas en la producción de PE y PP. Su escala y acceso a materias primas proporcionan una ventaja de costos para los grados de alto volumen. Evonik, Clariant y Honeywell compiten a través de formulación, auxiliares de procesamiento y soporte de aplicaciones. Como resultado, los grandes productores se centran en la fiabilidad del suministro y la escala, mientras que las empresas especializadas enfatizan la diferenciación de rendimiento para respaldar aplicaciones de mayor valor.
El cumplimiento normativo se está convirtiendo en un elemento central de las estrategias competitivas en el mercado de cargas de microplásticos. En septiembre de 2025, Dow lanzó DOWSIL 5-1050 Auxiliar de Procesamiento de Polímeros como alternativa a los auxiliares de procesamiento a base de fluoropolímeros para el envasado de películas, indicando que cumple con los requisitos de contacto con alimentos del Código de Regulaciones Federales (CFR) 21 de la FDA, sección 174.5, y del Reglamento UE 10/2011. En febrero de 2025, Evonik introdujo la serie Purocel para ayudar a preparar el aceite de pirólisis de residuos plásticos para su uso en crackers de vapor. También en 2025, LyondellBasell invirtió en su Centro de Innovación de Fráncfort para desarrollar capacidades de clasificación, descontaminación y composición de reciclados de poliolefinas posconsumo. Estos desarrollos vinculan la innovación de productos con la reciclabilidad y los requisitos de cumplimiento de los clientes.
Las oportunidades permanecen en la ingeniería de partículas de precisión para la fabricación aditiva, recubrimientos especiales y compuestos poliméricos avanzados. La esfericidad controlada y las distribuciones de tamaño estrechas pueden diferenciar un grado donde los márgenes de composición estándar son limitados. Los recubrimientos a base de agua de Asia-Pacífico también presentan demanda de modificadores reológicos de polímeros sintéticos que cumplan con los requisitos locales de formulación y cumplimiento. El panorama competitivo sigue siendo amplio porque los requisitos de uso final varían según los polímeros, las formas de partículas y las regiones. Las micropartículas convencionales de PE y PP mantienen una ventaja de costos en aplicaciones a gran escala, incluso cuando los proveedores invierten en alternativas de base biológica y biodegradables. El mercado de cargas de microplásticos combina el suministro de productos básicos de alto volumen con el desarrollo de aplicaciones especializadas y recompensa a los proveedores que pueden ofrecer un suministro de material consistente y soporte de formulación específico.
Líderes de la Industria de Cargas de Microplásticos
-
CLARIANT
-
Dow
-
BASF
-
Eastman Chemical Company
-
Covestro AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Rellenos de Microplásticos Empresas cubiertas en este informe
- BASF
- CLARIANT
- Covestro AG
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Honeywell International Inc.
- Huntsman International LLC
- INEOS
- Lamberti S.p.A.
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- Nouryon
Desarrollos recientes de la industria en Mercado de Rellenos de Microplásticos
- Octubre de 2025: Nouryon completó una expansión de capacidad para alquilos metálicos (trietilaluminio) en su instalación de Jiaxing, China, duplicando su capacidad de producción de este cocatalizador de polimerización de PE/PP utilizado en la fabricación de cargas de microplásticos. La empresa también anunció que la producción de metilaluminoxano modificado (MMAO) para elastómeros de poliolefinas comenzará en el mismo sitio en 2027. Un centro de innovación de peróxidos orgánicos en Tianjin está programado para abrir en 2026 para atender a los clientes locales.
- Septiembre de 2025: LyondellBasell invirtió en nuevas capacidades de I+D en su Centro de Innovación de Fráncfort, instalando un clasificador de escamas, sistemas de descontaminación, extrusión, desgasificación aguas abajo y unidades de purificación. Estas incorporaciones tienen como objetivo desarrollar tecnologías de clasificación, descontaminación y composición para reciclados de poliolefinas posconsumo, incluidas las cargas de microplásticos, en condiciones cercanas a las industriales.
Alcance del Informe Global del Mercado de Cargas de Microplásticos
Las cargas de microplásticos son partículas de polímeros sintéticos pequeñas, diseñadas o fragmentadas (de 5 milímetros o menos) que se añaden a formulaciones comerciales e industriales para modificar propiedades físicas como la textura, el flujo, el peso, la viscosidad o la durabilidad. Estas partículas se utilizan en una variedad de industrias, incluidas el cuidado personal, las pinturas y recubrimientos, los plásticos, el caucho y la construcción, donde desempeñan funciones funcionales como mejorar la consistencia del producto, reducir los costos de materiales y mejorar el rendimiento mecánico.
El mercado de cargas de microplásticos está segmentado por tipo, forma, función, industria de usuario final y geografía. Por tipo, el mercado está segmentado en polietileno (PE), polipropileno (PP), poliuretano (PU), poliestireno (PS) y otros. Por forma, el mercado está segmentado en polvo, fibras y otros. Por función, el mercado está segmentado en cargas, modificación reológica, exfoliación y otros. Por industria de usuario final, el mercado está segmentado en envases, cosméticos y cuidado personal, materiales de construcción, pinturas y recubrimientos, y otros. El informe también cubre los tamaños de mercado y los pronósticos para las cargas de microplásticos a nivel global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Polietileno (PE) |
| Polipropileno (PP) |
| Poliuretano (PU) |
| Poliestireno (PS) |
| Otros |
| Polvo |
| Fibras |
| Otros |
| Cargas |
| Modificación Reológica |
| Exfoliación |
| Otros |
| Envases |
| Cosméticos y Cuidado Personal |
| Materiales de Construcción |
| Pinturas y Recubrimientos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Polietileno (PE) | |
| Polipropileno (PP) | ||
| Poliuretano (PU) | ||
| Poliestireno (PS) | ||
| Otros | ||
| Por Forma | Polvo | |
| Fibras | ||
| Otros | ||
| Por Función | Cargas | |
| Modificación Reológica | ||
| Exfoliación | ||
| Otros | ||
| Por Industria de Usuario Final | Envases | |
| Cosméticos y Cuidado Personal | ||
| Materiales de Construcción | ||
| Pinturas y Recubrimientos | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cargas de Microplásticos?
El tamaño del Mercado de Cargas de Microplásticos se valoró en 3,49 mil millones de USD en 2026 y se estima que crecerá desde 3,64 mil millones de USD en 2027 hasta 4,50 mil millones de USD para 2032, a una CAGR del 4,37% durante el período de pronóstico (2027-2032).
¿Por qué el polvo es la forma líder para las cargas de microplásticos?
El polvo mantuvo una participación del 40,11% en 2026 porque favorece la dispersión y el procesamiento en operaciones de composición de alta producción, películas sopladas y líneas de moldeo por inyección.
¿Qué aplicación de usuario final tiene la mayor participación?
Los envases mantuvieron una participación del 30,26% en 2026, respaldados por su uso en películas de barrera, bolsas flexibles y envases rígidos.
¿Qué región está creciendo más rápido en cargas de microplásticos?
Asia-Pacífico mantuvo una participación del 43,62% en 2026 y se proyecta que crezca a una CAGR del 5,33% hasta 2032.