
Marktgröße und Marktanteil für Mikroplastik-Füllstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
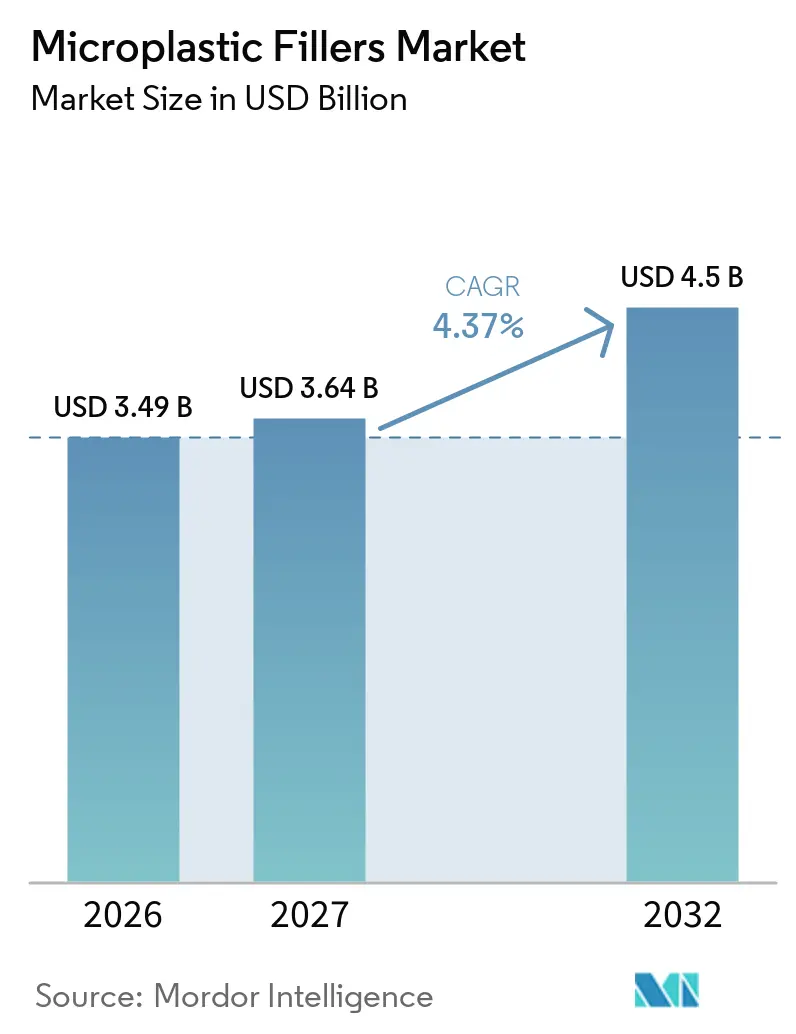
| Marktgröße (2027) | 3.64 Milliarden US-Dollar |
| Marktgröße (2032) | 4.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.37 % |
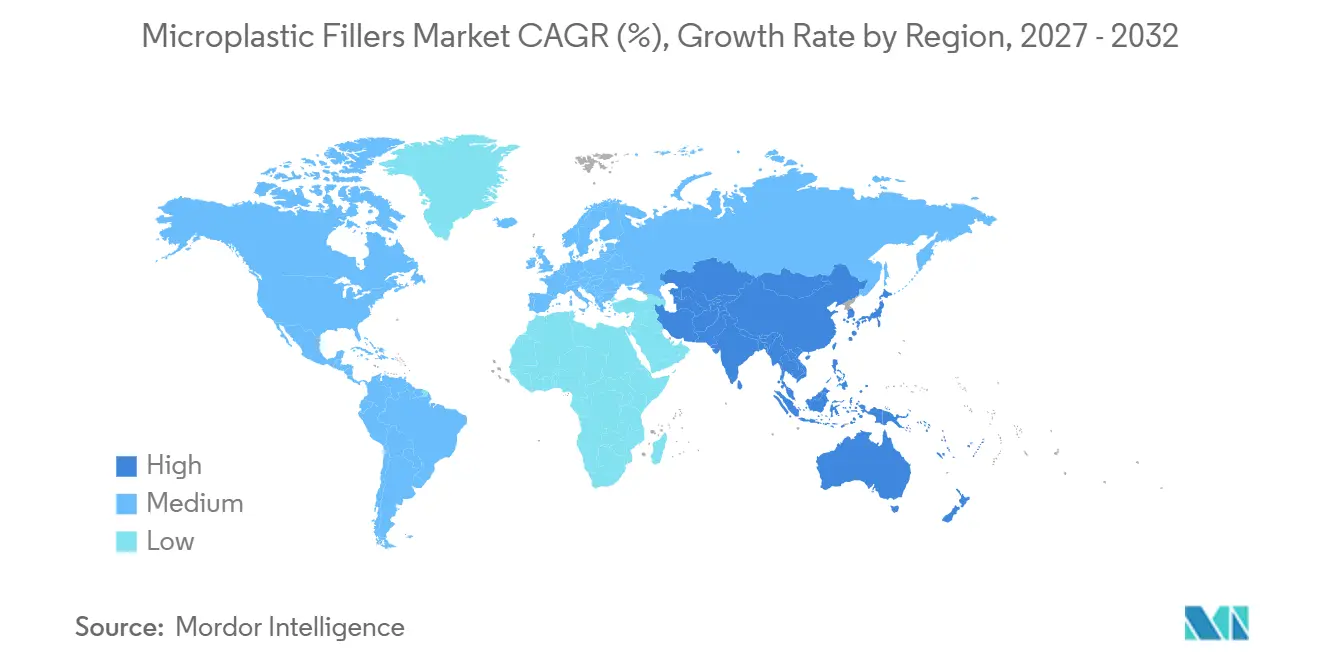
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
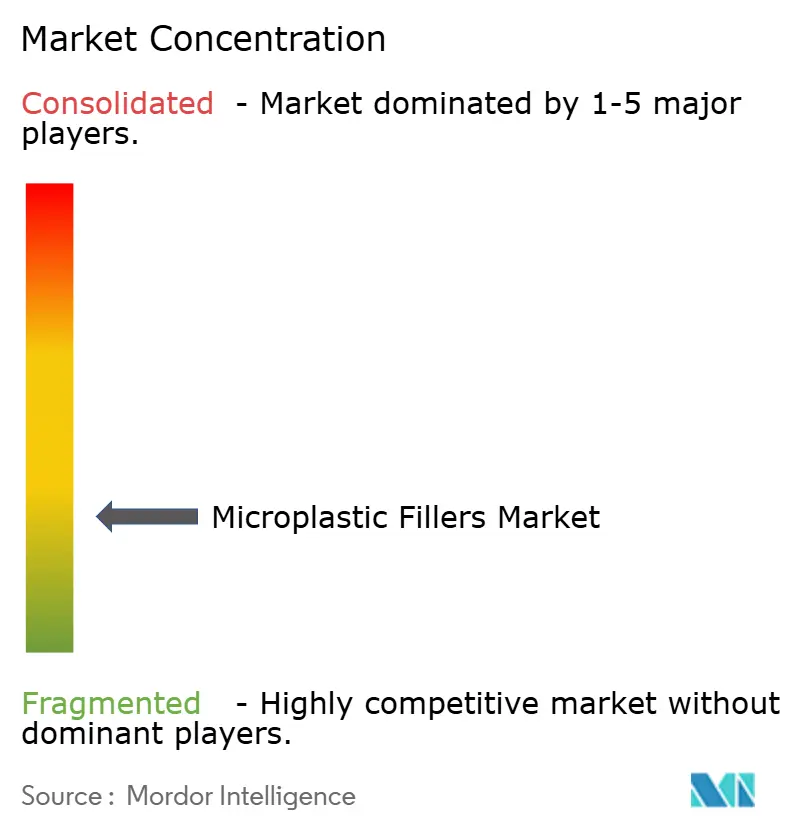
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mikroplastik-Füllstoffe von Mordor Intelligence
Die Marktgröße für Mikroplastik-Füllstoffe wurde 2026 auf 3,49 Milliarden USD geschätzt und soll von 3,64 Milliarden USD im Jahr 2027 auf 4,50 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,37 % während des Prognosezeitraums (2027–2032). Der Markt für Mikroplastik-Füllstoffe wird durch die Nachfrage nach leichteren Polymerkomponenten, dünnen Verpackungsfolien und Materialien gestützt, die eine vorhersehbare Verarbeitung ermöglichen. Polyethylen-Qualitäten bleiben aufgrund ihrer Kompatibilität mit etablierten Compoundieranlagen und ihrer geringen Feuchtigkeitsaufnahme relevant. Die Hersteller reagieren auch auf die Nachfrage nach per- und polyfluorierten Alkylsubstanzen (PFAS)-freien Verarbeitungshilfsmitteln, Additiven für Kreislaufverpackungen und Alternativen für regulierte Kosmetikanwendungen. Regulatorische Einschränkungen in Europa begrenzen den Einsatz von absichtlich zugesetzten Partikeln, insbesondere in Körperpflegeprodukten. Schwankungen der Rohstoffpreise beeinflussen weiterhin die Kosten und begünstigen Lieferanten mit integriertem Zugang zu Polymeren.
Wichtigste Erkenntnisse des Berichts
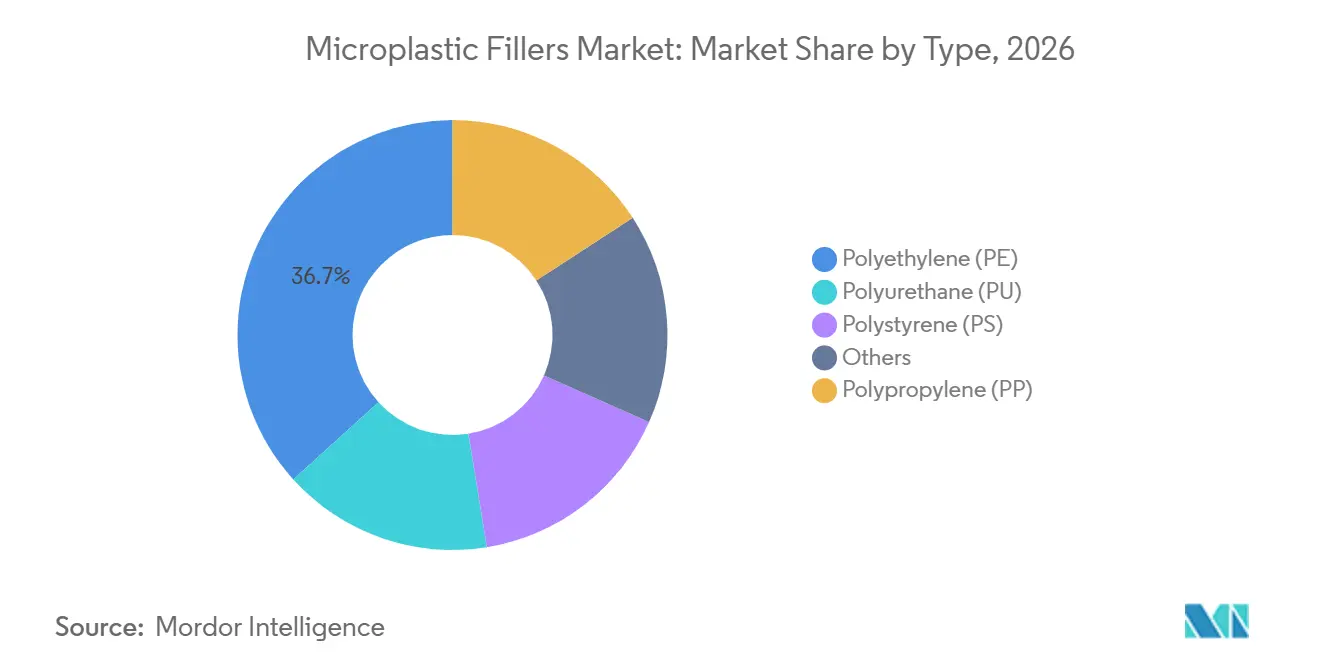
- Nach Typ hielt Polyethylen im Jahr 2026 einen Marktanteil von 36,73 % und soll bis 2032 mit einem CAGR von 5,06 % wachsen.
- Nach Form entfiel auf Pulver im Jahr 2026 ein Marktanteil von 40,11 % und es wird bis 2032 voraussichtlich mit einem CAGR von 5,21 % expandieren.
- Nach Funktion hielten Füllstoffe im Jahr 2026 einen Marktanteil von 45,47 %, während für die Rheologiemodifikation bis 2032 ein CAGR von 5,47 % prognostiziert wird.
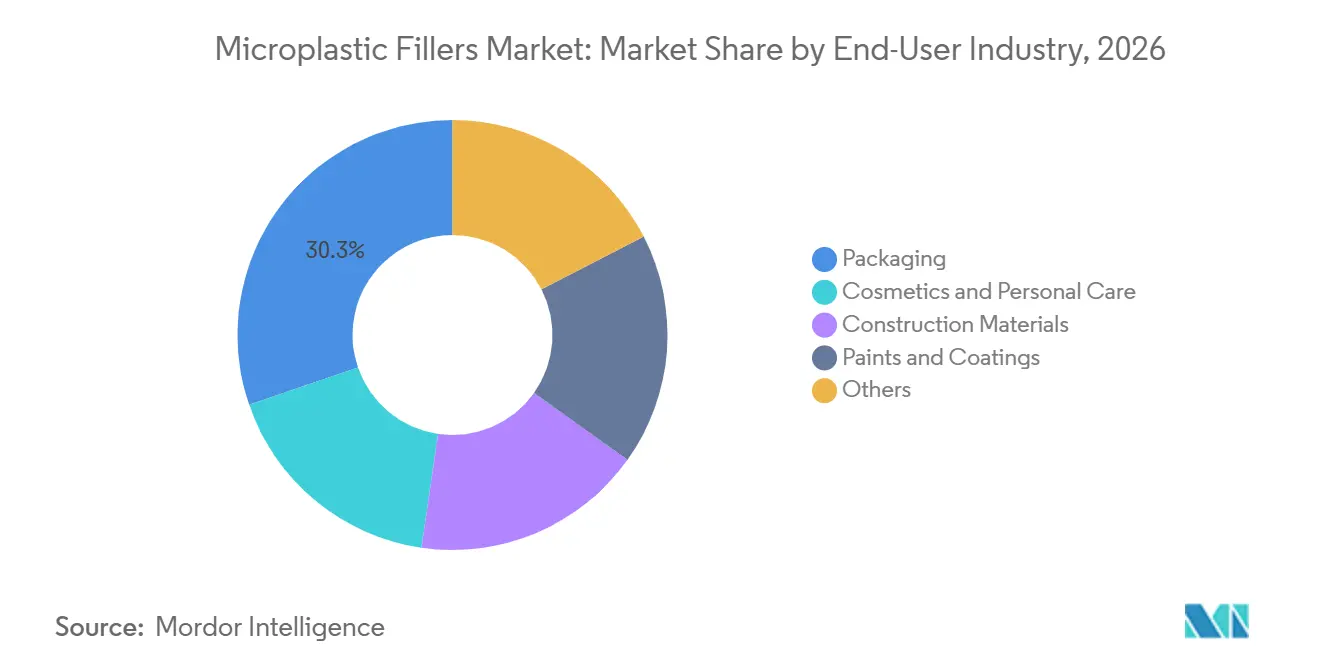
- Nach Endverbraucherbranche entfiel auf Verpackung im Jahr 2026 ein Marktanteil von 30,26 %, während für Kosmetik und Körperpflege bis 2032 ein CAGR von 5,69 % prognostiziert wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,62 % und soll bis 2032 mit einem CAGR von 5,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewichtsreduzierung von Automobil-, Elektrofahrzeug- und Industriekomponenten | +1.1% | Global, konzentriert in Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verpackungsnachfrage nach Barriereleistung und Materialreduzierung | +1.0% | Global, mit Asien-Pazifik als Kernregion und Ausweitung auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Anpassbare Partikelentwicklung für anwendungsspezifische Leistung | +0.6% | Nordamerika und Europa, mit selektiver Übernahme in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kosten- und Verarbeitungseffizienz gegenüber konventionellen Füllstoffen | +0.8% | Global, am stärksten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Spezialbeschichtungen, Kosmetik und Körperpflegeformulierungen | +0.5% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewichtsreduzierung von Automobil-, Elektrofahrzeug- und Industriekomponenten
Hochdichtes Polyethylen (HDPE) und Polypropylen (PP) Pulverfüllstoffe werden zunehmend in Automobilkomponenten eingesetzt, bei denen ein geringeres Gewicht mit Schlagfestigkeit in Einklang gebracht werden muss. Batteriegehäuse für Elektrofahrzeuge, Strukturhalterungen und Unterbodenverkleidungen treiben die Nachfrage nach Materialien an, die die Komponentenmasse reduzieren, ohne die strukturelle Integrität zu beeinträchtigen. Eine Studie aus dem Jahr 2025 ergab, dass geschäumtes HDPE mit thermisch expandierbaren Mikrosphären eine Dichtereduzierung von 5,75 % erzielte und dabei unter optimierten Spritzgussbedingungen eine Zugfestigkeit von 22,6 MPa beibehielt. Dieselbe Studie stellte fest, dass eine 10-prozentige Reduzierung des Leergewichts eines Fahrzeugs den Bremsweg um 5 % verkürzen kann. Fahrzeugprogramme legen Materialspezifikationen früh im Designprozess fest, was Lieferanten mit Anwendungstechnik-Support eine stärkere Position im Markt für Mikroplastik-Füllstoffe verschafft. Diese Nachfrage erstreckt sich auch auf Industrieanlagen und Formteile, bei denen Transport und Energieverbrauch wesentliche Kostenfaktoren sind.
Verpackungsnachfrage nach Barriereleistung und Materialreduzierung
Verpackungsverarbeiter reduzieren die Foliendicke und setzen auf Monomaterialstrukturen, während sie gleichzeitig die Sauerstoff- und Feuchtigkeitsbarriereleistung aufrechterhalten. Diese Bedingungen erhöhen den Wert von Polyethylen (PE)-kompatiblen Füllstoffqualitäten, die dazu beitragen, die Steifigkeit in dünneren Folien zu erhalten. Dow führte im Juni 2025 das INNATE TF 220-Harz für biaxial orientierte Polyethylenfolien ein, die in flexiblen Verpackungen verwendet werden[1]. Diese Markteinführung zeigt, dass PE-basierte Verpackungsstrukturen für Lebensmittel- und Konsumgüteranwendungen immer wichtiger werden. Der Markt für Mikroplastik-Füllstoffe kann Verarbeitern zugutekommen, die Materialien benötigen, die auf bestehenden Hochleistungsfolienlinien verarbeitet werden können. Die Verpackungsnachfrage ist in Asien-Pazifik am stärksten, wo E-Commerce-Aktivitäten und die inländische Verpackungsproduktion die Anwendungsbasis weiter ausbauen.
Anpassbare Partikelentwicklung für anwendungsspezifische Leistung
Die Partikelentwicklung ermöglicht es Lieferanten, Qualitäten mit kontrollierten Größenverteilungen, Oberflächenbehandlungen und Partikelformen anzubieten. Hohle Mikrosphären können das Gewicht in Bauklebstoffen reduzieren, oberflächenmodifizierte Polyethylen (PE)-Pulver können die Benetzung in wasserbasierenden Beschichtungen verbessern, und eng geschnittene Polystyrol (PS)-Qualitäten können eine gleichmäßigere Schichtabscheidung in Feedstocks für die additive Fertigung unterstützen. Eine 2025 veröffentlichte Studie beschrieb, wie maschinelles Lernen den Screening-Prozess für Kunststoffadditive mit verbesserten Umwelteigenschaften verkürzen kann. Ein schnelleres Screening kann die Zeit verkürzen, die zur Validierung spezialisierter Füllstoffqualitäten für bestimmte Anwendungen benötigt wird. Dies begünstigt Unternehmen, die Polymerproduktion, Partikelentwicklung und Formulierungsunterstützung kombinieren.
Kosten- und Verarbeitungseffizienz gegenüber konventionellen Füllstoffen
Mikroplastik-Füllstoffe, insbesondere PE- und PP-Pulver, konkurrieren direkt mit mineralischen Füllstoffen wie Calciumcarbonat, Talkum und Wollastonit auf Basis der gelieferten Kosten pro Leistungseinheit. Sie behalten weiterhin einen Vorteil in Anwendungen, bei denen Feuchtigkeitsempfindlichkeit, Oberflächenfehler oder Dichteverluste mineralische Füllstoffe disqualifizieren. Petrochemische Analysten bei Nexant ECA stellten fest, dass die aus Naphtha gewonnenen Polyolefinkosten in der ersten Hälfte des Jahres 2025 erheblich sanken, als der Rohölpreis unter 65 USD pro Barrel fiel, was die Kostenlücke zwischen Mikroplastik-Füllstoffen und mineralischen Alternativen in preissensiblen Asien-Pazifik-Märkten vorübergehend vergrößerte. Die Verarbeitungseffizienz ist ein weiterer Aspekt: PE-Mikropartikel dispergieren leichter in niedrigviskosen Harzsystemen und erfordern weniger energieintensives Mischen als plattenartige mineralische Füllstoffe. Dies ist direkt relevant für elektrifizierte Compoundierlinien, bei denen die Energiekosten ein kontrollierbarer Margenfaktor sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Einschränkungen für absichtlich zugesetzte Mikroplastik | -1.2% | Europa, mit Ausweitung auf Nordamerika, einschließlich Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Umweltpersistenz und Freisetzung während der Nutzung und Entsorgung | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Volatilität der Erdöl-Rohstoffe und Anfälligkeit der Lieferkette | -0.6% | Global, konzentriert bei importabhängigen Produzenten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Leistungs- und Kostenlücke bei biobasierten und biologisch abbaubaren Substituten | -0.5% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Einschränkungen für absichtlich zugesetzte Mikroplastik
Die Verordnung (EU) 2023/2055 ist ein zentrales Compliance-Thema für Hersteller von absichtlich zugesetzten synthetischen Polymer-Mikropartikeln. Die Europäische Kommission gibt an, dass die Beschränkung stufenweise Maßnahmen für mehrere Produktgruppen und Verwendungszwecke einführt. Die Europäische Chemikalienagentur (ECHA) begann 2025 mit der Entgegennahme von Berichten über Mikroplastikemissionen, wobei die ersten jährlichen Einreichungen bis zum 31. Mai 2026 fällig sind. Für Kosmetika gelten Beschränkungen für Abspülprodukte ab Oktober 2027, für Leave-on-Produkte ab Oktober 2029 und für Make-up-Produkte ab Oktober 2035. Die Europäische Kommission schätzt, dass die Beschränkung über 20 Jahre die Freisetzung von 500.000 Tonnen Mikroplastik verhindern könnte, bei Gesamtkosten von bis zu 19 Milliarden EUR (ca. 21,33 Milliarden USD). Diese Anforderungen verringern den zugänglichen europäischen Körperpflegemarkt innerhalb des Marktes für Mikroplastik-Füllstoffe und erhöhen die Berichtspflichten für Industrielieferanten.
Umweltpersistenz und Freisetzung während der Nutzung und Entsorgung
Umweltpersistenz schafft Reputations- und Betriebsbedenken entlang verbraucherorientierter Polymer-Wertschöpfungsketten. Eine Studie aus dem Jahr 2025 berichtete, dass die Polymeridentität einen stärkeren Einfluss auf die Fragmentierung und die Entstehung sekundärer Mikroplastik hat als spezifische UV-Expositionsbedingungen. Die Forschung untersuchte Polypropylen (PP), Polyethylen (PE) und thermoplastisches Polyurethan (TPU) und stellte Unterschiede in den Partikelgrößenverteilungen unter simulierten Verwitterungsbedingungen fest. Das Nationale Institut für Umweltstudien Japans berichtete 2025, dass reifenabgeleitete Mikroplastik an 32 von 36 landesweit untersuchten Süßwasser- und Küstenstandorten gefunden wurden, wobei die Konzentrationen an 30 dieser Standorte die vorhergesagten Nicht-Effekt-Konzentrationen überstiegen[2]. Obwohl reifenabgeleitete Partikel keine absichtlichen Füllstoffe sind, erhöhen diese Erkenntnisse die Kontrolle über Polymerpartikelemissionen und beeinflussen die Nachfrage nach stärker eingeschlossenen Anwendungen und Ersatzmaterialien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Polyethylen hält den größten Anteil und die höchste WachstumsratePolyethylen hielt 2026 einen Anteil von 36,73 % am Markt für Mikroplastik-Füllstoffe nach Typ und soll bis 2032 mit einem CAGR von 5,06 % wachsen. Dies spiegelt den Einsatz von PE in verschiedenen Produktformaten und Endanwendungen wider. PE wird mit Standard-Schmelzverarbeitungsanlagen verarbeitet und hat eine geringe Feuchtigkeitsaufnahme. Lieferanten bieten Qualitäten aus Niederdichtem Polyethylen (LDPE), Linearem Niederdichtem Polyethylen (LLDPE) und Hochdichtem Polyethylen (HDPE) für unterschiedliche Steifigkeits-, Schlagzähigkeits- und Fließanforderungen an. Eine HDPE-Studie aus dem Jahr 2025 zeigte, dass mikrosphärenmodifiziertes Material die Dichte um mehr als 5 % reduzieren konnte, während die Zugfestigkeit über 22 MPa erhalten blieb.
Polypropylen ist der nächstwichtige Typ für Automobil- und Industriecompoundieranwendungen. Polyurethan wird in Spezialschaum- und Beschichtungsformulierungen eingesetzt, bei denen Weichheit oder Abriebfestigkeit erforderlich ist. Polystyrol und andere Polymere bedienen kleinere Anwendungen in der Unterhaltungselektronik, Industrieklebstoffen und spezialisierten Formteilen. Nouryon schloss 2025 eine Kapazitätserweiterung für Triethylaluminium am Standort Jiaxing, China, ab und verdoppelte damit die Produktion dieses als Cokatalysator in der PE- und PP-Polymerisation eingesetzten Stoffs. Diese Investition unterstützt den anhaltenden Fokus auf vorgelagerte Polyolefin-Lieferketten und trägt dazu bei, die Kostenposition von PE im Markt für Mikroplastik-Füllstoffe zu erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Pulver führt durch Dispersions- und VerarbeitungsvorteilePulver entfiel 2026 auf einen Anteil von 40,11 % am Markt für Mikroplastik-Füllstoffe und soll bis 2032 mit einem CAGR von 5,21 % wachsen. Sein höheres Oberflächen-zu-Volumen-Verhältnis unterstützt die Füllstoffdispersion und die Matrixinteraktion. Pulver kann bei Beladungsmengen eingesetzt werden, die die Verarbeitungsleistung erhalten. In Compoundieranlagen können Pulverqualitäten den Düsendruck senken und Schmelzbrüche im Vergleich zu pelletierten Alternativen reduzieren. Diese Eigenschaften sind relevant für Blasfolien- und Spritzgusslinien, die mit hohem Ausstoß betrieben werden.
Fasern dienen als strukturelle Verstärkung in technischen Textilien und Vliesstoffen, bei denen das Längen-zu-Durchmesser-Verhältnis die Zugeigenschaften beeinflusst. Andere Formen umfassen hohle Mikrosphären und poröse Perlen, die in der Wärmedämmung, Spezialbeschichtungen und Arzneimittelverabreichungsanwendungen eingesetzt werden. Pulverqualitäten haben historisch gesehen Gleiteigenschaften, Opazität und Peeling in Kosmetika und Körperpflegeprodukten bereitgestellt. Europäische Beschränkungen begrenzen einige Kosmetikanwendungen, aber Verpackungs- und Industrieanwendungen bleiben für den Markt für Mikroplastik-Füllstoffe relevant. Berichts- und Kennzeichnungsanforderungen können in regulierten Anwendungen administrative Kosten verursachen, ohne die zentrale Rolle von Pulver in nicht regulierten Compoundieranwendungen zu verändern.
Nach Funktion:
Füllstoffe führten die Nachfrage an, während die Rheologiemodifikation expandiertDas Funktionssegment Füllstoffe entfiel 2026 auf einen Anteil von 45,47 % am Markt für Mikroplastik-Füllstoffe. Es hat die breiteste Anwendungsbasis, die von kostenorientierten Baukompounds bis hin zu Automobilteilen reicht, die mechanische Leistung erfordern. Für die Rheologiemodifikation wird bis 2032 ein CAGR von 5,47 % prognostiziert, die höchste Rate unter den Funktionskategorien. Die Nachfrage ist mit der Fließsteuerung in wasserbasierenden Farben, Klebstoffen und Hochfeststoffbeschichtungen verbunden. Diese Materialien werden dort ausgewählt, wo herkömmliche Verdickungsmittel Trübung oder übermäßige Scherviskosität verursachen.
Evonik brachte im März 2025 TEGO Res 1100 auf den Markt, ein Methacrylat-Copolymer, das die Entfärbung von Kunststofffolien bei 40 °C verbessert. Diese Art von Additiv spiegelt wider, wie Kreislaufwirtschaft und Leistungsanforderungen die Formulierungsarbeit prägen. Exfoliationsfüllstoffe unterliegen im Rahmen des EU-Regelwerks Beschränkungen in Abspül-Körperpflegeprodukten. Weitere Funktionen umfassen kontrollierte Freisetzungsverkapselung und schwingungsdämpfende Verbundwerkstoffe in Automobilkomponenten. Die funktionale Vielfalt unterstützt einen Wandel von der Streckung hin zu Anwendungen, die eine präzisere Materialleistung erfordern.
Nach Endverbraucherbranche:
Verpackung führt, während Kosmetik und Körperpflege schneller wachsenVerpackung entfiel 2026 auf einen Anteil von 30,26 % am Markt für Mikroplastik-Füllstoffe. PE-Mikropartikelfüllstoffe werden in Barrierefolien, flexiblen Beuteln und Hartbehältern für Verbraucher- und Industrieanwendungen eingesetzt. Für Kosmetik und Körperpflege wird bis 2032 ein CAGR von 5,69 % prognostiziert. Das Wachstum konzentriert sich auf Asien-Pazifik und den Nahen Osten, wo die regulatorischen Zeitpläne von denen in Europa abweichen und die Nachfrage nach Premium-Hautpflege und dekorativer Kosmetik zunimmt. Dieser Kontrast zwischen dem Verpackungsvolumen und dem Schönheitswachstum gibt Lieferanten Anlass, unterschiedliche Qualitäten für regulierte und nicht regulierte Anwendungen beizubehalten.
Baumaterialien bieten eine stabile Nachfrage nach Polypropylen (PP) und Polyurethan (PU) in Dichtungsmitteln und Dämmverbindungen. Farben und Beschichtungen verwenden Mikropartikel für Texturoberflächen, bei denen die Partikelgröße die Oberflächenrauheit und Abriebfestigkeit beeinflussen kann. Weitere Endanwendungen umfassen Elektronikverkapselungen und 3D-Druck-Feedstocks, die enge Größenverteilungen und hohe Partikelkugelförmigkeit erfordern können. Daicel brachte 2025 BELLOCEA BS7 als biologisch abbaubaren Texturverbesserer für Kosmetika auf den Markt, was die Nachfrage nach alternativen Materialien in der Körperpflege widerspiegelt. Der Markt für Mikroplastik-Füllstoffe bleibt weiterhin vom Verpackungsausstoß abhängig, während Substitute und Neuformulierungen die Produktentwicklung für Schönheitsanwendungen prägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Mikroplastik-Füllstoffe
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 43,62 % am Markt für Mikroplastik-Füllstoffe und wird voraussichtlich bis 2032 mit einem CAGR von 5,33 % wachsen. Chinas Basis für die Polymercompoundierung im Yangtze-Flussdelta und im Perlflussdelta stützt die Nachfrage in den Bereichen Verpackung, Automobil und industrielle Anwendungen. Die OECD berichtete, dass der Kunststoffverbrauch in Asien seit den frühen 2000er Jahren um fast das Neunfache gestiegen ist und nun knapp ein Drittel des weltweiten Kunststoffverbrauchs ausmacht. Indien und Südostasien tragen durch die heimische Verpackungsproduktion zur Nachfrage bei. Japan und Südkorea unterstützen präzisionsgradige Anwendungen in der Elektronik und im Automobilcompounding.
Nordamerika-Markt für Mikroplastik-Füllstoffe
Nordamerika ist die zweitgrößte Region im Markt für Mikroplastik-Füllstoffe, angetrieben durch den Einsatz von Leichtbaupolymeren sowohl in konventionellen als auch in Elektrofahrzeugen. Covestro kündigte eine Investition im Jahr 2026 an, um die Polycarbonat-Compoundierungskapazität in Hebron, Ohio, für Automobil-, Elektronik- und Gesundheitsanwendungen zu erweitern. LyondellBasell genehmigte im Jahr 2025 eine Propylen-Erweiterung von 400.000 Tonnen pro Jahr in Channelview, Texas, mit geplantem Anlauf Ende 2028. Diese Investitionen stärken die regionale Verfügbarkeit von Materialien, die beim Spezialcompounding eingesetzt werden. Regulatorische Maßnahmen zu kosmetischen Mikroperlen lenken die Formulierungsarbeit weiterhin auf konforme Alternativen.
EMEA- und Südamerika-Markt für Mikroplastik-Füllstoffe
Europa steht im Markt für Mikroplastik-Füllstoffe unter dem stärksten regulatorischen Druck. Das Meldesystem der Europäischen Chemikalienagentur (ECHA) schreibt ab 2026 jährliche Einreichungen über Mikroplastik-Emissionen vor. Das Europäische Parlament und der Rat erzielten im April 2025 eine Einigung über Maßnahmen zur Vermeidung von Pelletverlusten, einschließlich Zertifizierungsanforderungen für größere Betreiber. Europa unterstützt weiterhin die Nachfrage nach Spezialbeschichtungen, medizinischem Compounding und Anwendungen im Automobilinnenraum. Südamerika, der Nahe Osten und Afrika stellen kleinere Märkte dar, die durch Brasiliens Verpackungs- und Agrarfolienbranche, den Infrastrukturausbau, die Nachfrage nach Konsumgütern sowie die Polyolefin-Produktionszentren am Golf gestützt werden.
Wettbewerbslandschaft
Der Markt für Mikroplastik-Füllstoffe ist fragmentiert. Dow, LyondellBasell, Exxon Mobil Corporation, BASF und INEOS halten integrierte Positionen in der PE- und PP-Produktion. Ihre Größe und ihr Zugang zu Rohstoffen verschaffen ihnen einen Kostenvorteil bei Großmengenqualitäten. Evonik Industries AG, CLARIANT und Honeywell International Inc. konkurrieren durch Formulierung, Verarbeitungshilfsmittel und Anwendungsunterstützung. Infolgedessen konzentrieren sich große Produzenten auf Versorgungszuverlässigkeit und Skalierung, während Spezialunternehmen die Leistungsdifferenzierung betonen, um höherwertige Anwendungen zu unterstützen.
Die Einhaltung regulatorischer Vorschriften wird zu einem zentralen Element der Wettbewerbsstrategien im Markt für Mikroplastik-Füllstoffe. Im September 2025 brachte Dow DOWSIL 5-1050 Polymer Processing Aid (PPA) als Alternative zu fluorpolymerbasierten Verarbeitungshilfsmitteln für Folienverpackungen auf den Markt und erklärte, dass es die Anforderungen der FDA 21 Code of Federal Regulations (CFR) 174.5 und der EU 10/2011 für Lebensmittelkontakt erfüllt. Im Februar 2025 führte Evonik Industries AG die Purocel-Serie ein, um Pyrolyseöl aus Kunststoffabfällen für den Einsatz in Steamcrackern vorzubereiten. Ebenfalls 2025 investierte LyondellBasell in sein Frankfurter Innovationszentrum, um Fähigkeiten für die Sortierung, Dekontamination und das Compoundieren von Post-Consumer-Polyolefin-Rezyklaten zu entwickeln. Diese Entwicklungen verknüpfen Produktinnovation mit Recyclingfähigkeit und Compliance-Anforderungen der Kunden.
Chancen bestehen in der Präzisionspartikelentwicklung für die additive Fertigung, Spezialbeschichtungen und fortschrittliche Polymerverbindungen. Kontrollierte Kugelförmigkeit und enge Größenverteilungen können eine Qualität differenzieren, bei der die Standard-Compoundierspannen begrenzt sind. Wasserbasierte Beschichtungen in Asien-Pazifik bieten ebenfalls Nachfrage nach synthetischen Polymer-Rheologiemodifikatoren, die lokale Formulierungs- und Compliance-Anforderungen erfüllen. Die Wettbewerbslandschaft bleibt breit, da die Endanforderungen je nach Polymeren, Partikelformen und Regionen variieren. Konventionelle PE- und PP-Mikropartikel behalten einen Kostenvorteil in Großanwendungen, auch wenn Lieferanten in biobasierte und biologisch abbaubare Alternativen investieren. Der Markt für Mikroplastik-Füllstoffe kombiniert die Versorgung mit Hochvolumen-Commodities mit spezialisierter Anwendungsentwicklung und belohnt Lieferanten, die eine konsistente Materialversorgung und gezielte Formulierungsunterstützung liefern können.
Marktführer der Branche für Mikroplastik-Füllstoffe
-
CLARIANT
-
Dow
-
BASF
-
Eastman Chemical Company
-
Covestro AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mikroplastik-Füllstoffe Unternehmen in diesem Bericht
- BASF
- CLARIANT
- Covestro AG
- Dow
- DuPont
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Honeywell International Inc.
- Huntsman International LLC
- INEOS
- Lamberti S.p.A.
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- Nouryon
Neueste Industrielle Entwicklungen in Markt für Mikroplastik-Füllstoffe
- Oktober 2025: Nouryon schloss eine Kapazitätserweiterung für Metallalkyle (Triethylaluminium) an seinem Standort in Jiaxing, China, ab und verdoppelte damit seine Produktionskapazität dieses PE/PP-Polymerisations-Cokatalysators, der bei der Herstellung von Mikroplastik-Füllstoffen eingesetzt wird. Das Unternehmen gab außerdem bekannt, dass die Produktion von modifiziertem Methylaluminoxan (MMAO) für Polyolefin-Elastomere am selben Standort im Jahr 2027 beginnen wird. Ein Innovationszentrum für organische Peroxide in Tianjin soll 2026 eröffnet werden, um lokale Kunden zu unterstützen.
- September 2025: LyondellBasell investierte in neue Forschungs- und Entwicklungskapazitäten an seinem Frankfurter Innovationszentrum und installierte einen Flockensortierer, Dekontaminationssysteme, Extrusions-, nachgelagerte Entgasungs- und Reinigungseinheiten. Diese Ergänzungen sollen Sortier-, Dekontaminations- und Compoundiertechnologien für Post-Consumer-Polyolefin-Rezyklate, einschließlich Mikroplastik-Füllstoffe, unter nahezu industriellen Bedingungen entwickeln.
Globaler Berichtsumfang des Marktes für Mikroplastik-Füllstoffe
Mikroplastik-Füllstoffe sind kleine, technisch hergestellte oder fragmentierte synthetische Polymerpartikel (5 Millimeter oder kleiner), die kommerziellen und industriellen Formulierungen zugesetzt werden, um physikalische Eigenschaften wie Textur, Fließverhalten, Gewicht, Viskosität oder Haltbarkeit zu modifizieren. Diese Partikel werden in einer Reihe von Branchen eingesetzt, darunter Körperpflege, Farben und Beschichtungen, Kunststoffe, Gummi und Bau, wo sie funktionale Rollen übernehmen, wie die Verbesserung der Produktkonsistenz, die Reduzierung von Materialkosten und die Verbesserung der mechanischen Leistung.
Der Markt für Mikroplastik-Füllstoffe ist nach Typ, Form, Funktion, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Polyethylen (PE), Polypropylen (PP), Polyurethan (PU), Polystyrol (PS) und sonstige segmentiert. Nach Form ist der Markt in Pulver, Fasern und sonstige segmentiert. Nach Funktion ist der Markt in Füllstoffe, Rheologiemodifikation, Exfoliation und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Verpackung, Kosmetik und Körperpflege, Baumaterialien, Farben und Beschichtungen sowie sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die globalen Mikroplastik-Füllstoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polyethylen (PE) |
| Polypropylen (PP) |
| Polyurethan (PU) |
| Polystyrol (PS) |
| Sonstige |
| Pulver |
| Fasern |
| Sonstige |
| Füllstoffe |
| Rheologiemodifikation |
| Exfoliation |
| Sonstige |
| Verpackung |
| Kosmetik und Körperpflege |
| Baumaterialien |
| Farben und Beschichtungen |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Polyethylen (PE) | |
| Polypropylen (PP) | ||
| Polyurethan (PU) | ||
| Polystyrol (PS) | ||
| Sonstige | ||
| Nach Form | Pulver | |
| Fasern | ||
| Sonstige | ||
| Nach Funktion | Füllstoffe | |
| Rheologiemodifikation | ||
| Exfoliation | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Verpackung | |
| Kosmetik und Körperpflege | ||
| Baumaterialien | ||
| Farben und Beschichtungen | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Mikroplastik-Füllstoffe?
Die Marktgröße für Mikroplastik-Füllstoffe wurde 2026 auf 3,49 Milliarden USD geschätzt und soll von 3,64 Milliarden USD im Jahr 2027 auf 4,50 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,37 % während des Prognosezeitraums (2027–2032).
Warum ist Pulver die führende Form für Mikroplastik-Füllstoffe?
Pulver hielt 2026 einen Anteil von 40,11 %, da es die Dispersion und Verarbeitung in Hochleistungs-Compoundier-, Blasfolien- und Spritzgusslinien unterstützt.
Welche Endverbraucheranwendung hat den größten Anteil?
Verpackung hielt 2026 einen Anteil von 30,26 %, unterstützt durch den Einsatz in Barrierefolien, flexiblen Beuteln und Hartbehältern.
Welche Region wächst am schnellsten bei Mikroplastik-Füllstoffen?
Asien-Pazifik hielt 2026 einen Anteil von 43,62 % und soll bis 2032 mit einem CAGR von 5,33 % wachsen.