
Tamanho e Participação do Mercado de Trocadores de Calor de Microcanais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Trocadores de Calor de Microcanais por Mordor Intelligence
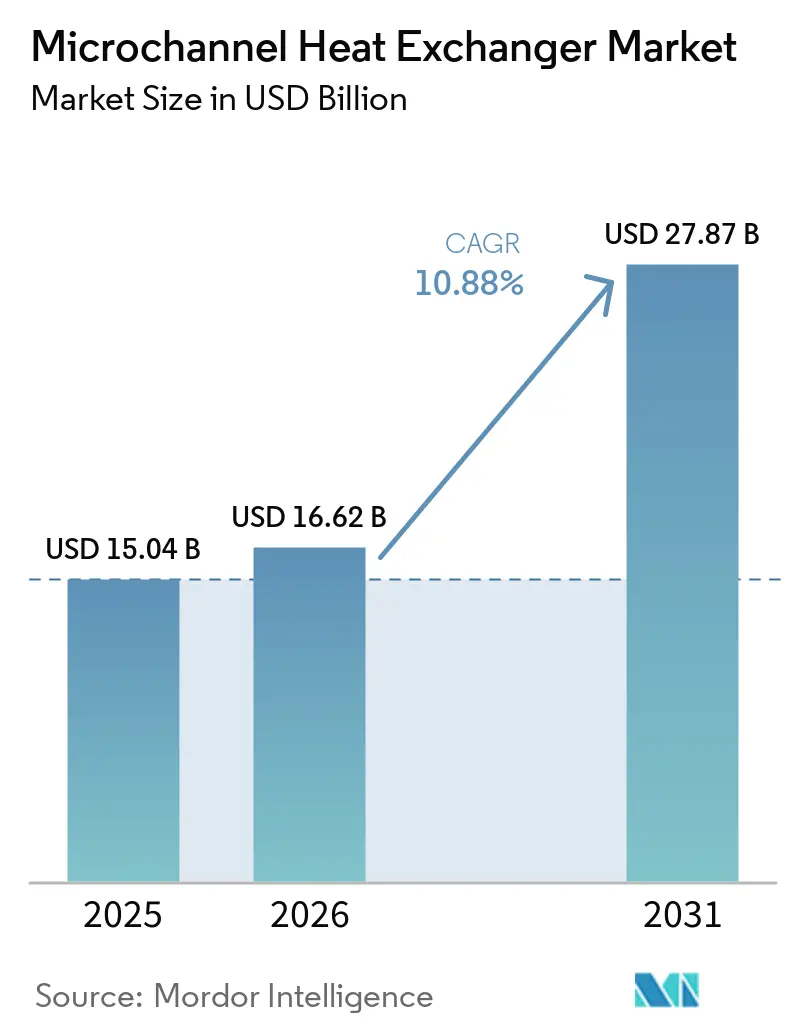
Espera-se que o tamanho do Mercado de Trocadores de Calor de Microcanais aumente de 15,04 bilhões de USD em 2025 para 16,62 bilhões de USD em 2026 e atinja 27,87 bilhões de USD até 2031, a um CAGR de 10,88% no período de 2026 a 2031. Regulamentações sobre refrigerantes, implantação de bombas de calor, sistemas térmicos de veículos elétricos e resfriamento de data centers estão elevando a demanda por equipamentos compactos de transferência de calor. Essas fontes de demanda dependem de menor carga de refrigerante, geometria compacta e alto desempenho de relação superfície-volume. Essa combinação torna o mercado de trocadores de calor de microcanais menos dependente de um único uso final do que em ciclos anteriores. Os fornecedores estão respondendo por meio de projetos compatíveis com refrigerantes, revestimentos, geometria personalizada e qualificações de longo prazo junto a fabricantes de equipamentos originais. Capacidade, desempenho contra corrosão e validação de refrigerantes continuam sendo limites importantes para a velocidade com que a oferta pode responder.
Principais Conclusões do Relatório
- Por componente, os condensadores detinham 46,4% da participação do mercado de trocadores de calor de microcanais em 2025, enquanto as serpentinas de água devem crescer a um CAGR de 11,6% até 2031.
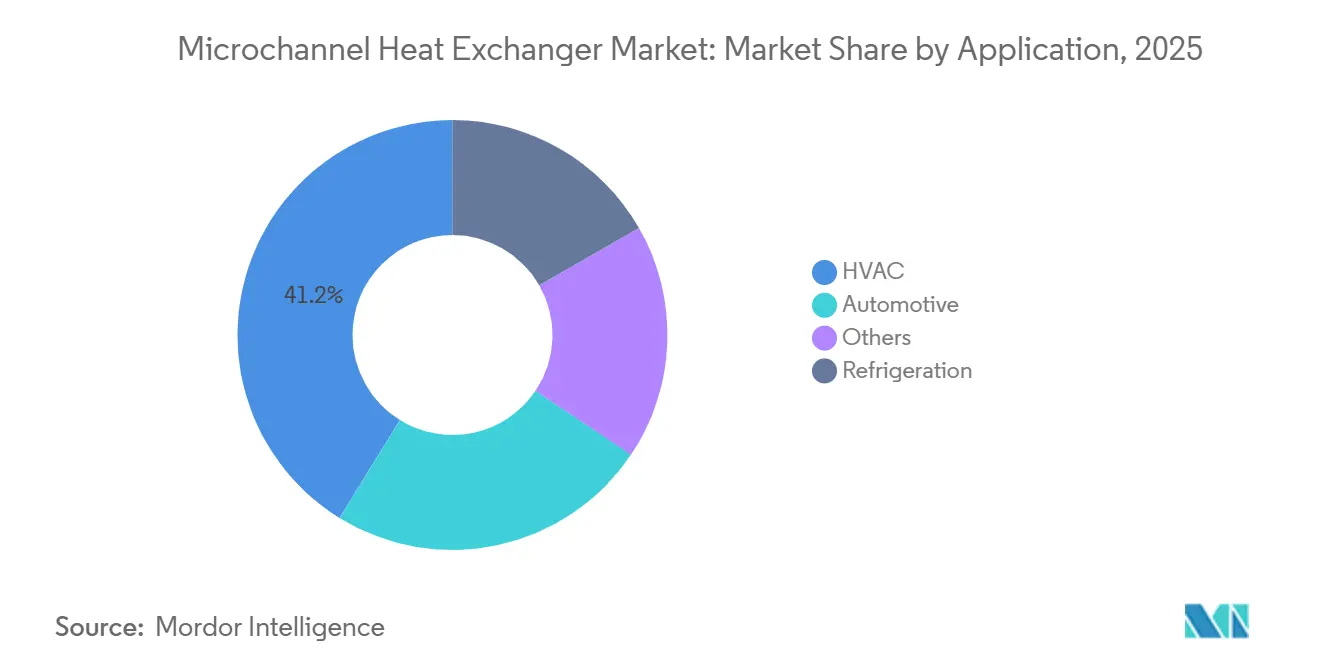
- Por aplicação, o HVAC representou 41,2% da participação do mercado de trocadores de calor de microcanais em 2025, enquanto as aplicações automotivas devem crescer a um CAGR de 10,9% até 2031.
- Por tipo de produto, as unidades de tratamento de ar detinham 34,3% da participação do mercado de trocadores de calor de microcanais em 2025, enquanto as bombas de calor devem avançar a um CAGR de 11,4% até 2031.
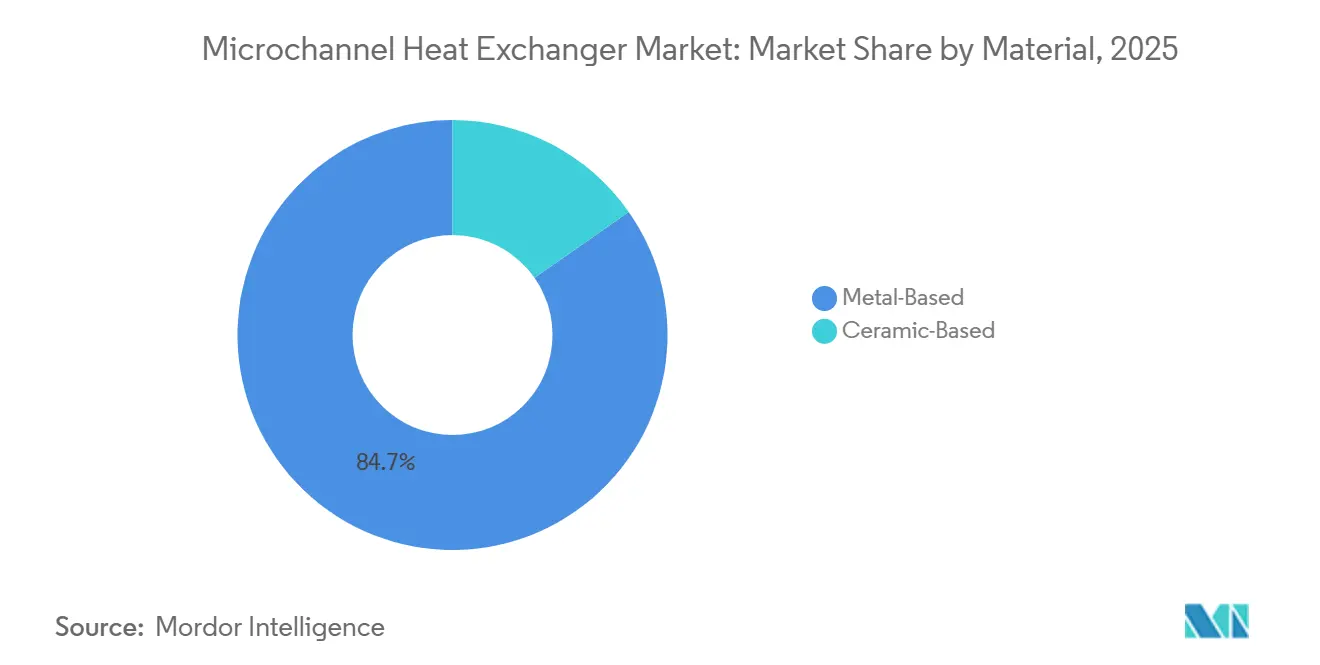
- Por material, os produtos de base metálica representaram 84,7% da participação do mercado de trocadores de calor de microcanais em 2025 e devem crescer a um CAGR de 11,9% até 2031.
- Por geografia, a América do Norte detinha 31,2% da receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 12,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Trocadores de Calor de Microcanais
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de Eficiência Energética e Requisitos de Redução de Refrigerantes | +2.50% | Global, concentrado na UE e na América do Norte | Médio prazo (2 a 4 anos) |
| Substituição de HVACR e Implantação de Bombas de Calor | +2.80% | Global, mais forte na Europa, América do Norte e China | Médio prazo (2 a 4 anos) |
| Eletrificação Automotiva e Cargas Térmicas Mais Elevadas | +2.20% | Global, mais forte na APAC (China) e Europa | Médio prazo (2 a 4 anos) |
| Resfriamento de Data Centers de IA e Crescente Densidade de Potência por Rack | +1.80% | América do Norte, núcleo da APAC; expansão para a UE | Curto prazo (≤ 2 anos) |
| Serpentinas Resistentes à Corrosão Prontas para Retrofit em Climas Severos | +0.90% | Oriente Médio e África, sudeste asiático costeiro e Estados do Golfo | Longo prazo (≥ 4 anos) |
| Fabricação Aditiva e Automatizada para Geometrias Específicas por Aplicação | +0.60% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de HVACR e Implantação de Bombas de Calor
A adoção de bombas de calor está criando um ciclo de substituição duradouro para o mercado de trocadores de calor de microcanais. A Agência Internacional de Energia projeta que as vendas globais de bombas de calor mais do que dobrarão até 2035 nos cenários de políticas declaradas. Mais de 20% dos domicílios dos EUA utilizavam bombas de calor como equipamento de aquecimento principal em 2026[1]Agência Internacional de Energia, "Monitor de Bombas de Calor 2026: Tendências e Oportunidades de Mercado," Agência Internacional de Energia, iea.org.. A capacidade de bombas de calor industriais do Japão atingiu 650 MW em 2024, em comparação com 290 MW uma década antes. As serpentinas de bombas de calor devem funcionar como condensadores e evaporadores, de modo que a drenagem estável durante os ciclos de formação e degelo de gelo está se tornando um requisito básico do produto. A Kaltra lançou uma serpentina evaporadora de microcanais reversível em outubro de 2025 para atender a essa condição operacional.
Eletrificação Automotiva e Cargas Térmicas Mais Elevadas
A eletrificação de veículos está aumentando as demandas térmicas gerenciadas pelo mercado de trocadores de calor de microcanais. Uma plataforma típica de veículo elétrico utiliza de 3 a 5 componentes de microcanais distribuídos entre os sistemas de bateria, inversor e condicionamento de cabine. Um estudo de 2025 constatou que dissipadores de calor de microcanais com coletor otimizado reduziram a resistência térmica em 2,8% e a potência de bombeamento em 27,3% em comparação com projetos convencionais de microcanais. A Hanon Systems forneceu um módulo Highly Integrated Cooling Entity de 16 kg para o iX3 elétrico da BMW em março de 2026. O conjunto combina um eCompressor, condensador resfriado a água, trocador de calor interno, chiller, linhas, válvulas e sensores. Essa tendência em direção a sistemas integrados concentra as aquisições entre fornecedores capazes de atender aos requisitos de brasagem, teste de estanqueidade e engenharia de sistemas.
Regulamentações de Eficiência Energética e Requisitos de Redução de Refrigerantes
A política de refrigerantes está expandindo a base de substituição endereçável para o mercado de trocadores de calor de microcanais. O Regulamento da UE 2024/573 entrou em vigor em março de 2024 e restringe a manutenção de determinados equipamentos de ar-condicionado e bombas de calor que utilizam refrigerantes com potencial de aquecimento global igual ou superior a 2.500 a partir de janeiro de 2026[2]Comissão Europeia, "Regulamento (UE) 2024/573 do Parlamento Europeu e do Conselho sobre Gases Fluorados com Efeito de Estufa," EUR-Lex, eur-lex.europa.eu.. A menor carga de refrigerante pode ajudar os projetos de equipamentos a operar dentro dos limites de segurança para refrigerantes A2L e outros refrigerantes inflamáveis. As normas dos EUA também impõem limites a refrigerantes com maior potencial de aquecimento global em novos equipamentos de HVAC. As regras de aquecimento da Alemanha para 2025 apoiam as bombas de calor em novas construções residenciais, o que sustenta a demanda por projetos de serpentinas adequadas para bombas de calor. A qualificação antecipada para refrigerantes A2L e de potencial de aquecimento global ultrabaixo pode, portanto, fortalecer a posição de um fornecedor antes que a substituição de equipamentos se acelere.
Resfriamento de Data Centers de IA e Crescente Densidade de Potência por Rack
A maior densidade por rack está criando uma fonte separada de demanda para o mercado de trocadores de calor de microcanais. As configurações NVIDIA GB200 NVLink72 atingiram de 190 a 230 kW por rack, enquanto as configurações de próxima geração têm como alvo de 600 kW a 1 MW. Um estudo revisado por pares de 2026 validou trocadores de calor de microcanais com coletor em níveis de dissipação de calor de até 208 W/cm² para pacotes de classe GPU[3]Hamidreza Saffari et al., "Resfriamento Líquido de Alta Densidade de Fluxo de Calor de Eletrônicos com Microcanais de Coletor: Otimização Térmica-Hidráulica e Validação Experimental," International Journal of Heat and Mass Transfer, doi.org.. O HRL Laboratories também relatou que projetos de coletores hierárquicos podem expandir a capacidade de resfriamento líquido de fase única para chips de inteligência artificial atuais e futuros[4]HRL Laboratories, "Low-Chill: Coletores Hierárquicos para Resfriamento de Chips em Data Centers," HRL Laboratories, hrl.com.. A Modine anunciou um acordo de capacidade de longo prazo de 4 bilhões de USD até 2029 com um cliente de hiperescala em maio de 2026, apoiado por um pagamento antecipado de capacidade de 165 milhões de USD. Esses compromissos favorecem serpentinas de água e componentes de resfriamento líquido sustentados por planejamento de capacidade plurianual, em vez de padrões de pedidos sazonais.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Fabricação de Precisão e Brasagem Especializada | -1.80% | Global; maior pressão de custo na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Durabilidade, Incrustação e Risco de Corrosão | -0.80% | Oriente Médio e África, sudeste asiático e mercados costeiros globalmente | Longo prazo (≥ 4 anos) |
| Compensações de Queda de Pressão e Potência de Bombeamento em Canais de Alta Densidade | -0.50% | Global; concentrado em uso industrial e em data centers | Médio prazo (2 a 4 anos) |
| Lacunas de Qualificação para Refrigerantes Inflamáveis e de Potencial de Aquecimento Global Ultrabaixo | -0.70% | UE e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Fabricação de Precisão e Brasagem Especializada
A brasagem em atmosfera controlada continua sendo uma barreira prática de entrada no mercado de trocadores de calor de microcanais. O processo requer condições controladas de forno, e desvios estreitos de temperatura podem enfraquecer o desempenho de fadiga das juntas. Uma linha de brasagem em atmosfera controlada de alto volume requer investimento de vários milhões de dólares e longos prazos de entrega de equipamentos. A extrusão de tubos multiporta também requer tolerâncias precisas que muitos fabricantes de trocadores de calor adjacentes não possuem. Os custos de mão de obra, equipamentos e materiais são particularmente elevados na América do Norte e na Europa. A automação pode reduzir custos por meio do empilhamento de aletas e da inserção de tubos, mas o investimento em automação também é limitado pelo capital disponível.
Durabilidade, Incrustação e Risco de Corrosão
A corrosão continua sendo uma preocupação de adoção de materiais para o mercado de trocadores de calor de microcanais em ambientes costeiros e industriais. Pesquisas da Universidade de Illinois constataram que a corrosão externa pode aumentar a resistência térmica do lado do ar em até 350% em unidades sem revestimento após testes acelerados. O mesmo trabalho encontrou taxas de sobrevivência de juntas brasadas em amostras brutas variando de 0 a 16% nas condições de teste. Canais estreitos melhoram a transferência de calor, mas podem dificultar a limpeza em aplicações com fluidos formadores de incrustações ou carregados de partículas. Revestimento eletroforético, camadas de zinco sacrificial e nanorrevestimentos externos podem melhorar a proteção, mas o revestimento uniforme de canais complexos continua sendo difícil. A Kaltra expandiu sua linha de serpentinas de água resistentes à corrosão em maio de 2026 para instalações de data centers e resfriamento gratuito que enfrentam condições exigentes de química da água e ambientes costeiros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Condensadores Ancoram a Receita enquanto Serpentinas de Água Escalam para Demanda Hidráulica e de Data Centers
Os condensadores detinham 46,4% da participação do mercado de trocadores de calor de microcanais em 2025. Sua posição de liderança reflete seu papel como principal componente de rejeição de calor pelo lado do ar em sistemas split, equipamentos de cobertura e refrigeração leve industrial. A base instalada oferece aos fornecedores de condensadores um ciclo de substituição que pode sustentar a demanda quando a nova construção desacelera. Os evaporadores formam o segundo maior grupo de componentes. Eles são utilizados em serpentinas internas de bombas de calor, condicionamento de cabine de veículos elétricos e bancos de refrigeração comercial. Outros componentes incluem circuitos auxiliares de rejeição de calor e subcoolers.
As serpentinas de água devem crescer a um CAGR de 11,6% de 2026 a 2031, a perspectiva de componente mais forte no mercado de trocadores de calor de microcanais. O crescimento acompanha a expansão do resfriamento hidráulico em data centers e a integração de circuitos líquidos em bombas de calor. A demanda está vinculada a compromissos de capital de hiperescala mais do que a inícios de construção residencial ou ciclos de construção sazonais. A Kaltra expandiu seu portfólio de serpentinas de água em maio de 2026 com tubos multiporta de paredes mais espessas, camadas de zinco sacrificial, nanorrevestimentos e cabeçotes de peça única. O produto tem como alvo data centers dos EUA, unidades de tratamento de ar e sistemas de resfriamento gratuito. Os projetos de resfriamento gratuito podem reduzir a operação de chillers mecânicos e aumentar a importância do desempenho confiável do lado da água.
Por Aplicação: HVAC Define o Piso de Volume enquanto a Complexidade Térmica Automotiva Impulsiona a Demanda Premium
O HVAC detinha 41,2% do tamanho do mercado de trocadores de calor de microcanais em 2025. A aplicação se beneficia da substituição contínua de serpentinas convencionais de aleta e tubo em equipamentos eficientes. As instalações de bombas de calor que substituem sistemas de aquecimento a combustíveis fósseis também sustentam a demanda. A refrigeração é a segunda categoria de aplicação e inclui logística de cadeia de frio, supermercados e resfriamento de processos. A menor carga de refrigerante é importante em muitas instalações de refrigeração. O resfriamento de processos industriais e o resfriamento de data centers estão dentro da categoria de outras aplicações.
As aplicações automotivas devem avançar a um CAGR de 10,9% até 2031 no mercado de trocadores de calor de microcanais. O gerenciamento térmico de baterias, o resfriamento de inversores e o condicionamento de cabine com múltiplos circuitos criam demanda por sistemas integrados. A DENSO manteve atividade de patentes cobrindo projetos de trocadores de calor para veículos elétricos e gerenciamento de corrosão para circuitos de resfriamento de alumínio em 2024 e 2025. A joint venture da Sanhua e da Danfoss em Hangzhou atende fabricantes de equipamentos de ar-condicionado residencial e comercial com produtos de condensador e evaporador de microcanais. Os projetos automotivos exigem maior durabilidade ao ciclo de pressão, menor peso, maior compatibilidade com fluidos e integração mais complexa do que muitas aplicações de HVAC. Esses requisitos tornam a entrada mais difícil para fornecedores que atendem apenas clientes de HVAC.


Por Tipo de Produto: Unidades de Tratamento de Ar Definem o Volume enquanto Bombas de Calor Capturam o Maior Crescimento e Prêmio de Margem
As unidades de tratamento de ar detinham 34,3% da participação do mercado de trocadores de calor de microcanais em 2025. Elas são utilizadas em edifícios comerciais e institucionais onde serpentinas compactas devem suportar aquecimento, resfriamento e desumidificação. As unidades de bobina de ventilador são amplamente utilizadas em hotelaria, escritórios e edifícios residenciais de grande altura onde o espaço é limitado. Chillers e outros tipos de equipamentos completam o mix de produtos. Os chillers utilizam cada vez mais condensadores de microcanais para reduzir o inventário de refrigerante em grandes sistemas de resfriamento comercial e distrital. Esses grupos de produtos estabelecidos mantêm a demanda ampla em todos os tipos de edifícios.
As bombas de calor devem crescer a um CAGR de 11,4% até 2031, tornando-as o tipo de produto de crescimento mais rápido no mercado de trocadores de calor de microcanais. Os programas de eletrificação residencial e comercial leve na Europa e na América do Norte sustentam as perspectivas. A serpentina deve alternar entre o serviço de condensador e evaporador ao longo do ano. O lançamento da serpentina da Kaltra em outubro de 2025 abordou o desempenho em condições de geada, degelo e operação reversível. A AIE espera que as vendas globais de bombas de calor excedam o dobro do nível atual até 2035. Serpentinas reversíveis certificadas para bombas de calor estão, portanto, se tornando um requisito de entrada para fornecedores que buscam essa categoria de equipamento.
Por Material: Segmento de Base Metálica Abrange Tanto a Liderança de Volume quanto o Crescimento Mais Rápido
Os produtos de base metálica detinham 84,7% do tamanho do mercado de trocadores de calor de microcanais em 2025 e devem crescer a um CAGR de 11,9% até 2031. As ligas de alumínio dominam essa categoria porque combinam condutividade térmica, baixo peso e compatibilidade com brasagem em atmosfera controlada. O material é utilizado em aplicações de HVAC, refrigeração e automotivas. A seleção de ligas está se tornando mais especializada à medida que os casos de uso se diversificam. Os projetos padrão de condensadores pelo lado do ar frequentemente utilizam a liga 3102. O resfriamento líquido de veículos elétricos requer maior resistência à corrosão e desempenho estrutural em condições de água-glicol.
Os projetos de base cerâmica representaram os 15,3% restantes da participação do mercado de trocadores de calor de microcanais em 2025. Eles estão concentrados em aplicações de alta temperatura e alta pressão onde o alumínio é menos adequado. Essas aplicações incluem ciclos de dióxido de carbono supercrítico, resfriamento nuclear avançado e sistemas térmicos aeroespaciais. Um estudo de 2025 demonstrou dissipadores de calor de microcanais com coletor cerâmico impressos em 3D para condições de alta temperatura resfriadas a água. A norma chinesa GB/T 47194-2026, em vigor a partir de 1º de setembro de 2026, aborda materiais, projeto, fabricação, inspeção e fabricação aditiva para trocadores de calor de microcanais. A norma pode encurtar os ciclos de qualificação para materiais não aluminosos em aplicações industriais e energéticas chinesas.
Análise Geográfica
A América do Norte detinha 31,2% da participação do mercado de trocadores de calor de microcanais em 2025. Os padrões de conservação de energia dos EUA para condicionadores de ar de pacote comercial e bombas de calor sustentam um ciclo contínuo de substituição de equipamentos. Mais de 20% dos domicílios dos EUA utilizavam bombas de calor como equipamento de aquecimento principal em 2026. O resfriamento de data centers adiciona outro canal de demanda que não acompanha de perto a construção residencial. A Modine inaugurou uma instalação de 155.000 pés quadrados no Wisconsin durante 2025 como parte de um investimento de capacidade de 100 milhões de USD. O Canadá adiciona demanda de aquecimento eletrificado residencial, enquanto o México contribui com volume de HVAC comercial leve e industrial.
A Europa continua sendo uma região tecnicamente exigente para o mercado de trocadores de calor de microcanais porque sua política de refrigerantes é rigorosa. França, Alemanha e Itália lideraram as vendas de unidades de bombas de calor na Europa em 2025. A AIE relatou uma recuperação nos mercados europeus de bombas de calor durante 2026 após a contração em 2024, com forte crescimento na Alemanha e na Suécia. As regras de aquecimento da Alemanha reforçam a demanda por equipamentos prontos para bombas de calor. O produto MPHX da DunAn foi implantado na Suécia e em outros locais europeus para sistemas R290 de baixa carga. A restrição de 2027 a refrigerantes com maior potencial de aquecimento global em determinadas novas bombas de calor monobloco está acelerando a qualificação de produtos em conformidade.
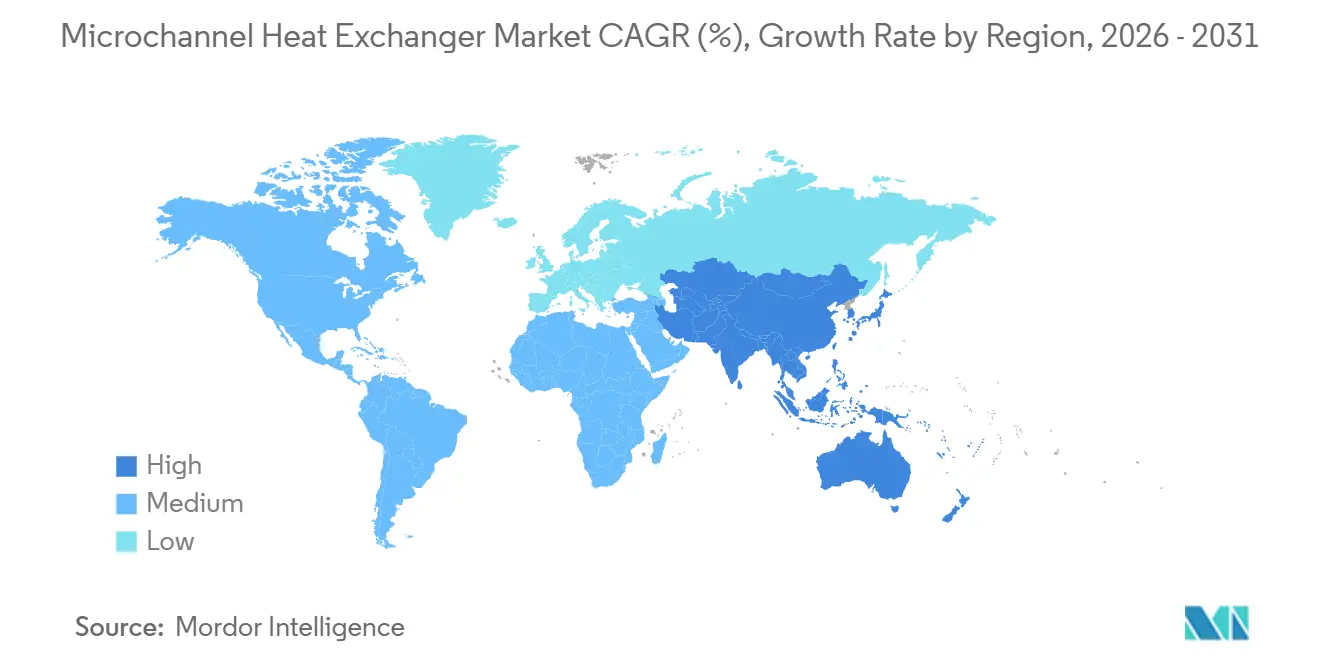
A Ásia-Pacífico deve expandir a um CAGR de 12,2% de 2026 a 2031, a taxa regional mais rápida no mercado de trocadores de calor de microcanais. A China é o maior mercado de bombas de calor do mundo, e a urbanização na Índia, Vietnã, Indonésia e Tailândia sustenta a instalação de HVAC comercial. A norma chinesa de 2026 pode elevar a consistência dos produtos e encurtar os processos de qualificação em sua base de fornecedores. A capacidade de bombas de calor industriais do Japão de 650 MW sustenta a demanda industrial especializada. A DunAn inaugurou instalações de gerenciamento térmico de veículos e trocadores de calor na Tailândia em janeiro de 2026. A América do Sul oferece demanda direcionada de refrigeração e ar-condicionado residencial, enquanto o Oriente Médio e a África requerem projetos protegidos contra corrosão para resfriamento distrital e climas costeiros.

Cenário Competitivo
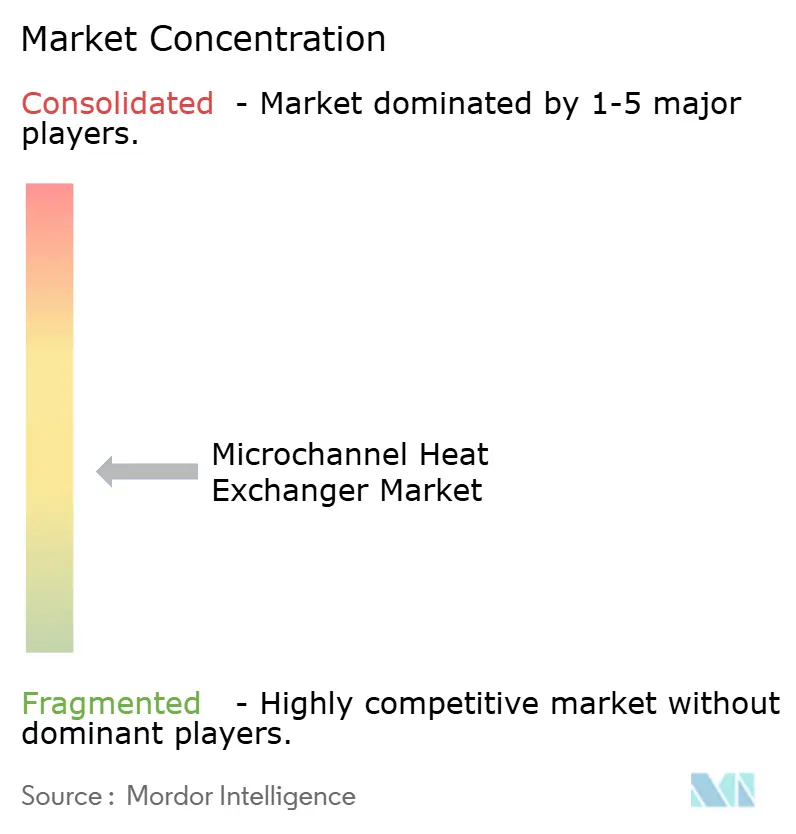
O mercado de trocadores de calor de microcanais é semiconsolidado. Os fornecedores defendem posições por meio de compatibilidade com refrigerantes, qualificações de fabricantes de equipamentos originais, tecnologia de revestimento e capacidade de fabricação de precisão. Grandes grupos de gerenciamento térmico competem com especialistas dedicados em microcanais e fornecedores de componentes automotivos. Produtores chineses, incluindo Sanhua e Zhejiang DunAn, estão se expandindo por meio de programas de fornecimento de bombas de calor na Europa e investimentos em fabricação no sudeste asiático. Sua escala e rápida personalização de geometria são importantes em aplicações residenciais padrão. Os fornecedores ocidentais permanecem melhor posicionados em alguns produtos especializados que exigem validação complexa, desempenho contra corrosão ou integração de sistemas.
A Kaltra tem buscado produtos específicos por aplicação ao longo de vários ciclos. Ela introduziu geometria de serpentina de baixa carga compatível com A2L em junho de 2024 e serpentinas reversíveis para bombas de calor em outubro de 2025. Ela expandiu sua linha de serpentinas de água resistentes à corrosão para data centers e usos de resfriamento gratuito em maio de 2026. A Sanhua recebeu a Patente dos EUA 12546539 em fevereiro de 2026 para um aparelho de troca de calor que integra um recipiente de ajuste de refrigerante com o sistema de cabeçote. A Daikin recebeu a Patente dos EUA 12583042 em março de 2026 para um conjunto de cabeçote laminado e brasado utilizado em equipamentos de bombas de calor. Essas ações elevam o ônus de qualificação sobre projetos concorrentes.
A fabricação aditiva representa uma abertura para fornecedores que buscam geometria personalizada sem ferramental convencional. Um estudo de 2025 demonstrou prototipagem rápida assistida por inteligência artificial de trocadores de calor de microcanais impressos em 3D com canais específicos por aplicação. Essa abordagem pode reduzir o tempo de prototipagem de semanas para dias. Ela ainda não corresponde à brasagem convencional em custo em alto volume de produção. O investimento em capacidade em brasagem em atmosfera controlada, teste de estanqueidade e linhas de revestimento continua sendo central para a produção em alto volume. Os fornecedores ativos em HVAC, automotivo e resfriamento de data centers estão mais protegidos de mudanças em qualquer ciclo de uso final único. Pontuação de concentração de mercado: 5 de 10, pois o campo inclui grandes grupos, especialistas e fornecedores automotivos integrados, sem dados de participação combinada dos principais players mostrando os limites para uma pontuação mais concentrada.
Líderes do Setor de Trocadores de Calor de Microcanais
-
Alfa Laval AB
-
Zhejiang DUNAN Artificial Environment Co. Ltd.
-
Daikin Industries Ltd.
-
API Heat Transfer Inc.
-
Danfoss A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Modine Manufacturing Company anunciou um Acordo de Capacidade de Longo Prazo de 4 bilhões de USD até 2029 com um cliente estratégico de data center de hiperescala para as soluções de resfriamento Airedale by Modine. O cliente pagou 165 milhões de USD antecipadamente para financiar os investimentos de capacidade necessários para cumprir o compromisso de fornecimento, refletindo o grau em que os principais operadores de data centers estão garantindo fornecimento de gerenciamento térmico de longa duração em vez de depender de aquisições no mercado spot.
- Maio de 2026: A Kaltra expandiu sua linha de produtos de serpentinas de água de microcanais com uma nova geração de tubos multiporta resistentes à corrosão, com paredes mais espessas, uma camada protetora de zinco sacrificial e nanorrevestimentos nas superfícies internas e externas dos tubos. O lançamento do produto tem como alvo data centers dos EUA, unidades de tratamento de ar, instalações industriais e aplicações de resfriamento gratuito que exigem longa vida útil em química de água agressiva e ambientes costeiros.
- Março de 2026: A Hanon Systems anunciou o fornecimento de seu módulo Highly Integrated Cooling Entity para o iX3 totalmente elétrico da BMW, consolidando 7 componentes do circuito de refrigerante, incluindo eCompressor, condensador resfriado a água, trocador de calor interno, chiller e linhas de AC, em um único conjunto de 16 kg. O módulo gerencia dinamicamente as demandas térmicas durante carregamento rápido, condução de alto desempenho e condições climáticas extremas simultaneamente, representando um novo padrão de arquitetura para integração térmica de veículos elétricos.
- Fevereiro de 2026: A MAHLE GmbH introduziu o HeatX Range+, um sistema de recuperação de calor para veículos elétricos que captura calor do ar de saída da cabine por meio do evaporador de AC e o utiliza para pré-aquecer o ar fresco de entrada via refrigerante R1234yf, reduzindo a demanda de energia de aquecimento da cabine em até 20% e estendendo a autonomia de condução em clima frio em 10 km.


Escopo do Relatório Global do Mercado de Trocadores de Calor de Microcanais
Um trocador de calor de microcanais (MCHE) é um dispositivo compacto de transferência de calor que utiliza múltiplos canais de pequeno diâmetro para transferir calor de forma eficiente entre dois fluidos, tipicamente um refrigerante e ar ou outro líquido. O pequeno diâmetro hidráulico dos canais cria uma alta relação superfície-volume, permitindo transferência de calor eficiente enquanto reduz o uso de refrigerante, o consumo de materiais e os requisitos de espaço. Os fabricantes comumente constroem MCHEs a partir de alumínio ou ligas de alumínio. Esses trocadores de calor tipicamente compreendem tubos planos multiporta, aletas, cabeçotes e coletores. Eles são amplamente utilizados em sistemas de HVAC e refrigeração, gerenciamento térmico automotivo, bombas de calor, sistemas de ar-condicionado e aplicações de resfriamento industrial.
O mercado de trocadores de calor de microcanais é segmentado por componente, aplicação, tipo de produto, material e geografia. Por componente, o mercado é segmentado em evaporador, condensador, serpentina de água e outros. Por aplicação, o mercado é segmentado em HVAC, automotivo, refrigeração e outros. Por tipo de produto, o mercado é segmentado em unidades de tratamento de ar, bombas de calor, unidades de bobina de ventilador, chillers e outros. Por material, o mercado é segmentado em base metálica e base cerâmica. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de trocadores de calor de microcanais em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Evaporador |
| Condensador |
| Serpentina de Água |
| Outros Componentes |
| HVAC |
| Automotivo |
| Refrigeração |
| Outros |
| Unidades de Tratamento de Ar |
| Bombas de Calor |
| Unidades de Bobina de Ventilador |
| Chillers |
| Outros Tipos de Produto |
| Base Metálica |
| Base Cerâmica |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Componente | Evaporador | |
| Condensador | ||
| Serpentina de Água | ||
| Outros Componentes | ||
| Por Aplicação | HVAC | |
| Automotivo | ||
| Refrigeração | ||
| Outros | ||
| Por Tipo de Produto | Unidades de Tratamento de Ar | |
| Bombas de Calor | ||
| Unidades de Bobina de Ventilador | ||
| Chillers | ||
| Outros Tipos de Produto | ||
| Por Material | Base Metálica | |
| Base Cerâmica | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado dos trocadores de calor de microcanais até 2031?
O setor deve atingir 27,87 bilhões de USD até 2031, crescendo a um CAGR de 10,88% a partir de 2026.
Qual componente tem as perspectivas de crescimento mais fortes?
As serpentinas de água devem crescer a um CAGR de 11,6% até 2031, sustentadas pelo resfriamento hidráulico de data centers e pelos circuitos líquidos de bombas de calor.
Por que as serpentinas de microcanais são importantes para as bombas de calor?
Elas podem reduzir a carga de refrigerante e se adequar a projetos de equipamentos compactos. As serpentinas de bombas de calor também precisam de operação reversível confiável durante os ciclos de formação e degelo de gelo.
Qual aplicação está crescendo mais rapidamente?
As aplicações automotivas devem crescer a um CAGR de 10,9% até 2031, à medida que os veículos elétricos adicionam funções de gerenciamento térmico de bateria, inversor e cabine.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 12,2% até 2031, sustentada pela China e pela crescente demanda de HVAC comercial no sul e sudeste asiático.
Quais são os principais riscos para os fornecedores?
Os altos custos de brasagem em atmosfera controlada, corrosão, incrustação, compensações de queda de pressão e lacunas de qualificação de refrigerantes podem limitar a implantação.
Página atualizada pela última vez em:



