
マイクロチャネル熱交換器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 16.62 十億米ドル |
| 市場規模 (2031) | 27.87 十億米ドル |
| Growth Rate (2026 - 2031) | 10.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロチャネル熱交換器市場分析
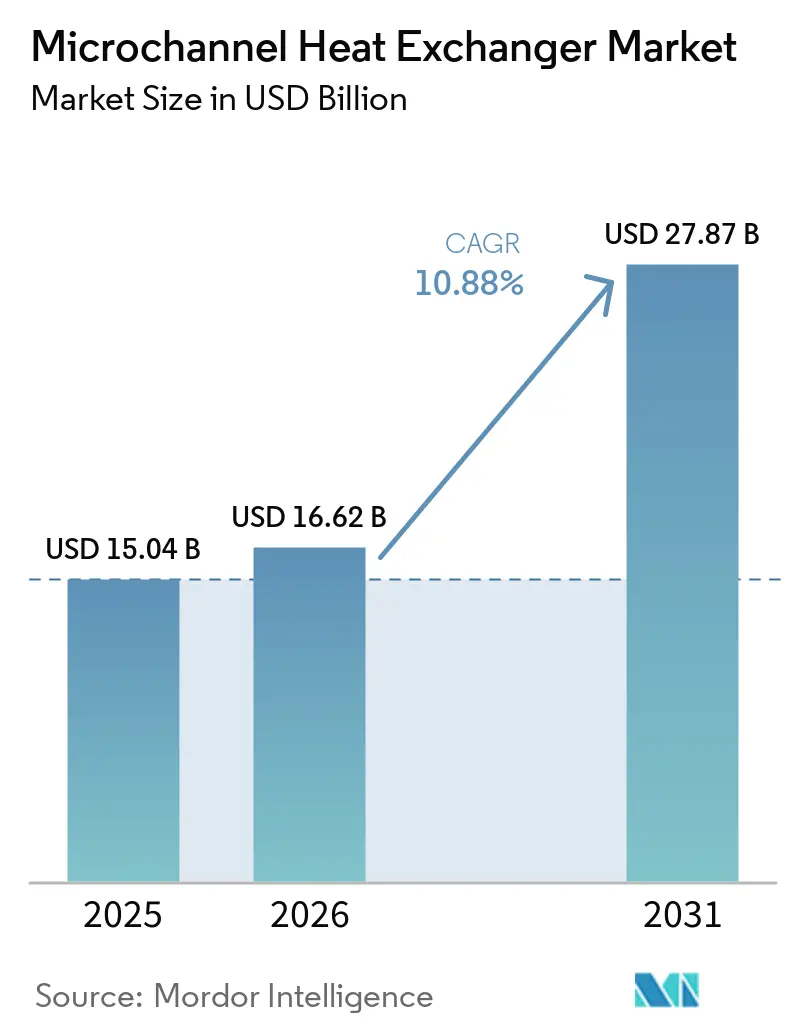
マイクロチャネル熱交換器市場規模は、2025年の15.04 ビリオン 米ドルから2026年には16.62 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 10.88%で成長して2031年には27.87 ビリオン 米ドルに達する見込みです。冷媒規制、ヒートポンプの普及、電気自動車の熱管理システム、データセンターの冷却需要が、コンパクトな熱移動機器への需要を高めています。これらの需要源は、低冷媒充填量、コンパクトな形状、高い表面積対体積比の性能に依存しています。この組み合わせにより、マイクロチャネル熱交換器市場は以前のサイクルと比べて単一の最終用途への依存度が低下しています。サプライヤーは、対応冷媒設計、コーティング、カスタム形状、長期的な相手先ブランド製造(OEM)認定を通じて対応しています。供給能力、耐食性能、冷媒適合認定は、供給が需要に対応できる速度を制限する重要な要因であり続けています。
レポートの主要ポイント
- コンポーネント別では、凝縮器が2025年のマイクロチャネル熱交換器市場シェアの46.4%を占め、水コイルは2031年にかけてCAGR 11.6%で成長する見込みです。
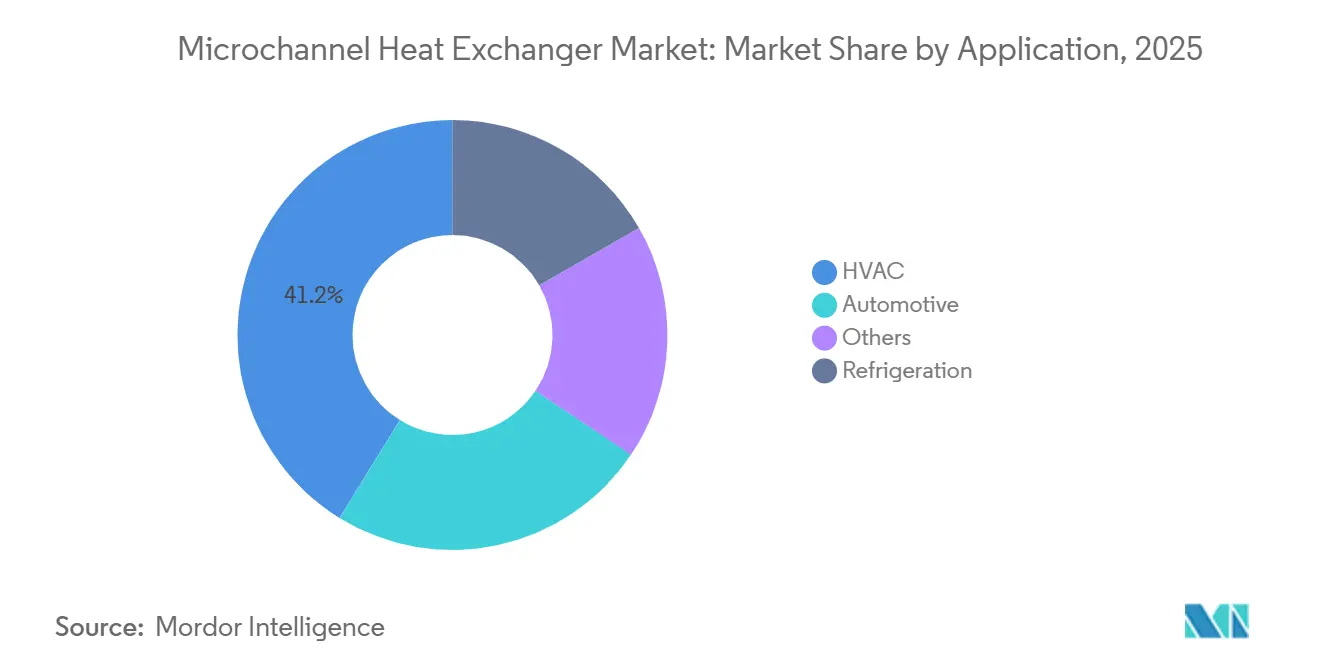
- 用途別では、HVACが2025年のマイクロチャネル熱交換器市場シェアの41.2%を占め、自動車用途は2031年にかけてCAGR 10.9%で成長すると予測されています。
- 製品タイプ別では、空調処理ユニットが2025年のマイクロチャネル熱交換器市場シェアの34.3%を占め、ヒートポンプは2031年にかけてCAGR 11.4%で成長する見込みです。
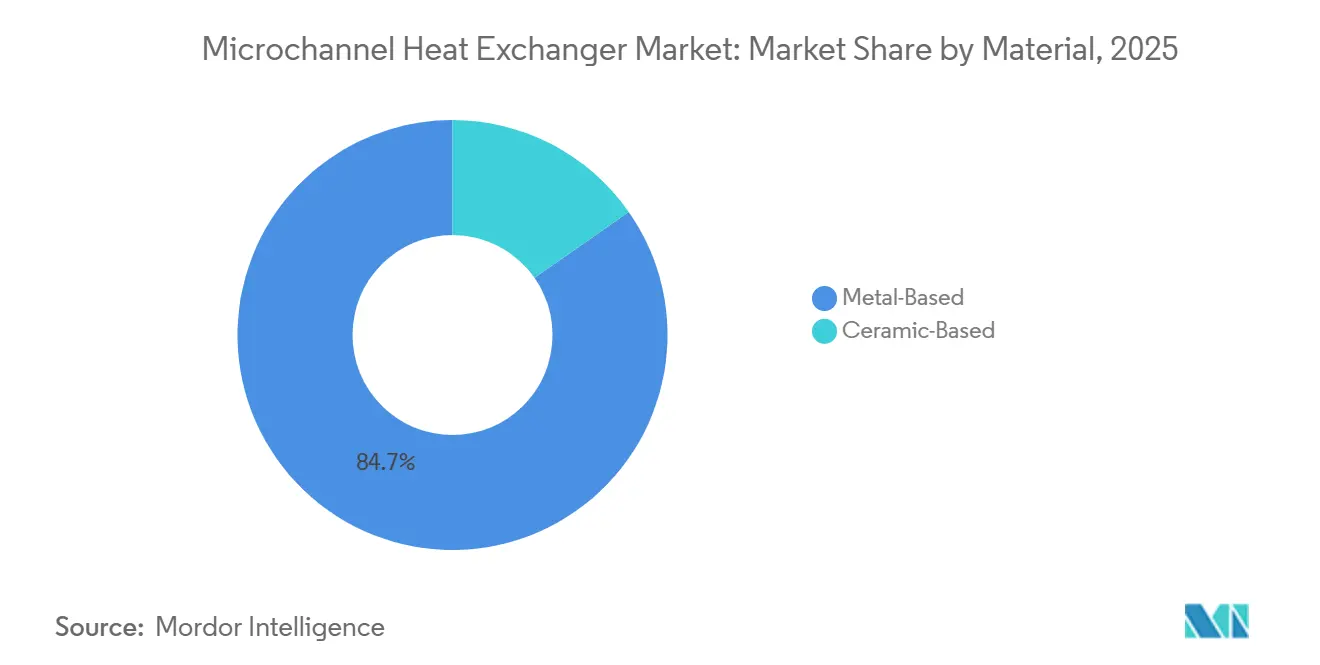
- 材料別では、金属系製品が2025年のマイクロチャネル熱交換器市場シェアの84.7%を占め、2031年にかけてCAGR 11.9%で成長すると予測されています。
- 地域別では、北米が2025年の売上高の31.2%を占め、アジア太平洋地域は2031年にかけてCAGR 12.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマイクロチャネル熱交換器市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー効率規制と冷媒削減要件 | +2.50% | グローバル、EUおよび北米に集中 | 中期(2〜4年) |
| HVACR更新とヒートポンプの普及 | +2.80% | グローバル、欧州・北米・中国で最も強い | 中期(2〜4年) |
| 自動車の電動化と熱負荷の増大 | +2.20% | グローバル、アジア太平洋(中国)および欧州で最も強い | 中期(2〜4年) |
| AIデータセンターの冷却とラック電力密度の上昇 | +1.80% | 北米、アジア太平洋中核部、EUへの波及 | 短期(2年以内) |
| 過酷な気候向けの後付け対応耐食コイル | +0.90% | 中東・アフリカ、東南アジア沿岸部、湾岸諸国 | 長期(4年以上) |
| 用途特化形状向けの積層造形および自動化製造 | +0.60% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
HVACR更新とヒートポンプの普及
ヒートポンプの普及は、マイクロチャネル熱交換器市場に持続的な更新サイクルをもたらしています。国際エネルギー機関(IEA)は、表明政策シナリオの下で2035年までにグローバルのヒートポンプ販売台数が2倍以上になると予測しています。2026年には米国の世帯の20%以上がヒートポンプを主要暖房設備として使用しました[1]国際エネルギー機関、「ヒートポンプモニター2026:トレンドと市場機会」、国際エネルギー機関、iea.org。。日本の産業用ヒートポンプ容量は2024年に650MWに達し、10年前の290MWから増加しました。ヒートポンプコイルは凝縮器と蒸発器の両方として機能する必要があるため、着霜・除霜サイクルを通じた安定したドレン排水が基本的な製品要件となっています。Kaltraは2025年10月に、この運転条件に対応するためのリバーシブルマイクロチャネル蒸発器コイルを発売しました。
自動車の電動化と熱負荷の増大
車両の電動化により、マイクロチャネル熱交換器市場が担う熱管理の役割が拡大しています。典型的な電気自動車プラットフォームでは、バッテリー、インバーター、キャビン空調システムにわたって3〜5個のマイクロチャネルコンポーネントが使用されています。2025年の研究では、最適化されたマニホールドマイクロチャネルヒートシンクが、従来のマイクロチャネル設計と比較して熱抵抗を2.8%低減し、ポンプ動力を27.3%削減することが示されました。Hanon Systemsは2026年3月にBMWの電動iX3向けに重量16kgの高度統合冷却ユニット(Highly Integrated Cooling Entity)モジュールを供給しました。このアセンブリは、eコンプレッサー、水冷凝縮器、内部熱交換器、チラー、配管、バルブ、センサーを統合しています。このような統合システムへの移行により、ろう付け、リークテスト、システムエンジニアリング要件を満たせるサプライヤーへの調達が集中しています。
エネルギー効率規制と冷媒削減要件
冷媒政策は、マイクロチャネル熱交換器市場における対応可能な更新ベースを拡大しています。EU規則2024/573は2024年3月に発効し、地球温暖化係数が2,500以上の冷媒を使用する特定の空調機器およびヒートポンプの整備を2026年1月から制限しています[2]欧州委員会、「フッ素化温室効果ガスに関する欧州議会および理事会の規則(EU)2024/573」、EUR-Lex、eur-lex.europa.eu。。冷媒充填量を低減することで、A2Lおよびその他の可燃性冷媒の安全限界内で機器設計を実現しやすくなります。米国の規制も、新規HVAC機器における高地球温暖化係数冷媒に制限を設けています。ドイツの2025年暖房規則は新築住宅でのヒートポンプを支援しており、ヒートポンプグレードのコイル設計への需要を後押ししています。したがって、A2Lおよび超低地球温暖化係数冷媒への早期適合認定は、機器更新が加速する前にサプライヤーの競争優位を強化できます。
AIデータセンターの冷却とラック電力密度の上昇
ラック密度の上昇は、マイクロチャネル熱交換器市場に独立した需要源をもたらしています。NVIDIA GB200 NVLink72構成はラックあたり190〜230kWに達し、次世代構成では600kW〜1MWを目標としています。2026年の査読済み研究では、マニホールドマイクロチャネル熱交換器がGPUクラスパッケージに対して208W/cm²までの熱放散レベルで有効であることが実証されました[3]Hamidreza Saffariら、「マニホールドマイクロチャネルによる電子機器の高熱流束液体冷却:熱水力最適化と実験的検証」、International Journal of Heat and Mass Transfer、doi.org。。HRL Laboratoriesも、階層型マニホールド設計が現在および将来の人工知能チップ向けの単相液体冷却容量を拡大できると報告しています[4]HRL Laboratories、「Low-Chill:データセンターチップ冷却のための階層型マニホールド」、HRL Laboratories、hrl.com。。Modineは2026年5月に、ハイパースケール顧客との2029年までの4.0 ビリオン 米ドルの長期供給能力契約を発表し、165 ミリオン 米ドルの前払い能力支払いを受けました。これらのコミットメントは、季節的な受注パターンではなく、複数年にわたる能力計画に支えられた水コイルおよび液体冷却コンポーネントを優遇しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密製造と専門的なろう付けコスト | -1.80% | グローバル、北米およびEUでコスト圧力が高い | 中期(2〜4年) |
| 耐久性、ファウリング、腐食リスク | -0.80% | 中東・アフリカ、東南アジア、世界の沿岸市場 | 長期(4年以上) |
| 高密度チャネルにおける圧力損失とポンプ動力のトレードオフ | -0.50% | グローバル、産業用およびデータセンター用途に集中 | 中期(2〜4年) |
| 可燃性および超低地球温暖化係数冷媒の認定ギャップ | -0.70% | EUおよび北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
精密製造と専門的なろう付けコスト
制御雰囲気ろう付けは、マイクロチャネル熱交換器市場への参入における実質的な障壁であり続けています。このプロセスは制御された炉の条件を必要とし、温度のわずかな偏差が継手の疲労性能を低下させる可能性があります。大量生産用の制御雰囲気ろう付けラインには数百万ドルの投資と長いリードタイムが必要です。マルチポートチューブの押し出し成形も、隣接する熱交換器メーカーの多くが持っていない精密な公差を必要とします。北米と欧州では特に人件費、設備費、材料費が高くなっています。フィン積層やチューブ挿入の自動化によりコストを削減できますが、自動化への投資も利用可能な資本によって制限されています。
耐久性、ファウリング、腐食リスク
腐食は、沿岸部および産業環境におけるマイクロチャネル熱交換器市場での材料採用に関する懸念事項であり続けています。イリノイ大学の研究では、加速試験後に未コーティングユニットの外部腐食が空気側熱抵抗を最大350%増加させる可能性があることが示されました。同研究では、試験条件下でのベアサンプルのろう付け継手の生存率が0〜16%の範囲であることも示されました。狭いチャネルは熱移動を改善しますが、スケール形成性または粒子含有流体を使用する用途では洗浄が困難になる場合があります。電着塗装(Eコーティング)、犠牲亜鉛層、外部ナノコーティングにより保護を向上させることができますが、複雑なチャネルへの均一なコーティングは依然として困難です。Kaltraは2026年5月に、厳しい水質および沿岸条件に直面すデータセンターおよびフリークーリング設備向けに耐食性水コイルのラインナップを拡充しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:凝縮器が売上高の中核を担い、水コイルが水熱システムおよびデータセンター需要に対応して拡大
凝縮器は2025年のマイクロチャネル熱交換器市場シェアの46.4%を占めました。その主導的な地位は、スプリットシステム、屋上設置型機器、軽工業用冷凍における主要な空気側排熱コンポーネントとしての役割を反映しています。設置済みベースにより、凝縮器サプライヤーは新築建設が鈍化した際にも需要を支える更新サイクルを持つことができます。蒸発器は2番目に大きなコンポーネントグループを形成しています。ヒートポンプの室内コイル、電気自動車のキャビン空調、商業用冷凍バンクに使用されています。その他のコンポーネントには補助排熱回路やサブクーラー回路が含まれます。
水コイルは2026年から2031年にかけてCAGR 11.6%で成長すると予測されており、マイクロチャネル熱交換器市場においてコンポーネント別で最も強い見通しとなっています。成長はデータセンターにおける水熱冷却の拡大とヒートポンプにおける液体回路統合に伴うものです。需要は住宅着工件数や季節的な建設サイクルよりも、ハイパースケールの設備投資コミットメントと連動しています。Kaltraは2026年5月に、厚肉マルチポートチューブ、犠牲亜鉛層、ナノスケールコーティング、一体型ヘッダーを特徴とする水コイルポートフォリオを拡充しました。この製品は米国のデータセンター、空調処理ユニット、フリークーリングシステムを対象としています。フリークーリング設計は機械式チラーの運転を削減し、信頼性の高い水側性能の重要性を高めることができます。
用途別:HVACが需要量の基盤を形成し、自動車の熱管理の複雑化がプレミアム需要を牽引
HVACは2025年のマイクロチャネル熱交換器市場規模の41.2%を占めました。この用途は、効率的な機器における従来のフィンアンドチューブコイルからの継続的な代替から恩恵を受けています。化石燃料暖房システムを置き換えるヒートポンプの設置も需要を支えています。冷凍・冷蔵は2番目の用途カテゴリーであり、コールドチェーン物流、スーパーマーケット、プロセス冷却が含まれます。多くの冷凍設備では低冷媒充填量が重要です。産業用プロセス冷却とデータセンター冷却はその他の用途カテゴリーに含まれます。
自動車用途は、マイクロチャネル熱交換器市場において2031年にかけてCAGR 10.9%で成長すると予測されています。バッテリー熱管理、インバーター冷却、マルチ回路キャビン空調が統合システムへの需要を生み出しています。DENSO Corporationは2024年および2025年に電気自動車の熱交換器設計とアルミニウム冷却回路の腐食管理に関する特許活動を維持しました。杭州におけるSanhuaとDanfossの合弁事業は、マイクロチャネル凝縮器および蒸発器製品を住宅・商業用空調機器メーカーに供給しています。自動車設計は、多くのHVAC用途と比較して、より高い圧力サイクル耐久性、低重量、広い流体適合性、より複雑な統合を必要とします。これらの要件により、HVAC顧客のみにサービスを提供するサプライヤーにとって参入がより困難になっています。


製品タイプ別:空調処理ユニットが需要量を定義し、ヒートポンプが最高成長率とマージンプレミアムを獲得
空調処理ユニットは2025年のマイクロチャネル熱交換器市場シェアの34.3%を占めました。コンパクトなコイルが暖房、冷房、除湿をサポートする必要がある商業・公共施設の建物で使用されています。ファンコイルユニットは、スペースが限られたホスピタリティ施設、オフィス、高層住宅で広く使用されています。チラーおよびその他の機器タイプが製品ミックスを完成させています。チラーは大型商業・地域冷却システムにおける冷媒在庫を削減するためにマイクロチャネル凝縮器をますます使用しています。これらの確立された製品グループにより、建物タイプ全体にわたって需要が広く維持されています。
ヒートポンプは2031年にかけてCAGR 11.4%で成長すると予測されており、マイクロチャネル熱交換器市場において最も成長の速い製品タイプとなっています。欧州および北米における住宅・軽商業用電化プログラムが見通しを支えています。コイルは年間を通じて凝縮器と蒸発器のサービスを切り替える必要があります。Kaltraの2025年10月のコイル発売は、着霜、除霜、リバーシブル運転性能に対応しました。IEAは2035年までにグローバルのヒートポンプ販売台数が現在の2倍を超えると予測しています。したがって、リバーシブルでヒートポンプ認定済みのコイルは、この機器カテゴリーを追求するサプライヤーにとって参入要件となりつつあります。
材料別:金属系セグメントが需要量リーダーシップと最速成長の両方を包含
金属系製品は2025年のマイクロチャネル熱交換器市場規模の84.7%を占め、2031年にかけてCAGR 11.9%で成長すると予測されています。アルミニウム合金は熱伝導率、軽量性、制御雰囲気ろう付け適合性を兼ね備えているため、このカテゴリーを支配しています。この材料はHVAC、冷凍・冷蔵、自動車用途全体で使用されています。用途が多様化するにつれて合金の選択はより専門化されています。標準的な空気側凝縮器設計では3102合金が使用されることが多く、電気自動車の液体冷却では水グリコール条件下でより高い耐食性と構造性能が必要です。
セラミック系設計は2025年のマイクロチャネル熱交換器市場シェアの残り15.3%を占めました。アルミニウムが適さない高温・高圧用途に集中しています。これらの用途には超臨界二酸化炭素サイクル、先進的な原子力冷却、航空宇宙熱管理システムが含まれます。2025年の研究では、水冷高温条件向けの3Dプリントセラミックマニホールドマイクロチャネルヒートシンクが実証されました。2026年9月1日に発効する中国のGB/T 47194-2026規格は、マイクロチャネル熱交換器の材料、設計、製造、検査、積層造形に対応しています。この規格は、中国の産業・エネルギー用途における非アルミニウム材料の認定サイクルを短縮する可能性があります。
地域分析
北米は2025年のマクロチャネル熱交換器市場シェアの31.2%を占めました。商業用パッケージ型空調機器およびヒートポンプに関する米国のエネルギー保全基準が継続的な機器更新サイクルを支えています。2026年には米国の世帯の20%以上がヒートポンプを主要暖房設備として使用しました。データセンターの冷却は、住宅建設とは密接に連動しない別の需要チャネルを加えています。Modineは100 ミリオン 米ドルの設備投資の一環として、2025年にウィスコンシン州に155,000平方フィートの施設を開設しました。カナダは住宅用電化暖房需要を加え、メキシコは軽商業・産業用HVACの需要量を提供しています。
欧州は冷媒政策が厳格であるため、マイクロチャネル熱交換器市場において技術的に要求の高い地域であり続けています。フランス、ドイツ、イタリアが2025年の欧州ヒートポンプ販売台数をリードしました。IEAは2024年の縮小後、2026年に欧州ヒートポンプ市場が回復し、ドイツとスウェーデンで力強い成長を示したと報告しました。ドイツの暖房規則はヒートポンプ対応機器への需要を強化しています。DunAnのMPHX製品は、低充填量R290システム向けにスウェーデンおよびその他の欧州地域に展開されています。特定の新型モノブロックヒートポンプにおける高地球温暖化係数冷媒に関する2027年の制限が、適合製品の認定を加速させています。
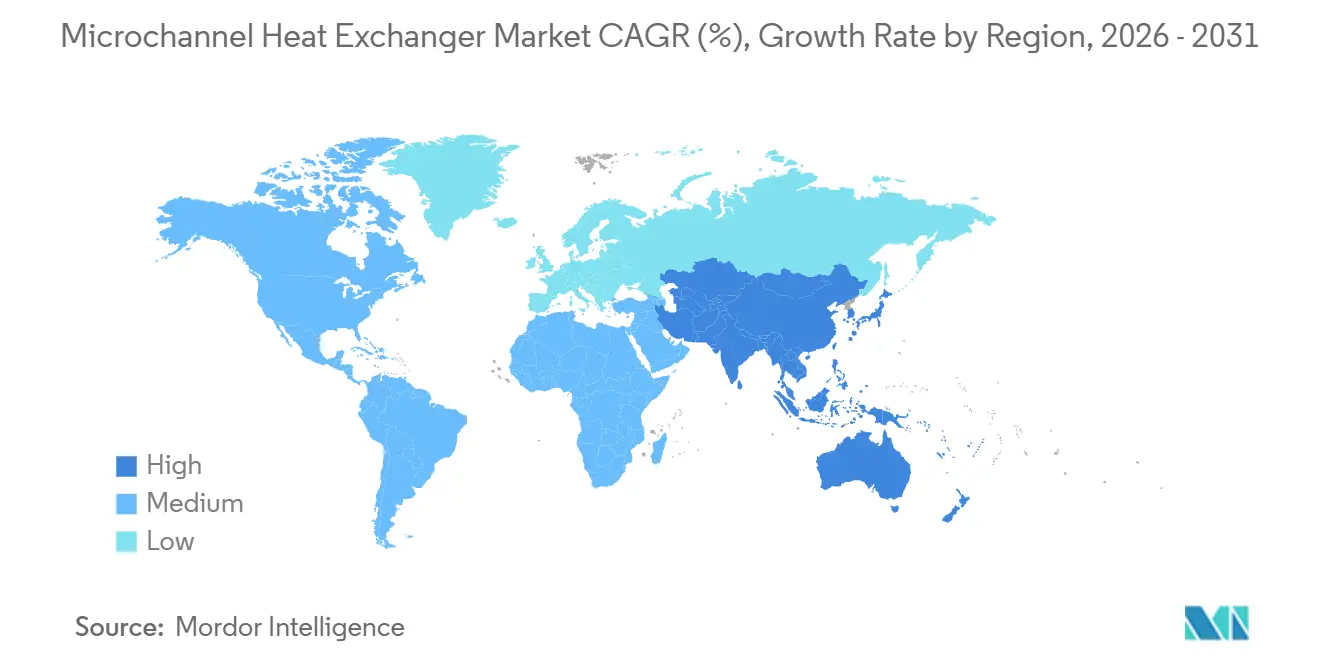
アジア太平洋地域は2026年から2031年にかけてCAGR 12.2%で拡大すると予測されており、マイクロチャネル熱交換器市場において最も速い地域成長率となっています。中国は世界最大のヒートポンプ市場であり、インド、ベナム、インドネシア、タイの都市化が商業用HVACの設置を支えています。中国の2026年規格は製品の一貫性を高め、サプライヤーベース全体の認定プロセスを短縮できます。日本の産業用ヒートポンプ容量650MWは専門的な産業需要を支えています。DunAnは2026年1月にタイに車両熱管理および熱交換器施設を開設しました。南米は冷凍・冷蔵および住宅用空調の特定需要を提供し、中東・アフリカは地域冷却および沿岸気候向けの耐食設計を必要としています。

競合状況
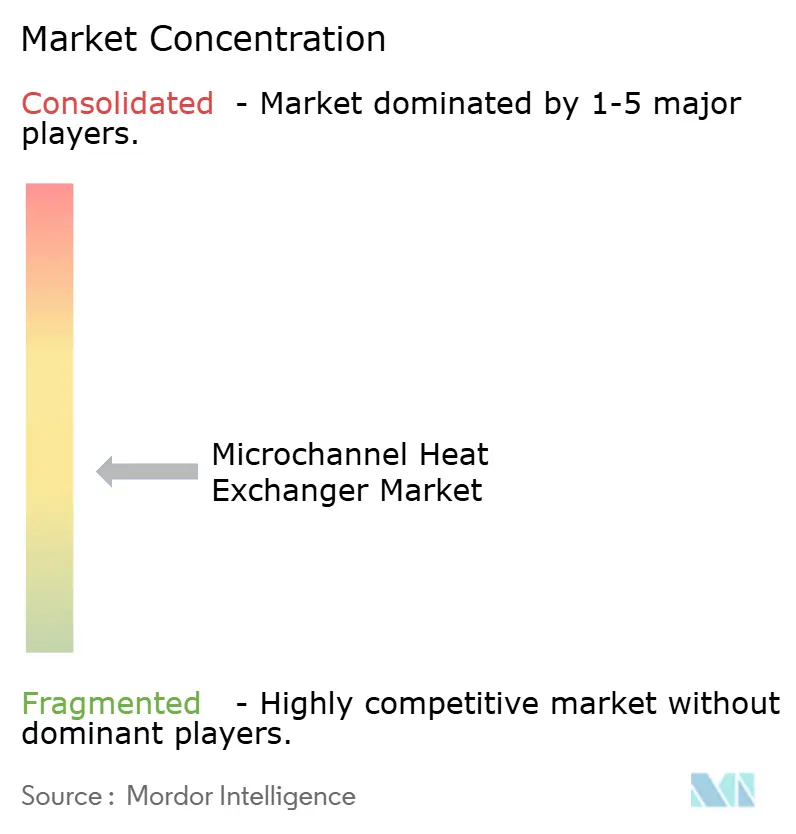
マイクロチャネル熱交換器市場は半統合型です。サプライヤーは冷媒適合性、OEM認定、コーティング技術、精密製造能力を通じてポジションを守っています。大型熱管理グループは、専門的なマイクロチャネルスペシャリストおよび自動車部品サプライヤーと競合しています。SanhuaおよびZhejiang DunAnを含む中国メーカーは、欧州でのヒートポンプ供給プログラムおよび東南アジアでの製造投資を通じて拡大しています。そのスケールと迅速な形状カスタマイズは、標準的な住宅用途において重要です。西側サプライヤーは、複雑な検証、耐食性能、またはシステム統合を必要とする一部の専門製品においてより有利な立場を維持しています。
Kaltraは複数のサイクルにわたって用途特化型製品を追求してきました。2024年6月にA2L対応低充填量コイル形状を発売し、2025年10月にリバーシブルヒートポンプコイルを発売しました。2026年5月にはデータセンターおよびフリークーリング用途向けの耐食性水コイルラインを拡充しました。Sanhuaは2026年2月に、冷媒調整容器をヘッダーシステムと統合した熱交換装置に関する米国特許12546539を取得しました。Daikinは2026年3月に、ヒートポンプ機器に使用される積層ろう付けヘッダーアセンブリに関する米国特許12583042を取得しました。これらの動きは競合設計に対する認定負担を高めています。
積層造形は、従来の工具なしにカスタム形状を求めるサプライヤーにとって新たな機会を提供しています。2025年の研究では、人工知能を活用した用途特化チャネルを持つ3Dプリントマイクロチャネル熱交換器の迅速プロトタイピングが実証されました。このアプローチはプロトタイプ製作時間を数週間から数日に短縮できます。ただし、大量生産時のコストでは従来のろう付けにはまだ及びません。制御雰囲気ろう付け、リークテスト、コーティングラインへの設備投資は、大量生産において引き続き中心的な役割を果たしています。HVAC、自動車、データセンター冷却に積極的なサプライヤーは、単一の最終用途サイクルの変化からより保護されています。市場集中スコア:10点中5点。これは、大型グループ、スペシャリスト、統合型自動車サプライヤーを含む分野であり、より集中したスコアの閾値を示す上位プレーヤーの合算シェアデータがないためです。
マイクロチャネル熱交換器業界リーダー
Alfa Laval AB
Zhejiang DUNAN Artificial Environment Co. Ltd.
Daikin Industries Ltd.
API Heat Transfer Inc.
Danfoss A/S
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:Modine Manufacturing Companyは、Airedale by Modineの冷却ソリューションを対象に、戦略的なハイパースケールデータセンター顧客との2029年までの4.0 ビリオン 米ドルの長期供給能力契約を発表しました。顧客は供給コミットメントを満たすために必要な設備投資に充てるため165 ミリオン 米ドルを前払いしており、主要なデータセンター事業者がスポット調達に頼るのではなく長期的な熱管理供給を確保している程度を反映しています。
- 2026年5月:Kaltraは、厚肉、犠牲亜鉛保護層、チューブ内外面へのナノスケールコーティングを特徴とする新しい耐食性マルチポートチューブ世代を採用したマイクロチャネル水コイル製品ラインを拡充しました。この製品発売は、厳しい水質および沿岸環境での長期使用を必要とする米国のデータセンター、空調処理ユニット、産業施設、フリークーリング用途を対象としています。
- 2026年3月:Hanon Systemsは、BMW完全電動iX3向けに高度統合冷却ユニット(Highly Integrated Cooling Entity)モジュールの供給を発表しました。eコンプレッサー、水冷凝縮器、内部熱交換器、チラー、ACラインを含む7つの冷媒回路コンポーネントを単一の16kgアセンブリに統合しています。このモジュールは急速充電、高性能走行、極端な気象条件にわたる熱需要を同時に動的に管理し、EV熱統合の新しいアーキテクチャ標準を示しています。
- 2026年2月:MAHLE GmbHはHeatX Range+を発表しました。これはEV熱回収システムであり、AC蒸発器を通じて排出キャビン空気から熱を回収し、R1234yf冷媒を介して流入する新鮮な空気を予熱することで、キャビン暖房エネルギー需要を最大20%削減し、寒冷地での走行距離を10km延長します。


グローバルマイクロチャネル交換器市場レポートの調査範囲
マイクロチャネル熱交換器(MCHE)は、複数の小径チャネルを使用して2つの流体(通常は冷媒と空気または別の液体)間で効率的に熱を移動させるコンパクトな熱移動装置です。チャネルの小さな水力直径により高い表面積対体積比が生まれ、冷媒使用量、材料消費量、スペース要件を削減しながら効率的な熱移動を実現します。メーカーは一般的にアルミニウムまたはアルミニウム合金からMCHEを製造しています。これらの熱交換器は通常、フラットマルチポートチューブ、フィン、ヘッダー、マニホールドで構成されています。HVAC・冷凍システム、自動車熱管理、ヒートポンプ、空調システム、産業用冷却用途で広く使用されています。
マイクロチャネル熱交換器市場は、コンポーネント、用途、製品タイプ、材料、地域によって区分されています。コンポーネント別では、市場は蒸発器、凝縮器、水コイル、その他に区分されています。用途別では、市場はHVAC、自動車、冷凍・冷蔵、その他に区分されています。製品タイプ別では、市場は空調処理ユニット、ヒートポンプ、ファンコイルユニット、チラー、その他に区分されています。材料別では、市場は金属系とセラミック系に区分されています。本レポートは、主要地域の26カ国にわたるグローバルマイクロチャネル熱交換器市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| 蒸発器 |
| 凝縮器 |
| 水コイル |
| その他のコンポーネント |
| HVAC |
| 自動車 |
| 冷凍・冷蔵 |
| その他 |
| 空調処理ユニット |
| ヒートポンプ |
| ファンコイルユニット |
| チラー |
| その他の製品タイプ |
| 金属系 |
| セラミック系 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| コンポーネント別 | 蒸発器 | |
| 凝縮器 | ||
| 水コイル | ||
| その他のコンポーネント | ||
| 用途別 | HVAC | |
| 自動車 | ||
| 冷凍・冷蔵 | ||
| その他 | ||
| 製品タイプ別 | 空調処理ユニット | |
| ヒートポンプ | ||
| ファンコイルユニット | ||
| チラー | ||
| その他の製品タイプ | ||
| 材料別 | 金属系 | |
| セラミック系 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのマイクロチャネル熱交換器の予測市場規模は?
このセクターは2026年からCAGR 10.88%で成長し、2031年までに27.87 ビリオン 米ドルに達すると予測されています。
最も強い成長見通しを持つコンポーネントはどれですか?
水コイルは、データセンターの水熱冷却とヒートポンプ液体回路に支えられ、2031年にかけてCAGR 11.6%で成長すると予測されています。
マイクロチャネルコイルがヒートポンプにとって重要な理由は何ですか?
冷媒充填量を削減し、コンパクトな機器設計に適合できます。ヒートポンプコイルはまた、着霜・除霜サイクルを通じた信頼性の高いリバーシブル運転が必要です。
最も速く成長している用途はどれですか?
自動車用途は、電気自動車がバッテリー、インバーター、キャビン熱管理機能を追加するにつれて、2031年にかけてCAGR 10.9%で成長すると予測されています。
最も急速に拡大している地域はどこですか?
ジア太平洋地域は、中国と南アジア・東南アジア全体での商業用HVAC需要の拡大に支えられ、2031年にかけてCAGR 12.2%で成長すると予測されています。
サプライヤーにとっての主なリスクは何ですか?
高い制御雰囲気ろう付けコスト、腐食、ファウリング、圧力損失のトレードオフ、冷媒認定ギャップが普及を制限する可能性があります。
最終更新日:



