
Taille et part du marché des échangeurs de chaleur à microcanaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.62 Milliards de dollars |
| Taille du Marché (2031) | 27.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des échangeurs de chaleur à microcanaux par Mordor Intelligence
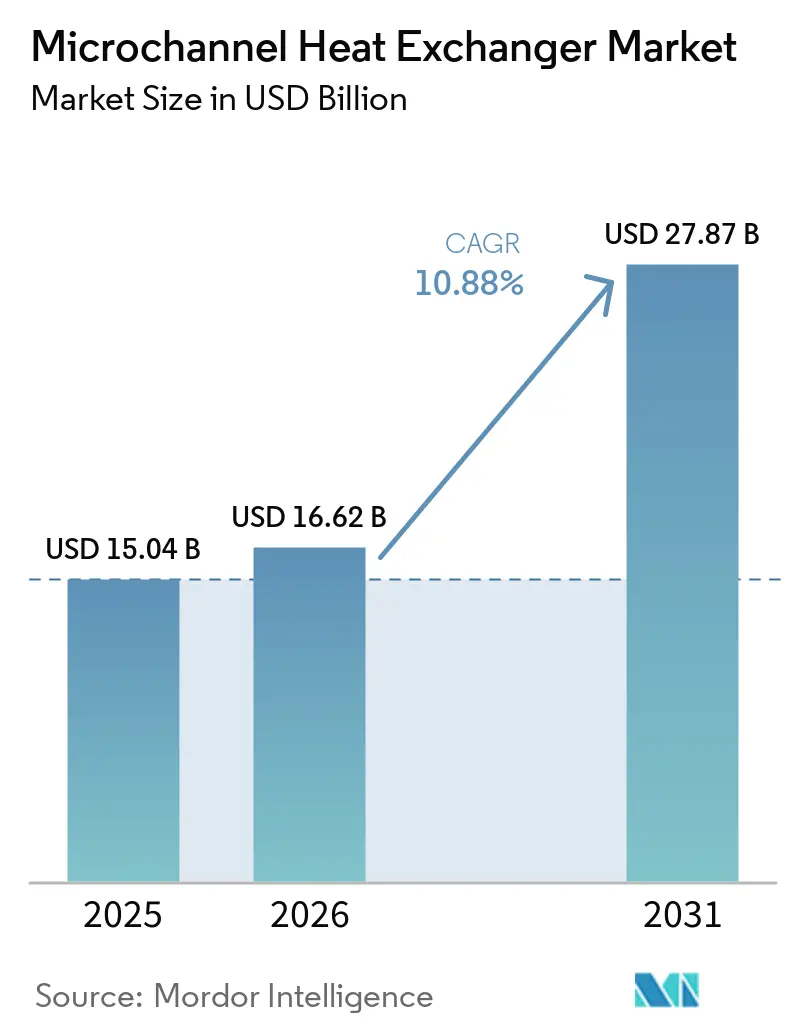
La taille du marché des échangeurs de chaleur à microcanaux devrait passer de 15,04 milliards USD en 2025 à 16,62 milliards USD en 2026, pour atteindre 27,87 milliards USD d'ici 2031, à un CAGR de 10,88 % sur la période 2026-2031. Les réglementations sur les réfrigérants, le déploiement des pompes à chaleur, les systèmes thermiques des véhicules électriques et le refroidissement des centres de données stimulent la demande d'équipements de transfert de chaleur compacts. Ces sources de demande reposent sur une charge réduite en réfrigérant, une géométrie compacte et des performances élevées en termes de rapport surface/volume. Cette combinaison rend le marché des échangeurs de chaleur à microcanaux moins dépendant d'un seul usage final que lors des cycles précédents. Les fournisseurs répondent par des conceptions compatibles avec les réfrigérants, des revêtements, des géométries personnalisées et des qualifications à long terme auprès des fabricants d'équipements d'origine. La capacité, les performances anticorrosion et la validation des réfrigérants restent des limites importantes à la rapidité avec laquelle l'offre peut répondre.
Principaux enseignements du rapport
- Par composant, les condenseurs détenaient 46,4 % de la part du marché des échangeurs de chaleur à microcanaux en 2025, tandis que les serpentins à eau devraient croître à un CAGR de 11,6 % jusqu'en 2031.
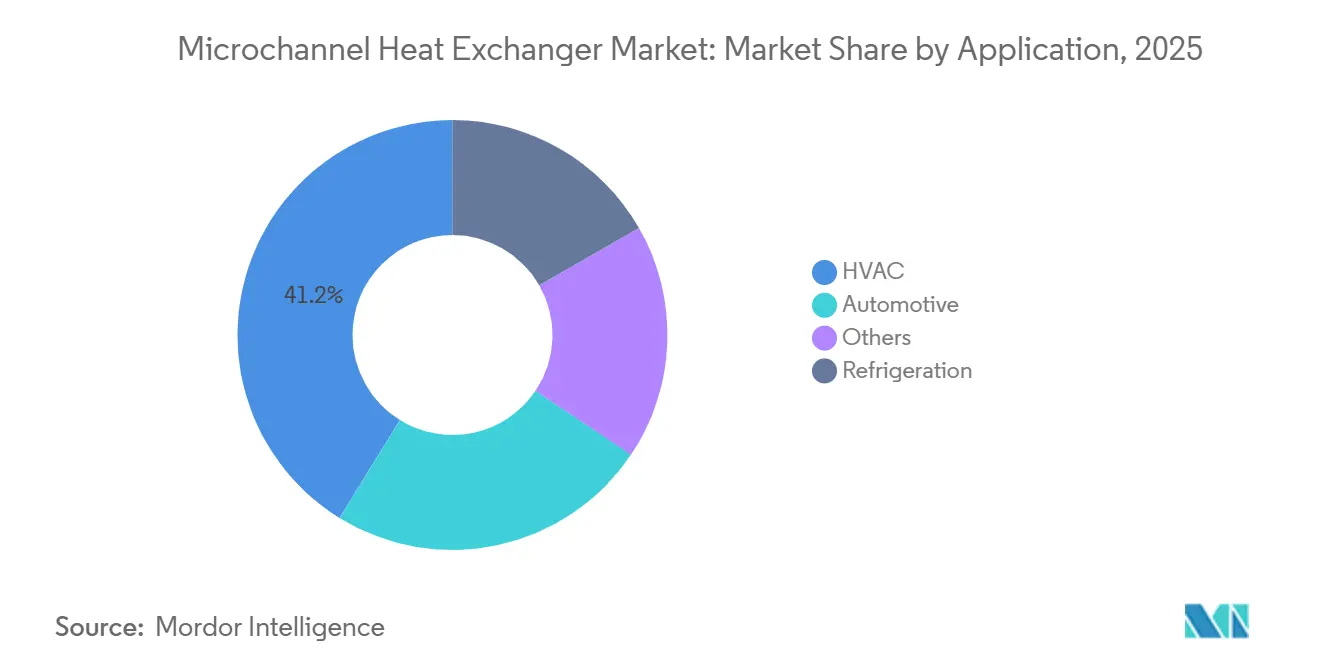
- Par application, le CVC représentait 41,2 % de la part du marché des échangeurs de chaleur à microcanaux en 2025, tandis que les applications automobiles devraient croître à un CAGR de 10,9 % jusqu'en 2031.
- Par type de produit, les unités de traitement d'air détenaient 34,3 % de la part du marché des échangeurs de chaleur à microcanaux en 2025, tandis que les pompes à chaleur devraient progresser à un CAGR de 11,4 % jusqu'en 2031.
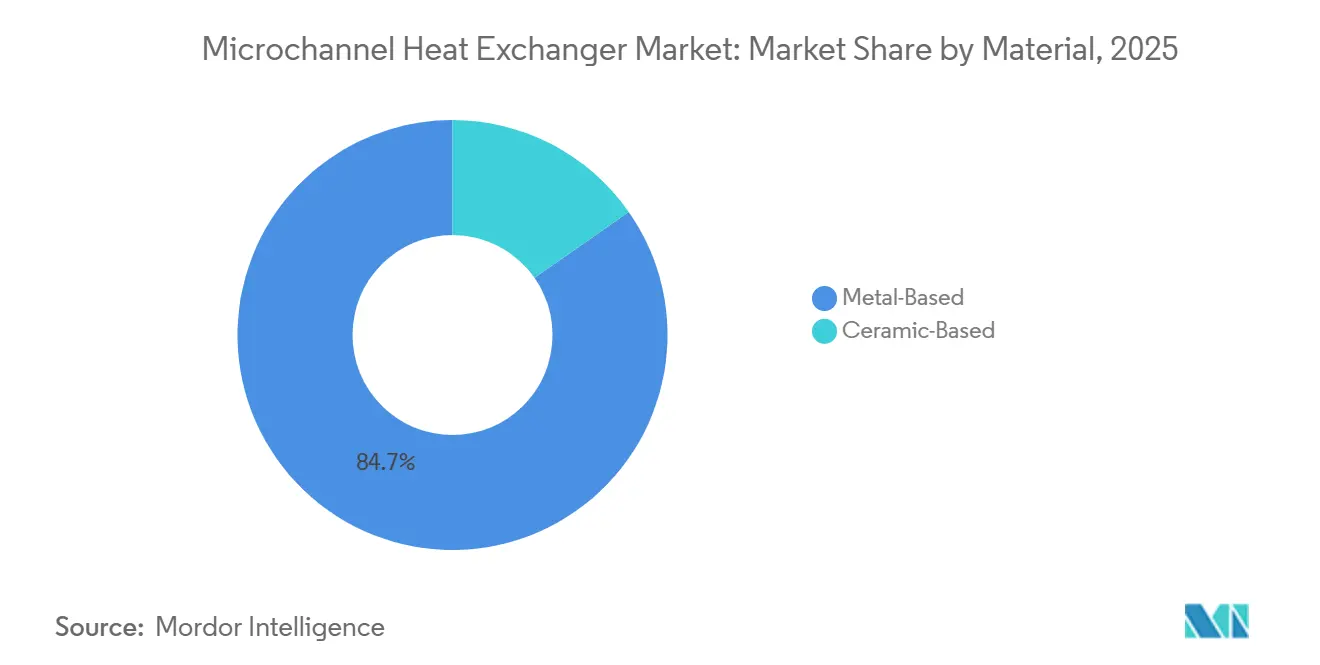
- Par matériau, les produits à base de métal représentaient 84,7 % de la part du marché des échangeurs de chaleur à microcanaux en 2025 et devraient croître à un CAGR de 11,9 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 31,2 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des échangeurs de chaleur à microcanaux
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations sur l'efficacité énergétique et exigences de réduction des réfrigérants | +2.50% | Mondial, concentré dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Remplacement des équipements CVC-R et déploiement des pompes à chaleur | +2.80% | Mondial, plus fort en Europe, en Amérique du Nord et en Chine | Moyen terme (2-4 ans) |
| Électrification automobile et charges thermiques plus élevées | +2.20% | Mondial, plus fort en APAC (Chine) et en Europe | Moyen terme (2-4 ans) |
| Refroidissement des centres de données IA et densité de puissance croissante des baies | +1.80% | Amérique du Nord, cœur de l'APAC ; extension vers l'UE | Court terme (≤ 2 ans) |
| Serpentins résistants à la corrosion prêts pour la rénovation dans les climats difficiles | +0.90% | Moyen-Orient et Afrique, Asie du Sud-Est côtière et États du Golfe | Long terme (≥ 4 ans) |
| Fabrication additive et automatisée pour des géométries spécifiques aux applications | +0.60% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des équipements CVC-R et déploiement des pompes à chaleur
L'adoption des pompes à chaleur crée un cycle de remplacement durable pour le marché des échangeurs de chaleur à microcanaux. L'Agence internationale de l'énergie prévoit que les ventes mondiales de pompes à chaleur plus que doubleront d'ici 2035 dans le cadre des scénarios de politiques déclarées. Plus de 20 % des ménages américains utilisaient des pompes à chaleur comme équipement de chauffage principal en 2026[1]Agence internationale de l'énergie, « Moniteur des pompes à chaleur 2026 : tendances et opportunités de marché », Agence internationale de l'énergie, iea.org.. La capacité industrielle des pompes à chaleur au Japon a atteint 650 MW en 2024, contre 290 MW une décennie plus tôt. Les serpentins de pompes à chaleur doivent fonctionner aussi bien comme condenseurs que comme évaporateurs, de sorte que le drainage stable lors des cycles de givrage et de dégivrage devient une exigence de base du produit. Kaltra a lancé un serpentin évaporateur à microcanaux réversible en octobre 2025 pour répondre à cette condition de fonctionnement.
Électrification automobile et charges thermiques plus élevées
L'électrification des véhicules augmente les charges thermiques gérées par le marché des échangeurs de chaleur à microcanaux. Une plateforme de véhicule électrique typique utilise 3 à 5 composants à microcanaux pour les systèmes de batterie, d'onduleur et de conditionnement de l'habitacle. Une étude de 2025 a révélé que des dissipateurs thermiques à microcanaux à collecteur optimisés réduisaient la résistance thermique de 2,8 % et la puissance de pompage de 27,3 % par rapport aux conceptions conventionnelles à microcanaux. Hanon Systems a fourni un module d'entité de refroidissement hautement intégrée de 16 kg pour le iX3 électrique de BMW en mars 2026. L'ensemble combine un eCompressor, un condenseur refroidi par eau, un échangeur de chaleur interne, un refroidisseur, des conduites, des vannes et des capteurs. Cette évolution vers des systèmes intégrés concentre les achats auprès des fournisseurs capables de satisfaire aux exigences de brasage, de test d'étanchéité et d'ingénierie système.
Réglementations sur l'efficacité énergétique et exigences de réduction des réfrigérants
La politique en matière de réfrigérants élargit la base de remplacement adressable pour le marché des échangeurs de chaleur à microcanaux. Le règlement UE 2024/573 est entré en vigueur en mars 2024 et restreint la maintenance de certains équipements de climatisation et pompes à chaleur utilisant des réfrigérants avec un potentiel de réchauffement climatique de 2 500 ou plus à partir de janvier 2026[2]Commission européenne, « Règlement (UE) 2024/573 du Parlement européen et du Conseil relatif aux gaz à effet de serre fluorés », EUR-Lex, eur-lex.europa.eu.. Une charge réduite en réfrigérant peut aider les conceptions d'équipements à fonctionner dans les limites de sécurité pour les réfrigérants A2L et autres réfrigérants inflammables. Les règles américaines imposent également des limites aux réfrigérants à potentiel de réchauffement climatique élevé dans les nouveaux équipements CVC. Les règles de chauffage allemandes de 2025 soutiennent les pompes à chaleur dans les nouvelles constructions résidentielles, ce qui soutient la demande de conceptions de serpentins adaptées aux pompes à chaleur. La qualification précoce pour les réfrigérants A2L et à potentiel de réchauffement climatique ultra-faible peut donc renforcer la position d'un fournisseur avant que le remplacement des équipements ne s'accélère.
Refroidissement des centres de données IA et densité de puissance croissante des baies
La densité accrue des baies crée une source de demande distincte pour le marché des échangeurs de chaleur à microcanaux. Les configurations NVIDIA GB200 NVLink72 atteignaient 190-230 kW par baie, tandis que les configurations de nouvelle génération visent 600 kW à 1 MW. Une étude évaluée par des pairs en 2026 a validé des échangeurs de chaleur à microcanaux à collecteur à des niveaux de dissipation thermique allant jusqu'à 208 W/cm² pour les boîtiers de classe GPU[3]Hamidreza Saffari et al., « Refroidissement liquide à flux de chaleur élevé de l'électronique avec des microcanaux à collecteur : optimisation thermo-hydraulique et validation expérimentale », International Journal of Heat and Mass Transfer, doi.org.. HRL Laboratories a également rapporté que les conceptions à collecteur hiérarchique peuvent étendre la capacité de refroidissement liquide monophasique pour les puces d'intelligence artificielle actuelles et futures[4]HRL Laboratories, « Low-Chill : collecteurs hiérarchiques pour le refroidissement des puces de centres de données », HRL Laboratories, hrl.com.. Modine a annoncé un accord de capacité à long terme de 4 milliards USD jusqu'en 2029 avec un client hyperscale en mai 2026, soutenu par un paiement anticipé de capacité de 165 millions USD. Ces engagements favorisent les serpentins à eau et les composants de refroidissement liquide soutenus par une planification de capacité pluriannuelle plutôt que par des schémas de commandes saisonnières.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de fabrication de précision et de brasage spécialisé | -1.80% | Mondial ; pression de coût plus élevée en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Durabilité, encrassement et risque de corrosion | -0.80% | Moyen-Orient et Afrique, Asie du Sud-Est et marchés côtiers mondiaux | Long terme (≥ 4 ans) |
| Compromis entre chute de pression et puissance de pompage dans les canaux à haute densité | -0.50% | Mondial ; concentré dans les usages industriels et les centres de données | Moyen terme (2-4 ans) |
| Lacunes de qualification pour les réfrigérants inflammables et à potentiel de réchauffement climatique ultra-faible | -0.70% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût de fabrication de précision et de brasage spécialisé
Le brasage sous atmosphère contrôlée reste une barrière pratique à l'entrée sur le marché des échangeurs de chaleur à microcanaux. Le procédé nécessite des conditions de four contrôlées, et de faibles écarts de température peuvent affaiblir les performances de fatigue des joints. Une ligne de brasage sous atmosphère contrôlée à haut volume nécessite un investissement de plusieurs millions de dollars et de longs délais d'approvisionnement en équipements. L'extrusion de tubes multiports nécessite également des tolérances précises que de nombreux fabricants d'échangeurs de chaleur adjacents ne possèdent pas. Les coûts de main-d'œuvre, d'équipement et de matériaux sont particulièrement élevés en Amérique du Nord et en Europe. L'automatisation peut réduire les coûts grâce à l'empilage des ailettes et à l'insertion des tubes, mais l'investissement dans l'automatisation est également limité par le capital disponible.
Durabilité, encrassement et risque de corrosion
La corrosion reste une préoccupation majeure pour l'adoption des matériaux sur le marché des échangeurs de chaleur à microcanaux dans les environnements côtiers et industriels. Des recherches de l'Université de l'Illinois ont révélé que la corrosion externe peut augmenter la résistance thermique côté air jusqu'à 350 % dans les unités non revêtues après des tests accélérés. La même étude a révélé que le taux de survie des joints brasés sur des échantillons nus variait de 0 à 16 % dans les conditions de test. Les canaux étroits améliorent le transfert de chaleur mais peuvent rendre le nettoyage difficile dans les applications avec des fluides formant du tartre ou chargés en particules. Le revêtement électrophorétique, les couches de zinc sacrificielles et les nano-revêtements externes peuvent améliorer la protection, mais le revêtement uniforme de canaux complexes reste difficile. Kaltra a élargi sa gamme de serpentins à eau résistants à la corrosion en mai 2026 pour les installations de centres de données et de free-cooling confrontées à des conditions chimiques d'eau exigeantes et à des environnements côtiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les condenseurs ancrent les revenus tandis que les serpentins à eau s'imposent dans la demande hydronique et des centres de données
Les condenseurs détenaient 46,4 % de la part du marché des échangeurs de chaleur à microcanaux en 2025. Leur position dominante reflète leur rôle de principal composant de rejet de chaleur côté air dans les systèmes split, les équipements de toiture et la réfrigération légère industrielle. La base installée offre aux fournisseurs de condenseurs un cycle de remplacement qui peut soutenir la demande lorsque la construction neuve ralentit. Les évaporateurs constituent le deuxième groupe de composants en importance. Ils sont utilisés dans les serpentins intérieurs des pompes à chaleur, le conditionnement de l'habitacle des véhicules électriques et les bancs de réfrigération commerciale. Les autres composants comprennent les circuits auxiliaires de rejet de chaleur et de sous-refroidissement.
Les serpentins à eau devraient croître à un CAGR de 11,6 % de 2026 à 2031, la perspective de composant la plus solide du marché des échangeurs de chaleur à microcanaux. La croissance suit l'expansion du refroidissement hydronique dans les centres de données et l'intégration des circuits liquides dans les pompes à chaleur. La demande est davantage liée aux engagements de capital hyperscale qu'aux mises en chantier résidentielles ou aux cycles de construction saisonniers. Kaltra a élargi son portefeuille de serpentins à eau en mai 2026 avec des tubes multiports à parois plus épaisses, des couches de zinc sacrificielles, des nano-revêtements et des collecteurs monoblocs. Le produit cible les centres de données américains, les unités de traitement d'air et les systèmes de free-cooling. Les conceptions de free-cooling peuvent réduire le fonctionnement des refroidisseurs mécaniques et accroître l'importance de performances fiables côté eau.
Par application : le CVC fixe le plancher de volume tandis que la complexité thermique automobile stimule la demande premium
Le CVC détenait 41,2 % de la taille du marché des échangeurs de chaleur à microcanaux en 2025. L'application bénéficie de la substitution continue des serpentins conventionnels à ailettes et tubes dans les équipements efficaces. Les installations de pompes à chaleur remplaçant les systèmes de chauffage aux combustibles fossiles soutiennent également la demande. La réfrigération est la deuxième catégorie d'application et comprend la logistique de la chaîne du froid, les supermarchés et le refroidissement de processus. Une charge réduite en réfrigérant est importante dans de nombreuses installations de réfrigération. Le refroidissement de processus industriel et le refroidissement des centres de données relèvent de la catégorie des autres applications.
Les applications automobiles devraient progresser à un CAGR de 10,9 % jusqu'en 2031 sur le marché des échangeurs de chaleur à microcanaux. La gestion thermique des batteries, le refroidissement des onduleurs et le conditionnement multi-circuits de l'habitacle créent une demande pour des systèmes intégrés. DENSO a maintenu une activité de brevets couvrant les conceptions d'échangeurs de chaleur pour véhicules électriques et la gestion de la corrosion pour les circuits de refroidissement en aluminium en 2024 et 2025. La coentreprise Sanhua et Danfoss à Hangzhou fournit aux fabricants d'équipements de climatisation résidentielle et commerciale des produits condenseurs et évaporateurs à microcanaux. Les conceptions automobiles nécessitent une durabilité aux cycles de pression plus élevée, un poids plus faible, une compatibilité avec les fluides plus large et une intégration plus complexe que de nombreuses applications CVC. Ces exigences rendent l'entrée plus difficile pour les fournisseurs qui ne servent que les clients CVC.


Par type de produit : les unités de traitement d'air définissent le volume tandis que les pompes à chaleur captent la croissance la plus élevée et la prime de marge
Les unités de traitement d'air détenaient 34,3 % de la part du marché des échangeurs de chaleur à microcanaux en 2025. Elles sont utilisées dans les bâtiments commerciaux et institutionnels où des serpentins compacts doivent assurer le chauffage, le refroidissement et la dshumidification. Les ventilo-convecteurs sont largement utilisés dans l'hôtellerie, les bureaux et les immeubles résidentiels de grande hauteur où l'espace est limité. Les refroidisseurs et autres types d'équipements complètent la gamme de produits. Les refroidisseurs utilisent de plus en plus des condenseurs à microcanaux pour réduire l'inventaire de réfrigérant dans les grands systèmes de refroidissement commercial et de district. Ces groupes de produits établis maintiennent une demande large à travers les types de bâtiments.
Les pompes à chaleur devraient croître à un CAGR de 11,4 % jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide sur le marché des échangeurs de chaleur à microcanaux. Les programmes d'électrification résidentielle et légère commerciale en Europe et en Amérique du Nord soutiennent les perspectives. Le serpentin doit alterner entre le service de condenseur et d'évaporateur au cours de l'année. Le lancement du serpentin de Kaltra en octobre 2025 a répondu aux exigences de performance en matière de givre, de dégivrage et de service réversible. L'AIE prévoit que les ventes mondiales de pompes à chaleur dépasseront le double de leur niveau actuel d'ici 2035. Les serpentins réversibles certifiés pour pompes à chaleur deviennent donc une exigence d'entrée pour les fournisseurs qui visent cette catégorie d'équipements.
Par matériau : le segment à base de métal cumule leadership en volume et croissance la plus rapide
Les produits à base de métal détenaient 84,7 % de la taille du marché des échangeurs de chaleur à microcanaux en 2025 et devraient croître à un CAGR de 11,9 % jusqu'en 2031. Les alliages d'aluminium dominent cette catégorie car ils combinent conductivité thermique, faible poids et compatibilité avec le brasage sous atmosphère contrôlée. Le matériau est utilisé dans les applications CVC, de réfrigération et automobiles. La sélection des alliages devient plus spécialisée à mesure que les cas d'utilisation se diversifient. Les conceptions standard de condenseurs côté air utilisent souvent l'alliage 3102. Le refroidissement liquide des véhicules électriques nécessite une résistance à la corrosion et des performances structurelles plus élevées dans des conditions eau-glycol.
Les conceptions à base de céramique représentaient les 15,3 % restants de la part du marché des échangeurs de chaleur à microcanaux en 2025. Elles sont concentrées dans les applications à haute température et haute pression où l'aluminium est moins adapté. Ces applications comprennent les cycles au dioxyde de carbone supercritique, le refroidissement nucléaire avancé et les systèmes thermiques aérospatiaux. Une étude de 2025 a démontré des dissipateurs thermiques à microcanaux à collecteur en céramique imprimés en 3D pour des conditions de refroidissement par eau à haute température. La norme chinoise GB/T 47194-2026, en vigueur le 1er septembre 2026, porte sur les matériaux, la conception, la fabrication, l'inspection et la fabrication additive pour les échangeurs de chaleur à microcanaux. La norme peut raccourcir les cycles de qualification pour les matériaux non alumineux dans les applications industrielles et énergétiques chinoises.
Analyse géographique
L'Amérique du Nord détenait 31,2 % de la part du marché des échangeurs de chaleur à microcanaux en 2025. Les normes américaines de conservation de l'énergie pour les climatiseurs et pompes à chaleur commerciaux en boîtier soutiennent un cycle continu de remplacement des équipements. Plus de 20 % des ménages américains utilisaient des pompes à chaleur comme équipement de chauffage principal en 2026. Le refroidissement des centres de données ajoute un autre canal de demande qui ne suit pas étroitement la construction résidentielle. Modine a ouvert une installation de 155 000 pieds carrés dans le Wisconsin en 2025 dans le cadre d'un investissement de capacité de 100 millions USD. Le Canada ajoute une demande de chauffage électrifié résidentiel, tandis que le Mexique contribue au volume CVC légère commerciale et industrielle.
L'Europe reste une région techniquement exigeante pour le marché des échangeurs de chaleur à microcanaux en raison de sa politique stricte en matière de réfrigérants. La France, l'Allemagne et l'Italie ont mené les ventes d'unités de pompes à chaleur en Europe en 2025. L'AIE a signalé une reprise des marchés européens des pompes à chaleur en 2026 après une contraction en 2024, avec une forte croissance en Allemagne et en Suède. Les règles de chauffage allemandes renforcent la demande d'équipements prêts pour les pompes à chaleur. Le produit MPHX de DunAn a été déployé en Suède et dans d'autres pays européens pour les systèmes R290 à faible charge. La restriction de 2027 sur les réfrigérants à potentiel de réchauffement climatique élevé dans certaines nouvelles pompes à chaleur monoblocs accélère la qualification des produits conformes.
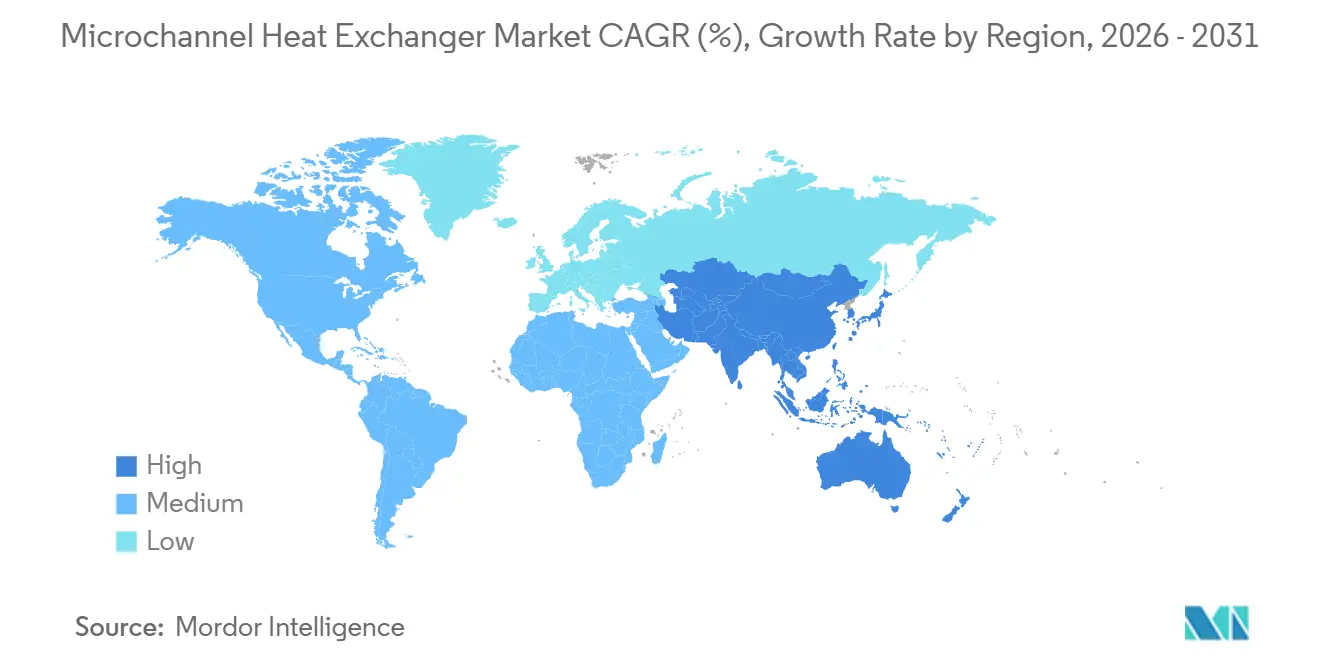
L'Asie-Pacifique devrait se développer à un CAGR de 12,2 % de 2026 à 2031, le taux régional le plus rapide du marché des échangeurs de chaleur à microcanaux. La Chine est le plus grand marché mondial de pompes à chaleur, et l'urbanisation en Inde, au Vietnam, en Indonésie et en Thaïlande soutient l'installation de CVC commerciale. La norme chinoise de 2026 peut améliorer la cohérence des produits et raccourcir les processus de qualification au sein de sa base de fournisseurs. La capacité industrielle des pompes à chaleur au Japon de 650 MW soutient une demande industrielle spécialisée. DunAn a ouvert des installations de gestion thermique des véhicules et d'échangeurs de chaleur en Thaïlande en janvier 2026. L'Amérique du Sud offre une demande ciblée en réfrigération et en climatisation résidentielle, tandis que le Moyen-Orient et l'Afrique nécessitent des conceptions protégées contre la corrosion pour le refroidissement de district et les climats côtiers.

Paysage concurrentiel
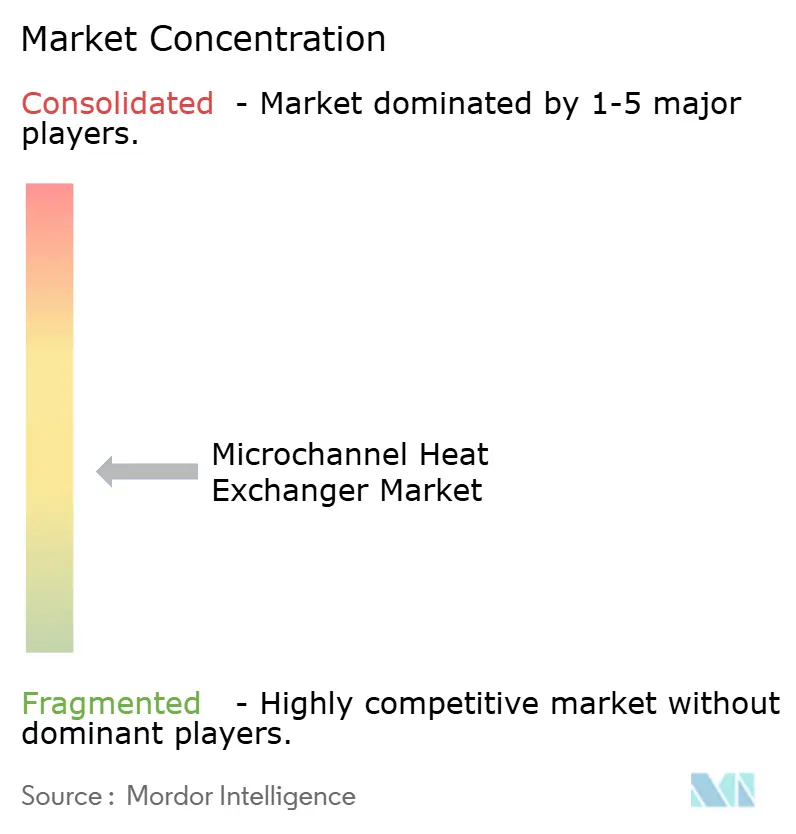
Le marché des échangeurs de chaleur à microcanaux est semi-consolidé. Les fournisseurs défendent leurs positions grâce à la compatibilité avec les réfrigérants, aux qualifications auprès des fabricants d'équipements d'origine, à la technologie de revêtement et à la capacité de fabrication de précision. Les grands groupes de gestion thermique sont en concurrence avec des spécialistes dédiés aux microcanaux et des fournisseurs de composants automobiles. Les producteurs chinois, notamment Sanhua et Zhejiang DunAn, se développent grâce à des programmes d'approvisionnement en pompes à chaleur en Europe et à des investissements de fabrication en Asie du Sud-Est. Leur échelle et leur personnalisation rapide de la géométrie sont importantes dans les applications résidentielles standard. Les fournisseurs occidentaux restent mieux positionnés dans certains produits spécialisés nécessitant une validation complexe, des performances anticorrosion ou une intégration système.
Kaltra a poursuivi des produits spécifiques aux applications sur plusieurs cycles. Elle a introduit une géométrie de serpentin à faible charge compatible A2L en juin 2024 et des serpentins réversibles pour pompes à chaleur en octobre 2025. Elle a élargi sa gamme de serpentins à eau résistants à la corrosion pour les centres de données et les utilisations de free-cooling en mai 2026. Sanhua a reçu le brevet américain 12546539 en février 2026 pour un appareil d'échange de chaleur qui intègre un conteneur de réglage de réfrigérant avec le système de collecteur. Daikin a reçu le brevet américain 12583042 en mars 2026 pour un ensemble collecteur laminé et brasé utilisé dans les équipements de pompes à chaleur. Ces actions augmentent la charge de qualification sur les conceptions concurrentes.
La fabrication additive représente une ouverture pour les fournisseurs cherchant une géométrie personnalisée sans outillage conventionnel. Une étude de 2025 a démontré le prototypage rapide assisté par intelligence artificielle d'échangeurs de chaleur à microcanaux imprimés en 3D avec des canaux spécifiques aux applications. Cette approche peut réduire le temps de prototypage de semaines à jours. Elle n'égale pas encore le brasage conventionnel en termes de coût à volume de production élevé. L'investissement en capacité dans le brasage sous atmosphère contrôlée, les tests d'étanchéité et les lignes de revêtement reste central pour la production à haut volume. Les fournisseurs actifs dans le CVC, l'automobile et le refroidissement des centres de données sont mieux protégés contre les changements dans tout cycle d'utilisation finale unique. Score de concentration du marché : 5 sur 10, car le domaine comprend de grands groupes, des spécialistes et des fournisseurs automobiles intégrés, sans données de part combinée des principaux acteurs montrant les seuils pour un score plus concentré.
Leaders du secteur des échangeurs de chaleur à microcanaux
Alfa Laval AB
Zhejiang DUNAN Artificial Environment Co. Ltd.
Daikin Industries Ltd.
API Heat Transfer Inc.
Danfoss A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Modine Manufacturing Company a annoncé un accord de capacité à long terme de 4 milliards USD jusqu'en 2029 avec un client stratégique de centres de données hyperscale pour les solutions de refroidissement Airedale by Modine. Le client a versé 165 millions USD à l'avance pour financer les investissements de capacité nécessaires à l'exécution de l'engagement d'approvisionnement, reflétant la mesure dans laquelle les grands opérateurs de centres de données sécurisent un approvisionnement en gestion thermique de longue durée plutôt que de s'appuyer sur des achats au comptant.
- Mai 2026 : Kaltra a élargi sa gamme de produits de serpentins à eau à microcanaux avec une nouvelle génération de tubes multiports résistants à la corrosion dotés de parois plus épaisses, d'une couche protectrice de zinc sacrificielle et de nano-revêtements sur les surfaces internes et externes des tubes. Le lancement du produit cible les centres de données américains, les unités de traitement d'air, les installations industrielles et les applications de free-cooling nécessitant une longue durée de vie dans des conditions chimiques d'eau agressives et des environnements côtiers.
- Mars 2026 : Hanon Systems a annoncé la fourniture de son module d'entité de refroidissement hautement intégrée pour le iX3 entièrement électrique de BMW, consolidant 7 composants du circuit réfrigérant, notamment l'eCompressor, le condenseur refroidi par eau, l'échangeur de chaleur interne, le refroidisseur et les conduites de climatisation, en un seul ensemble de 16 kg. Le module gère dynamiquement les demandes thermiques lors de la charge rapide, de la conduite haute performance et des conditions météorologiques extrêmes simultanément, représentant un nouveau standard d'architecture pour l'intégration thermique des véhicules électriques.
- Février 2026 : MAHLE GmbH a introduit HeatX Range+, un système de récupération de chaleur pour véhicules électriques qui capture la chaleur de l'air sortant de l'habitacle via l'évaporateur de climatisation et l'utilise pour préchauffer l'air frais entrant via le réfrigérant R1234yf, réduisant la demande d'énergie de chauffage de l'habitacle jusqu'à 20 % et prolongeant l'autonomie de conduite par temps froid de 10 km.


Portée du rapport mondial sur le marché des échangeurs de chaleur à microcanaux
Un échangeur de chaleur à microcanaux (MCHE) est un dispositif compact de transfert de chaleur qui utilise de multiples canaux de petit diamètre pour transférer efficacement la chaleur entre deux fluides, généralement un réfrigérant et de l'air ou un autre liquide. Le petit diamètre hydraulique des canaux crée un rapport surface/volume élevé, permettant un transfert de chaleur efficace tout en réduisant l'utilisation de réfrigérant, la consommation de matériaux et les besoins en espace. Les fabricants construisent généralement les MCHE en aluminium ou en alliages d'aluminium. Ces échangeurs de chaleur comprennent généralement des tubes plats multiports, des ailettes, des collecteurs et des manifolds. Ils sont largement utilisés dans les systèmes CVC et de réfrigération, la gestion thermique automobile, les pompes à chaleur, les systèmes de climatisation et les applications de refroidissement industriel.
Le marché des échangeurs de chaleur à microcanaux est segmenté par composant, application, type de produit, matériau et géographie. Par composant, le marché est segmenté en évaporateur, condenseur, serpentin à eau et autres. Par application, le marché est segmenté en CVC, automobile, réfrigération et autres. Par type de produit, le marché est segmenté en unités de traitement d'air, pompes à chaleur, ventilo-convecteurs, refroidisseurs et autres. Par matériau, le marché est segmenté en à base de métal et à base de céramique. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des échangeurs de chaleur à microcanaux dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Évaporateur |
| Condenseur |
| Serpentin à eau |
| Autres composants |
| CVC |
| Automobile |
| Réfrigération |
| Autres |
| Unités de traitement d'air |
| Pompes à chaleur |
| Ventilo-convecteurs |
| Refroidisseurs |
| Autres types de produits |
| À base de métal |
| À base de céramique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Évaporateur | |
| Condenseur | ||
| Serpentin à eau | ||
| Autres composants | ||
| Par application | CVC | |
| Automobile | ||
| Réfrigération | ||
| Autres | ||
| Par type de produit | Unités de traitement d'air | |
| Pompes à chaleur | ||
| Ventilo-convecteurs | ||
| Refroidisseurs | ||
| Autres types de produits | ||
| Par matériau | À base de métal | |
| À base de céramique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des échangeurs de chaleur à microcanaux d'ici 2031 ?
Le secteur devrait atteindre 27,87 milliards USD d'ici 2031, avec un CAGR de 10,88 % à partir de 2026.
Quel composant prsente les meilleures perspectives de croissance ?
Les serpentins à eau devraient croître à un CAGR de 11,6 % jusqu'en 2031, soutenus par le refroidissement hydronique des centres de données et les circuits liquides des pompes à chaleur.
Pourquoi les serpentins à microcanaux sont-ils importants pour les pompes à chaleur ?
Ils peuvent réduire la charge en réfrigérant et s'adapter aux conceptions d'équipements compacts. Les serpentins de pompes à chaleur nécessitent également un fonctionnement réversible fiable lors des cycles de givrage et de dégivrage.
Quelle application connaît la croissance la plus rapide ?
Les applications automobiles devraient croître à un CAGR de 10,9 % jusqu'en 2031, les véhicules électriques ajoutant des fonctions de gestion thermique pour les batteries, les onduleurs et l'habitacle.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 12,2 % jusqu'en 2031, soutenue par la Chine et l'expansion de la demande en CVC commerciale en Asie du Sud et du Sud-Est.
Quels sont les principaux risques pour les fournisseurs ?
Les coûts élevés de brasage sous atmosphère contrôlée, la corrosion, l'encrassement, les compromis de chute de pression et les lacunes de qualification des réfrigérants peuvent limiter le déploiement.
Dernière mise à jour de la page le:



