
Tamaño y Participación del Mercado de Intercambiadores de Calor de Microcanales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Intercambiadores de Calor de Microcanales por Mordor Intelligence
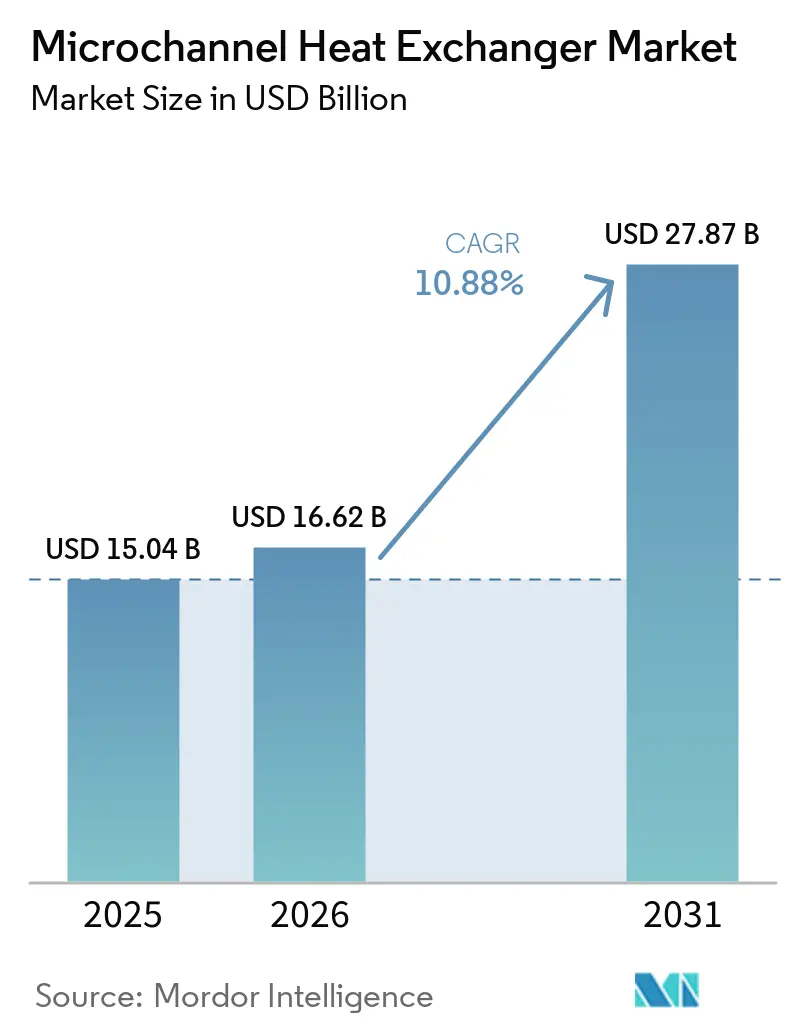
Se espera que el tamaño del Mercado de Intercambiadores de Calor de Microcanales aumente de 15,04 mil millones de USD en 2025 a 16,62 mil millones de USD en 2026 y alcance los 27,87 mil millones de USD en 2031, a una CAGR del 10,88% durante 2026-2031. Las normativas sobre refrigerantes, el despliegue de bombas de calor, los sistemas térmicos de vehículos eléctricos y la refrigeración de centros de datos están incrementando la demanda de equipos compactos de transferencia de calor. Estas fuentes de demanda dependen de una menor carga de refrigerante, geometría compacta y un alto rendimiento de relación superficie-volumen. Esta combinación hace que el mercado de intercambiadores de calor de microcanales sea menos dependiente de un único uso final que en ciclos anteriores. Los proveedores están respondiendo mediante diseños compatibles con refrigerantes, recubrimientos, geometría personalizada y calificaciones a largo plazo con fabricantes de equipos originales. La capacidad, el rendimiento frente a la corrosión y la validación de refrigerantes siguen siendo límites importantes sobre la rapidez con que la oferta puede responder.
Conclusiones Clave del Informe
- Por componente, los condensadores representaron el 46,4% de la participación del mercado de intercambiadores de calor de microcanales en 2025, mientras que se proyecta que las bobinas de agua crezcan a una CAGR del 11,6% hasta 2031.
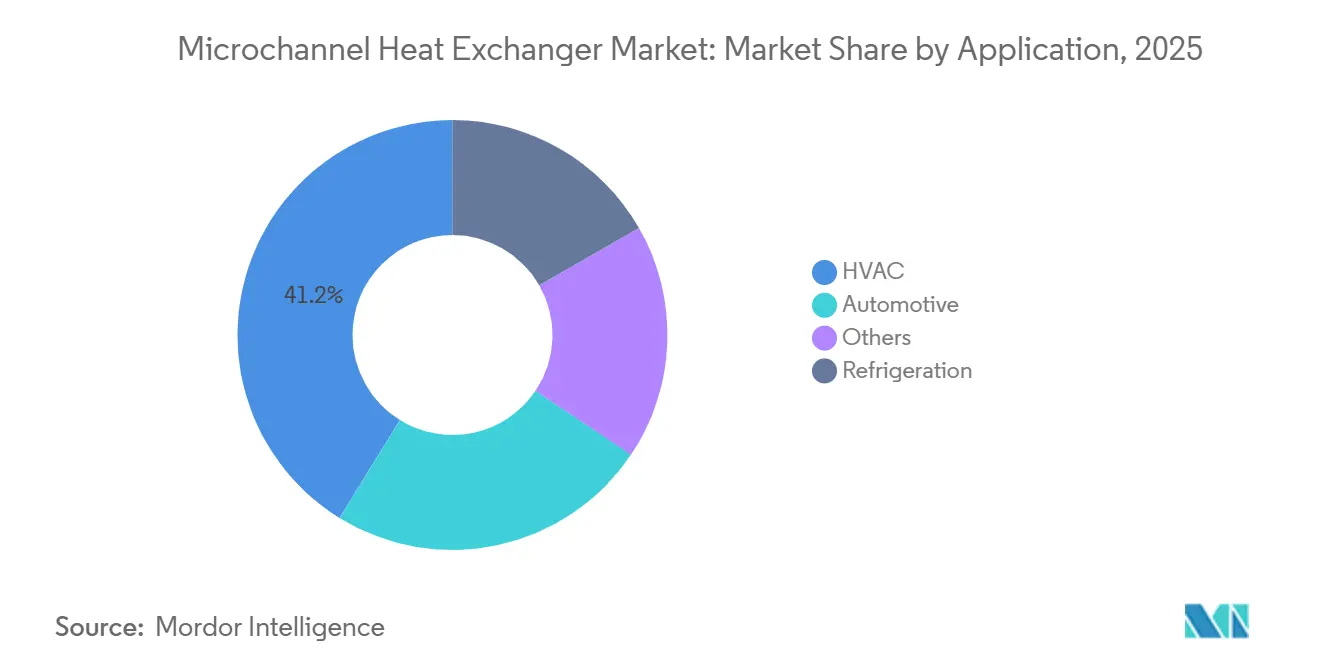
- Por aplicación, el HVAC representó el 41,2% de la participación del mercado de intercambiadores de calor de microcanales en 2025, mientras que se prevé que las aplicaciones automotrices crezcan a una CAGR del 10,9% hasta 2031.
- Por tipo de producto, las unidades manejadoras de aire representaron el 34,3% de la participación del mercado de intercambiadores de calor de microcanales en 2025, mientras que se proyecta que las bombas de calor avancen a una CAGR del 11,4% hasta 2031.
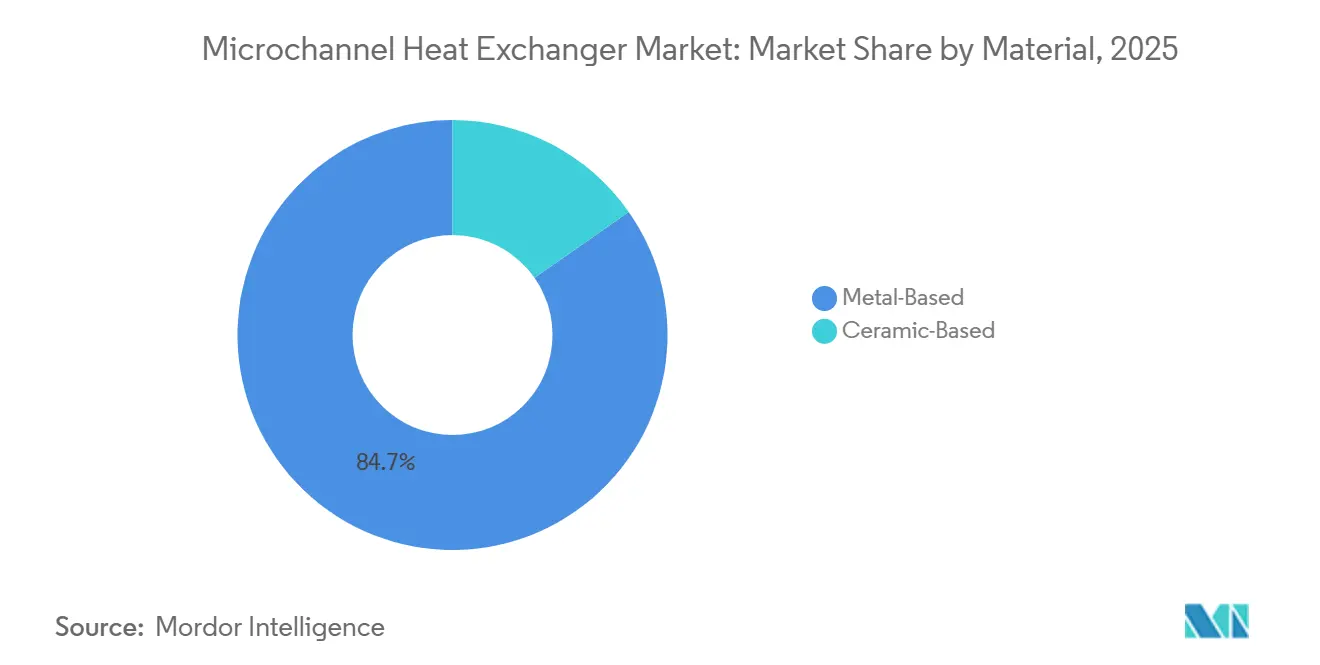
- Por material, los productos de base metálica representaron el 84,7% de la participación del mercado de intercambiadores de calor de microcanales en 2025 y se prevé que crezcan a una CAGR del 11,9% hasta 2031.
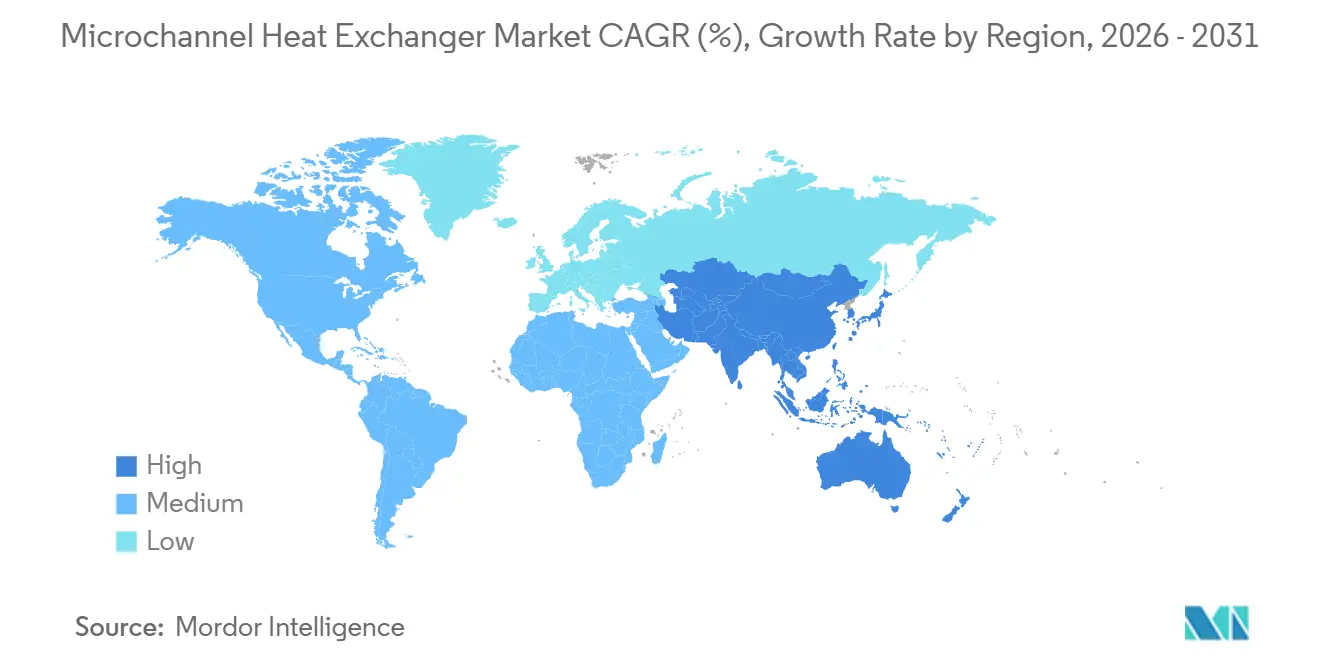
- Por geografía, América del Norte representó el 31,2% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 12,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Intercambiadores de Calor de Microcanales
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normativas de Eficiencia Energética y Requisitos de Reducción de Refrigerantes | +2.50% | Global, concentrado en la UE y América del Norte | Mediano plazo (2-4 años) |
| Sustitución de HVACR y Despliegue de Bombas de Calor | +2.80% | Global, más fuerte en Europa, América del Norte y China | Mediano plazo (2-4 años) |
| Electrificación Automotriz y Mayores Cargas Térmicas | +2.20% | Global, más fuerte en APAC (China) y Europa | Mediano plazo (2-4 años) |
| Refrigeración de Centros de Datos de IA y Aumento de la Densidad de Potencia por Bastidor | +1.80% | América del Norte, núcleo de APAC; expansión hacia la UE | Corto plazo (≤ 2 años) |
| Bobinas Resistentes a la Corrosión Listas para Modernización en Climas Adversos | +0.90% | Oriente Medio y África, sudeste asiático costero y Estados del Golfo | Largo plazo (≥ 4 años) |
| Fabricación Aditiva y Automatizada para Geometrías Específicas por Aplicación | +0.60% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de HVACR y Despliegue de Bombas de Calor
La adopción de bombas de calor está creando un ciclo de sustitución duradero para el mercado de intercambiadores de calor de microcanales. La Agencia Internacional de Energía proyecta que las ventas globales de bombas de calor se duplicarán con creces para 2035 bajo los escenarios de política declarada. Más del 20% de los hogares estadounidenses utilizaron bombas de calor como equipo de calefacción principal en 2026[1]Agencia Internacional de Energía, "Monitor de Bombas de Calor 2026: Tendencias y Oportunidades de Mercado," Agencia Internacional de Energía, iea.org.. La capacidad de bombas de calor industriales de Japón alcanzó los 650 MW en 2024, frente a los 290 MW de una década antes. Las bobinas de las bombas de calor deben funcionar como condensadores y evaporadores, por lo que el drenaje estable durante los ciclos de formación de escarcha y desescarche se está convirtiendo en un requisito básico del producto. Kaltra introdujo una bobina de evaporador de microcanales reversible en octubre de 2025 para abordar esta condición de operación.
Electrificación Automotriz y Mayores Cargas Térmicas
La electrificación de los vehículos está aumentando las funciones térmicas gestionadas por el mercado de intercambiadores de calor de microcanales. Una plataforma típica de vehículo eléctrico utiliza entre 3 y 5 componentes de microcanales en los sistemas de batería, inversor y climatización de la cabina. Un estudio de 2025 encontró que los disipadores de calor de microcanales con colector optimizado redujeron la resistencia térmica en un 2,8% y la potencia de bombeo en un 27,3% en comparación con los diseños convencionales de microcanales. Hanon Systems suministró un módulo de Entidad de Refrigeración Altamente Integrada de 16 kg para el iX3 eléctrico de BMW en marzo de 2026. El conjunto combina un eCompressor, un condensador enfriado por agua, un intercambiador de calor interno, un enfriador, líneas, válvulas y sensores. Este movimiento hacia sistemas integrados concentra la adquisición entre los proveedores que pueden cumplir los requisitos de soldadura fuerte, pruebas de fugas e ingeniería de sistemas.
Normativas de Eficiencia Energética y Requisitos de Reducción de Refrigerantes
La política sobre refrigerantes está ampliando la base de sustitución direccionable para el mercado de intercambiadores de calor de microcanales. El Reglamento de la UE 2024/573 entró en vigor en marzo de 2024 y restringe el mantenimiento de ciertos equipos de aire acondicionado y bombas de calor que utilizan refrigerantes con un potencial de calentamiento global de 2.500 o más a partir de enero de 2026[2]Comisión Europea, "Reglamento (UE) 2024/573 del Parlamento Europeo y del Consejo sobre Gases Fluorados de Efecto Invernadero," EUR-Lex, eur-lex.europa.eu.. Una menor carga de refrigerante puede ayudar a los diseños de equipos a funcionar dentro de los límites de seguridad para los refrigerantes A2L y otros inflamables. Las normas de Estados Unidos también establecen límites para los refrigerantes con mayor potencial de calentamiento global en los nuevos equipos de HVAC. Las normas de calefacción de Alemania para 2025 apoyan las bombas de calor en la nueva construcción residencial, lo que respalda la demanda de diseños de bobinas aptas para bombas de calor. La calificación temprana para refrigerantes A2L y de potencial de calentamiento global ultrabajo puede, por tanto, fortalecer la posición de un proveedor antes de que la sustitución de equipos se acelere.
Refrigeración de Centros de Datos de IA y Aumento de la Densidad de Potencia por Bastidor
La mayor densidad por bastidor está creando una fuente de demanda independiente para el mercado de intercambiadores de calor de microcanales. Las configuraciones NVIDIA GB200 NVLink72 alcanzaron entre 190 y 230 kW por bastidor, mientras que las configuraciones de próxima generación apuntan a entre 600 kW y 1 MW. Un estudio revisado por pares de 2026 validó intercambiadores de calor de microcanales con colector a niveles de disipación de calor de hasta 208 W/cm² para paquetes de clase GPU[3]Hamidreza Saffari et al., "Refrigeración Líquida de Alta Densidad de Flujo de Calor de Electrónica con Microcanales de Colector: Optimización Térmica-Hidráulica y Validación Experimental," International Journal of Heat and Mass Transfer, doi.org.. HRL Laboratories también informó que los diseños de colectores jerárquicos pueden ampliar la capacidad de refrigeración líquida en fase única para los chips de inteligencia artificial actuales y futuros[4]HRL Laboratories, "Low-Chill: Colectores Jerárquicos para la Refrigeración de Chips en Centros de Datos," HRL Laboratories, hrl.com.. Modine anunció un acuerdo de capacidad a largo plazo de 4 mil millones de USD hasta 2029 con un cliente de hiperescala en mayo de 2026, respaldado por un pago anticipado de capacidad de 165 millones de USD. Estos compromisos favorecen las bobinas de agua y los componentes de refrigeración líquida respaldados por una planificación de capacidad plurianual en lugar de patrones de pedidos estacionales.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fabricación de Precisión y Costo de Soldadura Fuerte Especializada | -1.80% | Global; mayor presión de costos en América del Norte y la UE | Mediano plazo (2-4 años) |
| Durabilidad, Ensuciamiento y Riesgo de Corrosión | -0.80% | Oriente Medio y África, sudeste asiático y mercados costeros a nivel global | Largo plazo (≥ 4 años) |
| Compromisos entre Caída de Presión y Potencia de Bombeo en Canales de Alta Densidad | -0.50% | Global; concentrado en uso industrial y en centros de datos | Mediano plazo (2-4 años) |
| Brechas de Calificación para Refrigerantes Inflamables y de Potencial de Calentamiento Global Ultrabajo | -0.70% | UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fabricación de Precisión y Costo de Soldadura Fuerte Especializada
La soldadura fuerte en atmósfera controlada sigue siendo una barrera práctica de entrada en el mercado de intercambiadores de calor de microcanales. El proceso requiere condiciones de horno controladas, y las desviaciones de temperatura reducidas pueden debilitar el rendimiento a la fatiga de las uniones. Una línea de soldadura fuerte en atmósfera controlada de alto volumen requiere una inversión de varios millones de dólares y largos plazos de entrega de equipos. La extrusión de tubos multipuerto también requiere tolerancias precisas que muchos fabricantes de intercambiadores de calor adyacentes no poseen. Los costos de mano de obra, equipos y materiales son particularmente elevados en América del Norte y Europa. La automatización puede reducir los costos mediante el apilamiento de aletas e inserción de tubos, pero la inversión en automatización también está limitada por el capital disponible.
Durabilidad, Ensuciamiento y Riesgo de Corrosión
La corrosión sigue siendo una preocupación de adopción de materiales para el mercado de intercambiadores de calor de microcanales en entornos costeros e industriales. Una investigación de la Universidad de Illinois encontró que la corrosión externa puede aumentar la resistencia térmica del lado del aire hasta en un 350% en unidades sin recubrimiento tras pruebas aceleradas. El mismo trabajo encontró que la supervivencia de las uniones soldadas en muestras sin recubrimiento oscilaba entre el 0% y el 16% en las condiciones de prueba. Los canales estrechos mejoran la transferencia de calor, pero pueden dificultar la limpieza en aplicaciones con fluidos que forman incrustaciones o cargados de partículas. El recubrimiento electrostático, las capas de zinc de sacrificio y los nanorecubrimientos externos pueden mejorar la protección, pero el recubrimiento uniforme de canales complejos sigue siendo difícil. Kaltra amplió su gama de bobinas de agua resistentes a la corrosión en mayo de 2026 para instalaciones de centros de datos y de enfriamiento gratuito que enfrentan condiciones exigentes de química del agua y entornos costeros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Condensadores Anclan los Ingresos mientras las Bobinas de Agua Escalan hacia la Demanda Hidrónica y de Centros de Datos
Los condensadores representaron el 46,4% de la participación del mercado de intercambiadores de calor de microcanales en 2025. Su posición de liderazgo refleja su papel como el principal componente de rechazo de calor del lado del aire en sistemas divididos, equipos de techo y refrigeración industrial ligera. La base instalada otorga a los proveedores de condensadores un ciclo de sustitución que puede sostener la demanda cuando la nueva construcción se desacelera. Los evaporadores forman el segundo grupo de componentes más grande. Se utilizan en bobinas interiores de bombas de calor, climatización de cabinas de vehículos eléctricos y bancos de refrigeración comercial. Otros componentes incluyen circuitos auxiliares de rechazo de calor y subenfriadores.
Se prevé que las bobinas de agua crezcan a una CAGR del 11,6% de 2026 a 2031, la perspectiva de componente más sólida en el mercado de intercambiadores de calor de microcanales. El crecimiento sigue la expansión del enfriamiento hidrónico en centros de datos y la integración de circuitos líquidos en bombas de calor. La demanda está vinculada a los compromisos de capital de hiperescala más que a los inicios de construcción de viviendas o los ciclos de construcción estacionales. Kaltra amplió su cartera de bobinas de agua en mayo de 2026 con tubos multipuerto de paredes más gruesas, capas de zinc de sacrificio, recubrimientos a nanoescala y cabezales de una sola pieza. El producto está dirigido a centros de datos, unidades manejadoras de aire y sistemas de enfriamiento gratuito en Estados Unidos. Los diseños de enfriamiento gratuito pueden reducir el funcionamiento del enfriador mecánico y aumentar la importancia del rendimiento fiable del lado del agua.
Por Aplicación: El HVAC Establece el Volumen Base mientras la Complejidad Térmica Automotriz Impulsa la Demanda Premium
El HVAC representó el 41,2% del tamaño del mercado de intercambiadores de calor de microcanales en 2025. La aplicación se beneficia de la sustitución continua de bobinas convencionales de aleta y tubo en equipos eficientes. Las instalaciones de bombas de calor que reemplazan los sistemas de calefacción de combustibles fósiles también respaldan la demanda. La refrigeración es la segunda categoría de aplicación e incluye la logística de cadena de frío, supermercados y enfriamiento de procesos. La menor carga de refrigerante es importante en muchas instalaciones de refrigeración. El enfriamiento de procesos industriales y el enfriamiento de centros de datos se encuentran dentro de la categoría de otras aplicaciones.
Se proyecta que las aplicaciones automotrices avancen a una CAGR del 10,9% hasta 2031 en el mercado de intercambiadores de calor de microcanales. La gestión térmica de baterías, el enfriamiento de inversores y la climatización de cabina de múltiples circuitos crean demanda de sistemas integrados. DENSO mantuvo actividad de patentes que cubre diseños de intercambiadores de calor para vehículos eléctricos y gestión de la corrosión para circuitos de enfriamiento de aluminio en 2024 y 2025. La empresa conjunta de Sanhua y Danfoss en Hangzhou sirve a los fabricantes de equipos de aire acondicionado residencial y comercial con productos de condensador y evaporador de microcanales. Los diseños automotrices requieren mayor durabilidad en ciclos de presión, menor peso, mayor compatibilidad con fluidos y una integración más compleja que muchas aplicaciones de HVAC. Estos requisitos dificultan la entrada a los proveedores que solo atienden a clientes de HVAC.


Por Tipo de Producto: Las Unidades Manejadoras de Aire Definen el Volumen mientras las Bombas de Calor Capturan el Mayor Crecimiento y Prima de Margen
Las unidades manejadoras de aire representaron el 34,3% de la participación del mercado de intercambiadores de calor de microcanales en 2025. Se utilizan en edificios comerciales e institucionales donde las bobinas compactas deben soportar calefacción, refrigeración y deshumidificación. Las unidades de bobina de ventilador se utilizan ampliamente en hostelería, oficinas y edificios residenciales de gran altura donde el espacio es limitado. Los enfriadores y otros tipos de equipos completan la combinación de productos. Los enfriadores utilizan cada vez más condensadores de microcanales para reducir el inventario de refrigerante en grandes sistemas de enfriamiento comercial y de distrito. Estos grupos de productos establecidos mantienen la demanda amplia en todos los tipos de edificios.
Se prevé que las bombas de calor crezcan a una CAGR del 11,4% hasta 2031, convirtiéndolas en el tipo de producto de más rápido crecimiento en el mercado de intercambiadores de calor de microcanales. Los programas de electrificación residencial y comercial ligera en Europa y América del Norte respaldan las perspectivas. La bobina debe invertir entre el servicio de condensador y evaporador durante el año. El lanzamiento de la bobina de Kaltra en octubre de 2025 abordó el rendimiento en condiciones de escarcha, desescarche y servicio reversible. La AIE espera que las ventas globales de bombas de calor superen el doble de su nivel actual para 2035. Las bobinas reversibles certificadas para bombas de calor se están convirtiendo, por tanto, en un requisito de entrada para los proveedores que persiguen esta categoría de equipos.
Por Material: El Segmento de Base Metálica Abarca tanto el Liderazgo en Volumen como el Crecimiento más Rápido
Los productos de base metálica representaron el 84,7% del tamaño del mercado de intercambiadores de calor de microcanales en 2025 y se prevé que crezcan a una CAGR del 11,9% hasta 2031. Las aleaciones de aluminio dominan esta categoría porque combinan conductividad térmica, bajo peso y compatibilidad con la soldadura fuerte en atmósfera controlada. El material se utiliza en aplicaciones de HVAC, refrigeración y automotriz. La selección de aleaciones se está volviendo más especializada a medida que los casos de uso se diversifican. Los diseños estándar de condensadores del lado del aire suelen utilizar la aleación 3102. El enfriamiento líquido de vehículos eléctricos necesita mayor resistencia a la corrosión y rendimiento estructural en condiciones de agua-glicol.
Los diseños de base cerámica representaron el 15,3% restante de la participación del mercado de intercambiadores de calor de microcanales en 2025. Se concentran en aplicaciones de alta temperatura y alta presión donde el aluminio es menos adecuado. Estas aplicaciones incluyen ciclos de dióxido de carbono supercrítico, enfriamiento nuclear avanzado y sistemas térmicos aeroespaciales. Un estudio de 2025 demostró disipadores de calor de microcanales con colector cerámico impresos en 3D para condiciones de alta temperatura enfriadas por agua. La norma GB/T 47194-2026 de China, vigente desde el 1 de septiembre de 2026, aborda materiales, diseño, fabricación, inspección y fabricación aditiva para intercambiadores de calor de microcanales. La norma puede acortar los ciclos de calificación para materiales no aluminosos en aplicaciones industriales y energéticas chinas.
Análisis Geográfico
América del Norte representó el 31,2% de la participación del mercado de intercambiadores de calor de microcanales en 2025. Las normas de conservación de energía de Estados Unidos para acondicionadores de aire de paquete comercial y bombas de calor respaldan un ciclo continuo de sustitución de equipos. Más del 20% de los hogares estadounidenses utilizaron bombas de calor como equipo de calefacción principal en 2026. La refrigeración de centros de datos añade otro canal de demanda que no sigue de cerca la construcción residencial. Modine inauguró una instalación de 155.000 pies cuadrados en Wisconsin durante 2025 como parte de una inversión de capacidad de 100 millones de USD. Canadá añade demanda de calefacción electrificada residencial, mientras que México contribuye con volumen de HVAC comercial ligero e industrial.
Europa sigue siendo una región técnicamente exigente para el mercado de intercambiadores de calor de microcanales debido a su estricta política sobre refrigerantes. Francia, Alemania e Italia lideraron las ventas de unidades de bombas de calor en Europa en 2025. La AIE informó de una recuperación en los mercados europeos de bombas de calor durante 2026 tras la contracción de 2024, con un fuerte crecimiento en Alemania y Suecia. Las normas de calefacción de Alemania refuerzan la demanda de equipos listos para bombas de calor. El producto MPHX de DunAn se ha desplegado en Suecia y otras ubicaciones europeas para sistemas R290 de baja carga. La restricción de 2027 sobre refrigerantes con mayor potencial de calentamiento global en ciertas bombas de calor monobloque nuevas está acelerando la calificación de productos conformes.
Se prevé que Asia-Pacífico se expanda a una CAGR del 12,2% de 2026 a 2031, la tasa regional más rápida en el mercado de intercambiadores de calor de microcanales. China es el mayor mercado de bombas de calor del mundo, y la urbanización en India, Vietnam, Indonesia y Tailandia respalda la instalación de HVAC comercial. La norma china de 2026 puede mejorar la consistencia de los productos y acortar los procesos de calificación en su base de proveedores. La capacidad de bombas de calor industriales de Japón de 650 MW respalda la demanda industrial especializada. DunAn inauguró instalaciones de gestión térmica de vehículos e intercambiadores de calor en Tailandia en enero de 2026. América del Sur ofrece demanda específica de refrigeración y aire acondicionado residencial, mientras que Oriente Medio y África requieren diseños protegidos contra la corrosión para el enfriamiento de distrito y los climas costeros.

Panorama Competitivo
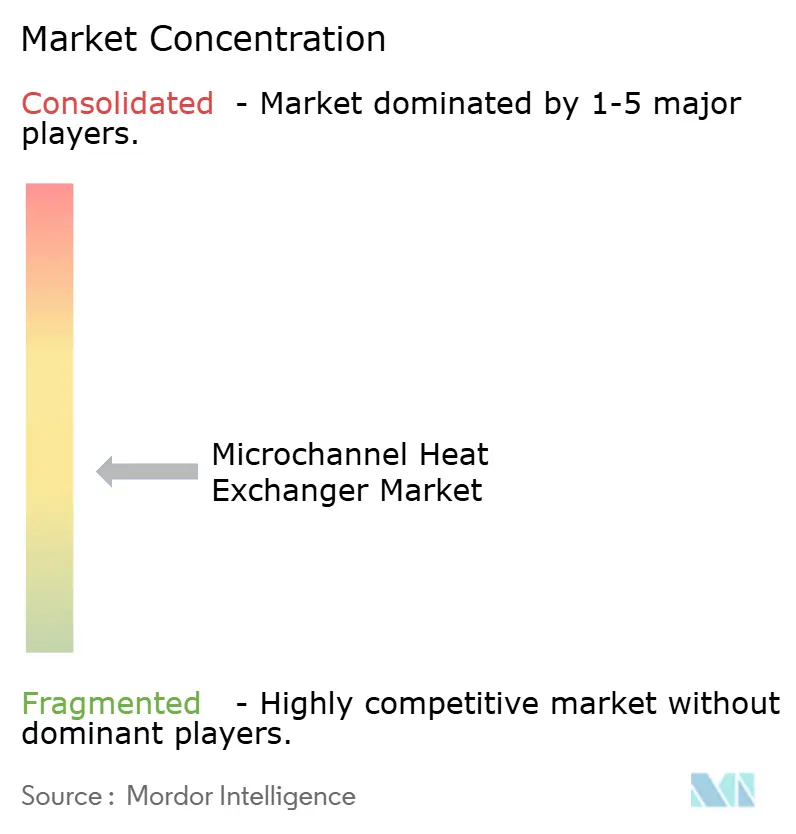
El mercado de intercambiadores de calor de microcanales está semiconsolidado. Los proveedores defienden sus posiciones mediante la compatibilidad con refrigerantes, las calificaciones de fabricantes de equipos originales, la tecnología de recubrimiento y la capacidad de fabricación de precisión. Los grandes grupos de gestión térmica compiten con especialistas dedicados en microcanales y proveedores de componentes automotrices. Los productores chinos, incluidos Sanhua y Zhejiang DunAn, se están expandiendo a través de programas de suministro de bombas de calor en Europa e inversiones de fabricación en el sudeste asiático. Su escala y la rápida personalización de geometría son importantes en las aplicaciones residenciales estándar. Los proveedores occidentales siguen estando mejor posicionados en algunos productos especializados que requieren validación compleja, rendimiento frente a la corrosión o integración de sistemas.
Kaltra ha perseguido productos específicos por aplicación a lo largo de varios ciclos. Introdujo geometría de bobina de baja carga compatible con A2L en junio de 2024 y bobinas de bomba de calor reversibles en octubre de 2025. Amplió su línea de bobinas de agua resistentes a la corrosión para centros de datos y usos de enfriamiento gratuito en mayo de 2026. Sanhua recibió la Patente de Estados Unidos 12546539 en febrero de 2026 por un aparato de intercambio de calor que integra un contenedor de ajuste de refrigerante con el sistema de cabezal. Daikin recibió la Patente de Estados Unidos 12583042 en marzo de 2026 por un conjunto de cabezal laminado y soldado fuerte utilizado en equipos de bombas de calor. Estas acciones aumentan la carga de calificación en los diseños competidores.
La fabricación aditiva representa una apertura para los proveedores que buscan geometría personalizada sin utillaje convencional. Un estudio de 2025 demostró la creación rápida de prototipos asistida por inteligencia artificial de intercambiadores de calor de microcanales impresos en 3D con canales específicos por aplicación. Este enfoque puede reducir el tiempo de prototipado de semanas a días. Aún no iguala a la soldadura fuerte convencional en costo a alto volumen de producción. La inversión en capacidad en soldadura fuerte en atmósfera controlada, pruebas de fugas y líneas de recubrimiento sigue siendo central para la producción de alto volumen. Los proveedores activos en HVAC, automotriz y refrigeración de centros de datos están mejor protegidos de los cambios en cualquier ciclo de uso final único. Puntuación de concentración del mercado: 5 sobre 10, ya que el campo incluye grandes grupos, especialistas y proveedores automotrices integrados, sin datos de participación combinada de los principales actores que muestren los umbrales para una puntuación más concentrada.
Líderes de la Industria de Intercambiadores de Calor de Microcanales
-
Alfa Laval AB
-
Zhejiang DUNAN Artificial Environment Co. Ltd.
-
Daikin Industries Ltd.
-
API Heat Transfer Inc.
-
Danfoss A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: Modine Manufacturing Company anunció un Acuerdo de Capacidad a Largo Plazo de 4 mil millones de USD hasta 2029 con un cliente estratégico de centros de datos de hiperescala para las soluciones de enfriamiento Airedale by Modine. El cliente pagó 165 millones de USD por adelantado para financiar las inversiones de capacidad necesarias para cumplir el compromiso de suministro, lo que refleja el grado en que los principales operadores de centros de datos están asegurando el suministro de gestión térmica a largo plazo en lugar de depender de la adquisición al contado.
- Mayo 2026: Kaltra amplió su línea de productos de bobinas de agua de microcanales con una nueva generación de tubos multipuerto resistentes a la corrosión que presentan paredes más gruesas, una capa protectora de zinc de sacrificio y recubrimientos a nanoescala en las superficies internas y externas del tubo. El lanzamiento del producto está dirigido a centros de datos, unidades manejadoras de aire, instalaciones industriales y aplicaciones de enfriamiento gratuito en Estados Unidos que requieren una larga vida útil en condiciones agresivas de química del agua y entornos costeros.
- Marzo 2026: Hanon Systems anunció el suministro de su módulo de Entidad de Refrigeración Altamente Integrada para el iX3 totalmente eléctrico de BMW, consolidando 7 componentes del circuito de refrigerante, incluidos el eCompressor, el condensador enfriado por agua, el intercambiador de calor interno, el enfriador y las líneas de AC, en un único conjunto de 16 kg. El módulo gestiona dinámicamente las demandas térmicas durante la carga rápida, la conducción de alto rendimiento y condiciones climáticas extremas simultáneamente, representando un nuevo estándar de arquitectura para la integración térmica de vehículos eléctricos.
- Febrero 2026: MAHLE GmbH introdujo HeatX Range+, un sistema de recuperación de calor para vehículos eléctricos que captura el calor del aire de salida de la cabina a través del evaporador de AC y lo utiliza para precalentar el aire fresco entrante mediante el refrigerante R1234yf, reduciendo la demanda de energía de calefacción de la cabina hasta en un 20% y extendiendo la autonomía de conducción en climas fríos en 10 km.


Alcance del Informe Global del Mercado de Intercambiadores de Calor de Microcanales
Un intercambiador de calor de microcanales (MCHE) es un dispositivo compacto de transferencia de calor que utiliza múltiples canales de pequeño diámetro para transferir calor de manera eficiente entre dos fluidos, típicamente un refrigerante y aire u otro líquido. El pequeño diámetro hidráulico de los canales crea una alta relación superficie-volumen, lo que permite una transferencia de calor eficiente al tiempo que reduce el uso de refrigerante, el consumo de materiales y los requisitos de espacio. Los fabricantes construyen comúnmente los MCHE con aluminio o aleaciones de aluminio. Estos intercambiadores de calor comprenden típicamente tubos planos multipuerto, aletas, cabezales y colectores. Se utilizan ampliamente en sistemas de HVAC y refrigeración, gestión térmica automotriz, bombas de calor, sistemas de aire acondicionado y aplicaciones de enfriamiento industrial.
El mercado de intercambiadores de calor de microcanales está segmentado por componente, aplicación, tipo de producto, material y geografía. Por componente, el mercado está segmentado en evaporador, condensador, bobina de agua y otros. Por aplicación, el mercado está segmentado en HVAC, automotriz, refrigeración y otros. Por tipo de producto, el mercado está segmentado en unidades manejadoras de aire, bombas de calor, unidades de bobina de ventilador, enfriadores y otros. Por material, el mercado está segmentado en base metálica y base cerámica. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de intercambiadores de calor de microcanales en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Evaporador |
| Condensador |
| Bobina de Agua |
| Otros Componentes |
| HVAC |
| Automotriz |
| Refrigeración |
| Otros |
| Unidades Manejadoras de Aire |
| Bombas de Calor |
| Unidades de Bobina de Ventilador |
| Enfriadores |
| Otros Tipos de Producto |
| Base Metálica |
| Base Cerámica |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Componente | Evaporador | |
| Condensador | ||
| Bobina de Agua | ||
| Otros Componentes | ||
| Por Aplicación | HVAC | |
| Automotriz | ||
| Refrigeración | ||
| Otros | ||
| Por Tipo de Producto | Unidades Manejadoras de Aire | |
| Bombas de Calor | ||
| Unidades de Bobina de Ventilador | ||
| Enfriadores | ||
| Otros Tipos de Producto | ||
| Por Material | Base Metálica | |
| Base Cerámica | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los intercambiadores de calor de microcanales para 2031?
Se prevé que el sector alcance los 27,87 mil millones de USD para 2031, creciendo a una CAGR del 10,88% desde 2026.
¿Qué componente tiene las perspectivas de crecimiento más sólidas?
Se proyecta que las bobinas de agua crezcan a una CAGR del 11,6% hasta 2031, respaldadas por el enfriamiento hidrónico de centros de datos y los circuitos líquidos de bombas de calor.
¿Por qué son importantes las bobinas de microcanales para las bombas de calor?
Pueden reducir la carga de refrigerante y adaptarse a diseños de equipos compactos. Las bobinas de bombas de calor también necesitan un funcionamiento reversible fiable durante los ciclos de formación de escarcha y desescarche.
¿Qué aplicación está creciendo más rápido?
Se prevé que las aplicaciones automotrices crezcan a una CAGR del 10,9% hasta 2031 a medida que los vehículos eléctricos añaden funciones de gestión térmica de batería, inversor y cabina.
¿Qué región se está expandiendo más rápidamente?
Se prevé que Asia-Pacífico crezca a una CAGR del 12,2% hasta 2031, respaldada por China y la creciente demanda de HVAC comercial en el sur y sudeste asiático.
¿Cuáles son los principales riesgos para los proveedores?
Los altos costos de soldadura fuerte en atmósfera controlada, la corrosión, el ensuciamiento, los compromisos de caída de presión y las brechas de calificación de refrigerantes pueden limitar el despliegue.
Última actualización de la página el:



