
Marktgröße und Marktanteil für Mikrokanalwärmetauscher
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 16.62 Milliarden US-Dollar |
| Marktgröße (2031) | 27.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.88 % |
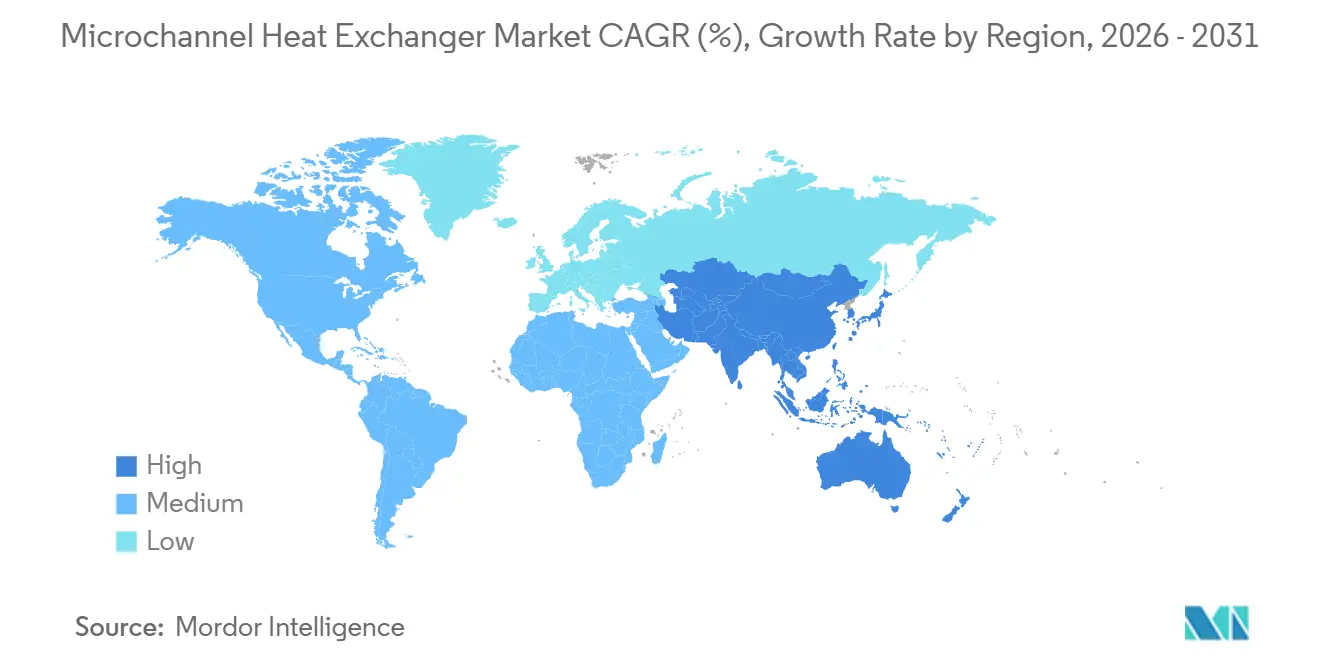
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
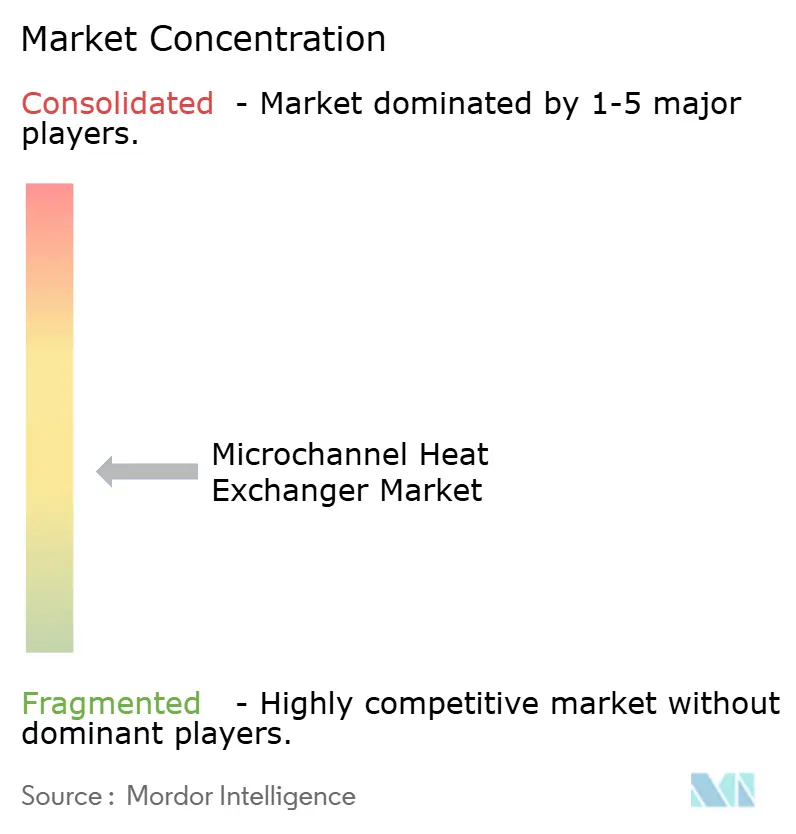
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Mikrokanalwärmetauscher-Marktanalyse von Mordor Intelligence
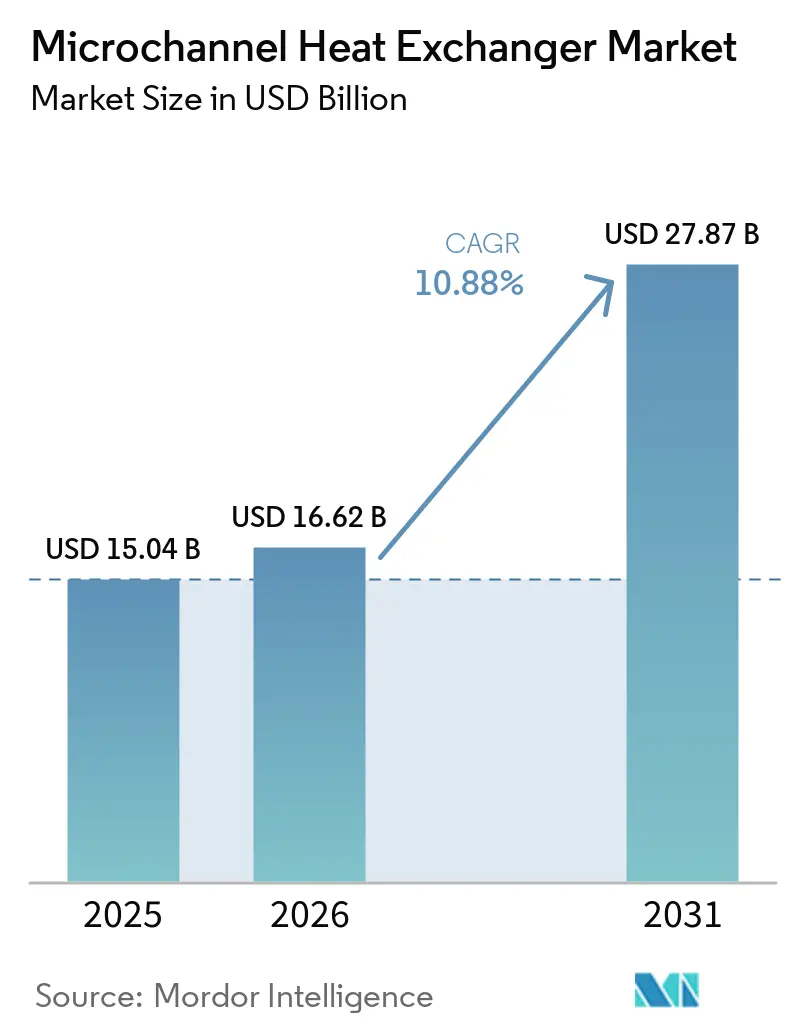
Die Marktgröße für Mikrokanalwärmetauscher wird voraussichtlich von 15,04 Milliarden USD im Jahr 2025 auf 16,62 Milliarden USD im Jahr 2026 steigen und bis 2031 27,87 Milliarden USD erreichen, bei einer CAGR von 10,88 % über den Zeitraum 2026–2031. Kältemittelvorschriften, der Einsatz von Wärmepumpen, thermische Systeme für Elektrofahrzeuge und die Kühlung von Rechenzentren erhöhen die Nachfrage nach kompakten Wärmeübertragungsgeräten. Diese Nachfragequellen stützen sich auf eine geringere Kältemittelfüllmenge, kompakte Geometrie und eine hohe Oberflächen-Volumen-Verhältnis-Leistung. Diese Kombination macht den Mikrokanalwärmetauscher-Markt weniger abhängig von einem einzigen Endverbrauch als in früheren Zyklen. Lieferanten reagieren durch kompatible Kältemitteldesigns, Beschichtungen, individuelle Geometrie und langfristige Qualifikationen bei Originalgeräteherstellern. Kapazität, Korrosionsleistung und Kältemittelvalidierung bleiben wichtige Einschränkungen dafür, wie schnell das Angebot reagieren kann.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Kondensatoren im Jahr 2025 einen Marktanteil von 46,4 % am Mikrokanalwärmetauscher-Markt, während Wasserregister bis 2031 voraussichtlich mit einer CAGR von 11,6 % wachsen werden.
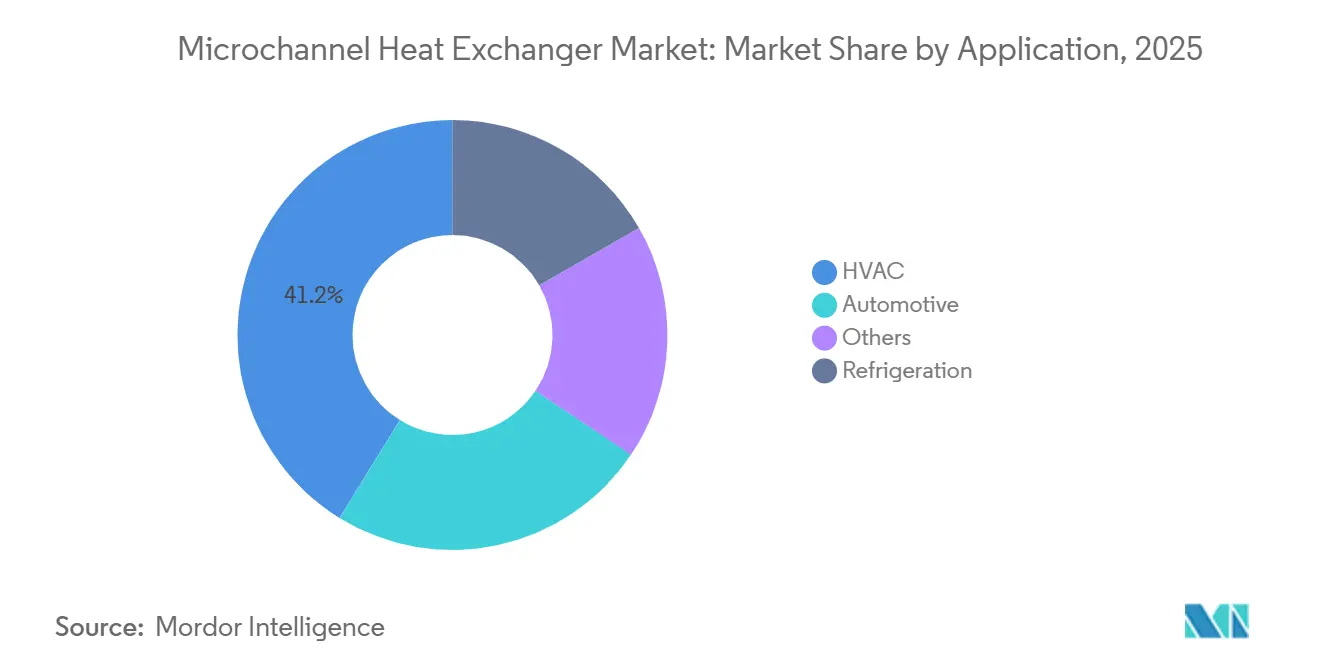
- Nach Anwendung entfiel auf HLK im Jahr 2025 ein Marktanteil von 41,2 % am Mikrokanalwärmetauscher-Markt, während Automobilanwendungen bis 2031 voraussichtlich mit einer CAGR von 10,9 % wachsen werden.
- Nach Produkttyp hielten Lüftungsgeräte im Jahr 2025 einen Marktanteil von 34,3 % am Mikrokanalwärmetauscher-Markt, während Wärmepumpen bis 2031 voraussichtlich mit einer CAGR von 11,4 % zulegen werden.
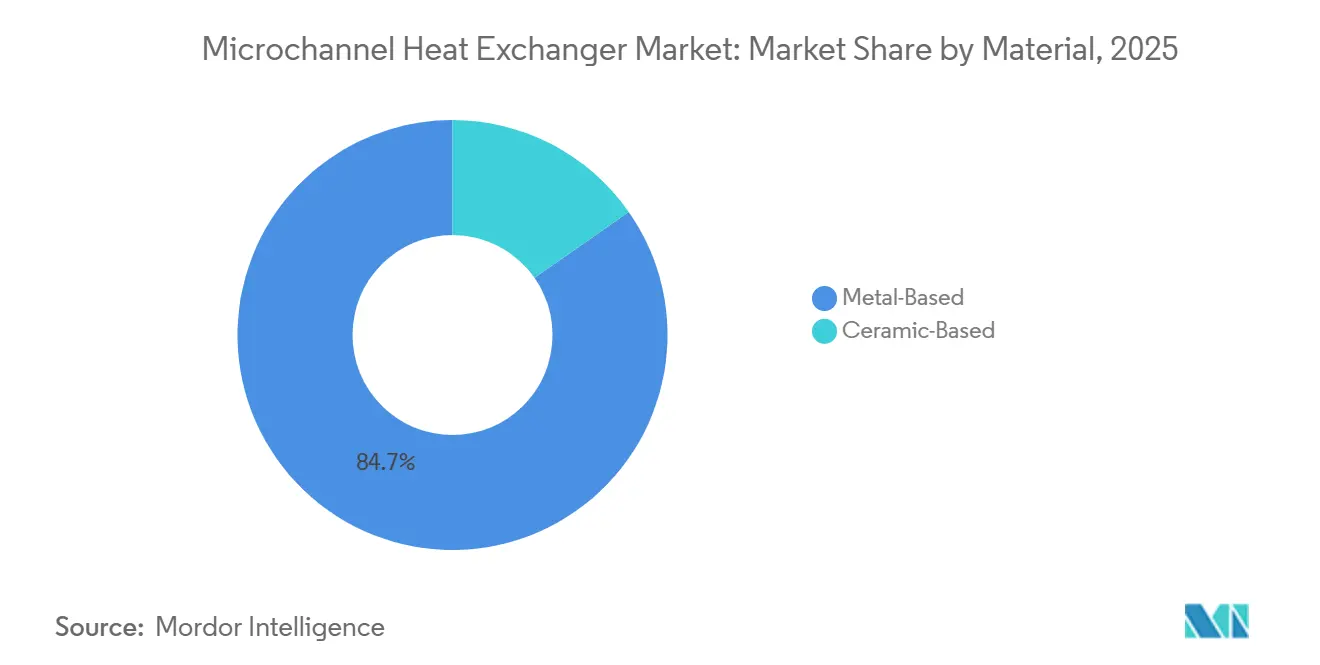
- Nach Material entfielen auf metallbasierte Produkte im Jahr 2025 84,7 % des Marktanteils am Mikrokanalwärmetauscher-Markt, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 11,9 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 31,2 %, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 12,2 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Mikrokanalwärmetauscher-Markt
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzvorschriften und Anforderungen zur Kältemittelreduzierung | +2.50% | Global, konzentriert in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ersatz von HLK-Kälteanlagen und Einsatz von Wärmepumpen | +2.80% | Global, am stärksten in Europa, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Elektrifizierung des Automobils und höhere thermische Lasten | +2.20% | Global, am stärksten im Asien-Pazifik-Raum (China) und Europa | Mittelfristig (2–4 Jahre) |
| KI-Rechenzentrumskühlung und steigende Rack-Leistungsdichte | +1.80% | Nordamerika, Asien-Pazifik-Kern; Ausweitung auf die EU | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsgeeignete korrosionsbeständige Register für raue Klimabedingungen | +0.90% | Naher Osten und Afrika, küstennahes Südostasien und Golfstaaten | Langfristig (≥ 4 Jahre) |
| Additive und automatisierte Fertigung für anwendungsspezifische Geometrien | +0.60% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz von HLK-Kälteanlagen und Einsatz von Wärmepumpen
Die Einführung von Wärmepumpen schafft einen dauerhaften Ersatzzyklus für den Mikrokanalwärmetauscher-Markt. Die Internationale Energieagentur prognostiziert, dass der weltweite Absatz von Wärmepumpen bis 2035 unter den erklärten Politikszenarien mehr als verdoppelt werden wird. Mehr als 20 % der US-amerikanischen Haushalte nutzten Wärmepumpen im Jahr 2026 als primäre Heizanlage[1]Internationale Energieagentur, "Wärmepumpenmonitor 2026: Trends und Marktchancen," Internationale Energieagentur, iea.org.. Japans industrielle Wärmepumpenkapazität erreichte 2024 650 MW, verglichen mit 290 MW ein Jahrzehnt zuvor. Wärmepumpenregister müssen sowohl als Kondensatoren als auch als Verdampfer funktionieren, sodass eine stabile Entwässerung durch Frost- und Abtauzyklen zu einer grundlegenden Produktanforderung wird. Kaltra stellte im Oktober 2025 ein reversierbares Mikrokanalverdampferregister vor, um dieser Betriebsbedingung gerecht zu werden.
Elektrifizierung des Automobils und höhere thermische Lasten
Die Elektrifizierung von Fahrzeugen erhöht die thermischen Aufgaben, die vom Mikrokanalwärmetauscher-Markt bewältigt werden. Eine typische Elektrofahrzeugplattform verwendet 3–5 Mikrokanalkomponenten für Batterie-, Wechselrichter- und Kabinenklimasyste. Eine Studie aus dem Jahr 2025 ergab, dass optimierte Verteiler-Mikrokanalwärmesenken den thermischen Widerstand um 2,8 % und die Pumpleistung um 27,3 % im Vergleich zu herkömmlichen Mikrokanaldesigns reduzierten. Hanon Systems lieferte im März 2026 ein 16 kg schweres hochintegriertes Kühleinheitsmodul für BMWs elektrischen iX3. Die Baugruppe kombiniert einen eCompressor, einen wassergekühlten Kondensator, einen internen Wärmetauscher, einen Kühler, Leitungen, Ventile und Sensoren. Diese Entwicklung hin zu integrierten Systemen konzentriert die Beschaffung bei Lieferanten, die Löt-, Dichtigkeitsprüfungs- und Systemtechnikforderungen erfüllen können.
Energieeffizienzvorschriften und Anforderungen zur Kältemittelreduzierung
Die Kältemittelpolitik erweitert die adressierbare Ersatzbasis für den Mikrokanalwärmetauscher-Markt. Die EU-Verordnung 2024/573 trat im März 2024 in Kraft und schränkt ab Januar 2026 die Wartung bestimmter Klimaanlagen und Wärmepumpen ein, die Kältemittel mit einem Treibhauspotenzial von 2.500 oder mehr verwenden[2]Europäische Kommission, "Verordnung (EU) 2024/573 des Europäischen Parlaments und des Rates über fluorierte Treibhausgase," EUR-Lex, eur-lex.europa.eu.. Eine geringere Kältemittelfüllmenge kann dazu beitragen, dass Gerätekonstruktionen innerhalb der Sicherheitsgrenzen für A2L und andere brennbare Kältemittel arbeiten. US-amerikanische Vorschriften setzen auch Grenzen für Kältemittel mit höherem Treibhauspotenzial in neuen HLK-Geräten. Deutschlands Heizungsvorschriften von 2025 unterstützen Wärmepumpen im Neubau von Wohngebäuden, was die Nachfrage nach wärmepumpentauglichen Registerdesigns stützt. Eine frühzeitige Qualifikation für A2L- und Kältemittel mit extrem niedrigem Treibhauspotenzial kann daher die Position eines Lieferanten stärken, bevor der Geräteaustausch beschleunigt wird.
KI-Rechenzentrumskühlung und steigende Rack-Leistungsdichte
Höhere Rack-Dichte schafft eine separate Nachfragequelle für den Mikrokanalwärmetauscher-Markt. NVIDIA GB200 NVLink72-Konfigurationen erreichten 190–230 kW pro Rack, während Konfigurationen der nächsten Generation 600 kW bis 1 MW anstreben. Eine 2026 in einem Fachjournal veröffentlichte Studie validierte Verteiler-Mikrokanalwärmetauscher bei Wärmeabfuhrleistungen von bis zu 208 W/cm² für GPU-Klasse-Pakete[3]Hamidreza Saffari et al., "Hochfluss-Flüssigkeitskühlung von Elektronik mit Verteiler-Mikrokanälen: Thermisch-hydraulische Optimierung und experimentelle Validierung," International Journal of Heat and Mass Transfer, doi.org.. HRL Laboratories berichtete außerdem, dass hierarchische Verteilerdesigns die Einphasen-Flüssigkeitskühlkapazität für aktuelle und zukünftige Chips für künstliche Intelligenz erweitern können[4]HRL Laboratories, "Low-Chill: Hierarchische Verteiler für die Chip-Kühlung in Rechenzentren," HRL Laboratories, hrl.com.. Modine gab im Mai 2026 eine langfristige Kapazitätsvereinbarung über 4 Milliarden USD bis 2029 mit einem Hyperscale-Kunden bekannt, unterstützt durch eine Vorauszahlung für Kapazitäten in Höhe von 165 Millionen USD. Diese Verpflichtungen begünstigen Wasserregister und Flüssigkeitskühlkomponenten, die durch mehrjährige Kapazitätsplanung statt durch saisonale Bestellmuster unterstützt werden.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionsfertigung und spezialisierte Lötkosten | -1.80% | Global; höherer Kostendruck in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Haltbarkeit, Verschmutzung und Korrosionsrisiko | -0.80% | Naher Osten und Afrika, Südostasien und Küstenmärkte weltweit | Langfristig (≥ 4 Jahre) |
| Druckabfall- und Pumpleistungskompromisse in hochdichten Kanälen | -0.50% | Global; konzentriert in industriellen und Rechenzentrums-Anwendungen | Mittelfristig (2–4 Jahre) |
| Qualifikationslücken für brennbare Kältemittel und Kältemittel mit extrem niedrigem Treibhauspotenzial | -0.70% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionsfertigung und spezialisierte Lötkosten
Das Löten in kontrollierter Atmosphäre bleibt eine praktische Markteintrittsbarriere im Mikrokanalwärmetauscher-Markt. Das Verfahren erfordert kontrollierte Ofenbedingungen, und geringe Temperaturabweichungen können die Ermüdungsleistung der Verbindungen beeinträchtigen. Eine Hochvolumen-Lötlinie in kontrollierter Atmosphäre erfordert Investitionen in Millionenhöhe und lange Lieferzeiten für Anlagen. Die Extrusion von Mehrkanal-Rohren erfordert ebenfalls präzise Toleranzen, die viele benachbarte Wärmetauscherhersteller nicht besitzen. Arbeits-, Anlagen- und Materialkosten sind besonders hoch in Nordamerika und Europa. Automatisierung kann die Kosten durch Lamellenbestückung und Rohreinsatz senken, aber Investitionen in die Automatisierung sind ebenfalls durch das verfügbare Kapital begrenzt.
Haltbarkeit, Verschmutzung und Korrosionsrisiko
Korrosion bleibt ein materialbezogenes Adoptionsproblem für den Mikrokanalwärmetauscher-Markt in Küsten- und Industrieumgebungen. Forschungen der Universität Illinois ergaben, dass externe Korrosion den luftseitigen Wärmewiderstand bei unbeschichteten Einheiten nach Beschleunigungstests um bis zu 350 % erhöhen kann. Dieselbe Arbeit ergab, dass die Überlebensrate von Lötstellen bei unbeschichteten Proben unter den Testbedingungen zwischen 0 und 16 % lag. Enge Kanäle verbessern die Wärmeübertragung, können aber die Reinigung in Anwendungen mit kesselsteinbildenden oder partikelbeladenen Flüssigkeiten erschweren. Elektrotauchlackierung, Opferzinkschichten und externe Nanobeschichtungen können den Schutz verbessern, aber eine gleichmäßige Beschichtung komplexer Kanäle bleibt schwierig. Kaltra erweiterte im Mai 2026 sein Sortiment an korrosionsbeständigen Wasserregistern für Rechenzentren und Freikühlanlagen, die anspruchsvoller Wasserchemie und Küstenbedingungen ausgesetzt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Kondensatoren sichern den Umsatz, während Wasserregister in der Hydronik und der Rechenzentrumsnachfrage skalieren
Kondensatoren hielten im Jahr 2025 einen Marktanteil von 46,4 % am Mikrokanalwärmetauscher-Markt. Ihre führende Position spiegelt ihre Rolle als wichtigste luftseitige Wärmeabfuhrkomponente in Split-Systemen, Dachgeräten und der leichtindustriellen Kältetechnik wider. Der installierte Bestand gibt Kondensatorlieferanten einen Ersatzzyklus, der die Nachfrage stützen kann, wenn der Neubau nachlässt. Verdampfer bilden die zweitgrößte Komponentengruppe. Sie werden in Wärmepumpen-Innenregistern, der Kabinenklimaregelung von Elektrofahrzeugen und kommerziellen Kälteregalen eingesetzt. Weitere Komponenten umfassen Hilfs-Wärmeabfuhr- und Unterkühlerkreisläufe.
Wasserregister werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,6 % wachsen, was die stärkste Komponentenprognose im Mikrokanalwärmetauscher-Markt darstellt. Das Wachstum folgt der Expansion der Hydronik-Kühlung in Rechenzentren und der Integration von Flüssigkeitskreisläufen in Wärmepumpen. Die Nachfrage ist stärker mit Hyperscale-Kapitalverpflichtungen verknüpft als mit Wohnungsbaubeginnen oder saisonalen Bauzyklen. Kaltra erweiterte im Mai 2026 sein Wasserregister-Portfolio mit dickwandigeren Mehrkanal-Rohren, Opferzinkschichten, Nanobeschichtungen und einteiligen Sammlern. Das Produkt richtet sich an US-amerikanische Rechenzentren, Lüftungsgeräte und Freikühlanlagen. Freikühlanlagen können den mechanischen Kältemaschinen-Betrieb reduzieren und die Bedeutung einer zuverlässigen wasserseitigen Leistung erhöhen.
Nach Anwendung: HLK setzt die Volumenuntergrenze, während die thermische Komplexität im Automobil die Premium-Nachfrage antreibt
HLK hielt im Jahr 2025 einen Marktanteil von 41,2 % an der Marktgröße für Mikrokanalwärmetauscher. Die Anwendung profitiert von der fortlaufenden Substitution herkömmlicher Lamellen-Rohr-Register in effizienten Geräten. Wärmepumpeninstallationen, die fossile Heizsysteme ersetzen, stützen ebenfalls die Nachfrage. Kältetechnik ist die zweitgrößte Anwendungskategorie und umfasst Kühlkettenlogistik, Supermärkte und Prozesskühlung. Eine geringere Kältemittelfüllmenge ist bei vielen Kältetechnikinstallationen wichtig. Industrielle Prozesskühlung und Rechenzentrumskühlung fallen in die Kategorie der sonstigen Anwendungen.
Automobilanwendungen werden bis 2031 voraussichtlich mit einer CAGR von 10,9 % im Mikrokanalwärmetauscher-Markt wachsen. Thermisches Batteriemanagement, Wechselrichterkühlung und Mehrkreis-Kabinenklimaregelung schaffen Nachfrage nach integrierten Systemen. DENSO unterhielt 2024 und 2025 Patentaktivitäten, die Wärmetauscherdesigns für Elektrofahrzeuge und das Korrosionsmanagement für Aluminium-Kühlkreisläufe abdecken. Das Gemeinschaftsunternehmen von Sanhua und Danfoss in Hangzhou beliefert Hersteller von Wohn- und Gewerbeklimaanlagen mit Mikrokanalkondensator- und Verdampferprodukten. Automobildesigns erfordern eine höhere Druckzyklusbeständigkeit, geringeres Gewicht, breitere Flüssigkeitskompatibilität und eine komplexere Integration als viele HLK-Anwendungen. Diese Anforderungen erschweren den Markteintritt für Lieferanten, die ausschließlich HLK-Kunden bedienen.


Nach Produkttyp: Lüftungsgeräte definieren das Volumen, während Wärmepumpen das stärkste Wachstum und die höchste Margenprämie erzielen
Lüftungsgeräte hielten im Jahr 2025 einen Marktanteil von 34,3 % am Mikrokanalwärmetauscher-Markt. Sie werden in Gewerbe- und Institutionsgebäuden eingesetzt, wo kompakte Register Heizung, Kühlung und Entfeuchtung unterstützen müssen. Ventilatorkonvektoren werden häufig in der Hotellerie, in Büros und in Hochhauswohngebäuden eingesetzt, wo der Platz begrenzt ist. Kältemaschinen und andere Gerätetypen vervollständigen den Produktmix. Kältemaschinen verwenden zunehmend Mikrokanalverflüssiger, um den Kältemittelbestand in großen Gewerbe- und Fernkältesystemen zu reduzieren. Diese etablierten Produktgruppen halten die Nachfrage über verschiedene Gebäudetypen hinweg breit.
Wärmepumpen werden bis 2031 voraussichtlich mit einer CAGR von 11,4 % wachsen und sind damit der am schnellsten wachsende Produkttyp im Mikrokanalwärmetauscher-Markt. Elektrifizierungsprogramme für Wohn- und Leichtgewerbegebäude in Europa und Nordamerika stützen die Prognose. Das Register muss im Laufe des Jahres zwischen Kondensator- und Verdampferbetrieb wechseln. Kaltras Registereinführung im Oktober 2025 adressierte Frost-, Abtau- und reversierbaren Betrieb. Die IEA erwartet, dass der weltweite Wärmepumpenabsatz bis 2035 das Doppelte des aktuellen Niveaus übersteigen wird. Reversierbare, wärmepumpenzertifizierte Register werden daher zu einer Einstiegsvoraussetzung für Lieferanten, die diese Gerätekategorie anstreben.
Nach Material: Das metallbasierte Segment vereint Volumenführerschaft und stärkstes Wachstum
Metallbasierte Produkte hielten im Jahr 2025 einen Marktanteil von 84,7 % an der Marktgröße für Mikrokanalwärmetauscher und werden bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen. Aluminiumlegierungen dominieren diese Kategorie, da sie Wärmeleitfähigkeit, geringes Gewicht und Kompatibilität mit dem Löten in kontrollierter Atmosphäre vereinen. Das Material wird in HLK-, Kältetechnik- und Automobilanwendungen eingesetzt. Die Legierungsauswahl wird spezialisierter, da sich die Anwendungsfälle diversifizieren. Standard-luftseitige Kondensatordesigns verwenden häufig die Legierung 3102. Die Flüssigkeitskühlung von Elektrofahrzeugen erfordert eine höhere Korrosionsbeständigkeit und strukturelle Leistung unter Wasser-Glykol-Bedingungen.
Keramikbasierte Designs repräsentierten die verbleibenden 15,3 % des Mikrokanalwärmetauscher-Marktanteils im Jahr 2025. Sie konzentrieren sich auf Hochtemperatur- und Hochdruckanwendungen, bei denen Aluminium weniger geeignet ist. Zu diesen Anwendungen gehören überkritische Kohlendioxidkreisläufe, fortschrittliche Kernkühlung und thermische Systeme in der Luft- und Raumfahrt. Eine Studie aus dem Jahr 2025 demonstrierte 3D-gedruckte keramische Verteiler-Mikrokanalwärmesenken für wassergekühlte Hochtemperaturbedingungen. Chinas GB/T 47194-2026-Norm, die am 1. September 2026 in Kraft tritt, befasst sich mit Materialien, Design, Fertigung, Inspektion und additiver Fertigung für Mikrokanalwärmetauscher. Die Norm kann die Qualifikationszyklen für Nicht-Aluminium-Materialien in chinesischen Industrie- und Energieanwendungen verkürzen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 31,2 % am Mikrokanalwärmetauscher-Markt. US-amerikanische Energieeinsparstandards für gewerbliche Paketklimageräte und Wärmepumpen unterstützen einen anhaltenden Geräteaustauschzyklus. Mehr als 20 % der US-amerikanischen Haushalte nutzten Wärmepumpen im Jahr 2026 als primäre Heizanlage. Die Rechenzentrumskühlung fügt einen weiteren Nachfragekanal hinzu, der dem Wohnungsbau nicht eng folgt. Modine eröffnete 2025 eine 14.400 Quadratmeter große Anlage in Wisconsin als Teil einer Kapazitätsinvestition von 100 Millionen USD. Kanada trägt zur elektrifizierten Wohnheiznachfrage bei, während Mexiko Volumen im Bereich Leichtgewerbe- und Industrie-HLK beisteuert.
Europa bleibt eine technisch anspruchsvolle Region für den Mikrokanalwärmetauscher-Markt, da seine Kältemittelpolitik streng ist. Frankreich, Deutschland und Italien führten 2025 den europäischen Wärmepumpenabsatz nach Stückzahlen an. Die IEA berichtete von einer Erholung der europäischen Wärmepumpenmärkte im Jahr 2026 nach einer Kontraktion im Jahr 2024, mit starkem Wachstum in Deutschland und Schweden. Deutschlands Heizungsvorschriften stärken die Nachfrage nach wärmepumpentauglichen Geräten. DunAns MPHX-Produkt wurde in Schweden und anderen europäischen Standorten für R290-Systeme mit geringer Füllmenge eingesetzt. Die Beschränkung von 2027 für Kältemittel mit höherem Treibhauspotenzial in bestimmten neuen Monoblock-Wärmepumpen beschleunigt die Qualifikation konformer Produkte.
Der Asien-Pazifik-Raum wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 12,2 % expandieren, was die schnellste regionale Rate im Mikrokanalwärmetauscher-Markt darstellt. China ist der weltgrößte Wärmepumpenmarkt, und die Urbanisierung in Indien, Vietnam, Indonesien und Thailand unterstützt die gewerbliche HLK-Installation. Chinas Norm von 2026 kann die Produktkonsistenz verbessern und Qualifikationsprozesse in seiner Lieferantenbasis verkürzen. Japans industrielle Wärmepumpenkapazität von 650 MW unterstützt spezialisierte Industrienachfrage. DunAn eröffnete im Januar 2026 Anlagen für das thermische Fahrzeugmanagement und Wärmetauscher in Thailand. Südamerika bietet gezielte Kältetechnik- und Wohnklimagerätenachfrage, während der Nahe Osten und Afrika korrosionsgeschützte Designs für Fernkühlung und Küstenklimabedingungen erfordern.

Wettbewerbslandschaft
Der Mikrokanalwärmetauscher-Markt ist halbkonsolidiert. Lieferanten verteidigen ihre Positionen durch Kältemittelkompatibilität, Qualifikationen bei Originalgeräteherstellern, Beschichtungstechnologie und präzise Fertigungskompetenz. Große Wärmemanagementgruppen konkurrieren mit spezialisierten Mikrokanalanbietern und Automobilkomponentenlieferanten. Chinesische Hersteller, darunter Sanhua und Zhejiang DunAn, expandieren durch Wärmepumpenlieferprogramme in Europa und Fertigungsinvestitionen in Südostasien. Ihre Skalierung und schnelle Geometrieanpassung sind bei Standard-Wohnanwendungen wichtig. Westliche Lieferanten sind bei einigen spezialisierten Produkten, die komplexe Validierung, Korrosionsleistung oder Systemintegration erfordern, nach wie vor besser positioniert.
Kaltra hat über mehrere Zyklen hinweg anwendungsspezifische Produkte verfolgt. Im Juni 2024 führte das Unternehmen eine A2L-kompatible Niederladungsregistergeometrie ein und im Oktober 2025 reversierbare Wärmepumpenregister. Im Mai 2026 erweiterte es seine korrosionsbeständige Wasserregisterlinie für Rechenzentren und Freikühlanwendungen. Sanhua erhielt im Februar 2026 das US-Patent 12546539 für eine Wärmetauschervorrichtung, die einen Kältemitteleinstellbehälter in das Sammlersystem integriert. Daikin erhielt im März 2026 das US-Patent 12583042 für eine laminierte und gelötete Sammlereinheit, die in Wärmepumpengeräten verwendet wird. Diese Maßnahmen erhöhen den Qualifikationsaufwand für konkurrierende Designs.
Additive Fertigung bietet eine Öffnung für Lieferanten, die individuelle Geometrie ohne konventionelle Werkzeuge anstreben. Eine Studie aus dem Jahr 2025 demonstrierte KI-gestütztes Rapid Prototyping von 3D-gedruckten Mikrokanalwärmetauschern mit anwendungsspezifischen Kanälen. Dieser Ansatz kann die Prototypenzeit von Wochen auf Tage reduzieren. Er erreicht bei hohem Produktionsvolumen noch nicht die Kosten des konventionellen Lötens. Kapazitätsinvestitionen in Löten in kontrollierter Atmosphäre, Dichtigkeitsprüfung und Beschichtungslinien bleiben für die Hochvolumenproduktion zentral. Lieferanten, die in HLK, Automobil und Rechenzentrumskühlung aktiv sind, sind besser gegen Veränderungen in einem einzelnen Endverbrauchszyklus geschützt. Marktkonzentrationswert: 5 von 10, da das Feld große Gruppen, Spezialisten und integrierte Automobillieferanten umfasst, ohne dass kombinierte Marktanteilsdaten der führenden Anbieter die Schwellenwerte für einen stärker konzentrierten Wert zeigen.
Marktführer im Mikrokanalwärmetauscher-Bereich
-
Alfa Laval AB
-
Zhejiang DUNAN Artificial Environment Co. Ltd.
-
Daikin Industries Ltd.
-
API Heat Transfer Inc.
-
Danfoss A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Modine Manufacturing Company gab eine langfristige Kapazitätsvereinbarung über 4 Milliarden USD bis 2029 mit einem strategischen Hyperscale-Rechenzentrumskunden für Airedale by Modine-Kühllösungen bekannt. Der Kunde zahlte 165 Millionen USD im Voraus, um die zur Erfüllung der Lieferverpflichtung erforderlichen Kapazitätsinvestitionen zu finanzieren, was das Ausmaß widerspiegelt, in dem große Rechenzentrumsbetreiber langfristige Wärmemanagementversorgung sichern, anstatt sich auf Spotbeschaffung zu verlassen.
- Mai 2026: Kaltra erweiterte seine Mikrokanalwasserregister-Produktlinie um eine neue korrosionsbeständige Mehrkanal-Rohrgeneration mit dickeren Wänden, einer Opferzink-Schutzschicht und Nanobeschichtungen auf sowohl inneren als auch äußeren Rohroberflächen. Die Produkteinführung richtet sich an US-amerikanische Rechenzentren, Lüftungsgeräte, Industrieanlagen und Freikühlanwendungen, die eine lange Lebensdauer bei aggressiver Wasserchemie und Küstenbedingungen erfordern.
- März 2026: Hanon Systems gab die Lieferung seines hochintegrierten Kühleinheitsmoduls für BMWs vollelektrischen iX3 bekannt und konsolidierte 7 Kältemittelkreislaufkomponenten, darunter eCompressor, wassergekühlter Kondensator, interner Wärmetauscher, Kühler und Klimaanlagenleitungen, in einer einzigen 16 kg schweren Baugruppe. Das Modul verwaltet dynamisch die thermischen Anforderungen beim Schnellladen, bei Hochleistungsfahrten und bei extremen Wetterbedingungen gleichzeitig und stellt einen neuen Architekturstandard für die thermische Integration von Elektrofahrzeugen dar.
- Februar 2026: MAHLE GmbH stellte HeatX Range+ vor, ein Wärmerückgewinnungssystem für Elektrofahrzeuge, das Wärme aus der abgehenden Kabinenluft über den Klimaverdampfer aufnimmt und diese nutzt, um einströmende Frischluft über das Kältemittel R1234yf vorzuwärmen, wodurch der Energiebedarf für die Kabinenheizung um bis zu 20 % reduziert und die Reichweite bei Kälte um 10 km verlängert wird.


Globaler Berichtsumfang des Mikrokanalwärmetauscher-Marktes
Ein Mikrokanalwärmetauscher ist ein kompaktes Wärmeübertragungsgerät, das mehrere kleinkalibrige Kanäle verwendet, um Wärme effizient zwischen zwei Fluiden zu übertragen, typischerweise einem Kältemittel und Luft oder einer anderen Flüssigkeit. Der kleine hydraulische Durchmesser der Kanäle erzeugt ein hohes Oberflächen-Volumen-Verhältnis, das eine effiziente Wärmeübertragung ermöglicht und gleichzeitig den Kältemitteleinsatz, den Materialverbrauch und den Platzbedarf reduziert. Hersteller fertigen Mikrokanalwärmetauscher üblicherweise aus Aluminium oder Aluminiumlegierungen. Diese Wärmetauscher bestehen typischerweise aus flachen Mehrkanal-Rohren, Lamellen, Sammlern und Verteilern. Sie werden häufig in HLK- und Kältetechniksystemen, im thermischen Fahrzeugmanagement, in Wärmepumpen, Klimaanlagen und industriellen Kühlanwendungen eingesetzt.
Der Mikrokanalwärmetauscher-Markt ist nach Komponente, Anwendung, Produkttyp, Material und Geografie segmentiert. Nach Komponente ist der Markt in Verdampfer, Kondensator, Wasserregister und Sonstige segmentiert. Nach Anwendung ist der Markt in HLK, Automobil, Kältetechnik und Sonstige segmentiert. Nach Produkttyp ist der Markt in Lüftungsgeräte, Wärmepumpen, Ventilatorkonvektoren, Kältemaschinen und Sonstige segmentiert. Nach Material ist der Markt in metallbasiert und keramikbasiert segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Mikrokanalwärmetauscher-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage von Werten (USD) bereitgestellt.
| Verdampfer |
| Kondensator |
| Wasserregister |
| Sonstige Komponenten |
| HLK |
| Automobil |
| Kältetechnik |
| Sonstige |
| Lüftungsgeräte |
| Wärmepumpen |
| Ventilatorkonvektoren |
| Kältemaschinen |
| Sonstige Produkttypen |
| Metallbasiert |
| Keramikbasiert |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Verdampfer | |
| Kondensator | ||
| Wasserregister | ||
| Sonstige Komponenten | ||
| Nach Anwendung | HLK | |
| Automobil | ||
| Kältetechnik | ||
| Sonstige | ||
| Nach Produkttyp | Lüftungsgeräte | |
| Wärmepumpen | ||
| Ventilatorkonvektoren | ||
| Kältemaschinen | ||
| Sonstige Produkttypen | ||
| Nach Material | Metallbasiert | |
| Keramikbasiert | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Mikrokanalwärmetauscher bis 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich 27,87 Milliarden USD erreichen und von 2026 an mit einer CAGR von 10,88 % wachsen.
Welche Komponente hat die stärkste Wachstumsprognose?
Wasserregister werden bis 2031 voraussichtlich mit einer CAGR von 11,6 % wachsen, unterstützt durch die Hydronik-Kühlung in Rechenzentren und Flüssigkeitskreisläufe in Wärmepumpen.
Warum sind Mikrokanalregister für Wärmepumpen wichtig?
Sie können die Kältemittelfüllmenge reduzieren und in kompakte Gerätekonstruktionen passen. Wärmepumpenregister benötigen außerdem einen zuverlässigen reversierbaren Betrieb durch Frost- und Abtauzyklen.
Welche Anwendung wächst am schnellsten?
Automobilanwendungen werden bis 2031 voraussichtlich mit einer CAGR von 10,9 % wachsen, da Elektrofahrzeuge Batterie-, Wechselrichter- und Kabinenthermomanagementfunktionen hinzufügen.
Welche Region expandiert am schnellsten?
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 12,2 % wachsen, unterstützt durch China und die wachsende gewerbliche HLK-Nachfrage in Süd- und Südostasien.
Was sind die Hauptrisiken für Lieferanten?
Hohe Kosten für das Löten in kontrollierter Atmosphäre, Korrosion, Verschmutzung, Druckabfallkompromisse und Kältemittelqualifikationslücken können den Einsatz einschränken.
Seite zuletzt aktualisiert am:



