
Tamanho e Participação do Mercado de Sistemas AOI para Micro-LED e Mini-LED
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 161.86 Milhões de dólares |
| Tamanho do Mercado (2031) | 244.59 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.61 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas AOI para Micro-LED e Mini-LED por Mordor Intelligence
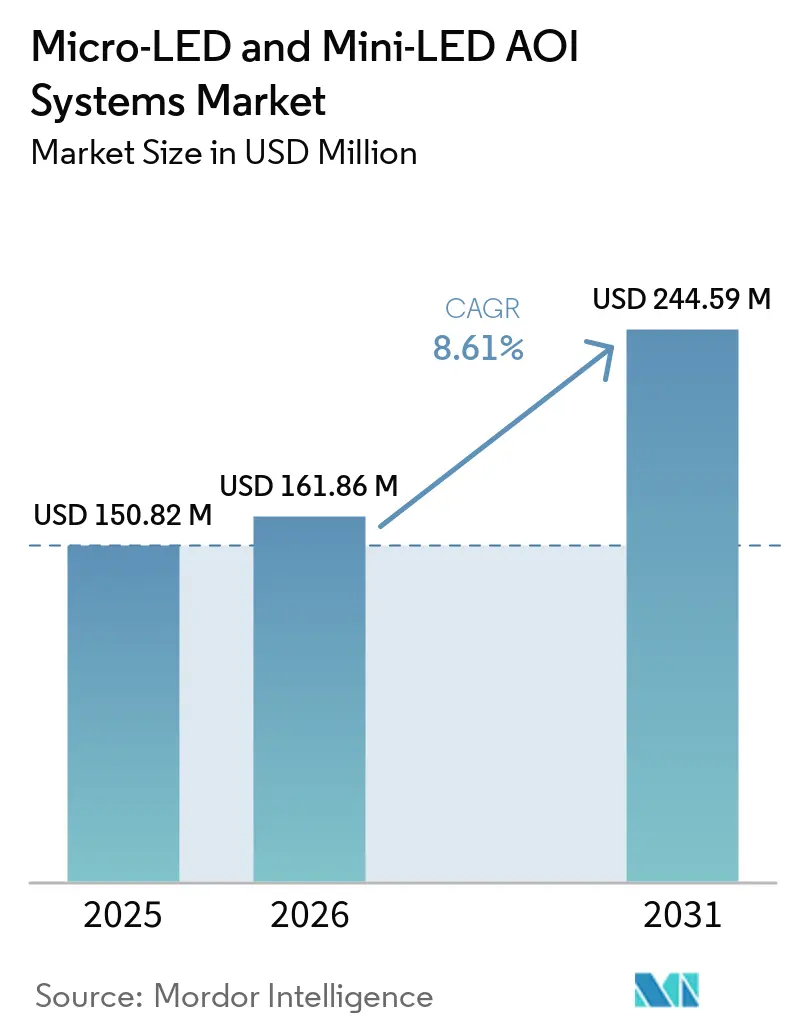
O tamanho do Mercado de Sistemas AOI para Micro-LED e Mini-LED está projetado para expandir de 150,82 milhões de USD em 2025 para 161,86 milhões de USD em 2026, e para 244,59 milhões de USD até 2031, registrando um CAGR de 8,61% entre 2026 e 2031. O Mercado de Sistemas AOI para Micro-LED e Mini-LED é impulsionado por fabricantes de painéis na China, em Taiwan e na Coreia do Sul à medida que avançam para a produção pré-comercial de Micro-LED. Geometrias de chips menores estão tornando as ferramentas ópticas convencionais menos eficazes na detecção de defeitos de mura, pixel morto e desvio de comprimento de onda. Isso está aumentando a demanda por plataformas de inspeção óptica automatizada integrada de eletroluminescência, fotoluminescência e inspeção óptica automatizada que operam na escala do wafer. O Mercado de Sistemas AOI para Micro-LED e Mini-LED também depende do ritmo de comercialização de displays, pois lançamentos atrasados podem postergar os gastos de capital em ferramentas de inspeção dedicadas. Os fornecedores estão respondendo com inspeção mais rápida, classificação baseada em software e plataformas que combinam vários métodos de medição.
Principais Conclusões do Relatório
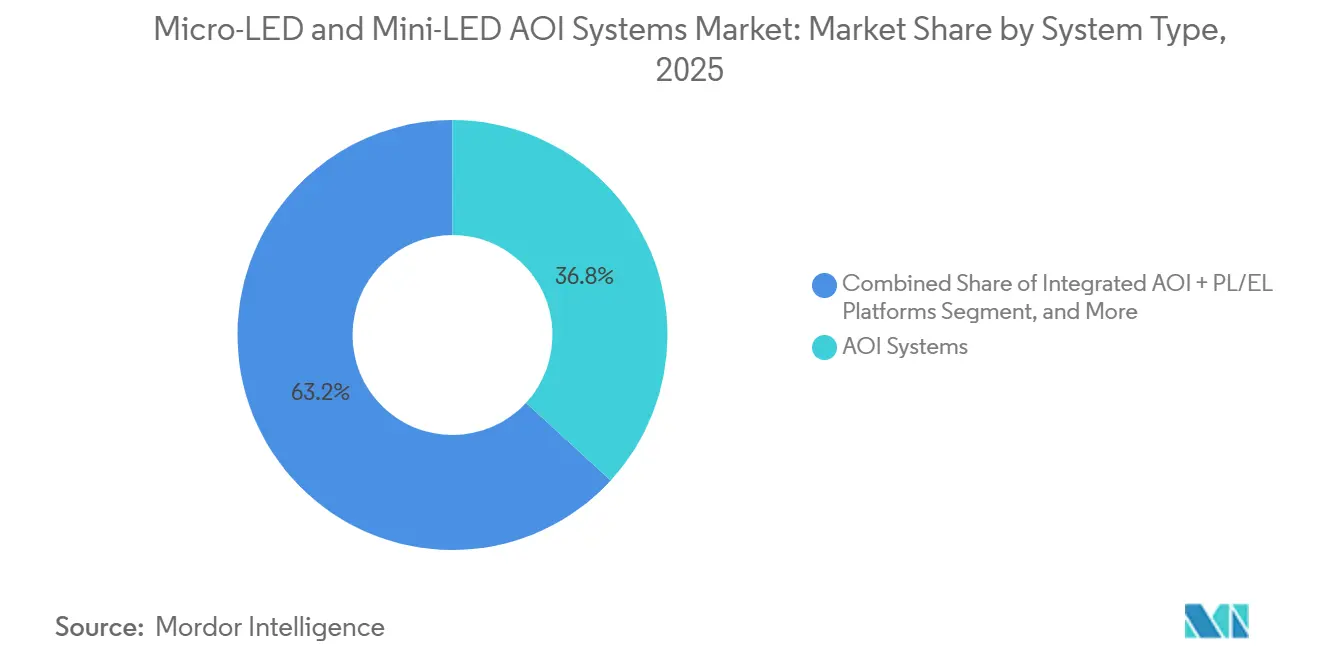
- Por tipo de sistema, os sistemas AOI detinham 36,83% da participação do Mercado de Sistemas AOI para Micro-LED e Mini-LED em 2025, enquanto as plataformas integradas de AOI, PL e EL estão projetadas para expandir a um CAGR de 11,73% até 2031.
- Por estágio de inspeção, a inspeção de chip e die respondeu por 29,67% da receita em 2025, enquanto a inspeção de transferência em massa e ligação está projetada para expandir a um CAGR de 11,47% até 2031.
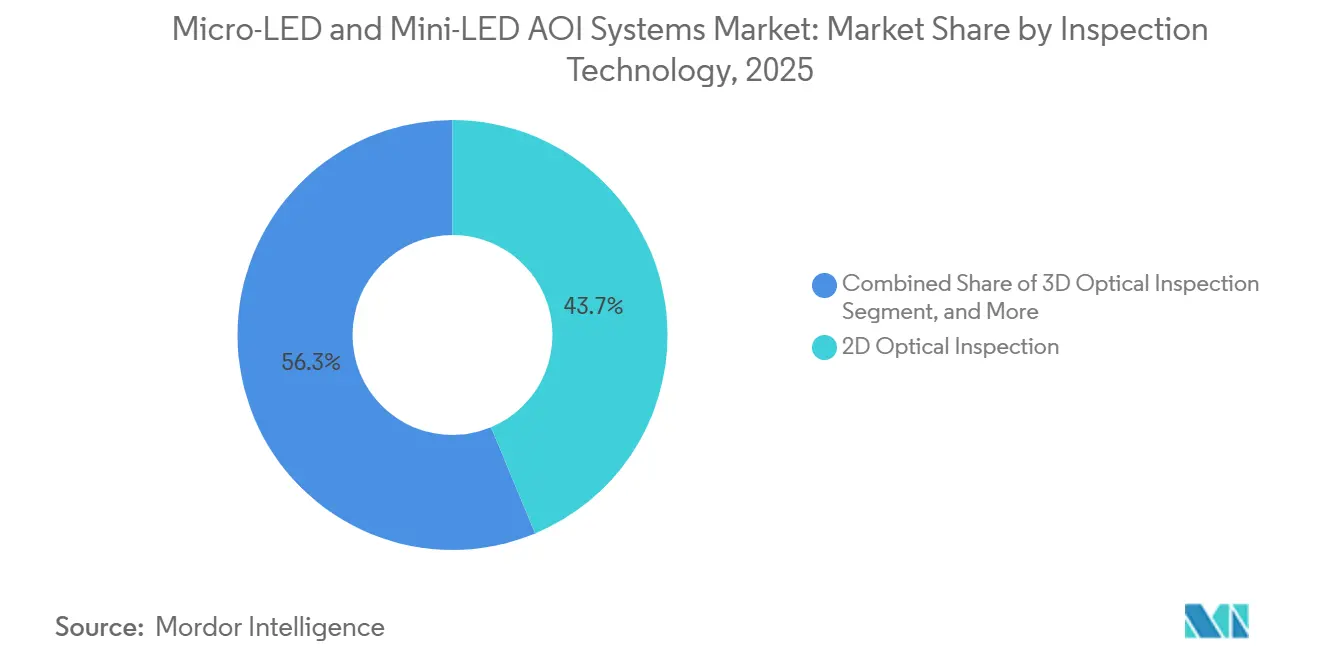
- Por tecnologia de inspeção, a inspeção óptica 2D respondeu por 43,72% da receita do Mercado de Sistemas AOI para Micro-LED e Mini-LED em 2025, enquanto a inspeção óptica 3D está projetada para expandir a um CAGR de 11,92% até 2031.
- Por indústria do usuário final, os semicondutores detinham 38,94% da participação de receita em 2025, enquanto o setor automotivo está projetado para expandir a um CAGR de 11,28% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 54,37% da participação de receita do Mercado de Sistemas AOI para Micro-LED e Mini-LED em 2025, enquanto o Oriente Médio e a África estão projetados para expandir a um CAGR de 10,17% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas AOI para Micro-LED e Mini-LED
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Comercialização de Micro-LED e Mini-LED | +3.2% | Global, liderado pela Ásia-Pacífico, China, Taiwan e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Melhoria de Rendimento e Eficiência de Fabricação | +2.1% | Global, concentrado em fábricas avançadas da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Detecção de Defeitos Submicronicos e Qualidade Zero Defeito | +1.6% | Global, particularmente centros de P&D dos EUA, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Adoção de Displays Automotivos e de AR/VR | +1.2% | Clusters automotivos da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Inspeção de Eletroluminescência Não Destrutiva de Alto Rendimento | +0.8% | Global, com ganhos iniciais nos EUA, Israel, Taiwan e Japão | Longo prazo (≥ 4 anos) |
| Integração de Dados de Inspeção com Controle de Processo em Malha Fechada | +0.5% | Global, hubs de fabricação avançada da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Comercialização de Micro-LED e Mini-LED
A implantação comercial de produtos Micro-LED e Mini-LED impulsiona o Mercado de Sistemas AOI para Micro-LED e Mini-LED. A retroiluminação Mini-LED é utilizada em tablets premium, monitores e painéis de instrumentos automotivos, enquanto a produção de Micro-LED está avançando além dos trabalhos piloto. A Samsung Display apresentou um painel Micro-LED extensível com resolução de 200 PPI na SID Display Week 2026, que era 67% superior ao seu protótipo de 2025 e destinado a painéis de instrumentos automotivos.[1] A Mercedes-Benz expandiu seu sistema de faróis Micro-LED Digital Light da Classe S para a Classe C em agosto de 2026, ampliando a gama de veículos que requerem inspeção de componentes. Cada SKU de produção requer um ciclo de qualificação de inspeção dedicado, aumentando assim a demanda por fornecedores de sistemas. Essas receitas específicas para cada cliente também estão aumentando o papel da receita recorrente de software e calibração.
Imperativos de Melhoria de Rendimento e Eficiência de Fabricação
A gestão de rendimento impulsiona as aquisições porque os fabricantes consideram o custo da perda de rendimento, bem como o volume de displays. A fabricação de chips, a transferência em massa e a detecção pós-transferência são os 3 principais estágios de perda de rendimento na produção de Micro-LED, e cada um requer um método de inspeção diferente.[2] Um wafer com pixels Micro-LED sub-3 µm pode gerar mais de 10 bilhões de pontos de dados de inspeção. Esse volume requer ferramentas de classificação que separem defeitos reais de artefatos de medição no nível do wafer. A Toray Engineering declarou que sua série INSPECTRA® PL oferece resolução de pixel de 0,325 µm e conclui a inspeção PL de um wafer de 4 polegadas em 10 minutos. Encontrar um die defeituoso antes da ligação reduz a necessidade de retrabalho posterior e sustenta o investimento contínuo no Mercado de Sistemas AOI para Micro-LED e Mini-LED.[3]
Demanda por Detecção de Defeitos Submicronicos e Qualidade Zero Defeito
Os requisitos de qualidade do Micro-LED tornam a sensibilidade de inspeção uma consideração central de compra. Cada pixel emite luz de forma independente, portanto um LED morto, fraco ou com desvio de comprimento de onda pode permanecer visível ao espectador. A Hamamatsu Photonics informou que seu sistema MiNY PL oferece resolução de 0,5 µm por pixel no modo de alta resolução e mede forma, intensidade de PL e comprimento de onda em 12 minutos por wafer de 4 polegadas.[4] Esses requisitos estão incentivando o uso de subsistemas confocais e interferométricos ao lado das ferramentas AOI convencionais. Padrões de nível semicondutor para limpeza e precisão posicional também estão se tornando um requisito de qualificação para ferramentas de inspeção de displays utilizadas em fábricas de semicondutores compostos. O Mercado de Sistemas AOI para Micro-LED e Mini-LED, portanto, requer tanto sensibilidade óptica quanto controle de processo confiável.
Adoção de Displays Automotivos e de AR/VR
As aplicações automotivas são a área de usuário final de crescimento mais rápido e requerem sistemas de inspeção que atendam a diferentes necessidades de confiabilidade. Os componentes de display e iluminação automotivos devem atender aos requisitos AEC-Q102 para ciclagem de temperatura e vibração. A BMW apresentou o Panoramic iDrive com retroiluminação Mini-LED na CES 2025, enquanto a Samsung recebeu o Prêmio de Inovação CES 2025 por um conceito de para-brisa Micro-LED transparente. A Plessey Semiconductors utiliza pixels sub-3 µm e luminância de vários milhões de nits em displays Micro-LED monolíticos para sistemas AR de visão próxima. Esses projetos criam volumes de dados de inspeção que as plataformas de rendimento padrão não conseguem processar facilmente. A divisão entre certificação de nível automotivo e de nível consumidor oferece aos fornecedores no Mercado de Sistemas AOI para Micro-LED e Mini-LED uma oportunidade de diferenciar seus sistemas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Longos Ciclos de Qualificação | -2.5% | Global, particularmente fábricas menores no Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Concorrência de Tecnologias OLED, Quantum-Dot e LCD Avançado | -1.8% | Global, América do Norte, Europa e principais mercados OEM da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Curvas de Aprendizado de Baixo Rendimento e Dados de Referência de Produção Limitados | -1.2% | Global, com maior exposição em linhas de Micro-LED greenfield | Médio prazo (2 a 4 anos) |
| Concentração de Fabricação na Ásia-Pacífico e Exposição a Controles de Exportação | -0.8% | Interregional, América do Norte e Europa com fornecimento da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Longos Ciclos de Qualificação
Plataformas avançadas de inspeção Micro-LED podem limitar a adoção no Mercado de Sistemas AOI para Micro-LED e Mini-LED, particularmente entre fabricantes de displays de segundo nível e fabricantes contratados. Os sistemas integrados de AOI, PL e EL requerem óptica multimodal e sistemas de cartão de sonda precisos, tornando-os mais caros do que as ferramentas AOI 2D independentes. A qualificação em fábricas de produção normalmente leva de 6 a 18 meses e envolve correspondência de processos em várias gerações de wafers. Grandes fábricas conseguem absorver melhor esses custos e prazos do que os novos fabricantes de Micro-LED. Os fornecedores devem demonstrar melhorias de custo por wafer que justifiquem o investimento inicial. Arquiteturas modulares e serviços de inspeção baseados em assinatura estão surgindo, mas ainda se encontram em estágios iniciais em 2026.
Concorrência de Tecnologias OLED, Quantum-Dot e LCD Avançado
O Mercado de Sistemas AOI para Micro-LED e Mini-LED está exposto a melhorias nas tecnologias de display concorrentes. Os produtos OLED continuam a melhorar em brilho e vida útil, reduzindo uma antiga vantagem de desempenho do Micro-LED. A Samsung Display lançou um programa de investimento de 67 trilhões de KRW em Asan, Coreia do Sul, focado em linhas de produção de OLED e displays de próxima geração. Camadas de conversão de cor por quantum-dot podem fornecer aos LCDs com retroiluminação Mini-LED uma gama de cores mais ampla sem a complexidade de fabricação de matrizes Micro-LED completas. Isso pode reduzir a urgência para que os OEMs realizem compras dedicadas de AOI para Micro-LED enquanto ainda estão selecionando tecnologias de display. Uma decisão de aumento de produção atrasada por um grande OEM pode reduzir os pedidos de ferramentas de inspeção no curto prazo e prolongar os ciclos de vendas dos fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema: AOI Lidera Enquanto Plataformas Integradas Avançam
Os sistemas AOI responderam por 36,83% da receita por tipo de sistema em 2025, a maior participação entre as categorias de sistemas. A base instalada provém da detecção de defeitos baseada em câmera utilizada em linhas de displays de painel plano. Os fabricantes de Micro-LED estão ampliando essas ferramentas com óptica aprimorada e firmware de classificação baseado em IA. A inspeção PL é a segunda maior categoria porque pode mapear o comprimento de onda no nível do wafer sem contato. O INSPECTRA® PL da Toray Engineering e o MiNY PL da Hamamatsu demonstram que os sistemas de produção podem cobrir formatos de 4 polegadas a G2.5 com resolução de pixel abaixo de 1 µm.
As plataformas integradas de AOI, PL e EL estão projetadas para expandir a um CAGR de 11,73% de 2026 a 2031. Elas combinam etapas de inspeção que, de outra forma, utilizariam ferramentas separadas. Isso reduz o manuseio de wafers e o risco de contaminação, ao mesmo tempo em que cria mapas de defeitos correlacionados. A InZiv afirma que seu R-EL Glide realiza até 6 milhões de testes de EL por hora usando sondagem de toque suave, enquanto sua plataforma de segunda geração tem como alvo 12 milhões de testes por hora. Essa mudança está alterando as decisões de compra em todo o Mercado de Sistemas AOI para Micro-LED e Mini-LED.


Por Estágio de Inspeção: A Transferência em Massa Requer Mais Atenção
A inspeção de chip e die deteve 29,67% da receita por estágio de inspeção em 2025. Ela identifica defeitos de geometria, eletrodo e luminescência antes do início da montagem a jusante. A inspeção de wafer e epitaxia atua como a porta de qualidade a montante para defeitos de cristal, variação de gravação e contaminação. Ferramentas de mapeamento PL com resolução espacial sub-1 µm são cada vez mais utilizadas para avaliar wafers epitaxiais de GaN e AlGaInP. Esse trabalho inicial sustenta rendimentos de produção estáveis no Mercado de Sistemas AOI para Micro-LED e Mini-LED.
A inspeção de transferência em massa e ligação está projetada para expandir a um CAGR de 11,47% de 2026 a 2031. Displays de alta resolução requerem rendimento de transferência próximo a sete noves, enquanto a transferência e ligação simultâneas induzidas por laser alcançaram 99,80% de rendimento de pixel em condições otimizadas. A Favite informou que seu sistema pós-AOI detecta defeitos tão pequenos quanto 1 µm e mede o deslocamento e a rotação do die com repetibilidade de 0,7 µm. As inspeções de painel, retroiluminação, montagem final, reparo e retrabalho servem como portões de qualidade posteriores. O reparo a laser permite a substituição seletiva de pixels sem descartar um painel inteiro.
Por Tecnologia de Inspeção: 2D Mantém Escala Enquanto 3D Ganha Uso
A inspeção óptica 2D deteve 43,72% da receita em 2025 e liderou as categorias de tecnologia. Seu menor custo e o software de classificação de defeitos consolidado sustentam o uso amplo nas linhas existentes de semicondutores e painéis planos. Esses sistemas identificam partículas, rachaduras superficiais, curto-circuito de eletrodos e erros de posicionamento de die visíveis no plano XY. Eles são comumente o primeiro equipamento de inspeção a ser instalado à medida que os fabricantes avançam de P&D para produção piloto. Sistemas interferométricos, microscópicos e confocais atendem a necessidades especializadas no Mercado de Sistemas AOI para Micro-LED e Mini-LED.
A inspeção óptica 3D está projetada para expandir a um CAGR de 11,92% de 2026 a 2031. Alturas de chip de dígito único em micrômetros em montagens chip-on-wafer e chip-on-board expõem os limites dos sistemas 2D para inclinação, variação de coplanaridade e vazios de underfill. A Koh Young apresentou sua plataforma ZenStar de nível wafer 2D e 3D na SEMICON Taiwan 2026 para inspeção de bump, pilar e microestrutura. O sistema suporta manuseio automatizado de wafers em ambientes de módulo frontal de equipamento e pod unificado de abertura frontal. Ferramentas multimodais também estão atraindo investimentos em P&D para conectar sinais de defeitos ópticos e elétricos.
Por Indústria do Usuário Final: Fábricas de Semicondutores Lideram, Setor Automotivo Expande
Os clientes de semicondutores detinham 38,94% da participação do Mercado de Sistemas AOI para Micro-LED e Mini-LED em 2025. As fábricas de semicondutores compostos que produzem wafers de GaN sobre safira e GaN sobre silício são o primeiro ponto de inspeção na cadeia de suprimentos. Elas necessitam de ferramentas AOI de wafer de alto rendimento e PL antes que valor seja agregado por meio de processamento posterior. A eletrônica de consumo é a segunda maior área de usuário final. A retroiluminação Mini-LED em dispositivos premium requer verificações de densidade de chips e precisão de binning.
O setor automotivo está projetado para expandir a um CAGR de 11,28% de 2026 a 2031. A Mercedes-Benz introduziu o Micro-LED Digital Light na Classe C em agosto de 2026, somando-se ao GLE atualizado, à Classe S renovada e ao SUV elétrico GLC. Os requisitos AEC-Q102 adicionam verificações de confiabilidade em condições de temperatura e umidade ao AOI de produção normal. Usos em saúde, medicina, aeroespacial, defesa e industrial favorecem sistemas de alta precisão com baixos resultados falso-positivos. Essas categorias ampliam a demanda em toda a Indústria de Sistemas AOI para Micro-LED e Mini-LED.
Análise Geográfica
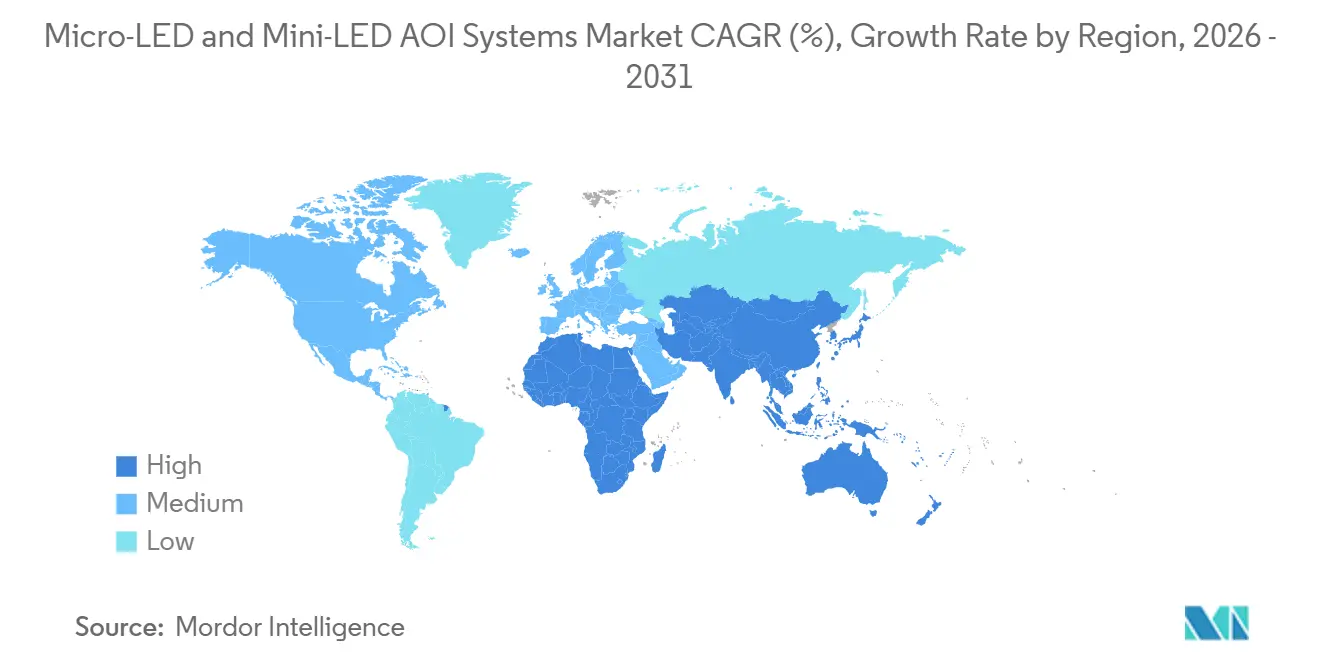
A Ásia-Pacífico respondeu por 54,37% da receita em 2025 e permanece o principal hub de produção e consumo do Mercado de Sistemas AOI para Micro-LED e Mini-LED. China, Taiwan, Coreia do Sul e Japão combinam fabricantes de painéis, capacidade de semicondutores compostos, equipamentos de display e óptica de precisão. A Cognex lançou o Controlador de Visão In-Sight 6900 em abril de 2026 e disponibilizou o OneVision AI de forma geral em maio de 2026, após mais de 100 clientes terem utilizado desde seu lançamento beta em junho de 2025. A Toray Engineering e a Hamamatsu Photonics fornecem sistemas PL desenvolvidos no Japão em todo o mundo. O programa Asan de 67 trilhões de KRW da Samsung Display está planejado para colocar sua linha de produção da primeira fase em operação até junho de 2028.
A América do Norte e a Europa fornecem propriedade intelectual de inspeção de alto valor, embora seus volumes de produção de displays sejam menores do que os da Ásia-Pacífico. KLA, Cognex e InZiv vendem plataformas de metrologia e EL para fábricas de displays asiáticas, reduzindo a dependência da fabricação doméstica. Os incentivos de relocalização de semicondutores dos EUA estão direcionando capital para fábricas e serviços de fabricação de eletrônicos em Ohio, Arizona e Nova York. Isso fornece ao Mercado de Sistemas AOI para Micro-LED e Mini-LED um canal de exportação de tecnologia. A Alemanha combina a demanda de OEMs automotivos com fornecedores como a Viscom, que oferece AOI 3D e inspeção automatizada por raios X para montagem eletrônica.
O Oriente Médio e a África estão projetados para expandir a um CAGR de 10,17% de 2026 a 2031. A Arábia Saudita e os Emirados Árabes Unidos estão investindo em fabricação de semicondutores e eletrônicos como parte da diversificação econômica. O Programa Saudita de Semicondutores vinculado ao KACST é um esforço visível de política industrial regional. Os governos do Golfo e países africanos selecionados estão expandindo a infraestrutura de fabricação de eletrônicos. A América do Sul tem demanda limitada no curto prazo devido à falta de capacidade significativa de fabricação de semicondutores compostos e painéis, embora a montagem e o reparo de produtos Mini-LED sejam usos potenciais.

Cenário Competitivo
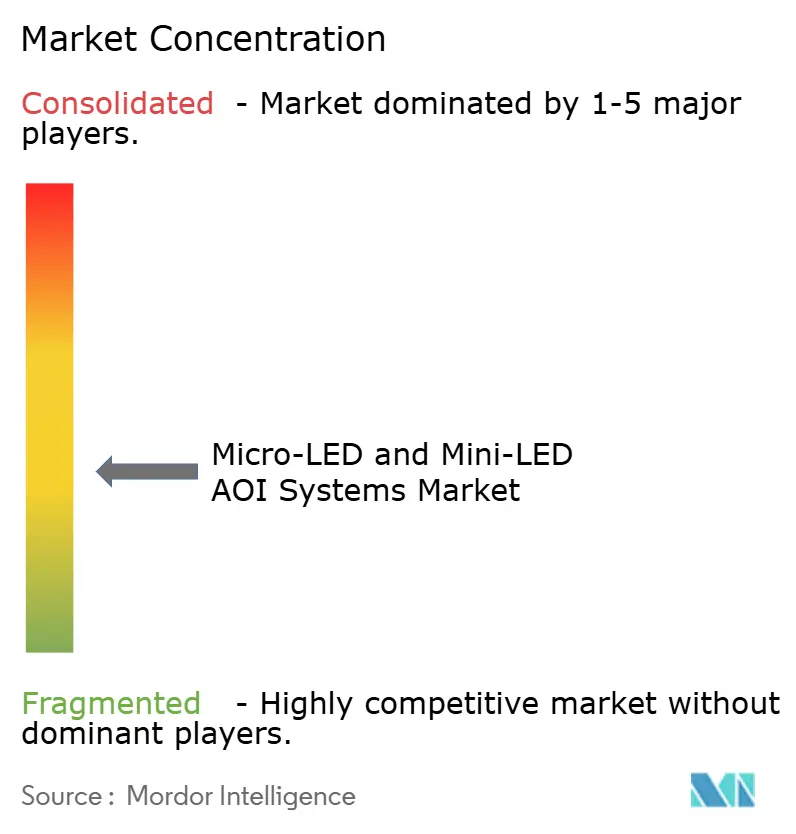
O Mercado de Sistemas AOI para Micro-LED e Mini-LED é moderadamente fragmentado. Grandes fornecedores como KLA e Cognex têm amplo acesso a clientes e substancial propriedade intelectual. Especialistas, incluindo InZiv e Favite, trazem maior expertise em metrologia de Micro-LED, mas possuem portfólios mais restritos. Fornecedores de médio porte chineses e coreanos estão buscando volume de AOI de produção com plataformas domésticas. O sistema Hawk da Camtek acumulou mais de 600 milhões de USD em pedidos até agosto de 2026 e oferece sensibilidade de defeito abaixo de 0,5 µm com repetibilidade de metrologia de sobreposição abaixo de 15 nm.
A Camtek assinou um acordo para adquirir a Visual Layer em abril de 2026 para fortalecer suas capacidades de análise visual. A Koh Young utiliza processamento acelerado por GPU no Smart AI Solutions e amplia a cobertura em nível de wafer por meio do ZenStar. A Cognex introduziu o In-Sight 3900 em maio de 2026, com processamento até 4 vezes mais rápido do que os sistemas anteriores da Cognex e imagem de até 25 megapixels. Esses movimentos moldam a concorrência no Mercado de Sistemas AOI para Micro-LED e Mini-LED. A conformidade com a SEMI permanece um filtro de qualificação para aprovação em fábricas de primeiro nível.
A inspeção inline pós-transferência no Mercado de Sistemas AOI para Micro-LED e Mini-LED deve corresponder à produção de equipamentos de transferência em massa de alta velocidade. Plataformas integradas de AOI e EL com custo otimizado são outra oportunidade para produtores de Micro-LED de médio porte. Youngwoo DSP, GEEYOO Vision Technology e Hefei Sineva Intelligent Machine estão buscando sistemas de menor custo e suporte local mais rápido. A JUTZE Intelligence Technology é menos diretamente relevante porque seu portfólio público se concentra em AOI para SMT e PCB, em vez de inspeção dedicada de Micro-LED.
Líderes da Indústria de Sistemas AOI para Micro-LED e Mini-LED
-
Cognex Corporation
-
Favite, Inc.
-
KLA Corporation
-
Nordson Corporation
-
InZiv Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A SAKI Corporation anunciou o lançamento de seu sistema de inspeção automatizada por raios X (AXI) 3Xi-ZS1EX, projetado para placas de circuito impresso (PCBs) de tamanho XXL utilizadas em aplicações de data center e servidores de IA, com pedidos programados para começar em outubro de 2026. O sistema oferece rendimento 1,6 vezes maior em comparação com os modelos anteriores da SAKI, reforçando a posição da empresa na inspeção de eletrônicos de alta complexidade para mercados de semicondutores adjacentes.
- Setembro de 2026: A Koh Young Technology anunciou o estabelecimento de um novo escritório regional em Noida, Uttar Pradesh, Índia, coincidindo com sua participação na productronica India 2026 South (16 a 18 de setembro). A expansão regional aproxima o suporte técnico e de aplicações do crescente cluster de fabricação de eletrônicos da Índia e sinaliza intenção comercial de atender aos emergentes mercados de montagem de displays e semicondutores do Sul da Ásia.
- Setembro de 2026: A Koh Young Technology apresentou sua série Meister, incluindo o Meister S para inspeção de materiais transparentes, e o ZenStar AOI 2D/3D em nível de wafer na SEMICON Taiwan 2026 (2 a 4 de setembro), visando aplicações de inspeção de embalagem avançada de semicondutores e embalagem em nível de wafer, incluindo metrologia de bump e pilar de Micro-LED.
- Setembro de 2026: A Samsung Display lançou formalmente seu programa de investimento multifásico de 67 trilhões de KRW (48,5 bilhões de USD) em Asan, Coreia do Sul, visando a construção de linhas de produção de OLED e displays de próxima geração. A linha de produção da primeira fase está planejada para entrar em operação até junho de 2028, gerando demanda sustentada a jusante por infraestrutura avançada de inspeção de displays.


Escopo do Relatório Global do Mercado de Sistemas AOI para Micro-LED e Mini-LED
Os Sistemas AOI para Micro-LED e Mini-LED são soluções avançadas de inspeção óptica automatizada projetadas para detectar defeitos microscópicos, verificar a integridade dos pixels e garantir a uniformidade na fabricação de displays de próxima geração. Eles utilizam imagens de alta resolução e técnicas especializadas de luminescência para manter os padrões de rendimento e qualidade para matrizes de LED de ultradensidade.
O Relatório do Mercado de Sistemas AOI para Micro-LED e Mini-LED é Segmentado por Tipo de Sistema (Sistemas AOI, Sistemas de Inspeção por Fotoluminescência (PL), Sistemas de Inspeção por Eletroluminescência (EL) e Plataformas Integradas AOI + PL/EL), Estágio de Inspeção (Inspeção de Wafer e Epitaxia, Inspeção de Chip e Die, Inspeção de Transferência em Massa e Ligação, Inspeção de Painel e Retroiluminação e Inspeção de Montagem Final, Reparo e Retrabalho), Tecnologia de Inspeção (Inspeção Óptica 2D, Inspeção Óptica 3D, Inspeção Interferométrica, Inspeção Microscópica e Confocal e Inspeção Multimodal e Híbrida), Indústria do Usuário Final (Semicondutores, Eletrônica de Consumo, Automotivo, Saúde e Medicina, Aeroespacial, Defesa e Industrial e Outras Indústrias de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sistemas AOI |
| Sistemas de Inspeção por Fotoluminescência (PL) |
| Sistemas de Inspeção por Eletroluminescência (EL) |
| Plataformas Integradas AOI + PL/EL |
| Inspeção de Wafer e Epitaxia |
| Inspeção de Chip e Die |
| Inspeção de Transferência em Massa e Ligação |
| Inspeção de Painel e Retroiluminação |
| Inspeção de Montagem Final, Reparo e Retrabalho |
| Inspeção Óptica 2D |
| Inspeção Óptica 3D |
| Inspeção Interferométrica |
| Inspeção Microscópica e Confocal |
| Inspeção Multimodal e Híbrida |
| Semicondutores |
| Eletrônica de Consumo |
| Automotivo |
| Saúde e Medicina |
| Aeroespacial, Defesa e Industrial |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Sistema | Sistemas AOI | ||
| Sistemas de Inspeção por Fotoluminescência (PL) | |||
| Sistemas de Inspeção por Eletroluminescência (EL) | |||
| Plataformas Integradas AOI + PL/EL | |||
| Por Estágio de Inspeção | Inspeção de Wafer e Epitaxia | ||
| Inspeção de Chip e Die | |||
| Inspeção de Transferência em Massa e Ligação | |||
| Inspeção de Painel e Retroiluminação | |||
| Inspeção de Montagem Final, Reparo e Retrabalho | |||
| Por Tecnologia de Inspeção | Inspeção Óptica 2D | ||
| Inspeção Óptica 3D | |||
| Inspeção Interferométrica | |||
| Inspeção Microscópica e Confocal | |||
| Inspeção Multimodal e Híbrida | |||
| Por Indústria do Usuário Final | Semicondutores | ||
| Eletrônica de Consumo | |||
| Automotivo | |||
| Saúde e Medicina | |||
| Aeroespacial, Defesa e Industrial | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Sistemas AOI para Micro-LED e Mini-LED?
O mercado foi avaliado em 161,86 milhões de USD em 2026 e está projetado para atingir 244,59 milhões de USD até 2031 a um CAGR de 8,61%.
O que está impulsionando a demanda por sistemas de inspeção de Micro-LED e Mini-LED?
O Mercado de Sistemas AOI para Micro-LED e Mini-LED é impulsionado por geometrias de chips menores e maiores requisitos de rendimento, que aumentam a necessidade de inspeção AOI, PL e EL.
Qual tipo de sistema lidera a demanda?
Os sistemas AOI lideraram a receita por tipo de sistema com 36,83% em 2025, enquanto os sistemas integrados de AOI, PL e EL têm o maior CAGR projetado de 11,73%.
Por que a inspeção de transferência em massa é importante para a produção de Micro-LED?
A transferência em massa requer rendimento próximo a sete noves para aplicações de alta resolução e necessita de ferramentas capazes de detectar dies ausentes ou desalinhados em alta velocidade.
Qual região possui a maior base de implantação?
A Ásia-Pacífico detinha 54,37% da participação de receita em 2025 porque combina grandes fabricantes de painéis, fábricas de semicondutores compostos e fornecedores de equipamentos de inspeção.
Qual usuário final está expandindo mais rapidamente?
O setor automotivo está projetado para expandir a um CAGR de 11,28% até 2031, impulsionado por faróis Micro-LED e displays de alta luminosidade no interior dos veículos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

