
Tamaño y Participación del Mercado de Sistemas AOI para Micro-LED y Mini-LED
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
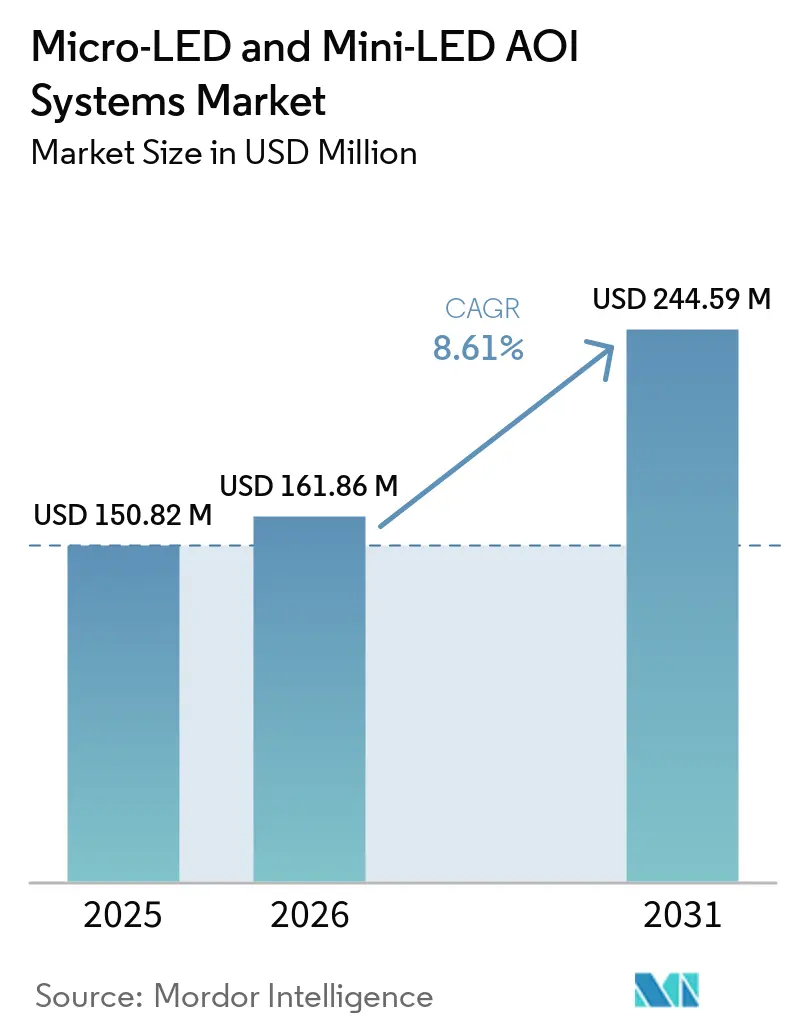
| Tamaño del Mercado (2026) | 161.86 Millones de dólares |
| Tamaño del Mercado (2031) | 244.59 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.61 % |
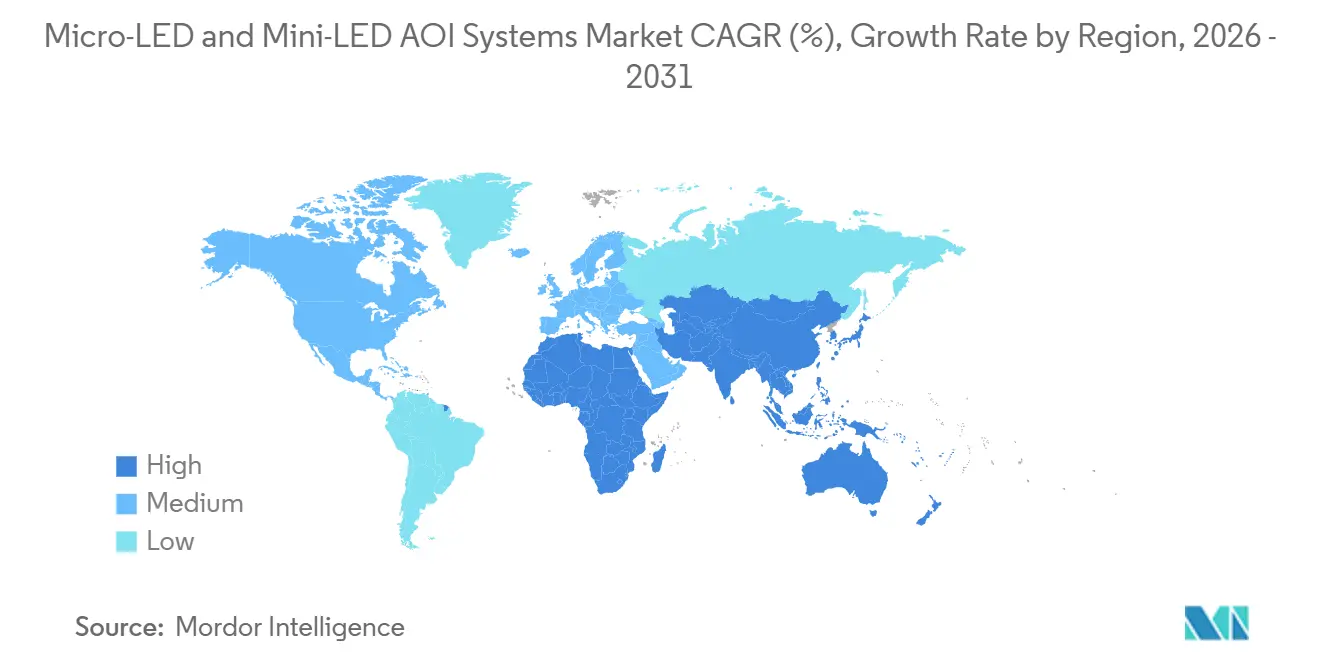
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia |
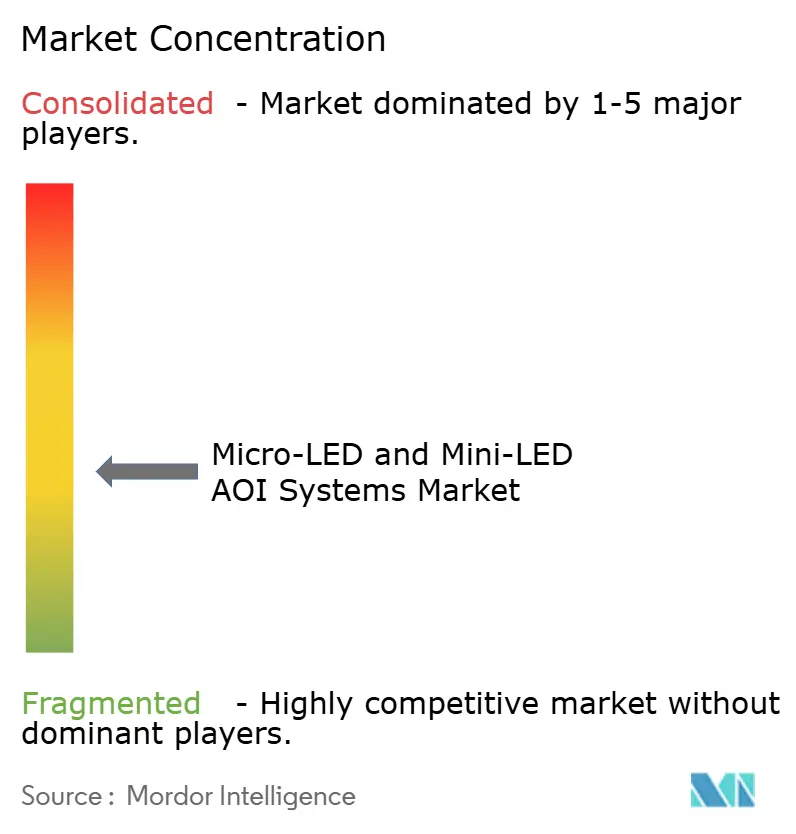
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas AOI para Micro-LED y Mini-LED por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Sistemas AOI para Micro-LED y Mini-LED se expanda de 150,82 millones de USD en 2025 a 161,86 millones de USD en 2026, y a 244,59 millones de USD en 2031, registrando una CAGR del 8,61% entre 2026 y 2031. El Mercado de Sistemas AOI para Micro-LED y Mini-LED está respaldado por fabricantes de paneles en China, Taiwán y Corea del Sur a medida que avanzan hacia la producción precomercial de Micro-LED. Las geometrías de chips más pequeñas están haciendo que las herramientas ópticas convencionales sean menos eficaces para detectar defectos de mura, píxeles muertos y desplazamiento de longitud de onda. Esto está incrementando la demanda de plataformas de inspección óptica automatizada integrada, de electroluminiscencia y fotoluminiscencia que operan a escala de oblea. El Mercado de Sistemas AOI para Micro-LED y Mini-LED también depende del ritmo de comercialización de pantallas, ya que los lanzamientos retrasados pueden postergar el gasto de capital en herramientas de inspección dedicadas. Los proveedores están respondiendo con inspecciones más rápidas, clasificación basada en software y plataformas que combinan varios métodos de medición.
Conclusiones Clave del Informe
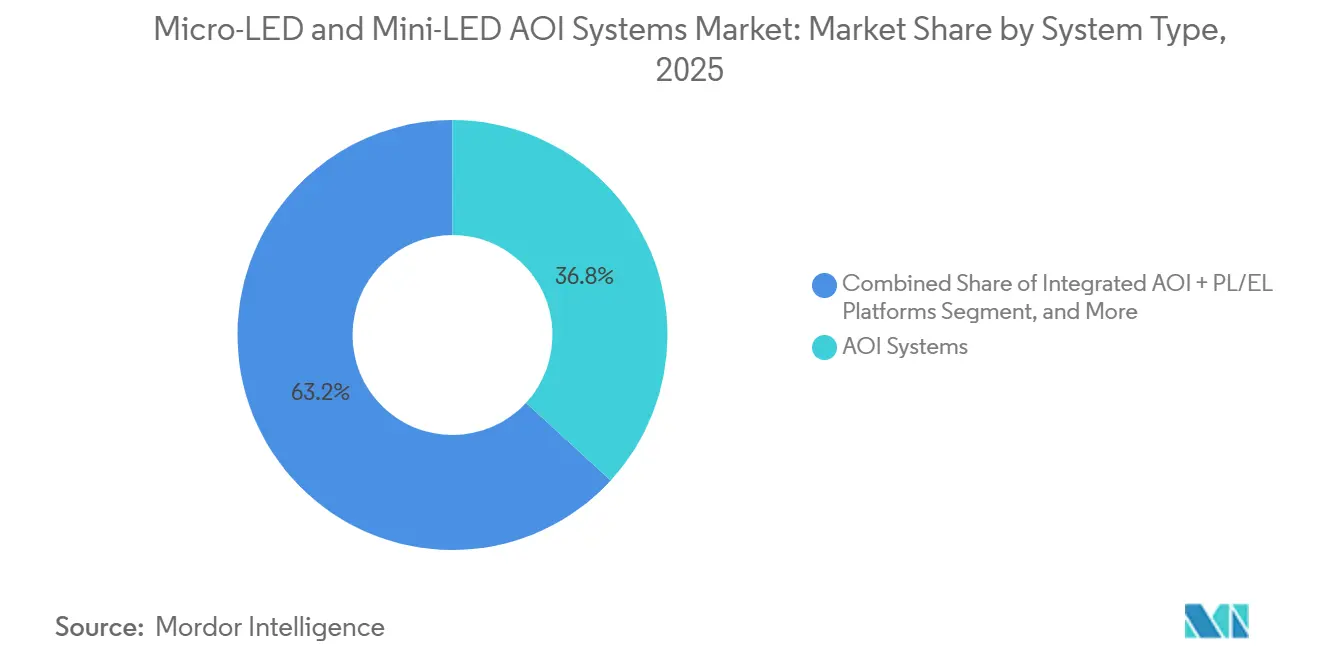
- Por tipo de sistema, los sistemas AOI representaron el 36,83% de la participación del Mercado de Sistemas AOI para Micro-LED y Mini-LED en 2025, mientras que se proyecta que las plataformas integradas de AOI, PL y EL se expandan a una CAGR del 11,73% hasta 2031.
- Por etapa de inspección, la inspección de chips y dados representó el 29,67% de los ingresos en 2025, mientras que se proyecta que la inspección de transferencia masiva y unión se expanda a una CAGR del 11,47% hasta 2031.
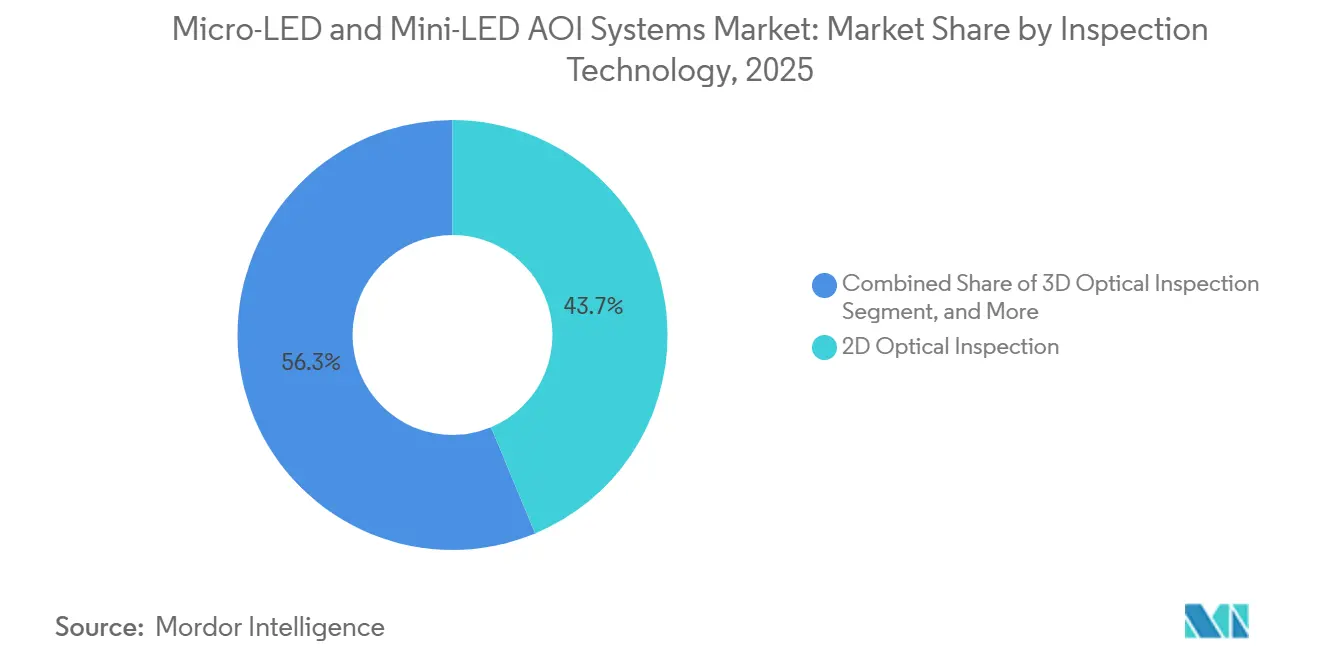
- Por tecnología de inspección, la inspección óptica 2D representó el 43,72% de los ingresos del Mercado de Sistemas AOI para Micro-LED y Mini-LED en 2025, mientras que se proyecta que la inspección óptica 3D se expanda a una CAGR del 11,92% hasta 2031.
- Por industria de usuario final, los semiconductores representaron el 38,94% de la participación en ingresos en 2025, mientras que se proyecta que el sector automotriz se expanda a una CAGR del 11,28% hasta 2031.
- Por geografía, Asia-Pacífico representó el 54,37% de la participación en ingresos del Mercado de Sistemas AOI para Micro-LED y Mini-LED en 2025, mientras que se proyecta que Oriente Medio y África se expandan a una CAGR del 10,17% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas AOI para Micro-LED y Mini-LED
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercialización de Micro-LED y Mini-LED | +3.2% | Global, liderado por Asia-Pacífico, China, Taiwán y Corea del Sur | Corto plazo (≤ 2 años) |
| Mejora del Rendimiento y Eficiencia de Fabricación | +2.1% | Global, concentrado en fábricas avanzadas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Detección de Defectos Submicrónica y Calidad de Cero Defectos | +1.6% | Global, particularmente centros de I+D de EE. UU., Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Adopción de Pantallas Automotrices y de AR/VR | +1.2% | Clústeres automotrices de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Inspección de Electroluminiscencia No Destructiva de Alto Rendimiento | +0.8% | Global, con ganancias tempranas en EE. UU., Israel, Taiwán y Japón | Largo plazo (≥ 4 años) |
| Integración de Datos de Inspección con Control de Proceso de Bucle Cerrado | +0.5% | Global, centros de fabricación avanzada de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comercialización de Micro-LED y Mini-LED
El despliegue comercial de productos Micro-LED y Mini-LED respalda el Mercado de Sistemas AOI para Micro-LED y Mini-LED. La retroiluminación Mini-LED se utiliza en tabletas premium, monitores y grupos de instrumentos automotrices, mientras que la producción de Micro-LED avanza más allá del trabajo piloto. Samsung Display presentó un panel Micro-LED elástico con resolución de 200 PPI en la SID Display Week 2026, un 67% superior a su prototipo de 2025 y orientado a grupos de instrumentos automotrices.[1] Mercedes-Benz extendió su sistema de faros Micro-LED Digital Light del Clase S al Clase C en agosto de 2026, ampliando la gama de vehículos que requieren inspección de componentes. Cada SKU de producción requiere un ciclo de calificación de inspección dedicado, lo que incrementa la demanda de proveedores de sistemas. Estas recetas específicas para cada cliente también están aumentando el papel de los ingresos recurrentes por software y calibración.
Imperativos de Mejora del Rendimiento y Eficiencia de Fabricación
La gestión del rendimiento impulsa las adquisiciones porque los fabricantes consideran tanto el costo de las pérdidas de rendimiento como el volumen de pantallas. La fabricación de chips, la transferencia masiva y la detección posterior a la transferencia son las 3 principales etapas de pérdida de rendimiento en la producción de Micro-LED, y cada una requiere un método de inspección diferente.[2] Una oblea que utiliza píxeles Micro-LED de menos de 3 µm puede generar más de 10.000 millones de puntos de datos de inspección. Este volumen requiere herramientas de clasificación que separen los defectos reales de los artefactos de medición a nivel de oblea. Toray Engineering declaró que su serie INSPECTRA® PL ofrece una resolución de píxel de 0,325 µm y completa la inspección PL de una oblea de 4 pulgadas en 10 minutos. Detectar un dado defectuoso antes de la unión reduce la necesidad de retrabajos posteriores y respalda la inversión continua en el Mercado de Sistemas AOI para Micro-LED y Mini-LED.[3]
Demanda de Detección de Defectos Submicrónica y Calidad de Cero Defectos
Los requisitos de calidad de los Micro-LED hacen de la sensibilidad de inspección una consideración central de compra. Cada píxel emite luz de forma independiente, por lo que un LED muerto, tenue o con desplazamiento de longitud de onda puede permanecer visible para el espectador. Hamamatsu Photonics informó que su sistema MiNY PL ofrece una resolución de 0,5 µm por píxel en modo de alta resolución y mide la forma, la intensidad PL y la longitud de onda en 12 minutos por oblea de 4 pulgadas.[4] Estos requisitos están fomentando el uso de subsistemas confocales e interferométricos junto con las herramientas AOI convencionales. Los estándares de grado semiconductor para limpieza y precisión posicional también se están convirtiendo en un requisito de calificación para las herramientas de inspección de pantallas utilizadas en fábricas de semiconductores compuestos. El Mercado de Sistemas AOI para Micro-LED y Mini-LED, por tanto, requiere tanto sensibilidad óptica como un control de proceso confiable.
Adopción de Pantallas Automotrices y de AR/VR
Las aplicaciones automotrices son el área de usuario final de más rápido crecimiento y requieren sistemas de inspección que aborden diferentes necesidades de fiabilidad. Los componentes de pantallas y alumbrado automotriz deben cumplir los requisitos AEC-Q102 para ciclos de temperatura y vibración. BMW presentó el Panoramic iDrive con retroiluminación Mini-LED en el CES 2025, mientras que Samsung recibió un Premio a la Innovación del CES 2025 por un concepto de parabrisas Micro-LED transparente. Plessey Semiconductors utiliza píxeles de menos de 3 µm y luminancias de varios millones de nits en pantallas Micro-LED monolíticas para sistemas AR de visión cercana. Estos diseños generan volúmenes de datos de inspección que las plataformas de rendimiento estándar no pueden procesar fácilmente. La distinción entre la certificación de grado automotriz y la de grado de consumo ofrece a los proveedores del Mercado de Sistemas AOI para Micro-LED y Mini-LED una oportunidad para diferenciar sus sistemas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Largos Ciclos de Calificación | -2.5% | Global, particularmente fábricas más pequeñas en el sur y sudeste de Asia | Corto plazo (≤ 2 años) |
| Competencia de Tecnologías OLED, de Puntos Cuánticos y LCD Avanzadas | -1.8% | Global, América del Norte, Europa y los principales mercados OEM de Asia-Pacífico | Mediano plazo (2-4 años) |
| Curvas de Aprendizaje de Bajo Rendimiento y Datos de Referencia de Producción Limitados | -1.2% | Global, con mayor exposición en líneas Micro-LED de nueva creación | Mediano plazo (2-4 años) |
| Concentración de Fabricación en Asia-Pacífico y Exposición a Controles de Exportación | -0.8% | Interregional, América del Norte y Europa abastecidas desde Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Largos Ciclos de Calificación
Las plataformas avanzadas de inspección Micro-LED pueden limitar la adopción en el Mercado de Sistemas AOI para Micro-LED y Mini-LED, particularmente entre los fabricantes de pantallas de segundo nivel y los fabricantes por contrato. Los sistemas integrados de AOI, PL y EL requieren óptica multimodal y sistemas de tarjetas de sonda precisos, lo que los hace más costosos que las herramientas AOI 2D independientes. La calificación en fábricas de producción suele tardar entre 6 y 18 meses e implica la correspondencia de procesos en varias generaciones de obleas. Las grandes fábricas pueden absorber mejor estos costos y plazos que los nuevos fabricantes de Micro-LED. Los proveedores deben demostrar mejoras en el costo por oblea que justifiquen la inversión inicial. Las arquitecturas modulares y los servicios de inspección por suscripción están surgiendo, pero siguen en sus etapas iniciales en 2026.
Competencia de Tecnologías OLED, de Puntos Cuánticos y LCD Avanzadas
El Mercado de Sistemas AOI para Micro-LED y Mini-LED está expuesto a las mejoras en las tecnologías de pantalla competidoras. Los productos OLED continúan mejorando en brillo y vida útil, reduciendo una anterior ventaja de rendimiento de los Micro-LED. Samsung Display lanzó un programa de inversión de 67 billones de KRW en Asan, Corea del Sur, centrado en líneas de producción de OLED y pantallas de próxima generación. Las capas de conversión de color de puntos cuánticos pueden proporcionar a los LCD con retroiluminación Mini-LED una gama de colores más amplia sin la complejidad de fabricación de los arrays Micro-LED completos. Esto puede reducir la urgencia de que los OEM realicen compras dedicadas de AOI para Micro-LED mientras aún están seleccionando tecnologías de pantalla. Una decisión de rampa retrasada en un OEM importante puede reducir los pedidos de herramientas de inspección a corto plazo y alargar los ciclos de ventas de los proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema: Los AOI Lideran Mientras las Plataformas Integradas Avanzan
Los sistemas AOI representaron el 36,83% de los ingresos por tipo de sistema en 2025, la mayor participación entre las categorías de sistemas. La base instalada proviene de la detección de defectos basada en cámaras utilizada en líneas de pantallas de panel plano. Los fabricantes de Micro-LED están ampliando estas herramientas con óptica mejorada y firmware de clasificación basado en inteligencia artificial. La inspección PL es la segunda categoría más grande porque puede mapear la longitud de onda a nivel de oblea sin contacto. El INSPECTRA® PL de Toray Engineering y el MiNY PL de Hamamatsu demuestran que los sistemas de producción pueden cubrir formatos de 4 pulgadas a G2.5 con resolución de píxel inferior a 1 µm.
Se proyecta que las plataformas integradas de AOI, PL y EL se expandan a una CAGR del 11,73% de 2026 a 2031. Combinan etapas de inspección que de otro modo utilizarían herramientas separadas. Esto reduce la manipulación de obleas y el riesgo de contaminación, al tiempo que crea mapas de defectos correlacionados. InZiv declara que su R-EL Glide realiza hasta 6 millones de pruebas EL por hora mediante sondeo de contacto suave, mientras que su plataforma de segunda generación apunta a 12 millones de pruebas por hora. Este cambio está transformando las decisiones de compra en todo el Mercado de Sistemas AOI para Micro-LED y Mini-LED.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Etapa de Inspección: La Transferencia Masiva Necesita Mayor Atención
La inspección de chips y dados representó el 29,67% de los ingresos por etapa de inspección en 2025. Detecta defectos de geometría, electrodos y luminiscencia antes de que comience el ensamblaje posterior. La inspección de obleas y epitaxia actúa como la puerta de calidad inicial para defectos de cristal, variación de grabado y contaminación. Las herramientas de mapeo PL con resolución espacial inferior a 1 µm se utilizan cada vez más para evaluar obleas epitaxiales de GaN y AlGaInP. Este trabajo inicial respalda rendimientos de producción estables en el Mercado de Sistemas AOI para Micro-LED y Mini-LED.
Se proyecta que la inspección de transferencia masiva y unión se expanda a una CAGR del 11,47% de 2026 a 2031. Las pantallas de alta resolución requieren un rendimiento de transferencia cercano a siete nueves, mientras que la transferencia y unión simultánea inducida por láser logró un rendimiento de píxel del 99,80% en condiciones optimizadas. Favite informó que su sistema post-AOI detecta defectos de tan solo 1 µm y mide el desplazamiento y la rotación del dado con una repetibilidad de 0,7 µm. Las inspecciones de panel, retroiluminación, ensamblaje final, reparación y retrabajo sirven como puertas de calidad posteriores. La reparación basada en láser permite el reemplazo selectivo de píxeles sin descartar un panel completo.
Por Tecnología de Inspección: La 2D Mantiene la Escala Mientras la 3D Gana Terreno
La inspección óptica 2D representó el 43,72% de los ingresos en 2025 y lideró las categorías tecnológicas. Su menor costo y el software de clasificación de defectos consolidado respaldan un uso amplio en las líneas de semiconductores y pantallas de panel plano existentes. Estos sistemas identifican partículas, grietas superficiales, cortocircuitos de electrodos y errores de colocación de dados visibles en el plano XY. Suelen ser los primeros equipos de inspección que se instalan cuando los fabricantes pasan de I+D a producción piloto. Los sistemas interferométricos, microscópicos y confocales abordan necesidades especializadas en el Mercado de Sistemas AOI para Micro-LED y Mini-LED.
Se proyecta que la inspección óptica 3D se expanda a una CAGR del 11,92% de 2026 a 2031. Las alturas de chip de un solo dígito de micrómetros en ensamblajes de chip sobre oblea y chip sobre placa exponen los límites de los sistemas 2D para la inclinación, la variación de coplanaridad y los vacíos de relleno inferior. Koh Young presentó su plataforma ZenStar de nivel de oblea 2D y 3D en SEMICON Taiwán 2026 para la inspección de protuberancias, pilares y microcaracterísticas. El sistema admite la manipulación automatizada de obleas en entornos de módulo frontal de equipo y vaina unificada de apertura frontal. Las herramientas multimodales también están atrayendo inversión en I+D para conectar señales de defectos ópticos y eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: Las Fábricas de Semiconductores Lideran, el Sector Automotriz se Expande
Los clientes de semiconductores representaron el 38,94% de la participación del Mercado de Sistemas AOI para Micro-LED y Mini-LED en 2025. Las fábricas de semiconductores compuestos que producen obleas de GaN sobre zafiro y GaN sobre silicio son el primer punto de inspección en la cadena de suministro. Necesitan herramientas AOI de oblea de alto rendimiento y PL antes de que se agregue valor mediante el procesamiento posterior. La electrónica de consumo es el segundo área de usuario final más grande. La retroiluminación Mini-LED en dispositivos premium requiere verificaciones de densidad de chips y precisión de clasificación.
Se proyecta que el sector automotriz se expanda a una CAGR del 11,28% de 2026 a 2031. Mercedes-Benz introdujo los faros Micro-LED Digital Light en el Clase C en agosto de 2026, sumándose al GLE actualizado, el Clase S renovado y el SUV eléctrico GLC. Los requisitos AEC-Q102 añaden verificaciones de fiabilidad en condiciones de temperatura y humedad al AOI de producción normal. Los usos en salud, medicina, aeroespacial, defensa e industria favorecen sistemas de alta precisión con bajos resultados de falsos positivos. Estas categorías amplían la demanda en toda la Industria de Sistemas AOI para Micro-LED y Mini-LED.
Análisis Geográfico
Asia-Pacífico representó el 54,37% de los ingresos en 2025 y sigue siendo el principal centro de producción y consumo del Mercado de Sistemas AOI para Micro-LED y Mini-LED. China, Taiwán, Corea del Sur y Japón combinan fabricantes de paneles, capacidad de semiconductores compuestos, equipos de pantalla y óptica de precisión. Cognex lanzó el Controlador de Visión In-Sight 6900 en abril de 2026 y puso a disposición general OneVision AI en mayo de 2026, después de que más de 100 clientes lo hubieran utilizado desde su lanzamiento beta en junio de 2025. Toray Engineering y Hamamatsu Photonics suministran sistemas PL de desarrollo japonés en todo el mundo. El programa Asan de 67 billones de KRW de Samsung Display está planificado para poner en línea su primera fase de producción en junio de 2028.
América del Norte y Europa suministran propiedad intelectual de inspección de alto valor, aunque sus volúmenes de producción de pantallas son inferiores a los de Asia-Pacífico. KLA, Cognex e InZiv venden plataformas de metrología y EL a fábricas de pantallas asiáticas, reduciendo la dependencia de la fabricación nacional. Los incentivos de relocalización de semiconductores en EE. UU. están dirigiendo capital hacia fábricas y servicios de fabricación electrónica en Ohio, Arizona y Nueva York. Esto proporciona al Mercado de Sistemas AOI para Micro-LED y Mini-LED un canal de exportación tecnológica. Alemania combina la demanda de OEM automotrices con proveedores como Viscom, que ofrece AOI 3D e inspección automatizada por rayos X para el ensamblaje electrónico.
Se proyecta que Oriente Medio y África se expandan a una CAGR del 10,17% de 2026 a 2031. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en fabricación de semiconductores y electrónica como parte de la diversificación económica. El Programa Saudí de Semiconductores vinculado al KACST es un esfuerzo visible de política industrial regional. Los gobiernos del Golfo y algunos países africanos están ampliando la infraestructura de fabricación electrónica. América del Sur tiene una demanda a corto plazo limitada debido a la falta de capacidad importante de fabricación de semiconductores compuestos y paneles, aunque el ensamblaje y la reparación de productos Mini-LED son usos potenciales.

Panorama Competitivo
El Mercado de Sistemas AOI para Micro-LED y Mini-LED está moderadamente fragmentado. Los grandes proveedores como KLA y Cognex tienen amplio acceso a clientes y una propiedad intelectual sustancial. Los especialistas, incluidos InZiv y Favite, aportan una mayor experiencia en metrología Micro-LED, pero tienen carteras más reducidas. Los proveedores chinos y coreanos de nivel medio están persiguiendo volumen de AOI de producción con plataformas nacionales. El sistema Hawk de Camtek acumuló más de 600 millones de USD en pedidos hasta agosto de 2026 y proporciona sensibilidad de detección de defectos inferior a 0,5 µm con repetibilidad de metrología de superposición inferior a 15 nm.
Camtek firmó un acuerdo para adquirir Visual Layer en abril de 2026 para fortalecer sus capacidades de análisis visual. Koh Young utiliza procesamiento acelerado por GPU en Smart AI Solutions y amplía la cobertura a nivel de oblea a través de ZenStar. Cognex presentó el In-Sight 3900 en mayo de 2026, con un procesamiento hasta 4 veces más rápido que los sistemas anteriores de Cognex e imágenes de hasta 25 megapíxeles. Estos movimientos configuran la competencia en el Mercado de Sistemas AOI para Micro-LED y Mini-LED. El cumplimiento de SEMI sigue siendo un filtro de calificación para la aprobación de fábricas de primer nivel.
La inspección en línea posterior a la transferencia en el Mercado de Sistemas AOI para Micro-LED y Mini-LED debe igualar la producción de equipos de transferencia masiva de alta velocidad. Las plataformas integradas de AOI y EL optimizadas en costos son otra oportunidad para los productores de Micro-LED de escala media. Youngwoo DSP, GEEYOO Vision Technology y Hefei Sineva Intelligent Machine están persiguiendo sistemas de menor costo y soporte local más rápido. JUTZE Intelligence Technology es menos directamente relevante porque su cartera pública se centra en AOI para SMT y PCB en lugar de en la inspección dedicada de Micro-LED.
Líderes de la Industria de Sistemas AOI para Micro-LED y Mini-LED
-
Cognex Corporation
-
Favite, Inc.
-
KLA Corporation
-
Nordson Corporation
-
InZiv Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: SAKI Corporation anunció el lanzamiento de su sistema de inspección automatizada por rayos X (AXI) 3Xi-ZS1EX, diseñado para placas de circuito impreso (PCB) de tamaño XXL utilizadas en aplicaciones de centros de datos y servidores de inteligencia artificial, con pedidos programados para comenzar en octubre de 2026. El sistema ofrece un rendimiento 1,6 veces mayor en comparación con los modelos anteriores de SAKI, reforzando la posición de la empresa en la inspección de electrónica de alta complejidad para mercados de semiconductores adyacentes.
- Septiembre de 2026: Koh Young Technology anunció el establecimiento de una nueva sucursal en Noida, Uttar Pradesh, India, coincidiendo con su participación en productronica India 2026 South (16 al 18 de septiembre). La expansión regional sitúa soporte técnico y de aplicaciones adicional más cerca del creciente clúster de fabricación electrónica de India y señala la intención comercial de atender los mercados emergentes de ensamblaje de pantallas y semiconductores del sur de Asia.
- Septiembre de 2026: Koh Young Technology exhibió su serie Meister, incluido el Meister S para inspección de materiales transparentes, y el AOI de nivel de oblea 2D/3D ZenStar en SEMICON Taiwán 2026 (2 al 4 de septiembre), orientado a aplicaciones de inspección de empaquetado avanzado de semiconductores y empaquetado a nivel de oblea, incluida la metrología de protuberancias y pilares Micro-LED.
- Septiembre de 2026: Samsung Display lanzó formalmente su programa de inversión multifase de 67 billones de KRW (48.500 millones de USD) en Asan, Corea del Sur, orientado a la construcción de líneas de producción de OLED y pantallas de próxima generación. La primera fase de la línea de producción está planificada para entrar en funcionamiento en junio de 2028, generando una demanda sostenida de infraestructura avanzada de inspección de pantallas.


Alcance del Informe Global del Mercado de Sistemas AOI para Micro-LED y Mini-LED
Los Sistemas AOI para Micro-LED y Mini-LED son soluciones avanzadas de inspección óptica automatizada diseñadas para detectar defectos microscópicos, verificar la integridad de los píxeles y garantizar la uniformidad en la fabricación de pantallas de próxima generación. Utilizan imágenes de alta resolución y técnicas especializadas de luminiscencia para mantener los estándares de rendimiento y calidad en arrays de LED de ultra alta densidad.
El Informe del Mercado de Sistemas AOI para Micro-LED y Mini-LED está segmentado por Tipo de Sistema (Sistemas AOI, Sistemas de Inspección por Fotoluminiscencia (PL), Sistemas de Inspección por Electroluminiscencia (EL) y Plataformas Integradas AOI + PL/EL), Etapa de Inspección (Inspección de Obleas y Epitaxia, Inspección de Chips y Dados, Inspección de Transferencia Masiva y Unión, Inspección de Panel y Retroiluminación, e Inspección de Ensamblaje Final, Reparación y Retrabajo), Tecnología de Inspección (Inspección Óptica 2D, Inspección Óptica 3D, Inspección Interferométrica, Inspección Microscópica y Confocal, e Inspección Multimodal e Híbrida), Industria de Usuario Final (Semiconductores, Electrónica de Consumo, Automotriz, Salud y Medicina, Aeroespacial, Defensa e Industrial, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sistemas AOI |
| Sistemas de Inspección por Fotoluminiscencia (PL) |
| Sistemas de Inspección por Electroluminiscencia (EL) |
| Plataformas Integradas AOI + PL/EL |
| Inspección de Obleas y Epitaxia |
| Inspección de Chips y Dados |
| Inspección de Transferencia Masiva y Unión |
| Inspección de Panel y Retroiluminación |
| Inspección de Ensamblaje Final, Reparación y Retrabajo |
| Inspección Óptica 2D |
| Inspección Óptica 3D |
| Inspección Interferométrica |
| Inspección Microscópica y Confocal |
| Inspección Multimodal e Híbrida |
| Semiconductores |
| Electrónica de Consumo |
| Automotriz |
| Salud y Medicina |
| Aeroespacial, Defensa e Industrial |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Sistema | Sistemas AOI | ||
| Sistemas de Inspección por Fotoluminiscencia (PL) | |||
| Sistemas de Inspección por Electroluminiscencia (EL) | |||
| Plataformas Integradas AOI + PL/EL | |||
| Por Etapa de Inspección | Inspección de Obleas y Epitaxia | ||
| Inspección de Chips y Dados | |||
| Inspección de Transferencia Masiva y Unión | |||
| Inspección de Panel y Retroiluminación | |||
| Inspección de Ensamblaje Final, Reparación y Retrabajo | |||
| Por Tecnología de Inspección | Inspección Óptica 2D | ||
| Inspección Óptica 3D | |||
| Inspección Interferométrica | |||
| Inspección Microscópica y Confocal | |||
| Inspección Multimodal e Híbrida | |||
| Por Industria de Usuario Final | Semiconductores | ||
| Electrónica de Consumo | |||
| Automotriz | |||
| Salud y Medicina | |||
| Aeroespacial, Defensa e Industrial | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Sistemas AOI para Micro-LED y Mini-LED?
El mercado fue valorado en 161,86 millones de USD en 2026 y se proyecta que alcance 244,59 millones de USD en 2031 a una CAGR del 8,61%.
¿Qué está impulsando la demanda de sistemas de inspección para Micro-LED y Mini-LED?
El Mercado de Sistemas AOI para Micro-LED y Mini-LED está respaldado por geometrías de chips más pequeñas y mayores requisitos de rendimiento, lo que incrementa la necesidad de inspección AOI, PL y EL.
¿Qué tipo de sistema lidera la demanda?
Los sistemas AOI lideraron los ingresos por tipo de sistema con el 36,83% en 2025, mientras que los sistemas integrados de AOI, PL y EL tienen la CAGR proyectada más alta del 11,73%.
¿Por qué es importante la inspección de transferencia masiva para la producción de Micro-LED?
La transferencia masiva requiere un rendimiento cercano a siete nueves para aplicaciones de alta resolución y necesita herramientas que puedan detectar dados faltantes o mal alineados a alta velocidad.
¿Qué región tiene la mayor base de despliegue?
Asia-Pacífico representó el 54,37% de la participación en ingresos en 2025 porque combina los principales fabricantes de paneles, fábricas de semiconductores compuestos y proveedores de equipos de inspección.
¿Qué usuario final se está expandiendo más rápidamente?
Se proyecta que el sector automotriz se expanda a una CAGR del 11,28% hasta 2031, respaldado por faros Micro-LED y pantallas de alta luminosidad en el habitáculo.


 Sus datos están seguros y nunca se venden ni se comparten.

