
Taille et part du marché des systèmes AOI Micro-LED et Mini-LED
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
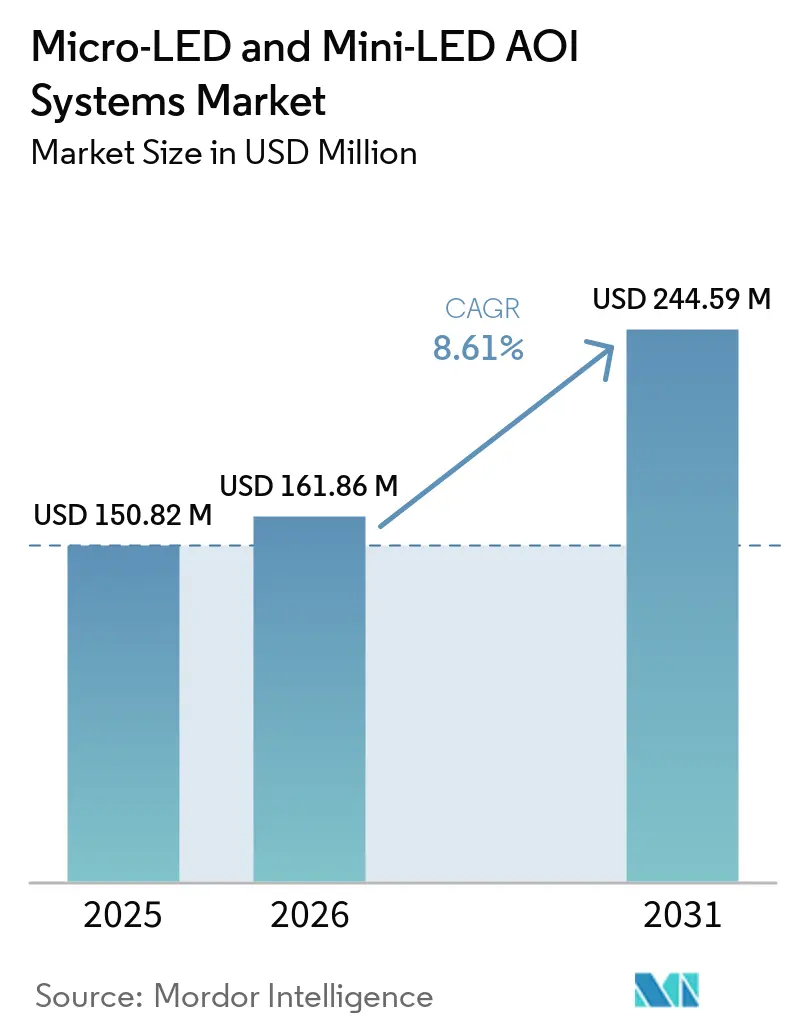
| Taille du Marché (2026) | 161.86 Millions de dollars américains |
| Taille du Marché (2031) | 244.59 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.61 % |
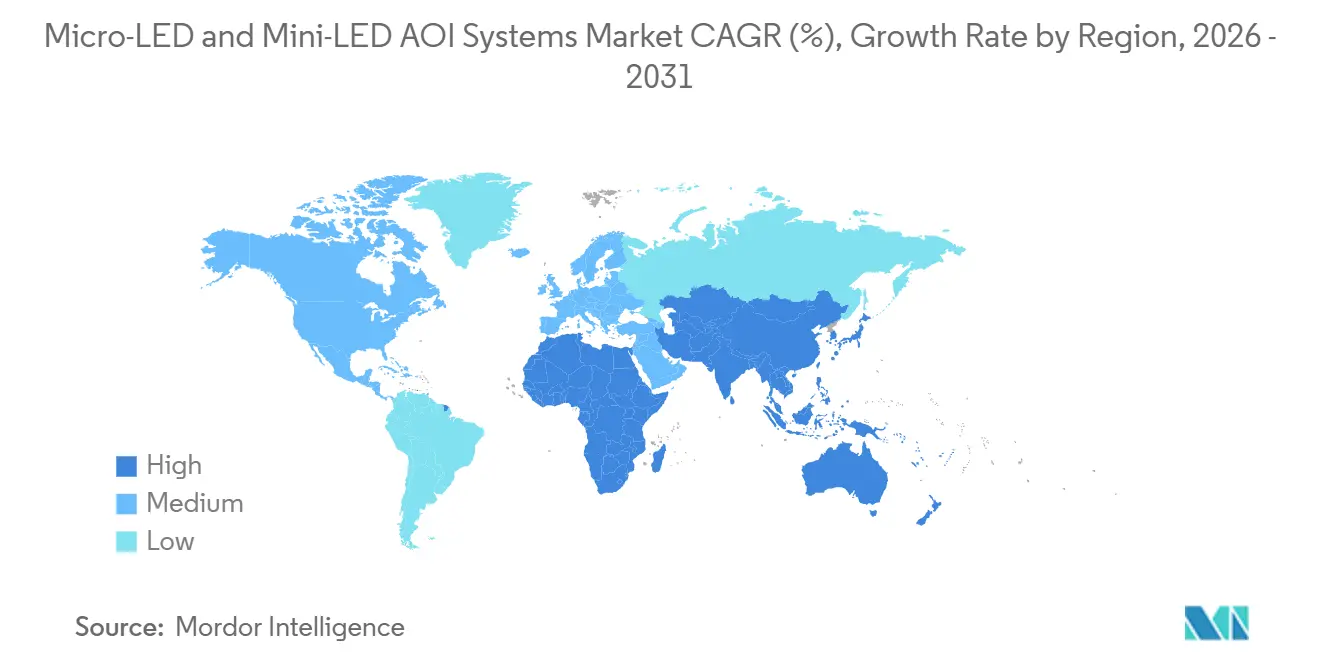
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie |
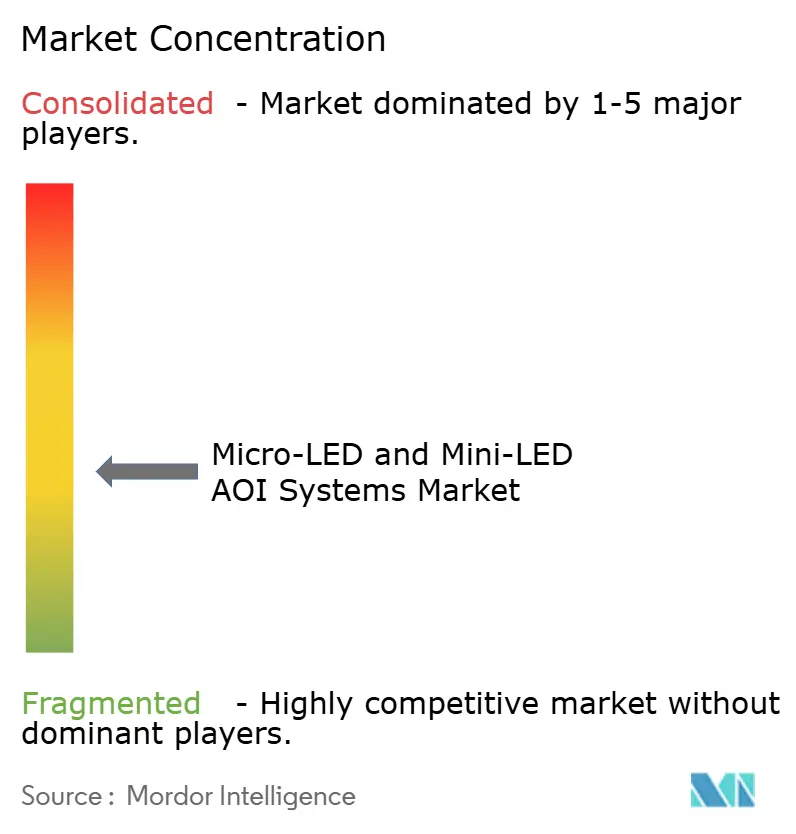
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes AOI Micro-LED et Mini-LED par Mordor Intelligence
La taille du marché des systèmes AOI Micro-LED et Mini-LED devrait passer de 150,82 millions USD en 2025 à 161,86 millions USD en 2026, puis à 244,59 millions USD d'ici 2031, enregistrant un CAGR de 8,61 % entre 2026 et 2031. Le marché des systèmes AOI Micro-LED et Mini-LED est soutenu par les fabricants de panneaux en Chine, à Taïwan et en Corée du Sud, qui s'engagent dans la production pré-commerciale de Micro-LED. La réduction des géométries de puces rend les outils optiques conventionnels moins efficaces pour détecter les défauts de type mura, pixels morts et décalage de longueur d'onde. Cela accroît la demande de plateformes d'inspection optique automatisée intégrées, d'électroluminescence et de photoluminescence fonctionnant à l'échelle des plaquettes. Le marché des systèmes AOI Micro-LED et Mini-LED dépend également du rythme de commercialisation des écrans, car des lancements retardés peuvent différer les dépenses d'investissement consacrées aux outils d'inspection dédiés. Les fournisseurs répondent par une inspection plus rapide, une classification logicielle et des plateformes combinant plusieurs méthodes de mesure.
Principaux enseignements du rapport
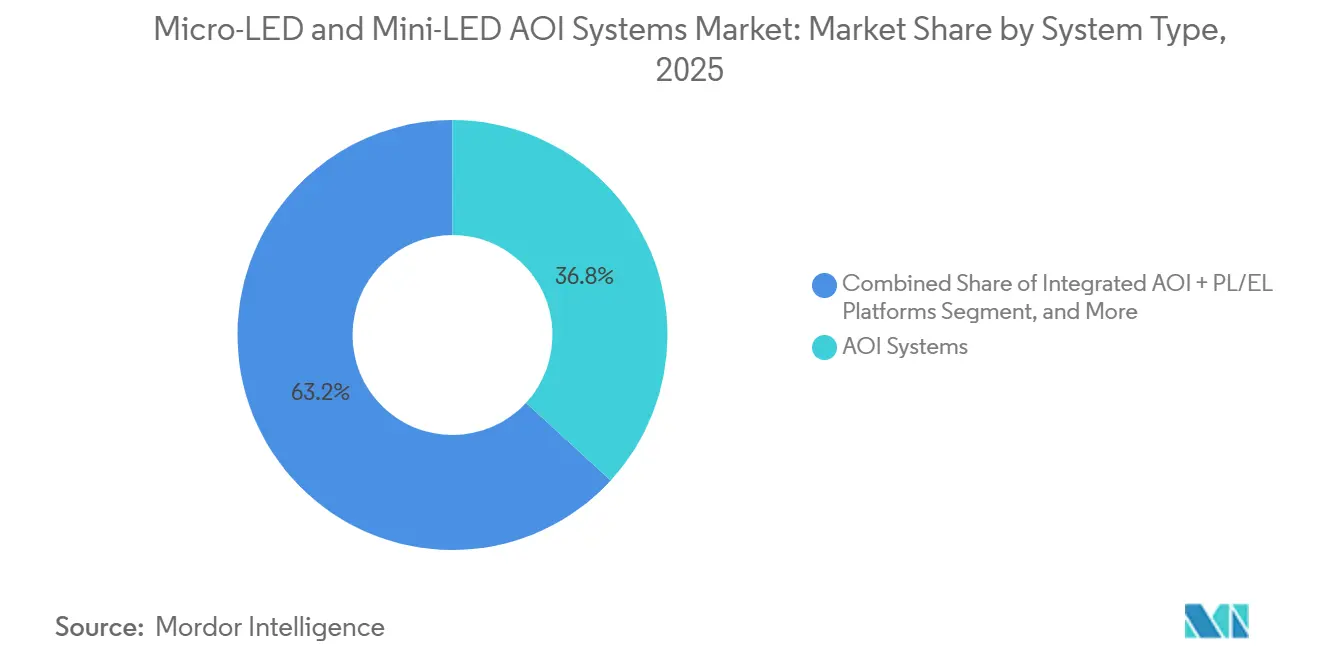
- Par type de système, les systèmes AOI détenaient 36,83 % de la part du marché des systèmes AOI Micro-LED et Mini-LED en 2025, tandis que les plateformes AOI, PL et EL intégrées devraient se développer à un CAGR de 11,73 % jusqu'en 2031.
- Par stade d'inspection, l'inspection des puces et des dés représentait 29,67 % du chiffre d'affaires en 2025, tandis que l'inspection du transfert de masse et du collage devrait se développer à un CAGR de 11,47 % jusqu'en 2031.
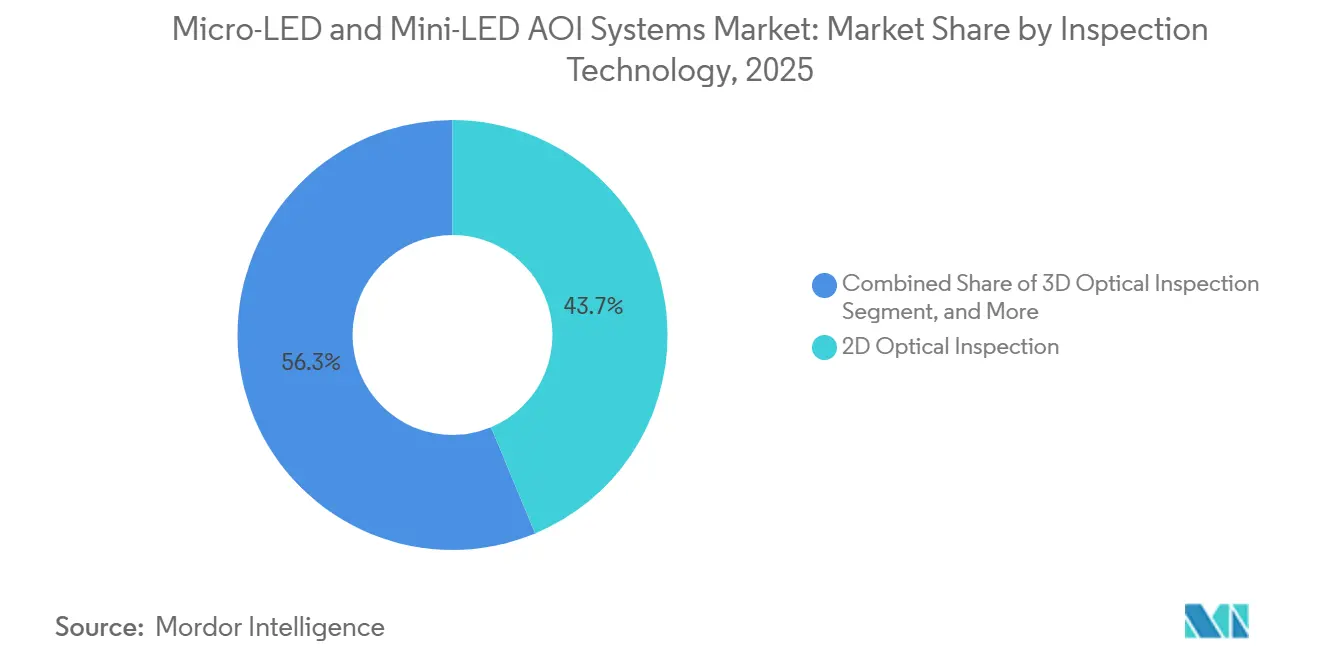
- Par technologie d'inspection, l'inspection optique 2D représentait 43,72 % du chiffre d'affaires du marché des systèmes AOI Micro-LED et Mini-LED en 2025, tandis que l'inspection optique 3D devrait se développer à un CAGR de 11,92 % jusqu'en 2031.
- Par secteur d'utilisation final, les semi-conducteurs détenaient 38,94 % de la part du chiffre d'affaires en 2025, tandis que le secteur automobile devrait se développer à un CAGR de 11,28 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 54,37 % de la part du chiffre d'affaires du marché des systèmes AOI Micro-LED et Mini-LED en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 10,17 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes AOI Micro-LED et Mini-LED
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Commercialisation des Micro-LED et Mini-LED | +3.2% | Mondial, porté par l'Asie-Pacifique, la Chine, Taïwan et la Corée du Sud | Court terme (≤ 2 ans) |
| Amélioration des rendements et efficacité de fabrication | +2.1% | Mondial, concentré dans les usines avancées d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Détection de défauts sub-microniques et qualité zéro défaut | +1.6% | Mondial, notamment dans les centres de R&D des États-Unis, du Japon et de la Corée du Sud | Moyen terme (2-4 ans) |
| Adoption des écrans automobiles et AR/VR | +1.2% | Pôles automobiles d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Inspection par électroluminescence non destructive à haut débit | +0.8% | Mondial, avec des gains précoces aux États-Unis, en Israël, à Taïwan et au Japon | Long terme (≥ 4 ans) |
| Intégration des données d'inspection avec le contrôle de processus en boucle fermée | +0.5% | Mondial, pôles de fabrication avancée en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Commercialisation des Micro-LED et Mini-LED
Le déploiement commercial des produits Micro-LED et Mini-LED soutient le marché des systèmes AOI Micro-LED et Mini-LED. Le rétroéclairage Mini-LED est utilisé dans les tablettes haut de gamme, les moniteurs et les tableaux de bord automobiles, tandis que la production de Micro-LED dépasse le stade pilote. Samsung Display a présenté un panneau Micro-LED extensible avec une résolution de 200 PPI au SID Display Week 2026, soit 67 % de plus que son prototype de 2025, ciblant les tableaux de bord automobiles.[1] Mercedes-Benz a étendu son système de phares Micro-LED Digital Light de la Classe S à la Classe C en août 2026, élargissant la gamme de véhicules nécessitant une inspection des composants. Chaque référence de production nécessite un cycle de qualification d'inspection dédié, augmentant ainsi la demande auprès des fournisseurs de systèmes. Ces recettes spécifiques aux clients accroissent également le rôle des revenus récurrents liés aux logiciels et à l'étalonnage.
Impératifs d'amélioration des rendements et d'efficacité de fabrication
La gestion des rendements oriente les décisions d'achat, car les fabricants prennent en compte le coût des pertes de rendement ainsi que le volume d'écrans. La fabrication de puces, le transfert de masse et la détection post-transfert constituent les 3 principaux stades de perte de rendement dans la production de Micro-LED, chacun nécessitant une méthode d'inspection différente.[2] Une plaquette utilisant des pixels Micro-LED sub-3 µm peut générer plus de 10 milliards de points de données d'inspection. Ce volume nécessite des outils de classification capables de distinguer les défauts réels des artefacts de mesure au niveau de la plaquette. Toray Engineering a indiqué que sa série INSPECTRA® PL offre une résolution de pixel de 0,325 µm et réalise l'inspection PL d'une plaquette de 4 pouces en 10 minutes. La détection d'un dé défectueux avant le collage réduit le besoin de retouches ultérieures et soutient l'investissement continu dans le marché des systèmes AOI Micro-LED et Mini-LED.[3]
Demande de détection de défauts sub-microniques et de qualité zéro défaut
Les exigences de qualité des Micro-LED font de la sensibilité d'inspection un critère d'achat central. Chaque pixel émet de la lumière de manière indépendante, de sorte qu'une LED morte, faible ou dont la longueur d'onde est décalée peut rester visible pour l'utilisateur. Hamamatsu Photonics a indiqué que son système MiNY PL offre une résolution de 0,5 µm par pixel en mode haute résolution et mesure la forme, l'intensité PL et la longueur d'onde en 12 minutes par plaquette de 4 pouces.[4] Ces exigences encouragent l'utilisation de sous-systèmes confocaux et interférométriques aux côtés des outils AOI courants. Les normes de qualité de niveau semi-conducteur en matière de propreté et de précision de positionnement deviennent également une exigence de qualification pour les outils d'inspection d'écrans utilisés dans les usines de semi-conducteurs composés. Le marché des systèmes AOI Micro-LED et Mini-LED requiert donc à la fois une sensibilité optique et un contrôle de processus fiable.
Adoption des écrans automobiles et AR/VR
Les applications automobiles constituent le secteur d'utilisation final à la croissance la plus rapide et nécessitent des systèmes d'inspection répondant à des besoins de fiabilité différents. Les composants d'affichage et d'éclairage automobiles doivent satisfaire aux exigences AEC-Q102 en matière de cyclage thermique et de vibrations. BMW a présenté le Panoramic iDrive avec rétroéclairage Mini-LED au CES 2025, tandis que Samsung a reçu un prix d'innovation CES 2025 pour un concept de pare-brise Micro-LED transparent. Plessey Semiconductors utilise des pixels sub-3 µm et une luminance de plusieurs millions de nits dans des écrans Micro-LED monolithiques pour les systèmes AR proches de l'œil. Ces conceptions génèrent des volumes de données d'inspection que les plateformes de rendement standard ne peuvent pas traiter facilement. La distinction entre la certification de qualité automobile et la certification de qualité grand public offre aux fournisseurs du marché des systèmes AOI Micro-LED et Mini-LED une opportunité de différencier leurs systèmes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé et longs cycles de qualification | -2.5% | Mondial, notamment dans les usines de moindre envergure d'Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Concurrence des technologies OLED, à points quantiques et LCD avancées | -1.8% | Mondial, Amérique du Nord, Europe et principaux marchés OEM d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Courbes d'apprentissage à faible rendement et données de référence de production limitées | -1.2% | Mondial, avec une exposition plus grande dans les lignes Micro-LED en construction | Moyen terme (2-4 ans) |
| Concentration de la fabrication en Asie-Pacifique et exposition aux contrôles à l'exportation | -0.8% | Interrégional, approvisionnement en Amérique du Nord et en Europe depuis l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et longs cycles de qualification
Les plateformes d'inspection Micro-LED avancées peuvent limiter l'adoption sur le marché des systèmes AOI Micro-LED et Mini-LED, notamment parmi les fabricants d'écrans de second rang et les sous-traitants. Les systèmes AOI, PL et EL intégrés nécessitent une optique multimodale et des systèmes de cartes de sondes précis, ce qui les rend plus coûteux que les outils AOI 2D autonomes. La qualification en usine de production prend généralement de 6 à 18 mois et implique une mise en correspondance des processus sur plusieurs générations de plaquettes. Les grandes usines peuvent mieux absorber ces coûts et ces délais que les nouveaux fabricants de Micro-LED. Les fournisseurs doivent démontrer des améliorations du coût par plaquette justifiant l'investissement initial. Les architectures modulaires et les services d'inspection par abonnement émergent mais restent à un stade précoce en 2026.
Concurrence des technologies OLED, à points quantiques et LCD avancées
Le marché des systèmes AOI Micro-LED et Mini-LED est exposé aux améliorations des technologies d'affichage concurrentes. Les produits OLED continuent de progresser en termes de luminosité et de durée de vie, réduisant un ancien avantage de performance des Micro-LED. Samsung Display a lancé un programme d'investissement de 67 billions KRW à Asan, en Corée du Sud, axé sur les lignes de production OLED et d'écrans de nouvelle génération. Les couches de conversion de couleur à points quantiques peuvent offrir aux LCD à rétroéclairage Mini-LED une gamme de couleurs plus large sans la complexité de fabrication des réseaux Micro-LED complets. Cela peut réduire l'urgence pour les OEM d'effectuer des achats dédiés d'AOI Micro-LED pendant qu'ils sélectionnent encore leurs technologies d'affichage. Un retard dans la décision de montée en cadence d'un grand OEM peut réduire les commandes d'outils d'inspection à court terme et allonger les cycles de vente des fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système : les AOI en tête, tandis que les plateformes intégrées progressent
Les systèmes AOI représentaient 36,83 % du chiffre d'affaires par type de système en 2025, la part la plus importante parmi les catégories de systèmes. La base installée provient de la détection de défauts par caméra utilisée sur les lignes d'écrans à panneaux plats. Les fabricants de Micro-LED étendent ces outils avec une optique améliorée et un micrologiciel de classification basé sur l'IA. L'inspection PL est la deuxième catégorie en importance car elle peut cartographier la longueur d'onde au niveau de la plaquette sans contact. L'INSPECTRA® PL de Toray Engineering et le MiNY PL de Hamamatsu montrent que les systèmes de production peuvent couvrir des formats de 4 pouces à G2.5 avec une résolution de pixel inférieure à 1 µm.
Les plateformes AOI, PL et EL intégrées devraient se développer à un CAGR de 11,73 % de 2026 à 2031. Elles combinent des étapes d'inspection qui nécessiteraient autrement des outils séparés. Cela réduit la manipulation des plaquettes et le risque de contamination tout en créant des cartographies de défauts corrélées. InZiv indique que son R-EL Glide effectue jusqu'à 6 millions de tests EL par heure grâce à un sondage à contact doux, tandis que sa plateforme de deuxième génération vise 12 millions de tests par heure. Cette évolution modifie les décisions d'achat sur l'ensemble du marché des systèmes AOI Micro-LED et Mini-LED.


Par stade d'inspection : le transfert de masse nécessite davantage d'attention
L'inspection des puces et des dés représentait 29,67 % du chiffre d'affaires par stade d'inspection en 2025. Elle détecte les défauts de géométrie, d'électrode et de luminescence avant le début de l'assemblage en aval. L'inspection des plaquettes et de l'épitaxie constitue la porte de contrôle qualité en amont pour les défauts cristallins, les variations de gravure et la contamination. Les outils de cartographie PL avec une résolution spatiale sub-1 µm sont de plus en plus utilisés pour évaluer les plaquettes épitaxiales GaN et AlGaInP. Ce travail précoce soutient des rendements de production stables sur le marché des systèmes AOI Micro-LED et Mini-LED.
L'inspection du transfert de masse et du collage devrait se développer à un CAGR de 11,47 % de 2026 à 2031. Les écrans haute résolution nécessitent un rendement de transfert proche de sept neuf, tandis que le transfert et le collage simultanés par laser ont atteint un rendement de pixels de 99,80 % dans des conditions optimisées. Favite a indiqué que son système post-AOI détecte des défauts aussi petits que 1 µm et mesure le décalage et la rotation des dés avec une répétabilité de 0,7 µm. Les inspections de panneaux, de rétroéclairage, d'assemblage final, de réparation et de retouche servent de portes de contrôle qualité ultérieures. La réparation par laser permet le remplacement sélectif de pixels sans mettre au rebut l'ensemble du panneau.
Par technologie d'inspection : la 2D conserve son échelle tandis que la 3D gagne du terrain
L'inspection optique 2D représentait 43,72 % du chiffre d'affaires en 2025 et dominait les catégories technologiques. Son coût plus faible et son logiciel de classification de défauts éprouvé soutiennent une utilisation large sur les lignes de semi-conducteurs et d'écrans à panneaux plats existantes. Ces systèmes identifient les particules, les fissures de surface, les courts-circuits d'électrodes et les erreurs de placement de dés visibles dans le plan XY. Ils constituent généralement le premier équipement d'inspection installé lorsque les fabricants passent de la R&D à la production pilote. Les systèmes interférométriques, microscopiques et confocaux répondent à des besoins spécialisés sur le marché des systèmes AOI Micro-LED et Mini-LED.
L'inspection optique 3D devrait se développer à un CAGR de 11,92 % de 2026 à 2031. Les hauteurs de puces à un seul chiffre de microns dans les assemblages puce sur plaquette et puce sur carte exposent les limites des systèmes 2D pour l'inclinaison, la variation de coplanarité et les vides de sous-remplissage. Koh Young a présenté sa plateforme ZenStar 2D et 3D au niveau de la plaquette au SEMICON Taiwan 2026 pour l'inspection des billes, piliers et micro-caractéristiques. Le système prend en charge la manipulation automatisée des plaquettes dans les environnements de module frontal d'équipement et de pod unifié à ouverture frontale. Les outils multimodaux attirent également des investissements en R&D pour relier les signaux de défauts optiques et électriques.
Par secteur d'utilisation final : les usines de semi-conducteurs en tête, l'automobile en expansion
Les clients du secteur des semi-conducteurs détenaient 38,94 % de la part du marché des systèmes AOI Micro-LED et Mini-LED en 2025. Les usines de semi-conducteurs composés produisant des plaquettes GaN sur saphir et GaN sur silicium constituent le premier point d'inspection dans la chaîne d'approvisionnement. Elles ont besoin d'outils AOI et PL à haut débit pour les plaquettes avant que de la valeur soit ajoutée par les traitements ultérieurs. L'électronique grand public est le deuxième secteur d'utilisation final en importance. Le rétroéclairage Mini-LED dans les appareils haut de gamme nécessite des contrôles de la densité de puces et de la précision du tri.
Le secteur automobile devrait se développer à un CAGR de 11,28 % de 2026 à 2031. Mercedes-Benz a introduit le Micro-LED Digital Light dans la Classe C en août 2026, s'ajoutant au GLE mis à jour, à la Classe S rénovée et au SUV électrique GLC. Les exigences AEC-Q102 ajoutent des contrôles de fiabilité dans des conditions de température et d'humidité à l'AOI de production normale. Les utilisations dans les secteurs de la santé, médical, aérospatial, de la défense et industriel favorisent les systèmes haute précision avec de faibles taux de faux positifs. Ces catégories étendent la demande sur l'ensemble du secteur des systèmes AOI Micro-LED et Mini-LED.
Analyse géographique
L'Asie-Pacifique représentait 54,37 % du chiffre d'affaires en 2025 et demeure le principal pôle de production et de consommation du marché des systèmes AOI Micro-LED et Mini-LED. La Chine, Taïwan, la Corée du Sud et le Japon combinent fabricants de panneaux, capacités en semi-conducteurs composés, équipements d'affichage et optique de précision. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 et a rendu OneVision AI généralement disponible en mai 2026, après que plus de 100 clients l'aient utilisé depuis son lancement en version bêta en juin 2025. Toray Engineering et Hamamatsu Photonics fournissent des systèmes PL développés au Japon dans le monde entier. Le programme Asan de 67 billions KRW de Samsung Display est prévu pour mettre en ligne sa ligne de production de première phase d'ici juin 2028.
L'Amérique du Nord et l'Europe fournissent une propriété intellectuelle d'inspection à haute valeur ajoutée, bien que leurs volumes de production d'écrans soient inférieurs à ceux de l'Asie-Pacifique. KLA, Cognex et InZiv vendent des plateformes de métrologie et d'EL aux usines d'écrans asiatiques, réduisant la dépendance à la fabrication nationale. Les incitations américaines à la relocalisation des semi-conducteurs orientent les capitaux vers des usines et des services de fabrication électronique dans l'Ohio, l'Arizona et New York. Cela offre au marché des systèmes AOI Micro-LED et Mini-LED un canal d'exportation technologique. L'Allemagne combine la demande des OEM automobiles avec des fournisseurs tels que Viscom, qui propose des solutions AOI 3D et d'inspection automatisée par rayons X pour l'assemblage électronique.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 10,17 % de 2026 à 2031. L'Arabie saoudite et les Émirats arabes unis investissent dans la fabrication de semi-conducteurs et d'électronique dans le cadre de leur diversification économique. Le Programme saoudien des semi-conducteurs, lié au KACST, est un effort visible de politique industrielle régionale. Les gouvernements du Golfe et certains pays africains développent leur infrastructure de fabrication électronique. L'Amérique du Sud présente une demande à court terme limitée en raison de l'absence de capacités majeures de fabrication de semi-conducteurs composés et de panneaux, bien que l'assemblage et la réparation de produits Mini-LED constituent des utilisations potentielles.

Paysage concurrentiel
Le marché des systèmes AOI Micro-LED et Mini-LED est modérément fragmenté. Les grands fournisseurs tels que KLA et Cognex bénéficient d'un large accès aux clients et d'une propriété intellectuelle substantielle. Les spécialistes, notamment InZiv et Favite, apportent une expertise plus approfondie en métrologie Micro-LED mais disposent de portefeuilles plus étroits. Les fournisseurs de niveau intermédiaire chinois et coréens cherchent à conquérir des volumes d'AOI de production avec des plateformes nationales. Le système Hawk de Camtek a cumulé plus de 600 millions USD de commandes jusqu'en août 2026 et offre une sensibilité aux défauts inférieure à 0,5 µm avec une répétabilité de métrologie de superposition inférieure à 15 nm.
Camtek a signé un accord pour acquérir Visual Layer en avril 2026 afin de renforcer ses capacités d'analyse visuelle. Koh Young utilise un traitement accéléré par GPU dans Smart AI Solutions et étend la couverture au niveau de la plaquette via ZenStar. Cognex a introduit l'In-Sight 3900 en mai 2026, avec un traitement jusqu'à 4 fois plus rapide que les systèmes Cognex précédents et une imagerie jusqu'à 25 mégapixels. Ces évolutions façonnent la concurrence sur le marché des systèmes AOI Micro-LED et Mini-LED. La conformité SEMI reste un filtre de qualification pour l'approbation des usines de premier rang.
L'inspection en ligne post-transfert sur le marché des systèmes AOI Micro-LED et Mini-LED doit correspondre au débit des équipements de transfert de masse à grande vitesse. Les plateformes AOI et EL intégrées à coût optimisé constituent une autre opportunité pour les producteurs de Micro-LED à moyenne échelle. Youngwoo DSP, GEEYOO Vision Technology et Hefei Sineva Intelligent Machine proposent des systèmes à moindre coût et un support local plus rapide. JUTZE Intelligence Technology est moins directement pertinent car son portefeuille public se concentre sur l'AOI pour SMT et PCB plutôt que sur l'inspection dédiée aux Micro-LED.
Leaders du secteur des systèmes AOI Micro-LED et Mini-LED
-
Cognex Corporation
-
Favite, Inc.
-
KLA Corporation
-
Nordson Corporation
-
InZiv Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Septembre 2026 : SAKI Corporation a annoncé le lancement de son système d'inspection automatisée par rayons X (AXI) 3Xi-ZS1EX, conçu pour les cartes de circuits imprimés (PCB) de très grande taille utilisées dans les centres de données et les serveurs d'IA, avec des commandes prévues à partir d'octobre 2026. Le système offre un débit 1,6 fois supérieur à celui des modèles SAKI précédents, renforçant la position de l'entreprise dans l'inspection d'électronique complexe pour les marchés de semi-conducteurs adjacents.
- Septembre 2026 : Koh Young Technology a annoncé l'ouverture d'un nouveau bureau régional à Noida, dans l'Uttar Pradesh, en Inde, coïncidant avec sa participation à productronica India 2026 South (16 au 18 septembre). Cette expansion régionale rapproche le support technique et applicatif du pôle croissant de fabrication électronique indien et signale une intention commerciale de servir les marchés émergents d'assemblage d'écrans et de semi-conducteurs en Asie du Sud.
- Septembre 2026 : Koh Young Technology a présenté sa série Meister, notamment le Meister S pour l'inspection de matériaux transparents, et le ZenStar AOI 2D/3D au niveau de la plaquette au SEMICON Taiwan 2026 (2 au 4 septembre), ciblant les applications d'inspection d'emballage avancé de semi-conducteurs et d'emballage au niveau de la plaquette, y compris la métrologie des billes et piliers Micro-LED.
- Septembre 2026 : Samsung Display a officiellement lancé son programme d'investissement multi-phases de 67 billions KRW (48,5 milliards USD) à Asan, en Corée du Sud, visant la construction de lignes de production OLED et d'écrans de nouvelle génération. La ligne de production de première phase est prévue pour être mise en service d'ici juin 2028, générant une demande soutenue en aval pour une infrastructure d'inspection d'écrans avancée.


Périmètre du rapport mondial sur le marché des systèmes AOI Micro-LED et Mini-LED
Les systèmes AOI Micro-LED et Mini-LED sont des solutions d'inspection optique automatisée avancées conçues pour détecter les défauts microscopiques, vérifier l'intégrité des pixels et assurer l'uniformité dans la fabrication d'écrans de nouvelle génération. Ils utilisent une imagerie haute résolution et des techniques de luminescence spécialisées pour maintenir les normes de rendement et de qualité des réseaux de LED à ultra-haute densité.
Le rapport sur le marché des systèmes AOI Micro-LED et Mini-LED est segmenté par type de système (systèmes AOI, systèmes d'inspection par photoluminescence (PL), systèmes d'inspection par électroluminescence (EL), et plateformes AOI + PL/EL intégrées), stade d'inspection (inspection des plaquettes et de l'épitaxie, inspection des puces et des dés, inspection du transfert de masse et du collage, inspection des panneaux et du rétroéclairage, et inspection de l'assemblage final, réparation et retouche), technologie d'inspection (inspection optique 2D, inspection optique 3D, inspection interférométrique, inspection microscopique et confocale, et inspection multimodale et hybride), secteur d'utilisation final (semi-conducteurs, électronique grand public, automobile, santé et médical, aérospatial, défense et industriel, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes AOI |
| Systèmes d'inspection par photoluminescence (PL) |
| Systèmes d'inspection par électroluminescence (EL) |
| Plateformes AOI + PL/EL intégrées |
| Inspection des plaquettes et de l'épitaxie |
| Inspection des puces et des dés |
| Inspection du transfert de masse et du collage |
| Inspection des panneaux et du rétroéclairage |
| Inspection de l'assemblage final, réparation et retouche |
| Inspection optique 2D |
| Inspection optique 3D |
| Inspection interférométrique |
| Inspection microscopique et confocale |
| Inspection multimodale et hybride |
| Semi-conducteurs |
| Électronique grand public |
| Automobile |
| Santé et médical |
| Aérospatial, défense et industriel |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de système | Systèmes AOI | ||
| Systèmes d'inspection par photoluminescence (PL) | |||
| Systèmes d'inspection par électroluminescence (EL) | |||
| Plateformes AOI + PL/EL intégrées | |||
| Par stade d'inspection | Inspection des plaquettes et de l'épitaxie | ||
| Inspection des puces et des dés | |||
| Inspection du transfert de masse et du collage | |||
| Inspection des panneaux et du rétroéclairage | |||
| Inspection de l'assemblage final, réparation et retouche | |||
| Par technologie d'inspection | Inspection optique 2D | ||
| Inspection optique 3D | |||
| Inspection interférométrique | |||
| Inspection microscopique et confocale | |||
| Inspection multimodale et hybride | |||
| Par secteur d'utilisation final | Semi-conducteurs | ||
| Électronique grand public | |||
| Automobile | |||
| Santé et médical | |||
| Aérospatial, défense et industriel | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes AOI Micro-LED et Mini-LED ?
Le marché était évalué à 161,86 millions USD en 2026 et devrait atteindre 244,59 millions USD d'ici 2031 à un CAGR de 8,61 %.
Qu'est-ce qui stimule la demande de systèmes d'inspection Micro-LED et Mini-LED ?
Le marché des systmes AOI Micro-LED et Mini-LED est soutenu par la réduction des géométries de puces et les exigences de rendement plus élevées, qui accroissent le besoin d'inspection AOI, PL et EL.
Quel type de système domine la demande ?
Les systèmes AOI ont dominé le chiffre d'affaires par type de système avec 36,83 % en 2025, tandis que les systèmes AOI, PL et EL intégrés affichent le CAGR projeté le plus élevé à 11,73 %.
Pourquoi l'inspection du transfert de masse est-elle importante pour la production de Micro-LED ?
Le transfert de masse nécessite un rendement proche de sept neuf pour les applications haute résolution et requiert des outils capables de détecter les dés manquants ou mal alignés à grande vitesse.
Quelle région dispose de la plus grande base de déploiement ?
L'Asie-Pacifique détenait 54,37 % de la part du chiffre d'affaires en 2025 car elle combine les principaux fabricants de panneaux, les usines de semi-conducteurs composés et les fournisseurs d'équipements d'inspection.
Quel secteur d'utilisation final se développe le plus rapidement ?
Le secteur automobile devrait se développer à un CAGR de 11,28 % jusqu'en 2031, soutenu par les phares Micro-LED et les écrans haute luminosité en habitacle.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

