
Marktgröße und Marktanteil der Micro-LED- und Mini-LED-AOI-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
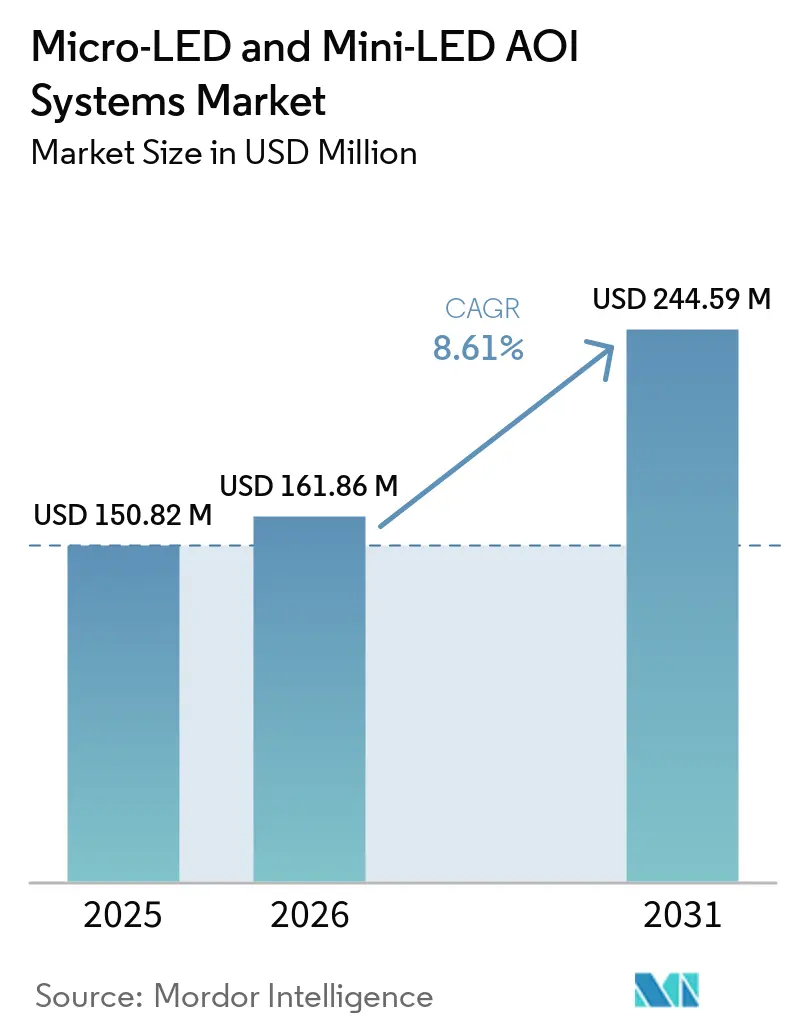
| Marktgröße (2026) | 161.86 Millionen US-Dollar |
| Marktgröße (2031) | 244.59 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.61 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Micro-LED- und Mini-LED-AOI-Systeme von Mordor Intelligence
Die Marktgröße für Micro-LED- und Mini-LED-AOI-Systeme wird voraussichtlich von 150,82 Millionen USD im Jahr 2025 auf 161,86 Millionen USD im Jahr 2026 und bis 2031 auf 244,59 Millionen USD anwachsen, was einer CAGR von 8,61 % zwischen 2026 und 2031 entspricht. Der Markt für Micro-LED- und Mini-LED-AOI-Systeme wird von Panelherstellern in China, Taiwan und Südkorea unterstützt, die in die vorkommerzielle Micro-LED-Produktion einsteigen. Kleinere Chipgeometrien machen herkömmliche optische Werkzeuge weniger effektiv beim Auffinden von Mura-, Totpixel- und Wellenlängenverschiebungsdefekten. Dies erhöht die Nachfrage nach Elektrolumineszenz-, Photolumineszenz- und integrierten automatisierten optischen Inspektionsplattformen, die auf Waferebene arbeiten. Der Markt für Micro-LED- und Mini-LED-AOI-Systeme hängt auch vom Tempo der Display-Kommerzialisierung ab, da verzögerte Markteinführungen die Kapitalausgaben für dedizierte Inspektionswerkzeuge verzögern können. Anbieter reagieren mit schnellerer Inspektion, softwarebasierter Klassifizierung und Plattformen, die mehrere Messmethoden kombinieren.
Wichtigste Erkenntnisse des Berichts
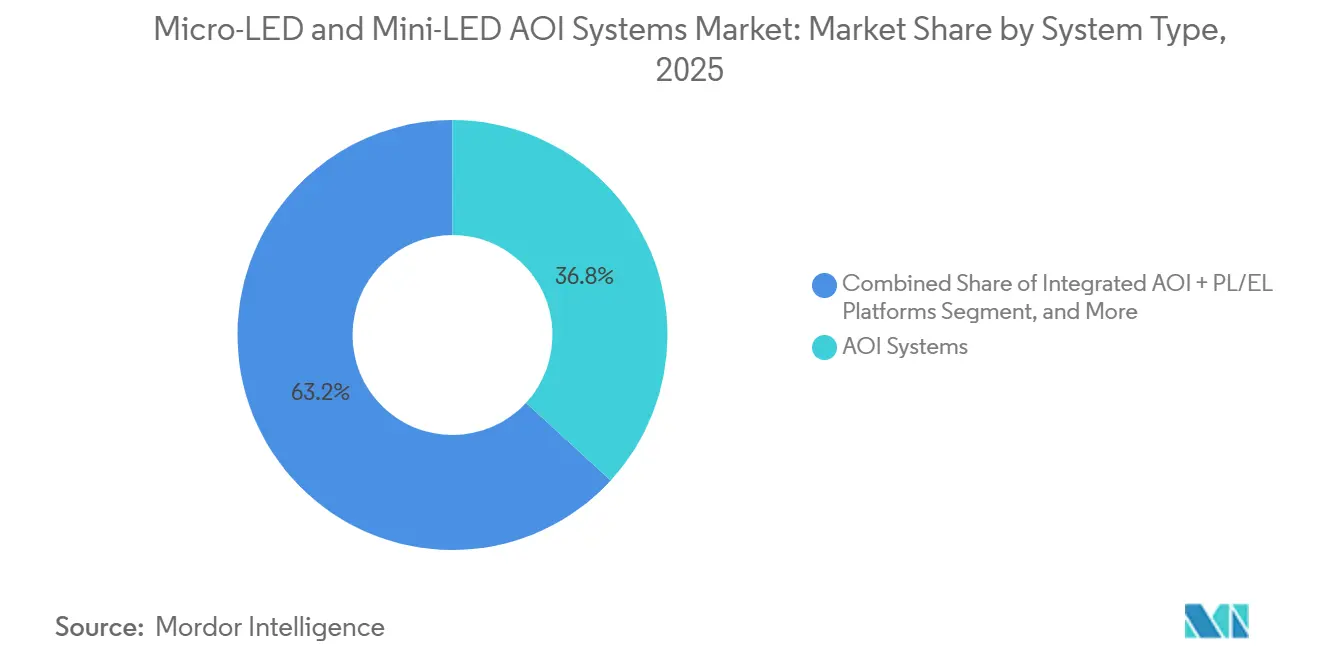
- Nach Systemtyp hielten AOI-Systeme im Jahr 2025 einen Anteil von 36,83 % am Markt für Micro-LED- und Mini-LED-AOI-Systeme, während integrierte AOI-, PL- und EL-Plattformen voraussichtlich bis 2031 mit einer CAGR von 11,73 % wachsen werden.
- Nach Inspektionsphase entfielen im Jahr 2025 29,67 % des Umsatzes auf die Chip- und Die-Inspektion, während die Massentransfer- und Bondinginspektion voraussichtlich bis 2031 mit einer CAGR von 11,47 % wachsen wird.
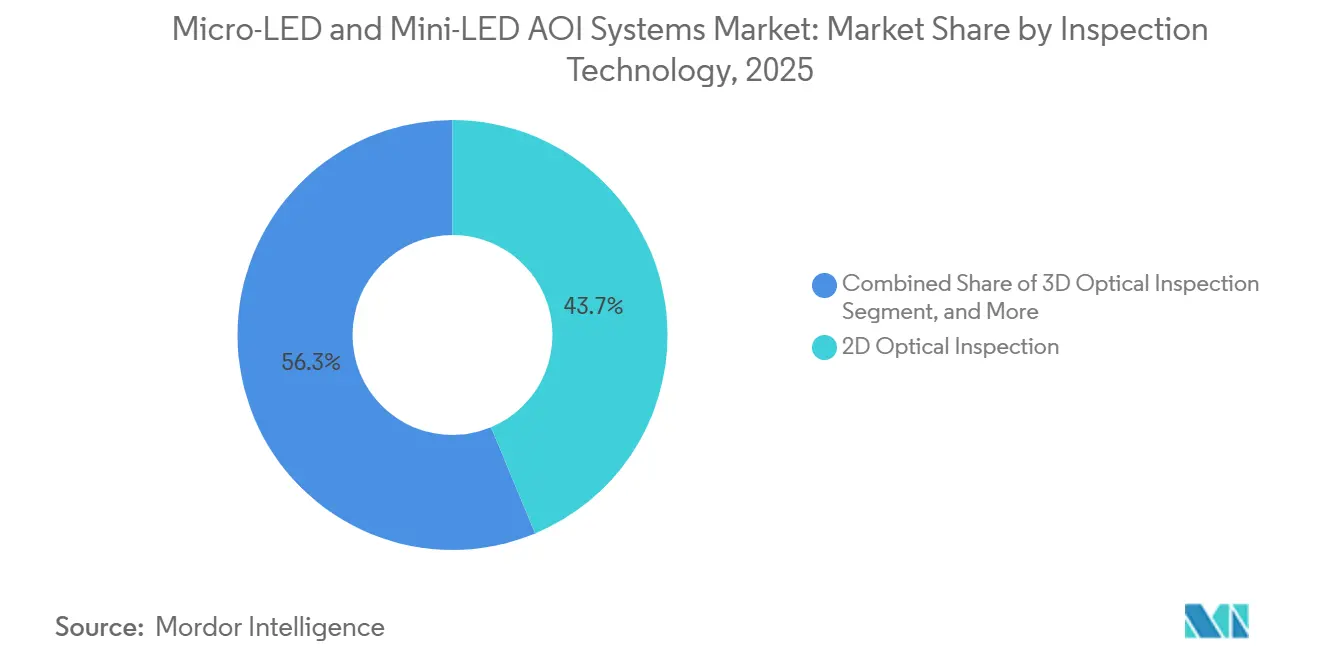
- Nach Inspektionstechnologie entfielen im Jahr 2025 43,72 % des Umsatzes im Markt für Micro-LED- und Mini-LED-AOI-Systeme auf die 2D-optische Inspektion, während die 3D-optische Inspektion voraussichtlich bis 2031 mit einer CAGR von 11,92 % wachsen wird.
- Nach Endverbraucherbranche hielten Halbleiter im Jahr 2025 einen Umsatzanteil von 38,94 %, während der Automobilsektor voraussichtlich bis 2031 mit einer CAGR von 11,28 % wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 54,37 % im Markt für Micro-LED- und Mini-LED-AOI-Systeme auf den asiatisch-pazifischen Raum, während der Nahe Osten und Afrika voraussichtlich bis 2031 mit einer CAGR von 10,17 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Micro-LED- und Mini-LED-AOI-Systeme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kommerzialisierung von Micro-LED und Mini-LED | +3.2% | Global, angeführt vom asiatisch-pazifischen Raum, China, Taiwan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Verbesserung der Ausbeute und Effizienz in der Fertigung | +2.1% | Global, konzentriert in fortgeschrittenen Fertigungsanlagen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Submikron-Defekterkennung und Null-Fehler-Qualität | +1.6% | Global, insbesondere in den F&E-Zentren der USA, Japans und Südkoreas | Mittelfristig (2–4 Jahre) |
| Einsatz von Automotive- und AR/VR-Displays | +1.2% | Automobil-Cluster in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zerstörungsfreie Hochdurchsatz-Elektrolumineszenzinspektion | +0.8% | Global, mit frühen Gewinnen in den USA, Israel, Taiwan und Japan | Langfristig (≥ 4 Jahre) |
| Integration von Inspektionsdaten in die geschlossene Prozessregelung | +0.5% | Global, fortgeschrittene Fertigungszentren in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kommerzialisierung von Micro-LED und Mini-LED
Der kommerzielle Einsatz von Micro-LED- und Mini-LED-Produkten unterstützt den Markt für Micro-LED- und Mini-LED-AOI-Systeme. Mini-LED-Hintergrundbeleuchtung wird in Premium-Tablets, Monitoren und Armaturenbrettern für Kraftfahrzeuge eingesetzt, während die Micro-LED-Produktion über Pilotprojekte hinausgeht. Samsung Display präsentierte auf der SID Display Week 2026 ein dehnbares Micro-LED-Panel mit einer Auflösung von 200 PPI, was 67 % höher war als sein Prototyp aus dem Jahr 2025 und auf Armaturenbretter für Kraftfahrzeuge abzielt.[1] Mercedes-Benz erweiterte sein Micro-LED Digital Light-Scheinwerfersystem im August 2026 von der S-Klasse auf die C-Klasse und vergrößerte damit die Palette der Fahrzeuge, die eine Komponenteninspektion erfordern. Jede produktionsspezifische SKU erfordert einen dedizierten Inspektionsqualifizierungszyklus, wodurch die Nachfrage nach Systemanbietern steigt. Diese kundenspezifischen Rezepturen erhöhen auch die Bedeutung von wiederkehrenden Software- und Kalibrierungserlösen.
Notwendigkeit der Verbesserung der Ausbeute und der Fertigungseffizienz
Das Ausbeute-Management treibt die Beschaffung an, da Hersteller sowohl die Kosten von Ausbeuteverlusten als auch das Displayvolumen berücksichtigen. Chipfertigung, Massentransfer und Erkennung nach dem Transfer sind die 3 wichtigsten Phasen mit Ausbeuteverlusten in der Micro-LED-Produktion, und jede erfordert eine andere Inspektionsmethode.[2] Ein Wafer mit Micro-LED-Pixeln unter 3 µm kann mehr als 10 Milliarden Inspektionsdatenpunkte erzeugen. Dieses Volumen erfordert Klassifizierungswerkzeuge, die tatsächliche Defekte von Messartefakten auf Waferebene trennen. Toray Engineering erklärte, dass seine INSPECTRA® PL-Serie eine Pixelauflösung von 0,325 µm bietet und die PL-Inspektion eines 4-Zoll-Wafers in 10 Minuten abschließt. Das Auffinden eines defekten Dies vor dem Bonden reduziert den Bedarf an späteren Nacharbeiten und unterstützt kontinuierliche Investitionen in den Markt für Micro-LED- und Mini-LED-AOI-Systeme.[3]
Nachfrage nach Submikron-Defekterkennung und Null-Fehler-Qualität
Die Qualitätsanforderungen an Micro-LEDs machen die Inspektionsempfindlichkeit zu einem zentralen Kaufkriterium. Jedes Pixel emittiert Licht unabhängig, sodass eine tote, dunkle oder wellenlängenverschobene LED für den Betrachter sichtbar bleiben kann. Hamamatsu Photonics berichtete, dass sein MiNY PL-System im Hochauflösungsmodus eine Auflösung von 0,5 µm pro Pixel bietet und Form, PL-Intensität und Wellenlänge in 12 Minuten pro 4-Zoll-Wafer misst.[4] Diese Anforderungen fördern den Einsatz von konfokalen und interferometrischen Teilsystemen neben herkömmlichen AOI-Werkzeugen. Halbleiterqualitätsstandards für Sauberkeit und Positionsgenauigkeit werden auch zu einer Qualifizierungsanforderung für Display-Inspektionswerkzeuge, die in Verbindungshalbleiter-Fertigungsanlagen eingesetzt werden. Der Markt für Micro-LED- und Mini-LED-AOI-Systeme erfordert daher sowohl optische Empfindlichkeit als auch zuverlässige Prozesssteuerung.
Einsatz von Automotive- und AR/VR-Displays
Automotive-Anwendungen sind der am schnellsten wachsende Endverbraucherbereich und erfordern Inspektionssysteme, die unterschiedliche Zuverlässigkeitsanforderungen erfüllen. Automotive-Display- und Beleuchtungskomponenten müssen die AEC-Q102-Anforderungen für Temperaturwechsel und Vibration erfüllen. BMW präsentierte auf der CES 2025 das Panoramic iDrive mit Mini-LED-Hintergrundbeleuchtung, während Samsung auf der CES 2025 einen Innovationspreis für ein transparentes Micro-LED-Windschutzscheibenkonzept erhielt. Plessey Semiconductors verwendet Pixel unter 3 µm und eine Leuchtdichte von mehreren Millionen Nits in monolithischen Micro-LED-Displays für Near-Eye-AR-Systeme. Diese Designs erzeugen Inspektionsdatenvolumen, die Standard-Ausbeute-Plattformen nicht ohne Weiteres verarbeiten können. Die Unterscheidung zwischen Automotive-Zertifizierung und Consumer-Zertifizierung bietet Anbietern im Markt für Micro-LED- und Mini-LED-AOI-Systeme die Möglichkeit, ihre Systeme zu differenzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und lange Qualifizierungszyklen | -2.5% | Global, insbesondere kleinere Fertigungsanlagen in Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch OLED-, Quantenpunkt- und fortschrittliche LCD-Technologien | -1.8% | Global, Nordamerika, Europa und führende OEM-Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Lernkurven mit geringer Ausbeute und begrenzte Produktionsreferenzdaten | -1.2% | Global, mit größerer Exposition in Greenfield-Micro-LED-Linien | Mittelfristig (2–4 Jahre) |
| Konzentration der Fertigung im asiatisch-pazifischen Raum und Exposition gegenüber Exportkontrollen | -0.8% | Regionsübergreifend, Beschaffung in Nordamerika und Europa aus dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und lange Qualifizierungszyklen
Fortschrittliche Micro-LED-Inspektionsplattformen können die Einführung im Markt für Micro-LED- und Mini-LED-AOI-Systeme einschränken, insbesondere bei Display-Herstellern der zweiten Reihe und Auftragsfertiger. Integrierte AOI-, PL- und EL-Systeme erfordern multimodale Optiken und präzise Sondenkartenssysteme, was sie teurer macht als eigenständige 2D-AOI-Werkzeuge. Die Qualifizierung in Produktionsanlagen dauert in der Regel 6 bis 18 Monate und umfasst den Prozessabgleich über mehrere Wafergenerationen hinweg. Große Fertigungsanlagen können diese Kosten und Zeitpläne besser absorbieren als neuere Micro-LED-Hersteller. Anbieter müssen Verbesserungen der Kosten pro Wafer nachweisen, die die anfängliche Investition rechtfertigen. Modulare Architekturen und abonnementbasierte Inspektionsdienste entstehen, befinden sich aber im Jahr 2026 noch in einem frühen Stadium.
Wettbewerb durch OLED-, Quantenpunkt- und fortschrittliche LCD-Technologien
Der Markt für Micro-LED- und Mini-LED-AOI-Systeme ist Verbesserungen bei konkurrierenden Display-Technologien ausgesetzt. OLED-Produkte verbessern sich weiterhin in Helligkeit und Lebensdauer, was einen früheren Leistungsvorteil von Micro-LED verringert. Samsung Display startete ein Investitionsprogramm in Höhe von 67 Billionen KRW in Asan, Südkorea, mit Schwerpunkt auf OLED- und Produktionslinien für Displays der nächsten Generation. Quantenpunkt-Farbkonversionsschichten können Mini-LED-hintergrundbeleuchteten LCDs einen breiteren Farbraum bieten, ohne die Fertigungskomplexität vollständiger Micro-LED-Arrays. Dies kann die Dringlichkeit für OEMs verringern, dedizierte Micro-LED-AOI-Käufe zu tätigen, während sie noch Display-Technologien auswählen. Eine verzögerte Hochlaufentscheidung bei einem großen OEM kann die kurzfristigen Bestellungen für Inspektionswerkzeuge senken und die Verkaufszyklen der Anbieter verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp: AOI führt, während integrierte Plattformen voranschreiten
AOI-Systeme machten im Jahr 2025 36,83 % des Umsatzes nach Systemtyp aus und hatten damit den größten Anteil unter den Systemkategorien. Die installierte Basis stammt aus der kamerabasierten Defekterkennung, die auf Flachbildschirm-Produktionslinien eingesetzt wird. Micro-LED-Hersteller erweitern diese Werkzeuge mit verbesserten Optiken und KI-basierter Klassifizierungsfirmware. PL-Inspektion ist die zweitgrößte Kategorie, da sie die Wellenlänge auf Waferebene ohne Kontakt kartieren kann. Toray Engineerings INSPECTRA® PL und Hamamatsus MiNY PL zeigen, dass Produktionssysteme 4-Zoll- bis G2.5-Formate mit einer Pixelauflösung unter 1 µm abdecken können.
Integrierte AOI-, PL- und EL-Plattformen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,73 % wachsen. Sie kombinieren Inspektionsschritte, die sonst separate Werkzeuge erfordern würden. Dies reduziert die Waferhandhabung und das Kontaminationsrisiko und erstellt gleichzeitig korrelierte Defektkarten. InZiv gibt an, dass sein R-EL Glide bis zu 6 Millionen EL-Tests pro Stunde mit Soft-Touch-Sondierung durchführt, während seine Plattform der zweiten Generation auf 12 Millionen Tests pro Stunde abzielt. Dieser Wandel verändert Kaufentscheidungen im gesamten Markt für Micro-LED- und Mini-LED-AOI-Systeme.


Nach Inspektionsphase: Massentransfer erfordert mehr Aufmerksamkeit
Die Chip- und Die-Inspektion hielt im Jahr 2025 29,67 % des Umsatzes nach Inspektionsphase. Sie findet Geometrie-, Elektroden- und Lumineszenzdefekte, bevor die nachgelagerte Montage beginnt. Die Wafer- und Epitaxieinspektion dient als vorgelagertes Qualitätstor für Kristalldefekte, Ätzvariation und Kontamination. PL-Kartierungswerkzeuge mit einer räumlichen Auflösung unter 1 µm werden zunehmend zur Bewertung von GaN- und AlGaInP-Epitaxiewafern eingesetzt. Diese frühe Arbeit unterstützt stabile Produktionsausbeuten im Markt für Micro-LED- und Mini-LED-AOI-Systeme.
Massentransfer- und Bondinginspektion werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,47 % wachsen. Hochauflösende Displays erfordern eine Transferausbeute nahe sieben Neunen, während laserinduzierter simultaner Transfer und Bonding unter optimierten Bedingungen eine Pixelausbeute von 99,80 % erreichte. Favite berichtete, dass sein Post-AOI-System Defekte bis zu einer Größe von 1 µm erkennt und den Die-Versatz und die Rotation mit einer Wiederholbarkeit von 0,7 µm misst. Panel-, Hintergrundbeleuchtungs-, Endmontage-, Reparatur- und Nacharbeits-Inspektionen dienen als sptere Qualitätstore. Laserbasierte Reparatur ermöglicht den selektiven Pixelaustausch, ohne ein gesamtes Panel zu verwerfen.
Nach Inspektionstechnologie: 2D behält die Skalierung bei, während 3D an Bedeutung gewinnt
Die 2D-optische Inspektion hielt im Jahr 2025 43,72 % des Umsatzes und führte die Technologiekategorien an. Ihre niedrigeren Kosten und die etablierte Defektklassifizierungssoftware unterstützen den breiten Einsatz auf bestehenden Halbleiter- und Flachbildschirmlinien. Diese Systeme identifizieren Partikel, Oberflächenrisse, Elektrodenkurzschlüsse und Die-Platzierungsfehler, die in der XY-Ebene sichtbar sind. Sie sind in der Regel die ersten Inspektionsgeräte, die installiert werden, wenn Hersteller von der F&E zur Pilotproduktion übergehen. Interferometrische, mikroskopische und konfokale Systeme decken spezialisierte Anforderungen im Markt für Micro-LED- und Mini-LED-AOI-Systeme ab.
Die 3D-optische Inspektion wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,92 % wachsen. Einstellige Mikrometer-Chip-Höhen in Chip-on-Wafer- und Chip-on-Board-Baugruppen zeigen die Grenzen von 2D-Systemen für Neigung, Koplanarität und Unterfüllungshohlräume auf. Koh Young präsentierte seine ZenStar-Plattform für 2D- und 3D-Inspektion auf Waferebene auf der SEMICON Taiwan 2026 für die Inspektion von Bumps, Säulen und Mikromerkmalen. Das System unterstützt die automatisierte Waferhandhabung in Equipment-Front-End-Modul- und Front-Opening-Unified-Pod-Umgebungen. Multimodale Werkzeuge ziehen auch F&E-Investitionen an, um optische und elektrische Defektsignale zu verbinden.
Nach Endverbraucherbranche: Halbleiter-Fertigungsanlagen führen, Automotive expandiert
Halbleiterkunden hielten im Jahr 2025 38,94 % des Marktanteils im Markt für Micro-LED- und Mini-LED-AOI-Systeme. Verbindungshalbleiter-Fertigungsanlagen, die GaN-auf-Saphir- und GaN-auf-Silizium-Wafer produzieren, sind der erste Inspektionspunkt in der Lieferkette. Sie benötigen Hochdurchsatz-Wafer-AOI- und PL-Werkzeuge, bevor durch spätere Verarbeitung Wert hinzugefügt wird. Unterhaltungselektronik ist der zweitgrößte Endverbraucherbereich. Mini-LED-Hintergrundbeleuchtung in Premium-Geräten erfordert Prüfungen auf Chip-Dichte und Binning-Genauigkeit.
Der Automobilsektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,28 % wachsen. Mercedes-Benz führte im August 2026 Micro-LED Digital Light in der C-Klasse ein und ergänzte damit den aktualisierten GLE, die aufgefrischte S-Klasse und den elektrischen GLC SUV. AEC-Q102-Anforderungen fügen der normalen Produktions-AOI Zuverlässigkeitsprüfungen unter Temperatur- und Feuchtigkeitsbedingungen hinzu. Gesundheitswesen, Medizin, Luft- und Raumfahrt, Verteidigung und industrielle Anwendungen bevorzugen hochpräzise Systeme mit niedrigen Falsch-Positiv-Ergebnissen. Diese Kategorien erweitern die Nachfrage in der gesamten Branche der Micro-LED- und Mini-LED-AOI-Systeme.
Geografische Analyse
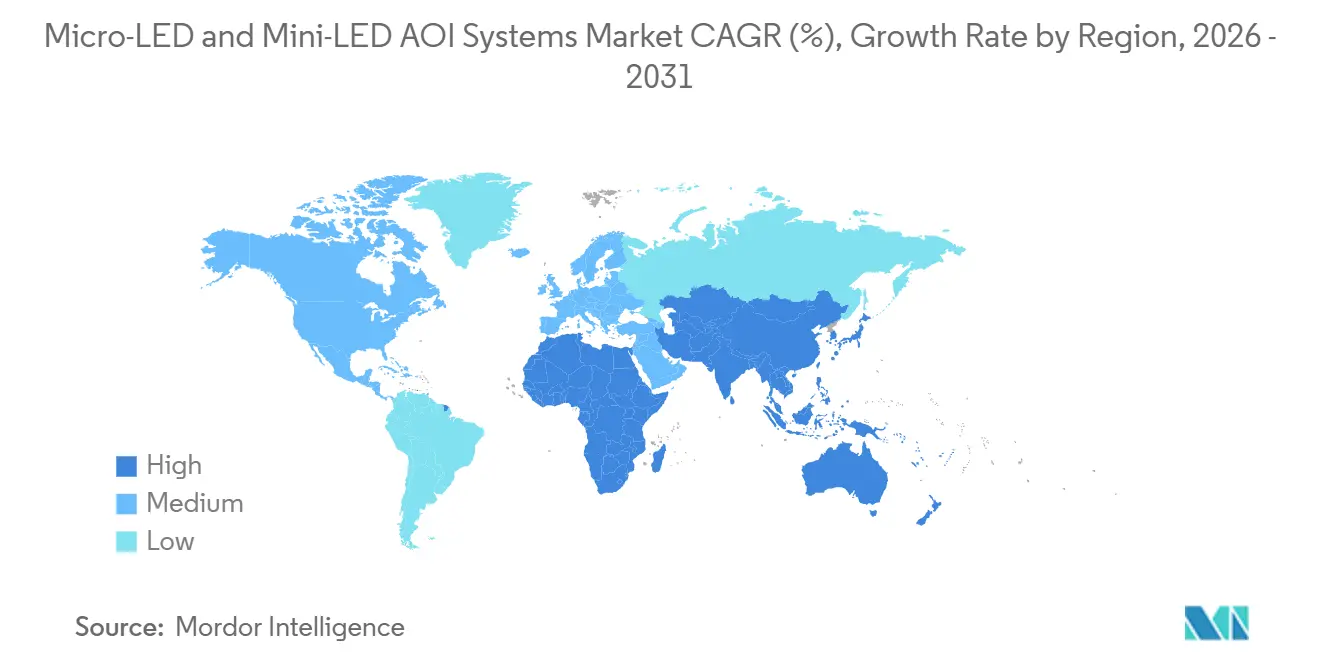
Der asiatisch-pazifische Raum machte im Jahr 2025 54,37 % des Umsatzes aus und bleibt das wichtigste Produktions- und Verbrauchszentrum im Markt für Micro-LED- und Mini-LED-AOI-Systeme. China, Taiwan, Südkorea und Japan vereinen Panelhersteller, Verbindungshalbleiterkapazitäten, Display-Ausrüstung und Präzisionsoptik. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller auf den Markt und machte OneVision AI im Mai 2026 allgemein verfügbar, nachdem mehr als 100 Kunden es seit seinem Beta-Start im Juni 2025 genutzt hatten. Toray Engineering und Hamamatsu Photonics liefern in Japan entwickelte PL-Systeme weltweit. Samsung Displays KRW-67-Billionen-Programm in Asan ist geplant, seine erste Produktionslinie bis Juni 2028 in Betrieb zu nehmen.
Nordamerika und Europa liefern hochwertige Inspektions-Intellectual-Property, obwohl ihre Display-Produktionsvolumen geringer sind als die des asiatisch-pazifischen Raums. KLA, Cognex und InZiv verkaufen Metrologie- und EL-Plattformen an asiatische Display-Fertigungsanlagen und reduzieren damit die Abhängigkeit von der inländischen Fertigung. US-amerikanische Anreize zur Rückverlagerung von Halbleitern lenken Kapital in Richtung Fertigungsanlagen und Elektronikfertigungsdienstleistungen in Ohio, Arizona und New York. Dies bietet dem Markt für Micro-LED- und Mini-LED-AOI-Systeme einen Technologieexportkanal. Deutschland kombiniert Automotive-OEM-Nachfrage mit Anbietern wie Viscom, das 3D-AOI und automatisierte Röntgeninspektion für die Elektronikbaugruppe bereitstellt.
Der Nahe Osten und Afrika werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,17 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren im Rahmen der wirtschaftlichen Diversifizierung in die Halbleiter- und Elektronikhersteller. Das mit KACST verbundene Saudi-Halbleiterprogramm Saudi-Arabiens ist ein sichtbares regionales Industriepolitikvorhaben. Golfstaaten und ausgewählte afrikanische Länder bauen ihre Infrastruktur für die Elektronikhersteller aus. Südamerika hat aufgrund fehlender großer Verbindungshalbleiter- und Panelfertigungskapazitäten eine begrenzte kurzfristige Nachfrage, obwohl die Montage und Reparatur von Mini-LED-Produkten potenzielle Anwendungsfälle sind.

Wettbewerbslandschaft
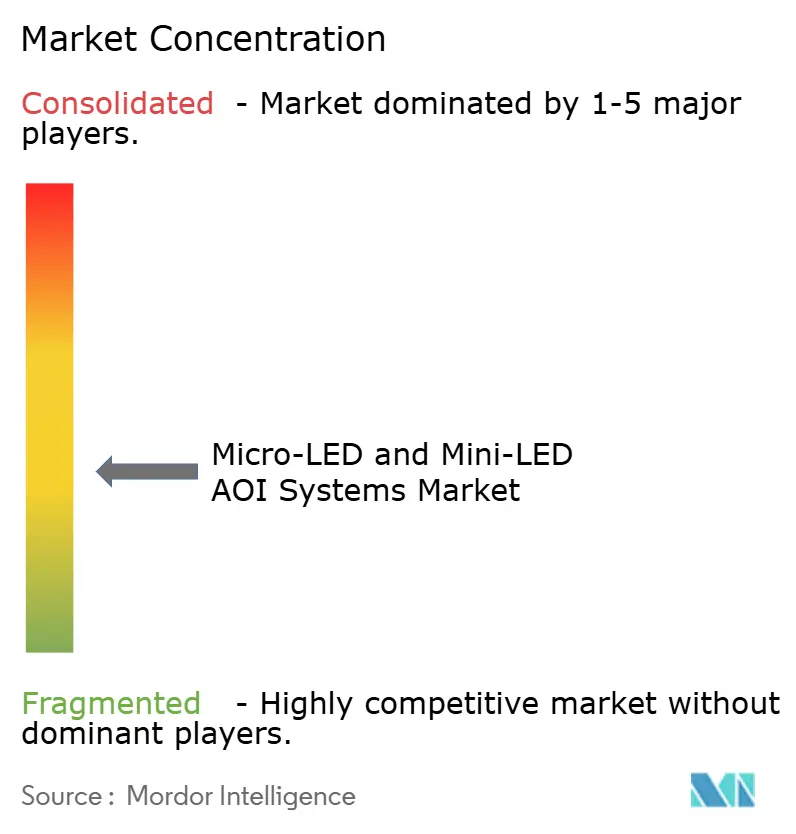
Der Markt für Micro-LED- und Mini-LED-AOI-Systeme ist mäßig fragmentiert. Große Anbieter wie KLA und Cognex haben breiten Kundenzugang und umfangreiches geistiges Eigentum. Spezialisten, darunter InZiv und Favite, bringen tiefere Expertise in der Micro-LED-Metrologie mit, haben aber schmalere Portfolios. Chinesische und koreanische Anbieter der mittleren Preisklasse verfolgen Produktions-AOI-Volumen mit inländischen Plattformen. Camteks Hawk-System akkumulierte bis August 2026 Aufträge von mehr als 600 Millionen USD und bietet eine Defektempfindlichkeit unter 0,5 µm mit einer Overlay-Metrologie-Wiederholbarkeit unter 15 nm.
Camtek unterzeichnete im April 2026 eine Vereinbarung zur Übernahme von Visual Layer, um seine Fähigkeiten in der visuellen Analytik zu stärken. Koh Young verwendet GPU-beschleunigte Verarbeitung in Smart AI Solutions und erweitert die Abdeckung auf Waferebene durch ZenStar. Cognex stellte im Mai 2026 den In-Sight 3900 vor, mit einer bis zu 4-mal schnelleren Verarbeitung als frühere Cognex-Systeme und einer Bildgebung von bis zu 25 Megapixeln. Diese Schritte prägen den Wettbewerb im Markt für Micro-LED- und Mini-LED-AOI-Systeme. Die SEMI-Konformität bleibt ein Qualifizierungsfilter für die Genehmigung durch Tier-1-Fertigungsanlagen.
Die Post-Transfer-Inline-Inspektion im Markt für Micro-LED- und Mini-LED-AOI-Systeme muss mit dem Ausstoß von Hochgeschwindigkeits-Massentransfergeräten mithalten. Kostenoptimierte integrierte AOI- und EL-Plattformen sind eine weitere Chance für mittelgroße Micro-LED-Produzenten. Youngwoo DSP, GEEYOO Vision Technology und Hefei Sineva Intelligent Machine verfolgen kostengünstigere Systeme und schnelleren lokalen Support. JUTZE Intelligence Technology ist weniger direkt relevant, da sich sein öffentliches Portfolio auf SMT- und PCB-AOI und nicht auf dedizierte Micro-LED-Inspektion konzentriert.
Marktführer der Micro-LED- und Mini-LED-AOI-Systeme-Branche
-
Cognex Corporation
-
Favite, Inc.
-
KLA Corporation
-
Nordson Corporation
-
InZiv Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: SAKI Corporation gab die Markteinführung seines automatisierten Röntgeninspektionssystems (AXI) 3Xi-ZS1EX bekannt, das für XXL-große Leiterplatten (PCBs) entwickelt wurde, die in Rechenzentren und KI-Serveranwendungen eingesetzt werden, wobei die Aufträge ab Oktober 2026 beginnen sollen. Das System liefert einen 1,6-mal höheren Durchsatz im Vergleich zu früheren SAKI-Modellen und stärkt die Position des Unternehmens bei der Inspektion hochkomplexer Elektronik für angrenzende Halbleitermärkte.
- September 2026: Koh Young Technology gab die Einrichtung eines neuen Zweigbüros in Noida, Uttar Pradesh, Indien bekannt, das mit der Teilnahme an der productronica India 2026 South (16. bis 18. September) zusammenfiel. Die regionale Expansion bringt zusätzlichen technischen und Anwendungssupport näher an Indiens wachsenden Elektronikhersteller-Cluster und signalisiert kommerzielle Absichten, aufstrebende südasiatische Display- und Halbleitermontage-Märkte zu bedienen.
- September 2026: Koh Young Technology präsentierte seine Meister-Serie, darunter Meister S für die Inspektion transparenter Materialien, und ZenStar Wafer-Level 2D/3D-AOI auf der SEMICON Taiwan 2026 (2. bis 4. September), mit dem Ziel auf Inspektionsanwendungen für fortschrittliche Halbleiterverpackung und Wafer-Level-Verpackung, einschließlich Micro-LED-Bump- und Säulenmetrologie.
- September 2026: Samsung Display startete offiziell sein KRW-67-Billionen-Investitionsprogramm (48,5 Milliarden USD) in mehreren Phasen in Asan, Südkorea, mit dem Ziel des Baus von OLED- und Produktionslinien für Displays der nächsten Generation. Die erste Produktionslinie ist geplant, bis Juni 2028 in Betrieb zu gehen, was eine anhaltende nachgelagerte Nachfrage nach fortschrittlicher Display-Inspektionsinfrastruktur erzeugt.


Globaler Berichtsumfang des Marktes für Micro-LED- und Mini-LED-AOI-Systeme
Micro-LED- und Mini-LED-AOI-Systeme sind fortschrittliche automatisierte optische Inspektionslösungen, die entwickelt wurden, um mikroskopische Defekte zu erkennen, die Pixelintegrität zu überprüfen und die Gleichmäßigkeit in der Fertigung von Displays der nächsten Generation sicherzustellen. Sie nutzen hochauflösende Bildgebung und spezialisierte Lumineszenztechniken, um Ausbeute- und Qualitätsstandards für ultrahochdichte LED-Arrays aufrechtzuerhalten.
Der Marktbericht für Micro-LED- und Mini-LED-AOI-Systeme ist segmentiert nach Systemtyp (AOI-Systeme, Photolumineszenz (PL)-Inspektionssysteme, Elektrolumineszenz (EL)-Inspektionssysteme und Integrierte AOI + PL/EL-Plattformen), Inspektionsphase (Wafer- und Epitaxieinspektion, Chip- und Die-Inspektion, Massentransfer- und Bondinginspektion, Panel- und Hintergrundbeleuchtungsinspektion sowie Endmontage-, Reparatur- und Nacharbeitsinspektion), Inspektionstechnologie (2D-optische Inspektion, 3D-optische Inspektion, Interferometrische Inspektion, Mikroskopische und konfokale Inspektion sowie Multimodale und hybride Inspektion), Endverbraucherbranche (Halbleiter, Unterhaltungselektronik, Automotive, Gesundheitswesen und Medizin, Luft- und Raumfahrt, Verteidigung und Industrie sowie sonstige Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| AOI-Systeme |
| Photolumineszenz (PL)-Inspektionssysteme |
| Elektrolumineszenz (EL)-Inspektionssysteme |
| Integrierte AOI + PL/EL-Plattformen |
| Wafer- und Epitaxieinspektion |
| Chip- und Die-Inspektion |
| Massentransfer- und Bondinginspektion |
| Panel- und Hintergrundbeleuchtungsinspektion |
| Endmontage-, Reparatur- und Nacharbeitsinspektion |
| 2D-optische Inspektion |
| 3D-optische Inspektion |
| Interferometrische Inspektion |
| Mikroskopische und konfokale Inspektion |
| Multimodale und hybride Inspektion |
| Halbleiter |
| Unterhaltungselektronik |
| Automotive |
| Gesundheitswesen und Medizin |
| Luft- und Raumfahrt, Verteidigung und Industrie |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Systemtyp | AOI-Systeme | ||
| Photolumineszenz (PL)-Inspektionssysteme | |||
| Elektrolumineszenz (EL)-Inspektionssysteme | |||
| Integrierte AOI + PL/EL-Plattformen | |||
| Nach Inspektionsphase | Wafer- und Epitaxieinspektion | ||
| Chip- und Die-Inspektion | |||
| Massentransfer- und Bondinginspektion | |||
| Panel- und Hintergrundbeleuchtungsinspektion | |||
| Endmontage-, Reparatur- und Nacharbeitsinspektion | |||
| Nach Inspektionstechnologie | 2D-optische Inspektion | ||
| 3D-optische Inspektion | |||
| Interferometrische Inspektion | |||
| Mikroskopische und konfokale Inspektion | |||
| Multimodale und hybride Inspektion | |||
| Nach Endverbraucherbranche | Halbleiter | ||
| Unterhaltungselektronik | |||
| Automotive | |||
| Gesundheitswesen und Medizin | |||
| Luft- und Raumfahrt, Verteidigung und Industrie | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Micro-LED- und Mini-LED-AOI-Systeme?
Der Markt wurde im Jahr 2026 auf 161,86 Millionen USD geschätzt und wird voraussichtlich bis 2031 mit einer CAGR von 8,61 % auf 244,59 Millionen USD anwachsen.
Was treibt die Nachfrage nach Micro-LED- und Mini-LED-Inspektionssystemen an?
Der Markt für Micro-LED- und Mini-LED-AOI-Systeme wird durch kleinere Chipgeometrien und höhere Ausbeudeanforderungen unterstützt, die den Bedarf an AOI-, PL- und EL-Inspektion erhöhen.
Welcher Systemtyp führt die Nachfrage an?
AOI-Systeme führten den Umsatz nach Systemtyp mit 36,83 % im Jahr 2025 an, während integrierte AOI-, PL- und EL-Systeme die höchste prognostizierte CAGR von 11,73 % aufweisen.
Warum ist die Massentransferinspektion für die Micro-LED-Produktion wichtig?
Der Massentransfer erfordert eine Ausbeute nahe sieben Neunen für hochauflösende Anwendungen und benötigt Werkzeuge, die fehlende oder falsch ausgerichtete Dies mit hoher Geschwindigkeit erkennen können.
Welche Region hat die größte Installationsbasis?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 54,37 %, da er große Panelhersteller, Verbindungshalbleiter-Fertigungsanlagen und Inspektionsgeräteanbieter vereint.
Welcher Endverbraucher expandiert am schnellsten?
Der Automobilsektor wird voraussichtlich bis 2031 mit einer CAGR von 11,28 % wachsen, unterstützt durch Micro-LED-Scheinwerfer und hochhelle Displays im Fahrzeuginnenraum.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

