
Tamanho e Participação do Mercado de Metaverso em Finanças
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
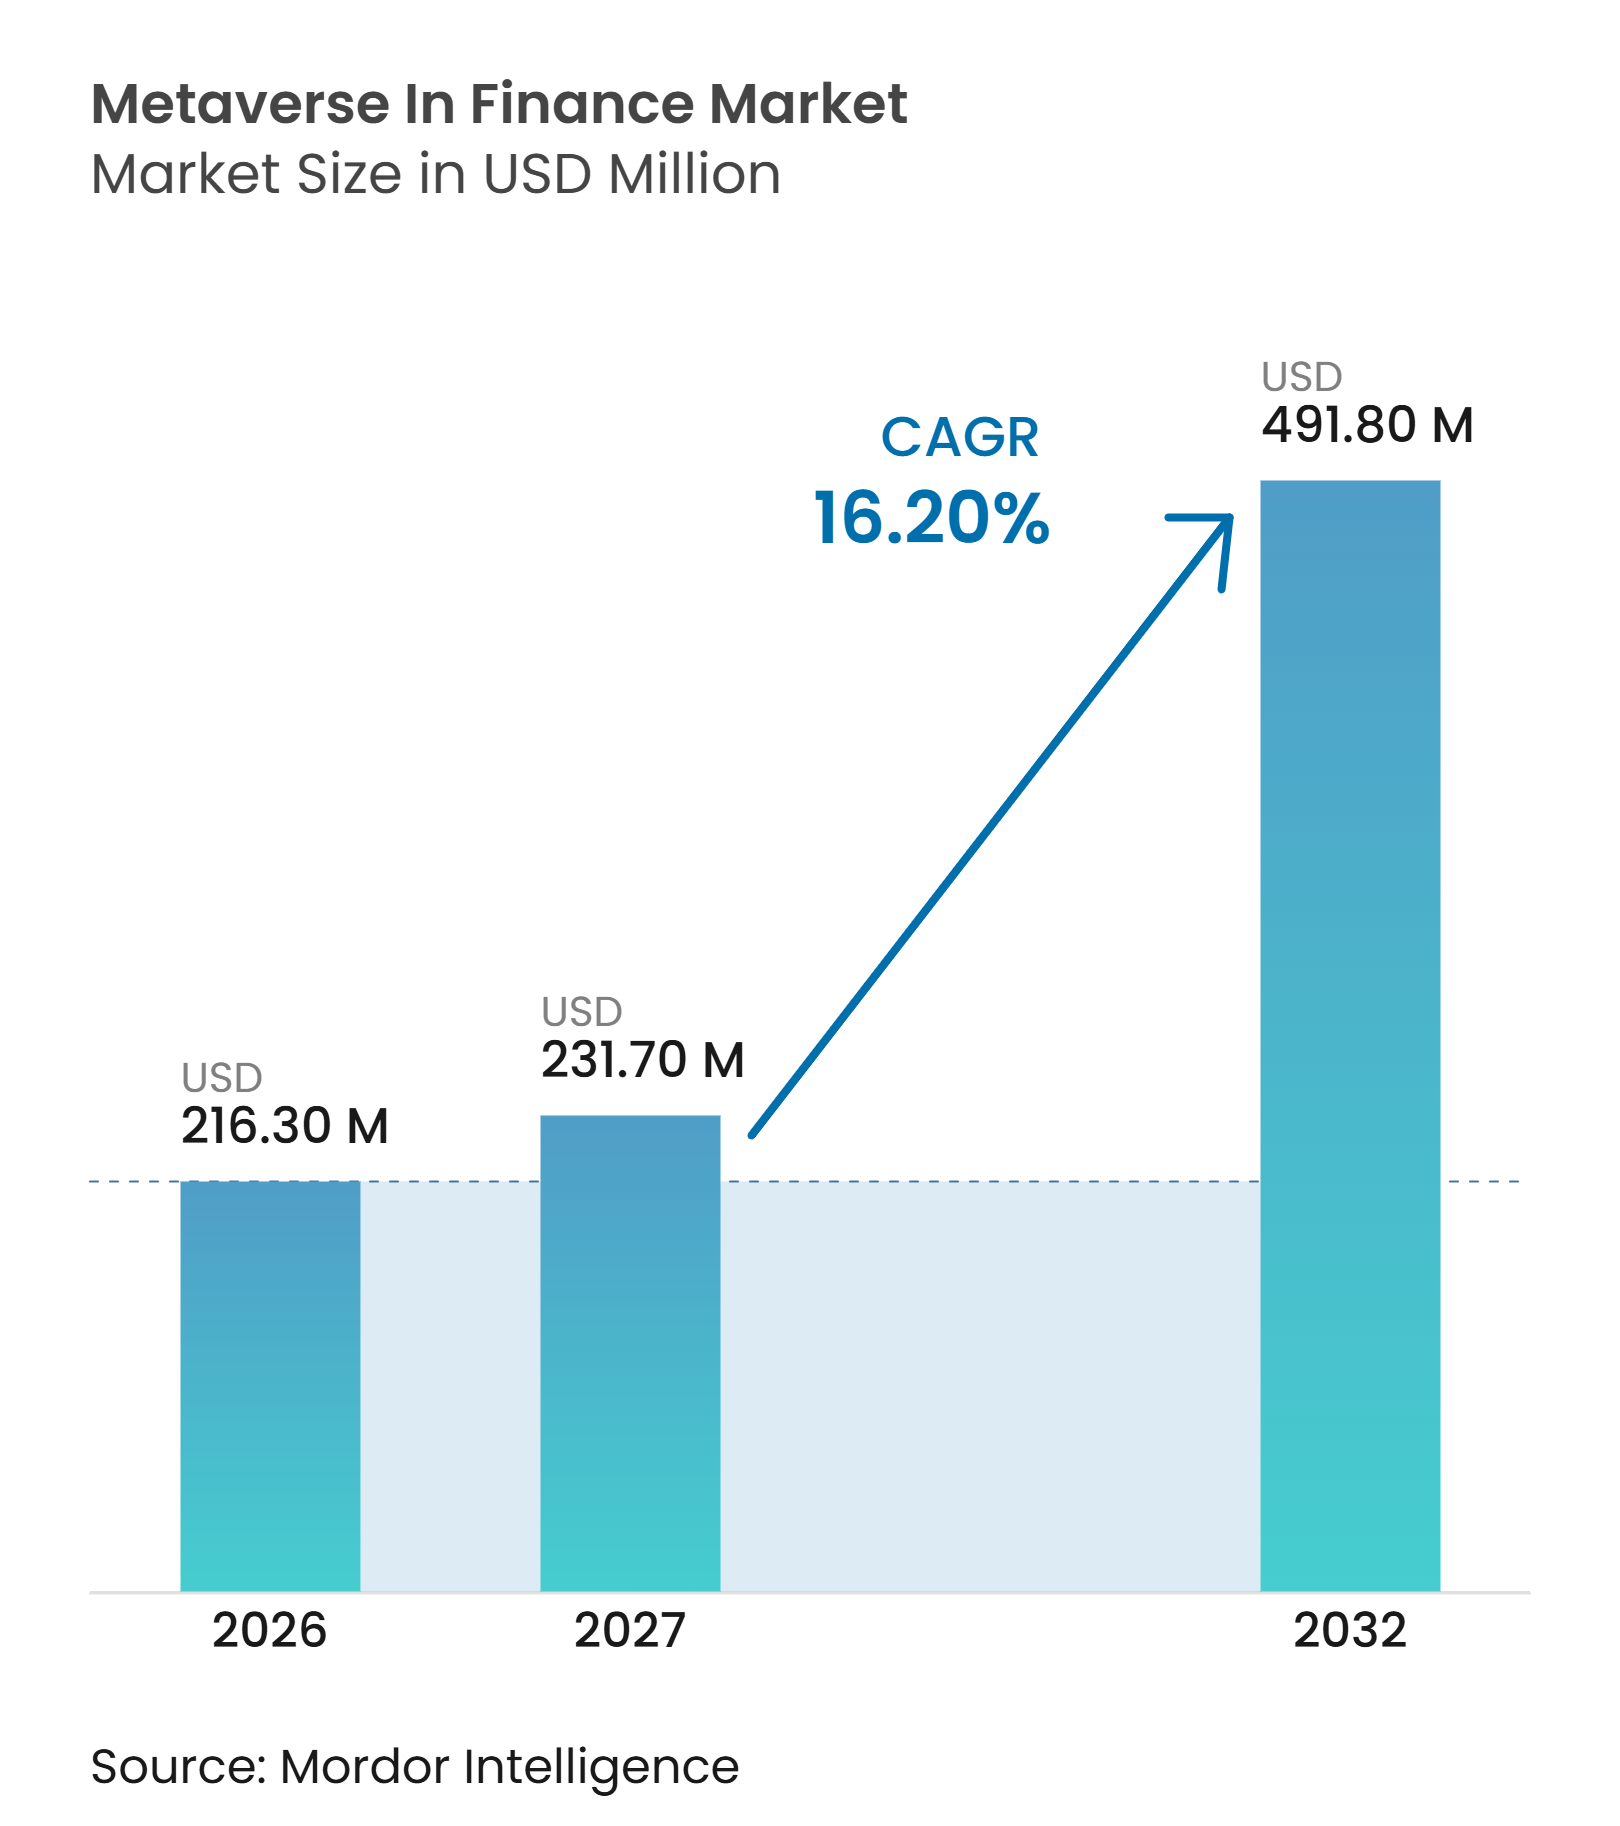
| Tamanho do Mercado (2027) | 231.70 Milhões de dólares |
| Tamanho do Mercado (2032) | 491.80 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Metaverso em Finanças por Mordor Intelligence
O tamanho do Mercado de Metaverso em Finanças deve crescer de 216,30 milhões de USD em 2026 para 231,70 milhões de USD em 2027 e está previsto para atingir 491,80 milhões de USD até 2032, a um CAGR de 16,20% no período de 2027 a 2032.
O mercado de metaverso em finanças está migrando de showrooms virtuais para liquidação tokenizada, consultoria com suporte de IA e ferramentas de colaboração virtual. Pagamentos em blockchain, computação espacial e IA generativa apoiam casos de uso institucional práticos. Regulamentações mais claras sobre ativos digitais estão reduzindo a incerteza para implantações controladas. As instituições financeiras priorizam espaços de trabalho virtuais e sistemas de liquidação tokenizada com retornos operacionais mensuráveis. A adoção permanece limitada pela incerteza regulatória, disponibilidade de hardware, confiança do cliente e retornos comerciais desiguais.
Principais Conclusões do Relatório
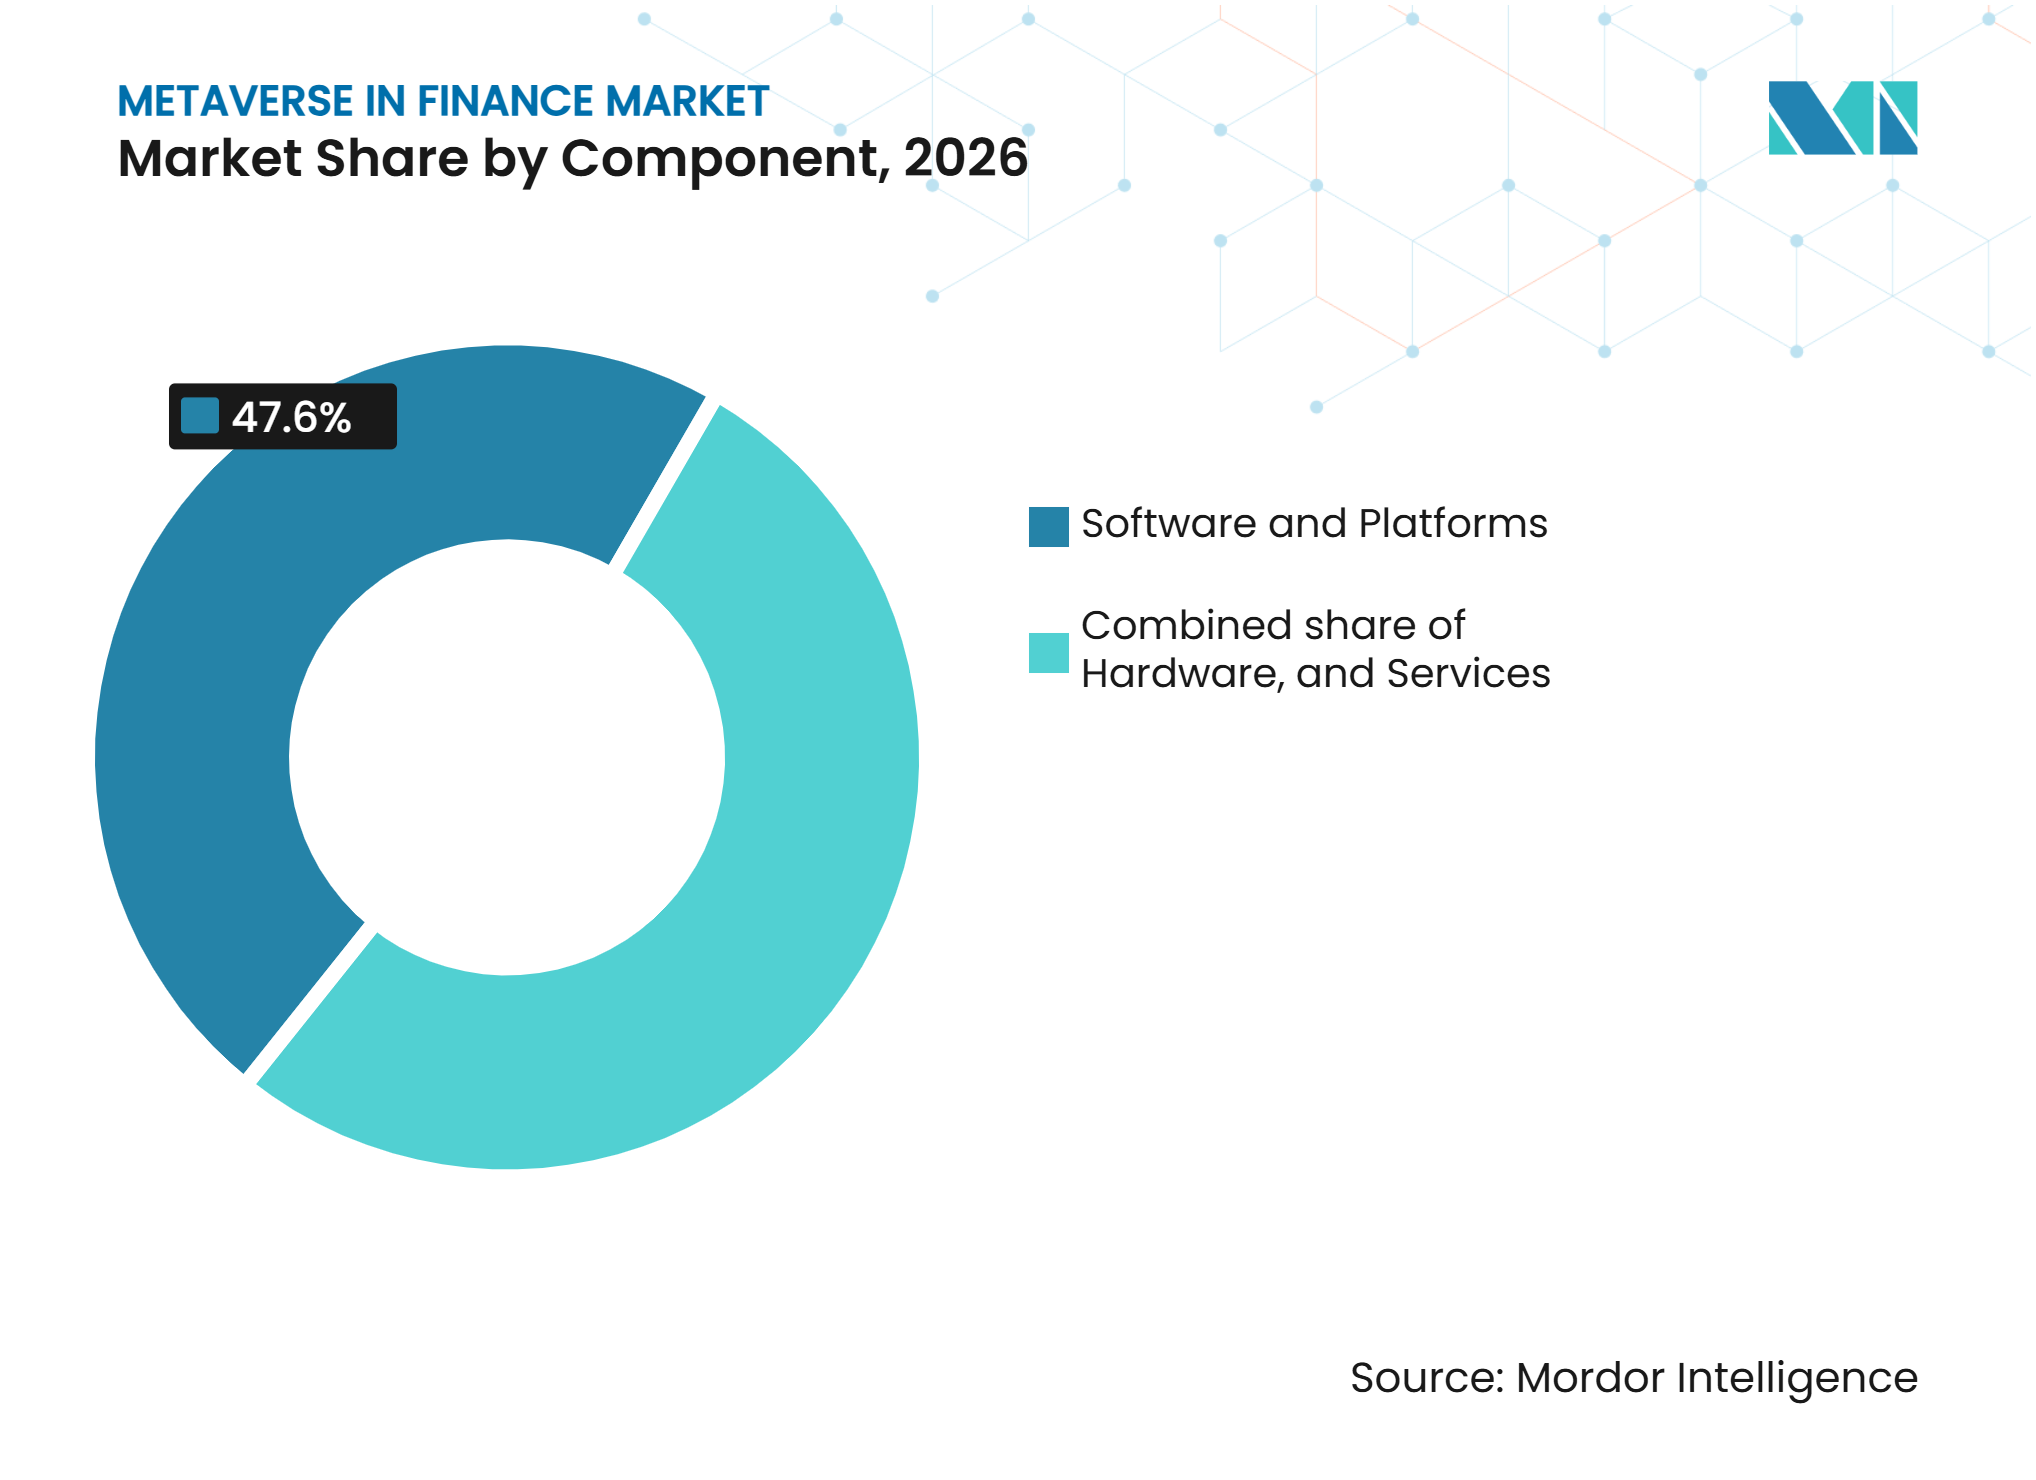
- Por componente, software e plataformas capturaram 47,6% da participação do mercado de metaverso em finanças em 2026, enquanto os serviços devem crescer a um CAGR de 19,7% até 2032.
- Por aplicação, educação financeira, treinamento e colaboração institucional detiveram 41,2% da participação do mercado de metaverso em finanças em 2026, enquanto pagamentos habilitados pelo metaverso, liquidação e transações de ativos tokenizados devem crescer a um CAGR de 21,8% até 2032.
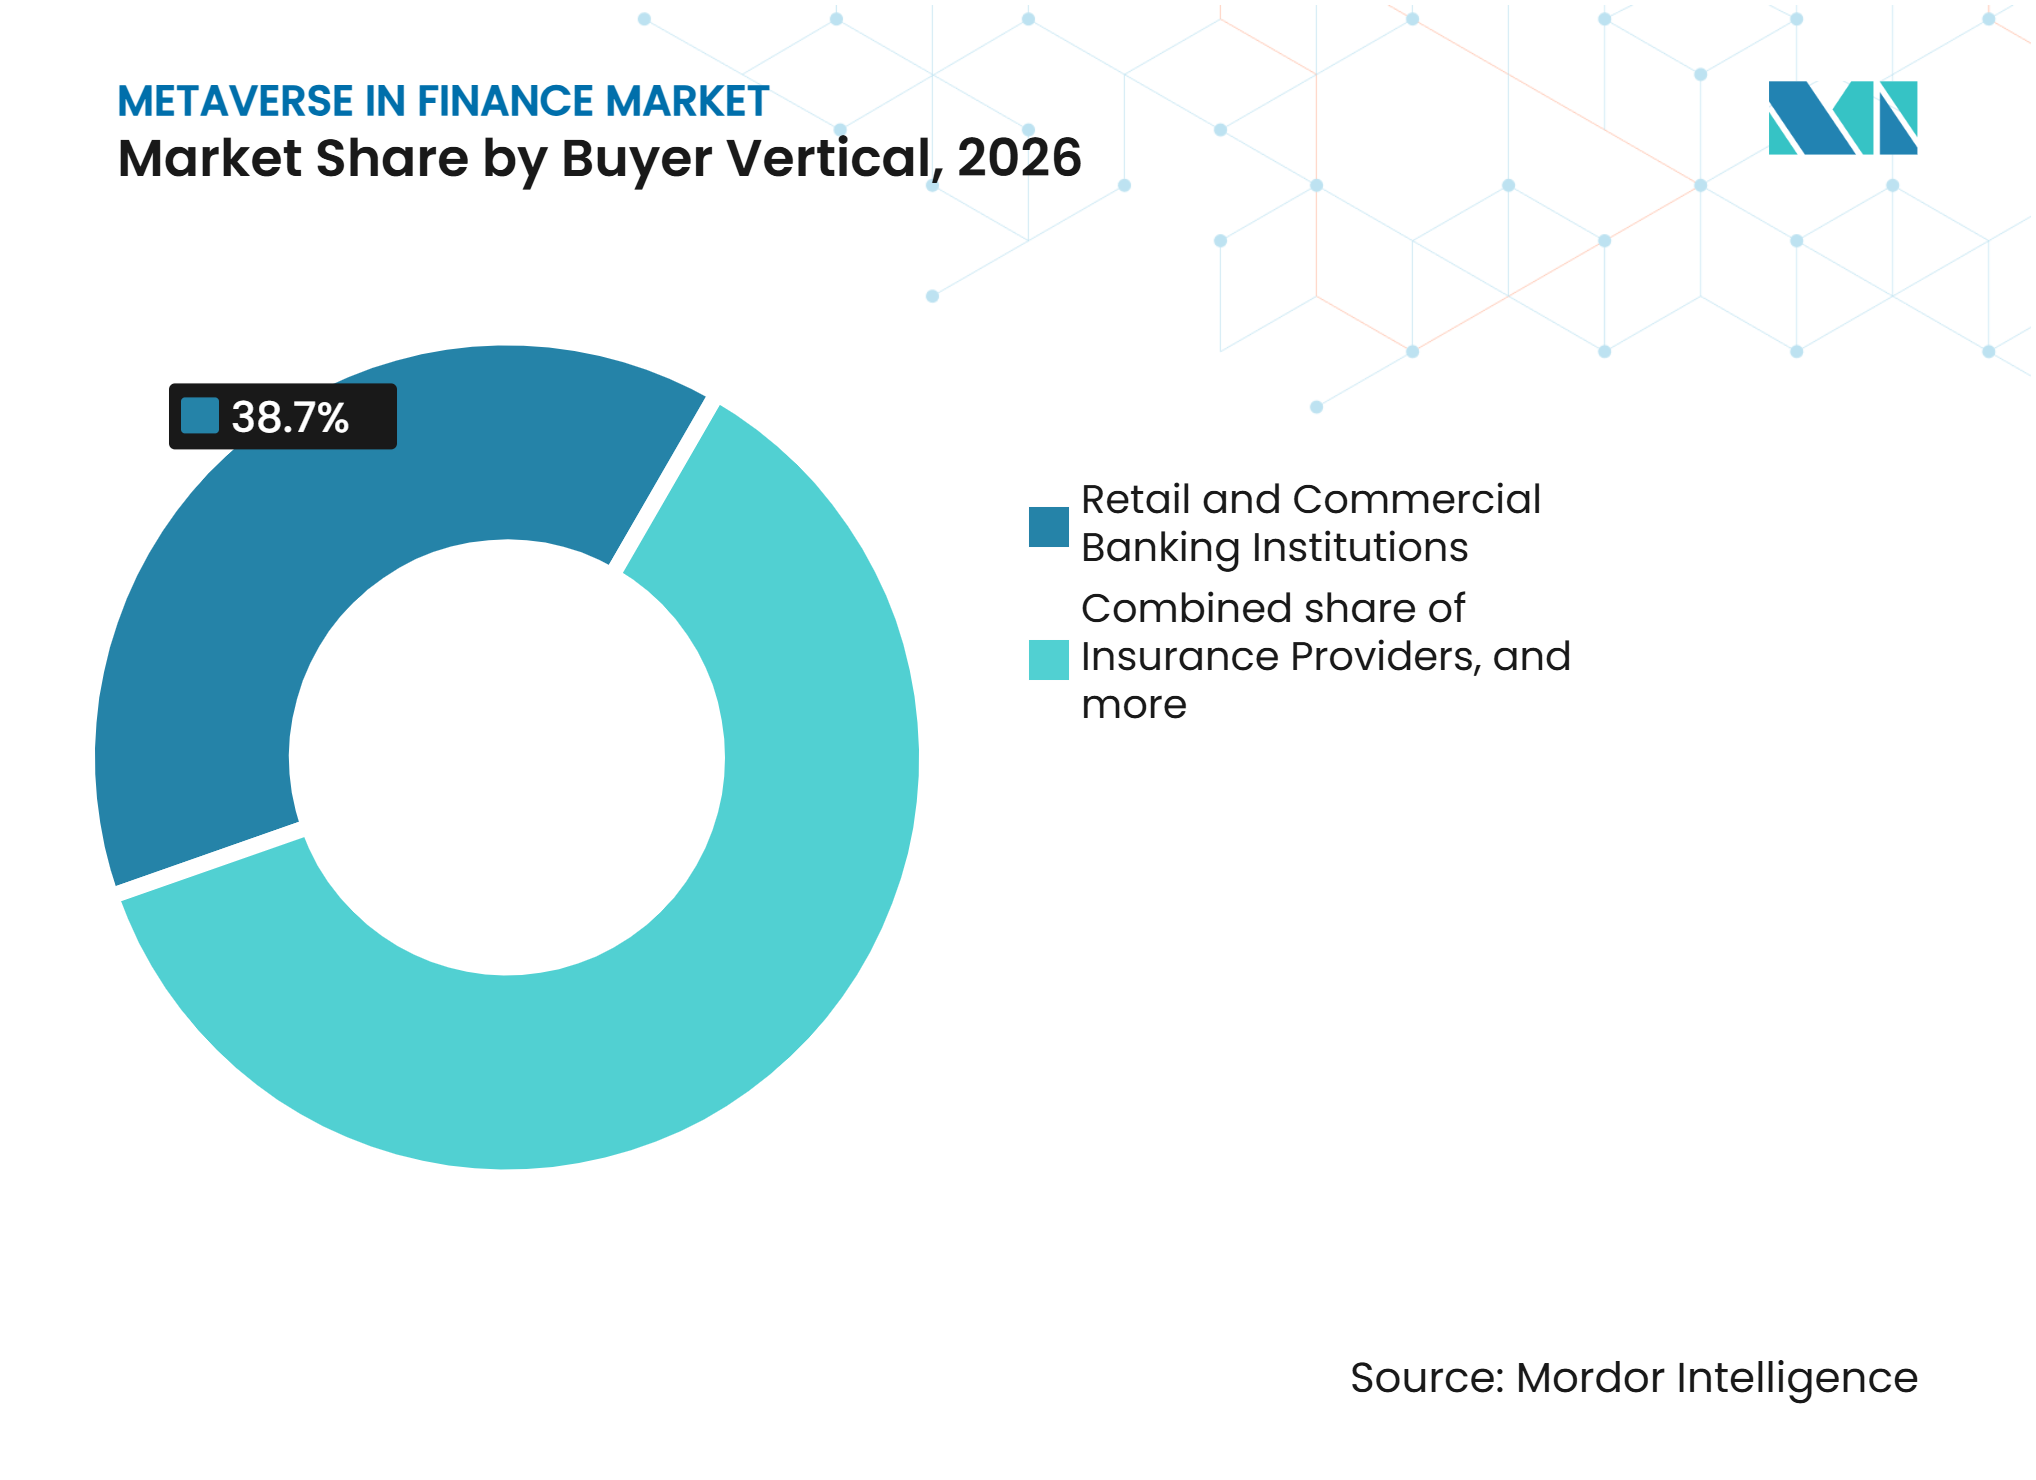
- Por vertical do comprador, instituições de banco de varejo e comercial responderam por 38,7% da participação do mercado de metaverso em finanças em 2026, enquanto empresas de fintech e ativos digitais devem expandir a um CAGR de 20,6% até 2032.
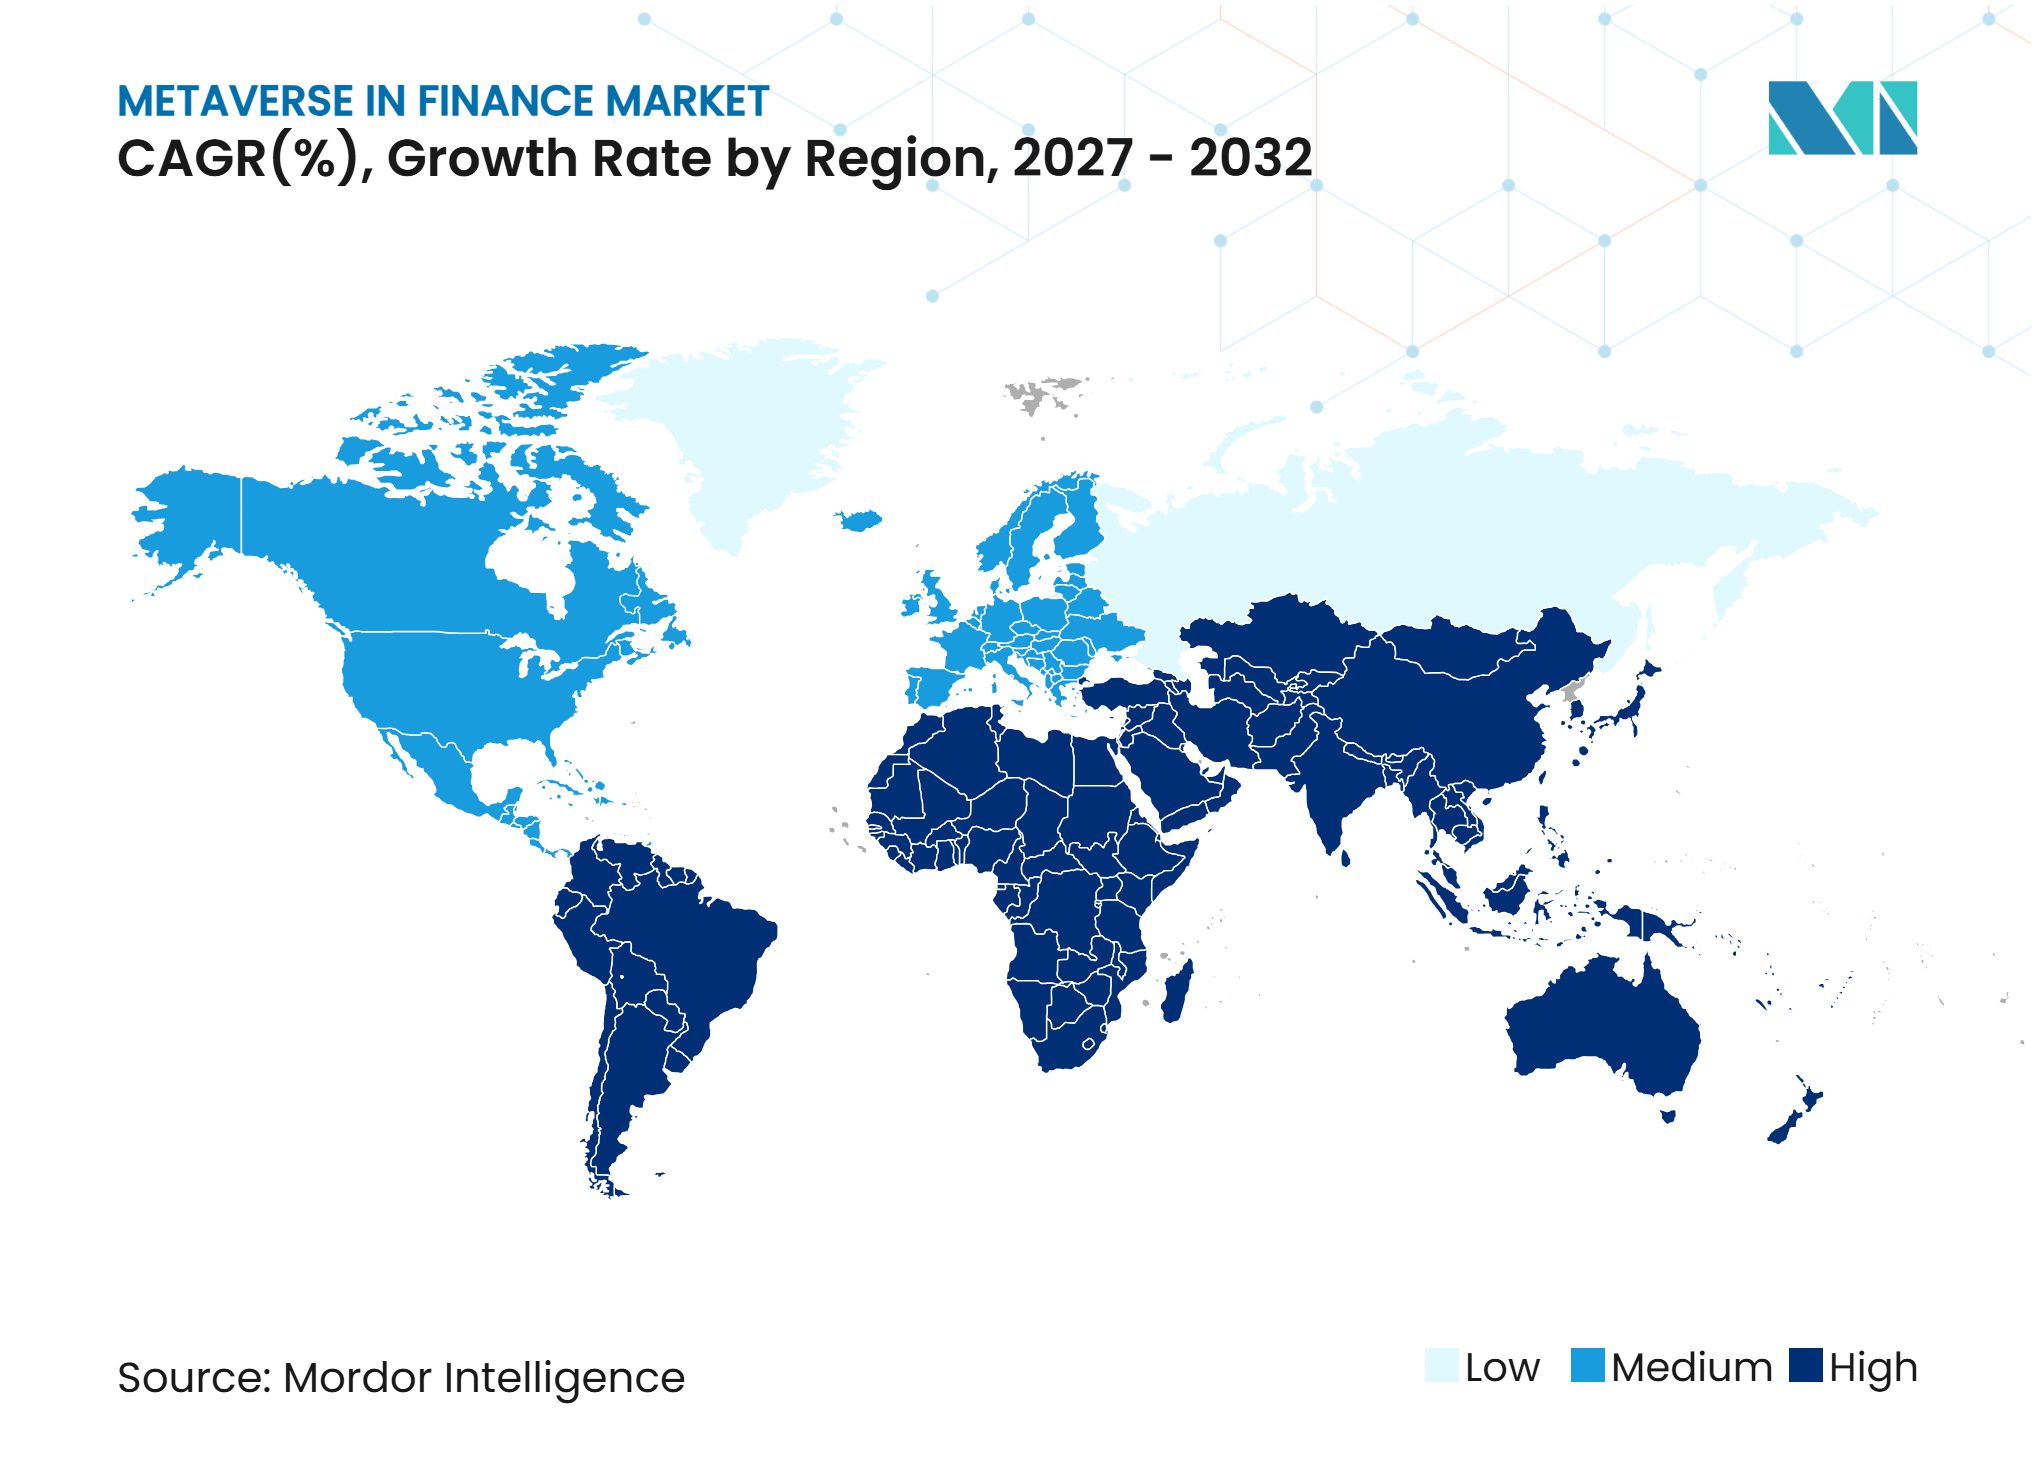
- Por geografia, a América do Norte deteve 42,4% da participação do mercado de metaverso em finanças em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 19,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Serviços Imersivos de Banco Virtual e Consultoria Financeira | +3.2% | Global, concentrado na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Ativos Tokenizados em Ambientes Virtuais de Investimento e Negociação | +3.5% | Global, mais forte na América do Norte, Singapura, Hong Kong e Japão | Médio prazo (2 a 4 anos) |
| Educação Financeira Imersiva e Simulações de Investimento | +2.1% | Global, com expansão para o Oriente Médio, África e América do Sul | Curto prazo (≤ 2 anos) |
| Espaços de Trabalho Virtuais para Colaboração Institucional e Treinamento de Funcionários | +1.8% | América do Norte e Europa, com ganhos iniciais em centros financeiros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Serviços Financeiros Personalizados com IA em Ambientes Virtuais | +2.8% | Global, liderado pela Ásia-Pacífico com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Engajamento Imersivo do Cliente e Demonstrações Virtuais de Produtos | +1.5% | Global, com ganhos iniciais em Singapura, Tóquio, Seul e Frankfurt | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Serviços Imersivos de Banco Virtual e Consultoria Financeira
Os ambientes de banco virtual estão se tornando canais estruturados de engajamento com o cliente em partes da Ásia e do Oriente Médio. O MUFG Bank lançou o MUFG Bank Metaverse em 7 de julho de 2025, com consultas financeiras anônimas baseadas em avatares por meio da plataforma Powered by Metapa da TOPPAN Corporation[1]. O serviço está vinculado a agências físicas de novo formato, que apoiam uma abordagem de entrega híbrida em vez de um canal virtual totalmente separado. As instituições financeiras nos Estados Unidos estão dedicando mais atenção à certificação de consultores e ferramentas de orientação hipotecária, onde a retenção de conhecimento da equipe e o acesso para equipes distribuídas podem ser mensurados. O HSBC identificou avatares de IA que processam pedidos de empréstimo como um modelo emergente, com base no uso de IA na detecção de fraudes, monitoramento de transações e gestão de riscos.
Integração de Ativos Financeiros Tokenizados em Ambientes de Investimento e Negociação Baseados no Metaverso
Os ativos tokenizados estão se tornando uma camada importante de liquidação e propriedade para serviços financeiros imersivos. O JPMorgan Kinexys Digital Payments e o DBS Token Services anunciaram um framework de depósito tokenizado transfronteiriço em novembro de 2025 para transferências de valor institucional entre bancos e blockchains públicas. O arranjo foi projetado para suportar liquidação em tempo real, 24 horas por dia, para clientes institucionais. O JPMorgan declarou que a plataforma Kinexys havia processado mais de 4 trilhões de USD em transações acumuladas e tinha uma média de 7 bilhões de USD por dia em outubro de 2026[2]. A infraestrutura de ativos digitais pode combinar execução, financiamento e liquidação em uma única transação, o que altera os requisitos de controle para gestão de risco e liquidez. Essa infraestrutura pode suportar funções de pagamento e propriedade à medida que os ambientes financeiros virtuais se expandem.
Demanda por Educação Financeira Imersiva e Simulações de Investimento
A educação financeira imersiva está ganhando atenção porque pode apoiar o engajamento repetível sem o ônus operacional total de uma agência virtual. A Rakuten Securities utilizou um assistente de avatar 3D com tecnologia NVIDIA Omniverse ACE para orientar investidores de primeira viagem antes do lançamento de um programa nacional de poupança no Japão. O programa atendeu uma corretora com 10 milhões de contas e registrou mais de 90% de interesse dos clientes em uso futuro durante seu ciclo de desenvolvimento de 2 meses. A MSU Federal Credit Union lançou seu jogo de realidade virtual Campus Explorer Experience em setembro de 2025 com o Laboratório de Jogos para Entretenimento e Aprendizagem da Universidade Estadual de Michigan[3]. Esses exemplos mostram que as ferramentas de aprendizagem podem ter um uso de curto prazo mais claro do que as agências virtuais voltadas ao cliente. Elas também apoiam a alfabetização financeira e as atividades de integração para usuários que são novos em investimentos.
Adoção de Espaços de Trabalho Financeiros Virtuais para Colaboração Institucional e Treinamento de Funcionários
Os espaços de trabalho virtuais são uma parte cada vez mais relevante do mercado de metaverso em finanças e estão vinculados a ambientes de software empresarial estabelecidos. A Microsoft encerrou sua plataforma Mesh independente em 1º de dezembro de 2025 e transferiu as capacidades de colaboração 3D para eventos Imersivos do Teams dentro do Microsoft 365[4]. Essa abordagem coloca a colaboração imersiva dentro dos sistemas existentes de identidade e conformidade. O Nth Floor da Accenture ilustra como grandes empresas usam ambientes virtuais para integração e treinamento, enquanto sua aquisição em janeiro de 2025 da tecnologia de gêmeo digital da Percipient abordou a modernização bancária na Ásia-Pacífico. O modelo operacional mais amplo permanece importante porque os espaços de trabalho virtuais requerem integração com sistemas centrais, controles de segurança e fluxos de trabalho dos funcionários. Esse impulsionador é relevante onde as instituições financeiras precisam treinar equipes dispersas ou realizar simulações colaborativas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Retornos Comerciais Incertos de Serviços Financeiros Baseados no Metaverso | -1.2% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adoção Limitada de Plataformas Financeiras Baseadas no Metaverso pelos Clientes | -1.0% | Global, com efeitos intensos em mercados da Ásia-Pacífico com alta aversão à incerteza | Médio prazo (2 a 4 anos) |
| Incerteza Regulatória em Torno de Transações Financeiras Virtuais e Propriedade de Ativos Digitais | -0.8% | Global, com as maiores lacunas transfronteiriças no Oriente Médio, África e América do Sul | Médio prazo (2 a 4 anos) |
| Riscos de Cibersegurança, Verificação de Identidade e Integração em Plataformas Financeiras Imersivas | -0.7% | Global, com frameworks iniciais de mitigação em Singapura, União Europeia e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Retornos Comerciais Incertos de Serviços Financeiros Baseados no Metaverso
Os serviços financeiros voltados ao consumidor no mercado de metaverso em finanças ainda não produziram os níveis de receita previstos nos planos de investimento anteriores. Os serviços de banco de varejo são usados com pouca frequência por muitos clientes, e o acesso por headset pode ser menos conveniente do que o banco móvel. Um estudo de 2025 abrangendo a União Europeia, os Estados Unidos, a China, Singapura, o Brasil e a Coreia do Sul constatou que regras fragmentadas de proteção ao consumidor e responsabilidade não resolvida de contratos inteligentes podem enfraquecer a confiança e o engajamento na plataforma. Treinamento, liquidação e simulações de consultoria mostram benefícios operacionais mais claros para usuários institucionais. No entanto, esses casos de uso atendem a um público menor do que o segmento de banco de varejo ao consumidor que inicialmente atraiu grande parte do interesse. Isso cria uma necessidade contínua de as instituições estabelecerem objetivos operacionais específicos antes de financiar novas implantações.
Adoção Limitada de Plataformas Financeiras Baseadas no Metaverso pelos Clientes
A adoção de clientes no mercado de metaverso em finanças é limitada pelas necessidades de hardware, prontidão comportamental e confiança no tratamento de informações pessoais pelas instituições financeiras. A pesquisa do HSBC de agosto de 2025 com mais de 500 clientes bancários de Hong Kong constatou que 80% estavam dispostos a usar IA generativa para gestão financeira. A mesma pesquisa constatou que 50% identificaram a privacidade como sua principal preocupação e 49% expressaram ceticismo quanto à precisão da IA. A Meta anunciou em janeiro de 2026 que descontinuaria as vendas comerciais do headset Quest a partir de 20 de fevereiro de 2026. A mudança coloca mais responsabilidade de aquisição de hardware nas instituições e pode retardar a implantação onde o gerenciamento centralizado de dispositivos é necessário para conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Gastos Liderados por Software e Crescentes Requisitos de ServiçosSoftware e plataformas detiveram uma participação de 47,6% por componente em 2026. O licenciamento de plataformas e o desenvolvimento de ambientes virtuais respondem por uma parte significativa dos gastos atuais de bancos, seguradoras e gestores de ativos. Muitas instituições ainda estão na fase de implantação, portanto as taxas recorrentes de software formam o custo imediato mais elevado. O uso de hardware enfrenta incerteza adicional após a Meta encerrar as vendas comerciais do headset Quest em fevereiro de 2026. Essa decisão estreita o canal de headset empresarial gerenciado e aumenta a complexidade de aquisição para organizações que precisam de ambientes de dispositivos controlados.
Serviços é o componente de crescimento mais rápido, com o segmento do mercado de metaverso em finanças esperado para crescer a um CAGR de 19,7% de 2027 a 2032. Serviços profissionais, integração de sistemas e operações gerenciadas estão ganhando relevância à medida que as instituições conectam plataformas virtuais a sistemas bancários centrais. A implementação também inclui processos de conformidade, verificação de identidade e fluxos de trabalho de prevenção à lavagem de dinheiro. As instituições que usam plataformas de banco virtual prontas para uso ainda precisam de suporte especializado para integrar esses ambientes com seus controles existentes. As regras relacionadas à IA podem adicionar requisitos de consultoria e governança para componentes de serviços financeiros virtuais. Portanto, espera-se que a composição de componentes mude à medida que as necessidades de implementação se tornem mais complexas.


Por Aplicação:
Treinamento Lidera os Gastos Atuais Enquanto os Pagamentos Tokenizados AceleramEducação financeira, treinamento e colaboração institucional detiveram uma participação de 41,2% do tamanho do mercado de metaverso em finanças por aplicação em 2026. Essa posição reflete o retorno operacional mais claro do treinamento virtual de consultores, integração e colaboração institucional. A Rakuten Securities usou um assistente 3D para apoiar investidores de primeira viagem no Japão. A MSU Federal Credit Union usou um jogo de realidade virtual para conectar a alfabetização financeira com a experiência estudantil na Universidade Estadual de Michigan. Essas aplicações podem ser entregues em ambientes de aprendizagem definidos e podem ser mais fáceis de mensurar do que as amplas iniciativas de banco virtual ao consumidor.
Pagamentos habilitados pelo metaverso, liquidação e transações de ativos tokenizados devem crescer a um CAGR de 21,8% até 2032. O JPMorgan lançou o Kinexys Fund Flow em outubro de 2025 para suportar a liquidação em tempo real de fluxos de fundos privados usando informações tokenizadas de investidores. A primeira transação ao vivo envolveu JPMorgan Asset Management, Private Bank, Kinexys Digital Assets e Citco. A consultoria virtual, gestão de patrimônio e negociação permanecem aplicações secundárias, especialmente para bancos privados e corretoras online. Os fluxos de trabalho de transações gerenciados por IA podem apoiar a produtividade à medida que as instituições expandem a automação. A infraestrutura de pagamentos provavelmente será central para o mercado de metaverso em finanças porque fornece a função de liquidação que outros serviços financeiros virtuais requerem.
Por Vertical do Comprador:
Bancos Fornecem Escala Enquanto Empresas de Fintech Crescem Mais RápidoAs instituições de banco de varejo e comercial responderam por 38,7% da participação do mercado de metaverso em finanças por vertical do comprador em 2026. Sua posição reflete grandes bases de clientes, requisitos substanciais de treinamento de funcionários e investimento contínuo em pagamentos baseados em blockchain. Bancos de investimento e instituições de mercados de capitais formam um grupo secundário importante na emissão de títulos tokenizados e simulações de negociação virtual. O HSBC Orion suporta a emissão de títulos digitais de ponta a ponta para clientes institucionais. Seguradoras, gestores de ativos e gestores de patrimônio estão usando ferramentas imersivas de forma mais seletiva para integração e treinamento de consultores.
Empresas de fintech e ativos digitais devem expandir a um CAGR de 20,6% até 2032. Essas empresas podem construir serviços dentro de ambientes habilitados por blockchain e imersivos em vez de adaptar sistemas centrais mais antigos. A Autoridade Monetária de Singapura lançou a iniciativa BLOOM em outubro de 2025 com Circle, Coinbase, DBS, OCBC, Partior, Stripe, UOB, Ant International e outros participantes. A iniciativa apoia o trabalho em liquidação atacadista transfronteiriça, conformidade programável e processos de pagamento orientados por IA. A participação de empresas de fintech pode influenciar as práticas de interoperabilidade que instituições maiores adotam posteriormente. Seu crescimento também está vinculado à necessidade do mercado de metaverso em finanças de sistemas de pagamento e tokenização que possam operar em múltiplas plataformas financeiras.

Análise Geográfica
A América do Norte deteve 42,4% do tamanho do mercado de metaverso em finanças em 2026. A região se beneficia de significativo investimento institucional dos Estados Unidos em infraestrutura de blockchain e de uma concentração de fornecedores de tecnologia. Bancos e seguradoras dos Estados Unidos estão usando simulações de consultores baseadas em realidade virtual para equipes de vendas e treinamento distribuídas. O JPMorgan declarou que o Kinexys havia processado mais de 4 trilhões de USD em transações acumuladas e tinha atividade média diária de transações de 7 bilhões de USD em outubro de 2026. Isso cria uma base comercial para liquidação de pagamentos tokenizados nos Estados Unidos. O trabalho da Mastercard em capacidades de transação com stablecoin também suporta a interoperabilidade em nível de rede para pagamentos.
A Ásia-Pacífico é a parte regional de crescimento mais rápido do mercado de metaverso em finanças, com um CAGR previsto de 19,2% de 2027 a 2032. Pilotos de tokenização de bancos centrais, licenciamento de banco digital e serviços financeiros com suporte de IA apoiam a posição da região. O HSBC realizou testes de interação com clientes por IA em tempo real no Sandbox de IA Generativa da Autoridade Monetária de Hong Kong em agosto de 2025. O DBS Hong Kong concluiu um piloto de e-HKD+ em setembro de 2025 usando tecnologia Purpose Bound Money e DBS Token Services. O Banco da Tailândia aprovou 3 consórcios de banco virtual em junho de 2025. Singapura, Hong Kong, Japão, Coreia do Sul e Índia são locais importantes para essa atividade em toda a Ásia-Pacífico.
A Europa tem uma posição significativa no mercado de metaverso em finanças por meio de atividade de tokenização institucional e um framework regulatório em maturação. Nove bancos europeus anunciaram um consórcio de stablecoin denominada em euros em conformidade com o MiCAR em setembro de 2025. Os participantes foram ING, UniCredit, CaixaBank, KBC, Danske Bank, DekaBank, SEB, Banca Sella e Raiffeisen Bank International. A primeira emissão foi direcionada para o segundo semestre de 2026. O Regulamento sobre Mercados de Criptoativos fornece um framework operacional para instituições que consideram a liquidação programável. O Reino Unido também tem um papel no desenvolvimento regulado de IA financeira por meio do trabalho da Autoridade de Conduta Financeira com a NVIDIA em um Sandbox Digital Supercarregado em junho de 2025. A América do Sul, o Oriente Médio e a África permanecem em estágios mais iniciais, embora o Warba Bank tenha estabelecido presença no Decentraland e no The Sandbox em março de 2025.
Cenário Competitivo
Concentração do Mercado
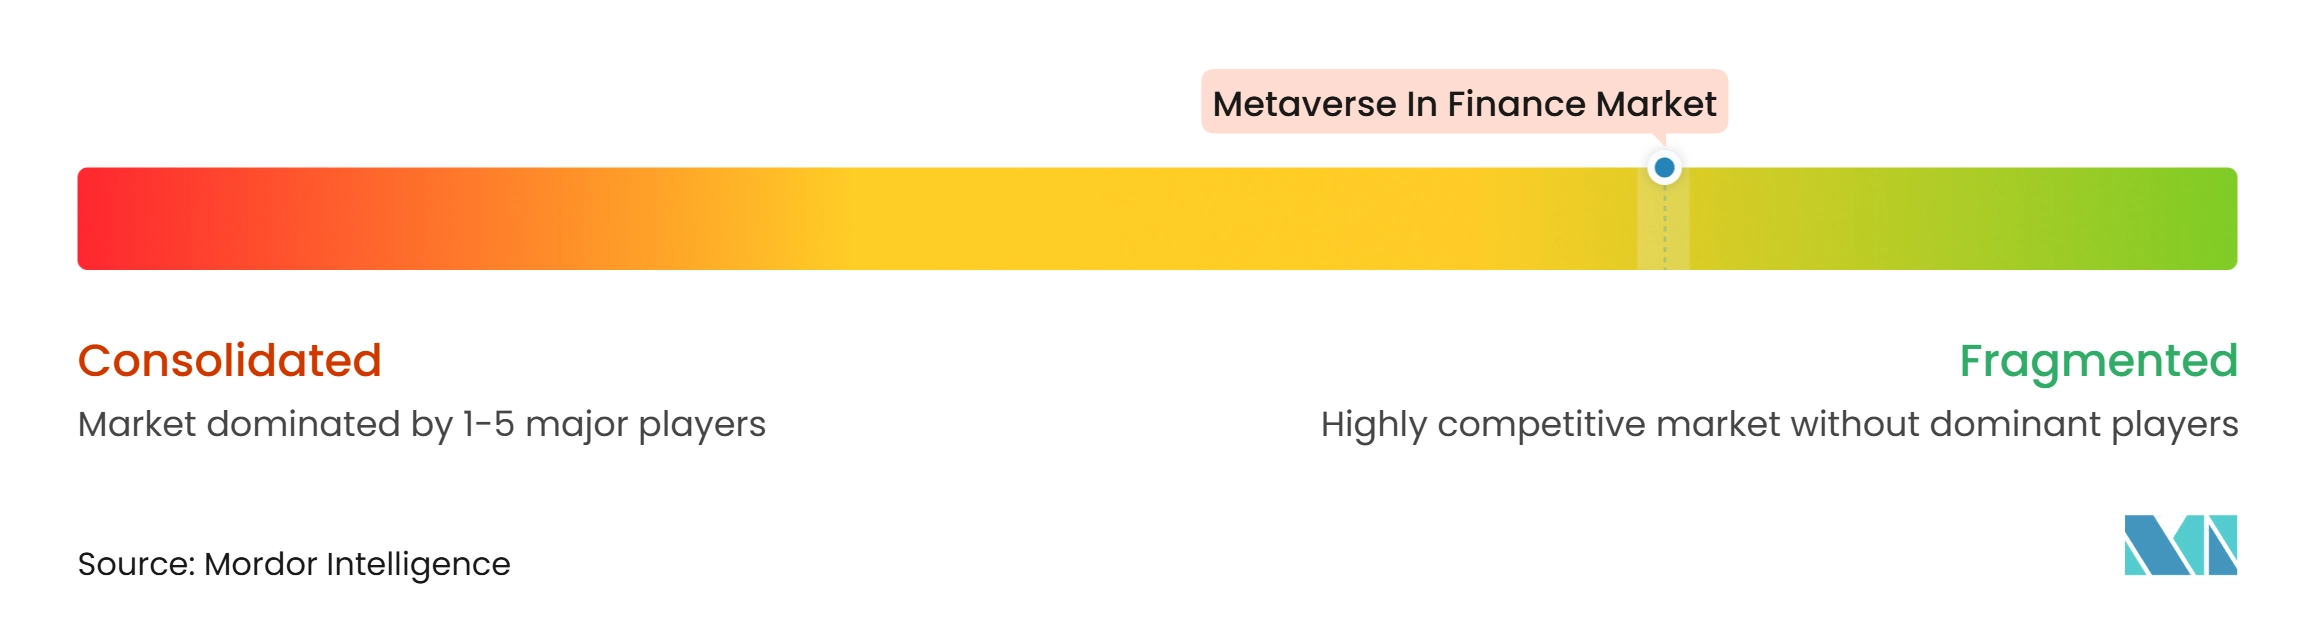
O mercado de metaverso em finanças possui 2 camadas competitivas conectadas. A primeira camada inclui plataformas de tecnologia e provedores de infraestrutura com capacidades de computação espacial, renderização e motor de jogo. NVIDIA, Microsoft e Unity Software são provedores importantes nesse nível. A segunda camada inclui instituições financeiras que estão desenvolvendo serviços proprietários e infraestrutura de pagamentos. A concorrência entre as instituições financeiras é mais fragmentada porque as implantações estão vinculadas aos clientes, ao modelo de conformidade e aos sistemas existentes de cada empresa. Essa estrutura cria intensidade competitiva de moderada a alta na infraestrutura de tecnologia e um padrão mais disperso nos serviços financeiros.
A NVIDIA trabalhou com a Autoridade de Conduta Financeira do Reino Unido no Sandbox Digital Supercarregado em junho de 2025, ilustrando o papel da infraestrutura de IA no desenvolvimento financeiro regulado. A Microsoft transferiu as funções de colaboração 3D para eventos Imersivos do Teams, o que coloca os espaços de trabalho virtuais dentro de um ambiente de software empresarial estabelecido. A Mastercard introduziu capacidades de transação com stablecoin de ponta a ponta em abril de 2025 para pagamentos de carteira para checkout e liquidação de comerciantes. A capacidade incluiu relacionamentos com OKX e Nuvei, enquanto JPMorgan Chase e Standard Chartered estavam conectados à Multi-Token Network. Esses movimentos mostram que o posicionamento competitivo depende da interoperabilidade de pagamentos, integração de conformidade e acesso à tecnologia empresarial.
As oportunidades abertas no mercado de metaverso em finanças incluem identidade digital para transações financeiras entre plataformas, banco virtual acessível por navegador que não depende de headsets e ferramentas imersivas de gestão de patrimônio para usuários de massa afluente. Empresas de fintech que constroem sobre infraestrutura de blockchain podem competir com instituições estabelecidas desenvolvendo serviços diretamente nesses ambientes. A iniciativa MAS BLOOM fornece um ambiente para trabalho de interoperabilidade envolvendo tanto empresas de fintech quanto empresas financeiras estabelecidas. O JPMorgan está expandindo as capacidades de tokenização por meio do Kinexys Fund Flow e sua implantação do JPM Coin no Ethereum. O HSBC continua a desenvolver capacidades de emissão de títulos digitais e serviços financeiros com suporte de IA. Fornecedores menores enfrentam maiores demandas de governança onde IA, identidade digital e transações reguladas são combinadas em uma única oferta.
Líderes do Setor de Metaverso em Finanças
-
JPMorgan Chase & Co.
-
HSBC Holdings plc
-
Meta Platforms, Inc.
-
Microsoft Corporation
-
Visa Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Metaverso em Finanças Empresas cobertas neste relatório
- JPMorgan Chase & Co.
- HSBC Holdings plc
- Bank of America Corporation
- BNP Paribas S.A.
- CaixaBank, S.A.
- DBS Group Holdings Ltd.
- Shinhan Financial Group Co., Ltd.
- KEB Hana Bank
- KB Financial Group Inc.
- The Goldman Sachs Group, Inc.
- Visa Inc.
- Mastercard Incorporated
- Meta Platforms, Inc.
- Microsoft Corporation
- NVIDIA Corporation
- Accenture plc
- Unity Software Inc.
- The Sandbox (Animoca Brands)
- Decentraland Foundation
- Avalanche BVI, Inc.
Desenvolvimentos industriais recentes em Mercado de Metaverso em Finanças
- Outubro de 2026: O JPM Coin (JPMD) do JPMorgan entrou em operação no Ethereum, ampliando o acesso a tokens de depósito denominados em USD para clientes institucionais na rede blockchain de Camada 1. A plataforma Kinexys havia processado mais de 4 trilhões de USD em transações acumuladas com um volume médio diário de 7 bilhões de USD, estabelecendo capacidade de pagamento tokenizado em escala institucional em redes blockchain públicas e privadas.
- Outubro de 2025: A MAS lançou a iniciativa BLOOM para liquidação tokenizada sem fronteiras e em múltiplas moedas em passivos bancários tokenizados e stablecoins reguladas. Os membros incluíam Circle, DBS, OCBC, Partior, Stripe, UOB, Coinbase e Ant International, com foco em liquidação atacadista transfronteiriça, conformidade programável e pagamentos agênticos orientados por IA.
- Setembro de 2025: Nove bancos europeus anunciaram um consórcio de stablecoin em euros em conformidade com o MiCAR, composto por ING, UniCredit, CaixaBank, KBC, Danske Bank, DekaBank, SEB, Banca Sella e Raiffeisen Bank International. A primeira emissão está prevista para o segundo semestre de 2026, estabelecendo uma alternativa europeia ao setor de stablecoin dominado pelos Estados Unidos para liquidação programável.
- Setembro de 2025: O DBS Hong Kong concluiu o piloto de e-HKD+ no âmbito do Projeto e-HKD Fase 2, usando tecnologia Purpose Bound Money e DBS Token Services para vouchers digitais programáveis com liquidação instantânea para comerciantes. Os resultados contribuíram para a avaliação da Autoridade Monetária de Hong Kong sobre a viabilidade da adoção em massa do e-HKD no varejo.
Escopo do Relatório Global do Mercado de Metaverso em Finanças
Visão geral da segmentação
| Hardware |
| Software e Plataformas |
| Serviços |
| Banco Virtual e Agências |
| Consultoria Financeira Imersiva e Gestão de Patrimônio |
| Negociação e Investimento Virtual |
| Pagamentos, Liquidação e Transações de Ativos Tokenizados Habilitados pelo Metaverso |
| Educação Financeira, Treinamento e Colaboração Institucional |
| Outras Aplicações |
| Instituições de Banco de Varejo e Comercial |
| Bancos de Investimento e Instituições de Mercados de Capitais |
| Seguradoras |
| Empresas de Gestão de Ativos e Patrimônio |
| Empresas de fintech e Ativos Digitais |
| Outros Provedores de Serviços Financeiros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Componente | Hardware | |
| Software e Plataformas | ||
| Serviços | ||
| Por Aplicação | Banco Virtual e Agências | |
| Consultoria Financeira Imersiva e Gestão de Patrimônio | ||
| Negociação e Investimento Virtual | ||
| Pagamentos, Liquidação e Transações de Ativos Tokenizados Habilitados pelo Metaverso | ||
| Educação Financeira, Treinamento e Colaboração Institucional | ||
| Outras Aplicações | ||
| Por Vertical do Comprador | Instituições de Banco de Varejo e Comercial | |
| Bancos de Investimento e Instituições de Mercados de Capitais | ||
| Seguradoras | ||
| Empresas de Gestão de Ativos e Patrimônio | ||
| Empresas de fintech e Ativos Digitais | ||
| Outros Provedores de Serviços Financeiros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do metaverso em finanças até 2032?
O mercado de metaverso em finanças deve atingir 491,8 milhões de USD até 2032, com um CAGR de 16,2% de 2027 a 2032.
Qual componente atualmente gera a maior participação nos gastos?
Software e Plataformas lidera por componente com 47,6% de participação em 2026, enquanto Serviços tem o maior CAGR de componente projetado de 19,7% até 2032.
Qual aplicação deve crescer mais rapidamente até 2032?
Pagamentos, Liquidação e Transações de Ativos Tokenizados Habilitados pelo Metaverso devem crescer a um CAGR de 21,8% de 2027 a 2032.
Por que os bancos estão usando serviços financeiros imersivos?
Os bancos estão usando esses serviços para treinamento de funcionários, colaboração virtual, liquidação tokenizada e interações de consultoria selecionadas onde os benefícios operacionais podem ser mensurados.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 19,2% até 2032, apoiada por pilotos de tokenização, iniciativas de banco digital e serviços financeiros com suporte de IA.
Quais são os principais desafios que afetam a adoção?
Os principais desafios incluem retornos comerciais incertos, preocupações com privacidade dos clientes, aquisição de hardware, diferenças regulatórias, cibersegurança e requisitos de verificação de identidade.