
Metaverse im Finanzmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 231.70 Millionen US-Dollar |
| Marktgröße (2032) | 491.80 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.20 % |
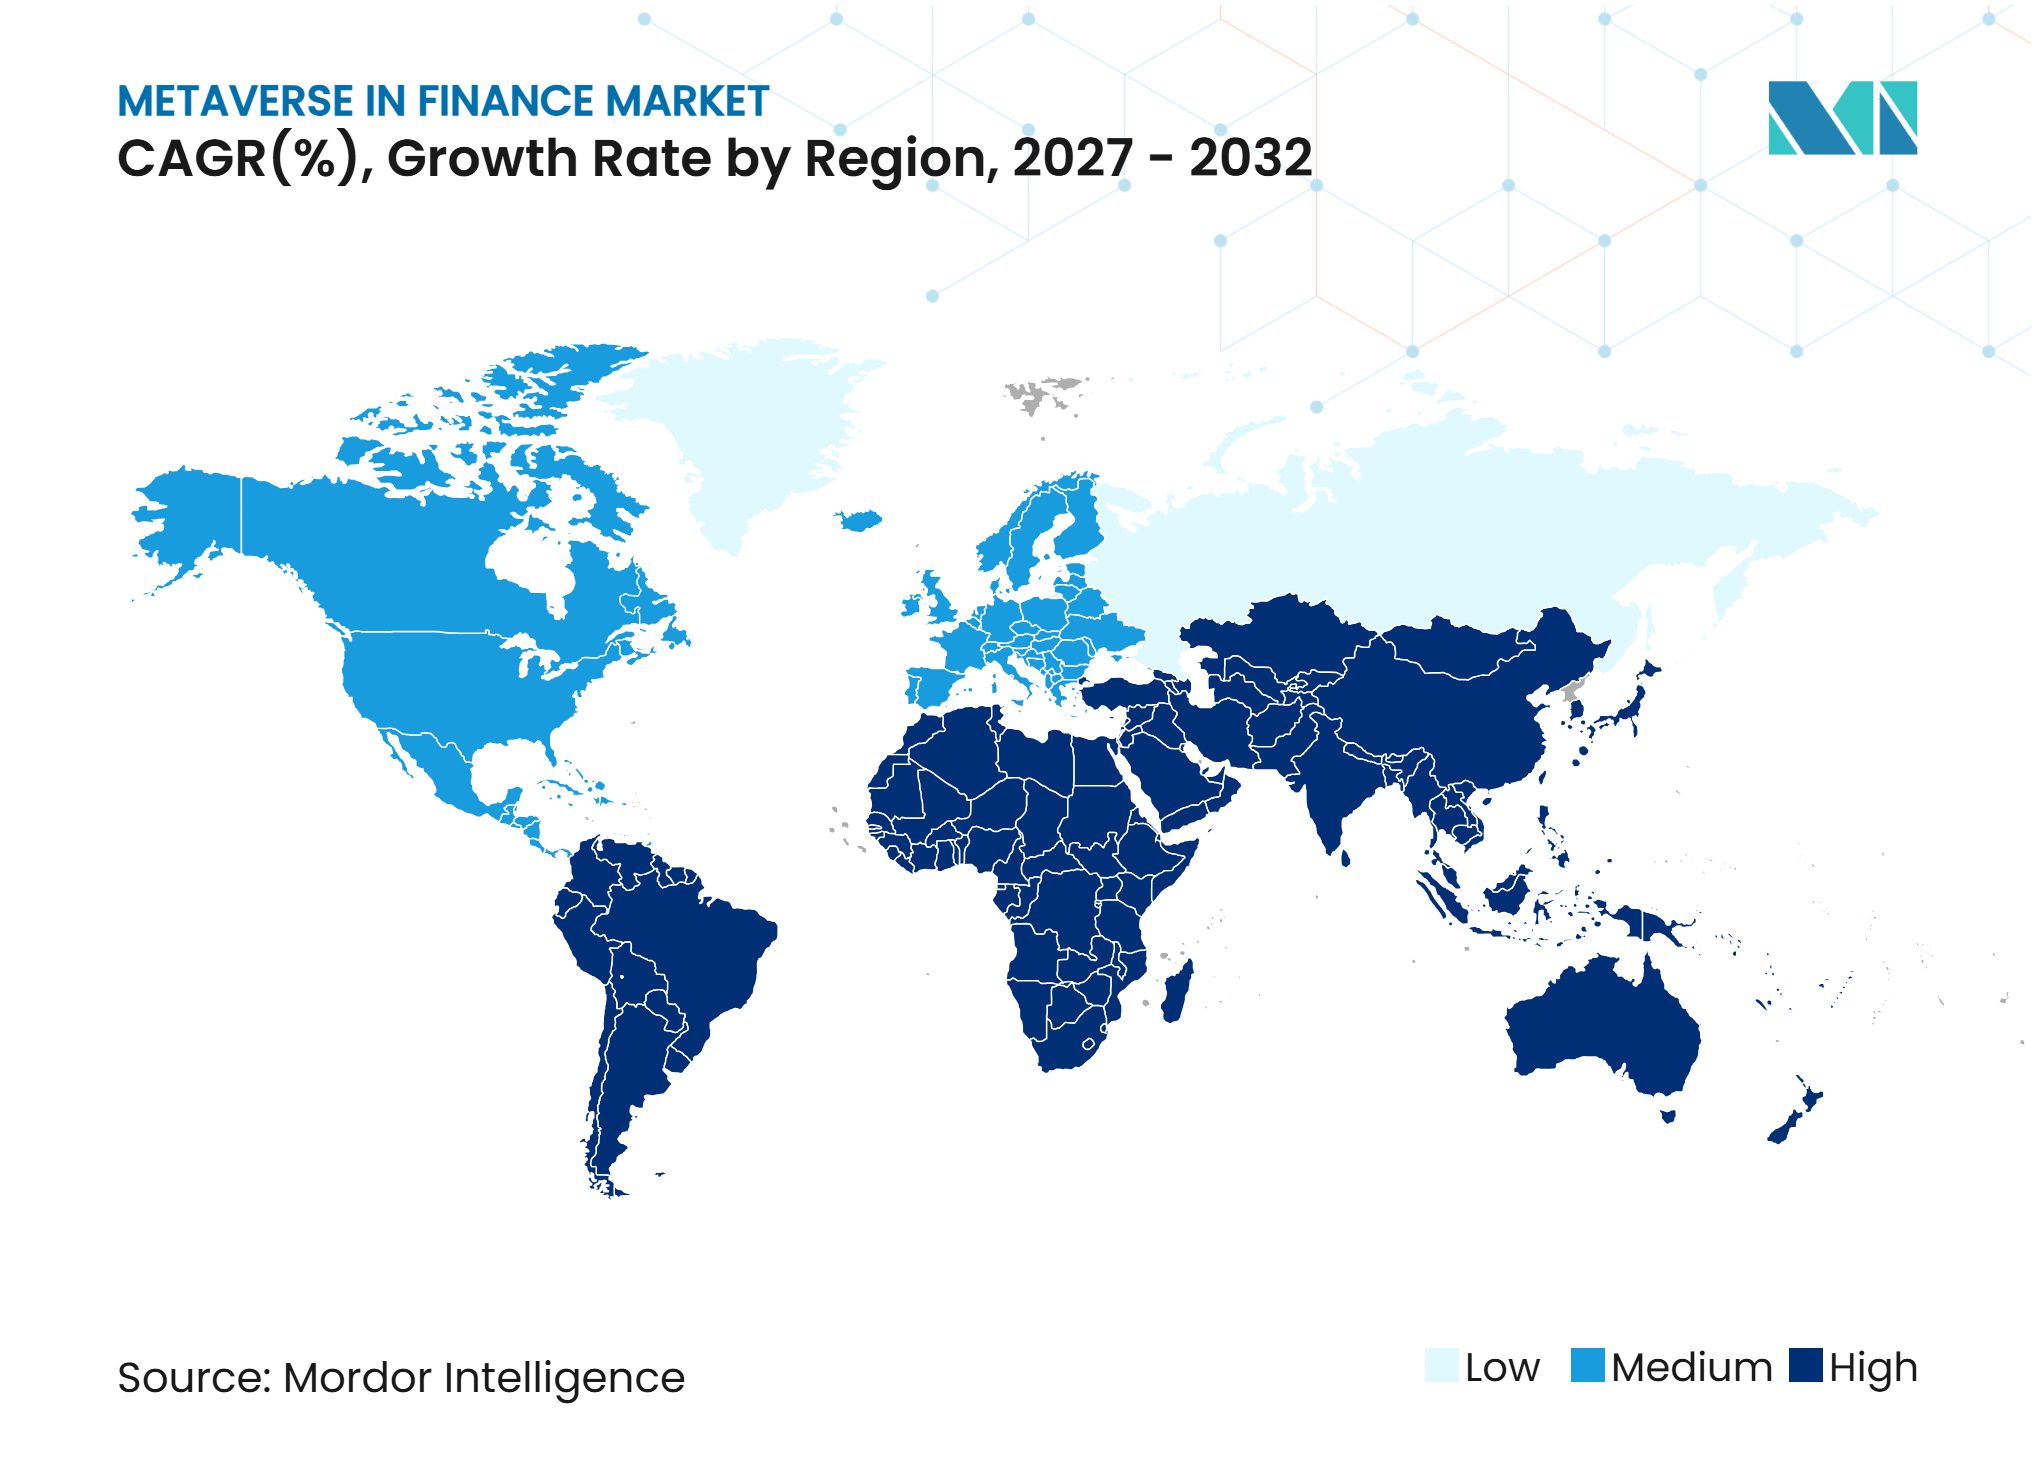
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Metaverse im Finanzmarkt – Analyse von Mordor Intelligence
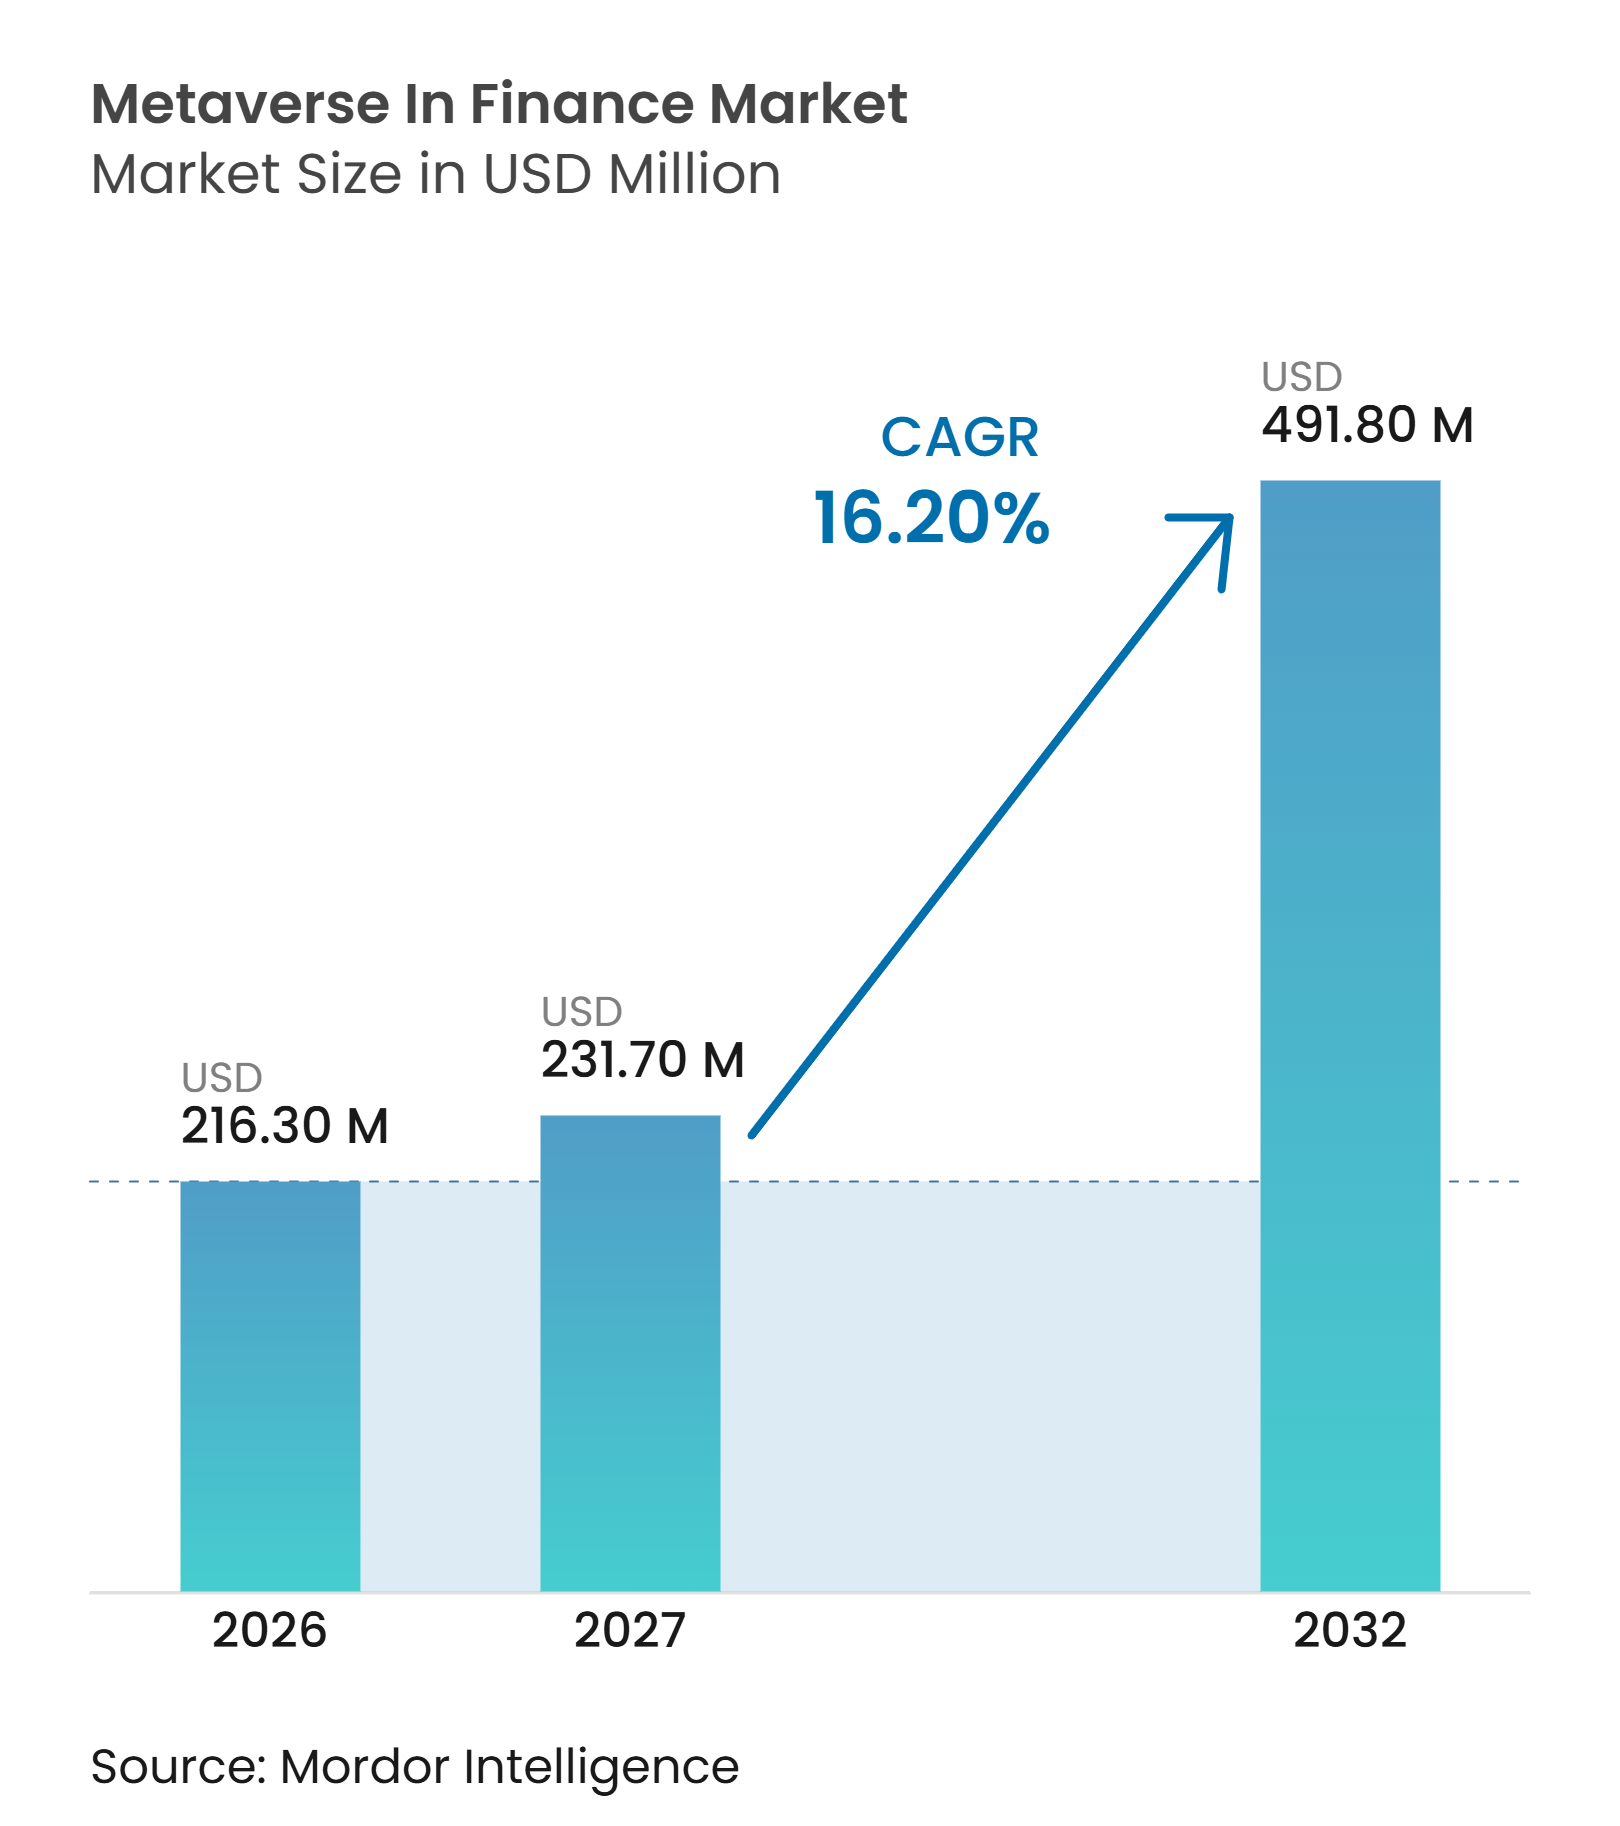
Die Größe des Metaverse-Marktes im Finanzbereich wird voraussichtlich von 216,30 Millionen USD im Jahr 2026 auf 231,70 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 491,80 Millionen USD bei einer CAGR von 16,20 % über den Zeitraum 2027–2032 erreichen.
Der Metaverse-Markt im Finanzbereich verlagert sich von virtuellen Showrooms hin zu tokenisierter Abwicklung, KI-gestützter Beratung und virtuellen Kollaborationstools. Blockchain-Zahlungen, räumliches Computing und generative KI unterstützen praktische institutionelle Anwendungsfälle. Klarere Vorschriften für digitale Vermögenswerte reduzieren die Unsicherheit bei kontrollierten Einsätzen. Finanzinstitute priorisieren virtuelle Arbeitsbereiche und tokenisierte Abwicklungssysteme mit messbaren betrieblichen Erträgen. Die Akzeptanz wird weiterhin durch regulatorische Unsicherheit, Hardwareverfügbarkeit, Kundenvertrauen und ungleichmäßige kommerzielle Erträge eingeschränkt.
Wichtigste Erkenntnisse des Berichts
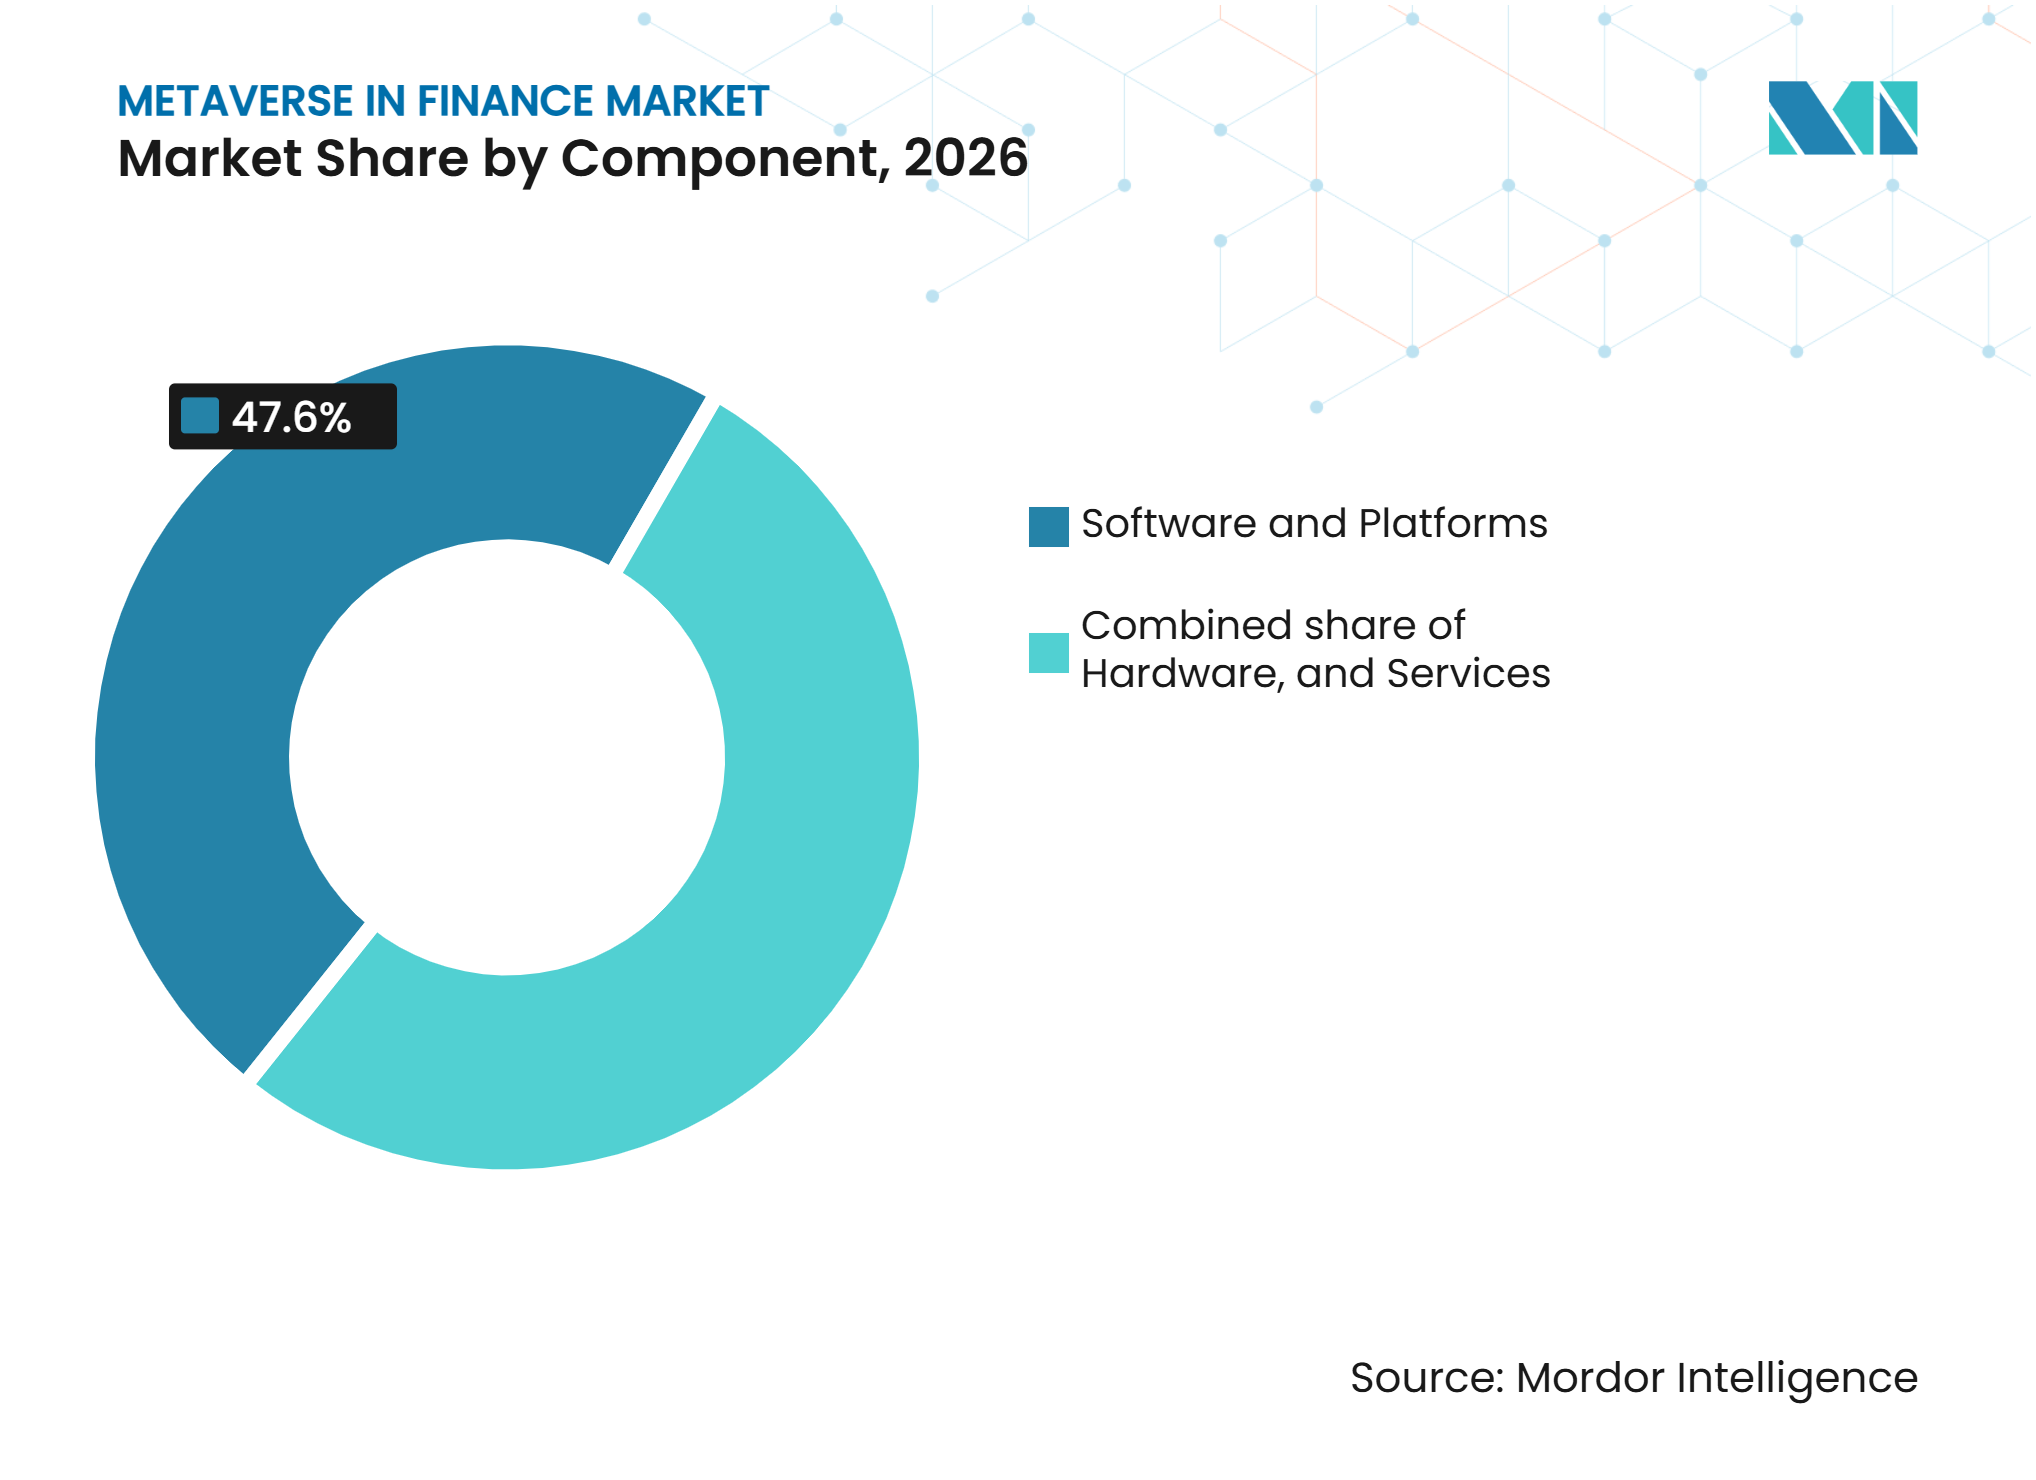
- Nach Komponente entfiel im Jahr 2026 ein Anteil von 47,6 % des Metaverse-Marktanteils im Finanzbereich auf Software und Plattformen, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 19,7 % wachsen werden.
- Nach Anwendung hielten Finanzbildung, Schulung und institutionelle Zusammenarbeit im Jahr 2026 einen Anteil von 41,2 % am Metaverse-Markt im Finanzbereich, während Metaverse-gestützte Zahlungen, Abwicklung und tokenisierte Vermögenstransaktionen bis 2032 voraussichtlich mit einer CAGR von 21,8 % wachsen werden.
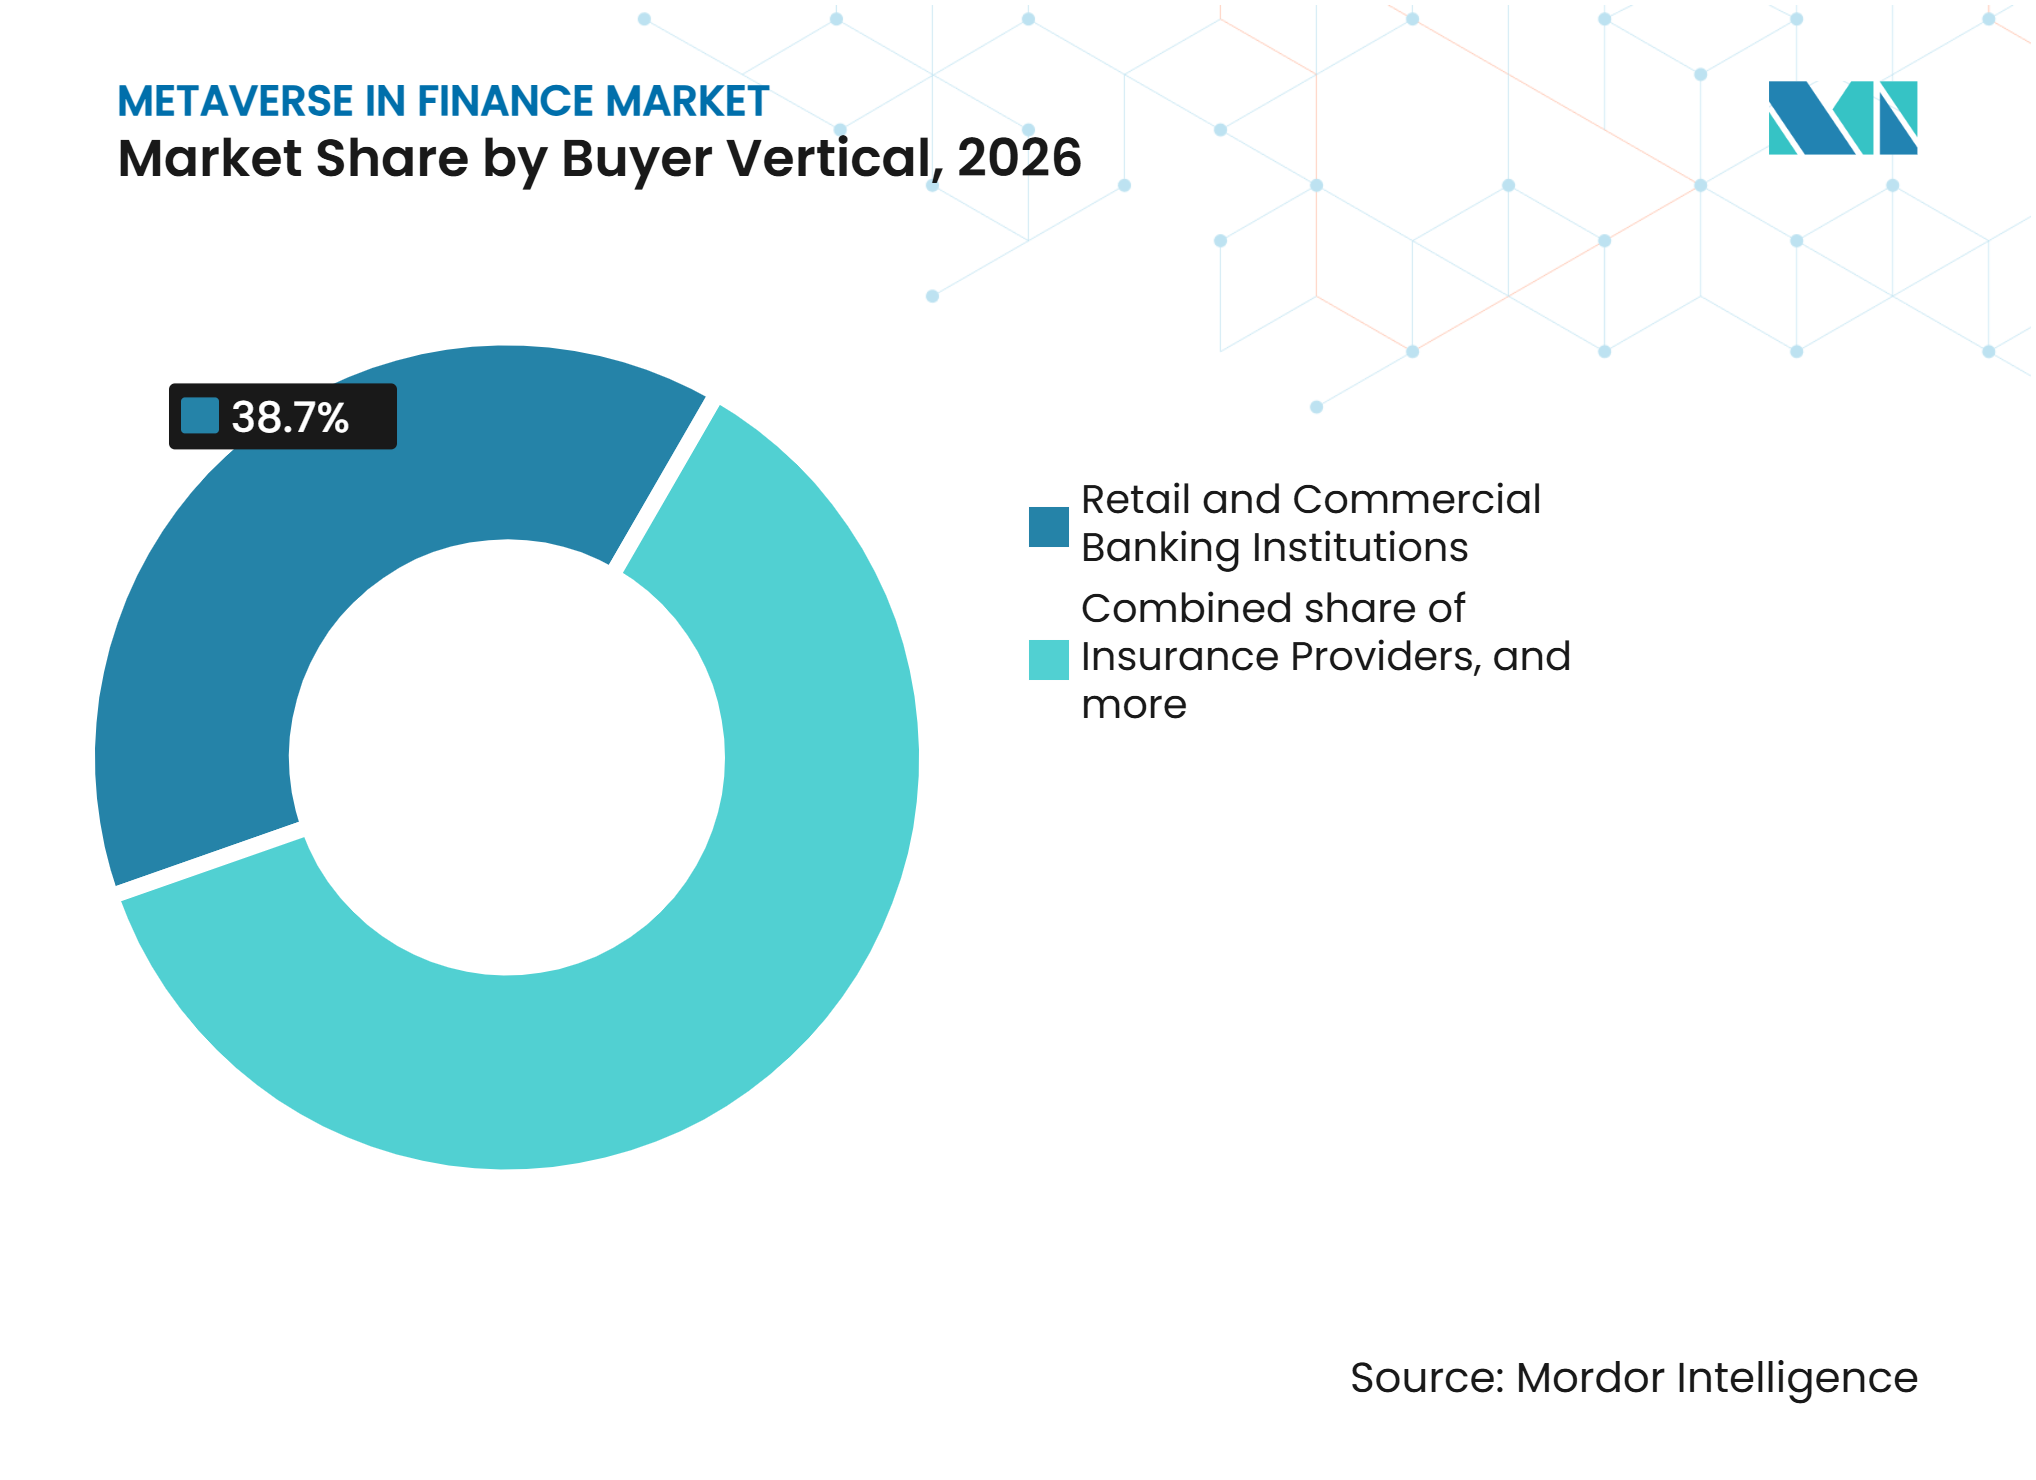
- Nach Käufervertikale entfielen auf Einzel- und Geschäftsbankinstitute im Jahr 2026 38,7 % des Metaverse-Marktanteils im Finanzbereich, während fintech- und Digital-Asset-Unternehmen bis 2032 voraussichtlich mit einer CAGR von 20,6 % expandieren werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,4 % am Metaverse-Markt im Finanzbereich, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 19,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Immersives virtuelles Banking und Finanzberatungsdienstleistungen | +3.2% | Global, konzentriert im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Tokenisierte Vermögenswerte in virtuellen Investitions- und Handelsumgebungen | +3.5% | Global, am stärksten in Nordamerika, Singapur, Hongkong und Japan | Mittelfristig (2–4 Jahre) |
| Immersive Finanzbildung und Investitionssimulationen | +2.1% | Global, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Virtuelle Arbeitsbereiche für institutionelle Zusammenarbeit und Mitarbeiterschulung | +1.8% | Nordamerika und Europa, mit frühen Gewinnen in asiatisch-pazifischen Finanzzentren | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte personalisierte Finanzdienstleistungen in virtuellen Umgebungen | +2.8% | Global, angeführt vom asiatisch-pazifischen Raum mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Immersives Kundenerlebnis und virtuelle Produktpräsentationen | +1.5% | Global, mit frühen Gewinnen in Singapur, Tokio, Seoul und Frankfurt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung immersiver virtueller Banking- und Finanzberatungsdienstleistungen
Virtuelle Banking-Umgebungen entwickeln sich in Teilen Asiens und des Nahen Ostens zu strukturierten Kanälen für die Kundenbindung. MUFG Bank startete am 7. Juli 2025 MUFG Bank Metaverse mit anonymen Avatar-basierten Finanzberatungen über die Plattform Powered by Metapa von TOPPAN Corporation[1]. Der Dienst ist mit physischen Filialen im neuen Format verknüpft, die einen hybriden Bereitstellungsansatz anstelle eines vollständig separaten virtuellen Kanals unterstützen. Finanzinstitute in den Vereinigten Staaten legen mehr Augenmerk auf die Zertifizierung von Beratern und Hypotheken-Walkthrough-Tools, bei denen das Wissensniveau der Mitarbeiter und der Zugang für verteilte Teams messbar sind. HSBC hat KI-Avatare, die Kreditanträge bearbeiten, als aufkommendes Modell identifiziert, das auf dem KI-Einsatz bei der Betrugserkennung, Transaktionsüberwachung und dem Risikomanagement aufbaut.
Integration tokenisierter Finanzanlagen in Metaverse-basierte Investitions- und Handelsumgebungen
Tokenisierte Vermögenswerte werden zu einer wichtigen Abwicklungs- und Eigentumsschicht für immersive Finanzdienstleistungen. JPMorgan Kinexys Digital Payments und DBS Token Services kündigten im November 2025 einen grenzüberschreitenden Rahmen für tokenisierte Einlagen für institutionelle Werttransfers zwischen Banken und öffentlichen Blockchains an. Die Vereinbarung ist darauf ausgelegt, eine Echtzeit-Abwicklung rund um die Uhr für institutionelle Kunden zu unterstützen. JPMorgan erklärte, dass die Kinexys-Plattform bis Oktober 2026 mehr als 4 Billionen USD an kumulierten Transaktionen verarbeitet und durchschnittlich 7 Milliarden USD pro Tag erzielt hatte[2]. Infrastruktur für digitale Vermögenswerte kann Ausführung, Finanzierung und Abwicklung in einer einzigen Transaktion kombinieren, was die Kontrollanforderungen für Risiko- und Liquiditätsmanagement verändert. Diese Infrastruktur kann Zahlungs- und Eigentumsfunktionen unterstützen, wenn sich virtuelle Finanzumgebungen ausweiten.
Nachfrage nach immersiver Finanzbildung und Investitionssimulationen
Immersive Finanzbildung gewinnt an Aufmerksamkeit, da sie wiederholbares Engagement ohne die volle Betriebslast einer virtuellen Filiale unterstützen kann. Rakuten Securities nutzte einen durch NVIDIA Omniverse ACE betriebenen 3D-Avatar-Assistenten, um Erstinvestoren im Vorfeld des Starts eines nationalen Sparprogramms in Japan zu begleiten. Das Programm bediente ein Brokerhaus mit 10 Millionen Konten und verzeichnete während seines 2-monatigen Entwicklungszyklus ein Kundeninteresse von mehr als 90 % an einer zukünftigen Nutzung. MSU Federal Credit Union startete im September 2025 sein Campus Explorer Experience VR-Spiel gemeinsam mit dem Games for Entertainment and Learning Lab der Michigan State University[3]. Diese Beispiele zeigen, dass Lerntools einen klareren kurzfristigen Nutzen haben können als kundenorientierte virtuelle Filialen. Sie unterstützen auch die Finanzkompetenz und Onboarding-Aktivitäten für Nutzer, die neu im Investieren sind.
Einführung virtueller Finanzarbeitsbereiche für institutionelle Zusammenarbeit und Mitarbeiterschulung
Virtuelle Arbeitsbereiche sind ein zunehmend relevanter Teil des Metaverse-Marktes im Finanzbereich und sind mit etablierten Unternehmenssoftwareumgebungen verknüpft. Microsoft stellte seine eigenständige Mesh-Plattform am 1. Dezember 2025 ein und verlagerte 3D-Kollaborationsfunktionen in Teams Immersive Events innerhalb von Microsoft 365[4]. Dieser Ansatz integriert immersive Zusammenarbeit in bestehende Identitäts- und Compliance-Systeme. Accentures Nth Floor veranschaulicht, wie große Unternehmen virtuelle Umgebungen für Onboarding und Schulungen nutzen, während die Übernahme der Digital-Twin-Technologie von Percipient im Januar 2025 die Bankmodernisierung im asiatisch-pazifischen Raum adressierte. Das übergeordnete Betriebsmodell bleibt wichtig, da virtuelle Arbeitsbereiche eine Integration mit Kernsystemen, Sicherheitskontrollen und Mitarbeiter-Workflows erfordern. Dieser Treiber ist relevant, wo Finanzinstitute verteilte Mitarbeiter schulen oder kollaborative Simulationen durchführen müssen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unsichere kommerzielle Erträge aus Metaverse-basierten Finanzdienstleistungen | -1.2% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kundenakzeptanz von Metaverse-basierten Finanzplattformen | -1.0% | Global, mit starken Auswirkungen in asiatisch-pazifischen Märkten mit hoher Unsicherheitsvermeidung | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit rund um virtuelle Finanztransaktionen und digitales Vermögenseigentum | -0.8% | Global, mit den schärfsten grenzüberschreitenden Lücken im Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Identitätsverifizierung und Integrationsrisiken in immersiven Finanzplattformen | -0.7% | Global, mit frühen Minderungsrahmen in Singapur, der Europäischen Union und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unsichere kommerzielle Erträge aus Metaverse-basierten Finanzdienstleistungen
Verbraucherorientierte Finanzdienstleistungen im Metaverse-Markt im Finanzbereich haben noch nicht die in früheren Investitionsplänen erwarteten Umsatzniveaus erzielt. Retail-Banking wird von vielen Kunden selten genutzt, und der Headset-basierte Zugang kann weniger komfortabel sein als Mobile Banking. Eine Studie aus dem Jahr 2025, die die Europäische Union, die Vereinigten Staaten, China, Singapur, Brasilien und Südkorea abdeckte, ergab, dass fragmentierte Verbraucherschutzregeln und ungeklärte Smart-Contract-Haftung das Vertrauen und das Plattformengagement schwächen können. Schulungs-, Abwicklungs- und Beratungssimulationen zeigen klarere betriebliche Vorteile für institutionelle Nutzer. Diese Anwendungsfälle sprechen jedoch ein kleineres Publikum an als das Verbraucher-Banking-Segment, das anfänglich den Großteil des Interesses auf sich zog. Dies schafft einen anhaltenden Bedarf für Institutionen, spezifische betriebliche Ziele festzulegen, bevor neue Einsätze finanziert werden.
Begrenzte Kundenakzeptanz von Metaverse-basierten Finanzplattformen
Die Kundenakzeptanz des Metaverse im Finanzmarkt wird durch Hardwareanforderungen, Verhaltensbereitschaft und Vertrauen in den Umgang von Finanzinstituten mit persönlichen Daten eingeschränkt. Eine Umfrage von HSBC im August 2025 unter mehr als 500 Bankkunden in Hongkong ergab, dass 80 % bereit waren, generative KI für das Finanzmanagement zu nutzen. Dieselbe Umfrage ergab, dass 50 % den Datenschutz als ihr Hauptanliegen nannten und 49 % Skepsis gegenüber der KI-Genauigkeit äußerten. Meta kündigte im Januar 2026 an, den kommerziellen Verkauf von Quest-Headsets ab dem 20. Februar 2026 einzustellen. Diese Änderung überträgt mehr Hardwarebeschaffungsverantwortung auf die Institutionen und kann den Rollout verlangsamen, wo ein zentralisiertes Gerätemanagement für die Compliance erforderlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Softwaregeführte Ausgaben und wachsende DienstleistungsanforderungenSoftware und Plattformen hielten im Jahr 2026 nach Komponente einen Anteil von 47,6 %. Plattformlizenzierung und Entwicklung virtueller Umgebungen machen einen erheblichen Teil der aktuellen Ausgaben von Banken, Versicherern und Vermögensverwaltern aus. Viele Institutionen befinden sich noch in der Einsatzphase, sodass wiederkehrende Softwaregebühren die höchsten unmittelbaren Kosten darstellen. Der Hardwareeinsatz ist nach der Einstellung des kommerziellen Quest-Headset-Verkaufs durch Meta im Februar 2026 mit zusätzlicher Unsicherheit behaftet. Diese Entscheidung verengt den verwalteten Unternehmens-Headset-Kanal und erhöht die Beschaffungskomplexität für Organisationen, die kontrollierte Geräteumgebungen benötigen.
Dienstleistungen ist die am schnellsten wachsende Komponente, wobei das Metaverse-Marktsegment im Finanzbereich von 2027 bis 2032 voraussichtlich mit einer CAGR von 19,7 % wachsen wird. Professionelle Dienstleistungen, Systemintegration und verwalteter Betrieb gewinnen an Relevanz, da Institutionen virtuelle Plattformen mit Kernbankensystemen verbinden. Die Implementierung umfasst auch Compliance-Prozesse, Identitätsverifizierung und Workflows zur Bekämpfung von Geldwäsche. Institutionen, die vorgefertigte virtuelle Banking-Plattformen nutzen, benötigen weiterhin Spezialistenunterstützung, um diese Umgebungen in ihre bestehenden Kontrollen zu integrieren. KI-bezogene Regeln können Beratungs- und Governance-Anforderungen für virtuelle Finanzdienstleistungskomponenten hinzufügen. Es wird daher erwartet, dass sich der Komponentenmix verschiebt, wenn die Implementierungsanforderungen komplexer werden.


Nach Anwendung:
Schulung führt aktuelle Ausgaben an, während tokenisierte Zahlungen sich beschleunigenFinanzbildung, Schulung und institutionelle Zusammenarbeit hielten im Jahr 2026 einen Anteil von 41,2 % an der Metaverse-Marktgröße im Finanzbereich nach Anwendung. Diese Position spiegelt den klareren betrieblichen Ertrag aus virtueller Beraterausbildung, Onboarding und institutioneller Zusammenarbeit wider. Rakuten Securities nutzte einen 3D-Assistenten zur Unterstützung von Erstinvestoren in Japan. MSU Federal Credit Union nutzte ein VR-Spiel, um Finanzkompetenz mit dem Studentenerlebnis an der Michigan State University zu verbinden. Diese Anwendungen können in definierten Lernumgebungen bereitgestellt werden und sind möglicherweise leichter zu messen als breite verbraucherorientierte virtuelle Banking-Initiativen.
Metaverse-gestützte Zahlungen, Abwicklung und tokenisierte Vermögenstransaktionen werden bis 2032 voraussichtlich mit einer CAGR von 21,8 % wachsen. JPMorgan startete im Oktober 2025 Kinexys Fund Flow zur Unterstützung der Echtzeit-Abwicklung privater Fondsströme unter Verwendung tokenisierter Investoreninformationen. Die erste Live-Transaktion umfasste JPMorgan Asset Management, Private Bank, Kinexys Digital Assets und Citco. Virtuelle Beratung, Vermögensverwaltung und Handel bleiben sekundäre Anwendungen, insbesondere für Privatbanken und Online-Brokerhäuser. KI-gesteuerte Transaktions-Workflows können die Produktivität steigern, wenn Institutionen die Automatisierung ausweiten. Die Zahlungsinfrastruktur wird wahrscheinlich zentral für den Metaverse-Markt im Finanzbereich sein, da sie die Abwicklungsfunktion bereitstellt, die andere virtuelle Finanzdienstleistungen benötigen.
Nach Käufervertikale:
Banken bieten Skalierung, während fintech-Unternehmen schneller wachsenEinzel- und Geschäftsbankinstitute machten im Jahr 2026 38,7 % des Metaverse-Marktanteils im Finanzbereich nach Käufervertikale aus. Ihre Position spiegelt große Kundenstämme, erhebliche Mitarbeiterschulungsanforderungen und anhaltende Investitionen in Blockchain-basierte Zahlungen wider. Investmentbanken und Kapitalmarktinstitute bilden eine wichtige sekundäre Gruppe bei der Ausgabe tokenisierter Wertpapiere und virtuellen Handelssimulationen. HSBC Orion unterstützt die durchgängige digitale Anleiheemission für institutionelle Kunden. Versicherungsanbieter, Vermögensverwalter und Wealth Manager nutzen immersive Tools selektiver für Onboarding und Beraterausbildung.
fintech- und Digital-Asset-Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 20,6 % expandieren. Diese Unternehmen können Dienstleistungen innerhalb Blockchain-fähiger und immersiver Umgebungen aufbauen, anstatt ältere Kernsysteme anzupassen. Die Monetary Authority of Singapore startete die BLOOM-Initiative im Oktober 2025 mit Circle, Coinbase, DBS, OCBC, Partior, Stripe, UOB, Ant International und anderen Teilnehmern. Die Initiative unterstützt die Arbeit an grenzüberschreitender Großhandelsabwicklung, programmierbarer Compliance und KI-gesteuerten Zahlungsprozessen. Die fintech-Beteiligung kann Interoperabilitätspraktiken beeinflussen, die größere Institutionen später übernehmen. Ihr Wachstum ist auch mit dem Bedarf des Metaverse-Marktes im Finanzbereich nach Zahlungs- und Tokenisierungssystemen verknüpft, die über mehrere Finanzplattformen hinweg betrieben werden können.

Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 42,4 % an der Metaverse-Marktgröße im Finanzbereich. Die Region profitiert von erheblichen institutionellen Investitionen der Vereinigten Staaten in Blockchain-Infrastruktur und einer Konzentration von Technologieanbietern. Banken und Versicherer in den Vereinigten Staaten nutzen VR-basierte Beratersimulationen für verteilte Vertriebs- und Schulungsteams. JPMorgan erklärte, dass Kinexys bis Oktober 2026 mehr als 4 Billionen USD an kumulierten Transaktionen verarbeitet und eine durchschnittliche tägliche Transaktionsaktivität von 7 Milliarden USD erzielt hatte. Dies schafft eine kommerzielle Basis für tokenisierte Zahlungsabwicklung in den Vereinigten Staaten. Mastercards Arbeit an Stablecoin-Transaktionsfähigkeiten unterstützt auch die Interoperabilität auf Netzwerkebene für Zahlungen.
Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Teil des Metaverse-Marktes im Finanzbereich mit einer prognostizierten CAGR von 19,2 % von 2027 bis 2032. Tokenisierungspiloten der Zentralbanken, Lizenzen für digitales Banking und KI-gestützte Finanzdienstleistungen stärken die Position der Region. HSBC führte im August 2025 Echtzeit-KI-Kundeninteraktionstests in der GenAI Sandbox der Hong Kong Monetary Authority durch. DBS Hongkong schloss im September 2025 einen e-HKD+-Piloten unter Verwendung der Purpose Bound Money-Technologie und DBS Token Services ab. Die Bank of Thailand genehmigte im Juni 2025 3 Konsortien für virtuelle Banken. Singapur, Hongkong, Japan, Südkorea und Indien sind wichtige Standorte für diese Aktivitäten im asiatisch-pazifischen Raum.
Europa hat durch institutionelle Tokenisierungsaktivitäten und einen reifenden regulatorischen Rahmen eine bedeutende Position im Metaverse-Markt im Finanzbereich. Neun europäische Banken kündigten im September 2025 ein MiCAR-konformes Konsortium für einen auf Euro lautenden Stablecoin an. Die Teilnehmer waren ING, UniCredit, CaixaBank, KBC, Danske Bank, DekaBank, SEB, Banca Sella und Raiffeisen Bank International. Die erste Emission war für die zweite Hälfte des Jahres 2026 geplant. Die Verordnung über Märkte für Kryptowerte bietet einen Betriebsrahmen für Institutionen, die programmierbare Abwicklung in Betracht ziehen. Das Vereinigte Königreich hat auch eine Rolle bei der regulierten Entwicklung von Finanz-KI durch die Arbeit der Financial Conduct Authority mit NVIDIA an einem Supercharged Digital Sandbox im Juni 2025. Südamerika, der Nahe Osten und Afrika sind noch frühere Entwicklungsstufen, obwohl Warba Bank im März 2025 eine Präsenz auf Decentraland und The Sandbox etablierte.
Wettbewerbslandschaft
Marktkonzentration
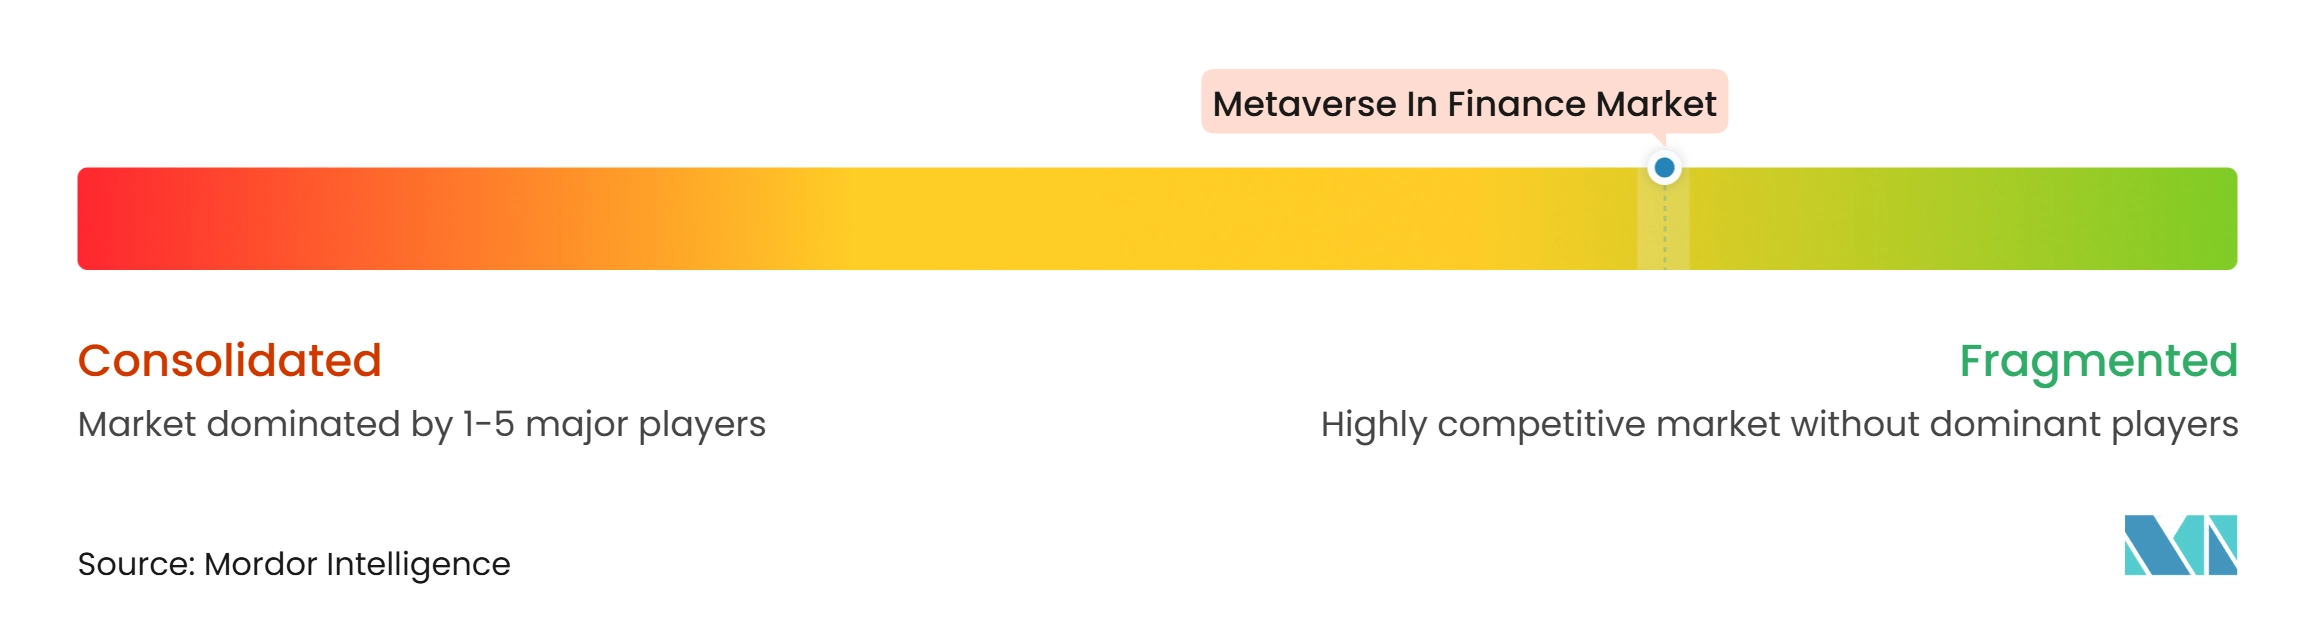
Der Metaverse-Markt im Finanzbereich hat 2 miteinander verbundene Wettbewerbsebenen. Die erste Ebene umfasst Technologieplattformen und Infrastrukturanbieter mit räumlichem Computing, Rendering- und Game-Engine-Fähigkeiten. NVIDIA, Microsoft und Unity Software sind wichtige Anbieter auf dieser Ebene. Die zweite Ebene umfasst Finanzinstitute, die proprietäre Dienstleistungen und Zahlungsinfrastruktur entwickeln. Der Wettbewerb unter Finanzinstituten ist stärker fragmentiert, da Einsätze an die Kunden, das Compliance-Modell und die bestehenden Systeme jedes Unternehmens gebunden sind. Diese Struktur schafft eine moderate bis hohe Wettbewerbsintensität in der Technologieinfrastruktur und ein stärker verteiltes Muster bei Finanzdienstleistungen.
NVIDIA arbeitete im Juni 2025 mit der britischen Financial Conduct Authority am Supercharged Digital Sandbox zusammen, was die Rolle der KI-Infrastruktur bei der regulierten Finanzentwicklung verdeutlicht. Microsoft verlagerte 3D-Kollaborationsfunktionen in Teams Immersive Events, was virtuelle Arbeitsbereiche in eine etablierte Unternehmenssoftwareumgebung integriert. Mastercard führte im April 2025 durchgängige Stablecoin-Transaktionsfähigkeiten für Wallet-zu-Checkout-Zahlungen und Händlerabwicklung ein. Die Fähigkeit umfasste Beziehungen mit OKX und Nuvei, während JPMorgan Chase und Standard Chartered mit dem Multi-Token Network verbunden waren. Diese Schritte zeigen, dass die Wettbewerbspositionierung von Zahlungsinteroperabilität, Compliance-Integration und Zugang zu Unternehmenssoftware abhängt.
Offene Chancen im Metaverse-Markt im Finanzbereich umfassen digitale Identität für plattformübergreifende Finanztransaktionen, browserbasiertes virtuelles Banking ohne Abhängigkeit von Headsets und immersive Vermögensverwaltungstools für wohlhabende Massenkundschaft. fintech-Unternehmen, die auf Blockchain-Infrastruktur aufbauen, können mit etablierten Institutionen konkurrieren, indem sie Dienstleistungen direkt in diesen Umgebungen entwickeln. Die MAS BLOOM-Initiative bietet einen Rahmen für Interoperabilitätsarbeit, an der sowohl fintech- als auch etablierte Finanzunternehmen beteiligt sind. JPMorgan erweitert die Tokenisierungsfähigkeiten durch Kinexys Fund Flow und seinen JPM Coin-Einsatz auf Ethereum. HSBC entwickelt weiterhin die Ausgabe digitaler Anleihen und KI-gestützte Finanzdienstleistungsfähigkeiten. Kleinere Anbieter sehen sich höheren Governance-Anforderungen gegenüber, wenn KI, digitale Identität und regulierte Transaktionen in einem einzigen Angebot kombiniert werden.
Metaverse im Finanzbereich – Branchenführer
-
JPMorgan Chase & Co.
-
HSBC Holdings plc
-
Meta Platforms, Inc.
-
Microsoft Corporation
-
Visa Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Metaverse im Finanzmarkt Unternehmen in diesem Bericht
- JPMorgan Chase & Co.
- HSBC Holdings plc
- Bank of America Corporation
- BNP Paribas S.A.
- CaixaBank, S.A.
- DBS Group Holdings Ltd.
- Shinhan Financial Group Co., Ltd.
- KEB Hana Bank
- KB Financial Group Inc.
- The Goldman Sachs Group, Inc.
- Visa Inc.
- Mastercard Incorporated
- Meta Platforms, Inc.
- Microsoft Corporation
- NVIDIA Corporation
- Accenture plc
- Unity Software Inc.
- The Sandbox (Animoca Brands)
- Decentraland Foundation
- Avalanche BVI, Inc.
Neueste Industrielle Entwicklungen in Metaverse im Finanzmarkt
- Oktober 2026: JPMorgans JPM Coin (JPMD) war auf Ethereum live gegangen und erweiterte den Zugang zu USD-denominierten Einlagentoken für institutionelle Kunden im Layer-1-Blockchain-Netzwerk. Die Kinexys-Plattform hatte über 4 Billionen USD an kumulierten Transaktionen mit einem durchschnittlichen Tagesvolumen von 7 Milliarden USD verarbeitet und damit institutionell skalierbare tokenisierte Zahlungsfähigkeit über öffentliche und private Blockchain-Netzwerke etabliert.
- Oktober 2025: MAS startete die BLOOM-Initiative für grenzenlose, mehrwährungsbasierte tokenisierte Abwicklung in tokenisierten Bankverbindlichkeiten und regulierten Stablecoins. Mitglieder waren Circle, DBS, OCBC, Partior, Stripe, UOB, Coinbase und Ant International mit dem Ziel der grenzüberschreitenden Großhandelsabwicklung, programmierbarer Compliance und KI-gesteuerter agentischer Zahlungen.
- September 2025: Neun europäische Banken kündigten ein MiCAR-konformes Euro-Stablecoin-Konsortium an, bestehend aus ING, UniCredit, CaixaBank, KBC, Danske Bank, DekaBank, SEB, Banca Sella und Raiffeisen Bank International. Die erste Emission ist für die zweite Hälfte des Jahres 2026 geplant und schafft eine europäische Alternative zum von den Vereinigten Staaten dominierten Stablecoin-Sektor für programmierbare Abwicklung.
- September 2025: DBS Hongkong schloss den e-HKD+-Piloten im Rahmen von Project e-HKD Phase 2 ab und nutzte dabei Purpose Bound Money-Technologie und DBS Token Services für programmierbare digitale Gutscheine mit sofortiger Händlerabwicklung. Die Ergebnisse trugen zur Bewertung der Hong Kong Monetary Authority hinsichtlich der Machbarkeit einer massenhaften Einführung von e-HKD im Einzelhandel bei.
Globaler Metaverse im Finanzmarkt – Berichtsumfang
Segmentierungsübersicht
| Hardware |
| Software und Plattformen |
| Dienstleistungen |
| Virtuelles Banking und Filialen |
| Immersive Finanzberatung und Vermögensverwaltung |
| Virtueller Handel und Investitionen |
| Metaverse-gestützte Zahlungen, Abwicklung und tokenisierte Vermögenstransaktionen |
| Finanzbildung, Schulung und institutionelle Zusammenarbeit |
| Sonstige Anwendungen |
| Einzel- und Geschäftsbankinstitute |
| Investmentbanken und Kapitalmarktinstitute |
| Versicherungsanbieter |
| Vermögens- und Wealth-Management-Unternehmen |
| fintech- und Digital-Asset-Unternehmen |
| Sonstige Finanzdienstleistungsanbieter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Hardware | |
| Software und Plattformen | ||
| Dienstleistungen | ||
| Nach Anwendung | Virtuelles Banking und Filialen | |
| Immersive Finanzberatung und Vermögensverwaltung | ||
| Virtueller Handel und Investitionen | ||
| Metaverse-gestützte Zahlungen, Abwicklung und tokenisierte Vermögenstransaktionen | ||
| Finanzbildung, Schulung und institutionelle Zusammenarbeit | ||
| Sonstige Anwendungen | ||
| Nach Käufervertikale | Einzel- und Geschäftsbankinstitute | |
| Investmentbanken und Kapitalmarktinstitute | ||
| Versicherungsanbieter | ||
| Vermögens- und Wealth-Management-Unternehmen | ||
| fintech- und Digital-Asset-Unternehmen | ||
| Sonstige Finanzdienstleistungsanbieter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Metaverse im Finanzbereich bis 2032 erreichen?
Der Metaverse-Markt im Finanzbereich wird bis 2032 voraussichtlich einen Wert von 491,8 Millionen USD erreichen, mit einer CAGR von 16,2 % von 2027 bis 2032.
Welche Komponente generiert derzeit den größten Ausgabenanteil?
Software und Plattformen führt nach Komponente mit einem Anteil von 47,6 % im Jahr 2026, während Dienstleistungen die höchste prognostizierte Komponenten-CAGR von 19,7 % bis 2032 aufweisen.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Metaverse-gestützte Zahlungen, Abwicklung und tokenisierte Vermögenstransaktionen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 21,8 % wachsen.
Warum nutzen Banken immersive Finanzdienstleistungen?
Banken nutzen diese Dienstleistungen für Mitarbeiterschulungen, virtuelle Zusammenarbeit, tokenisierte Abwicklung und ausgewählte Beratungsinteraktionen, bei denen betriebliche Vorteile messbar sind.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 19,2 % wachsen, unterstützt durch Tokenisierungspiloten, Initiativen für digitales Banking und KI-gestützte Finanzdienstleistungen.
Was sind die wichtigsten Herausforderungen, die die Akzeptanz beeinflussen?
Zu den wichtigsten Herausforderungen zählen unsichere kommerzielle Erträge, Datenschutzbedenken der Kunden, Hardwarebeschaffung, regulatorische Unterschiede, Cybersicherheit und Anforderungen an die Identitätsverifizierung.