
Taille et Part du Marché du Métavers dans la Finance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
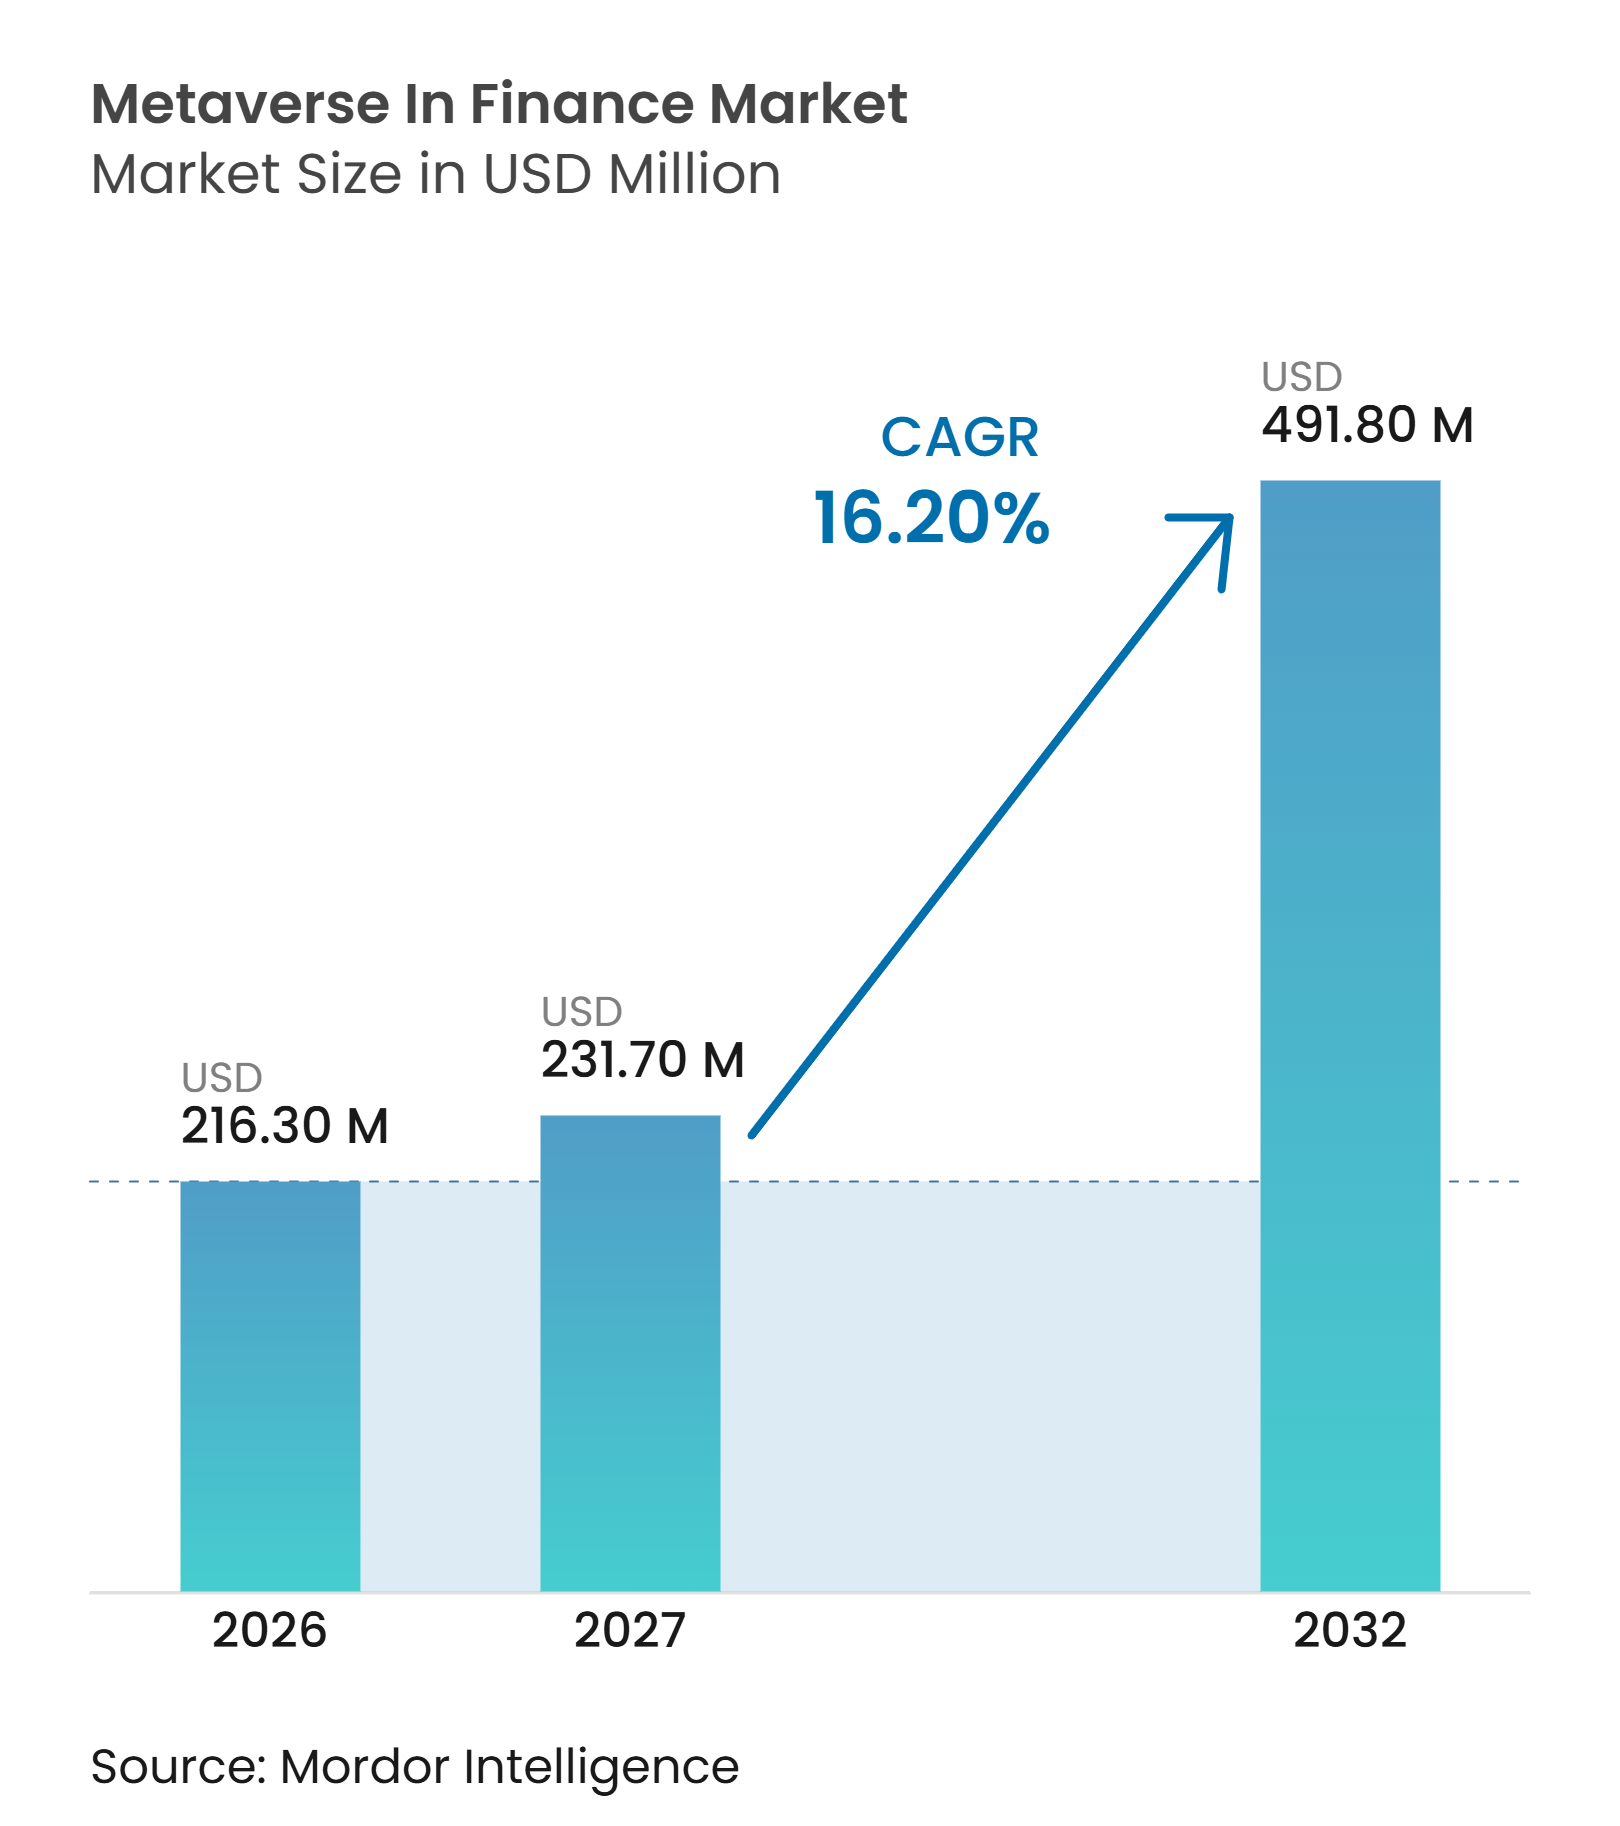
| Taille du Marché (2027) | 231.70 Millions de dollars américains |
| Taille du Marché (2032) | 491.80 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 16.20 % |
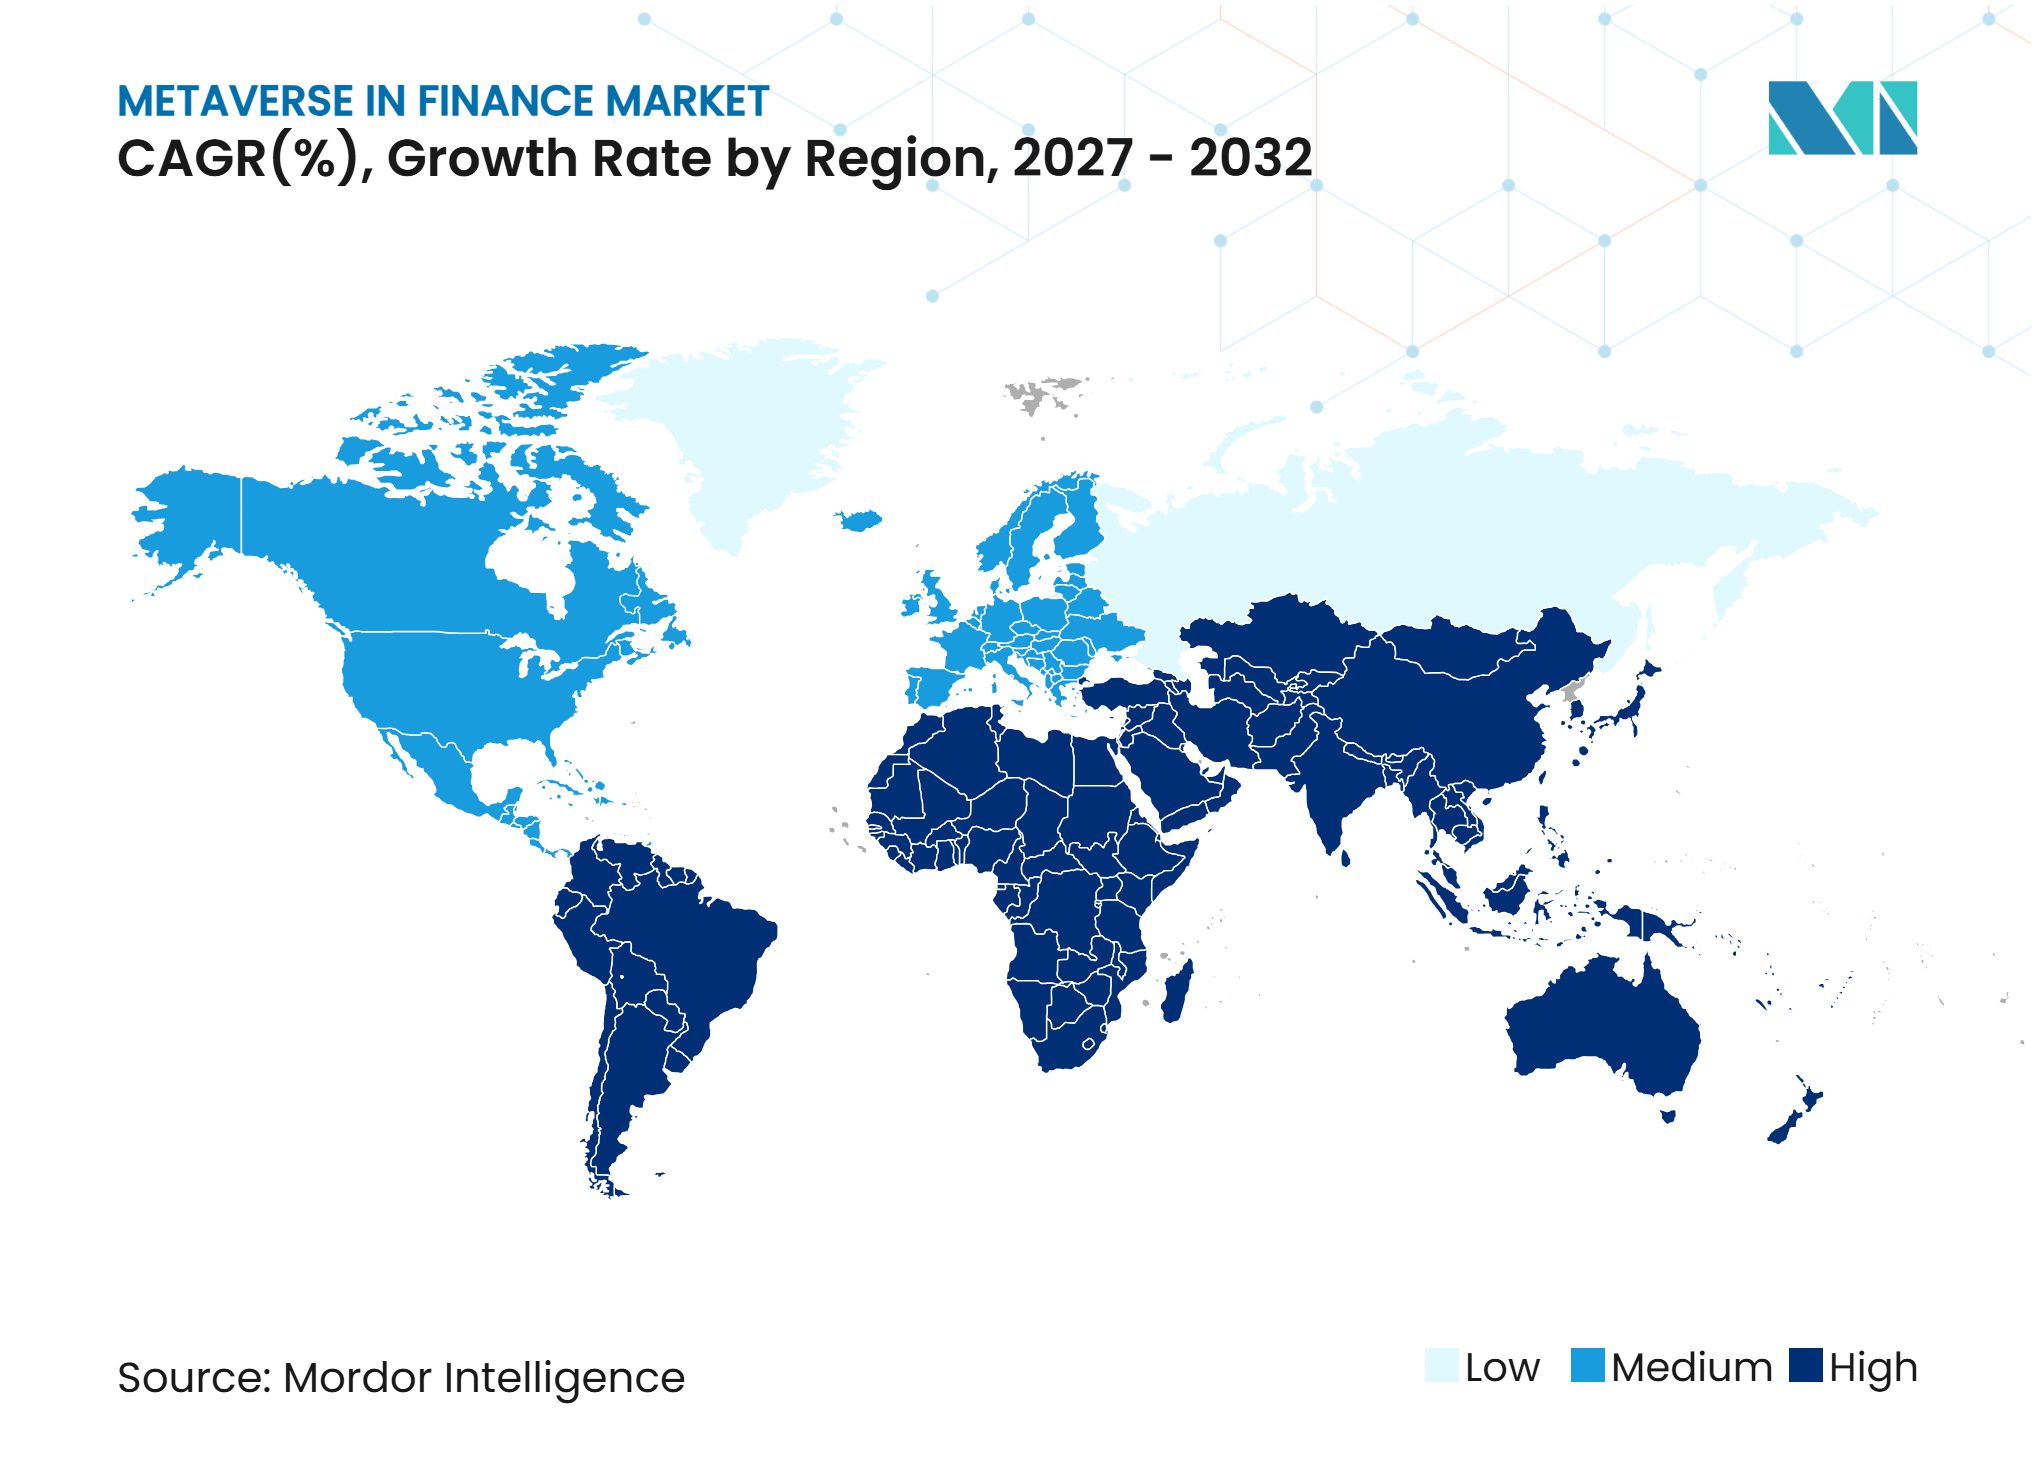
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Métavers dans la Finance par Mordor Intelligence
La taille du marché du métavers dans la finance devrait passer de 216,30 millions USD en 2026 à 231,70 millions USD en 2027 et atteindre 491,80 millions USD d'ici 2032, à un CAGR de 16,20 % sur la période 2027-2032.
Le marché du métavers dans la finance évolue des salles d'exposition virtuelles vers le règlement tokenisé, le conseil assisté par l'IA et les outils de collaboration virtuelle. Les paiements par blockchain, l'informatique spatiale et l'IA générative soutiennent des cas d'usage institutionnels pratiques. Des réglementations plus claires sur les actifs numériques réduisent l'incertitude pour les déploiements contrôlés. Les institutions financières privilégient les espaces de travail virtuels et les systèmes de règlement tokenisé offrant des rendements opérationnels mesurables. L'adoption reste limitée par l'incertitude réglementaire, la disponibilité du matériel, la confiance des clients et des rendements commerciaux inégaux.
Points Clés du Rapport
- Par composant, les logiciels et plateformes ont capté 47,6 % de la part du marché du métavers dans la finance en 2026, tandis que les services devraient croître à un CAGR de 19,7 % jusqu'en 2032.
- Par application, l'éducation financière, la formation et la collaboration institutionnelle ont représenté 41,2 % de la part du marché du métavers dans la finance en 2026, tandis que les paiements, le règlement et les transactions d'actifs tokenisés activés par le métavers devraient croître à un CAGR de 21,8 % jusqu'en 2032.
- Par secteur acheteur, les institutions bancaires de détail et commerciales ont représenté 38,7 % de la part du marché du métavers dans la finance en 2026, tandis que les entreprises fintech et d'actifs numériques devraient se développer à un CAGR de 20,6 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 42,4 % de la part du marché du métavers dans la finance en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 19,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Services Bancaires Virtuels Immersifs et Services de Conseil Financier | +3.2% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Actifs Tokenisés dans les Environnements d'Investissement et de Trading Virtuels | +3.5% | Mondial, plus fort en Amérique du Nord, à Singapour, à Hong Kong et au Japon | Moyen terme (2-4 ans) |
| Éducation Financière Immersive et Simulations d'Investissement | +2.1% | Mondial, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Espaces de Travail Virtuels pour la Collaboration Institutionnelle et la Formation des Employés | +1.8% | Amérique du Nord et Europe, avec des gains précoces dans les pôles financiers d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Services Financiers Personnalisés Alimentés par l'IA dans des Environnements Virtuels | +2.8% | Mondial, porté par l'Asie-Pacifique avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Engagement Client Immersif et Démonstrations Virtuelles de Produits | +1.5% | Mondial, avec des gains précoces à Singapour, Tokyo, Séoul et Francfort | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des Services Bancaires Virtuels Immersifs et des Services de Conseil Financier
Les environnements bancaires virtuels deviennent des canaux structurés d'engagement client dans certaines régions d'Asie et du Moyen-Orient. MUFG Bank a lancé MUFG Bank Metaverse le 7 juillet 2025, avec des consultations financières anonymes basées sur des avatars via la plateforme Powered by Metapa de TOPPAN Corporation[1]. Le service est lié à des agences physiques de nouveau format, qui soutiennent une approche de prestation hybride plutôt qu'un canal virtuel entièrement séparé. Les institutions financières aux États-Unis accordent davantage d'attention à la certification des conseillers et aux outils de visite guidée pour les prêts hypothécaires, où la rétention des connaissances du personnel et l'accès pour les équipes distribuées peuvent être mesurés. HSBC a identifié les avatars IA qui traitent les demandes de prêt comme un modèle émergent, s'appuyant sur l'utilisation de l'IA dans la détection des fraudes, la surveillance des transactions et la gestion des risques.
Intégration des Actifs Financiers Tokenisés dans les Environnements d'Investissement et de Trading Basés sur le Métavers
Les actifs tokenisés deviennent une couche importante de règlement et de propriété pour les services financiers immersifs. JPMorgan Kinexys Digital Payments et DBS Token Services ont annoncé en novembre 2025 un cadre de dépôt tokenisé transfrontalier pour les transferts de valeur institutionnels entre banques et blockchains publiques. Le dispositif est conçu pour prendre en charge le règlement en temps réel, 24 heures sur 24, pour les clients institutionnels. JPMorgan a déclaré que la plateforme Kinexys avait traité plus de 4 000 milliards USD en transactions cumulées et atteignait une moyenne de 7 milliards USD par jour en octobre 2026[2]. L'infrastructure d'actifs numériques peut combiner l'exécution, le financement et le règlement en une seule transaction, ce qui modifie les exigences de contrôle en matière de gestion des risques et de la liquidité. Cette infrastructure peut soutenir les fonctions de paiement et de propriété à mesure que les environnements financiers virtuels se développent.
Demande d'Éducation Financière Immersive et de Simulations d'Investissement
L'éducation financière immersive attire l'attention car elle peut soutenir un engagement répétable sans la charge opérationnelle complète d'une agence virtuelle. Rakuten Securities a utilisé un assistant avatar 3D alimenté par NVIDIA Omniverse ACE pour guider les primo-investisseurs avant le lancement d'un programme national d'épargne au Japon. Le programme a servi un courtier comptant 10 millions de comptes et a enregistré plus de 90 % d'intérêt des clients pour une utilisation future au cours de son cycle de développement de 2 mois. MSU Federal Credit Union a lancé son jeu VR Campus Explorer Experience en septembre 2025 avec le laboratoire Games for Entertainment and Learning de l'Université d'État du Michigan[3]. Ces exemples montrent que les outils d'apprentissage peuvent avoir une utilité à court terme plus claire que les agences virtuelles orientées client. Ils soutiennent également l'éducation financière et les activités d'intégration pour les utilisateurs qui débutent dans l'investissement.
Adoption des Espaces de Travail Financiers Virtuels pour la Collaboration Institutionnelle et la Formation des Employés
Les espaces de travail virtuels constituent une partie de plus en plus pertinente du marché du métavers dans la finance et sont liés aux environnements de logiciels d'entreprise établis. Microsoft a retiré sa plateforme Mesh autonome le 1er décembre 2025 et a intégré les capacités de collaboration 3D dans les événements immersifs Teams au sein de Microsoft 365[4]. Cette approche intègre la collaboration immersive dans les systèmes d'identité et de conformité existants. Le Nth Floor d'Accenture illustre la façon dont les grandes entreprises utilisent les environnements virtuels pour l'intégration et la formation, tandis que son acquisition en janvier 2025 de la technologie de jumeau numérique de Percipient a répondu à la modernisation bancaire en Asie-Pacifique. Le modèle opérationnel global reste important car les espaces de travail virtuels nécessitent une intégration avec les systèmes centraux, les contrôles de sécurité et les flux de travail des employés. Ce moteur est pertinent là où les institutions financières ont besoin de former du personnel dispersé ou de mener des simulations collaboratives.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Rendements Commerciaux Incertains des Services Financiers Basés sur le Métavers | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption Limitée des Plateformes Financières Basées sur le Métavers par les Clients | -1.0% | Mondial, avec des effets intenses sur les marchés d'Asie-Pacifique à forte aversion à l'incertitude | Moyen terme (2-4 ans) |
| Incertitude Réglementaire Autour des Transactions Financières Virtuelles et de la Propriété des Actifs Numériques | -0.8% | Mondial, avec les écarts transfrontaliers les plus marqués au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Cybersécurité, Vérification d'Identité et Risques d'Intégration dans les Plateformes Financières Immersives | -0.7% | Mondial, avec des cadres d'atténuation précoces à Singapour, dans l'Union Européenne et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rendements Commerciaux Incertains des Services Financiers Basés sur le Métavers
Les services financiers destinés aux consommateurs dans le marché du métavers dans la finance n'ont pas encore produit les niveaux de revenus anticipés dans les plans d'investissement antérieurs. Les services bancaires de détail sont utilisés peu fréquemment par de nombreux clients, et l'accès par casque peut être moins pratique que les services bancaires mobiles. Une étude de 2025 portant sur l'Union Européenne, les États-Unis, la Chine, Singapour, le Brésil et la Corée du Sud a révélé que des règles fragmentées de protection des consommateurs et une responsabilité non résolue des contrats intelligents peuvent affaiblir la confiance et l'engagement sur les plateformes. La formation, le règlement et les simulations de conseil montrent des avantages opérationnels plus clairs pour les utilisateurs institutionnels. Cependant, ces cas d'usage s'adressent à un public plus restreint que le segment bancaire grand public qui avait initialement suscité l'essentiel de l'intérêt. Cela crée un besoin continu pour les institutions de définir des objectifs opérationnels spécifiques avant de financer de nouveaux déploiements.
Adoption Limitée des Plateformes Financières Basées sur le Métavers par les Clients
L'adoption par les clients du métavers dans le marché financier est limitée par les besoins en matériel, la préparation comportementale et la confiance dans la gestion des informations personnelles par les institutions financières. L'enquête d'HSBC d'août 2025 auprès de plus de 500 clients bancaires de Hong Kong a révélé que 80 % étaient prêts à utiliser l'IA générative pour la gestion financière. La même enquête a révélé que 50 % identifiaient la confidentialité comme leur principale préoccupation et 49 % exprimaient du scepticisme quant à la précision de l'IA. Meta a annoncé en janvier 2026 qu'elle cesserait la vente commerciale de casques Quest à partir du 20 février 2026. Ce changement transfère davantage de responsabilité en matière d'approvisionnement en matériel aux institutions et peut ralentir le déploiement là où une gestion centralisée des appareils est nécessaire pour la conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
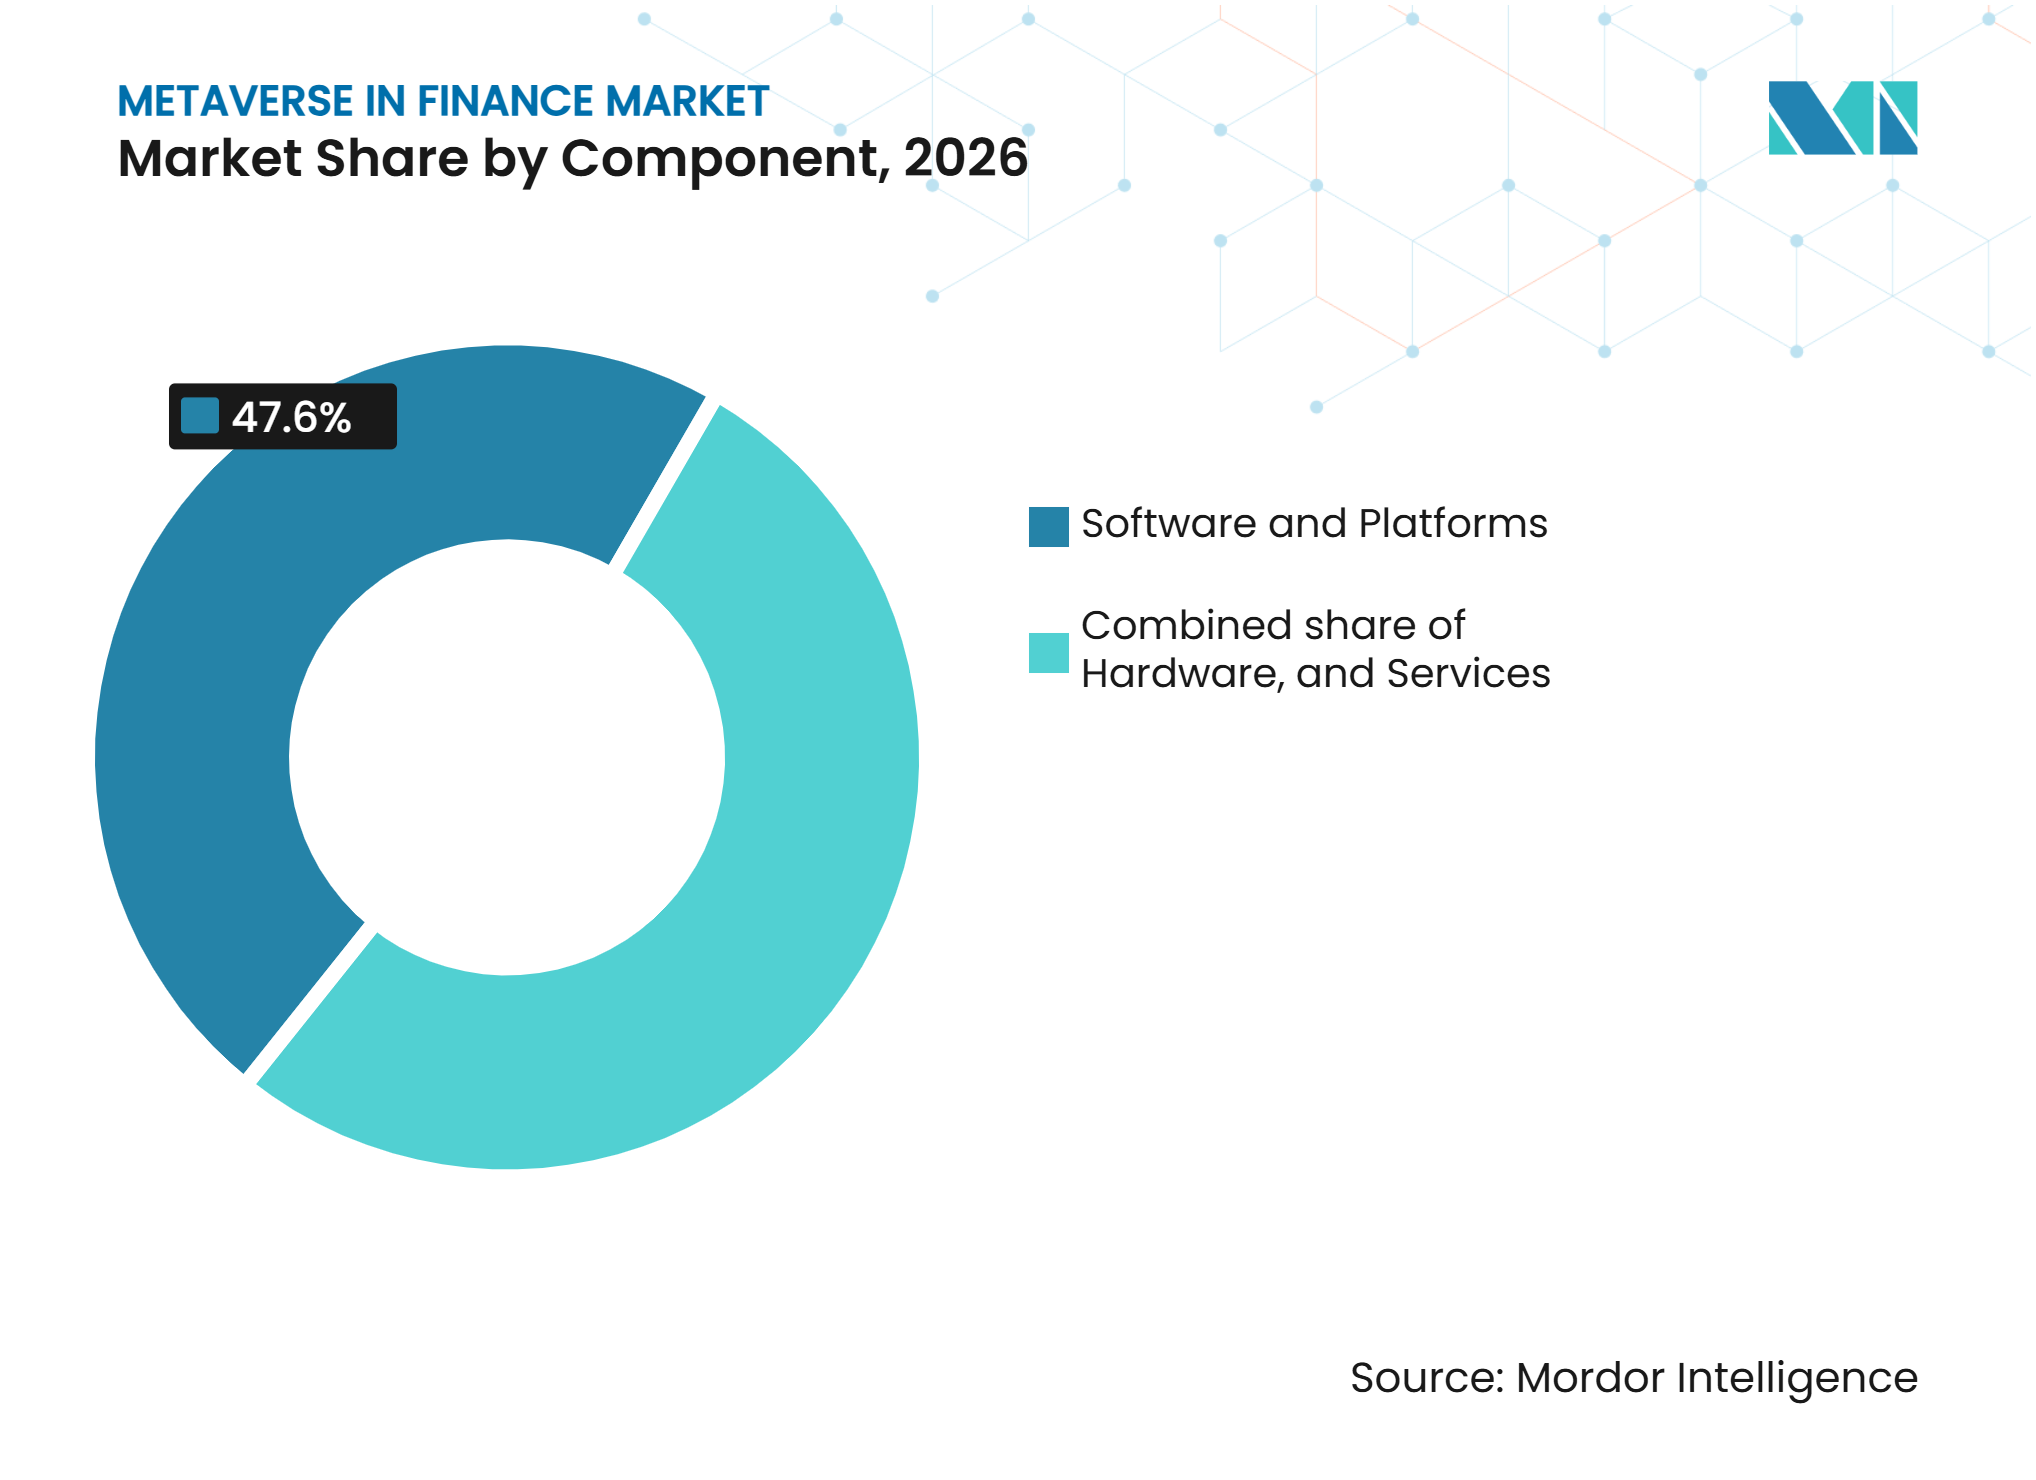
Dépenses Portées par les Logiciels et Besoins Croissants en ServicesLes logiciels et plateformes ont détenu une part de 47,6 % par composant en 2026. Les licences de plateformes et le développement d'environnements virtuels représentent une part importante des dépenses actuelles des banques, des assureurs et des gestionnaires d'actifs. De nombreuses institutions sont encore en phase de déploiement, de sorte que les frais récurrents de logiciels constituent le coût immédiat le plus élevé. L'utilisation du matériel fait face à une incertitude supplémentaire après que Meta a mis fin aux ventes commerciales de casques Quest en février 2026. Cette décision réduit le canal de casques d'entreprise gérés et augmente la complexité des achats pour les organisations qui ont besoin d'environnements d'appareils contrôlés.
Les services constituent le composant à la croissance la plus rapide, avec le segment du marché du métavers dans la finance qui devrait croître à un CAGR de 19,7 % de 2027 à 2032. Les services professionnels, l'intégration de systèmes et les opérations gérées gagnent en pertinence à mesure que les institutions connectent les plateformes virtuelles aux systèmes bancaires centraux. La mise en œuvre comprend également des processus de conformité, la vérification d'identité et les flux de travail de lutte contre le blanchiment d'argent. Les institutions utilisant des plateformes bancaires virtuelles prêtes à l'emploi ont encore besoin d'un soutien spécialisé pour intégrer ces environnements à leurs contrôles existants. Les règles liées à l'IA peuvent ajouter des exigences de conseil et de gouvernance pour les composants de services financiers virtuels. La composition des composants devrait donc évoluer à mesure que les besoins de mise en œuvre deviennent plus complexes.


Par Application :
La Formation Domine les Dépenses Actuelles Tandis que les Paiements Tokenisés s'AccélèrentL'éducation financière, la formation et la collaboration institutionnelle ont représenté 41,2 % de la taille du marché du métavers dans la finance par application en 2026. Cette position reflète le rendement opérationnel plus clair de la formation virtuelle des conseillers, de l'intégration et de la collaboration institutionnelle. Rakuten Securities a utilisé un assistant 3D pour soutenir les primo-investisseurs au Japon. MSU Federal Credit Union a utilisé un jeu VR pour relier l'éducation financière à l'expérience étudiante à l'Université d'État du Michigan. Ces applications peuvent être dispensées dans des cadres d'apprentissage définis et peuvent être plus faciles à mesurer que les vastes initiatives de banque virtuelle grand public.
Les paiements, le règlement et les transactions d'actifs tokeniss activés par le métavers devraient croître à un CAGR de 21,8 % jusqu'en 2032. JPMorgan a lancé Kinexys Fund Flow en octobre 2025 pour soutenir le règlement en temps réel des flux de fonds privés à l'aide d'informations tokenisées sur les investisseurs. La première transaction en direct a impliqué JPMorgan Asset Management, Private Bank, Kinexys Digital Assets et Citco. Le conseil virtuel, la gestion de patrimoine et le trading restent des applications secondaires, notamment pour les banques privées et les courtiers en ligne. Les flux de travail de transactions gérés par l'IA peuvent soutenir la productivité à mesure que les institutions développent l'automatisation. L'infrastructure de paiements est susceptible d'être au cœur du marché du métavers dans la finance car elle fournit la fonction de règlement que d'autres services financiers virtuels requièrent.
Par Secteur Acheteur :
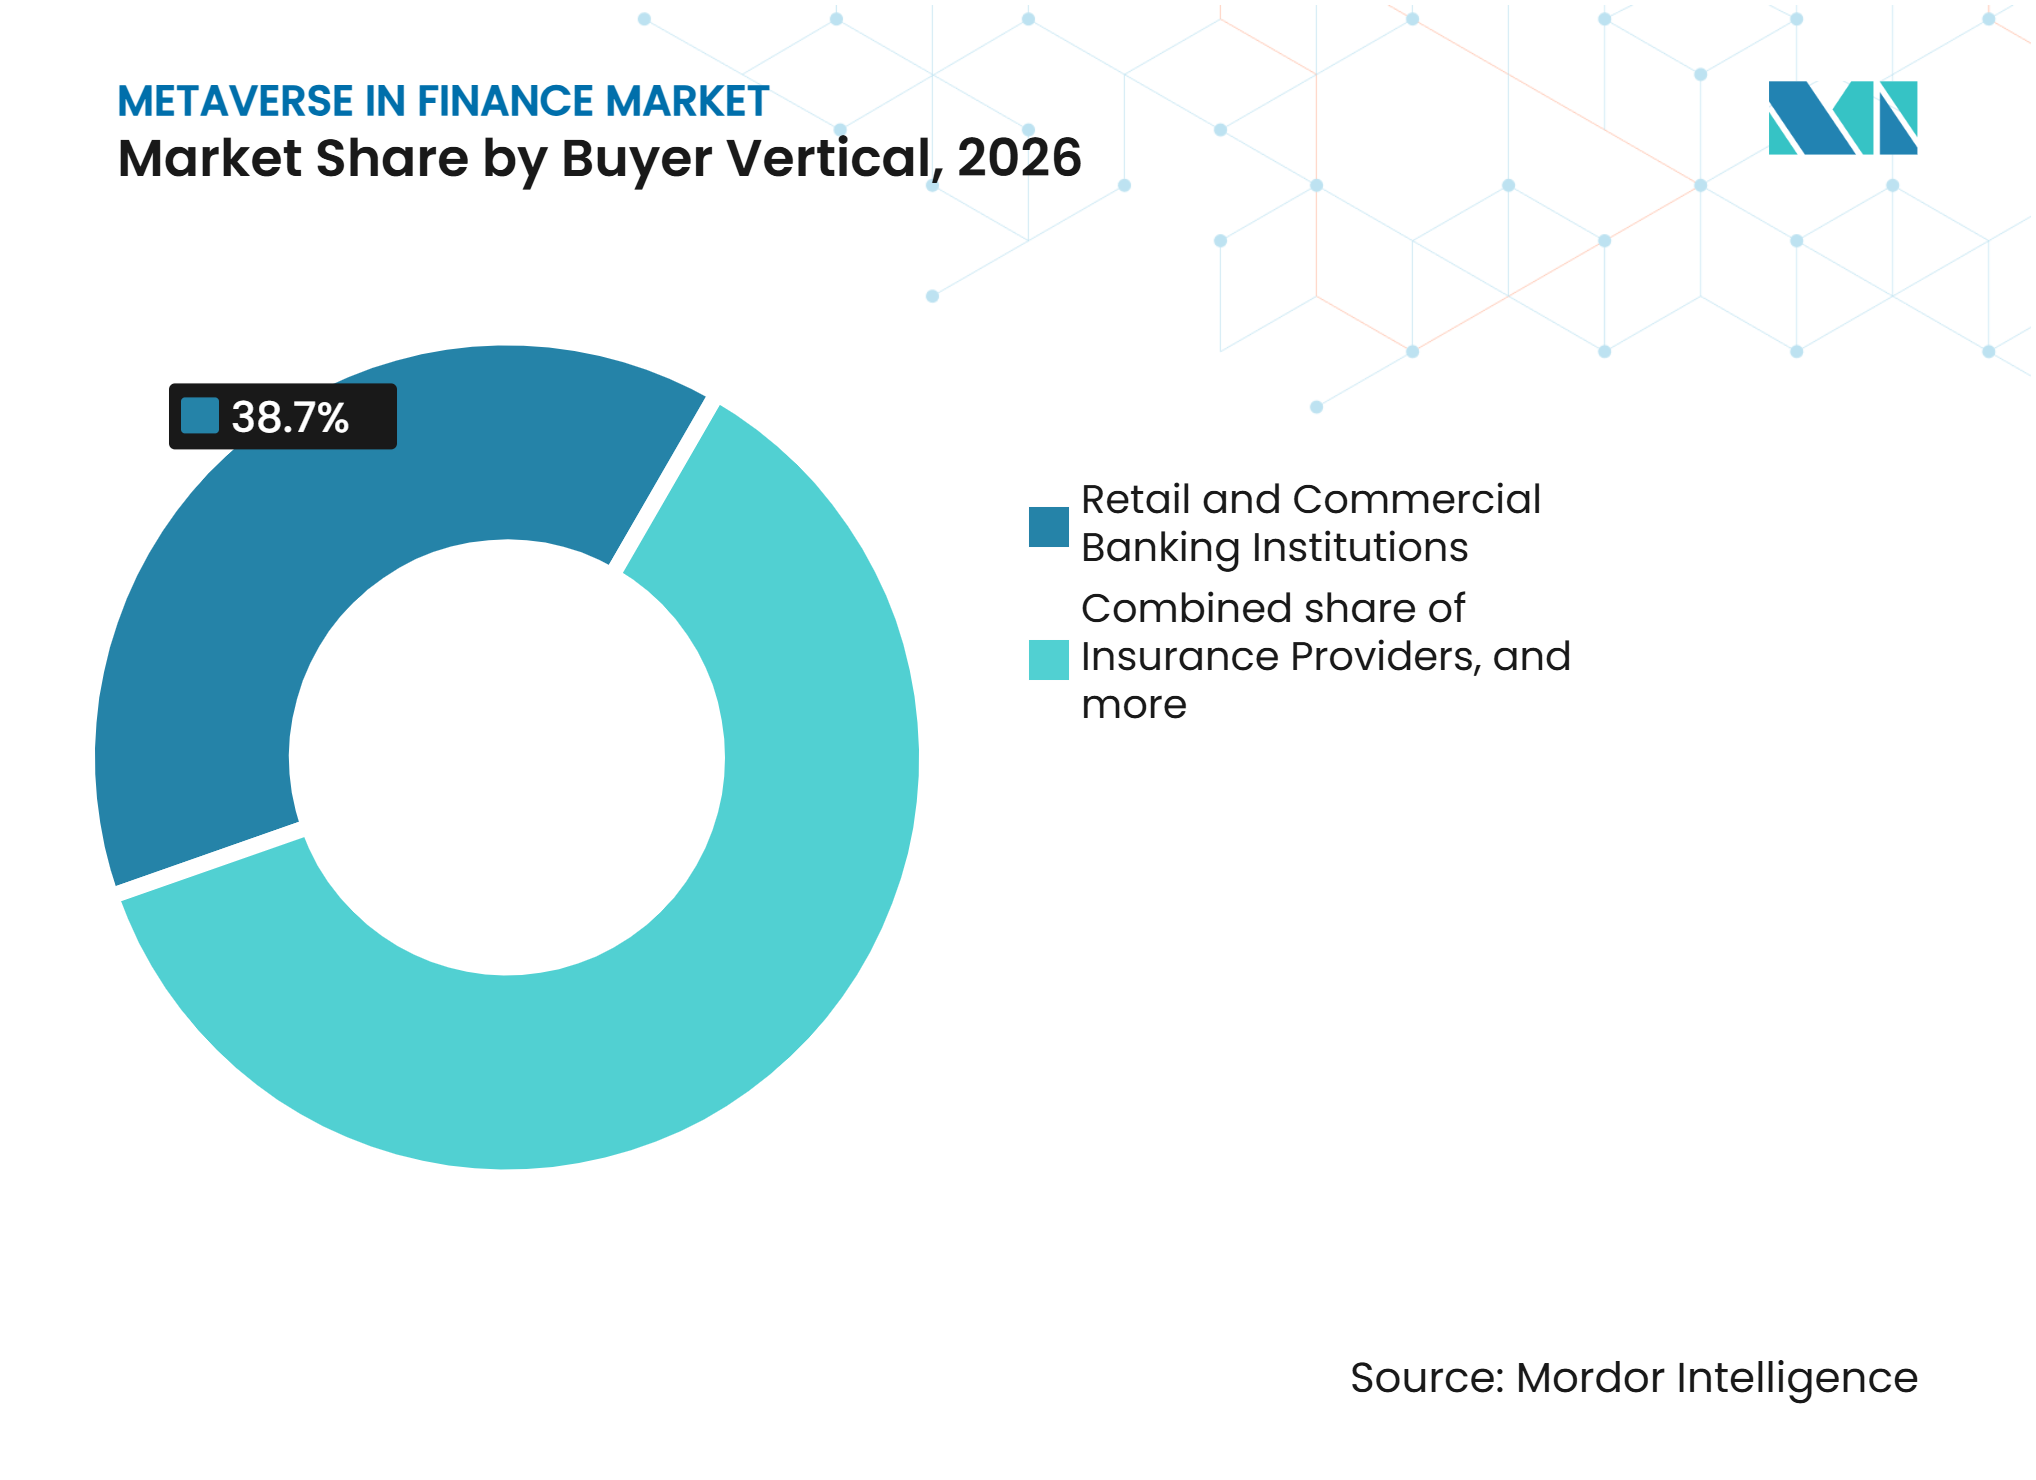
Les Banques Fournissent l'Échelle Tandis que les Entreprises fintech Croissent Plus ViteLes institutions bancaires de détail et commerciales ont représenté 38,7 % de la part du marché du métavers dans la finance par secteur acheteur en 2026. Leur position reflète de larges bases de clients, d'importants besoins de formation des employés et des investissements continus dans les paiements basés sur la blockchain. Les banques d'investissement et les institutions des marchés de capitaux constituent un groupe secondaire important dans l'émission de titres tokenisés et les simulations de trading virtuel. HSBC Orion soutient l'émission d'obligations numériques de bout en bout pour les clients institutionnels. Les assureurs, les gestionnaires d'actifs et les gestionnaires de patrimoine utilisent les outils immersifs de manière plus sélective pour l'intégration et la formation des conseillers.
Les entreprises fintech et d'actifs numériques devraient se développer à un CAGR de 20,6 % jusqu'en 2032. Ces entreprises peuvent construire des services dans des environnements activés par la blockchain et immersifs au lieu d'adapter des systèmes centraux plus anciens. L'Autorité Monétaire de Singapour a lancé l'initiative BLOOM en octobre 2025 avec Circle, Coinbase, DBS, OCBC, Partior, Stripe, UOB, Ant International et d'autres participants. L'initiative soutient les travaux sur le règlement de gros transfrontalier, la conformité programmable et les processus de paiement pilotés par l'IA. La participation des entreprises fintech peut influencer les pratiques d'interopérabilité que les grandes institutions adoptent par la suite. Leur croissance est également liée au besoin du marché du métavers dans la finance en systèmes de paiement et de tokenisation pouvant fonctionner sur plusieurs plateformes financières.

Analyse Géographique
L'Amérique du Nord a détenu 42,4 % de la taille du marché du métavers dans la finance en 2026. La région bénéficie d'importants investissements institutionnels américains dans l'infrastructure blockchain et d'une concentration de fournisseurs technologiques. Les banques et assureurs américains utilisent des simulations de conseillers basées sur la VR pour les équipes de vente et de formation distribuées. JPMorgan a déclaré que Kinexys avait traité plus de 4 000 milliards USD en transactions cumulées et avait une activité de transaction quotidienne moyenne de 7 milliards USD en octobre 2026. Cela crée une base commerciale pour le règlement de paiements tokenisés aux États-Unis. Les travaux de Mastercard sur les capacités de transactions en stablecoin soutiennent également l'interopérabilité au niveau du réseau pour les paiements.
L'Asie-Pacifique est la partie régionale à la croissance la plus rapide du marché du métavers dans la finance, avec un CAGR prévu de 19,2 % de 2027 à 2032. Les projets pilotes de tokenisation des banques centrales, les licences bancaires numériques et les services financiers assistés par l'IA soutiennent la position de la région. HSBC a mené des essais d'interaction client en temps réel par IA dans le bac à sable GenAI de l'Autorité Monétaire de Hong Kong en août 2025. DBS Hong Kong a achevé un projet pilote e-HKD+ en septembre 2025 en utilisant la technologie Purpose Bound Money et DBS Token Services. La Banque de Thaïlande a approuvé 3 consortiums de banques virtuelles en juin 2025. Singapour, Hong Kong, le Japon, la Corée du Sud et l'Inde sont des sites importants pour cette activité en Asie-Pacifique.
L'Europe occupe une position significative sur le marché du métavers dans la finance grâce à l'activité de tokenisation institutionnelle et à un cadre réglementaire en maturation. Neuf banques européennes ont annoncé un consortium de stablecoin libellé en euros conforme au MiCAR en septembre 2025. Les participants étaient ING, UniCredit, CaixaBank, KBC, Danske Bank, DekaBank, SEB, Banca Sella et Raiffeisen Bank International. La première émission était prévue pour le second semestre 2026. Le Règlement sur les Marchés des Crypto-Actifs fournit un cadre opérationnel pour les institutions envisageant un règlement programmable. Le Royaume-Uni joue également un rôle dans le développement réglementé de l'IA financière à travers les travaux de la Financial Conduct Authority avec NVIDIA sur un bac à sable numérique amélioré en juin 2025. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones à un stade plus précoce, bien que Warba Bank ait établi une présence sur Decentraland et The Sandbox en mars 2025.
Paysage Concurrentiel
Concentration du Marché
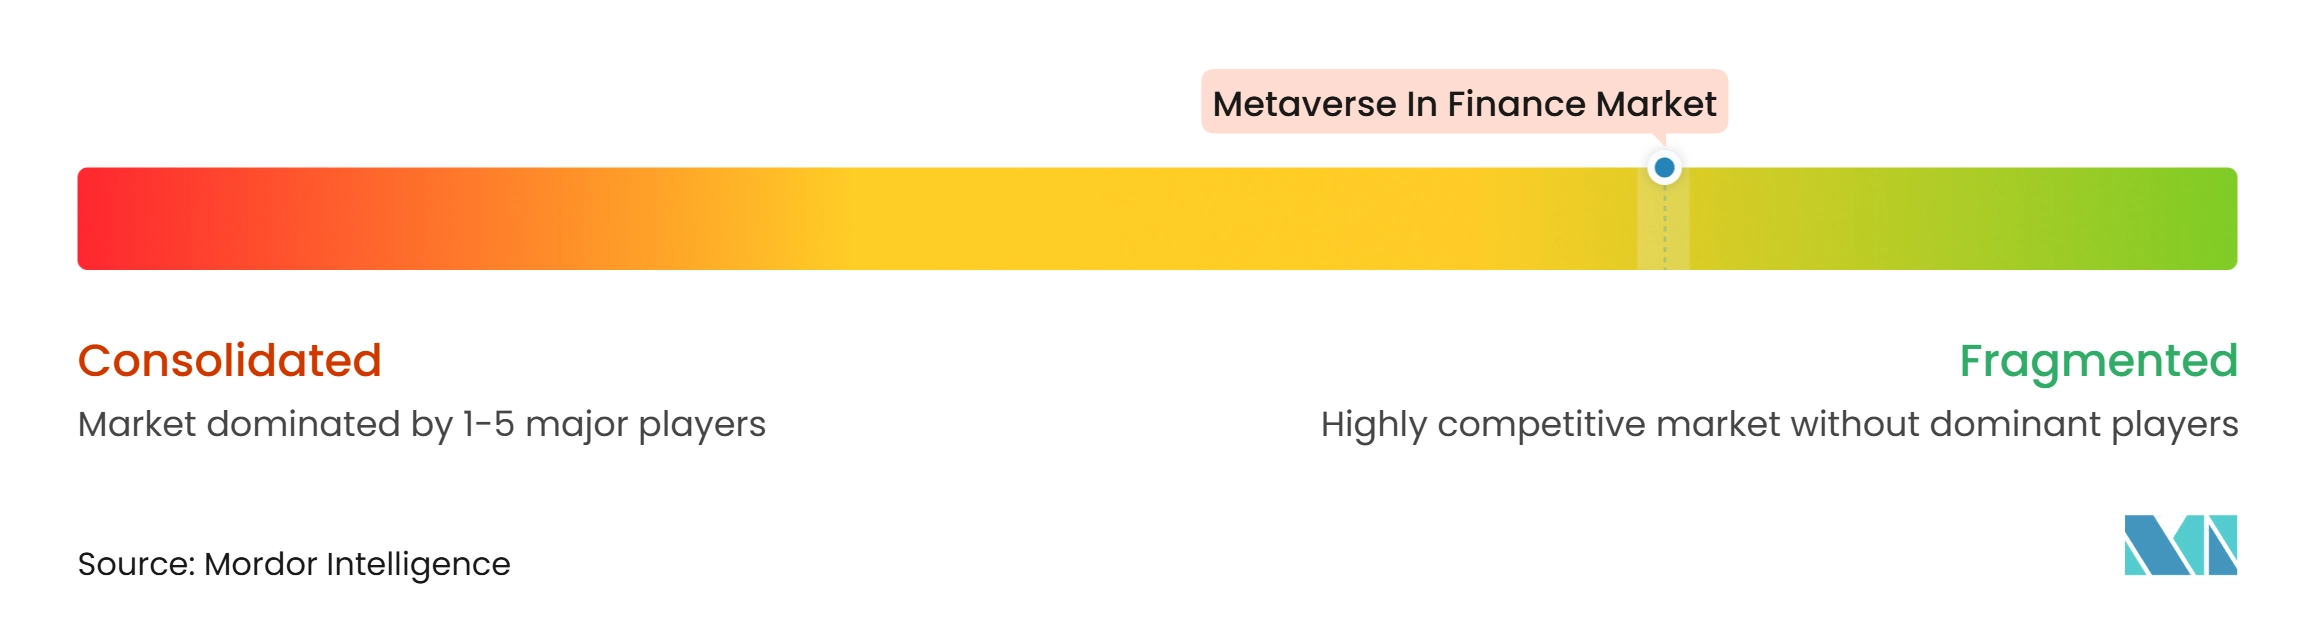
Le marché du métavers dans la finance comporte 2 couches concurrentielles connectées. La première couche comprend les plateformes technologiques et les fournisseurs d'infrastructure dotés de capacités d'informatique spatiale, de rendu et de moteur de jeu. NVIDIA, Microsoft et Unity Software sont des fournisseurs importants à ce niveau. La deuxième couche comprend les institutions financières qui développent des services propriétaires et une infrastructure de paiement. La concurrence entre les institutions financières est plus fragmentée car les déploiements sont liés aux clients, au modèle de conformité et aux systèmes existants de chaque entreprise. Cette structure crée une intensité concurrentielle modérée à élevée dans l'infrastructure technologique et un schéma plus dispersé dans les services financiers.
NVIDIA a collaboré avec la Financial Conduct Authority du Royaume-Uni sur le bac à sable numérique amélioré en juin 2025, illustrant le rôle de l'infrastructure IA dans le développement financier réglementé. Microsoft a intégré les fonctions de collaboration 3D dans les événements immersifs Teams, ce qui place les espaces de travail virtuels dans un environnement de logiciels d'entreprise établi. Mastercard a introduit des capacités de transactions en stablecoin de bout en bout en avril 2025 pour les paiements de portefeuille à la caisse et le règlement des marchands. La capacité comprenait des relations avec OKX et Nuvei, tandis que JPMorgan Chase et Standard Chartered étaient connectés au Multi-Token Network. Ces mouvements montrent que le positionnement concurrentiel dépend de l'interopérabilité des paiements, de l'intégration de la conformité et de l'accès aux technologies d'entreprise.
Les opportunités ouvertes sur le marché du métavers dans la finance comprennent l'identité numérique pour les transactions financières multiplateformes, les services bancaires virtuels accessibles par navigateur qui ne dépendent pas de casques, et les outils immersifs de gestion de patrimoine pour les utilisateurs aisés de masse. Les entreprises fintech construisant sur une infrastructure blockchain peuvent concurrencer les institutions établies en développant des services directement dans ces environnements. L'initiative MAS BLOOM offre un cadre pour les travaux d'interopérabilité impliquant à la fois les entreprises fintech et les sociétés financières établies. JPMorgan étend ses capacités de tokenisation via Kinexys Fund Flow et son déploiement de JPM Coin sur Ethereum. HSBC continue de développer l'émission d'obligations numériques et les capacités de services financiers assistés par l'IA. Les fournisseurs plus petits font face à des exigences de gouvernance plus élevées lorsque l'IA, l'identité numérique et les transactions réglementées sont combinées dans une seule offre.
Leaders du Secteur du Métavers dans la Finance
-
JPMorgan Chase & Co.
-
HSBC Holdings plc
-
Meta Platforms, Inc.
-
Microsoft Corporation
-
Visa Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Métavers dans la Finance Entreprises couvertes dans ce rapport
- JPMorgan Chase & Co.
- HSBC Holdings plc
- Bank of America Corporation
- BNP Paribas S.A.
- CaixaBank, S.A.
- DBS Group Holdings Ltd.
- Shinhan Financial Group Co., Ltd.
- KEB Hana Bank
- KB Financial Group Inc.
- The Goldman Sachs Group, Inc.
- Visa Inc.
- Mastercard Incorporated
- Meta Platforms, Inc.
- Microsoft Corporation
- NVIDIA Corporation
- Accenture plc
- Unity Software Inc.
- The Sandbox (Animoca Brands)
- Decentraland Foundation
- Avalanche BVI, Inc.
Développements industriels récents dans Marché du Métavers dans la Finance
- Octobre 2026 : Le JPM Coin (JPMD) de JPMorgan était mis en service sur Ethereum, étendant l'accès aux jetons de dépôt libellés en USD aux clients institutionnels sur le réseau blockchain de couche 1. La plateforme Kinexys avait traité plus de 4 000 milliards USD en transactions cumulées avec un volume quotidien moyen de 7 milliards USD, établissant une capacité de paiement tokenisé à l'échelle institutionnelle sur les réseaux blockchain publics et privés.
- Octobre 2025 : L'Autorité Monétaire de Singapour a lancé l'initiative BLOOM pour un règlement tokenisé multidevises et sans frontières dans les passifs bancaires tokenisés et les stablecoins réglementés. Les membres comprenaient Circle, DBS, OCBC, Partior, Stripe, UOB, Coinbase et Ant International, ciblant le règlement de gros transfrontalier, la conformité programmable et les paiements agentiques pilotés par l'IA.
- Septembre 2025 : Neuf banques européennes ont annoncé un consortium de stablecoin en euros conforme au MiCAR, comprenant ING, UniCredit, CaixaBank, KBC, Danske Bank, DekaBank, SEB, Banca Sella et Raiffeisen Bank International. La première émission est prévue pour le second semestre 2026, établissant une alternative européenne au secteur des stablecoins dominé par les États-Unis pour le règlement programmable.
- Septembre 2025 : DBS Hong Kong a achevé le projet pilote e-HKD+ dans le cadre du Projet e-HKD Phase 2, en utilisant la technologie Purpose Bound Money et DBS Token Services pour des bons numériques programmables avec règlement instantané des marchands. Les résultats ont contribué à l'évaluation par l'Autorité Monétaire de Hong Kong de la faisabilité de l'adoption massive du e-HKD au détail.
Périmètre du Rapport Mondial sur le Marché du Métavers dans la Finance
Aperçu de la segmentation
| Matériel |
| Logiciels et Plateformes |
| Services |
| Banque Virtuelle et Agences |
| Conseil Financier Immersif et Gestion de Patrimoine |
| Trading Virtuel et Investissement |
| Paiements, Règlement et Transactions d'Actifs Tokenisés Activés par le Métavers |
| Éducation Financière, Formation et Collaboration Institutionnelle |
| Autres Applications |
| Institutions Bancaires de Détail et Commerciales |
| Banques d'Investissement et Institutions des Marchés de Capitaux |
| Assureurs |
| Sociétés de Gestion d'Actifs et de Patrimoine |
| Entreprises fintech et d'Actifs Numériques |
| Autres Prestataires de Services Financiers |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Composant | Matériel | |
| Logiciels et Plateformes | ||
| Services | ||
| Par Application | Banque Virtuelle et Agences | |
| Conseil Financier Immersif et Gestion de Patrimoine | ||
| Trading Virtuel et Investissement | ||
| Paiements, Règlement et Transactions d'Actifs Tokenisés Activés par le Métavers | ||
| Éducation Financière, Formation et Collaboration Institutionnelle | ||
| Autres Applications | ||
| Par Secteur Acheteur | Institutions Bancaires de Détail et Commerciales | |
| Banques d'Investissement et Institutions des Marchés de Capitaux | ||
| Assureurs | ||
| Sociétés de Gestion d'Actifs et de Patrimoine | ||
| Entreprises fintech et d'Actifs Numériques | ||
| Autres Prestataires de Services Financiers | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du métavers dans la finance d'ici 2032 ?
Le marché du métavers dans la finance devrait atteindre 491,8 millions USD d'ici 2032, avec un CAGR de 16,2 % de 2027 à 2032.
Quel composant génère actuellement la plus grande part des dépenses ?
Les logiciels et plateformes sont en tête par composant avec une part de 47,6 % en 2026, tandis que les services affichent le CAGR de composant projeté le plus élevé à 19,7 % jusqu'en 2032.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les paiements, le règlement et les transactions d'actifs tokenisés activés par le métavers devraient croître à un CAGR de 21,8 % de 2027 à 2032.
Pourquoi les banques utilisent-elles des services financiers immersifs ?
Les banques utilisent ces services pour la formation des employés, la collaboration virtuelle, le règlement tokenisé et certaines interactions de conseil où les avantages opérationnels peuvent être mesurés.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 19,2 % jusqu'en 2032, soutenue par des projets pilotes de tokenisation, des initiatives de banque numérique et des services financiers assistés par l'IA.
Quels sont les principaux défis affectant l'adoption ?
Les principaux défis comprennent les rendements commerciaux incertains, les préoccupations des clients en matière de confidentialité, l'approvisionnement en matériel, les différences réglementaires, la cybersécurité et les exigences de vérification d'identité.