
金融におけるメタバース市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
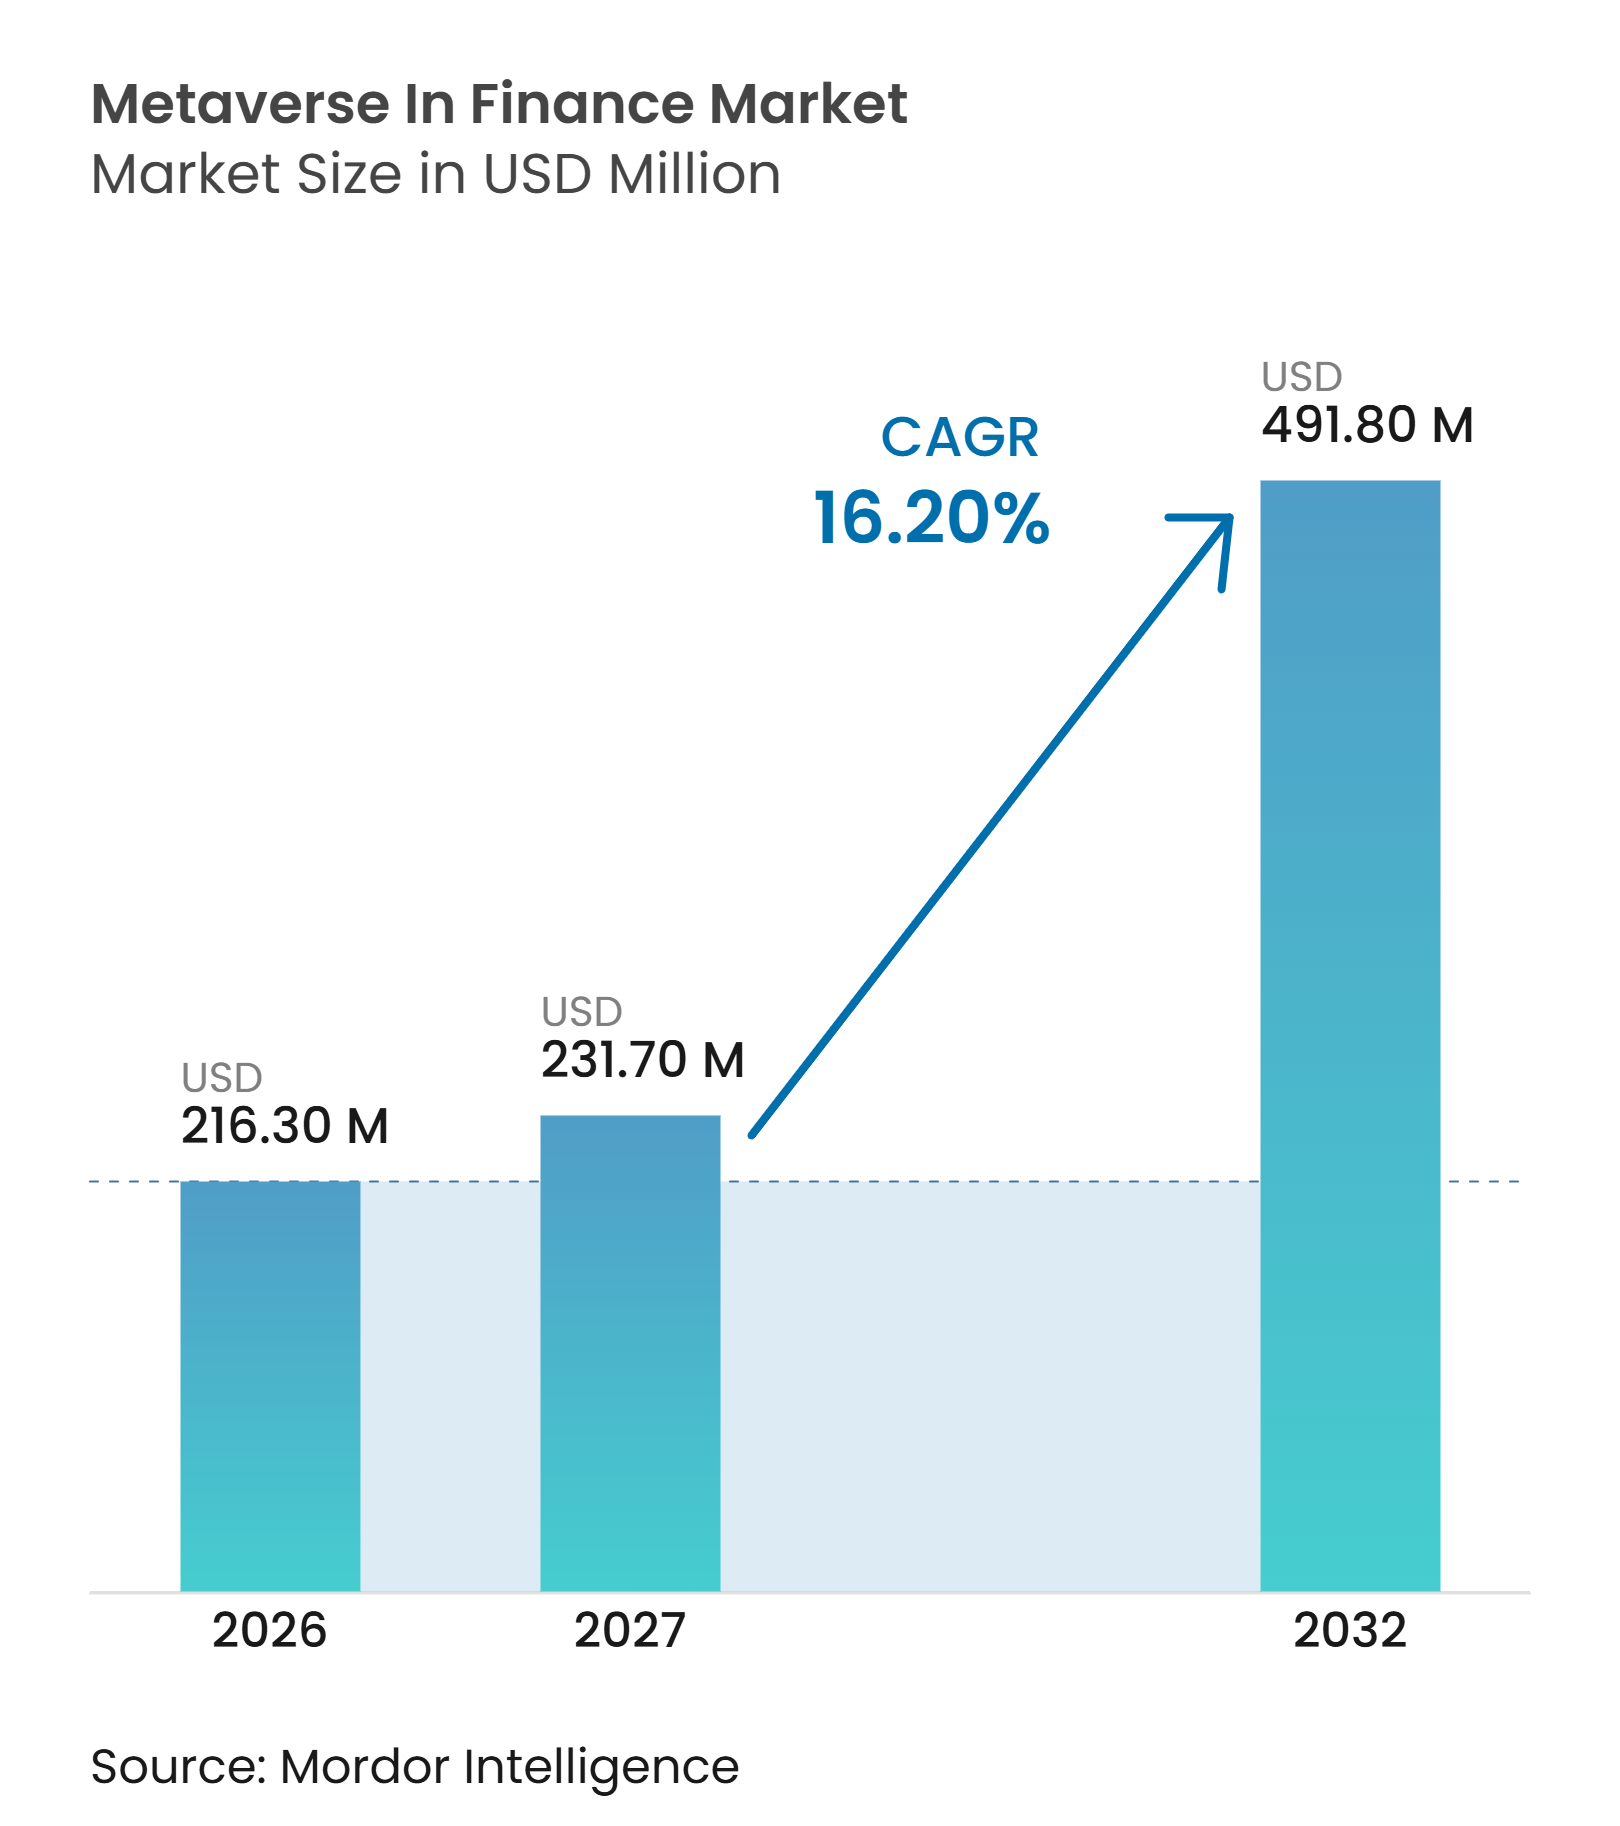
| 市場規模 (2027) | 231.70 百万米ドル |
| 市場規模 (2032) | 491.80 百万米ドル |
| 成長率 (2027 - 2032) | 16.20 % |
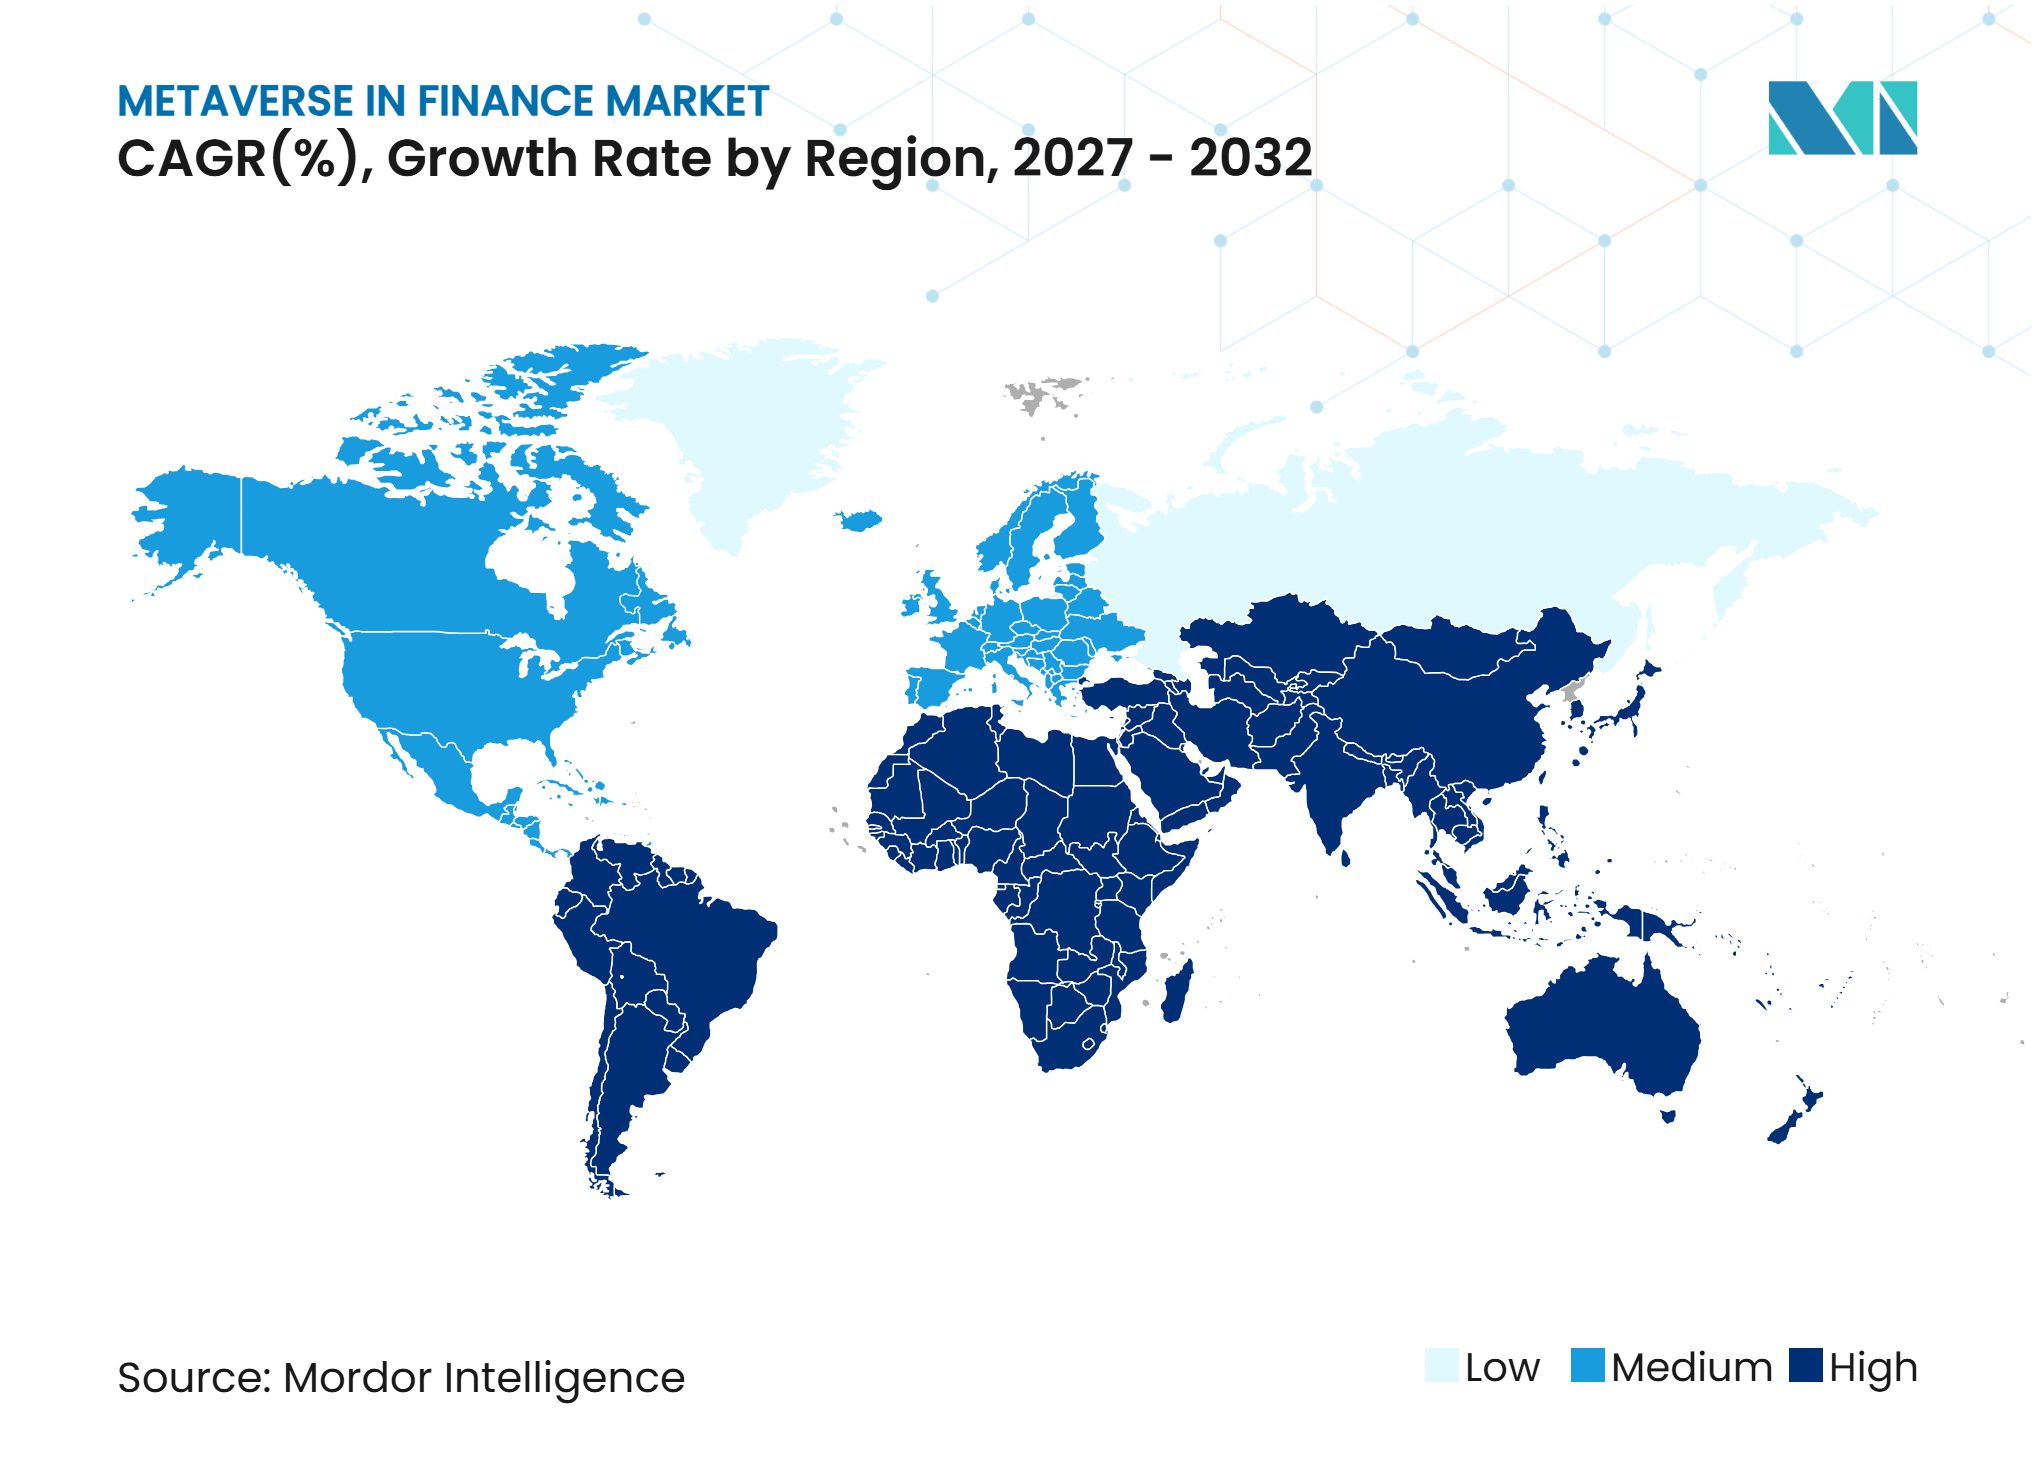
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる金融におけるメタバース市場分析
金融におけるメタバース市場規模は、2026年の2億1,630万米ドルから2027年には2億3,170万米ドルに成長し、2027年から2032年にかけて16.20%のCAGRで2032年までに4億9,180万米ドルに達すると予測されています。
金融におけるメタバース市場は、バーチャルショールームからトークン化決済、AI支援型アドバイザリー、バーチャルコラボレーションツールへとシフトしています。ブロックチェーン決済、空間コンピューティング、および生成AIが実用的な機関向けユースケースを支えています。デジタル資産規制の明確化により、管理された展開における不確実性が低減されています。金融機関は、測定可能な業務上のリターンをもたらすバーチャルワークスペースおよびトークン化決済システムを優先しています。導入は、規制上の不確実性、ハードウェアの入手可能性、顧客の信頼、および不均一な商業的リターンによって依然として制約されています。
レポートの主要な知見
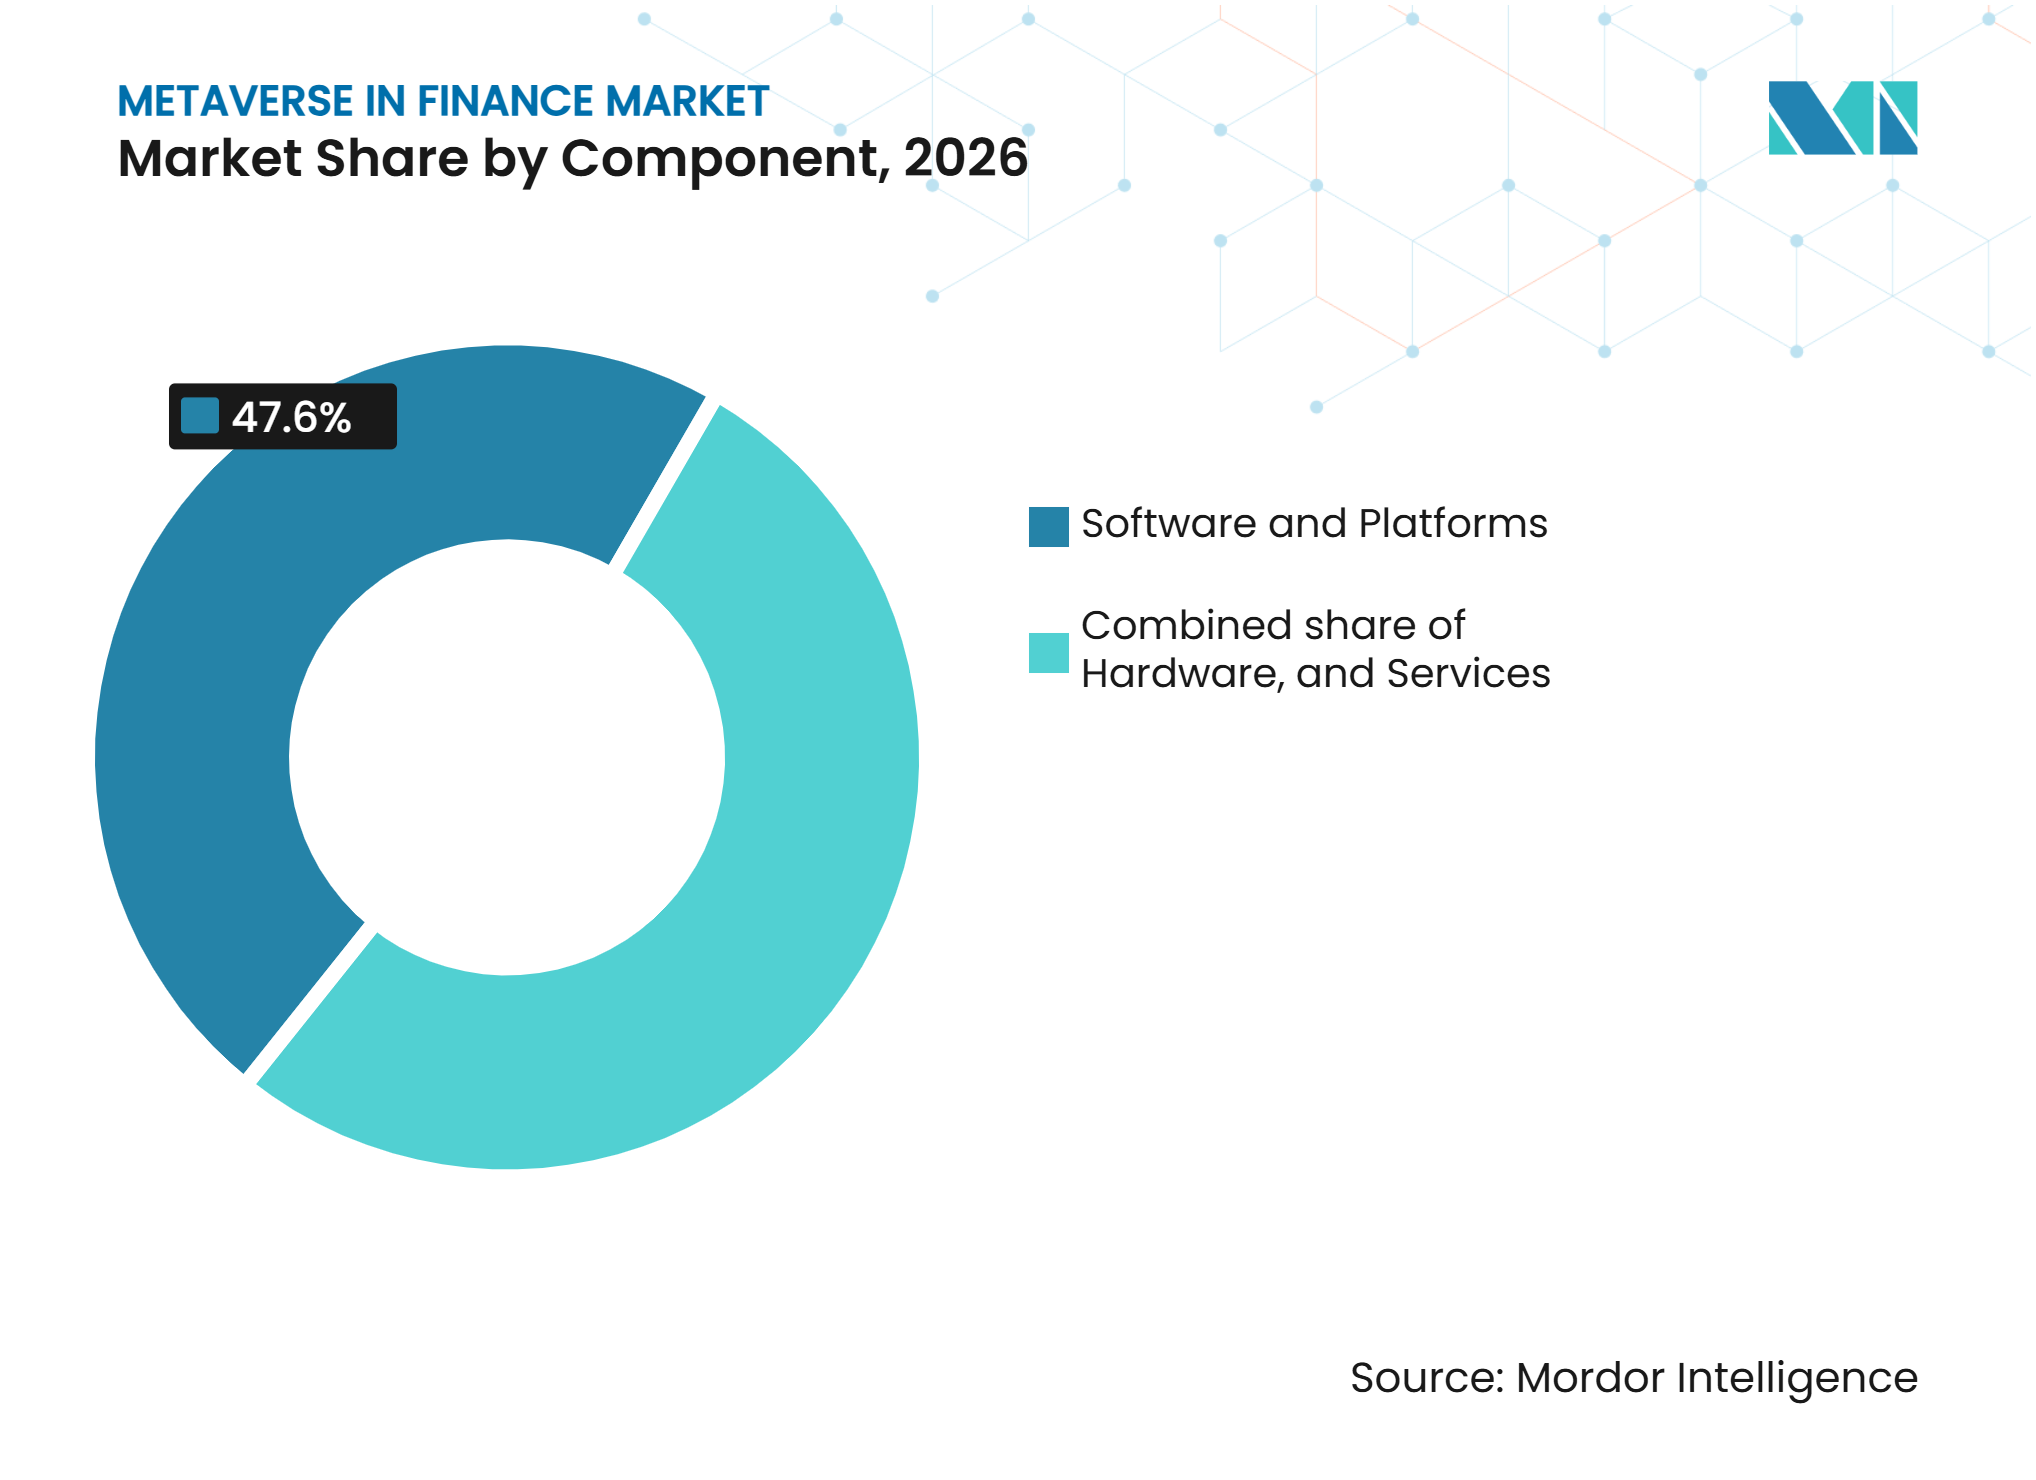
- コンポーネント別では、ソフトウェアおよびプラットフォームが2026年の金融におけるメタバース市場シェアの47.6%を占め、サービスは2032年にかけて19.7%のCAGRで成長すると予測されています。
- アプリケーション別では、金融教育・トレーニングおよび機関間コラボレーションが2026年の金融におけるメタバース市場シェアの41.2%を占め、メタバース対応の決済・清算およびトークン化資産取引は2032年にかけて21.8%のCAGRで成長すると予測されています。
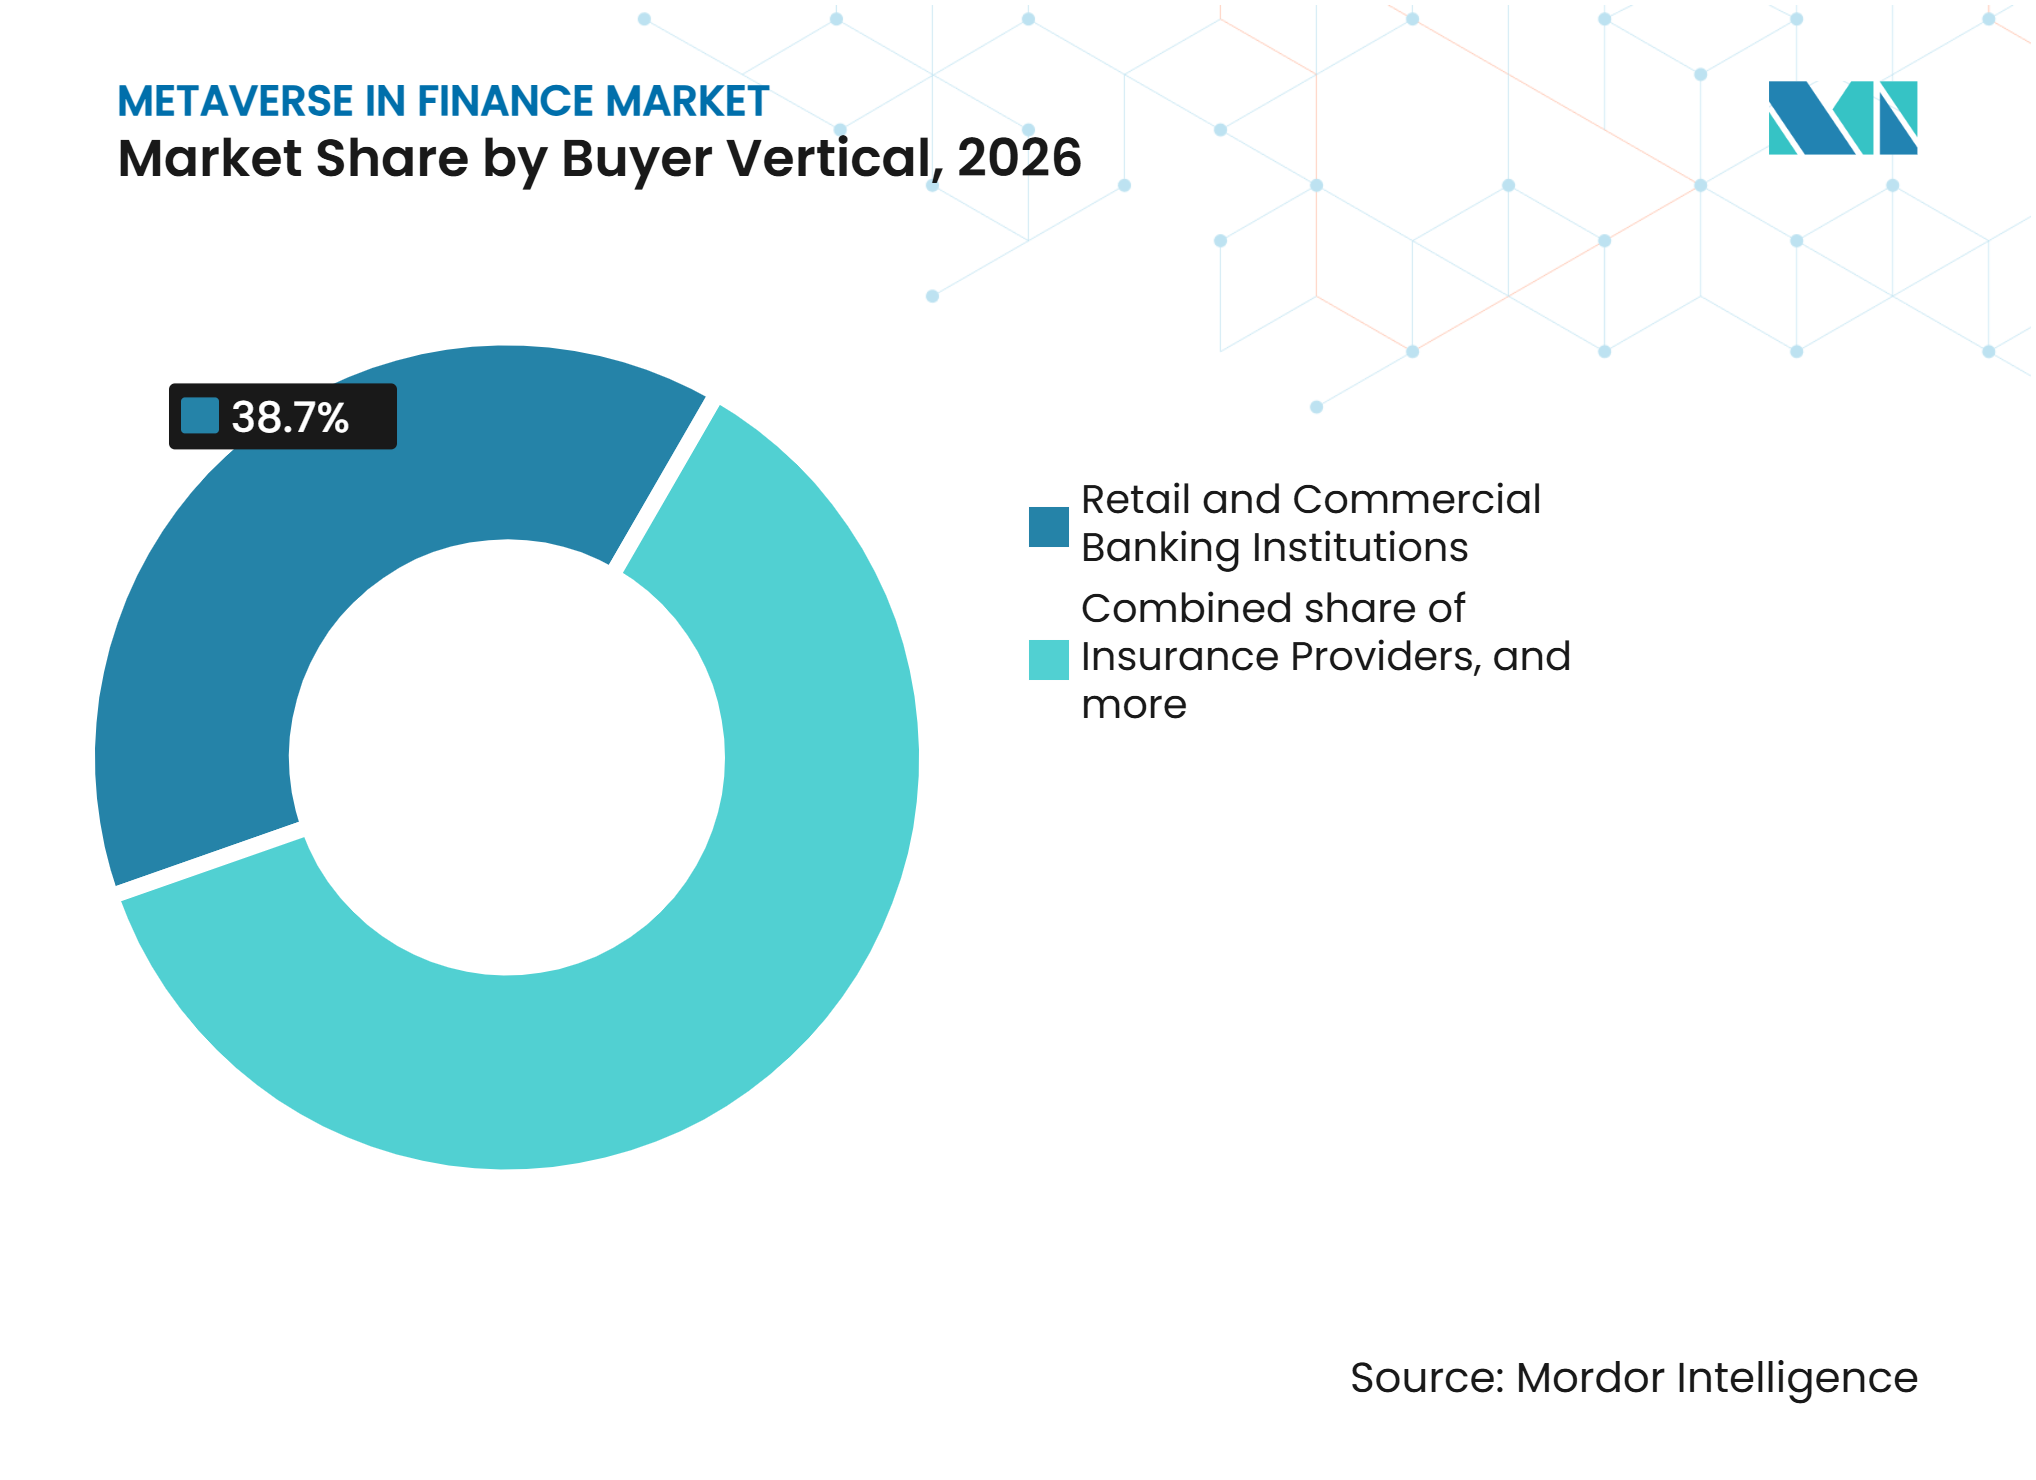
- 購買者バーティカル別では、リテールおよびコマーシャルバンキング機関が2026年の金融におけるメタバース市場シェアの38.7%を占め、fintechおよびデジタル資産企業は2032年にかけて20.6%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の金融におけるメタバース市場シェアの42.4%を占め、アジア太平洋地域は2032年にかけて19.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 没入型 バーチャルバンキングおよびファイナンシャルアドバイザリーサービス | +3.2% | グローバル、 アジア太平洋および北米に集中 | 中期 (2〜4年) |
| バーチャル投資・取引環境における トークン化資産 | +3.5% | グローバル、 北米、シンガポール、香港、日本で最も強い | 中期 (2〜4年) |
| 没入型 金融教育および投資シミュレーション | +2.1% | グローバル、 中東、アフリカ、南米への及あり | 短期 (2年以内) |
| 機関間コラボレーションおよび従業員トレーニングのための バーチャルワークスペース | +1.8% | 北米および欧州、 アジア太平洋の金融ハブでの早期成果あり | 短期 (2年以内) |
| バーチャル環境における AI搭載型パーソナライズド金融サービス | +2.8% | グローバル、 アジア太平洋が主導し北米および欧州への波及あり | 中期 (2〜4年) |
| 没入型 顧客エンゲージメントおよびバーチャル製品デモンストレーション | +1.5% | グローバル、 シンガポール、東京、ソウル、フランクフルトでの早期成果あり | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
没入型バーチャルバンキングおよびファイナンシャルアドバイザリーサービスの拡大
バーチャルバンキング環境は、アジアおよび中東の一部において顧客エンゲージメントのための構造化されたチャネルになりつつあります。三菱UFJ銀行は2025年7月7日、TOPPAN株式会社のPowered by Metapaプラットフォームを通じて匿名アバターによる金融相談を提供するMUFG銀行メタバースを開始しました[1]。このサービスは新フォーマットの実店舗と連携しており、完全に独立したバーチャルチャネルではなくハイブリッドな提供アプローチを支援しています。米国の金融機関は、分散したチームのスタッフの知識定着とアクセスを測定できるアドバイザー認定および住宅ローンウォークスルーツールにより多くの注目を向けています。HSBCは、ローン申請を処理するAIアバターを新興モデルとして特定しており、不正検知、取引モニタリング、リスク管理におけるAI活用を基盤としています。
メタバースベースの投資・取引環境へのトークン化金融資産の統合
トークン化資産は、没入型金融サービスにおける重要な決済および所有権レイヤーになりつつあります。JPMorgan Kinexysデジタル決済とDBS Token Servicesは、2025年11月に銀行間および公開ブロックチェーンをまたぐ機関向け価値移転のためのクロスボーダートークン化預金フレームワークを発表しました。この取り決めは、機関顧客向けのリアルタイム24時間決済をサポートするよう設計されています。JPMorganは、Kinexysプラットフォームが2026年10月時点で累計4兆米ドル超の取引を処理し、1日平均70億米ドルを記録したと述べています[2]。デジタル資産インフラは、実行・資金調達・決済を単一取引に統合することができ、リスクおよび流動性管理の管理要件を変化させます。このインフラは、バーチャル金融環境が拡大するにつれて決済および所有権機能をサポートすることができます。
没入型金融教育および投資シミュレーションへの需要
没入型金融教育は、バーチャルブランチの完全な運営負担なしに繰り返し可能なエンゲージメントをサポートできるため、注目を集めています。楽天証券は、日本における国民的貯蓄プログラムの開始に先立ち、NVIDIA Omniverse ACE搭載の3Dアバターアシスタントを使用して初めての投資家を案内しました。このプログムは1,000万口座を持つ証券会社にサービスを提供し、2ヶ月の開発サイクル中に将来の利用に対する顧客の関心が90%超を記録しました。MSUフェデラルクレジットユニオンは、2025年9月にミシガン州立大学のゲームズ・フォー・エンターテインメント・アンド・ラーニング・ラボと共同でキャンパスエクスプローラーエクスペリエンスVRゲームを開始しました[3]。これらの事例は、学習ツールが顧客向けバーチャルブランチよりも明確な近期的用途を持ち得ることを示しています。また、投資初心者のユーザーに対する金融リテラシーおよびオンボーディング活動もサポートしています。
機関間コラボレーションおよび従業員トレーニングのためのバーチャル金融ワークスペースの導入
バーチャルワークスペースは、金融におけるメタバース市場においてますます重要な位置を占めており、確立されたエンタープライズソフトウェア環境と連携しています。Microsoftは2025年12月1日にスタンドアロンのMeshプラットフォームを廃止し、3Dコラボレーション機能をMicrosoft 365内のTeamsイマーシブイベントに移行しました[4]。このアプローチにより、没入型コラボレーションが既存のアイデンティティおよびコンプライアンスシステム内に組み込まれます。AccentureのNth Floorは、大企業がオンボーディングおよびトレーニングにバーチャル環境を活用する方法を示しており、2025年1月のPercipientのデジタルツイン技術の買収はアジア太平洋地域における銀行のモダナイゼーションに対応しています。バーチャルワークスペースはコアシステム、セキュリティ管理、および従業員ワークフローとの統合を必要とするため、より広範な運営モデルが引き続き重要です。このドライバーは、金融機関が分散したスタッフのトレーニングや共同シミュレーションの実施を必要とする場合に関連性があります。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| メタバースベースの金融サービスからの 不確実な商業的リターン | -1.2% | グローバル、 北米および欧州で最も深刻 | 短期 (2年以内) |
| メタバースベースの金融プラットフォームへの 顧客採用の限界 | -1.0% | グローバル、 不確実性回避傾向の高いアジア太平洋市場で強い影響 | 中期 (2〜4年) |
| バーチャル金融取引およびデジタル資産所有権に関する 規制上の不確実性 | -0.8% | グローバル、 中東、アフリカ、南米でクロスボーダーのギャップが最も顕著 | 中期 (2〜4年) |
| 没入型金融プラットフォームにおける サイバーセキュリティ、本人確認、および統合リスク | -0.7% | グローバル、 シンガポール、欧州連合、韓国で早期の緩和フレームワークあり | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
メタバースベースの金融サービスからの不確実な商業的リターン
金融におけるメタバース市場における消費者向け金融サービスは、当初の投資計画で想定されていた収益水準をまだ達成していません。リテールバンキングは多くの顧客にとって利用頻度が低く、ヘッドセットベースのアクセスはモバイルバンキングよりも利便性が低い場合があります。欧州連合、米国、中国、シンガポール、ブラジル、韓国を対象とした2025年の調査では、断片化した消費者保護規則とスマートコントラクトの責任問題の未解決が信頼とプラットフォームエンゲージメントを弱める可能性があることが判明しました。トレーニング、決済、およびアドバイザリーシミュレーションは、機関ユーザーにとってより明確な業務上のメリットを示しています。しかし、これらのユースケースは、当初多くの関心を集めた消費者バンキングセグメントよりも小さなオーディエンスを対象としています。このため、機関は新たな展開に資金を投じる前に具体的な業務目標を設定する必要性が継続しています。
メタバースベースの金融プラットフォームへの顧客採用の限界
金融市場におけるメタバースへの顧客採用は、ハードウェアの必要性、行動面での準備状況、および金融機関による個人情報取り扱いへの信頼によって制約されています。HSBCが2025年8月に500名超の香港銀行顧客を対象に実施した調査では、80%が金融管理に生成AIを使用することに前向きであることが判明しました。同調査では、50%がプライバシーを主な懸念事項として挙げ、49%がAIの精度に懐疑的であることが示されました。Metaは2026年1月に、2026年2月20日をもってコマーシャル向けQuestヘッドセットの販売を終了すると発表しました。この変更により、機関側のハードウェア調達責任が増大し、コンプライアンスのために集中管理されたデバイス管理が必要な場合に展開が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェア主導の支出と拡大するサービス要件ソフトウェアおよびプラットフォームは、2026年のコンポーネント別シェアの47.6%を占めました。プラットフォームライセンスおよびバーチャル環境開発は、銀行、保険会社、資産運用会社による現在の支出の大部分を占めています。多くの機関は依然として展開段階にあるため、定期的なソフトウェア料金が最も高い即時コストを形成しています。Metaが2026年2月にコマーシャル向けQuestヘッドセットの販売を終了したことで、ハードウェアの利用には追加的な不確実性が生じています。この決定により、管理されたエンタープライズヘッドセットチャネルが狭まり、管理されたデバイス環境を必要とする組織の調達が複雑化しています。
サービスは最も成長の速いコンポーネントであり、金融におけるメタバース市場セグメントは2027年から2032年にかけて19.7%のCAGRで成長すると予測されています。機関がバーチャルプラットフォームをコアバンキングシステムに接続するにつれて、プロフェッショナルサービス、システムインテグレーション、およびマネージドオペレーションの関連性が高まっています。実装にはコンプライアンスプロセス、本人確認、およびマネーロンダリング防止ワークフローも含まれます。既製のバーチャルバンキングプラットフォームを使用する機関でも、これらの環境を既存の管理体制と統合するために専門家のサポートが必要です。AI関の規制により、バーチャル金融サービスコンポーネントのコンサルティングおよびガバナンス要件が追加される可能性があります。したがって、実装ニーズが複雑化するにつれて、コンポーネントの構成は変化すると予測されています。


アプリケーション別:
トレーニングが現在の支出をリードし、トークン化決済が加速金融教育・トレーニングおよび機関間コラボレーションは、2026年のアプリケーション別金融におけるメタバース市場規模の41.2%のシェアを占めました。この位置は、バーチャルアドバイザートレーニング、オンボーディング、および機関間コラボレーションからのより明確な業務上のリターンを反映しています。楽天証券は3Dアシスタントを使用して日本の初めての投資家をサポートしました。MSUフェデラルクレジットユニオンはVRゲームを使用して、ミシガン州立大学での学生体験と金融リテラシーを結びつけました。これらのアプリケーションは定義された学習環境で提供でき、広範な消費者向けバーチャルバンキングイニシアチブよりも測定が容易な場合があります。
メタバース対応の決済・清算およびトークン化資産取引は、2032年にかけて21.8%のCAGRで成長すると予測されています。JPMorganは2025年10月に、トークン化された投資家情報を使用したプライベートファンドフローのリアルタイム決済をサポートするKinexys Fund Flowを開始しました。最初のライブ取引には、JPMorgan Asset Management、プライベートバンク、Kinexys Digital Assets、およびCitcoが関与しました。バーチャルアドバイザリー、ウェルスマネジメント、およびトレーディングは、特にプライベートバンクおよびオンライン証券会社にとって二次的なアプリケーションにとどまっています。AI管理の取引ワークフローは、機関が自動化を拡大するにつれて生産性をサポートすることができます。決済インフラは、他のバーチャル金融サービスが必要とする決済機能を提供するため、金融におけるメタバース市場の中心となる可能性が高いです。
購買者バーティカル別:
銀行が規模を提供し、fintech企業が急成長リテールおよびコマーシャルバンキング機関は、2026年の購買者バーティカル別金融におけるメタバース市場シェアの38.7%を占めました。その位置は、大規模な顧客基盤、相当な従業員トレーニング要件、およびブロックチェーンベースの決済への継続的な投資を反映しています。投資銀行および資本市場機関は、トークン化証券の発行およびバーチャルトレーディングシミュレーションにおいて重要な二次グループを形成しています。HSBC Orionは機関顧客向けのエンドツーエンドのデジタル債券発行をサポートしています。保険会社、資産運用会社、ウェルスマネジャーは、オンボーディングおよびアドバイザートレーニングに没入型ツールをより選択的に使用しています。
fintechおよびデジタル資産企業は、2032年にかけて20.6%のCAGRで拡大すると予測されています。これらの企業は、古いコアシステムを適応させる代わりに、ブロックチェーン対応おび没入型環境内でサービスを構築することができます。シンガポール金融管理局は2025年10月に、Circle、Coinbase、DBS、OCBC、Partior、Stripe、UOB、Ant International、およびその他の参加者とともにBLOOMイニシアチブを開始しました。このイニシアチブは、クロスボーダーのホールセール決済、プログラマブルコンプライアンス、およびAI駆動の決済プロセスに関する取り組みをサポートしています。fintechの参加は、大規模な機関が後に採用する相互運用性の慣行に影響を与える可能性があります。その成長はまた、複数の金融プラットフォームにまたがって機能できる決済およびトークン化システムに対する金融におけるメタバース市場のニーズとも連動しています。

地域分析
北米は2026年の金融におけるメタバース市場規模の42.4%を占めました。同地域は、米国の機関によるブロックチェーンインフラへの多大な投資とテクノロジーベンダーの集積から恩恵を受けています。米国の銀行および保険会社は、分散した営業・トレーニングチームのためにVRベースのアドバイザーシミュレーションを活用しています。JPMorganは、Kinexysが2026年10月時点で累計4兆米ドル超の取引を処理し、1日平均取引量が70億米ドルであったと述べています。これにより、米国におけるトークン化決済のための商業基盤が形成されています。Mastercardのステーブルコイン取引機能に関する取り組みも、決済のためのネットワークレベルの相互運用性をサポートしています。
アジア太平洋地域は、金融におけるメタバース市場において最も成長の速い地域であり、2027年から2032年にかけて19.2%のCAGRが予測されています。中央銀行のトークン化パイロット、デジタルバンキングライセンス、およびAI支援型金融サービスが同地域の地位を支えています。HSBCは2025年8月に香港金融管理局のGenAIサンドボックスでリアルタイムAI顧客インタラクション試験を実施しました。DBS香港は2025年9月に、パーパスバウンドマネー技術とDBS Token Servicesを使用してe-HKD+パイロットを完了しました。タイ銀行は2025年6月に3つのバーチャルバンクコンソーシアムを承認しました。シンガポール、香港、日本、韓国、インドは、アジア太平洋全域でこの活動の重要な拠点となっています。
欧州は、機関向けトークン化活動と成熟しつつある規制フレームワークを通じて、金融におけるメタバース市場において重要な地位を占めています。9つの欧州銀行が2025年9月にMiCAR準拠のユーロ建てステーブルコインコンソーシアムを発表しました。参加者はING、UniCredit、CaixaBank、KBC、Danske Bank、DekaBank、SEB、Banca Sella、およびRaiffeisen Bank Internationalでした。最初の発行は2026年下半期を目標としていました。暗号資産市場規制(MiCA)は、プログラマブル決済を検討する機関に運営フレームワークを提供しています。英国も、2025年6月の英国金融行動監視機構によるNVIDIAとのスーパーチャージドデジタルサンドボックスに関する取り組みを通じて、規制された金融AI開発において役割を担っています。南米、中東、アフリは依然として初期段階の地域ですが、Warba Bankは2025年3月にDecentralandおよびThe Sandboxにプレゼンスを確立しました。
競合環境
市場集中度
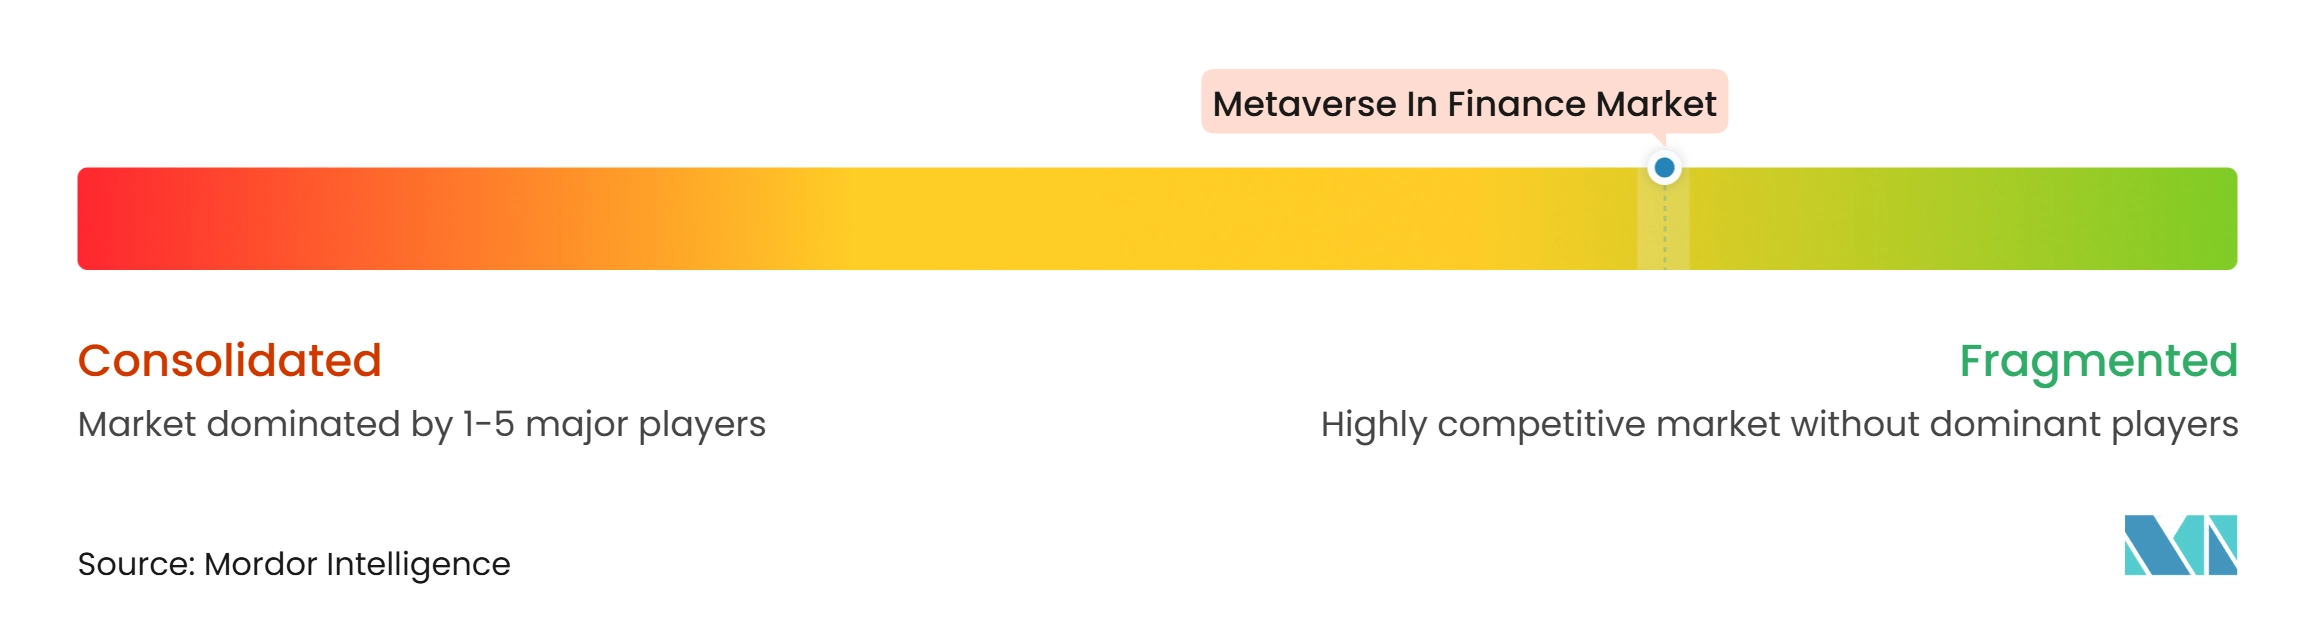
金融におけるメタバース市場には、2つの連結した競合レイヤーがあります。第1レイヤーには、空間コンピューティング、レンダリング、およびゲームエンジン機能を持つテクノロジープラットフォームおよびインフラプロバイダーが含まれます。NVIDIA、Microsoft、およびUnity Softwareはこのレベルの重要なプロバイダーです。第2レイヤーには、独自サービスおよび決済インフラを開発している金融機関が含まれます。金融機関間の競争は、展開が各社の顧客、コンプライアンスモデル、および既存システムに紐づいているため、より断片化しています。この構造により、テクノロジーインフラでは中〜高程度の競合激度が生じ、金融サービスではより分散したパターンが生じています。
NVIDIAは2025年6月に英国金融行動監視機構とスーパーチャージドデジタルサンドボックスに関して協力し、規制された金融開発におけるAIインフラの役割を示しました。Microsoftは3Dコラボレーション機能をTeamsイマーシブイベントに移行し、バーチャルワークスペースを確立されたエンタープライズソフトウェア環境内に配置しました。Mastercardは2025年4月に、ウォレットからチェックアウトまでの決済およびマーチャント決済のためのエンドツーエンドのステーブルコイン取引機能を導入しました。この機能にはOKXおよびNuveiとの関係が含まれ、JPMorgan ChaseおよびStandard CharteredはマルチトークンネットワークにConnectedされていました。これらの動きは、競合上のポジショニングが決済の相互運用性、コンプライアンス統合、およびエンタープライズテクノロジーへのアクセスに依存していることを示しています。
金融におけるメタバース市場のオープンな機会には、クロスプラットフォーム金融取引のためのデジタルアイデンティティ、ヘッドセットに依存しないブラウザアクセス可能なバーチャルバンキング、およびマスアフルエントユーザー向けの没入型ウェルスマネジメントツールが含まれます。ブロックチェーンインフラ上に構築するfintech企業は、これらの環境内で直接サービスを開発することで、確立された機関と競争することができます。MAS BLOOMイニシアチブは、fintechと確立された金融会社の両方が関与する相互運用性の取り組みのための場を提供しています。JPMorganは、Kinexys Fund FlowおよびEthereumへのJPM Coinの展開を通じてトークン化機能を拡張しています。HSBCはデジタル債券発行およびAI支援型金融サービス機能の開発を継続しています。小規模なベンダーは、AI、デジタルアイデンティティ、および規制された取引が単一のオファリングに組み合わされる場合、より高いガバナンス要求に直面します。
金融におるメタバース産業のリーダー企業
-
JPMorgan Chase & Co.
-
HSBC Holdings plc
-
Meta Platforms, Inc.
-
Microsoft Corporation
-
Visa Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
金融におけるメタバース市場 このレポートでカバーされる企業
- JPMorgan Chase & Co.
- HSBC Holdings plc
- Bank of America Corporation
- BNP Paribas S.A.
- CaixaBank, S.A.
- DBS Group Holdings Ltd.
- Shinhan Financial Group Co., Ltd.
- KEB Hana Bank
- KB Financial Group Inc.
- The Goldman Sachs Group, Inc.
- Visa Inc.
- Mastercard Incorporated
- Meta Platforms, Inc.
- Microsoft Corporation
- NVIDIA Corporation
- Accenture plc
- Unity Software Inc.
- The Sandbox (Animoca Brands)
- Decentraland Foundation
- Avalanche BVI, Inc.
最近の産業開発事情 金融におけるメタバース市場
- 2026年10月:JPMorganのJPM Coin(JPMD)がEthereumで稼働を開始し、レイヤー1ブロックチェーンネットワーク上の機関顧客への米ドル建て預金トークンアクセスを拡大しました。Kinexysプラットフォームは累計4兆米ドル超の取引を処理し、1日平均取引量は70億米ドルに達し、公開および非公開ブロックチェーンネットワーク全体で機関規模のトークン化決済機能を確立しました。
- 2025年10月:シンガポール金融管理局は、トークン化銀行負債および規制されたステーブルコインにおけるボーダーレスなマルチ通貨トークン化決済のためのBLOOMイニシアチブを開始しました。メンバーにはCircle、DBS、OCBC、Partior、Stripe、UOB、Coinbase、およびAnt Internationalが含まれ、クロスボーダーのホールセール決済、プログラマブルコンプライアンス、およびAI駆動のエージェンティック決済を目標としています。
- 2025年9月:9つの欧州銀行がMiCAR準拠のユーロステーブルコインコンソーシアムを発表し、ING、UniCredit、CaixaBank、KBC、Danske Bank、DekaBank、SEB、Banca Sella、およびRaiffeisen Bank Internationalで構成されています。最初の発行は2026年下半期を目標としており、プログラマブル決済における米国主導のステーブルコインセクターに対する欧州の代替手段を確立します。
- 2025年9月:DBS香港がプロジェクトe-HKD第2フェーズの下でe-HKD+パイロットを完了し、パーパスバウンドマネー技術とDBS Token Servicesを使用してインスタントマーチャント決済付きのプログラマブルデジタルバウチャーを実現しました。この結果は、大規模リテールe-HKD採用の実現可能性に関する香港金融管理局の評価に貢献しました。
グローバル金融におけるメタバース市場レポートの調査範囲
セグメンテーション概要
| ハードウェア |
| ソフトウェアおよびプラットフォーム |
| サービス |
| バーチャルバンキングおよびブランチ |
| 没入型ファイナンシャルアドバイザリーおよびウェルスマネジメント |
| バーチャルトレーディングおよび投資 |
| メタバース対応の決済・清算およびトークン化資産取引 |
| 金融教育・トレーニングおよび機関間コラボレーション |
| その他のアプリケーション |
| リテールおよびコマーシャルバンキング機関 |
| 投資銀行および資本市場機関 |
| 保険会社 |
| 資産・ウェルスマネジメント会社 |
| fintechおよびデジタル資産企業 |
| その他の金融サービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| コンポーネント別 | ハードウェア | |
| ソフトウェアおよびプラットフォーム | ||
| サービス | ||
| アプリケーション別 | バーチャルバンキングおよびブランチ | |
| 没入型ファイナンシャルアドバイザリーおよびウェルスマネジメント | ||
| バーチャルトレーディングおよび投資 | ||
| メタバース対応の決済・清算およびトークン化資産取引 | ||
| 金融教育・トレーニングおよび機関間コラボレーション | ||
| その他のアプリケーション | ||
| 購買者バーティカル別 | リテールおよびコマーシャルバンキング機関 | |
| 投資銀行および資本市場機関 | ||
| 保険会社 | ||
| 資産・ウェルスマネジメント会社 | ||
| fintechおよびデジタル資産企業 | ||
| その他の金融サービスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年における金融におけるメタバースの予測値は?
金融におけるメタバース市場は、2027年から2032年にかけて16.2%のCAGRで、2032年までに4億9,180万米ドルに達すると予測されています。
現在最大の支出シェアを生み出しているコンポーネントはどれですか?
ソフトウェアおよびプラットフォームがコンポーネント別で2026年に47.6%のシェアでリードしており、サービスは2032年にかけて19.7%と最も高いコンポーネントCAGRが予測されています。
2032年にかけて最も速く成長すると予測されているアプリケーションはどれですか?
メタバース対応の決済・清算およびトークン化資産取引は、2027年から2032年にかけて21.8%のCAGRで成長すると予測されています。
銀行が没入型金融サービスを使用する理由は何ですか?
銀行は、業務上のメリットを測定できる従業員トレーニング、バーチャルコラボレーション、トークン化決済、および選択されたアドバイザリーインタラクションのためにこれらのサービスを使用しています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、トークン化パイロット、デジタルバンキングイニシアチブ、およびAI支援型金融サービスに支えられ、2032年にかけて19.2%のCAGRで成長すると予測されています。
導入に影響を与える主な課題は何ですか?
主な課題には、不確実な商業的リターン、顧客のプライバシーへの懸念、ハードウェア調達、規制上の差異、サイバーセキュリティ、および本人確認要件が含まれます。