
Tamaño y Participación del Mercado del Metaverso en Finanzas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 231.70 Millones de dólares |
| Tamaño del Mercado (2032) | 491.80 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado del Metaverso en Finanzas por Mordor Intelligence
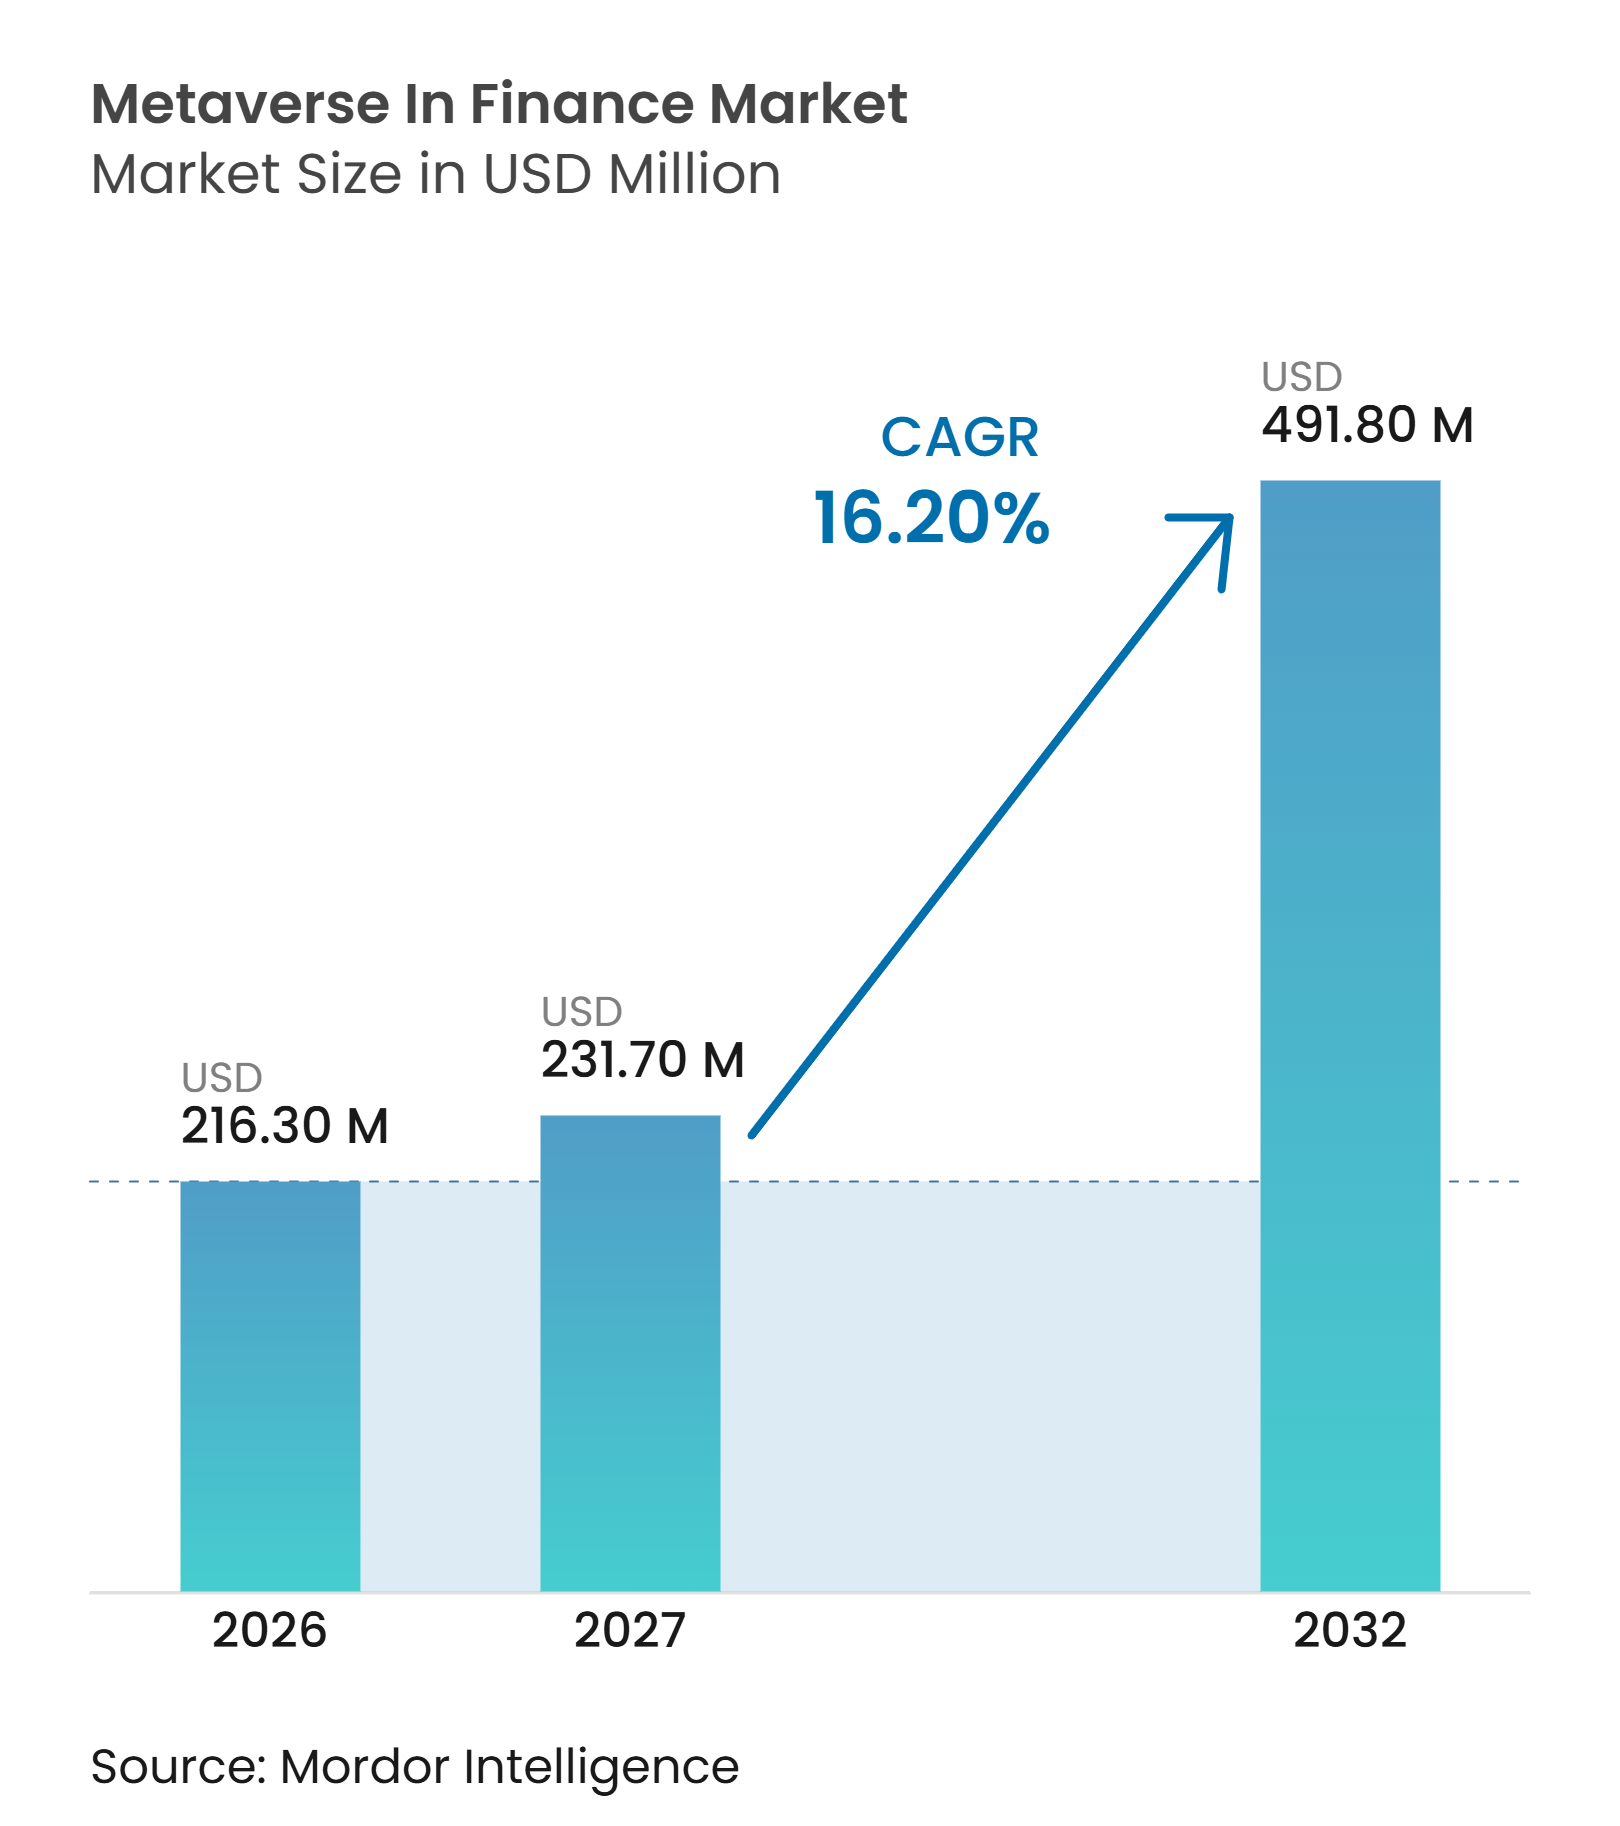
Se espera que el tamaño del Mercado del Metaverso en Finanzas crezca de 216,30 millones de USD en 2026 a 231,70 millones de USD en 2027 y se prevé que alcance los 491,80 millones de USD para 2032 a una CAGR del 16,20% durante el período 2027-2032.
El mercado del metaverso en finanzas está evolucionando desde los showrooms virtuales hacia la liquidación tokenizada, la asesoría asistida por inteligencia artificial y las herramientas de colaboración virtual. Los pagos en blockchain, la computación espacial y la inteligencia artificial generativa respaldan casos de uso institucional prácticos. Una regulación más clara de los activos digitales está reduciendo la incertidumbre para los despliegues controlados. Las instituciones financieras priorizan los espacios de trabajo virtuales y los sistemas de liquidación tokenizada con retornos operativos medibles. La adopción sigue limitada por la incertidumbre regulatoria, la disponibilidad de hardware, la confianza del cliente y los retornos comerciales desiguales.
Conclusiones Clave del Informe
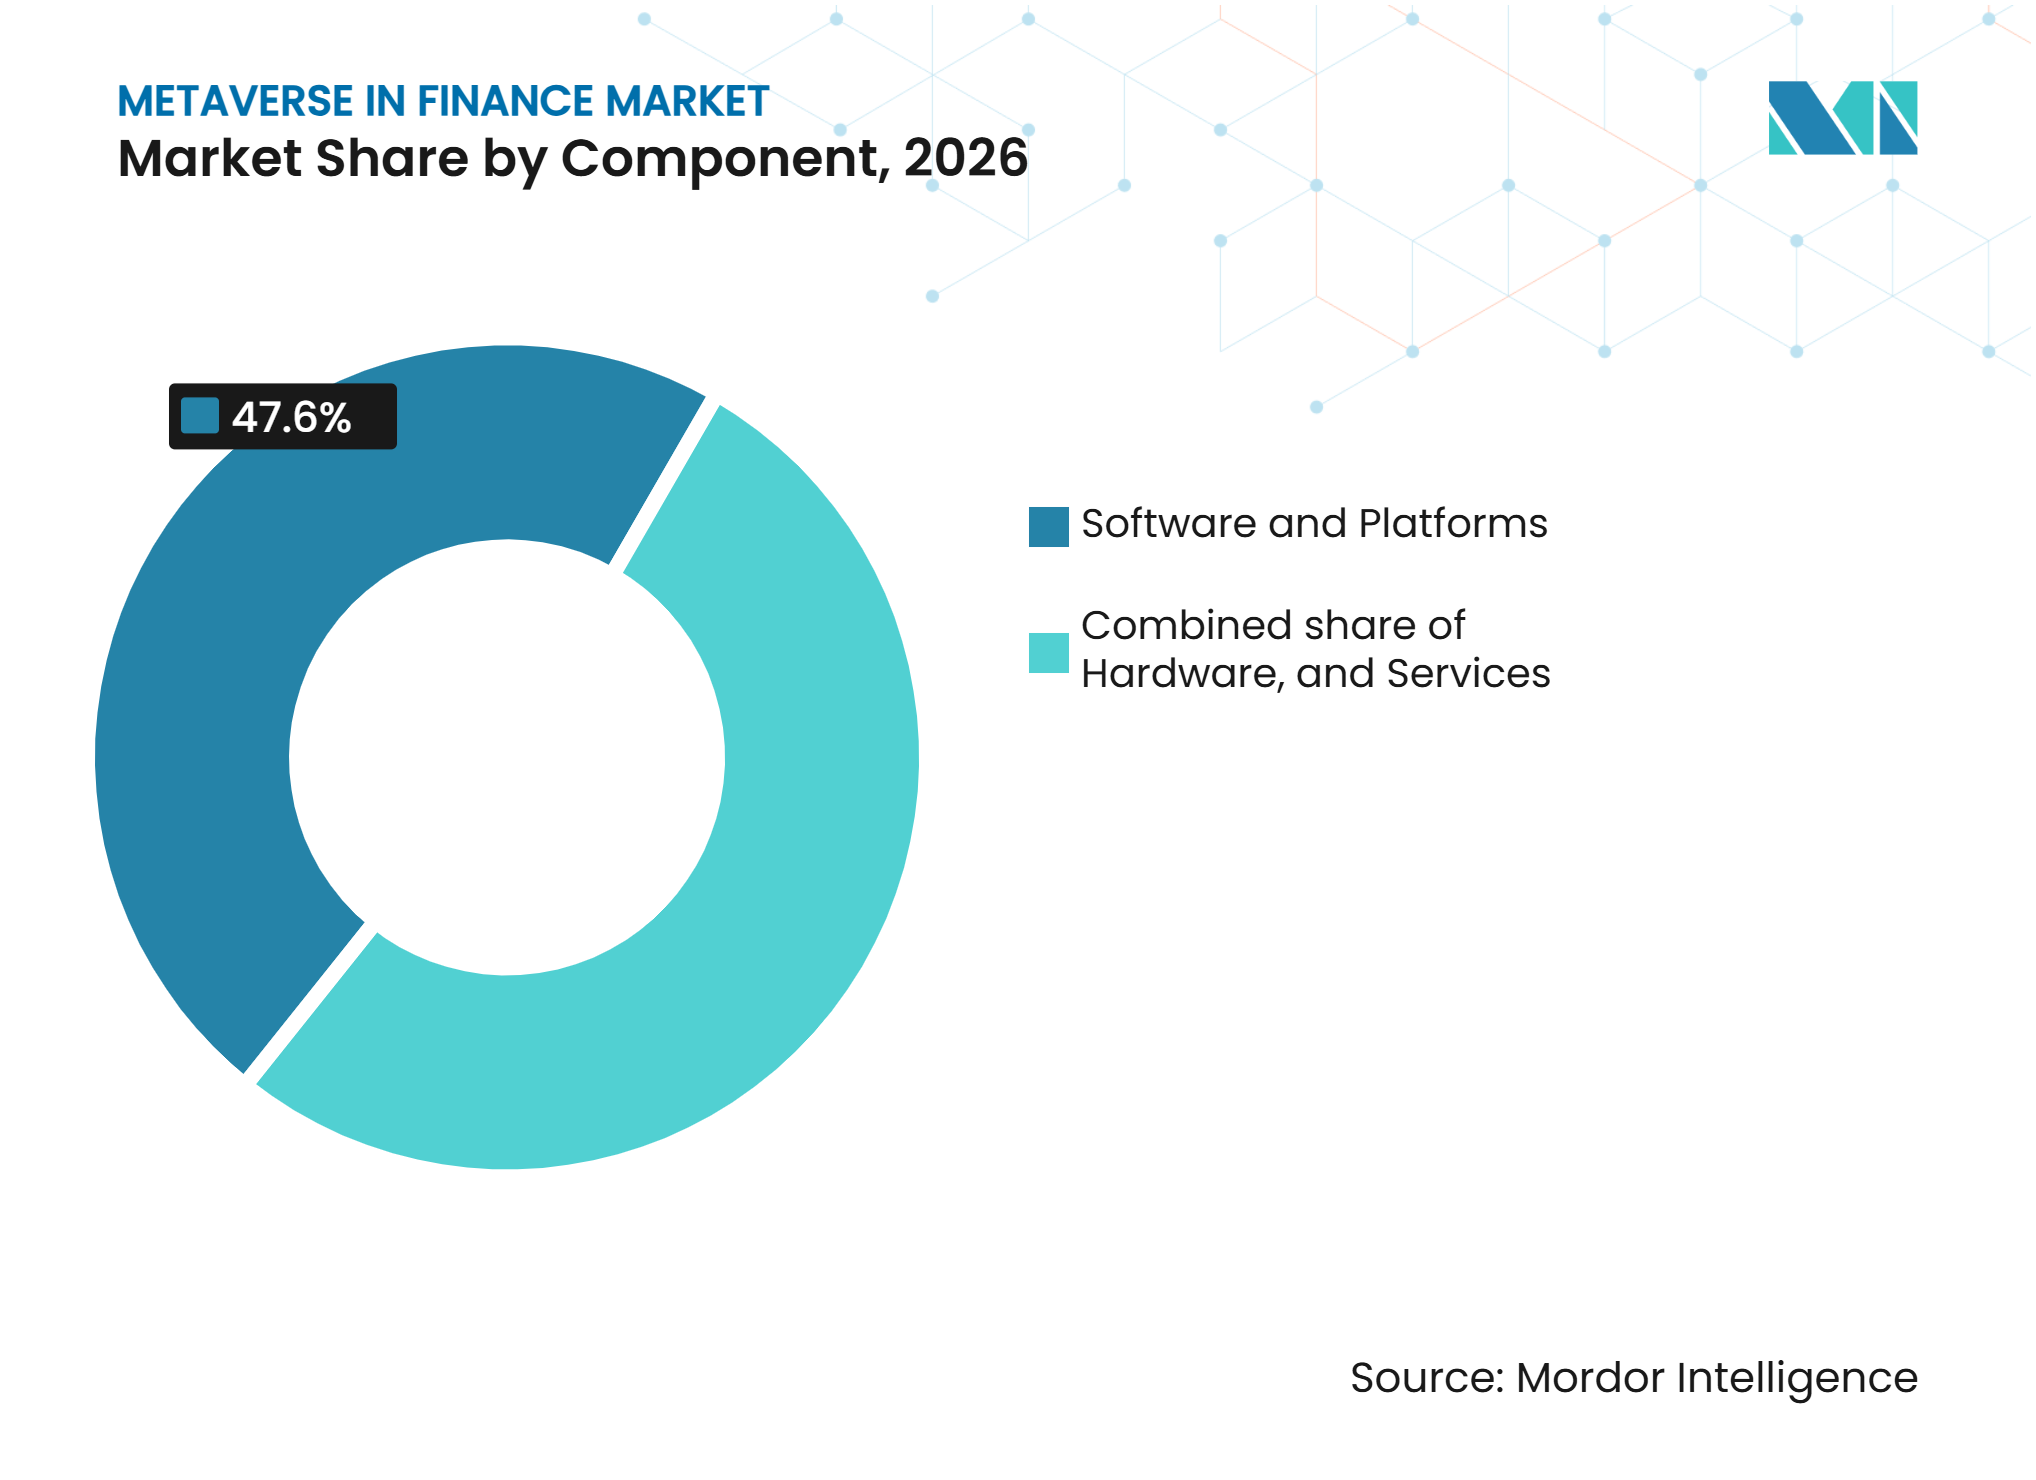
- Por componente, el software y las plataformas captaron el 47,6% de la participación del mercado del metaverso en finanzas en 2026, mientras que se proyecta que los servicios crecerán a una CAGR del 19,7% hasta 2032.
- Por aplicación, la educación financiera, la formación y la colaboración institucional representaron el 41,2% de la participación del mercado del metaverso en finanzas en 2026, mientras que se prevé que los pagos habilitados por el metaverso, la liquidación y las transacciones de activos tokenizados crecerán a una CAGR del 21,8% hasta 2032.
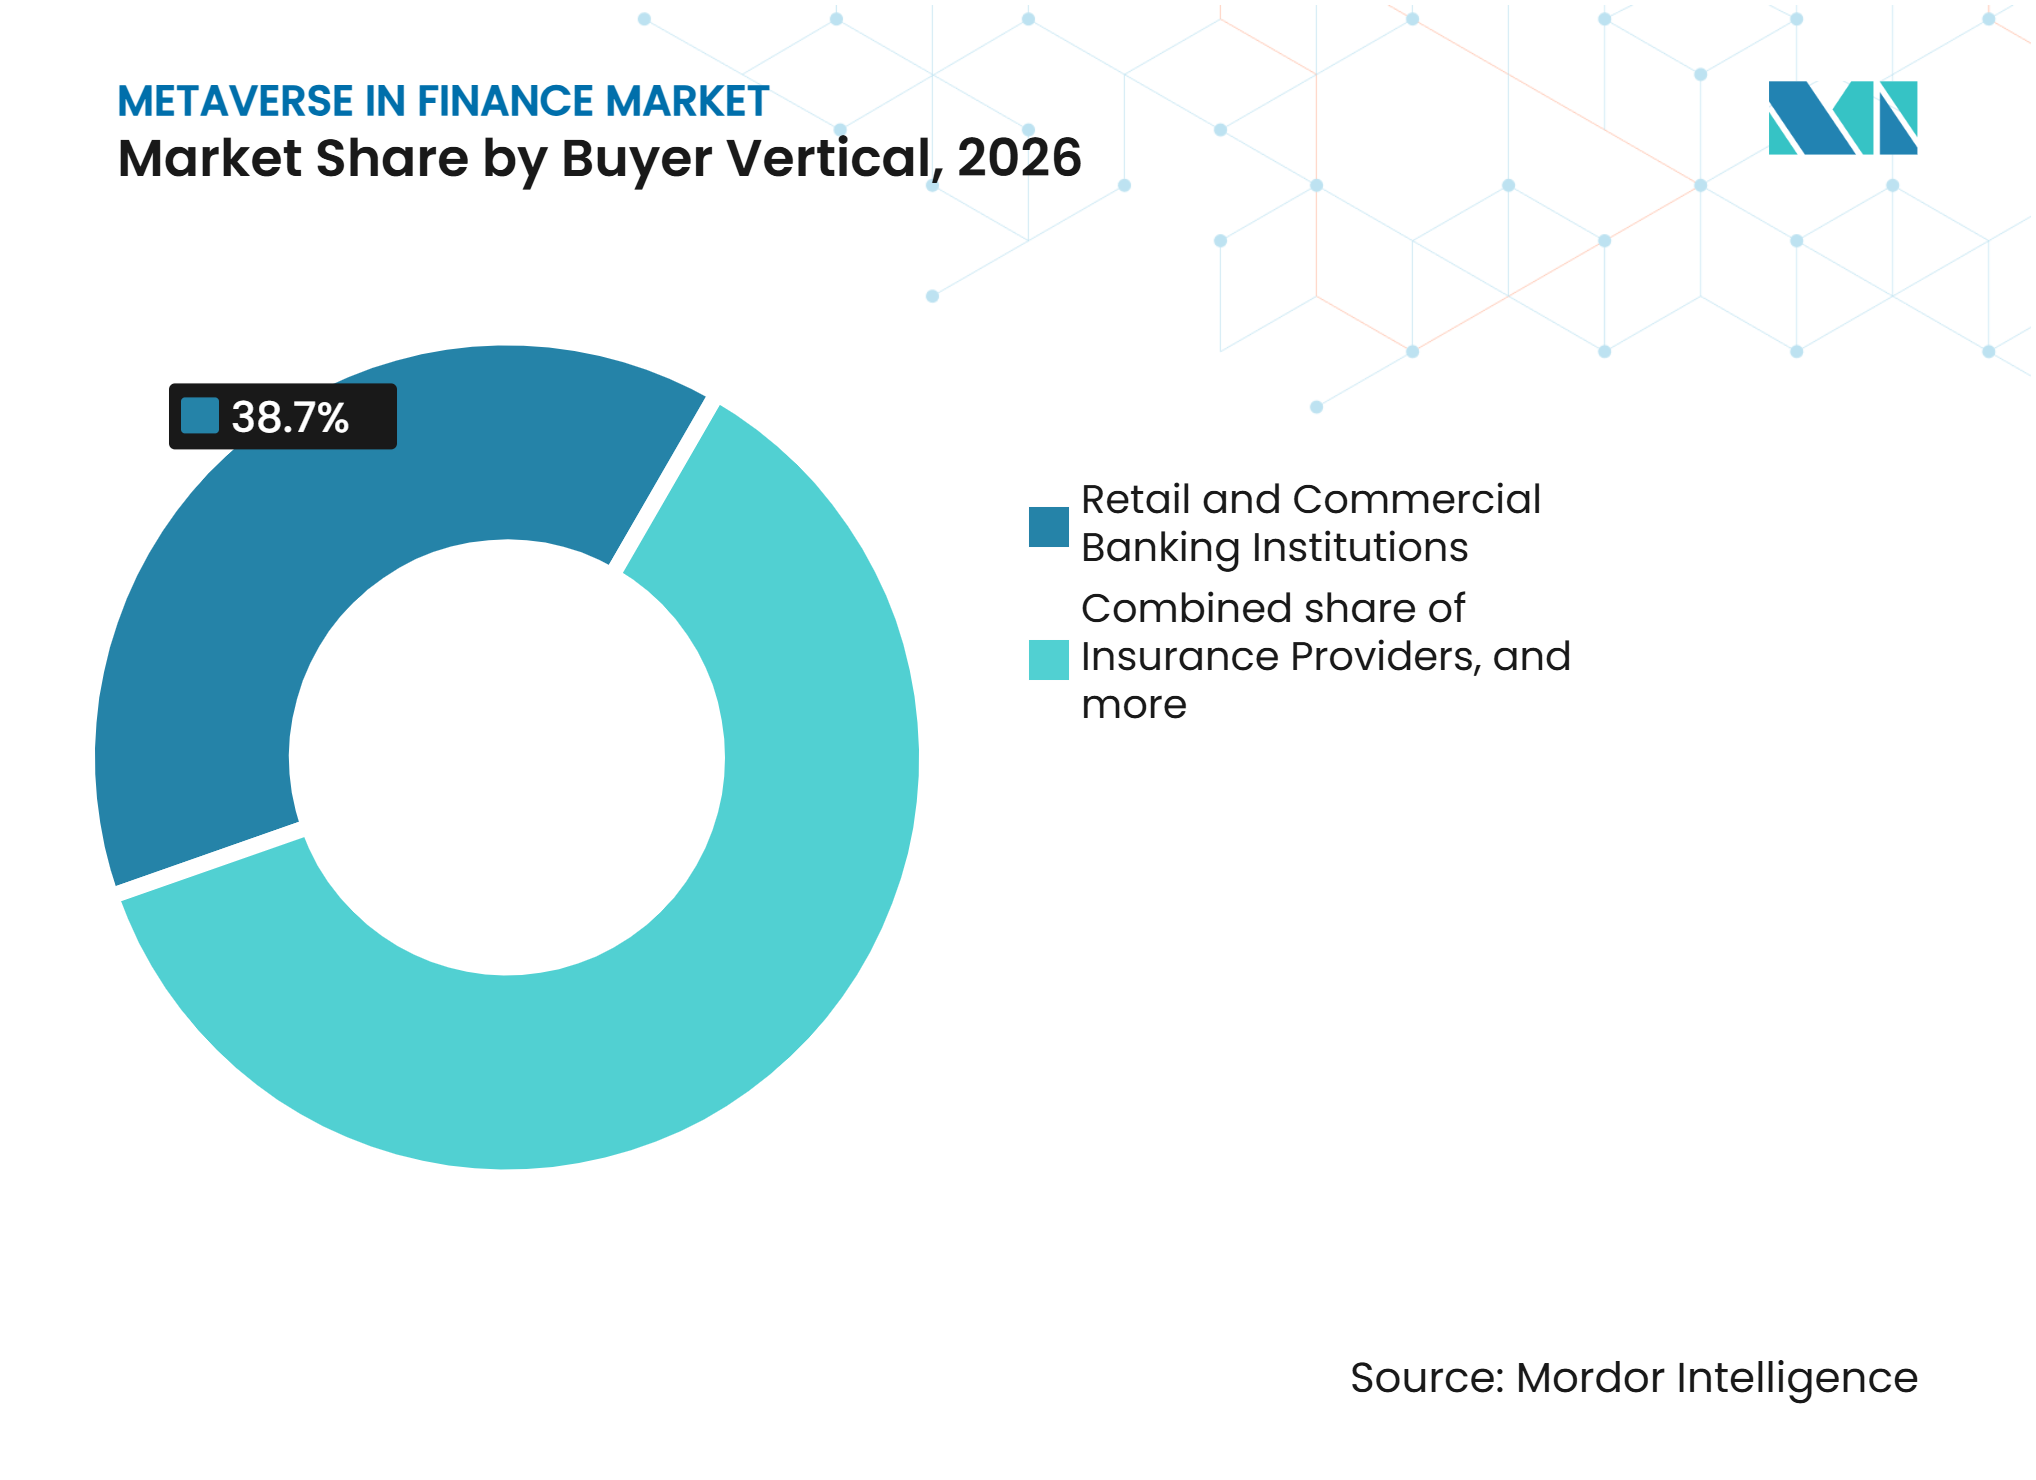
- Por vertical de comprador, las instituciones de banca minorista y comercial representaron el 38,7% de la participación del mercado del metaverso en finanzas en 2026, mientras que se proyecta que las empresas fintech y de activos digitales se expandirán a una CAGR del 20,6% hasta 2032.
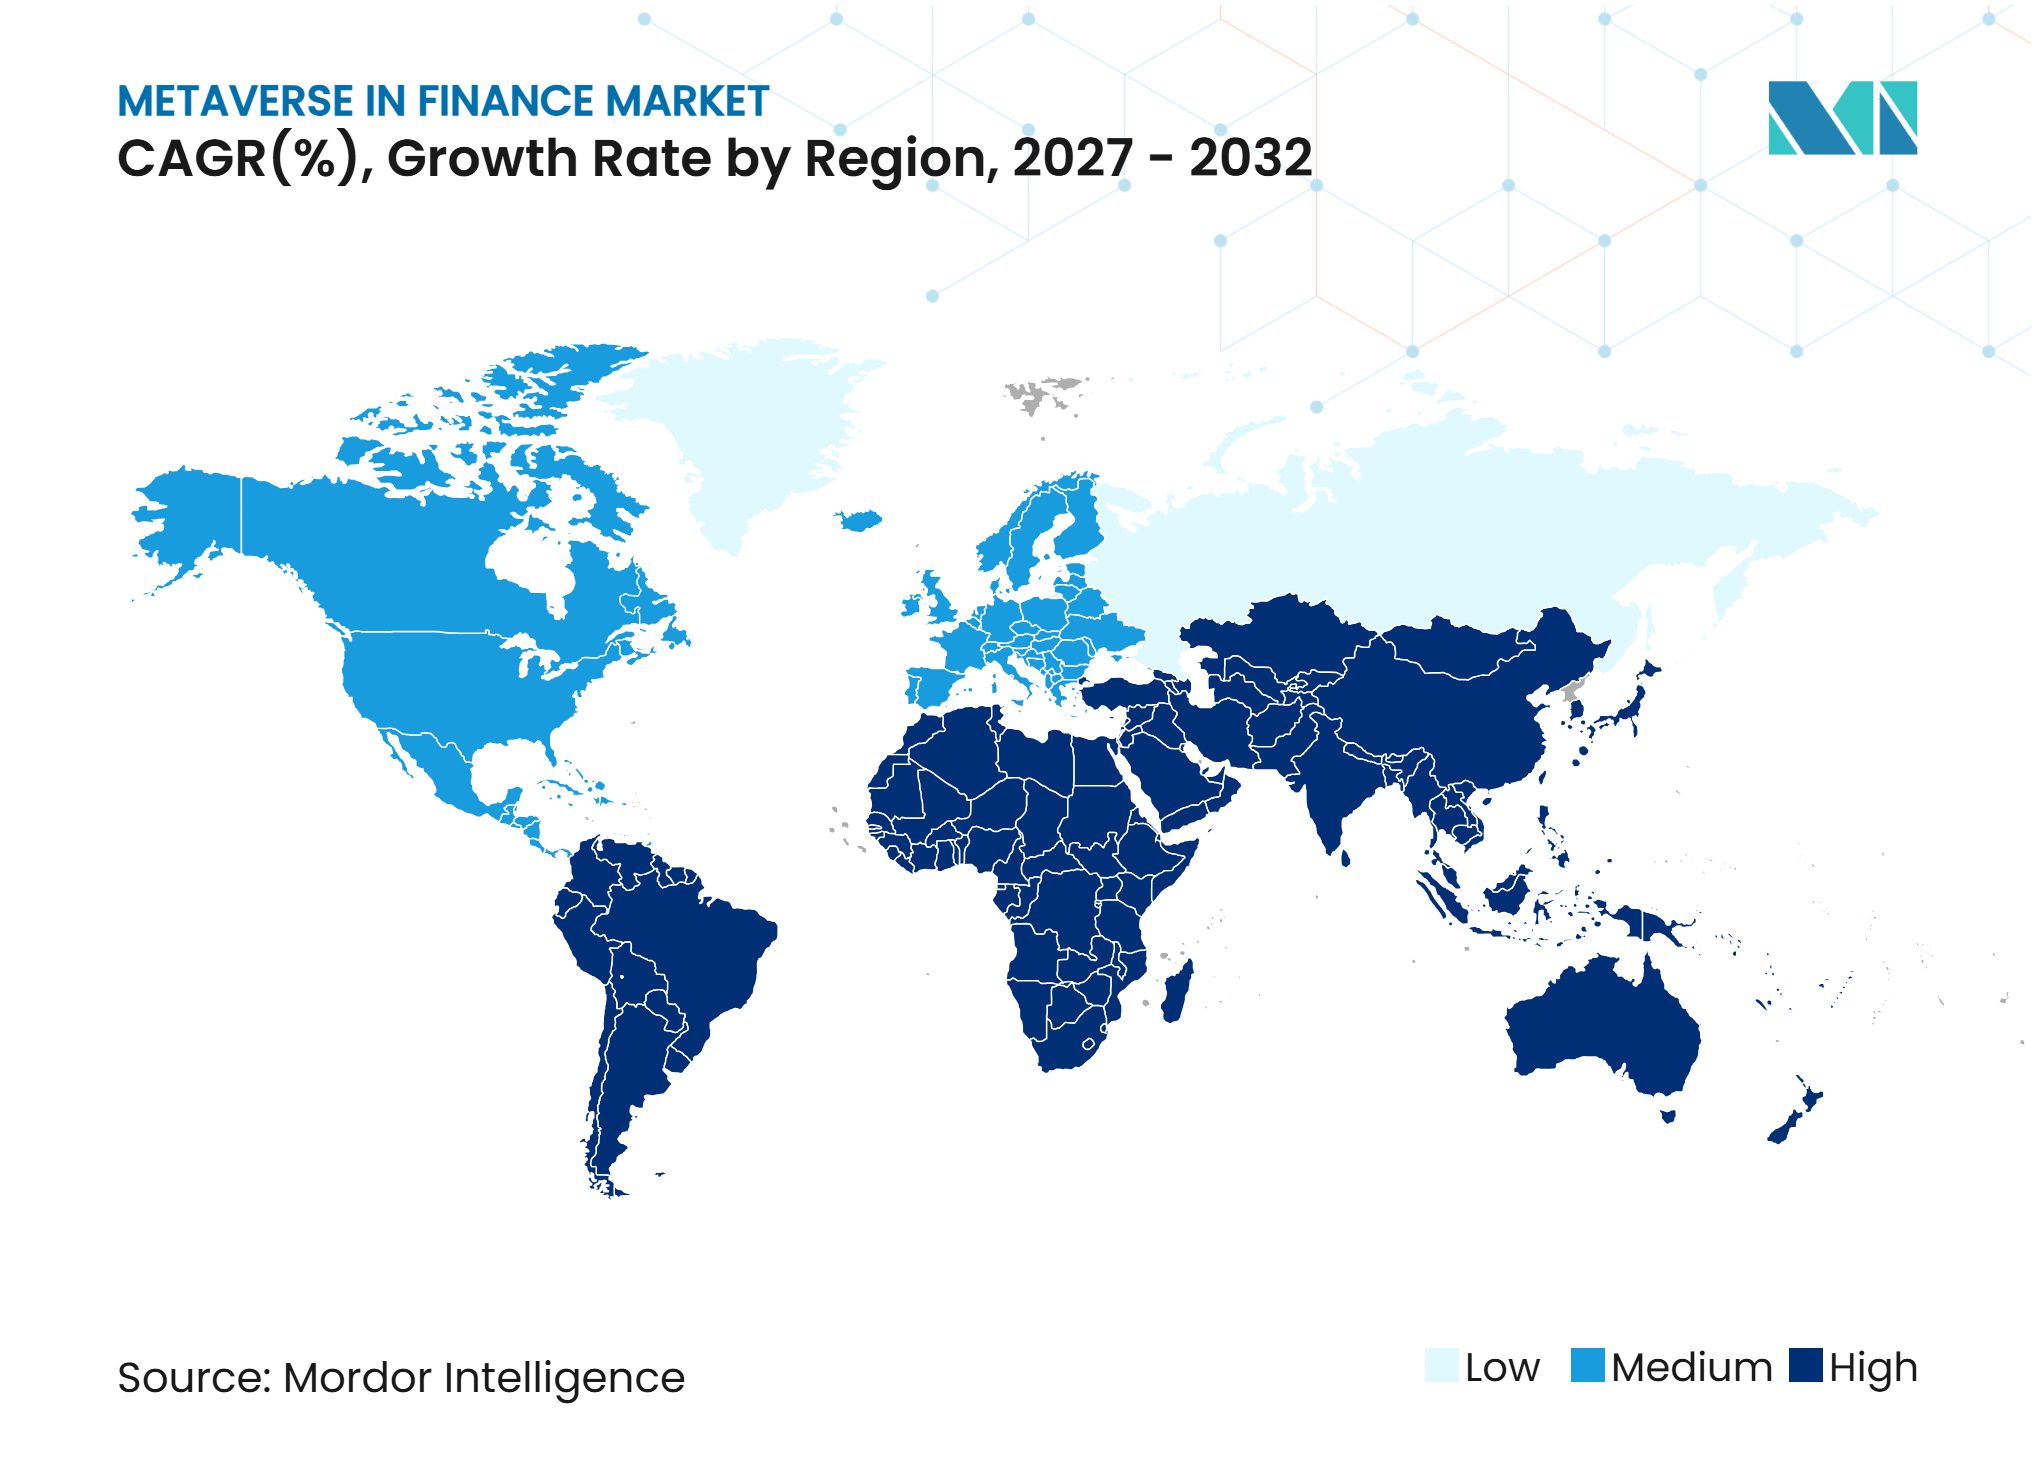
- Por geografía, América del Norte tuvo el 42,4% de la participación del mercado del metaverso en finanzas en 2026, mientras que se prevé que Asia-Pacífico crecerá a una CAGR del 19,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Banca Virtual Inmersiva y Servicios de Asesoría Financiera | +3.2% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Activos Tokenizados en Entornos Virtuales de Inversión y Comercio | +3.5% | Global, más fuerte en América del Norte, Singapur, Hong Kong y Japón | Mediano plazo (2-4 años) |
| Educación Financiera Inmersiva y Simulaciones de Inversión | +2.1% | Global, con efectos secundarios en Oriente Medio, África y América del Sur | Corto plazo (≤ 2 años) |
| Espacios de Trabajo Virtuales para la Colaboración Institucional y la Formación de Empleados | +1.8% | América del Norte y Europa, con ganancias tempranas en los centros financieros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Servicios Financieros Personalizados Impulsados por Inteligencia Artificial en Entornos Virtuales | +2.8% | Global, liderado por Asia-Pacífico con efectos secundarios en América del Norte y Europa | Mediano plazo (2-4 años) |
| Participación Inmersiva del Cliente y Demostraciones Virtuales de Productos | +1.5% | Global, con ganancias tempranas en Singapur, Tokio, Seúl y Fráncfort | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Banca Virtual Inmersiva y los Servicios de Asesoría Financiera
Los entornos de banca virtual se están convirtiendo en canales estructurados de participación del cliente en partes de Asia y Oriente Medio. MUFG Bank lanzó MUFG Bank Metaverse el 7 de julio de 2025, con consultas financieras anónimas basadas en avatares a través de la plataforma Powered by Metapa de TOPPAN Corporation[1]. El servicio está vinculado a sucursales físicas de nuevo formato, que respaldan un enfoque de entrega híbrido en lugar de un canal virtual completamente independiente. Los bancos de los Estados Unidos están prestando más atención a la certificación de asesores y a las herramientas de recorrido hipotecario, donde se puede medir la retención de conocimientos del personal y el acceso para equipos distribuidos. HSBC ha identificado los avatares de inteligencia artificial que procesan solicitudes de préstamos como un modelo emergente, basándose en el uso de la inteligencia artificial en la detección de fraudes, el monitoreo de transacciones y la gestión de riesgos.
Integración de Activos Financieros Tokenizados en Entornos de Inversión y Comercio Basados en el Metaverso
Los activos tokenizados se están convirtiendo en una capa importante de liquidación y propiedad para los servicios financieros inmersivos. JPMorgan Kinexys Digital Payments y DBS Token Services anunciaron un marco de depósito tokenizado transfronterizo en noviembre de 2025 para transferencias de valor institucional entre bancos y blockchains públicas. El acuerdo está diseñado para respaldar la liquidación en tiempo real, las 24 horas, para clientes institucionales. JPMorgan declaró que la plataforma Kinexys había procesado más de 4 billones de USD en transacciones acumuladas y promediaba 7 mil millones de USD por día a octubre de 2026[2]. La infraestructura de activos digitales puede combinar la ejecución, la financiación y la liquidación en una sola transacción, lo que cambia los requisitos de control para la gestión de riesgos y liquidez. Esta infraestructura puede respaldar las funciones de pago y propiedad a medida que se expanden los entornos financieros virtuales.
Demanda de Educación Financiera Inmersiva y Simulaciones de Inversión
La educación financiera inmersiva está ganando atención porque puede respaldar una participación repetible sin la carga operativa total de una sucursal virtual. Rakuten Securities utilizó un asistente de avatar 3D impulsado por NVIDIA Omniverse ACE para guiar a los inversores primerizos antes del lanzamiento de un programa nacional de ahorro en Japón. El programa sirvió a una correduría con 10 millones de cuentas y registró más del 90% de interés de los clientes en el uso futuro durante su ciclo de desarrollo de 2 meses. MSU Federal Credit Union lanzó su juego de realidad virtual Campus Explorer Experience en septiembre de 2025 con el Laboratorio de Juegos para el Entretenimiento y el Aprendizaje de la Universidad Estatal de Míchigan[3]. Estos ejemplos muestran que las herramientas de aprendizaje pueden tener un uso a corto plazo más claro que las sucursales virtuales orientadas al cliente. También respaldan la educación financiera y las actividades de incorporación para usuarios que son nuevos en la inversión.
Adopción de Espacios de Trabajo Financieros Virtuales para la Colaboración Institucional y la Formación de Empleados
Los espacios de trabajo virtuales son una parte cada vez más relevante del mercado del metaverso en finanzas y están vinculados a entornos de software empresarial establecidos. Microsoft retiró su plataforma Mesh independiente el 1 de diciembre de 2025 y trasladó las capacidades de colaboración 3D a los eventos inmersivos de Teams dentro de Microsoft 365[4]. Este enfoque sitúa la colaboración inmersiva dentro de los sistemas de identidad y cumplimiento existentes. El Nth Floor de Accenture ilustra cómo las grandes empresas utilizan entornos virtuales para la incorporación y la formación, mientras que su adquisición en enero de 2025 de la tecnología de gemelo digital de Percipient abordó la modernización bancaria en Asia-Pacífico. El modelo operativo más amplio sigue siendo importante porque los espacios de trabajo virtuales requieren integración con los sistemas centrales, los controles de seguridad y los flujos de trabajo de los empleados. Este impulsor es relevante donde las instituciones financieras necesitan formar al personal disperso o ejecutar simulaciones colaborativas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Retornos Comerciales Inciertos de los Servicios Financieros Basados en el Metaverso | -1.2% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción Limitada por Parte de los Clientes de las Plataformas Financieras Basadas en el Metaverso | -1.0% | Global, con efectos intensos en los mercados de Asia-Pacífico con alta aversión a la incertidumbre | Mediano plazo (2-4 años) |
| Incertidumbre Regulatoria en Torno a las Transacciones Financieras Virtuales y la Propiedad de Activos Digitales | -0.8% | Global, con las mayores brechas transfronterizas en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Ciberseguridad, Verificación de Identidad y Riesgos de Integración en Plataformas Financieras Inmersivas | -0.7% | Global, con marcos de mitigación tempranos en Singapur, la Unión Europea y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Retornos Comerciales Inciertos de los Servicios Financieros Basados en el Metaverso
Los servicios financieros orientados al consumidor en el mercado del metaverso en finanzas aún no han producido los niveles de ingresos anticipados en los planes de inversión anteriores. Muchos clientes utilizan la banca minorista con poca frecuencia, y el acceso mediante auriculares puede ser menos conveniente que la banca móvil. Un estudio de 2025 que abarcó la Unión Europea, los Estados Unidos, China, Singapur, Brasil y Corea del Sur encontró que las normas fragmentadas de protección al consumidor y la responsabilidad no resuelta de los contratos inteligentes pueden debilitar la confianza y la participación en la plataforma. La formación, la liquidación y las simulaciones de asesoría muestran beneficios operativos más claros para los usuarios institucionales. Sin embargo, estos casos de uso se dirigen a un público más reducido que el segmento de banca al consumidor que inicialmente atrajo gran parte del interés. Esto crea una necesidad continua de que las instituciones establezcan objetivos operativos específicos antes de financiar nuevos despliegues.
Adopción Limitada por Parte de los Clientes de las Plataformas Financieras Basadas en el Metaverso
La adopción por parte de los clientes del metaverso en el mercado financiero está limitada por las necesidades de hardware, la disposición conductual y la confianza en el manejo de información personal por parte de las instituciones financieras. La encuesta de HSBC de agosto de 2025 a más de 500 clientes bancarios de Hong Kong encontró que el 80% estaba dispuesto a utilizar la inteligencia artificial generativa para la gestión financiera. La misma encuesta encontró que el 50% identificó la privacidad como su principal preocupación y el 49% expresó escepticismo sobre la precisión de la inteligencia artificial. Meta anunció en enero de 2026 que discontinuaría las ventas comerciales de auriculares Quest a partir del 20 de febrero de 2026. El cambio coloca más responsabilidad de adquisición de hardware en las instituciones y puede ralentizar el despliegue donde se necesita una gestión centralizada de dispositivos para el cumplimiento normativo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Gasto Liderado por Software y Crecientes Requisitos de ServiciosEl software y las plataformas tuvieron una participación del 47,6% por componente en 2026. Las licencias de plataformas y el desarrollo de entornos virtuales representan una parte significativa del gasto actual de bancos, aseguradoras y gestores de activos. Muchas instituciones permanecen en la etapa de despliegue, por lo que las tarifas recurrentes de software forman el costo inmediato más alto. El uso de hardware enfrenta una incertidumbre adicional después de que Meta puso fin a las ventas comerciales de auriculares Quest en febrero de 2026. Esta decisión reduce el canal de auriculares empresariales gestionados y aumenta la complejidad de adquisición para las organizaciones que necesitan entornos de dispositivos controlados.
Los servicios son el componente de más rápido crecimiento, con el segmento del mercado del metaverso en finanzas que se espera crezca a una CAGR del 19,7% de 2027 a 2032. Los servicios profesionales, la integración de sistemas y las operaciones gestionadas están ganando relevancia a medida que las instituciones conectan las plataformas virtuales con los sistemas bancarios centrales. La implementación también incluye procesos de cumplimiento, verificación de identidad y flujos de trabajo contra el lavado de dinero. Las instituciones que utilizan plataformas de banca virtual listas para usar aún necesitan soporte especializado para integrar estos entornos con sus controles existentes. Las normas relacionadas con la inteligencia artificial pueden añadir requisitos de consultoría y gobernanza para los componentes de servicios financieros virtuales. Por lo tanto, se espera que la combinación de componentes cambie a medida que las necesidades de implementación se vuelvan más complejas.


Por Aplicación:
La Formación Lidera el Gasto Actual Mientras los Pagos Tokenizados se AceleranLa educación financiera, la formación y la colaboración institucional tuvieron una participación del 41,2% del tamaño del mercado del metaverso en finanzas por aplicación en 2026. Esta posición refleja el retorno operativo más claro de la formación virtual de asesores, la incorporación y la colaboración institucional. Rakuten Securities utilizó un asistente 3D para apoyar a los inversores primerizos en Japón. MSU Federal Credit Union utilizó un juego de realidad virtual para conectar la educación financiera con la experiencia estudiantil en la Universidad Estatal de Míchigan. Estas aplicaciones pueden entregarse en entornos de aprendizaje definidos y pueden ser más fáciles de medir que las amplias iniciativas de banca virtual al consumidor.
Se proyecta que los pagos habilitados por el metaverso, la liquidación y las transacciones de activos tokenizados crecerán a una CAGR del 21,8% hasta 2032. JPMorgan lanzó Kinexys Fund Flow en octubre de 2025 para respaldar la liquidación en tiempo real de flujos de fondos privados utilizando información tokenizada de inversores. La primera transacción en vivo involucró a JPMorgan Asset Management, Private Bank, Kinexys Digital Assets y Citco. La asesoría virtual, la gestión patrimonial y el comercio siguen siendo aplicaciones secundarias, especialmente para la banca privada y las corredurías en línea. Los flujos de trabajo de transacciones gestionados por inteligencia artificial pueden respaldar la productividad a medida que las instituciones amplían la automatización. La infraestructura de pagos probablemente será central para el mercado del metaverso en finanzas porque proporciona la función de liquidación que requieren otros servicios financieros virtuales.
Por Vertical de Comprador:
Los Bancos Proporcionan Escala Mientras las Empresas fintech Crecen Más RápidoLas instituciones de banca minorista y comercial representaron el 38,7% de la participación del mercado del metaverso en finanzas por vertical de comprador en 2026. Su posición refleja grandes bases de clientes, importantes requisitos de formación de empleados y la continua inversión en pagos basados en blockchain. Los bancos de inversión y las instituciones de mercados de capitales forman un grupo secundario importante en la emisión de valores tokenizados y las simulaciones de comercio virtual. HSBC Orion respalda la emisión de bonos digitales de extremo a extremo para clientes institucionales. Los proveedores de seguros, los gestores de activos y los gestores de patrimonio están utilizando herramientas inmersivas de forma más selectiva para la incorporación y la formación de asesores.
Se prevé que las empresas fintech y de activos digitales se expandan a una CAGR del 20,6% hasta 2032. Estas empresas pueden construir servicios dentro de entornos habilitados por blockchain e inmersivos en lugar de adaptar sistemas centrales más antiguos. La Autoridad Monetaria de Singapur lanzó la iniciativa BLOOM en octubre de 2025 con Circle, Coinbase, DBS, OCBC, Partior, Stripe, UOB, Ant International y otros participantes. La iniciativa respalda el trabajo en liquidación mayorista transfronteriza, cumplimiento programable y procesos de pago impulsados por inteligencia artificial. La participación de las empresas fintech puede influir en las prácticas de interoperabilidad que las instituciones más grandes adoptan posteriormente. Su crecimiento también está vinculado a la necesidad del mercado del metaverso en finanzas de sistemas de pago y tokenización que puedan operar en múltiples plataformas financieras.

Análisis Geográfico
América del Norte tuvo el 42,4% del tamaño del mercado del metaverso en finanzas en 2026. La región se beneficia de una importante inversión institucional de los Estados Unidos en infraestructura blockchain y una concentración de proveedores de tecnología. Los bancos y aseguradoras de los Estados Unidos están utilizando simulaciones de asesores basadas en realidad virtual para equipos de ventas y formación distribuidos. JPMorgan declaró que Kinexys había procesado más de 4 billones de USD en transacciones acumuladas y tenía una actividad de transacciones diarias promedio de 7 mil millones de USD a octubre de 2026. Esto crea una base comercial para la liquidación de pagos tokenizados en los Estados Unidos. El trabajo de Mastercard en capacidades de transacción con monedas estables también respalda la interoperabilidad a nivel de red para los pagos.
Asia-Pacífico es la parte regional de más rápido crecimiento del mercado del metaverso en finanzas, con una CAGR prevista del 19,2% de 2027 a 2032. Los proyectos piloto de tokenización de bancos centrales, las licencias de banca digital y los servicios financieros asistidos por inteligencia artificial respaldan la posición de la región. HSBC realizó pruebas de interacción con clientes de inteligencia artificial en tiempo real en el Entorno de Pruebas de Inteligencia Artificial Generativa de la Autoridad Monetaria de Hong Kong en agosto de 2025. DBS Hong Kong completó un proyecto piloto de e-HKD+ en septiembre de 2025 utilizando tecnología de Dinero de Propósito Limitado y DBS Token Services. El Banco de Tailandia aprobó 3 consorcios de bancos virtuales en junio de 2025. Singapur, Hong Kong, Japón, Corea del Sur e India son ubicaciones importantes para esta actividad en toda Asia-Pacífico.
Europa tiene una posición significativa en el mercado del metaverso en finanzas a través de la actividad de tokenización institucional y un marco regulatorio en maduración. Nueve bancos europeos anunciaron un consorcio de moneda estable denominada en euros compatible con MiCAR en septiembre de 2025. Los participantes fueron ING, UniCredit, CaixaBank, KBC, Danske Bank, DekaBank, SEB, Banca Sella y Raiffeisen Bank International. La primera emisión estaba prevista para el segundo semestre de 2026. El Reglamento sobre los Mercados de Criptoactivos proporciona un marco operativo para las instituciones que consideran la liquidación programable. El Reino Unido también tiene un papel en el desarrollo regulado de inteligencia artificial financiera a través del trabajo de la Autoridad de Conducta Financiera con NVIDIA en un Entorno de Pruebas Digital Potenciado en junio de 2025. América del Sur, Oriente Medio y África siguen siendo áreas en etapas más tempranas, aunque Warba Bank estableció una presencia en Decentraland y The Sandbox en marzo de 2025.
Panorama Competitivo
Concentración del Mercado
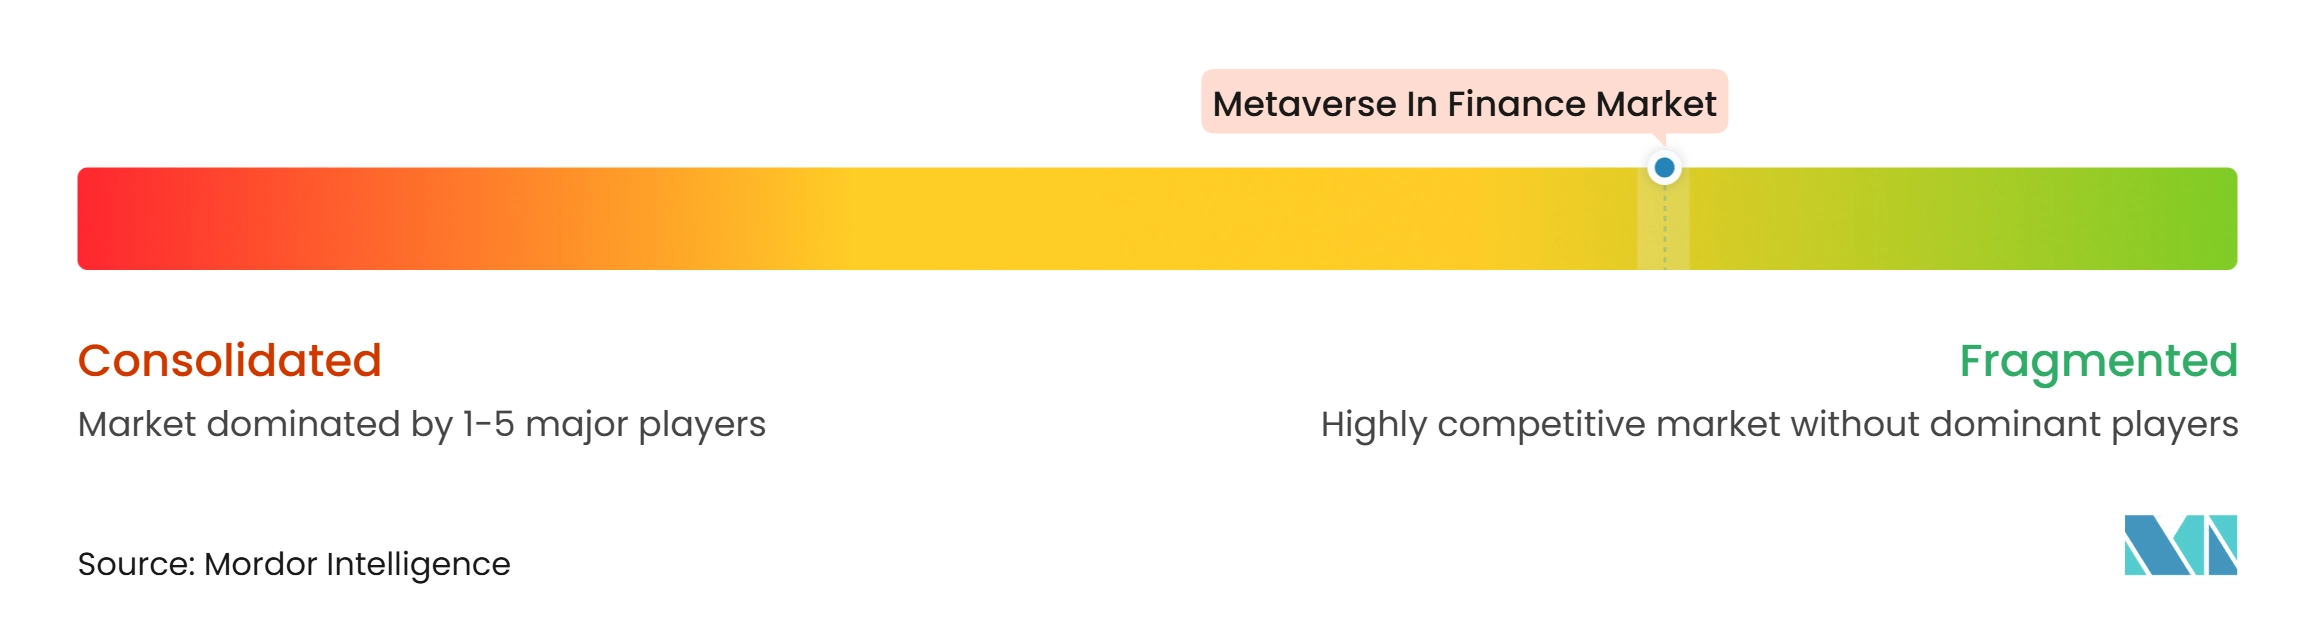
El mercado del metaverso en finanzas tiene 2 capas competitivas conectadas. La primera capa incluye plataformas tecnológicas y proveedores de infraestructura con capacidades de computación espacial, renderizado y motor de juego. NVIDIA, Microsoft y Unity Software son proveedores importantes en este nivel. La segunda capa incluye instituciones financieras que están desarrollando servicios propietarios e infraestructura de pagos. La competencia entre las instituciones financieras es más fragmentada porque los despliegues están vinculados a los clientes, el modelo de cumplimiento y los sistemas existentes de cada empresa. Esta estructura crea una intensidad competitiva de moderada a alta en la infraestructura tecnológica y un patrón más disperso en los servicios financieros.
NVIDIA trabajó con la Autoridad de Conducta Financiera del Reino Unido en el Entorno de Pruebas Digital Potenciado en junio de 2025, ilustrando el papel de la infraestructura de inteligencia artificial en el desarrollo financiero regulado. Microsoft trasladó las funciones de colaboración 3D a los eventos inmersivos de Teams, lo que sitúa los espacios de trabajo virtuales dentro de un entorno de software empresarial establecido. Mastercard introdujo capacidades de transacción con monedas estables de extremo a extremo en abril de 2025 para pagos de billetera a caja y liquidación de comerciantes. La capacidad incluyó relaciones con OKX y Nuvei, mientras que JPMorgan Chase y Standard Chartered estaban conectados a la Red Multi-Token. Estos movimientos muestran que el posicionamiento competitivo depende de la interoperabilidad de pagos, la integración del cumplimiento y el acceso a la tecnología empresarial.
Las oportunidades abiertas en el mercado del metaverso en finanzas incluyen la identidad digital para transacciones financieras entre plataformas, la banca virtual accesible desde el navegador que no depende de auriculares, y las herramientas inmersivas de gestión patrimonial para usuarios de patrimonio medio-alto. Las empresas fintech que construyen sobre infraestructura blockchain pueden competir con las instituciones establecidas desarrollando servicios directamente dentro de estos entornos. La iniciativa MAS BLOOM proporciona un entorno para el trabajo de interoperabilidad que involucra tanto a empresas fintech como a compañías financieras establecidas. JPMorgan está ampliando las capacidades de tokenización a través de Kinexys Fund Flow y su despliegue de JPM Coin en Ethereum. HSBC continúa desarrollando la emisión de bonos digitales y las capacidades de servicios financieros asistidos por inteligencia artificial. Los proveedores más pequeños enfrentan mayores demandas de gobernanza donde la inteligencia artificial, la identidad digital y las transacciones reguladas se combinan en una sola oferta.
Líderes de la Industria del Metaverso en Finanzas
-
JPMorgan Chase & Co.
-
HSBC Holdings plc
-
Meta Platforms, Inc.
-
Microsoft Corporation
-
Visa Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Metaverso en Finanzas Empresas cubiertas en este informe
- JPMorgan Chase & Co.
- HSBC Holdings plc
- Bank of America Corporation
- BNP Paribas S.A.
- CaixaBank, S.A.
- DBS Group Holdings Ltd.
- Shinhan Financial Group Co., Ltd.
- KEB Hana Bank
- KB Financial Group Inc.
- The Goldman Sachs Group, Inc.
- Visa Inc.
- Mastercard Incorporated
- Meta Platforms, Inc.
- Microsoft Corporation
- NVIDIA Corporation
- Accenture plc
- Unity Software Inc.
- The Sandbox (Animoca Brands)
- Decentraland Foundation
- Avalanche BVI, Inc.
Desarrollos recientes de la industria en Mercado del Metaverso en Finanzas
- Octubre de 2026: JPM Coin (JPMD) de JPMorgan entró en funcionamiento en Ethereum, ampliando el acceso a tokens de depósito denominados en USD a clientes institucionales en la red blockchain de Capa 1. La plataforma Kinexys había procesado más de 4 billones de USD en transacciones acumuladas con un volumen diario promedio de 7 mil millones de USD, estableciendo una capacidad de pago tokenizado a escala institucional en redes blockchain públicas y privadas.
- Octubre de 2025: La Autoridad Monetaria de Singapur lanzó la iniciativa BLOOM para la liquidación tokenizada sin fronteras y en múltiples divisas en pasivos bancarios tokenizados y monedas estables reguladas. Los miembros incluyeron a Circle, DBS, OCBC, Partior, Stripe, UOB, Coinbase y Ant International, con el objetivo de la liquidación mayorista transfronteriza, el cumplimiento programable y los pagos agénticos impulsados por inteligencia artificial.
- Septiembre de 2025: Nueve bancos europeos anunciaron un consorcio de moneda estable en euros compatible con MiCAR, compuesto por ING, UniCredit, CaixaBank, KBC, Danske Bank, DekaBank, SEB, Banca Sella y Raiffeisen Bank International. La primera emisión está prevista para el segundo semestre de 2026, estableciendo una alternativa europea al sector de monedas estables dominado por los Estados Unidos para la liquidación programable.
- Septiembre de 2025: DBS Hong Kong completó el proyecto piloto de e-HKD+ en el marco del Proyecto e-HKD Fase 2, utilizando tecnología de Dinero de Propósito Limitado y DBS Token Services para vales digitales programables con liquidación instantánea para comerciantes. Los hallazgos contribuyeron a la evaluación de la Autoridad Monetaria de Hong Kong sobre la viabilidad de la adopción masiva minorista del e-HKD.
Alcance del Informe Global del Mercado del Metaverso en Finanzas
Resumen de la segmentación
| Hardware |
| Software y Plataformas |
| Servicios |
| Banca Virtual y Sucursales |
| Asesoría Financiera Inmersiva y Gestión Patrimonial |
| Comercio e Inversión Virtual |
| Pagos, Liquidación y Transacciones de Activos Tokenizados Habilitados por el Metaverso |
| Educación Financiera, Formación y Colaboración Institucional |
| Otras Aplicaciones |
| Instituciones de Banca Minorista y Comercial |
| Bancos de Inversión e Instituciones de Mercados de Capitales |
| Proveedores de Seguros |
| Empresas de Gestión de Activos y Patrimonio |
| Empresas fintech y de Activos Digitales |
| Otros Proveedores de Servicios Financieros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Componente | Hardware | |
| Software y Plataformas | ||
| Servicios | ||
| Por Aplicación | Banca Virtual y Sucursales | |
| Asesoría Financiera Inmersiva y Gestión Patrimonial | ||
| Comercio e Inversión Virtual | ||
| Pagos, Liquidación y Transacciones de Activos Tokenizados Habilitados por el Metaverso | ||
| Educación Financiera, Formación y Colaboración Institucional | ||
| Otras Aplicaciones | ||
| Por Vertical de Comprador | Instituciones de Banca Minorista y Comercial | |
| Bancos de Inversión e Instituciones de Mercados de Capitales | ||
| Proveedores de Seguros | ||
| Empresas de Gestión de Activos y Patrimonio | ||
| Empresas fintech y de Activos Digitales | ||
| Otros Proveedores de Servicios Financieros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del metaverso en finanzas para 2032?
Se proyecta que el mercado del metaverso en finanzas alcance los 491,8 millones de USD para 2032, con una CAGR del 16,2% de 2027 a 2032.
¿Qué componente genera actualmente la mayor participación del gasto?
Software y Plataformas lidera por componente con una participación del 47,6% en 2026, mientras que Servicios tiene la CAGR de componente proyectada más alta del 19,7% hasta 2032.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se espera que los Pagos, la Liquidación y las Transacciones de Activos Tokenizados Habilitados por el Metaverso crezcan a una CAGR del 21,8% de 2027 a 2032.
¿Por qué los bancos utilizan servicios financieros inmersivos?
Los bancos utilizan estos servicios para la formación de empleados, la colaboración virtual, la liquidación tokenizada y las interacciones de asesoría seleccionadas donde se pueden medir los beneficios operativos.
¿Qué región se prevé que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 19,2% hasta 2032, respaldada por proyectos piloto de tokenización, iniciativas de banca digital y servicios financieros asistidos por inteligencia artificial.
¿Cuáles son los principales desafíos que afectan la adopción?
Los principales desafíos incluyen retornos comerciales inciertos, preocupaciones de privacidad de los clientes, adquisición de hardware, diferencias regulatorias, ciberseguridad y requisitos de verificación de identidad.