
Tamanho e Participação do Mercado de Embalagens Flexíveis Metalizadas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.65 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Flexíveis Metalizadas por Mordor Intelligence
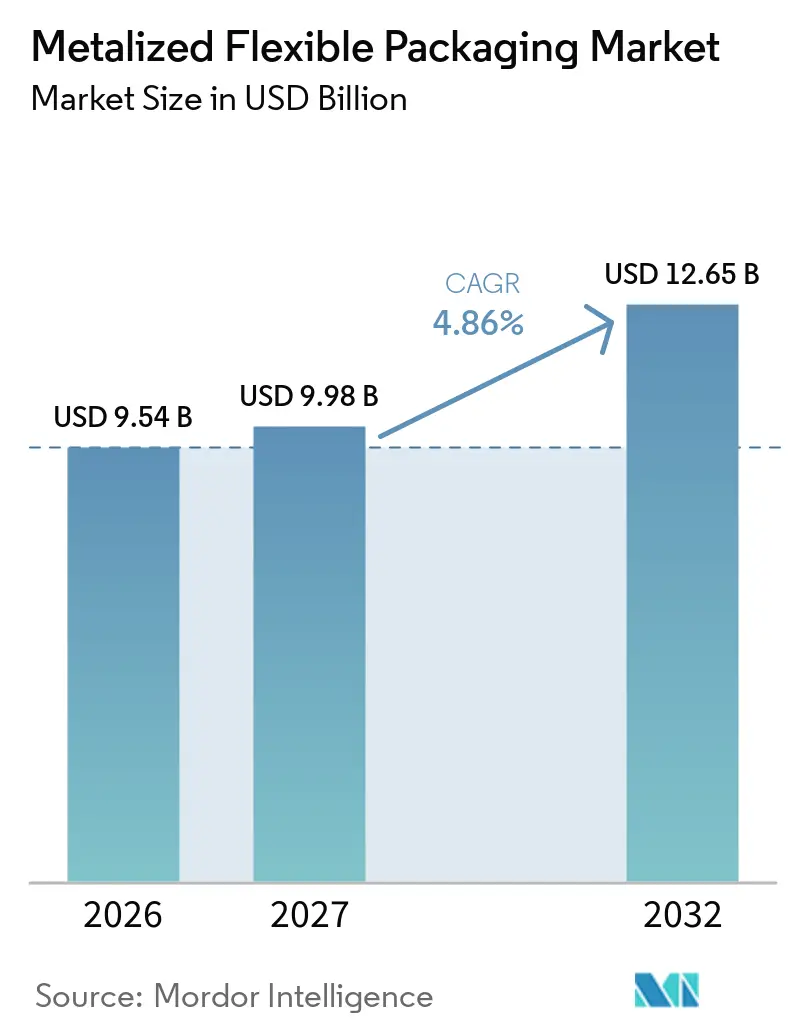
O tamanho do Mercado de Embalagens Flexíveis Metalizadas foi avaliado em 9,54 bilhões de USD em 2026 e estima-se que cresça de 9,98 bilhões de USD em 2027 para atingir 12,65 bilhões de USD até 2032, a um CAGR de 4,86% durante o período de previsão (2027-2032). O mercado é sustentado pela demanda por embalagens que protegem os produtos contra oxigênio, umidade e luz, utilizando menos material do que os formatos rígidos. Compradores dos setores alimentício, farmacêutico e industrial continuam a exigir desempenho de barreira estável durante o armazenamento, transporte e manuseio no varejo. A pressão regulatória também está direcionando os conversores para designs recicláveis, particularmente filmes metalizados de mono-material. Essa mudança cria oportunidades para produtores que conseguem oferecer alto desempenho de barreira sem depender de laminados multicamadas complexos. Os custos mais elevados de alumínio, polímeros e energia permanecem como restrições importantes, pois afetam as margens dos conversores e as decisões de compra.
Principais Conclusões do Relatório
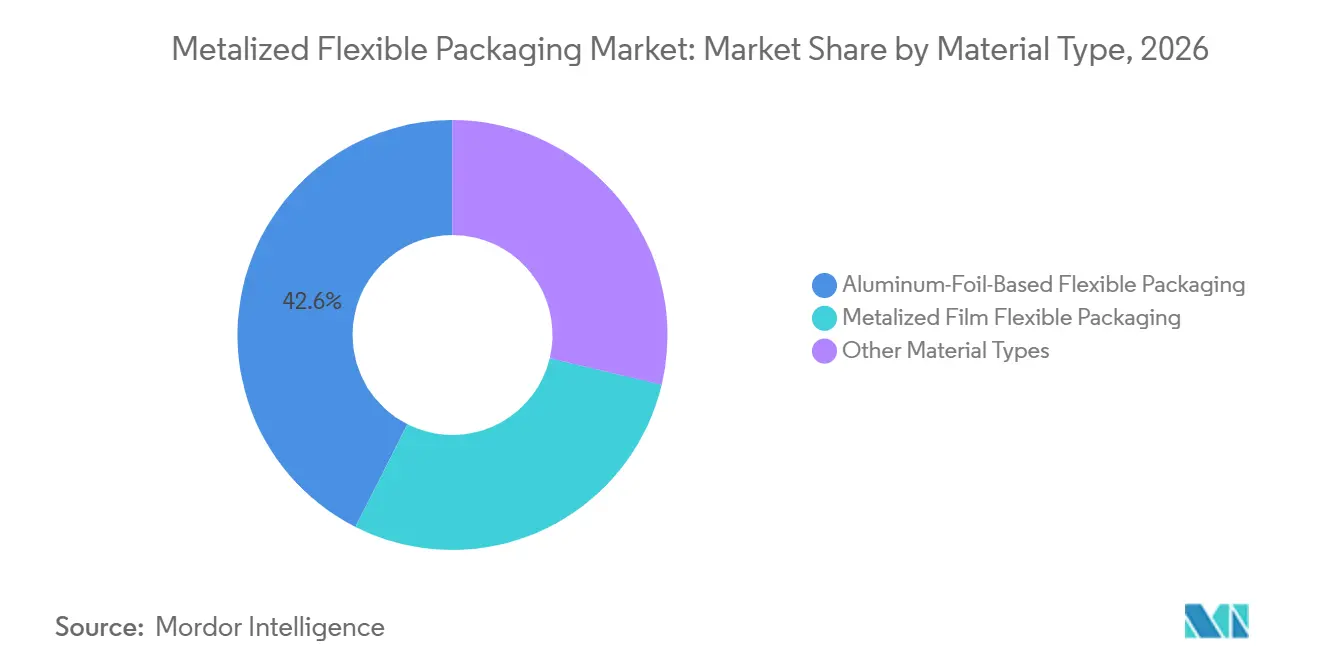
- Por tipo de material, as embalagens flexíveis à base de folha de alumínio detinham 42,56% da participação do mercado de embalagens flexíveis metalizadas em 2026, enquanto as embalagens flexíveis de filme metalizado têm previsão de avançar a um CAGR de 5,26% até 2032.
- Por estrutura, as estruturas laminadas detinham 62,35% da participação do mercado de embalagens flexíveis metalizadas em 2026, enquanto as estruturas mono-extrudadas têm previsão de avançar a um CAGR de 5,63% até 2032.
- Por tipo de embalagem, os pouches detinham 45,11% da participação do mercado de embalagens flexíveis metalizadas em 2026 e têm previsão de avançar a um CAGR de 5,71% até 2032.
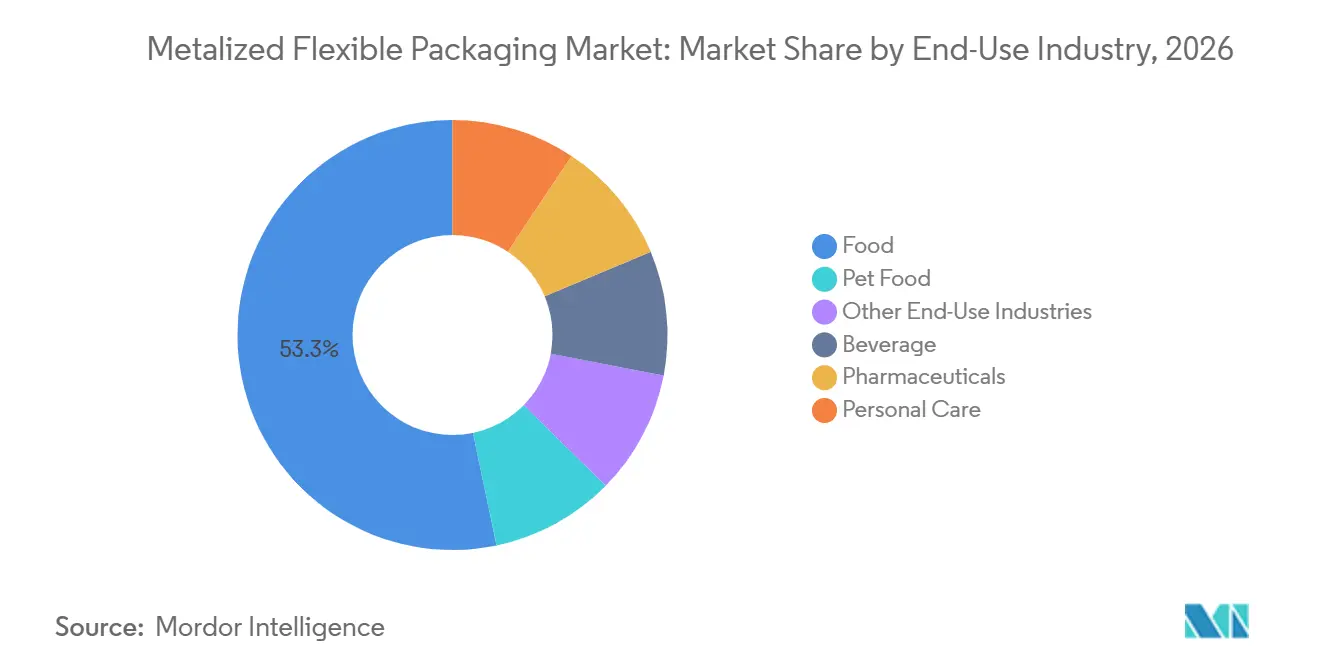
- Por setor de uso final, o setor alimentício detinha 53,28% da participação do mercado de embalagens flexíveis metalizadas em 2026, enquanto o setor farmacêutico tem previsão de avançar a um CAGR de 5,89% até 2032.
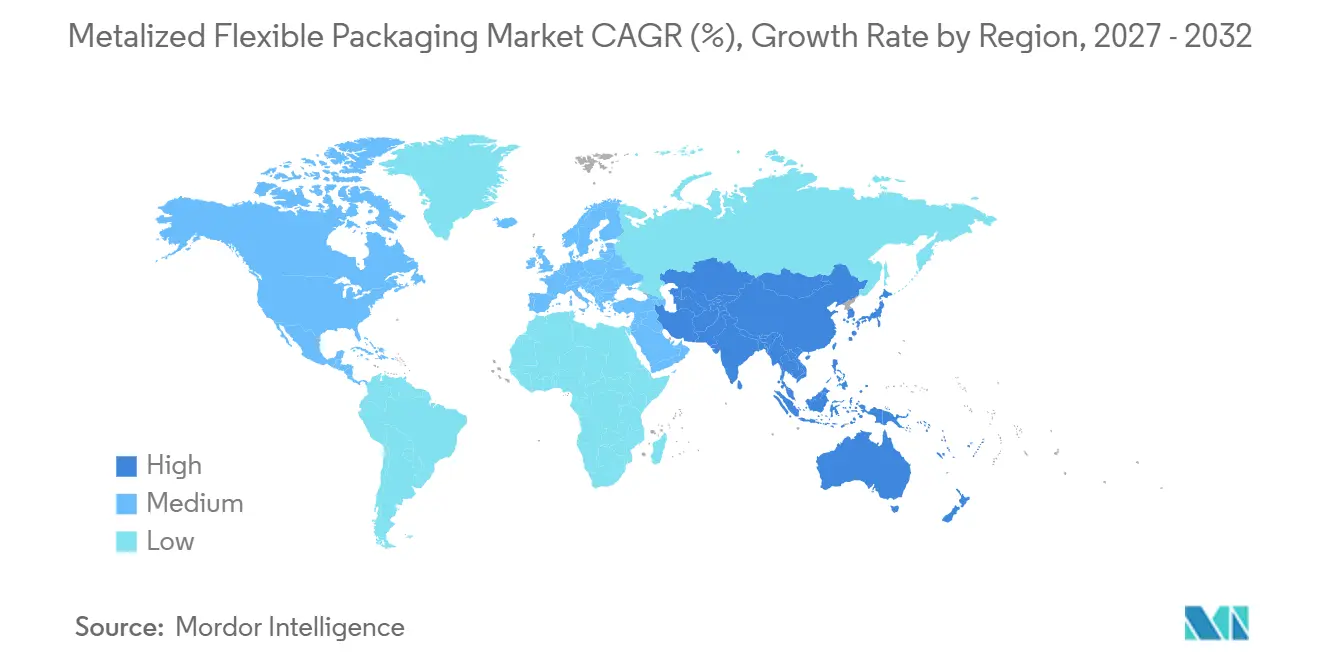
- Por geografia, a Ásia-Pacífico detinha 42,84% da participação do mercado de embalagens flexíveis metalizadas em 2026 e tem previsão de avançar a um CAGR de 5,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda por Extensão de Vida Útil com Alta Barreira | +1.3% | Global, com ganhos concentrados na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento de Alimentos de Conveniência, Prontos para Consumo e em Porção Individual | +1.0% | Ásia-Pacífico como núcleo, com expansão para Oriente Médio e África | Médio prazo (2–4 anos) |
| Redução de Peso e de Material em Comparação com Embalagens Rígidas | +0.8% | América do Norte e UE, com adoção acelerada na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Requisitos de Embalagem para Comércio Eletrônico e Venda Direta ao Consumidor | +0.6% | Ásia-Pacífico como núcleo, América do Norte e UE | Curto prazo (≤ 2 anos) |
| Transição para Estruturas Metalizadas de Mono-Material Recicláveis | +0.5% | América do Norte e UE, com expansão para pioneiros na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Alimentos de Conveniência, Prontos para Consumo e em Porção Individual
Os alimentos de conveniência requerem embalagens compactas que ofereçam barreiras confiáveis com baixo peso de material. Os pouches metalizados atendem a snacks, café, refeições prontas para consumo, ração para animais de estimação e produtos secos porcionados que necessitam de proteção contra umidade e oxigênio. Esses formatos também se adequam a embalagens individuais e multipacks utilizados em varejo moderno, serviços de alimentação e canais de compras online. O controle de vapor d'água é particularmente importante para alimentos secos com ingredientes sensíveis à umidade, o que limita o uso de estruturas com barreira inferior. Os formatos reseláveis e porcionados têm um papel adicional nas categorias de alimentos da América do Norte e da Europa, onde a facilidade de uso permanece importante. Essa demanda sustenta o mercado de embalagens flexíveis metalizadas, pois os conversores podem combinar flexibilidade de formato com altos níveis de proteção.
Redução de Peso e de Material em Comparação com Embalagens Rígidas
Os formatos flexíveis metalizados podem oferecer alta proteção de barreira utilizando menos material do que muitas embalagens rígidas. A Amcor plc relatou que um cliente canadense do setor de laticínios reduziu o peso da embalagem em 82% após migrar de uma sobrembalagem de papelão para um formato flow-wrap. O menor peso da embalagem pode reduzir os requisitos de frete e melhorar a eficiência do transporte em cadeias de suprimentos de serviços de alimentação e comércio eletrônico com distribuição intensiva. O Pacto Canadense de Plásticos relatou que uma carga de caminhão de embalagens flexíveis vazias pode substituir 26 cargas de caminhão de contêineres rígidos. As empresas estão desenvolvendo filmes de polietileno metalizado orientado na direção da máquina que buscam preservar o desempenho de barreira enquanto permitem um design de mono-material. A SAES Coated Films reportou transmissão de oxigênio abaixo de 0,25 cm³/m²/dia para seu filme PROPYLESTER-XE-MDO.
Requisitos de Embalagem para Comércio Eletrônico e Venda Direta ao Consumidor
O comércio eletrônico expõe as embalagens a quedas, vibrações, umidade e manuseio ao longo de várias etapas de entrega. As embalagens flexíveis metalizadas devem, portanto, manter suas propriedades de barreira após estresse mecânico, não apenas quando saem da linha de produção. Esse requisito aumenta o valor de laminações duráveis e vedações bem projetadas em aplicações de kits de refeição, alimentos vendidos diretamente ao consumidor e outros produtos sensíveis. A Administração Internacional do Comércio espera que a receita do comércio eletrônico entre empresas e consumidores nos Estados Unidos atinja 5,5 trilhões de USD até 2027, o que sustenta a crescente importância das embalagens adequadas para transporte[1]. A China também está incentivando embalagens de encomendas recicláveis, o que favorece estruturas de mono-material que podem combinar proteção com compatibilidade de triagem. O mercado de embalagens flexíveis metalizadas está, portanto, avançando para especificações de centros de distribuição que historicamente eram centradas em embalagens convencionais para varejo.
Transição para Estruturas Metalizadas de Mono-Material Recicláveis
Os requisitos de reciclabilidade estão mudando as prioridades de desenvolvimento de materiais no mercado de embalagens flexíveis metalizadas. O Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens entrou em vigor em 11 de fevereiro de 2025 e estabeleceu um quadro para embalagens mais recicláveis na União Europeia[2]. Os designs de mono-material buscam reduzir o problema de separação criado por camadas de polímeros incompatíveis e laminados contendo metal. Esses formatos são projetados para funcionar em equipamentos de forma-enchimento-selagem existentes, o que pode reduzir as barreiras de adoção para os proprietários de marcas. A Dai Nippon Printing Co., Ltd (DNP) anunciou um filme de polipropileno de alta barreira metalizado a vácuo em julho de 2025 e declarou que ele oferecia aproximadamente o dobro do desempenho de barreira das embalagens convencionais de polipropileno de mono-material. O trabalho de desenvolvimento está cada vez mais focado em estruturas que possam atender aos requisitos de alimentos, produtos farmacêuticos e retort, permanecendo compatíveis com as vias de reciclagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Dificuldade de Reciclagem de Estruturas Multicamadas de Metal e Plástico | -0.8% | Global, mais aguda na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Volatilidade nos Custos de Alumínio, Polímeros e Energia | -0.6% | América do Norte mais impactada; UE sob pressão separada de custos de energia | Curto prazo (≤ 2 anos) |
| Perda de Barreira por Microperfurações, Trincas por Flexão e Não Uniformidade do Revestimento | -0.4% | Global, concentrada em mercados de conversão de alto volume | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Dificuldade de Reciclagem de Estruturas Multicamadas de Metal e Plástico
Os laminados multicamadas de metal e plástico continuam difíceis de reciclar porque os sistemas de triagem não conseguem separar facilmente as camadas contendo metal dos polímeros incompatíveis. Um estudo revisado por pares de 2025 constatou que a contaminação metálica em materiais multicamadas reciclados reduziu as propriedades mecânicas dos polímeros, limitando o uso do material recuperado. O mesmo estudo discutiu métodos de delaminação à base de solvente que alcançaram recuperação de material acima de 95% em condições laboratoriais, ao mesmo tempo em que apontou desafios de escalonamento e recuperação de solvente. Essas restrições criam riscos de acesso ao mercado e de conformidade para laminados convencionais à medida que as regras de reciclabilidade europeias se tornam mais significativas. Elas também redirecionam os investimentos para plataformas de mono-material em vez de uma expansão em maior escala dos produtos multicamadas existentes. A restrição afeta o mercado de embalagens flexíveis metalizadas de forma mais intensa, onde as obrigações de reciclagem e a infraestrutura de gestão de resíduos são mais avançadas.
Volatilidade nos Custos de Alumínio, Polímeros e Energia
Os conversores estão expostos a variações nos preços do alumínio, resinas poliméricas e energia, que não necessariamente se movem na mesma direção. Essa exposição é significativa para contratos em que os custos de material não podem ser repassados rapidamente. A Flexible Packaging Europe reportou preços mais baixos de folha de alumínio no terceiro trimestre de 2025, ao mesmo tempo em que apontou pressão contínua dos custos voláteis de energia. As tarifas de alumínio dos Estados Unidos e as medidas comerciais relacionadas também alteraram as condições de aquisição durante 2025. A incerteza de custos pode atrasar investimentos em equipamentos e incentivar estratégias de fornecimento regional. O resultado é um ambiente competitivo mais desigual para os fornecedores no mercado de embalagens flexíveis metalizadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Embalagens Flexíveis à Base de Folha de Alumínio Dominam, Embalagens Flexíveis de Filme Metalizado Ganham TerrenoAs embalagens flexíveis à base de folha de alumínio detinham 42,56% da participação do mercado de embalagens flexíveis metalizadas em 2026. Sua posição reflete um desempenho de barreira sólido e consolidado para aplicações alimentícias, farmacêuticas e industriais. Uma camada de folha contínua pode proporcionar transmissão de oxigênio muito baixa e suportar aplicações de retort, assépticas e de impressão. Os compradores também valorizam o extenso histórico de validação de vida útil disponível para estruturas à base de folha. As embalagens flexíveis de filme metalizado têm previsão de avançar a um CAGR de 5,26% até 2032. O crescimento mais rápido reflete menor peso por área e o potencial para designs de mono-material.
A DNP introduziu um filme de polipropileno de alta barreira metalizado a vácuo em julho de 2025. A empresa declarou que o filme alcançou aproximadamente o dobro do desempenho de barreira de oxigênio e vapor d'água das embalagens convencionais de polipropileno de mono-material. Também estimou uma redução de 19% nas emissões de dióxido de carbono ao longo do ciclo de vida em comparação com equivalentes em folha de alumínio. O papel metalizado tem um papel menor em aplicações premium de alimentos e cosméticos. Essas escolhas de materiais permitem que as marcas equilibrem necessidades de barreira, aparência, peso e requisitos de reciclagem. O mercado de embalagens flexíveis metalizadas provavelmente verá mais aplicações migrarem para filmes metalizados de precisão onde eles puderem atender aos níveis de desempenho exigidos.

Por Estrutura:
Estruturas Laminadas Lideram, Enquanto Formatos Mono-Extrudados Ganham Espaço com o Mandato de SustentabilidadeAs estruturas laminadas detinham 62,35% da participação do mercado de embalagens flexíveis metalizadas em 2026. Sua liderança decorre da capacidade de combinar filmes selantes, substratos impressos, folha de alumínio e filmes metalizados em uma única estrutura. Esse arranjo suporta requisitos exigentes de barreira, mecânicos e de aparência em embalagens premium de alimentos, produtos farmacêuticos e ração para animais de estimação. A base instalada de equipamentos de laminação também sustenta o uso contínuo dessas estruturas. As estruturas mono-extrudadas têm previsão de avançar a um CAGR de 5,63% até 2032. Seu crescimento reflete investimentos em filmes de mono-material que podem ser utilizados em linhas de forma-enchimento-selagem existentes.
A BOBST, a Brückner Maschinenbau e a Mitsui Chemicals demonstraram uma solução de retort metalizado de mono-material em outubro de 2025. O desenvolvimento abordou o desafio de criar embalagens recicláveis para aplicações de retort. A Taghleef Industries e a Packstyle também desenvolveram um formato de mono-polipropileno que substitui um laminado de PET/ALU/NYLON/LLDPE para cosméticos. A SAES Coated Films aplicou orientação na direção da máquina a um filme de polietileno metalizado, mantendo um design de reciclagem à base de polietileno. Outras estruturas, incluindo formatos co-extrudados, continuam a atender usos industriais e agrícolas. O mercado de embalagens flexíveis metalizadas manterá os formatos laminados onde seu desempenho permanecer difícil de reproduzir.
Por Tipo de Embalagem:
Pouches Lideram Tanto em Escala Quanto em CrescimentoOs pouches detinham 45,11% da participação do mercado de embalagens flexíveis metalizadas em 2026. Os pouches também têm previsão de avançar a um CAGR de 5,71% até 2032. Sua posição reflete adaptabilidade em formatos stand-up, planos, com bico e retort. Esses formatos atendem a produtos individuais e multiporcões em varejo de conveniência e canais online. Os designs reseláveis são úteis para snacks, produtos proteicos, ingredientes secos e outras categorias alimentícias. Os sacos e o rollstock permanecem importantes para produtos a granel, usos industriais e operações de enchimento de alto volume.
O rollstock permanece um insumo essencial para operações de forma-enchimento-selagem horizontal e vertical. Embrulhos, sachês e stick packs são utilizados para produtos farmacêuticos e de cuidados pessoais em porções controladas. A Amcor plc anunciou uma grande expansão da capacidade de impressão, laminação e conversão na América do Norte para embalagens de proteínas em novembro de 2025. O investimento suporta aplicações de formação e não formação e a expansão de formatos flexíveis à base de polietileno. Um melhor acesso a insumos de filme metalizado com custo competitivo também pode ampliar o uso de pouches de alta barreira entre marcas alimentícias de médio porte. O mercado de embalagens flexíveis metalizadas se beneficia porque os formatos de pouch podem combinar proteção, conveniência e menor peso de transporte.
Por Setor de Uso Final:
Alimentos Ancoram a Participação, Farmacêuticos Impulsionam o CrescimentoO setor alimentício detinha 53,28% da participação do mercado de embalagens flexíveis metalizadas em 2026. Café, snacks, confeitaria, ingredientes secos e refeições prontas para consumo requerem embalagens que protejam sabor, textura e segurança. Os fabricantes de alimentos também utilizam barreiras flexíveis para limitar o ganho ou a perda de umidade durante longos períodos de distribuição. Os pouches para bebidas, como sucos e produtos de nutrição líquida, representam uma aplicação menor, mas em crescimento. As aplicações de ração para animais de estimação dependem de barreiras estáveis de umidade e oxigênio para produtos premium secos e úmidos.
O setor farmacêutico tem previsão de avançar a um CAGR de 5,89% até 2032. O crescimento está vinculado aos volumes de embalagens blister, aos pipelines de medicamentos biológicos e injetáveis e aos requisitos para produtos sensíveis à temperatura. As aplicações farmacêuticas requerem desempenho controlado ao longo da vida útil registrada do produto. As marcas de cuidados pessoais também estão avaliando pouches metalizados de mono-material como alternativas a sachês laminados. A Taghleef Industries demonstrou uma estrutura de embalagem cosmética de mono-polipropileno reciclável com a Packstyle. Essa diversificação sustenta a demanda além das aplicações alimentícias principais.
Análise Geográfica
Mercado de Embalagens Flexíveis Metalizadas na Ásia-Pacífico
A Ásia-Pacífico detinha 42,84% da participação no mercado de embalagens flexíveis metalizadas em 2026 e projeta-se que avance a um CAGR de 5,74% até 2032. A China desempenha um papel regional de destaque devido à sua escala de comércio eletrônico, base de fabricação de embalagens flexíveis e direcionamento de políticas de reciclagem. O investimento de 460 milhões de USD da Amcor plc em Changzhou reflete a importância da capacidade regional e da demanda por embalagens de alta barreira. A Índia é impulsionada pelo crescimento no processamento de alimentos embalados e nas exportações farmacêuticas. O Japão se beneficia de rigorosos padrões de segurança alimentar e de embalagens farmacêuticas. O Sudeste Asiático oferece demanda adicional à medida que os sistemas modernos de varejo e de cadeia de frio se expandem.
Mercado de Embalagens Flexíveis Metalizadas na América do Norte
A América do Norte continua sendo uma geografia importante para embalagens de alimentos, bebidas e produtos farmacêuticos. A conversão de embalagens rígidas para flexíveis sustenta a demanda por estruturas leves de alta barreira na região. As medidas comerciais sobre alumínio introduzidas em 2025 incentivaram o interesse em fornecimento doméstico e em alternativas de filmes metalizados. A expansão da capacidade da Amcor plc na América do Norte para embalagens de proteínas demonstra o investimento contínuo em capacidade de conversão flexível. Os programas de responsabilidade estendida do produtor em nível estadual também estão incentivando o desenvolvimento de estruturas de mono-material recicláveis. Essas condições favorecem os fornecedores capazes de oferecer desempenho de barreira validado com projetos de materiais mais simples.
Mercado de Embalagens Flexíveis Metalizadas na EMEA e América do Sul
A Europa é moldada pela capacidade consolidada de conversão e pelo caminho de implementação do Regulamento de Embalagens e Resíduos de Embalagens. Alemanha, Reino Unido, França e Itália continuam sendo mercados finais importantes para embalagens de alimentos, produtos farmacêuticos e cuidados pessoais. A Constantia Flexibles anunciou investimentos em instalações em setembro de 2025, incluindo adições de capacidade na Áustria, Alemanha e Espanha. A Coveris concluiu uma atualização em sua unidade de Halle, na Alemanha, em agosto de 2025. A América do Sul e o Oriente Médio e África continuam sendo mercados regionais menores. A urbanização, a adoção de alimentos processados e o desenvolvimento farmacêutico sustentam suas perspectivas de demanda.
Cenário Competitivo
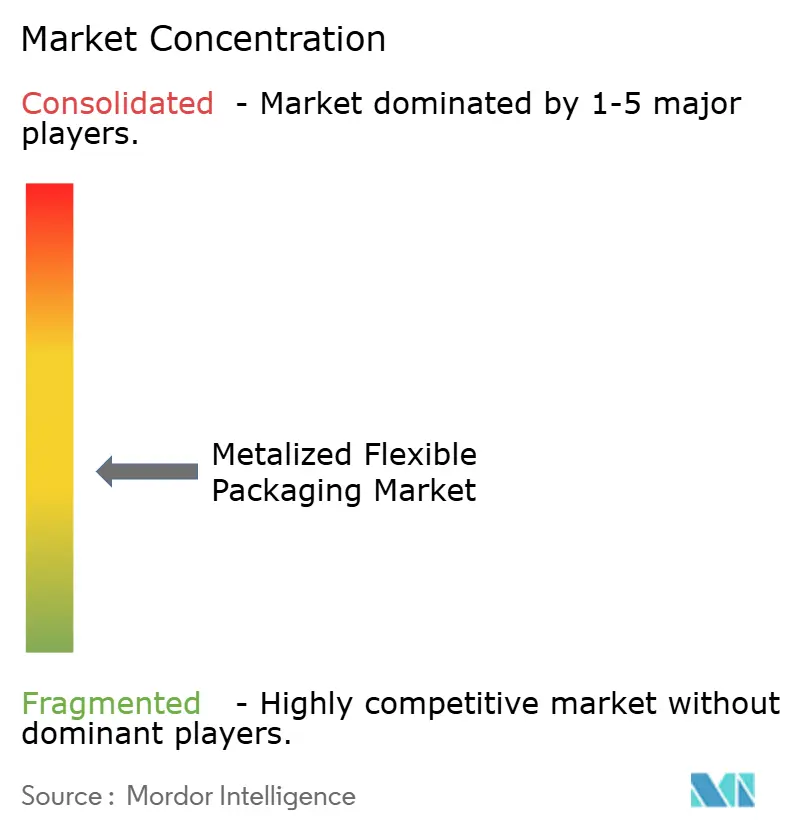
O mercado de embalagens flexíveis metalizadas é moderadamente concentrado, com os cinco principais players incluindo Amcor plc, Mondi, Sealed Air Corporation, Huhtamäki Oyj e Constantia Flexibles. A Amcor plc concluiu sua fusão com a Berry Global em abril de 2025, expandindo sua presença em filmes de barreira flexíveis, laminação e conversão de pouches. A Constantia Flexibles concluiu a aquisição da Aluflexpack em setembro de 2025, fortalecendo seu portfólio de embalagens flexíveis para alimentos e produtos farmacêuticos. Essas transações aumentam a importância da escala e da capacidade de produção integrada. Os clientes continuam a avaliar os fornecedores com base em confiabilidade de fornecimento, desempenho de barreira e opções de design recicláveis.
Fornecedores de filmes e especialidades competem por meio de inovação em materiais e expertise em aplicações. Jindal Films, Taghleef Industries, Polyplex, Cosmo Films, Ester e UFlex Limited são participantes relevantes em filmes, metalização, substratos especiais e aplicações de conversão relacionadas. A Jindal Films instalou um metalizador a vácuo proprietário de 3,7 metros de largura em sua planta de Brindisi em janeiro de 2025. A instalação ampliou a capacidade para estruturas recicláveis de monômero de Polipropileno Biorientado (BOPP) e Polietileno Biorientado (BOPE). A Taghleef Industries concentrou-se em soluções de mono-polipropileno para embalagens de cosméticos. A Cosmo Films recebeu o Prêmio Estrela 2025 da Associação Internacional de Embalagens Flexíveis e Caixas Dobráveis (IFCA) por inovações em filme BOPP metalizado de barreira e filme de tampa retortável.
A atividade estratégica concentra-se cada vez mais em formatos recicláveis, impressão digital e cadeias de suprimentos integradas. A Constantia Flexibles instalou uma linha de impressão digital para substratos de alumínio e politereftalato de etileno em Copenhague e vinculou a atividade à certificação de pegada de carbono do produto. A ProAmpac apresentou tecnologias de substituição de folha de alumínio, filmes recicláveis de mono-material e opções com conteúdo reciclado pós-consumo na PACK EXPO Las Vegas 2025. A Coveris investiu em extrusão de filme fundido, impressão em rotogravura e capacidade logística para suportar soluções de monofilme recicláveis. O cenário competitivo, portanto, recompensa a diferenciação técnica, bem como a escala de produção. Oportunidades permanecem em blisteres recicláveis com tampa, embalagens retortáveis de mono-material e aplicações de papel de alta barreira.
Líderes do Setor de Embalagens Flexíveis Metalizadas
-
Amcor plc
-
Mondi
-
Sealed Air Corporation
-
Huhtamäki Oyj
-
Constantia Flexibles
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Flexíveis Metalizadas Empresas cobertas neste relatório
- Amcor plc
- Constantia Flexibles
- Cosmo Films
- Coveris
- Ester
- Huhtamäki Oyj
- Jindal Films
- Mondi
- Polyplex
- ProAmpac
- Sealed Air Corporation
- Sonoco Products Company
- Taghleef Industries
- Transcontinental Packaging
- UFlex Limited
Desenvolvimentos industriais recentes em Mercado de Embalagens Flexíveis Metalizadas
- Outubro de 2026: A Innovia Films lançou o Propafilm CHBM, um filme BOPP metalizado de ultra-alta barreira projetado para oferecer forte proteção contra oxigênio e umidade, ao mesmo tempo em que suporta estruturas de embalagem à base de polipropileno mais recicláveis. O lançamento sustenta o mercado de embalagens flexíveis metalizadas ao permitir embalagens de alta barreira que podem substituir a folha de alumínio em laminados de embalagens flexíveis selecionados.
- Setembro de 2026: A Pregis Performance Flexibles anunciou um novo filme selante de alta barreira de polietileno metalizado para apresentação na PACK EXPO International 2026. O desenvolvimento sustenta o mercado de embalagens flexíveis metalizadas ao combinar proteção de barreira para embalagens de alimentos com um design destinado a melhorar a compatibilidade com as correntes de reciclagem de polietileno.
Escopo do Relatório Global do Mercado de Embalagens Flexíveis Metalizadas
As embalagens flexíveis metalizadas consistem em materiais de embalagem flexível que incorporam uma fina camada metálica ou folha de alumínio para melhorar o desempenho de barreira e proteger os produtos embalados. Esses materiais ajudam a limitar a exposição à umidade, oxigênio e luz, ao mesmo tempo em que suportam embalagens leves e armazenamento e transporte eficientes.
O Mercado de Embalagens Flexíveis Metalizadas é segmentado por tipo de material, estrutura, tipo de embalagem, setor de uso final e geografia. Por tipo de material, o mercado é segmentado em embalagens flexíveis à base de folha de alumínio, embalagens flexíveis de filme metalizado e outros tipos de material. Por estrutura, o mercado é segmentado em estruturas laminadas, estruturas mono-extrudadas e outras estruturas. Por tipo de embalagem, o mercado é segmentado em pouches, sacos, embrulhos, rollstock e outros tipos de embalagem. Por setor de uso final, o mercado é segmentado em alimentos, bebidas, farmacêuticos, cuidados pessoais, ração para animais de estimação e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para embalagens flexíveis metalizadas em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Embalagens Flexíveis à Base de Folha de Alumínio |
| Embalagens Flexíveis de Filme Metalizado |
| Outros Tipos de Material |
| Estruturas Laminadas |
| Estruturas Mono-Extrudadas |
| Outras Estruturas |
| Pouches |
| Sacos |
| Embrulhos |
| Rollstock |
| Outros Tipos de Embalagem |
| Alimentos |
| Bebidas |
| Farmacêuticos |
| Cuidados Pessoais |
| Ração para Animais de Estimação |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Embalagens Flexíveis à Base de Folha de Alumínio | |
| Embalagens Flexíveis de Filme Metalizado | ||
| Outros Tipos de Material | ||
| Por Estrutura | Estruturas Laminadas | |
| Estruturas Mono-Extrudadas | ||
| Outras Estruturas | ||
| Por Tipo de Embalagem | Pouches | |
| Sacos | ||
| Embrulhos | ||
| Rollstock | ||
| Outros Tipos de Embalagem | ||
| Por Setor de Uso Final | Alimentos | |
| Bebidas | ||
| Farmacêuticos | ||
| Cuidados Pessoais | ||
| Ração para Animais de Estimação | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de embalagens flexíveis metalizadas?
O tamanho do mercado de embalagens flexíveis metalizadas foi avaliado em 9,54 bilhões de USD em 2026 e estima-se que cresça de 9,98 bilhões de USD em 2027 para atingir 12,65 bilhões de USD até 2032, a um CAGR de 4,86% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por embalagens flexíveis metalizadas?
A demanda é sustentada por proteção de alta barreira, redução de peso, formatos de alimentos de conveniência, requisitos do comércio eletrônico e desenvolvimento de mono-material reciclável.
Qual tipo de material detinha a maior participação em 2026?
As embalagens flexíveis à base de folha de alumínio detinham 42,56% da participação de mercado em 2026.
Qual tipo de embalagem tem previsão de crescer mais rapidamente até 2032?
Os pouches têm previsão de crescer a um CAGR de 5,71% até 2032.