
Marktgröße und Marktanteil für metallisierte flexible Verpackungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 9.98 Milliarden US-Dollar |
| Marktgröße (2032) | 12.65 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für metallisierte flexible Verpackungen von Mordor Intelligence
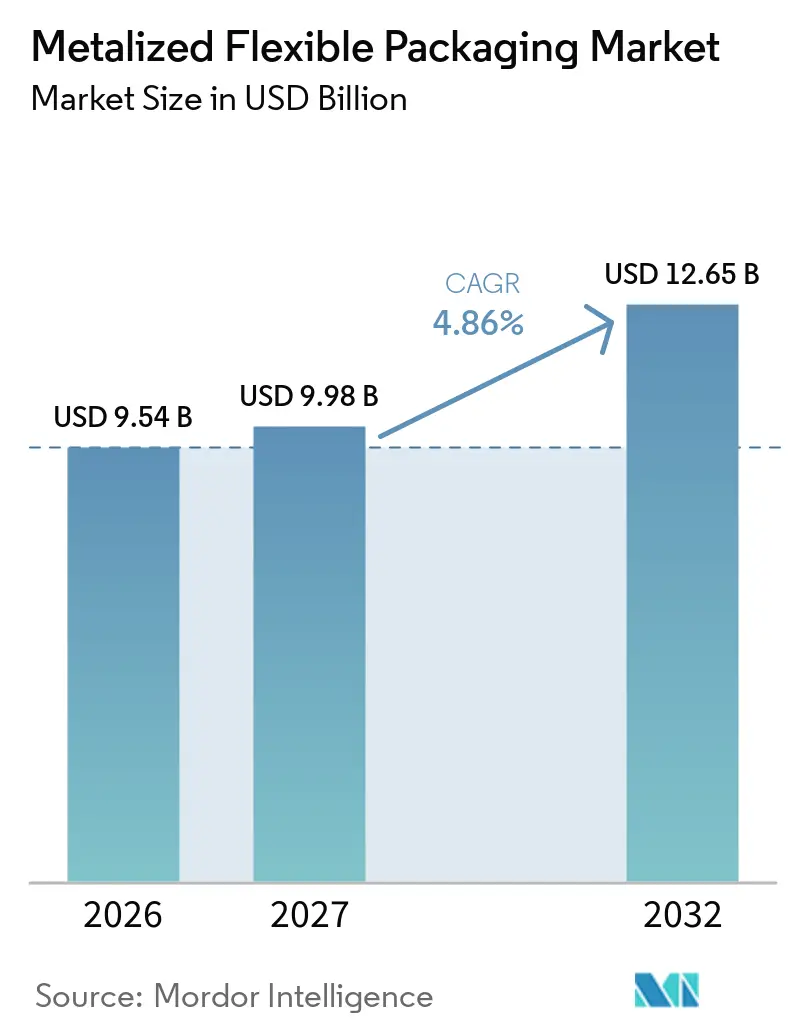
Die Marktgröße für metallisierte flexible Verpackungen wurde im Jahr 2026 auf 9,54 Milliarden USD geschätzt und soll von 9,98 Milliarden USD im Jahr 2027 auf 12,65 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,86 % während des Prognosezeitraums (2027–2032). Der Markt wird durch die Nachfrage nach Verpackungen gestützt, die Produkte vor Sauerstoff, Feuchtigkeit und Licht schützen und dabei weniger Material als starre Formate benötigen. Lebensmittel-, Pharma- und Industriekäufer verlangen weiterhin stabile Barriereleistung bei Lagerung, Transport und Einzelhandelshandhabung. Regulatorischer Druck bewegt Verarbeiter zudem in Richtung recyclingfähiger Designs, insbesondere monomaterialbasierter metallisierter Folien. Diese Entwicklung schafft Chancen für Hersteller, die hohe Barriereleistung ohne komplexe Mehrschichtlaminate bieten können. Höhere Kosten für Aluminium, Polymere und Energie bleiben wichtige Einschränkungen, da sie die Margen der Verarbeiter und Kaufentscheidungen beeinflussen.
Wichtigste Erkenntnisse des Berichts
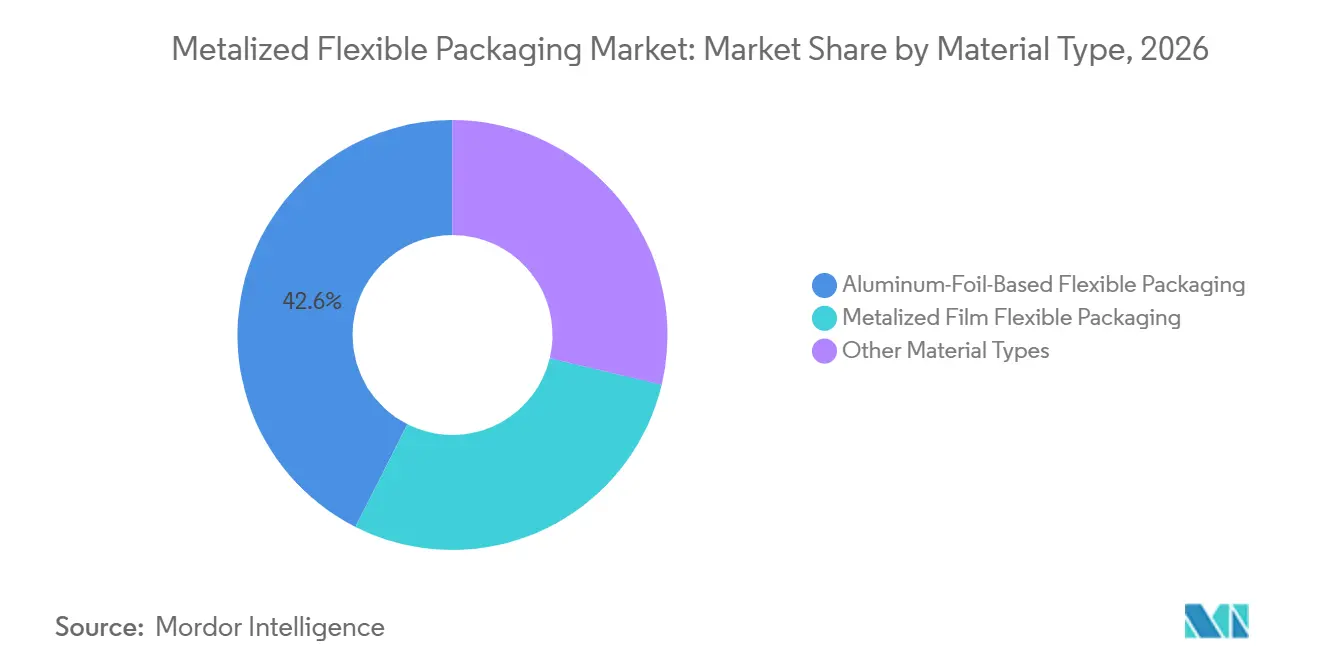
- Nach Materialtyp hielt aluminiumfolienbasierte flexible Verpackung im Jahr 2026 einen Marktanteil von 42,56 % am Markt für metallisierte flexible Verpackungen, während metallisierte Folien-Verpackungen bis 2032 voraussichtlich mit einer CAGR von 5,26 % wachsen werden.
- Nach Struktur hielten laminierte Strukturen im Jahr 2026 einen Marktanteil von 62,35 % am Markt für metallisierte flexible Verpackungen, während monoextrudierte Strukturen bis 2032 voraussichtlich mit einer CAGR von 5,63 % wachsen werden.
- Nach Verpackungstyp hielten Beutel im Jahr 2026 einen Marktanteil von 45,11 % am Markt für metallisierte flexible Verpackungen und sollen bis 2032 mit einer CAGR von 5,71 % wachsen.
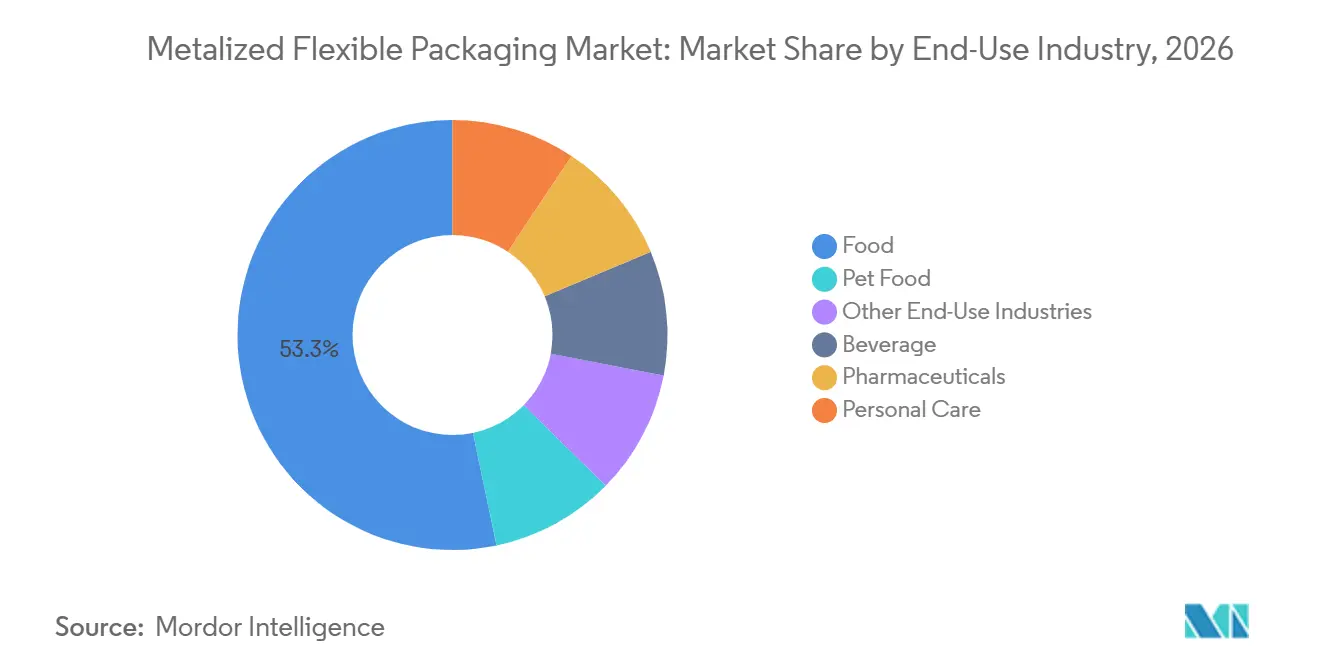
- Nach Endverbrauchsbranche hielten Lebensmittel im Jahr 2026 einen Marktanteil von 53,28 % am Markt für metallisierte flexible Verpackungen, während Pharmazeutika bis 2032 voraussichtlich mit einer CAGR von 5,89 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,84 % am Markt für metallisierte flexible Verpackungen und soll bis 2032 mit einer CAGR von 5,74 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nachfrage nach hochbarrierebedingter Verlängerung der Haltbarkeit | +1.3% | Global, konzentrierte Gewinne in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum von Convenience-, verzehrfertigen und Einzelportions-Lebensmitteln | +1.0% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung und Materialeinsparung gegenüber starren Verpackungen | +0.8% | Nordamerika und EU, Einführung beschleunigt sich in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an E-Commerce- und Direktvertriebsverpackungen | +0.6% | Asien-Pazifik als Kernmarkt, Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu recyclingfähigen monomaterialbasierten metallisierten Strukturen | +0.5% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik durch frühe Vorreiter | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Convenience-, verzehrfertigen und Einzelportions-Lebensmitteln
Convenience-Lebensmittel erfordern kompakte Verpackungen, die bei geringem Materialgewicht zuverlässige Barrieren bieten. Metallisierte Beutel eignen sich für Snacks, Kaffee, verzehrfertige Mahlzeiten, Tiernahrung und portionierte Trockenprodukte, die Feuchtigkeits- und Sauerstoffschutz benötigen. Diese Formate passen auch zu Einzel- und Mehrfachpackungen, die im modernen Einzelhandel, in der Gastronomie und im Online-Lebensmittelhandel eingesetzt werden. Die Kontrolle des Wasserdampfdurchgangs ist besonders wichtig für Trockenlebensmittel mit feuchtigkeitsempfindlichen Zutaten, was den Einsatz von Strukturen mit geringerer Barrierewirkung einschränkt. Wiederverschließbare und portionierte Formate spielen in nordamerikanischen und europäischen Lebensmittelkategorien eine weitere Rolle, in denen Benutzerfreundlichkeit wichtig bleibt. Diese Nachfrage stützt den Markt für metallisierte flexible Verpackungen, da Verarbeiter Formatflexibilität mit hohem Schutzniveau verbinden können.
Gewichtsreduzierung und Materialeinsparung gegenüber starren Verpackungen
Metallisierte flexible Formate können hohen Barriereschutz bieten und dabei weniger Material als viele starre Verpackungen verwenden. Amcor plc berichtete, dass ein kanadischer Molkereikunde das Verpackungsgewicht um 82 % reduzierte, nachdem er von einer Kartonumverpackung auf ein Flow-Wrap-Format umgestellt hatte. Ein geringeres Verpackungsgewicht kann den Frachtbedarf senken und die Transporteffizienz für distributionsintensive Gastronomie- und E-Commerce-Lieferketten verbessern. Der Canadian Plastics Pact berichtete, dass eine Lkw-Ladung leerer flexibler Verpackungen 26 Lkw-Ladungen starrer Behälter ersetzen kann. Unternehmen entwickeln metallisierte maschinenrichtungsorientierte Polyethylenfolien, die die Barriereleistung erhalten und gleichzeitig ein Monomaterialdesign ermöglichen sollen. SAES Coated Films meldete eine Sauerstoffdurchlässigkeit von unter 0,25 cm³/m²/Tag für seine PROPYLESTER-XE-MDO-Folie.
Anforderungen an E-Commerce- und Direktvertriebsverpackungen
Der E-Commerce setzt Verpackungen über mehrere Lieferstufen hinweg Stößen, Vibrationen, Feuchtigkeit und Handhabung aus. Metallisierte flexible Verpackungen müssen daher ihre Barriereeigenschaften nach mechanischer Beanspruchung erhalten, nicht nur beim Verlassen der Produktionslinie. Diese Anforderung erhöht den Wert haltbarer Laminate und gut gestalteter Siegelnähte bei Mahlzeitenkits, Direktvertriebslebensmitteln und anderen empfindlichen Produktanwendungen. Die International Trade Administration erwartet, dass der Business-to-Consumer-E-Commerce-Umsatz in den Vereinigten Staaten bis 2027 5,5 Billionen USD erreichen wird, was die wachsende Bedeutung transitsicherer Verpackungen unterstreicht[1]. China fördert zudem recyclingfähige Paketverpackungen, was Monomaterialstrukturen begünstigt, die Schutz mit Sortierkompatiblität verbinden können. Der Markt für metallisierte flexible Verpackungen bewegt sich damit in Richtung Distributionszentrum-Spezifikationen, die historisch auf konventionelle Einzelhandelsverpackungen ausgerichtet waren.
Wandel hin zu recyclingfähigen monomaterialbasierten metallisierten Strukturen
Recyclingfähigkeitsanforderungen verändern die Materialentwicklungsprioritäten im Markt für metallisierte flexible Verpackungen. Die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle trat am 11. Februar 2025 in Kraft und legte einen Rahmen für recyclingfähigere Verpackungen in der Europäischen Union fest[2]. Monomaterialdesigns sollen das Trennungsproblem reduzieren, das durch inkompatible Polymerschichten und metallhaltige Laminate entsteht. Diese Formate sind dafür vorgesehen, auf vorhandenen Form-Fill-Seal-Anlagen zu laufen, was die Einführungshürden für Markeninhaber senken kann. Dai Nippon Printing Co., Ltd (DNP) kündigte im Juli 2025 eine vakuummetallisierte Hochbarriere-Polypropylenfolie an und erklärte, dass diese eine etwa doppelt so hohe Barriereleistung wie herkömmliche Monomaterial-Polypropylenverpackungen biete. Die Entwicklungsarbeit konzentriert sich zunehmend auf Strukturen, die Lebensmittel-, Pharma- und Retortanforderungen erfüllen und gleichzeitig mit Recyclingwegen kompatibel bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Schwieriges Recycling von mehrschichtigen Metall-Kunststoff-Strukturen | -0.8% | Global, am stärksten in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Volatilität bei Aluminium-, Polymer- und Energiekosten | -0.6% | Nordamerika am stärksten betroffen; EU unter separatem Energiekostendruck | Kurzfristig (≤ 2 Jahre) |
| Barriereverlust durch Nadellöcher, Biegebrüche und Beschichtungsungleichmäßigkeiten | -0.4% | Global, konzentriert in Märkten mit hohem Verarbeitungsdurchsatz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwieriges Recycling von mehrschichtigen Metall-Kunststoff-Strukturen
Mehrschichtige Metall-Kunststoff-Laminate sind nach wie vor schwer zu recyceln, da Sortiersysteme metallhaltige Schichten nicht einfach von inkompatiblen Polymeren trennen können. Eine 2025 veröffentlichte, begutachtete Studie stellte fest, dass metallische Verunreinigungen in recycelten Mehrschichtmaterialien die mechanischen Eigenschaften von Polymeren verschlechterten und die Verwendung des zurückgewonnenen Materials einschränkten. Dieselbe Studie erörterte lösungsmittelbasierte Delaminierungsverfahren, die unter Laborbedingungen eine Materialrückgewinnung von über 95 % erzielten, und wies dabei auf Herausforderungen bei der Skalierung und Lösungsmittelrückgewinnung hin. Diese Einschränkungen schaffen Marktzugangs- und Compliance-Risiken für konventionelle Laminate, da die europäischen Recyclingfähigkeitsvorschriften zunehmend an Bedeutung gewinnen. Sie lenken Investitionen auch eher in Richtung Monomaterialplattformen als in eine großflächige Ausweitung bestehender Mehrschichtprodukte. Das Hemmnis wirkt sich am stärksten auf den Markt für metallisierte flexible Verpackungen aus, wo Recyclingverpflichtungen und Abfallwirtschaftsinfrastruktur weiter fortgeschritten sind.
Volatilität bei Aluminium-, Polymer- und Energiekosten
Verarbeiter sind Schwankungen bei Aluminium-, Polymerharzen- und Energiepreisen ausgesetzt, die sich nicht notwendigerweise in dieselbe Richtung bewegen. Diese Exponierung ist bei Verträgen erheblich, bei denen Materialkosten nicht schnell weitergegeben werden können. Flexible Packaging Europe meldete im dritten Quartal 2025 niedrigere Aluminiumfolienpreise und wies gleichzeitig auf anhaltenden Druck durch volatile Energiekosten hin. Aluminium-Zölle der Vereinigten Staaten und damit verbundene Handelsmaßnahmen veränderten die Beschaffungsbedingungen ebenfalls im Jahr 2025. Kostenungewissheit kann Geräteinvestitionen verzögern und regionale Beschaffungsstrategien fördern. Das Ergebnis ist ein ungleichmäßigeres Wettbewerbsumfeld für Anbieter im Markt für metallisierte flexible Verpackungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Aluminiumfolienbasierte flexible Verpackung dominiert, metallisierte Folien-Verpackung gewinnt an BodenAluminiumfolienbasierte flexible Verpackung hielt im Jahr 2026 einen Marktanteil von 42,56 % am Markt für metallisierte flexible Verpackungen. Ihre Position spiegelt eine starke und bewährte Barriereleistung für Lebensmittel-, Pharma- und Industrieanwendungen wider. Eine ungebrochene Folienschicht kann sehr niedrige Sauerstoffdurchlässigkeit bieten und Retort-, Aseptik- und Druckanwendungen unterstützen. Käufer schätzen auch die umfangreichen Haltbarkeitsvalidierungsnachweise, die für folienbasierte Strukturen verfügbar sind. Metallisierte Folien-Verpackungen werden voraussichtlich bis 2032 mit einer CAGR von 5,26 % wachsen. Das schnellere Wachstum spiegelt ein geringeres Flächengewicht und das Potenzial für Monomaterialdesigns wider.
DNP führte im Juli 2025 eine vakuummetallisierte Hochbarriere-Polypropylenfolie ein. Das Unternehmen erklärte, dass die Folie eine etwa doppelt so hohe Sauerstoff- und Wasserdampfbarriereleistung wie herkömmliche Monomaterial-Polypropylenverpackungen erziele. Es schätzte zudem eine 19-prozentige Reduzierung der Lebenszykluskohlendioxidemissionen gegenüber Aluminiumfolienäquivalenten. Metallisiertes Papier spielt eine kleinere Rolle in Premium-Lebensmittel- und Kosmetikanwendungen. Diese Materialoptionen ermöglichen es Marken, Barrierebedarf, Erscheinungsbild, Gewicht und Recyclinganforderungen in Einklang zu bringen. Der Markt für metallisierte flexible Verpackungen wird voraussichtlich mehr Anwendungen auf präzisionsmetallisierte Folien verlagern, wo diese die erforderlichen Leistungsniveaus erfüllen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Struktur:
Laminierte Strukturen führend, während monoextrudierte Formate durch Nachhaltigkeitsvorgaben an Boden gewinnenLaminierte Strukturen hielten im Jahr 2026 einen Marktanteil von 62,35 % am Markt für metallisierte flexible Verpackungen. Ihre Führungsposition ergibt sich aus der Fähigkeit, Siegelfolien, bedruckte Substrate, Aluminiumfolie und metallisierte Folien in einer einzigen Struktur zu kombinieren. Diese Anordnung unterstützt anspruchsvolle Barriere-, Mechanik- und Erscheinungsbildanforderungen in Premium-Lebensmittel-, Pharma- und Tiernahrungsverpackungen. Der vorhandene Maschinenpark für Laminierungsanlagen unterstützt ebenfalls die weitere Verwendung dieser Strukturen. Monoextrudierte Strukturen werden voraussichtlich bis 2032 mit einer CAGR von 5,63 % wachsen. Ihr Wachstum spiegelt Investitionen in Monomaterialfolien wider, die auf vorhandenen Form-Fill-Seal-Linien laufen können.
BOBST, Brückner Maschinenbau und Mitsui Chemicals präsentierten im Oktober 2025 eine monomaterialbasierte metallisierte Retortlösung. Die Entwicklung adressierte die Herausforderung, recyclingfähige Verpackungen für Retortanwendungen zu schaffen. Taghleef Industries und Packstyle haben ebenfalls ein Mono-Polypropylen-Format entwickelt, das ein PET/ALU/NYLON/LLDPE-Kosmetiklaminate ersetzt. SAES Coated Films hat die Maschinenrichtungsorientierung auf eine metallisierte Polyethylenfolie angewendet und dabei ein auf Polyethylen basierendes Recyclingdesign beibehalten. Andere Strukturen, einschließlich coextrudierter Formate, bedienen weiterhin industrielle und landwirtschaftliche Anwendungen. Der Markt für metallisierte flexible Verpackungen wird laminierte Formate dort beibehalten, wo ihre Leistung schwer zu reproduzieren bleibt.
Nach Verpackungstyp:
Beutel führend sowohl in Umfang als auch WachstumBeutel hielten im Jahr 2026 einen Marktanteil von 45,11 % am Markt für metallisierte flexible Verpackungen. Beutel sollen bis 2032 auch mit einer CAGR von 5,71 % wachsen. Ihre Position spiegelt die Anpassungsfähigkeit über Standbeutel-, Flach-, Ausguss- und Retortformate hinaus wider. Diese Formate unterstützen Einzel- und Mehrportionsprodukte im Convenience-Einzelhandel und in Online-Kanälen. Wiederverschließbare Designs sind nützlich für Snacks, Proteinprodukte, Trockenzutaten und andere Lebensmittelkategorien. Säcke und Rollenmaterial bleiben wichtig für Schüttgüter, industrielle Anwendungen und Hochvolumen-Abfüllbetriebe.
Rollenmaterial bleibt ein zentraler Einsatzstoff für horizontale Form-Fill-Seal- und vertikale Form-Fill-Seal-Betriebe. Umhüllungen, Sachets und Stickpacks werden für portionskontrollierte Pharma- und Körperpflegeprodukte verwendet. Amcor plc kündigte im November 2025 eine umfangreiche Erweiterung der nordamerikanischen Druck-, Laminierungs- und Verarbeitungskapazität für Proteinverpackungen an. Die Investition unterstützt Form- und Nicht-Form-Anwendungen sowie die Ausweitung polyethylenbasierter flexibler Formate. Ein besserer Zugang zu kostenwettbewerbsfähigen metallisierten Folieneinsatzstoffen kann auch die Nutzung von Hochbarrierebeuteln bei mittelgroßen Lebensmittelmarken ausweiten. Der Markt für metallisierte flexible Verpackungen profitiert, weil Beutelformate Schutz, Komfort und geringeres Transportgewicht kombinieren können.
Nach Endverbrauchsbranche:
Lebensmittel sichern den Marktanteil, Pharmazeutika treiben das WachstumLebensmittel hielten im Jahr 2026 einen Marktanteil von 53,28 % am Markt für metallisierte flexible Verpackungen. Kaffee, Snacks, Süßwaren, getrocknete Zutaten und verzehrfertige Mahlzeiten erfordern Verpackungen, die Geschmack, Textur und Sicherheit schützen. Lebensmittelhersteller nutzen flexible Barrieren auch, um Feuchtigkeitsaufnahme oder -verlust während langer Vertriebszeiträume zu begrenzen. Getränkebeutel für Säfte und flüssige Ernährungsprodukte machen eine kleinere, aber wachsende Anwendung aus. Tiernahrungsanwendungen sind auf stabile Feuchtigkeits- und Sauerstoffbarrieren für Premium-Trocken- und Nassprodukte angewiesen.
Pharmazeutika werden voraussichtlich bis 2032 mit einer CAGR von 5,89 % wachsen. Das Wachstum ist mit Blisterverpackungsvolumina, Pipelines für biologische und injizierbare Arzneimittel sowie Anforderungen für temperaturempfindliche Produkte verbunden. Pharmazeutische Anwendungen erfordern eine kontrollierte Leistung über die gesamte registrierte Produkthaltbarkeit. Körperpflegemarken evaluieren auch Monomaterial-metallisierte Beutel als Alternativen zu Laminat-Sachets. Taghleef Industries hat mit Packstyle eine recyclingfähige Mono-Polypropylen-Kosmetikverpackungsstruktur demonstriert. Diese Diversifizierung stützt die Nachfrage über die Kernlebensmittelanwendungen hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
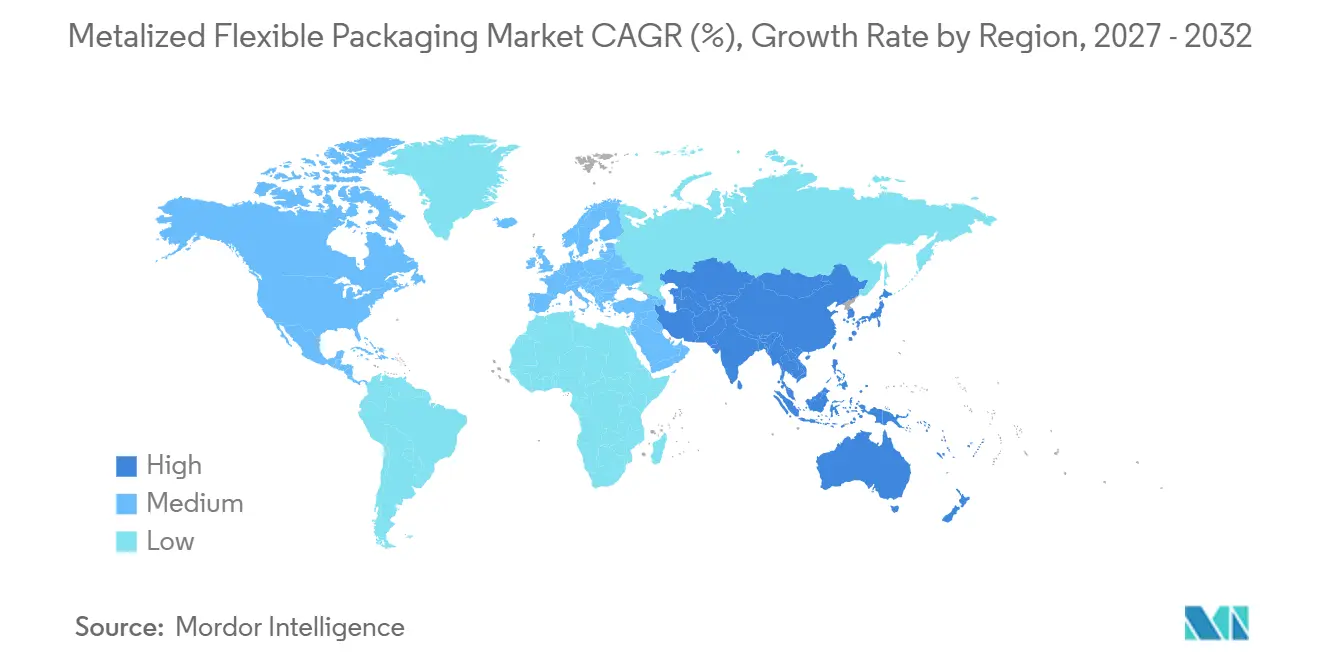
APAC-Markt für metallisierte flexible Verpackungen
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,84 % am Markt für metallisierte flexible Verpackungen und wird voraussichtlich bis 2032 mit einer CAGR von 5,74 % wachsen. China spielt eine bedeutende regionale Rolle aufgrund seines E-Commerce-Volumens, seiner Fertigungsbasis für flexible Verpackungen und seiner recyclingpolitischen Ausrichtung. Die Investition von Amcor plc in Höhe von 460 Millionen USD in Changzhou spiegelt die Bedeutung regionaler Kapazitäten und der Nachfrage nach Hochbarriereverpackungen wider. Indien wird durch das Wachstum in der verarbeitenden Lebensmittelindustrie und bei pharmazeutischen Exporten gestützt. Japan profitiert von strengen Lebensmittelsicherheits- und Pharmaverpackungsstandards. Südostasien bietet weiteres Nachfragepotenzial, da sich der moderne Einzelhandel und Kühlketteninfrastrukturen ausweiten.
Nordamerika-Markt für metallisierte flexible Verpackungen
Nordamerika bleibt eine wichtige Region für Lebensmittel-, Getränke- und Pharmaverpackungen. Die Umstellung von starren auf flexible Verpackungen stützt die Nachfrage nach leichten Hochbarrierestrukturen in der Region. Die im Jahr 2025 eingeführten Handelsmaßnahmen für Aluminium haben das Interesse an inländischer Beschaffung und metallisierten Folienalternativen gefördert. Die Kapazitätserweiterung von Amcor plc in Nordamerika für Proteinverpackungen zeigt das anhaltende Investitionsengagement in flexible Verarbeitungskapazitäten. Auf Bundesstaatsebene angesiedelte Programme zur erweiterten Herstellerverantwortung fördern zudem die Entwicklung recycelbarer Monomaterialstrukturen. Diese Rahmenbedingungen begünstigen Anbieter, die eine validierte Barriereleistung mit einfacheren Materialdesigns anbieten können.
EMEA- und Südamerika-Markt für metallisierte flexible Verpackungen
Europa wird durch eine etablierte Konverterkapazität und den Umsetzungspfad der Verpackungs- und Verpackungsabfallverordnung geprägt. Deutschland, das Vereinigte Königreich, Frankreich und Italien bleiben wichtige Endmärkte für Lebensmittel-, Pharma- und Körperpflegeverpackungen. Constantia Flexibles kündigte im September 2025 Investitionen in Anlagen an, darunter Kapazitätserweiterungen in Österreich, Deutschland und Spanien. Coveris schloss im August 2025 eine Modernisierung seines Standorts in Halle in Deutschland ab. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere regionale Märkte. Urbanisierung, die Verbreitung verarbeiteter Lebensmittel und die pharmazeutische Entwicklung stützen deren Nachfrageaussichten.
Wettbewerbslandschaft
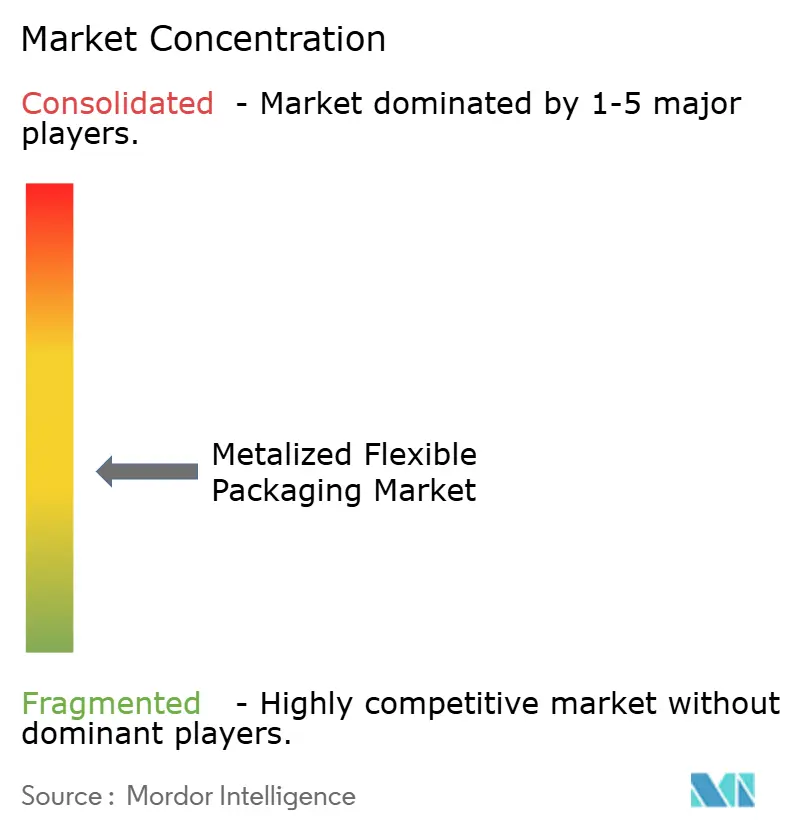
Der Markt für metallisierte flexible Verpackungen ist mäßig konzentriert, wobei die fünf größten Anbieter Amcor plc, Mondi, Sealed Air Corporation, Huhtamäki Oyj und Constantia Flexibles umfassen. Amcor plc schloss im April 2025 seine Fusion mit Berry Global ab und erweiterte damit seine Präsenz bei flexiblen Barrierefolien, Kaschierung und Beutelkonvertierung. Constantia Flexibles schloss im September 2025 die Übernahme von Aluflexpack ab und stärkte damit sein Portfolio an flexiblen Verpackungen für Lebensmittel und Pharmazeutika. Diese Transaktionen erhöhen die Bedeutung von Skalierbarkeit und integrierter Produktionskapazität. Kunden bewerten Lieferanten weiterhin nach Versorgungszuverlässigkeit, Barriereleistung und recyclingfähigen Designoptionen.
Folien- und Spezialanbieter konkurrieren durch Materialinnovation und Anwendungsexpertise. Jindal Films, Taghleef Industries, Polyplex, Cosmo Films, Ester und UFlex Limited sind relevante Marktteilnehmer in den Bereichen Folien, Metallisierung, Spezialsubstrate und verwandte Konvertierungsanwendungen. Jindal Films installierte im Januar 2025 in seinem Werk in Brindisi einen proprietären 3,7 Meter breiten Vakuummetallisierer. Die Installation erweiterte die Kapazität für recyclingfähige Monomaterial-Strukturen aus biaxial orientiertem Polypropylen (BOPP) und biaxial orientiertem Polyethylen (BOPE). Taghleef Industries hat sich auf Mono-Polypropylen-Lösungen für Kosmetikverpackungen konzentriert. Cosmo Films erhielt den Star Award 2025 der International Flexible Packaging and Folding Carton Association (IFCA) für metallisierte Barriere-BOPP-Folien und Innovationen bei retortierbaren Deckelfolien.
Strategische Aktivitäten konzentrieren sich zunehmend auf recyclingfähige Formate, Digitaldruck und integrierte Lieferketten. Constantia Flexibles installierte in Kopenhagen eine Digitaldrucklinie für Aluminium- und Polyethylenterephthalat-Substrate und verknüpfte diese Aktivität mit der Zertifizierung des Produkt-CO₂-Fußabdrucks. ProAmpac präsentierte auf der PACK EXPO Las Vegas 2025 Technologien zum Ersatz von Aluminiumfolie, recyclingfähige Monomaterialfolien und Optionen mit Anteilen an recycelten Nachverbrauchsmaterialien. Coveris hat in Gießfolienextrusion, Tiefdruck und Logistikkapazitäten investiert, um recyclingfähige Monomolienfolien-Lösungen zu unterstützen. Die Wettbewerbslandschaft belohnt daher sowohl technische Differenzierung als auch Produktionsmaßstab. Chancen bestehen weiterhin bei recyclingfähigen Blisterdeckelfolien, Monomaterial-Retortverpackungen und Hochbarriere-Papieranwendungen.
Marktführer für metallisierte flexible Verpackungen
-
Amcor plc
-
Mondi
-
Sealed Air Corporation
-
Huhtamäki Oyj
-
Constantia Flexibles
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für metallisierte flexible Verpackungen Unternehmen in diesem Bericht
- Amcor plc
- Constantia Flexibles
- Cosmo Films
- Coveris
- Ester
- Huhtamäki Oyj
- Jindal Films
- Mondi
- Polyplex
- ProAmpac
- Sealed Air Corporation
- Sonoco Products Company
- Taghleef Industries
- Transcontinental Packaging
- UFlex Limited
Neueste Industrielle Entwicklungen in Markt für metallisierte flexible Verpackungen
- Oktober 2026: Innovia Films brachte Propafilm CHBM auf den Markt, eine metallisierte BOPP-Folie mit ultrahoher Barriere, die starken Sauerstoff- und Feuchtigkeitsschutz bieten und gleichzeitig recyclingfähigere Verpackungsstrukturen auf Polypropylen-Basis unterstützen soll. Die Markteinführung stützt den Markt für metallisierte flexible Verpackungen, indem sie Hochbarriereverpackungen ermöglicht, die Aluminiumfolie in ausgewählten flexiblen Verpackungslaminaten ersetzen können.
- September 2026: Pregis Performance Flexibles kündigte eine neue metallisierte Polyethylen-Hochbarriere-Siegelfolie zur Präsentation auf der PACK EXPO International 2026 an. Die Entwicklung stützt den Markt für metallisierte flexible Verpackungen, indem sie Barriereschutz für Lebensmittelverpackungen mit einem Design kombiniert, das die Kompatibilität mit Polyethylen-Recyclingströmen verbessern soll.
Berichtsumfang des globalen Marktes für metallisierte flexible Verpackungen
Metallisierte flexible Verpackungen bestehen aus flexiblen Verpackungsmaterialien, die eine dünne Metallschicht oder Aluminiumfolie enthalten, um die Barriereleistung zu verbessern und verpackte Produkte zu schützen. Diese Materialien helfen, die Exposition gegenüber Feuchtigkeit, Sauerstoff und Licht zu begrenzen und unterstützen gleichzeitig leichte Verpackungen sowie eine effiziente Lagerung und Transport.
Der Markt für metallisierte flexible Verpackungen ist nach Materialtyp, Struktur, Verpackungstyp, Endverbrauchsbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in aluminiumfolienbasierte flexible Verpackungen, metallisierte Folien-Verpackungen und sonstige Materialtypen unterteilt. Nach Struktur ist der Markt in laminierte Strukturen, monoextrudierte Strukturen und sonstige Strukturen unterteilt. Nach Verpackungstyp ist der Markt in Beutel, Säcke, Umhüllungen, Rollenmaterial und sonstige Verpackungstypen unterteilt. Nach Endverbrauchsbranche ist der Markt in Lebensmittel, Getränke, Pharmazeutika, Körperpflege, Tiernahrung und sonstige Endverbrauchsbranchen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für metallisierte flexible Verpackungen in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Aluminiumfolienbasierte flexible Verpackung |
| Metallisierte Folien-Verpackung |
| Sonstige Materialtypen |
| Laminierte Strukturen |
| Monoextrudierte Strukturen |
| Sonstige Strukturen |
| Beutel |
| Säcke |
| Umhüllungen |
| Rollenmaterial |
| Sonstige Verpackungstypen |
| Lebensmittel |
| Getränke |
| Pharmazeutika |
| Körperpflege |
| Tiernahrung |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Aluminiumfolienbasierte flexible Verpackung | |
| Metallisierte Folien-Verpackung | ||
| Sonstige Materialtypen | ||
| Nach Struktur | Laminierte Strukturen | |
| Monoextrudierte Strukturen | ||
| Sonstige Strukturen | ||
| Nach Verpackungstyp | Beutel | |
| Säcke | ||
| Umhüllungen | ||
| Rollenmaterial | ||
| Sonstige Verpackungstypen | ||
| Nach Endverbrauchsbranche | Lebensmittel | |
| Getränke | ||
| Pharmazeutika | ||
| Körperpflege | ||
| Tiernahrung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für metallisierte flexible Verpackungen?
Die Marktgröße für metallisierte flexible Verpackungen wurde im Jahr 2026 auf 9,54 Milliarden USD geschätzt und soll von 9,98 Milliarden USD im Jahr 2027 auf 12,65 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,86 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach metallisierten flexiblen Verpackungen an?
Die Nachfrage wird durch hohen Barriereschutz, Gewichtsreduzierung, Convenience-Lebensmittelformate, E-Commerce-Anforderungen und die Entwicklung recyclingfähiger Monomaterialien gestützt.
Welcher Materialtyp hielt im Jahr 2026 den größten Marktanteil?
Aluminiumfolienbasierte flexible Verpackung hielt im Jahr 2026 einen Marktanteil von 42,56 %.
Welcher Verpackungstyp soll bis 2032 am schnellsten wachsen?
Beutel sollen bis 2032 mit einer CAGR von 5,71 % wachsen.