
Taille et part du marché des emballages flexibles métallisés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.98 Milliards de dollars |
| Taille du Marché (2032) | 12.65 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages flexibles métallisés par Mordor Intelligence
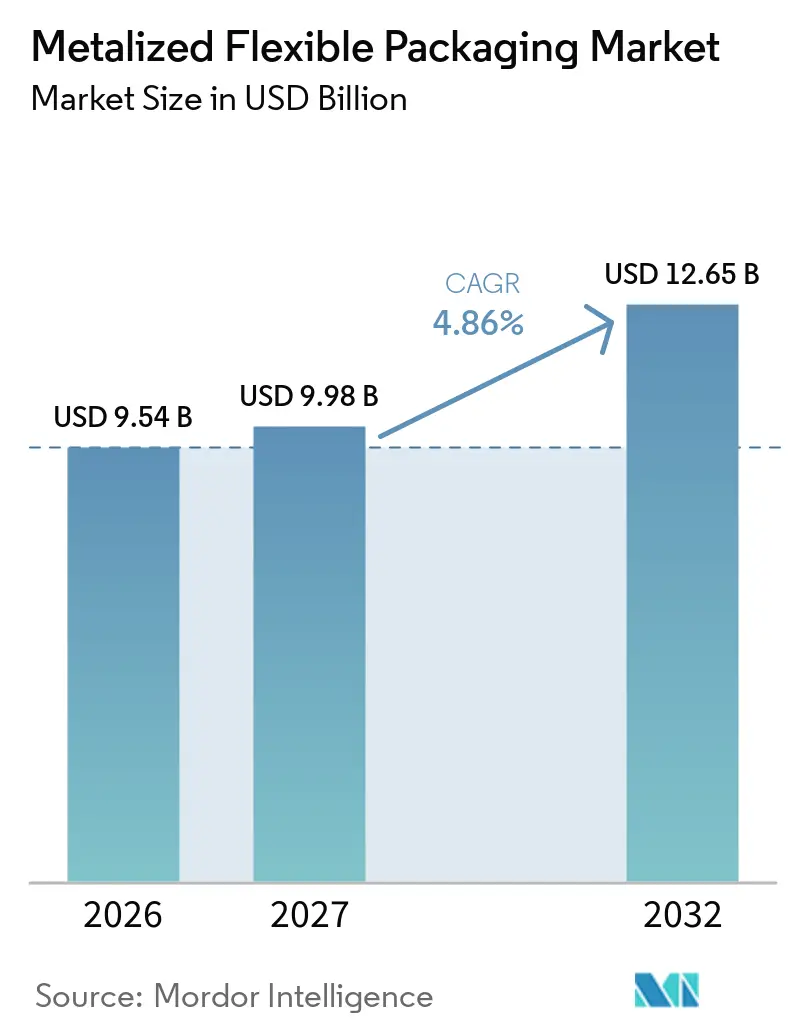
La taille du marché des emballages flexibles métallisés était évaluée à 9,54 milliards USD en 2026 et devrait croître de 9,98 milliards USD en 2027 pour atteindre 12,65 milliards USD d'ici 2032, à un CAGR de 4,86 % durant la période de prévision (2027-2032). Le marché est soutenu par la demande d'emballages protégeant les produits contre l'oxygène, l'humidité et la lumière tout en utilisant moins de matériaux que les formats rigides. Les acheteurs du secteur alimentaire, pharmaceutique et industriel continuent d'exiger des performances barrières stables lors du stockage, du transport et de la manutention en point de vente. La pression réglementaire pousse également les transformateurs vers des conceptions recyclables, notamment les films métallisés mono-matériaux. Ce changement crée des opportunités pour les producteurs capables d'offrir de hautes performances barrières sans recourir à des laminés multicouches complexes. La hausse des coûts de l'aluminium, des polymères et de l'énergie demeure une contrainte importante, car elle affecte les marges des transformateurs et les décisions d'achat.
Principaux enseignements du rapport
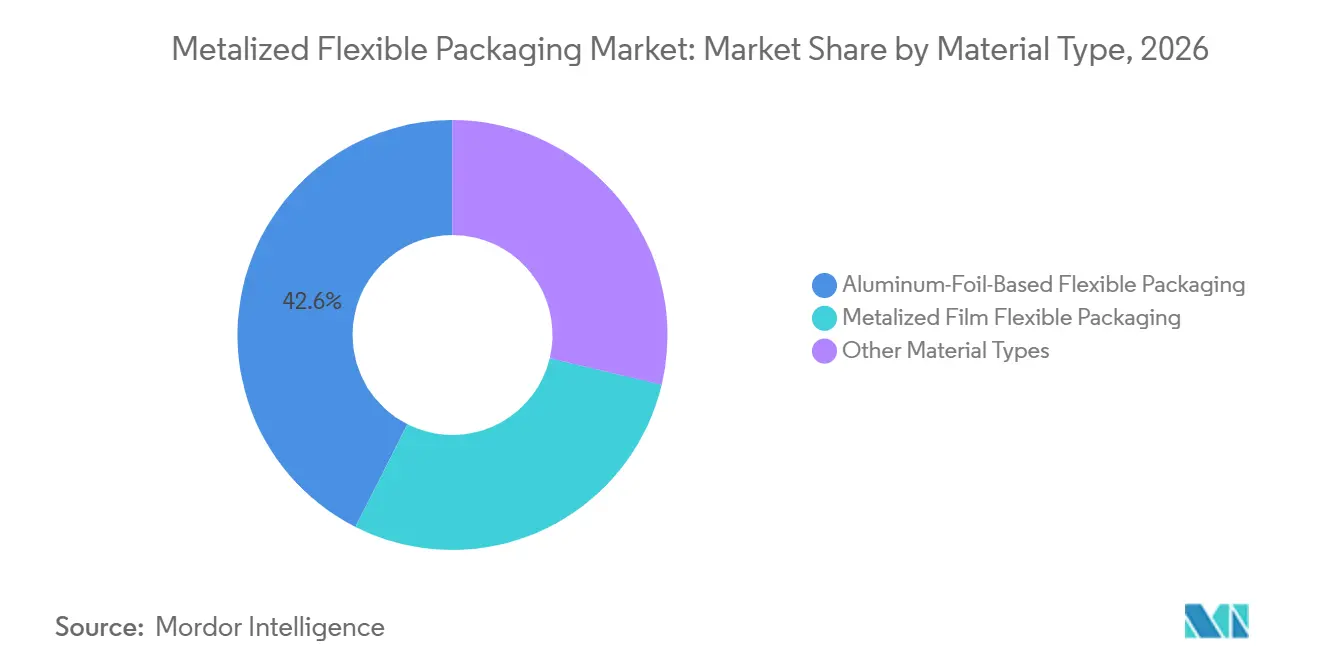
- Par type de matériau, les emballages flexibles à base de feuille d'aluminium détenaient 42,56 % de la part du marché des emballages flexibles métallisés en 2026, tandis que les emballages flexibles en film métallisé devraient progresser à un CAGR de 5,26 % jusqu'en 2032.
- Par structure, les structures laminées détenaient 62,35 % de la part du marché des emballages flexibles métallisés en 2026, tandis que les structures mono-extrudées devraient progresser à un CAGR de 5,63 % jusqu'en 2032.
- Par type d'emballage, les pochettes détenaient 45,11 % de la part du marché des emballages flexibles métallisés en 2026 et devraient progresser à un CAGR de 5,71 % jusqu'en 2032.
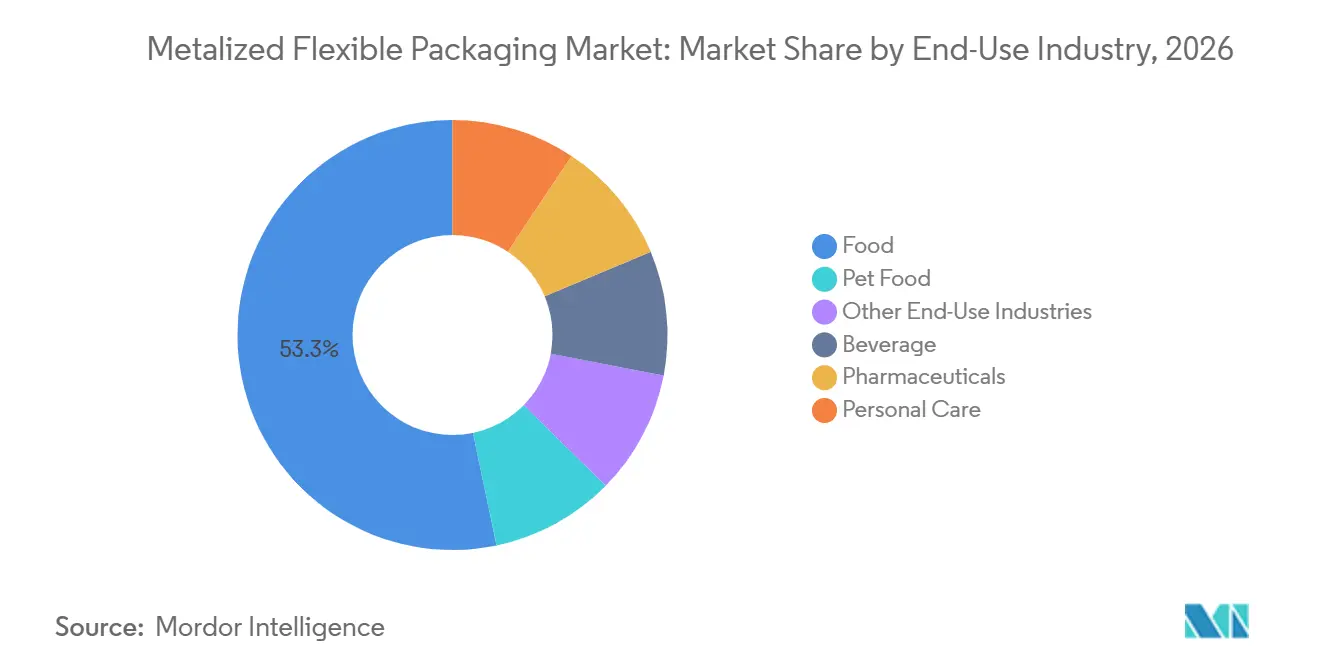
- Par secteur d'utilisation finale, l'alimentation détenait 53,28 % de la part du marché des emballages flexibles métallisés en 2026, tandis que les produits pharmaceutiques devraient progresser à un CAGR de 5,89 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,84 % de la part du marché des emballages flexibles métallisés en 2026 et devrait progresser à un CAGR de 5,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'extension de la durée de conservation à haute barrière | +1.3% | Mondial, gains concentrés en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance des aliments de commodité, des plats prêts à consommer et des portions individuelles | +1.0% | Cœur en Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Allègement et réduction des matériaux par rapport aux emballages rigides | +0.8% | Amérique du Nord et UE, adoption s'accélérant en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exigences d'emballage pour le commerce électronique et la vente directe aux consommateurs | +0.6% | Cœur en Asie-Pacifique, Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Transition vers des structures métallisées mono-matériaux recyclables | +0.5% | Amérique du Nord et UE, débordement des pionniers vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des aliments de commodité, des plats prêts à consommer et des portions individuelles
Les aliments de commodité nécessitent des emballages compacts offrant des barrières fiables à faible grammage. Les pochettes métallisées conviennent aux snacks, au café, aux plats prêts à consommer, aux aliments pour animaux de compagnie et aux produits secs en portions nécessitant une protection contre l'humidité et l'oxygène. Ces formats s'adaptent également aux conditionnements individuels et multipacks utilisés dans la grande distribution moderne, la restauration hors domicile et les circuits d'épicerie en ligne. Le contrôle de la vapeur d'eau est particulièrement important pour les aliments secs contenant des ingrédients sensibles à l'humidité, ce qui limite le recours à des structures à barrière inférieure. Les formats refermables et en portions jouent un rôle supplémentaire dans les catégories alimentaires nord-américaines et européennes où la facilité d'utilisation reste importante. Cette demande soutient le marché des emballages flexibles métallisés, car les transformateurs peuvent associer la flexibilité des formats à des niveaux de protection élevés.
Allègement et réduction des matériaux par rapport aux emballages rigides
Les formats flexibles métallisés peuvent offrir une protection barrière élevée tout en utilisant moins de matériaux que de nombreux emballages rigides. Amcor plc a indiqué qu'un client laitier canadien a réduit le poids de son emballage de 82 % après être passé d'un suremballage en carton à un format flow-wrap. Un poids d'emballage réduit peut diminuer les besoins en fret et améliorer l'efficacité du transport pour les chaînes d'approvisionnement de la restauration hors domicile et du commerce électronique à forte intensité de distribution. Le Pacte canadien sur les plastiques a indiqué qu'un camion d'emballages flexibles vides peut remplacer 26 camions de contenants rigides. Des entreprises développent des films de polyéthylène métallisés orientés dans le sens machine visant à préserver les performances barrières tout en permettant une conception mono-matériau. SAES Coated Films a annoncé une transmission d'oxygène inférieure à 0,25 cm³/m²/jour pour son film PROPYLESTER-XE-MDO.
Exigences d'emballage pour le commerce électronique et la vente directe aux consommateurs
Le commerce électronique expose les emballages à des chutes, des vibrations, de l'humidité et des manipulations à plusieurs étapes de la livraison. Les emballages flexibles métallisés doivent donc conserver leurs propriétés barrières après des contraintes mécaniques, et pas seulement à leur sortie de la ligne de production. Cette exigence accroît la valeur des laminés durables et des soudures bien conçues dans les applications de kits repas, d'alimentation en vente directe aux consommateurs et d'autres produits sensibles. L'Administration du commerce international prévoit que le chiffre d'affaires du commerce électronique interentreprises-consommateurs aux États-Unis atteindra 5,5 billions USD d'ici 2027, ce qui soutient l'importance croissante des emballages adaptés au transit[1]. La Chine encourage également les emballages de colis recyclables, ce qui favorise les structures mono-matériaux pouvant combiner protection et compatibilité avec le tri. Le marché des emballages flexibles métallisés évolue ainsi vers des spécifications de centres de distribution qui étaient historiquement centrées sur les emballages de vente au détail conventionnels.
Transition vers des structures métallisées mono-matériaux recyclables
Les exigences en matière de recyclabilité modifient les priorités de développement des matériaux sur le marché des emballages flexibles métallisés. Le règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages est entré en vigueur le 11 février 2025 et a établi un cadre pour des emballages plus recyclables dans l'Union européenne[2]. Les conceptions mono-matériaux visent à réduire le problème de séparation créé par des couches de polymères incompatibles et des laminés contenant du métal. Ces formats sont conçus pour fonctionner sur les équipements de formage-remplissage-scellage existants, ce qui peut réduire les obstacles à l'adoption pour les propriétaires de marques. Dai Nippon Printing Co., Ltd (DNP) a annoncé en juillet 2025 un film de polypropylène à haute barrière métallisé sous vide et a indiqué qu'il offrait environ deux fois les performances barrières des emballages en polypropylène mono-matériau conventionnels. Les travaux de développement se concentrent de plus en plus sur des structures pouvant répondre aux exigences alimentaires, pharmaceutiques et de stérilisation en autoclave tout en restant compatibles avec les filières de recyclage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Difficulté de recyclage des structures multicouches métal-plastique | -0.8% | Mondial, plus aigu en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Volatilité des coûts de l'aluminium, des polymères et de l'énergie | -0.6% | Amérique du Nord la plus touchée ; UE soumise à une pression distincte sur les coûts de l'énergie | Court terme (≤ 2 ans) |
| Perte de barrière due aux micropores, aux fissures de flexion et à la non-uniformité du revêtement | -0.4% | Mondial, concentré dans les marchés de transformation à haut débit | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Difficulté de recyclage des structures multicouches métal-plastique
Les laminés multicouches métal-plastique restent difficiles à recycler car les systèmes de tri ne peuvent pas facilement séparer les couches contenant du métal des polymères incompatibles. Une étude évaluée par des pairs en 2025 a révélé que la contamination métallique dans les matériaux multicouches recyclés réduisait les propriétés mécaniques des polymères, limitant l'utilisation du matériau récupéré. La même étude a examiné des méthodes de délaminage à base de solvants ayant permis une récupération des matériaux supérieure à 95 % en conditions de laboratoire, tout en notant les défis liés à la mise à l'échelle et à la récupération des solvants. Ces contraintes créent des risques d'accès au marché et de conformité pour les laminés conventionnels à mesure que les règles européennes de recyclabilité deviennent plus significatives. Elles réorientent également les investissements vers des plateformes mono-matériaux plutôt que vers une expansion à plus grande échelle des produits multicouches existants. Ce frein affecte le plus fortement le marché des emballages flexibles métallisés là où les obligations de recyclage et les infrastructures de gestion des déchets sont les plus développées.
Volatilité des coûts de l'aluminium, des polymères et de l'énergie
Les transformateurs sont exposés aux variations des prix de l'aluminium, des résines polymères et de l'énergie, qui n'évoluent pas nécessairement dans le même sens. Cette exposition est significative pour les contrats où les coûts des matériaux ne peuvent pas être répercutés rapidement. Flexible Packaging Europe a signalé une baisse des prix de la feuille d'aluminium au troisième trimestre 2025, tout en notant une pression persistante liée à la volatilité des coûts de l'énergie. Les droits de douane américains sur l'aluminium et les mesures commerciales connexes ont également modifié les conditions d'approvisionnement en 2025. L'incertitude sur les coûts peut retarder les investissements en équipements et encourager des stratégies d'approvisionnement régional. Il en résulte un environnement concurrentiel plus inégal pour les fournisseurs sur le marché des emballages flexibles métallisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
les emballages flexibles à base de feuille d'aluminium dominent, les emballages flexibles en film métallisé gagnent du terrainLes emballages flexibles à base de feuille d'aluminium détenaient 42,56 % de la part du marché des emballages flexibles métallisés en 2026. Leur position reflète des performances barrières solides et éprouvées pour les applications alimentaires, pharmaceutiques et industrielles. Une couche de feuille non interrompue peut offrir une très faible transmission d'oxygène et convenir aux applications de stérilisation en autoclave, aseptiques et d'impression. Les acheteurs apprécient également l'historique étendu de validation de la durée de conservation disponible pour les structures à base de feuille. Les emballages flexibles en film métallisé devraient progresser à un CAGR de 5,26 % jusqu'en 2032. La croissance plus rapide reflète un grammage surfacique plus faible et le potentiel des conceptions mono-matériaux.
DNP a lancé un film de polypropylène à haute barrière métallisé sous vide en juillet 2025. L'entreprise a indiqué que le film atteignait environ deux fois les performances barrières à l'oxygène et à la vapeur d'eau des emballages en polypropylène mono-matériau conventionnels. Elle a également estimé une réduction de 19 % des émissions de dioxyde de carbone sur le cycle de vie par rapport aux équivalents en feuille d'aluminium. Le papier métallisé joue un rôle plus modeste dans les applications alimentaires haut de gamme et cosmétiques. Ces choix de matériaux permettent aux marques d'équilibrer les besoins en barrière, l'apparence, le poids et les exigences de recyclage. Le marché des emballages flexibles métallisés devrait voir davantage d'applications migrer vers des films métallisés de précision lorsqu'ils peuvent atteindre les niveaux de performance requis.

Par structure :
les structures laminées en tête, tandis que les formats mono-extrudés progressent sous l'impulsion des exigences de durabilitéLes structures laminées détenaient 62,35 % de la part du marché des emballages flexibles métallisés en 2026. Leur avance provient de la capacité à combiner des films de scellage, des substrats imprimés, de la feuille d'aluminium et des films métallisés en une seule structure. Cet agencement répond aux exigences élevées en matière de barrière, de résistance mécanique et d'aspect pour les emballages alimentaires haut de gamme, pharmaceutiques et pour animaux de compagnie. Le parc installé d'équipements de laminage soutient également l'utilisation continue de ces structures. Les structures mono-extrudées devraient progresser à un CAGR de 5,63 % jusqu'en 2032. Leur croissance reflète les investissements dans des films mono-matériaux pouvant fonctionner sur les lignes de formage-remplissage-scellage existantes.
BOBST, Brückner Maschinenbau et Mitsui Chemicals ont présenté en octobre 2025 une solution d'emballage mono-matériau métallisé pour stérilisation en autoclave. Ce développement répond au défi de la création d'emballages recyclables pour les applications de stérilisation en autoclave. Taghleef Industries et Packstyle ont également développé un format mono-polypropylène remplaçant un laminé cosmétique PET/ALU/NYLON/LLDPE. SAES Coated Films a appliqué l'orientation dans le sens machine à un film de polyéthylène métallisé tout en maintenant une conception de recyclage à base de polyéthylène. D'autres structures, notamment les formats co-extrudés, continuent de servir les usages industriels et agricoles. Le marché des emballages flexibles métallisés conservera les formats laminés là où leurs performances restent difficiles à reproduire.
Par type d'emballage :
les pochettes en tête tant en volume qu'en croissanceLes pochettes détenaient 45,11 % de la part du marché des emballages flexibles métallisés en 2026. Les pochettes devraient également progresser à un CAGR de 5,71 % jusqu'en 2032. Leur position reflète leur adaptabilité aux formats debout, plats, à bec verseur et pour stérilisation en autoclave. Ces formats conviennent aux produits individuels et multi-portions dans la grande distribution de commodité et les circuits en ligne. Les conceptions refermables sont utiles pour les snacks, les produits protéinés, les ingrédients secs et d'autres catégories alimentaires. Les sacs et le rollstock restent importants pour les produits en vrac, les usages industriels et les opérations de remplissage à haut volume.
Le rollstock reste un intrant essentiel pour les opérations de formage-remplissage-scellage horizontal et vertical. Les enveloppes, sachets et sticks sont utilisés pour les produits pharmaceutiques et de soins personnels en portions contrôlées. Amcor plc a annoncé en novembre 2025 une expansion majeure des capacités d'impression, de laminage et de transformation en Amérique du Nord pour les emballages de produits protéinés. L'investissement soutient les applications de formage et de non-formage ainsi que l'expansion des formats flexibles à base de polyéthylène. Un meilleur accès à des intrants de film métallisé compétitifs en termes de coûts peut également élargir l'utilisation des pochettes à haute barrière parmi les marques alimentaires de taille moyenne. Le marché des emballages flexibles métallisés en bénéficie car les formats pochettes peuvent combiner protection, commodité et poids de transport réduit.
Par secteur d'utilisation finale :
l'alimentation ancre la part de marché, les produits pharmaceutiques stimulent la croissanceL'alimentation détenait 53,28 % de la part du marché des emballages flexibles métallisés en 2026. Le café, les snacks, la confiserie, les ingrédients secs et les plats prêts à consommer nécessitent des emballages protégeant la saveur, la texture et la sécurité. Les fabricants alimentaires utilisent également des barrières flexibles pour limiter le gain ou la perte d'humidité lors de longues périodes de distribution. Les pochettes pour boissons destinées aux jus et aux produits de nutrition liquide représentent une application plus modeste mais en croissance. Les applications pour aliments pour animaux de compagnie dépendent de barrières stables à l'humidité et à l'oxygène pour les produits secs et humides haut de gamme.
Les produits pharmaceutiques devraient progresser à un CAGR de 5,89 % jusqu'en 2032. La croissance est liée aux volumes d'emballages blister, aux pipelines de médicaments biologiques et injectables, et aux exigences pour les produits thermosensibles. Les applications pharmaceutiques nécessitent des performances contrôlées sur toute la durée de conservation enregistrée du produit. Les marques de soins personnels évaluent également les pochettes métallises mono-matériaux comme alternatives aux sachets laminés. Taghleef Industries a présenté avec Packstyle une structure d'emballage cosmétique en mono-polypropylène recyclable. Cette diversification soutient la demande au-delà des applications alimentaires principales.
Analyse géographique
Marché de l'Emballage Flexible Métallisé en Asie-Pacifique
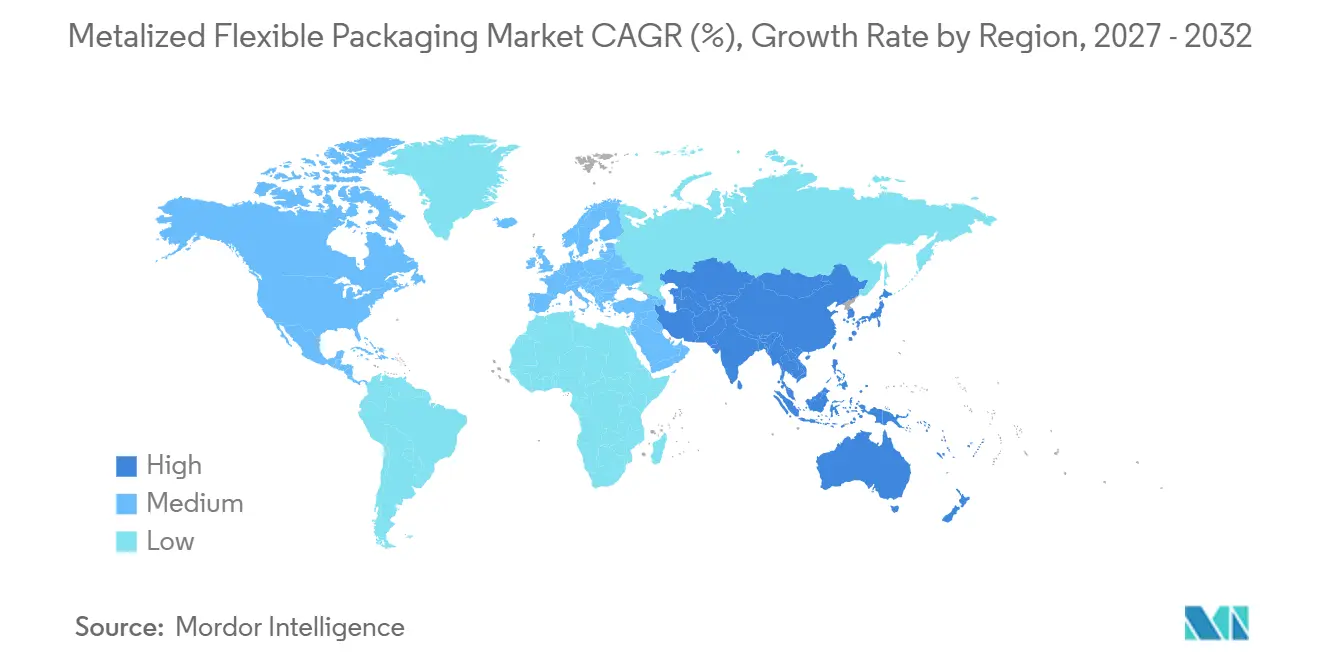
L'Asie-Pacifique détenait 42,84 % de la part de marché de l'emballage flexible métallisé en 2026 et devrait progresser à un CAGR de 5,74 % jusqu'en 2032. La Chine joue un rôle régional majeur en raison de l'ampleur de son commerce électronique, de sa base de fabrication d'emballages flexibles et de l'orientation de sa politique de recyclage. L'investissement de 460 millions USD d'Amcor plc à Changzhou reflète l'importance de la capacité régionale et de la demande en emballages haute barrière. L'Inde est soutenue par la croissance de la transformation des aliments emballés et des exportations pharmaceutiques. Le Japon bénéficie de normes rigoureuses en matière de sécurité alimentaire et d'emballage pharmaceutique. L'Asie du Sud-Est offre une demande supplémentaire à mesure que la distribution moderne et les systèmes de chaîne du froid se développent.
Marché de l'Emballage Flexible Métallisé en Amérique du Nord
L'Amérique du Nord demeure une zone géographique importante pour l'emballage alimentaire, des boissons et pharmaceutique. La conversion du rigide vers le flexible soutient la demande de structures légères haute barrière dans la région. Les mesures commerciales sur l'aluminium introduites en 2025 ont suscité un intérêt pour l'approvisionnement local et les alternatives en films métallisés. L'expansion de la capacité nord-américaine d'Amcor plc pour l'emballage de protéines témoigne d'un investissement continu dans la capacité de transformation flexible. Les programmes de responsabilité élargie des producteurs au niveau des États encouragent également les travaux sur des structures mono-matériaux recyclables. Ces conditions favorisent les fournisseurs capables de proposer des performances barrière validées avec des conceptions de matériaux plus simples.
Marché de l'Emballage Flexible Métallisé en EMEA et en Amérique du Sud
L'Europe est façonnée par une capacité de transformation établie et la voie de mise en œuvre du Règlement sur les Emballages et les Déchets d'Emballages. L'Allemagne, le Royaume-Uni, la France et l'Italie demeurent des marchés finaux importants pour l'emballage alimentaire, pharmaceutique et de soins personnels. Constantia Flexibles a annoncé un investissement dans ses installations en septembre 2025, incluant des ajouts de capacité en Autriche, en Allemagne et en Espagne. Coveris a achevé une modernisation de son site de Halle en Allemagne en août 2025. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des marchés régionaux plus modestes. L'urbanisation, l'adoption des aliments transformés et le développement pharmaceutique soutiennent leurs perspectives de demande.
Paysage concurrentiel
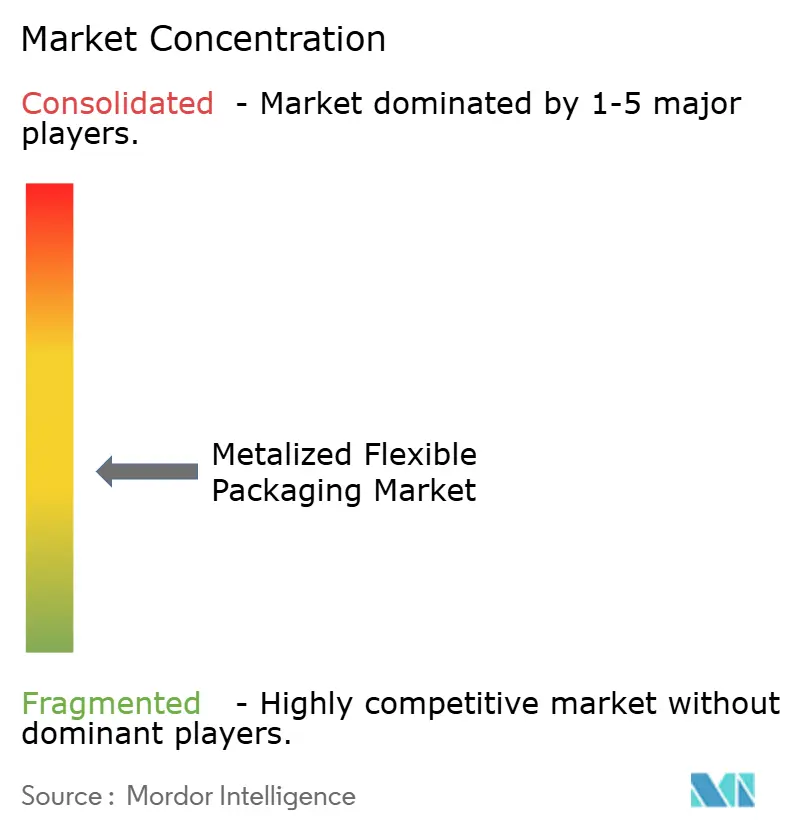
Le marché de l'emballage flexible métallisé est modérément concentré, les cinq premiers acteurs étant Amcor plc, Mondi, Sealed Air Corporation, Huhtamäki Oyj et Constantia Flexibles. Amcor plc a finalisé sa fusion avec Berry Global en avril 2025, élargissant sa présence dans les films barrières flexibles, la stratification et la conversion de sachets. Constantia Flexibles a finalisé l'acquisition d'Aluflexpack en septembre 2025, renforçant son portefeuille d'emballages flexibles pour l'alimentation et le secteur pharmaceutique. Ces transactions accroissent l'importance de l'échelle et des capacités de production intégrées. Les clients continuent d'évaluer les fournisseurs sur la fiabilité de l'approvisionnement, les performances barrières et les options de conception recyclable.
Les fournisseurs de films et de substrats spécialisés se différencient par l'innovation matériaux et l'expertise applicative. Jindal Films, Taghleef Industries, Polyplex, Cosmo Films, Ester et UFlex Limited sont des acteurs pertinents dans les domaines des films, de la métallisation, des substrats spéciaux et des applications de conversion associées. Jindal Films a installé un métalliseur sous vide propriétaire d'une largeur de 3,7 mètres dans son usine de Brindisi en janvier 2025. Cette installation a étendu la capacité de production de structures en polypropylène à orientation biaxiale (BOPP) et en polyéthylène à orientation biaxiale (BOPE) mono-matériau recyclables. Taghleef Industries s'est concentré sur les solutions mono-polypropylène pour l'emballage cosmétique. Cosmo Films a reçu le prix Star 2025 de l'International Flexible Packaging and Folding Carton Association (IFCA) pour ses innovations en matière de film BOPP barrière métallisé et de film de couvercle rétortable.
L'activité stratégique se concentre de plus en plus sur les formats recyclables, l'impression numérique et les chaînes d'approvisionnement intégrées. Constantia Flexibles a installé une ligne d'impression numérique pour les substrats en aluminium et en polyéthylène téréphtalate à Copenhague et a associé cette activité à une certification de l'empreinte carbone des produits. ProAmpac a présenté des technologies de remplacement du papier d'aluminium, des films recyclables mono-matériau et des options à contenu recyclé post-consommation au salon PACK EXPO Las Vegas 2025. Coveris a investi dans l'extrusion de films coulés, l'impression en héliogravure et les capacités logistiques pour soutenir les solutions de monofilm recyclable. Le paysage concurrentiel récompense donc la différenciation technique autant que l'échelle de production. Des opportunités subsistent dans les opercules de blisters recyclables, les emballages rétortables mono-matériau et les applications papier haute barrière.
Leaders du secteur des emballages flexibles métallisés
-
Amcor plc
-
Mondi
-
Sealed Air Corporation
-
Huhtamäki Oyj
-
Constantia Flexibles
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Emballage Flexible Métallisé Entreprises couvertes dans ce rapport
- Amcor plc
- Constantia Flexibles
- Cosmo Films
- Coveris
- Ester
- Huhtamäki Oyj
- Jindal Films
- Mondi
- Polyplex
- ProAmpac
- Sealed Air Corporation
- Sonoco Products Company
- Taghleef Industries
- Transcontinental Packaging
- UFlex Limited
Développements industriels récents dans Marché de l'Emballage Flexible Métallisé
- Octobre 2026 : Innovia Films a lancé Propafilm CHBM, un film BOPP métallisé à ultra-haute barrière conçu pour offrir une protection solide contre l'oxygène et l'humidité tout en favorisant des structures d'emballage à base de polypropylène plus recyclables. Ce lancement soutient le marché des emballages flexibles métallisés en permettant des emballages à haute barrière pouvant remplacer la feuille d'aluminium dans certains laminés d'emballages flexibles.
- Septembre 2026 : Pregis Performance Flexibles a annoncé un nouveau film de scellage à haute barrière en polyéthylène métallisé pour présentation au salon PACK EXPO International 2026. Ce développement soutient le marché des emballages flexibles métallisés en combinant une protection barrière pour les emballages alimentaires avec une conception visant à améliorer la compatibilité avec les filières de recyclage du polyéthylène.
Périmètre du rapport mondial sur le marché des emballages flexibles métallisés
Les emballages flexibles métallisés sont des matériaux d'emballage flexibles intégrant une fine couche métallique ou une feuille d'aluminium pour améliorer les performances barrières et protéger les produits emballés. Ces matériaux contribuent à limiter l'exposition à l'humidité, à l'oxygène et à la lumière tout en favorisant des emballages légers et un stockage et un transport efficaces.
Le marché des emballages flexibles métallisés est segmenté par type de matériau, structure, type d'emballage, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en emballages flexibles à base de feuille d'aluminium, emballages flexibles en film métallisé et autres types de matériaux. Par structure, le marché est segmenté en structures laminées, structures mono-extrudées et autres structures. Par type d'emballage, le marché est segmenté en pochettes, sacs, enveloppes, rollstock et autres types d'emballages. Par secteur d'utilisation finale, le marché est segmenté en alimentation, boissons, produits pharmaceutiques, soins personnels, aliments pour animaux de compagnie et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les emballages flexibles métallisés dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Emballages flexibles à base de feuille d'aluminium |
| Emballages flexibles en film métallisé |
| Autres types de matériaux |
| Structures laminées |
| Structures mono-extrudées |
| Autres structures |
| Pochettes |
| Sacs |
| Enveloppes |
| Rollstock |
| Autres types d'emballages |
| Alimentation |
| Boissons |
| Produits pharmaceutiques |
| Soins personnels |
| Aliments pour animaux de compagnie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Emballages flexibles à base de feuille d'aluminium | |
| Emballages flexibles en film métallisé | ||
| Autres types de matériaux | ||
| Par structure | Structures laminées | |
| Structures mono-extrudées | ||
| Autres structures | ||
| Par type d'emballage | Pochettes | |
| Sacs | ||
| Enveloppes | ||
| Rollstock | ||
| Autres types d'emballages | ||
| Par secteur d'utilisation finale | Alimentation | |
| Boissons | ||
| Produits pharmaceutiques | ||
| Soins personnels | ||
| Aliments pour animaux de compagnie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des emballages flexibles métallisés ?
La taille du marché des emballages flexibles métallisés était évaluée à 9,54 milliards USD en 2026 et devrait croître de 9,98 milliards USD en 2027 pour atteindre 12,65 milliards USD d'ici 2032, à un CAGR de 4,86 % durant la période de prévision (2027-2032).
Quels sont les facteurs qui stimulent la demande d'emballages flexibles métallisés ?
La demande est soutenue par la protection à haute barrière, l'allègement, les formats d'aliments de commodité, les exigences du commerce électronique et le développement de structures mono-matériaux recyclables.
Quel type de matériau détenait la plus grande part en 2026 ?
Les emballages flexibles à base de feuille d'aluminium détenaient 42,56 % de la part de marché en 2026.
Quel type d'emballage devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les pochettes devraient croître à un CAGR de 5,71 % jusqu'en 2032.