
金属化フレキシブル包装市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 9.98 十億米ドル |
| 市場規模 (2032) | 12.65 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
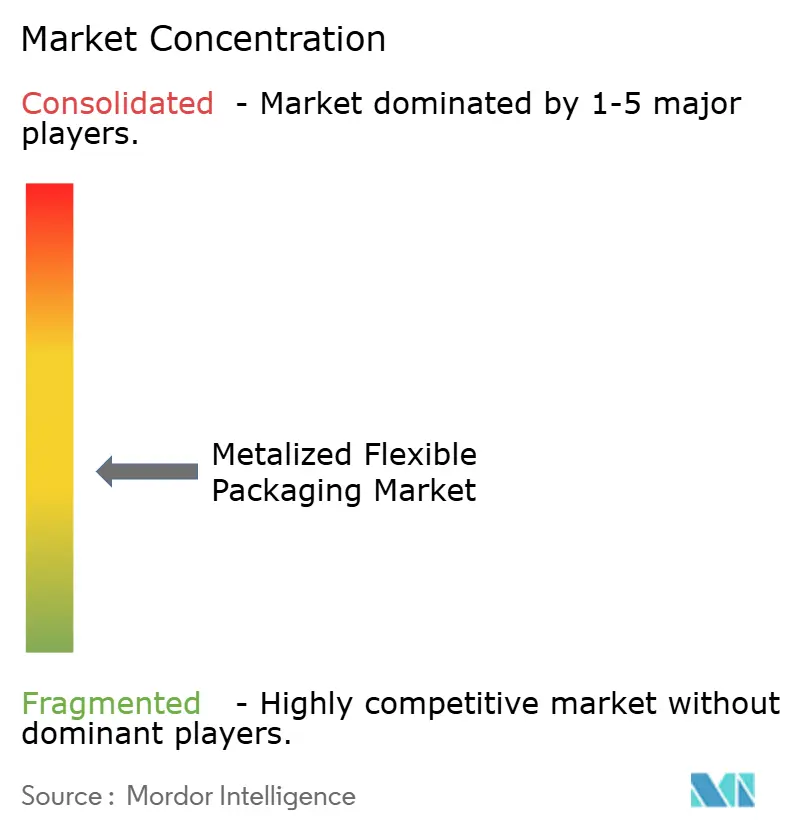
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる金属化フレキシブル包装市場分析
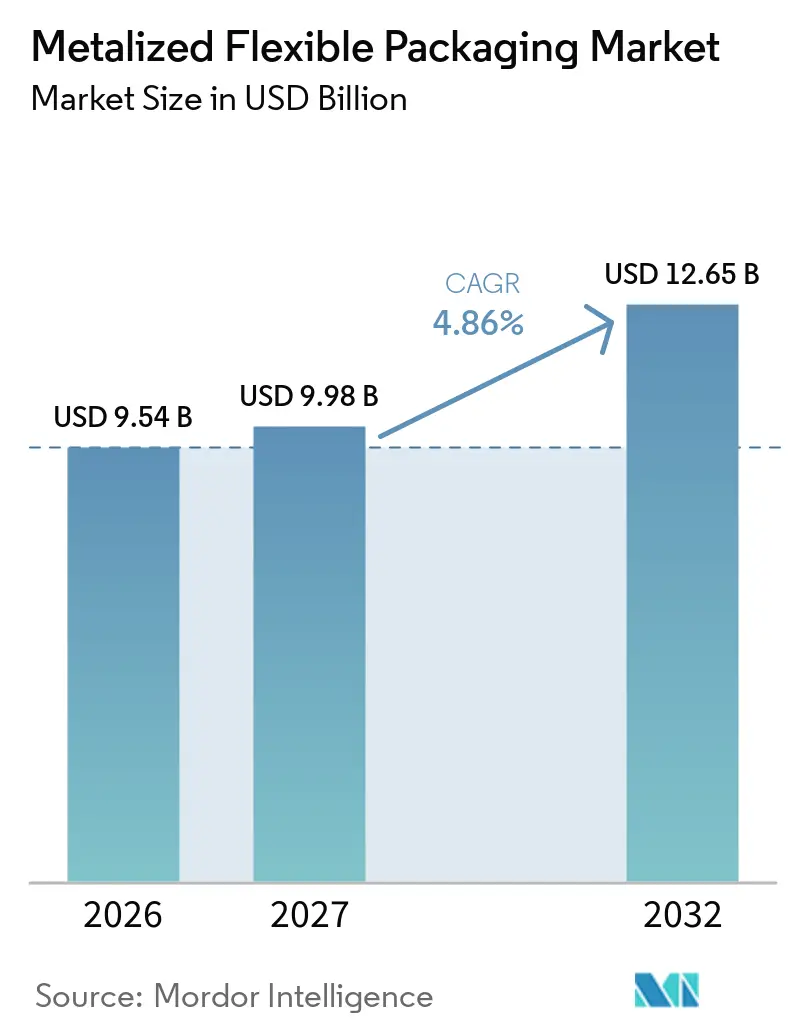
金属化フレキシブル包装市場規模は2026年に9.54 ビリオン 米ドルと評価され、2027年の9.98 ビリオン 米ドルから2032年には12.65 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)のCAGRは4.86%です。市場は、リジッドフォーマットよりも少ない材料を使用しながら、酸素・水分・光から製品を保護する包装への需要に支えられています。食品、医薬品、産業分野のバイヤーは、保管・輸送・小売取り扱いにおいて安定したバリア性能を継続的に求めています。規制面での圧力も、コンバーターをリサイクル可能な設計、特にモノマテリアル金属化フィルムへと移行させています。この変化は、複雑な多層ラミネートに依存せずに高いバリア性能を提供できるメーカーに機会をもたらします。アルミニウム、ポリマー、エネルギーコストの上昇は、コンバーターのマージンや購買決定に影響するため、引き続き重要な制約要因となっています。
主要レポートのイント
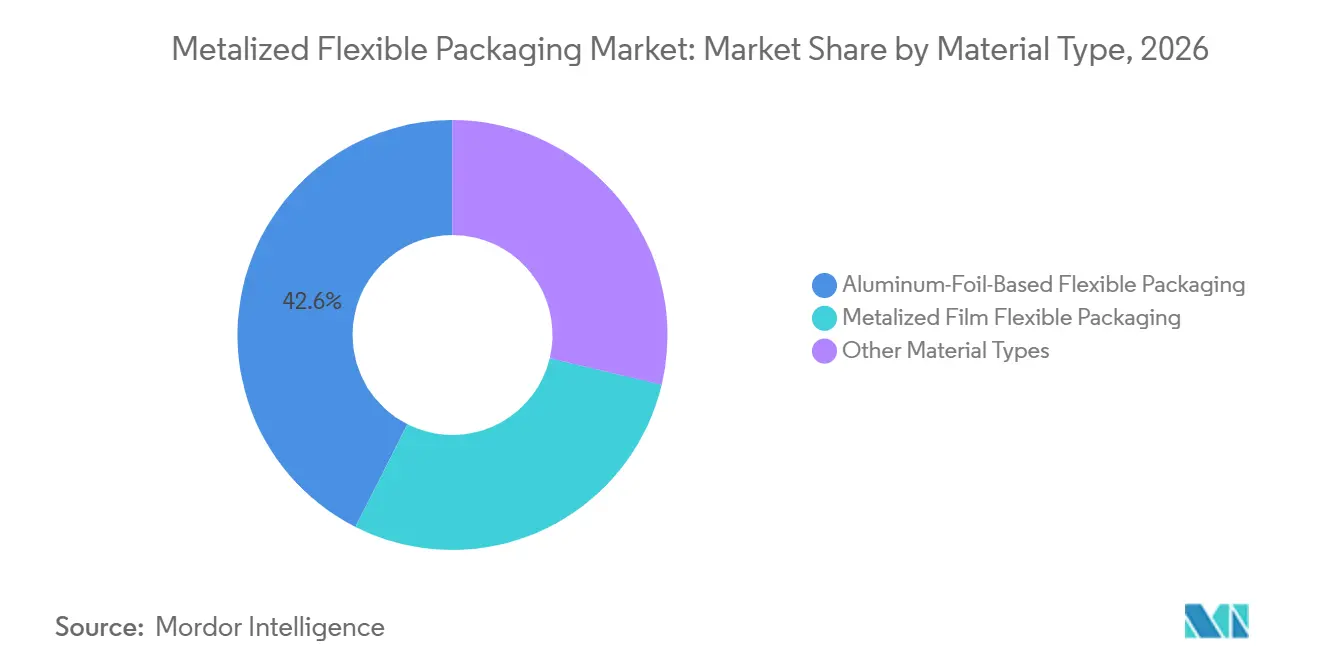
- 素材タイプ別では、アルミホイルベースのフレキシブル包装が2026年の金属化フレキシブル包装市場シェアの42.56%を占め、金属化フィルムフレキシブル包装は2032年までにCAGR 5.26%で成長すると予測されています。
- 構造別では、ラミネート構造が2026年の金属化フレキシブル包装市場シェアの62.35%を占め、単層押出構造は2032年までにCAGR 5.63%で成長すると予測されています。
- 包装タイプ別では、パウチが2026年の金属化フレキシブル包装市場シェアの45.11%を占め、2032年までにCAGR 5.71%で成長すると予測されています。
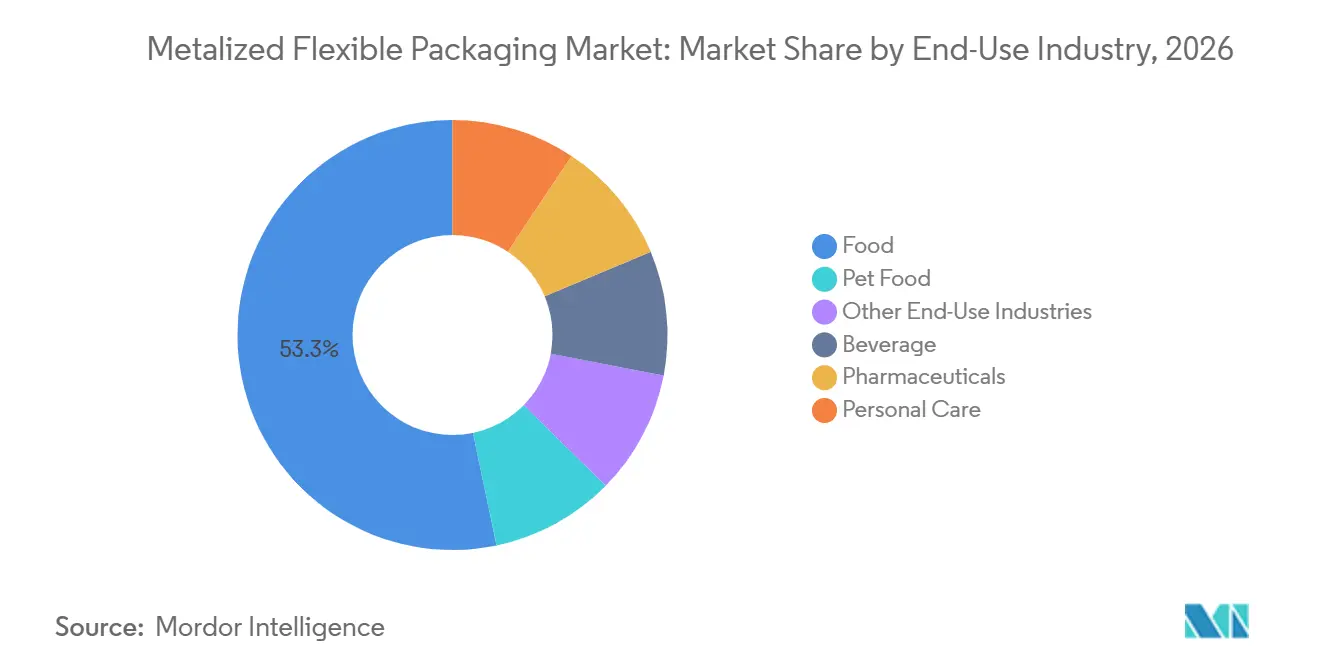
- 最終用途産業別では、食品が2026年の金属化フレキシブル包装市場シェアの53.28%を占め、医薬品は2032年までにCAGR 5.89%で成長すると予測されています。
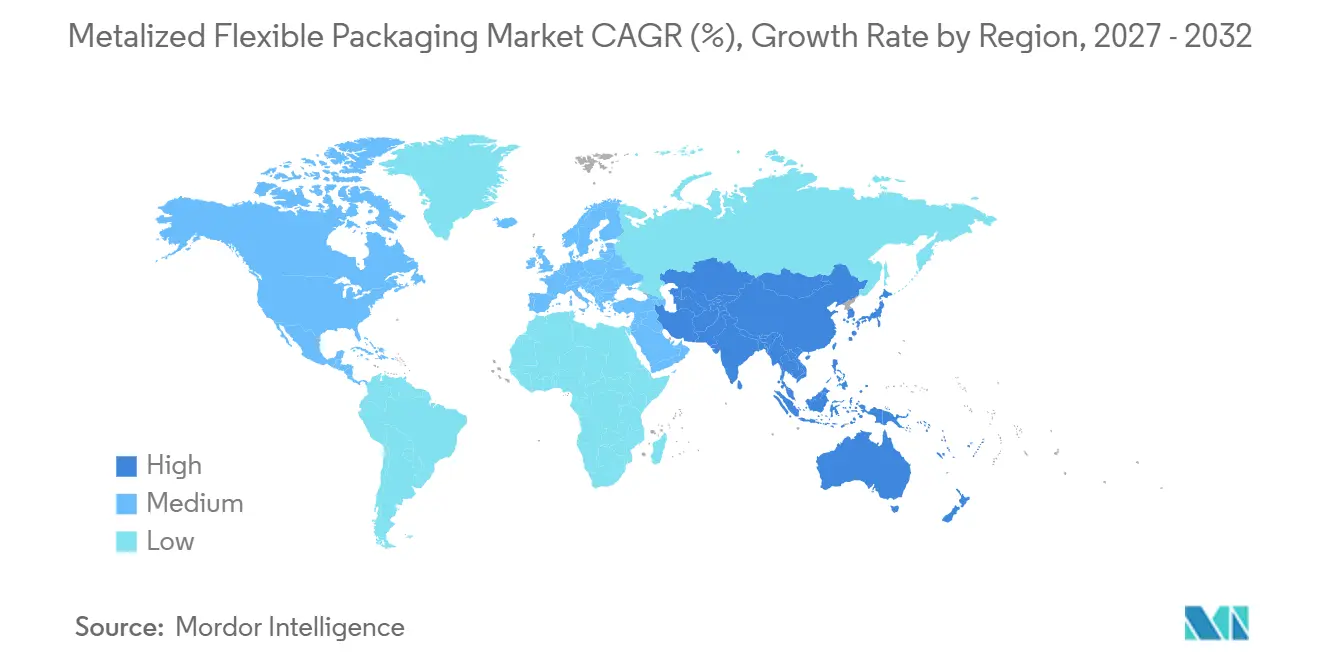
- 地域別では、アジア太平洋が2026年の金属化フレキシブル包装市場シェアの42.84%を占め、2032年までにCAGR 5.74%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高バリア性による賞味期限延長への需要 | +1.3% | アジア太平洋および北米での集中的な成長を伴うグローバル規模 | 長期(4年以上) |
| 利便性食品・調理済み食品・個食フォーマットの成長 | +1.0% | アジア太平洋が中心、中東・アフリカへの波及 | 中期(2〜4年) |
| リジッド包装に対する軽量化と材料削減 | +0.8% | 北米・EU、アジア太平洋での採用が加速 | 中期(2〜4年) |
| Eコマースおよび直販(DTC)包装要件 | +0.6% | アジア太平洋が中心、北米・EU | 短期(2年以内) |
| リサイクル可能なモノマテリアル金属化構造への移行 | +0.5% | 北米・EU、アジア太平洋へのアーリームーバー波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
利便性食品・調理済み食品・個食フォーマットの成長
利便性食品には、低材料重量で安定したバリア性能を提供するコンパクトなパックが求められます。金属化パウチは、スナック食品、コーヒー、調理済み食品、ペットフード、水分・酸素保護が必要なポーション済み乾燥食品をサポートします。これらのフォーマットは、現代の小売・フードサービス・オンライングローサリーチャネルで使用される個食マルチパックフォーマットにも適しています。水蒸気管理は特に、水分に敏感な成分を含む乾燥食品にとって重要であり、低バリア構造の使用を制限します。再密封可能なポーションフォーマットは、使いやすさが引き続き重視される北米・欧州の食品カテゴリーでさらなる役割を担っています。コンバーターがフォーマットの柔軟性と高い保護レベルを組み合わせられることから、この需要は金属化フレキシブル包装市場を支えています。
リジッド包装に対する軽量化と材料削減
金属化フレキシブルフォーマットは、多くのリジッドパックよりも少ない材料で高いバリア保護を提供できます。Amcor plcは、カナダの乳製品顧客がペーパーボードのオーバーパックからフローラップフォーマットに切り替えた後、包装重量を82%削減したと報告しています。包装重量の低下は、輸送要件の軽減と、流通集約型フードサービス・Eコマースサプライチェーンの輸送効率向上につながる可能性があります。カナダプラスチックパクトは、空のフレキシブル包装のトラック1台分がリジッドコンテナのトラック26台を代替できると報告しています。各社は、モノマテリアル設計を可能にしながらバリア性能を維持するよう設計された、金属化マシン方向配向ポリエチレンフィルムを開発しています。SAES Coated Filmsは、そのPROPYLESTER-XE-MDOフィルムの酸素透過率が0.25 cm³/m²/day未満であると報告しています。
EコマースおよびDTC(直販)包装要件
Eコマースでは、複数の配送段階にわたって荷物が落下・振動・水分・取り扱いにさらされます。そのため、金属化フレキシブル包装は生産ラインを出た時だけでなく、機械的ストレスを受けた後もバリア性能を維持する必要があります。この要件は、ミールキット、DTC食品、その他の繊細な製品用途における耐久性のあるラミネートと適切に設計されたシールの価値を高めます。国際貿易局(ITA)は、米国の企業間消費者向けEコマース収益が2027年までに5.5 トリリオン 米ドルに達すると見込んでおり、輸送に対応した包装の重要性の高まりを裏付けています[1]。中国もリサイクル可能な小包包装を推進しており、保護とソート適合性を組み合わせられるモノマテリアル構造が優位性を持ちます。こうして金属化フレキシブル包装市場は、従来は一般的な小売包装を中心としていたディストリビューションセンターの仕様にも進出しつつあります。
リサイクル可能なモノマテリアル金属化構造への移行
リサイクル可能性の要件が、金属化フレキシブル包装市場における材料開発の優先事項を変えています。包装および包装廃棄物に関する規則(EU)2025/40は2025年2月11日に発効し、欧州連合においてよりリサイクル可能な包装のための枠組みを設定しました[2]。モノマテリアル設は、互換性のないポリマー層と金属含有ラミネートによる分別問題の低減を目指しています。これらのフォーマットは既存のフォームフィルシール設備で稼働できるよう設計されており、ブランドオーナーの採用障壁を低減できます。大日本印刷株式会社(DNP)は2025年7月に真空金属化高バリアポリプロピレンフィルムを発表し、従来のモノマテリアルポリプロピレン包装の約2倍のバリア性能を実現したと述べています。開発作業は、リサイクルの流れと適合しながら食品・医薬品・レトルト要件を満たせる構造にますます焦点が当てられています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 多層金属プラスチック構造のリサイクル困難性 | -0.8% | 北米・EUで最も深刻なグローバル規模 | 長期(4年以上) |
| アルミニウム・ポリマー・エネルギーコストの変動 | -0.6% | 北米が最も影響を受ける。EUは別途エネルギーコスト圧力下にある | 短期(2年以内) |
| ピンホール・フレックスクラッキング・コーティング不均一性によるバリア損失 | -0.4% | 高スループットのコンバート市場に集中したグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
多層金属プラスチック構造のリサイクル困難性
多層金属プラスチックラミネートは、ソートシステムが金属含有層を互換性のないポリマーから容易に分離できないため、リサイクルが依然として困難です。2025年の査読付き研究では、リサイクルされた多層材料中の金属汚染がポリマーの機械的特性を低下させ、回収材料の用途を制限することが判明しました。同研究では、溶媒ベースの剥離方法が実験室条件で95%以上の材料回収を達成したことを論じる一方で、スケールアップと溶媒回収の課題についても言及しています。これらの制約は、欧州のリサイクル可能性ルールがより重要になるにつれて、従来のラミネートに市場参入・コンプライアンスリスクをもたらします。また、既存の多層製品の大規模拡大よりもモノマテリアルプラットフォームへの投資を促進します。この制約は、リサイクル義務と廃棄物管理インフラがより整備されている金属化フレキシブル包装市場に最も強く影響します。
アルミニウム・ポリマー・エネルギーコスの変動
コンバーターは、アルミニウム、ポリマー樹脂、エネルギー価格の変動にさらされており、これらは必ずしも同方向に動くわけではありません。このエクスポージャーは、材料コストを迅速に転嫁できない契約において重大です。Flexible Packaging Europeは2025年第3四半期のアルミホイル価格の低下を報告する一方で、エネルギーコストの変動による継続的な圧力にも言及しています。米国のアルミニウム関税および関連貿易措置も2025年中に調達条件を変化させました。コストの不確実性は設備投資を遅らせ、地域的な調達戦略を促す可能性があります。その結果、金属化フレキシブル包装市場のサプライヤーにとってより不均一な競争環境が生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
アルミホイルベースのフレキシブル包装が優勢、金属化フィルムフレキシブル包装が存在感を高めるアルミホイルベースのフレキシブル包装は2026年の金属化フレキシブル包装シェアの42.56%を占めました。その地位は、食品・医薬品・産業用途における強力で実績ある優れたバリア性能を反映しています。連続したホイル層は非常に低い酸素透過率を実現し、レトルト・無菌・印刷用途をサポートできます。バイヤーはまた、ホイルベース構造で利用可能な賞味期限検証の豊富な実績を高く評価しています。金属化フィルムフレキシブル包装は2032年までにCAGR 5.26%で成長すると予測されています。より速い成長は、より低い面積重量とモノマテリアル設計の可能性を反映しています。
DNPは2025年7月に真空金属化高バリアポリプロピレンフィルムを導入しました。同社はこのフィルムが従来のモノマテリアルポリプロピレン包装の約2倍の酸素・水蒸気バリア性能を達成したと述べています。また、アルミホイル同等品と比較してライフサイクル二酸化炭素を19%削減すると試算しています。金属化紙はプレミアム食品・化粧品用途において小さな役割を担っています。これらの素材選択により、ブランドはバリア要件・外観・重量・リサイクル要件のバランスを取ることができます。金属化フレキシブル包装市場は、必要な性能レベルを達成できる用途において精密金属化フィルムへの移行が増加すると見られます
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
構造別:
ラミネート構造がリード、モノ押出フォーマットがサステナビリティの要請を受け成長ラミネート構造は2026年の金属化フレキシブル包装シェアの62.35%を占めました。そのリードは、シーラントフィルム・印刷基材・アルミホイル・金属化フィルムを単一構造に組み合わせる能力に由来します。この構成は、プレミアム食品・医薬品・ペットフードパックにおける要求の高いバリア・機械的・外観要件をサポートします。ラミネート設備の既設ベーも、これらの構造の継続的な使用を支えています。単層押出構造は2032年までにCAGR 5.63%で成長すると予測されています。その成長は、既存のフォームフィルシールラインで稼働できるモノマテリアルフィルムへの投資を反映しています。
BOBST、Brückner Maschinenbau、三井化学は2025年10月にモノマテリアル金属化レトルトソリューションを実演しました。この開発はレトルト用途向けリサイクル可能な包装を作成するという課題に取り組んでいます。Taghleef IndustriesとPackstyleは、PET/ALU/NYLON/LLDPEの化粧品ラミネートを置き換えるモノポリプロピレンフォーマットも開発しています。SAES Coated Filmsは、ポリエチレンベースのリサイクル設計を維持しながら、金属化ポリエチレンフィルムにマシン方向配向を適用しました。共押出フォーマットを含む他の構造は、引き続き産業・農業用途に使用されています。金属化フレキシブル包装市場は、その性能が再現困難な箇所ではラミネート構造を維持するでしょう。
包装タイプ別:
パウチが規模と成長の両面でリードパウチは2026年の金属化フレキシブル包シェアの45.11%を占めました。パウチはまた、2032年までにCAGR 5.71%で成長すると予測されています。その地位は、スタンドアップ・フラット・スパウト・レトルトフォーマットにわたる適応性を反映しています。これらのフォーマットは、利便性小売・オンラインチャネルにおける個食・複数食分製品をサポートします。再密封可能な設計は、スナック食品・プロテイン製品・乾燥食材・その他の食品カテゴリーに有用です。バッグとロールストックは、バルク品・産業用途・大量充填作業において引き続き重要です。
ロールストックは水平フォームフィルシールおよび垂直フォームフィルシール作業における中核的な入力材料であり続けています。ラップ・サシェ・スティックパックは、ポーション管理された医薬品・パーソナルケア製品に使用されています。Amcor plcは2025年11月、タンパク質包装向けの北米における印刷・ラミネーション・コンバート能力の大幅な拡張を発表しました。この投資は成形・非成形用途とポリエチレンベースのフレキシブルフォーマットの拡大をサポートします。コスト競争のある金属化フィルム入力材料へのより良いアクセスは、中規模食品ブランドにおける高バリアパウチの使用を広げることもできます。パウチフォーマットが保護・利便性・低輸送重量を組み合わせられるため、金属化フレキシブル包装市場は恩恵を受けています。
最終用途産業別:
食品がシェアを支え、医薬品が成長を牽引食品は2026年の金属化フレキシブル包装シェアの53.28%を占めました。コーヒー・スナック食品・菓子・乾燥食材・調理済み食品は、風味・食感・安全性を保護する包装を必要とします。食品メーカーはまた、長い流通期間中の水分増加または損失を制限するためにフレキシブルバリアを使用します。ジュース・液体栄養製品向けの飲料パウチは、より小さいながらも成長している用途を占めています。ペットフード用途は、プレミアムドライ・ウェット製品において安定した水分・酸素バリアに依存しています。
医薬品は2032年までにCAGR 5.89%で成長すると予測されています。成長は、ブリスター包装の数量、バイオロジクス・注射剤パイプライン、温度感応製品へ要件と関連しています。医薬品用途は、登録された製品の賞味期限全体にわたる管理された性能を必要とします。パーソナルケアブランドもラミネートサシェの代替としてモノマテリアル金属化パウチを評価しています。Taghleef IndustriesはPackstyleと共に、リサイクル可能なモノポリプロピレン化粧品包装構造を実証しました。この多様化は、中核的な食品用途を超えた需要を支えています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地理的分析
アジア太平洋地域メタライズドフレキシブルパッケージング市場
アジア太平洋地域は2026年のメタライズドフレキシブルパッケージングシェアの42.84%を占め、2032年にかけて5.74%のCAGRで成長すると予測されている。中国は、電子商取引の規模、フレキシブルパッケージング製造基盤、およびリサイクル政策の方向性により、地域において大きな役割を果たしている。Amcor plcの長州への4億6,000万米ドルの投資は、地域の生産能力および高バリアパッケージング需要の重要性を反映している。インドは、包装食品加工および医薬品輸出の成長に支えられている。日本は、厳格な食品安全および医薬品包装基準の恩恵を受けている。東南アジアは、近代的な小売および低温流通システムの拡大に伴い、さらなる需要を提供している。
北米メタライズドフレキシブルパッケージング市場
北米は、食品、飲料、および医薬品包装において引き続き重要な地域である。硬質包装から軟質包装への転換は、同地域における軽量高バリア構造への需要を支えている。2025年に導入されたアルミニウム貿易措置により、国内調達およびメタライズドフィルム代替品への関心が高まっている。Amcor plcによるタンパク質包装向け北米生産能力の拡張は、フレキシブル加工能力への継続的な投資を示している。州レベルの拡大生産者責任プログラムも、リサイクル可能なモノマテリアル構造にする取り組みを促進している。これらの状況は、よりシンプルな材料設計で検証済みのバリア性能を提供できるサプライヤーに有利に働く。
欧州・中東・アフリカおよび南米メタライズドフレキシブルパッケージング市場
欧州は、確立されたコンバーター能力と包装および包装廃棄物規制の実施経路によって形成されている。ドイツ、英国、フランス、およびイタリアは、食品、医薬品、およびパーソナルケア包装において引き続き重要なエンドマーケットである。Constantia Flexiblesは2025年9月に、オーストリア、ドイツ、スペインでの生産能力増強を含む施設投資を発表した。Coverisは2025年8月にドイツのハレ拠点のアップグレードを完了した。南米および中東・アフリカは引き続き規模の小さい地域市場である。都市化、加工食品の普及、および医薬品開発がこれらの地域の需要見通しを支えている。
競合状況
メタライズドフレキシブルパッケージング市場は中程度の集中度を示しており、上位5社はAmcor plc、Mondi、Sealed Air Corporation、Huhtamäki Oyj、およびConstantia Flexiblesである。Amcor plcは2025年4月にBerry Globalとの合併を完了し、フレキシブルバリアフィルム、ラミネーション、およびウチ加工における事業基盤を拡大した。Constantia Flexiblesは2025年9月にAluflexpackの買収を完了し、食品および医薬品向けフレキシブルパッケージングのポートフォリオを強化した。これらの取引により、規模および統合生産能力の重要性が高まっている。顧客は引き続き、供給信頼性、バリア性能、およびリサイクル可能なデザインオプションに基づいてサプライヤーを評価している。
フィルムおよびスペシャリストサプライヤーは、素材革新とアプリケーション専門知識を通じて競争している。Jindal Films、Taghleef Industries、Polyplex、Cosmo Films、Ester、およびUFlex Limitedは、フィルム、メタライゼーション、特殊基材、および関連する加工用途における主要な参加企業である。Jindal Filmsは2025年1月、イタリアのブリンディジ工場に独自の幅3.7メートルの真空メタライザーを設置した。この設置により、リサイクル可能なモノマテリアルの二軸延伸ポリプロピレン(BOPP)および二軸延伸ポリエチレン(BOPE)構造の生産能力が拡大した。Taghleef Industriesは、化粧品パッケージング向けのモノポリプロピレンソリューションに注力している。Cosmo Filmsは、メタライズドバリアBOPPフィルムおよびレトルト対応リッディングフィルムの革新により、2025年の国際フレキシブルパッケージング・折りたたみカートン協会(IFCA)スターアワードを受賞した。
戦略的活動は、リサイクル可能なフォーマット、デジタル印刷、および統合サプライチェーンへの取り組みをますます中心としている。Constantia Flexiblesは、コペンハーゲンにアルミニウムおよびポリエチレンテレフタレート基材向けのデジタル印刷ラインを設置し、その活動を製品カーボンフットプリント認証と連携させた。ProAmpacは、PACK EXPO Las Vegas 2025においてアルミ箔代替技術、モノマテリアルリサイクル可能フィルム、およびポストコンシューマーリサイクルコンテンツオプションを展示した。Coverisは、リサイクル可能なモノフィルムソリューションを支援するため、キャストフィルム押出、グラビア印刷、および物流能力に投資している。したがって、競争環境は技術的差別化と生産規模の両方を評価する構造となっている。リサイクル可能なブリスターリッディング、モノテリアルレトルトパッケージング、および高バリア紙用途においては、引き続き機会が存在する。
金属化フレキシブル包装業界リーダー
-
Amcor plc
-
Mondi
-
Sealed Air Corporation
-
Huhtamäki Oyj
-
Constantia Flexibles
- 注:主要企業の掲載順は順位を示すものではありません。
メタライズドフレキシブルパッケージング市場 このレポートでカバーされる企業
- Amcor plc
- Constantia Flexibles
- Cosmo Films
- Coveris
- Ester
- Huhtamäki Oyj
- Jindal Films
- Mondi
- Polyplex
- ProAmpac
- Sealed Air Corporation
- Sonoco Products Company
- Taghleef Industries
- Transcontinental Packaging
- UFlex Limited
最近の産業開発事情 メタライズドフレキシブルパッケージング市場
- 2026年10月:Innovia Filmsは、強力な酸素・水分保護を提供しながら、よりリサイクル可能なポリプロピレンベースの包装構造をサポートするよう設計された超高バリア金属化BOPPフィルム「Propafilm CHBM」を売しました。この発売は、選択されたフレキシブル包装ラミネートにおいてアルミホイルを代替できる高バリア包装を可能にすることで、金属化フレキシブル包装市場をサポートしています。
- 2026年9月:Pregis Performance Flexiblesは、PACK EXPO International 2026での発表に向けて、新しい金属化ポリエチレン高バリアシーラントフィルムを発表しました。この開発は、食品包装のバリア保護とポリエチレンリサイクルストリームとの適合性向上を意図した設計を組み合わせることで、金属化フレキシブル包装市場をサポートしています。
世界の金属化フレキシブル包装市場レポートの範囲
金属化フレキシブル包装は、バリア性能を向上させ包装製品を保護するために薄い金属層またはアルミホイルを組み込んだフレキシブル包装材料で構成されています。これらの材料は、軽量包装と効率的な保管・輸送をサポートしながら、水分・酸素・光への露出を制限するのに役立ちます。
金属化フレキシブル包装市場は、素材タイプ・構造・包装タイプ・最終用途産業・地域によってセグメント化されています。素材タイプ別では、市場はアルホイルベースのフレキシブル包装・金属化フィルムフレキシブル包装・その他の素材タイプにセグメント化されています。構造別では、市場はラミネート構造・単層押出構造・その他の構造にセグメント化されています。包装タイプ別では、市場はパウチ・バッグ・ラップ・ロールストック・その他の包装タイプにセグメント化されています。最終用途産業別では、市場は食品・飲料・医薬品・パーソナルケア・ペットフード・その他の最終用途産業にセグメント化されています。レポートはまた、15カ国における金属化フレキシブル包装の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| アルミホイルベースのフレキシブル包装 |
| 金属化フィルムフレキシブル包装 |
| その他の素材タイプ |
| ラミネート構造 |
| 単層押出構造 |
| その他の構造 |
| パウチ |
| バッグ |
| ラップ |
| ロールストック |
| その他の包装タイプ |
| 食品 |
| 飲料 |
| 医薬品 |
| パーソナルケア |
| ペットフード |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEANカ国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 素材タイプ別 | アルミホイルベースのフレキシブル包装 | |
| 金属化フィルムフレキシブル包装 | ||
| その他の素材タイプ | ||
| 構造別 | ラミネート構造 | |
| 単層押出構造 | ||
| その他の構造 | ||
| 包装タイプ別 | パウチ | |
| バッグ | ||
| ラップ | ||
| ロールストック | ||
| その他の包装タイプ | ||
| 最終用途産業別 | 食品 | |
| 飲料 | ||
| 医薬品 | ||
| パーソナルケア | ||
| ペットフード | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEANカ国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
金属化フレキシブル包装市場の規模はどのくらいですか?
金属化フレキシブル包装市場規模は2026年に9.54 ビリオン 米ドルと評価され、2027年の9.98 ビリオン 米ドルから2032年には12.65 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)のCAGRは4.86%です。
金属化フレキシブル包装への需要を促進しているものは何ですか?
需要は、高バリア保護・軽量化・利便性食品フォーマット・Eコマース件・リサイクル可能なモノマテリアル開発によって支えられています。
2026年に最大のシェアを保有した素材タイプはどれですか?
アルミホイルベースのフレキシブル包装が2026年の市場シェアの42.56%を占めました。
2032年までに最も速く成長すると予測されている包装タイプはどれですか?
パウチは2032年までにCAGR 5.71%で成長すると予測されています。