
Tamaño y participación del mercado de empaques flexibles metalizados
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.65 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de empaques flexibles metalizados por Mordor Intelligence
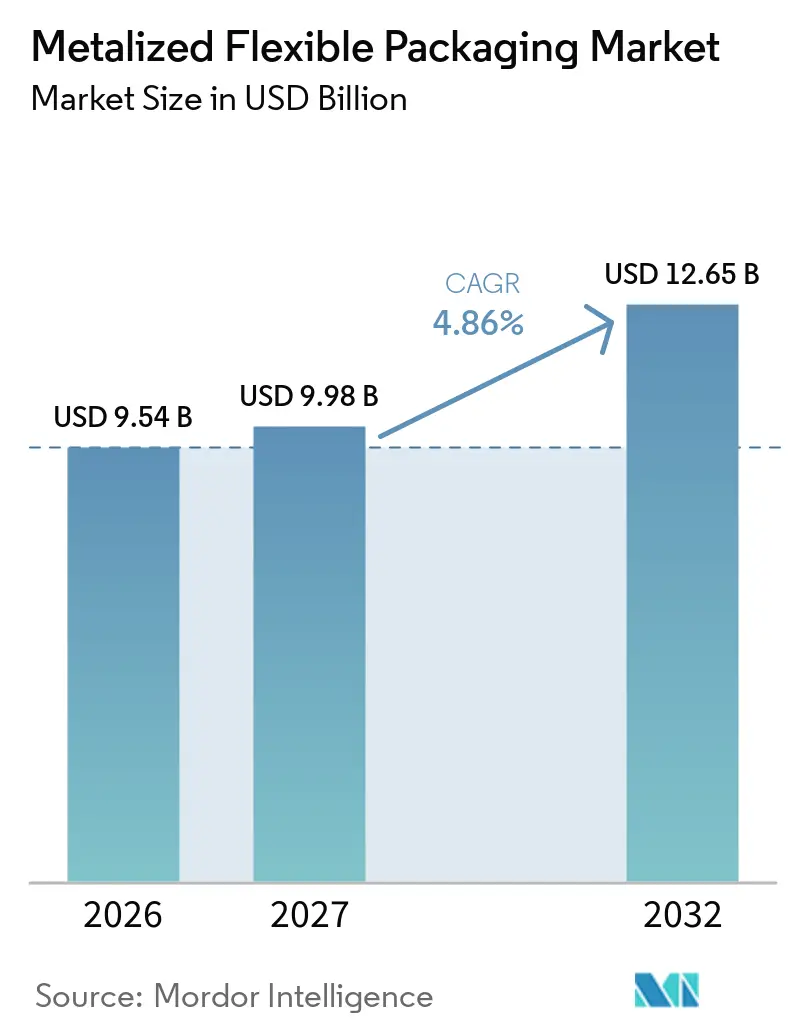
El tamaño del mercado de empaques flexibles metalizados se valoró en 9,54 mil millones de USD en 2026 y se estima que crecerá desde 9,98 mil millones de USD en 2027 hasta alcanzar los 12,65 mil millones de USD en 2032, a una CAGR del 4,86% durante el período de pronóstico (2027-2032). El mercado está respaldado por la demanda de empaques que protegen los productos del oxígeno, la humedad y la luz, utilizando menos material que los formatos rígidos. Los compradores de los sectores alimentario, farmacéutico e industrial continúan requiriendo un rendimiento de barrera estable durante el almacenamiento, el transporte y la manipulación en el punto de venta. La presión regulatoria también está orientando a los convertidores hacia diseños reciclables, en particular películas metalizadas de un solo material. Este cambio crea oportunidades para los productores que pueden ofrecer un alto rendimiento de barrera sin depender de laminados multicapa complejos. Los mayores costos del aluminio, los polímeros y la energía siguen siendo restricciones importantes, ya que afectan los márgenes de los convertidores y las decisiones de compra.
Conclusiones clave del informe
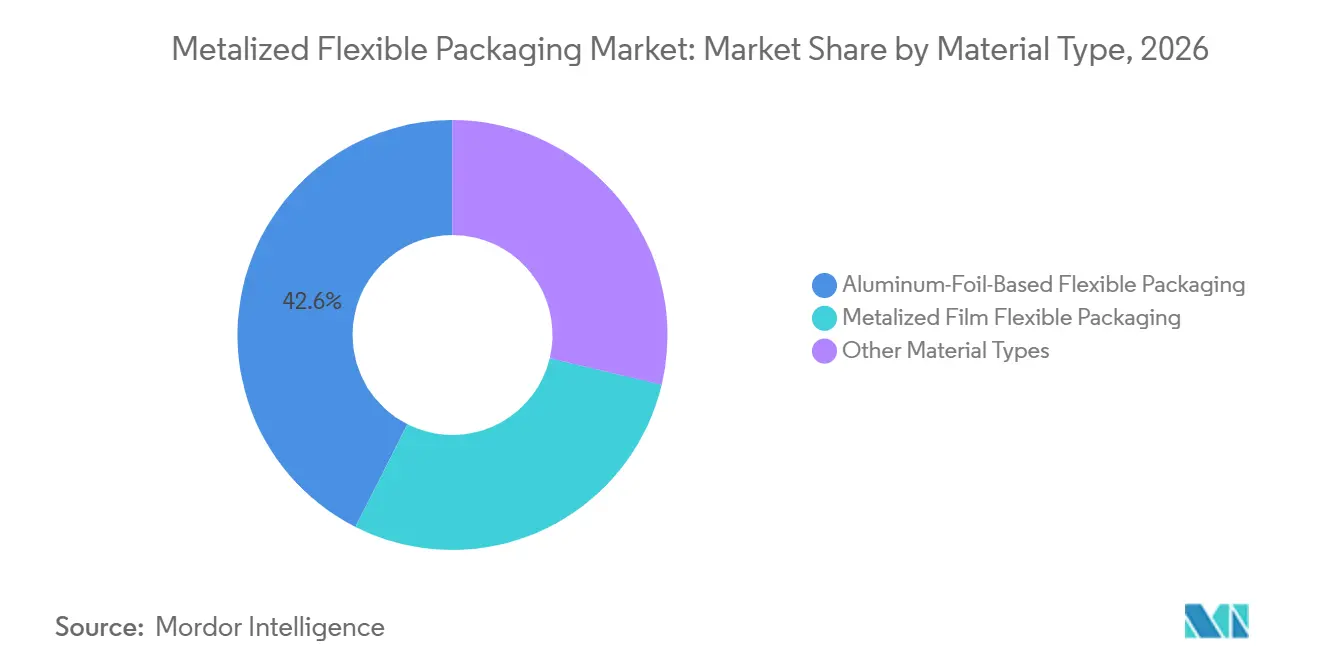
- Por tipo de material, los empaques flexibles a base de papel de aluminio representaron el 42,56% de la participación del mercado de empaques flexibles metalizados en 2026, mientras que se prevé que los empaques flexibles de película metalizada avancen a una CAGR del 5,26% hasta 2032.
- Por estructura, las estructuras laminadas representaron el 62,35% de la participación del mercado de empaques flexibles metalizados en 2026, mientras que se prevé que las estructuras monoextruidas avancen a una CAGR del 5,63% hasta 2032.
- Por tipo de empaque, las bolsas representaron el 45,11% de la participación del mercado de empaques flexibles metalizados en 2026 y se prevé que avancen a una CAGR del 5,71% hasta 2032.
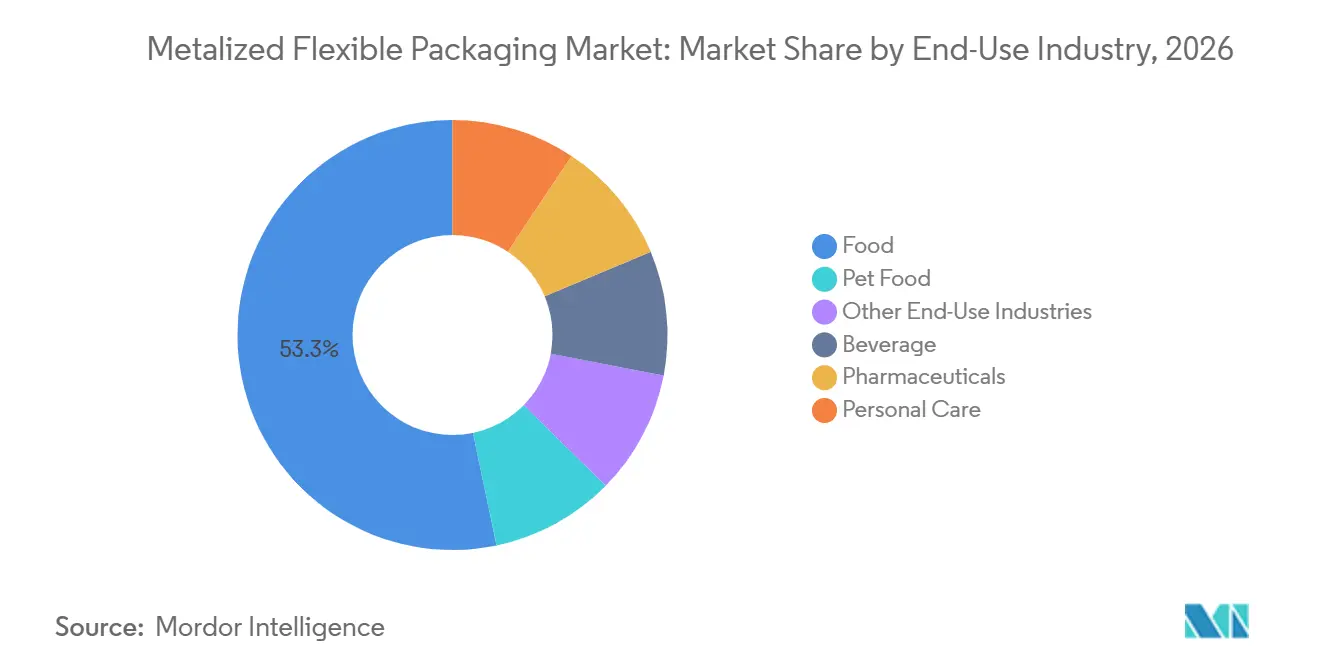
- Por industria de uso final, los alimentos representaron el 53,28% de la participación del mercado de empaques flexibles metalizados en 2026, mientras que se prevé que los productos farmacéuticos avancen a una CAGR del 5,89% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,84% de la participación del mercado de empaques flexibles metalizados en 2026 y se prevé que avance a una CAGR del 5,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de extensión de vida útil con alta barrera | +1.3% | Global, con ganancias concentradas en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento de alimentos de conveniencia, listos para consumir y en porciones individuales | +1.0% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Mediano plazo (2–4 años) |
| Reducción de peso y de material frente al empaque rígido | +0.8% | América del Norte y la UE, con adopción en aceleración en Asia-Pacífico | Mediano plazo (2–4 años) |
| Requisitos de empaque para comercio electrónico y venta directa al consumidor | +0.6% | Asia-Pacífico como núcleo, América del Norte y la UE | Corto plazo (≤ 2 años) |
| Transición hacia estructuras metalizadas de un solo material reciclables | +0.5% | América del Norte y la UE, con expansión anticipada hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de alimentos de conveniencia, listos para consumir y en porciones individuales
Los alimentos de conveniencia requieren envases compactos que ofrezcan barreras confiables con bajo peso de material. Las bolsas metalizadas son compatibles con aperitivos, café, comidas listas para consumir, alimentos para mascotas y productos secos en porciones que necesitan protección contra la humedad y el oxígeno. Estos formatos también se adaptan a presentaciones individuales y multipacks utilizados en el comercio minorista moderno, el sector de servicios de alimentación y los canales de compras en línea. El control del vapor de agua es especialmente importante para los alimentos secos con ingredientes sensibles a la humedad, lo que limita el uso de estructuras con menor capacidad de barrera. Los formatos resellables y en porciones tienen un papel adicional en las categorías de alimentos de América del Norte y Europa, donde la facilidad de uso sigue siendo importante. Esta demanda respalda el mercado de empaques flexibles metalizados, ya que los convertidores pueden combinar la flexibilidad de formato con altos niveles de protección.
Reducción de peso y de material frente al empaque rígido
Los formatos flexibles metalizados pueden ofrecer una alta protección de barrera utilizando menos material que muchos envases rígidos. Amcor plc informó que un cliente lácteo canadiense redujo el peso del empaque en un 82% tras pasar de un sobreempaque de cartón a un formato de envoltura en flujo. Un menor peso del empaque puede reducir los requisitos de flete y mejorar la eficiencia del transporte en cadenas de suministro de servicios de alimentación y comercio electrónico con distribución intensiva. El Pacto Canadiense de Plásticos informó que un camión cargado de empaques flexibles vacíos puede reemplazar a 26 camiones de contenedores rígidos. Las empresas están desarrollando películas de polietileno metalizado orientado en dirección de máquina que buscan preservar el rendimiento de barrera al tiempo que permiten un diseño de un solo material. SAES Coated Films reportó una transmisión de oxígeno inferior a 0,25 cm³/m²/día para su película PROPYLESTER-XE-MDO.
Requisitos de empaque para comercio electrónico y venta directa al consumidor
El comercio electrónico expone los empaques a caídas, vibraciones, humedad y manipulación a lo largo de varias etapas de entrega. Por lo tanto, los empaques flexibles metalizados deben conservar sus propiedades de barrera tras el estrés mecánico, no solo al salir de la línea de producción. Este requisito incrementa el valor de las laminaciones duraderas y los sellados bien diseñados en aplicaciones de kits de comida, alimentos de venta directa al consumidor y otros productos sensibles. La Administración de Comercio Internacional prevé que los ingresos del comercio electrónico entre empresas y consumidores en los Estados Unidos alcancen los 5,5 billones de USD en 2027, lo que respalda la creciente importancia del empaque apto para tránsito[1]. China también está fomentando el empaque de paquetería reciclable, lo que favorece las estructuras de un solo material que pueden combinar protección con compatibilidad de clasificación. El mercado de empaques flexibles metalizados está, por tanto, avanzando hacia especificaciones de centros de distribución que históricamente se centraban en el empaque minorista convencional.
Transición hacia estructuras metalizadas de un solo material reciclables
Los requisitos de reciclabilidad están cambiando las prioridades de desarrollo de materiales en el mercado de empaques flexibles metalizados. El Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y estableció un marco para envases más reciclables en la Unión Europea[2]. Los diseños de un solo material buscan reducir el problema de separación generado por capas de polímeros incompatibles y laminados que contienen metal. Estos formatos están diseñados para funcionar en equipos de formado, llenado y sellado existentes, lo que puede reducir las barreras de adopción para los propietarios de marcas. Dai Nippon Printing Co., Ltd (DNP) anunció en julio de 2025 una película de polipropileno de alta barrera metalizada al vacío y declaró que ofrecía aproximadamente el doble del rendimiento de barrera del empaque convencional de polipropileno de un solo material. El trabajo de desarrollo se centra cada vez más en estructuras que puedan cumplir los requisitos de alimentos, productos farmacéuticos y aplicaciones de retorta, al tiempo que sean compatibles con las vías de reciclaje.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Dificultad de reciclaje de estructuras multicapa de metal y plástico | -0.8% | Global, más agudo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Volatilidad en los costos del aluminio, los polímeros y la energía | -0.6% | América del Norte es la más afectada; la UE enfrenta presión separada por costos de energía | Corto plazo (≤ 2 años) |
| Pérdida de barrera por microporos, agrietamiento por flexión y no uniformidad del recubrimiento | -0.4% | Global, concentrado en mercados de conversión de alto rendimiento | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Dificultad de reciclaje de estructuras multicapa de metal y plástico
Los laminados multicapa de metal y plástico siguen siendo difíciles de reciclar porque los sistemas de clasificación no pueden separar fácilmente las capas que contienen metal de los polímeros incompatibles. Un estudio revisado por pares de 2025 encontró que la contaminación metálica en materiales multicapa reciclados reducía las propiedades mecánicas del polímero, limitando el uso del material recuperado. El mismo estudio analizó métodos de delaminación a base de disolventes que lograron una recuperación de material superior al 95% en condiciones de laboratorio, señalando al mismo tiempo los desafíos de escalado y recuperación de disolventes. Estas restricciones crean riesgos de acceso al mercado y de cumplimiento normativo para los laminados convencionales a medida que las normas europeas de reciclabilidad cobran mayor relevancia. También redirigen la inversión hacia plataformas de un solo material en lugar de una expansión a mayor escala de los productos multicapa existentes. La restricción afecta con mayor intensidad al mercado de empaques flexibles metalizados, donde las obligaciones de reciclaje y la infraestructura de gestión de residuos están más desarrolladas.
Volatilidad en los costos del aluminio, los polímeros y la energía
Los convertidores están expuestos a cambios en los precios del aluminio, las resinas poliméricas y la energía, que no necesariamente se mueven en la misma dirección. Esta exposición es significativa en contratos donde los costos de materiales no pueden trasladarse rápidamente. Flexible Packaging Europe reportó precios más bajos del papel de aluminio en el tercer trimestre de 2025, señalando al mismo tiempo la presión continua derivada de los volátiles costos de energía. Los aranceles estadounidenses sobre el aluminio y las medidas comerciales relacionadas también modificaron las condiciones de aprovisionamiento durante 2025. La incertidumbre en los costos puede retrasar la inversión en equipos y fomentar estrategias de abastecimiento regional. El resultado es un entorno competitivo más desigual para los proveedores en el mercado de empaques flexibles metalizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material:
los empaques flexibles a base de papel de aluminio dominan, mientras que los empaques flexibles de película metalizada ganan terrenoLos empaques flexibles a base de papel de aluminio representaron el 42,56% de la participación del mercado de empaques flexibles metalizados en 2026. Su posición refleja un rendimiento de barrera sólido y consolidado para aplicaciones alimentarias, farmacéuticas e industriales. Una capa de papel de aluminio continua puede proporcionar una transmisión de oxígeno muy baja y ser compatible con aplicaciones de retorta, asépticas y de impresión. Los compradores también valoran el extenso historial de validación de vida útil disponible para las estructuras a base de papel de aluminio. Se proyecta que los empaques flexibles de película metalizada avancen a una CAGR del 5,26% hasta 2032. El crecimiento más rápido refleja un menor peso por área y el potencial para diseños de un solo material.
DNP introdujo en julio de 2025 una película de polipropileno de alta barrera metalizada al vacío. La empresa declaró que la película logró aproximadamente el doble del rendimiento de barrera al oxígeno y al vapor de agua en comparación con el empaque convencional de polipropileno de un solo material. También estimó una reducción del 19% en las emisiones de dióxido de carbono a lo largo del ciclo de vida en comparación con equivalentes de papel de aluminio. El papel metalizado tiene un papel menor en aplicaciones premium de alimentos y cosméticos. Estas opciones de materiales permiten a las marcas equilibrar las necesidades de barrera, apariencia, peso y requisitos de reciclaje. Es probable que el mercado de empaques flexibles metalizados vea más aplicaciones migrar hacia películas metalizadas de precisión donde puedan cumplir los niveles de rendimiento requeridos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por estructura:
las estructuras laminadas lideran, mientras que los formatos monoextruidos ganan terreno por el mandato de sostenibilidadLas estructuras laminadas representaron el 62,35% de la participación del mercado de empaques flexibles metalizados en 2026. Su liderazgo proviene de la capacidad de combinar películas sellantes, sustratos impresos, papel de aluminio y películas metalizadas en una sola estructura. Esta disposición satisface exigentes requisitos de barrera, mecánicos y de apariencia en envases premium de alimentos, productos farmacéuticos y alimentos para mascotas. La base instalada de equipos de laminación también respalda el uso continuo de estas estructuras. Se proyecta que las estructuras monoextruidas avancen a una CAGR del 5,63% hasta 2032. Su crecimiento refleja la inversión en películas de un solo material que pueden funcionar en líneas de formado, llenado y sellado existentes.
BOBST, Brückner Maschinenbau y Mitsui Chemicals demostraron en octubre de 2025 una solución de retorta metalizada de un solo material. El desarrollo abordó el desafío de crear empaques reciclables para aplicaciones de retorta. Taghleef Industries y Packstyle también han desarrollado un formato de monopolipropileno que reemplaza un laminado de PET/ALU/NYLON/LLDPE para cosméticos. SAES Coated Films ha aplicado la orientación en dirección de máquina a una película de polietileno metalizado manteniendo un diseño de reciclaje a base de polietileno. Otras estructuras, incluidos los formatos coextruidos, continúan sirviendo a usos industriales y agrícolas. El mercado de empaques flexibles metalizados conservará los formatos laminados donde su rendimiento siga siendo difícil de reproducir.
Por tipo de empaque:
las bolsas lideran tanto en escala como en crecimientoLas bolsas representaron el 45,11% de la participación del mercado de empaques flexibles metalizados en 2026. También se proyecta que las bolsas avancen a una CAGR del 5,71% hasta 2032. Su posición refleja adaptabilidad en formatos de pie, planos, con boquilla y de retorta. Estos formatos son compatibles con productos de porción individual y multiporciones en el comercio minorista de conveniencia y los canales en línea. Los diseños resellables son útiles para aperitivos, productos proteicos, ingredientes secos y otras categorías de alimentos. Los sacos y el material en rollo siguen siendo importantes para productos a granel, usos industriales y operaciones de llenado de alto volumen.
El material en rollo sigue siendo un insumo fundamental para las operaciones de formado, llenado y sellado horizontal y vertical. Las envolturas, los sobres y los sticks se utilizan para productos farmacéuticos y de cuidado personal en porciones controladas. Amcor plc anunció en noviembre de 2025 una importante expansión de la capacidad de impresión, laminación y conversión en América del Norte para el empaque de proteínas. La inversión respalda las aplicaciones de formado y no formado, así como la expansión de los formatos flexibles a base de polietileno. Un mejor acceso a insumos de película metalizada competitivos en costos también puede ampliar el uso de bolsas de alta barrera entre las marcas de alimentos medianas. El mercado de empaques flexibles metalizados se beneficia porque los formatos de bolsa pueden combinar protección, conveniencia y menor peso de transporte.
Por industria de uso final:
los alimentos anclan la participación, los productos farmacéuticos impulsan el crecimientoLos alimentos representaron el 53,28% de la participación del mercado de empaques flexibles metalizados en 2026. El café, los aperitivos, la confitería, los ingredientes secos y las comidas listas para consumir requieren empaques que protejan el sabor, la textura y la seguridad. Los fabricantes de alimentos también utilizan barreras flexibles para limitar la ganancia o pérdida de humedad durante los largos períodos de distribución. Las bolsas para bebidas de jugos y productos de nutrición líquida representan una aplicación menor pero en crecimiento. Las aplicaciones de alimentos para mascotas dependen de barreras estables de humedad y oxígeno para productos premium secos y húmedos.
Se proyecta que los productos farmacéuticos avancen a una CAGR del 5,89% hasta 2032. El crecimiento está vinculado a los volúmenes de empaque en blíster, las canalizaciones de medicamentos biológicos e inyectables, y los requisitos para productos sensibles a la temperatura. Las aplicaciones farmacéuticas requieren un rendimiento controlado a lo largo de la vida útil registrada del producto. Las marcas de cuidado personal también están evaluando bolsas metalizadas de un solo material como alternativas a los sobres laminados. Taghleef Industries ha demostrado una estructura de empaque cosmético de monopolipropileno reciclable junto con Packstyle. Esta diversificación respalda la demanda más allá de las aplicaciones alimentarias principales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Envases Flexibles Metalizados en Asia-Pacífico
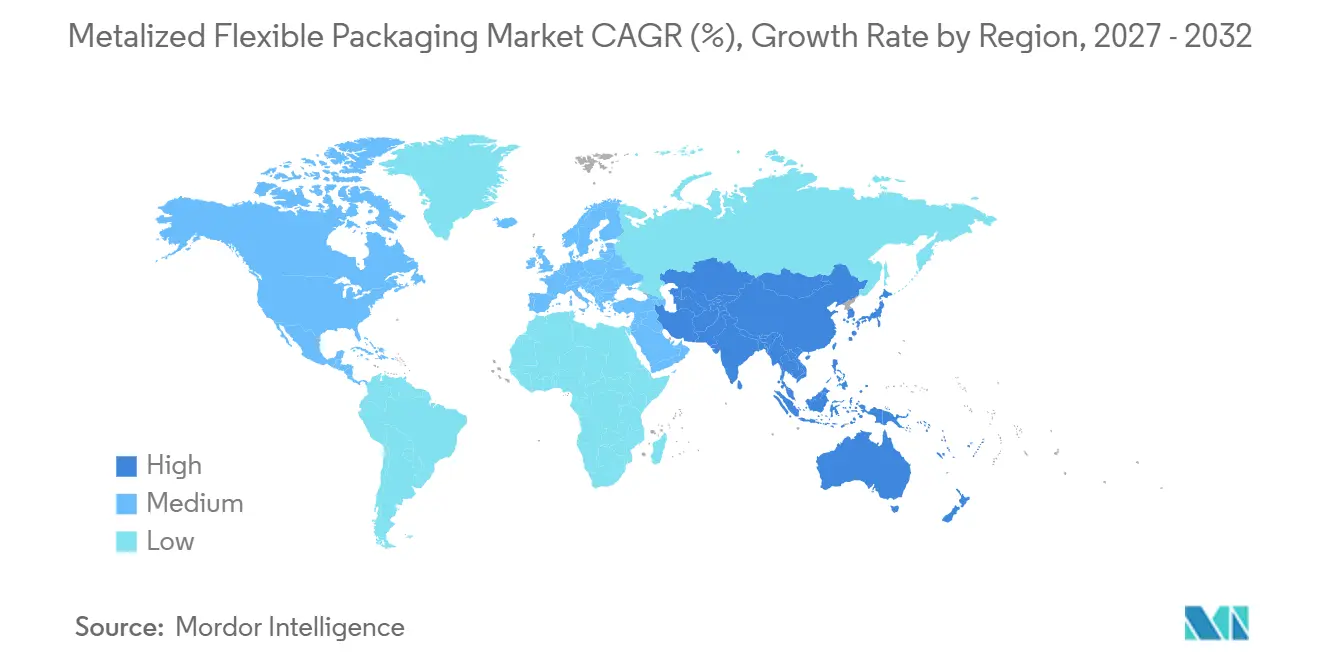
Asia-Pacífico concentró el 42,84% de la participación en el mercado de envases flexibles metalizados en 2026 y se proyecta que avance a una CAGR del 5,74% hasta 2032. China desempeña un papel regional destacado debido a la escala de su comercio electrónico, su base de fabricación de envases flexibles y la orientación de sus políticas de reciclaje. La inversión de Amcor plc de 460 millones de USD en Changzhou refleja la importancia de la capacidad regional y la demanda de envases de alta barrera. India se ve impulsada por el crecimiento en el procesamiento de alimentos envasados y las exportaciones farmacéuticas. Japón se beneficia de rigurosas normas de seguridad alimentaria y envasado farmacéutico. El Sudeste Asiático ofrece una demanda adicional a medida que se expanden los sistemas de comercio minorista moderno y cadena de frío.
Mercado de Envases Flexibles Metalizados en América del Norte
América del Norte sigue siendo una geografía importante para el envasado de alimentos, bebidas y productos farmacéuticos. La conversión de envases rígidos a flexibles impulsa la demanda de estructuras ligeras de alta barrera en la región. Las medidas comerciales sobre el aluminio introducidas en 2025 han fomentado el interés en el abastecimiento nacional y en alternativas de películas metalizadas. La expansión de capacidad de Amcor plc en América del Norte para el envasado de proteínas muestra una inversión continua en capacidad de conversión flexible. Los programas de responsabilidad extendida del productor a nivel estatal también están impulsando el trabajo en estructuras mono-material reciclables. Estas condiciones favorecen a los proveedores que pueden ofrecer un rendimiento de barrera validado con diseños de materiales más simples.
Mercado de Envases Flexibles Metalizados en EMEA y América del Sur
Europa está configurada por una consolidada capacidad de conversión y la vía de implementación del Reglamento sobre Envases y Residuos de Envases. Alemania, el Reino Unido, Francia e Italia siguen siendo mercados finales importantes para el envasado de alimentos, productos farmacéuticos y cuidado personal. Constantia Flexibles anunció inversiones en instalaciones en septiembre de 2025, incluidas ampliaciones de capacidad en Austria, Alemania y España. Coveris completó una mejora en su planta de Halle, en Alemania, en agosto de 2025. América del Sur y Oriente Medio y África siguen siendo mercados regionales más pequeños. La urbanización, la adopción de alimentos procesados y el desarrollo farmacéutico respaldan sus perspectivas de demanda.
Panorama competitivo
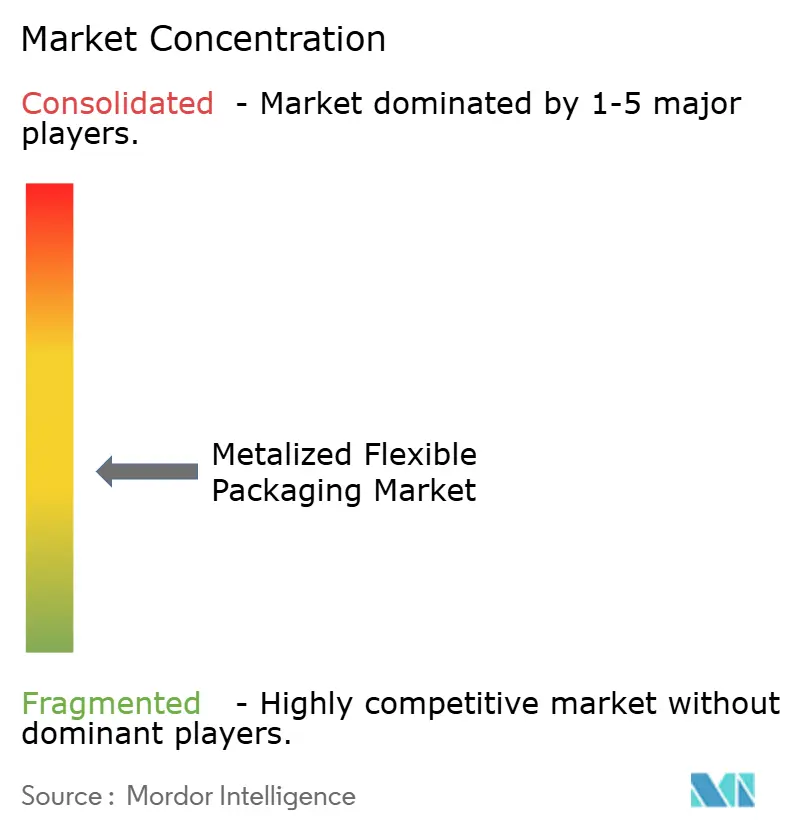
El mercado de envases flexibles metalizados está moderadamente concentrado, con los cinco principales actores siendo Amcor plc, Mondi, Sealed Air Corporation, Huhtamäki Oyj y Constantia Flexibles. Amcor plc completó su fusión con Berry Global en abril de 2025, ampliando su presencia en películas de barrera flexible, laminación y conversión de bolsas. Constantia Flexibles completó su adquisición de Aluflexpack en septiembre de 2025, fortaleciendo su cartera de envases flexibles para alimentos y productos farmacéuticos. Estas transacciones incrementan la importancia de la escala y la capacidad de producción integrada. Los clientes continúan evaluando a los proveedores en función de la fiabilidad del suministro, el rendimiento de barrera y las opciones de diseño reciclable.
Los proveedores de películas y materiales especializados compiten a través de la innovación en materiales y la experiencia en aplicaciones. Jindal Films, Taghleef Industries, Polyplex, Cosmo Films, Ester y UFlex Limited son participantes relevantes en películas, metalización, sustratos especiales y aplicaciones de conversión relacionadas. Jindal Films instaló un metalizador al vacío propietario de 3,7 metros de ancho en su planta de Brindisi en enero de 2025. La instalación amplió la capacidad para estructuras reciclables de polipropileno biorientado (BOPP) y polietileno biorientado (BOPE) de material único. Taghleef Industries se ha centrado en soluciones de monopolipropileno para envases de cosméticos. Cosmo Films recibió el Premio Estrella 2025 de la Asociación Internacional de Envases Flexibles y Cajas Plegables (IFCA) por sus innovaciones en película BOPP metalizada de barrera y película de tapa retortable.
La actividad estratégica se centra cada vez más en formatos reciclables, impresión digital y cadenas de suministro integradas. Constantia Flexibles instaló una línea de impresión digital para sustratos de aluminio y tereftalato de polietileno en Copenhague y vinculó la actividad con la certificación de huella de carbono del producto. ProAmpac presentó tecnologías de sustitución de papel de aluminio, películas reciclables de material único y opciones con contenido reciclado posconsumo en PACK EXPO Las Vegas 2025. Coveris ha invertido en extrusión de película fundida, impresión en huecograbado y capacidad logística para respaldar soluciones de monopelícula reciclable. El panorama competitivo, por tanto, recompensa la diferenciación técnica así como la escala de producción. Las oportunidades permanecen en el blíster reciclable con tapa, el envase retortable de material único y las aplicaciones de papel de alta barrera.
Líderes de la industria de empaques flexibles metalizados
-
Amcor plc
-
Mondi
-
Sealed Air Corporation
-
Huhtamäki Oyj
-
Constantia Flexibles
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Flexibles Metalizados Empresas cubiertas en este informe
- Amcor plc
- Constantia Flexibles
- Cosmo Films
- Coveris
- Ester
- Huhtamäki Oyj
- Jindal Films
- Mondi
- Polyplex
- ProAmpac
- Sealed Air Corporation
- Sonoco Products Company
- Taghleef Industries
- Transcontinental Packaging
- UFlex Limited
Desarrollos recientes de la industria en Mercado de Envases Flexibles Metalizados
- Octubre de 2026: Innovia Films lanzó Propafilm CHBM, una película BOPP metalizada de ultra alta barrera diseñada para proporcionar una sólida protección contra el oxígeno y la humedad, al tiempo que respalda estructuras de empaque a base de polipropileno más reciclables. El lanzamiento apoya el mercado de empaques flexibles metalizados al permitir empaques de alta barrera que pueden reemplazar el papel de aluminio en determinados laminados de empaques flexibles.
- Septiembre de 2026: Pregis Performance Flexibles anunció una nueva película sellante de alta barrera de polietileno metalizado para su presentación en PACK EXPO International 2026. El desarrollo apoya el mercado de empaques flexibles metalizados al combinar protección de barrera para el empaque de alimentos con un diseño destinado a mejorar la compatibilidad con las corrientes de reciclaje de polietileno.
Alcance del informe global del mercado de empaques flexibles metalizados
Los empaques flexibles metalizados consisten en materiales de empaque flexible que incorporan una capa metálica delgada o papel de aluminio para mejorar el rendimiento de barrera y proteger los productos envasados. Estos materiales ayudan a limitar la exposición a la humedad, el oxígeno y la luz, al tiempo que favorecen el empaque ligero y el almacenamiento y transporte eficientes.
El mercado de empaques flexibles metalizados está segmentado por tipo de material, estructura, tipo de empaque, industria de uso final y geografía. Por tipo de material, el mercado está segmentado en empaques flexibles a base de papel de aluminio, empaques flexibles de película metalizada y otros tipos de materiales. Por estructura, el mercado está segmentado en estructuras laminadas, estructuras monoextruidas y otras estructuras. Por tipo de empaque, el mercado está segmentado en bolsas, sacos, envolturas, material en rollo y otros tipos de empaque. Por industria de uso final, el mercado está segmentado en alimentos, bebidas, productos farmacéuticos, cuidado personal, alimentos para mascotas y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos de empaques flexibles metalizados en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Empaques flexibles a base de papel de aluminio |
| Empaques flexibles de película metalizada |
| Otros tipos de materiales |
| Estructuras laminadas |
| Estructuras monoextruidas |
| Otras estructuras |
| Bolsas |
| Sacos |
| Envolturas |
| Material en rollo |
| Otros tipos de empaque |
| Alimentos |
| Bebidas |
| Productos farmacéuticos |
| Cuidado personal |
| Alimentos para mascotas |
| Otras industrias de uso final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Empaques flexibles a base de papel de aluminio | |
| Empaques flexibles de película metalizada | ||
| Otros tipos de materiales | ||
| Por estructura | Estructuras laminadas | |
| Estructuras monoextruidas | ||
| Otras estructuras | ||
| Por tipo de empaque | Bolsas | |
| Sacos | ||
| Envolturas | ||
| Material en rollo | ||
| Otros tipos de empaque | ||
| Por industria de uso final | Alimentos | |
| Bebidas | ||
| Productos farmacéuticos | ||
| Cuidado personal | ||
| Alimentos para mascotas | ||
| Otras industrias de uso final | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de empaques flexibles metalizados?
El tamaño del mercado de empaques flexibles metalizados se valoró en 9,54 mil millones de USD en 2026 y se estima que crecerá desde 9,98 mil millones de USD en 2027 hasta alcanzar los 12,65 mil millones de USD en 2032, a una CAGR del 4,86% durante el período de pronóstico (2027-2032).
¿Qué impulsa la demanda de empaques flexibles metalizados?
La demanda está respaldada por la protección de alta barrera, la reducción de peso, los formatos de alimentos de conveniencia, los requisitos del comercio electrónico y el desarrollo de materiales reciclables de un solo material.
¿Qué tipo de material tuvo la mayor participación en 2026?
Los empaques flexibles a base de papel de aluminio representaron el 42,56% de la participación del mercado en 2026.
¿Qué tipo de empaque se proyecta que crezca más rápido hasta 2032?
Se proyecta que las bolsas crezcan a una CAGR del 5,71% hasta 2032.