
Tamanho e Participação do Mercado de Coberturas Metálicas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 27.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.87 % |
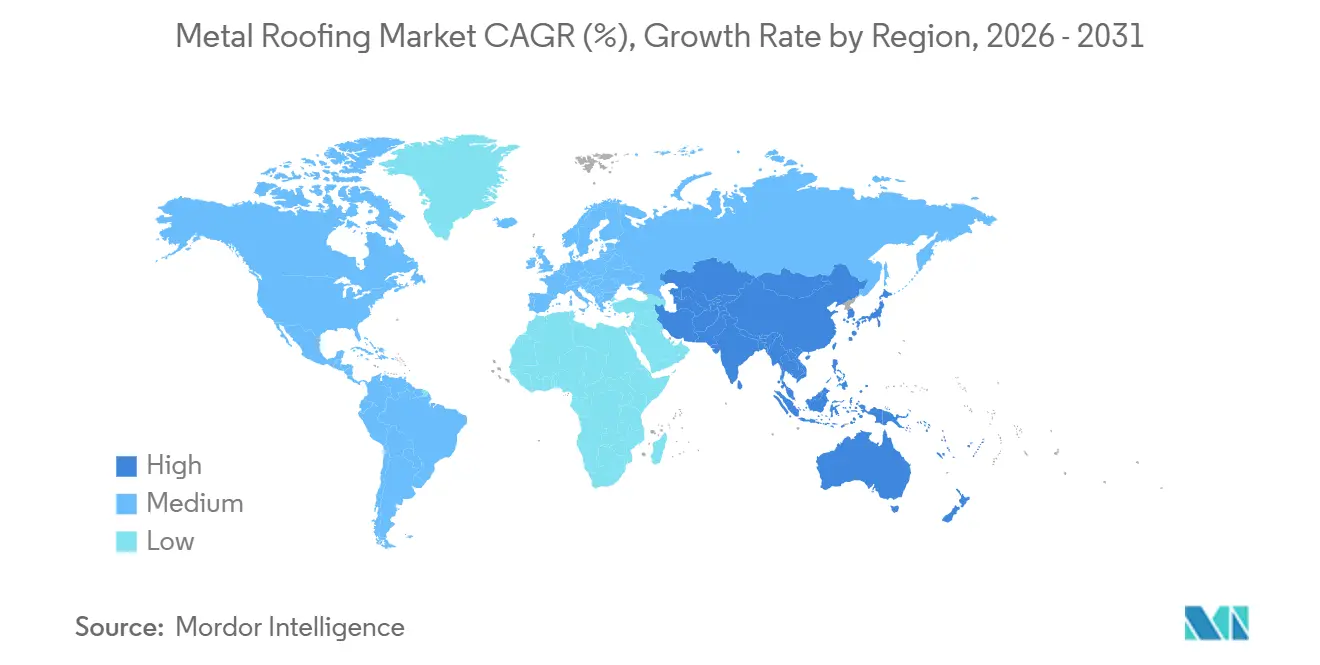
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
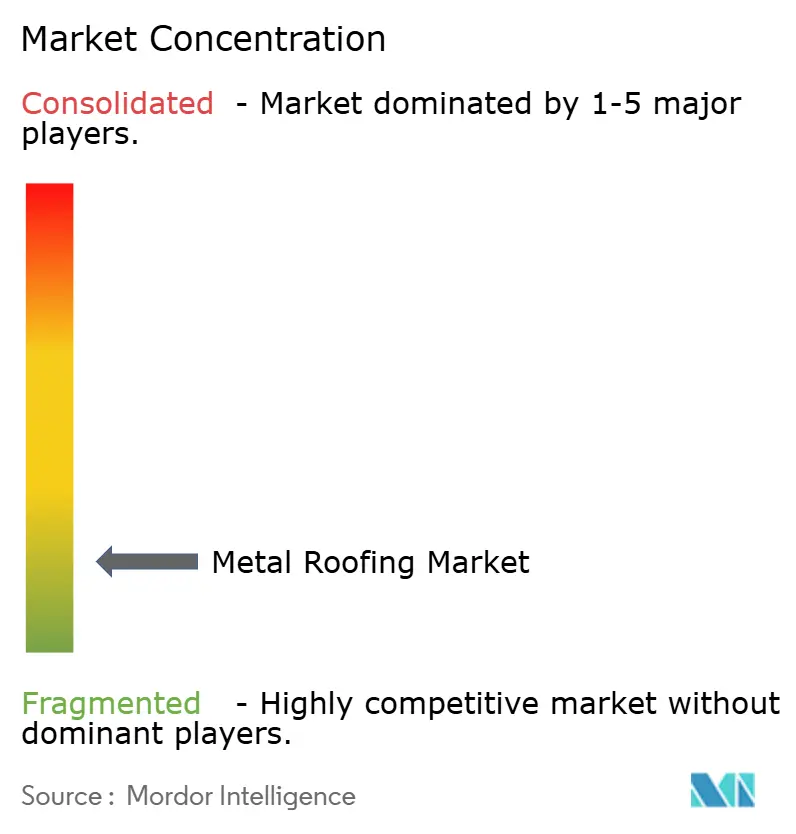
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Coberturas Metálicas por Mordor Intelligence
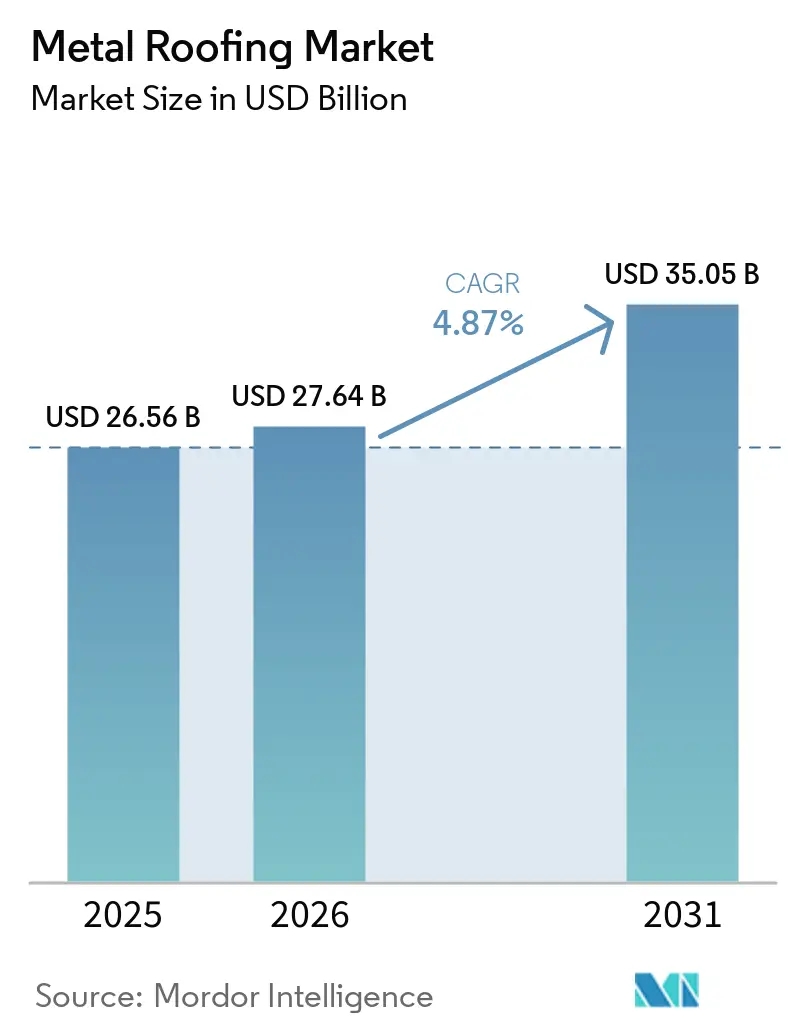
O tamanho do Mercado de Coberturas Metálicas foi avaliado em 26,56 bilhões de USD em 2025 e estima-se que cresça de 27,64 bilhões de USD em 2026 para 35,05 bilhões de USD até 2031, a um CAGR de 4,87% durante o período de previsão (2026-2031). O aço continua sendo o material preferido devido à sua ampla compatibilidade com perfis e posição de custo competitivo em aplicações industriais, comerciais e residenciais. A demanda por substituição, a construção de instalações logísticas e requisitos energéticos mais rigorosos sustentam a demanda em economias desenvolvidas e emergentes. Os sistemas de costura em pé compatíveis com energia solar estão se tornando cada vez mais importantes à medida que os proprietários de edifícios avaliam conjuntamente equipamentos de cobertura e energia. O cenário competitivo está dividido entre uma oferta concentrada de aço revestido e uma rede fragmentada de fabricantes e distribuidores a jusante, tornando os custos de matéria-prima e a disponibilidade de instaladores as principais restrições ao preço dos projetos.
Principais Conclusões do Relatório
- Por tipo de metal, o aço detinha 65,83% da participação do Mercado de Coberturas Metálicas em 2025, enquanto o alumínio tem previsão de crescer a um CAGR de 5,43% até 2031.
- Por tipo de produto, os painéis representavam 46,65% do tamanho do Mercado de Coberturas Metálicas em 2025, enquanto as telhas metálicas têm previsão de avançar a um CAGR de 5,57% até 2031.
- Por setor de usuário final, as aplicações residenciais detinham 44,37% da participação do Mercado de Coberturas Metálicas em 2025, enquanto os usuários finais comerciais têm previsão de expandir a um CAGR de 5,68% até 2031.
- Por geografia, a América do Norte detinha 30,11% da participação do Mercado de Coberturas Metálicas em 2025, e a Ásia-Pacífico tem previsão de expandir a um CAGR de 5,32% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Coberturas Metálicas
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Coberturas Envelhecidas em Mercados Desenvolvidos | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de Instalações de Armazenagem, Logística e Industriais | +1.2% | Global, com núcleo na Ásia-Pacífico (APAC) e expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Requisitos de Coberturas Energeticamente Eficientes e Reflexivas | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Adoção de Energia Solar em Telhados e Fotovoltaicos Integrados a Edifícios | +0.6% | Global | Longo prazo (≥ 4 anos) |
| Adoção de Edifícios Pré-Fabricados em Mercados Emergentes | +0.7% | Núcleo APAC, com expansão para o Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Coberturas Envelhecidas em Mercados Desenvolvidos
A atividade de substituição está sustentando o mercado de coberturas metálicas à medida que o estoque habitacional envelhecido entra em ciclos de recobertura. A McElroy Metal relatou que 23% dos proprietários de imóveis nos EUA planejavam recobertar em 2026, e que 17% dos proprietários que substituíam uma cobertura optaram por metal em vez de asfalto. Os sistemas de costura em pé e de telhas podem atingir paridade de custo com ciclos repetidos de substituição de asfalto após 16 a 20 anos em locais propensos a tempestades e de clima quente. Os sistemas metálicos proporcionam então custos de ciclo de vida mais baixos ao longo de uma vida útil de 40 a 80 anos. Produtos metálicos resistentes a impactos também podem qualificar os proprietários para descontos de seguro por meio de programas afiliados ao FORTIFIED Roof, particularmente nas regiões da Costa do Golfo e do Tornado Alley. Renee Ramey, da Metal Roofing Alliance, declarou que a demanda estava superando a disponibilidade de contratados qualificados, sustentando assim preços premium para instaladores treinados[1]Metal Roofing Alliance, "Coberturas Metálicas e Disponibilidade de Contratados," Metal Roofing Alliance, metalroofing.com. Cada conversão bem-sucedida também estende o ciclo de substituição de uma residência, reduzindo a frequência futura de substituição do imóvel.
Expansão de Instalações de Armazenagem, Logística e Industriais
A construção de armazéns, instalações logísticas e industriais fornece uma base confiável para o mercado de coberturas metálicas. Os gastos com construção industrial nos Estados Unidos estavam sendo executados a uma taxa anualizada de 199,5 bilhões de USD em dezembro de 2025, sustentando a demanda por sistemas de painel R e painel metálico isolado. Instalações de semicondutores, estruturas de data centers e fábricas de baterias para veículos elétricos requerem grandes envoltórias de edifícios que favorecem os sistemas metálicos. Os esquemas de Incentivo Vinculado à Produção da Índia e o Plano Nacional Mestre PM GatiShakti estão direcionando investimentos para parques industriais, onde edifícios de aço pré-fabricados permitem ocupação rápida e custos de construção mais baixos. Os grandes centros de distribuição europeus também requerem coberturas de grande vão que suportem isolamento, ventilação, equipamentos solares e sistemas de refrigeração em uma única envoltória de edifício.
Requisitos de Coberturas Energeticamente Eficientes e Reflexivas
Os requisitos de desempenho energético estão aumentando o valor das especificações de coberturas metálicas reflexivas. Os critérios ENERGY STAR exigem uma reflectância solar inicial mínima de 0,25 para aplicações em coberturas de inclinação acentuada. Produtos reflexivos elegíveis podem reduzir a demanda de resfriamento de pico em 10% a 25% em comparação com alternativas não reflexivas. Pesquisas do Oak Ridge National Laboratory e do Lawrence Berkeley National Laboratory constataram que a ventilação acima do revestimento em conjuntos de coberturas metálicas montadas em sarrafos pode reduzir o fluxo de calor para um edifício em quase 30%. As especificações premium estão usando cada vez mais revestimentos de fluoreto de polivinilideno (PVDF) porque retêm a reflectância solar por mais tempo sob exposição ultravioleta. Pigmentos reflexivos ao infravermelho também permitem que painéis escuros, incluindo carvão, cinza ardósia e cobre brunido, atendam aos limites de reflectância aplicáveis sem limitar a seleção de cores.
Adoção de Energia Solar em Telhados e Fotovoltaicos Integrados a Edifícios
A implantação de energia solar em telhados está impulsionando a demanda por sistemas premium de costura em pé no mercado de coberturas metálicas. As costuras ocultas permitem a fixação de painéis solares por grampos sem perfurar a superfície da cobertura, o que preserva o conjunto da cobertura. A ArcelorMittal inaugurou sua linha de produção Helioroof em Contrisson, França, em outubro de 2025. O sistema combina painéis de aço, isolamento e células solares em módulos montados em fábrica de até 12 metros de comprimento, produzindo até 2,1 kWp por unidade. A ArcelorMittal declarou que o produto pesa 50% menos do que uma configuração convencional de cobertura mais solar e é protegido por 15 patentes da empresa. Em janeiro de 2026, a Cornerstone Building Brands anunciou uma parceria SunSteel que integra painéis solares diretamente nos painéis de costura em pé Double-Lok antes da entrega em locais comerciais e industriais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Inicial de Instalação Mais Alto em Comparação com Coberturas de Asfalto | -0.7% | Global, com América do Norte e Europa mais expostas | Curto prazo (≤ 2 anos) |
| Volatilidade de Preços de Matérias-Primas de Aço, Alumínio e Revestimentos | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Instaladores Qualificados de Costura em Pé | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial de Instalação Mais Alto em Comparação com Coberturas de Asfalto
Os custos de instalação mais elevados continuam sendo uma barreira para compradores residenciais e comerciais de nível médio no mercado de coberturas metálicas. As tarifas da Seção 232 sobre importações de aço e alumínio foram fixadas em 50% em 2026, elevando os custos dos produtos metálicos[2]American Iron and Steel Institute, "Dados de Comércio e Tarifas de Aço," American Iron and Steel Institute, steel.org. As usinas domésticas também podem precificar abaixo do piso de importação mais alto, o que afeta o preço dos painéis fabricados. Proprietários de edifícios com períodos de posse curtos ou capital inicial limitado podem selecionar produtos de asfalto ou membrana mesmo quando o metal oferece uma economia de ciclo de vida mais forte. O argumento financeiro é menos convincente em locais temperados com menor exposição a tempestades. Os descontos de seguro para produtos resistentes a impactos podem compensar parte do prêmio em áreas expostas, mas a conscientização e a disponibilidade variam entre seguradoras e regiões.
Volatilidade de Preços de Matérias-Primas de Aço, Alumínio e Revestimentos
A volatilidade dos preços das matérias-primas cria um desafio operacional direto para fabricantes e conformadores a frio. Mudanças de preço em aço, alumínio, revestimentos, zinco e cobre podem comprimir as margens em contratos de construção de preço fixo e com longo prazo de entrega. Fabricantes sem programas de hedge ou integração de fornecimento de bobinas têm menos capacidade de proteger as margens quando os preços dos insumos se movem. Essa restrição é particularmente relevante para fornecedores de médio porte que concorrem em grandes projetos com condições de entrega fixas. A incerteza da política comercial, incluindo cronogramas tarifários específicos por país e possíveis isenções, complica ainda mais a precificação futura dos projetos. A escassez de instaladores agrava esse problema, pois as restrições de mão de obra limitam o número de projetos que os contratados qualificados podem concluir.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Metal: O Aço Domina em Participação Enquanto o Alumínio Ganha Especificação
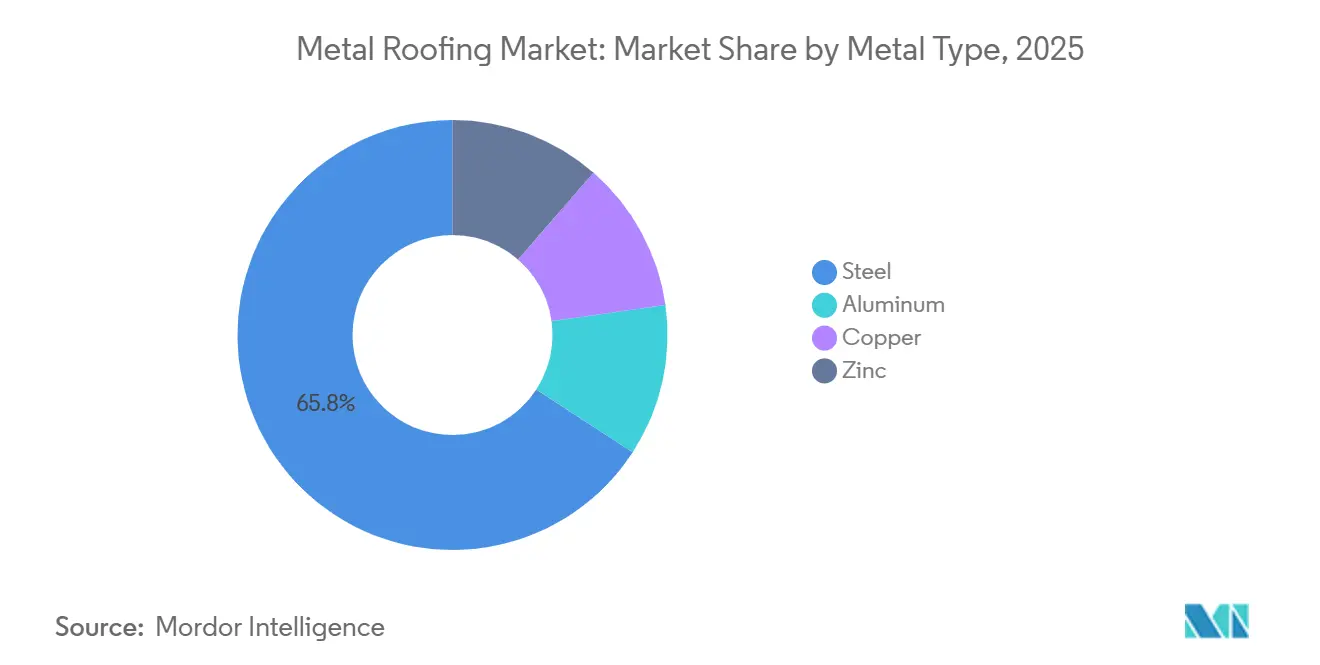
O aço detinha 65,83% da participação do mercado de coberturas metálicas em 2025, enquanto o alumínio tem projeção de crescer a um CAGR de 5,43% de 2026 a 2031. O alumínio está ganhando adoção devido à sua resistência à corrosão em ambientes costeiros, úmidos e com névoa salina. Seu menor peso também o torna adequado para projetos de recobertura onde o estrutural existente não pode suportar materiais mais pesados. Esse fator está se tornando cada vez mais relevante à medida que os edifícios norte-americanos construídos nas décadas de 1980 e 1990 entram em um ciclo de substituição. Em 2026, a BlueScope comissionou sua Linha de Revestimento Metálico 7 no valor de 415 milhões de AUD (264 milhões de USD) em Nova Gales do Sul. A linha adiciona 240.000 toneladas métricas de capacidade anual para produtos ZINCALUME e COLORBOND e é a primeira nova linha de revestimento de aço na Austrália em mais de 30 anos. Esse investimento reflete a demanda contínua por produtos revestidos com liga de alumínio na região Ásia-Pacífico.
O aço manteve sua posição ao oferecer um amplo equilíbrio custo-desempenho em perfis e sistemas de revestimento. O aço revestido com Galvalume suporta formatos corrugados e de painel R usados em edifícios agrícolas, industriais e logísticos, onde o custo instalado por metro quadrado e a cobertura confiável em grandes vãos são as principais considerações. O cobre e o zinco permanecem concentrados em aplicações de cobertura arquitetônica premium. O zinco desenvolve uma pátina que elimina a necessidade de reaplicação de revestimento ao longo de uma vida útil de 80 a 100 anos, tornando-o adequado para restauração de patrimônio histórico e especificações institucionais na Alemanha, Suíça e Escandinávia. O mercado de coberturas metálicas é segmentado, com o aço representando a maior participação, enquanto os metais especiais contribuem com maior valor por metro quadrado. A demanda por metais especiais é menos sensível às flutuações nos preços do aço como commodity, pois os compradores priorizam o desempenho arquitetônico e a longa vida útil.


Por Tipo de Produto: Os Painéis Impulsionam a Produção Comercial Enquanto as Telhas Apoiam a Conversão Residencial
Os painéis representavam 46,65% do mercado de coberturas metálicas em 2025, enquanto as telhas metálicas têm previsão de expandir a um CAGR de 5,57% de 2026 a 2031. O crescimento das telhas é impulsionado principalmente por conversões de recobertura residencial na América do Norte. Os sistemas de telhas metálicas revestidas com fluoreto de polivinilideno (PVDF) que atendem aos critérios ENERGY STAR podem se qualificar para subsídios de concessionárias em jurisdições participantes. O Código Residencial Internacional permite a instalação de telhas metálicas sobre uma camada existente de telhas de asfalto sob a Seção R908.3.1, o que pode reduzir os custos de mão de obra de remoção e tornar a recobertura metálica acessível a compradores que não podem arcar com uma substituição completa da cobertura. Paletas de cores mais amplas e tons escuros reflexivos ao infravermelho também estão atendendo às preferências estéticas que anteriormente favoreciam produtos de cobertura fria de cores claras.
Os painéis estão bem estabelecidos em edifícios comerciais, industriais e de grande vão. Os painéis de costura em pé são particularmente relevantes para projetos de logística e data centers, pois podem suportar instalações solares fixadas por grampos sem perfuração da cobertura. O programa SunSteel da Cornerstone Building Brands ilustra a tendência em direção a conjuntos solares integrados em fábrica para esse formato. Os perfis corrugados atendem a aplicações agrícolas e industriais leves sensíveis ao custo na Ásia-Pacífico e na América Latina. Os perfis de telha atendem a projetos residenciais no sul da Europa, Austrália e partes da América Latina onde é necessária uma aparência de argila ou terracota. As telhas de aço revestidas com pedra combinam o peso visual das telhas convencionais com a durabilidade e reciclabilidade do aço e estão se expandindo em aplicações habitacionais do Leste Asiático, onde a resistência ao fogo e as classificações de vento de tufão são valorizadas.
Por Setor de Usuário Final: Escala Residencial e Aceleração Comercial
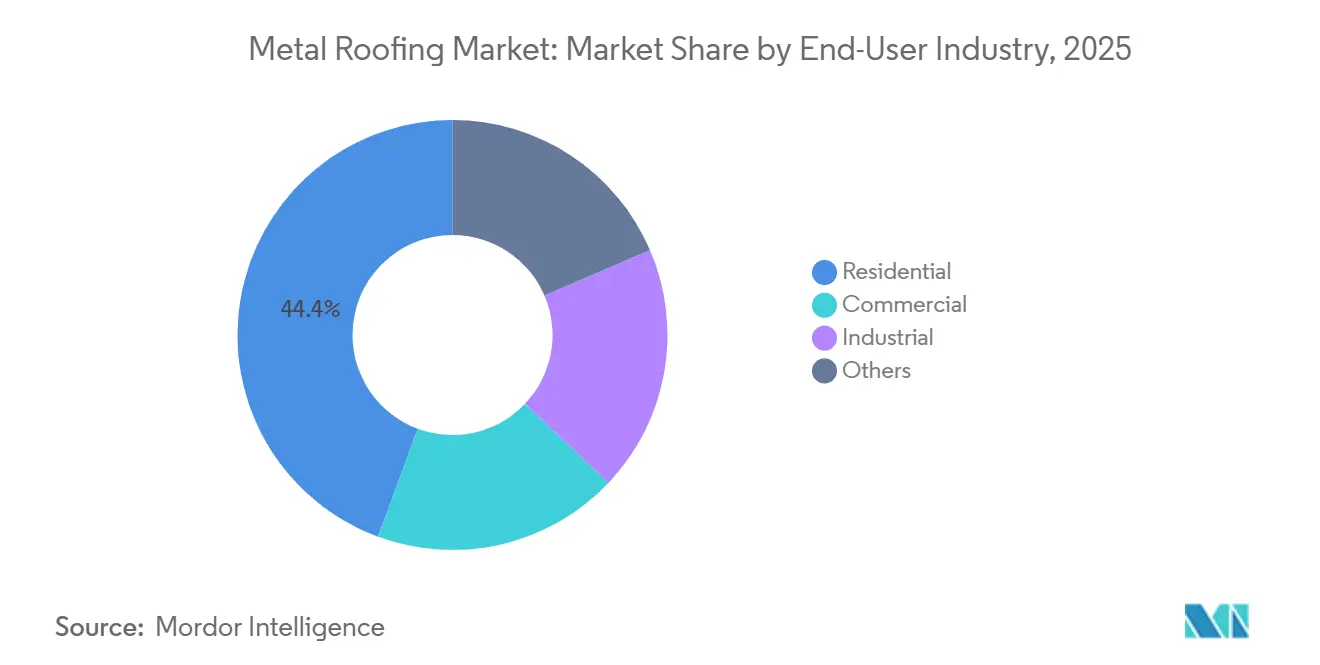
As aplicações residenciais representavam 44,37% do mercado de coberturas metálicas em 2025, e os usuários finais comerciais têm projeção de crescer a um CAGR de 5,68% de 2026 a 2031. A demanda residencial é impulsionada por ciclos de substituição na América do Norte e no norte da Europa, onde grande parte do estoque habitacional do pós-guerra está chegando ao fim de sua vida útil de cobertura existente. Uma conversão metálica substitui um ciclo de substituição de asfalto por um que dura de 40 a 80 anos, alterando o perfil de substituição de longo prazo do imóvel. As telhas de aço revestidas com pedra e os painéis de costura em pé estão ganhando tração no Leste Asiático, onde os compradores valorizam a resistência ao fogo, o desempenho em ventos de tufão e a durabilidade por várias décadas. A outra categoria de usuário final continua absorvendo a produção de perfis corrugados e de painel R em aplicações agrícolas, institucionais e de infraestrutura em mercados rurais e emergentes.
O crescimento comercial reflete investimentos em atendimento de comércio eletrônico, logística de cadeia fria, produção farmacêutica e data centers de hiperescala. Os edifícios metálicos pré-fabricados usam a cobertura como componente estrutural integral e podem proporcionar economias de custo de construção de 20% a 40%, reduzindo os prazos de construção em 50% a 70% em comparação com edifícios de concreto armado de área equivalente. Os painéis metálicos isolados combinam a estrutura, o desempenho térmico e a barreira de vapor em um sistema montado em fábrica, tornando-os relevantes para projetos farmacêuticos, de processamento de alimentos e de data centers onde o desempenho da envoltória é uma prioridade. O desenvolvimento industrial no Oriente Médio e na África também é apoiado por investimentos em aeroportos e corredores de infraestrutura. Os sistemas de cobertura metálica prontos para energia solar estão atraindo interesse à medida que a geração de energia em regiões desérticas se expande nessas regiões.
Análise Geográfica
A América do Norte representava 30,11% da participação do mercado de coberturas metálicas em 2025, tornando-se o maior mercado regional. A atividade de substituição e a construção não residencial sustentaram a demanda regional. Os incentivos de seguro estão remodelando a seleção de materiais em locais expostos a tempestades. O Canadá contribuiu com demanda por meio de substituição residencial e construção comercial vinculada à infraestrutura de exportação de commodities. O setor de manufatura automotiva e aeroespacial em expansão do México está apoiando as envoltórias de edifícios industriais pré-fabricados. Os Padrões de Eficiência Energética Título 24 da Califórnia incentivaram o uso de revestimentos de fluoreto de polivinilideno (PVDF) e poliéster modificado com estireno (SMP) no maior mercado de construção dos EUA.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,32% de 2026 a 2031, a taxa mais rápida entre todas as regiões. A adoção de edifícios pré-fabricados e a construção comercial em economias em industrialização sustentam esse crescimento. O Vietnã se beneficiou da diversificação de manufatura China Plus One, com a ocupação de parques industriais aumentando nas províncias do sul durante 2025. Os prazos comprimidos de projetos favorecem edifícios metálicos que podem ser erguidos rapidamente. A China e o Japão contribuem com altos valores por unidade por meio de especificações de fotovoltaicos integrados a edifícios (BIPV) e painéis metálicos isolados. A Coreia do Sul e a Austrália permanecem mercados comerciais e industriais estabelecidos com requisitos de desempenho rigorosos.
A demanda europeia é moldada pela renovação de patrimônio histórico, regulamentação de construção verde e arquitetura de metais premium. A Alemanha continua sendo importante para a especificaço de zinco e cobre em renovação institucional e nova construção de alta especificação. A Onda de Renovação da Comissão Europeia visa dobrar a taxa anual de renovação energética até 2030, e a renovação já representa uma parcela significativa das instalações de coberturas metálicas europeias. Espera-se que a demanda por painéis premium em fábricas de fabricação de semicondutores, gigafábricas de baterias e data centers cresça a uma taxa de um dígito alto até 2031. No Oriente Médio e na África, aeroportos, corredores industriais e projetos de logística na Arábia Saudita e na África do Sul estão sustentando a demanda do mercado. As coberturas com integração solar estão ganhando tração à medida que os proprietários de edifícios buscam sistemas compatíveis com a geração de energia no telhado.

Cenário Competitivo
O mercado de coberturas metálicas é fragmentado. O fornecimento a montante está concentrado entre produtores de aço integrados, incluindo ArcelorMittal, BlueScope Steel, Nucor, POSCO e SSAB. Essas empresas influenciam a disponibilidade de substratos revestidos e as estruturas de custo dos insumos, e competem por meio de sistemas BIPV, revestimentos avançados e investimentos em capacidade de produção. A concorrência a jusante inclui numerosos conformadores a frio, fabricantes de painéis e distribuidores regionais que competem em amplitude de produtos, cobertura de distribuição e suporte a instaladores. Cornerstone Building Brands e Kingspan operam em escala na fabricação comercial e industrial norte-americana por meio de amplas redes de fabricação e instaladores.
A Kingspan comprometeu 1 bilhão de USD em investimentos em coberturas nos EUA ao longo de cinco anos. Campi de manufatura em Maryland e Oklahoma começaram a produzir coberturas não residenciais em 2026. Essa abordagem combina fabricação, distribuição e treinamento de instaladores e requer capital substancial. O segmento comercial é moderadamente competitivo, enquanto os segmentos residencial e agrícola permanecem fragmentados entre fornecedores regionais. A atividade de patentes e a integração vertical de produtos diferenciam cada vez mais os fornecedores com capacidades de pesquisa daqueles que competem apenas por preço. O Helioroof® da ArcelorMittal integra cobertura de aço, isolamento e fotovoltaicos em um único módulo produzido em fábrica. Seus 15 patentes da empresa e os requisitos de produção automatizada tornam a replicação difícil para fabricantes padrão.
O comissionamento da linha de revestimento da BlueScope em 2026 sustenta o fornecimento de COLORBOND e ZINCALUME na região Ásia-Pacífico. Esses produtos têm reconhecimento estabelecido entre os clientes em aplicações de coberturas residenciais e comerciais. A Isopan S.p.A. permanece ativa no trabalho comercial e industrial europeu por meio de sistemas de painéis isolados compostos. Existem oportunidades em sistemas de retrofit BIPV integrados em fábrica para edifícios comerciais existentes. As redes de distribuição com marca no sul e sudeste da Ásia também apresentam oportunidades, pois a penetração de metais premium permanece baixa em relação à base de construção mais ampla. Os programas de certificação, incluindo declarações ambientais de produto ISO e listagens ENERGY STAR, estão se tornando cada vez mais relevantes para licitações de construção verde.
Líderes do Setor de Coberturas Metálicas
-
Cornerstone Building Brands, Inc.
-
BlueScope Steel Limited
-
Nucor Corporation
-
Kingspan Group
-
Metal Sales
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Kingspan adquiriu a Duggan Profiles, fabricante irlandesa de chapas de construção de aço de pele simples, terças, chapas de aço perfiladas e rufos para mercados agrícolas e industriais. A transação foi aprovada pela Comissão de Proteção da Concorrência e do Consumidor da Irlanda e complementa a oferta de chapas de construção de pele simples da Kingspan.
- Janeiro de 2026: A Cornerstone Building Brands anunciou uma parceria para integrar painéis solares SunSteel diretamente em seus painéis de cobertura metálica de costura em pé Double-Lok na fábrica. O sistema foi entregue pronto para o local com conjuntos pré-aplicados, reduzindo o tempo de instalação no local. Estava disponível no portfólio de marcas MBCI, Ceco, Star Building Systems, Metallic Building Systems e Robertson Building Systems.


Escopo do Relatório Global do Mercado de Coberturas Metálicas
A cobertura metálica é um sistema de construção feito de chapas ou telhas metálicas. Oferece durabilidade, resistência ao fogo e eficiência energética. É utilizada em edifícios residenciais, comerciais e industriais.
O mercado de coberturas metálicas é segmentado por tipo de metal, tipo de produto, setor de usuário final e geografia. Por tipo de metal, o mercado é segmentado em aço, alumínio, cobre e zinco. Por tipo de produto, o mercado é segmentado em painel, corrugado, telha e shingle. Por setor de usuário final, o mercado é segmentado em residencial, comercial, industrial e outros. O relatório também abrange o tamanho do mercado e previsões para coberturas metálicas em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Aço |
| Alumínio |
| Cobre |
| Zinco |
| Painel |
| Corrugado |
| Telha |
| Shingle |
| Residencial |
| Comercial |
| Industrial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Metal | Aço | |
| Alumínio | ||
| Cobre | ||
| Zinco | ||
| Por Tipo de Produto | Painel | |
| Corrugado | ||
| Telha | ||
| Shingle | ||
| Por Setor de Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Coberturas Metálicas?
O tamanho do Mercado de Coberturas Metálicas foi avaliado em 26,56 bilhões de USD em 2025 e estima-se que cresça de 27,64 bilhões de USD em 2026 para 35,05 bilhões de USD até 2031, a um CAGR de 4,87% durante o período de previsão (2026-2031).
Qual material de cobertura metálica lidera a demanda global?
O aço liderou a demanda com uma participação de 65,83% em 2025, pois atendia a uma ampla gama de perfis de cobertura e usos de edifícios.
Qual formato de produto está crescendo mais rapidamente até 2031?
As telhas metálicas têm previsão de crescer a um CAGR de 5,57%, sustentadas pela conversão de recobertura residencial na América do Norte.
Qual aplicação de usuário final está se expandindo mais rapidamente?
Os usuários finais comerciais têm previsão de crescer a um CAGR de 5,68% até 2031, sustentados pela construção de instalações logísticas, de cadeia fria e de data centers.
Página atualizada pela última vez em:



