
Tamaño y Participación del Mercado de Techado Metálico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
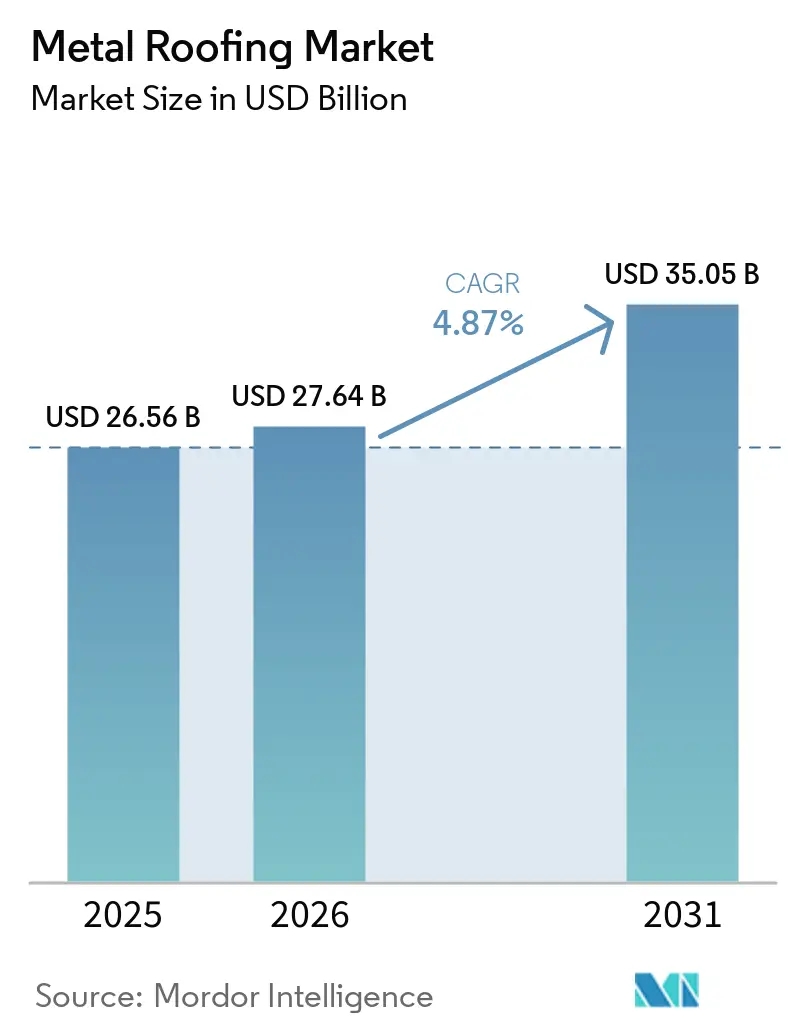
| Tamaño del Mercado (2026) | 27.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 35.05 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.87 % |
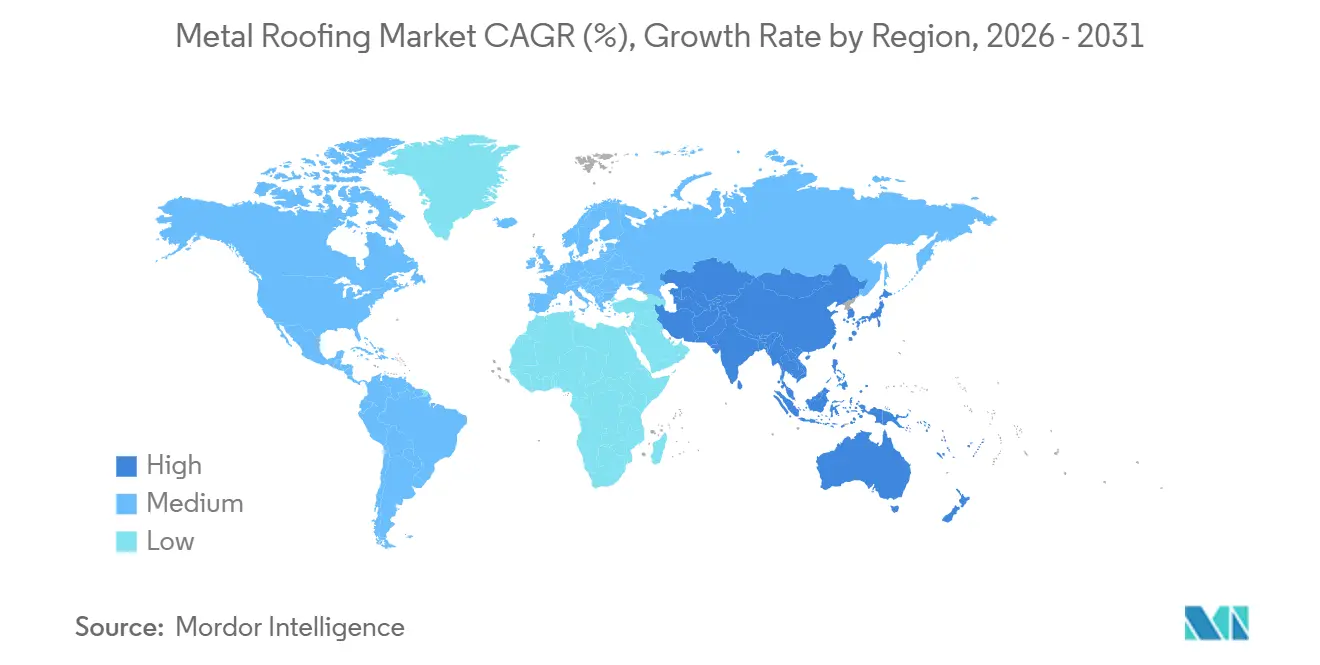
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
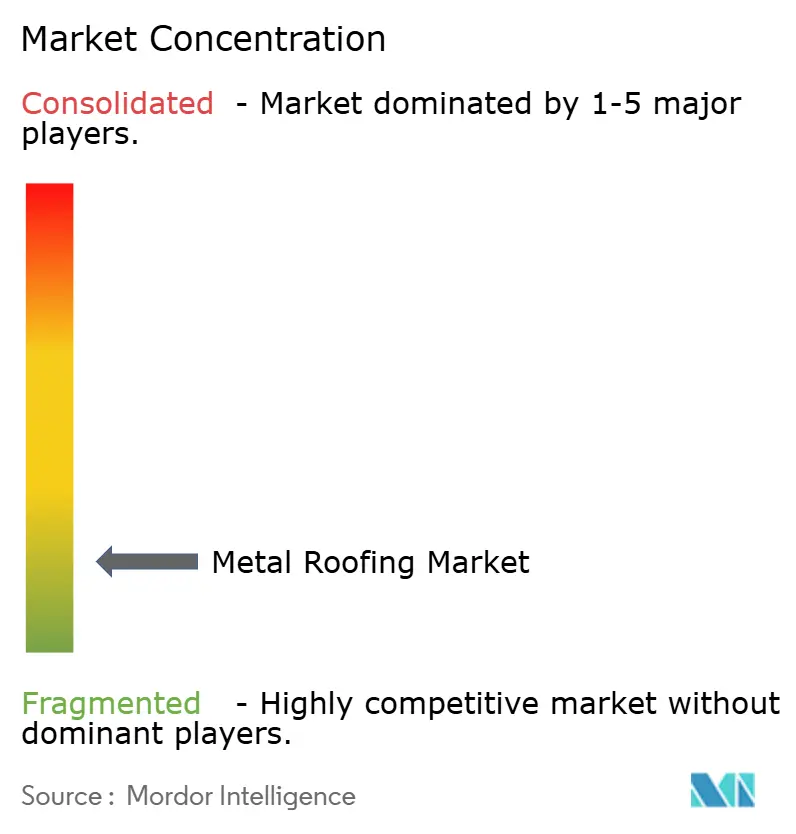
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techado Metálico por Mordor Intelligence
El tamaño del Mercado de Techado Metálico fue valorado en 26,56 mil millones de USD en 2025 y se estima que crecerá desde 27,64 mil millones de USD en 2026 hasta 35,05 mil millones de USD en 2031, a una CAGR del 4,87% durante el período de pronóstico (2026-2031). El acero sigue siendo el material preferido debido a su amplia compatibilidad con perfiles y su posición de costo competitivo en aplicaciones industriales, comerciales y residenciales. La demanda de reemplazo, la construcción logística y los requisitos energéticos más estrictos respaldan la demanda en economías desarrolladas y emergentes. Los sistemas de costura alzada compatibles con energía solar son cada vez más importantes a medida que los propietarios de edificios evalúan conjuntamente los equipos de techado y energía. El panorama competitivo está dividido entre una oferta concentrada de acero revestido y una red fragmentada de fabricantes y distribuidores, lo que convierte los costos de materias primas y la disponibilidad de instaladores en restricciones clave para la fijación de precios de proyectos.
Conclusiones Clave del Informe
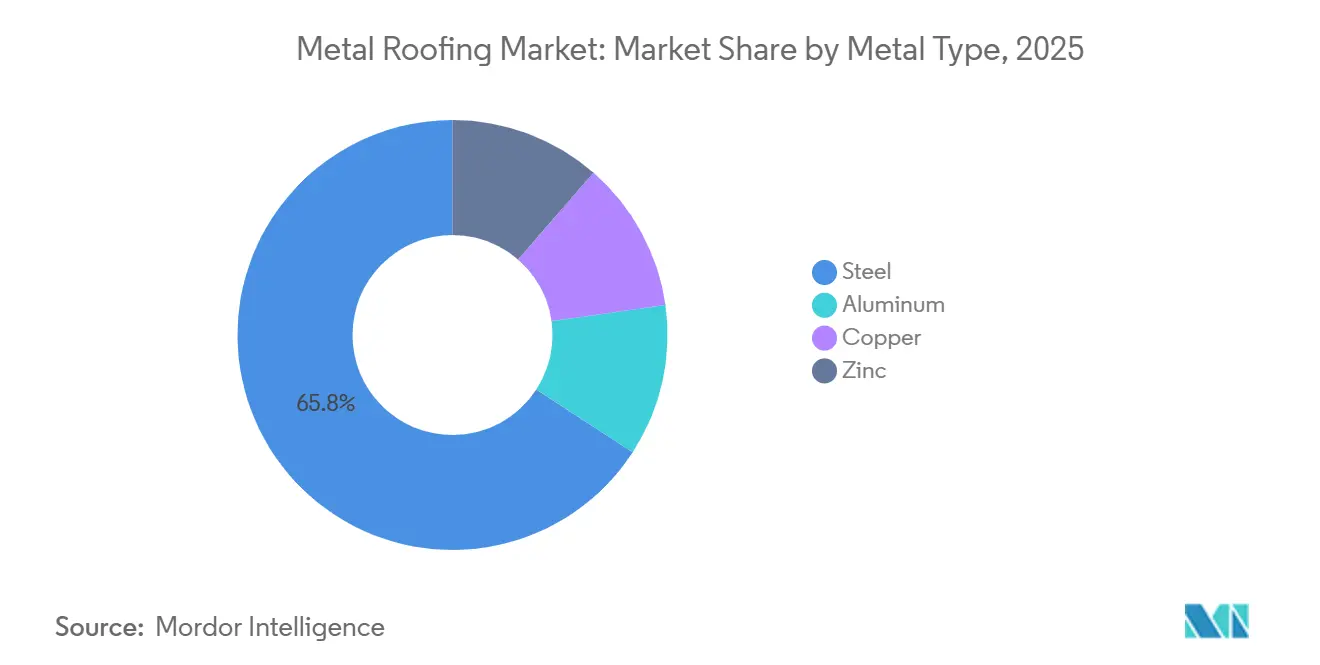
- Por tipo de metal, el acero representó el 65,83% de la participación del Mercado de Techado Metálico en 2025, mientras que se prevé que el aluminio crezca a una CAGR del 5,43% hasta 2031.
- Por tipo de producto, los paneles representaron el 46,65% del tamaño del Mercado de Techado Metálico en 2025, mientras que se prevé que las tejas metálicas avancen a una CAGR del 5,57% hasta 2031.
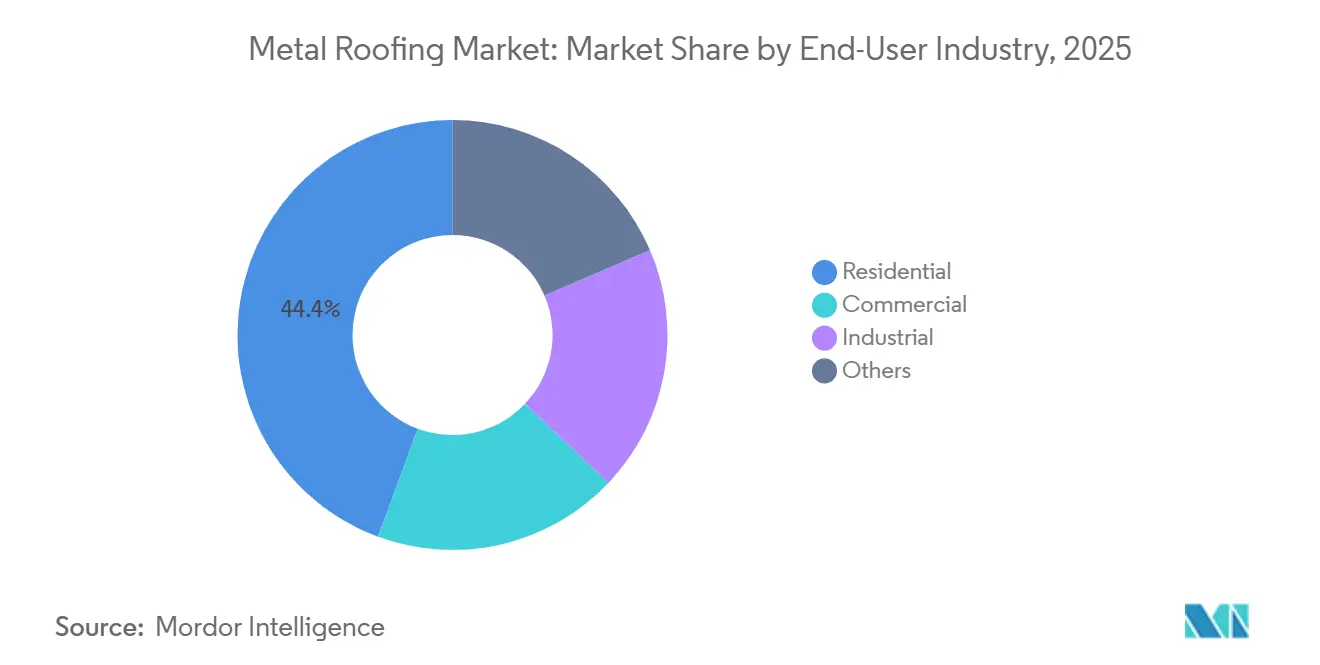
- Por industria de usuario final, las aplicaciones residenciales representaron el 44,37% de la participación del Mercado de Techado Metálico en 2025, mientras que se prevé que los usuarios finales comerciales se expandan a una CAGR del 5,68% hasta 2031.
- Por geografía, América del Norte representó el 30,11% de la participación del Mercado de Techado Metálico en 2025, y se prevé que Asia-Pacífico se expanda a una CAGR del 5,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Techado Metálico
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reemplazo de Techos Envejecidos en Mercados Desarrollados | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Instalaciones de Almacenamiento, Logística e Industrial | +1.2% | Global, con Asia-Pacífico (APAC) como núcleo y extensión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos de Techado Energéticamente Eficiente y Reflectante | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de Energía Solar en Tejados y Fotovoltaica Integrada en Edificios | +0.6% | Global | Largo plazo (≥ 4 años) |
| Adopción de Edificios Preensamblados en Mercados Emergentes | +0.7% | Núcleo APAC, con extensión hacia Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reemplazo de Techos Envejecidos en Mercados Desarrollados
La actividad de reemplazo está respaldando el mercado de techado metálico a medida que el parque de viviendas envejecido entra en ciclos de retechado. McElroy Metal informó que el 23% de los propietarios de viviendas en Estados Unidos planeaban reemplazar su techo en 2026, y que el 17% de los propietarios que reemplazaban un techo eligieron metal en lugar de asfalto. Los sistemas de costura alzada y teja pueden alcanzar la paridad de costos con los ciclos repetidos de reemplazo de asfalto después de 16 a 20 años en ubicaciones propensas a tormentas y climas cálidos. Los sistemas metálicos ofrecen entonces menores costos de ciclo de vida durante una vida útil de 40 a 80 años. Los productos metálicos resistentes a impactos también pueden calificar a los propietarios para descuentos en seguros a través de programas afiliados a FORTIFIED Roof, particularmente en las regiones de la Costa del Golfo y el Tornado Alley. Renee Ramey de la Alianza de Techado Metálico declaró que la demanda superaba la disponibilidad de contratistas calificados, lo que respalda precios premium para instaladores capacitados[1]Alianza de Techado Metálico, "Techado Metálico y Disponibilidad de Contratistas," Alianza de Techado Metálico, metalroofing.com. Cada conversión exitosa también extiende el ciclo de reemplazo de una vivienda, reduciendo la frecuencia futura de reemplazo de la propiedad.
Expansión de Instalaciones de Almacenamiento, Logística e Industrial
El almacenamiento, la logística y la construcción industrial proporcionan una base confiable para el mercado de techado metálico. El gasto en construcción manufacturera de Estados Unidos se situaba en una tasa anualizada de 199,5 mil millones de USD en diciembre de 2025, respaldando la demanda de sistemas de panel tipo R y panel metálico aislado. Las instalaciones de semiconductores, las estructuras de centros de datos y las plantas de baterías para vehículos eléctricos requieren grandes envolventes de edificios que favorecen los sistemas metálicos. Los esquemas de Incentivos Vinculados a la Producción de India y el Plan Maestro Nacional PM GatiShakti están dirigiendo inversiones hacia parques industriales, donde los edificios de acero preensamblados permiten una ocupación rápida y menores costos de construcción. Los grandes centros de distribución europeos también requieren techos de gran luz que soporten aislamiento, ventilación, equipos solares y sistemas de refrigeración dentro de un único envolvente de edificio.
Requisitos de Techado Energéticamente Eficiente y Reflectante
Los requisitos de rendimiento energético están aumentando el valor de las especificaciones de techado metálico reflectante. Los criterios de ENERGY STAR requieren una reflectancia solar inicial mínima de 0,25 para aplicaciones de techo de pendiente pronunciada. Los productos reflectantes elegibles pueden reducir la demanda máxima de refrigeración entre un 10% y un 25% en comparación con las alternativas no reflectantes. Investigaciones del Laboratorio Nacional de Oak Ridge y el Laboratorio Nacional Lawrence Berkeley encontraron que la ventilación sobre el revestimiento en ensamblajes de techo metálico montados sobre listones puede reducir el flujo de calor hacia un edificio en casi un 30%. Las especificaciones premium utilizan cada vez más revestimientos de fluoruro de polivinilideno (PVDF) porque retienen la reflectancia solar durante más tiempo bajo la exposición ultravioleta. Los pigmentos reflectantes al infrarrojo también permiten que los paneles oscuros, incluidos el carbón, el gris pizarra y el cobre bruñido, cumplan los umbrales de reflectancia aplicables sin limitar la selección de colores.
Adopción de Energía Solar en Tejados y Fotovoltaica Integrada en Edificios
El despliegue de energía solar en tejados está impulsando la demanda de sistemas de costura alzada premium en el mercado de techado metálico. Las costuras ocultas permiten instalar paneles solares con abrazaderas sin perforar la superficie del techo, lo que preserva el conjunto del techo. ArcelorMittal inauguró su línea de producción Helioroof en Contrisson, Francia, en octubre de 2025. El sistema combina paneles de acero, aislamiento y células solares en módulos ensamblados en fábrica de hasta 12 metros de longitud, produciendo hasta 2,1 kWp por unidad. ArcelorMittal declaró que el producto pesa un 50% menos que una configuración convencional de techo más solar y está protegido por 15 patentes de la empresa. En enero de 2026, Cornerstone Building Brands anunció una asociación con SunSteel que integra paneles solares directamente en paneles de costura alzada Double-Lok antes de la entrega a sitios comerciales e industriales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo Inicial de Instalación en Comparación con el Techado de Asfalto | -0.7% | Global, con América del Norte y Europa más expuestas | Corto plazo (≤ 2 años) |
| Volatilidad de Precios de Materias Primas de Acero, Aluminio y Revestimientos | -0.8% | Global | Corto plazo (≤ 2 años) |
| Escasez de Instaladores Calificados de Costura Alzada | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Inicial de Instalación en Comparación con el Techado de Asfalto
Los mayores costos de instalación siguen siendo una barrera para los compradores residenciales y comerciales de nivel medio en el mercado de techado metálico. Los aranceles de la Sección 232 sobre importaciones de acero y aluminio se fijaron en el 50% en 2026, elevando los costos de los productos metálicos[2]Instituto Americano del Hierro y el Acero, "Datos de Comercio y Aranceles del Acero," Instituto Americano del Hierro y el Acero, steel.org. Las acerías nacionales también pueden fijar precios por debajo del umbral de importación más alto, lo que afecta los precios de los paneles fabricados. Los propietarios de edificios con períodos de tenencia cortos o capital inicial limitado pueden seleccionar productos de asfalto o membrana incluso cuando el metal ofrece una economía de ciclo de vida más sólida. El argumento financiero es menos convincente en ubicaciones templadas con menor exposición a tormentas. Los descuentos de seguros para productos resistentes a impactos pueden compensar parte de la prima en áreas expuestas, pero la conciencia y disponibilidad varían entre aseguradoras y regiones.
Volatilidad de Precios de Materias Primas de Acero, Aluminio y Revestimientos
La volatilidad de los precios de las materias primas crea un desafío operativo directo para los fabricantes y conformadores de láminas. Los cambios de precios en acero, aluminio, revestimientos, zinc y cobre pueden comprimir los márgenes en contratos de construcción de precio fijo y largo plazo. Los fabricantes sin programas de cobertura o integración en el suministro de bobinas tienen menos capacidad para proteger los márgenes cuando los precios de los insumos se mueven. Esta restricción es particularmente relevante para los proveedores medianos que licitan grandes proyectos con condiciones de entrega fijas. La incertidumbre en la política comercial, incluidos los calendarios arancelarios específicos por país y las posibles exenciones, complica aún más la fijación de precios de proyectos a futuro. La escasez de instaladores agrava este problema, ya que las limitaciones de mano de obra restringen el número de proyectos que los contratistas calificados pueden completar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Metal: El Acero Domina por Participación Mientras el Aluminio Gana Especificación
El acero representó el 65,83% de la participación del mercado de techado metálico en 2025, mientras que se proyecta que el aluminio crezca a una CAGR del 5,43% de 2026 a 2031. El aluminio está ganando adopción debido a su resistencia a la corrosión en entornos costeros, húmedos y con exposición a sal marina. Su menor peso también lo hace adecuado para proyectos de retechado donde la estructura existente no puede soportar materiales más pesados. Este factor es cada vez más relevante a medida que los edificios de América del Norte construidos en las décadas de 1980 y 1990 entran en un ciclo de reemplazo. En 2026, BlueScope puso en marcha su Línea de Revestimiento Metálico 7 por 415 millones de AUD (264 millones de USD) en Nueva Gales del Sur. La línea añade 240.000 toneladas métricas de capacidad anual para productos ZINCALUME y COLORBOND y es la primera nueva línea de revestimiento de acero en Australia en más de 30 años. Esta inversión refleja la demanda continua de productos revestidos con aleación de aluminio en la región de Asia-Pacífico.
El acero mantuvo su posición al ofrecer un amplio equilibrio costo-rendimiento en perfiles y sistemas de revestimiento. El acero revestido con Galvalume soporta formatos corrugados y de panel tipo R utilizados en edificios agrícolas, industriales y logísticos, donde el costo instalado por metro cuadrado y la cobertura confiable sobre grandes luces son las consideraciones principales. El cobre y el zinc permanecen concentrados en aplicaciones de techado arquitectónico premium. El zinc desarrolla una pátina que elimina la necesidad de revestimiento durante una vida útil de 80 a 100 años, lo que lo hace adecuado para la restauración de patrimonio y especificaciones institucionales en Alemania, Suiza y Escandinavia. El mercado de techado metálico está segmentado, con el acero representando la mayor participación, mientras que los metales especiales contribuyen con mayor valor por metro cuadrado. La demanda de metales especiales es menos sensible a las fluctuaciones en los precios del acero como materia prima, ya que los compradores priorizan el rendimiento arquitectónico y la larga vida útil.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Paneles Impulsan la Producción Comercial Mientras las Tejas Apoyan la Conversión Residencial
Los paneles representaron el 46,65% del mercado de techado metálico en 2025, mientras que se prevé que las tejas metálicas se expandan a una CAGR del 5,57% de 2026 a 2031. El crecimiento de las tejas está impulsado principalmente por las conversiones de retechado residencial en América del Norte. Los sistemas de tejas metálicas revestidas con fluoruro de polivinilideno (PVDF) que cumplen los criterios de ENERGY STAR pueden calificar para reembolsos de servicios públicos en jurisdicciones participantes. El Código Internacional Residencial permite instalar tejas metálicas sobre una capa existente de tejas de asfalto bajo la Sección R908.3.1, lo que puede reducir los costos de mano de obra de remoción y hacer que el retechado metálico sea accesible para compradores que no pueden costear un reemplazo completo del techo. Las paletas de colores más amplias y los tonos oscuros reflectantes al infrarrojo también están abordando las preferencias estéticas que anteriormente favorecían los productos de techo fresco de colores claros.
Los paneles están bien establecidos en edificios comerciales, industriales y de gran luz. Los paneles de costura alzada son particularmente relevantes para proyectos de logística y centros de datos, ya que pueden soportar instalaciones solares con abrazaderas sin perforación del techo. El programa SunSteel de Cornerstone Building Brands ilustra el movimiento hacia matrices solares integradas en fábrica para este formato. Los perfiles corrugados abordan aplicaciones agrícolas y de industria ligera sensibles al costo en Asia-Pacífico y América Latina. Los perfiles de teja sirven proyectos residenciales en el sur de Europa, Australia y partes de América Latina donde se requiere una apariencia de arcilla o terracota. Las tejas de acero revestidas con piedra combinan el peso visual de las tejas convencionales con la durabilidad y reciclabilidad del acero y se están expandiendo en aplicaciones de vivienda del este de Asia donde se valoran la resistencia al fuego y las clasificaciones de viento por tifón.
Por Industria de Usuario Final: Escala Residencial y Aceleración Comercial
Las aplicaciones residenciales representaron el 44,37% del mercado de techado metálico en 2025, y se proyecta que los usuarios finales comerciales crezcan a una CAGR del 5,68% de 2026 a 2031. La demanda residencial está impulsada por los ciclos de reemplazo en América del Norte y el norte de Europa, donde gran parte del parque de viviendas de posguerra está llegando al final de la vida útil de su techo existente. Una conversión metálica reemplaza un ciclo de reemplazo de asfalto por uno que dura de 40 a 80 años, alterando el perfil de reemplazo a largo plazo de la propiedad. Las tejas de acero revestidas con piedra y los paneles de costura alzada están ganando terreno en el este de Asia, donde los compradores valoran la resistencia al fuego, el rendimiento ante vientos de tifón y la durabilidad de varias décadas. La otra categoría de usuario final continúa absorbiendo la producción de paneles corrugados y tipo R en aplicaciones agrícolas, institucionales y de infraestructura en mercados rurales y emergentes.
El crecimiento comercial refleja la inversión en cumplimiento de comercio electrónico, logística de cadena de frío, producción farmacéutica y centros de datos de hiperescala. Los edificios metálicos preensamblados utilizan el techado como componente estructural integral y pueden ofrecer ahorros en costos de construcción del 20% al 40%, mientras reducen los plazos de construcción entre un 50% y un 70% en comparación con edificios de concreto reforzado de área de piso equivalente. Los paneles metálicos aislados combinan la estructura de la envolvente, el rendimiento térmico y la barrera de vapor en un sistema ensamblado en fábrica, lo que los hace relevantes para proyectos farmacéuticos, de procesamiento de alimentos y centros de datos donde el rendimiento de la envolvente es una prioridad. El desarrollo industrial en Oriente Medio y África también está respaldado por inversiones en aeropuertos y corredores de infraestructura. Los sistemas de techado metálico listos para energía solar están atrayendo interés a medida que la generación de energía en zonas desérticas se expande en estas regiones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 30,11% de la participación del mercado de techado metálico en 2025, convirtiéndola en el mayor mercado regional. La actividad de reemplazo y la construcción no residencial respaldaron la demanda regional. Los incentivos de seguros están reformando la selección de materiales en ubicaciones expuestas a tormentas. Canadá contribuyó con demanda a través del reemplazo residencial y la construcción comercial vinculada a la infraestructura de exportación de materias primas. El sector manufacturero automotriz y aeroespacial en expansión de México está respaldando las envolventes de edificios industriales preensamblados. Los Estándares de Eficiencia Energética Título 24 de California han fomentado el uso de revestimientos de fluoruro de polivinilideno (PVDF) y poliéster modificado con estireno (SMP) en el mayor mercado de construcción de Estados Unidos.
Se prevé que Asia-Pacífico crezca a una CAGR del 5,32% de 2026 a 2031, la tasa más rápida entre todas las regiones. La adopción de edificios preensamblados y la construcción comercial en economías en industrialización respaldan este crecimiento. Vietnam se benefició de la diversificación manufacturera China Plus One, con la ocupación de parques industriales aumentando en las provincias del sur durante 2025. Los plazos de proyecto comprimidos favorecen los edificios metálicos que pueden erigirse rápidamente. China y Japón contribuyen con altos valores por unidad a través de especificaciones de fotovoltaica integrada en edificios (BIPV) y paneles metálicos aislados. Corea del Sur y Australia siguen siendo mercados comerciales e industriales establecidos con requisitos de rendimiento estrictos.
La demanda de Europa está moldeada por la renovación del patrimonio, la regulación de edificios verdes y la arquitectura de metales premium. Alemania sigue siendo importante para la especificación de zinc y cobre en la renovación institucional y la nueva construcción de alta especificación. La Ola de Renovación de la Comisión Europea tiene como objetivo duplicar la tasa anual de renovación energética para 2030, y la renovación ya representa una parte significativa de las instalaciones de techado metálico europeas. Se espera que la demanda de paneles premium en plantas de fabricación de semiconductores, gigafábricas de baterías y centros de datos crezca a una tasa de un solo dígito alto hasta 2031. En Oriente Medio y África, los aeropuertos, los corredores industriales y los proyectos logísticos en Arabia Saudita y Sudáfrica están respaldando la demanda del mercado. El techado integrado con energía solar está ganando terreno a medida que los propietarios de edificios buscan sistemas compatibles con la generación de energía en el techo.

Panorama Competitivo
El mercado de techado metálico está fragmentado. El suministro upstream está concentrado entre productores de acero integrados, incluidos ArcelorMittal, BlueScope Steel, Nucor, POSCO y SSAB. Estas empresas influyen en la disponibilidad de sustratos revestidos y las estructuras de costos de insumos, y compiten a través de sistemas BIPV, revestimientos avanzados e inversiones en capacidad de producción. La competencia downstream incluye numerosos conformadores de láminas, fabricantes de paneles y distribuidores regionales que compiten en amplitud de productos, cobertura de distribución y soporte a instaladores. Cornerstone Building Brands y Kingspan operan a escala en la fabricación comercial e industrial de América del Norte a través de amplias redes de fabricación e instaladores.
Kingspan comprometió 1.000 millones de USD en inversión en techado en Estados Unidos durante cinco años. Los campus de fabricación en Maryland y Oklahoma comenzaron a producir techado no residencial en 2026. Este enfoque combina fabricación, distribución y capacitación de instaladores y requiere capital sustancial. El segmento comercial es moderadamente competitivo, mientras que los segmentos residencial y agrícola permanecen fragmentados entre proveedores regionales. La actividad de patentes y la integración vertical de productos diferencian cada vez más a los proveedores con capacidades de investigación de aquellos que compiten únicamente por precio. El Helioroof® de ArcelorMittal integra techado de acero, aislamiento y fotovoltaicos en un único módulo producido en fábrica. Sus 15 patentes de empresa y los requisitos de producción automatizada hacen que la replicación sea difícil para los fabricantes estándar.
La puesta en marcha de la línea de revestimiento de BlueScope en 2026 respalda el suministro de COLORBOND y ZINCALUME en la región de Asia-Pacífico. Estos productos tienen un reconocimiento establecido entre los clientes en aplicaciones de techado residencial y comercial. Isopan S.p.A. sigue activa en el trabajo comercial e industrial europeo a través de sistemas de paneles aislados compuestos. Existen oportunidades en sistemas de retrofit BIPV integrados en fábrica para edificios comerciales existentes. Las redes de distribución de marca en el sur y el sudeste de Asia también presentan oportunidades, ya que la penetración de metales premium sigue siendo baja en relación con la base de construcción más amplia. Los programas de certificación, incluidas las declaraciones ambientales de producto ISO y los listados de ENERGY STAR, son cada vez más relevantes para las licitaciones de edificios verdes.
Líderes de la Industria de Techado Metálico
Cornerstone Building Brands, Inc.
BlueScope Steel Limited
Nucor Corporation
Kingspan Group
Metal Sales
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: Kingspan adquirió Duggan Profiles, un fabricante irlandés de láminas de construcción de acero de piel simple, correas, chapas de acero perfiladas y remates para mercados agrícolas e industriales. La transacción fue aprobada por la Comisión de Protección de la Competencia y el Consumidor de Irlanda y complementa la oferta de láminas de construcción de piel simple de Kingspan.
- Enero 2026: Cornerstone Building Brands anunció una asociación para integrar paneles solares SunSteel directamente en sus paneles de techado metálico de costura alzada Double-Lok en la fábrica. El sistema se entregó listo para el sitio con las matrices preinstaladas, reduciendo el tiempo de instalación en obra. Estaba disponible en la cartera de marcas MBCI, Ceco, Star Building Systems, Metallic Building Systems y Robertson Building Systems.


Alcance del Informe Global del Mercado de Techado Metálico
El techado metálico es un sistema de construcción compuesto de láminas o tejas metálicas. Ofrece durabilidad, resistencia al fuego y eficiencia energética. Se utiliza en edificios residenciales, comerciales e industriales.
El mercado de techado metálico está segmentado por tipo de metal, tipo de producto, industria de usuario final y geografía. Por tipo de metal, el mercado está segmentado en acero, aluminio, cobre y zinc. Por tipo de producto, el mercado está segmentado en panel, corrugado, teja y teja de madera. Por industria de usuario final, el mercado está segmentado en residencial, comercial, industrial y otros. El informe también cubre el tamaño del mercado y los pronósticos para el techado metálico en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Acero |
| Aluminio |
| Cobre |
| Zinc |
| Panel |
| Corrugado |
| Teja |
| Teja de Madera |
| Residencial |
| Comercial |
| Industrial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Metal | Acero | |
| Aluminio | ||
| Cobre | ||
| Zinc | ||
| Por Tipo de Producto | Panel | |
| Corrugado | ||
| Teja | ||
| Teja de Madera | ||
| Por Industria de Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Techado Metálico?
El tamaño del Mercado de Techado Metálico fue valorado en 26,56 mil millones de USD en 2025 y se estima que crecerá desde 27,64 mil millones de USD en 2026 hasta 35,05 mil millones de USD en 2031, a una CAGR del 4,87% durante el período de pronóstico (2026-2031).
¿Qué material de techado metálico lidera la demanda global?
El acero lideró la demanda con una participación del 65,83% en 2025 porque sirvió a una amplia gama de perfiles de techado y usos de edificios.
¿Qué formato de producto está creciendo más rápido hasta 2031?
Se prevé que las tejas metálicas crezcan a una CAGR del 5,57%, respaldadas por la conversión de retechado residencial en América del Norte.
¿Qué aplicación de usuario final se está expandiendo más rápido?
Se prevé que los usuarios finales comerciales crezcan a una CAGR del 5,68% hasta 2031, respaldados por la construcción de logística, cadena de frío y centros de datos.
Última actualización de la página el:



