
Metalldachmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
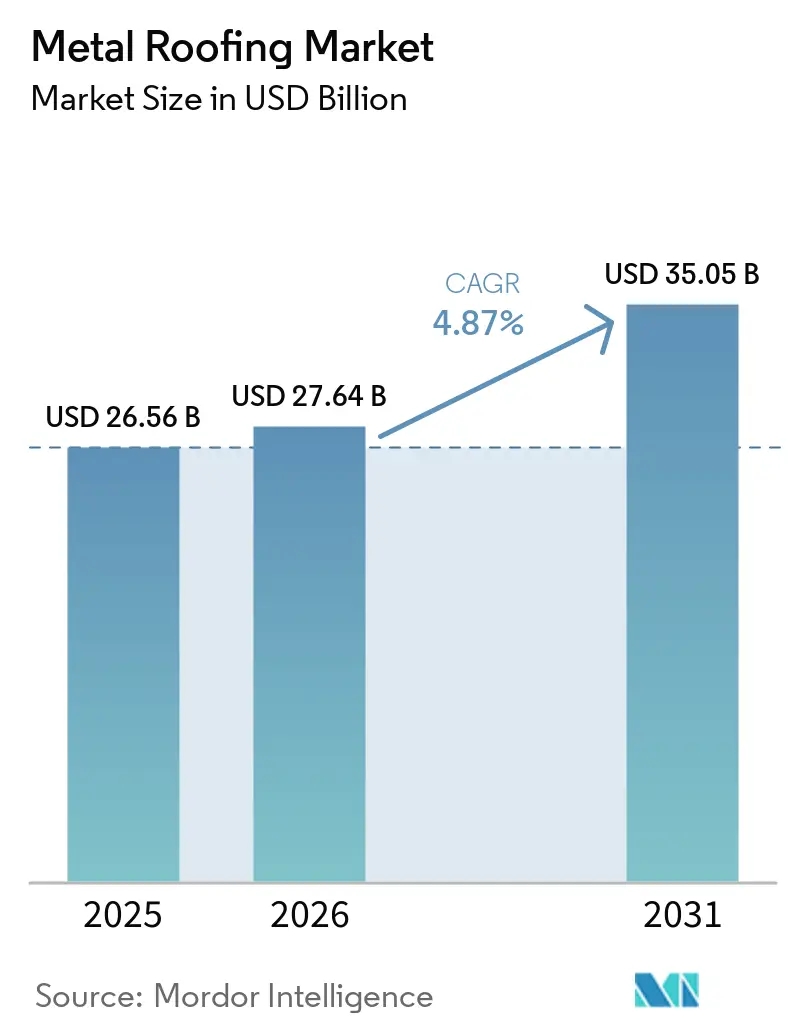
| Marktgröße (2026) | 27.64 Milliarden US-Dollar |
| Marktgröße (2031) | 35.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Metalldachmarkt Analyse von Mordor Intelligence
Die Größe des Metalldachmarkts wurde im Jahr 2025 auf 26,56 Milliarden USD geschätzt und soll von 27,64 Milliarden USD im Jahr 2026 auf 35,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,87 % während des Prognosezeitraums (2026–2031). Stahl bleibt das bevorzugte Material aufgrund seiner breiten Kompatibilität mit Profilen und seiner wettbewerbsfähigen Kostenposition in industriellen, gewerblichen und Wohngebäudeanwendungen. Erneuerungsbedarf, Logistikbau und strengere Energieanforderungen stützen die Nachfrage in entwickelten und aufstrebenden Volkswirtschaften. Solarkompatibler Stehfalzsysteme gewinnen zunehmend an Bedeutung, da Gebäudeeigentümer Dach- und Energieausrüstung gemeinsam bewerten. Die Wettbewerbslandschaft ist zwischen einem konzentrierten Angebot an beschichtetem Stahl und einem fragmentierten nachgelagerten Netzwerk aus Herstellern und Händlern aufgeteilt, was Rohstoffkosten und die Verfügbarkeit von Installateuren zu wesentlichen Einschränkungen bei der Projektpreisgestaltung macht.
Wichtigste Erkenntnisse des Berichts
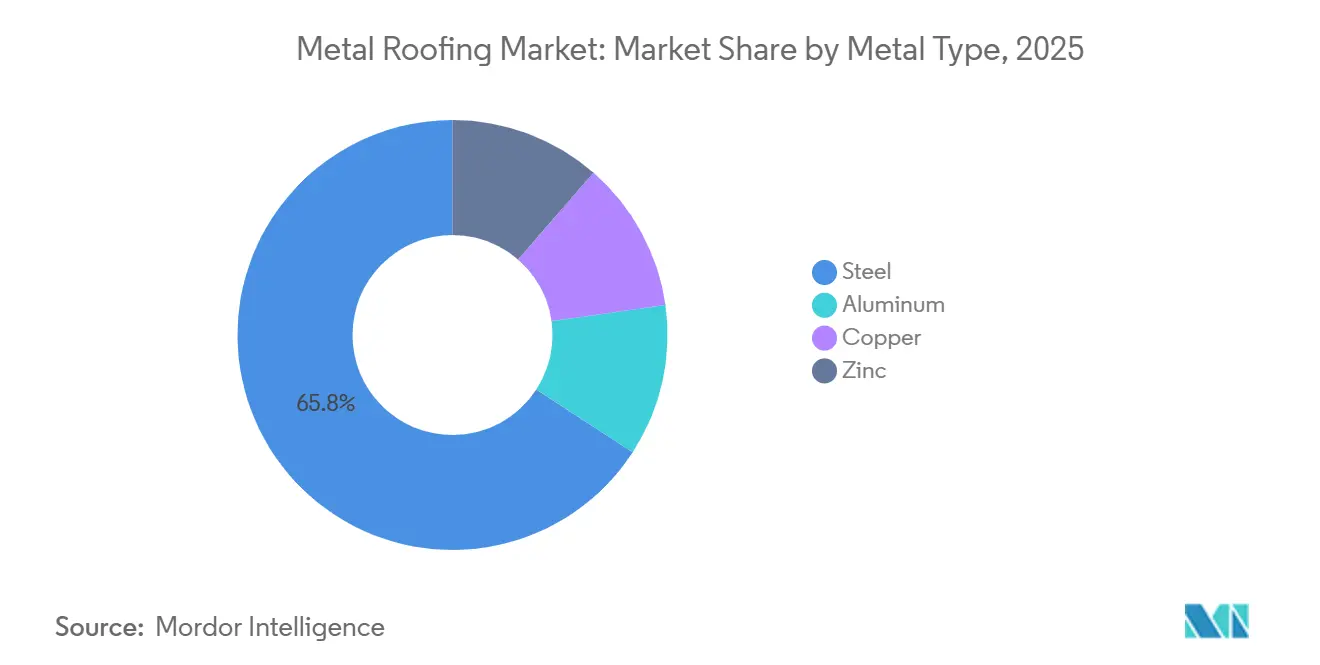
- Nach Metalltyp hielt Stahl im Jahr 2025 einen Anteil von 65,83 % am Metalldachmarkt, während Aluminium bis 2031 voraussichtlich mit einer CAGR von 5,43 % wachsen wird.
- Nach Produkttyp entfielen im Jahr 2025 46,65 % der Metalldachmarktgröße auf Platten, während Metallschindeln bis 2031 voraussichtlich mit einer CAGR von 5,57 % wachsen werden.
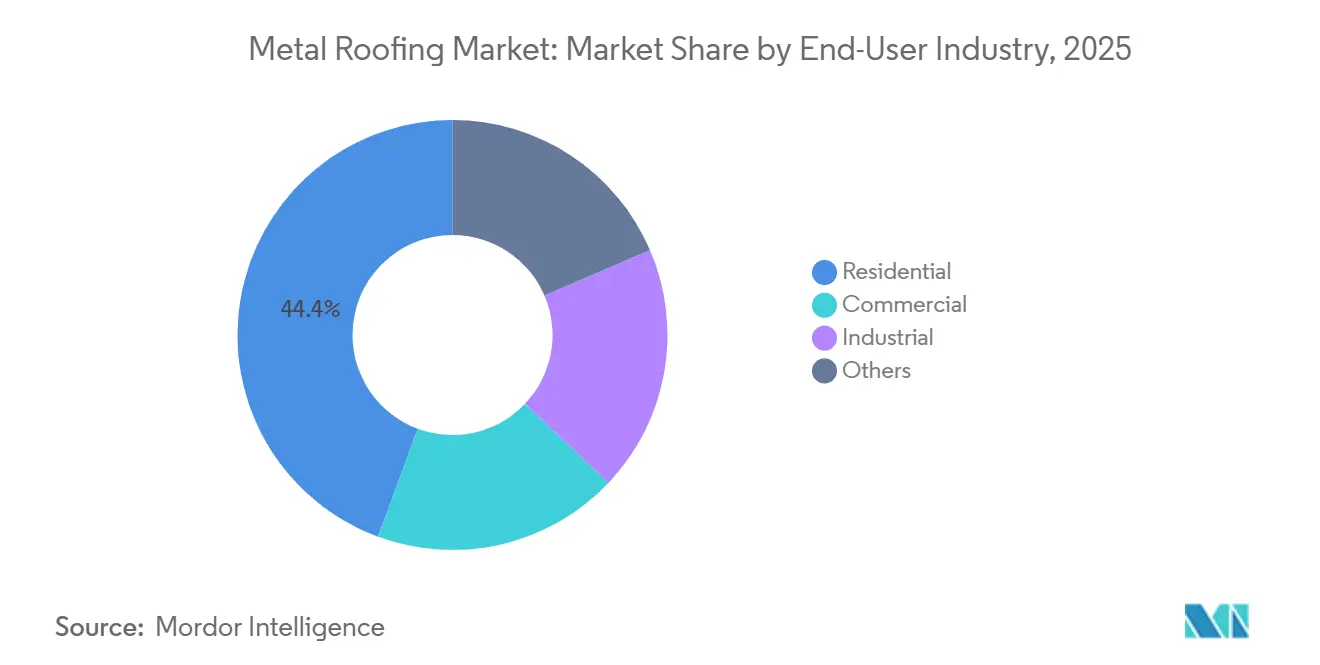
- Nach Endverbraucherbranche hielten Wohnanwendungen im Jahr 2025 einen Anteil von 44,37 % am Metalldachmarkt, während gewerbliche Endverbraucher bis 2031 voraussichtlich mit einer CAGR von 5,68 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 30,11 % am Metalldachmarkt, und Asien-Pazifik soll bis 2031 mit einer CAGR von 5,32 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Metalldachmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung alternder Dächer in entwickelten Märkten | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau von Lager-, Logistik- und Industrieanlagen | +1.2% | Global, mit Asien-Pazifik (APAC) als Kern und Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an energieeffiziente und reflektierende Bedachung | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung von Dachsolar und gebäudeintegrierter Photovoltaik | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Einführung von Vorfertigungs-Stahlgebäuden in aufstrebenden Märkten | +0.7% | APAC als Kern, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung alternder Dächer in entwickelten Märkten
Erneuerungsaktivitäten stützen den Metalldachmarkt, da alternder Wohngebäudebestand in Neueindeckungszyklen eintritt. McElroy Metal berichtete, dass 23 % der US-amerikanischen Hausbesitzer planten, im Jahr 2026 ihr Dach neu einzudecken, und dass 17 % der Hausbesitzer, die ein Dach ersetzen, Metall statt Asphalt wählten. Stehfalz- und Schindelsysteme können nach 16 bis 20 Jahren in sturm- und hitzeexponierten Lagen Kostenparität mit wiederholten Asphalterneuerungszyklen erreichen. Metallsysteme bieten dann über eine Nutzungsdauer von 40 bis 80 Jahren geringere Lebenszykluskosten. Schlagfeste Metallprodukte können Hausbesitzern auch Versicherungsrabatte durch FORTIFIED Roof-angeschlossene Programme verschaffen, insbesondere in den Regionen Gulf Coast und Tornado Alley. Renee Ramey von der Metal Roofing Alliance erklärte, dass die Nachfrage die Verfügbarkeit qualifizierter Auftragnehmer übersteige und damit Premiumpreise für ausgebildete Installateure stütze[1]Metal Roofing Alliance, "Metalldächer und Verfügbarkeit von Auftragnehmern," Metal Roofing Alliance, metalroofing.com. Jede erfolgreiche Umstellung verlängert auch den Erneuerungszyklus eines Hauses und reduziert die künftige Erneuerungshäufigkeit der Immobilie.
Ausbau von Lager-, Logistik- und Industrieanlagen
Lager-, Logistik- und Industriebau bieten eine zuverlässige Basis für den Metalldachmarkt. Die Bauausgaben für die US-amerikanische Fertigungsindustrie lagen im Dezember 2025 bei einer annualisierten Rate von 199,5 Milliarden USD und stützten die Nachfrage nach R-Platten- und gedämmten Metallplattensystemen. Halbleiterfabriken, Rechenzentrumsgebäude und Batteriewerke für Elektrofahrzeuge erfordern große Gebäudehüllen, die Metallsysteme begünstigen. Indiens produktionsbezogene Anreizprogramme und der nationale Masterplan PM GatiShakti lenken Investitionen in Industrieparks, wo vorgefertigte Stahlgebäude eine schnelle Belegung und niedrigere Baukosten ermöglichen. Große europäische Fulfillment-Center erfordern ebenfalls weitgespannte Dächer, die Dämmung, Belüftung, Solaranlagen und Kälteanlagen innerhalb einer einzigen Gebäudehülle aufnehmen.
Anforderungen an energieeffiziente und reflektierende Bedachung
Energieleistungsanforderungen steigern den Wert von reflektierenden Metalldachspezifikationen. Die ENERGY STAR-Kriterien erfordern eine anfängliche Mindest-Solarreflexion von 0,25 für Steilhachdachanwendungen. Geeignete reflektierende Produkte können den Spitzenkühlbedarf im Vergleich zu nicht reflektierenden Alternativen um 10 % bis 25 % reduzieren. Forschungen des Oak Ridge National Laboratory und des Lawrence Berkeley National Laboratory ergaben, dass die Belüftung über der Schalung bei auf Latten montierten Metalldachkonstruktionen den Wärmefluss in ein Gebäude um fast 30 % reduzieren kann. Hochwertige Spezifikationen verwenden zunehmend Polyvinylidenfluorid (PVDF)-Beschichtungen, da diese die Solarreflexion unter UV-Einwirkung länger erhalten. Infrarotreflektierende Pigmente ermöglichen es auch, dass dunkle Platten, einschließlich Anthrazit, Schiefergrau und poliertem Kupfer, die geltenden Reflexionsschwellenwerte erfüllen, ohne die Farbauswahl einzuschränken.
Einführung von Dachsolar und gebäudeintegrierter Photovoltaik
Die Einführung von Dachsolar treibt die Nachfrage nach hochwertigen Stehfalzsystemen im Metalldachmarkt an. Verdeckte Falze ermöglichen klemmbefestigte Solarmodule ohne Durchdringung der Dachfläche, was die Dachkonstruktion erhält. ArcelorMittal eröffnete im Oktober 2025 seine Helioroof-Produktionslinie in Contrisson, Frankreich. Das System kombiniert Stahlplatten, Dämmung und Solarzellen zu werkseitig montierten Modulen von bis zu 12 Metern Länge und erzeugt bis zu 2,1 kWp pro Einheit. ArcelorMittal erklärte, dass das Produkt 50 % leichter ist als eine herkömmliche Dach-plus-Solar-Konfiguration und durch 15 Unternehmenspatente geschützt ist. Im Januar 2026 kündigte Cornerstone Building Brands eine SunSteel-Partnerschaft an, die Solarmodule direkt in Double-Lok-Stehfalzplatten vor der Lieferung an gewerbliche und industrielle Standorte integriert.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere anfängliche Installationskosten im Vergleich zu Asphaltdächern | -0.7% | Global, mit der stärksten Betroffenheit in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Rohstoffen für Stahl, Aluminium und Beschichtungen | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Stehfalz-Installateuren | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere anfängliche Installationskosten im Vergleich zu Asphaltdächern
Höhere Installationskosten bleiben eine Hürde für Wohn- und mittlere Gewerbekäufer im Metalldachmarkt. Die Abschnitt-232-Zölle auf Stahl- und Aluminiumimporte wurden im Jahr 2026 auf 50 % festgesetzt, was die Kosten für Metallprodukte erhöhte[2]Amerikanisches Eisen- und Stahlinstitut, "Stahlhandel und Zolldaten," Amerikanisches Eisen- und Stahlinstitut, steel.org. Inländische Stahlwerke können auch unter dem höheren Importpreisboden anbieten, was die Preisgestaltung für gefertigte Platten beeinflusst. Gebäudeeigentümer mit kurzen Haltedauern oder begrenztem Anfangskapital können Asphalt- oder Membranprodukte wählen, selbst wenn Metall eine stärkere Lebenszykluswirtschaftlichkeit bietet. Der finanzielle Fall ist in gemäßigten Lagen mit geringerer Sturmexposition weniger überzeugend. Versicherungsrabatte für schlagfeste Produkte können einen Teil des Aufpreises in exponierten Gebieten ausgleichen, aber Bewusstsein und Verfügbarkeit variieren je nach Versicherer und Region.
Preisvolatilität bei Rohstoffen für Stahl, Aluminium und Beschichtungen
Die Rohstoffpreisvolatilität stellt eine direkte betriebliche Herausforderung für Hersteller und Rollformer dar. Preisänderungen bei Stahl, Aluminium, Beschichtungen, Zink und Kupfer können die Margen bei Festpreisverträgen und Bauprojekten mit langen Vorlaufzeiten belasten. Hersteller ohne Absicherungsprogramme oder Integration in die Coilversorgung haben weniger Möglichkeiten, ihre Margen zu schützen, wenn sich die Inputpreise bewegen. Diese Einschränkung ist besonders relevant für mittelgroße Lieferanten, die für große Projekte mit festen Lieferbedingungen bieten. Handelspolitische Unsicherheiten, einschließlich länderspezifischer Zollpläne und möglicher Ausnahmen, erschweren die Vorauspreisgestaltung für Projekte zusätzlich. Der Installateursengpass verschärft dieses Problem, da Arbeitskräftemangel die Anzahl der Projekte begrenzt, die qualifizierte Auftragnehmer abschließen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Metalltyp: Stahl dominiert nach Marktanteil, während Aluminium in der Spezifikation zulegt
Stahl hielt im Jahr 2025 einen Anteil von 65,83 % am Metalldachmarkt, während Aluminium voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,43 % wachsen wird. Aluminium gewinnt aufgrund seiner Korrosionsbeständigkeit in Küsten-, Feuchtigkeits- und Salzsprühnebelumgebungen an Akzeptanz. Sein geringeres Gewicht macht es auch für Neueindeckungsprojekte geeignet, bei denen das vorhandene Tragwerk keine schwereren Materialien tragen kann. Dieser Faktor wird zunehmend relevant, da nordamerikanische Gebäude aus den 1980er und 1990er Jahren in einen Erneuerungszyklus eintreten. Im Jahr 2026 nahm BlueScope seine Metallbeschichtungslinie 7 im Wert von 415 Millionen AUD (264 Millionen USD) in New South Wales in Betrieb. Die Linie fügt 240.000 Tonnen jährliche Kapazität für ZINCALUME- und COLORBOND-Produkte hinzu und ist die erste neue Stahlbeschichtungslinie in Australien seit mehr als 30 Jahren. Diese Investition spiegelt die anhaltende Nachfrage nach aluminiumlegierungsbeschichteten Produkten in der Region Asien-Pazifik wider.
Stahl behauptete seine Position, indem es ein breites Kosten-Leistungs-Gleichgewicht über Profile und Beschichtungssysteme hinweg bot. Galvalume-beschichteter Stahl unterstützt Wellblech- und R-Plattenformate, die in landwirtschaftlichen, industriellen und Logistikgebäuden verwendet werden, wo installierte Kosten pro Quadratmeter und zuverlässige Abdeckung über große Spannweiten die primären Überlegungen sind. Kupfer und Zink bleiben auf hochwertige architektonische Dachanwendungen konzentriert. Zink entwickelt eine Patina, die die Notwendigkeit einer Neubeschichtung über eine Nutzungsdauer von 80 bis 100 Jahren eliminiert, was es für Denkmalsanierungen und institutionelle Spezifikationen in Deutschland, der Schweiz und Skandinavien geeignet macht. Der Metalldachmarkt ist segmentiert, wobei Stahl den größten Anteil ausmacht, während Spezialmetalle einen höheren Wert pro Quadratmeter beitragen. Die Nachfrage nach Spezialmetallen ist weniger empfindlich gegenüber Schwankungen der Rohstahlpreise, da Käufer architektonische Leistung und lange Nutzungsdauer priorisieren.


Nach Produkttyp: Platten treiben die gewerbliche Produktion an, während Schindeln die Wohngebäudeumstellung unterstützen
Platten machten im Jahr 2025 46,65 % des Metalldachmarkts aus, während Metallschindeln voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,57 % wachsen werden. Das Schindelwachstum wird hauptsächlich durch Wohngebäude-Neueindeckungsumstellungen in Nordamerika angetrieben. Polyvinylidenfluorid (PVDF)-beschichtete Metallschindelsysteme, die die ENERGY STAR-Kriterien erfüllen, können in teilnehmenden Gerichtsbarkeiten für Versorgungsrabatte in Frage kommen. Der Internationale Wohngebäudekodex erlaubt die Installation von Metallschindeln über einer bestehenden Asphaltschindellage gemäß Abschnitt R908.3.1, was die Abbrucharbeitskosten reduzieren und Metalldacherneuerungen für Käufer zugänglich machen kann, die sich keinen vollständigen Dachaustausch leisten können. Breitere Farbpaletten und infrarotreflektierende dunkle Farbtöne sprechen auch ästhetische Präferenzen an, die zuvor helle Kühldachprodukte bevorzugten.
Platten sind in gewerblichen, industriellen und weitgespannten Gebäuden gut etabliert. Stehfalzplatten sind besonders relevant für Logistik- und Rechenzentrensprojekte, da sie klemmbefestigte Solarinstallationen ohne Dachdurchdringung unterstützen können. Das SunSteel-Programm von Cornerstone Building Brands veranschaulicht den Trend zu werkseitig integrierten Solaranlagen für dieses Format. Wellblechprofile bedienen kostenempfindliche landwirtschaftliche und leichtindustrielle Anwendungen in Asien-Pazifik und Lateinamerika. Ziegelprofile dienen Wohnprojekten in Südeuropa, Australien und Teilen Lateinamerikas, wo ein Ton- oder Terrakottaaussehen erforderlich ist. Steinbeschichtete Stahlziegel kombinieren das visuelle Gewicht herkömmlicher Ziegel mit der Haltbarkeit und Recyclingfähigkeit von Stahl und expandieren in ostasiatischen Wohnanwendungen, wo Feuerbeständigkeit und Taifunwindklassifizierungen geschätzt werden.
Nach Endverbraucherbranche: Wohngebäudeskala und gewerbliche Beschleunigung
Wohnanwendungen machten im Jahr 2025 44,37 % des Metalldachmarkts aus, und gewerbliche Endverbraucher sollen bis 2031 mit einer CAGR von 5,68 % wachsen. Die Wohnnachfrage wird durch Erneuerungszyklen in Nordamerika und Nordeuropa angetrieben, wo ein Großteil des Nachkriegswohngebäudebestands das Ende seiner bestehenden Dachnutzungsdauer erreicht. Eine Metallumstellung ersetzt einen Asphalterneuerungszyklus durch einen, der 40 bis 80 Jahre dauert, und verändert das langfristige Erneuerungsprofil der Immobilie. Steinbeschichtete Stahlschindeln und Stehfalzplatten gewinnen in Ostasien an Bedeutung, wo Käufer Feuerbeständigkeit, Taifunwindleistung und jahrzehntelange Haltbarkeit schätzen. Die sonstige Endverbraucherkategorie absorbiert weiterhin Wellblech- und R-Plattenproduktion in landwirtschaftlichen, institutionellen und Infrastrukturanwendungen in ländlichen und aufstrebenden Märkten.
Das gewerbliche Wachstum spiegelt Investitionen in E-Commerce-Fulfillment, Kühlkettenlogistik, Pharmaproduktion und Hyperscale-Rechenzentren wider. Vorgefertigte Metallgebäude verwenden Bedachung als integralen Strukturbestandteil und können Baukosteneinsparungen von 20 % bis 40 % erzielen, während die Bauzeiten im Vergleich zu Stahlbetongebäuden gleicher Grundfläche um 50 % bis 70 % reduziert werden. Gedämmte Metallplatten kombinieren die Strukturhülle, die thermische Leistung und die Dampfsperre in einem werkseitig montierten System, was sie für Pharma-, Lebensmittelverarbeitungs- und Rechenzentrensprojekte relevant macht, bei denen die Hüllenleistung Priorität hat. Die industrielle Entwicklung im Nahen Osten und Afrika wird auch durch Investitionen in Flughäfen und Infrastrukturkorridore unterstützt. Solarfertige Metalldachsysteme gewinnen an Interesse, da die wüstenbasierte Energieerzeugung in diesen Regionen zunimmt.
Geografische Analyse
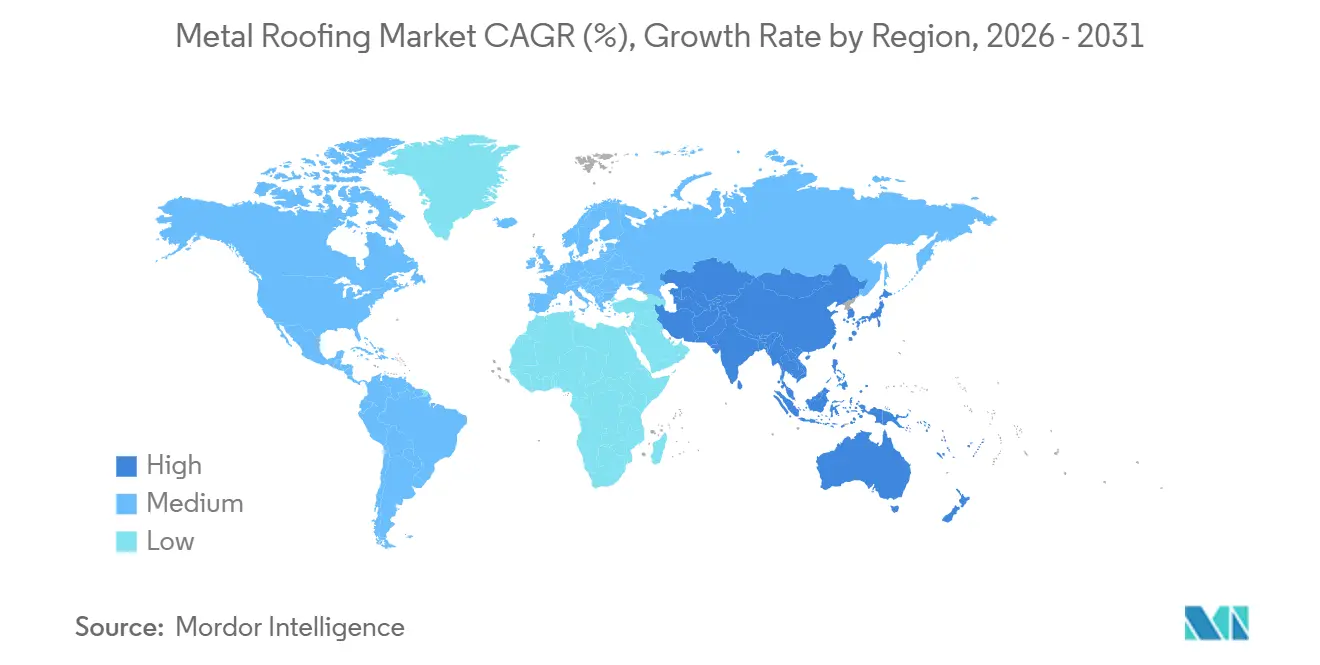
Nordamerika machte im Jahr 2025 30,11 % des Metalldachmarktanteils aus und ist damit der größte regionale Markt. Erneuerungsaktivitäten und der Nichtwohnungsbau stützten die regionale Nachfrage. Versicherungsanreize gestalten die Materialauswahl in sturmexponierten Lagen um. Kanada trug durch Wohngebäudeerneuerung und gewerblichen Bau im Zusammenhang mit der Rohstoffexportinfrastruktur zur Nachfrage bei. Mexikos expandierender Automobil- und Luft- und Raumfahrtfertigungssektor unterstützt vorgefertigte industrielle Gebäudehüllen. Kaliforniens Title-24-Energieeffizienzstandards haben die Verwendung von Polyvinylidenfluorid (PVDF)- und styrolmodifizierten Polyester (SMP)-Beschichtungen im größten US-amerikanischen Baumarkt gefördert.
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 5,32 % wachsen, der schnellsten Rate unter allen Regionen. Die Einführung von Vorfertigungs-Stahlgebäuden und der gewerbliche Bau in sich industrialisierenden Volkswirtschaften unterstützen dieses Wachstum. Vietnam profitierte von der China-Plus-One-Fertigungsdiversifizierung, wobei die Belegung von Industrieparks in den südlichen Provinzen im Jahr 2025 zunahm. Komprimierte Projektzeitpläne begünstigen Metallgebäude, die schnell errichtet werden können. China und Japan tragen durch gebäudeintegrierte Photovoltaik (BIPV) und gedämmte Metallplattenspezifikationen hohe Einheitswerte bei. Südkorea und Australien bleiben etablierte gewerbliche und industrielle Märkte mit strengen Leistungsanforderungen.
Europas Nachfrage wird durch Denkmalsanierung, Grünbauvorschriften und hochwertige Metallarchitektur geprägt. Deutschland bleibt wichtig für Zink- und Kupferspezifikationen bei institutionellen Sanierungen und hochwertigen Neubauten. Die Renovierungswelle der Europäischen Kommission zielt darauf ab, die jährliche Energiesanierungsrate bis 2030 zu verdoppeln, und Sanierungen machen bereits einen erheblichen Anteil der europäischen Metalldachinstallationen aus. Die Nachfrage nach hochwertigen Platten in Halbleiterfabriken, Batterie-Gigafabriken und Rechenzentren soll bis 2031 mit einer hohen einstelligen Rate wachsen. Im Nahen Osten und Afrika unterstützen Flughäfen, Industriekorridore und Logistikprojekte in Saudi-Arabien und Südafrika die Marktnachfrage. Solarintegrierte Bedachung gewinnt an Bedeutung, da Gebäudeeigentümer Systeme suchen, die mit der Energieerzeugung auf dem Dach kompatibel sind.

Wettbewerbslandschaft
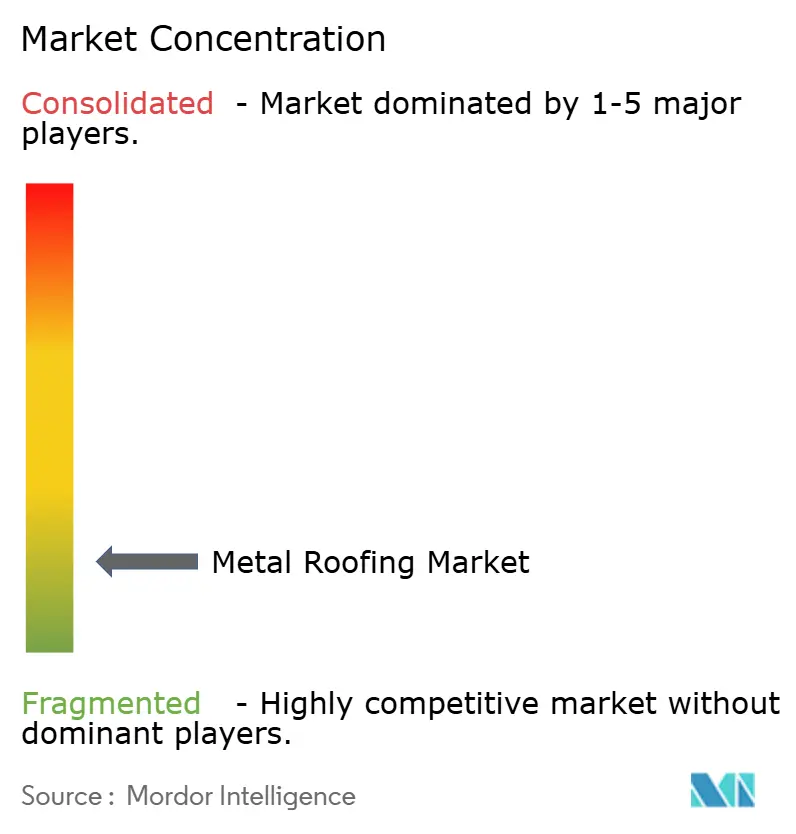
Der Metalldachmarkt ist fragmentiert. Das vorgelagerte Angebot ist unter integrierten Stahlproduzenten konzentriert, darunter ArcelorMittal, BlueScope Steel, Nucor, POSCO und SSAB. Diese Unternehmen beeinflussen die Verfügbarkeit von beschichteten Substraten und Inputkostenstrukturen und konkurrieren durch BIPV-Systeme, fortschrittliche Beschichtungen und Investitionen in Produktionskapazitäten. Der nachgelagerte Wettbewerb umfasst zahlreiche Rollformer, Plattenhersteller und regionale Händler, die über Produktbreite, Vertriebsabdeckung und Installateursunterstützung konkurrieren. Cornerstone Building Brands und Kingspan operieren in großem Maßstab in der nordamerikanischen gewerblichen und industriellen Fertigung durch breite Fertigungs- und Installateurnetzwerke.
Kingspan verpflichtete sich zu einer Investition von 1 Milliarde USD in US-amerikanische Dachinvestitionen über fünf Jahre. Fertigungscampusse in Maryland und Oklahoma begannen 2026 mit der Produktion von Nichtwohngebäudedächern. Dieser Ansatz kombiniert Fertigung, Vertrieb und Installateursschulung und erfordert erhebliches Kapital. Das gewerbliche Segment ist mäßig wettbewerbsfähig, während Wohn- und Agrarsegmente unter regionalen Lieferanten fragmentiert bleiben. Patentaktivitäten und vertikale Produktintegration differenzieren zunehmend Lieferanten mit Forschungskapazitäten von solchen, die nur über den Preis konkurrieren. ArcelorMittals Helioroof® integriert Stahlbedachung, Dämmung und Photovoltaik in ein einziges werkseitig produziertes Modul. Seine 15 Unternehmenspatente und automatisierten Produktionsanforderungen machen die Replikation für Standardhersteller schwierig.
BlueScopes Inbetriebnahme der Beschichtungslinie 2026 unterstützt die COLORBOND- und ZINCALUME-Versorgung in der Region Asien-Pazifik. Diese Produkte haben bei Kunden in Wohn- und Gewerbedachanwendungen eine etablierte Bekanntheit. Isopan S.p.A. bleibt im europäischen Gewerbe- und Industriebereich durch Verbund-Dämmplattensysteme aktiv. Chancen bestehen bei werkseitig integrierten BIPV-Nachrüstsystemen für bestehende Gewerbegebäude. Markierte Vertriebsnetzwerke in Süd- und Südostasien bieten ebenfalls Chancen, da die Durchdringung von Premiummetal im Verhältnis zur breiteren Baubasis gering bleibt. Zertifizierungsprogramme, einschließlich ISO-Umweltproduktdeklarationen und ENERGY STAR-Listungen, werden für Grünbauausschreibungen zunehmend relevanter.
Marktführer der Metalldachbranche
Cornerstone Building Brands, Inc.
BlueScope Steel Limited
Nucor Corporation
Kingspan Group
Metal Sales
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Kingspan erwarb Duggan Profiles, einen irischen Hersteller von einschaligen Stahlbauplatten, Pfetten, profilierten Stahlblechen und Abschlussblechen für landwirtschaftliche und industrielle Märkte. Die Transaktion wurde von der irischen Wettbewerbs- und Verbraucherschutzkommission genehmigt und ergänzt Kingspans Angebot an einschaligen Bauplatten.
- Januar 2026: Cornerstone Building Brands kündigte eine Partnerschaft an, um SunSteel-Solarmodule direkt in seine Double-Lok-Stehfalz-Metalldachplatten im Werk zu integrieren. Das System wurde lieferfertig mit vormontierten Anlagen geliefert, was die Installationszeit vor Ort reduzierte. Es war im gesamten Markenportfolio MBCI, Ceco, Star Building Systems, Metallic Building Systems und Robertson Building Systems verfügbar.


Globaler Metalldachmarkt Berichtsumfang
Metalldach ist ein Gebäudesystem aus Metallblechen oder -ziegeln. Es bietet Haltbarkeit, Feuerbeständigkeit und Energieeffizienz. Es wird in Wohn-, Gewerbe- und Industriegebäuden eingesetzt.
Der Metalldachmarkt ist nach Metalltyp, Produkttyp, Endverbraucherbranche und Geografie segmentiert. Nach Metalltyp ist der Markt in Stahl, Aluminium, Kupfer und Zink segmentiert. Nach Produkttyp ist der Markt in Platte, Wellblech, Ziegel und Schindel segmentiert. Nach Endverbraucherbranche ist der Markt in Wohngebäude, Gewerbe, Industrie und Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Metalldächer in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Stahl |
| Aluminium |
| Kupfer |
| Zink |
| Platte |
| Wellblech |
| Ziegel |
| Schindel |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Metalltyp | Stahl | |
| Aluminium | ||
| Kupfer | ||
| Zink | ||
| Nach Produkttyp | Platte | |
| Wellblech | ||
| Ziegel | ||
| Schindel | ||
| Nach Endverbraucherbranche | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Metalldachmarkts?
Die Größe des Metalldachmarkts wurde im Jahr 2025 auf 26,56 Milliarden USD geschätzt und soll von 27,64 Milliarden USD im Jahr 2026 auf 35,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,87 % während des Prognosezeitraums (2026–2031).
Welches Metalldachmaterial führt die globale Nachfrage an?
Stahl führte die Nachfrage mit einem Anteil von 65,83 % im Jahr 2025 an, da es eine breite Palette von Dachprofilen und Gebäudeanwendungen bediente.
Welches Produktformat wächst bis 2031 am schnellsten?
Metallschindeln sollen mit einer CAGR von 5,57 % wachsen, unterstützt durch Wohngebäude-Neueindeckungsumstellungen in Nordamerika.
Welche Endverbraucheranwendung expandiert am schnellsten?
Gewerbliche Endverbraucher sollen bis 2031 mit einer CAGR von 5,68 % wachsen, unterstützt durch Logistik-, Kühlketten- und Rechenzentrenbauten.
Seite zuletzt aktualisiert am:



