
Taille et part du marché de la toiture métallique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 27.64 Milliards de dollars |
| Taille du Marché (2031) | 35.05 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture métallique par Mordor Intelligence
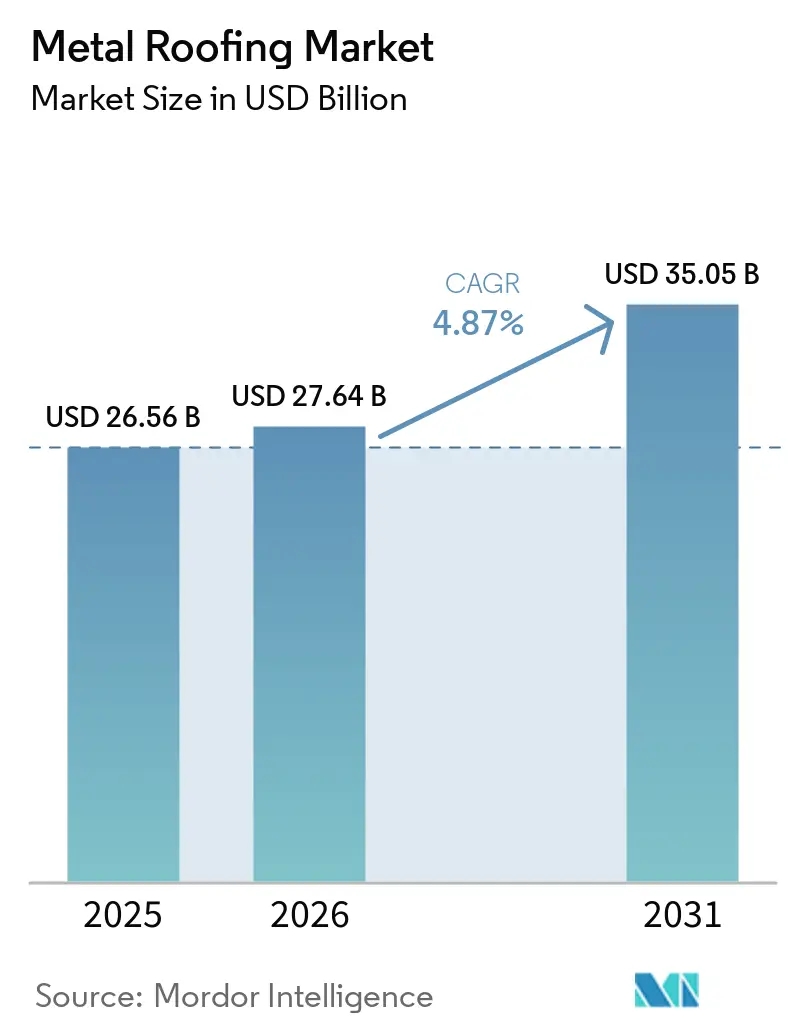
La taille du marché de la toiture métallique était évaluée à 26,56 milliards USD en 2025 et devrait croître de 27,64 milliards USD en 2026 à 35,05 milliards USD d'ici 2031, à un CAGR de 4,87 % au cours de la période de prévision (2026-2031). L'acier reste le matériau privilégié en raison de sa large compatibilité avec les profilés et de sa position concurrentielle en termes de coût dans les applications industrielles, commerciales et résidentielles. La demande de remplacement, la construction logistique et des exigences énergétiques plus strictes soutiennent la demande dans les économies développées et émergentes. Les systèmes à joint debout compatibles avec le solaire deviennent de plus en plus importants à mesure que les propriétaires évaluent conjointement les équipements de toiture et d'énergie. Le paysage concurrentiel est divisé entre une offre concentrée d'acier revêtu et un réseau aval fragmenté de fabricants et de distributeurs, faisant des coûts des matières premières et de la disponibilité des installateurs des contraintes clés sur la tarification des projets.
Points clés du rapport
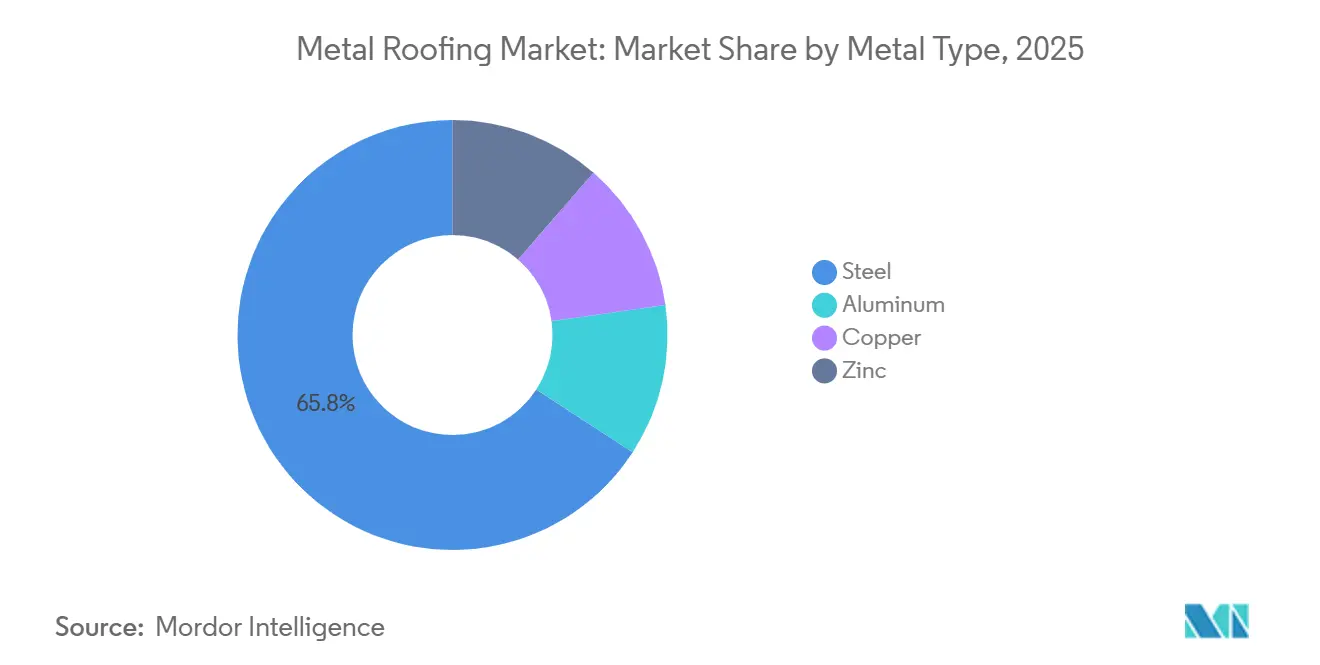
- Par type de métal, l'acier détenait 65,83 % de la part du marché de la toiture métallique en 2025, tandis que l'aluminium devrait croître à un CAGR de 5,43 % jusqu'en 2031.
- Par type de produit, les panneaux représentaient 46,65 % de la taille du marché de la toiture métallique en 2025, tandis que les bardeaux métalliques devraient progresser à un CAGR de 5,57 % jusqu'en 2031.
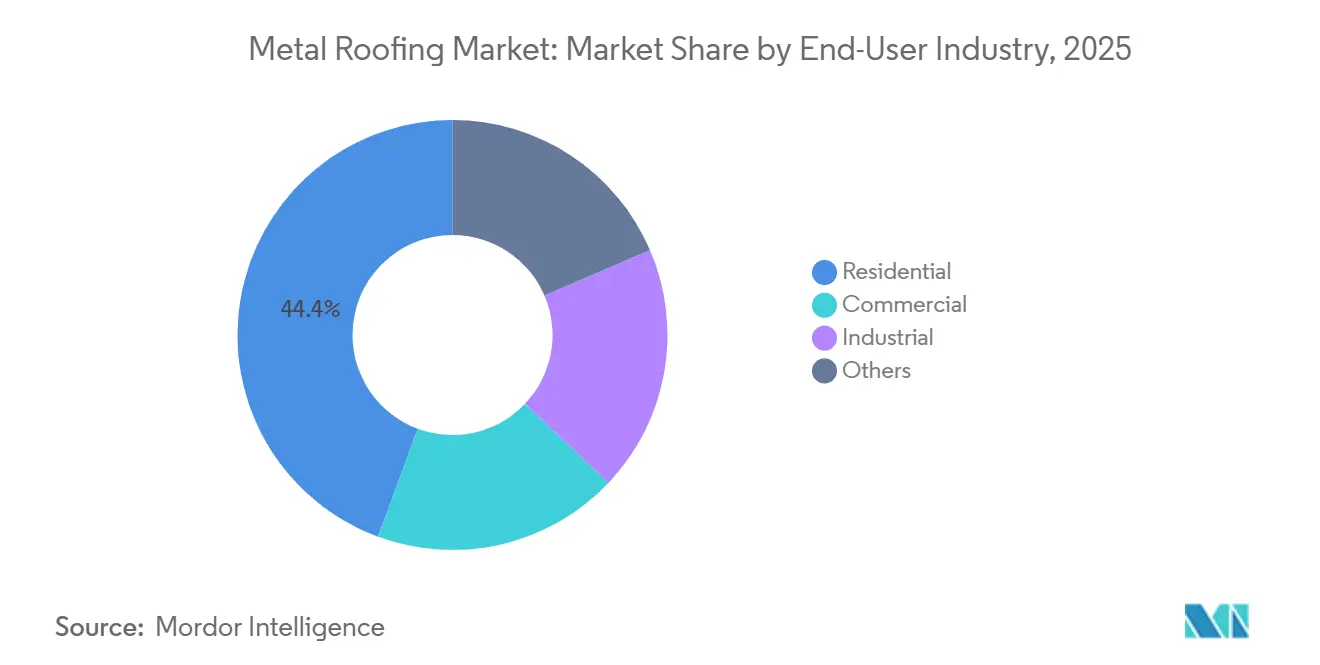
- Par secteur d'utilisation finale, les applications résidentielles détenaient 44,37 % de la part du marché de la toiture métallique en 2025, tandis que les utilisateurs finaux commerciaux devraient se développer à un CAGR de 5,68 % jusqu'en 2031.
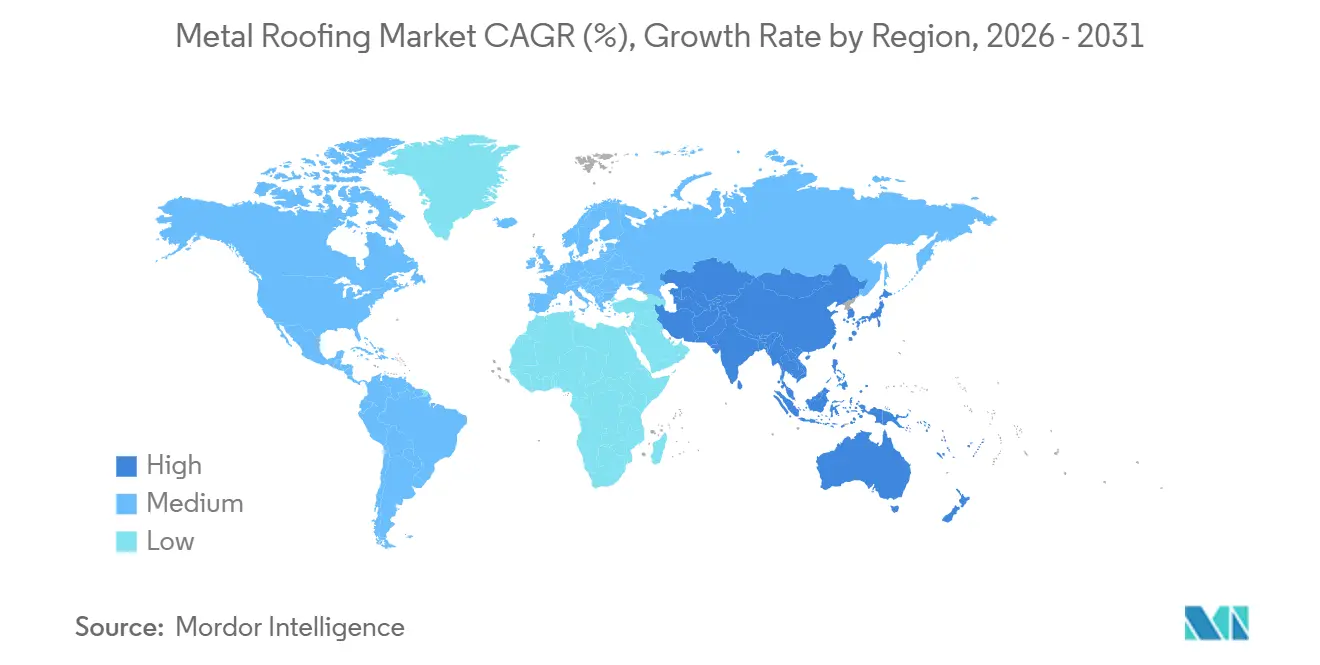
- Par géographie, l'Amérique du Nord détenait 30,11 % de la part du marché de la toiture métallique en 2025, et l'Asie-Pacifique devrait se développer à un CAGR de 5,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la toiture métallique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des toitures vieillissantes dans les marchés développés | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion des entrepôts, de la logistique et des installations industrielles | +1.2% | Mondial, avec l'Asie-Pacifique (APAC) comme cœur et extension vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Exigences en matière de toiture économe en énergie et réfléchissante | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption du solaire en toiture et des systèmes photovoltaïques intégrés au bâtiment | +0.6% | Mondial | Long terme (≥ 4 ans) |
| Adoption des bâtiments préfabriqués dans les marchés émergents | +0.7% | Cœur APAC, avec extension vers le Moyen-Orient, l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des toitures vieillissantes dans les marchés développés
L'activité de remplacement soutient le marché de la toiture métallique à mesure que le parc immobilier vieillissant entre dans des cycles de réfection de toiture. McElroy Metal a rapporté que 23 % des propriétaires américains prévoyaient de refaire leur toiture en 2026, et que 17 % des propriétaires remplaçant une toiture choisissaient le métal plutôt que l'asphalte. Les systèmes à joint debout et à bardeaux peuvent atteindre la parité de coût avec des cycles répétés de remplacement d'asphalte après 16 à 20 ans dans les zones exposées aux tempêtes et aux climats chauds. Les systèmes métalliques offrent alors des coûts de cycle de vie infrieurs sur une durée de service de 40 à 80 ans. Les produits métalliques résistants aux chocs peuvent également permettre aux propriétaires de bénéficier de réductions d'assurance dans le cadre des programmes affiliés FORTIFIED Roof, notamment dans les régions du Golfe et de la Tornado Alley. Renee Ramey de la Metal Roofing Alliance a déclaré que la demande dépassait la disponibilité des entrepreneurs qualifiés, soutenant ainsi des prix premium pour les installateurs formés[1]Metal Roofing Alliance, "Toiture métallique et disponibilité des entrepreneurs," Metal Roofing Alliance, metalroofing.com. Chaque conversion réussie prolonge également le cycle de remplacement d'un logement, réduisant la fréquence future de remplacement de la propriété.
Expansion des entrepôts, de la logistique et des installations industrielles
Les entrepôts, la logistique et la construction industrielle constituent une base fiable pour le marché de la toiture métallique. Les dépenses de construction manufacturière aux États-Unis s'établissaient à un taux annualisé de 199,5 milliards USD en décembre 2025, soutenant la demande de systèmes de panneaux en R et de panneaux métalliques isolés. Les installations de semi-conducteurs, les coques de centres de données et les usines de batteries pour véhicules électriques nécessitent de grandes enveloppes de bâtiment qui favorisent les systèmes métalliques. Les programmes d'incitation liés à la production de l'Inde et le Plan directeur national PM GatiShakti orientent les investissements vers des parcs industriels, où les bâtiments en acier préfabriqués permettent une occupation rapide et des coûts de construction réduits. Les grands centres de distribution européens nécessitent également des toitures à grande portée qui intègrent isolation, ventilation, équipements solaires et systèmes de réfrigération dans une seule enveloppe de bâtiment.
Exigences en matière de toiture économe en énergie et réfléchissante
Les exigences en matière de performance énergétique augmentent la valeur des spécifications de toiture métallique réfléchissante. Les critères ENERGY STAR exigent une réflectance solaire initiale minimale de 0,25 pour les applications de toiture à forte pente. Les produits réfléchissants éligibles peuvent réduire la demande de refroidissement en période de pointe de 10 % à 25 % par rapport aux alternatives non réfléchissantes. Des recherches du Oak Ridge National Laboratory et du Lawrence Berkeley National Laboratory ont montré que la ventilation au-dessus du voligeage dans les assemblages de toiture métallique montés sur tasseaux peut réduire le flux de chaleur dans un bâtiment de près de 30 %. Les spécifications haut de gamme utilisent de plus en plus des revêtements en fluorure de polyvinylidène (PVDF) car ils conservent la réflectance solaire plus longtemps sous exposition aux ultraviolets. Les pigments réfléchissant les infrarouges permettent également aux panneaux foncés, notamment charbon, gris ardoise et cuivre bruni, de satisfaire aux seuils de réflectance applicables sans limiter le choix des couleurs.
Adoption du solaire en toiture et des systèmes photovoltaïques intégrés au bâtiment
Le déploiement du solaire en toiture stimule la demande de systèmes à joint debout haut de gamme sur le marché de la toiture métallique. Les joints dissimulés permettent la fixation de panneaux solaires par pinces sans percer la surface de la toiture, ce qui préserve l'assemblage de la toiture. ArcelorMittal a inauguré sa ligne de production Helioroof à Contrisson, en France, en octobre 2025. Le système combine des panneaux en acier, de l'isolation et des cellules solaires dans des modules assemblés en usine pouvant atteindre 12 mètres de long, produisant jusqu'à 2,1 kWc par unité. ArcelorMittal a déclaré que le produit pèse 50 % de moins qu'une configuration conventionnelle toiture et solaire et est protégé par 15 brevets de l'entreprise. En janvier 2026, Cornerstone Building Brands a annoncé un partenariat SunSteel qui intègre des panneaux solaires directement dans des panneaux à joint debout Double-Lok avant leur livraison sur des sites commerciaux et industriels.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial installé plus élevé par rapport à la toiture en asphalte | -0.7% | Mondial, avec l'Amérique du Nord et l'Europe les plus exposées | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières pour l'acier, l'aluminium et les revêtements | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Pénurie d'installateurs qualifiés pour les joints debout | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial installé plus élevé par rapport à la toiture en asphalte
Les coûts d'installation plus élevés restent un obstacle pour les acheteurs résidentiels et commerciaux de milieu de gamme sur le marché de la toiture métallique. Les droits de douane de la Section 232 sur les importations d'acier et d'aluminium ont été fixés à 50 % en 2026, augmentant les coûts des produits métalliques[2]American Iron and Steel Institute, "Données sur le commerce de l'acier et les droits de douane," American Iron and Steel Institute, steel.org. Les aciéries nationales peuvent également fixer des prix en dessous du plancher d'importation plus élevé, ce qui affecte la tarification des panneaux fabriqués. Les propriétaires de bâtiments avec des périodes de détention courtes ou un capital initial limité peuvent choisir des produits en asphalte ou en membrane même lorsque le métal offre une meilleure économie de cycle de vie. L'argument financier est moins convaincant dans les zones tempérées avec une exposition aux tempêtes plus faible. Les réductions d'assurance pour les produits résistants aux chocs peuvent compenser une partie de la prime dans les zones exposées, mais la sensibilisation et la disponibilité varient selon les assureurs et les régions.
Volatilité des prix des matières premières pour l'acier, l'aluminium et les revêtements
La volatilité des prix des matières premières crée un défi opérationnel direct pour les fabricants et les profileurs. Les variations de prix de l'acier, de l'aluminium, des revêtements, du zinc et du cuivre peuvent comprimer les marges sur les contrats de construction à prix fixe et à long délai. Les fabricants sans programmes de couverture ou d'intégration de l'approvisionnement en bobines ont moins de capacité à protéger leurs marges lorsque les prix des intrants évoluent. Cette contrainte est particulièrement pertinente pour les fournisseurs de taille moyenne soumissionnant pour de grands projets avec des conditions de livraison fixes. L'incertitude de la politique commerciale, notamment les calendriers tarifaires spécifiques aux pays et les exemptions potentielles, complique davantage la tarification prospective des projets. La pénurie d'installateurs aggrave ce problème, car les contraintes de main-d'œuvre limitent le nombre de projets que les entrepreneurs qualifiés peuvent réaliser.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de métal : l'acier domine par sa part tandis que l'aluminium gagne en spécification
L'acier détenait 65,83 % de la part du marché de la toiture métallique en 2025, tandis que l'aluminium devrait croître à un CAGR de 5,43 % de 2026 à 2031. L'aluminium gagne en adoption en raison de sa résistance à la corrosion dans les environnements côtiers, humides et exposés aux embruns salins. Son poids plus faible le rend également adapté aux projets de réfection de toiture où la charpente structurelle existante ne peut pas supporter des matériaux plus lourds. Ce facteur devient de plus en plus pertinent à mesure que les bâtiments nord-américains construits dans les années 1980 et 1990 entrent dans un cycle de remplacement. En 2026, BlueScope a mis en service sa ligne de revêtement métallique 7 d'une valeur de 415 millions AUD (264 millions USD) en Nouvelle-Galles du Sud. La ligne ajoute 240 000 tonnes mtriques de capacité annuelle pour les produits ZINCALUME et COLORBOND et constitue la première nouvelle ligne de revêtement d'acier en Australie depuis plus de 30 ans. Cet investissement reflète la demande continue de produits revêtus d'alliage d'aluminium dans la région Asie-Pacifique.
L'acier a maintenu sa position en offrant un large équilibre coût-performance entre les profilés et les systèmes de revêtement. L'acier revêtu Galvalume soutient les formats ondulés et en panneaux R utilisés dans les bâtiments agricoles, industriels et logistiques, où le coût installé par mètre carré et une couverture fiable sur de grandes portées sont les principales considérations. Le cuivre et le zinc restent concentrés dans les applications de toiture architecturale haut de gamme. Le zinc développe une patine qui élimine le besoin de rerevêtement sur une durée de service de 80 à 100 ans, le rendant adapté à la restauration du patrimoine et aux spécifications institutionnelles en Allemagne, en Suisse et en Scandinavie. Le marché de la toiture métallique est segmenté, l'acier représentant la plus grande part, tandis que les métaux spéciaux contribuent à une valeur plus élevée par mètre carré. La demande de métaux spéciaux est moins sensible aux fluctuations des prix des matières premières en acier, car les acheteurs privilégient la performance architecturale et la longue durée de service.


Par type de produit : les panneaux stimulent la production commerciale tandis que les bardeaux soutiennent la conversion résidentielle
Les panneaux représentaient 46,65 % du marché de la toiture métallique en 2025, tandis que les bardeaux métalliques devraient se développer à un CAGR de 5,57 % de 2026 à 2031. La croissance des bardeaux est principalement portée par les conversions de réfection de toiture résidentielle en Amérique du Nord. Les systèmes de bardeaux métalliques revêtus de fluorure de polyvinylidène (PVDF) répondant aux critères ENERGY STAR peuvent être éligibles aux remises des services publics dans les juridictions participantes. Le Code résidentiel international permet l'installation de bardeaux métalliques sur une couche existante de bardeaux d'asphalte en vertu de la Section R908.3.1, ce qui peut réduire les coûts de main-d'œuvre de dépose et rendre la réfection de toiture métallique accessible aux acheteurs qui ne peuvent pas se permettre un remplacement complet de toiture. Des palettes de couleurs plus larges et des teintes foncées réfléchissant les infrarouges répondent également aux préférences esthétiques qui favorisaient auparavant les produits de toiture fraîche de couleur claire.
Les panneaux sont bien établis dans les bâtiments commerciaux, industriels et à grande portée. Les panneaux à joint debout sont particulièrement pertinents pour les projets logistiques et de centres de données, car ils peuvent supporter des installations solaires fixées par pinces sans perforation de la toiture. Le programme SunSteel de Cornerstone Building Brands illustre l'évolution vers des réseaux solaires intégrés en usine pour ce format. Les profilés ondulés répondent aux applications agricoles et légèrement industrielles sensibles aux coûts en Asie-Pacifique et en Amérique latine. Les profilés en tuile servent les projets résidentiels en Europe du Sud, en Australie et dans certaines parties de l'Amérique latine où un aspect en argile ou en terre cuite est requis. Les tuiles en acier revêtu de pierre combinent le poids visuel des tuiles conventionnelles avec la durabilité et la recyclabilité de l'acier et se développent dans les applications de logement en Asie de l'Est où la résistance au feu et les classifications de résistance aux vents de typhon sont valorisées.
Par secteur d'utilisation finale : échelle résidentielle et accélération commerciale
Les applications résidentielles représentaient 44,37 % du marché de la toiture métallique en 2025, et les utilisateurs finaux commerciaux devraient croître à un CAGR de 5,68 % de 2026 à 2031. La demande résidentielle est portée par les cycles de remplacement en Amérique du Nord et en Europe du Nord, où une grande partie du parc immobilier d'après-guerre atteint la fin de la durée de service de sa toiture existante. Une conversion métallique remplace un cycle de remplacement en asphalte par un cycle de 40 à 80 ans, modifiant le profil de remplacement à long terme de la propriété. Les bardeaux en acier revêtu de pierre et les panneaux à joint debout gagnent du terrain en Asie de l'Est, où les acheteurs valorisent la résistance au feu, la performance aux vents de typhon et la durabilité sur plusieurs décennies. L'autre catégorie d'utilisateurs finaux continue d'absorber la production de profilés ondulés et en panneaux R dans les applications agricoles, institutionnelles et d'infrastructure dans les marchés ruraux et émergents.
La croissance commerciale reflète les investissements dans l'exécution du commerce électronique, la logistique de la chaîne du froid, la production pharmaceutique et les centres de données hyperscale. Les bâtiments métalliques préfabriqués utilisent la toiture comme composant structurel intégral et peuvent générer des économies de coûts de construction de 20 % à 40 %, tout en réduisant les délais de construction de 50 % à 70 % par rapport aux bâtiments en béton armé de surface de plancher équivalente. Les panneaux métalliques isolés combinent l'enveloppe structurelle, la performance thermique et le pare-vapeur dans un système assemblé en usine, les rendant pertinents pour les projets pharmaceutiques, agroalimentaires et de centres de données où la performance de l'enveloppe est une priorité. Le développement industriel au Moyen-Orient et en Afrique est également soutenu par des investissements dans les aéroports et les corridors d'infrastructure. Les systèmes de toiture métallique prêts pour le solaire suscitent de l'intérêt à mesure que la production d'énergie en milieu désertique se développe dans ces régions.
Analyse géographique
L'Amérique du Nord représentait 30,11 % de la part du marché de la toiture métallique en 2025, ce qui en fait le plus grand marché régional. L'activité de remplacement et la construction non résidentielle ont soutenu la demande régionale. Les incitations des assurances remodèlent la sélection des matériaux dans les zones exposées aux tempêtes. Le Canada a contribué à la demande par le biais du remplacement résidentiel et de la construction commerciale liée à l'infrastructure d'exportation de matières premières. Le secteur manufacturier automobile et aérospatial en expansion du Mexique soutient les enveloppes de bâtiments industriels préfabriqués. Les normes d'efficacité énergétique Title 24 de la Californie ont encouragé l'utilisation de revêtements en fluorure de polyvinylidène (PVDF) et en polyester modifié au styrène (SMP) dans le plus grand marché de la construction américain.
L'Asie-Pacifique devrait croître à un CAGR de 5,32 % de 2026 à 2031, le taux le plus rapide parmi toutes les régions. L'adoption des bâtiments préfabriqués et la construction commerciale dans les économies en cours d'industrialisation soutiennent cette croissance. Le Vietnam a bénéficié de la diversification manufacturière China Plus One, avec une augmentation du taux d'occupation des parcs industriels dans les provinces du sud en 2025. Les délais de projet compressés favorisent les bâtiments métalliques pouvant être érigés rapidement. La Chine et le Japon contribuent à des valeurs unitaires élevées grâce aux spécifications de photovoltaïques intégrés au bâtiment (BIPV) et de panneaux métalliques isolés. La Corée du Sud et l'Australie restent des marchés commerciaux et industriels établis avec des exigences de performance strictes.
La demande européenne est façonnée par la rénovation du patrimoine, la réglementation sur les bâtiments verts et l'architecture en métaux haut de gamme. L'Allemagne reste importante pour la spécification du zinc et du cuivre dans la rénovation institutionnelle et la nouvelle construction haut de gamme. La vague de rénovation de la Commission européenne vise à doubler le taux annuel de rénovation énergétique d'ici 2030, et la rénovation représente déjà une part significative des installations de toiture métallique européennes. La demande de panneaux haut de gamme dans les usines de fabrication de semi-conducteurs, les gigafactories de batteries et les centres de données devrait croître à un taux élevé à un chiffre jusqu'en 2031. Au Moyen-Orient et en Afrique, les aéroports, les corridors industriels et les projets logistiques en Arabie saoudite et en Afrique du Sud soutiennent la demande du marché. La toiture intégrant le solaire gagne du terrain à mesure que les propriétaires de bâtiments recherchent des systèmes compatibles avec la production d'énergie en toiture.

Paysage concurrentiel
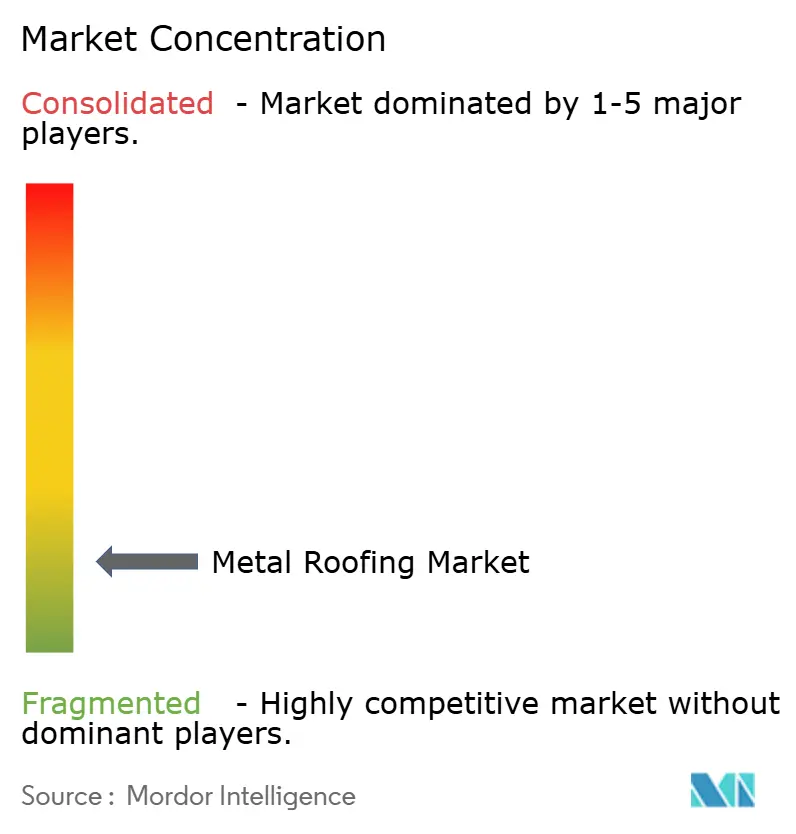
Le marché de la toiture métallique est fragmenté. L'offre en amont est concentrée parmi les producteurs d'acier intégrés, notamment ArcelorMittal, BlueScope Steel, Nucor, POSCO et SSAB. Ces entreprises influencent la disponibilité des substrats revêtus et les structures de coûts des intrants, et se font concurrence à travers les systèmes BIPV, les revêtements avancés et les investissements dans la capacité de production. La concurrence en aval comprend de nombreux profileurs, fabricants de panneaux et distributeurs régionaux qui se font concurrence sur l'étendue des produits, la couverture de distribution et le soutien aux installateurs. Cornerstone Building Brands et Kingspan opèrent à grande échelle dans la fabrication commerciale et industrielle nord-américaine grâce à de larges réseaux de fabrication et d'installateurs.
Kingspan s'est engagé à investir 1 milliard USD dans la toiture américaine sur cinq ans. Des campus de fabrication dans le Maryland et l'Oklahoma ont commencé à produire des toitures non résidentielles en 2026. Cette approche combine fabrication, distribution et formation des installateurs et nécessite un capital substantiel. Le segment commercial est modérément concurrentiel, tandis que les segments résidentiel et agricole restent fragmentés parmi les fournisseurs régionaux. L'activité de brevets et l'intégration verticale des produits différencient de plus en plus les fournisseurs disposant de capacités de recherche de ceux qui se font concurrence uniquement sur le prix. Helioroof® d'ArcelorMittal intègre la toiture en acier, l'isolation et les photovoltaïques dans un seul module produit en usine. Ses 15 brevets d'entreprise et ses exigences de production automatisée rendent la réplication difficile pour les fabricants standard.
La mise en service de la ligne de revêtement 2026 de BlueScope soutient l'approvisionnement en COLORBOND et ZINCALUME dans la région Asie-Pacifique. Ces produits bénéficient d'une reconnaissance établie auprès des clients dans les applications de toiture résidentielle et commerciale. Isopan S.p.A. reste active dans les travaux commerciaux et industriels européens grâce à des systèmes de panneaux isolés composites. Des opportunités existent dans les systèmes de rénovation BIPV intégrés en usine pour les bâtiments commerciaux existants. Les réseaux de distribution de marque en Asie du Sud et du Sud-Est présentent également des opportunités, car la pénétration des métaux haut de gamme reste faible par rapport à la base de construction plus large. Les programmes de certification, notamment les déclarations environnementales de produits ISO et les inscriptions ENERGY STAR, deviennent de plus en plus pertinents pour les appels d'offres de bâtiments verts.
Leaders du secteur de la toiture métallique
Cornerstone Building Brands, Inc.
BlueScope Steel Limited
Nucor Corporation
Kingspan Group
Metal Sales
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Kingspan a acquis Duggan Profiles, un fabricant irlandais de feuilles de construction en acier simple peau, de pannes, de tôles profilées en acier et de solins pour les marchés agricoles et industriels. La transaction a été approuvée par la Commission irlandaise de la concurrence et de la protection des consommateurs et complète l'offre de feuilles de construction simple peau de Kingspan.
- Janvier 2026 : Cornerstone Building Brands a annoncé un partenariat pour intégrer des panneaux solaires SunSteel directement dans ses panneaux de toiture métallique à joint debout Double-Lok en usine. Le système a été livré prêt à l'emploi avec des réseaux préappliqués, réduisant le temps d'installation sur site. Il était disponible dans le portefeuille de marques MBCI, Ceco, Star Building Systems, Metallic Building Systems et Robertson Building Systems.


Portée du rapport mondial sur le marché de la toiture métallique
La toiture métallique est un système de construction composé de feuilles ou de tuiles métalliques. Elle offre durabilité, résistance au feu et efficacité énergétique. Elle est utilisée dans les bâtiments résidentiels, commerciaux et industriels.
Le marché de la toiture métallique est segmenté par type de métal, type de produit, secteur d'utilisation finale et géographie. Par type de métal, le marché est segmenté en acier, aluminium, cuivre et zinc. Par type de produit, le marché est segmenté en panneau, ondulé, tuile et bardeau. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial, industriel et autres. Le rapport couvre également la taille du marché et les prévisions pour la toiture métallique dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Acier |
| Aluminium |
| Cuivre |
| Zinc |
| Panneau |
| Ondulé |
| Tuile |
| Bardeau |
| Résidentiel |
| Commercial |
| Industriel |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de métal | Acier | |
| Aluminium | ||
| Cuivre | ||
| Zinc | ||
| Par type de produit | Panneau | |
| Ondulé | ||
| Tuile | ||
| Bardeau | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la toiture métallique ?
La taille du marché de la toiture métallique était évaluée à 26,56 milliards USD en 2025 et devrait croître de 27,64 milliards USD en 2026 à 35,05 milliards USD d'ici 2031, à un CAGR de 4,87 % au cours de la période de prévision (2026-2031).
Quel matériau de toiture métallique domine la demande mondiale ?
L'acier a dominé la demande avec une part de 65,83 % en 2025, car il couvrait une large gamme de profilés de toiture et d'usages de bâtiments.
Quel format de produit connaît la croissance la plus rapide jusqu'en 2031 ?
Les bardeaux métalliques devraient croître à un CAGR de 5,57 %, soutenus par la conversion de réfection de toiture résidentielle en Amrique du Nord.
Quelle application d'utilisation finale se développe le plus rapidement ?
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 5,68 % jusqu'en 2031, soutenus par la construction logistique, de la chaîne du froid et des centres de données.
Dernière mise à jour de la page le:



