
金属屋根市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
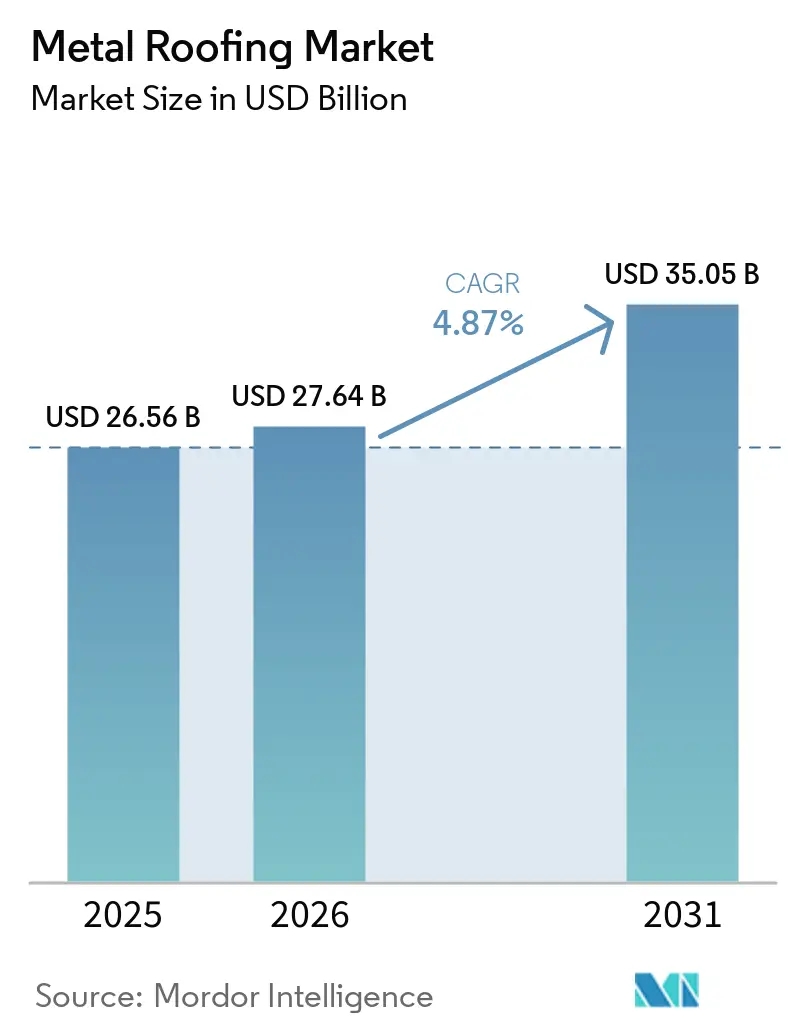
| 市場規模 (2026) | 27.64 十億米ドル |
| 市場規模 (2031) | 35.05 十億米ドル |
| Growth Rate (2026 - 2031) | 4.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる金属屋根市場分析
金属屋根市場の規模は2025年に26.56 ビリオン 米ドルと評価され、2026年の27.64 ビリオン 米ドルから2031年には35.05 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.87%で成長すると推定されています。スチールは、産業・商業・住宅用途にわたるプロファイルとの幅広い適合性およびコスト競争力から、引き続き主要材料として選好されています。建て替え需要、物流施設の建設、より厳格なエネルギー要件が、先進国・新興国双方における需要を下支えしています。建物オーナーが屋根材とエネルギー設備を一体的に評価するようになるにつれ、太陽光発電対応の立はぜ(スタンディングシーム)システムの重要性が高まっています。競争環境は、コーティング鋼材の集中した供給と、加工業者・流通業者の分散した川下ネットワークに二分されており、原材料コストと施工業者の確保がプロジェクト価格設定における主要な制約要因となっています。
レポートの主要ポイント
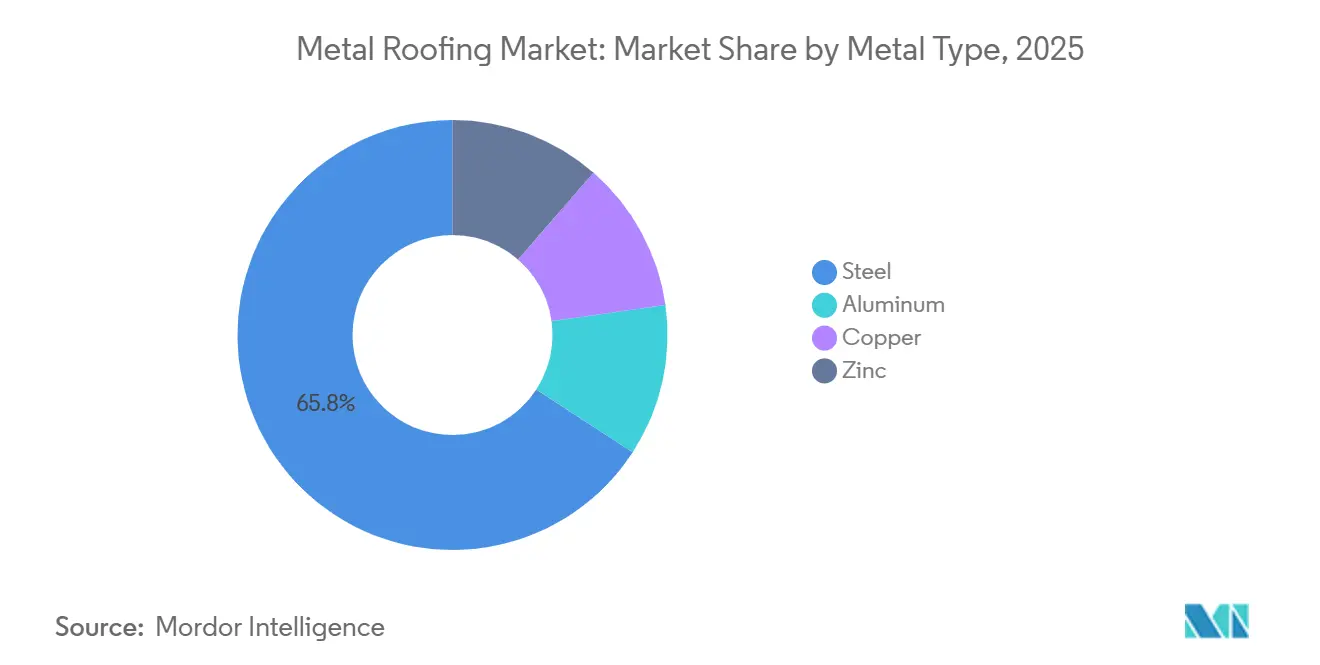
- 金属タイプ別では、スチールが2025年の金属屋根市場シェアの65.83%を占め、アルミニウムは2031年にかけてCAGR 5.43%で成長すると予測されています。
- 製品タイプ別では、パネルが2025年の金属屋根市場規模の46.65%を占め、金属シングルは2031年にかけてCAGR 5.57%で拡大すると予測されています。
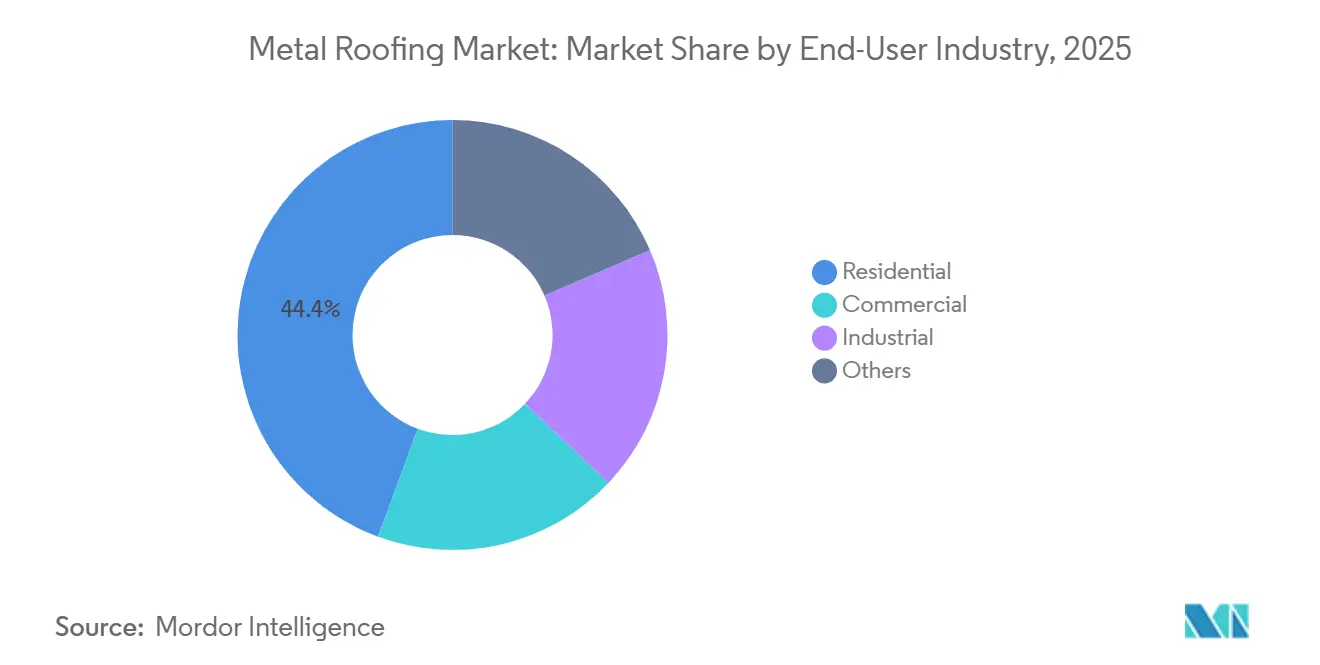
- エンドユーザー産業別では、住宅用途が2025年の金属屋根市場シェアの44.37%を占め、商業エンドユーザーは2031年にかけてCAGR 5.68%で拡大すると予測されています。
- 地域別では、北米が2025年の金属屋根市場シェアの30.11%を占め、アジア太平洋は2031年にかけてCAGR 5.32%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の金属屋根市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進国市場における老朽化屋根の建て替え | +1.0% | 北米および欧州 | 中期(2~4年) |
| 倉庫・物流・産業施設の拡大 | +1.2% | アジア太平洋(APAC)を中心にグローバル、北米・欧州への波及あり | 短期(2年以内) |
| エネルギー効率・反射性屋根材の要件 | +0.8% | 北米および欧州 | 中期(2~4年) |
| 屋上太陽光発電および建物一体型太陽光発電(BIPV)の普及 | +0.6% | グローバル | 長期(4年以上) |
| 新興市場におけるプレエンジニアードビルの普及 | +0.7% | APACを中心に中東・アフリカ・南米への波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
先進国市場における老化屋根の建て替え
老朽化した住宅ストックが屋根の葺き替えサイクルに入るにつれ、建て替え活動が金属屋根市場を下支えしています。McElroy Metalの報告によると、米国の住宅オーナーの23%が2026年に屋根の葺き替えを計画しており、屋根を交換した住宅オーナーの17%がアスファルトではなく金属を選択しています。立はぜ(スタンディングシーム)システムおよびシングルシステムは、暴風雨が多い地域や高温気候の地域において、16年から20年後にアスファルトの繰り返し交換コストと同等水準に達することができます。その後、金属システムは40年から80年の耐用年数にわたってライフサイクルコストを低減します。耐衝撃性金属製品は、特にガルフコーストおよびトルネードアレー地域において、FORTIFIED Roof関連プログラムを通じて住宅オーナーが保険割引を受ける資格を得られる場合があります。Metal Roofing AllianceのRenee Rameyは、需要が有資格施工業者の供給を上回っており、熟練施工業者に対するプレミアム価格設定を支えていると述べています[1]Metal Roofing Alliance、「金属屋根と施工業者の確保」、Metal Roofing Alliance、metalroofing.com。また、各転換事例は住宅の葺き替えサイクルを延長し、将来的な葺き替え頻度を低減します。
倉庫・物流・産業施設の拡大
倉庫・物流・産業建設は、金属屋根市場に安定した需要基盤を提供しています。米国の製造業建設支出は2025年12月時点で年率1,995億米ドルのペースで推移しており、Rパネルおよび断熱金属パネルシステムへの需要を支えています。半導体施設、データセンターの外殻、電気自動車用電池工場は、金属システムに適した大型建物外皮を必要としています。インドの生産連動型インセンティブ(PLI)制度およびPM GatiShakti国家マスタープランは、産業団地への投資を誘導しており、プレエンジニアードスチールビルが迅速な入居と低い建設コストを実現しています。欧州の大型フルフィルメントセンターも、断熱・換気・太陽光設備・冷凍システムを単一の建物外皮内に収める長スパ屋根を必要としています。
エネルギー効率・反射性屋根材の要件
エネルギー性能要件の強化により、反射性金属屋根仕様の価値が高まっています。ENERGY STARの基準では、急勾配屋根用途において最低初期太陽反射率0.25が求められています。適格な反射性製品は、非反射性製品と比較してピーク冷房需要を10%から25%削減できます。オークリッジ国立研究所およびローレンスバークレー国立研究所の研究によると、バテン取り付け金属屋根アセンブリにおける外装材上部換気により、建物への熱流入を約30%削減できることが示されています。プレミアム仕様では、紫外線暴露下での太陽反射率の長期維持性能から、ポリフッ化ビニリデン(PVDF)コーティングの採用が増加しています。赤外線反射顔料により、チャコール、スレートグレー、バーニッシュドコッパーなどの濃色パネルも、色選択を制限することなく適用反射率基準を満たすことが可能です。
屋上太陽光発電および建物一体型太陽光発電(BIPV)の普及
屋上太陽光発電の普及が、金属屋根市場におけるプレミアム立はぜシステムへ需要を牽引しています。隠しはぜ構造により、屋根面を貫通することなくクランプ取り付け式太陽光パネルの設置が可能となり、屋根アセンブリの完全性が保たれます。ArcelorMittalは2025年10月、フランスのコントリソンにHelioroof生産ラインを開設しました。このシステムは、スチールパネル、断熱材、太陽電池を工場組立モジュール(最長12メートル)に統合し、1ユニットあたり最大2.1 kWpを発電します。ArcelorMittalは、この製品が従来の屋根+太陽光構成と比較して重量が50%軽く、同社の15件の特許によって保護されていると述べています。2026年1月、Cornerstone Building Brandsは、商業・産業サイトへの出荷前にDouble-Lok立はぜパネルに太陽光パネルを直接統合するSunSteelパートナーシップを発表しました。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アスファルト屋根材に対する初期設置コストの高さ | -0.7% | 北米・欧州が最も影響を受けるが、グローバルに影響あり | 短期(2年以内) |
| スチール・アルミニウム・コーティング原材料価格の変動 | -0.8% | グローバ | 短期(2年以内) |
| 有資格立はぜ施工業者の不足 | -0.5% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アスファルト屋根材に対する初期設置コストの高さ
初期設置コストの高さは、金属屋根市場における住宅および中堅商業購入者にとって依然として障壁となっています。スチールおよびアルミニウム輸入品に対する第232条関税は2026年に50%に設定され、金属製品のコストが上昇しました[2]アメリカ鉄鋼協会、「鉄鋼貿易と関税データ」、アメリカ鉄鋼協会、steel.org。国内製鉄所も輸入品の高い下限価格を下回る価格設定が可能であり、これが加工パネルの価格に影響を与えています。保有期間が短い、または初期資本が限られている建物オーナーは、金属がより優れたライフサイクル経済性を提供する場合でも、アスファルトや膜材製品を選択することがあります。暴風雨への暴露が少ない温帯地域では、財務的な優位性が低くなります。耐衝撃性製品に対する保険割引は、暴露地域においてプレミアムの一部を相殺できますが、認知度と利用可能性は保険会社や地域によって異なります。
スチール・アルミニウム・コーティング原材料価格の変動
原材料価格の変動は、加工業者およびロールフォーマーにとって直接的な事業上の課題をもたらします。スチール、アルミニウム、コーティング材、亜鉛、銅の価格変動は、固定価格および長期リードタイムの建設契約における利益率を圧迫する可能性があります。ヘッジプログラムやコイル供給の垂直統合を持たない加工業者は、投入価格が変動した際に利益率を守る能力が低くなります。この制約は、固定納期条件で大型プロジェクトに入札する中規模サプライヤーにとって特に重要です。国別関税スケジュールや潜在的な適用除外を含む貿易政策の不確実性が、将来のプロジェクト価格設定をさらに複雑にしています。施工業者不足がこの問題を悪化させており、労働力の制約が有資格施工業者の完工可能なプロジェクト数を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金属タイプ別:スチールがシェアで優位を維持しながらアルミニウムが仕様採用を拡大
スチールは2025年の金属屋根市場シェアの65.83%を占め、アルミニウムは2026年から2031年にかけてCAGR 5.43%で成長すると予測されています。アルミニウムは、沿岸・多湿・塩害環境における耐食性から採用が拡大しています。また、その軽量性により、既存の構造フレームがより重い材料を支えられない葺き替えプロジェクトにも適しています。この要因は、1980年代から1990年代に建設された北米の建物が葺き替えサイクルに入るにつれ、ますます重要性を増しています。2026年、BlueScopeはニューサウスウェールズ州において4億1,500万豪ドル(2億6,400万米ドル)の金属コーティングライン7を稼働させました。このラインはZINCALUMEおよびCOLORBOND製品の年間24万メトリックトンの生産能力を追加するもので、オーストラリアにおいて30年以上ぶりとなる新規スチールコーティングラインです。この投資は、アジア太平洋地域におけるアルミニウム合金コーティング製品への継続的な需要を反映しています。
スチールは、プロファイルおよびコーティングシテム全体にわたる幅広いコストパフォーマンスバランスを提供することで、その地位を維持しています。ガルバリューム(Galvalume)コーティングスチールは、農業・産業・物流建築に使用される波形およびRパネル形式を支えており、1平方メートルあたりの設置コストと大スパンにわたる安定したカバレッジが主要な考慮事項となっています。銅と亜鉛は、プレミアム建築屋根用途に集中しています。亜鉛は80年から100年の耐用年数にわたって再コーティングを不要とするパティナを形成し、ドイツ、スイス、スカンジナビアにおける歴史的建造物の修復や機関向け仕様に適しています。金属屋根市場はセグメント化されており、スチールが最大シェアを占める一方、特殊金属は1平方メートルあたりより高い価値をもたらしています。特殊金属の需要は、購入者が建築性能と長い耐用年数を優先するため、コモディティスチール価格の変動に対する感応度が低くなっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


製品タイプ別:パネルが商業向け生産を牽引し、シングルが住宅転換を支援
パネルは2025年の金属屋根市場の46.65%を占め、金属シングルは2026年から2031年にかけてCAGR 5.57%で拡大すると予測されています。シングルの成長は主に北米における住宅葺き替え転換によって牽引されています。ENERGY STAR基準を満たすポリフッ化ビニリデン(PVDF)コーティング金属シングルシステムは、参加地域においてユーティリティリベートの対象となる場合があります。国際住宅規程(IRC)第R908.3.1条は、既存のアスファルトシングル1層の上への金属シングルの設置を認めており、撤去作業のコストを削減し、全面的な屋根交換を負担できない購入者にとって金属葺き替えをより利用しやすくしています。より幅広いカラーパレットおよび赤外線反射型の濃色シェードも、従来は明色のクールルーフ製品が好まれていた美観上の嗜好に対応しています。
パネルは商業・産業・大スパン建築において確固たる地位を確立しています。立はぜパネルは、屋根面を貫通することなくクランプ取り付け式太陽光設備を支持できるため、物流およびデータセンタープロジェクトに特に適しています。Cornerstone Building BrandsのSunSteelプログラムは、この形式における工場統合型太陽光アレイへの移行を示しています。波形プロファイルは、アジア太平洋およびラテンアメリカにおけるコスト重視の農業・軽工業用途に対応しています。タイルプロファイルは、粘土またはテラコッタの外観が求められる南欧、オーストラリア、ラテンアメリカの一部における住宅プロジェクトに使用されています。石材コーティングスチールタイルは、従来のタイルの視覚的重厚感とスチールの耐久性・リサイクル性を兼ね備えており、耐火性と台風風圧等級が重視される東アジアの住宅用途で拡大しています。
エンドユーザー産業別:住宅の規模と商業の加速
住宅用途は2025年の金属屋根市場44.37%を占め、商業エンドユーザーは2026年から2031年にかけてCAGR 5.68%で成長すると予測されています。住宅需要は、戦後の住宅ストックの多くが既存屋根の耐用年数末期を迎えている北米および北欧における葺き替えサイクルによって牽引されています。金属への転換は、アスファルトの葺き替えサイクルを40年から80年続くものに置き換え、物件の長期的な葺き替えプロファイルを変えます。石材コーティングスチールシングルおよび立はぜパネルは、耐火性、台風風圧性能、数十年にわたる耐久性を重視する購入者が多い東アジアで普及が進んでいます。その他のエンドユーザーカテゴリーは、農村部および新興市場における農業・機関・インフラ用途向けの波形およびRパネルの需要を引き続き吸収しています。
商業の成長は、eコマースフルフィルメント、コールドチェーン物流、医薬品製造、ハイパースケールデータセンターへの投資を反映しています。プレエンジニアードメタルビルは屋根材を構造部材として一体的に使用し、同等の床面積を持つ鉄筋コンクリート建築と比較して建設コストを20%か40%削減し、工期を50%から70%短縮できます。断熱金属パネルは、構造外皮、断熱性能、防湿層を工場組立システムに統合しており、外皮性能が優先される医薬品・食品加工・データセンタープロジェクトに適しています。中東・アフリカにおける産業開発も、空港やインフラ回廊への投資によって支えられています。砂漠地帯でのエネルギー生成が拡大するにつれ、太陽光発電対応金属屋根システムへの関心がこれらの地域で高まっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
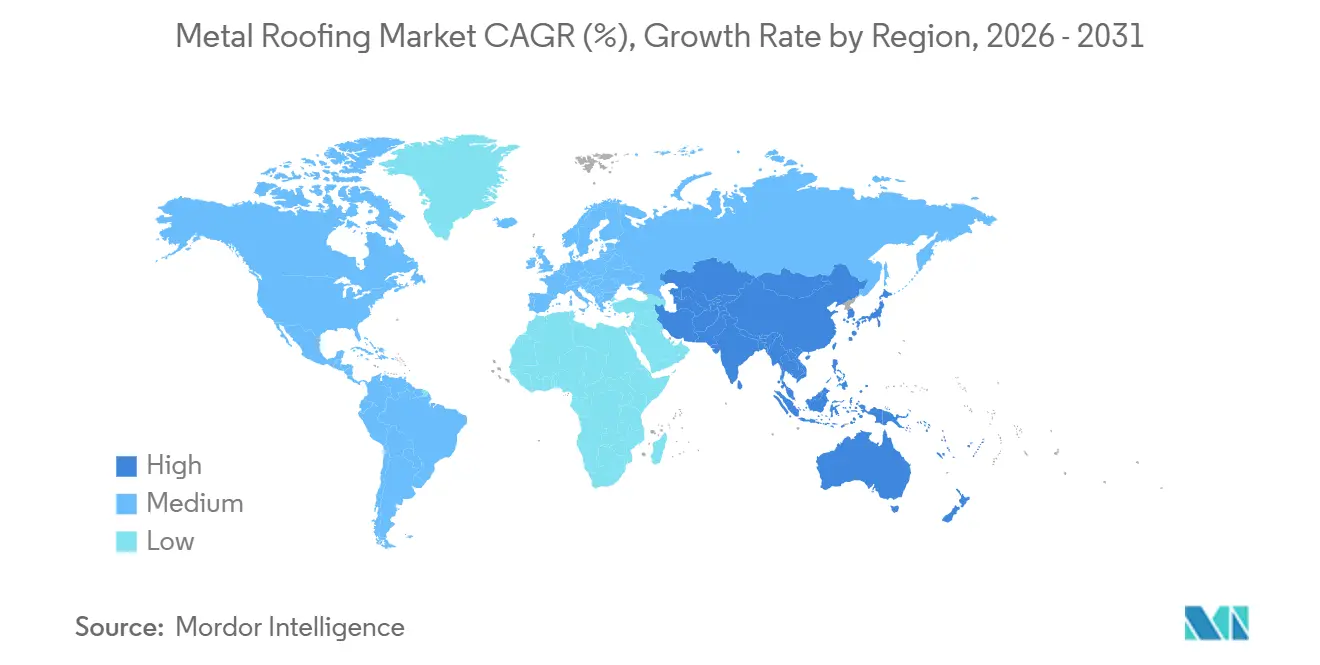
北米は2025年の金属屋根市場シェアの30.11%を占め、最大の地域市場となっています。建て替え活動と非住宅建設が地域需要を支えまし。保険インセンティブが暴風雨暴露地域における材料選択を変えつつあります。カナダは住宅葺き替えおよびコモディティ輸出インフラに関連した商業建設を通じて需要に貢献しました。メキシコの拡大する自動車・航空宇宙製造セクターは、プレエンジニアード産業建物外皮の需要を支えています。カリフォルニア州のTitle 24エネルギー効率基準は、米国最大の建設市場においてポリフッ化ビニリデン(PVDF)およびスチレン変性ポリエステル(SMP)コーティングの使用を促進しています。
アジア太平洋は2026年から2031年にかけてCAGR 5.32%で成長すると予測されており、全地域の中で最も高い成長率となっています。工業化が進む経済圏におけるプレエンジニアードビルの普及と商業建設がこの成長を支えています。ベトナムは中国プラスワン製造分散化の恩恵を受け、2025年に南部省における産業団地の稼働率が上昇しました。工期の短縮化が、迅速に建設できる金属建築を有利にしています。中国と日本は、建物一体型太陽光発電(BIPV)および断熱金属パネル仕様を通じて高い1ユニットあたり価値をたらしています。韓国とオーストラリアは、厳格な性能要件を持つ確立された商業・産業市場として位置づけられています。
欧州の需要は、歴史的建造物の改修、グリーンビルディング規制、プレミアム金属建築によって形成されています。ドイツは、機関向け改修および高仕様新築における亜鉛・銅仕様において引き続き重要な市場です。欧州委員会のリノベーションウェーブは2030年までに年間エネルギー改修率を倍増させることを目指しており、改修はすでに欧州の金属屋根設置の相当なシェアを占めています。半導体製造工場、電池ギガファクトリー、データセンターにおけるプレミアムパネルへの需要は、2031年にかけて高い一桁台の成長率で拡大すると見込まれています。中東・アフリカでは、サウジアラビアおよび南アフリカにおける空港・産業回廊・物流プロジェクトが市場需要を支えています。建物オーナーが屋上エネルギー生成に対応したシステムを求めるにつれ、太陽光統合屋根材の普及が進んでいます。

競争環境
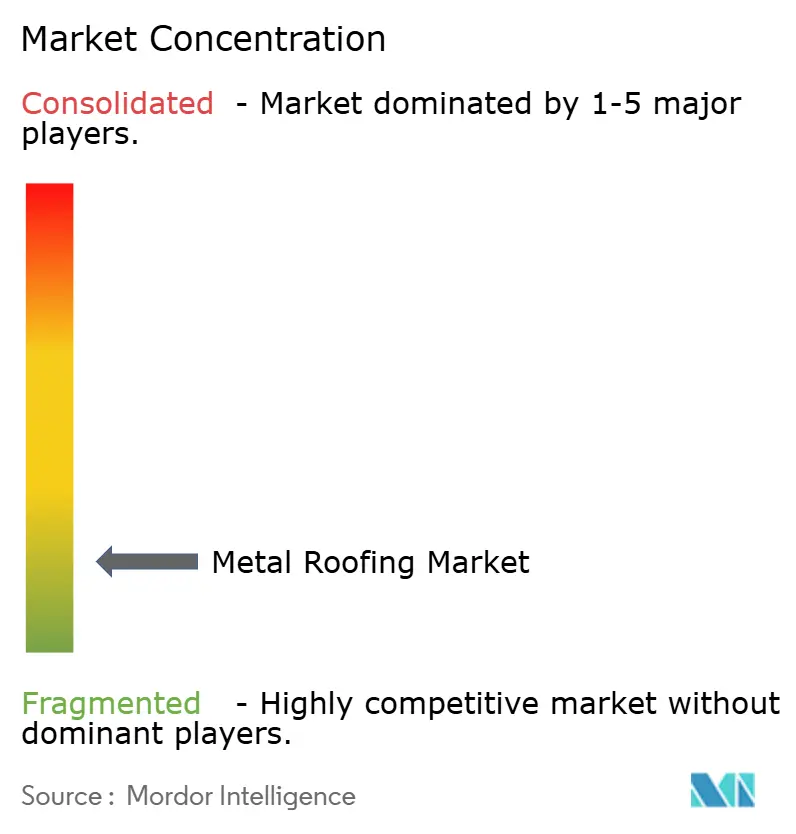
金属屋根市場は分散しています。川上の供給は、ArcelorMittal、BlueScope Steel、Nucor、POSCO、SSABを含む一貫製鉄メーカーに集中しています。これらの企業はコーティング基材の供給可能性と投入コスト構造に影響を与え、BIPVシステム、先進コーティング、生産能力への投資を通じて競争しています。川下の競争には、製品の幅広さ、流通カバレッジ、施工業者サポートで競合する多数のロールフォーマー、パネル加工業者、地域流通業者が含まれます。Cornerstone Building BrandsとKingspanは、幅広い製造・施工業者ネットワークを通じて北米の商業・産業加工において大規模に事業を展開しています。
Kingspanは5年間で10億米ドルを米国の屋根材投資に充てることを約束しました。メリーランド州とオクラホマ州の製造キャンパスは2026年に非住宅向け屋根材の生産を開始しした。このアプローチは製造、流通、施工業者トレーニングを組み合わせており、相当な資本を必要とします。商業セグメントは中程度の競争状態にある一方、住宅・農業セグメントは地域サプライヤー間で分散しています。特許活動と垂直的な製品統合が、研究能力を持つサプライヤーと価格のみで競合するサプライヤーをますます差別化しています。ArcelorMittalのHelioroof®は、スチール屋根材、断熱材、太陽光発電を単一の工場生産モジュールに統合しています。同社の15件の特許と自動化された生産要件により、標準的な加工業者による複製は困難です。
BlueScopeの2026年コーティングライン稼働は、アジア太平洋地域におけるCOLORBONDおよびZINCALUMEの供給を支えています。これらの製品は住宅・商業屋根用途の顧客の間で確立した認知度を持っています。Isopan S.p.A.は複合断熱パネルシステムを通じて欧州の商業・産業分野で引き続き活動しています。既存の商業建築向けの工場統合型BIPV改修システムに機会が存在します。南アジアおよび東南アジアにおけるブランド流通ネットワークも機会を提供しており、プレミアム金属の普及率は広範な建設基盤に対して依然として低い水準にあります。ISO環境製品宣言やENERGY STARリスティングを含む認証プログラムは、グリーンビルディング入札においてますます重要性を増しています。
金属屋根産業のリーダー企業
Cornerstone Building Brands, Inc.
BlueScope Steel Limited
Nucor Corporation
Kingspan Group
Metal Sales
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:Kingspanは、農業・産業市場向けの単層スチール建設シート、パーリン、プロファイルスチールシーティング、フラッシングのアイルランドメーカーであるDuggan Profilesを買収しました。この取引はアイルランドの競争・消費者保護委員会によって承認され、Kingspanの単層建設シーティング事業を補完するものです。
- 2026年1月:Cornerstone Building Brandsは、工場においてSunSteel太陽光パネルをDouble-Lok立はぜ金属屋根パネルに直接統合するパートナーシップを発表しました。このシステムはアレイが事前に取り付けられた状態で現場に納品され、現場での設置時間を短縮します。MBCI、Ceco、Star Building Systems、Metallic Building Systems、Robertson Building Systemsのブランドポートフォリオ全体で提供されました。


世界の金属屋根市場レポートの調査範囲
金属屋根は、金属シートまたはタイルで構成される建築システムです。耐久性、耐火性、エネルギー効率に優れています。住宅、商業、産業建築に使用されています。
金属屋根市場は、金属タイプ、製品タイプ、エンドユーザー産業、地域別にセグメント化されています。金属タイプ別では、スチール、アルミニウム、銅、亜鉛にセグメント化されています。製品タイプ別では、パネル、波形、タイル、シングルにセグメント化されています。エンドユーザー産業別では、住宅、商業、産業、その他にセグメント化されています。本レポートは、主要地域の16カ国における金属屋根の市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されます。
| スチール |
| アルミニウム |
| 銅 |
| 亜鉛 |
| パネル |
| 波形 |
| タイル |
| シングル |
| 住宅 |
| 商業 |
| 産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 金属タイプ別 | スチール | |
| アルミニウム | ||
| 銅 | ||
| 亜鉛 | ||
| 製品タイプ別 | パネル | |
| 波形 | ||
| タイル | ||
| シングル | ||
| エンドユーザー産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
金属屋根市場の現在の市場規模は?
金属屋根市場の規模は2025年に26.56 ビリオン 米ドルと評価され、2026年の27.64 ビリオン 米ドルから2031年には35.05 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.87%で成長すると推定されています。
世界の需要をリードする金屋根材料は何ですか?
スチールは2025年に65.83%のシェアで需要をリードしており、幅広い屋根プロファイルと建物用途に対応しているためです。
2031年にかけて最も急速に成長している製品形式はどれですか?
金属シングルはCAGR 5.57%で成長すると予測されており、北米における住宅葺き替え転換によって支えられています。
最も急速に拡大しているエンドユーザー用途はどれですか?
商業エンドユーザーは2031年にかけてCAGR 5.68%で成長すると予測されており、物流・コールドチェーン・データセンター建設によって支えられています。
最終更新日:



