
Tamanho e Participação do Mercado de Fibras Metálicas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.48 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.13 % |
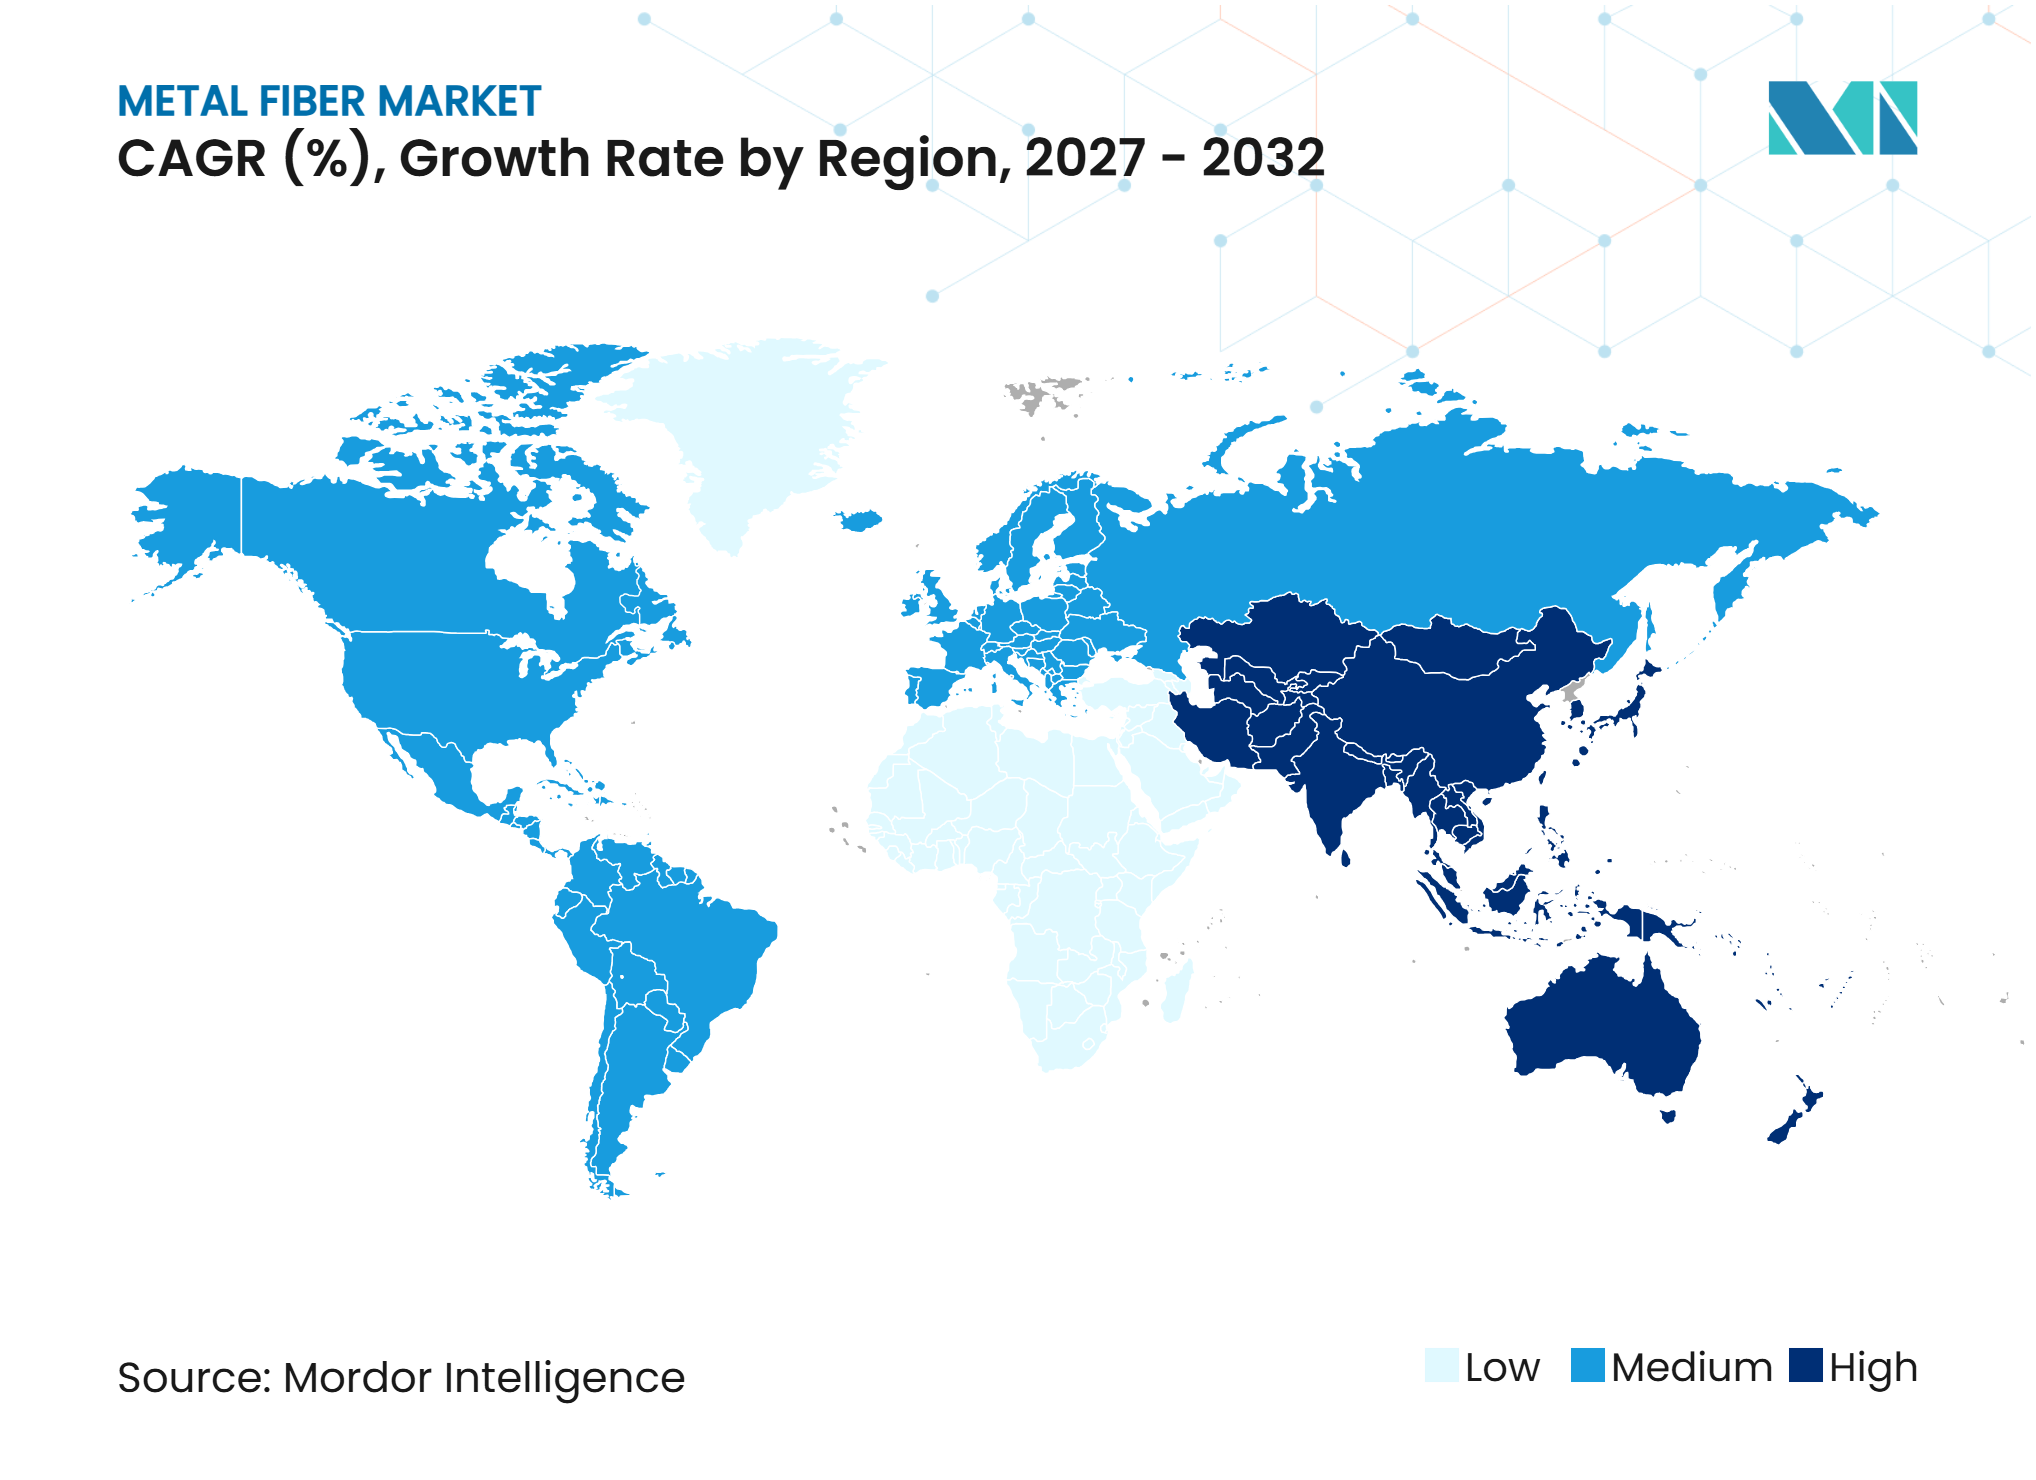
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fibras Metálicas pela Mordor Intelligence
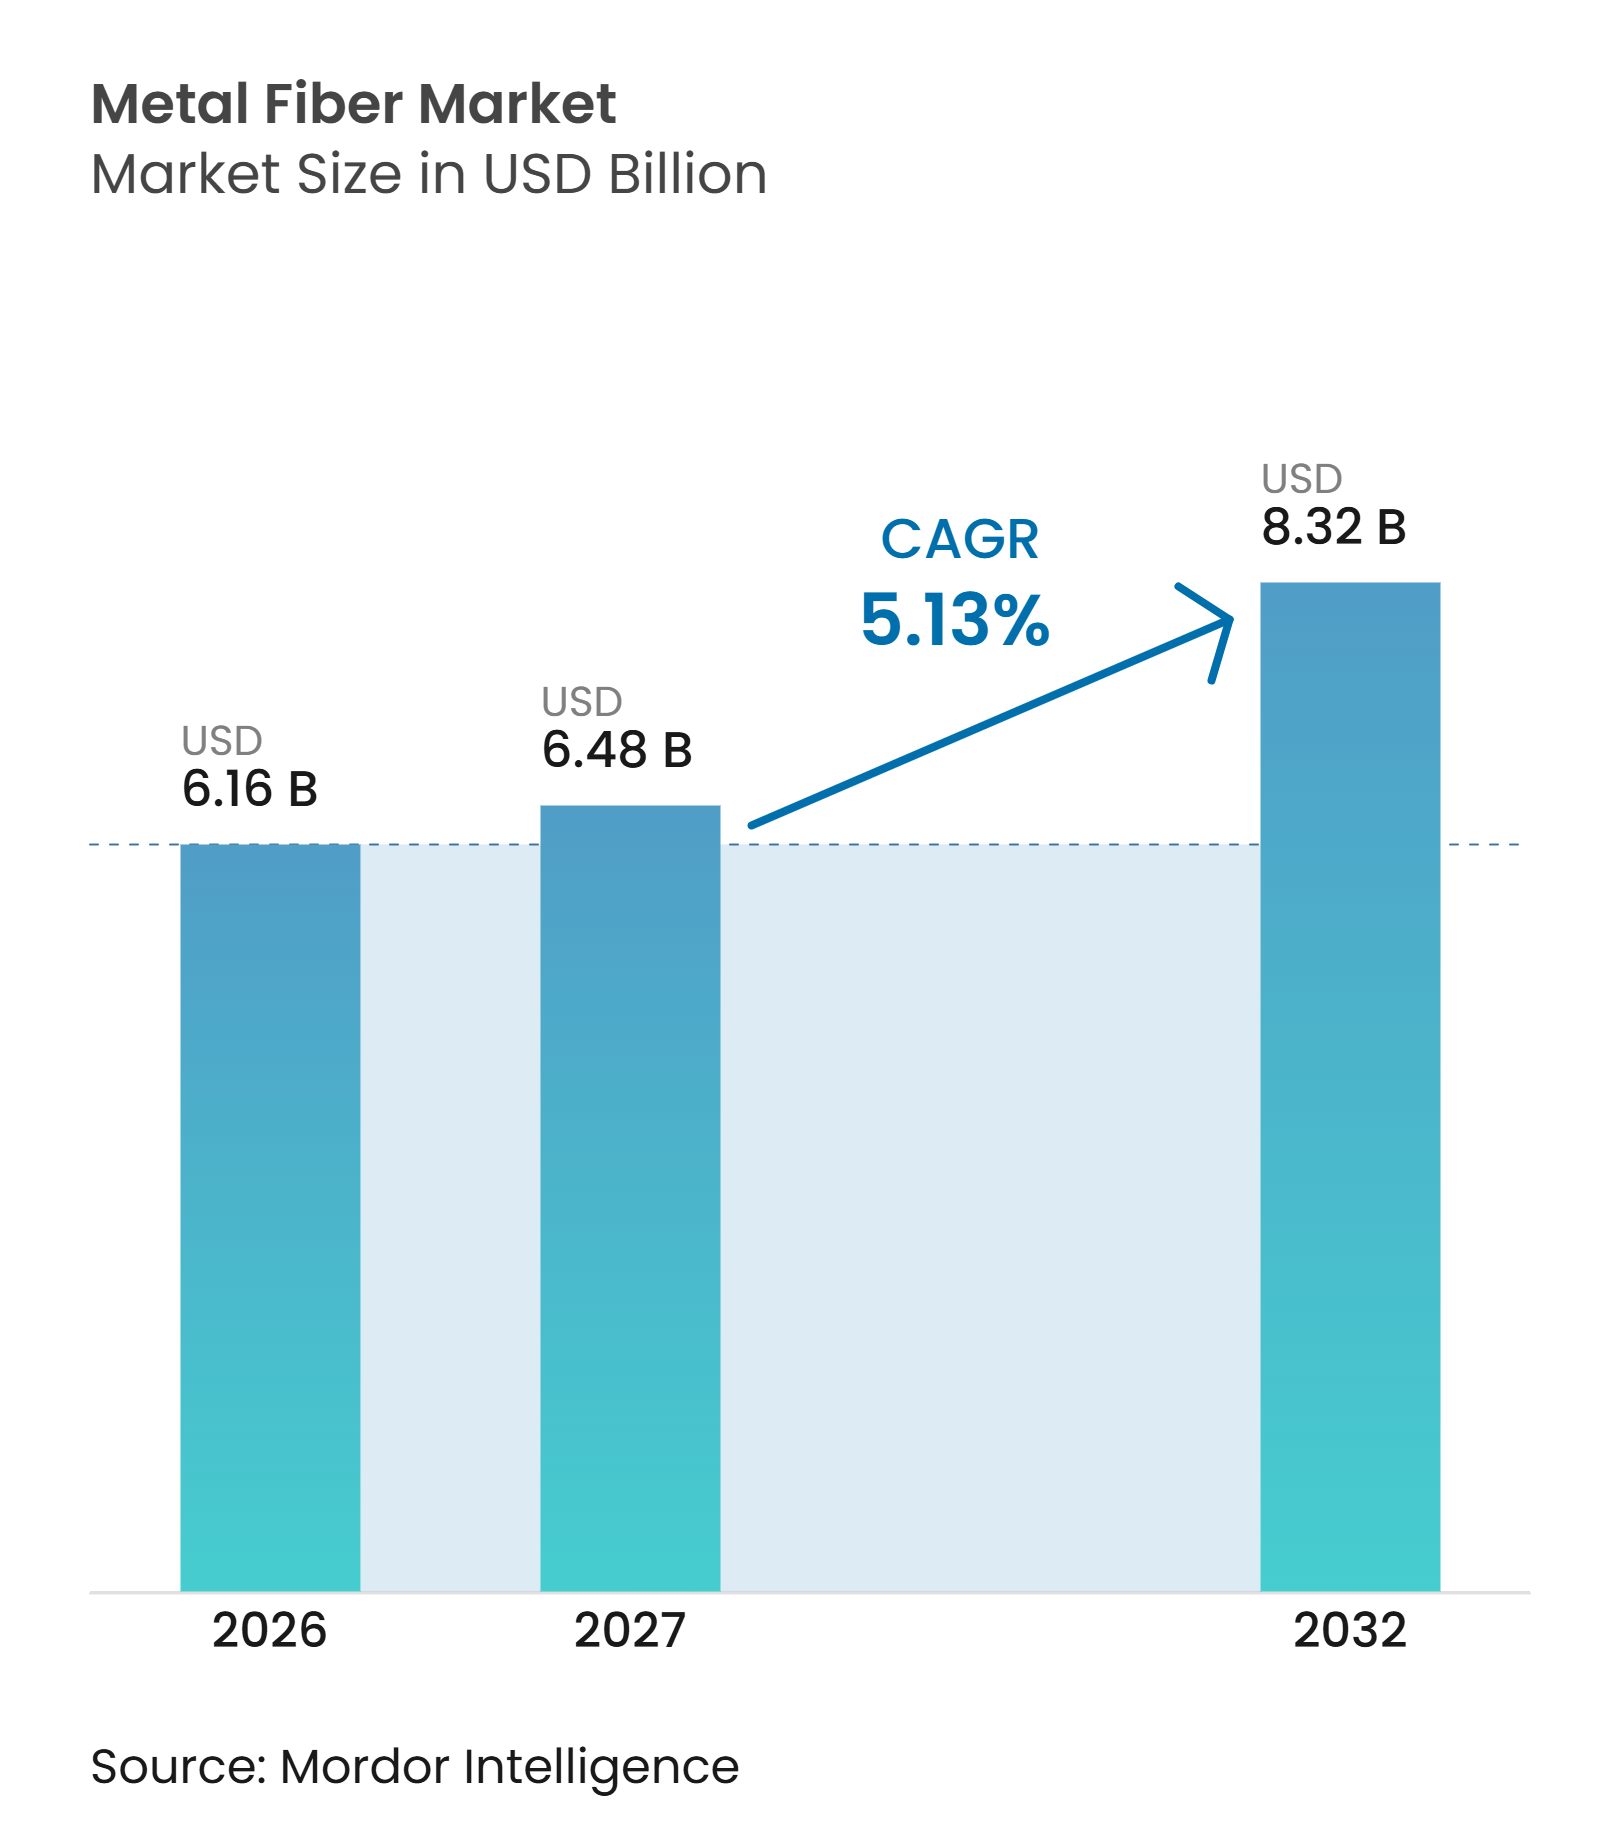
O tamanho do mercado de fibras metálicas foi avaliado em 6,16 bilhões de USD em 2026 e estima-se que cresça de 6,48 bilhões de USD em 2027 para 8,32 bilhões de USD até 2032, a um CAGR de 5,13% durante o período de previsão (2027-2032). A demanda é sustentada por materiais leves em veículos e equipamentos aeroespaciais, meios de filtração duráveis para processos industriais exigentes e componentes especializados para produção de eletrônicos e semicondutores. O mercado de fibras metálicas se beneficia de longos ciclos de qualificação, processamento controlado de ligas e requisitos de aprovação do cliente, que limitam a substituição direta em aplicações críticas. Essas condições conferem aos fornecedores estabelecidos maior margem para proteger suas margens quando desempenho e rastreabilidade são mais importantes do que o custo inicial de aquisição. Oportunidades estão surgindo em fibras de aço reciclado, camadas de transporte poroso para equipamentos de hidrogênio e coletores de corrente para baterias avançadas, embora essas aplicações ainda estejam nos estágios iniciais de comercialização. A exposição a matérias-primas continua sendo uma restrição importante, pois os custos de níquel, titânio e ligas inoxidáveis podem variar mais rapidamente do que os contratos com fornecedores permitem.
Principais Conclusões do Relatório
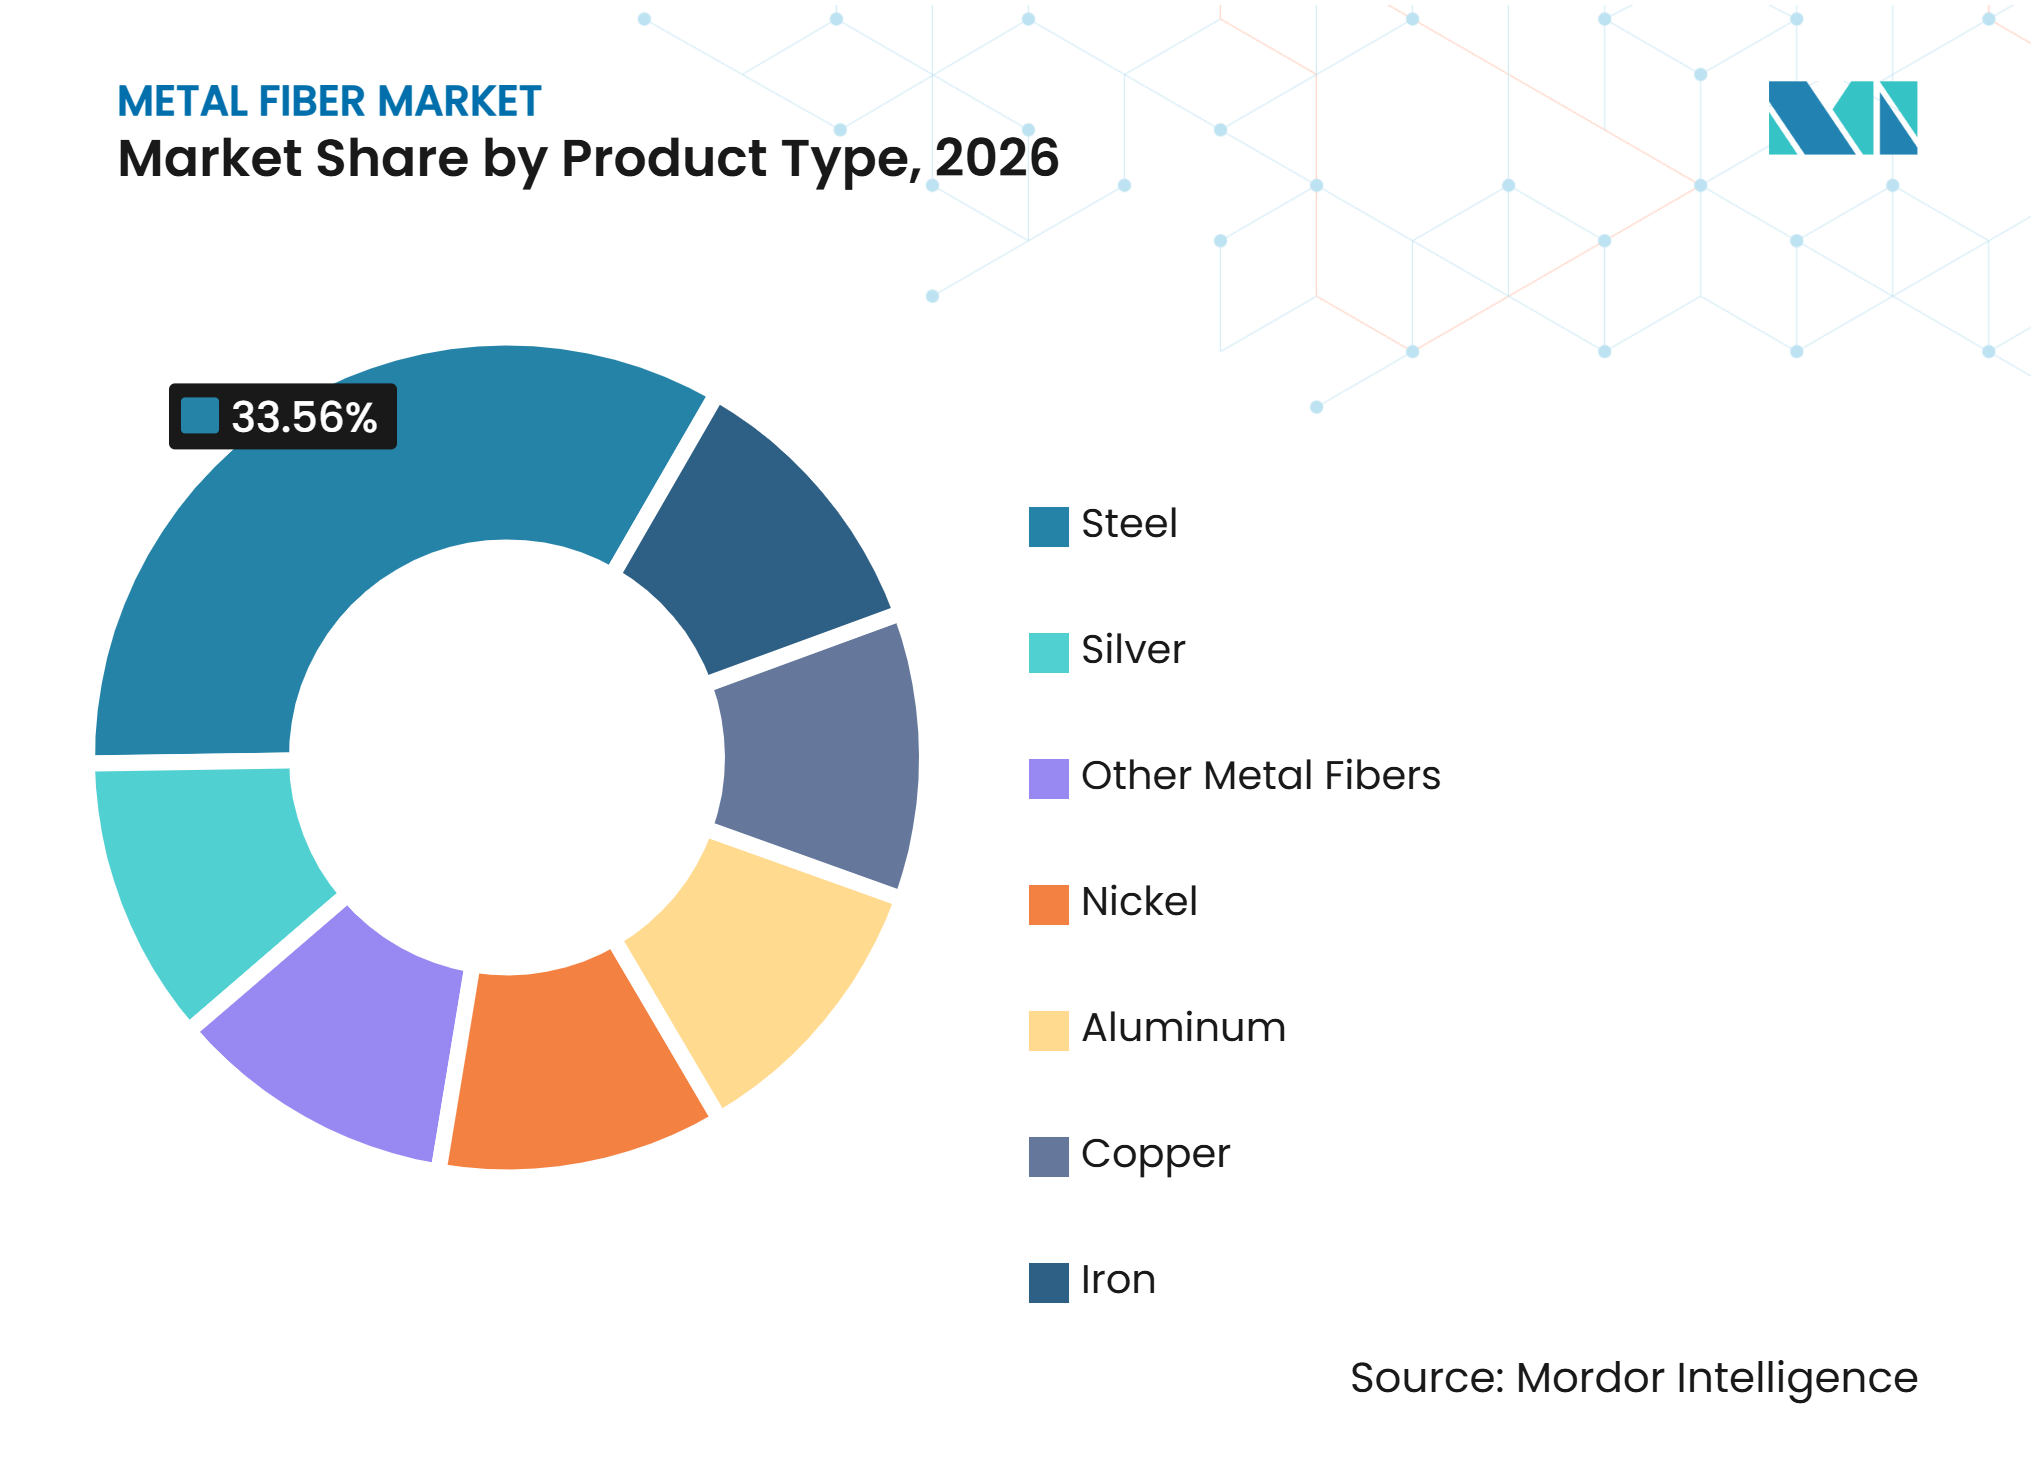
- Por tipo de produto, o aço detinha 33,56% da participação do mercado de fibras metálicas em 2026, enquanto o alumínio tem previsão de expansão a um CAGR de 6,15% até 2032.
- Por aplicação, a filtração representou 41,67% da participação do mercado de fibras metálicas em 2026, enquanto a proteção contra Descarga Eletrostática (ESD) e Interferência Eletromagnética (EMI) tem previsão de crescimento a um CAGR de 5,88% até 2032.
- Por tecnologia, a trefilação em feixe detinha uma participação de 46,23% em 2026, enquanto a fiação por fusão tem previsão de crescimento a um CAGR de 5,73% até 2032.
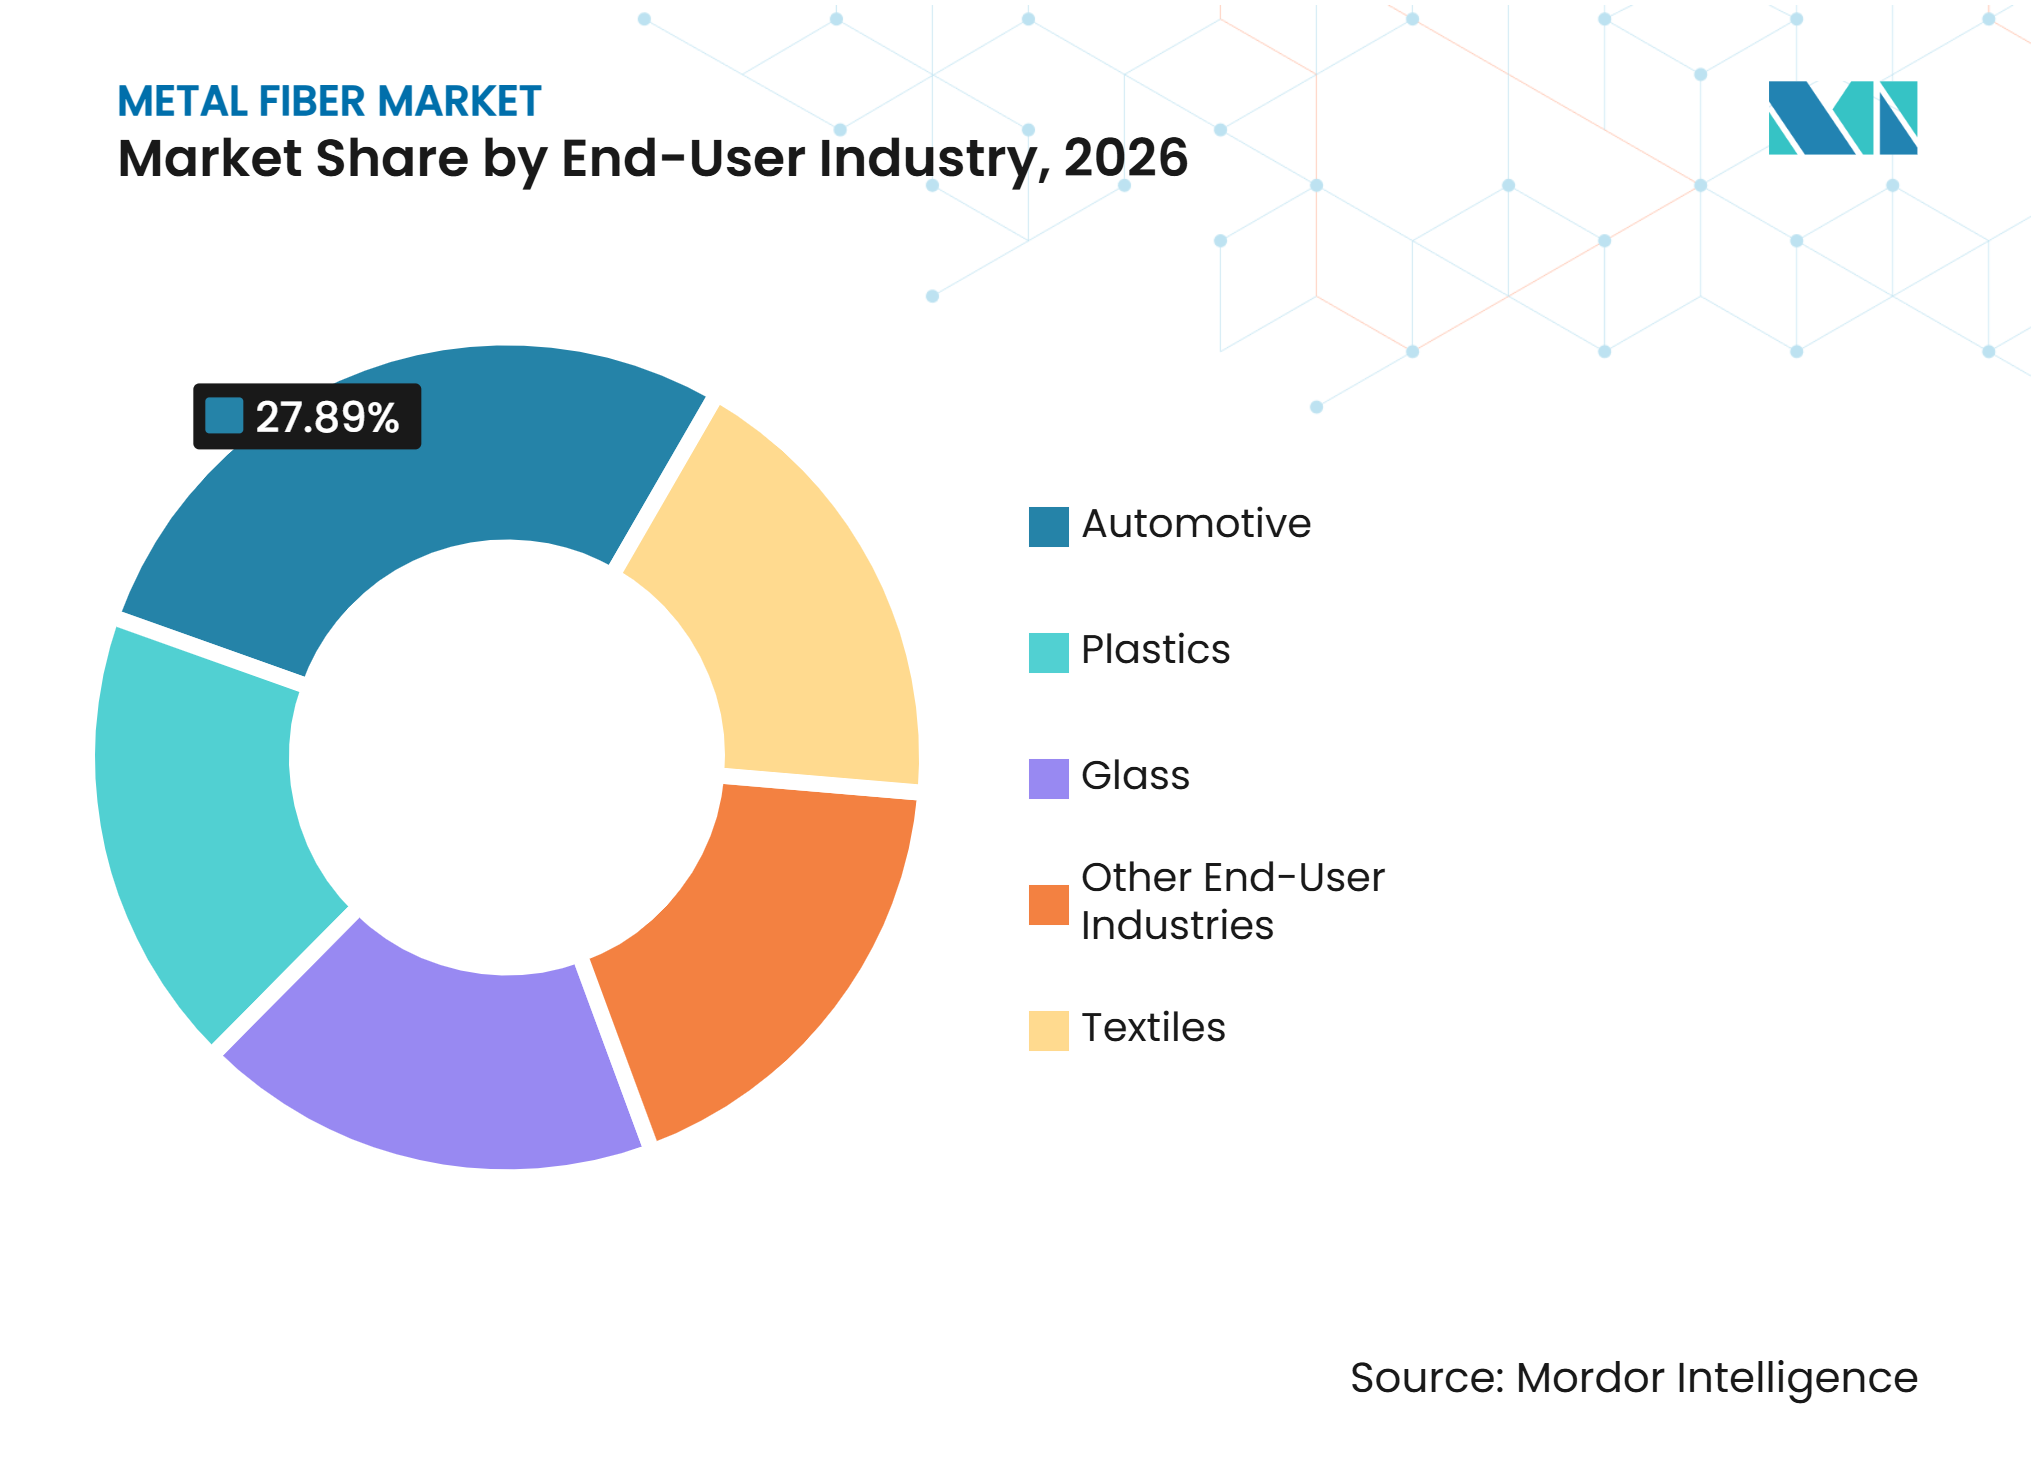
- Por indústria do usuário final, o setor automotivo detinha uma participação de 27,89% em 2026 e tem previsão de crescimento a um CAGR de 6,26% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 35,41% em 2026 e tem previsão de crescimento a um CAGR de 6,01% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aliviamento de Peso e Conformidade com Emissões nos Setores Automotivo e Aeroespacial | +1.4% | Global, com intensidade na Ásia-Pacífico, China, Japão, Coreia do Sul e América do Norte | Médio prazo (2 a 4 anos) |
| Filtração Industrial para Serviços em Altas Temperaturas e Ambientes Corrosivos | +1.1% | Global, mais forte nas operações químicas e de polímeros da Ásia-Pacífico e nos produtos químicos especiais europeus | Médio prazo (2 a 4 anos) |
| Demanda por Blindagem ESD e EMI em Eletrificação e Eletrônicos | +1.0% | Mercados centrais da Ásia-Pacífico, China, Coreia do Sul, Taiwan, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Meios de Filtração Reutilizáveis e Laváveis e Redução do Custo do Ciclo de Vida | +0.8% | Global, particularmente América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção de Fibras de Titânio e Níquel em Camadas de Transporte Poroso para Eletrolisadores de Hidrogênio | +0.9% | Europa e Leste Asiático, incluindo Alemanha, Bélgica, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aliviamento de Peso e Conformidade com Emissões nos Setores Automotivo e Aeroespacial
A pressão regulatória sobre as emissões de veículos sustenta a demanda por fibras de alumínio em aplicações automotivas e aeroespaciais. Pesquisas sobre materiais automotivos leves constataram que uma redução de 10% a 20% na massa do veículo pode melhorar o consumo de combustível ou de eletricidade em 5% a 15% e reduzir as emissões de dióxido de carbono em 15 a 20 g/km. Os veículos elétricos adicionam massa da bateria, o que aumenta o valor das economias de peso em outros componentes. O alumínio tem uma densidade de 2,69 g/cm³, em comparação com 7,85 g/cm³ para o aço, tornando-o mais relevante onde os limites de massa do veículo condicionam as escolhas de projeto. As Normas Federais de Segurança de Veículos Motorizados (FMVSS) nº 305a, finalizadas pela Administração Nacional de Segurança no Tráfego Rodoviário em 2025, acrescentam requisitos de documentação que favorecem materiais rastreáveis e controlados por especificação. O mercado de fibras metálicas se beneficia, portanto, de projetos de produtos que submetem segurança, eficiência e registros de materiais a um escrutínio mais rigoroso.
Filtração Industrial para Serviços em Altas Temperaturas e Ambientes Corrosivos
Fibras de aço inoxidável e de liga de níquel são utilizadas onde fundidos de polímeros, correntes químicas e gases semicondutores requerem filtração em altas temperaturas ou em condições corrosivas. Essas condições operacionais limitam o uso de alternativas de fibras poliméricas e de vidro. Um estudo revisado por pares de 2025 relatou que filtros metálicos são utilizados em sistemas de gases de combustão a altas temperaturas acima de 200 graus Celsius. O estudo também identificou a falta de protocolos padronizados de teste a altas temperaturas, o que pode retardar a qualificação de materiais substitutos. Isso favorece os produtores com meios de fibras metálicas validados e experiência em ambientes de processo exigentes. O mercado de fibras metálicas também se beneficia à medida que os fabricantes de semicondutores dão maior ênfase à pureza dos gases e ao controle de partículas.
Demanda por Blindagem ESD e EMI em Eletrificação e Eletrônicos
A eletrônica de alta tensão em veículos elétricos, equipamentos 5G e centros de dados requer materiais que controlem a descarga eletrostática e a interferência eletromagnética. Fibras picadas de aço inoxidável podem ser misturadas a termoplásticos para criar materiais de blindagem que mantêm propriedades de processamento úteis. A LATI informa que seus compostos LATISHIELD utilizam até 15% de microfibras de aço inoxidável e podem atingir uma eficácia de blindagem de até 90 dB nas frequências relevantes. O Regulamento nº 10, Revisão 7, da Comissão Econômica das Nações Unidas para a Europa (UNECE) entrou em vigor em 17 de junho de 2025 e estendeu os testes de imunidade irradiada a 6 GHz para sistemas eletrônicos de veículos. As pesquisas sobre compósitos de MXene continuam, mas a sensibilidade à oxidação e os desafios de processamento restringem seu uso industrial amplo. Isso deixa as soluções estabelecidas de fibras metálicas posicionadas para aplicações automotivas e industriais de curto prazo.
Meios de Filtração Reutilizáveis e Laváveis e Redução do Custo do Ciclo de Vida
Os filtros de fibras metálicas podem ser limpos por retrolavagem, tratamento ultrassônico ou regeneração térmica e reutilizados em operações industriais contínuas. Isso pode reduzir o desperdício de consumíveis e evitar paralisações repetidas na extrusão de polímeros e na produção de fibras de carbono. O valor é maior onde os riscos de contaminação e a mão de obra para substituição de filtros geram altos custos operacionais. O Fraunhofer ISE relatou em 2025 que camadas microporosas de titânio impressas em tela para eletrolisadores de Membrana de Troca de Prótons (PEM) atingiram uma espessura de 20 mícrons e reduziram a rugosidade superficial em 46%[1]. Esse resultado ilustra o nível de controle que o processamento industrial de metais pode proporcionar em componentes porosos. O mercado de fibras metálicas tem uma vantagem prática onde os usuários avaliam a vida útil, a manutenção e o desperdício em vez do preço unitário isoladamente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Fabricação e Complexidade do Processo de Precisão | -0.4% | Global, mais agudo para produtores menores na Europa e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Volatilidade dos Preços dos Metais e Exposição ao Fornecimento de Ligas | -0.3% | Global, com exposição europeia a níquel, titânio e aço inoxidável amplificada pelo Mecanismo de Ajuste de Carbono na Fronteira (CBAM) | Curto prazo (≤ 2 anos) |
| Ciclos de Qualificação e Requisitos de Validação Específicos do Cliente | -0.2% | Global, mais forte nos usos finais aeroespacial, semicondutor e médico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Fabricação e Complexidade do Processo de Precisão
A trefilação em feixe requer a dissolução controlada de feixes de fios compostos, trefilação de precisão através de matrizes e metalurgia consistente ao longo de longas séries de produção. Esses requisitos geram altos custos de capital e exigem conhecimento especializado de processo. A estrutura de custos torna as fibras metálicas menos competitivas em aplicações de commodities, onde o preço tem mais peso do que o desempenho ao longo do ciclo de vida. Os produtores tendem, portanto, a se concentrar em filtração, eletrônicos, médico, aeroespacial e outras aplicações tecnicamente exigentes. Os longos processos de validação do cliente limitam ainda mais o número de fornecedores que podem atender a cada aplicação. O mercado de fibras metálicas permanece concentrado em aplicações onde desempenho, repetibilidade e qualificação justificam custos mais elevados.
Volatilidade dos Preços dos Metais e Exposição ao Fornecimento de Ligas
O aço inoxidável, o níquel e o titânio estão expostos a movimentos de preços de commodities e riscos de interrupção no fornecimento. O Mecanismo de Ajuste de Carbono na Fronteira da União Europeia entrou em sua fase definitiva em janeiro de 2026, introduzindo requisitos de certificados para importações cobertas, incluindo aço e alumínio[2]. A Comissão Europeia propôs estender o CBAM a produtos a jusante intensivos em aço e alumínio a partir de janeiro de 2028. Uma pesquisa de 2026 realizada pela Federação de Consumidores de Alumínio na Europa identificou condições instáveis de fornecimento, preços mais altos de matérias-primas e risco geopolítico como principais preocupações. Fornecedores com acordos de longo prazo para ligas ou com fornecimento mais integrado podem gerenciar melhor essas perturbações. A volatilidade ainda pode pressionar as margens quando os ajustes de preços contratuais ficam atrás das mudanças nos custos dos materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Aço Mantém a Escala Enquanto o Alumínio Lidera o CrescimentoO aço detinha 33,56% da participação do mercado de fibras metálicas em 2026, refletindo seu uso estabelecido em meios de filtração sinterizados, reforço de concreto, pastilhas de freio e plásticos condutores. Sua resistência à tração, resistência à corrosão e maturidade de produção sustentam seu papel em aplicações de alto rendimento. A fibra de níquel atende a requisitos premium em camadas de transporte para eletrolisadores e filtração química a altas temperaturas. As fibras de cobre e prata são utilizadas em têxteis condutores e aplicações especiais de aquecimento. A fibra de ferro é utilizada em aplicações de filtração e reforço menos exigentes. O tamanho do mercado de fibras metálicas para alumínio deve crescer a um CAGR de 6,15% até 2032, sustentado por estruturas de veículos leves e interiores aeroespaciais. A menor densidade do alumínio sustenta seu uso onde os limites de massa são uma restrição central de projeto.
A fiação por fusão expande as opções de ligas disponíveis para fibras de alumínio ao produzir estruturas amorfas e nanocristalinas. Um estudo de 2025 sobre a liga de alumínio 6061 encontrou resistência ao escoamento melhorada por meio de fiação por fusão e extrusão a quente, sustentando o uso de alumínio fiado por fusão em aplicações de compósitos estruturais. Uma patente americana concedida em dezembro de 2025 cobre redes de fibras metálicas fiadas por fusão para eletrodos de bateria. As fibras de titânio, Hastelloy e Inconel permanecem importantes no processamento aeroespacial e químico onde as condições operacionais são severas. Essas fibras especiais são utilizadas em aplicações com altos requisitos de desempenho. A indústria de fibras metálicas combina uma ampla base de aço com demanda de ligas de nicho impulsionada pelo desempenho dos materiais.



Por Aplicação:
A Filtração Fornece Escala Enquanto a Proteção ESD e EMI se ExpandeA filtração representou 41,67% da participação do mercado de fibras metálicas em 2026, sustentada pela estabilidade térmica, resistência química e capacidade de limpeza dos meios sinterizados de aço inoxidável e níquel. A extrusão de polímeros, o manuseio de líquidos farmacêuticos e a distribuição de gases semicondutores utilizam esses materiais onde a pureza do processo é essencial. Os filtros de fibras metálicas também atendem ao tratamento de gases de combustão a altas temperaturas acima de 200 graus Celsius. Os meios de feltro de commodities enfrentam maior pressão de preços do que os filtros de gases de precisão. Os usuários de processos continuam a valorizar os meios de filtração que podem ser regenerados em vez de descartados, sustentando a demanda em aplicações onde o tempo de inatividade, a contaminação e a mão de obra de substituição são altos custos operacionais. O mercado de fibras metálicas mantém uma forte base de filtração porque as alternativas de substituição enfrentam obstáculos de qualificação.
A proteção ESD e EMI tem previsão de crescimento a um CAGR de 5,88% até 2032. O Regulamento nº 10, Revisão 7, da Comissão Econômica das Nações Unidas para a Europa (UNECE) ampliou a cobertura dos testes de imunidade irradiada automotiva para 6 GHz em 2025. Os termoplásticos carregados com fibras de aço inoxidável podem atingir 60–90 dB de eficácia de blindagem com cargas de 5 a 15%. Esses compostos podem oferecer menor peso e maior flexibilidade de projeto do que os invólucros metálicos em aplicações adequadas. O aquecimento e o manuseio de vidro quente continuam a fornecer demanda estável. A atenuação de som, os suportes catalíticos e os coletores de corrente de baterias permanecem em estágios anteriores de uso. Os requisitos da ISO 9001 nas cadeias de fornecimento automotivo e de filtração limitam a participação a produtores com sistemas de qualidade adequados.
Por Tecnologia:
A Trefilação em Feixe Lidera Enquanto a Fiação por Fusão Adiciona CapacidadeA trefilação em feixe detinha 46,23% da participação do mercado de fibras metálicas em 2026. O processo produz fibras contínuas com diâmetros muito pequenos e altas relações comprimento-diâmetro, adequadas para filtração de precisão e aplicações condutoras. O controle dimensional rigoroso é particularmente importante em usos industriais de alta pureza. O processo também sustenta linhas de produtos estabelecidas de fibras de aço inoxidável e níquel, e seus requisitos operacionais criam uma barreira para novos participantes. A raspagem de folha produz fibras de grampo mais curtas para reforço de concreto e materiais de fricção. A indústria de fibras metálicas depende da trefilação em feixe, na qual a continuidade e o controle do diâmetro são requisitos centrais do cliente.
A fiação por fusão tem previsão de crescimento a um CAGR de 5,73% até 2032. O resfriamento rápido pode produzir microestruturas amorfas e nanocristalinas que diferem das ligas cristalinas convencionais. Um estudo de 2025 demonstrou a fiação por fusão em rolo único de fita revestida de magnésio e alumínio para aplicações de bateria, destacando o potencial do método além do aço e do níquel. Os métodos de usinagem e raspagem suportam pedidos de pequenos lotes em alumínio, titânio, cobre e ligas especiais. A eletrodeposição e a deposição química de vapor permanecem limitadas a usos em escala laboratorial ou muito especializados. O mercado de fibras metálicas pode, portanto, suportar várias rotas de fabricação porque os requisitos de aplicação diferem acentuadamente por geometria de fibra e liga.
Por Indústria do Usuário Final:
O Setor Automotivo Mantém a Escala e a Liderança de CrescimentoO setor automotivo detinha 27,89% da participação do mercado de fibras metálicas em 2026 e tem previsão de crescimento a um CAGR de 6,26% até 2032. A eletrificação aumenta o uso de fibras metálicas em blindagem eletromagnética, reforço leve e potenciais aplicações de eletrodos de bateria. Os usos automotivos tradicionais incluem suportes de tratamento de escapamento e materiais de fricção para freios. As arquiteturas de veículos elétricos acrescentam requisitos de blindagem em torno de eletrônicos de potência e sistemas de bateria. Uma pesquisa publicada pela Universidade Estadual de Ohio em 2025 constatou que projetos leves de carroceria em branco multimaterial usando juntas de compósito de fibras metálicas podem ser produzidos com a infraestrutura de montagem existente dos fabricantes de equipamentos originais, reduzindo uma barreira de compatibilidade de montagem que limitou algumas aplicações de compósitos. O tamanho do mercado de fibras metálicas no setor automotivo é, portanto, sustentado tanto pelos usos de fricção existentes quanto pelas novas aplicações elétricas.
Os têxteis utilizam fibras de grampo metálicas para desempenho antiestático e condutividade elétrica em tecidos técnicos e roupas de proteção. Os plásticos servem como elo entre os produtos de fibras metálicas e as aplicações de blindagem ESD ou EMI. Os produtores de vidro utilizam ferramentas de manuseio reforçadas com fibras de aço inoxidável onde as alternativas orgânicas poderiam carbonizar ou contaminar o material fundido. A infraestrutura de energia pode usar reforço de fibras de aço em fundações de turbinas eólicas e revestimentos de túneis. A filtração médica e os equipamentos de hidrogênio acrescentam áreas de demanda menores, mas relevantes. Os fornecedores aeroespaciais e médicos frequentemente enfrentam períodos de qualificação de 12 a 24 meses por aplicação, limitando mudanças repentinas de fornecedor e sustentando preços mais estáveis para os produtores aprovados.

Análise Geográfica
Ásia-Pacífico: Ampla Base de Demanda e Liderança de Crescimento
A Ásia-Pacífico detinha 35,41% da participação do mercado de fibras metálicas em 2026 e tem previsão de crescimento a um CAGR de 6,01% até 2032. A China sustenta a demanda regional por meio da produção de veículos elétricos, extrusão de polímeros e fabricação de semicondutores. O Japão e a Coreia do Sul contribuem com produção especializada de alta precisão para clientes de semicondutores e filtração industrial. A NIKKO TECHNO renovou seu site em 2025, refletindo sua presença contínua no processamento especializado de fibras metálicas. A base de fabricação regional vincula a produção de veículos de alto rendimento a clientes eletrônicos e industriais exigentes. Essa combinação sustenta a demanda por grades padrão e premium. A Índia e os países da ASEAN também oferecem crescimento secundário à medida que a montagem local de veículos e a infraestrutura de filtração industrial se expandem. O mercado de fibras metálicas tem um conjunto particularmente amplo de canais de demanda na Ásia-Pacífico, o que aumenta o valor de cadeias de fornecimento regionais confiáveis e qualificadas.
Europa: Especialização Técnica sob Custos de Conformidade Crescentes
A Europa continua sendo um importante centro de produção e demanda, com fornecedores e clientes concentrados na Alemanha, Bélgica, França, Itália e Romênia. A Bekaert mantém um Centro de Inovação em Hidrogênio em Deerlijk, focado no desenvolvimento de camadas de transporte poroso. A BinNova renovou suas certificações ISO 9001:2015, ISO 14001:2015 e ISO 45001:2018 em setembro de 2025. Essas certificações refletem os fatores de conformidade que moldam as relações de fornecimento industrial e de filtração europeias. O quadro do Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da UE acrescenta custos e exposição administrativa para cadeias de valor que utilizam aço e alumínio importados. A base automotiva da Alemanha e a atividade química e aeroespacial da França continuam a sustentar requisitos de filtração e blindagem de alta especificação. O mercado de fibras metálicas na Europa depende tanto das capacidades técnicas e dos sistemas de qualidade documentados quanto da produção local.
América do Norte, América do Sul e Oriente Médio e África: Trajetórias de Desenvolvimento Distintas
A América do Norte tem demanda dos setores de defesa, aeroespacial, médico, semicondutor e automotivo, particularmente para fibras de titânio e de níquel de alta liga. Os requisitos de Compra Americana da Administração Federal de Rodovias aplicam-se a projetos financiados pelo governo federal com obrigações a partir de 1º de outubro de 2026 e exigem que os produtos manufaturados contenham pelo menos 55% de componentes produzidos domesticamente. Esse requisito regulatório pode sustentar o uso de meios de fibras metálicas de origem doméstica em aplicações de infraestrutura elegíveis. A instalação da IntraMicron em Auburn, Alabama, permanece associada à engenharia especializada de fibras metálicas e à capacidade de trefilação em feixe. A demanda sul-americana está vinculada à formalização automotiva e ao investimento em filtração industrial, com Brasil e Argentina como centros-chave. O Oriente Médio e a África têm demanda em estágio inicial em filtração petroquímica e de mineração. A Bekaert assinou parcerias em 2025 com a IKK Mateenbar e a EMSTEEL, indicando seu interesse em desenvolver aplicações regionais de construção e reforço. Essas regiões têm perfis de demanda diferentes, mas todas criam oportunidades onde qualificação local, política ou investimento industrial favorece materiais especializados.
Cenário Competitivo
Concentração do Mercado
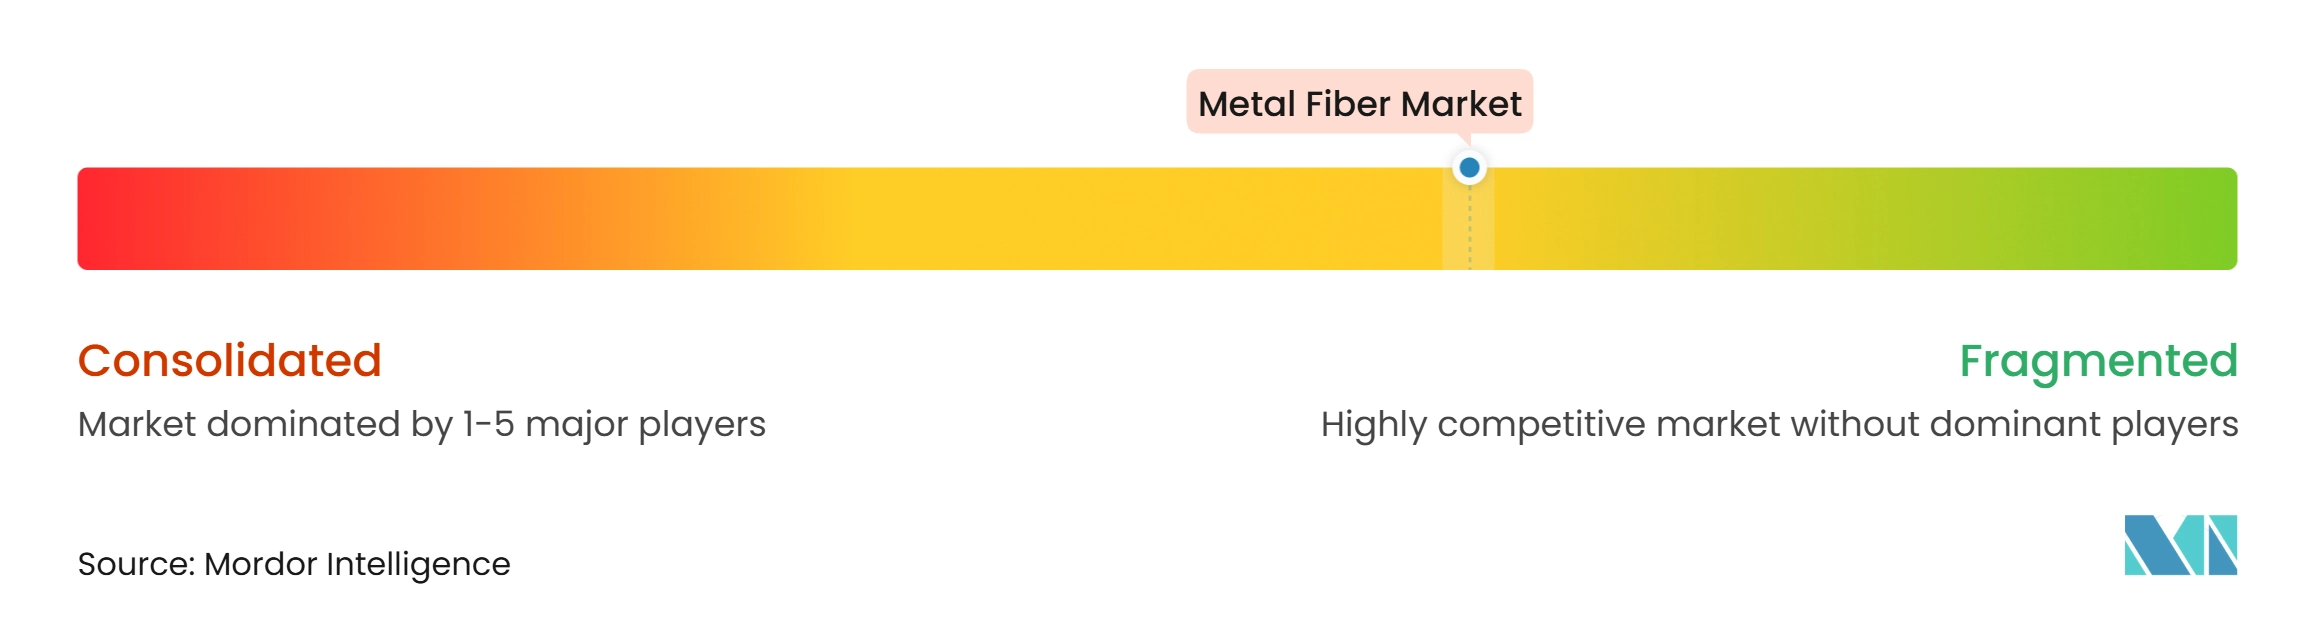
O mercado de fibras metálicas é moderadamente fragmentado. A Bekaert oferece uma ampla gama de aplicações em filtração, blindagem, reforço de concreto e hidrogênio. A Nippon Seisen, a Hollingsworth and Vose, a IntraMicron, a BinNova e a Green Steel Group atendem a aplicações mais restritas ou posições regionais. A concorrência é moldada pelo conhecimento do processo, pela capacidade de manuseio de ligas e pela qualificação do cliente, e não apenas pelo preço. A patente da Bekaert para redes de fibras metálicas fiadas por fusão em eletrodos de bateria foi concedida em dezembro de 2025, indicando que os fornecedores estão mirando aplicações de armazenamento de energia ao lado dos produtos industriais estabelecidos. A Hollingsworth and Vose recebeu o Prêmio de Produto do Ano de 2025 do Instituto Mundial de Filtração por seu meio NanoWave MERV 13A para centros de dados, demonstrando como o desenvolvimento de produtos pode sustentar a diferenciação em categorias de filtração adjacentes.
Fornecedores menores no Japão, França, Romênia e Turquia atendem a clientes locais ou especializados, onde logística, idioma e processos de aprovação do cliente podem criar vantagens duradouras. Os requisitos da ISO 9001 e da ISO 14001 continuam sendo barreiras práticas à entrada em filtração, automotivo e outras cadeias de fornecimento regulamentadas. A Bekaert lançou o Dramix Loop em janeiro de 2026 como uma fibra de aço em escala industrial fabricada a partir de cordas de pneus recuperadas ao fim da vida útil, reportando um potencial de aquecimento global de 0,0436 kg de CO2 equivalente por kg para o produto. Esse lançamento confere ao uso circular de materiais um papel mais claro na concorrência de reforço de concreto. Os materiais de blindagem concorrentes baseados em MXenes e nanotubos de carbono ainda estão em desenvolvimento, e as restrições de processamento e escalabilidade continuam a limitar seu uso em aplicações automotivas e industriais de grande escala.
A Bekaert lançou a Camada Microporosa Currento em agosto de 2026 para eletrolisadores de Membrana de Troca de Prótons (PEM). A empresa afirma que a camada de fibras metálicas de titânio foi projetada para suportar menor carga de irídio, membranas mais finas e maiores densidades de corrente. Esse produto estende a concorrência do fornecimento básico de fibras para componentes porosos projetados. As parcerias da Bekaert em 2025 com a IKK Mateenbar e a EMSTEEL também indicam uma rota regional para aplicações de construção e reforço no Oriente Médio.
Líderes da Indústria de Fibras Metálicas
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
-
IntraMicron, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fibras Metálicas Empresas cobertas neste relatório
- Addas Group
- Bekaert
- BinNova GmbH & Co KG
- CREAFIBRES SAS
- DEUTSCHES METALLFASERWERK
- FiberGuide
- Fibrometals
- Green Steel Group
- Guven Metal
- Hollingsworth & Vose
- IntraMicron, Inc.
- MBC Metal Limited
- NIKKO TECHNO, Ltd.
- Nippon Seisen Co., Ltd.
- Stanford Advanced Materials
Desenvolvimentos industriais recentes em Mercado de Fibras Metálicas
- Agosto de 2026: A Bekaert lançou a Camada Microporosa Currento (MPL), uma camada de fibras metálicas de titânio projetada aplicada a substratos de camada de transporte poroso. A camada permite menor carga de irídio, membranas mais finas e maiores densidades de corrente em eletrolisadores PEM para reduzir o custo nivelado do hidrogênio.
- Janeiro de 2026: A Bekaert lançou o Dramix Loop, uma fibra de aço em escala industrial fabricada inteiramente a partir de aço de alta qualidade recuperado de cordas de pneus ao fim da vida útil. Possui um potencial de aquecimento global de 0,0436 kg de CO2 equivalente por kg para aplicações de reforço de concreto.
Escopo do Relatório Global do Mercado de Fibras Metálicas
As fibras metálicas são fios finos, filamentos ou fibras de grampo feitos de metais, ligas metálicas ou materiais de núcleo revestidos com metal. Essas fibras são produzidas a partir de uma variedade de metais, incluindo aço inoxidável, cobre, alumínio, níquel e titânio. Estão disponíveis em várias formas, como tecidos tecidos, mantas não tecidas e fibras soltas, e são utilizadas em uma ampla gama de indústrias, incluindo aeroespacial, automotivo, eletrônicos e construção, devido às suas propriedades de resistência mecânica, condutividade elétrica, resistência térmica e resistência à corrosão.
O mercado de fibras metálicas é segmentado por tipo de produto, aplicação, tecnologia, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em aço, níquel, alumínio, cobre, ferro, prata e outras fibras metálicas. Por aplicação, o mercado é segmentado em filtração, proteção ESD e EMI, manipulação de vidro quente, aquecimento, especialidades e outras aplicações. Por tecnologia, o mercado é segmentado em trefilação em feixe, raspagem de folha, fiação por fusão, usinagem e outros. Por indústria do usuário final, o mercado é segmentado em automotivo, têxteis, plásticos, vidro e outras indústrias do usuário final. O relatório também cobre tamanhos de mercado e previsões para fibras metálicas em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Aço |
| Níquel |
| Alumínio |
| Cobre |
| Ferro |
| Prata |
| Outras Fibras Metálicas |
| Filtração |
| Proteção ESD e EMI |
| Manipulação de Vidro Quente |
| Aquecimento |
| Especialidades |
| Outras Aplicações |
| Trefilação em Feixe |
| Raspagem de Folha |
| Fiação por Fusão |
| Usinagem |
| Outros |
| Automotivo |
| Têxteis |
| Plásticos |
| Vidro |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Aço | |
| Níquel | ||
| Alumínio | ||
| Cobre | ||
| Ferro | ||
| Prata | ||
| Outras Fibras Metálicas | ||
| Por Aplicação | Filtração | |
| Proteção ESD e EMI | ||
| Manipulação de Vidro Quente | ||
| Aquecimento | ||
| Especialidades | ||
| Outras Aplicações | ||
| Por Tecnologia | Trefilação em Feixe | |
| Raspagem de Folha | ||
| Fiação por Fusão | ||
| Usinagem | ||
| Outros | ||
| Por Indústria do Usuário Final | Automotivo | |
| Têxteis | ||
| Plásticos | ||
| Vidro | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fibras Metálicas?
O tamanho do mercado de fibras metálicas foi avaliado em 6,16 bilhões de USD em 2026 e estima-se que cresça de 6,48 bilhões de USD em 2027 para 8,32 bilhões de USD até 2032, a um CAGR de 5,13% durante o período de previsão (2027-2032).
Qual tipo de produto impulsiona a demanda por fibras metálicas?
O aço lidera a demanda por produto com uma participação de 33,56% em 2026, impulsionado por seu amplo uso em filtração, reforço, materiais de fricção e plásticos condutores.
Qual aplicação está crescendo mais rapidamente para fibras metálicas?
A proteção ESD e EMI é a aplicação de crescimento mais rápido, com um CAGR previsto de 5,88% até 2032, à medida que veículos elétricos e sistemas eletrônicos requerem maior blindagem.
Qual região lidera a demanda por fibras metálicas?
A Ásia-Pacífico lidera com uma participação de 35,41% em 2026 e tem previsão de crescimento a um CAGR de 6,01% até 2032, sustentada por veículos, polímeros e fabricação de semicondutores.