
Taille et part du marché des fibres métalliques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.48 Milliards de dollars |
| Taille du Marché (2032) | 8.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.13 % |
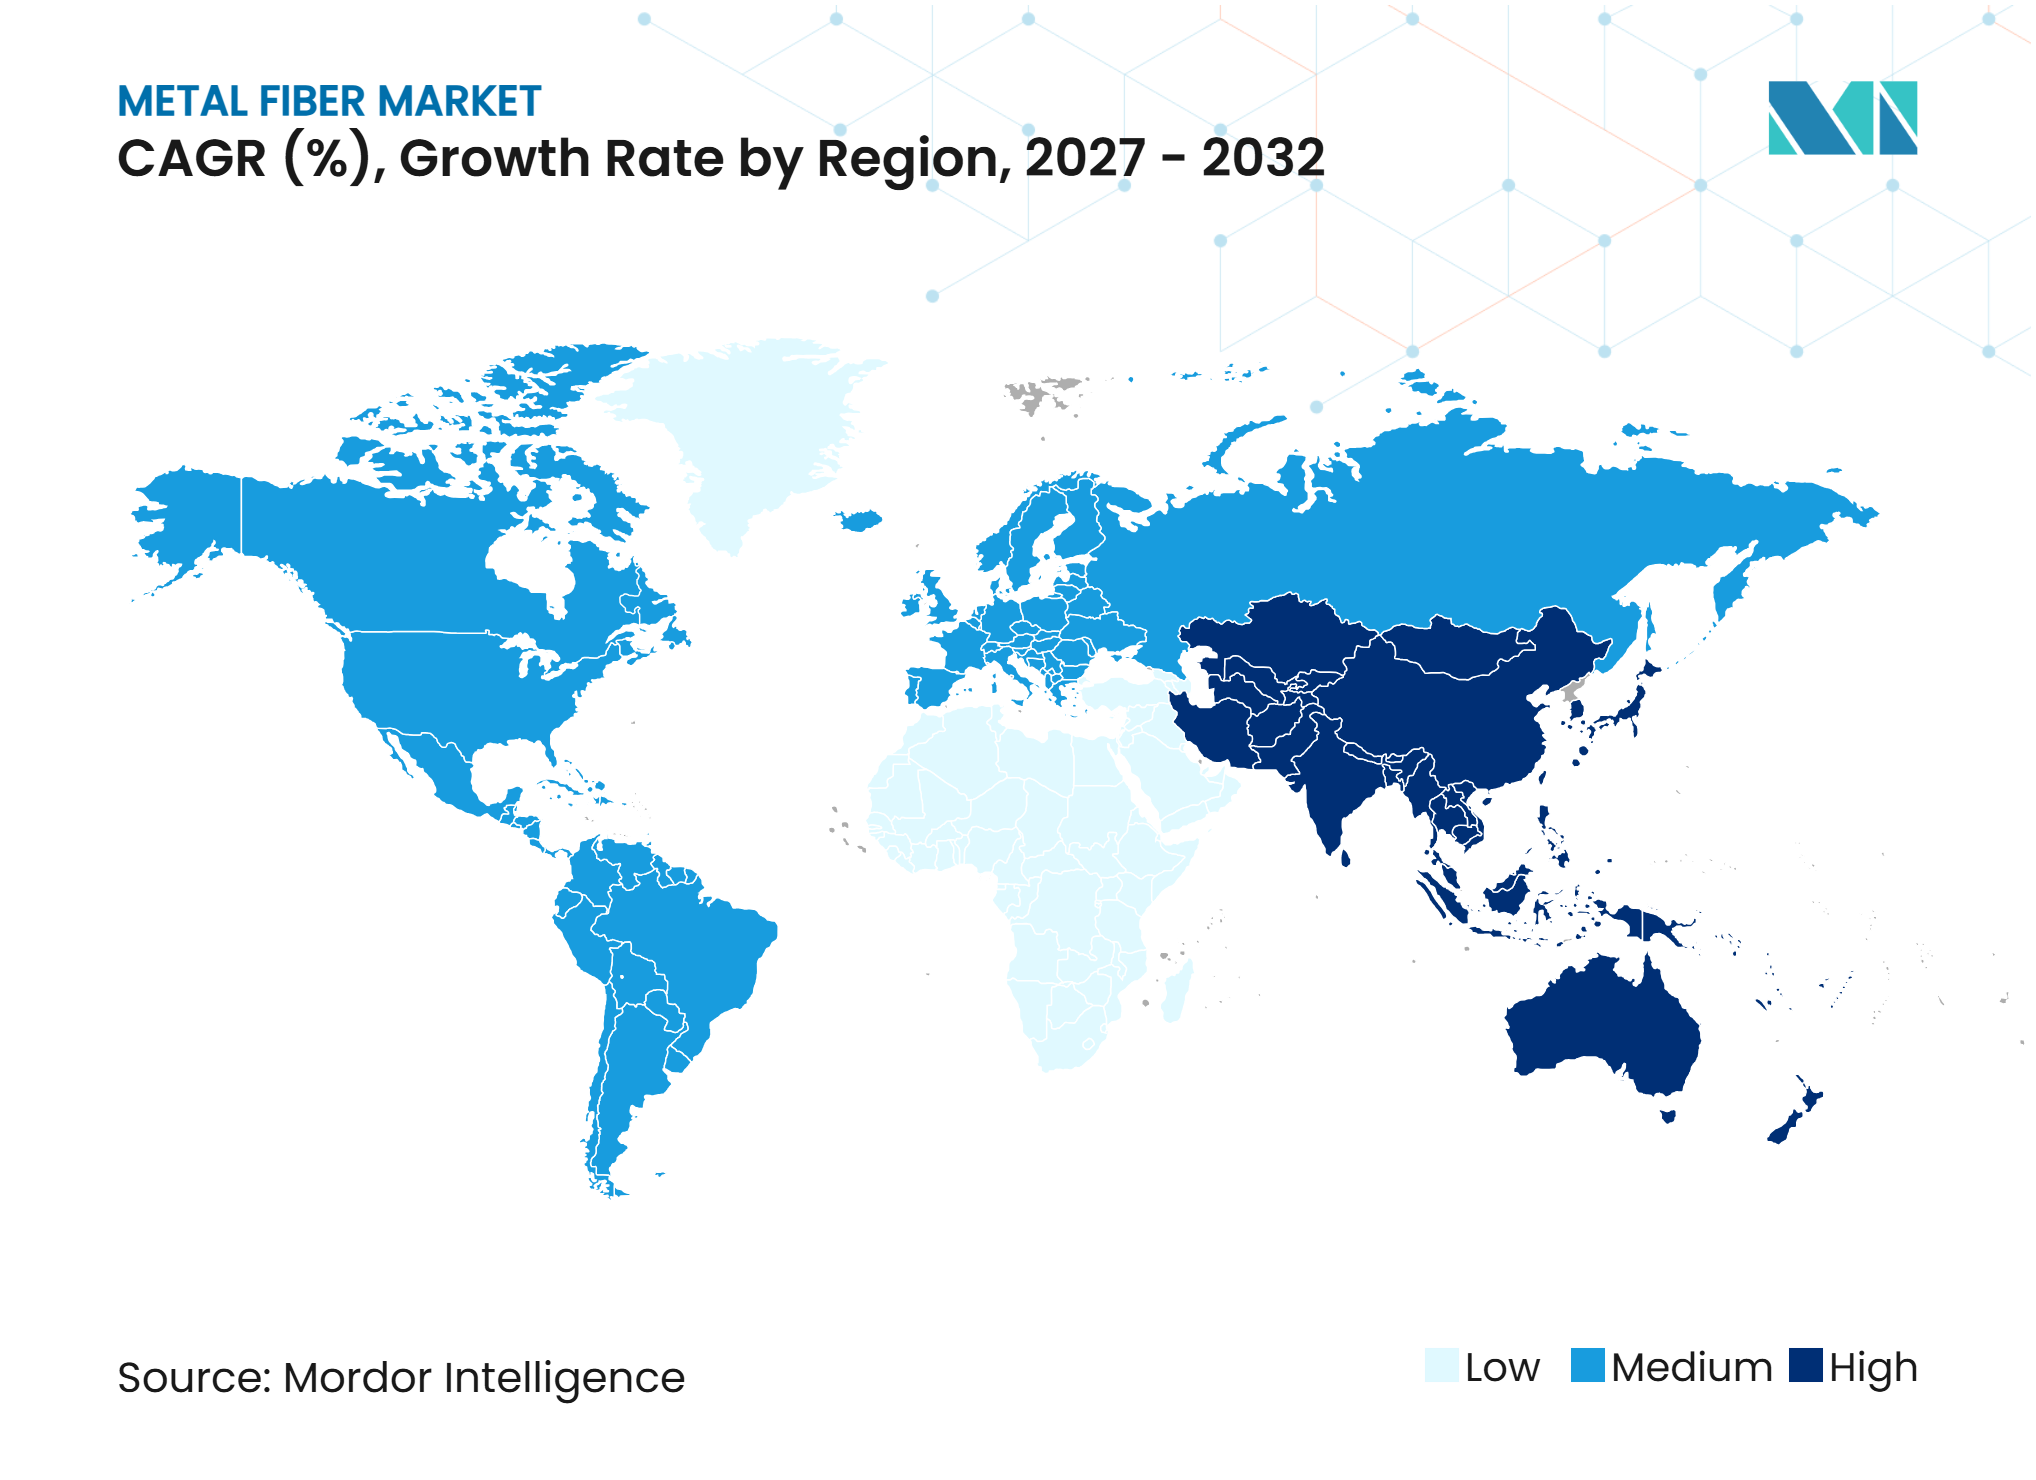
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fibres métalliques par Mordor Intelligence
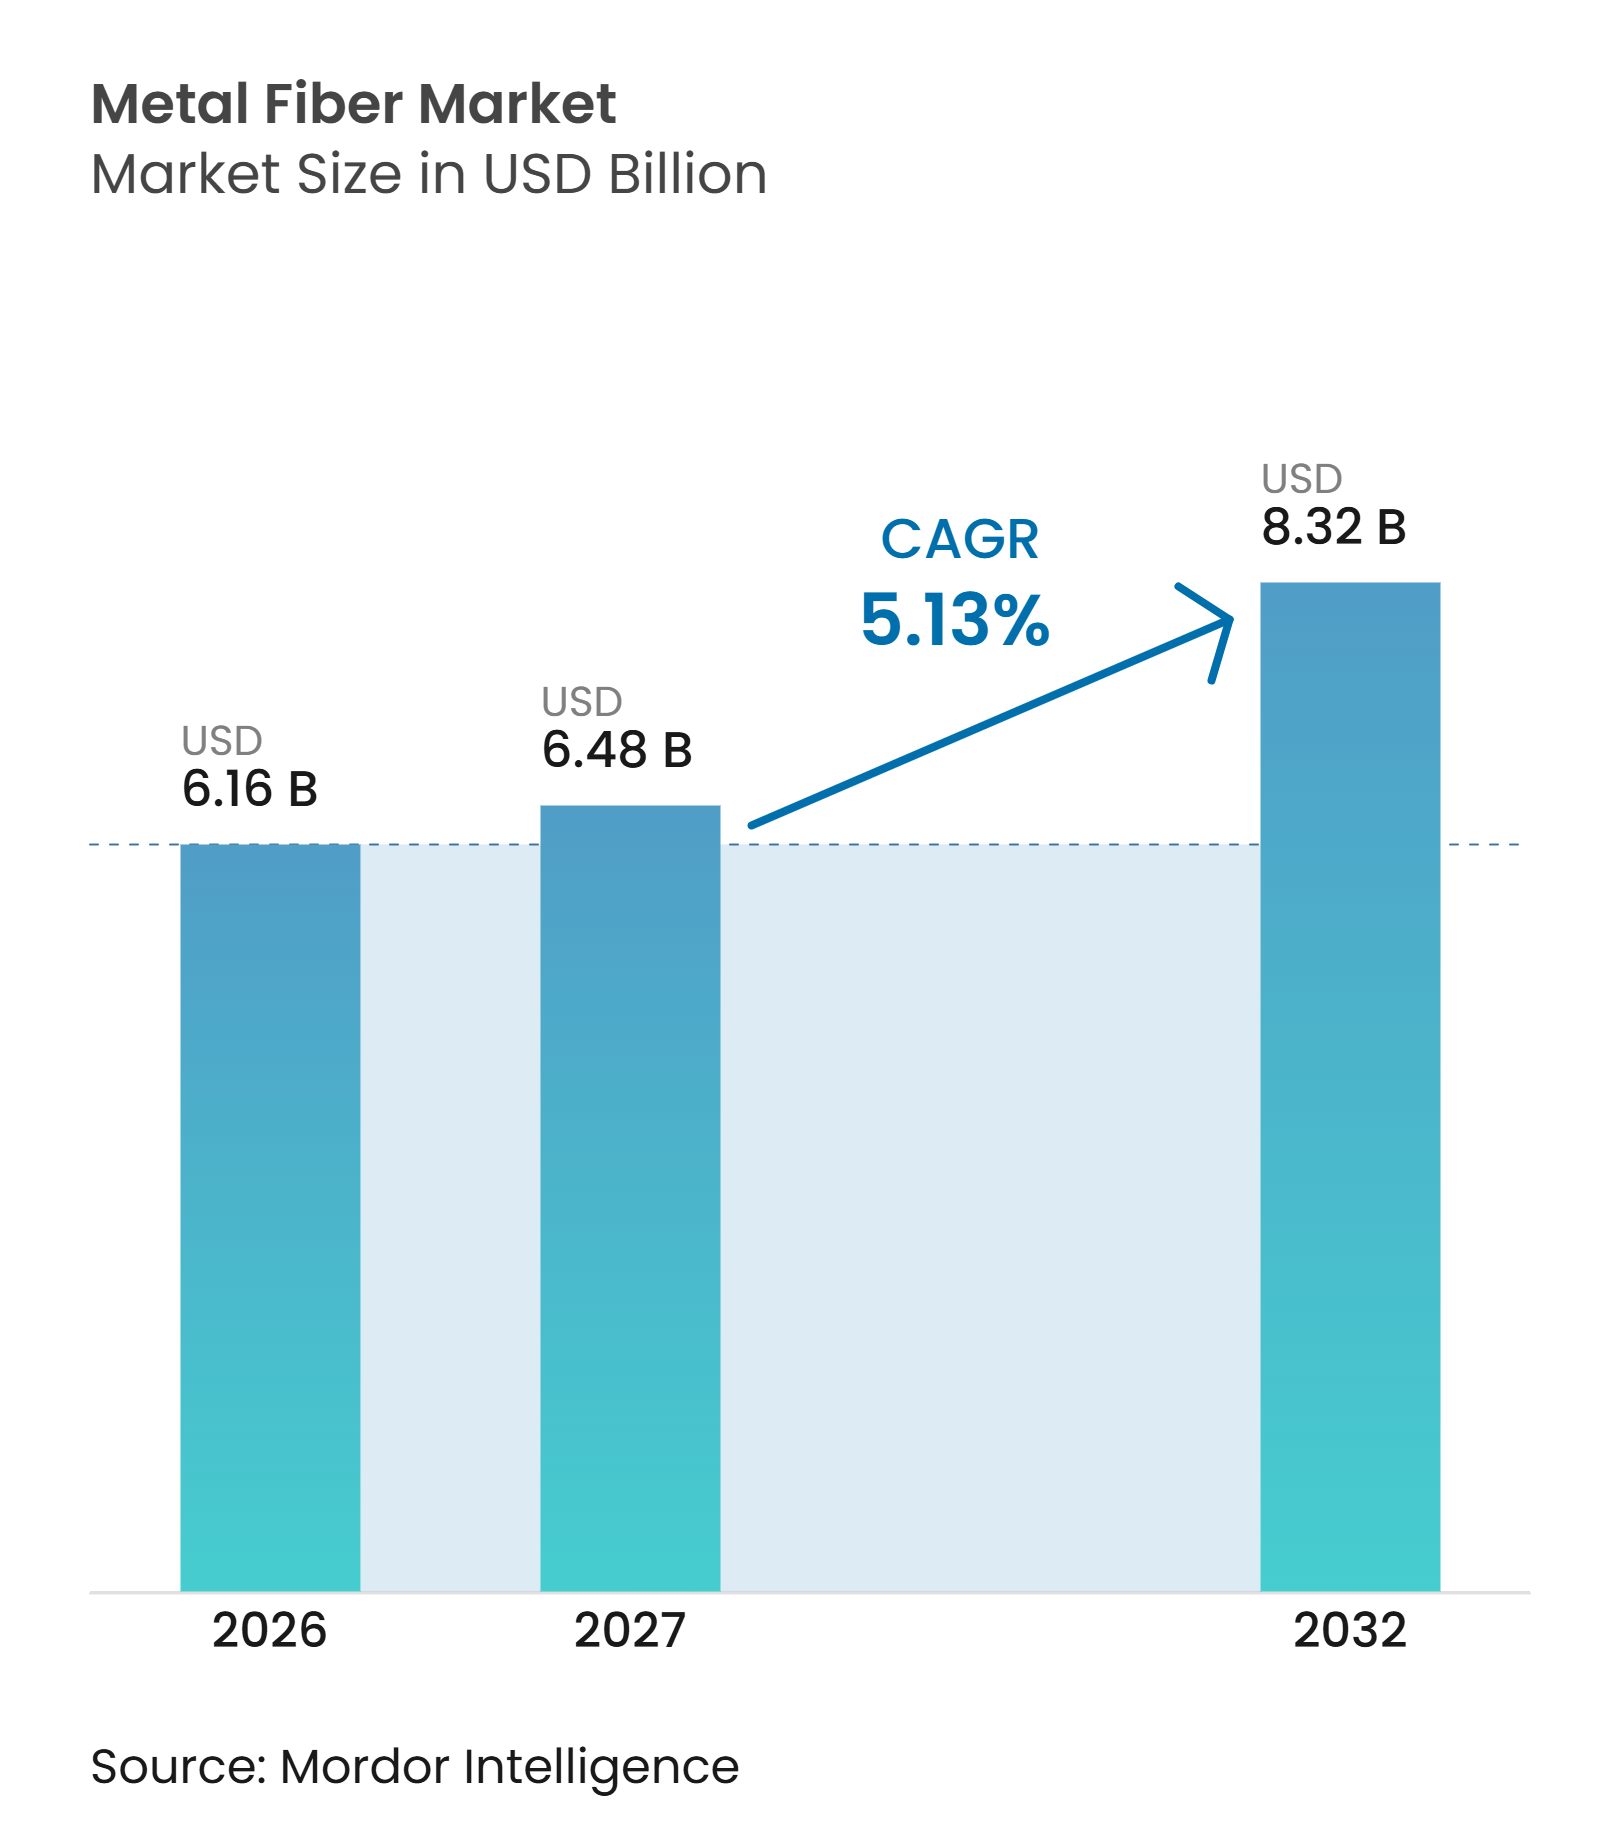
La taille du marché des fibres métalliques était évaluée à 6,16 milliards USD en 2026 et devrait croître de 6,48 milliards USD en 2027 à 8,32 milliards USD d'ici 2032, à un CAGR de 5,13 % au cours de la période de prévision (2027-2032). La demande est soutenue par les matériaux légers dans les véhicules et les équipements aérospatiaux, les milieux filtrants durables pour les procédés industriels exigeants, et les composants spécialisés pour la production électronique et de semi-conducteurs. Le marché des fibres métalliques bénéficie de longs cycles de qualification, de traitements d'alliages contrôlés et d'exigences d'approbation des clients, qui limitent la substitution directe dans les applications critiques. Ces conditions donnent aux fournisseurs établis une plus grande marge pour protéger leurs marges lorsque la performance et la traçabilité importent davantage que le coût d'achat initial. Des opportunités émergent dans les fibres d'acier recyclées, les couches de transport poreuses pour les équipements à hydrogène et les collecteurs de courant pour les batteries avancées, bien que ces applications en soient encore aux premiers stades de commercialisation. L'exposition aux matières premières demeure une contrainte importante, car les coûts du nickel, du titane et des alliages inoxydables peuvent évoluer plus rapidement que ne le permettent les contrats fournisseurs.
Principaux enseignements du rapport
- Par type de produit, l'acier détenait 33,56 % de la part du marché des fibres métalliques en 2026, tandis que l'aluminium devrait se développer à un CAGR de 6,15 % jusqu'en 2032.
- Par application, la filtration représentait 41,67 % de la part du marché des fibres métalliques en 2026, tandis que la protection contre les décharges électrostatiques (ESD) et les interférences électromagnétiques (EMI) devrait croître à un CAGR de 5,88 % jusqu'en 2032.
- Par technologie, l'étirage en faisceau détenait une part de 46,23 % en 2026, tandis que la filature par fusion devrait croître à un CAGR de 5,73 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'automobile détenait une part de 27,89 % en 2026 et devrait croître à un CAGR de 6,26 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 35,41 % en 2026 et devrait croître à un CAGR de 6,01 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement et conformité aux émissions dans les secteurs automobile et aérospatial | +1.4% | Mondial, avec une intensité en Asie-Pacifique, en Chine, au Japon, en Corée du Sud et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Filtration industrielle pour les services à haute température et en milieu corrosif | +1.1% | Mondial, plus fort dans les opérations chimiques et polymères d'Asie-Pacifique et dans les produits chimiques de spécialité européens | Moyen terme (2 à 4 ans) |
| Demande de protection ESD et EMI dans l'électrification et l'électronique | +1.0% | Marchés principaux d'Asie-Pacifique, Chine, Corée du Sud, Taïwan, avec des retombées en Amérique du Nord | Court terme (≤ 2 ans) |
| Milieux filtrants réutilisables et nettoyables et réduction du coût du cycle de vie | +0.8% | Mondial, particulièrement en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption des fibres de titane et de nickel dans les couches de transport poreuses des électrolyseurs à hydrogène | +0.9% | Europe et Asie de l'Est, notamment l'Allemagne, la Belgique, le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement et conformité aux émissions dans les secteurs automobile et aérospatial
La pression réglementaire sur les émissions des véhicules soutient la demande de fibres d'aluminium dans les applications automobiles et aérospatiales. Des recherches sur les matériaux automobiles légers ont montré qu'une réduction de 10 % à 20 % de la masse du véhicule peut améliorer la consommation de carburant ou d'électricité de 5 % à 15 % et réduire les émissions de dioxyde de carbone de 15 à 20 g/km. Les véhicules électriques ajoutent une masse de batterie, ce qui augmente la valeur des économies de poids dans les autres composants. L'aluminium a une densité de 2,69 g/cm³, contre 7,85 g/cm³ pour l'acier, ce qui le rend plus pertinent là où les limites de masse du véhicule contraignent les choix de conception. La norme fédérale de sécurité des véhicules à moteur (FMVSS) n° 305a, finalisée par la National Highway Traffic Safety Administration en 2025, ajoute des exigences de documentation qui favorisent les matériaux traçables et contrôlés par spécification. Le marché des fibres métalliques bénéficie donc de conceptions de produits qui placent la sécurité, l'efficacité et les dossiers matériaux sous un examen plus rigoureux.
Filtration industrielle pour les services à haute température et en milieu corrosif
Les fibres en acier inoxydable et en alliage de nickel sont utilisées là où les masses polymères fondues, les flux chimiques et les gaz semi-conducteurs nécessitent une filtration à haute température ou en conditions corrosives. Ces conditions d'exploitation limitent l'utilisation d'alternatives en polymère et en fibre de verre. Une étude évaluée par des pairs en 2025 a rapporté que les filtres métalliques sont utilisés dans les systèmes de traitement des gaz de combustion à haute température au-dessus de 200 degrés Celsius. L'étude a également identifié un manque de protocoles d'essai standardisés à haute température, ce qui peut ralentir la qualification des matériaux de remplacement. Cela favorise les producteurs disposant de milieux en fibres métalliques validés et d'une expérience dans des environnements de procédés exigeants. Le marché des fibres métalliques bénéficie également du fait que les fabricants de semi-conducteurs accordent une plus grande importance à la pureté des gaz et au contrôle des particules.
Demande de protection ESD et EMI dans l'électrification et l'électronique
L'électronique haute tension dans les véhicules électriques, les équipements 5G et les centres de données nécessite des matériaux qui contrôlent les décharges électrostatiques et les interférences électromagnétiques. La fibre hachée en acier inoxydable peut être mélangée à des thermoplastiques pour créer des matériaux de blindage qui conservent des propriétés de traitement utiles. LATI rapporte que ses composés LATISHIELD utilisent jusqu'à 15 % de microfibres en acier inoxydable et peuvent atteindre une efficacité de blindage allant jusqu'à 90 dB aux fréquences pertinentes. Le règlement UNECE n° 10, révision 7, est entré en vigueur le 17 juin 2025 et a étendu les essais d'immunité rayonnée à 6 GHz pour les systèmes électroniques des véhicules. Les recherches sur les composites MXène se poursuivent, mais la sensibilité à l'oxydation et les défis de traitement limitent leur utilisation industrielle à grande échelle. Cela laisse les solutions établies en fibres métalliques positionnées pour les applications automobiles et industrielles à court terme.
Milieux filtrants réutilisables et nettoyables et réduction du coût du cycle de vie
Les filtres en fibres métalliques peuvent être nettoyés par contre-lavage, traitement aux ultrasons ou régénération thermique et réutilisés dans des opérations industrielles continues. Cela peut réduire les déchets consommables et éviter des arrêts répétés dans l'extrusion de polymères et la production de fibres de carbone. La valeur est plus élevée là où les risques de contamination et la main-d'œuvre de remplacement des filtres entraînent des coûts d'exploitation élevés. Fraunhofer ISE a rapporté en 2025 que les couches microporeuses en titane sérigraphiées pour les électrolyseurs à membrane échangeuse de protons (PEM) ont atteint une épaisseur de 20 microns et ont réduit la rugosité de surface de 46 %[1]. Ce résultat illustre le niveau de contrôle que le traitement industriel des métaux peut fournir dans les composants poreux. Le marché des fibres métalliques présente un avantage pratique là où les utilisateurs évaluent la durée de vie, la maintenance et les déchets plutôt que le prix unitaire seul.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de fabrication élevés et complexité des procédés de précision | -0.4% | Mondial, plus aigu pour les petits producteurs en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Volatilité des prix des métaux et exposition à l'approvisionnement en alliages | -0.3% | Mondial, avec une exposition européenne au nickel, au titane et à l'inoxydable amplifiée par le mécanisme d'ajustement carbone aux frontières (MACF) | Court terme (≤ 2 ans) |
| Cycles de qualification et exigences de validation spécifiques aux clients | -0.2% | Mondial, plus fort dans les utilisations finales aérospatiales, semi-conductrices et médicales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de fabrication élevés et complexité des procédés de précision
L'étirage en faisceau nécessite la dissolution contrôlée de faisceaux de fils composites, un étirage de précision à travers des filières et une métallurgie cohérente sur de longues séries de production. Ces exigences créent des coûts en capital élevés et demandent des connaissances spécialisées en matière de procédés. La structure des coûts rend les fibres métalliques moins compétitives dans les applications de commodité où le prix a plus de poids que la performance sur le cycle de vie. Les producteurs tendent donc à se concentrer sur la filtration, l'électronique, le médical, l'aérospatial et d'autres applications techniquement exigeantes. Les longs processus de validation des clients limitent davantage le nombre de fournisseurs pouvant servir chaque application. Le marché des fibres métalliques reste concentré dans les applications où la performance, la répétabilité et la qualification justifient des coûts plus élevés.
Volatilité des prix des métaux et exposition à l'approvisionnement en alliages
L'acier inoxydable, le nickel et le titane sont exposés aux mouvements des prix des matières premières et aux risques de perturbation de l'approvisionnement. Le mécanisme d'ajustement carbone aux frontières de l'Union européenne est entré dans sa phase définitive en janvier 2026, introduisant des exigences de certificats pour les importations couvertes, y compris l'acier et l'aluminium[2]. La Commission européenne a proposé d'étendre le MACF aux produits en aval à forte intensité d'acier et d'aluminium à partir de janvier 2028. Une enquête de 2026 menée par la Fédération des consommateurs d'aluminium en Europe a identifié des conditions d'approvisionnement instables, des prix de matières premières plus élevés et le risque géopolitique comme préoccupations majeures. Les fournisseurs disposant d'arrangements d'alliages à long terme ou d'un approvisionnement plus intégré peuvent mieux gérer ces perturbations. La volatilité peut néanmoins peser sur les marges lorsque les ajustements de prix contractuels sont en retard sur les variations des coûts des matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
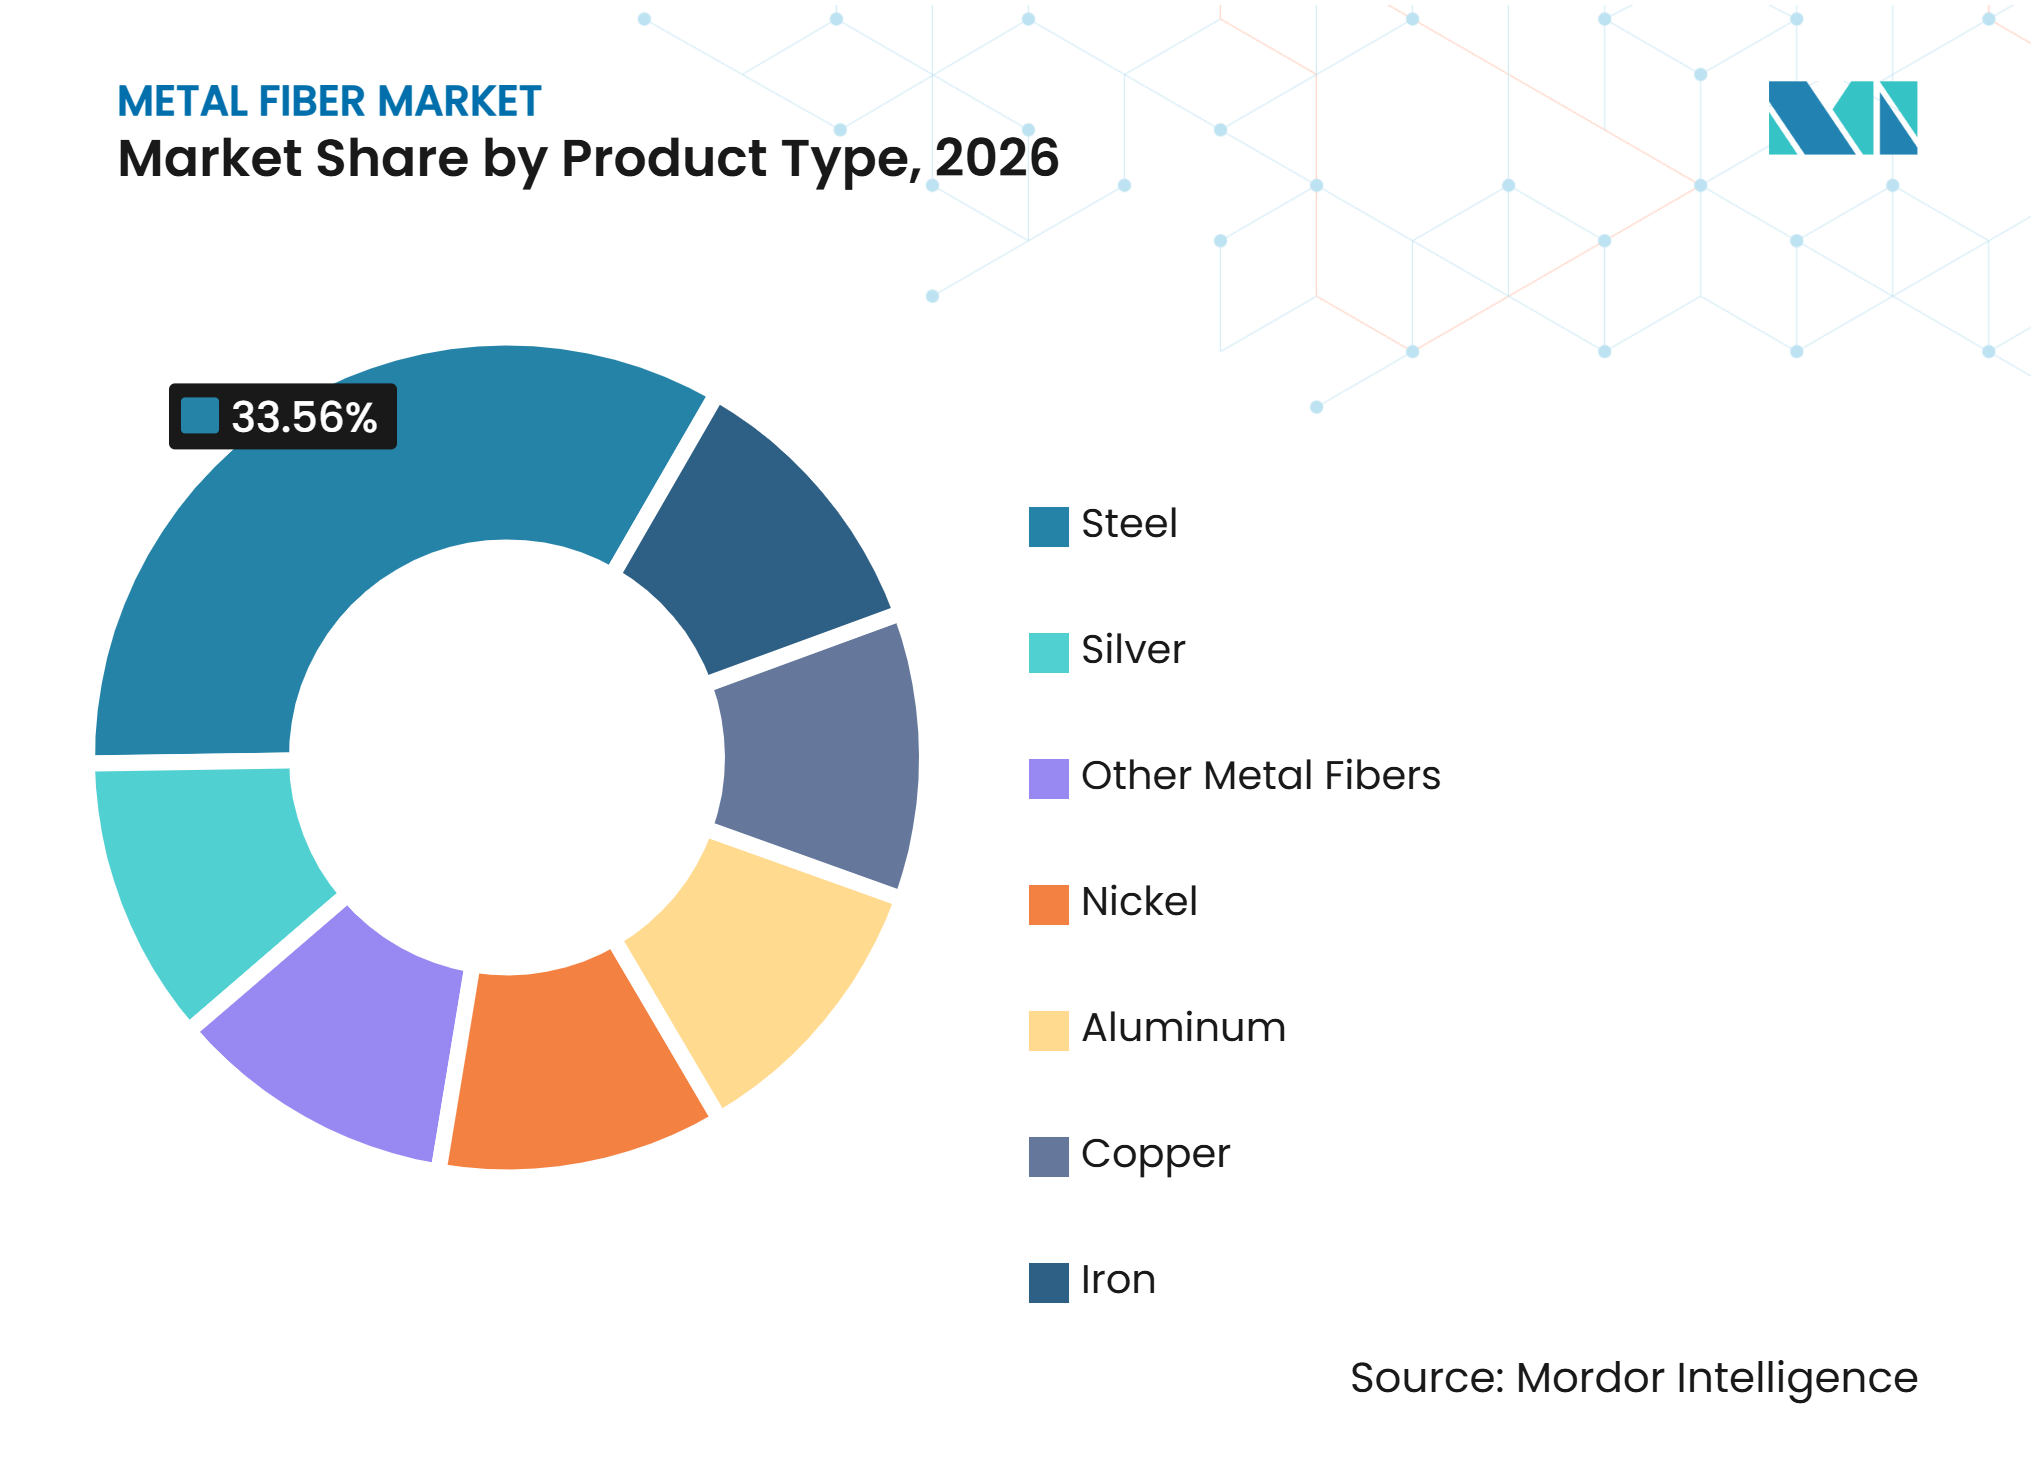
l'acier conserve son échelle tandis que l'aluminium mène la croissanceL'acier détenait 33,56 % de la part du marché des fibres métalliques en 2026, reflétant son utilisation établie dans les milieux filtrants frittés, le renforcement du béton, les plaquettes de frein et les plastiques conducteurs. Sa résistance à la traction, sa résistance à la corrosion et sa maturité de production soutiennent son rôle dans les applications à fort rendement. La fibre de nickel répond aux exigences premium dans les couches de transport des électrolyseurs et la filtration chimique à haute température. Les fibres de cuivre et d'argent sont utilisées dans les textiles conducteurs et les applications de chauffage de spécialité. La fibre de fer est utilisée dans les applications de filtration et de renforcement moins exigeantes. La taille du marché des fibres métalliques pour l'aluminium devrait croître à un CAGR de 6,15 % jusqu'en 2032, soutenue par les structures de véhicules légers et les intérieurs aérospatiaux. La densité plus faible de l'aluminium soutient son utilisation là où les limites de masse constituent une contrainte de conception centrale.
La filature par fusion élargit les options d'alliages disponibles pour les fibres d'aluminium en produisant des structures amorphes et nanocristallines. Une étude de 2025 sur l'alliage d'aluminium 6061 a mis en évidence une amélioration de la limite d'élasticité par filature par fusion et extrusion à chaud, soutenant l'utilisation de l'aluminium filé par fusion dans les applications composites structurelles. Un brevet américain accordé en décembre 2025 couvre les réseaux de fibres métalliques filées par fusion pour les électrodes de batteries. Les fibres de titane, de Hastelloy et d'Inconel restent importantes dans l'aérospatial et le traitement chimique où les conditions d'exploitation sont sévères. Ces fibres de spécialité sont utilisées dans des applications à hautes exigences de performance. Le secteur des fibres métalliques combine une large base en acier avec une demande d'alliages de niche portée par la performance des matériaux.



Par application :
la filtration fournit l'échelle tandis que la protection ESD et EMI se développeLa filtration représentait 41,67 % de la part du marché des fibres métalliques en 2026, soutenue par la stabilité thermique, la résistance chimique et la nettoyabilité des milieux frittés en acier inoxydable et en nickel. L'extrusion de polymères, la manipulation de liquides pharmaceutiques et la distribution de gaz semi-conducteurs utilisent ces matériaux là où la pureté du procédé est essentielle. Les filtres en fibres métalliques servent également au traitement des gaz de combustion à haute température au-dessus de 200 degrés Celsius. Les milieux en feutre de commodité font face à une pression sur les prix plus importante que les filtres à gaz de précision. Les utilisateurs industriels continuent de valoriser les milieux filtrants pouvant être régénérés plutôt que jetés, soutenant la demande dans les applications où les temps d'arrêt, la contamination et la main-d'œuvre de remplacement représentent des coûts d'exploitation élevés. Le marché des fibres métalliques maintient une solide base de filtration car les alternatives de remplacement font face à des obstacles de qualification.
La protection ESD et EMI devrait croître à un CAGR de 5,88 % jusqu'en 2032. Le règlement n° 10, révision 7, de la Commission économique des Nations Unies pour l'Europe (CEE-ONU) a étendu la couverture des essais d'immunité rayonnée automobile à 6 GHz en 2025. Les thermoplastiques chargés en fibres d'acier inoxydable peuvent atteindre 60–90 dB d'efficacité de blindage à des taux de charge de 5 à 15 %. Ces composés peuvent offrir un poids plus faible et une plus grande flexibilité de conception que les enceintes métalliques dans les applications appropriées. Le chauffage et la manipulation du verre chaud continuent de fournir une demande stable. L'atténuation acoustique, les supports catalytiques et les collecteurs de courant pour batteries en sont à des stades d'utilisation plus précoces. Les exigences ISO 9001 dans les chaînes d'approvisionnement automobile et de filtration limitent la participation aux producteurs disposant de systèmes qualité appropriés.
Par technologie :
l'étirage en faisceau mène tandis que la filature par fusion ajoute des capacitésL'étirage en faisceau détenait 46,23 % de la part du marché des fibres métalliques en 2026. Le procédé produit des fibres continues avec de très petits diamètres et des rapports longueur/diamètre élevés, adaptés à la filtration de précision et aux applications conductrices. Un contrôle dimensionnel strict est particulièrement important dans les utilisations industrielles à haute pureté. Le procédé soutient également les gammes de produits établies en fibres d'acier inoxydable et de nickel, et ses exigences d'exploitation créent une barrière pour les nouveaux entrants. Le rasage de feuille produit des fibres courtes en vrac pour le renforcement du béton et les matériaux de friction. Le secteur des fibres métalliques s'appuie sur l'étirage en faisceau, dans lequel la continuité et le contrôle du diamètre sont des exigences centrales des clients.
La filature par fusion devrait croître à un CAGR de 5,73 % jusqu'en 2032. La trempe rapide peut produire des microstructures amorphes et nanocristallines qui diffèrent des alliages cristallins conventionnels. Une étude de 2025 a démontré la filature par fusion sur rouleau unique de rubans gainés de magnésium et d'aluminium pour des applications de batteries, mettant en évidence le potentiel de la méthode au-delà de l'acier et du nickel. Les méthodes d'usinage et de rasage soutiennent les commandes en petites séries pour l'aluminium, le titane, le cuivre et les alliages de spécialité. L'électrodéposition et le dépôt chimique en phase vapeur restent limités à des utilisations à l'échelle du laboratoire ou très spécialisées. Le marché des fibres métalliques peut donc soutenir plusieurs voies de fabrication car les exigences des applications diffèrent fortement selon la géométrie des fibres et l'alliage.
Par secteur d'utilisation finale :
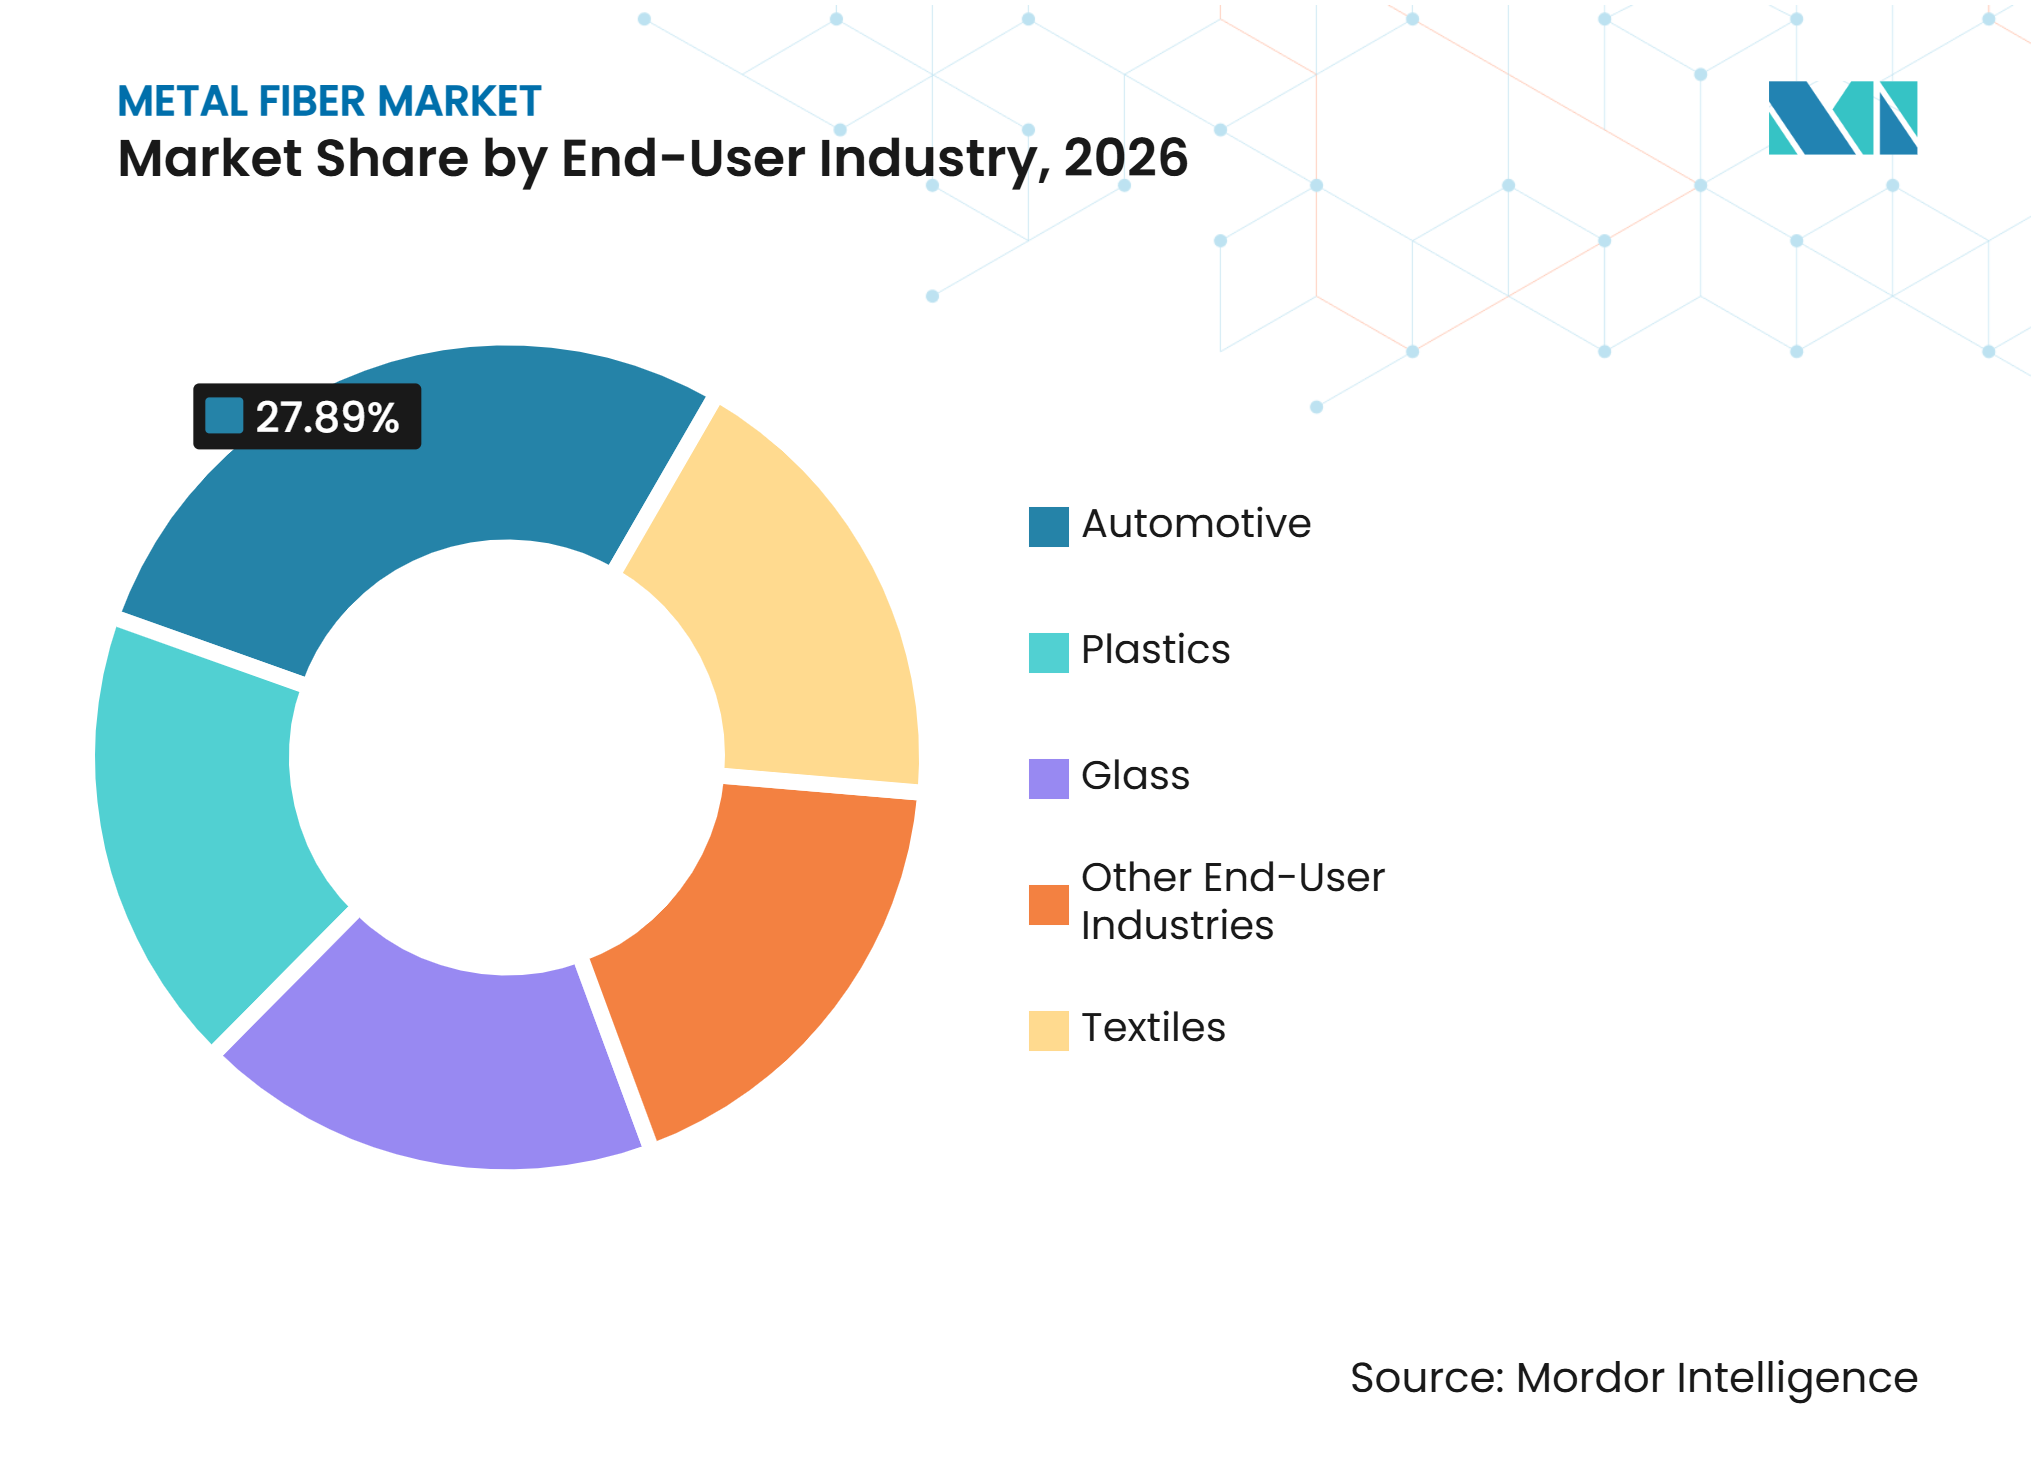
l'automobile détient l'échelle et le leadership de croissanceL'automobile détenait 27,89 % de la part du marché des fibres métalliques en 2026 et devrait croître à un CAGR de 6,26 % jusqu'en 2032. L'électrification accroît l'utilisation des fibres métalliques dans le blindage électromagnétique, le renforcement léger et les applications potentielles d'électrodes de batteries. Les utilisations automobiles traditionnelles comprennent les supports de traitement des gaz d'échappement et les matériaux de friction pour les freins. Les architectures de véhicules électriques ajoutent des exigences de blindage autour de l'électronique de puissance et des systèmes de batteries. Des recherches publiées par l'Université d'État de l'Ohio en 2025 ont montré que les conceptions légères de carrosserie en blanc multi-matériaux utilisant des assemblages composites en fibres métalliques peuvent être produites avec l'infrastructure d'assemblage existante des équipementiers, réduisant une barrière de compatibilité d'assemblage qui a limité certaines applications composites. La taille du marché des fibres métalliques dans l'automobile est donc soutenue à la fois par les utilisations de friction existantes et par les nouvelles applications électriques.
Les textiles utilisent des fibres métalliques en vrac pour les performances antistatiques et la conductivité électrique dans les tissus techniques et les vêtements de protection. Les plastiques servent de lien entre les produits en fibres métalliques et les applications de blindage ESD ou EMI. Les producteurs de verre utilisent des outils de manipulation renforcés en fibres d'acier inoxydable là où les alternatives organiques pourraient se carboniser ou contaminer le matériau fondu. L'infrastructure énergétique peut utiliser le renforcement en fibres d'acier dans les fondations d'éoliennes et les revêtements de tunnels. La filtration médicale et les équipements à hydrogène ajoutent des domaines de demande plus petits mais pertinents. Les fournisseurs aérospatiaux et médicaux font souvent face à des périodes de qualification de 12 à 24 mois par application, limitant les changements soudains de fournisseurs et soutenant une tarification plus stable pour les producteurs approuvés.

Analyse géographique
Asie-Pacifique : large base de demande et leadership de croissance
L'Asie-Pacifique détenait 35,41 % de la part du marché des fibres métalliques en 2026 et devrait croître à un CAGR de 6,01 % jusqu'en 2032. La Chine soutient la demande régionale grâce à la production de véhicules électriques, à l'extrusion de polymères et à la fabrication de semi-conducteurs. Le Japon et la Corée du Sud contribuent à une production spécialisée de haute précision pour les clients des semi-conducteurs et de la filtration industrielle. NIKKO TECHNO a renouvelé son site web en 2025, reflétant sa présence continue dans le traitement spécialisé des fibres métalliques. La base de fabrication régionale relie la production de véhicules à fort rendement aux clients électroniques et industriels exigeants. Cette combinaison soutient la demande pour les grades standard et premium. L'Inde et les pays de l'ASEAN offrent également une croissance secondaire à mesure que l'assemblage local de véhicules et l'infrastructure de filtration industrielle se développent. Le marché des fibres métalliques dispose d'un ensemble particulièrement large de canaux de demande en Asie-Pacifique, ce qui augmente la valeur d'une production régionale fiable et de chaînes d'approvisionnement qualifiées.
Europe : spécialisation technique sous des coûts de conformité croissants
L'Europe reste un centre important de production et de demande, avec des fournisseurs et des clients concentrés en Allemagne, en Belgique, en France, en Italie et en Roumanie. Bekaert maintient un Deerlijk Innovation Hub for Hydrogen, axé sur le développement de couches de transport poreuses. BinNova a renouvelé ses certifications ISO 9001:2015, ISO 14001:2015 et ISO 45001:2018 en septembre 2025. Ces certifications reflètent les facteurs de conformité qui façonnent les relations d'approvisionnement industriel et de filtration européennes. Le cadre du mécanisme d'ajustement carbone aux frontières (MACF) de l'UE ajoute des coûts et une exposition administrative pour les chaînes de valeur utilisant de l'acier et de l'aluminium importés. La base automobile allemande et l'activité chimique et aérospatiale française continuent de soutenir des exigences de filtration et de blindage à haute spécification. Le marché des fibres métalliques en Europe dépend autant des capacités techniques et des systèmes qualité documentés que de la production locale.
Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique : des trajectoires de développement distinctes
L'Amérique du Nord présente une demande dans les secteurs de la défense, de l'aérospatial, du médical, des semi-conducteurs et de l'automobile, en particulier pour les fibres de titane et de nickel à haute teneur en alliage. Les exigences Buy America de la Federal Highway Administration s'appliquent aux projets financés par des fonds fédéraux engagés à partir du 1er octobre 2026 et exigent que les produits manufacturés contiennent au moins 55 % de composants produits localement. Cette exigence réglementaire peut soutenir l'utilisation de milieux en fibres métalliques d'origine nationale dans les applications d'infrastructure éligibles. L'installation d'IntraMicron à Auburn, en Alabama, reste associée à l'ingénierie de fibres métalliques de spécialité et à la capacité d'étirage en faisceau. La demande en Amérique du Sud est liée à la formalisation automobile et aux investissements dans la filtration industrielle, avec le Brésil et l'Argentine comme centres clés. Le Moyen-Orient et l'Afrique présentent une demande à un stade plus précoce dans la filtration pétrochimique et minière. Bekaert a signé en 2025 des partenariats avec IKK Mateenbar et EMSTEEL, indiquant son intérêt pour le développement d'applications régionales dans la construction et le renforcement. Ces régions ont des profils de demande différents, mais créent toutes des opportunités là où la qualification locale, la politique ou l'investissement industriel favorise les matériaux spécialisés.
Paysage concurrentiel
Concentration du Marché
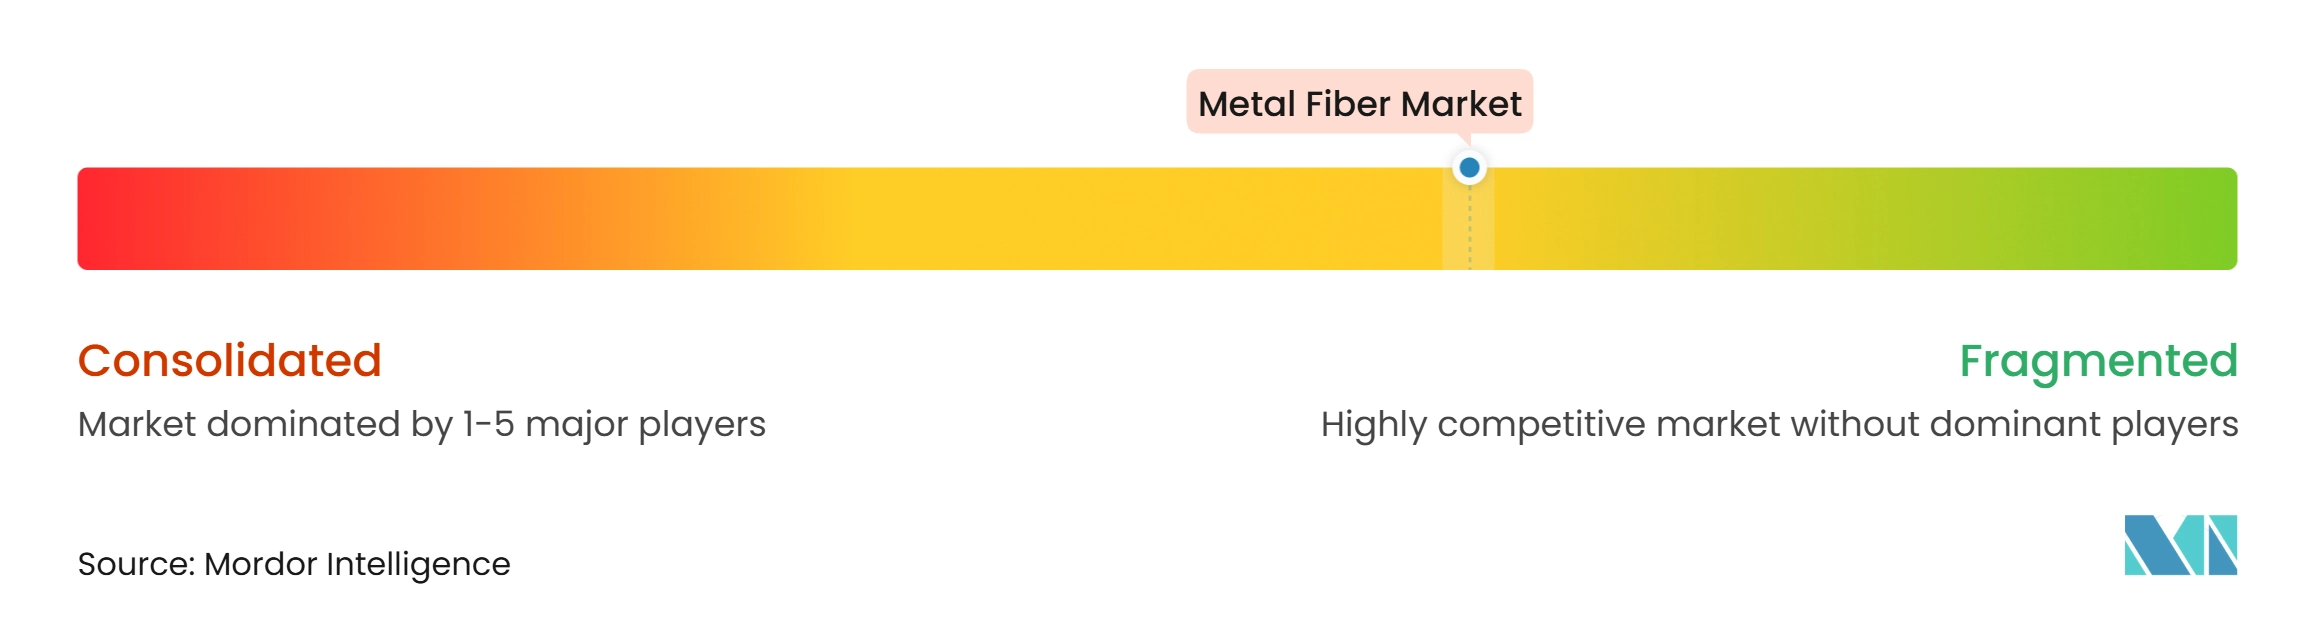
Le marché des fibres métalliques est modérément fragmenté. Bekaert offre une large gamme d'applications dans la filtration, le blindage, le renforcement du béton et l'hydrogène. Nippon Seisen, Hollingsworth and Vose, IntraMicron, BinNova et Green Steel Group servent des applications plus étroites ou des positions régionales. La concurrence est façonnée par la connaissance des procédés, la capacité de traitement des alliages et la qualification des clients plutôt que par le seul prix. Le brevet de Bekaert pour les réseaux de fibres métalliques filées par fusion dans les électrodes de batteries a été accordé en décembre 2025, indiquant que les fournisseurs ciblent les applications de stockage d'énergie en parallèle des produits industriels établis. Hollingsworth and Vose a reçu le prix du produit de l'année 2025 du World Filtration Institute pour son milieu NanoWave MERV 13A pour centres de données, démontrant comment le développement de produits peut soutenir la différenciation dans les catégories de filtration adjacentes.
Les fournisseurs plus petits au Japon, en France, en Roumanie et en Turquie servent des clients locaux ou spécialisés, où la logistique, la langue et les processus d'approbation des clients peuvent créer des avantages durables. Les exigences ISO 9001 et ISO 14001 restent des barrières pratiques à l'entrée dans la filtration, l'automobile et d'autres chaînes d'approvisionnement réglementées. Bekaert a lancé Dramix Loop en janvier 2026 en tant que fibre d'acier à l'échelle industrielle fabriquée à partir de câbles de pneus en fin de vie récupérés, affichant un potentiel de réchauffement climatique de 0,0436 kg d'équivalent CO2 par kg pour le produit. Ce lancement donne à l'utilisation circulaire des matériaux un rôle plus clair dans la concurrence pour le renforcement du béton. Les matériaux de blindage concurrents à base de MXènes et de nanotubes de carbone sont encore en cours de développement, et les contraintes de traitement et d'évolutivité continuent de limiter leur utilisation dans les applications automobiles et industrielles à grande échelle.
Bekaert a lancé Currento Microporous Layer en août 2026 pour les électrolyseurs à membrane échangeuse de protons (PEM). La société indique que la couche en fibres métalliques de titane est conçue pour soutenir une charge en iridium plus faible, des membranes plus minces et des densités de courant plus élevées. Ce produit étend la concurrence de la fourniture de fibres de base vers des composants poreux conçus. Les partenariats de Bekaert en 2025 avec IKK Mateenbar et EMSTEEL indiquent également une voie régionale vers des applications de construction et de renforcement au Moyen-Orient.
Leaders du secteur des fibres métalliques
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
-
IntraMicron, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fibres métalliques Entreprises couvertes dans ce rapport
- Addas Group
- Bekaert
- BinNova GmbH & Co KG
- CREAFIBRES SAS
- DEUTSCHES METALLFASERWERK
- FiberGuide
- Fibrometals
- Green Steel Group
- Guven Metal
- Hollingsworth & Vose
- IntraMicron, Inc.
- MBC Metal Limited
- NIKKO TECHNO, Ltd.
- Nippon Seisen Co., Ltd.
- Stanford Advanced Materials
Développements industriels récents dans Marché des fibres métalliques
- Août 2026 : Bekaert a lancé Currento Microporous Layer (MPL), une couche en fibres métalliques de titane conçue appliquée sur des substrats de couche de transport poreuse. La couche permet une charge en iridium plus faible, des membranes plus minces et des densités de courant plus élevées dans les électrolyseurs PEM afin de réduire le coût actualisé de l'hydrogène.
- Janvier 2026 : Bekaert a lancé Dramix Loop, une fibre d'acier à l'échelle industrielle fabriquée entièrement à partir d'acier de haute qualité récupéré de câbles de pneus en fin de vie. Elle présente un potentiel de réchauffement climatique de 0,0436 kg d'équivalent CO2 par kg pour les applications de renforcement du béton.
Périmètre du rapport mondial sur le marché des fibres métalliques
Les fibres métalliques sont de fins brins, filaments ou fibres en vrac fabriqués à partir de métaux, d'alliages métalliques ou de matériaux de cœur revêtus de métal. Ces fibres sont produites à partir d'une gamme de métaux, notamment l'acier inoxydable, le cuivre, l'aluminium, le nickel et le titane. Elles sont disponibles sous diverses formes, telles que des tissus tissés, des nappes non tissées et des fibres en vrac, et sont utilisées dans un large éventail de secteurs, notamment l'aérospatial, l'automobile, l'électronique et la construction, en raison de leurs propriétés de résistance mécanique, de conductivité électrique, de résistance thermique et de résistance à la corrosion.
Le marché des fibres métalliques est segmenté par type de produit, application, technologie, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en acier, nickel, aluminium, cuivre, fer, argent et autres fibres métalliques. Par application, le marché est segmenté en filtration, protection ESD et EMI, manipulation du verre chaud, chauffage, spécialités et autres applications. Par technologie, le marché est segmenté en étirage en faisceau, rasage de feuille, filature par fusion, usinage et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile, textiles, plastiques, verre et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les fibres métalliques dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acier |
| Nickel |
| Aluminium |
| Cuivre |
| Fer |
| Argent |
| Autres fibres métalliques |
| Filtration |
| Protection ESD et EMI |
| Manipulation du verre chaud |
| Chauffage |
| Spécialités |
| Autres applications |
| Étirage en faisceau |
| Rasage de feuille |
| Filature par fusion |
| Usinage |
| Autres |
| Automobile |
| Textiles |
| Plastiques |
| Verre |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Acier | |
| Nickel | ||
| Aluminium | ||
| Cuivre | ||
| Fer | ||
| Argent | ||
| Autres fibres métalliques | ||
| Par application | Filtration | |
| Protection ESD et EMI | ||
| Manipulation du verre chaud | ||
| Chauffage | ||
| Spécialités | ||
| Autres applications | ||
| Par technologie | Étirage en faisceau | |
| Rasage de feuille | ||
| Filature par fusion | ||
| Usinage | ||
| Autres | ||
| Par secteur d'utilisation finale | Automobile | |
| Textiles | ||
| Plastiques | ||
| Verre | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des fibres métalliques ?
La taille du marché des fibres métalliques était évaluée à 6,16 milliards USD en 2026 et devrait croître de 6,48 milliards USD en 2027 à 8,32 milliards USD d'ici 2032, à un CAGR de 5,13 % au cours de la période de prévision (2027-2032).
Quel type de produit stimule la demande de fibres métalliques ?
L'acier domine la demande de produits avec une part de 33,56 % en 2026, porté par son utilisation étendue dans la filtration, le renforcement, les matériaux de friction et les plastiques conducteurs.
Quelle application connaît la croissance la plus rapide pour les fibres métalliques ?
La protection ESD et EMI est l'application à la croissance la plus rapide, avec un CAGR prévu de 5,88 % jusqu'en 2032, les véhicules électriques et les systèmes électroniques nécessitant un blindage accru.
Quelle région mène la demande de fibres métalliques ?
L'Asie-Pacifique est en tête avec une part de 35,41 % en 2026 et devrait croître à un CAGR de 6,01 % jusqu'en 2032, soutenue par les véhicules, les polymères et la fabrication de semi-conducteurs.