
Tamaño y Participación del Mercado de Fibras Metálicas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibras Metálicas por Mordor Intelligence
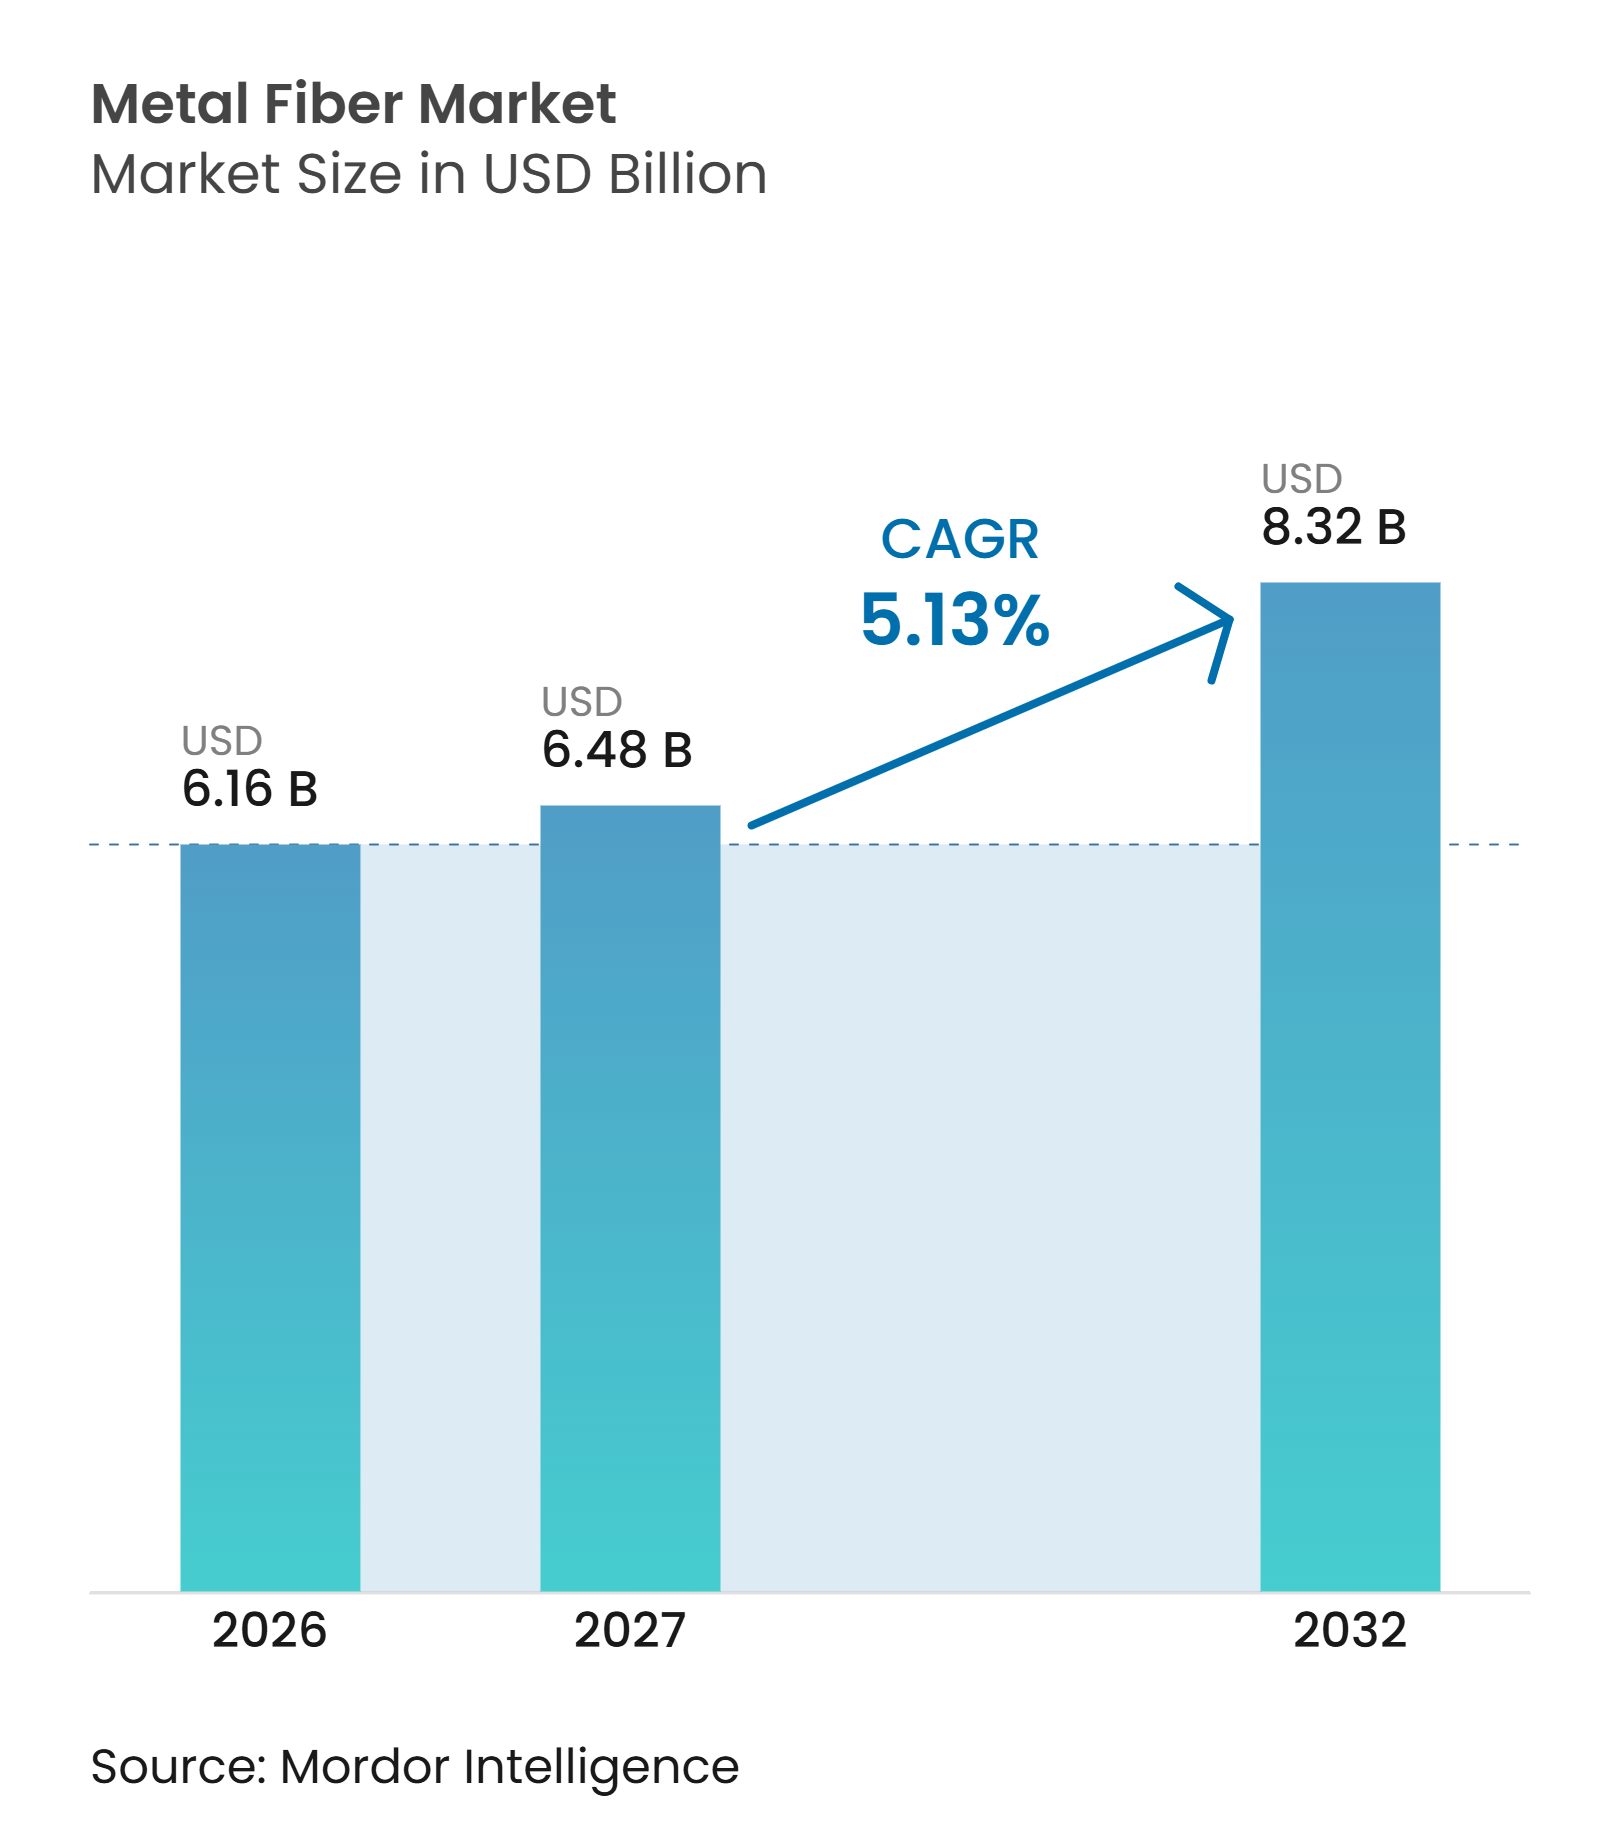
El tamaño del mercado de fibras metálicas fue valorado en 6,16 mil millones de USD en 2026 y se estima que crecerá desde 6,48 mil millones de USD en 2027 hasta 8,32 mil millones de USD para 2032, a una CAGR del 5,13% durante el período de pronóstico (2027-2032). La demanda está respaldada por materiales ligeros en vehículos y equipos aeroespaciales, medios de filtración duraderos para procesos industriales exigentes y componentes especializados para la producción de electrónica y semiconductores. El mercado de fibras metálicas se beneficia de largos ciclos de calificación, procesamiento controlado de aleaciones y requisitos de aprobación del cliente, que limitan la sustitución directa en aplicaciones críticas. Estas condiciones otorgan a los proveedores establecidos mayor margen para proteger sus márgenes cuando el rendimiento y la trazabilidad importan más que el costo de compra inicial. Están surgiendo oportunidades en fibras de acero reciclado, capas de transporte poroso para equipos de hidrógeno y colectores de corriente para baterías avanzadas, aunque estas aplicaciones se encuentran aún en etapas tempranas de comercialización. La exposición a materias primas sigue siendo una restricción importante, ya que los costos del níquel, el titanio y las aleaciones inoxidables pueden moverse más rápido de lo que permiten los contratos con proveedores.
Conclusiones Clave del Informe
- Por tipo de producto, el acero representó el 33,56% de la participación del mercado de fibras metálicas en 2026, mientras que se pronostica que el aluminio se expandirá a una CAGR del 6,15% hasta 2032.
- Por aplicación, la filtración representó el 41,67% de la participación del mercado de fibras metálicas en 2026, mientras que se pronostica que la protección contra Descarga Electrostática (ESD) e Interferencia Electromagnética (EMI) crecerá a una CAGR del 5,88% hasta 2032.
- Por tecnología, el trefilado en haz representó una participación del 46,23% en 2026, mientras que se pronostica que el hilado por fusión crecerá a una CAGR del 5,73% hasta 2032.
- Por industria de usuario final, el sector automotriz representó una participación del 27,89% en 2026 y se pronostica que crecerá a una CAGR del 6,26% hasta 2032.
- Por geografía, Asia-Pacífico representó una participación del 35,41% en 2026 y se pronostica que crecerá a una CAGR del 6,01% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso y Cumplimiento de Emisiones en los Sectores Automotriz y Aeroespacial | +1.4% | Global, con mayor intensidad en Asia-Pacífico, China, Japón, Corea del Sur y América del Norte | Mediano plazo (2-4 años) |
| Filtración Industrial para Servicios a Alta Temperatura y en Condiciones Corrosivas | +1.1% | Global, con mayor presencia en operaciones químicas y de polímeros de Asia-Pacífico y en productos químicos especiales de Europa | Mediano plazo (2-4 años) |
| Demanda de Blindaje ESD y EMI en Electrificación y Electrónica | +1.0% | Mercados principales de Asia-Pacífico, China, Corea del Sur, Taiwán, con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Medios de Filtración Reutilizables y Limpiables y Reducción del Costo del Ciclo de Vida | +0.8% | Global, particularmente América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción de Fibras de Titanio y Níquel en Capas de Transporte Poroso para Electrolizadores de Hidrógeno | +0.9% | Europa y Asia Oriental, incluidos Alemania, Bélgica, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso y Cumplimiento de Emisiones en los Sectores Automotriz y Aeroespacial
La presión regulatoria sobre las emisiones de los vehículos respalda la demanda de fibras de aluminio en aplicaciones automotrices y aeroespaciales. La investigación sobre materiales automotrices ligeros encontró que una reducción del 10% al 20% en la masa del vehículo puede mejorar el consumo de combustible o electricidad entre un 5% y un 15%, y reducir las emisiones de dióxido de carbono entre 15 y 20 g/km. Los vehículos eléctricos añaden masa de batería, lo que incrementa el valor del ahorro de peso en otros componentes. El aluminio tiene una densidad de 2,69 g/cm³, en comparación con 7,85 g/cm³ del acero, lo que lo hace más relevante donde los límites de masa del vehículo condicionan las decisiones de diseño. Las Normas Federales de Seguridad de Vehículos Motorizados (FMVSS) N.° 305a, finalizadas por la Administración Nacional de Seguridad del Tráfico en las Carreteras en 2025, añaden requisitos de documentación que favorecen los materiales trazables y controlados por especificación. El mercado de fibras metálicas se beneficia, por tanto, de diseños de productos que someten la seguridad, la eficiencia y los registros de materiales a un escrutinio más riguroso.
Filtración Industrial para Servicios a Alta Temperatura y en Condiciones Corrosivas
Las fibras de acero inoxidable y aleaciones de níquel se utilizan donde los fundidos de polímeros, las corrientes químicas y los gases de semiconductores requieren filtración a altas temperaturas o en condiciones corrosivas. Estas condiciones operativas limitan el uso de alternativas de fibra polimérica y de vidrio. Un estudio revisado por pares de 2025 informó que los filtros metálicos se utilizan en sistemas de gases de combustión a alta temperatura por encima de 200 grados Celsius. El estudio también identificó la falta de protocolos de prueba estandarizados a alta temperatura, lo que puede ralentizar la calificación de materiales de reemplazo. Esto favorece a los productores con medios de fibra metálica validados y experiencia en entornos de proceso exigentes. El mercado de fibras metálicas también se beneficia a medida que los fabricantes de semiconductores otorgan mayor importancia a la pureza del gas y al control de partículas.
Demanda de Blindaje ESD y EMI en Electrificación y Electrónica
La electrónica de alta tensión en vehículos eléctricos, equipos 5G y centros de datos requiere materiales que controlen la descarga electrostática y la interferencia electromagnética. La fibra cortada de acero inoxidable puede mezclarse con termoplásticos para crear materiales de blindaje que conserven propiedades de procesamiento útiles. LATI informa que sus compuestos LATISHIELD utilizan hasta un 15% de microfibras de acero inoxidable y pueden lograr una eficacia de blindaje de hasta 90 dB en las frecuencias relevantes. El Reglamento N.° 10, Revisión 7, de la UNECE entró en vigor el 17 de junio de 2025 y amplió las pruebas de inmunidad radiada a 6 GHz para los sistemas electrónicos de los vehículos. La investigación sobre compuestos de MXene continúa, pero la sensibilidad a la oxidación y los desafíos de procesamiento limitan su uso industrial generalizado. Esto deja a las soluciones establecidas de fibras metálicas bien posicionadas para aplicaciones automotrices e industriales a corto plazo.
Medios de Filtración Reutilizables y Limpiables y Reducción del Costo del Ciclo de Vida
Los filtros de fibra metálica pueden limpiarse mediante retrolavado, tratamiento ultrasónico o regeneración térmica, y reutilizarse en operaciones industriales continuas. Esto puede reducir los residuos de consumibles y evitar paradas repetidas en la extrusión de polímeros y la producción de fibra de carbono. El valor es mayor donde los riesgos de contaminación y la mano de obra de sustitución de filtros generan altos costos operativos. Fraunhofer ISE informó en 2025 que las capas microporosas de titanio impresas en pantalla para electrolizadores de Membrana de Intercambio de Protones (PEM) alcanzaron un espesor de 20 micrones y redujeron la rugosidad superficial en un 46%[1]. Este resultado ilustra el nivel de control que el procesamiento industrial de metales puede proporcionar en componentes porosos. El mercado de fibras metálicas tiene una ventaja práctica donde los usuarios evalúan la vida útil, el mantenimiento y los residuos en lugar del precio unitario únicamente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Fabricación y Complejidad del Proceso de Precisión | -0.4% | Global, más agudo para los productores más pequeños en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Volatilidad del Precio de los Metales y Exposición al Suministro de Aleaciones | -0.3% | Global, con la exposición europea al níquel, titanio y acero inoxidable amplificada por el Mecanismo de Ajuste en Frontera por Carbono (CBAM) | Corto plazo (≤ 2 años) |
| Ciclos de Calificación y Requisitos de Validación Específicos del Cliente | -0.2% | Global, con mayor presencia en aplicaciones aeroespaciales, de semiconductores y médicas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Fabricación y Complejidad del Proceso de Precisión
El trefilado en haz requiere la disolución controlada de haces de alambre compuesto, trefilado de precisión a través de hileras y metalurgia consistente en largas series de producción. Estos requisitos generan altos costos de capital y exigen conocimientos especializados del proceso. La estructura de costos hace que las fibras metálicas sean menos competitivas en aplicaciones de uso general donde el precio tiene más peso que el rendimiento del ciclo de vida. Por ello, los productores tienden a centrarse en filtración, electrónica, aplicaciones médicas, aeroespaciales y otras aplicaciones técnicamente exigentes. Los largos procesos de validación por parte del cliente limitan aún más el número de proveedores que pueden atender cada aplicación. El mercado de fibras metálicas permanece concentrado en aplicaciones donde el rendimiento, la repetibilidad y la calificación justifican costos más elevados.
Volatilidad del Precio de los Metales y Exposición al Suministro de Aleaciones
El acero inoxidable, el níquel y el titanio están expuestos a movimientos de precios de materias primas y riesgos de interrupción del suministro. El Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea entró en su fase definitiva en enero de 2026, introduciendo requisitos de certificados para las importaciones cubiertas, incluidos el acero y el aluminio[2]. La Comisión Europea propuso extender el CBAM a los productos intensivos en acero y aluminio a partir de enero de 2028. Una encuesta de 2026 realizada por la Federación de Consumidores de Aluminio en Europa identificó condiciones de suministro inestables, precios más altos de materias primas y riesgo geopolítico como preocupaciones clave. Los proveedores con acuerdos de aleación a largo plazo o una integración más profunda en el abastecimiento pueden gestionar mejor estas perturbaciones. La volatilidad puede seguir presionando los márgenes cuando los ajustes de precios contractuales se retrasan respecto a los cambios en el costo de los materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
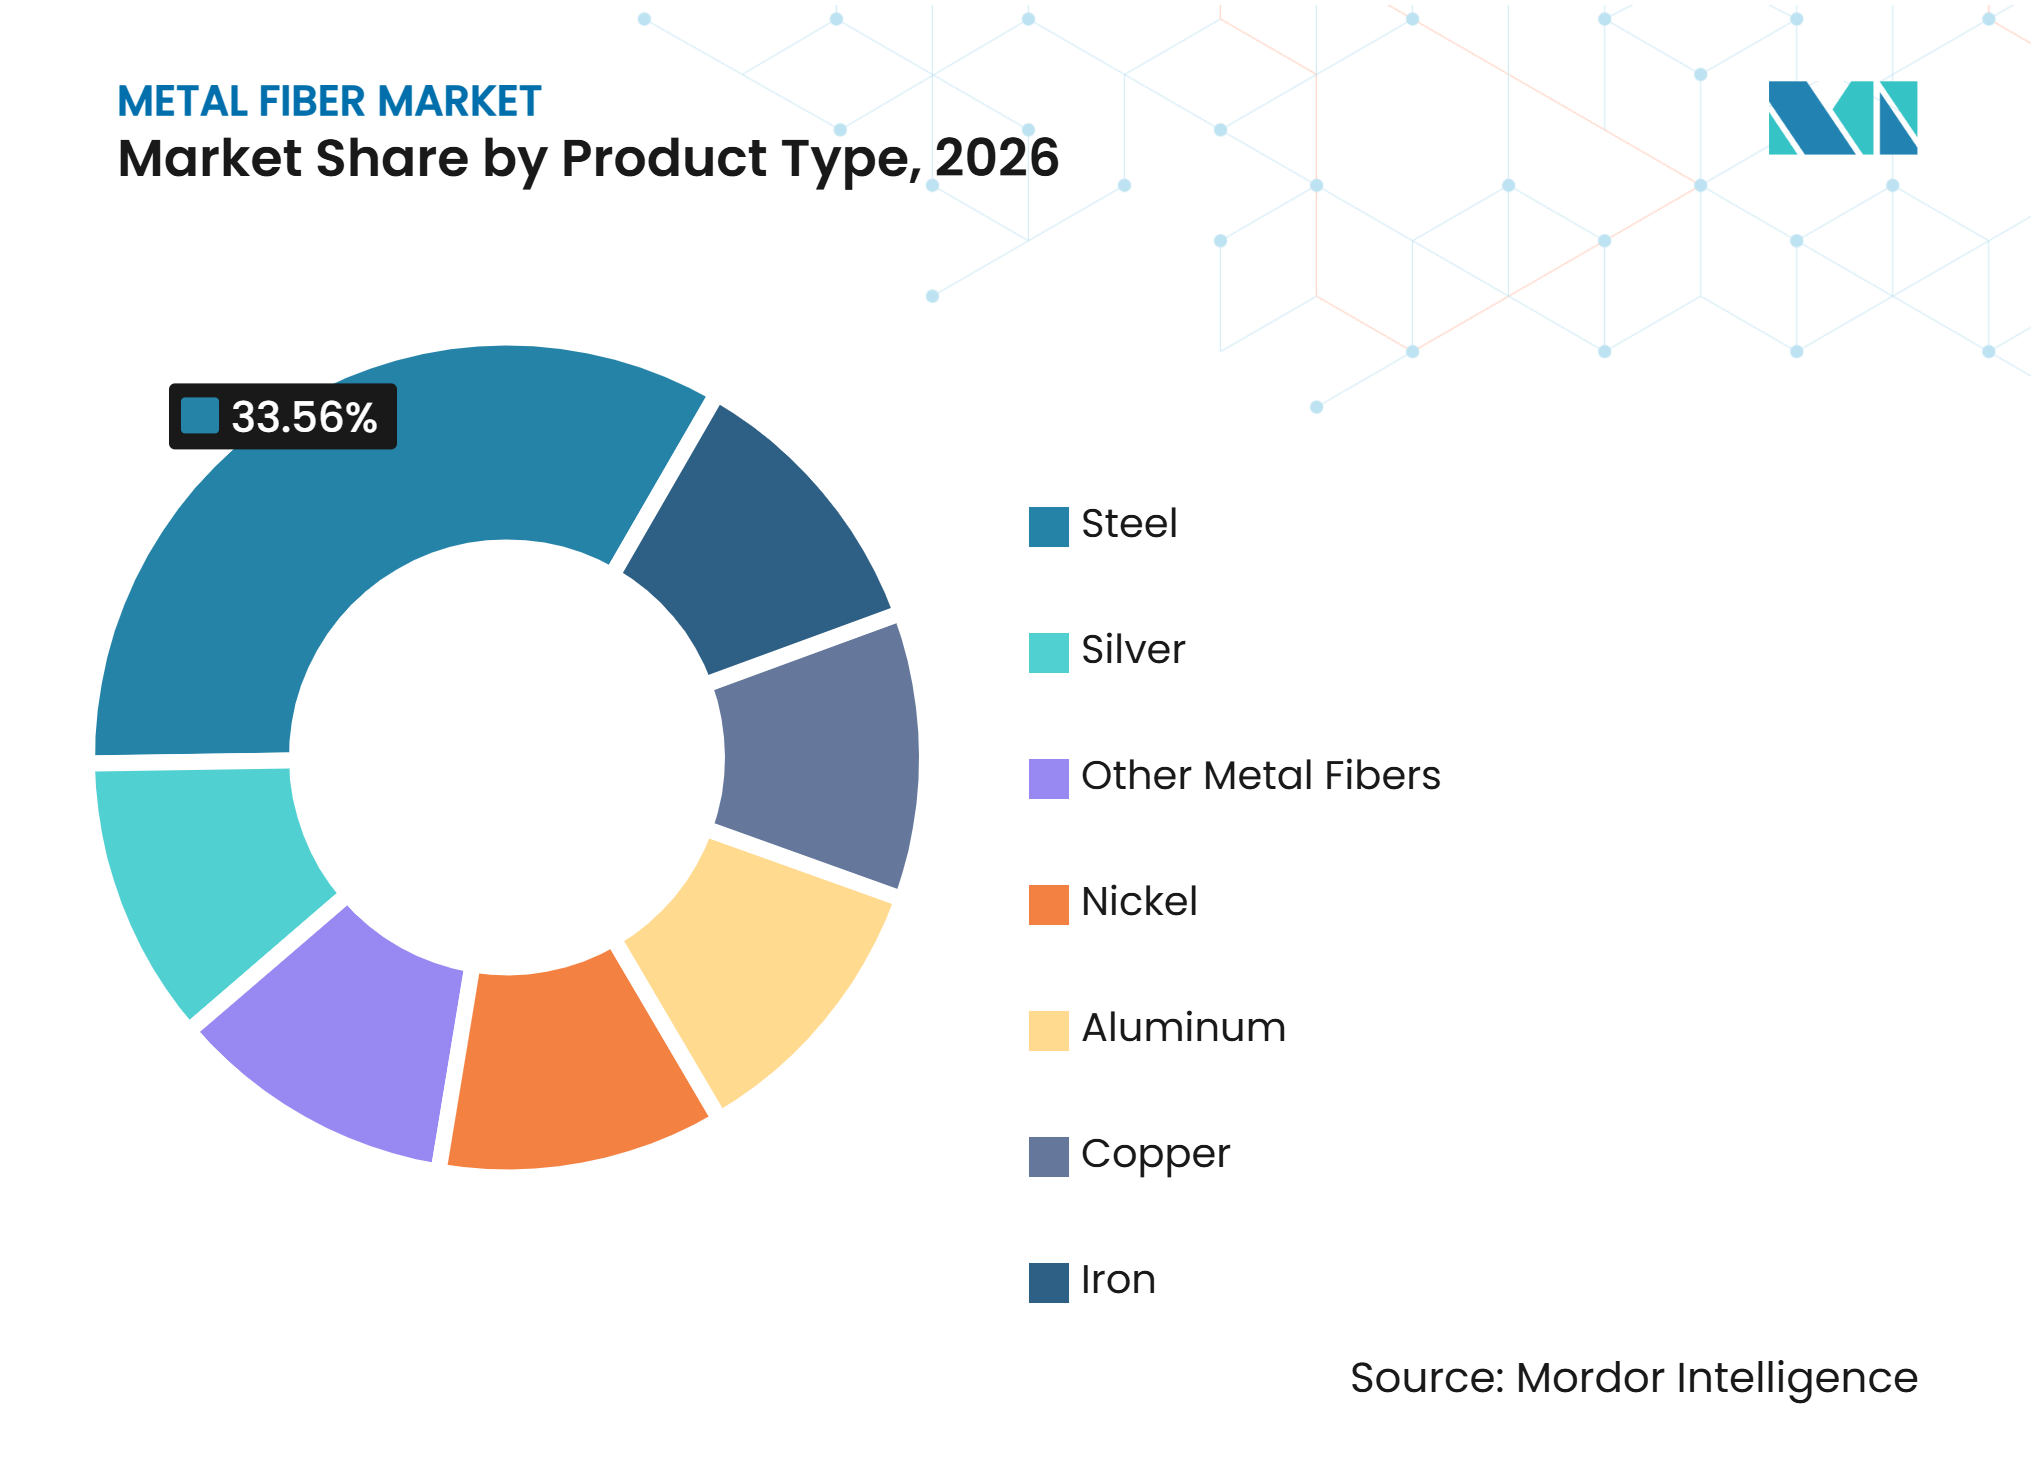
El Acero Mantiene la Escala Mientras el Aluminio Lidera el CrecimientoEl acero representó el 33,56% de la participación del mercado de fibras metálicas en 2026, lo que refleja su uso consolidado en medios de filtración sinterizados, refuerzo de hormigón, pastillas de freno y plásticos conductores. Su resistencia a la tracción, resistencia a la corrosión y madurez productiva respaldan su papel en aplicaciones de alto rendimiento. La fibra de níquel atiende requisitos premium en capas de transporte para electrolizadores y filtración química a alta temperatura. Las fibras de cobre y plata se utilizan en textiles conductores y aplicaciones especiales de calefacción. La fibra de hierro se utiliza en aplicaciones de filtración y refuerzo menos exigentes. Se espera que el tamaño del mercado de fibras metálicas para el aluminio crezca a una CAGR del 6,15% hasta 2032, respaldado por estructuras de vehículos ligeros e interiores aeroespaciales. La menor densidad del aluminio respalda su uso donde los límites de masa son una restricción de diseño central.
El hilado por fusión amplía las opciones de aleación disponibles para las fibras de aluminio al producir estructuras amorfas y nanocristalinas. Un estudio de 2025 sobre la aleación de aluminio 6061 encontró una mayor resistencia a la fluencia mediante hilado por fusión y extrusión en caliente, lo que respalda el uso del aluminio hilado por fusión en aplicaciones de compuestos estructurales. Una patente estadounidense concedida en diciembre de 2025 cubre redes de fibras metálicas hiladas por fusión para electrodos de baterías. Las fibras de titanio, Hastelloy e Inconel siguen siendo importantes en la industria aeroespacial y el procesamiento químico donde las condiciones operativas son severas. Estas fibras especiales se utilizan en aplicaciones con altos requisitos de rendimiento. La industria de fibras metálicas combina una amplia base de acero con demanda de aleaciones de nicho impulsada por el rendimiento de los materiales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Filtración Proporciona Escala Mientras la Protección ESD y EMI se ExpandeLa filtración representó el 41,67% de la participación del mercado de fibras metálicas en 2026, respaldada por la estabilidad térmica, la resistencia química y la capacidad de limpieza de los medios sinterizados de acero inoxidable y níquel. La extrusión de polímeros, el manejo de líquidos farmacéuticos y la distribución de gases para semiconductores utilizan estos materiales donde la pureza del proceso es esencial. Los filtros de fibra metálica también sirven para el tratamiento de gases de combustión a alta temperatura por encima de 200 grados Celsius. Los medios de fieltro de uso general enfrentan mayor presión de precios que los filtros de gas de precisión. Los usuarios de procesos continúan valorando los medios de filtración que pueden regenerarse en lugar de desecharse, lo que respalda la demanda en aplicaciones donde el tiempo de inactividad, la contaminación y la mano de obra de sustitución son altos costos operativos. El mercado de fibras metálicas mantiene una sólida base de filtración porque las alternativas de reemplazo enfrentan obstáculos de calificación.
Se pronostica que la protección ESD y EMI crecerá a una CAGR del 5,88% hasta 2032. El Reglamento N.° 10, Revisión 7, de la Comisión Económica de las Naciones Unidas para Europa (CEPE), amplió la cobertura de las pruebas de inmunidad radiada automotriz a 6 GHz en 2025. Los termoplásticos cargados con fibra de acero inoxidable pueden lograr entre 60 y 90 dB de eficacia de blindaje con cargas del 5 al 15%. Estos compuestos pueden ofrecer menor peso y mayor flexibilidad de diseño que las carcasas metálicas en aplicaciones adecuadas. La calefacción y el manejo de vidrio caliente continúan proporcionando una demanda estable. La atenuación del sonido, los soportes catalíticos y los colectores de corriente para baterías se encuentran en etapas más tempranas de uso. Los requisitos de la norma ISO 9001 en las cadenas de suministro automotrices y de filtración limitan la participación a productores con sistemas de calidad apropiados.
Por Tecnología:
El Trefilado en Haz Lidera Mientras el Hilado por Fusión Añade CapacidadEl trefilado en haz representó el 46,23% de la participación del mercado de fibras metálicas en 2026. El proceso produce fibras continuas con diámetros muy pequeños y altas relaciones longitud-diámetro, adecuadas para aplicaciones de filtración de precisión y conductoras. El control dimensional estricto es particularmente importante en usos industriales de alta pureza. El proceso también respalda las líneas de productos establecidas de fibras de acero inoxidable y níquel, y sus requisitos operativos crean una barrera para los nuevos participantes. El afeitado de láminas produce fibras de filamento más cortas para el refuerzo de hormigón y los materiales de fricción. La industria de fibras metálicas depende del trefilado en haz, en el que la continuidad y el control del diámetro son requisitos centrales del cliente.
Se pronostica que el hilado por fusión crecerá a una CAGR del 5,73% hasta 2032. El enfriamiento rápido puede producir microestructuras amorfas y nanocristalinas que difieren de las aleaciones cristalinas convencionales. Un estudio de 2025 demostró el hilado por fusión de rodillo único de cinta recubierta de magnesio y aluminio para aplicaciones de baterías, destacando el potencial del método más allá del acero y el níquel. Los métodos de mecanizado y afeitado respaldan pedidos de pequeños lotes en aluminio, titanio, cobre y aleaciones especiales. La electrodeposición y la deposición química de vapor siguen limitadas a usos a escala de laboratorio o muy especializados. El mercado de fibras metálicas puede, por tanto, admitir varias rutas de fabricación porque los requisitos de las aplicaciones difieren considerablemente según la geometría de la fibra y la aleación.
Por Industria de Usuario Final:
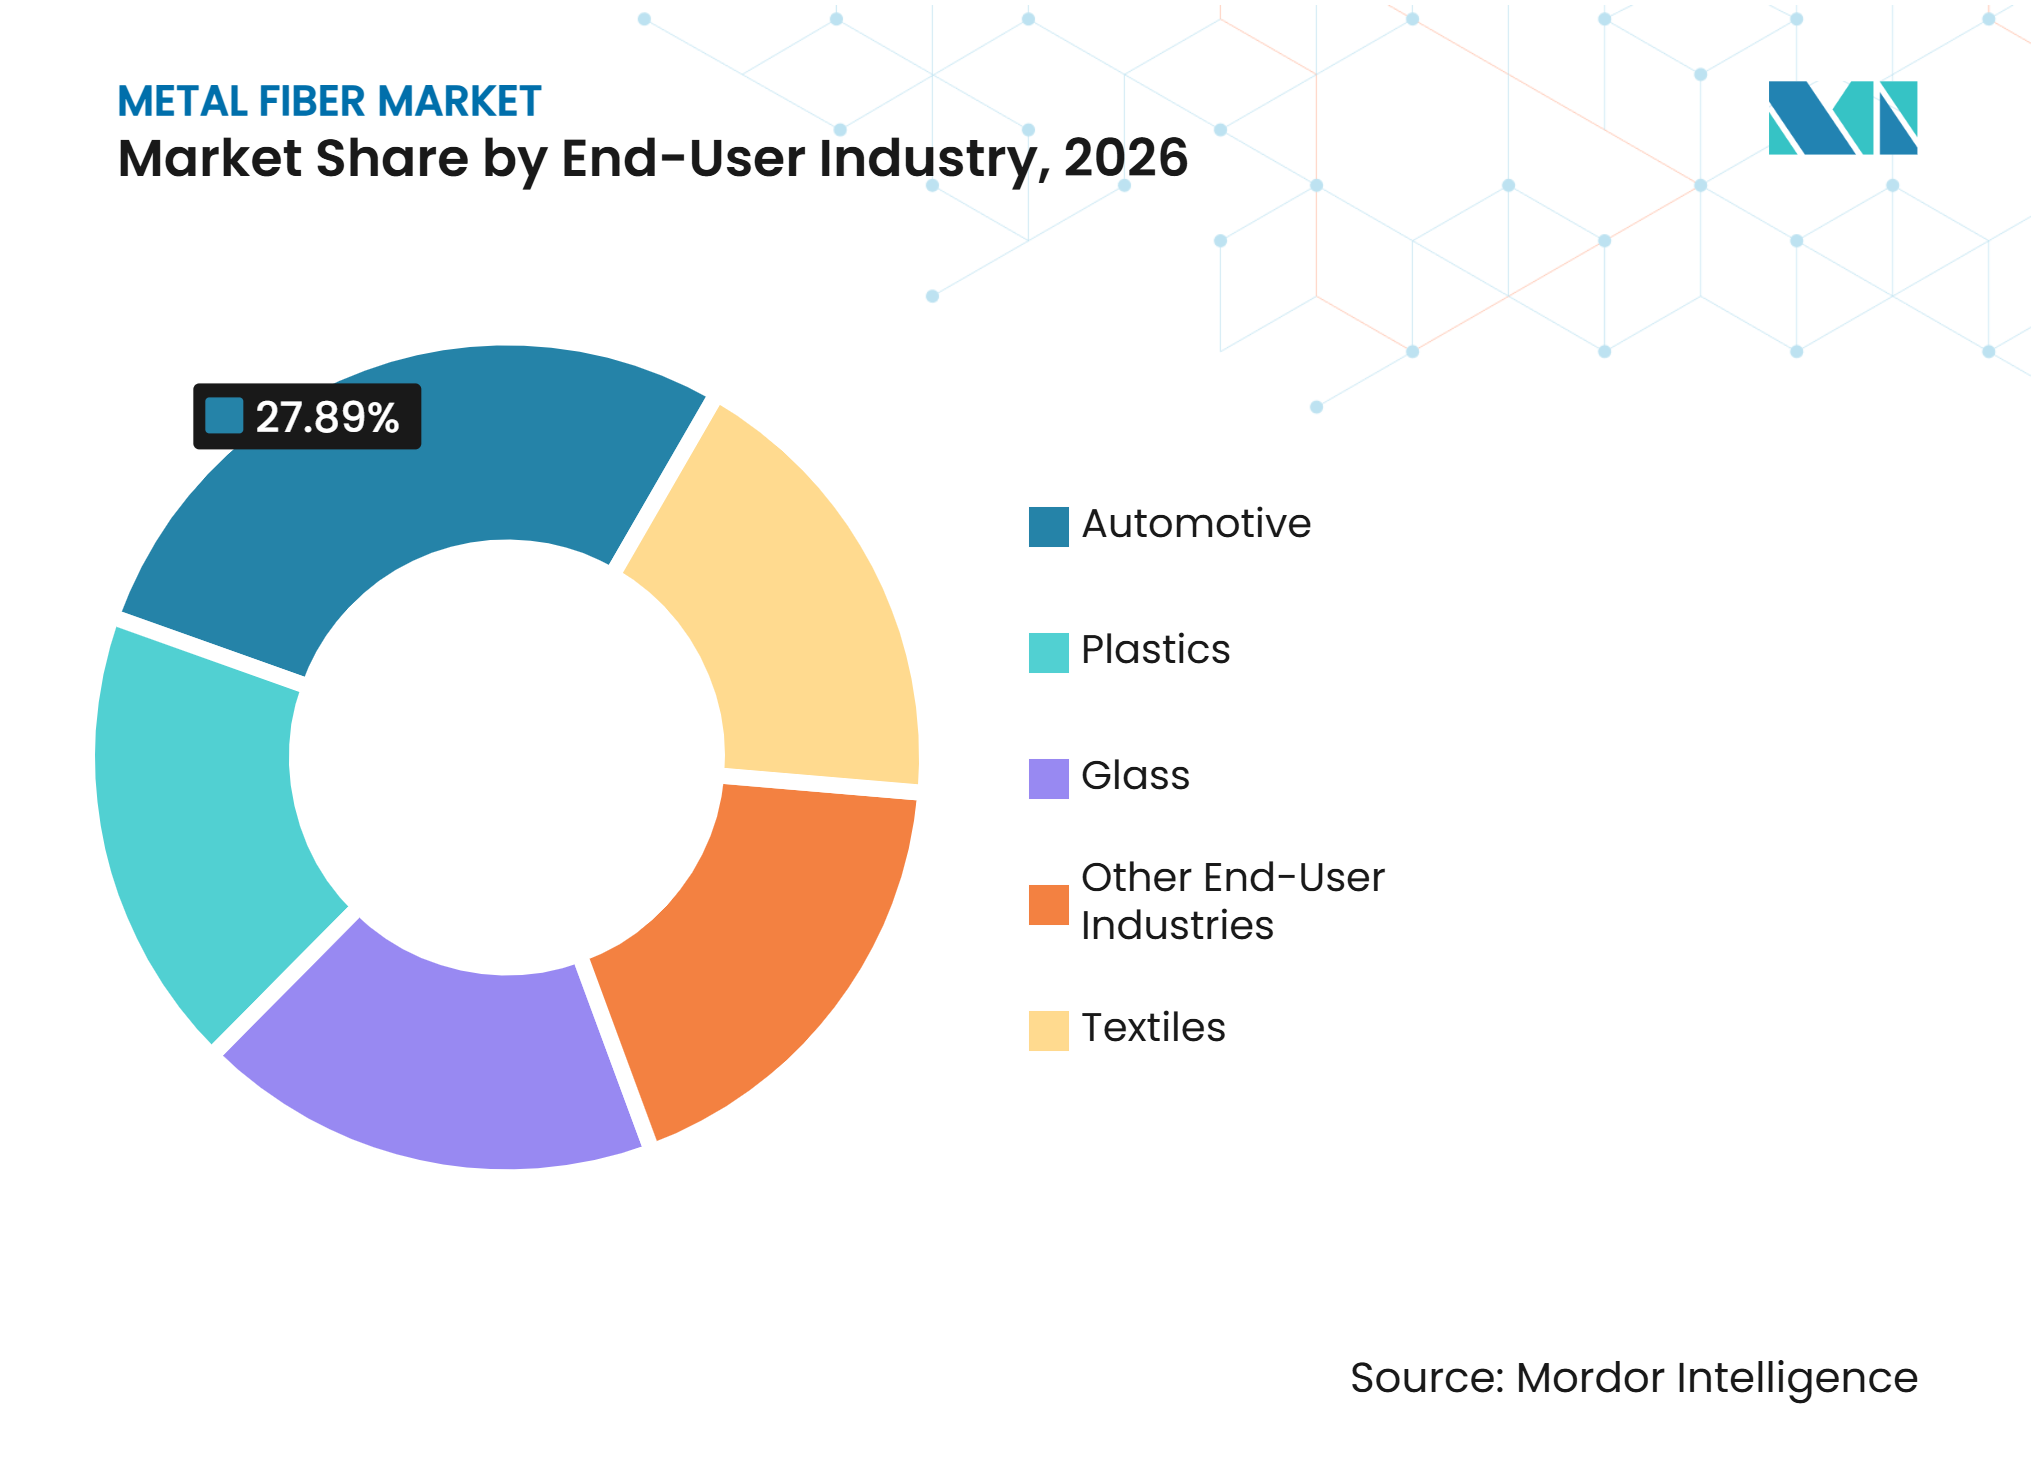
El Sector Automotriz Mantiene la Escala y el Liderazgo en CrecimientoEl sector automotriz representó el 27,89% de la participación del mercado de fibras metálicas en 2026 y se pronostica que crecerá a una CAGR del 6,26% hasta 2032. La electrificación aumenta el uso de fibras metálicas en el blindaje electromagnético, el refuerzo ligero y las posibles aplicaciones en electrodos de baterías. Los usos automotrices tradicionales incluyen soportes para el tratamiento de gases de escape y materiales de fricción para frenos. Las arquitecturas de vehículos eléctricos añaden requisitos de blindaje alrededor de la electrónica de potencia y los sistemas de baterías. Una investigación publicada por la Universidad Estatal de Ohio en 2025 encontró que los diseños ligeros de carrocería en blanco multimaterial que utilizan uniones de compuestos de fibra metálica pueden producirse con la infraestructura de ensamblaje existente de los fabricantes de equipos originales, lo que reduce una barrera de compatibilidad de ensamblaje que ha limitado algunas aplicaciones de compuestos. El tamaño del mercado de fibras metálicas en el sector automotriz está, por tanto, respaldado tanto por los usos de fricción existentes como por las nuevas aplicaciones eléctricas.
Los textiles utilizan fibras metálicas de filamento corto para el rendimiento antiestático y la conductividad eléctrica en tejidos técnicos y ropa de trabajo protectora. Los plásticos sirven como vínculo entre los productos de fibra metálica y las aplicaciones de blindaje ESD o EMI. Los productores de vidrio utilizan herramientas de manipulación reforzadas con fibra de acero inoxidable donde las alternativas orgánicas podrían carbonizarse o contaminar el material fundido. La infraestructura energética puede utilizar el refuerzo de fibra de acero en las cimentaciones de turbinas eólicas y los revestimientos de túneles. La filtración médica y los equipos de hidrógeno añaden áreas de demanda más pequeñas pero relevantes. Los proveedores aeroespaciales y médicos a menudo enfrentan períodos de calificación de 12 a 24 meses por aplicación, lo que limita los cambios repentinos de proveedor y respalda precios más estables para los productores aprobados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
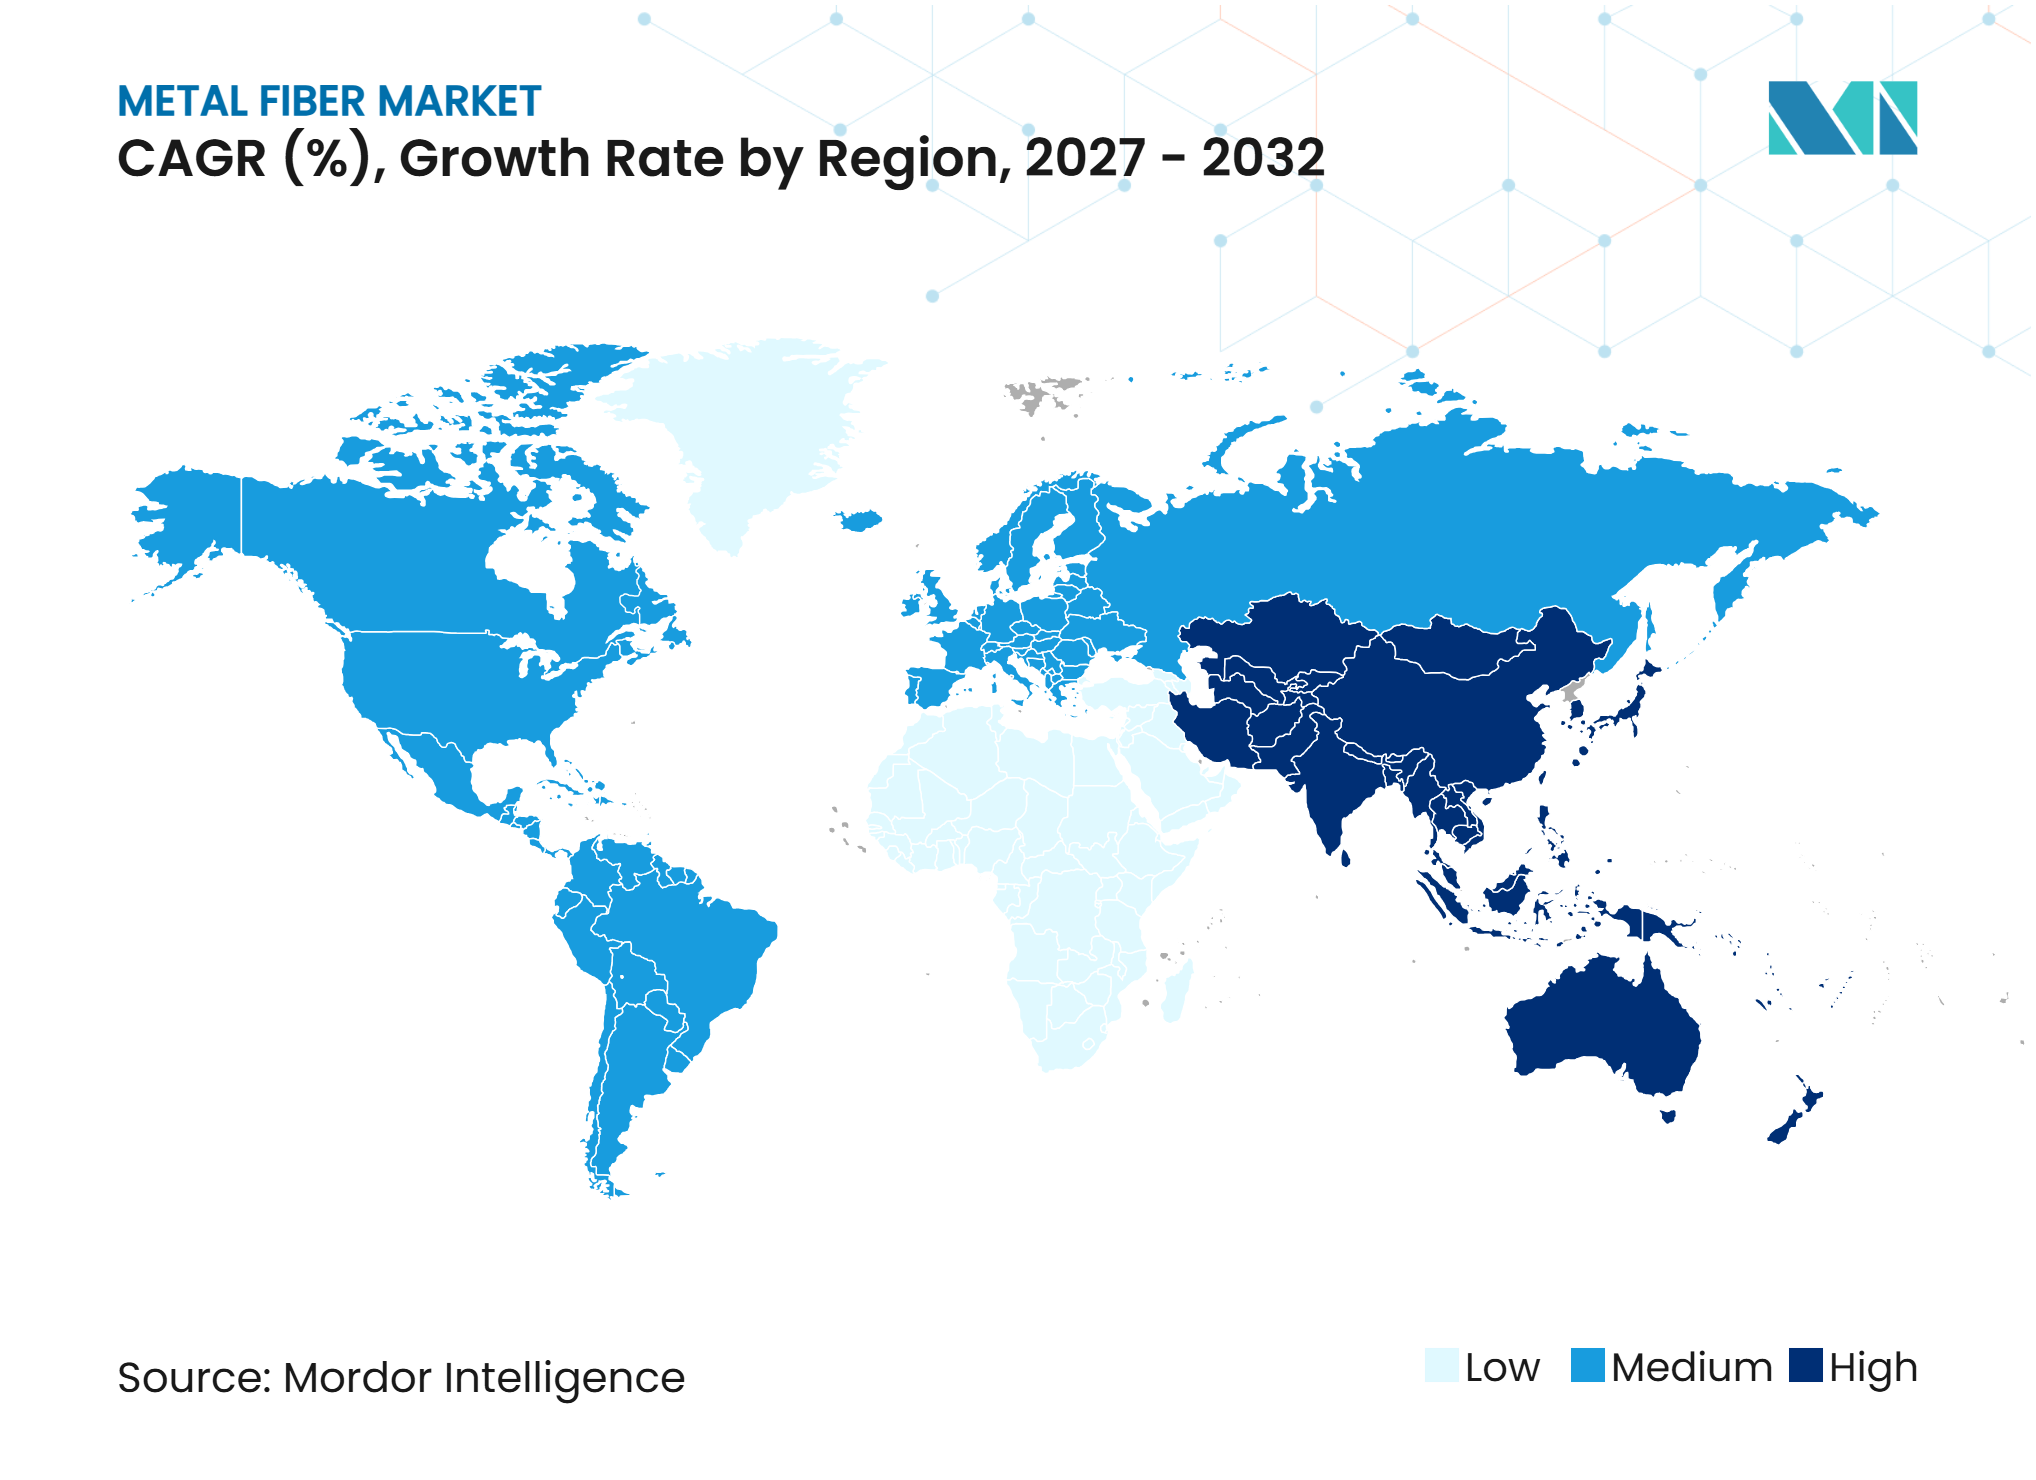
Asia-Pacífico: Amplia Base de Demanda y Liderazgo en Crecimiento
Asia-Pacífico representó el 35,41% de la participación del mercado de fibras metálicas en 2026 y se pronostica que crecerá a una CAGR del 6,01% hasta 2032. China respalda la demanda regional a través de la producción de vehículos eléctricos, la extrusión de polímeros y la fabricación de semiconductores. Japón y Corea del Sur contribuyen con producción especializada de alta precisión para clientes de semiconductores y filtración industrial. NIKKO TECHNO renovó su sitio web en 2025, lo que refleja su presencia continua en el procesamiento especializado de fibras metálicas. La base de fabricación regional vincula la producción de vehículos de alto rendimiento con clientes electrónicos e industriales exigentes. Esta combinación respalda la demanda tanto de grados estándar como premium. India y los países de la ASEAN también ofrecen un crecimiento secundario a medida que se expanden el ensamblaje local de vehículos y la infraestructura de filtración industrial. El mercado de fibras metálicas tiene un conjunto particularmente amplio de canales de demanda en Asia-Pacífico, lo que aumenta el valor de la producción regional confiable y las cadenas de suministro calificadas.
Europa: Especialización Técnica Bajo Costos de Cumplimiento Crecientes
Europa sigue siendo un importante centro de producción y demanda, con proveedores y clientes concentrados en Alemania, Bélgica, Francia, Italia y Rumanía. Bekaert mantiene un Centro de Innovación en Hidrógeno en Deerlijk, enfocado en el desarrollo de capas de transporte poroso. BinNova renovó sus certificaciones ISO 9001:2015, ISO 14001:2015 e ISO 45001:2018 en septiembre de 2025. Estas certificaciones reflejan los factores de cumplimiento que dan forma a las relaciones de suministro industrial y de filtración en Europa. El marco del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE añade costos y exposición administrativa para las cadenas de valor que utilizan acero y aluminio importados. La base automotriz de Alemania y la actividad química y aeroespacial de Francia continúan respaldando requisitos de filtración y blindaje de alta especificación. El mercado de fibras metálicas en Europa depende tanto de las capacidades técnicas y los sistemas de calidad documentados como de la producción local.
América del Norte, América del Sur y Oriente Medio y África: Trayectorias de Desarrollo Distintas
América del Norte tiene demanda de aplicaciones de defensa, aeroespaciales, médicas, de semiconductores y automotrices, particularmente para fibras de titanio y níquel de alta aleación. Los requisitos de Compra Americana de la Administración Federal de Carreteras se aplican a los proyectos con ayuda federal obligados a partir del 1 de octubre de 2026, y exigen que los productos fabricados contengan al menos un 55% de componentes producidos en el país. Este requisito regulatorio puede respaldar el uso de medios de fibra metálica de origen nacional en aplicaciones de infraestructura elegibles. Las instalaciones de IntraMicron en Auburn, Alabama, siguen asociadas con la ingeniería especializada de fibras metálicas y la capacidad de trefilado en haz. La demanda de América del Sur está vinculada a la formalización automotriz y la inversión en filtración industrial, con Brasil y Argentina como centros clave. Oriente Medio y África tienen una demanda en etapas más tempranas en filtración petroquímica y minera. Bekaert firmó asociaciones en 2025 con IKK Mateenbar y EMSTEEL, lo que indica su interés en desarrollar aplicaciones de construcción y refuerzo en la región. Estas regiones tienen diferentes perfiles de demanda, pero todas crean oportunidades donde la calificación local, la política o la inversión industrial favorecen los materiales especializados.
Panorama Competitivo
Concentración del Mercado
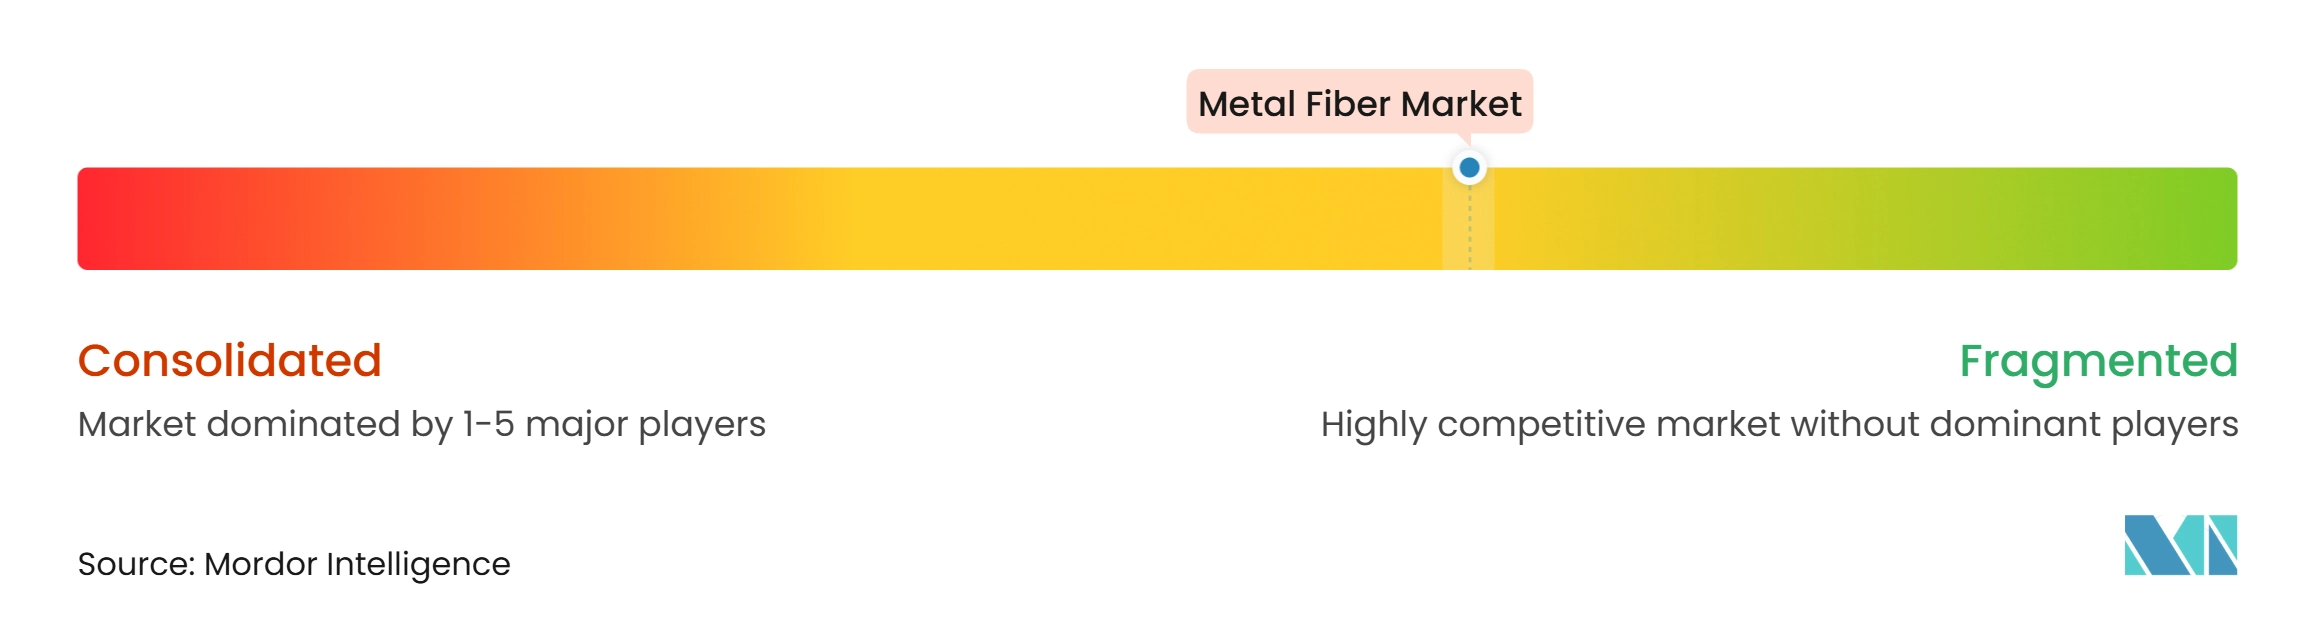
El mercado de fibras metálicas está moderadamente fragmentado. Bekaert ofrece una amplia gama de aplicaciones en filtración, blindaje, refuerzo de hormigón e hidrógeno. Nippon Seisen, Hollingsworth and Vose, IntraMicron, BinNova y Green Steel Group atienden aplicaciones más específicas o posiciones regionales. La competencia está determinada por el conocimiento del proceso, la capacidad de manejo de aleaciones y la calificación del cliente, ms que únicamente por el precio. La patente de Bekaert para redes de fibras metálicas hiladas por fusión en electrodos de baterías fue concedida en diciembre de 2025, lo que indica que los proveedores están apuntando a aplicaciones de almacenamiento de energía junto con los productos industriales establecidos. Hollingsworth and Vose recibió el Premio al Producto del Año 2025 del Instituto Mundial de Filtración por sus medios NanoWave MERV 13A para centros de datos, lo que demuestra cómo el desarrollo de productos puede respaldar la diferenciación en categorías de filtración adyacentes.
Los proveedores más pequeños en Japón, Francia, Rumanía y Turquía atienden a clientes locales o especializados, donde la logística, el idioma y los procesos de aprobación del cliente pueden crear ventajas duraderas. Los requisitos de las normas ISO 9001 e ISO 14001 siguen siendo barreras prácticas de entrada en filtración, automotriz y otras cadenas de suministro reguladas. Bekaert lanzó Dramix Loop en enero de 2026 como una fibra de acero a escala industrial fabricada a partir de cuerdas de neumáticos recuperadas al final de su vida útil, informando un potencial de calentamiento global de 0,0436 kg de CO2 equivalente por kg para el producto. Este lanzamiento otorga al uso circular de materiales un papel más claro en la competencia de refuerzo de hormigón. Los materiales de blindaje competidores basados en MXenes y nanotubos de carbono aún están en desarrollo, y las limitaciones de procesamiento y escalabilidad continúan restringiendo su uso en aplicaciones automotrices e industriales a gran escala.
Bekaert lanzó la Capa Microporosa Currento en agosto de 2026 para electrolizadores de Membrana de Intercambio de Protones (PEM). La empresa afirma que la capa de fibra metálica de titanio está diseñada para admitir una menor carga de iridio, membranas más delgadas y mayores densidades de corriente. Este producto extiende la competencia desde el suministro básico de fibras hacia componentes porosos diseñados. Las asociaciones de Bekaert en 2025 con IKK Mateenbar y EMSTEEL también indican una vía regional hacia aplicaciones de construcción y refuerzo en Oriente Medio.
Líderes de la Industria de Fibras Metálicas
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
-
IntraMicron, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fibras Metálicas Empresas cubiertas en este informe
- Addas Group
- Bekaert
- BinNova GmbH & Co KG
- CREAFIBRES SAS
- DEUTSCHES METALLFASERWERK
- FiberGuide
- Fibrometals
- Green Steel Group
- Guven Metal
- Hollingsworth & Vose
- IntraMicron, Inc.
- MBC Metal Limited
- NIKKO TECHNO, Ltd.
- Nippon Seisen Co., Ltd.
- Stanford Advanced Materials
Desarrollos recientes de la industria en Mercado de Fibras Metálicas
- Agosto de 2026: Bekaert lanzó la Capa Microporosa Currento (MPL), una capa de fibra metálica de titanio diseñada aplicada a sustratos de capa de transporte poroso. La capa permite una menor carga de iridio, membranas más delgadas y mayores densidades de corriente en electrolizadores PEM para reducir el costo nivelado del hidrógeno.
- Enero de 2026: Bekaert lanzó Dramix Loop, una fibra de acero a escala industrial fabricada íntegramente a partir de acero de alta calidad recuperado de cuerdas de neumáticos al final de su vida útil. Tiene un potencial de calentamiento global de 0,0436 kg de CO2 equivalente por kg para aplicaciones de refuerzo de hormigón.
Alcance del Informe Global del Mercado de Fibras Metálicas
Las fibras metálicas son hebras finas, filamentos o fibras de filamento corto fabricados a partir de metales, aleaciones metálicas o materiales de núcleo recubiertos con metal. Estas fibras se producen a partir de una variedad de metales, incluidos el acero inoxidable, el cobre, el aluminio, el níquel y el titanio. Están disponibles en diversas formas, como tejidos, mantas no tejidas y fibras sueltas, y se utilizan en una amplia gama de industrias, incluidas la aeroespacial, la automotriz, la electrónica y la construcción, gracias a sus propiedades de resistencia mecánica, conductividad eléctrica, resistencia térmica y resistencia a la corrosión.
El mercado de fibras metálicas está segmentado por tipo de producto, aplicación, tecnología, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en acero, níquel, aluminio, cobre, hierro, plata y otras fibras metálicas. Por aplicación, el mercado está segmentado en filtración, protección ESD y EMI, manipulación de vidrio caliente, calefacción, especialidades y otras aplicaciones. Por tecnología, el mercado está segmentado en trefilado en haz, afeitado de láminas, hilado por fusión, mecanizado y otros. Por industria de usuario final, el mercado está segmentado en automotriz, textiles, plásticos, vidrio y otras industrias de usuario final. El informe también cubre los tamaños de mercado y los pronósticos para las fibras metálicas en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Acero |
| Níquel |
| Aluminio |
| Cobre |
| Hierro |
| Plata |
| Otras Fibras Metálicas |
| Filtración |
| Protección ESD y EMI |
| Manipulación de Vidrio Caliente |
| Calefacción |
| Especialidades |
| Otras Aplicaciones |
| Trefilado en Haz |
| Afeitado de Láminas |
| Hilado por Fusión |
| Mecanizado |
| Otros |
| Automotriz |
| Textiles |
| Plásticos |
| Vidrio |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Acero | |
| Níquel | ||
| Aluminio | ||
| Cobre | ||
| Hierro | ||
| Plata | ||
| Otras Fibras Metálicas | ||
| Por Aplicación | Filtración | |
| Protección ESD y EMI | ||
| Manipulación de Vidrio Caliente | ||
| Calefacción | ||
| Especialidades | ||
| Otras Aplicaciones | ||
| Por Tecnología | Trefilado en Haz | |
| Afeitado de Láminas | ||
| Hilado por Fusión | ||
| Mecanizado | ||
| Otros | ||
| Por Industria de Usuario Final | Automotriz | |
| Textiles | ||
| Plásticos | ||
| Vidrio | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Fibras Metálicas?
El tamaño del mercado de fibras metálicas fue valorado en 6,16 mil millones de USD en 2026 y se estima que crecerá desde 6,48 mil millones de USD en 2027 hasta 8,32 mil millones de USD para 2032, a una CAGR del 5,13% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto impulsa la demanda de fibras metálicas?
El acero lidera la demanda de productos con una participación del 33,56% en 2026, impulsado por su amplio uso en filtración, refuerzo, materiales de fricción y plásticos conductores.
¿Qué aplicación está creciendo más rápido para las fibras metálicas?
La protección ESD y EMI es la aplicación de más rápido crecimiento, con una CAGR pronosticada del 5,88% hasta 2032, a medida que los vehículos eléctricos y los sistemas electrónicos requieren mayor blindaje.
¿Qué región lidera la demanda de fibras metálicas?
Asia-Pacífico lidera con una participación del 35,41% en 2026 y se pronostica que crecerá a una CAGR del 6,01% hasta 2032, respaldado por la producción de vehículos, polímeros y semiconductores.