
Marktgröße und Marktanteile für Metallfasern
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.48 Milliarden US-Dollar |
| Marktgröße (2032) | 8.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Metallfasermarktanalyse von Mordor Intelligence
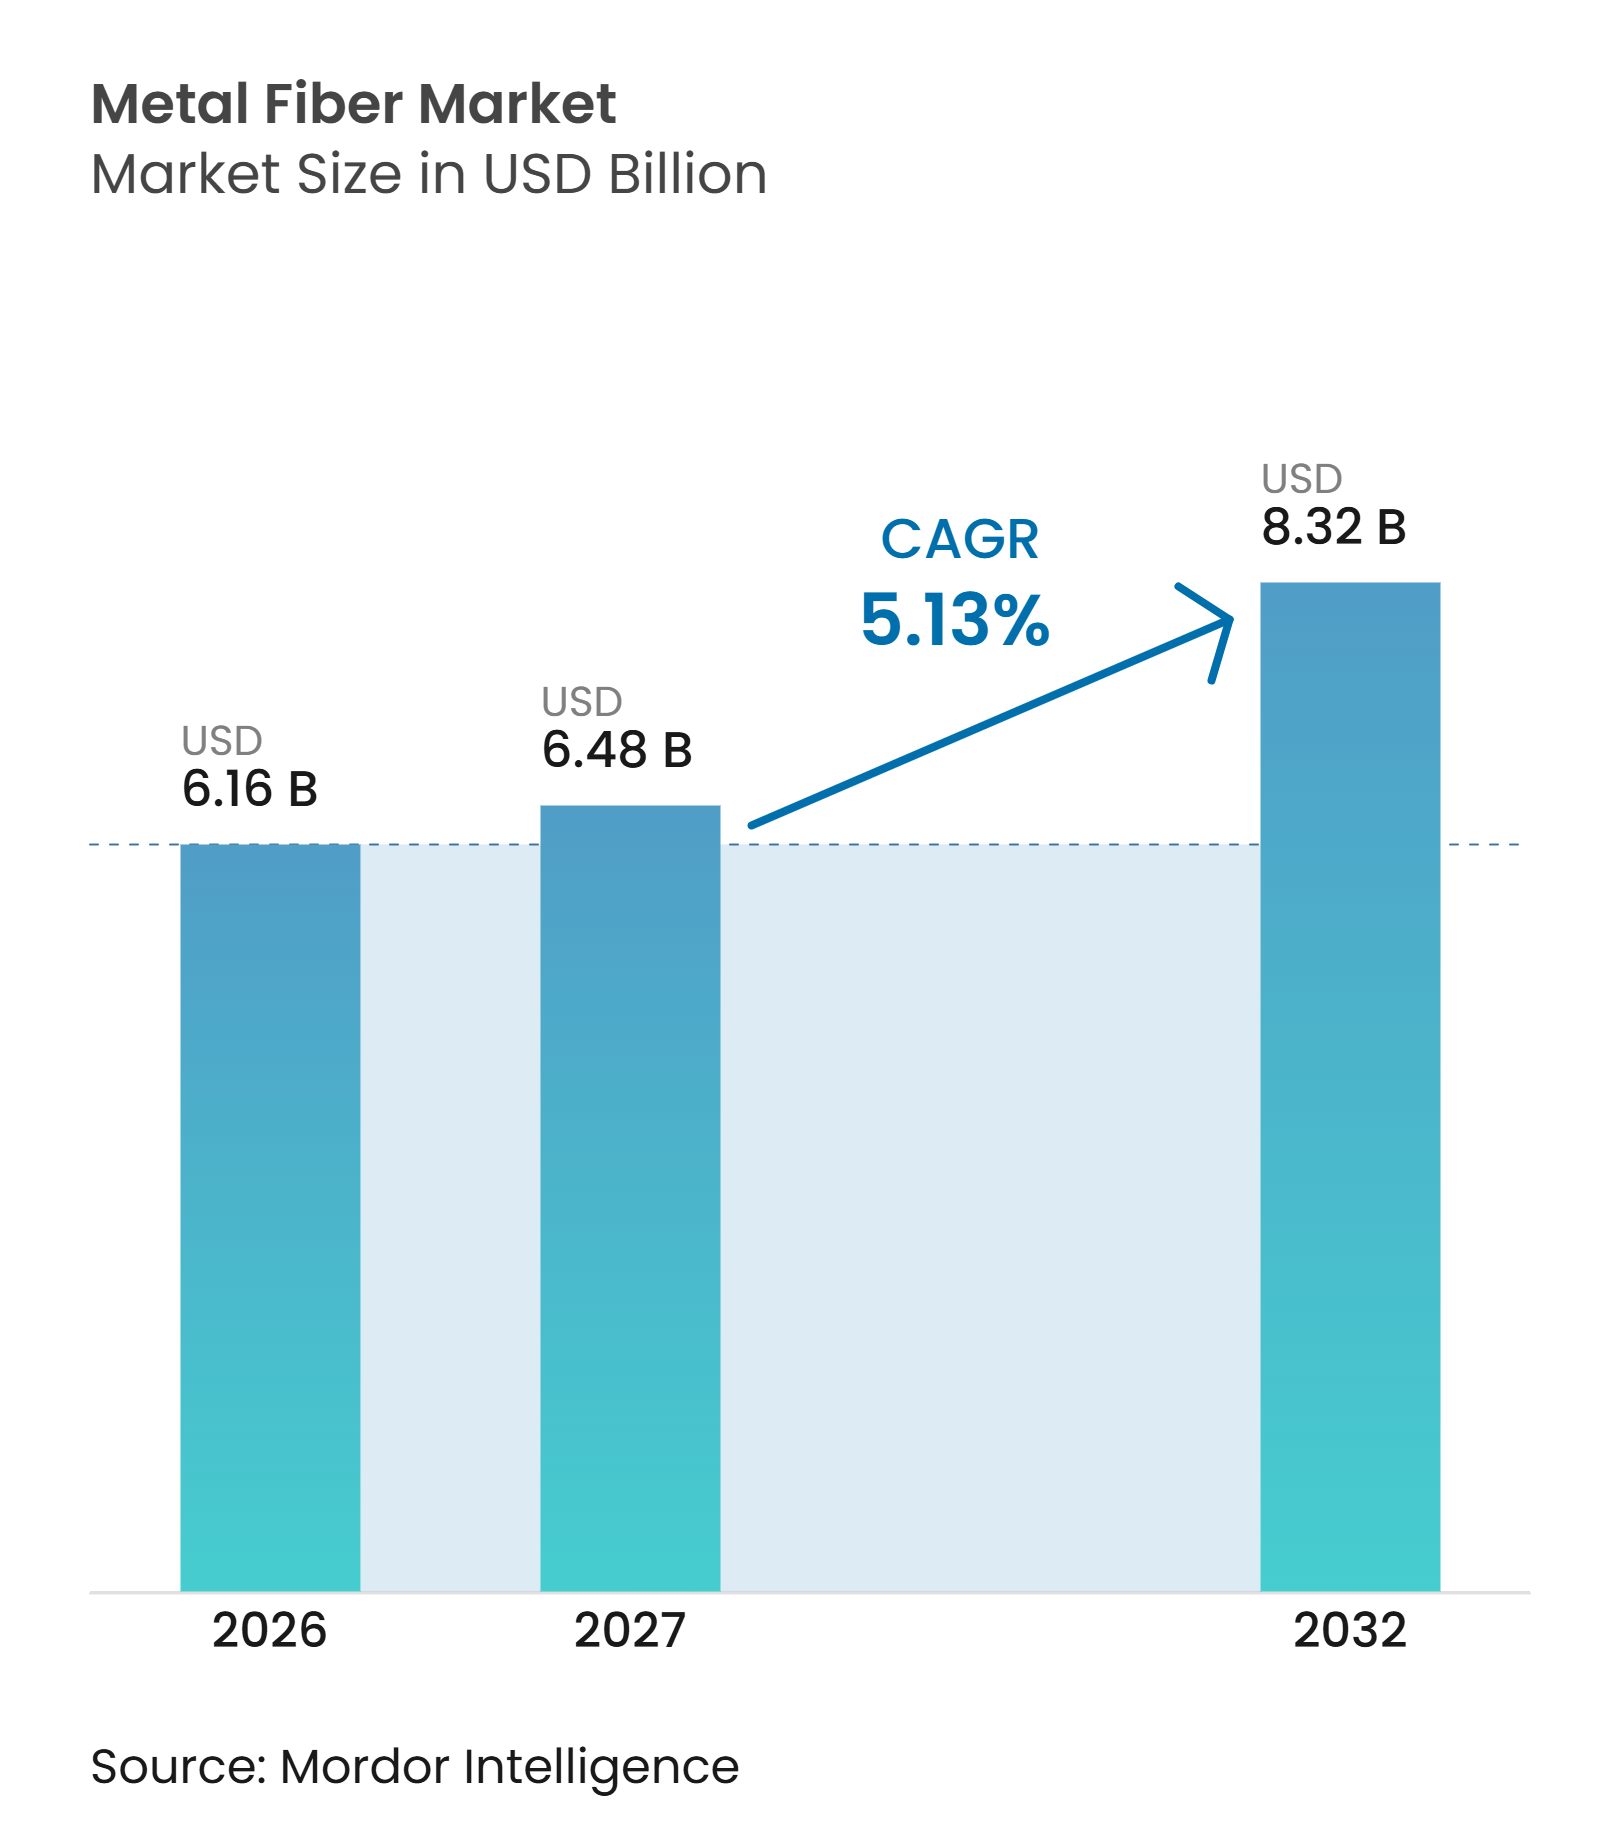
Die Marktgröße für Metallfasern wurde im Jahr 2026 auf 6,16 Milliarden USD geschätzt und wird voraussichtlich von 6,48 Milliarden USD im Jahr 2027 auf 8,32 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,13 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch Leichtbaumaterialien in Fahrzeugen und Luft- und Raumfahrtgeräten, langlebige Filtermedien für anspruchsvolle industrielle Prozesse sowie Spezialkomponenten für die Elektronik- und Halbleiterproduktion gestützt. Der Metallfasermarkt profitiert von langen Qualifizierungszyklen, kontrollierter Legierungsverarbeitung und Kundenfreigabeanforderungen, die eine direkte Substitution in kritischen Anwendungen einschränken. Diese Bedingungen geben etablierten Lieferanten mehr Spielraum, Margen zu schützen, wenn Leistung und Rückverfolgbarkeit wichtiger sind als die anfänglichen Anschaffungskosten. Chancen entstehen bei recycelten Stahlfasern, porösen Transportschichten für Wasserstoffanlagen und Stromkollektoren für fortschrittliche Batterien, obwohl sich diese Anwendungen noch in einem frühen Stadium der Kommerzialisierung befinden. Das Rohstoffrisiko bleibt eine wichtige Einschränkung, da sich die Kosten für Nickel, Titan und Edelstahllegierungen schneller bewegen können, als es Lieferantenverträge erlauben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Stahl im Jahr 2026 einen Marktanteil von 33,56 % am Metallfasermarkt, während Aluminium bis 2032 voraussichtlich mit einer CAGR von 6,15 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Marktanteil von 41,67 % am Metallfasermarkt auf die Filtration, während der Schutz vor elektrostatischer Entladung (ESD) und elektromagnetischer Interferenz (EMI) bis 2032 voraussichtlich mit einer CAGR von 5,88 % wachsen wird.
- Nach Technologie hielt das Bündelziehen im Jahr 2026 einen Anteil von 46,23 %, während das Schmelzspinnen bis 2032 voraussichtlich mit einer CAGR von 5,73 % wachsen wird.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2026 einen Anteil von 27,89 % und wird bis 2032 voraussichtlich mit einer CAGR von 6,26 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 35,41 % und wird bis 2032 voraussichtlich mit einer CAGR von 6,01 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau und Emissionskonformität in der Automobil- und Luft- und Raumfahrtindustrie | +1.4% | Global, mit Schwerpunkt in Asien-Pazifik, China, Japan, Südkorea und Nordamerika | Mittelfristig (2–4 Jahre) |
| Industrielle Filtration für Hochtemperatur- und Korrosionsanwendungen | +1.1% | Global, am stärksten in chemischen und Polymerverarbeitungsbetrieben in Asien-Pazifik sowie in der europäischen Spezialchemie | Mittelfristig (2–4 Jahre) |
| ESD- und EMI-Abschirmbedarf in der Elektrifizierung und Elektronik | +1.0% | Kernmärkte in Asien-Pazifik, China, Südkorea, Taiwan, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wiederverwendbare, reinigbare Filtermedien und Reduzierung der Lebenszykluskosten | +0.8% | Global, insbesondere Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einsatz von Titan- und Nickelfasern in porösen Transportschichten für Wasserstoffelektrolyseure | +0.9% | Europa und Ostasien, einschließlich Deutschland, Belgien, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau und Emissionskonformität in der Automobil- und Luft- und Raumfahrtindustrie
Der regulatorische Druck auf Fahrzeugemissionen stützt die Nachfrage nach Aluminiumfasern in Automobil- und Luft- und Raumfahrtanwendungen. Untersuchungen zu Leichtbaumaterialien für Kraftfahrzeuge ergaben, dass eine Reduzierung der Fahrzeugmasse um 10 % bis 20 % den Kraftstoff- oder Stromverbrauch um 5 % bis 15 % verbessern und die Kohlendioxidemissionen um 15 bis 20 g/km senken kann. Elektrofahrzeuge erhöhen die Batteriemasse, was den Wert von Gewichtseinsparungen bei anderen Komponenten steigert. Aluminium hat eine Dichte von 2,69 g/cm³ gegenüber 7,85 g/cm³ bei Stahl, was es relevanter macht, wo Fahrzeugmassenbeschränkungen die Konstruktionsmöglichkeiten einschränken. Die Federal Motor Vehicle Safety Standards (FMVSS) Nr. 305a, die von der National Highway Traffic Safety Administration im Jahr 2025 finalisiert wurden, fügen Dokumentationsanforderungen hinzu, die rückverfolgbare und spezifikationskontrollierte Materialien begünstigen. Der Metallfasermarkt profitiert daher von Produktdesigns, die Sicherheit, Effizienz und Materialaufzeichnungen einer genaueren Prüfung unterziehen.
Industrielle Filtration für Hochtemperatur- und Korrosionsanwendungen
Fasern aus Edelstahl und Nickellegierungen werden dort eingesetzt, wo Polymerschmelzen, Chemikalienströme und Halbleitergase eine Filtration bei hohen Temperaturen oder unter korrosiven Bedingungen erfordern. Diese Betriebsbedingungen schränken den Einsatz von Polymer- und Glasfaseralternativen ein. Eine 2025 veröffentlichte, begutachtete Studie berichtete, dass Metallfilter in Hochtemperatur-Rauchgassystemen über 200 Grad Celsius eingesetzt werden. Die Studie identifizierte auch einen Mangel an standardisierten Hochtemperatur-Testprotokollen, was die Qualifizierung von Ersatzmaterialien verlangsamen kann. Dies begünstigt Hersteller mit validierten Metallfasermedien und Erfahrung in anspruchsvollen Prozessumgebungen. Der Metallfasermarkt profitiert auch davon, dass Halbleiterhersteller größeren Wert auf Gasreinheit und Partikelkontrolle legen.
ESD- und EMI-Abschirmbedarf in der Elektrifizierung und Elektronik
Hochspannungselektronik in Elektrofahrzeugen, 5G-Geräten und Rechenzentren erfordert Materialien, die elektrostatische Entladung und elektromagnetische Interferenz kontrollieren. Gehackte Edelstahlfasern können in Thermoplaste eingemischt werden, um Abschirmmaterialien zu erzeugen, die nützliche Verarbeitungseigenschaften behalten. LATI berichtet, dass seine LATISHIELD-Compounds bis zu 15 % Edelstahl-Mikrofasern verwenden und eine Abschirmwirksamkeit von bis zu 90 dB bei relevanten Frequenzen erzielen können. Die UNECE-Regelung Nr. 10, Revision 7, trat am 17. Juni 2025 in Kraft und erweiterte die Prüfung der Strahlungsimmunität auf 6 GHz für elektronische Fahrzeugsysteme. Die Forschung zu MXene-Verbundwerkstoffen wird fortgesetzt, aber Oxidationsempfindlichkeit und Verarbeitungsherausforderungen schränken deren breiten industriellen Einsatz ein. Dies lässt etablierte Metallfaserlösungen für kurzfristige Automobil- und Industrieanwendungen gut positioniert erscheinen.
Wiederverwendbare, reinigbare Filtermedien und Reduzierung der Lebenszykluskosten
Metallfaserfilter können durch Rückspülung, Ultraschallbehandlung oder thermische Regeneration gereinigt und in kontinuierlichen Industriebetrieben wiederverwendet werden. Dies kann Verbrauchsabfälle reduzieren und wiederholte Stillstände in der Polymerextrusion und Kohlenstofffaserproduktion vermeiden. Der Wert ist höher, wo Kontaminationsrisiken und der Arbeitsaufwand für den Filteraustausch hohe Betriebskosten verursachen. Das Fraunhofer ISE berichtete im Jahr 2025, dass siebgedruckte mikroporöse Titanschichten für Protonenaustauschmembran (PEM)-Elektrolyseure eine Dicke von 20 Mikrometern erreichten und die Oberflächenrauheit um 46 % reduzierten[1]. Dieses Ergebnis veranschaulicht das Maß an Kontrolle, das industrielle Metallverarbeitung bei porösen Komponenten bieten kann. Der Metallfasermarkt hat einen praktischen Vorteil, wo Nutzer Lebensdauer, Wartung und Abfall statt des Stückpreises allein bewerten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Herstellungskosten und Komplexität der Präzisionsprozesse | -0.4% | Global, am stärksten ausgeprägt bei kleineren Herstellern in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Metallpreisvolatilität und Exposition gegenüber Legierungsversorgung | -0.3% | Global, wobei die europäische Exposition gegenüber Nickel, Titan und Edelstahl durch den Carbon Border Adjustment Mechanism (CBAM) verstärkt wird | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungszyklen und kundenspezifische Validierungsanforderungen | -0.2% | Global, am stärksten in der Luft- und Raumfahrt, Halbleiter- und Medizintechnikbranche | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Herstellungskosten und Komplexität der Präzisionsprozesse
Das Bündelziehen erfordert die kontrollierte Auflösung von Verbunddrahtbündeln, das Präzisionsziehen durch Matrizen und eine gleichbleibende Metallurgie über lange Produktionsläufe. Diese Anforderungen verursachen hohe Kapitalkosten und erfordern spezialisiertes Prozesswissen. Die Kostenstruktur macht Metallfasern in Massenanwendungen weniger wettbewerbsfähig, wo der Preis mehr Gewicht hat als die Lebenszyklusleistung. Hersteller konzentrieren sich daher tendenziell auf Filtration, Elektronik, Medizintechnik, Luft- und Raumfahrt und andere technisch anspruchsvolle Anwendungen. Lange Kundenvalidierungsprozesse schränken die Anzahl der Lieferanten, die jede Anwendung bedienen können, weiter ein. Der Metallfasermarkt bleibt auf Anwendungen konzentriert, bei denen Leistung, Wiederholbarkeit und Qualifizierung höhere Kosten rechtfertigen.
Metallpreisvolatilität und Exposition gegenüber Legierungsversorgung
Edelstahl, Nickel und Titan sind Rohstoffpreisbewegungen und Versorgungsunterbrechungsrisiken ausgesetzt. Der Carbon Border Adjustment Mechanism der Europäischen Union trat im Januar 2026 in seine endgültige Phase ein und führte Zertifikatsanforderungen für erfasste Importe ein, einschließlich Stahl und Aluminium[2]. Die Europäische Kommission schlug vor, den CBAM ab Januar 2028 auf nachgelagerte stahl- und aluminiumintensive Produkte auszuweiten. Eine Umfrage aus dem Jahr 2026 des Verbands der Aluminiumverbraucher in Europa identifizierte instabile Versorgungsbedingungen, höhere Rohstoffpreise und geopolitische Risiken als zentrale Anliegen. Lieferanten mit langfristigen Legierungsvereinbarungen oder stärker integrierter Beschaffung können diese Störungen besser bewältigen. Volatilität kann dennoch Margen unter Druck setzen, wenn vertragliche Preisanpassungen den Materialkostenanpassungen hinterherhinken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
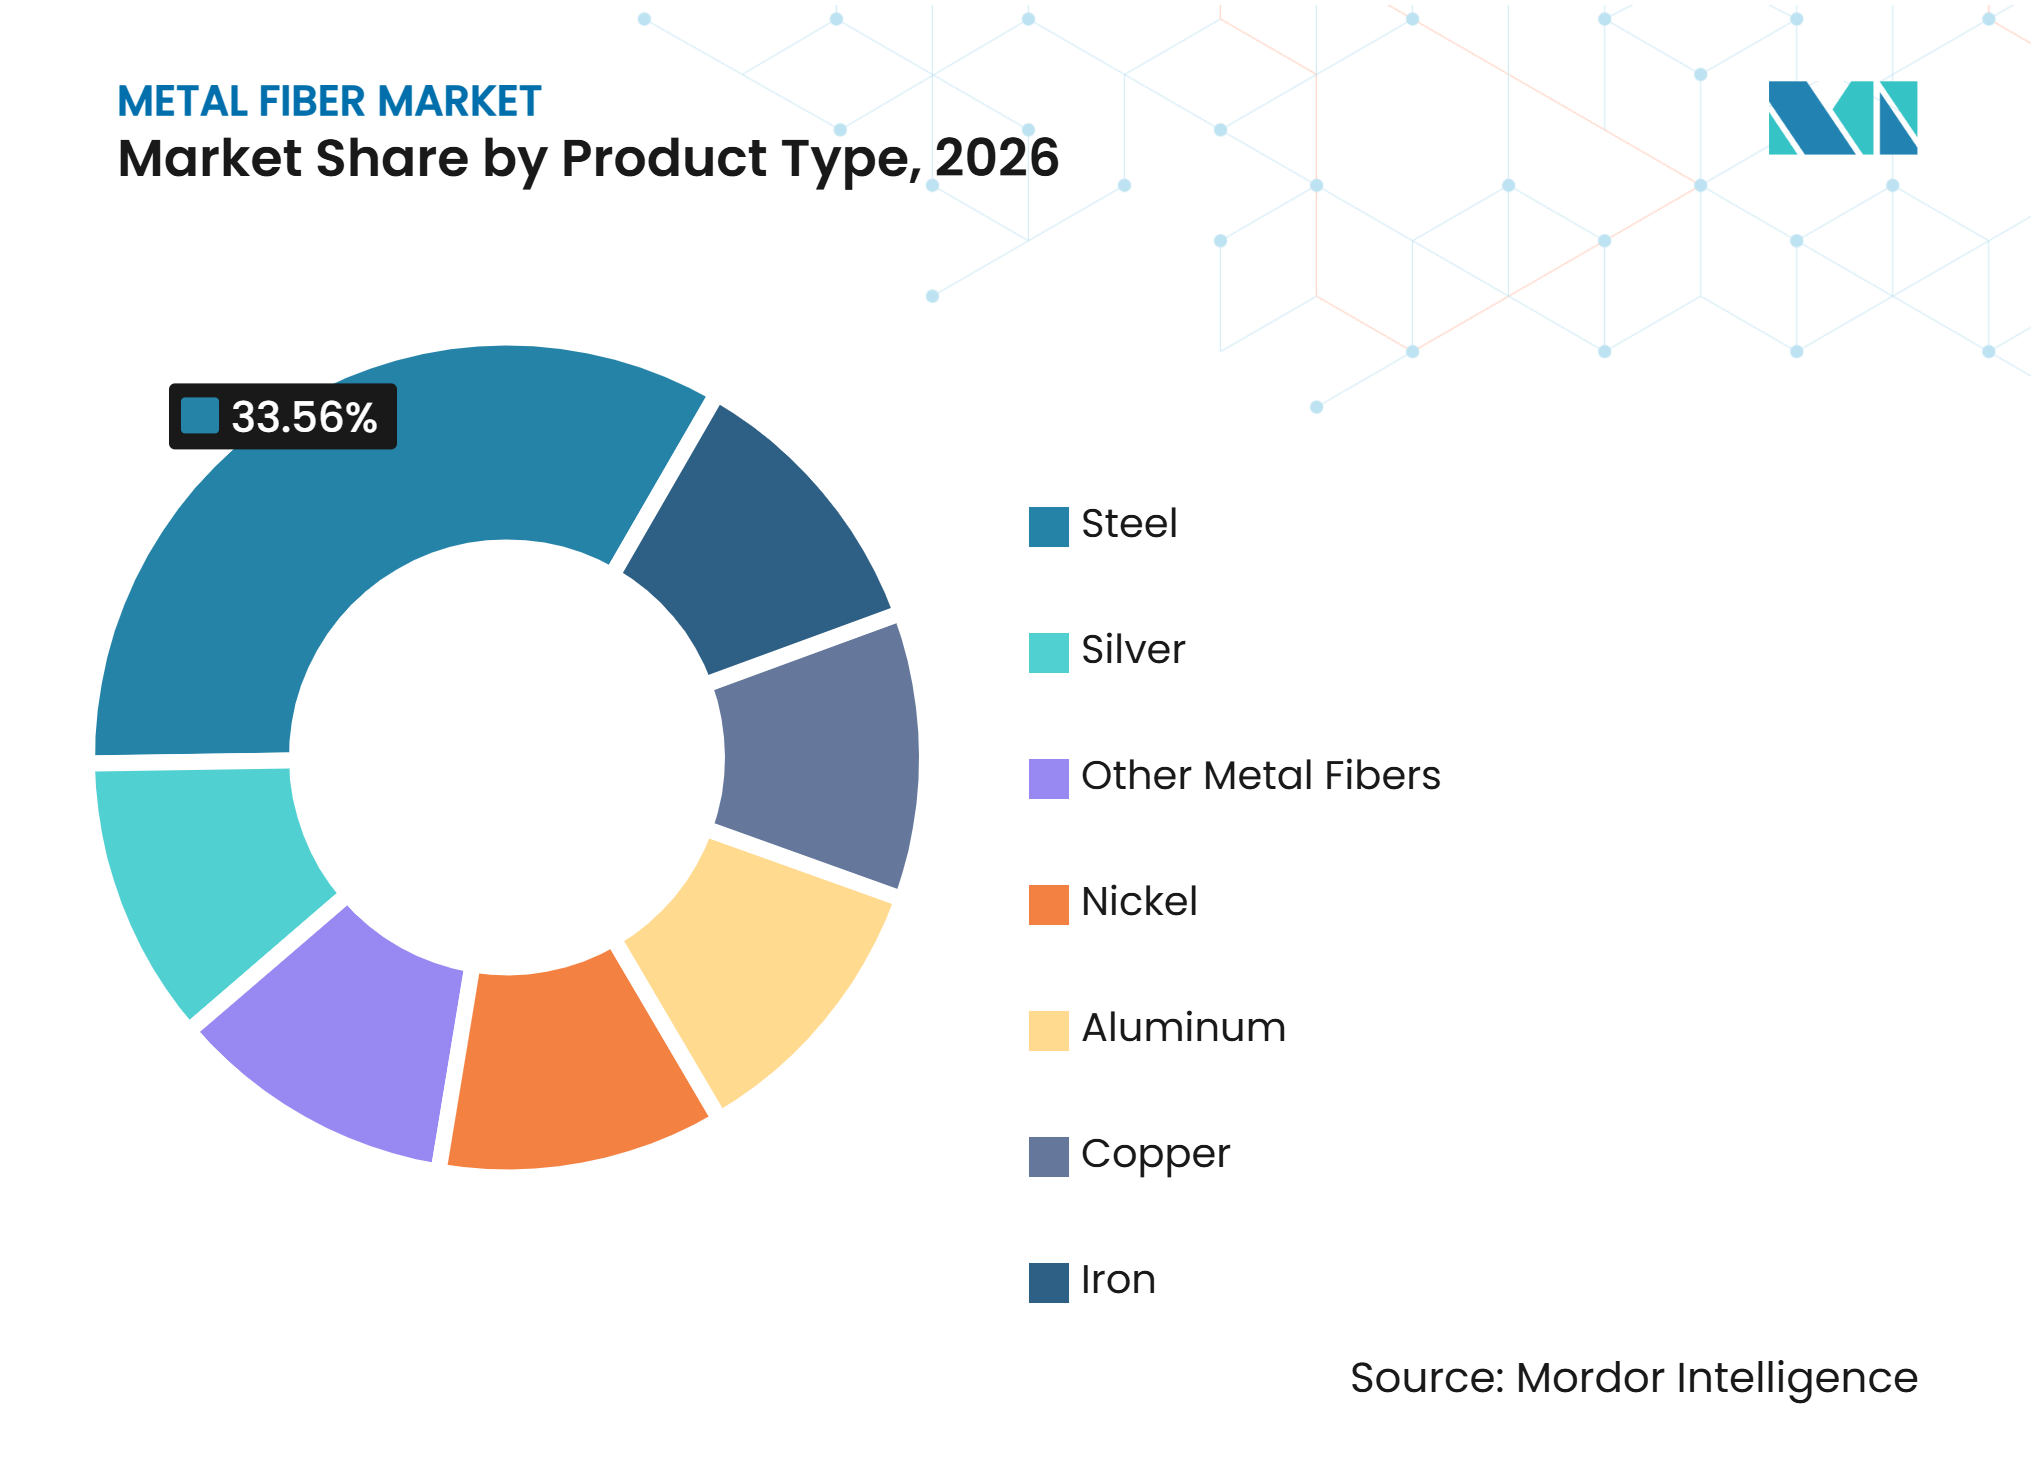
Stahl behält seine Größe, während Aluminium das Wachstum anführtStahl hielt im Jahr 2026 einen Marktanteil von 33,56 % am Metallfasermarkt, was seinen etablierten Einsatz in gesinterten Filtermedien, Betonbewehrung, Bremsbelägen und leitfähigen Kunststoffen widerspiegelt. Seine Zugfestigkeit, Korrosionsbeständigkeit und Produktionsreife unterstützen seine Rolle in Hochleistungsanwendungen. Nickelfasern dienen Premium-Anforderungen in Elektrolyseur-Transportschichten und Hochtemperatur-Chemikalienfiltration. Kupfer- und Silberfasern werden in leitfähigen Textilien und Spezialheizanwendungen eingesetzt. Eisenfasern werden in weniger anspruchsvollen Filtrations- und Bewehrungsanwendungen verwendet. Die Marktgröße für Aluminium im Metallfasermarkt wird bis 2032 voraussichtlich mit einer CAGR von 6,15 % wachsen, unterstützt durch leichte Fahrzeugstrukturen und Luft- und Raumfahrtinnenräume. Die geringere Dichte von Aluminium unterstützt seinen Einsatz dort, wo Massenbeschränkungen eine zentrale Konstruktionsvorgabe sind.
Das Schmelzspinnen erweitert die für Aluminiumfasern verfügbaren Legierungsoptionen durch die Herstellung amorpher und nanokristalliner Strukturen. Eine 2025 durchgeführte Studie der Aluminiumlegierung 6061 ergab eine verbesserte Streckgrenze durch Schmelzspinnen und Warmextrusion, was den Einsatz von schmelzgesponnenen Aluminium in strukturellen Verbundanwendungen unterstützt. Ein im Dezember 2025 erteiltes US-Patent umfasst Netzwerke aus schmelzgesponnenen Metallfasern für Batterieelektroden. Titan-, Hastelloy- und Inconel-Fasern bleiben in der Luft- und Raumfahrt sowie der chemischen Verarbeitung wichtig, wo die Betriebsbedingungen anspruchsvoll sind. Diese Spezialfasern werden in Anwendungen mit hohen Leistungsanforderungen eingesetzt. Die Metallfaserbranche kombiniert eine breite Stahlbasis mit Nischenlegierungsnachfrage, die durch Materialleistung angetrieben wird.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Filtration liefert Größe, während ESD- und EMI-Schutz expandiertDie Filtration entfiel im Jahr 2026 auf einen Marktanteil von 41,67 % am Metallfasermarkt, unterstützt durch die thermische Stabilität, chemische Beständigkeit und Reinigbarkeit von gesinterten Edelstahl- und Nickelmedien. Polymerextrusion, pharmazeutische Flüssigkeitshandhabung und Halbleitergasversorgung verwenden diese Materialien, wo Prozessreinheit unerlässlich ist. Metallfaserfilter dienen auch der Hochtemperatur-Rauchgasbehandlung über 200 Grad Celsius. Handelsübliche Filzmedien stehen unter größerem Preisdruck als Präzisionsgasfilter. Prozessanwender schätzen weiterhin Filtermedien, die regeneriert statt entsorgt werden können, was die Nachfrage in Anwendungen stützt, wo Ausfallzeiten, Kontamination und Austauscharbeitskosten hohe Betriebskosten darstellen. Der Metallfasermarkt behält eine starke Filtrationsbasis, weil Ersatzalternativen Qualifizierungshürden gegenüberstehen.
ESD- und EMI-Schutz werden bis 2032 voraussichtlich mit einer CAGR von 5,88 % wachsen. Die Regelung Nr. 10, Revision 7, der Wirtschaftskommission der Vereinten Nationen für Europa (UNECE) erweiterte im Jahr 2025 den Umfang der Prüfung der Strahlungsimmunität für Kraftfahrzeuge auf 6 GHz. Mit Edelstahlfasern beladene Thermoplaste können eine Abschirmwirksamkeit von 60–90 dB bei Beladungen von 5–15 % erzielen. Diese Compounds können in geeigneten Anwendungen ein geringeres Gewicht und mehr Konstruktionsflexibilität als metallische Gehäuse bieten. Heizung und Heißglashandhabung sorgen weiterhin für eine stetige Nachfrage. Schalldämpfung, katalytische Träger und Batteriestromkollektoren befinden sich noch in früheren Einsatzphasen. ISO-9001-Anforderungen in Automobil- und Filtrations-Lieferketten beschränken die Teilnahme auf Hersteller mit geeigneten Qualitätssystemen.
Nach Technologie:
Bündelziehen führt, während Schmelzspinnen Kapazitäten hinzufügtDas Bündelziehen hielt im Jahr 2026 einen Marktanteil von 46,23 % am Metallfasermarkt. Das Verfahren produziert Endlosfasern mit sehr kleinen Durchmessern und hohen Länge-zu-Durchmesser-Verhältnissen, die für Präzisionsfiltration und leitfähige Anwendungen geeignet sind. Eine enge Maßkontrolle ist besonders wichtig bei hochreinen industriellen Anwendungen. Das Verfahren unterstützt auch etablierte Edelstahl- und Nickelfaser-Produktlinien, und seine Betriebsanforderungen schaffen eine Eintrittsbarriere für neue Teilnehmer. Folienspanen produziert kürzere Stapelfasern für Betonbewehrung und Reibungsmaterialien. Die Metallfaserbranche stützt sich auf das Bündelziehen, bei dem Kontinuität und Durchmesserkontrolle zentrale Kundenanforderungen sind.
Das Schmelzspinnen wird bis 2032 voraussichtlich mit einer CAGR von 5,73 % wachsen. Schnelles Abschrecken kann amorphe und nanokristalline Mikrostrukturen erzeugen, die sich von konventionellen kristallinen Legierungen unterscheiden. Eine 2025 durchgeführte Studie demonstrierte das Einrollen-Schmelzspinnen von magnesium- und aluminiumplattierten Bändern für Batterieanwendungen und hob das Potenzial der Methode über Stahl und Nickel hinaus hervor. Bearbeitungs- und Spanverfahren unterstützen Kleinserienaufträge über Aluminium, Titan, Kupfer und Speziallegierungen. Elektrodeposition und chemische Gasphasenabscheidung bleiben auf Labor- oder sehr spezialisierte Anwendungen beschränkt. Der Metallfasermarkt kann daher mehrere Fertigungsrouten unterstützen, da sich die Anwendungsanforderungen je nach Fasergeometrie und Legierung stark unterscheiden.
Nach Endverbraucherbranche:
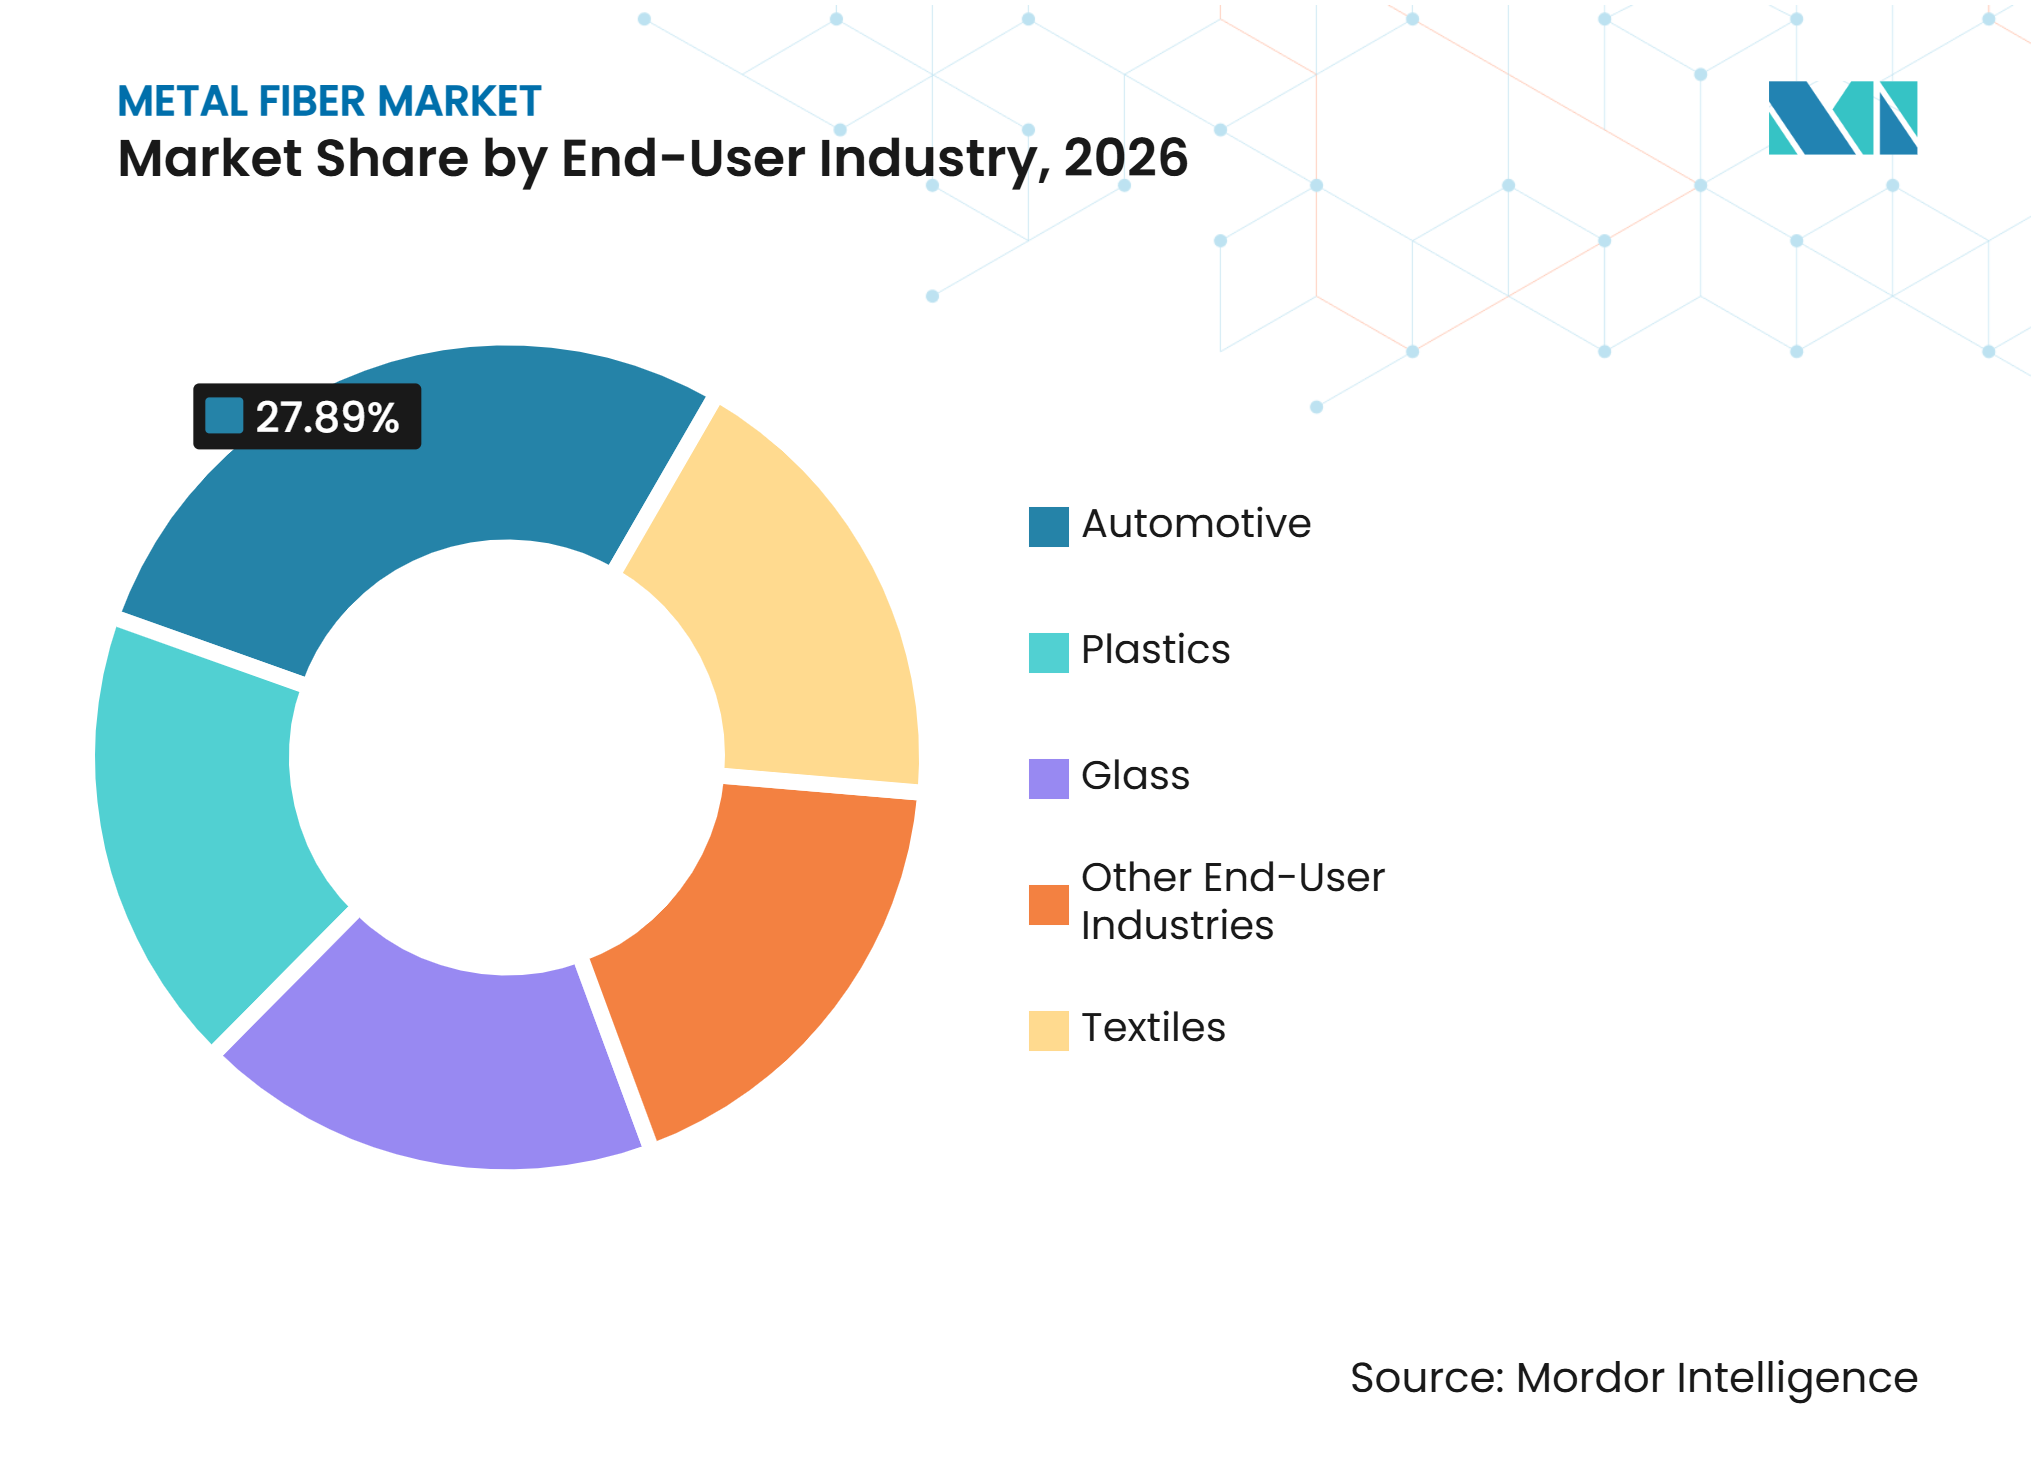
Automobilindustrie hält Größe und WachstumsführerschaftDie Automobilindustrie hielt im Jahr 2026 einen Marktanteil von 27,89 % am Metallfasermarkt und wird bis 2032 voraussichtlich mit einer CAGR von 6,26 % wachsen. Die Elektrifizierung erhöht den Einsatz von Metallfasern in der elektromagnetischen Abschirmung, der Leichtbaubewehrung und potenziellen Batterieelektrodenanwendungen. Traditionelle Automobilanwendungen umfassen Abgasbehandlungsträger und Bremsreibungsmaterialien. Elektrofahrzeugarchitekturen fügen Anforderungen für die Abschirmung rund um Leistungselektronik und Batteriesysteme hinzu. Eine 2025 von der Ohio State University veröffentlichte Forschungsarbeit ergab, dass leichte Multi-Material-Karosserie-in-Weiß-Designs mit Metallfaser-Verbundverbindungen mit der vorhandenen Montageinfrastruktur der Originalausrüstungshersteller hergestellt werden können, was eine Montagekompatibilitätsbarriere reduziert, die einige Verbundanwendungen eingeschränkt hat. Die Marktgröße für Metallfasern in der Automobilindustrie wird daher sowohl durch bestehende Reibungsanwendungen als auch durch neuere elektrische Anwendungen gestützt.
Textilien verwenden Metallstapelfasern für antistatische Leistung und elektrische Leitfähigkeit in technischen Geweben und Schutzarbeitskleidung. Kunststoffe dienen als Verbindungsglied zwischen Metallfaserprodukten und ESD- oder EMI-Abschirmanwendungen. Glashersteller verwenden edelstahlfaserverstärkte Handhabungswerkzeuge, wo organische Alternativen verkohlen oder geschmolzenes Material kontaminieren könnten. Energieinfrastruktur kann Stahlfaserbewehrung in Windturbinenfundamenten und Tunnelauskleidungen verwenden. Medizinische Filtration und Wasserstoffanlagen fügen kleinere, aber relevante Nachfragebereiche hinzu. Luft- und Raumfahrt- und Medizinlieferanten stehen oft vor Qualifizierungszeiträumen von 12 bis 24 Monaten pro Anwendung, was plötzliche Lieferantenwechsel einschränkt und eine stabilere Preisgestaltung für zugelassene Hersteller unterstützt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Breite Nachfragebasis und Wachstumsführerschaft
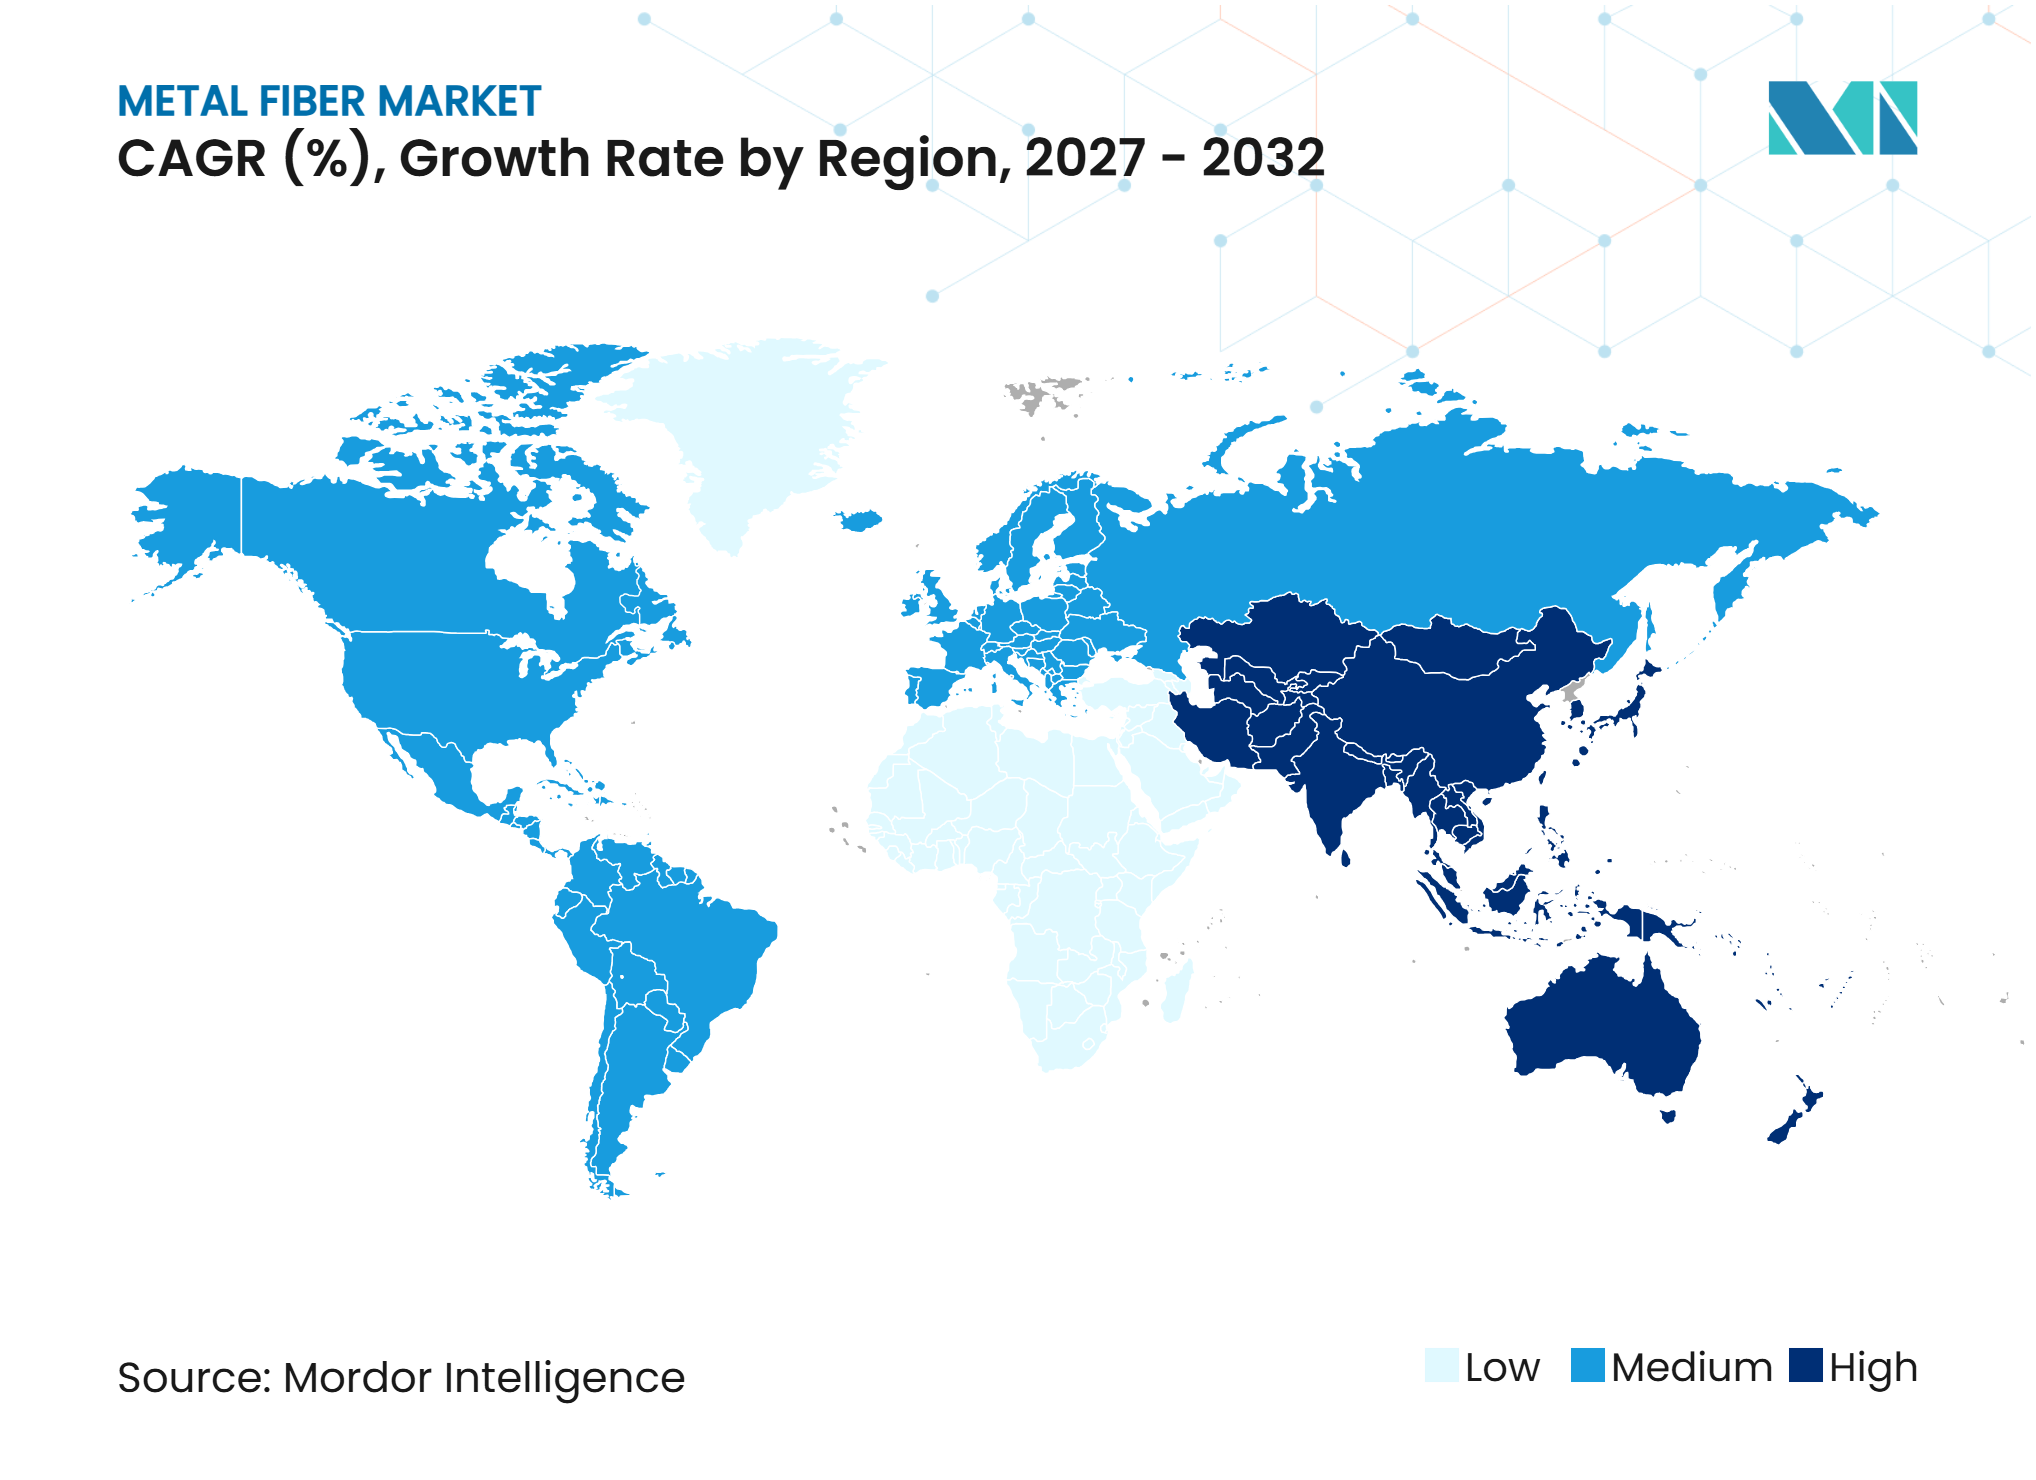
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 35,41 % am Metallfasermarkt und wird bis 2032 voraussichtlich mit einer CAGR von 6,01 % wachsen. China stützt die regionale Nachfrage durch Elektrofahrzeugproduktion, Polymerextrusion und Halbleiterfertigung. Japan und Sdkorea tragen spezialisierte Hochpräzisionsproduktion für Halbleiter- und industrielle Filtrationskunden bei. NIKKO TECHNO erneuerte seine Website im Jahr 2025, was seine anhaltende Präsenz in der spezialisierten Verarbeitung von Metallfasern widerspiegelt. Die regionale Fertigungsbasis verbindet hochvolumige Fahrzeugproduktion mit anspruchsvollen Elektronik- und Industriekunden. Diese Kombination stützt die Nachfrage nach Standard- und Premiumqualitäten. Indien und ASEAN-Länder bieten ebenfalls sekundäres Wachstum, da die lokale Fahrzeugmontage und industrielle Filtrationsinfrastruktur expandieren. Der Metallfasermarkt verfügt über eine besonders breite Palette von Nachfragekanälen in Asien-Pazifik, was den Wert zuverlässiger regionaler Produktion und qualifizierter Lieferketten erhöht.
Europa: Technische Spezialisierung unter steigenden Compliance-Kosten
Europa bleibt ein wichtiges Produktions- und Nachfragezentrum, mit Lieferanten und Kunden konzentriert in Deutschland, Belgien, Frankreich, Italien und Rumänien. Bekaert unterhält einen Deerlijk Innovation Hub für Wasserstoff, der sich auf die Entwicklung poröser Transportschichten konzentriert. BinNova erneuerte im September 2025 seine ISO-9001:2015-, ISO-14001:2015- und ISO-45001:2018-Zertifizierungen. Diese Zertifizierungen spiegeln die Compliance-Faktoren wider, die europäische Industrie- und Filtrations-Lieferbeziehungen prägen. Der Rahmen des Carbon Border Adjustment Mechanism (CBAM) der EU fügt Kosten und administratives Risiko für Wertschöpfungsketten hinzu, die importierten Stahl und Aluminium verwenden. Deutschlands Automobilbasis und Frankreichs Chemie- und Luft- und Raumfahrtaktivitäten unterstützen weiterhin hochspezifizierte Filtrations- und Abschirmanforderungen. Der Metallfasermarkt in Europa hängt ebenso sehr von technischen Fähigkeiten und dokumentierten Qualitätssystemen ab wie von der lokalen Produktionsleistung.
Nordamerika, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Entwicklungspfade
Nordamerika hat Nachfrage aus den Bereichen Verteidigung, Luft- und Raumfahrt, Medizintechnik, Halbleiter und Automobil, insbesondere für Titan- und hochlegierte Nickelfasern. Die Buy-America-Anforderungen der Federal Highway Administration gelten für Bundesförderprojekte, die am oder nach dem 1. Oktober 2026 verpflichtet werden, und verlangen, dass hergestellte Produkte mindestens 55 % inländisch produzierte Komponenten enthalten. Diese regulatorische Anforderung kann den Einsatz von inländisch bezogenen Metallfasermedien in förderfähigen Infrastrukturanwendungen unterstützen. IntraMicrons Anlage in Auburn, Alabama, bleibt mit spezialisiertem Metallfaserengineering und Bündelziehkapazität verbunden. Die südamerikanische Nachfrage ist an die Formalisierung der Automobilindustrie und Investitionen in industrielle Filtration gebunden, wobei Brasilien und Argentinien als wichtige Zentren fungieren. Der Nahe Osten und Afrika haben eine frühere Nachfragephase in der petrochemischen und Bergbaufiltration. Bekaert unterzeichnete 2025 Partnerschaften mit IKK Mateenbar und EMSTEEL, was sein Interesse an der Entwicklung regionaler Bau- und Bewehrungsanwendungen im Nahen Osten zeigt. Diese Regionen haben unterschiedliche Nachfrageprofile, schaffen aber alle Chancen, wo lokale Qualifizierung, Politik oder Industrieinvestitionen spezialisierte Materialien begünstigen.
Wettbewerbslandschaft
Marktkonzentration
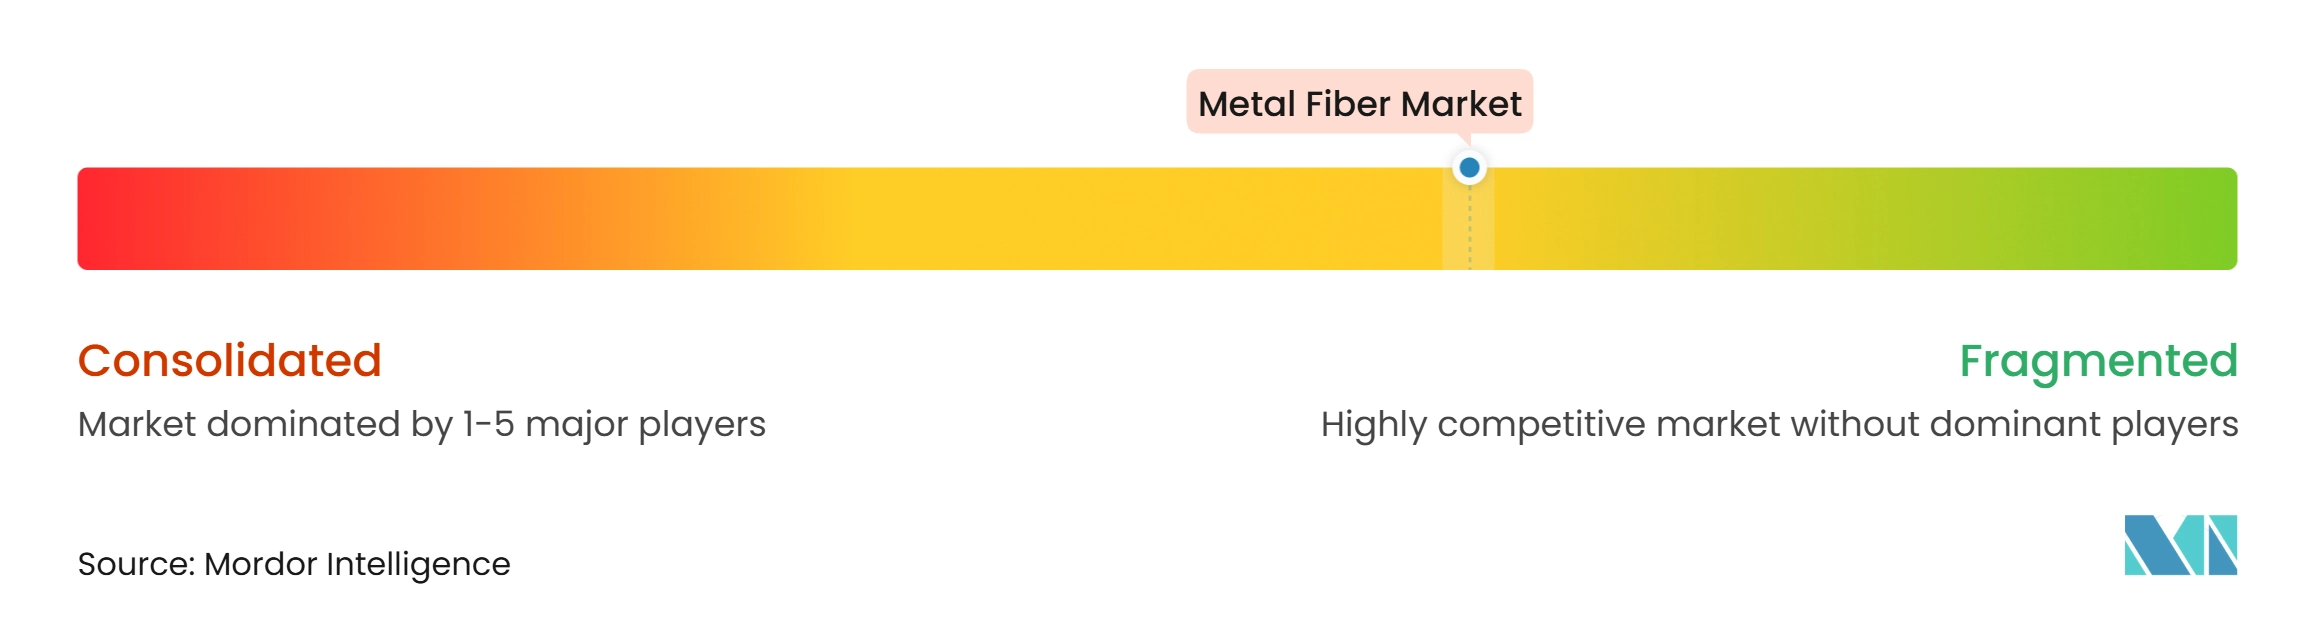
Der Metallfasermarkt ist mäßig fragmentiert. Bekaert bietet ein breites Anwendungsspektrum in den Bereichen Filtration, Abschirmung, Betonbewehrung und Wasserstoff. Nippon Seisen, Hollingsworth & Vose, IntraMicron, BinNova und Green Steel Group bedienen engere Anwendungen oder regionale Positionen. Der Wettbewerb wird durch Prozesswissen, Legierungsverarbeitungsfähigkeit und Kundenqualifizierung geprägt, nicht allein durch den Preis. Bekaerts Patent für Netzwerke aus schmelzgesponnenen Metallfasern in Batterieelektroden wurde im Dezember 2025 erteilt, was darauf hindeutet, dass Lieferanten Energiespeicheranwendungen neben etablierten Industrieprodukten anvisieren. Hollingsworth & Vose erhielt den Produktpreis des Jahres 2025 des World Filtration Institute für seine NanoWave-MERV-13A-Medien für Rechenzentren, was zeigt, wie Produktentwicklung die Differenzierung in angrenzenden Filtrationskategorien unterstützen kann.
Kleinere Lieferanten in Japan, Frankreich, Rumänien und der Türkei bedienen lokale oder spezialisierte Kunden, wo Logistik, Sprache und Kundengenehmigungsprozesse dauerhafte Vorteile schaffen können. ISO-9001- und ISO-14001-Anforderungen bleiben praktische Markteintrittsbarrieren in Filtrations-, Automobil- und anderen regulierten Lieferketten. Bekaert brachte im Januar 2026 Dramix Loop als industriell gefertigte Stahlfaser aus rückgewonnenen Reifenkorden am Ende ihrer Lebensdauer auf den Markt und berichtete ein globales Erwärmungspotenzial von 0,0436 kg CO2-Äquivalent pro kg für das Produkt. Diese Markteinführung gibt der Kreislaufmaterialnutzung eine klarere Rolle im Wettbewerb um Betonbewehrung. Konkurrierende Abschirmmaterialien auf Basis von MXenen und Kohlenstoffnanoröhren befinden sich noch in der Entwicklung, und Verarbeitungs- und Skalierbarkeitseinschränkungen begrenzen weiterhin ihren Einsatz in großvolumigen Automobil- und Industrieanwendungen.
Bekaert brachte im August 2026 die Currento Microporous Layer für Protonenaustauschmembran (PEM)-Elektrolyseure auf den Markt. Das Unternehmen gibt an, dass die Titanmetallfaserschicht darauf ausgelegt ist, eine geringere Iridiumbeladung, dünnere Membranen und höhere Stromdichten zu unterstützen. Dieses Produkt erweitert den Wettbewerb von der einfachen Faserlieferung hin zu technisch entwickelten porösen Komponenten. Bekaerts Partnerschaften aus dem Jahr 2025 mit IKK Mateenbar und EMSTEEL deuten auch auf einen regionalen Weg zu Bau- und Bewehrungsanwendungen im Nahen Osten hin.
Marktführer in der Metallfaserbranche
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
-
IntraMicron, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Metallfasermarkt Unternehmen in diesem Bericht
- Addas Group
- Bekaert
- BinNova GmbH & Co KG
- CREAFIBRES SAS
- DEUTSCHES METALLFASERWERK
- FiberGuide
- Fibrometals
- Green Steel Group
- Guven Metal
- Hollingsworth & Vose
- IntraMicron, Inc.
- MBC Metal Limited
- NIKKO TECHNO, Ltd.
- Nippon Seisen Co., Ltd.
- Stanford Advanced Materials
Neueste Industrielle Entwicklungen in Metallfasermarkt
- August 2026: Bekaert brachte Currento Microporous Layer (MPL) auf den Markt, eine technisch entwickelte Titanmetallfaserschicht, die auf poröse Transportschichtsubstrate aufgetragen wird. Die Schicht ermöglicht eine geringere Iridiumbeladung, dünnere Membranen und höhere Stromdichten in PEM-Elektrolyseuren, um die Gestehungskosten von Wasserstoff zu senken.
- Januar 2026: Bekaert brachte Dramix Loop auf den Markt, eine industriell gefertigte Stahlfaser, die vollständig aus hochwertigem Stahl hergestellt wird, der aus Reifenkorden am Ende ihrer Lebensdauer zurückgewonnen wurde. Sie hat ein globales Erwärmungspotenzial von 0,0436 kg CO2-Äquivalent pro kg für Betonbewehrungsanwendungen.
Umfang des globalen Metallfasermarktberichts
Metallfasern sind feine Stränge, Filamente oder Stapelfasern aus Metallen, Metalllegierungen oder Kernmaterialien, die mit Metall beschichtet sind. Diese Fasern werden aus einer Reihe von Metallen hergestellt, darunter Edelstahl, Kupfer, Aluminium, Nickel und Titan. Sie sind in verschiedenen Formen erhältlich, wie gewebten Stoffen, Vliesstoffen und losen Fasern, und werden aufgrund ihrer mechanischen Festigkeit, elektrischen Leitfähigkeit, Wärmebeständigkeit und Korrosionsbeständigkeit in einer Vielzahl von Branchen eingesetzt, darunter Luft- und Raumfahrt, Automobil, Elektronik und Bauwesen.
Der Metallfasermarkt ist nach Produkttyp, Anwendung, Technologie, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Stahl, Nickel, Aluminium, Kupfer, Eisen, Silber und sonstige Metallfasern segmentiert. Nach Anwendung ist der Markt in Filtration, ESD- und EMI-Schutz, Heißglashandhabung, Heizung, Spezialanwendungen und sonstige Anwendungen segmentiert. Nach Technologie ist der Markt in Bündelziehen, Folienspanen, Schmelzspinnen, Bearbeitung und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Automobilindustrie, Textilien, Kunststoffe, Glas und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Metallfasern in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Stahl |
| Nickel |
| Aluminium |
| Kupfer |
| Eisen |
| Silber |
| Sonstige Metallfasern |
| Filtration |
| ESD- und EMI-Schutz |
| Heißglashandhabung |
| Heizung |
| Spezialanwendungen |
| Sonstige Anwendungen |
| Bündelziehen |
| Folienspanen |
| Schmelzspinnen |
| Bearbeitung |
| Sonstige |
| Automobilindustrie |
| Textilien |
| Kunststoffe |
| Glas |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Stahl | |
| Nickel | ||
| Aluminium | ||
| Kupfer | ||
| Eisen | ||
| Silber | ||
| Sonstige Metallfasern | ||
| Nach Anwendung | Filtration | |
| ESD- und EMI-Schutz | ||
| Heißglashandhabung | ||
| Heizung | ||
| Spezialanwendungen | ||
| Sonstige Anwendungen | ||
| Nach Technologie | Bündelziehen | |
| Folienspanen | ||
| Schmelzspinnen | ||
| Bearbeitung | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Textilien | ||
| Kunststoffe | ||
| Glas | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Metallfasermarkts?
Die Marktgröße für Metallfasern wurde im Jahr 2026 auf 6,16 Milliarden USD geschätzt und wird voraussichtlich von 6,48 Milliarden USD im Jahr 2027 auf 8,32 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,13 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp treibt die Nachfrage nach Metallfasern an?
Stahl führt die Produktnachfrage mit einem Anteil von 33,56 % im Jahr 2026 an, getrieben durch seinen breiten Einsatz in Filtration, Bewehrung, Reibungsmaterialien und leitfähigen Kunststoffen.
Welche Anwendung wächst am schnellsten bei Metallfasern?
ESD- und EMI-Schutz ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 5,88 % bis 2032, da Elektrofahrzeuge und elektronische Systeme eine stärkere Abschirmung erfordern.
Welche Region führt die Metallfasernachfrage an?
Asien-Pazifik führt mit einem Anteil von 35,41 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 6,01 % wachsen, unterstützt durch Fahrzeuge, Polymere und Halbleiterfertigung.