
金属繊維市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 6.48 十億米ドル |
| 市場規模 (2032) | 8.32 十億米ドル |
| 成長率 (2027 - 2032) | 5.13 % |
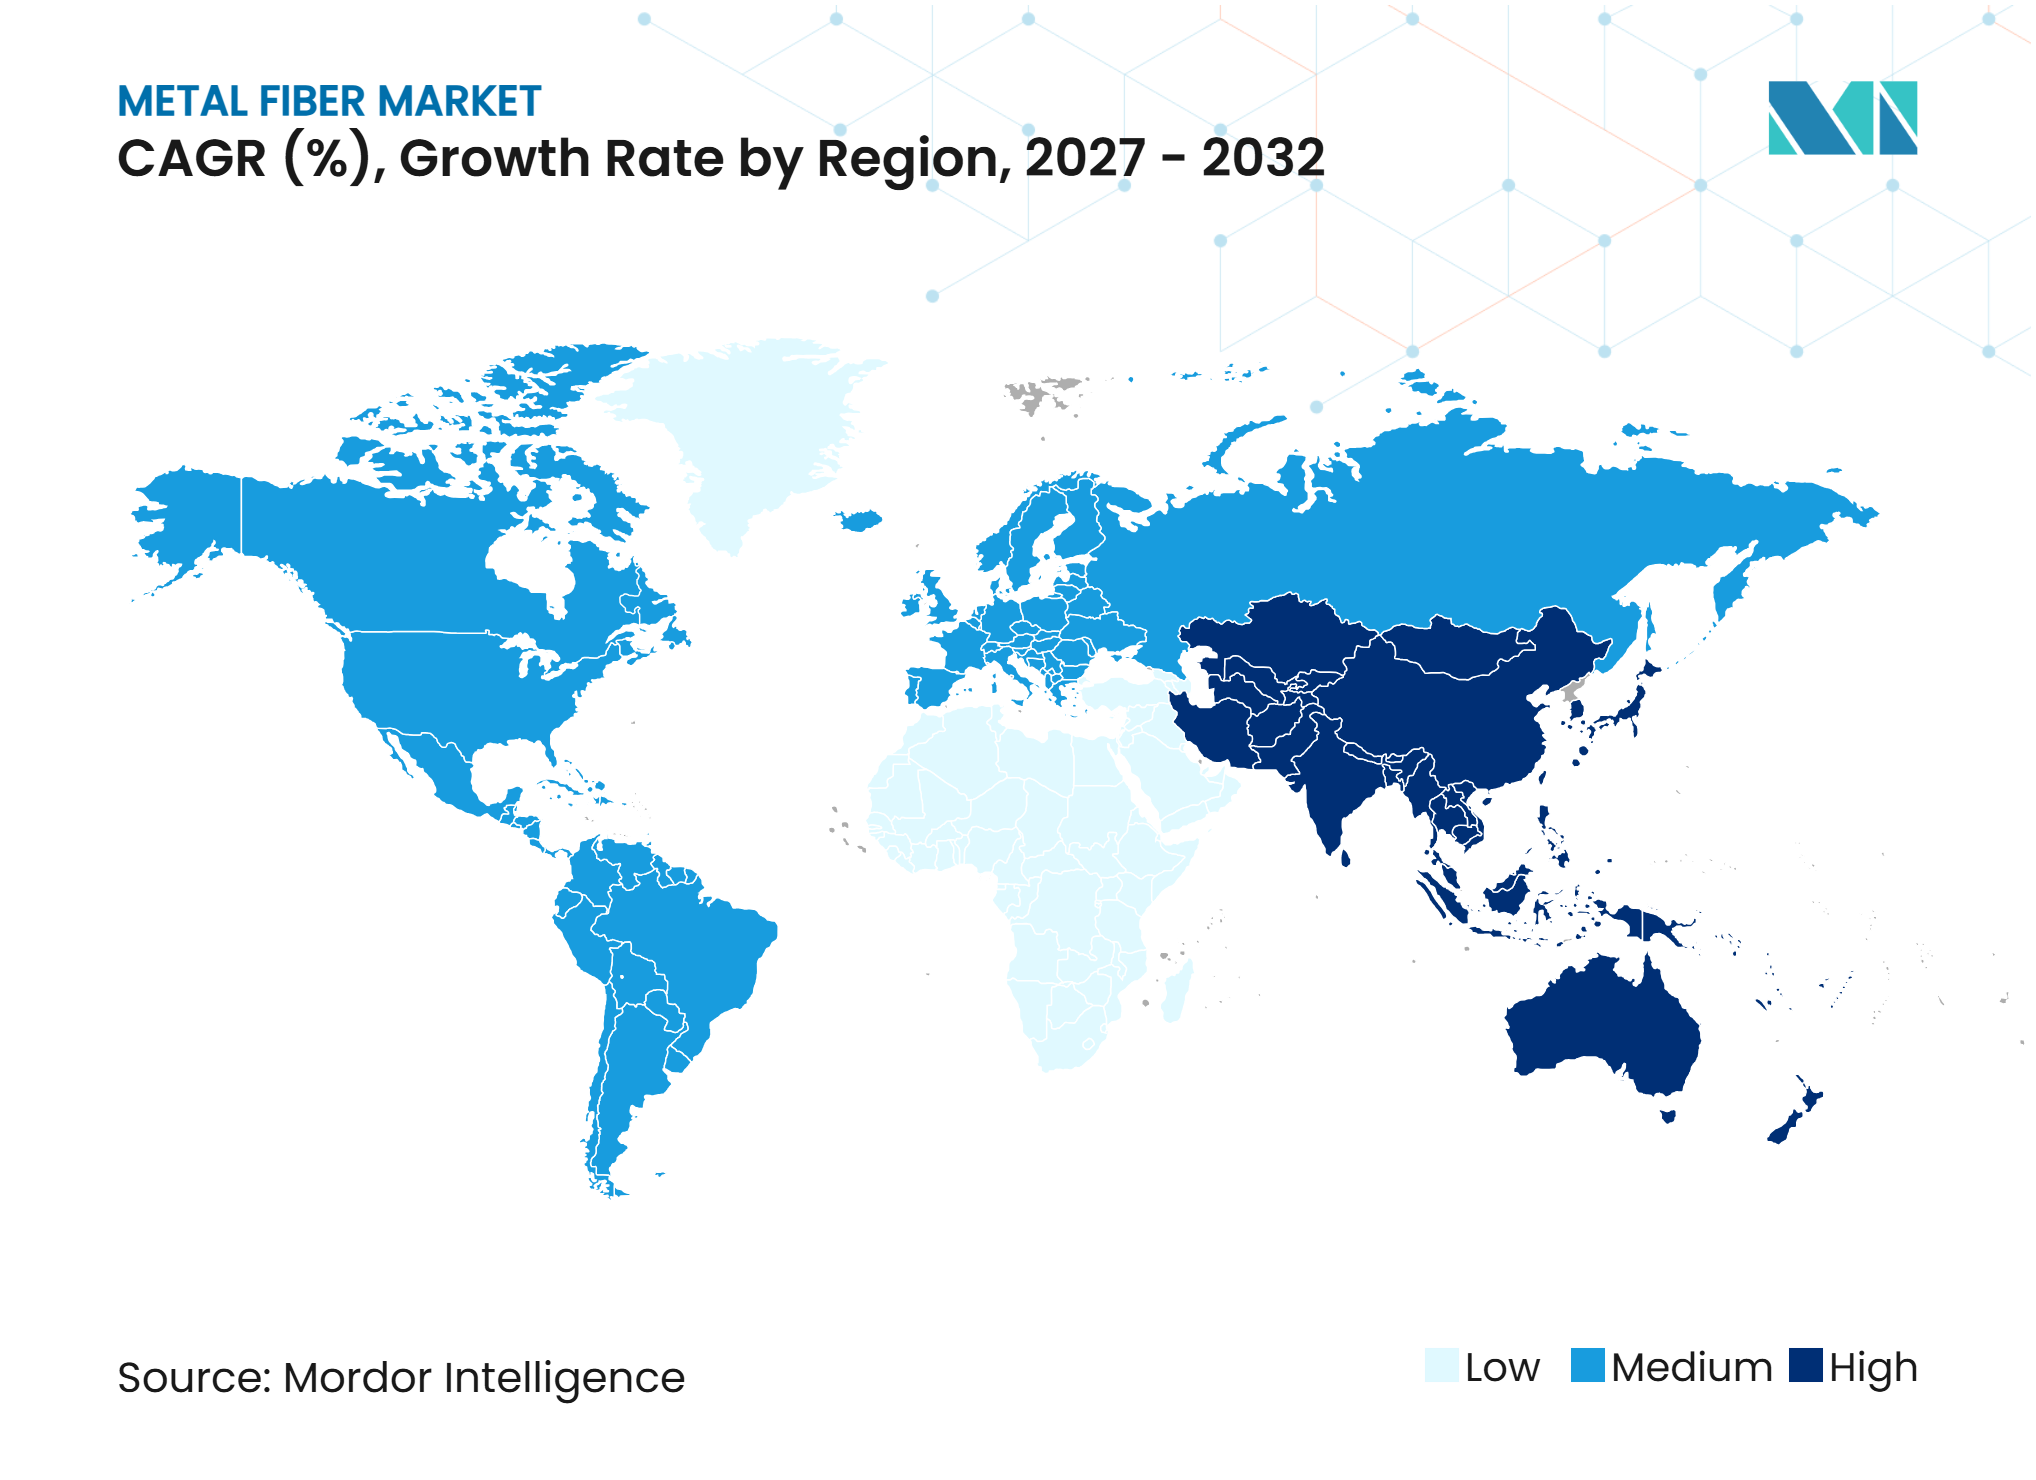
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる金属繊維市場分析
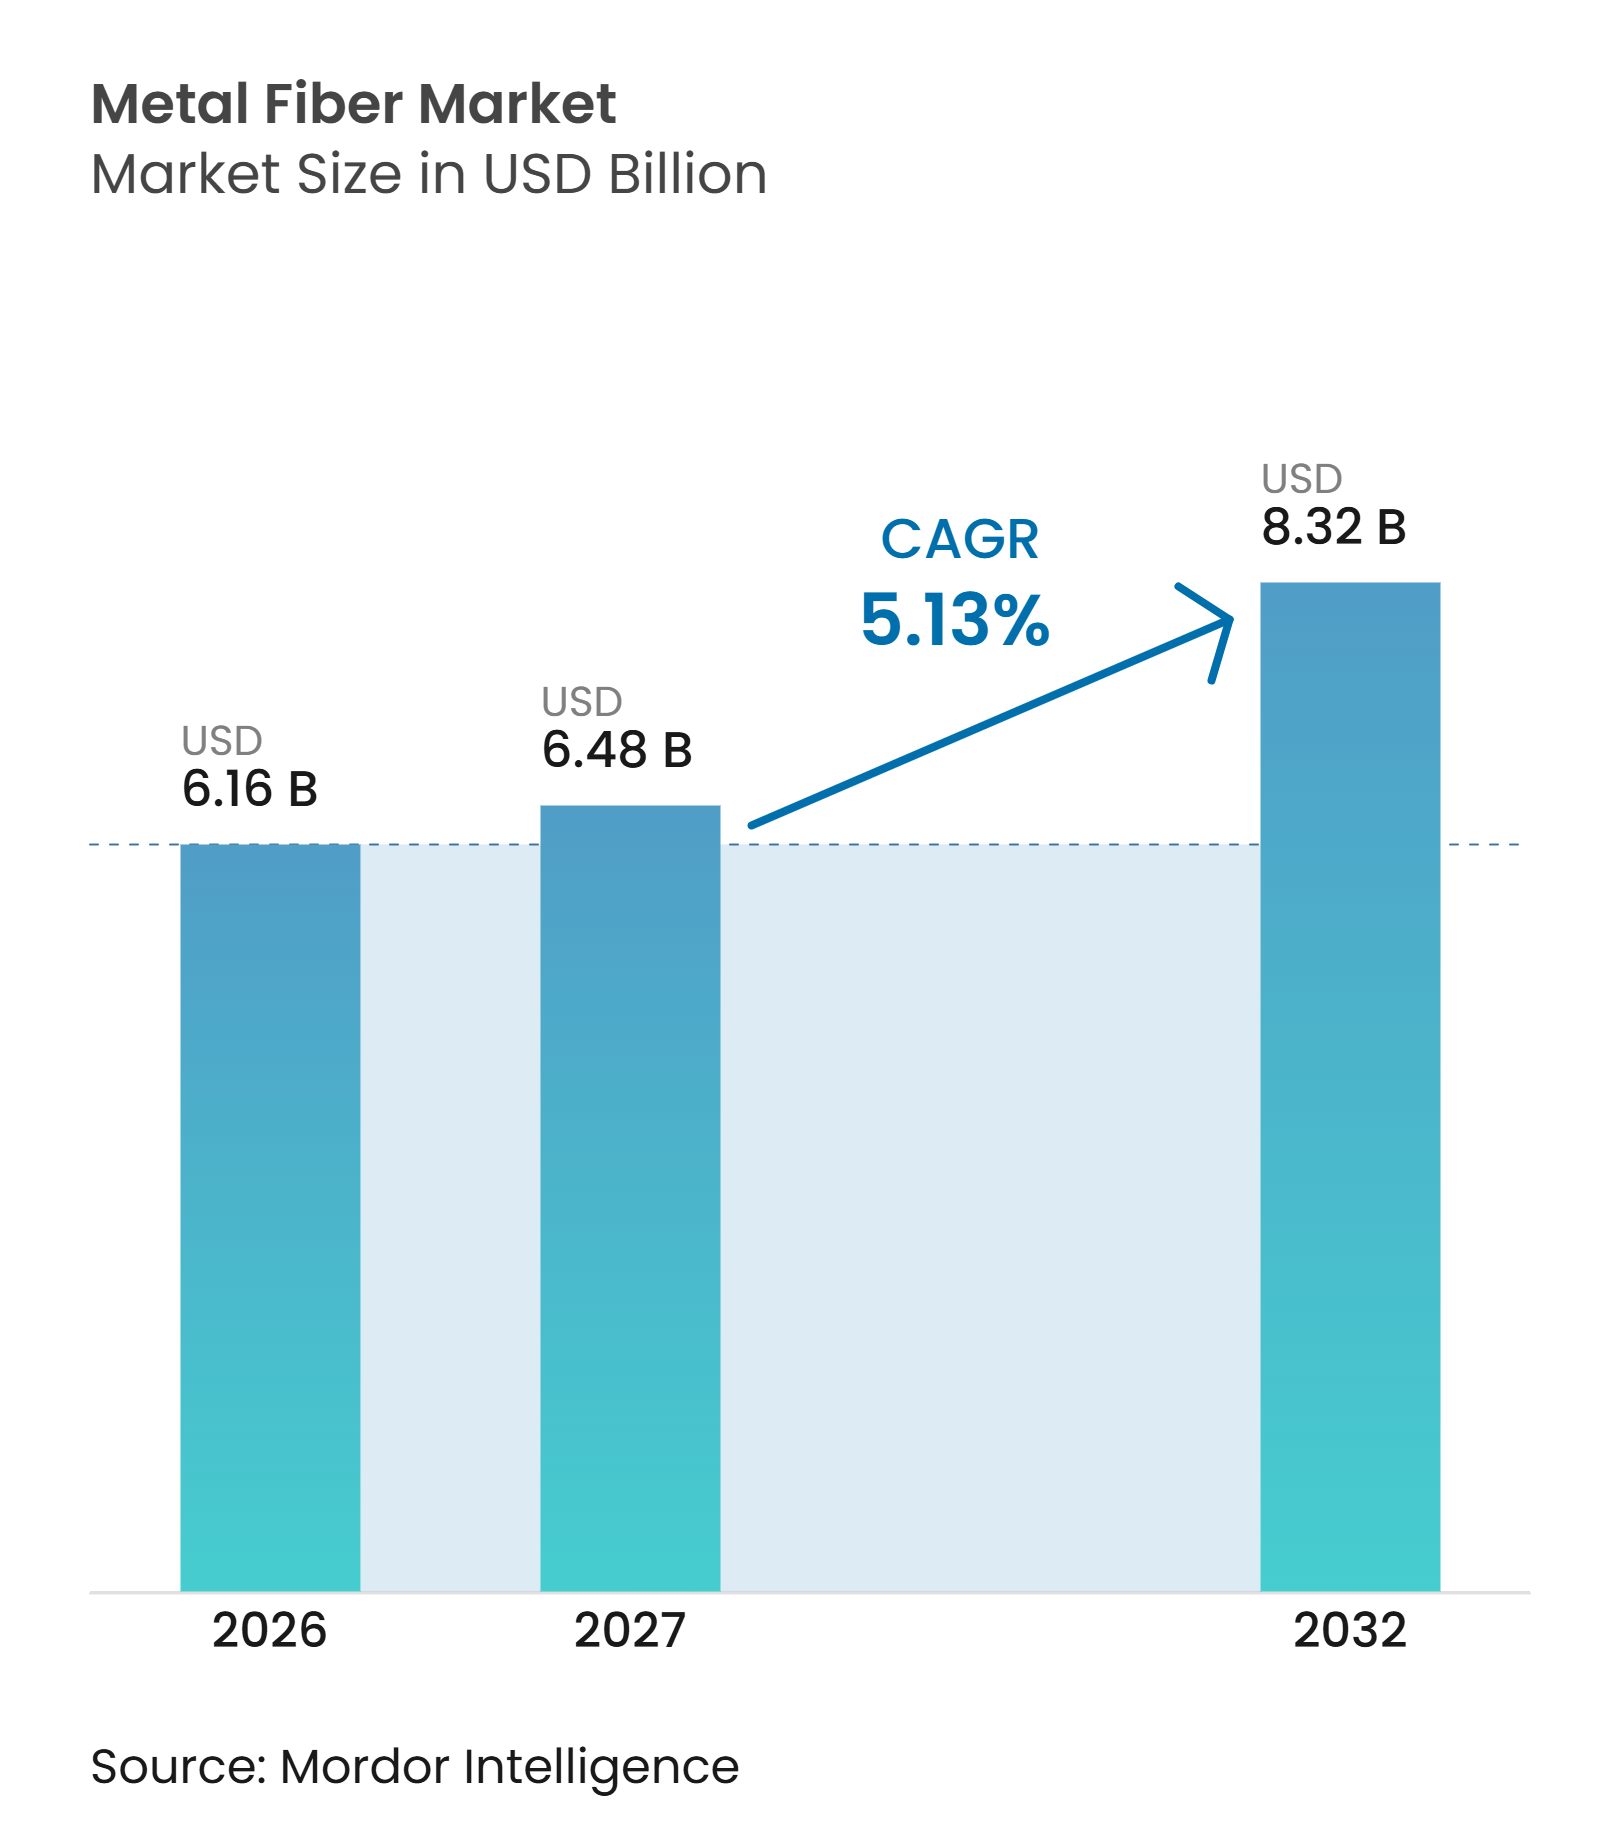
金属繊維市場規模は2026年に6.16 ビリオン 米ドルと評価され、2027年の6.48 ビリオン 米ドルから2032年には8.32 ビリオン 米ドルへと、予測期間(2027年~2032年)にCAGR 5.13%で成長すると推定されています。需要は、車両よび航空宇宙機器における軽量材料、過酷な産業プロセス向けの耐久性の高いろ過媒体、ならびに電子機器・半導体製造向けの特殊部品によって支えられています。金属繊維市場は、長期にわたる認定サイクル、管理されたアロイ加工、および顧客承認要件の恩恵を受けており、これらが重要用途における直接的な代替を制限しています。こうした条件により、性能とトレーサビリティが初期購入コストよりも重視される場面では、既存サプライヤーがマージンを守る余地が広がります。リサイクルスチール繊維、水素機器向け多孔質輸送層、および先進電池向け集電体においても機会が生まれつつありますが、これらの用途は商業化の初期段階にとどまっています。ニッケル、チタン、ステンレス合金のコストはサプライヤー契約が許容する速度を上回って変動する可能性があるため、原材料エクスポージャーは引き続き重要な制約要因となっています。
主要レポートのポイント
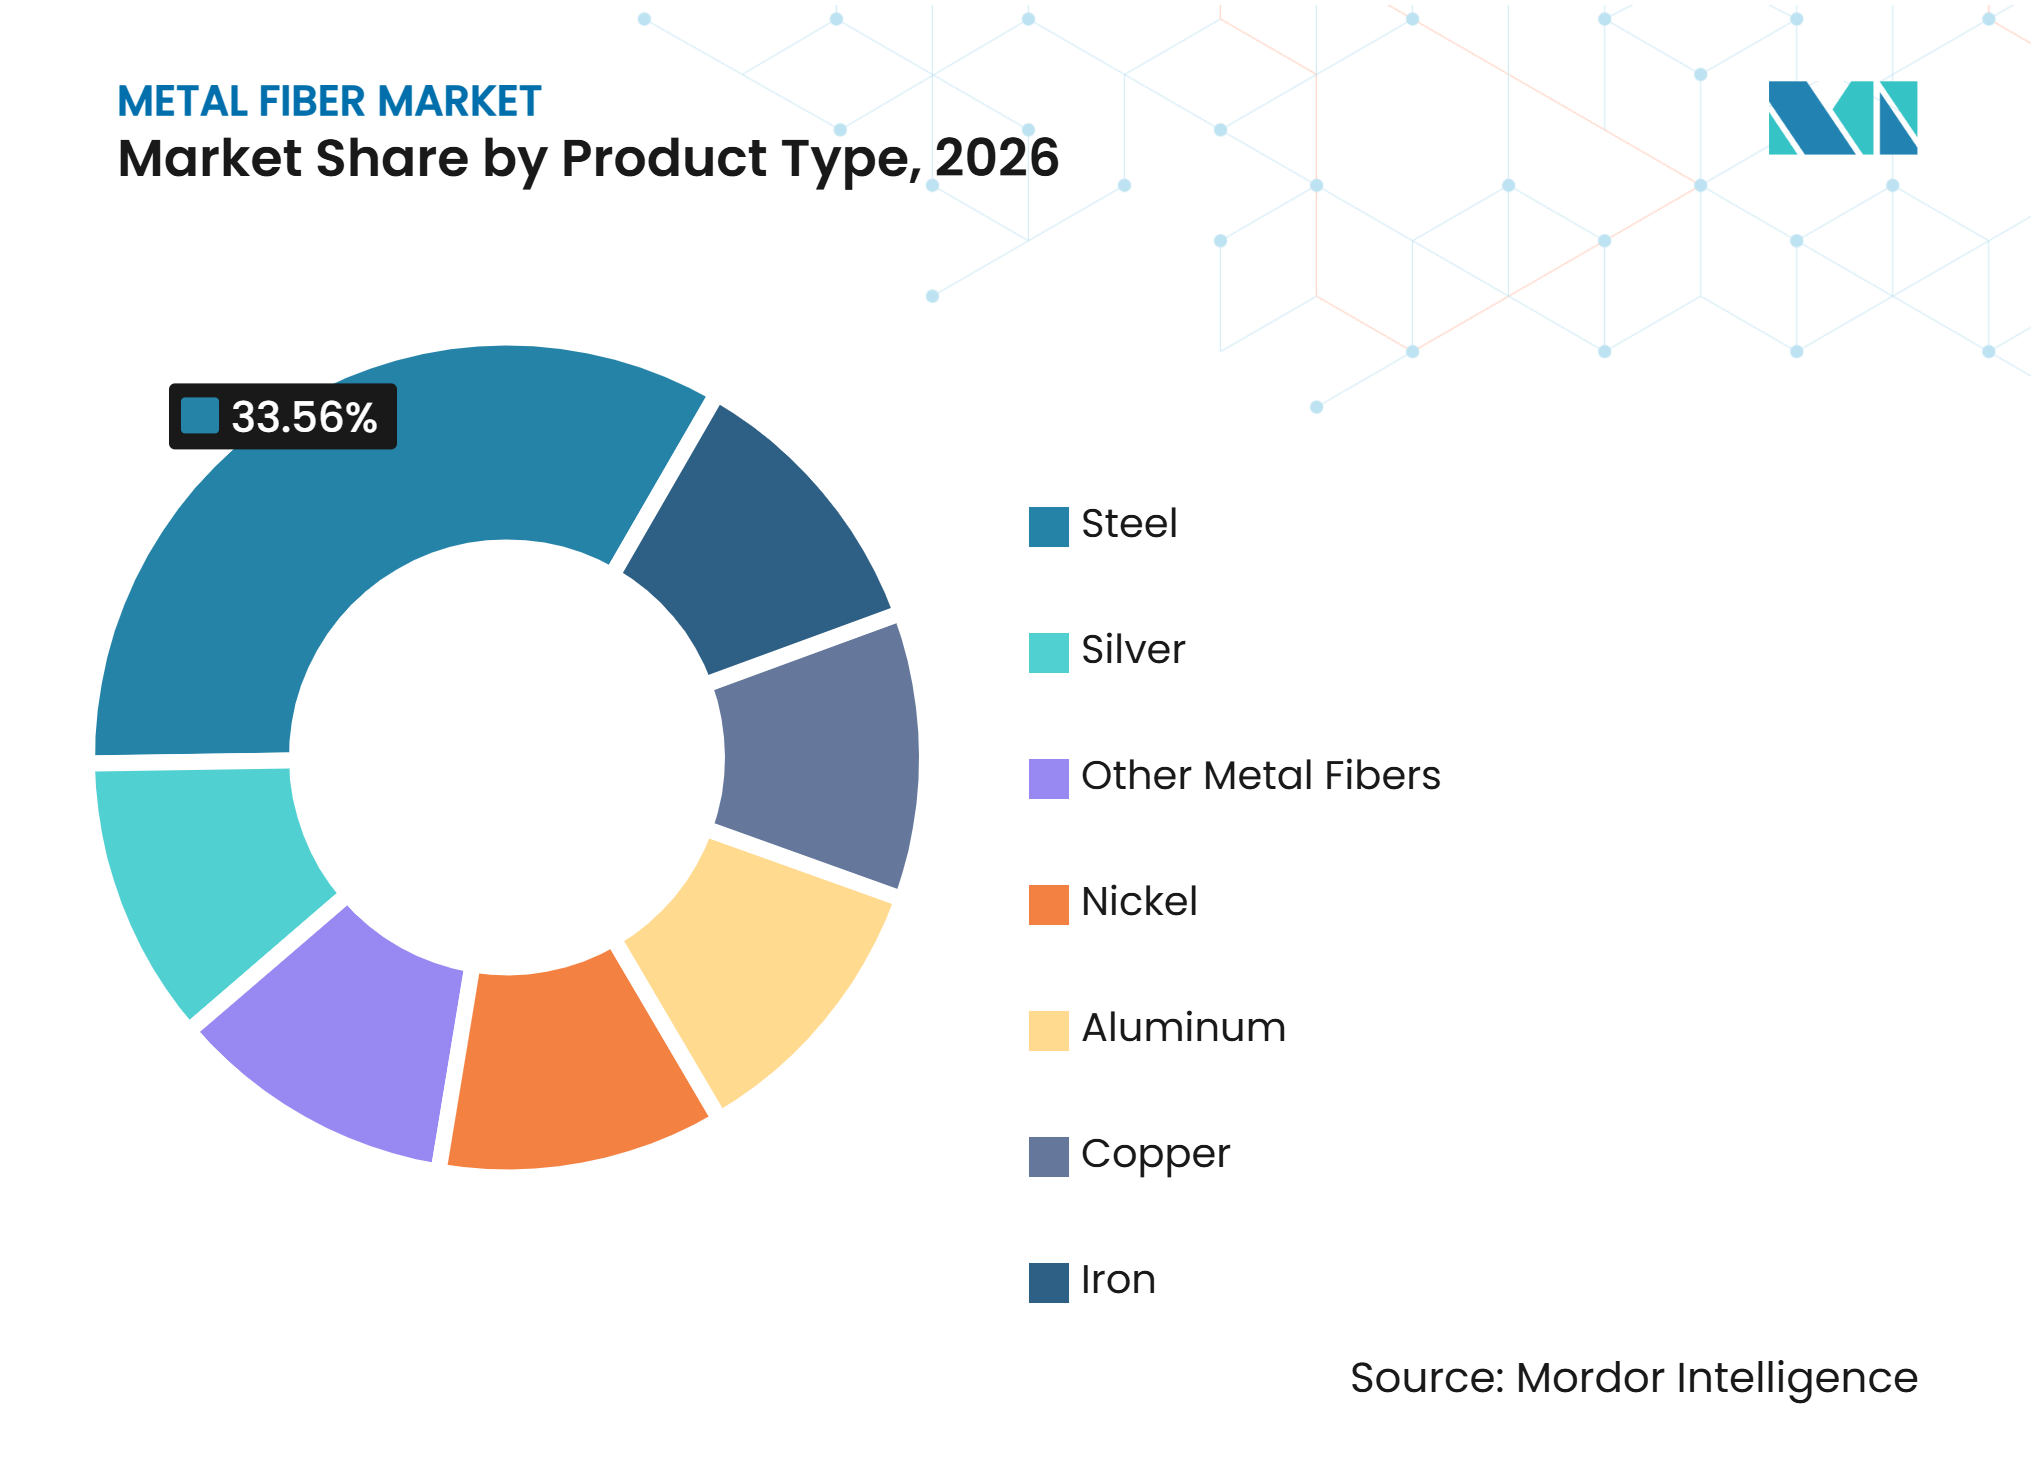
- 製品タイプ別では、スチールが2026年の金属繊維市場シェアの33.56%を占め、アルミニウムは2032年にかけてCAGR 6.15%で拡大すると予測されています。
- 用途別では、ろ過が2026年の金属繊維市場シェアの41.67%を占め、静電気放電(ESD)および電磁波障害(EMI)保護は2032年にかけてCAGR 5.88%で成長すると予測されています。
- 技術別では、バンドル延伸が2026年に46.23%のシェアを占め、メルトスピニングは2032年にかけてCAGR 5.73%で成長すると予測されています。
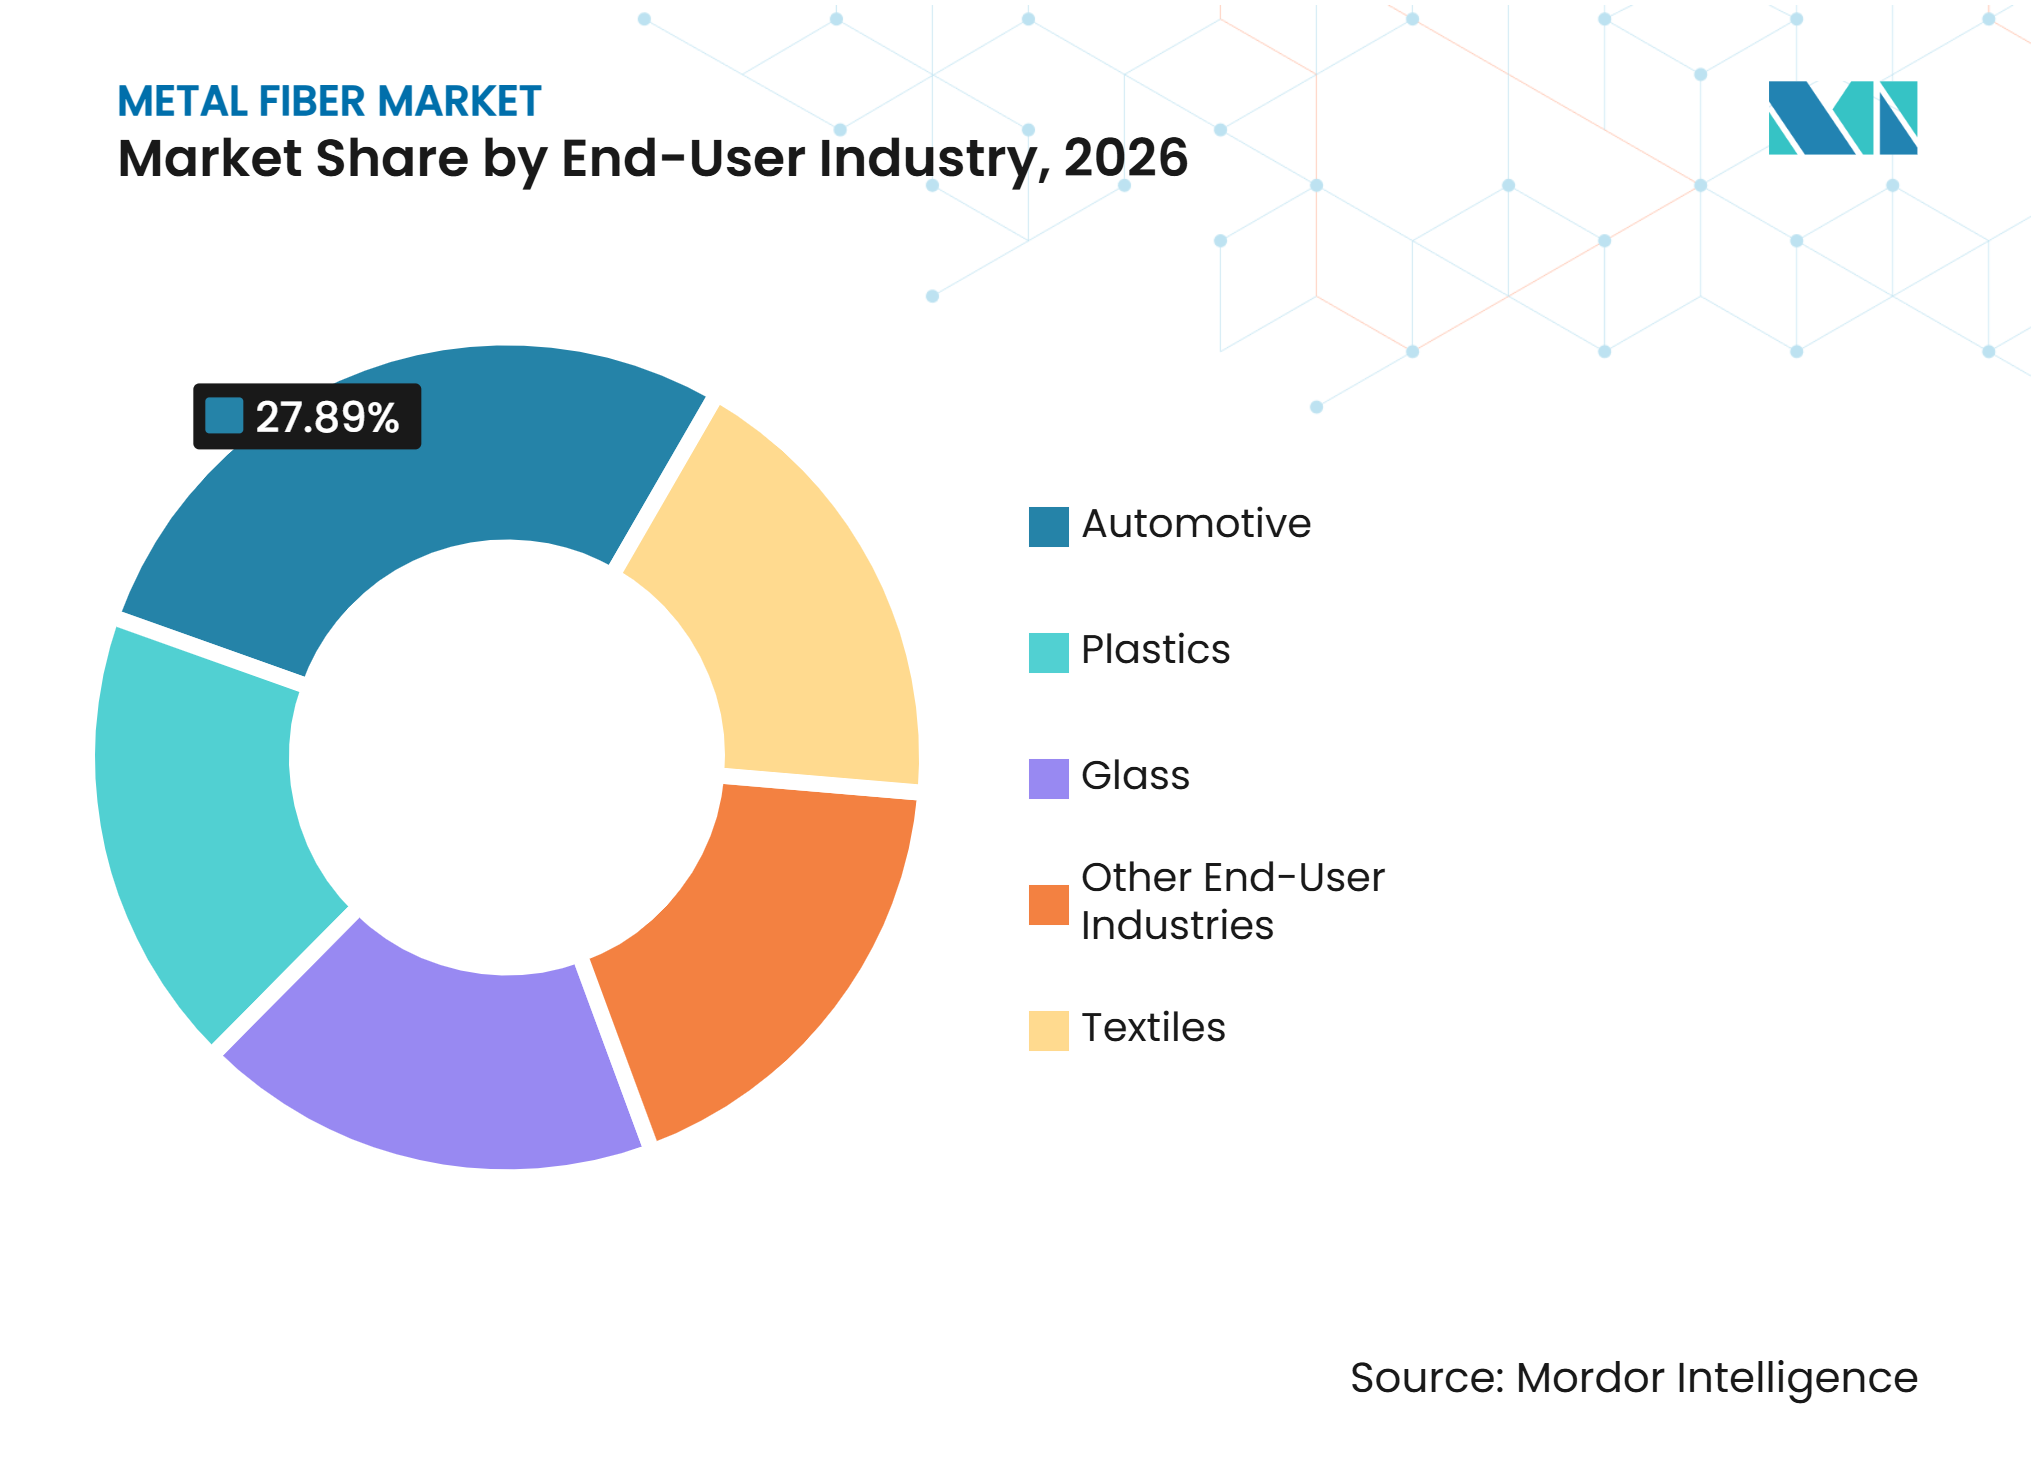
- エンドユーザー産業別では、自動車が2026年に27.89%のシェアを占め、2032年にかけてCAGR 6.26%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に35.41%のシェアを占め、2032年にかけてCAGR 6.01%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車・航空宇宙における軽量化および排出ガス規制への対応 | +1.4% | アジア太平洋、中国、日本、韓国、北米に集中したグローバル規模 | 中期(2~4年) |
| 高温・腐食性環境向け産業用ろ過 | +1.1% | アジア太平洋の化学・ポリマー事業および欧州の特殊化学品において最も強く、グローバル規模 | 中期(2~4年) |
| 電化および電子機器におけるESDおよびEMIシールディング需要 | +1.0% | アジア太平洋のコア市場、中国、韓国、台湾、北米への波及 | 短期(2年以内) |
| 再利用可能・洗浄可能なろ過媒体とライフサイクルコスト削減 | +0.8% | 特に北米と欧州を中心としたグローバル規模 | 長期(4年以上) |
| 水素電解槽多孔質輸送層へのチタンおよびニッケル繊維の採用 | +0.9% | ドイツ、ベルギー、日本、韓国を含む欧州および東アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車・航空宇宙における軽量化および排出ガス規制への対応
車両排出ガスに対する規制圧力は、自動車・航空宇宙用途におけるアルミニウム繊維の需要を支えています。軽量自動車材料に関する研究によれば、車両質量を10%~20%削減することで、燃料または電力消費を5%~15%改善し、二酸化炭素排出量を1kmあたり15~20g削減できることが示されています。電気自動車はバッテリー質量が増加するため、他の部品における軽量化の価値が高まります。アルミニウムの密度は2.69 g/cm³であり、スチールの7.85 g/cm³と比較して、車質量が設計上の制約となる場面でより有効です。2025年に米国道路交通安全局が最終化した連邦自動車安全基準(FMVSS)第305a号は、トレーサブルで仕様管理された材料を優遇する文書化要件を追加しています。金属繊維市場は、安全性、効率性、および材料記録がより厳密な精査を受ける製品設計から恩恵を受けています。
高温・腐食性環境向け産業用ろ過
ステンレス鋼およびニッケル合金繊維は、ポリマー溶融物、化学流体、および半導体ガスが高温または腐食性条件下でのろ過を必要とする場面で使用されます。これらの操業条件は、ポリマー系およびガラス繊維系代替品の使用を制限します。2025年の査読済み研究では、金属フィルターが200度摂氏を超える高温排煙ガスシステムで使用されていることが報告されています。同研究では、標準化された高温試験プロトコルの欠如も指摘されており、これが代替材料の認定を遅らせる可能性があります。これは、検証済みの金属繊維媒体と過酷なプロセス環境での実績を持つメーカーに有利に働きます。半導体メーカーがガス純度と粒子管理をより重視するにつれ、金属繊維市場も恩恵を受けています。
電化および電子機器におけるESDおよびEMIシールディング需要
電気自動車、5G機器、データセンターの高電圧電子機器は、静電気放電および電磁波障害を制御する材料を必要としています。ステンレス鋼チョップドファイバーを熱可塑性樹脂に混合することで、有用な加工特性を保持したシールディング材料を作製できます。LATIは、同社のLATISHIELDコンパウンドが最大15%のステンレス鋼マイクロファイバーを使用し、関連周波数において最大90 dBのシールディング効果を達成できると報告しています。UNECE規則第10号改訂第7版は2025年6月17日に発効し、車両電子システムに対する放射イミュニティ試験を6 GHzまで拡張しました。MXeneコンポジットに関する研究は継続されていますが、酸化感受性と加工上の課題が広範な産業利用を制約しています。これにより、確立された金属繊維ソリューションが近期の自動車および産業用途に向けて位置づけられています。
再利用可能・洗浄可能なろ過媒体とライフサイクルコスト削減
金属繊維フィルターは、逆洗浄、超音波処理、または熱再生によって洗浄・再利用でき、連続産業操業に適しています。これにより、ポリマー押出および炭素繊維製造における消耗品廃棄物を削減し、繰り返しの操業停止を回避できます。汚染リスクとフィルター交換作業が高い操業コストをもたらす場面では、その価値はより高くなります。Fraunhofer ISEは2025年に、プロトン交換膜(PEM)電解槽向けのスクリーン印刷チタン微多孔質層が厚さ20マイクロメートルを達成し、表面粗さを46%低減したと報告しました[1]。この結果は、産業用金属加工が多孔質部品において提供できる制御レベルを示しています。金属繊維市場は、ユーザーが単価だけでなく耐用年数、保守、廃棄物を評価する場面で実践的な優位性を持っています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い製造コストと精密プロセの複雑性 | -0.4% | 欧州およびアジア太平洋の中小規模メーカーで最も顕著なグローバル規模 | 長期(4年以上) |
| 金属価格の変動と合金供給エクスポージャー | -0.3% | 炭素国境調整メカニズム(CBAM)によって欧州のニッケル、チタン、ステンレスエクスポージャーが増幅されたグローバル規模 | 短期(2年以内) |
| 認定サイクルと顧客固有の検証要件 | -0.2% | 航空宇宙、半導体、医療エンドユーザーにおいて最も強く、グローバル規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い製造コストと精密プロセスの複雑性
バンドル延伸は、複合ワイヤーバンドルの制御された溶解、ダイスを通じた精密延伸、および長期生産ランにわたる一貫した冶金を必要とします。これらの要件は高い設備投資コストをもたらし、専門的なプロセス知識を必要とします。このコスト構造により、ライフサイクル性能よりも価格が重視されるコモディティ用途では金属繊維の競争力が低下します。そのため、メーカーはろ過、電子機器、医療、航空宇宙、その他の技術的に要求の高い用途に集中する傾向があります。長期にわたる顧客検証プロセスにより、各用途に対応できるサプライヤーの数もさらに制限されます。金属繊維市場は、性能、再現性、および認定がより高いコストを正当化する用途に集中しています。
金属価格の変動と合金供給エクスポージャー
ステンレス鋼、ニッケル、チタンはコモディティ価格変動と供給途絶リスクにさらされています。欧州連合の炭素国境調整メカニズムは2026年1月に本格的な段階に入り、鉄鋼およびアルミニウムを含む対象輸入品に対する証明書要件を導入しました[2]。欧州委員会は2028年1月から鉄鋼・アルミニウム集約型の川下製品へのCBAM拡大を提案しました。2026年に欧州アルミニウム消費者連盟が実施した調査では、不安定な供給状況、原材料価格の上昇、地政学的リスクが主要な懸念事項として挙げられました。長期的な合金調達契約またはより統合されたソーシングを持つサプライヤーは、こうした混乱をより適切に管理できます。契約価格の調整が材料コスト変化に遅れる場合、変動は依然としてマージンを圧迫する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スチールが規模を維持しアルミニウムが成長をリードスチールは2026年の金属繊維市場シェアの33.56%を占め、焼結ろ過媒体、コンクリート補強、ブレーキパッド、導電性プラスチックにおける確立された用途を反映しています。その引張強度、耐食性、および生産の成熟度が高出力用途における役割を支えています。ニッケル繊維は、電解槽輸送層および高温化学ろ過においてプレミアム要件に対応しています。銅および銀繊維は、導電性繊維製品および特殊加熱用途に使用されています。鉄繊維は、要求の低いろ過および補強用途に使用されています。アルミニウムの金属繊維市場規模は、軽量車両構造および航空宇宙内装に支えられ、2032年にかけてCAGR 6.15%で成長すると予測されています。アルミニウムの低密度は、質量制限が中心的な設計制約となる場面での使用を支えています。
メルトスピニングは、非晶質およびナノ結晶構造を生成することで、アルミニウム繊維に利用可能な合金オプションを拡大します。2025年の6061アルミニウム合金の研究では、メルトスピニングと熱間押出によって降伏強度が向上し、構造複合材用途におけるメルトスピン型アルミニウムの使用を支持することが示されました。2025年12月に付与された米国特許は、電池電極向けのメルトスピン型金属繊維ネットワークをカバーしています。チタン、ハステロイ、インコネル繊維は、操業条件が過酷な航空宇宙および化学処理において引き続き重要です。これらの特殊繊維は、高い性能要件を持つ用途に使用されています。金属繊維産業は、広範なスチール基盤と材料性能に駆動されたニッチな合金需要を組み合わせています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
ろ過が規模を提供しESDおよびEMI保護が拡大ろ過は2026年の金属繊維市場シェアの41.67%を占め、焼結ステンレス鋼およびニッケル媒体の熱安定性、耐薬品性、および洗浄性に支えられています。ポリマー押出、医薬品液体処理、および半導体ガス供給は、プロセス純度が不可欠な場面でこれらの材料を使用しています。金属繊維フィルターは、200度摂氏を超える高温排煙ガス処理にも対応しています。コモディティフェルト媒体は、精密ガスフィルターよりも大きな価格圧力に直面しています。プロセスユーザーは、廃棄ではなく再生できるろ過媒体を引き続き重視しており、ダウンタイム、汚染、および交換作業が高い操業コストをもたらす用途での需要を支えています。代替品が認定上のハードルに直面するため、金属繊維市場は強固なろ過基盤を維持しています。
ESDおよびEMI保護は2032年にかけてCAGR 5.88%で成長すると予測されています。国際連合欧州経済委員会(UNECE)規則第10号改訂第7版は、2025年に自動車放射イミュニティ試験の対象範囲を6 GHzまで拡大しました。ステンレス鋼繊維充填熱可塑性樹脂は、5~15%の充填量で60~90 dBのシールディング効果を達成できます。これらのコンパウンドは、適切な用途において金属製エンクロージャーよりも軽量で設計の柔軟性が高い場合があります。加熱および高温ガラス処理は引き続き安定した需要を提供しています。遮音、触媒担体、および電池集電体は、より初期段階の使用にとどまっています。自動車およびろ過サプライチェーンにおけるISO 9001要件は、適切な品質システムを持つメーカーへの参加を制限しています。
技術別:
バンドル延伸がリードしメルトスピニングが能力を追加バンドル延伸は2026年の金属繊維市場シェアの46.23%を占めています。このプロセスは非常に小さな直径と高いアスペクト比を持つ連続繊維を生産し、精密ろ過および導電性用途に適しています。厳密な寸法管理は、高純度産業用途において特に重要です。このプロセスは確立されたステンレス鋼およびニッケル繊維製品ラインも支えており、その操業要件が新規参入者にとっての障壁を生み出しています。フォイルシェービングは、コンクリート補強および摩擦材向けの短いステープ繊維を生産します。金属繊維産業はバンドル延伸に依存しており、連続性と直径管理が顧客の中心的な要件となっています。
メルトスピニングは2032年にかけてCAGR 5.73%で成長すると予測されています。急速急冷により、従来の結晶合金とは異なる非晶質およびナノ結晶微細構造を生成できます。2025年の研究では、電池用途向けのマグネシウムおよびアルミニウムクラッドリボンの単ロールメルトスピニングが実証され、スチールおよびニッケルを超えた同手法の可能性が示されました。機械加工およびシェービング法は、アルミニウム、チタン、銅、および特殊合金にわたる小ロット注文に対応しています。電気めっきおよび化学気相成長は、実験室規模または非常に特殊な用途に限定されています。用途要件が繊維形状と合金によって大きく異なるため、金属繊維市場は複数の製造ルートを支えることができます。
エンドユーザー産業別:
自動車が規模と成長のリーダーシップを維持自動車は2026年の金属繊維市場シェアの27.89%を占め、2032年にかけてCAGR 6.26%で成長すると予測されています。電化により、電磁シールディング、軽量補強、および潜在的な電池電極用途における金属繊維の使用が増加しています。従来の自動車用途には、排気処理担体およびブレーキ摩擦材が含まれます。電気自動車のアーキテクチャは、パワーエレクトロニクスおよびバッテリーシステム周辺のシールディング要件を追加しています。2025年にオハイオ州立大学が発表した研究では、金属繊維複合材接合部を使用した軽量マルチマテリアルボディ・イン・ホワイト設計が、既存の完成車メーカー組立インフラで製造可能であることが示され、一部の複合材用途を制限してきた組立互換性の障壁が低減されました。自動車における金属繊維市場規模は、既存の摩擦用途と新たな電気用途の両方によって支えられています。
繊維製品は、技術用ファブリックおよび保護作業服における帯電防止性能と電気伝導性のために金属ステープル繊維を使用しています。プラスチックは、金属繊維製品とESDまたはEMIシールディング用途との間の接点として機能しています。ガラスメーカーは、有機系代替品が焦げたり溶融材料を汚染したりする可能性がある場面で、ステンレス鋼繊維強化ハンドリングツールを使用しています。エネルギーインフラは、風力タービン基礎およびトンネル覆工においてスチール繊維補強を使用できます。医療用ろ過および水素機器は、より小規模ながら関連性の高い需要分野を追加しています。航空宇宙および医療サプライヤーは、用途ごとに12~24ヶ月の認定期間に直面することが多く、突然のサプライヤー変更を制限し、承認済みメーカーにとってより安定した価格設定を支えています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋:広範な需要基盤と成長のリーダーシップ
アジア太平洋は2026年の金属繊維市場シェアの35.41%を占め、2032年にかけてCAGR 6.01%で成長すると予測されています。中国は、電気自動車生産、ポリマー押出、および半導体製造を通じて地域需要を支えています。日本と韓国は、半導体および産業用ろ過顧客向けの特殊高精度生産に貢献しています。NIKKO TECHNO, Ltd.は2025年にウェブサイトを刷新し、金属繊維の特殊加工における継続的な存在感を示しました。地域の製造基盤は、高出力車両生産と要求の高い電子・産業顧客を結びつけています。この組み合わせは、標準グレードとプレミアムグレードの両方への需要を支えています。インドおよびASEAN諸国も、現地の車両組立および産業用ろ過インフラの拡大に伴い、二次的な成長を提供しています。金属繊維市場はアジア太平洋全域で特に広範な需要チャネルを持っており、信頼性の高い地域生産と認定済みサプライチェーンの価値を高めています。
欧州:高まるコンプライアンスコストの下での技術的専門化
欧州は引き続き生産と需要の重要な中心地であり、サプライヤーと顧客はドイツ、ベルギー、フランス、イタリア、ルーマニアに集中しています。Bekaertは水素向けデールレイク・イノベーション・ハブを維持しており、多孔質輸送層の開発に注力しています。BinNova GmbH & Co KGは2025年9月にISO 9001:2015、ISO 14001:2015、およびISO 45001:2018の認証を更新しました。これらの認証は、欧州の産業・ろ過サプライ関係を形成するコンプライアンス要因を反映しています。EU炭素国境調整メカニズム(CBAM)の枠組みは、輸入鉄鋼およびアルミニウムを使用するバリューチェーンにコストと管理上のエクスポージャーを追加しています。ドイツの自動車基盤とフランスの化学・航空宇宙活動は、高仕様のろ過およびシールディング要件を引き続き支えています。欧州の金属繊維市場は、現地生産量と同様に技術的能力と文書化された品質システムに依存しています。
北米、南米、中東・アフリカ:異なる発展経路
北米は、特にチタンおよび高合金ニッケル繊維において、防衛、航空宇宙、医療、半導体、および自動車用途からの需要を持っています。連邦道路局のバイ・アメリカ要件は、2026年10月1日以降に義務付けられた連邦補助プロジェクトに適用され、製造製品に少なくとも55%の国内生産部品を含むことを要求しています。この規制要件は、適格なインフラ用途における国内調達金属繊維媒体の使用を支援する可能性があります。アラバマ州オーバーンにあるIntraMicron, Inc.の施設は、特殊金属繊維エンジニアリングおよびバンドル延伸能力と関連しています。南米の需要は、自動車の正式化と産業用ろ過への投資に結びついており、ブラジルとアルゼンチンが主要な中心地です。中東・アフリカは、石油化学および鉱業ろ過において初期段階の需要を持っています。Bekaertは2025年にIKK MateenbarおよびEMSTEELとのパートナーシップを締結し、中東における建設・補強用途の地域展開への関心を示しました。これらの地域は異なる需要プロファイルを持っていますが、現地認定、政策、または産業投資が特殊材料を優遇する場面ではすべて機会を生み出しています。
競合環境
市場集中度
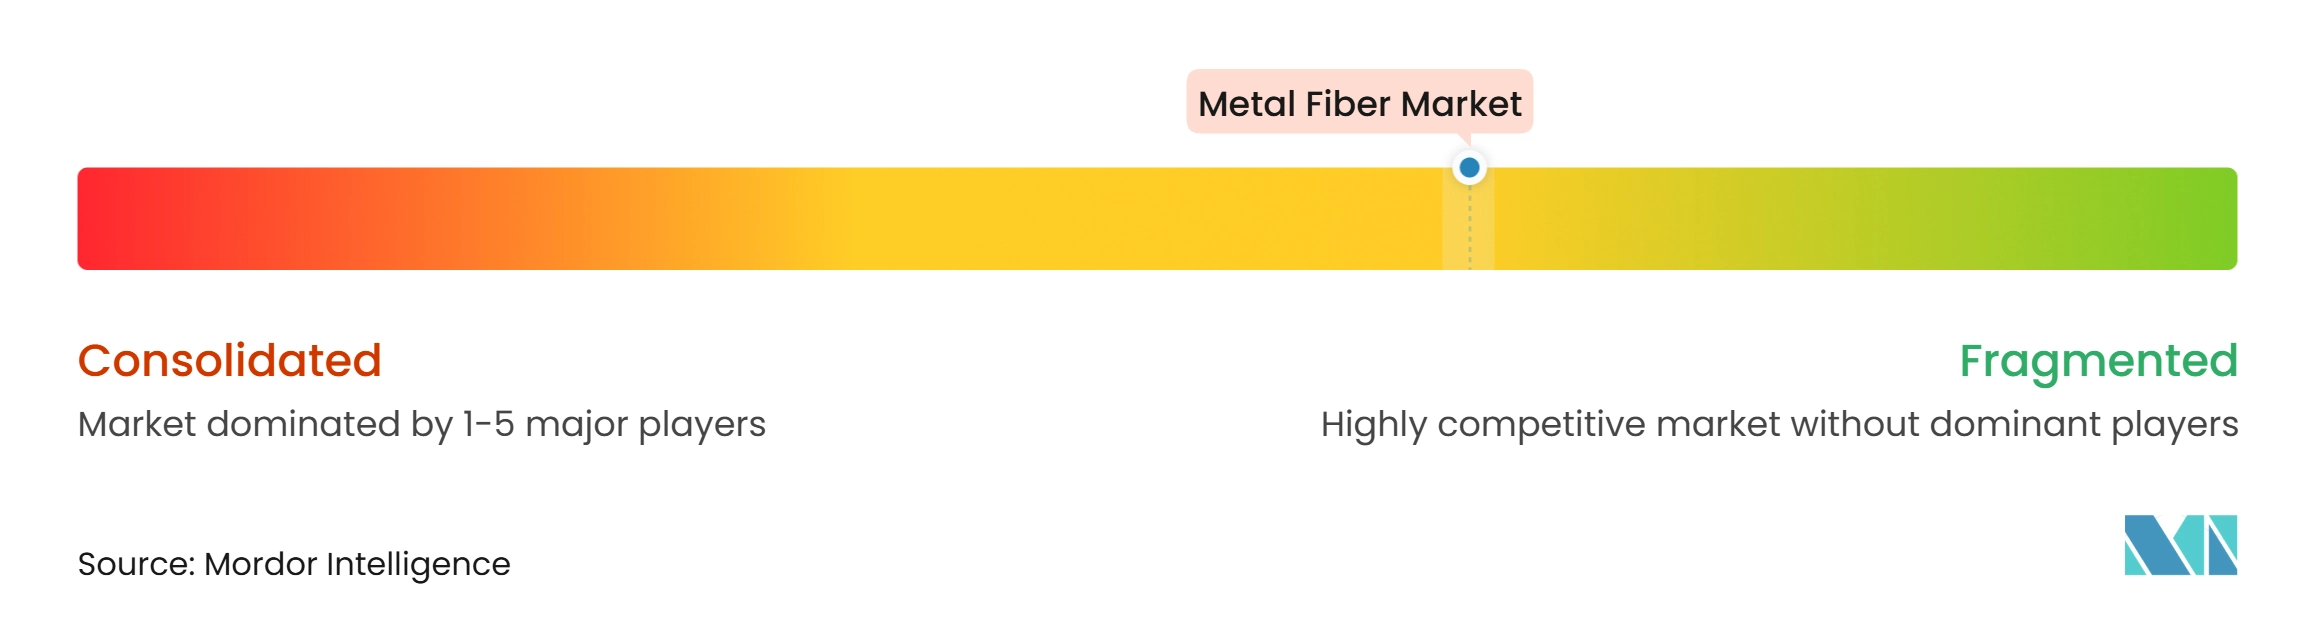
金属繊維市場は中程度に分散しています。Bekaertはろ過シールディング、コンクリート補強、水素にわたる幅広い用途を提供しています。Nippon Seisen Co., Ltd.、Hollingsworth & Vose、IntraMicron, Inc.、BinNova GmbH & Co KG、Green Steel Groupはより狭い用途または地域的なポジションに対応しています。競争は、価格だけでなく、プロセス知識、合金処理能力、および顧客認定によって形成されています。Bekaertの電池電極向けメルトスピン型金属繊維ネットワークの特許は2025年12月に付与され、サプライヤーが確立された産業製品と並行してエネルギー貯蔵用途を標的にしていることを示しています。Hollingsworth & Voseは、データセンター向けNanoWave MERV 13Aメディアで世界ろ過協会の2025年製品オブ・ザ・イヤー賞を受賞し、製品開発が隣接するろ過カテゴリーでの差別化を支援できることを示しました。
日本、フランス、ルーマニア、トルコの中小サプライヤーは、物流、言語、および顧客承認プロセスが持続的な優位性を生み出す現地または特殊顧客に対応しています。ISO 9001およびISO 14001要件は、ろ過、自動車、その他の規制されたサプライチェーンへの参入における実質的な障壁であり続けています。Bekaertは2026年1月にDramix Loopを発売しました。これは廃棄タイヤコードから回収された高品質スチールから完全に製造された産業規模のスチール繊維であり、コンクリート補強用途における地球温暖化ポテンシャルが1kgあたり0.0436 kg CO2当量であると報告しています。この発売により、循環材料利用がコンクリート補強競争においてより明確な役割を担うことになります。MXeneおよびカーボンナノチューブをベースとした競合シールディング材料はまだ開発中であり、加工およびスケーラビリティの制約が大規模な自動車および産業用途での使用を引き続き制限しています。
Bekaertは2026年8月にプロトン交換膜(PEM)電解槽向けCurrento微多孔質層を発売しました。同社は、このチタン金属繊維層がより低いイリジウム担持量、より薄い膜、およびより高い電流密度を支援するよう設計されていると述べています。この製品は、基本的な繊維供給から設計された多孔質部品への競争を拡大します。Bekaertの2025年のIKK MateenbarおよびEMSTEELとのパートナーシップも、中東における建設・補強用途への地域的なルートを示しています。
金属繊維産業のリーダー企業
-
Bekaert
-
Nippon Seisen Co., Ltd.
-
Fibrometals
-
Green Steel Group
-
IntraMicron, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
金属繊維市場 このレポートでカバーされる企業
- Addas Group
- Bekaert
- BinNova GmbH & Co KG
- CREAFIBRES SAS
- DEUTSCHES METALLFASERWERK
- FiberGuide
- Fibrometals
- Green Steel Group
- Guven Metal
- Hollingsworth & Vose
- IntraMicron, Inc.
- MBC Metal Limited
- NIKKO TECHNO, Ltd.
- Nippon Seisen Co., Ltd.
- Stanford Advanced Materials
最近の産業開発事情 金属繊維市場
- 2026年8月:BekaertはCurrento微多孔質層(MPL)を発売しました。これは多孔質輸送層基材に適用された設計済みチタン金属繊維層です。この層はPEM電解槽においてより低いイリジウム担持量、より薄い膜、およびより高い電流密度を実現し、水素の均等化コストを削減します。
- 2026年1月:BekaertはDramix Loopを発売しました。これは廃棄タイヤコードから回収された高品質スチールから完全に製造された産業規模のスチール繊維です。コンクリート補強用途における地球温暖化ポテンシャルは1kgあたり0.0436 kg CO2当量です。
世界の金属繊維市場レポートの範囲
金属繊維は、金属、金属合金、または金属でコーティングされたコア材料から作られた細いストランド、フィラメント、またはステープル繊維です。これらの繊維は、ステンレス鋼、銅、アルミニウム、ニッケル、チタンを含む様々な金属から製造されます。織物、不織布マット、ルーズ繊維など様々な形態で提供され、その機械的強度、電気伝導性、耐熱性、耐食性により、航空宇宙、自動車、電子機器、建設を含む幅広い産業で使用されています。
金属繊維市場は、製品タイプ、用途、技術、エンドユーザー産業、および地域別にセグメント化されています。製品タイプ別では、市場はスチール、ニッケル、アルミニウム、銅、鉄、銀、その他の金属繊維にセグメント化されています。用途別では、市場はろ過、ESDおよびEMI保護、高温ガラス処理、加熱、特殊用途、その他の用途にセグメント化されています。技術別では、市場はバンドル延伸、フォイルシェービング、メルトスピニング、機械加工、その他にセグメント化されてます。エンドユーザー産業別では、市場は自動車、繊維、プラスチック、ガラス、その他のエンドユーザー産業にセグメント化されています。本レポートは、主要地域の15カ国における金属繊維の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| スチール |
| ニッケル |
| アルミニウム |
| 銅 |
| 鉄 |
| 銀 |
| その他の金属繊維 |
| ろ過 |
| ESDおよびEMI保護 |
| 高温ガラス処理 |
| 加熱 |
| 特殊用途 |
| その他の用途 |
| バンドル延伸 |
| フォイルシェービング |
| メルトスピニング |
| 機械加工 |
| その他 |
| 自動車 |
| 繊維 |
| プラスチック |
| ガラス |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | スチール | |
| ニッケル | ||
| アルミニウム | ||
| 銅 | ||
| 鉄 | ||
| 銀 | ||
| その他の金属繊維 | ||
| 用途別 | ろ過 | |
| ESDおよびEMI保護 | ||
| 高温ガラス処理 | ||
| 加熱 | ||
| 特殊用途 | ||
| その他の用途 | ||
| 技術別 | バンドル延伸 | |
| フォイルシェービング | ||
| メルトスピニング | ||
| 機械加工 | ||
| その他 | ||
| エンドユーザー産業別 | 自動車 | |
| 繊維 | ||
| プラスチック | ||
| ガラス | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
金属繊維市場の現在の市場規模は?
金属繊維市場規模は2026年に6.16 ビリオン 米ドルと評価され、2027年の6.48 ビリオン 米ドルから2032年には8.32 ビリオン 米ドルへと、予測期間(2027年~2032年)にCAGR 5.13%で成長すると推定されています。
金属繊維の需要を牽引する製品タイプは何ですか?
スチールは2026年に33.56%のシェアでトップの製品需要を牽引しており、ろ過、補強、摩擦材、および導電性プラスチックにおける幅広い用途によって支えられています。
金属繊維で最も急成長している用途は何ですか?
ESDおよびEMI保護は最も急成長している用途であり、電気自動車および電子システムがより高いシールディングを必要とするにつれ、2032年にかけてCAGR 5.88%の予測成長率を示しています。
金属繊維需要をリードする地域はどこですか?
アジア太平洋が2026年に35.41%のシェアでリードしており、車両、ポリマー、および半導体製造に支えられ、2032年にかけてCAGR 6.01%で成長すると予測されています。