
Tamanho e Participação do Mercado de Pagamento a Comerciantes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
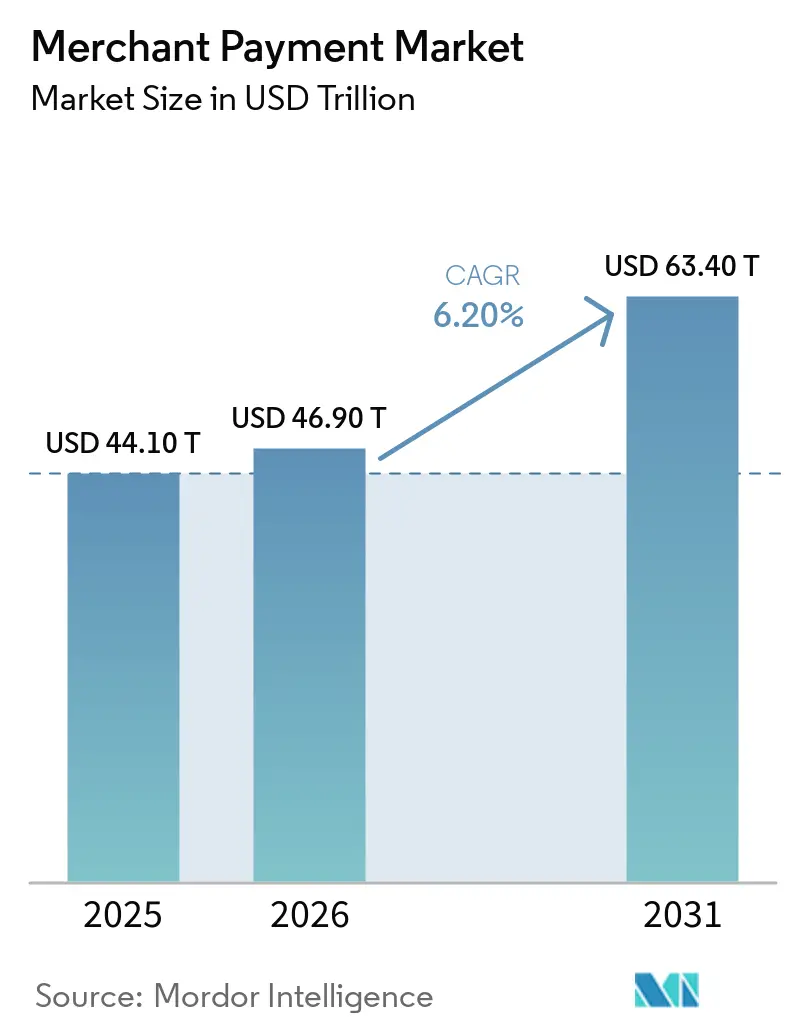
| Tamanho do Mercado (2026) | 46.90 Trilhões de dólares |
| Tamanho do Mercado (2031) | 63.40 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.20 % |
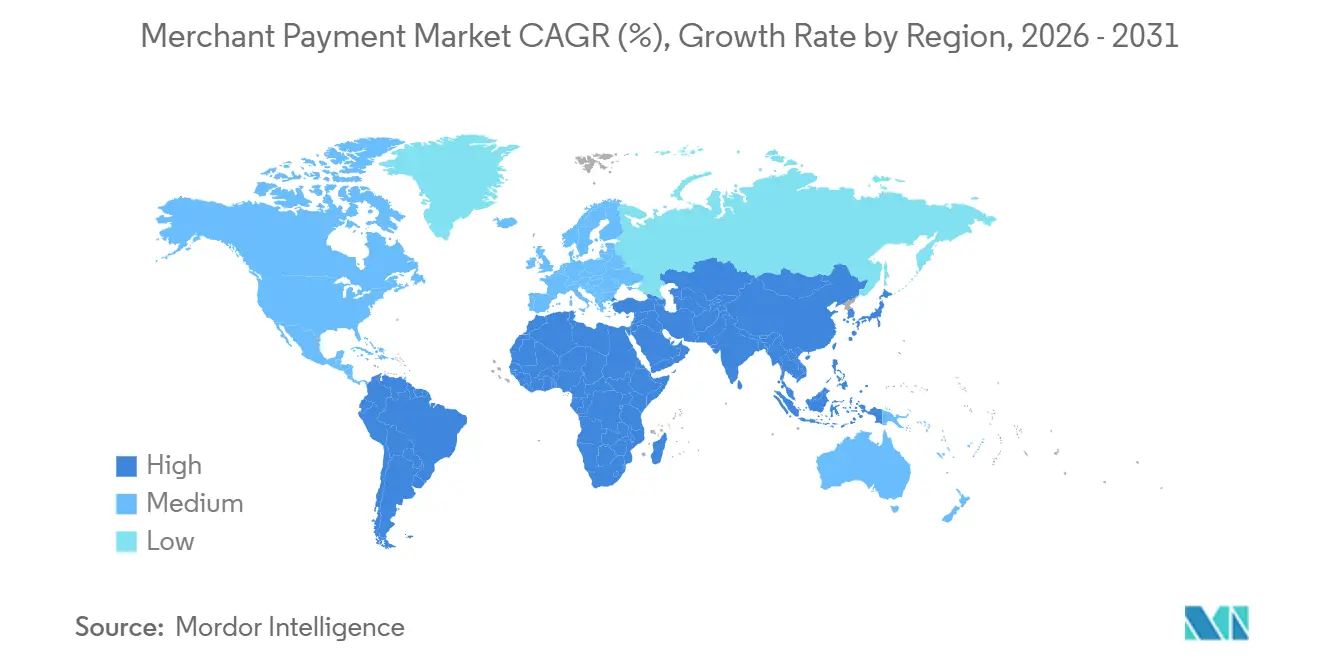
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
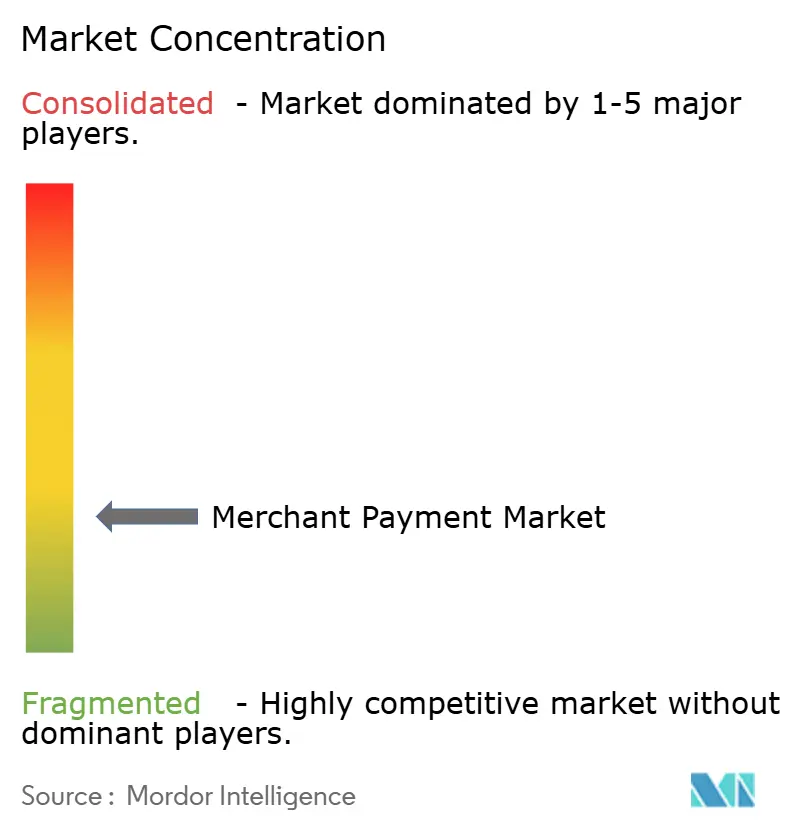
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamento a Comerciantes por Mordor Intelligence
O tamanho do mercado de pagamento a comerciantes foi avaliado em 44,1 trilhões de USD em 2025 e estima-se que cresça de 46,9 trilhões de USD em 2026 para atingir 63,4 trilhões de USD até 2031, a um CAGR de 6,2% durante o período de previsão (2026-2031). O mercado de pagamento a comerciantes está em transformação à medida que os comerciantes aceitam cartões, carteiras digitais e transferências de conta a conta no mesmo ambiente de checkout. Essa mudança aumenta a importância dos sistemas de aceitação capazes de gerenciar vários métodos de pagamento e conciliá-los entre canais online e físicos. As estratégias competitivas agora se concentram em um processo de integração de comerciantes mais simples, roteamento baseado em dados, controles antifraude e opções de pagamento locais. O mercado de pagamento a comerciantes também enfrenta pressão decorrente da redução das tarifas de intercâmbio e do aumento da exposição a fraudes, o que pode limitar os retornos dos processadores mesmo com o aumento dos volumes de transações.
Principais Conclusões do Relatório
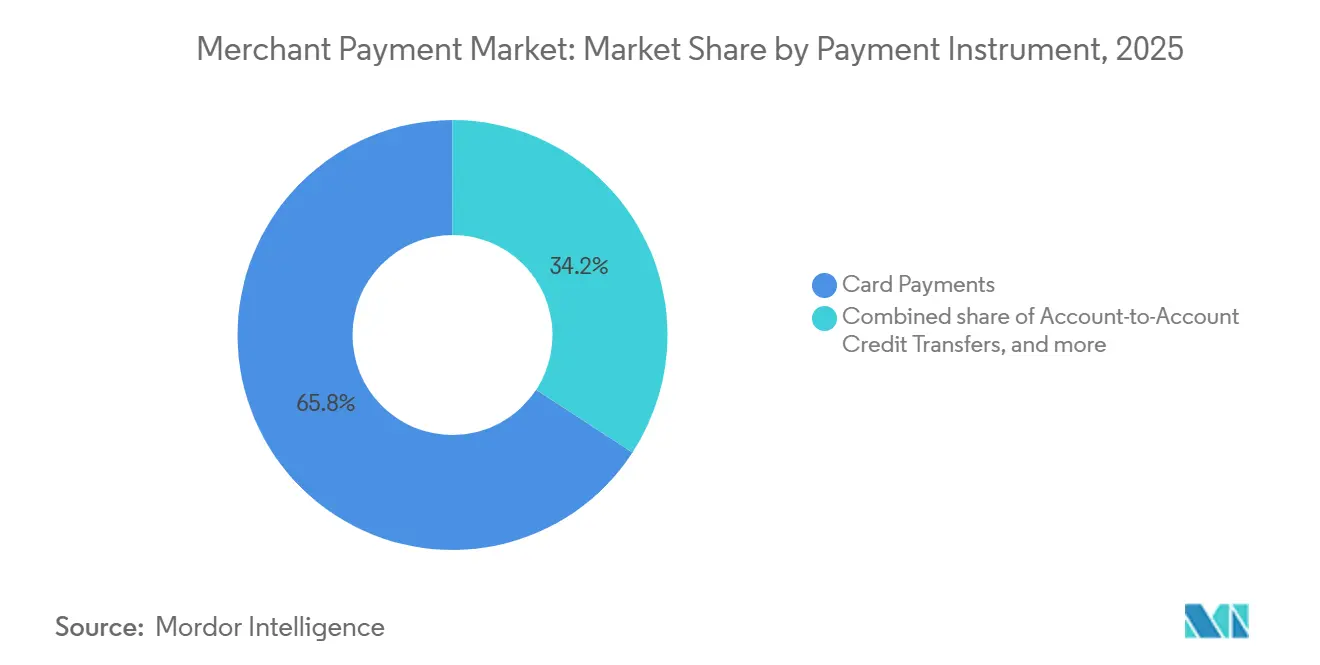
- Por instrumento de pagamento, os cartões capturaram 65,8% da participação do mercado de pagamento a comerciantes em 2025, enquanto as transferências de crédito de conta a conta têm projeção de crescimento a um CAGR de 11,5% até 2031.
- Por tipo de pagador, os consumidores responderam por 79,6% da participação do mercado de pagamento a comerciantes em 2025, enquanto os pagadores empresariais têm projeção de crescimento a um CAGR de 8,8% até 2031.
- Por padrão de pagamento, os pagamentos avulsos capturaram 75,4% da participação do mercado de pagamento a comerciantes em 2025, enquanto os pagamentos recorrentes têm projeção de crescimento a um CAGR de 8,5% até 2031.
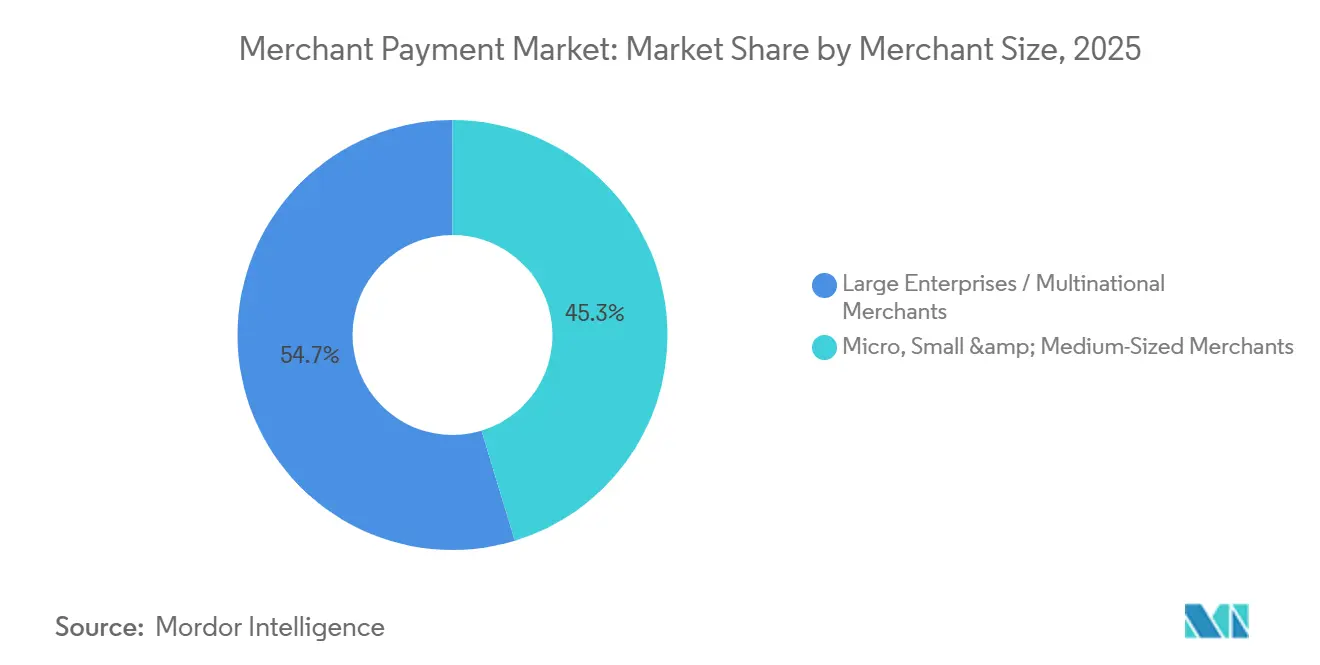
- Por porte do comerciante, as grandes empresas e os comerciantes multinacionais capturaram 54,7% da participação do mercado de pagamento a comerciantes em 2025, enquanto as micro, pequenas e médias empresas têm projeção de crescimento a um CAGR de 7,2% até 2031.
- Por setor do usuário final, o varejo e as mercadorias em geral capturaram 32,3% da participação do mercado de pagamento a comerciantes em 2025, enquanto mídia, entretenimento, telecomunicações e conteúdo digital têm projeção de crescimento a um CAGR de 9,1% até 2031.
- Por geografia, a Ásia-Pacífico capturou 36,5% da participação do mercado de pagamento a comerciantes em 2025, enquanto a América do Sul tem projeção de crescimento a um CAGR de 8,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pagamento a Comerciantes
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceitação de Pagamentos em Comércio Eletrônico e Omnicanal | +1.8% | Global, concentrado nos polos de comércio eletrônico da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aceitação de Carteiras Digitais, QR e Pagamentos por Aproximação | +1.5% | Ásia-Pacífico, com expansão para o Oriente Médio, África e América do Sul | Curto prazo (≤ 2 anos) |
| Pagamentos em Tempo Real e de Conta a Conta | +1.2% | Europa, América do Sul e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pagamentos Incorporados por meio de Plataformas e Softwares Verticais | +1% | América do Norte e União Europeia, com ganhos iniciais nas plataformas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aceitação Transfronteiriça e Métodos de Pagamento Locais | +0.8% | Global, com maior efeito nos corredores de comércio eletrônico transfronteiriço | Longo prazo (≥ 4 anos) |
| Otimização de Pagamentos, Prevenção a Fraudes e Roteamento Inteligente | +0.7% | Global, com influência regulatória da União Europeia e dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceitação de Pagamentos a Comerciantes em Comércio Eletrônico e Omnicanal
O crescimento do comércio eletrônico e a convergência do varejo online e físico estão aumentando a demanda dos comerciantes por aceitação integrada de pagamentos em checkout, reembolsos, devoluções e trocas. As carteiras digitais respondem por 66% do valor das transações de comércio eletrônico e 38% do volume no ponto de venda, evidenciando a migração para pagamentos baseados em carteiras[1]. A crescente importância de devoluções convenientes — com 54% dos consumidores considerando a facilidade de devolução ao escolher comerciantes — também está incentivando os comerciantes a conectar dados de pagamento entre canais. A aplicação do PCI DSS v4.0 aumentou ainda mais o foco no processamento de pagamentos seguro e tokenizado, apoiando o investimento em infraestrutura de pagamento integrada. Esses desenvolvimentos estão impulsionando a demanda por plataformas de aceitação unificadas que simplificam a conciliação, os reembolsos, os relatórios e o gerenciamento de transações de clientes em canais digitais e físicos.
Expansão da Aceitação de Carteiras Digitais, QR e Pagamentos por Aproximação pelos Comerciantes
A rápida adoção de carteiras digitais, pagamentos por QR e transações por aproximação, especialmente na Ásia-Pacífico, está ampliando a gama de métodos de pagamento que os comerciantes precisam suportar. Em 2025, 70% dos consumidores da Ásia-Pacífico preferiram pagamentos por QR, enquanto as transações por QR têm projeção de representar 30% dos pagamentos digitais na região em 2026. O declínio na dependência de carteiras físicas — com mais de 36% dos compradores de Singapura relatando que não carregam mais uma — está acelerando ainda mais a adoção de pagamentos digitais[2]. As parcerias entre redes de cartões e carteiras locais estão permitindo que os comerciantes suportem pagamentos por carteiras domésticas e internacionais por meio de uma infraestrutura de aceitação mais unificada. Consequentemente, os comerciantes estão investindo em soluções flexíveis de aceitação de pagamentos que acomodam preferências locais de carteiras, QR e pagamentos por aproximação sem exigir sistemas operacionais separados.
Crescimento dos Pagamentos a Comerciantes em Tempo Real e de Conta a Conta
A crescente disponibilidade de infraestrutura de pagamento de conta a conta em tempo real está incentivando os comerciantes a adotar alternativas mais rápidas e potencialmente de menor custo em relação aos pagamentos convencionais com cartão. A Interface de Pagamentos Unificada da Índia processou mais de 13 bilhões de transações mensais em 2026 e contava com mais de 350 milhões de usuários ativos, demonstrando a escala alcançável por meio de ecossistemas de pagamento de conta a conta. O Regulamento de Pagamentos Instantâneos da União Europeia, com requisitos-chave para a área do euro aplicáveis a partir de outubro de 2025, também está ampliando o acesso a transferências de crédito instantâneas[3]. No Brasil, os comerciantes que utilizam o Pix registraram crescimento médio de receita de 16% e crescimento da base de clientes de 25% em seis meses, demonstrando os benefícios comerciais dos pagamentos de conta a conta. Esses desenvolvimentos estão levando comerciantes e plataformas de pagamento a integrar métodos de pagamento em tempo real junto aos cartões, a fim de reduzir o atrito nos pagamentos, melhorar a eficiência de cobrança e alcançar consumidores digitalmente ativos.
Pagamentos Incorporados por meio de Plataformas, Marketplaces e Softwares Verticais
Os pagamentos incorporados estão aumentando o papel das plataformas, marketplaces e provedores de software vertical na aceitação de pagamentos a comerciantes. A taxa de execução anual combinada da Toast para serviços de assinatura e pagamento superou 2 bilhões de USD no primeiro trimestre de 2026, crescendo 30% em relação ao ano anterior, destacando a crescente importância dos pagamentos nos ecossistemas de comerciantes liderados por software. Os dados de pagamento gerados por meio da aceitação incorporada também podem apoiar serviços adjacentes, como crédito a comerciantes, criando valor adicional para as plataformas e seus clientes. As originações de capital da Shopify de 4,2 bilhões de USD em 2025, geradas diretamente a partir dos fluxos de pagamento dos comerciantes, demonstram como os relacionamentos de pagamento podem se estender aos serviços financeiros[4]. À medida que as plataformas combinam software, pagamentos e financiamento, os comerciantes estão adotando cada vez mais soluções integradas que consolidam serviços operacionais e financeiros em uma única plataforma.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de Tarifas para Comerciantes e Economia dos Pagamentos | -1.8% | Global, com maior efeito de curto prazo na América do Norte, Austrália e União Europeia | Curto prazo (≤ 2 anos) |
| Fraude, Chargebacks e Exposição a Golpes em Pagamentos em Tempo Real | -1.4% | Global, com exposição significativa na América do Sul, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Fragmentação Regulatória e Requisitos de Localização de Dados | -1.1% | Global, com maior impacto na Europa, Ásia-Pacífico e mercados emergentes com regulamentações de pagamento distintas | Médio prazo (2–5 anos) |
| Infraestrutura de Pagamento Legada e Complexidade de Conciliação para Comerciantes | -0.9% | Global, particularmente relevante em mercados emergentes e ecossistemas de varejo fragmentados | Médio prazo (2–5 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Tarifas para Comerciantes e Economia dos Pagamentos
A regulamentação do intercâmbio está pressionando as receitas do mercado de pagamento a comerciantes à medida que reguladores e redes de cartões reduzem as tarifas associadas às transações com cartão. O acordo proposto de 38 bilhões de USD entre Visa e Mastercard em junho de 2026 reduziria o intercâmbio médio de cartão de crédito em 10 pontos-base por cinco anos e limitaria as taxas padrão de cartão de crédito ao consumidor a 1,25% por oito anos. O Banco de Reserva da Austrália também anunciou limites mais baixos de intercâmbio doméstico de débito e crédito ao consumidor a partir de outubro de 2026, além de novos limites para o intercâmbio de cartões estrangeiros. O PS26/1 do Regulador de Sistemas de Pagamento do Reino Unido exige ainda maior transparência nas tarifas dos esquemas de cartão, com requisitos substantivos entrando em vigor a partir de julho de 2027. Essas medidas podem comprimir as taxas de repasse combinadas e as margens dos provedores de pagamento, aumentando a dependência de serviços de valor agregado, como prevenção a fraudes, roteamento de pagamentos, conciliação e análise, para compensar a menor receita por transação.
Fraude, Chargebacks e Exposição a Golpes em Pagamentos em Tempo Real
A rápida adoção de pagamentos em tempo real está aumentando a exposição a fraudes e golpes, pois as transferências de conta a conta concluídas podem ser difíceis de reverter. As transações fraudulentas de pagamento instantâneo na Área Econômica Europeia aumentaram 175% em relação ao ano anterior, evidenciando os crescentes riscos associados à finalidade dos pagamentos. Os comerciantes, portanto, enfrentam maior pressão para identificar transações suspeitas, especialmente pagamentos fraudulentos menores e repetidos que podem acumular perdas materiais. Os provedores precisam fortalecer o monitoramento de transações, os controles de autorização, o gerenciamento de disputas e os processos de reembolso tanto nos canais de pagamento com cartão quanto nos de pagamento em tempo real. O aumento dos requisitos de gestão de fraudes eleva os custos operacionais para comerciantes e provedores de pagamento e pode retardar a adoção onde as empresas percebem que os riscos dos pagamentos em tempo real superam os benefícios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Instrumento de Pagamento: A Dominância dos Cartões Modera-se à Medida que os Trilhos de Conta a Conta Aceleram
Os cartões detinham 65,8% do volume do mercado de pagamento a comerciantes em 2025, pois a infraestrutura de aceitação de cartões permaneceu amplamente disponível. Os programas de recompensas e fidelidade de cartões também continuaram a apoiar o uso de cartões de crédito pelos consumidores. As transferências de crédito de conta a conta têm previsão de crescimento a um CAGR de 11,5% até 2031. Essa taxa mais elevada reflete a capacidade dos pagamentos de conta a conta de evitar custos de intercâmbio. O tamanho do mercado de pagamento a comerciantes para aceitação de cartões permanece substancial, mas o crescimento está se deslocando para alternativas que podem ser oferecidas no checkout.
O débito direto, o dinheiro eletrônico e as carteiras de valor armazenado atendem a diferentes necessidades de pagamento. As plataformas de cobrança recorrente utilizam o débito direto para reduzir a exposição a disputas. Os métodos de dinheiro eletrônico permanecem importantes em ambientes de pagamento de circuito fechado, incluindo o dinheiro móvel africano e os super-aplicativos asiáticos. O Regulamento de Pagamentos Instantâneos ampliou o acesso a transferências de crédito instantâneas em 27 estados-membros da União Europeia a partir de outubro de 2025. O setor do mercado de pagamento a comerciantes está se adaptando à medida que a infraestrutura bancária e os serviços de orquestração de pagamentos tornam essas alternativas mais fáceis de apresentar no checkout.


Por Tipo de Pagador: Os Pagamentos Empresariais se Digitalizam em Velocidade Estruturalmente Mais Alta
Os pagadores consumidores detinham 79,6% do volume do mercado de pagamento a comerciantes em 2025, refletindo os sistemas de checkout ao consumidor há muito estabelecidos. Os pagamentos de varejo liderados pelo consumidor continuarão a representar um grande volume de transações de comerciantes. Os pagadores empresariais têm previsão de crescimento a um CAGR de 8,8% até 2031. Esse crescimento indica que as ferramentas de pagamento digital estão se tornando mais importantes para os comerciantes que atendem compradores corporativos. O mercado de pagamento a comerciantes requer capacidades de pagamento que possam atender tanto às cobranças de consumidores quanto às empresariais.
As transações entre empresas na rede Pix do Brasil atingiram 263 milhões em dezembro de 2025, alta de 50,3% em relação a dezembro de 2024. O valor mensal das transferências entre empresas atingiu BRL 1,5 trilhão (240 bilhões de USD) em dezembro de 2025. Essa atividade demonstra o uso da infraestrutura de pagamento instantâneo para cobranças comerciais. Os comerciantes precisam cada vez mais de capacidades de fatura, Câmara de Compensação Automatizada e cartão virtual ao lado das funções de checkout ao consumidor. O setor do mercado de pagamento a comerciantes está respondendo à medida que as plataformas verticais incorporam essas funções em vez de direcionar os fluxos empresariais por meio de interfaces de programação de aplicativos ao consumidor.
Por Padrão de Pagamento: Os Modelos de Receita Recorrente Reformulam a Infraestrutura do Mercado de Pagamento a Comerciantes
Os pagamentos avulsos responderam por 75,4% do volume do mercado de pagamento a comerciantes em 2025 e permaneceram o maior padrão de pagamento por valor. Os pagamentos recorrentes têm previsão de crescimento a um CAGR de 8,5% até 2031. Essa expansão está ligada a assinaturas em mídia, software como serviço, saúde e serviços públicos. A receita de assinaturas cresceu 12,6% em 2025 na base de comerciantes e assinantes coberta pelo relatório da Recurly. O tamanho do mercado de pagamento a comerciantes para cobranças recorrentes está, portanto, crescendo mais rapidamente do que o de cobranças avulsas.
Os assinantes de planos anuais geraram de 50% a 60% mais receita por usuário do que os assinantes de planos mensais na mesma pesquisa da Recurly. A Mastercard constatou que 44% dos consumidores dos Estados Unidos gastaram mais em assinaturas em 2025, com média de 1.887 USD anuais. A taxa média mensal de cancelamento atingiu 20%, o que aumenta a necessidade de novas tentativas de cobrança eficazes e processos de cobrança. O Pix Automático atingiu 1,9 milhão de transações mensais em março de 2026, após seu lançamento em junho de 2025. Stripe e Adyen anunciaram investimento no roteiro de produtos em cobrança de assinaturas adaptativa, com programas de acesso antecipado para empresas esperados antes do final de 2026.
Por Porte do Comerciante: A Escala Empresarial Ancora o Volume Enquanto a Adoção por Micro e Pequenas Empresas Impulsiona o Crescimento
As grandes empresas e os comerciantes multinacionais capturaram 54,7% da participação do mercado de pagamento a comerciantes em 2025. Varejistas de alta frequência, companhias aéreas, grupos de hospitalidade e operadores globais de comércio eletrônico responderam por grande parte desse volume. Os comerciantes empresariais aceitaram em média mais de 5 métodos de pagamento em comércio eletrônico em 2026. As pequenas e médias empresas aceitaram em média 4,2 métodos de pagamento. Essa diferença demonstra a maior capacidade de aceitação disponível para os comerciantes de maior porte.
As micro, pequenas e médias empresas têm projeção de crescimento a um CAGR de 7,2% até 2031, acima da taxa geral do mercado de pagamento a comerciantes. A base de comerciantes da Safaricom no Lipa Na M-PESA e no Pochi cresceu de 1,8 milhão para 3,1 milhões em 1 ano fiscal, um aumento de 71,4%. Esse exemplo mostra como a aceitação de dinheiro móvel pode trazer micro-negócios dependentes de dinheiro em espécie para os pagamentos digitais formais. Também ilustra o potencial dos sistemas de aceitação voltados para comerciantes menores. Os provedores de pagamento podem apoiar essa mudança por meio de ferramentas projetadas para aceitação de baixo custo e simples.
Por Setor do Usuário Final: O Varejo Ancora o Volume Enquanto as Assinaturas de Conteúdo Digital Impulsionam o Crescimento
O varejo e as mercadorias em geral detinham 32,3% da participação do mercado de pagamento a comerciantes em 2025. O varejo físico e o comércio eletrônico dependem amplamente da infraestrutura de pagamento com cartão. O varejo permanece uma importante fonte de volume de transações para o mercado de pagamento a comerciantes. Os comerciantes desse setor precisam de sistemas de pagamento que funcionem em lojas e online. Eles também precisam de métodos de aceitação que suportem devoluções e atendimento ao cliente.
Mídia, entretenimento, telecomunicações e conteúdo digital têm projeção de crescimento a um CAGR de 9,1% até 2031, a taxa mais rápida entre os setores de usuários finais listados. A atividade de assinaturas em streaming, jogos e publicação digital sustenta esse desempenho, e a Netflix reportou 45,2 bilhões de USD em receita durante 2025, um aumento de 16% em relação ao ano anterior. Restaurantes, serviços de alimentação, viagens e transporte estão adotando terminais SoftPOS e pontos de venda inteligentes que permitem que o checkout se aproxime do cliente. Os comerciantes de saúde também estão migrando de cheques e faturas em papel para fluxos de trabalho recorrentes de Câmara de Compensação Automatizada e cartão registrado. Os comerciantes de serviços financeiros e pagamento de contas utilizam débito direto e transferências de conta a conta, onde as recompensas de fidelidade criam menos resistência à migração do consumidor.
Análise Geográfica
A Ásia-Pacífico detinha 36,5% do volume do mercado de pagamento a comerciantes em 2025. O comércio baseado em carteiras digitais da China, a Interface de Pagamentos Unificada da Índia e os sistemas de pagamento por QR do Sudeste Asiático sustentam essa posição. A Índia processou mais de 13 bilhões de transações da Interface de Pagamentos Unificada por mês em 2026, com mais de 350 milhões de usuários ativos. As carteiras digitais representaram 77% do valor dos pagamentos em comércio eletrônico da Ásia-Pacífico na China. Em Singapura, 36% dos compradores não carregam mais uma carteira física, enquanto o PayPay superou 70% de cobertura no comércio eletrônico no Japão.
A América do Sul tem projeção de crescimento a um CAGR de 8,3% até 2031, tornando-se a geografia de crescimento mais rápido no mercado de pagamento a comerciantes. O Pix representou 55% de todas as transações de pagamento no Brasil até o final de 2025, enquanto os cartões de crédito e débito combinados representaram 26%. A EBANX projetou que o Pix responderá por 45% das vendas online do Brasil até o final de 2026 e 50% até 2028. O Mercado Pago da Argentina, o SPEI e o OXXO Pay do México e o PSE da Colômbia ampliam o acesso a pagamentos em tempo real em toda a região. As perdas com fraudes no Pix aumentaram 70%, para BRL 4,9 bilhões (0,88 bilhão de USD), criando demanda por tecnologia antifraude para pagamentos.
A Europa combina mudanças graduais no mercado de cartões na Europa Ocidental com uma adoção mais rápida de pagamentos de conta a conta na Europa Central e Oriental. A paridade de tarifas sob o Regulamento de Pagamentos Instantâneos eliminou o prêmio anterior de EUR 2,19 (2,37 USD) sobre os pagamentos instantâneos a partir de outubro de 2025. A América do Norte está desenvolvendo sua infraestrutura de pagamento instantâneo de dois trilhos, enquanto a aceitação de dinheiro móvel por comerciantes está se expandindo no Oriente Médio e na África. A Safaricom processou 525,6 bilhões de USD em transações de serviços financeiros no ano até março de 2026, e o valor dos pagamentos a comerciantes do MTN MoMo cresceu 14,5%, para 12,7 bilhões de USD, no primeiro semestre de 2026.

Cenário Competitivo
O mercado de pagamento a comerciantes é fragmentado entre pequenos e micro-comerciantes. A Global Payments concluiu sua aquisição de 24,25 bilhões de USD da Worldpay em janeiro de 2026. O negócio combinado processa 3,7 trilhões de USD em volume anual para mais de 6 milhões de comerciantes em 175 países. Essa transação criou o maior adquirente de comerciantes puro e alterou o posicionamento competitivo entre os principais adquirentes. A Fiserv registrou crescimento de receita GAAP de 5% em Soluções para Comerciantes durante 2025, enquanto o volume bruto de pagamentos da Clover cresceu 10%, excluindo as conversões de gateway.
A Fiserv expandiu sua integração com o Mastercard Commerce Hub para oferecer serviços multicanal a comerciantes por meio de uma única plataforma. A empresa tem como alvo os comerciantes empresariais que, de outra forma, poderiam dividir o volume entre Adyen, Stripe e Global Payments Worldpay. A Adyen processou EUR 803,8 bilhões (940,4 bilhões de USD) no primeiro semestre de 2026, alta de 24% em relação ao ano anterior, e reportou EUR 1.302,9 milhões (1.524,4 milhões de USD) em receita líquida, alta de 19%. Seu modelo de plataforma única continua a atrair comerciantes empresariais que buscam otimização de autorização entre regiões. A Stripe processou 1,9 trilhão de USD em 2025, alta de 34% em relação ao ano anterior. Os provedores liderados por software estão competindo com os adquirentes estabelecidos ao integrar aceitação, cobrança, gestão de fraudes e ferramentas de dados de comerciantes.
A Razorpay lançou o Vulcan em junho de 2026, um modelo de fundação de pagamentos com inteligência artificial treinado em 4 bilhões de transações. O produto combina roteamento de transações, detecção de fraudes e personalização de checkout. A Visa lançou a Autorização Inteligente na Europa com parceiros incluindo Worldline e Elavon para melhorar a otimização de roteamento e os alertas de fraude. A Worldline está vendendo operações não essenciais na Índia, Nova Zelândia, Austrália e partes da Europa para financiar a modernização de sua plataforma principal. Oportunidades permanecem na aceitação transfronteiriça de métodos de pagamento de mercados emergentes, na conciliação unificada para implantações de múltiplos trilhos e na liquidação em tempo real, onde a reversibilidade de fraudes permanece sem solução.
Líderes do Setor de Pagamento a Comerciantes
-
Fiserv, Inc.
-
JPMorgan Chase & Co.
-
Worldpay, Inc
-
Global Payments Inc.
-
Adyen N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Worldline lançou um manipulador de pagamentos para o Protocolo de Comércio Universal (UCP), desenvolvido com o Google, permitindo que os comerciantes aceitem compras iniciadas por inteligência artificial (agênticas) de múltiplas plataformas por meio de uma configuração unificada em sua plataforma transfronteiriça Global Collect, posicionando a Worldline como um dos primeiros adquirentes europeus a suportar o comércio agêntico.
- Setembro de 2026: A Mastercard lançou o Wallet Pay, um novo serviço que permite que mais de 3,7 bilhões de credenciais Mastercard se conectem a carteiras digitais globalmente, com parcerias iniciais incluindo a TenPay Global (Tencent) para habilitar carteiras internacionais em dezenas de milhões de locais de comerciantes do Weixin Pay na China continental, ampliando a interoperabilidade transfronteiriça de QR.
- Agosto de 2026: A Worldline finalizou a alienação de sua participação de 51% na ANZ Worldline Payment Solutions para o ANZ Bank por um valor empresarial de aproximadamente EUR 107 milhões (116 milhões de USD), concluindo sua saída estratégica do mercado australiano enquanto mantinha um acordo de serviços de tecnologia e software com o ANZ.
- Junho de 2026: O Programa de Monitoramento de Comerciantes Fraudulentos (SMMP) da Mastercard tornou-se aplicável globalmente para todos os comerciantes sem presença física do cartão, introduzindo um gatilho combinado de reembolso e chargeback de 5% do total de transações em uma janela contínua de 30 dias, adicionando uma terceira camada de monitoramento de rede de cartões aos programas existentes de Programa de Chargeback Excessivo e de Comerciantes com Fraude Excessiva.


Escopo do Relatório Global do Mercado de Pagamento a Comerciantes
| Pagamentos com Cartão |
| Transferências de Crédito de Conta a Conta |
| Débito Direto e Outras Cobranças pelo Comerciante |
| Dinheiro Eletrônico e Valor Armazenado |
| Outros Instrumentos para Comerciantes |
| Consumidor |
| Empresa |
| Pagamentos Avulsos |
| Pagamentos Recorrentes |
| Micro, Pequenas e Médias Empresas |
| Grandes Empresas / Comerciantes Multinacionais |
| Varejo e Mercadorias em Geral |
| Restaurantes e Serviços de Alimentação |
| Viagens, Hospedagem e Hospitalidade |
| Transporte, Combustível, Mobilidade e Logística |
| Saúde |
| Mídia, Entretenimento, Telecomunicações e Conteúdo Digital |
| Serviços Financeiros, Seguros e Comerciantes de Pagamento de Contas |
| Educação, Governo e Serviços Públicos |
| Serviços Profissionais, Atacado, B2B e Outros Comerciais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Instrumento de Pagamento | Pagamentos com Cartão | |
| Transferências de Crédito de Conta a Conta | ||
| Débito Direto e Outras Cobranças pelo Comerciante | ||
| Dinheiro Eletrônico e Valor Armazenado | ||
| Outros Instrumentos para Comerciantes | ||
| Por Tipo de Pagador | Consumidor | |
| Empresa | ||
| Por Padrão de Pagamento | Pagamentos Avulsos | |
| Pagamentos Recorrentes | ||
| Por Porte do Comerciante | Micro, Pequenas e Médias Empresas | |
| Grandes Empresas / Comerciantes Multinacionais | ||
| Por Setor do Usuário Final | Varejo e Mercadorias em Geral | |
| Restaurantes e Serviços de Alimentação | ||
| Viagens, Hospedagem e Hospitalidade | ||
| Transporte, Combustível, Mobilidade e Logística | ||
| Saúde | ||
| Mídia, Entretenimento, Telecomunicações e Conteúdo Digital | ||
| Serviços Financeiros, Seguros e Comerciantes de Pagamento de Contas | ||
| Educação, Governo e Serviços Públicos | ||
| Serviços Profissionais, Atacado, B2B e Outros Comerciais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de pagamento a comerciantes até 2031?
O mercado de pagamento a comerciantes tem projeção de atingir 63,4 trilhões de USD até 2031, crescendo a um CAGR de 6,2% a partir de 2026.
Qual método de pagamento detém a maior participação nas transações de comerciantes?
Os cartões detinham 65,8% do volume do mercado de pagamento a comerciantes em 2025, sustentados pela ampla infraestrutura de aceitação e pelos programas de recompensas de cartões.
Qual método de pagamento a comerciantes está crescendo mais rapidamente?
As transferências de crédito de conta a conta têm projeção de crescimento a um CAGR de 11,5% até 2031, à medida que os comerciantes buscam alternativas aos pagamentos com cartão baseados em intercâmbio.
Qual região lidera a atividade de pagamento a comerciantes?
A Ásia-Pacífico detinha 36,5% do volume do mercado de pagamento a comerciantes em 2025, sustentada por carteiras digitais, pagamentos por QR e a Interface de Pagamentos Unificada da Índia.
Qual é a área geográfica de crescimento mais rápido para a aceitação por comerciantes?
A América do Sul tem projeção de crescimento a um CAGR de 8,3% até 2031, com a rede Pix do Brasil sustentando a atividade de pagamentos da região.
Quais desafios afetam os provedores de aceitação de pagamentos?
As restrições às tarifas de intercâmbio, fraudes, chargebacks e golpes em sistemas de pagamento em tempo real estão aumentando a necessidade de controles antifraude e receitas de serviços mais diversificadas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

