
Marktgröße und Marktanteil für Händlerzahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
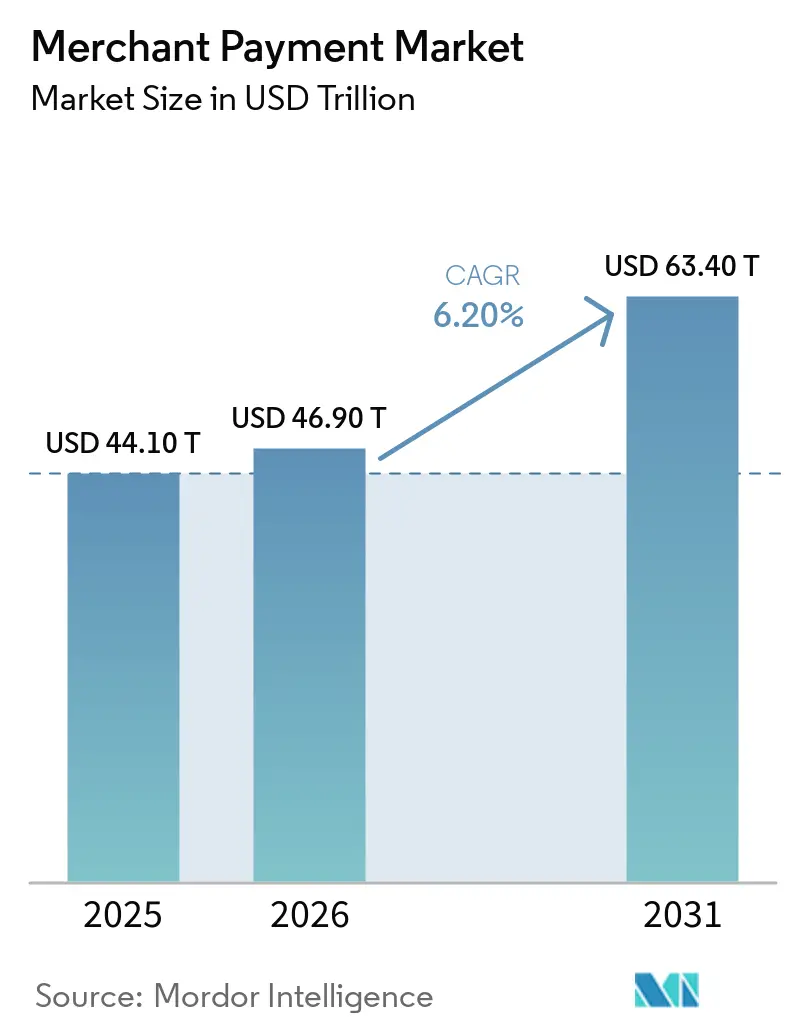
| Marktgröße (2026) | 46.90 Billionen US-Dollar |
| Marktgröße (2031) | 63.40 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.20 % |
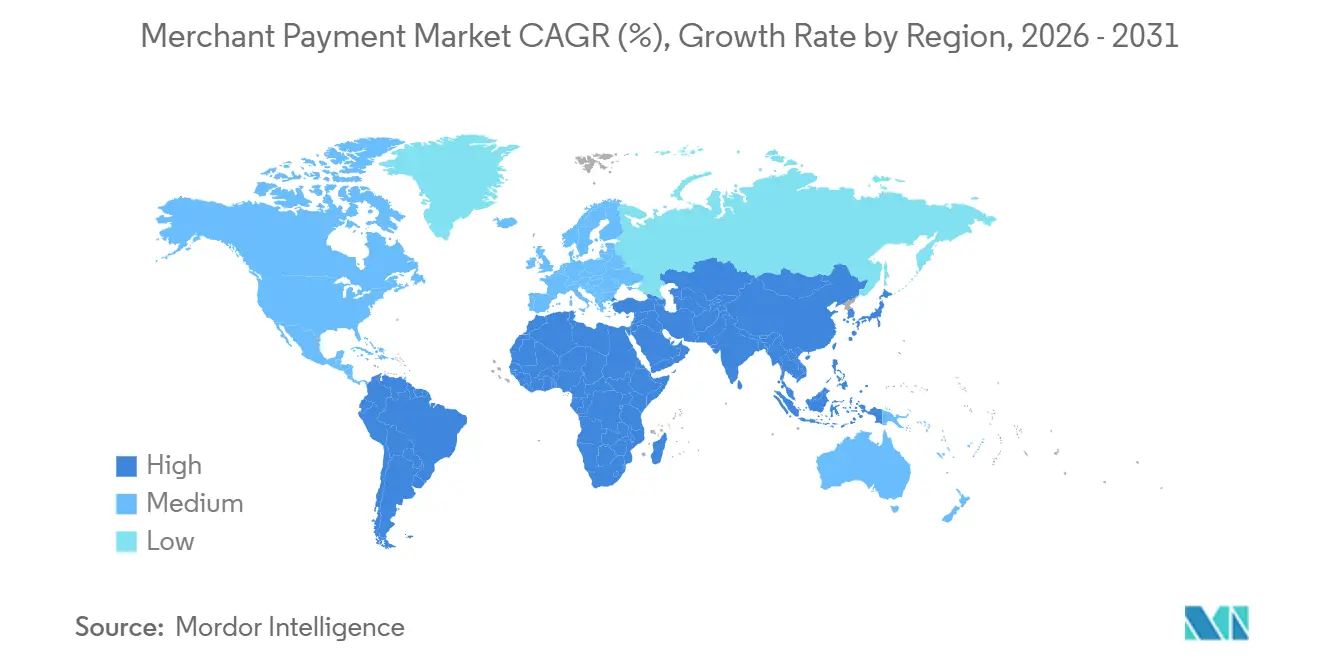
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
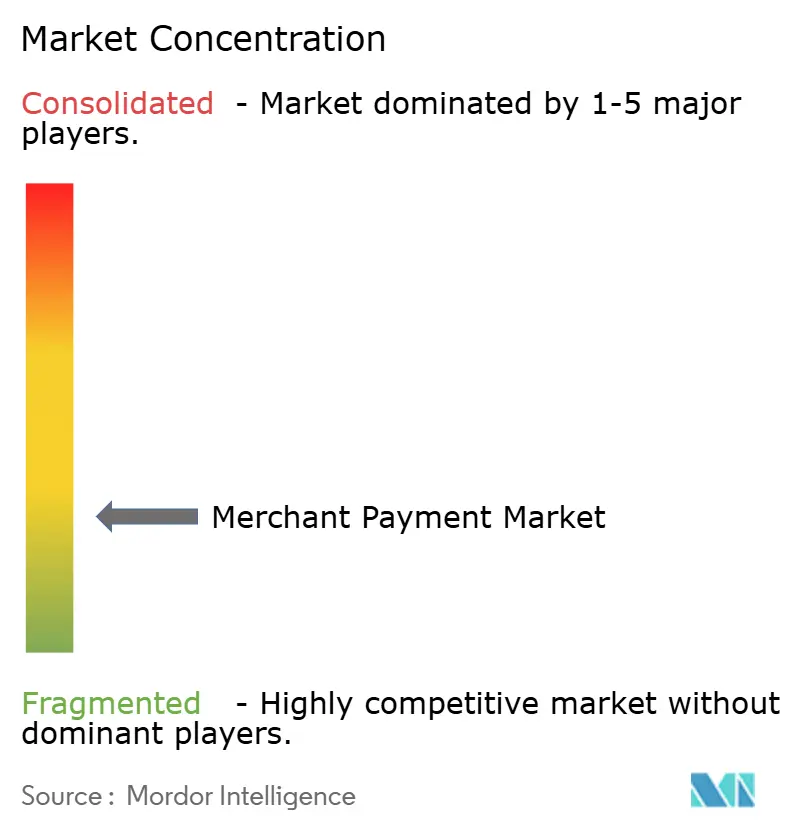
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Händlerzahlungen von Mordor Intelligence
Die Marktgröße für Händlerzahlungen wurde im Jahr 2025 auf 44,1 Billionen USD geschätzt und soll von 46,9 Billionen USD im Jahr 2026 auf 63,4 Billionen USD bis 2031 wachsen, bei einer CAGR von 6,2 % während des Prognosezeitraums (2026–2031). Der Markt für Händlerzahlungen verändert sich, da Händler Karten, digitale Geldbörsen und Konto-zu-Konto-Überweisungen innerhalb derselben Checkout-Umgebung akzeptieren. Dieser Wandel erhöht die Bedeutung von Akzeptanzsystemen, die mehrere Zahlungsmethoden verwalten und über Online- und physische Kanäle hinweg abgleichen können. Wettbewerbsstrategien konzentrieren sich nun auf eine einfachere Händler-Onboarding-Prozesse, datengesteuerte Weiterleitung, Betrugskontrolle und lokale Zahlungsoptionen. Der Markt für Händlerzahlungen steht auch unter dem Druck sinkender Interbankenentgelte und zunehmender Betrugsexposition, was die Erträge der Zahlungsabwickler begrenzen kann, selbst wenn die Transaktionsvolumina steigen.
Wichtigste Erkenntnisse des Berichts
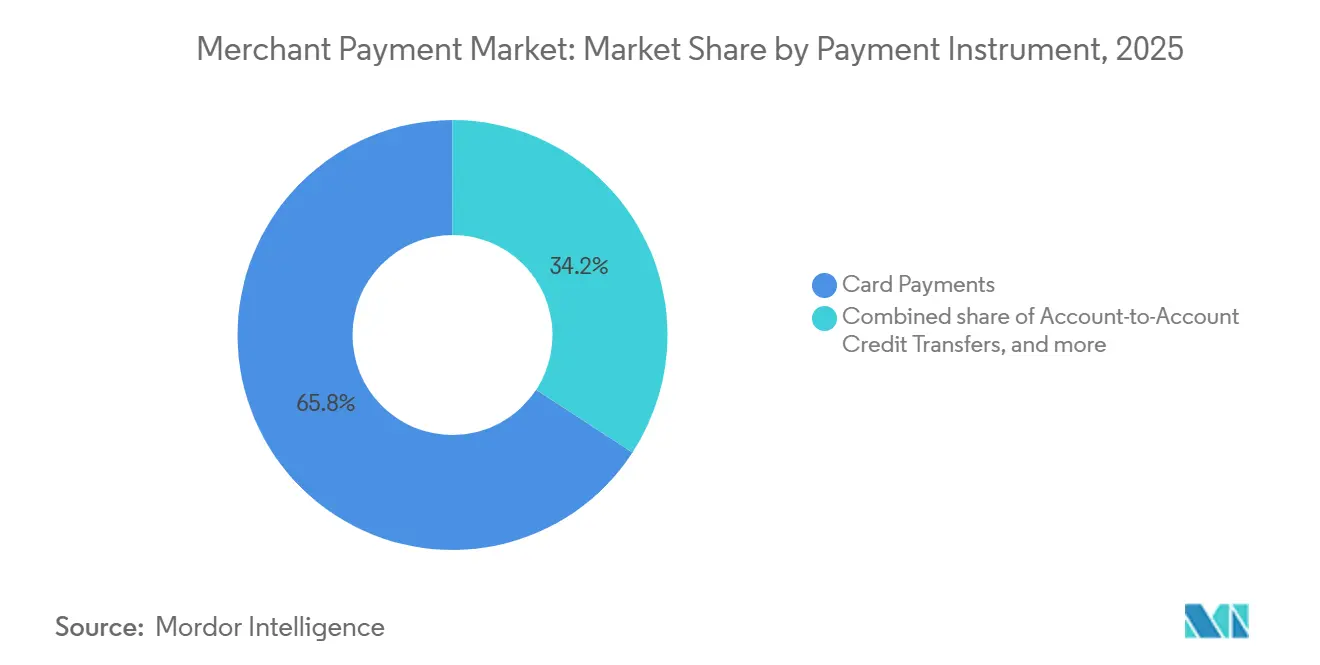
- Nach Zahlungsinstrument entfielen im Jahr 2025 65,8 % des Marktanteils für Händlerzahlungen auf Karten, während Konto-zu-Konto-Überweisungen bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen werden.
- Nach Zahlertyp entfielen im Jahr 2025 79,6 % des Marktanteils für Händlerzahlungen auf Verbraucher, während Geschäftszahler bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach Zahlungsmuster entfielen im Jahr 2025 75,4 % des Marktanteils für Händlerzahlungen auf Einmalzahlungen, während wiederkehrende Zahlungen bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
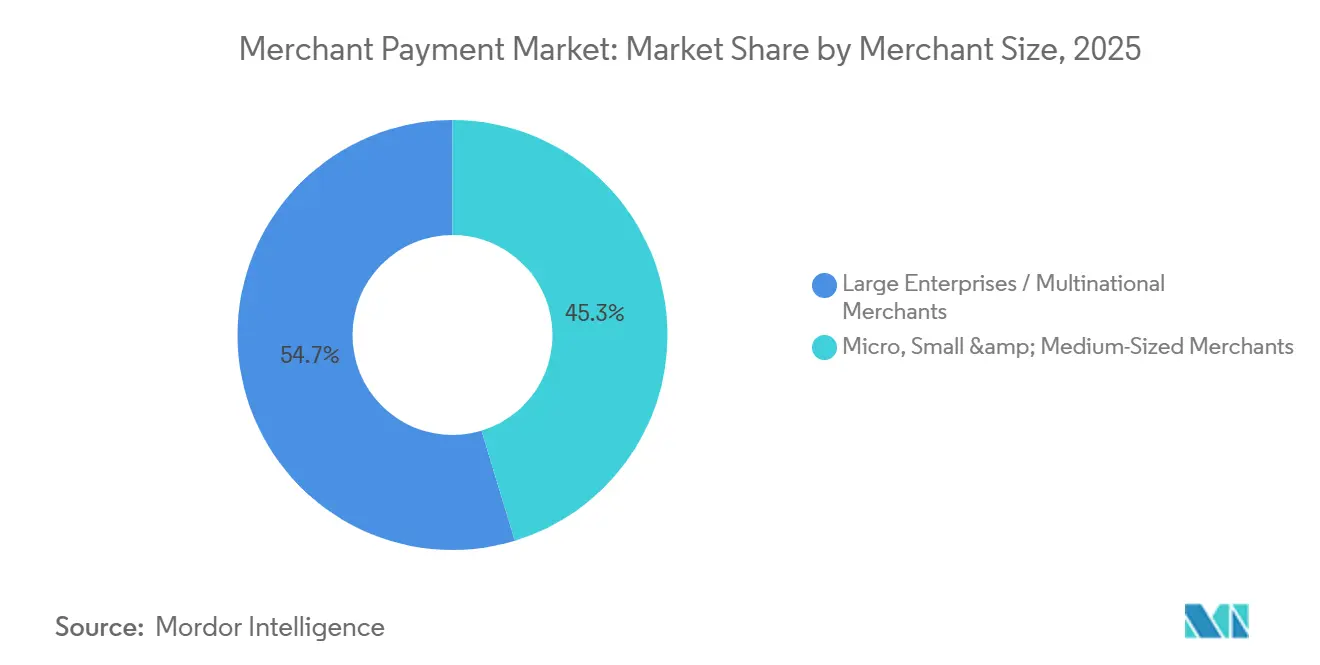
- Nach Händlergröße entfielen im Jahr 2025 54,7 % des Marktanteils für Händlerzahlungen auf Großunternehmen und multinationale Händler, während Kleinstunternehmen sowie kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2025 32,3 % des Marktanteils für Händlerzahlungen auf den Einzel- und Allgemeinhandel, während Medien, Unterhaltung, Telekommunikation und digitale Inhalte bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 36,5 % für Händlerzahlungen auf den asiatisch-pazifischen Raum, während Südamerika bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Händlerzahlungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| E-Commerce und Omnichannel-Zahlungsakzeptanz | +1.8% | Global, konzentriert in Nordamerika, Europa und asiatisch-pazifischen E-Commerce-Zentren | Kurzfristig (≤ 2 Jahre) |
| Akzeptanz digitaler Geldbörsen, QR-Codes und kontaktloser Zahlungen | +1.5% | Asiatisch-pazifischer Raum, mit Ausweitung in den Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Echtzeit- und Konto-zu-Konto-Zahlungen | +1.2% | Europa, Südamerika und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Eingebettete Zahlungen über Plattformen und vertikale Software | +1% | Nordamerika und die Europäische Union, mit frühen Gewinnen auf asiatisch-pazifischen Plattformen | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Akzeptanz und lokale Zahlungsmethoden | +0.8% | Global, mit der größten Wirkung in grenzüberschreitenden E-Commerce-Korridoren | Langfristig (≥ 4 Jahre) |
| Zahlungsoptimierung, Betrugsprävention und intelligente Weiterleitung | +0.7% | Global, mit regulatorischem Einfluss der Europäischen Union und der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce und Omnichannel-Akzeptanz von Händlerzahlungen
Das Wachstum des E-Commerce und die Konvergenz von Online- und stationärem Einzelhandel erhöhen die Nachfrage der Händler nach integrierter Zahlungsakzeptanz über Checkout, Rückerstattungen, Retouren und Umtausch hinweg. Digitale Geldbörsen machen 66 % des E-Commerce-Transaktionswerts und 38 % des Point-of-Sale-Volumens aus, was den Wandel hin zu geldbörsenbasierten Zahlungen unterstreicht[1]. Die zunehmende Bedeutung bequemer Retouren – 54 % der Verbraucher berücksichtigen die Einfachheit von Retouren bei der Auswahl von Händlern – veranlasst Händler auch dazu, Zahlungsdaten kanalübergreifend zu verknüpfen. Die Durchsetzung von PCI DSS v4.0 hat den Fokus auf sichere und tokenisierte Zahlungsabwicklung weiter verstärkt und Investitionen in integrierte Zahlungsinfrastruktur unterstützt. Diese Entwicklungen treiben die Nachfrage nach einheitlichen Akzeptanzplattformen an, die Abgleich, Rückerstattungen, Berichterstattung und Kundentransaktionsverwaltung über digitale und physische Kanäle hinweg vereinfachen.
Ausweitung der Akzeptanz digitaler Geldbörsen, QR-Codes und kontaktloser Zahlungen bei Händlern
Die rasche Verbreitung digitaler Geldbörsen, QR-Zahlungen und kontaktloser Transaktionen, insbesondere im asiatisch-pazifischen Raum, erweitert die Bandbreite der Zahlungsmethoden, die Händler unterstützen müssen. Im Jahr 2025 bevorzugten 70 % der Verbraucher im asiatisch-pazifischen Raum QR-Zahlungen, während QR-Transaktionen voraussichtlich 30 % der digitalen Zahlungen in der Region im Jahr 2026 ausmachen werden. Der Rückgang der Abhängigkeit von physischen Geldbörsen – mehr als 36 % der singapurischen Käufer gaben an, keine mehr zu tragen – beschleunigt die Einführung digitaler Zahlungen weiter[2]. Partnerschaften zwischen Kartennetzwerken und lokalen Geldbörsen ermöglichen es Händlern, inländische und internationale Geldbörsen-Zahlungen über eine einheitlichere Akzeptanzinfrastruktur zu unterstützen. Infolgedessen investieren Händler in flexible Zahlungsakzeptanzlösungen, die lokale Geldbörsen-, QR- und kontaktlose Präferenzen berücksichtigen, ohne separate Betriebssysteme zu erfordern.
Wachstum von Echtzeit- und Konto-zu-Konto-Händlerzahlungen
Die zunehmende Verfügbarkeit von Echtzeit-Konto-zu-Konto-Zahlungsinfrastruktur ermutigt Händler, schnellere und potenziell kostengünstigere Alternativen zu herkömmlichen Kartenzahlungen einzuführen. Indiens Unified Payments Interface verarbeitete im Jahr 2026 mehr als 13 Milliarden Transaktionen monatlich und hatte mehr als 350 Millionen aktive Nutzer, was die durch Konto-zu-Konto-Zahlungsökosysteme erreichbare Skalierung demonstriert. Die Sofortzahlungsverordnung der Europäischen Union, mit wesentlichen Anforderungen für den Euroraum ab Oktober 2025, erweitert auch den Zugang zu sofortigen Überweisungen[3]. In Brasilien verzeichneten Händler, die Pix nutzten, innerhalb von sechs Monaten ein durchschnittliches Umsatzwachstum von 16 % und ein Kundenstammwachstum von 25 %, was die kommerziellen Vorteile von Konto-zu-Konto-Zahlungen demonstriert. Diese Entwicklungen treiben Händler und Zahlungsplattformen dazu an, Echtzeit-Zahlungsmethoden neben Karten zu integrieren, um Zahlungsreibung zu reduzieren, die Inkassoeffizienz zu verbessern und digital aktive Verbraucher zu erreichen.
Eingebettete Zahlungen über Plattformen, Marktplätze und vertikale Software
Eingebettete Zahlungen erhöhen die Rolle von Plattformen, Marktplätzen und Anbietern vertikaler Software bei der Akzeptanz von Händlerzahlungen. Die kombinierte jährliche Laufrate von Toast für Abonnement- und Zahlungsdienste überstieg im ersten Quartal 2026 2 Milliarden USD, was einem Wachstum von 30 % im Jahresvergleich entspricht, und unterstreicht die zunehmende Bedeutung von Zahlungen innerhalb softwaregeführter Händler-Ökosysteme. Durch eingebettete Akzeptanz generierte Zahlungsdaten können auch angrenzende Dienste wie Händlerkredite unterstützen und so zusätzlichen Mehrwert für Plattformen und ihre Kunden schaffen. Shopifys 4,2 Milliarden USD an Capital-Originations im Jahr 2025, die direkt aus Händlerzahlungsströmen generiert wurden, zeigen, wie Zahlungsbeziehungen in Finanzdienstleistungen ausgedehnt werden können[4]. Da Plattformen Software, Zahlungen und Finanzierung kombinieren, übernehmen Händler zunehmend integrierte Lösungen, die operative und finanzielle Dienste innerhalb einer einzigen Plattform konsolidieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Komprimierung der Händlergebühren und Zahlungswirtschaft | -1.8% | Global, mit der stärksten kurzfristigen Wirkung in Nordamerika, Australien und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Betrug, Rückbuchungen und Betrugsexposition bei Echtzeitzahlungen | -1.4% | Global, mit erheblicher Exposition in Südamerika, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung und Anforderungen zur Datenlokalisierung | -1.1% | Global, mit stärkerer Auswirkung in Europa, dem asiatisch-pazifischen Raum und Schwellenmärkten mit unterschiedlichen Zahlungsvorschriften | Mittelfristig (2–5 Jahre) |
| Veraltete Zahlungsinfrastruktur und Komplexität der Händlerabstimmung | -0.9% | Global, besonders relevant in Schwellenmärkten und fragmentierten Einzelhandelsökosystemen | Mittelfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Komprimierung der Händlergebühren und Zahlungswirtschaft
Die Regulierung von Interbankenentgelten setzt die Einnahmen aus Händlerzahlungen unter Druck, da Regulierungsbehörden und Kartennetzwerke die mit Kartentransaktionen verbundenen Gebühren senken. Der vorgeschlagene Vergleich von Visa und Mastercard in Höhe von 38 Milliarden USD im Juni 2026 würde das durchschnittliche Kreditkarten-Interbankenentgelt für fünf Jahre um 10 Basispunkte senken und die Standard-Verbraucherkreditkartensätze für acht Jahre auf 1,25 % begrenzen. Die australische Reservebank kündigte ebenfalls ab Oktober 2026 niedrigere inländische Debit- und Verbraucherkreditkarten-Interbankenentgeltobergrenzen sowie neue Obergrenzen für ausländische Karten-Interbankenentgelte an. Die PS26/1 des britischen Zahlungssystemregulators schreibt zudem eine größere Transparenz bei Kartensystemgebühren vor, wobei wesentliche Anforderungen ab Juli 2027 in Kraft treten. Diese Maßnahmen können die gemischten Einnahmequoten und Margen der Zahlungsanbieter komprimieren und die Abhängigkeit von Mehrwertdiensten wie Betrugsprävention, Zahlungsweiterleitung, Abgleich und Analysen erhöhen, um niedrigere Einnahmen pro Transaktion auszugleichen.
Betrug, Rückbuchungen und Betrugsexposition bei Echtzeitzahlungen
Die rasche Einführung von Echtzeitzahlungen erhöht die Betrugs- und Betrugsexposition, da abgeschlossene Konto-zu-Konto-Überweisungen schwer rückgängig zu machen sein können. Betrügerische Sofortzahlungstransaktionen im Europäischen Wirtschaftsraum stiegen im Jahresvergleich um 175 %, was die wachsenden Risiken im Zusammenhang mit der Zahlungsendgültigkeit unterstreicht. Händler stehen daher unter zunehmendem Druck, verdächtige Transaktionen zu identifizieren, insbesondere kleinere und wiederholte betrügerische Zahlungen, die sich zu erheblichen Verlusten summieren können. Anbieter müssen die Transaktionsüberwachung, Autorisierungskontrollen, Streitbeilegung und Rückerstattungsprozesse sowohl für Karten- als auch für Echtzeitzahlungskanäle stärken. Steigende Anforderungen an das Betrugsmanagement erhöhen die Betriebskosten für Händler und Zahlungsanbieter und können die Einführung verlangsamen, wenn Unternehmen die Risiken von Echtzeitzahlungen als größer als die Vorteile wahrnehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsinstrument: Kartendominanz nimmt ab, während Konto-zu-Konto-Schienen beschleunigen
Karten hielten 2025 einen Anteil von 65,8 % am Händlerzahlungswert, da die Infrastruktur zur Kartenakzeptanz weiterhin weit verbreitet verfügbar war. Kartenprämien- und Treueprogramme unterstützten zudem weiterhin die Nutzung von Kreditkarten durch Verbraucher. Konto-zu-Konto-Überweisungen werden voraussichtlich bis 2031 mit einer CAGR von 11,5 % wachsen. Diese höhere Rate spiegelt die Fähigkeit von Konto-zu-Konto-Zahlungen wider, Interbankenentgelte zu vermeiden. Das Marktvolumen für Händlerzahlungen im Bereich Kartenakzeptanz bleibt erheblich, doch verlagert sich das Wachstum hin zu Alternativen, die an der Kasse angeboten werden können.
Lastschrift, E-Geld und Prepaid-Wallets bedienen unterschiedliche Zahlungsbedürfnisse. Plattformen für wiederkehrende Abrechnung nutzen Lastschrift, um das Anfechtungsrisiko zu reduzieren. E-Geld-Methoden bleiben in geschlossenen Zahlungsumgebungen wichtig, darunter afrikanisches Mobile Money und asiatische Super-Apps. Die Sofortzahlungsverordnung erweiterte ab Oktober 2025 den Zugang zu sofortigen Überweisungen in allen 27 Mitgliedstaaten der Europäischen Union. Die Händlerzahlungsmarktbranche passt sich an, da Bankinfrastruktur und Zahlungsorchestrierungsdienste diese Alternativen an der Kasse leichter zugänglich machen.


Nach Zahlertyp: Geschäftszahlungen digitalisieren sich mit strukturell höherer Geschwindigkeit
Privatzahler hielten 2025 einen Anteil von 79,6 % am Händlerzahlungswert, was auf die seit Langem etablierten Kassensysteme für Verbraucher zurückzuführen ist. Verbrauchergesteuerte Einzelhandelszahlungen werden weiterhin einen großen Anteil der Händlertransaktionen ausmachen. Für Geschäftszahler wird bis 2031 eine CAGR von 8,8 % prognostiziert. Dieses Wachstum zeigt, dass digitale Zahlungsinstrumente für Händler, die Unternehmenskunden bedienen, zunehmend an Bedeutung gewinnen. Der Händlerzahlungsmarkt erfordert Zahlungsfähigkeiten, die sowohl das Inkasso bei Verbrauchern als auch bei Unternehmen abdecken können.
Business-to-Business-Transaktionen im brasilianischen Pix-Netzwerk erreichten im Dezember 2025 263 Millionen, ein Anstieg von 50,3 % gegenüber Dezember 2024. Der monatliche Business-to-Business-Überweisungswert erreichte im Dezember 2025 BRL 1,5 Billionen (USD 240 Milliarden). Diese Aktivität zeigt die Nutzung von Sofortzahlungsinfrastruktur für das kommerzielle Inkasso. Händler benötigen zunehmend Rechnungs-, Automated-Clearing-House- und virtuelle Kartenfunktionen neben den Kassenfunktionen für Verbraucher. Die Händlerzahlungsmarktbranche reagiert darauf, da vertikale Plattformen diese Funktionen einbetten, anstatt Geschäftsabläufe über Programmierschnittstellen für Verbraucheranwendungen zu leiten.
Nach Zahlungsmuster: Wiederkehrende Umsatzmodelle gestalten die Händlerzahlungsinfrastruktur um
Einmalige Zahlungen machten 2025 75,4 % des Händlerzahlungswerts aus und blieben das größte Zahlungsmuster nach Wert. Für wiederkehrende Zahlungen wird bis 2031 eine CAGR von 8,5 % prognostiziert. Diese Expansion ist mit Abonnements in den Bereichen Medien, Software als Dienstleistung, Gesundheitswesen und Versorgungsunternehmen verbunden. Die Abonnementerlöse stiegen 2025 um 12,6 % über die von Recurlys Bericht abgedeckte Händler- und Abonnentenbasis. Das Marktvolumen für Händlerzahlungen im Bereich wiederkehrender Inkassi wächst daher schneller als das der einmaligen Inkassi.
Jahresplan-Abonnenten generierten in derselben Recurly-Studie 50 % bis 60 % mehr Umsatz pro Nutzer als Monatsplan-Abonnenten. Mastercard stellte fest, dass 44 % der Verbraucher in den Vereinigten Staaten 2025 mehr für Abonnements ausgaben, durchschnittlich USD 1.887 jährlich. Die durchschnittliche monatliche Abwanderungsrate erreichte 20 %, was den Bedarf an effektiven Abrechnungswiederholungen und Inkassoprozessen erhöht. Pix Automático erreichte bis März 2026 nach seinem Start im Juni 2025 1,9 Millionen monatliche Transaktionen. Stripe und Adyen haben Investitionen in ihrer Produkt-Roadmap für adaptives Abonnement-Billing angekündigt, wobei Enterprise-Early-Access-Programme vor Ende 2026 erwartet werden.
Nach Händlergröße: Unternehmensvolumen verankert das Gesamtvolumen, während die Einführung bei Kleinstunternehmen und kleinen Unternehmen das Wachstum antreibt
Großunternehmen und multinationale Händler entfielen im Jahr 2025 auf 54,7 % des Marktanteils für Händlerzahlungen. Hochfrequenz-Einzelhändler, Fluggesellschaften, Hotelgruppen und globale E-Commerce-Betreiber machten einen Großteil dieses Volumens aus. Unternehmenshändler akzeptierten im Jahr 2026 durchschnittlich mehr als 5 E-Commerce-Zahlungsmethoden. Kleine und mittelständische Unternehmen akzeptierten durchschnittlich 4,2 Zahlungsmethoden. Dieser Unterschied zeigt die breitere Akzeptanzfähigkeit, die größeren Händlern zur Verfügung steht.
Kleinstunternehmen sowie kleine und mittelständische Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 7,2 % wachsen, über der Gesamtrate des Marktes für Händlerzahlungen. Safaricoms Händlerbasis über Lipa Na M-PESA und Pochi wuchs in einem Geschäftsjahr von 1,8 Millionen auf 3,1 Millionen, ein Anstieg von 71,4 %. Dieses Beispiel zeigt, wie die Akzeptanz von Mobile Money bargeldabhängige Kleinstunternehmen in formale digitale Zahlungen einbeziehen kann. Es veranschaulicht auch das Potenzial für Akzeptanzsysteme, die kleinere Händler ansprechen. Zahlungsanbieter können diesen Wandel durch Tools unterstützen, die auf kostengünstige und einfache Akzeptanz ausgelegt sind.
Nach Endnutzerbranche: Einzelhandel verankert das Volumen, während digitale Inhaltsabonnements das Wachstum antreiben
Einzel- und Allgemeinhandel hielt im Jahr 2025 32,3 % des Marktanteils für Händlerzahlungen. Stationärer Einzelhandel und E-Commerce sind beide auf umfangreiche Kartenzahlungsinfrastruktur angewiesen. Der Einzelhandel bleibt eine wichtige Quelle des Transaktionsvolumens für den Markt für Händlerzahlungen. Händler in diesem Sektor benötigen Zahlungssysteme, die in Geschäften und online funktionieren. Sie benötigen auch Akzeptanzmethoden, die Retouren und Kundenservice unterstützen.
Medien, Unterhaltung, Telekommunikation und digitale Inhalte werden bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen, der schnellsten Rate unter den aufgeführten Endnutzerbranchen. Abonnementaktivitäten in Streaming, Gaming und digitalem Verlagswesen unterstützen diese Entwicklung, und Netflix meldete im Jahr 2025 einen Umsatz von 45,2 Milliarden USD, ein Anstieg von 16 % im Jahresvergleich. Restaurants, Gastronomie, Reise und Transport übernehmen SoftPOS und intelligente Point-of-Sale-Terminals, die es ermöglichen, den Checkout näher an den Kunden zu verlagern. Händler im Gesundheitswesen wechseln ebenfalls von Schecks und Papierrechnungen zu wiederkehrenden Automated-Clearing-House- und Karte-auf-Datei-Workflows. Finanzdienstleistungs- und Rechnungszahlungshändler nutzen Lastschrift und Konto-zu-Konto-Überweisungen, wo Treueprogramme weniger Widerstand gegen den Wechsel von Verbrauchern erzeugen.
Geografische Analyse
Asien-Pazifik hielt 2025 einen Anteil von 36,5 % am Händlerzahlungswert. Chinas Wallet-basierter Handel, Indiens Unified Payments Interface und die QR-Zahlungssysteme Südostasiens stützen diese Position. Indien verarbeitete 2026 mehr als 13 Milliarden Unified-Payments-Interface-Transaktionen pro Monat über mehr als 350 Millionen aktive Nutzer. Digitale Wallets repräsentierten 77 % des asiatisch-pazifischen E-Commerce-Zahlungswerts in China. In Singapur tragen 36 % der Käufer keine physische Geldbörse mehr bei sich, während PayPay in Japan eine E-Commerce-Abdeckung von über 70 % erreichte.
Für Südamerika wird bis 2031 eine CAGR von 8,3 % prognostiziert, was es zur am schnellsten wachsenden Region im Händlerzahlungsmarkt macht. Pix repräsentierte bis Ende 2025 55 % aller Zahlungstransaktionen in Brasilien, während Kredit- und Debitkarten zusammen 26 % ausmachten. EBANX prognostizierte, dass Pix bis Ende 2026 45 % und bis 2028 50 % des brasilianischen Online-Umsatzes ausmachen wird. Argentiniens Mercado Pago, Mexikos SPEI und OXXO Pay sowie Kolumbiens PSE erweitern den Zugang zu Echtzeitzahlungen in der gesamten Region. Pix-Betrugsverluste stiegen um 70 % auf BRL 4,9 Milliarden (USD 0,88 Milliarden), was eine Nachfrage nach Anti-Betrugs-Zahlungstechnologie erzeugt.
Europa verbindet einen schrittweisen Wandel des Kartenmarkts in Westeuropa mit einer schnelleren Konto-zu-Konto-Akzeptanz in Mittel- und Osteuropa. Die Gebührenparität im Rahmen der Sofortzahlungsverordnung beseitigte ab Oktober 2025 den früheren Aufschlag von EUR 2,19 (USD 2,37) auf Sofortzahlungen. Nordamerika entwickelt seine duale Sofortzahlungsinfrastruktur, während die Akzeptanz von Mobile-Money-Händlern im Nahen Osten und in Afrika zunimmt. Safaricom verarbeitete im Jahr bis März 2026 Finanzdienst-Transaktionen im Wert von USD 525,6 Milliarden, und der Händlerzahlungswert von MTN MoMo stieg im ersten Halbjahr 2026 um 14,5 % auf USD 12,7 Milliarden.

Wettbewerbslandschaft
Der Markt für Händlerzahlungen ist unter kleinen und Kleinsthändlern fragmentiert. Global Payments schloss im Januar 2026 die Übernahme von Worldpay für 24,25 Milliarden USD ab. Das kombinierte Unternehmen verarbeitet jährlich 3,7 Billionen USD Volumen für mehr als 6 Millionen Händler in 175 Ländern. Diese Transaktion schuf den größten reinen Händlerakquisiteur und veränderte die Wettbewerbspositionierung unter den großen Akquisiteuren. Fiserv verzeichnete im Jahr 2025 ein GAAP-Umsatzwachstum von 5 % im Bereich Händlerlösungen, während das Brutto-Zahlungsvolumen von Clover ohne Gateway-Konvertierungen um 10 % wuchs.
Fiserv erweiterte seine Mastercard Commerce Hub-Integration, um Multichannel-Händlerdienste über eine Plattform anzubieten. Das Unternehmen zielt auf Unternehmenshändler ab, die andernfalls das Volumen auf Adyen, Stripe und Global Payments Worldpay aufteilen würden. Adyen verarbeitete im ersten Halbjahr 2026 803,8 Milliarden EUR (940,4 Milliarden USD), ein Anstieg von 24 % im Jahresvergleich, und meldete einen Nettoumsatz von 1.302,9 Millionen EUR (1.524,4 Millionen USD), ein Anstieg von 19 %. Sein Einzelplattform-Modell zieht weiterhin Unternehmenshändler an, die eine Autorisierungsoptimierung über Regionen hinweg anstreben. Stripe verarbeitete im Jahr 2025 1,9 Billionen USD, ein Anstieg von 34 % im Jahresvergleich. Softwaregeführte Anbieter konkurrieren mit etablierten Akquisiteuren, indem sie Akzeptanz, Abrechnung, Betrugsmanagement und Händlerdaten-Tools integrieren.
Razorpay startete im Juni 2026 Vulcan, ein auf künstlicher Intelligenz basierendes Zahlungsfundamentmodell, das auf 4 Milliarden Transaktionen trainiert wurde. Das Produkt kombiniert Transaktionsweiterleitung, Betrugserkennung und Checkout-Personalisierung. Visa startete Intelligent Authorisation in Europa mit Partnern wie Worldline und Elavon, um die Weiterleitungsoptimierung und Betrugswarnungen zu verbessern. Worldline verkauft nicht zum Kerngeschäft gehörende Aktivitäten in Indien, Neuseeland, Australien und Teilen Europas, um die Modernisierung seiner Kernplattform zu finanzieren. Chancen bestehen weiterhin bei der grenzüberschreitenden Akzeptanz von Zahlungsmethoden aus Schwellenmärkten, der einheitlichen Abstimmung für Multi-Rail-Einsätze und der Echtzeit-Abwicklung, bei der die Umkehrbarkeit von Betrug noch ungelöst ist.
Marktführer in der Branche für Händlerzahlungen
-
Fiserv, Inc.
-
JPMorgan Chase & Co.
-
Worldpay, Inc
-
Global Payments Inc.
-
Adyen N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Worldline startete einen Zahlungshandler für das Universal Commerce Protocol (UCP), das gemeinsam mit Google entwickelt wurde und es Händlern ermöglicht, KI-initiierte (agentische) Käufe von mehreren Plattformen über eine einheitliche Einrichtung auf seiner grenzüberschreitenden Global-Collect-Plattform zu akzeptieren, und positioniert Worldline als einen der ersten europäischen Akquisiteure, der agentischen Handel unterstützt.
- September 2026: Mastercard startete Wallet Pay, einen neuen Dienst, der es ermöglicht, mehr als 3,7 Milliarden Mastercard-Zugangsdaten mit digitalen Geldbörsen weltweit zu verbinden, mit frühen Partnerschaften einschließlich TenPay Global (Tencent), um internationale Geldbörsen an Zehntausenden von Millionen Weixin-Pay-Händlerstandorten im chinesischen Festland zu ermöglichen und die grenzüberschreitende QR-Interoperabilität zu erweitern.
- August 2026: Worldline schloss die Veräußerung seines 51-prozentigen Anteils an ANZ Worldline Payment Solutions an die ANZ Bank für einen Unternehmenswert von ungefähr 107 Millionen EUR (116 Millionen USD) ab und vollendete damit seinen strategischen Rückzug aus dem australischen Markt, während ein Technologie- und Softwaredienstleistungsvertrag mit ANZ aufrechterhalten wurde.
- Juni 2026: Mastercards Scam Merchant Monitoring Program (SMMP) wurde weltweit für alle Händler ohne Kartenvorlage durchsetzbar, wobei ein kombinierter Rückerstattungs- und Rückbuchungsauslöser von 5 % der Gesamttransaktionen über ein rollierendes 30-Tage-Fenster eingeführt wurde, was eine dritte Kartennetzwerk-Überwachungsebene zu den bestehenden Programmen für übermäßige Rückbuchungen und übermäßigen Betrug bei Händlern hinzufügt.


Berichtsumfang des globalen Marktes für Händlerzahlungen
| Kartenzahlungen |
| Konto-zu-Konto-Überweisungen |
| Lastschrift und sonstige Händlerabzüge |
| E-Geld und Geldbörsen mit gespeichertem Wert |
| Sonstige Händlerinstrumente |
| Verbraucher |
| Unternehmen |
| Einmalzahlungen |
| Wiederkehrende Zahlungen |
| Kleinstunternehmen sowie kleine und mittelständische Händler |
| Großunternehmen / Multinationale Händler |
| Einzel- und Allgemeinhandel |
| Restaurants und Gastronomie |
| Reise, Unterkunft und Gastgewerbe |
| Transport, Kraftstoff, Mobilität und Logistik |
| Gesundheitswesen |
| Medien, Unterhaltung, Telekommunikation und digitale Inhalte |
| Finanzdienstleistungen, Versicherungen und Rechnungszahlungshändler |
| Bildung, Behörden und Versorgungsunternehmen |
| Freiberufliche Dienstleistungen, Großhandel, B2B und sonstiges Gewerbe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Zahlungsinstrument | Kartenzahlungen | |
| Konto-zu-Konto-Überweisungen | ||
| Lastschrift und sonstige Händlerabzüge | ||
| E-Geld und Geldbörsen mit gespeichertem Wert | ||
| Sonstige Händlerinstrumente | ||
| Nach Zahlertyp | Verbraucher | |
| Unternehmen | ||
| Nach Zahlungsmuster | Einmalzahlungen | |
| Wiederkehrende Zahlungen | ||
| Nach Händlergröße | Kleinstunternehmen sowie kleine und mittelständische Händler | |
| Großunternehmen / Multinationale Händler | ||
| Nach Endnutzerbranche | Einzel- und Allgemeinhandel | |
| Restaurants und Gastronomie | ||
| Reise, Unterkunft und Gastgewerbe | ||
| Transport, Kraftstoff, Mobilität und Logistik | ||
| Gesundheitswesen | ||
| Medien, Unterhaltung, Telekommunikation und digitale Inhalte | ||
| Finanzdienstleistungen, Versicherungen und Rechnungszahlungshändler | ||
| Bildung, Behörden und Versorgungsunternehmen | ||
| Freiberufliche Dienstleistungen, Großhandel, B2B und sonstiges Gewerbe | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Markt für Händlerzahlungen bis 2031?
Der Markt für Händlerzahlungen wird bis 2031 voraussichtlich 63,4 Billionen USD erreichen und von 2026 an mit einer CAGR von 6,2 % wachsen.
Welche Zahlungsmethode hat den größten Anteil an Händlertransaktionen?
Karten hielten im Jahr 2025 65,8 % des Händlerzahlungsvolumens, unterstützt durch eine weit verbreitete Akzeptanzinfrastruktur und Karten-Treueprogramme.
Welche Händlerzahlungsmethode wächst am schnellsten?
Konto-zu-Konto-Überweisungen werden bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen, da Händler Alternativen zu interbankenentgeltbasierten Kartenzahlungen suchen.
Welche Region führt bei der Händlerzahlungsaktivität?
Der asiatisch-pazifische Raum hielt im Jahr 2025 36,5 % des Händlerzahlungsvolumens, unterstützt durch digitale Geldbörsen, QR-Zahlungen und Indiens Unified Payments Interface.
Was ist das am schnellsten wachsende geografische Gebiet für die Händlerakzeptanz?
Südamerika wird bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen, wobei Brasiliens Pix-Netzwerk die Zahlungsaktivität der Region unterstützt.
Welche Herausforderungen betreffen Anbieter von Zahlungsakzeptanz?
Beschränkungen bei Interbankenentgelten, Betrug, Rückbuchungen und Betrug bei Echtzeitzahlungssystemen erhöhen den Bedarf an Betrugskontrollen und stärker diversifizierten Dienstleistungseinnahmen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
