
Taille et part du marché des paiements marchands
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
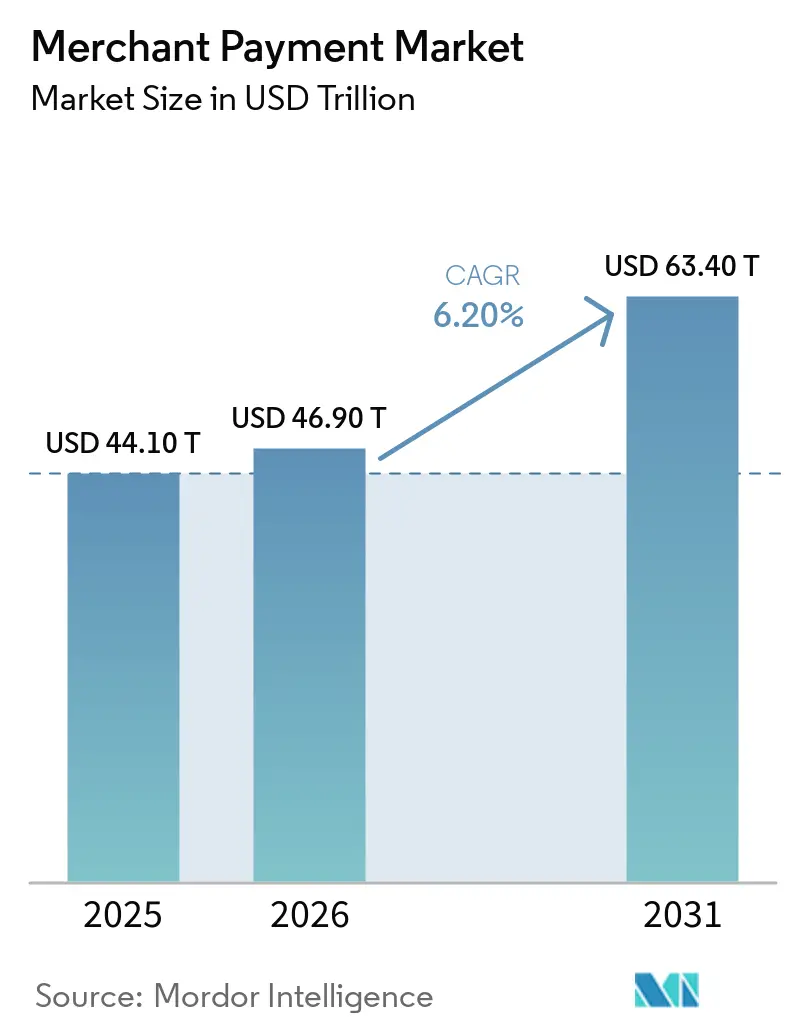
| Taille du Marché (2026) | 46.90 Trillions de dollars américains |
| Taille du Marché (2031) | 63.40 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.20 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements marchands par Mordor Intelligence
La taille du marché des paiements marchands était évaluée à 44,1 billions USD en 2025 et devrait croître de 46,9 billions USD en 2026 pour atteindre 63,4 billions USD d'ici 2031, à un CAGR de 6,2 % durant la période de prévision (2026-2031). Le marché des paiements marchands évolue à mesure que les marchands acceptent les cartes, les portefeuilles numériques et les virements de compte à compte au sein d'un même environnement de paiement. Cette évolution accroît l'importance des systèmes d'acceptation capables de gérer plusieurs modes de paiement et de les réconcilier sur les canaux en ligne et physiques. Les stratégies concurrentielles s'articulent désormais autour d'une intégration simplifiée des marchands, d'un routage piloté par les données, de contrôles anti-fraude et d'options de paiement locales. Le marché des paiements marchands subit également la pression de la baisse des commissions d'interchange et d'une exposition croissante aux escroqueries, ce qui peut limiter les rendements des processeurs même lorsque les volumes de transactions augmentent.
Principaux enseignements du rapport
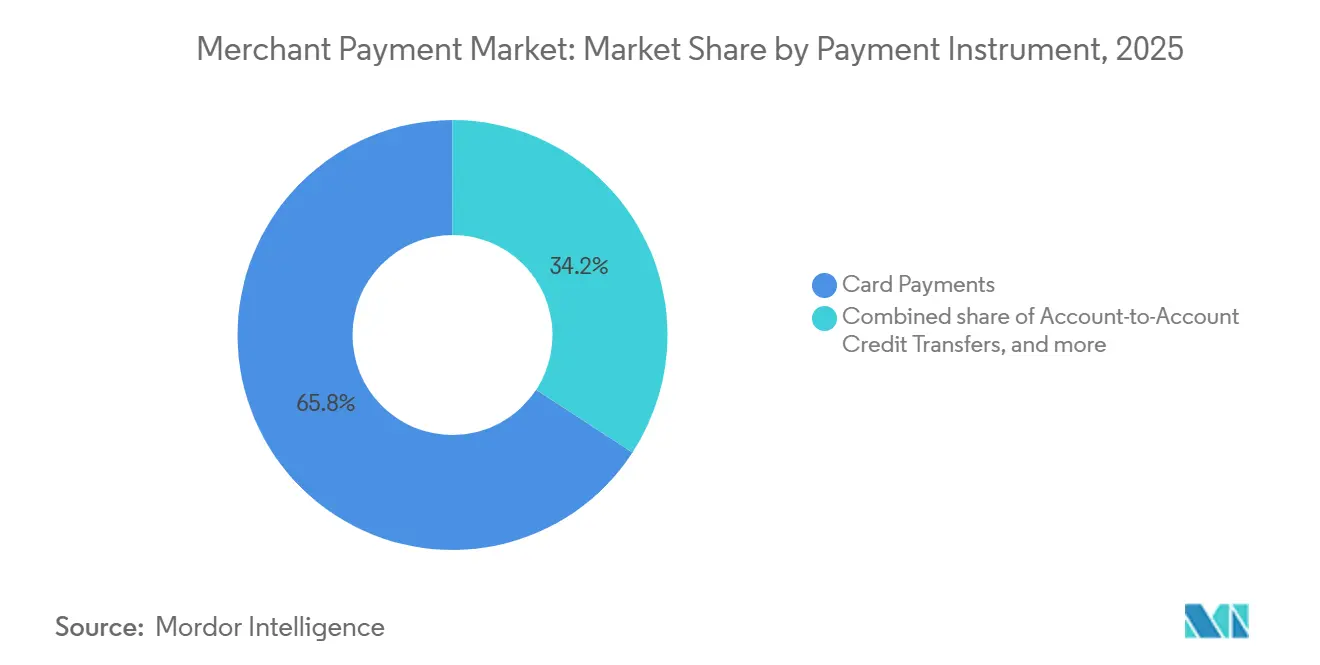
- Par instrument de paiement, les cartes ont capté 65,8 % de la part du marché des paiements marchands en 2025, tandis que les virements de compte à compte devraient croître à un CAGR de 11,5 % jusqu'en 2031.
- Par type de payeur, les consommateurs représentaient 79,6 % de la part du marché des paiements marchands en 2025, tandis que les payeurs professionnels devraient croître à un CAGR de 8,8 % jusqu'en 2031.
- Par mode de paiement, les paiements ponctuels ont capté 75,4 % de la part du marché des paiements marchands en 2025, tandis que les paiements récurrents devraient croître à un CAGR de 8,5 % jusqu'en 2031.
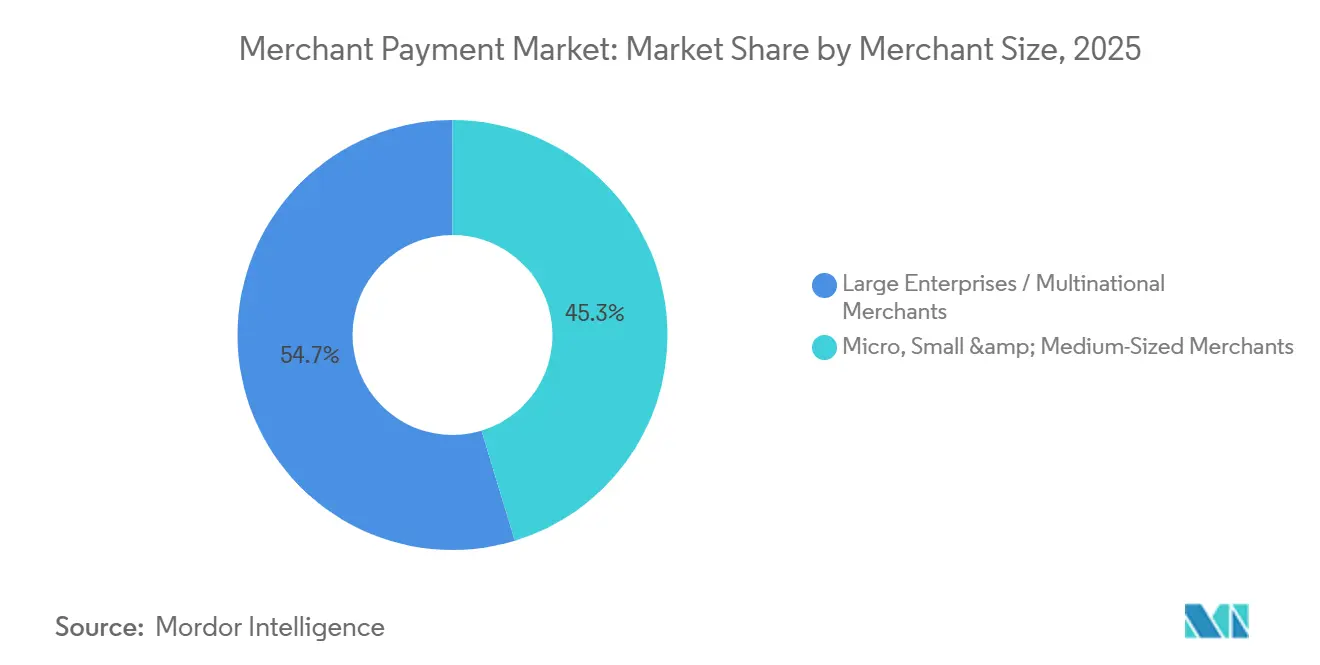
- Par taille de marchand, les grandes entreprises et les marchands multinationaux ont capté 54,7 % de la part du marché des paiements marchands en 2025, tandis que les micro, petites et moyennes entreprises devraient croître à un CAGR de 7,2 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et les marchandises générales ont capté 32,3 % de la part du marché des paiements marchands en 2025, tandis que les médias, le divertissement, les télécommunications et le contenu numérique devraient croître à un CAGR de 9,1 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 36,5 % de la part du marché des paiements marchands en 2025, tandis que l'Amérique du Sud devrait croître à un CAGR de 8,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des paiements marchands
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Commerce électronique et acceptation des paiements omnicanaux | +1.8% | Mondial, concentré dans les pôles de commerce électronique d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Acceptation des portefeuilles numériques, des paiements QR et sans contact | +1.5% | Asie-Pacifique, avec expansion vers le Moyen-Orient, l'Afrique et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Paiements en temps réel et de compte à compte | +1.2% | Europe, Amérique du Sud et Asie-Pacifique | Moyen terme (2-4 ans) |
| Paiements intégrés via les plateformes et les logiciels verticaux | +1% | Amérique du Nord et Union européenne, avec des gains précoces sur les plateformes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Acceptation transfrontalière et modes de paiement locaux | +0.8% | Mondial, avec le plus grand effet dans les corridors du commerce électronique transfrontalier | Long terme (≥ 4 ans) |
| Optimisation des paiements, prévention de la fraude et routage intelligent | +0.7% | Mondial, avec une influence réglementaire de l'Union européenne et des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Acceptation des paiements marchands dans le commerce électronique et l'omnicanal
La croissance du commerce électronique et la convergence du commerce en ligne et physique accroissent la demande des marchands pour une acceptation de paiement intégrée couvrant le paiement, les remboursements, les retours et les échanges. Les portefeuilles numériques représentent 66 % de la valeur des transactions de commerce électronique et 38 % du volume au point de vente, soulignant le basculement vers les paiements par portefeuille[1]. L'importance croissante de la commodité des retours — 54 % des consommateurs tenant compte de la facilité des retours lors du choix d'un marchand — incite également les marchands à connecter les données de paiement entre les canaux. L'application de la norme PCI DSS v4.0 a encore renforcé l'attention portée au traitement sécurisé et tokenisé des paiements, soutenant l'investissement dans une infrastructure de paiement intégrée. Ces évolutions stimulent la demande de plateformes d'acceptation unifiées qui simplifient la réconciliation, les remboursements, le reporting et la gestion des transactions clients sur les canaux numériques et physiques.
Expansion de l'acceptation marchande des portefeuilles numériques, des paiements QR et sans contact
L'adoption rapide des portefeuilles numériques, des paiements QR et des transactions sans contact, notamment en Asie-Pacifique, élargit l'éventail des modes de paiement que les marchands doivent prendre en charge. En 2025, 70 % des consommateurs d'Asie-Pacifique préféraient les paiements QR, tandis que les transactions QR devraient représenter 30 % des paiements numériques dans la région en 2026. Le recul de la dépendance aux portefeuilles physiques — plus de 36 % des acheteurs singapouriens déclarant ne plus en porter — accélère encore l'adoption des paiements numériques[2]. Les partenariats entre les réseaux de cartes et les portefeuilles locaux permettent aux marchands de prendre en charge les paiements par portefeuille nationaux et internationaux via une infrastructure d'acceptation plus unifiée. En conséquence, les marchands investissent dans des solutions d'acceptation de paiement flexibles qui s'adaptent aux préférences locales en matière de portefeuilles, de QR et de paiements sans contact, sans nécessiter de systèmes d'exploitation distincts.
Croissance des paiements marchands en temps réel et de compte à compte
La disponibilité croissante d'une infrastructure de paiement de compte à compte en temps réel encourage les marchands à adopter des alternatives plus rapides et potentiellement moins coûteuses aux paiements par carte conventionnels. L'Interface de Paiements Unifiés de l'Inde a traité plus de 13 milliards de transactions mensuelles en 2026 et comptait plus de 350 millions d'utilisateurs actifs, démontrant l'échelle atteignable grâce aux écosystèmes de paiement de compte à compte. Le règlement de l'Union européenne sur les paiements instantanés, dont les principales exigences pour la zone euro s'appliquent à partir d'octobre 2025, élargit également l'accès aux virements instantanés[3]. Au Brésil, les marchands utilisant Pix ont enregistré une croissance moyenne de leurs revenus de 16 % et une croissance de leur base de clients de 25 % en six mois, démontrant les avantages commerciaux des paiements de compte à compte. Ces évolutions poussent les marchands et les plateformes de paiement à intégrer des modes de paiement en temps réel aux côtés des cartes afin de réduire les frictions de paiement, d'améliorer l'efficacité des encaissements et d'atteindre les consommateurs actifs sur le numérique.
Paiements intégrés via les plateformes, les places de marché et les logiciels verticaux
Les paiements intégrés renforcent le rôle des plateformes, des places de marché et des fournisseurs de logiciels verticaux dans l'acceptation des paiements marchands. Le taux d'exécution annuel combiné de Toast pour les services d'abonnement et de paiement a dépassé 2 milliards USD au premier trimestre 2026, en hausse de 30 % d'une année sur l'autre, soulignant l'importance croissante des paiements au sein des écosystèmes marchands pilotés par les logiciels. Les données de paiement générées par l'acceptation intégrée peuvent également soutenir des services adjacents tels que le crédit aux marchands, créant une valeur supplémentaire pour les plateformes et leurs clients. Les 4,2 milliards USD de Shopify en originations de Capital en 2025, générés directement à partir des flux de paiements marchands, illustrent comment les relations de paiement peuvent s'étendre aux services financiers[4]. À mesure que les plateformes combinent logiciels, paiements et financement, les marchands adoptent de plus en plus des solutions intégrées qui consolident les services opérationnels et financiers au sein d'une plateforme unique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Compression des frais marchands et économie des paiements | -1.8% | Mondial, avec l'effet à court terme le plus élevé en Amérique du Nord, en Australie et dans l'Union européenne | Court terme (≤ 2 ans) |
| Fraude, rétrofacturations et exposition aux escroqueries sur les paiements en temps réel | -1.4% | Mondial, avec une exposition significative en Amérique du Sud, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Fragmentation réglementaire et exigences de localisation des données | -1.1% | Mondial, avec un impact plus élevé en Europe, en Asie-Pacifique et dans les marchés émergents aux réglementations de paiement divergentes | Moyen terme (2-5 ans) |
| Infrastructure de paiement héritée et complexité de la réconciliation marchande | -0.9% | Mondial, particulièrement pertinent dans les marchés émergents et les écosystèmes de commerce de détail fragmentés | Moyen terme (2-5 ans) |
| Source: Mordor Intelligence | |||
Compression des frais marchands et économie des paiements
La réglementation sur l'interchange exerce une pression sur les revenus des paiements marchands, les régulateurs et les réseaux de cartes réduisant les frais associés aux transactions par carte. Le règlement proposé de 38 milliards USD entre Visa et Mastercard en juin 2026 réduirait l'interchange moyen des cartes de crédit de 10 points de base pendant cinq ans et plafonnerait les taux standard des cartes de crédit grand public à 1,25 % pendant huit ans. La Banque de réserve d'Australie a également annoncé des plafonds d'interchange inférieurs pour les débits nationaux et les crédits grand public à partir d'octobre 2026, ainsi que de nouveaux plafonds pour l'interchange des cartes étrangères. La décision PS26/1 du Régulateur des systèmes de paiement du Royaume-Uni exige en outre une plus grande transparence des frais des systèmes de cartes, avec des exigences substantielles prenant effet à partir de juillet 2027. Ces mesures peuvent comprimer les taux de prélèvement mixtes et les marges des prestataires de paiement, accroissant la dépendance aux services à valeur ajoutée tels que la prévention de la fraude, le routage des paiements, la réconciliation et l'analytique pour compenser la baisse des revenus par transaction.
Fraude, rétrofacturations et exposition aux escroqueries sur les paiements en temps réel
L'adoption rapide des paiements en temps réel accroît l'exposition à la fraude et aux escroqueries, car les virements de compte à compte effectués peuvent être difficiles à annuler. Les transactions de paiement instantané frauduleuses dans l'Espace économique européen ont augmenté de 175 % d'une année sur l'autre, soulignant les risques croissants liés au caractère définitif des paiements. Les marchands font donc face à une pression accrue pour identifier les transactions suspectes, notamment les paiements frauduleux de faible montant et répétés qui peuvent s'accumuler en pertes significatives. Les prestataires doivent renforcer la surveillance des transactions, les contrôles d'autorisation, la gestion des litiges et les processus de remboursement sur les canaux de paiement par carte et en temps réel. La hausse des exigences en matière de gestion de la fraude augmente les coûts d'exploitation des marchands et des prestataires de paiement et peut ralentir l'adoption lorsque les entreprises estiment que les risques des paiements en temps réel l'emportent sur les avantages.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par instrument de paiement : la domination des cartes se modère tandis que les rails de compte à compte s'accélèrent
Les cartes détenaient 65,8 % du volume des paiements marchands en 2025, car l'infrastructure d'acceptation des cartes restait largement disponible. Les programmes de récompenses et de fidélité des cartes ont également continué à soutenir l'utilisation des cartes de crédit par les consommateurs. Les virements de compte à compte devraient croître à un CAGR de 11,5 % jusqu'en 2031. Ce taux plus élevé reflète la capacité des paiements de compte à compte à éviter les coûts d'interchange. La taille du marché des paiements marchands pour l'acceptation des cartes reste substantielle, mais la croissance se déplace vers des alternatives pouvant être proposées au moment du paiement.
Le prélèvement automatique, la monnaie électronique et les portefeuilles à valeur stockée répondent à des besoins de paiement différents. Les plateformes de facturation récurrente utilisent le prélèvement automatique pour réduire l'exposition aux litiges. Les méthodes de monnaie électronique restent importantes dans les environnements de paiement en circuit fermé, notamment la monnaie mobile africaine et les super-applications asiatiques. Le règlement sur les paiements instantanés a élargi l'accès aux virements instantanés dans les 27 États membres de l'Union européenne à partir d'octobre 2025. Le secteur du marché des paiements marchands s'adapte à mesure que l'infrastructure bancaire et les services d'orchestration des paiements facilitent la présentation de ces alternatives au moment du paiement.


Par type de payeur : les paiements professionnels se numérisent à une vitesse structurellement plus élevée
Les payeurs consommateurs détenaient 79,6 % du volume des paiements marchands en 2025, reflétant des systèmes de paiement à la caisse grand public bien établis. Les paiements de détail portés par les consommateurs continueront de représenter un volume important de transactions marchandes. Les payeurs professionnels devraient croître à un CAGR de 8,8 % jusqu'en 2031. Cette croissance indique que les outils de paiement numérique deviennent plus importants pour les marchands qui servent des acheteurs d'entreprise. Le marché des paiements marchands nécessite des capacités de paiement pouvant répondre à la fois aux encaissements des consommateurs et des entreprises.
Les transactions interentreprises sur le réseau Pix du Brésil ont atteint 263 millions en décembre 2025, en hausse de 50,3 % par rapport à décembre 2024. La valeur mensuelle des transferts interentreprises a atteint 1,5 billion BRL (240 milliards USD) en décembre 2025. Cette activité illustre l'utilisation de l'infrastructure de paiement instantané pour les encaissements commerciaux. Les marchands ont de plus en plus besoin de capacités de facturation, de chambre de compensation automatisée et de carte virtuelle en complément des fonctions de paiement à la caisse grand public. Le secteur du marché des paiements marchands répond à cette demande à mesure que les plateformes verticales intègrent ces fonctions au lieu d'orienter les flux professionnels vers des interfaces de programmation d'application grand public.
Par mode de paiement : les modèles de revenus récurrents reconfigurent l'infrastructure des paiements marchands
Les paiements ponctuels représentaient 75,4 % du volume des paiements marchands en 2025 et restaient le mode de paiement le plus important en valeur. Les paiements récurrents devraient croître à un CAGR de 8,5 % jusqu'en 2031. Cette expansion est liée aux abonnements dans les médias, les logiciels en tant que service, la santé et les services publics. Les revenus d'abonnement ont augmenté de 12,6 % en 2025 dans la base de marchands et d'abonnés couverte par le rapport de Recurly. La taille du marché des paiements marchands pour les encaissements récurrents augmente donc plus rapidement que celle des encaissements ponctuels.
Les abonnés aux formules annuelles ont généré 50 % à 60 % de revenus par utilisateur de plus que les abonnés aux formules mensuelles dans la même étude Recurly. Mastercard a constaté que 44 % des consommateurs américains ont dépensé davantage en abonnements en 2025, pour une moyenne de 1 887 USD par an. Le taux de désabonnement mensuel moyen a atteint 20 %, ce qui accroît le besoin de nouvelles tentatives de facturation et de processus d'encaissement efficaces. Pix Automático a atteint 1,9 million de transactions mensuelles en mars 2026 après son lancement en juin 2025. Stripe et Adyen ont annoncé des investissements dans leur feuille de route produit en matière de facturation d'abonnement adaptative, avec des programmes d'accès anticipé pour les entreprises attendus avant la fin de 2026.
Par taille de marchand : l'échelle des grandes entreprises ancre le volume tandis que l'adoption par les micro et petites entreprises stimule la croissance
Les grandes entreprises et les marchands multinationaux ont capté 54,7 % de la part du marché des paiements marchands en 2025. Les détaillants à haute fréquence, les compagnies aériennes, les groupes hôteliers et les opérateurs mondiaux de commerce électronique représentaient une grande partie de ce volume. Les marchands d'entreprise acceptaient en moyenne plus de 5 modes de paiement de commerce électronique en 2026. Les petites et moyennes entreprises acceptaient en moyenne 4,2 modes de paiement. Cette différence illustre la capacité d'acceptation plus large disponible pour les marchands de plus grande taille.
Les micro, petites et moyennes entreprises devraient croître à un CAGR de 7,2 % jusqu'en 2031, au-dessus du taux global du marché des paiements marchands. La base de marchands de Safaricom sur Lipa Na M-PESA et Pochi est passée de 1,8 million à 3,1 millions en un exercice fiscal, soit une augmentation de 71,4 %. Cet exemple montre comment l'acceptation de la monnaie mobile peut intégrer les micro-entreprises dépendantes du cash dans les paiements numériques formels. Il illustre également le potentiel des systèmes d'acceptation adaptés aux petits marchands. Les prestataires de paiement peuvent soutenir cette évolution grâce à des outils conçus pour une acceptation simple et à faible coût.
Par secteur d'activité des utilisateurs finaux : le commerce de détail ancre le volume tandis que les abonnements aux contenus numériques stimulent la croissance
Le commerce de détail et les marchandises générales détenaient 32,3 % de la part du marché des paiements marchands en 2025. Le commerce de détail physique et le commerce électronique s'appuient tous deux sur une infrastructure de paiement par carte étendue. Le commerce de détail reste une source majeure de volume de transactions pour le marché des paiements marchands. Les marchands de ce secteur ont besoin de systèmes de paiement fonctionnant en magasin et en ligne. Ils ont également besoin de modes d'acceptation prenant en charge les retours et le service client.
Les médias, le divertissement, les télécommunications et le contenu numérique devraient croître à un CAGR de 9,1 % jusqu'en 2031, le taux le plus rapide parmi les secteurs d'activité des utilisateurs finaux répertoriés. L'activité d'abonnement dans le streaming, le jeu vidéo et l'édition numérique soutient cette performance, et Netflix a déclaré 45,2 milliards USD de revenus en 2025, soit une augmentation de 16 % d'une année sur l'autre. Les restaurants, la restauration, le voyage et le transport adoptent des terminaux SoftPOS et des terminaux de point de vente intelligents permettant de rapprocher le paiement du client. Les marchands du secteur de la santé passent également des chèques et des factures papier aux flux de travail récurrents de chambre de compensation automatisée et de carte enregistrée. Les marchands de services financiers et de paiement de factures utilisent le prélèvement automatique et les virements de compte à compte, où les récompenses de fidélité créent moins de résistance au changement de prestataire chez les consommateurs.
Analyse géographique
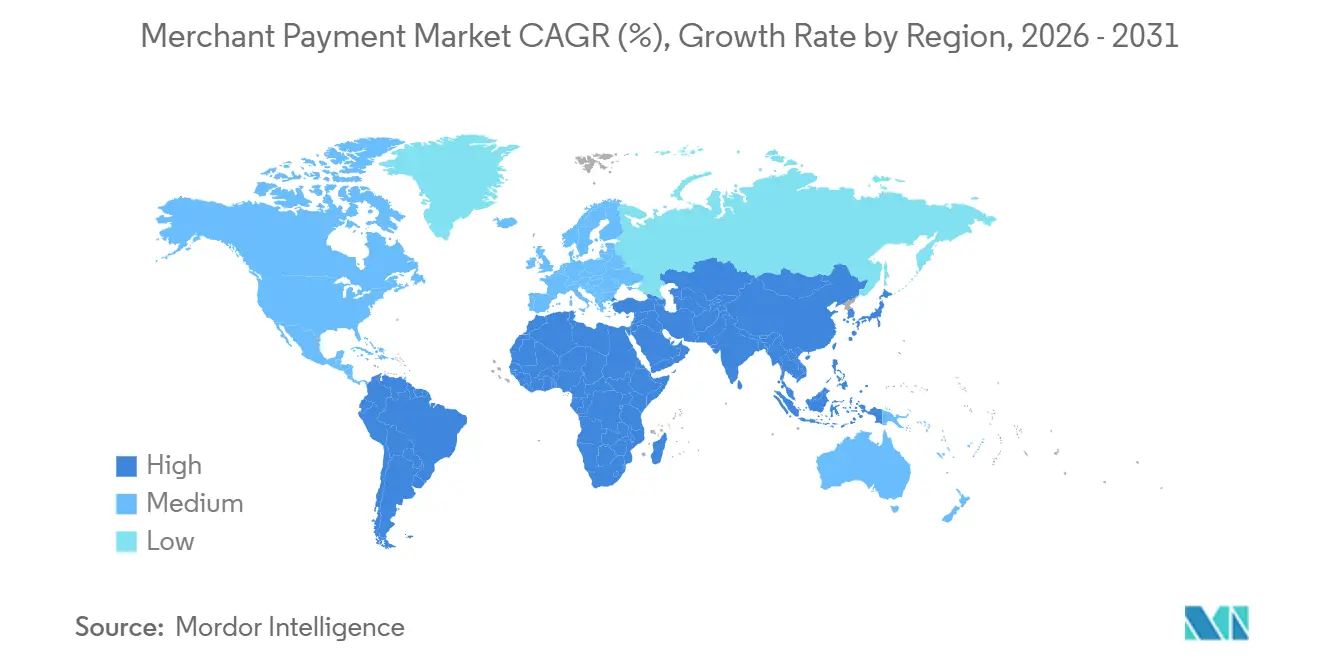
L'Asie-Pacifique détenait 36,5 % du volume des paiements marchands en 2025. Le commerce basé sur les portefeuilles en Chine, l'Interface de Paiements Unifiés de l'Inde et les systèmes de paiement QR d'Asie du Sud-Est soutiennent cette position. L'Inde a traité plus de 13 milliards de transactions via l'Interface de Paiements Unifiés par mois en 2026, auprès de plus de 350 millions d'utilisateurs actifs. Les portefeuilles numériques représentaient 77 % de la valeur des paiements de commerce électronique en Asie-Pacifique en Chine. À Singapour, 36 % des acheteurs ne portent plus de portefeuille physique, tandis que PayPay dépassait 70 % de couverture du commerce électronique au Japon.
L'Amérique du Sud devrait croître à un CAGR de 8,3 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide du marché des paiements marchands. Pix représentait 55 % de toutes les transactions de paiement au Brésil à fin 2025, tandis que les cartes de crédit et de débit combinées représentaient 26 %. EBANX a prévu que Pix représentera 45 % des ventes en ligne au Brésil d'ici fin 2026 et 50 % d'ici 2028. Mercado Pago en Argentine, SPEI et OXXO Pay au Mexique, et PSE en Colombie étendent l'accès aux paiements en temps réel dans toute la région. Les pertes liées à la fraude sur Pix ont augmenté de 70 % pour atteindre 4,9 milliards BRL (0,88 milliard USD), créant une demande pour les technologies anti-fraude dans les paiements.
L'Europe combine une évolution progressive du marché des cartes en Europe occidentale avec une adoption plus rapide des paiements de compte à compte en Europe centrale et orientale. La parité des frais dans le cadre du règlement sur les paiements instantanés a supprimé la prime antérieure de 2,19 EUR (2,37 USD) sur les paiements instantanés à partir d'octobre 2025. L'Amérique du Nord développe son infrastructure de paiement instantané à double rail, tandis que l'acceptation marchande de la monnaie mobile se développe au Moyen-Orient et en Afrique. Safaricom a traité 525,6 milliards USD de transactions de services financiers au cours de l'exercice clos en mars 2026, et la valeur des paiements marchands MTN MoMo a augmenté de 14,5 % pour atteindre 12,7 milliards USD au premier semestre 2026.

Paysage concurrentiel
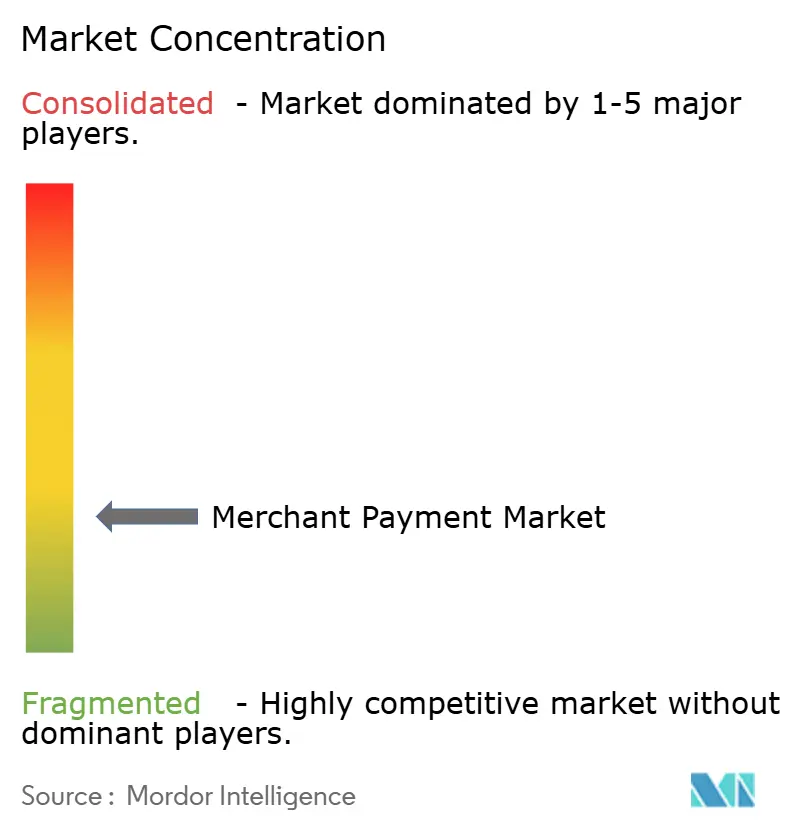
Le marché des paiements marchands est fragmenté parmi les petits et micro-marchands. Global Payments a finalisé son acquisition de Worldpay pour 24,25 milliards USD en janvier 2026. L'entité combinée traite 3,7 billions USD de volume annuel pour plus de 6 millions de marchands dans 175 pays. Cette transaction a créé le plus grand acquéreur marchand pur et a modifié le positionnement concurrentiel parmi les principaux acquéreurs. Fiserv a enregistré une croissance de 5 % de ses revenus GAAP dans les Solutions Marchandes en 2025, tandis que le volume de paiement brut de Clover a augmenté de 10 % hors conversions de passerelle.
Fiserv a élargi son intégration avec le Mastercard Commerce Hub pour offrir des services marchands multicanaux via une seule plateforme. L'entreprise cible les marchands d'entreprise qui pourraient autrement répartir leur volume entre Adyen, Stripe et Global Payments Worldpay. Adyen a traité 803,8 milliards EUR (940,4 milliards USD) au premier semestre 2026, en hausse de 24 % d'une année sur l'autre, et a déclaré 1 302,9 millions EUR (1 524,4 millions USD) de revenus nets, en hausse de 19 %. Son modèle de plateforme unique continue d'attirer les marchands d'entreprise cherchant à optimiser les autorisations dans toutes les régions. Stripe a traité 1,9 billion USD en 2025, en hausse de 34 % d'une année sur l'autre. Les prestataires pilotés par les logiciels concurrencent les acquéreurs établis en intégrant l'acceptation, la facturation, la gestion de la fraude et les outils de données marchandes.
Razorpay a lancé Vulcan en juin 2026, un modèle de fondation de paiements basé sur l'intelligence artificielle entraîné sur 4 milliards de transactions. Le produit combine le routage des transactions, la détection de la fraude et la personnalisation du paiement. Visa a lancé l'Autorisation Intelligente en Europe avec des partenaires dont Worldline et Elavon pour améliorer l'optimisation du routage et les alertes de fraude. Worldline cède ses activités non essentielles en Inde, en Nouvelle-Zélande, en Australie et dans certaines parties de l'Europe pour financer la modernisation de sa plateforme principale. Des opportunités subsistent dans l'acceptation transfrontalière des modes de paiement des marchés émergents, la réconciliation unifiée pour les déploiements multi-rails et le règlement en temps réel, où la réversibilité de la fraude reste non résolue.
Leaders du secteur des paiements marchands
-
Fiserv, Inc.
-
JPMorgan Chase & Co.
-
Worldpay, Inc
-
Global Payments Inc.
-
Adyen N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Worldline a lancé un gestionnaire de paiement pour le Protocole de Commerce Universel (UCP), développé avec Google, permettant aux marchands d'accepter les achats initiés par l'intelligence artificielle (agentiques) depuis plusieurs plateformes via une configuration unifiée sur sa plateforme transfrontalière Global Collect, positionnant Worldline comme l'un des premiers acquéreurs européens à prendre en charge le commerce agentique.
- Septembre 2026 : Mastercard a lancé Wallet Pay, un nouveau service permettant à plus de 3,7 milliards de références Mastercard de se connecter à des portefeuilles numériques dans le monde entier, avec des partenariats initiaux incluant TenPay Global (Tencent) pour permettre l'utilisation de portefeuilles internationaux dans des dizaines de millions de points de vente Weixin Pay en Chine continentale, élargissant l'interopérabilité QR transfrontalière.
- Août 2026 : Worldline a finalisé la cession de sa participation de 51 % dans ANZ Worldline Payment Solutions à ANZ Bank pour une valeur d'entreprise d'environ 107 millions EUR (116 millions USD), achevant son retrait stratégique du marché australien tout en conservant un accord de services technologiques et logiciels avec ANZ.
- Juin 2026 : Le Programme de Surveillance des Marchands Frauduleux de Mastercard (SMMP) est devenu applicable à l'échelle mondiale pour tous les marchands sans présentation de carte, introduisant un déclencheur combiné remboursement-rétrofacturation de 5 % du total des transactions sur une fenêtre glissante de 30 jours, ajoutant une troisième couche de surveillance du réseau de cartes aux programmes existants de Programme de Rétrofacturations Excessives et de Programme de Marchands Frauduleux Excessifs.


Périmètre du rapport mondial sur le marché des paiements marchands
| Paiements par carte |
| Virements de compte à compte |
| Prélèvement automatique et autres prélèvements marchands |
| Monnaie électronique et valeur stockée |
| Autres instruments marchands |
| Consommateur |
| Entreprise |
| Paiements ponctuels |
| Paiements récurrents |
| Micro, petites et moyennes entreprises marchandes |
| Grandes entreprises / marchands multinationaux |
| Commerce de détail et marchandises générales |
| Restaurants et restauration |
| Voyage, hébergement et hôtellerie |
| Transport, carburant, mobilité et logistique |
| Santé |
| Médias, divertissement, télécommunications et contenu numérique |
| Services financiers, assurance et marchands de paiement de factures |
| Éducation, gouvernement et services publics |
| Services professionnels, commerce de gros, interentreprises et autres activités commerciales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par instrument de paiement | Paiements par carte | |
| Virements de compte à compte | ||
| Prélèvement automatique et autres prélèvements marchands | ||
| Monnaie électronique et valeur stockée | ||
| Autres instruments marchands | ||
| Par type de payeur | Consommateur | |
| Entreprise | ||
| Par mode de paiement | Paiements ponctuels | |
| Paiements récurrents | ||
| Par taille de marchand | Micro, petites et moyennes entreprises marchandes | |
| Grandes entreprises / marchands multinationaux | ||
| Par secteur d'activité des utilisateurs finaux | Commerce de détail et marchandises générales | |
| Restaurants et restauration | ||
| Voyage, hébergement et hôtellerie | ||
| Transport, carburant, mobilité et logistique | ||
| Santé | ||
| Médias, divertissement, télécommunications et contenu numérique | ||
| Services financiers, assurance et marchands de paiement de factures | ||
| Éducation, gouvernement et services publics | ||
| Services professionnels, commerce de gros, interentreprises et autres activités commerciales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des paiements marchands d'ici 2031 ?
Le marché des paiements marchands devrait atteindre 63,4 billions USD d'ici 2031, avec un CAGR de 6,2 % à partir de 2026.
Quel mode de paiement détient la plus grande part des transactions marchandes ?
Les cartes détenaient 65,8 % du volume des paiements marchands en 2025, soutenues par une infrastructure d'acceptation généralisée et des programmes de récompenses.
Quel mode de paiement marchand connaît la croissance la plus rapide ?
Les virements de compte à compte devraient croître à un CAGR de 11,5 % jusqu'en 2031, les marchands cherchant des alternatives aux paiements par carte basés sur l'interchange.
Quelle région est en tête de l'activité des paiements marchands ?
L'Asie-Pacifique détenait 36,5 % du volume des paiements marchands en 2025, soutenue par les portefeuilles numériques, les paiements QR et l'Interface de Paiements Unifiés de l'Inde.
Quelle est la zone géographique à la croissance la plus rapide pour l'acceptation marchande ?
L'Amérique du Sud devrait croître à un CAGR de 8,3 % jusqu'en 2031, le réseau Pix du Brésil soutenant l'activité de paiement dans la région.
Quels défis affectent les prestataires d'acceptation de paiement ?
Les restrictions sur les frais d'interchange, la fraude, les rétrofacturations et les escroqueries sur les systèmes de paiement en temps réel accroissent le besoin de contrôles anti-fraude et de revenus de services plus diversifiés.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

